
プロトカテク酸市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
| 市場規模 (2027) | 17.17 百万米ドル |
| 市場規模 (2032) | 26.58 百万米ドル |
| 成長率 (2027 - 2032) | 9.13 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるプロトカテク酸市場分析
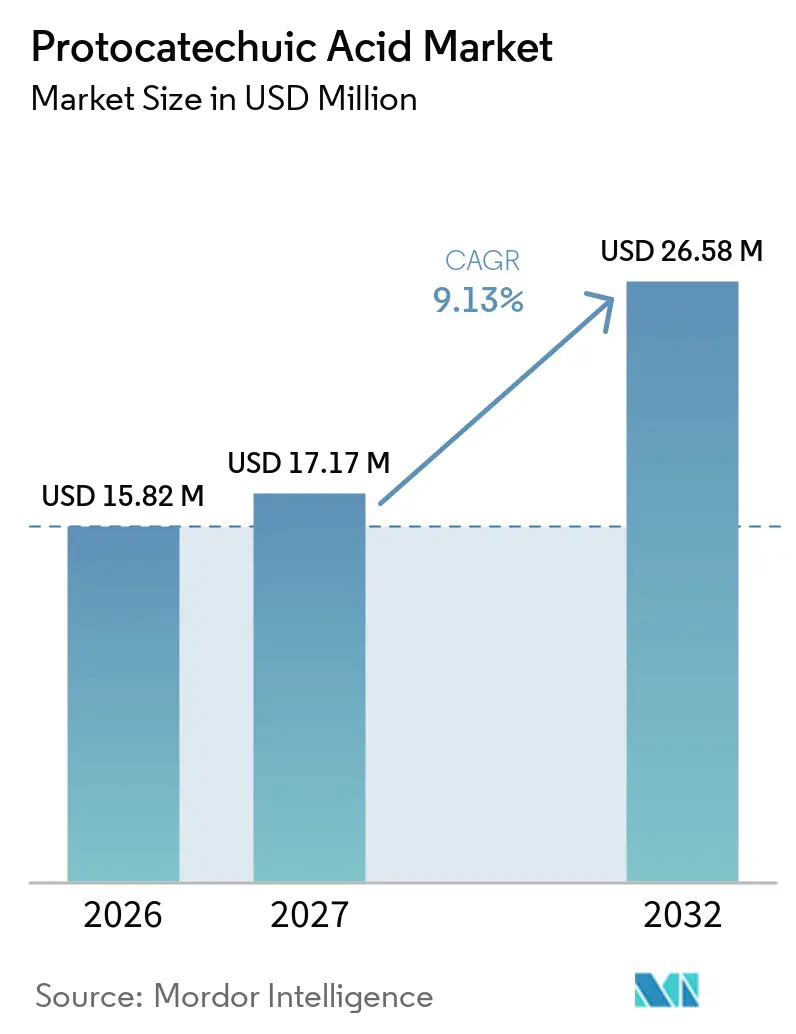
プロトカテク酸市場規模は2026年に15.82 ミリオン 米ドルと評価され、2027年の17.17 ミリオン 米ドルから2032年には26.58 ミリオン 米ドルへと、予測期間(2027年~2032年)においてCAGR 9.13%で成長すると推定されます。プロトカテク酸市場は、医薬品研究、食品保存、パーソナルケア製剤における植物由来バイオアクティブ成分への需要に支えられています。生産者は、医薬品および分析要件を満たすトレーサブルな高純度素材への需要に対応しています。化学合成は一貫した純度と再現性のあるバッチを提供するため、引き続き重要な製造ルートです。同時に、発酵研究は中国およびインドにおけるバイオベース供給の根拠を強化しています。市場は、限られたヒト臨床エビデンスおよび下流精製コストによって制約を受けています。
主要レポートのポイント
- グレード別では、超高純度グレードが2026年のプロトカテク酸市場シェアの46.17%を占め、2032年にかけてCAGR 9.83%で成長すると予測されます。
- 製造ルート別では、化学合成が2026年のプロトカテク酸市場シェアの56.54%を占め、2032年にかけてCAGR 10.04%で成長すると予測されます。
- 形態別では、粉末・結晶形態が2026年のプロトカテク酸市場シェアの68.11%を占め、液体プロトカテク酸(PCA)は2032年にかけてCAGR 10.17%で成長すると予測されます。
- 用途別では、化学中間体が2026年のプロトカテク酸市場シェアの31.42%を占め、2032年にかけてCAGR 10.56%で成長すると予測されます。
- エンドユーザー産業別では、医薬品セクターが2026年のプロトカテク酸市場シェアの38.77%を占め、2032年にかけてCAGR 11.42%で成長すると予測されます。
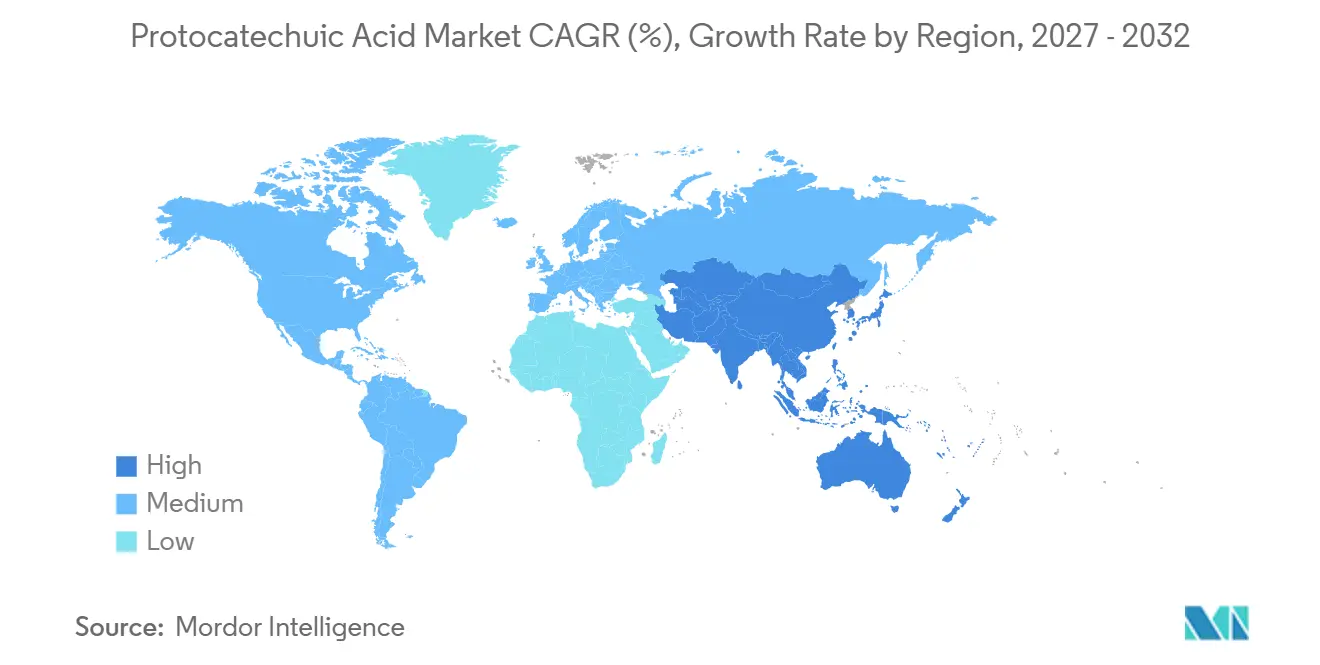
- 地域別では、アジア太平洋が2026年のプロトカテク酸市場シェアの32.89%を占め、2032年にかけてCAGR 11.05%で成長すると予測されます。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)% CAGRへの影響 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 超高純度バイオアクティブ原料への需要 | +2.5% | 世界全体、北米および欧州に集中 | 短期(2年以内) |
| クリーンラベル酸化防止剤および保存製剤 | +1.4% | 世界全体、北米および欧で最も強い | 中期(2~4年) |
| 医薬品中間体および創薬需要 | +2.1% | 世界全体、北米、欧州、東アジアで優勢 | 中期(2~4年) |
| 中国およびインドのバイオベース生産拡大 | +1.6% | アジア太平洋中心、中東・アフリカ・南米への波及あり | 中期(2~4年) |
| 連続発酵によるPCA毒性ボトルネックの低減 | +1.0% | アジア太平洋、中国での初期商業的成果 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
超高純度バイオアクティブ原料への需要
医薬品開発者が抗酸化・抗炎症活性を持つ植物由来化合物を求めるにつれ、超高純度プロトカテク酸(PCA)への需要が高まっています。プロトカテク酸市場のこのセグメントでは、医薬品用途において純度99.5%以上の素材が求められます。医薬品マスターファイルの要件も、新規サプライヤーにとって一貫した規格の重要性を高めています。化学合成は、再現性のある純度のバッチを供給するための最も確立されたルートであり続けています。したがって、精製・文書化・分析管理が検証されている生産者は、プロトカテク酸市場においてプレミアムを獲得しています。
2025年のレビューでは、PCAが複数のがんモデルで活性を示す一方、溶解性の低さと急速な代謝が治療的使用を引き続き制限していることが指摘されました[1]。これらの制限により、ナノキャリア研究および製剤開発において十分に特性評価された素材への需要が生まれています。純度99.9%以上の素材への需要も、分析・研究分野で高まっています。規格の低いバッチは、測定値や製剤開発にばらつきをもたらす可能性があります。したがって、認定試験と品質システムは、プロトカテク酸市場においてより重要な競争要件となっています。
医薬品中間体および創薬需要
PCAは、バニリン、没食子酸、アジピン酸、2-ピラノン-4,6-ジカルボン酸などの芳香族誘導体の構成要素として使用されます。これらの誘導体は、プロトカテク酸市場を香料、なめし、医薬品合成、生分解性ポリマーのバリューチェーンと結びつけています。中間体としての役割は重要であり、需要は直接的な治療用途のみに依存しません。2025年のラット研究では、PCAがドキソルビシン心毒性モデルにおいて心電図パターンを改善し、脂質過酸化物レベルを低下させることが示され、PCAが潜在的な補助治療化合物としての関心を継続的に支持しています。
別の2025年研究では、AHR/CYP1A1/CYP1A2経路を通じてCOPDモデルにおける炎症と酸化ストレスの低減が報告されました。このような知見は、PCAをめぐる治療的探索の幅を広げています。中国、日本、韓国の研究パイプラインは特に関連性が高く、これらの市場はすでにフェノール系バイオアクティブを扱っています。商業的影響は、前臨床研究が規制された開発プログラムへと転換されるかどうかにかかっています。この研究がトレーサブルな高純度中間体供給への需要を高めると、プロトカテク酸市場は恩恵を受けます。
クリーンラベル酸化防止剤および保存製剤
食品よび化粧品の製剤担当者は、一部の合成防腐剤・酸化防止剤から離れる動きを見せています。PCAは、そのカテコール構造が単一成分で抗酸化・抗菌の両効果を発揮できるため、この文脈で注目されています。2025年の研究では、改質多糖コーティングにおけるPCAメチルエステルがチェリートマトの抗真菌・抗酸化性能を向上させることが示され、活性包装および保存研究への応用を支持しています。このような製剤研究が商業的に受け入れられる食品用途に転換されると、プロトカテク酸市場は恩恵を受けます。
PCAは、食品香料物質としての使用について米国食品医薬品局(FDA)の許可を受けており、関連する食品用途における製剤上の障壁を低下させる可能性があります。この規制上の地位は、クリーンラベルの栄養補助食品やパーソナルケア製品への使用を支持しています。製剤担当者は、各法域における安定性、許容使用量、および表示を引き続き確認する必要があります。これらの要件により、品質文書化はプロトカテク酸市場における採用の中心的要素であり続けています。
中国およびインドのバイオベース生産拡大
中国は、学術・産業発酵研究を通じてバイオベースPCA生産における役割を拡大しています。2025年6月の研究では、Corynebacterium glutamicumの代謝工学により、5Lスケールで63.22 g/L、100Lパイロットスケールで52.77 g/LのPCAが報告されました。これらの結果は、実験室研究からパイロットスケール生産への可能な経路を示し、発酵を効率的にスケールアップできる場合の環境負荷の低い供給モデルの根拠を支持しています。これらの結果が商業施設にスケールアップされれば、プロトカテク酸市場は中国のバイオベース生産者からより強い競争に直面する可能性があります。
別の2025年1月の研究では、操作されたBacillus licheniformis株から21.68 g/LのPCAおよびグルコース収率0.54 g/gが報告され、株工学と変換効率の継続的な進歩を示しています。インドは、アーユルヴェーダに隣接するポジショニングと文書化された天然由来を求める購買者に評価される植物由来を重視するニュートラシューティカルおよびフィトコスメティック製品向けのPCA天然抽出において強力な機会を持っています。両国における供給の成長は、プロトカテク酸市場の生産基盤を広ます。
抑制要因の影響分析*
| 抑制要因 | (~)% CAGRへの影響 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ヒト臨床・規制エビデンスの不足 | -0.6% | 世界全体、北米および欧州で最も深刻 | 中期(2~4年) |
| 高い精製コストと小ロット経済性 | -0.8% | 世界全体、価格感応度の高い新興市場で最も深刻 | 中期(2~4年) |
| 発酵関連力価におけるPCA細胞毒性 | -0.4% | アジア太平洋(主要バイオベース生産拠点として) | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高い精製コストと小ロット経済性
下流精製は、バイオベースPCAにとって依然として重大なコスト課題であり、発酵由来素材の総生産コストのほぼ半分を占めています。リン酸トリブチルを用いた反応性溶媒抽出はPCA回収の一つの報告されたアプローチですが、効率的な下流処理の必要性を排除するものではありません。植物抽出・医薬品グレードのPCAは複数の処理工程を必要とし、収率が5%未満となる場合があり、価格感応度の高い用途では高品質供給が高価になります。
植物抽出・医薬品グレードのPCAのコストは1キログラムあたり120~180米ドルです。小規模カスタムバッチにも、大規模生産に分散できないセットアップおよび分析コストが発生します。その結果、小規模なニュートラシューティカルおよび化粧品企業は医薬品グレード素材の調達に課題を抱える可能性があります。大手医薬品購買者は、すでに認定された原薬サプライチェーンを使用しているため、より有利な立場にあります。抽出のスケールアップや結晶化効率が改善されない限り、このコスト構造はプロトカテク酸市場の低付加価値用途における制約を継続させるでしょう。
ヒト臨床・規制エビデンスの不足
プロトカテク酸(PCA)は、抗酸化、抗炎症、抗がん、心臓保護、神経保護研究において幅広い前臨床実績を持っています。しかし、ヒト臨床エビデンスは同じペースで発展していません。2025年のレビューでは、低い水溶性、低いバイオアベイラビリティ、および急速な代謝が臨床使用への障壁として特定されました。これらの問題は、規制された治療開発プログラムの設計を複雑にし、サプリメントや研究用途と比較して医薬品製剤の採用を遅らせています。
植物性製品を含む腫瘍学開発には、合成原薬に期待されるものと同等の製造・品質管理文書が必要です[2]。欧州の適格性認定ルートも同様の分析・臨床要件を課しています。完全な品質ドシエを持たない生産者は、これらの申請を支援できない可能性があります。意味のある臨床エンドポイントを持つ十分な検出力のヒト試験が、エビデンスベースを強化するでしょう。それまでの間、プロトカテク酸市場は承認済み医薬品よりも中間体、研究、および選択された消費者用途においてより確立された状態が続くでしょう。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
グレード別:
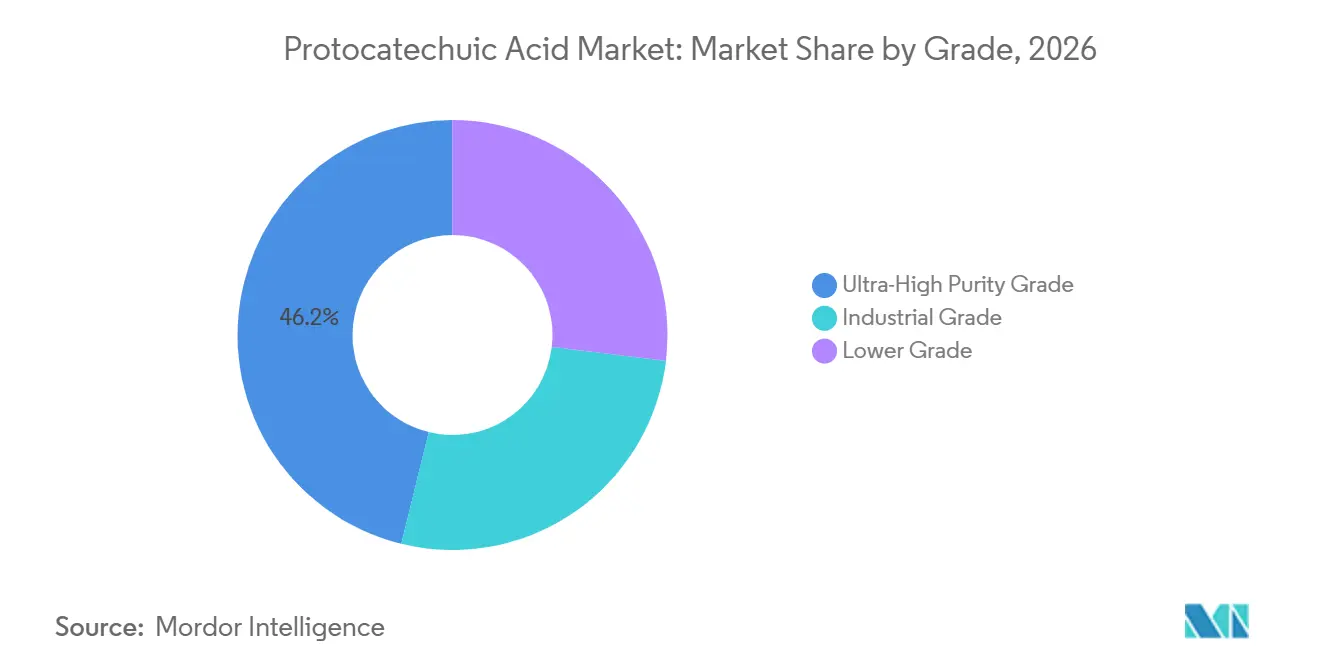
超高純度が規制された医薬品および研究需要を支援超高純度グレードは2026年のプロトカテク酸市場シェアの46.17%を占め、2032年にかけてCAGR 9.83%で成長すると予測されます。このグレードは、医薬品、高度なニュートラシーティカル、および分析リファレンス用途に使用されます。需要は、規制された用途において純度99.5%以上の素材への要件を反映しています。規格が医薬品マスターファイルに含まれると、後続のサプライヤーも同じ基準を満たす必要があります。これにより、検証された純度と文書化されたバッチ一貫性への持続的な選好が生まれます。
2025年に発表された研究も、ナノキャリア開発における高品質PCAへの需要を支持しています。工業グレードPCAは、化学中間体および価格感応度の高い化粧品用途に使用されます。低グレードPCAは、規格要件がより緩やかな農業および飼料用途により関連しています。これらの低グレードは、原料コストと価格競争にさらされやすい状況にあります。残留溶媒ガイダンスおよび品質管理要件は、試験・生産管理を文書化できる生産者をさらに優遇します。
注記: 全セグメントのシェアはレポート購入後にご確認いただけます
製造ルート別:
化学合成がリードを維持しながらバイオベース供給が発展化学合成は2026年のプロトカテク酸市場シェアの56.54%を占め、2032年にかけてCAGR 10.04%で成長すると予測されます。一貫した純度とバッチ間の再現性を提供するため、医薬品供給において好まれています。また、医薬品メーカーとの確立された適格性認定実績も持っています。これらの強みは、適正製造基準管理が必要な用途における化学合成を支持しています。プロトカテク酸市場は、一貫性が天然由来のポジショニングよりも重要な用途において、このルートに引き続き依存しています。
天然抽出およびバイオベース生産は、発酵収率と持続可能性プロファイルの改善に伴い注目を集めています。2025年のBacillus licheniformis研究では、グルコース収率0.54 g/gで21.68 g/LのPCAが報告されました。2025年のCorynebacterium glutamicum(C. glutamicum)の研究も、100Lパイロットスケールで52.77 g/Lに達しました。天然抽出素材は、植物性化粧品やクリーンラベル食品においてプレミアムを獲得できます。その広範な使用は、精製コストが化学合成の経済性に近づけるかどうかにかかっています。
形態別:
粉末が標準を維持しながら液体PCAが拡大粉末・結晶形態のPCAは2026年のプロトカテク酸市場シェアの68.11%を占めています。この形態は、既存の物流、保管、試験、バルク供給の慣行に適合しています。粉末は化学合成および医薬品サプライチェーンと互換性があります。また、常温保管および公定書試験にも適しています。これらの実用的なメリットにより、プロトカテク酸市場において確立された形態であり続けています。
液体PCAは2032年にかけてCAGR 10.17%で成長すると予測されます。溶液相素材は、特定の医薬品および化粧品製剤において投与精度を提供できます。また、ナノキャリア製造、美容液、スプレーミスト、エマルジョンベースの活性成分を支援する可能性もあります。2025年のレビューでは、高分子ナノ粒子、脂質キャリア、金属ナノ構造がPCAの主要な送達システムとして特定されました。顆粒は、微粉末の取り扱いが困難なニュートラシューティカルおよび飼料用途の混合・打錠において引き続き役割を担っています。
用途別:
化学中間体がリードし、ポリマー用途が需要を追加化学中間体は2026年のプロトカテク酸市場シェアの31.42%を占め、2032年にかけてCAGR 10.56%で成長すると予測されます。プロトカテク酸(PCA)は、バニリン、没食子酸、アジピン酸、シス・シス-ムコン酸の確立された前駆体です。これらの結びつきにより、香料、医薬品合成、持続可能なポリマーサプライチェーンと接続されています。中間体需要は、直接的な消費者製剤を超えた出口も提供します。このセグメントは、複数の下流用途を結びつけるため、プロトカテク酸市場において引き続き重要です。
2025年の研究では、強力な熱安定性と難燃性を持つPCAベースのベンゾオキサジン樹脂が報告されました。別の2025年研究では、抗酸化・抗菌特性を持つ包装用バイオプラスチックのバイオベースフェノール化へのPCAの使用が記述されました。これらの研究は、高性能ポリマーおよび包装材料における成長の可能性を支持しています。防腐剤・酸化防止剤は食品、パーソナルケア、動物栄養において引き続き重要です。染料・防錆剤は成熟した価格感応度の高い用途であり、飼料添加物・ニュートラシューティカルは天然酸化防止剤への関心に支えられています。
エンドユーザー産業別:
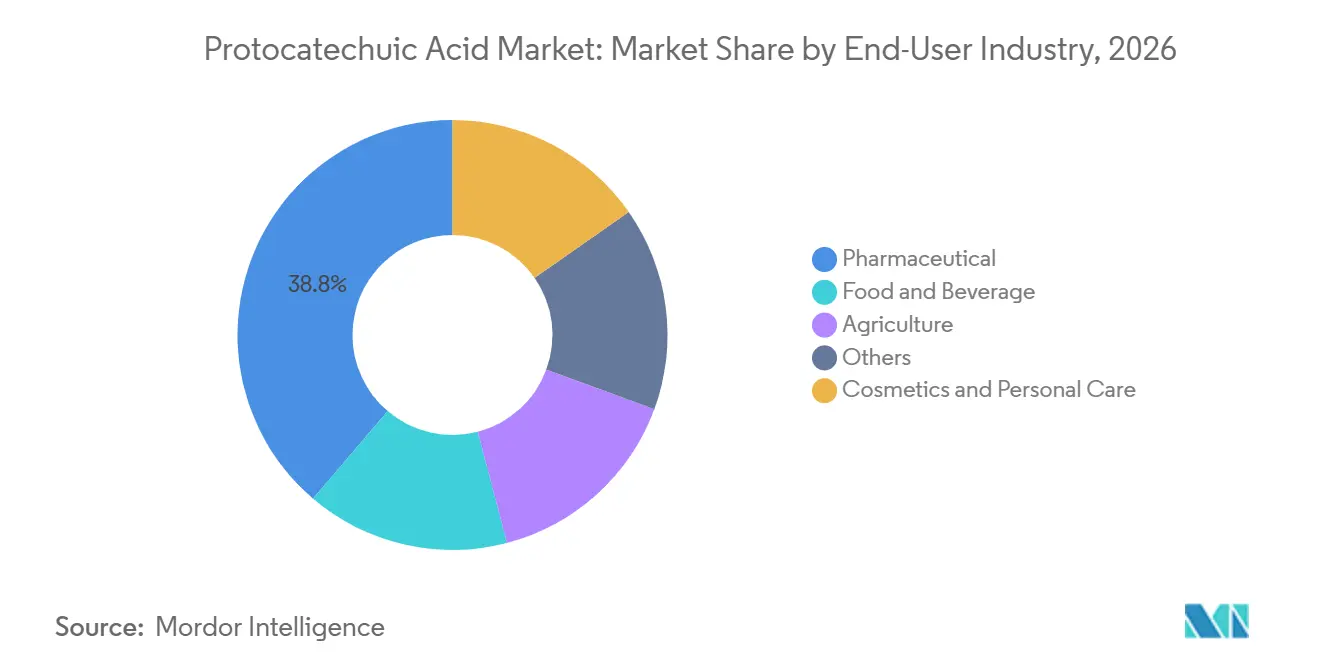
医薬品需要が最高成長率医薬品は2026年のプロトカテク酸市場シェアの38.77%を占め、2032年にかけてCAGR 11.42%で成長すると予測されており、これはリストされたエンドユーザーカテゴリーの中で最も高い予測成長率です。関心分野には、腫瘍学、心臓病学、神経学、呼吸器疾患、および研究ツールが含まれます。医薬品需要は、トレーサビリティ、品質システム、およびアプリケーションサポートを持つサプライヤーも優遇します。これらの要件は、プロトカテク酸市場における高純度供給の価値を高めます。
2025年のレビューでは、0.02%濃度のPCAがエクスビボ皮膚外植片においてコラーゲン合成を2.7倍増加させ、UVA関連マトリックスメタロプロテアーゼ-1(MMP-1)発現を低下させることが報告されました。食品・飲料用途はより多様ですが、価格および規制要件に対して感応度が高い状態が続いています。農業では、PCAが作物保護および土壌処理製剤に使用されています。フェロトーシスおよび5-フルオロウラシル関連腎・肝障害に関する研究は、将来の医薬品用途の研究基盤を引き続き広げています。
注記: 全セグメントのシェアはレポート購入後にご確認いただけます
地域分析
アジア太平洋地域プロトカテク酸市場
アジア太平洋地域は2026年のプロトカテク酸市場シェアの32.89%を占め、2032年にかけてCAGR 11.05%で成長すると予測されている。中国は同地域の主要な供給・需要の中心地である。江蘇省はPCAの化学合成において相当な生産能力を有しており、中国は医薬および栄養補助食品の製造部門も大規模に展開している。これらの要因により、アジア太平洋地域はプロトカテク酸市場において中心的な位置を占めている。
中国、インドおよび韓国プロトカテク酸市場
中国の研究者らは2025年に100Lパイロットスケールでのプロトカテク酸収率52.77 g/Lを報告しており、同地域のバイオベース生産ポテンシャルを裏付けている。インドはジェネリック医薬品メーカーがPCAを医薬品中間体として調達するにつれて存在感を高めており、栄養補助食品およびフィトコスメティック用途向けの天然抽出においても潜在性を有している。韓国は美容製品に使用されるプレミアム原料の需要に貢献しており、厳格な原料規格が検証済み試験文書を伴う高純度PCAの輸入を後押ししている。
南北アメリカおよびEMEAプロトカテク酸市場
北米および欧州は、医薬品グレードおよび化粧品グレードのPCAにおいて引き続き高付加価値消費地域であり続けている。米国は研究グレードのサプライチェーンおよびクリーンラベル栄養補助食品製剤に関連しており、欧州の規制要件は十分特性評価された監査済み原料を優先する。南米、中東、アフリカは主要な生産拠点というよりも、主として新興需要回廊である。ブラジルの機能性食品および栄養補助食品分野の活動、アルゼンチンのジェネリック医薬品セクター、サウジアラビアの医薬品製造拡大、南アフリカの化粧品需要が特定の川下機会を生み出している。これらの地域における成長は、消費者需要の広範な変化よりも、現地の医薬品製造活動に依存する度合いが高いと見込まれる。
競合ランドスケープ
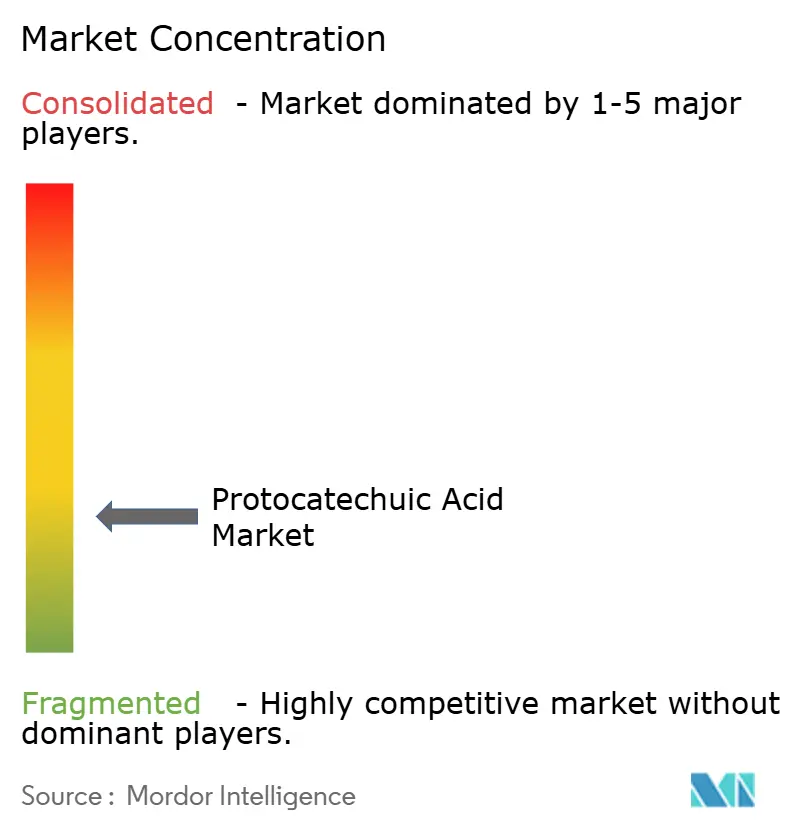
プロトカテク酸市場は断片化しており、全グレード・全地域にわたって価格を支配できる十分な市場シェアを持つ単一の生産者は存在しません。Taizhou Zhongda Chemical、Vertexyn Bioworks、Viablife Biotechなどの中国企業は、コストとスケールを通じてコモディティおよび工業グレード供給で競争しています。Merck KGaAおよびThermo Fisher Scientificは、トレーサビリティ、品質システム、規制サポートサービスを持つ医薬品・研究チャネルに対応しています。Nanjing NutriHerb BioTechおよびShaanxi LonierHerb Bio-Technologyなどの天然抽出専門企業は、植物由来の出所と標準化エキスで競争しています。このビジネスモデルの組み合わせにより、価格、品質、産地にわたる競争が維持されています。
GMP認定バイオベースPCA供給において重要な機会が存在します。発酵経済性と品質文書化が、どの企業がこのギャップに対応できるかを決定するでしょう。2025年、Viablife Biotechは、REJIMUS, INC.との共同開発による生合成ヒドロキシチロソールについて米国FDAの異議なし(No Objection)ステータスを発表しました。この展開は、関連するバイオベースフェノール系原料の可能な規制経路を示唆していますが、PCAの承認を確立するものではありません。
Biosynth、Cayman Chemical、Tokyo Chemical Industryは、研究顧客向けのカタログの幅広さ、分析証明書、および納期の速さに注力しています。中国では、C. glutamicumおよびB. licheniformisの代謝工学分野における特許活動が増加しています。独自の菌株ライブラリーは、確立された原薬メーカーとのライセンスまたは合弁事業を支援する可能性があります。中国の医薬品企業も国内試薬サプライヤーの評価を増やしており、中国国内の競争圧力が激化する可能性があります。
プロトカテク酸産業リーダー
-
Taizhou Zhongda Chemical Co., Ltd.
-
Vertexyn Bioworks Co., Ltd.
-
Green Chemicals Co., Ltd.
-
Cayman Chemical
-
Merck KGaA
- 注:主要企業の掲載順は順位を示すものではありません。
プロトカテク酸市場 このレポートでカバーされる企業
- Biosynth Ltd.
- BOC Sciences
- Cayman Chemical
- Central Drug House
- ChemFaces
- Green Chemicals Co., Ltd.
- Merck KGaA
- Nanjing NutriHerb BioTech Co., Ltd.
- Shaanxi LonierHerb Bio-Technology Co., Ltd.
- SimSon Pharma Limited
- Taizhou Zhongda Chemical Co., Ltd.
- Thermo Fisher Scientific Inc.
- Tokyo Chemical Industry Co., Ltd.
- Vertexyn Bioworks Co., Ltd.
- Viablife Biotech Co., Ltd.
最近の産業開発事情 プロトカテク酸市場
- 2025年6月:中国の学術・産業研究グループがBioresource Technology誌にパイロットスケール発酵データを発表し、5Lスケールで63.22 g/L、100Lバイオリアクタースケールで52.77 g/Lのプロトカテク酸を達成ました。これは報告された産業スケールのプロトカテク酸発酵力価として最高値です。この知見は、バイオベースプロトカテク酸の商業生産への青写真を提供しています。
- 2025年3月:Viablife Biotech Co., Ltd.は、REJIMUS, INC.との共同開発による生合成ヒドロキシチロソールについて米国FDAの異議なし(No Objection)ステータスを発表しました。これにより、プロトカテク酸を含むバイオベースフェノール酸の規制経路の先例が確立され、FDA監査可能なバイオベース医薬品原料のポートフォリオ構築に向けたViablifeの意図を支持しています。
世界のプロトカテク酸市場レポートの調査範囲
プロトカテク酸(PCA)は、緑茶、玄米、タマネギ、果物などの食用植物に含まれる天然フェノール酸です。直接的な食事摂取に加え、アントシアニンなどの複合抗酸化物質の主要なヒト代謝分解産物でもあります。PCAは、前臨床モデルにおいて抗酸化、抗炎症、神経保護、抗がん活性を示すことが広く研究されています。
プロトカテク酸市場は、グレード、製造ルート、形態、用途、エンドユーザー産業、地域別にセグメント化されています。グレード別では、超高純度グレード、工業グレード、低グレードにセグメント化されています。製造ルート別では、化学合成、天然抽出・バイオベース生産、その他にセグメント化されています。形態別では、粉末・結晶、液体、顆粒、その他にセグメント化されています。用途別では、防腐剤・酸化防止剤、化学中間体、ポリマー、染料、飼料添加物・ニュートラシューティカル、防錆剤、その他にセグメント化されています。エンドユーザー産業別では、医薬品、化粧品・パーソナルケア、食品・飲料、農業、その他にセグメント化されています。レポートは主要地域15カ国のプロトカテク酸の市場規模と予測もカバーしています。市場規模と予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| 超高純度グレード |
| 工業グレード |
| 低グレード |
| 化学合成 |
| 天然抽出・バイオベース生産 |
| その他 |
| 粉末・結晶 |
| 液体 |
| 顆粒 |
| その他 |
| 防腐剤・酸化防止剤 |
| 化学中間体 |
| ポリマー |
| 染料 |
| 飼料添加物・ニュートラシューティカル |
| 防錆剤 |
| その他 |
| 医薬品 |
| 化粧品・パーソナルケア |
| 食品・飲料 |
| 農業 |
| その他 |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| ASEAN諸国 | |
| その他のアジア太平洋 | |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| 北欧諸国 | |
| その他の欧州 | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| 南アフリカ | |
| その他の中東・アフリカ |
| グレード別 | 超高純度グレード | |
| 工業グレード | ||
| 低グレード | ||
| 製造ルート別 | 化学合成 | |
| 天然抽出・バイオベース生産 | ||
| その他 | ||
| 形態別 | 粉末・結晶 | |
| 液体 | ||
| 顆粒 | ||
| その他 | ||
| 用途別 | 防腐剤・酸化防止剤 | |
| 化学中間体 | ||
| ポリマー | ||
| 染料 | ||
| 飼料添加物・ニュートラシューティカル | ||
| 防錆剤 | ||
| その他 | ||
| エンドユーザー産業別 | 医薬品 | |
| 化粧品・パーソナルケア | ||
| 食品・飲料 | ||
| 農業 | ||
| その他 | ||
| 地域別 | アジア太平洋 | 中国 |
| インド | ||
| 日本 | ||
| 韓国 | ||
| ASEAN諸国 | ||
| その他のアジア太平洋 | ||
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| 北欧諸国 | ||
| その他の欧州 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
プロトカテク酸市場の現在の市場規模は?
プロトカテク酸市場規模は2026年に15.82 ミリオン 米ドルと評価され、2027年の17.17 ミリオン 米ドルから2032年には26.58 ミリオン 米ドルへと、予測期間(2027年~2032年)においてCAGR 9.13%で成長すると推定されます。
最大のシェアを持つ製造ルートはどれですか?
化学合成は2026年に56.54%のシェアを占め、2032年にかけてCAGR 10.04%で成長すると予測されます。
プロトカテク酸において最も成長が速い地域はどこですか?
アジア太平洋は2026年に32.89%のシェアを占め、2032年にかけてCAGR 11.05%で成長すると予測されます。
プロトカテク酸の広範な使用を制限するものは何ですか?
ヒト臨床エビデンスの不足と高い精製コストが、より広範な採用への主な障壁であり続けています。