
早期破水検査市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 市場規模 (2027) | 3.75 十億米ドル |
| 市場規模 (2032) | 5.37 十億米ドル |
| 成長率 (2027 - 2032) | 7.45 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる早期破水検査市場分析
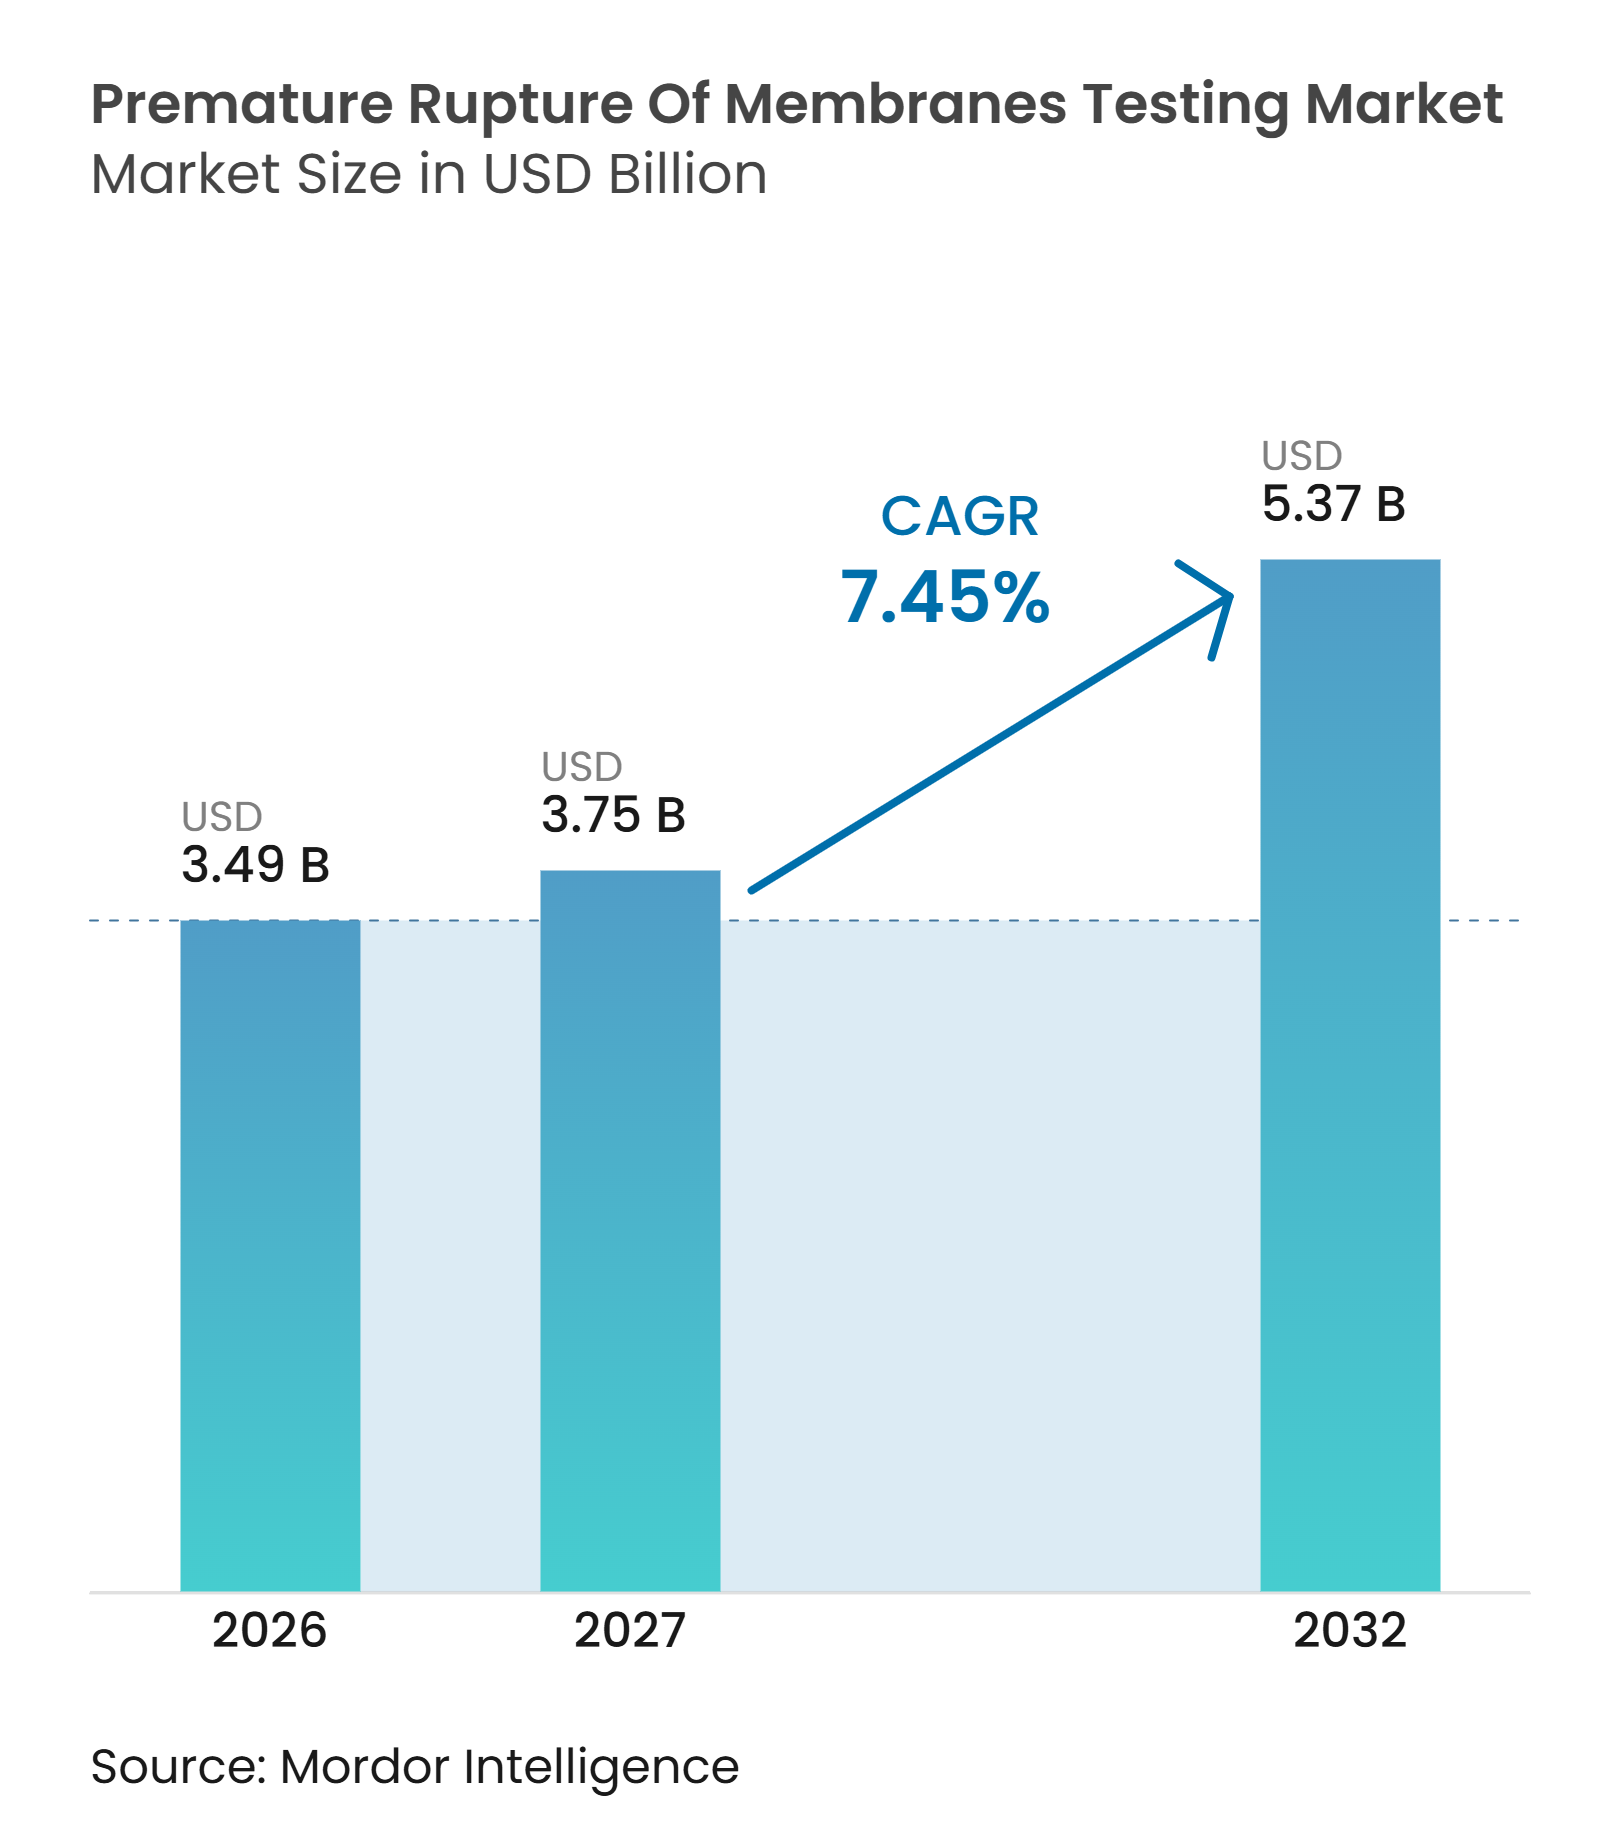
早期破水検査市場規模は、2026年の3.49 ビリオン 米ドルから2027年には3.75 ビリオン 米ドルに成長し、2027年から2032年にかけて7.45%のCAGRで2032年までに5.37 ビリオン 米ドルに達すると予測されています。
早期破水検査市場は、世界中で毎年推定1,500万人の赤ちゃんに影響を与える早産の継続的な負担によって支えられています。早産の合併症は5歳未満の小児の死亡原因の主要なものであり続けており、これにより適時の産科評価が母体ケアの経路において中心的な位置を占めています。従来の方法では明確な答えが得られない場合に臨床評価を支援できるバイオマーカー検査への需要がシフトしています。保険適用の決定、臨床的エビデンスの要件、および産科ワークフローへの結果統合能力が、どの製品が日常的に使用されるかを左右します。早期破水検査市場は、低リソース環境での出生前ケア能力と診断アクセスが改善するにつれて、さらに拡大する余地があります。
主要レポートのポイント
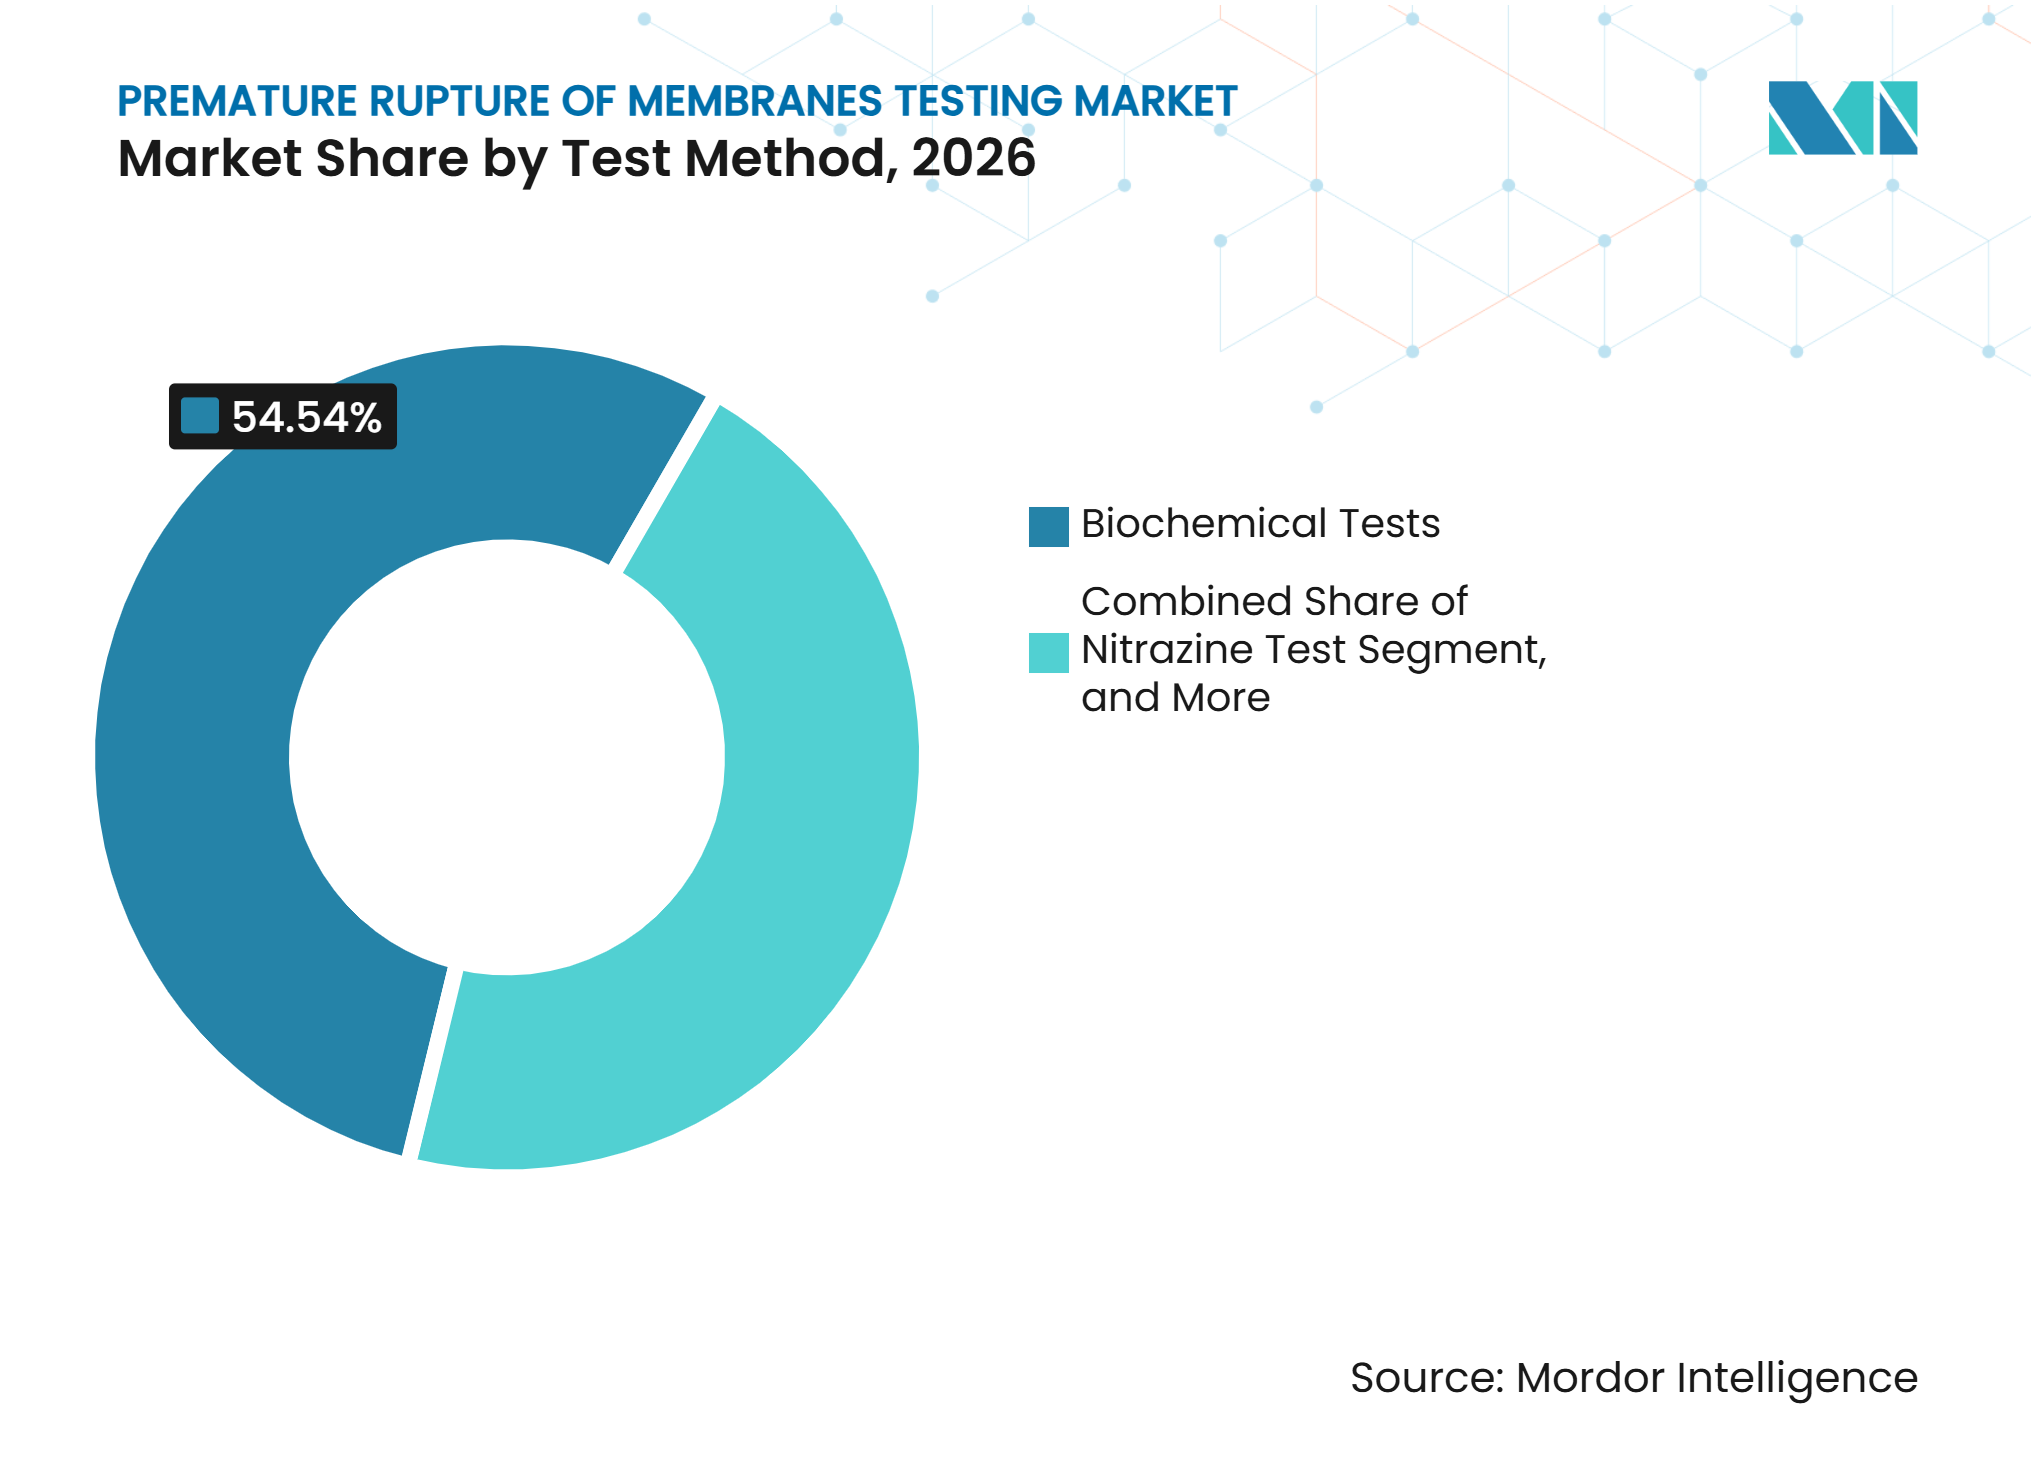
- 検査方法別では、生化学的検査が2026年の早期破水検査市場シェアの54.5%を占め、超音波検査は2032年にかけて9.6%のCAGRで成長すると予測されています。
- 製品形態別では、迅速検査キットが2026年の早期破水検査市場シェアの58.7%を占め、試薬および抽出バッファーは2032年にかけて9.9%のCAGRで成長すると予測されています。
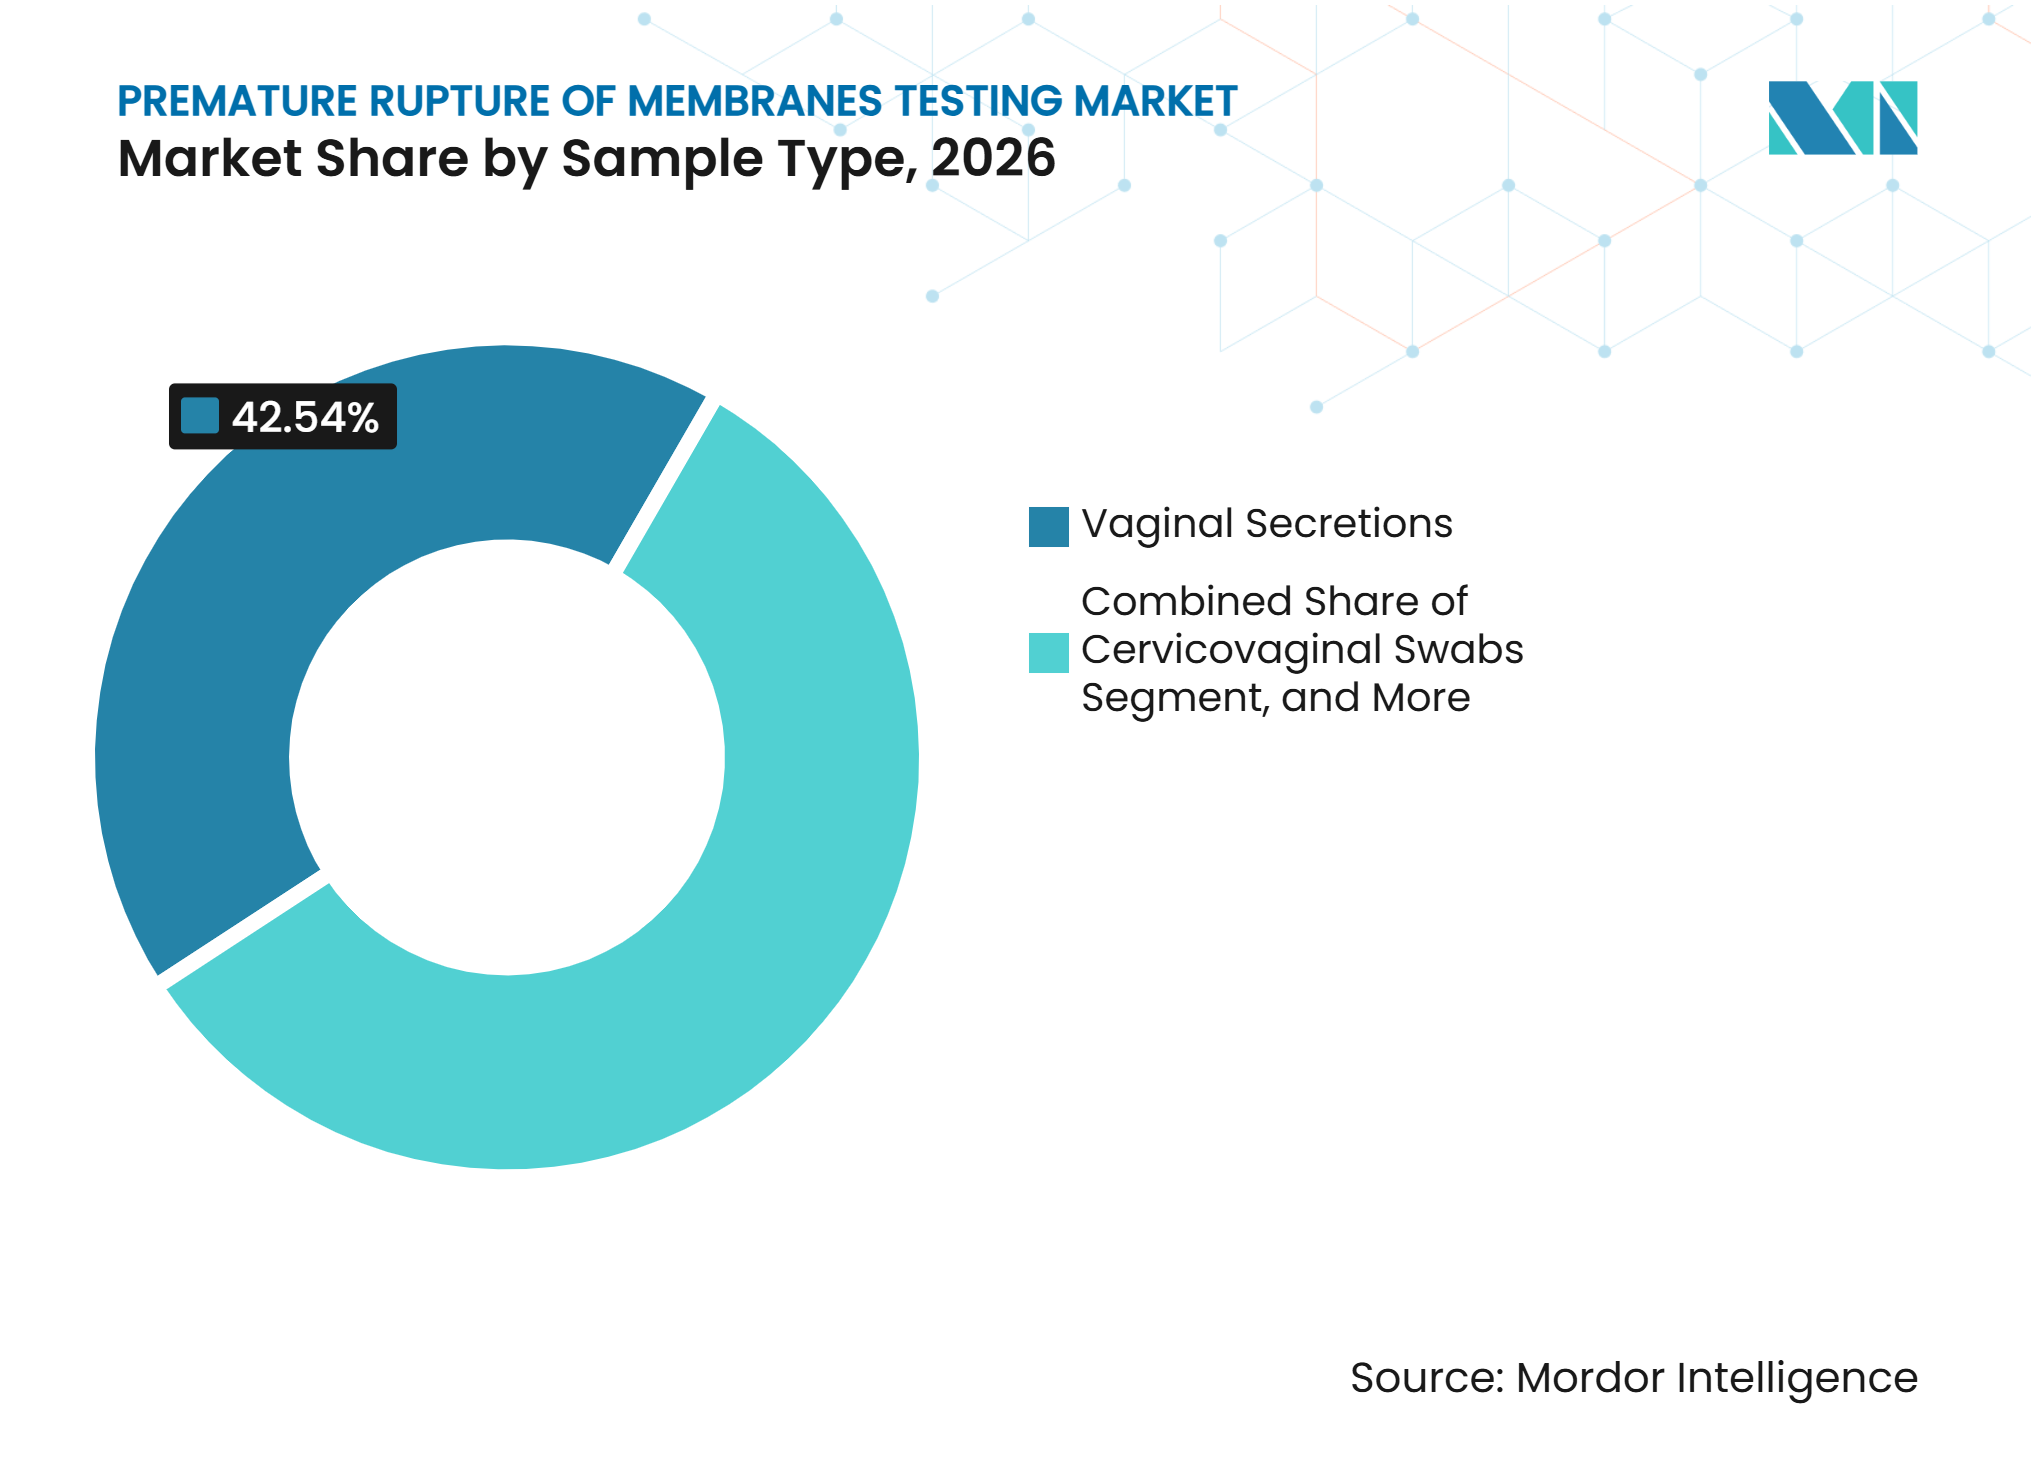
- 検体種類別では、膣分泌物が2026年に42.5%のシェアを占め、子宮頸膣スワブは2032年にかけて10.3%のCAGRで成長すると予測されています。
- エンドユーザー別では、病院が2026年に44.7%のシェアを占め、診断検査機関は2032年にかけて10.5%のCAGRで成長すると予測されています。
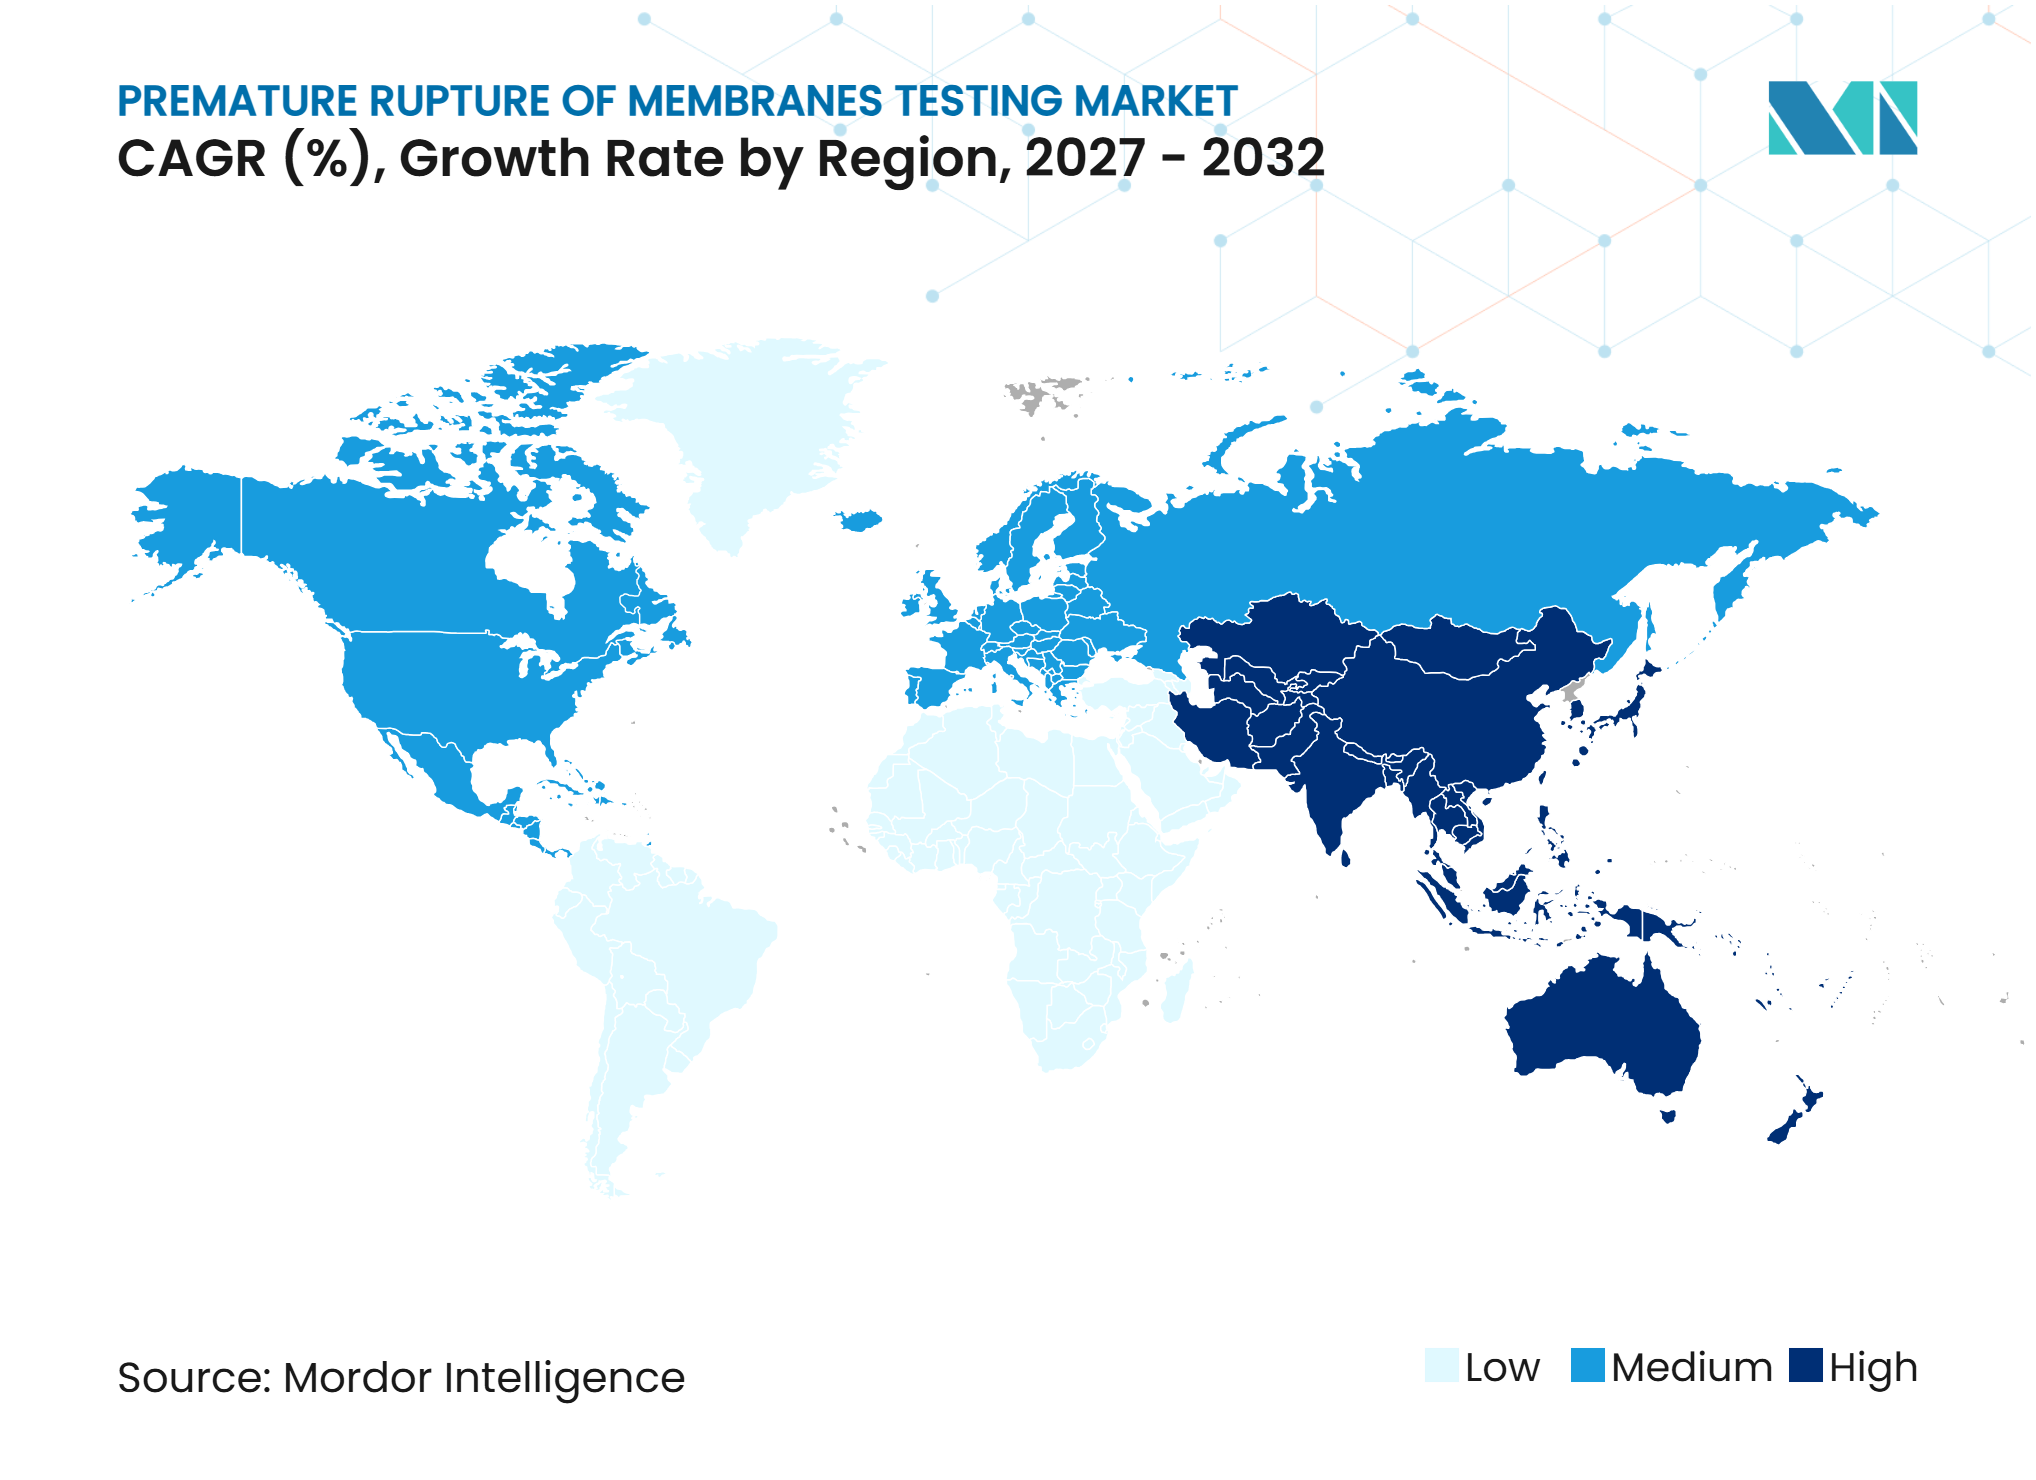
- 地域別では、北米が2026年に42.7%のシェアを占め、アジア太平洋は2032年にかけて8.5%のCAGRで成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 早産およびPROMの発生率の上昇 | +2.00% | 南アジアおよびサハラ以南のアフリカで高い負担を持つ、世界規模 | 長期(4年以上) |
| バイオマーカーベースのPROM検査の普及拡大 | +1.80% | 北米および欧州での最も強い使用とアジア太平洋での採用増加を伴う、世界規模 | 中期(2〜4年) |
| 迅速なポイント・オブ・ケア診断への需要増加 | +1.50% | 北米および欧州、アジア太平洋および中東・アフリカでの病院主導の需要 | 短期(2年以内) |
| 出生前および母体医療アクセスの拡大 | +1.20% | アジア太平洋、特にインド、中国、インドネシア、中東・アフリカでの二次的な恩恵 | 長期(4年以上) |
| 臨床的に曖昧な症例に対する血液耐性検査 | +1.00% | 北米および欧州の病院トリアージ環境でより高い関連性を持つ、世界規模 | 中期(2〜4年) |
| 産科ワークフローソフトウェアへのPROM結果の統合 | +0.70% | 北米および欧州、続いてアジア太平洋の大規模病院ネットワーク | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
早産およびPROMの発生率の上昇が構造的需要を持続させる
早産は持続的な世界的な母体および新生児の健康課題であり続けており、10人に1人の赤ちゃんが妊娠37週未満で生まれています。早期破水検査市場は、早期分娩リスクのある妊娠中の信頼できる評価に対する永続的な臨床ニーズから恩恵を受けています。南アジアとサハラ以南のアフリカは相当な早産負担を抱えており、アクセス可能な母体診断サービスの重要性を高めています。この集中は、高負担国での出生前および産科サービスへのアクセス拡大が検査量の増加につながることを意味します。過去10年間で世界の早産率に測定可能な低下が見られないことも、予防的・治療的アプローチが進歩しても診断が引き続き重要であることを示しています。
バイオマーカーベースのPROM検査の普及拡大が従来の方法に取って代わる
IGFBP-1およびPAMG-1に基づくバイオマーカーアッセイは、従来の検査やpHベースの方法では不確実性が残る場合に使用が増えています。2025年のインドネシア19施設を対象とした研究では、評価されたサンプルにおいてIGFBP-1免疫アッセイの感度が100%であったのに対し、ニトラジン検査では75%であったと報告されています。ケニアの病院での別の研究では、NADAL PROM検査の感度98%、特異度98%が報告されています。早期破水検査市場は、適切なケア環境において鏡検なしで使用できる検査の運用上の利点に応えています。製品の普及は、バイオマーカーの結果を臨床評価とは別にではなく、臨床評価と並行して位置づける臨床プロトコルに依存し続けるでしょう。
迅速なポイント・オブ・ケア診断への需要増加
迅速検査は、ケアチームが適時の情報を必要とする分娩・出産ユニットでの臨床判断を支援します。ポイント・オブ・ケア形式は、集中型検査室ワークフローへの依存を減らし、専門家のカバレッジが限られたクリニックへの検査拡大を可能にする場合があります。早期破水検査市場は、看護師や助産師が定義された臨床プロトコル内で承認された採取方法を使用できる場合に恩恵を受けます。BGIゲノミクスは2026年9月に、早産リスク評価のための10分間、機器不要のLUM+fFNデュアルバイオマーカー迅速検査を発売しました。この発売は、メーカーがアジア太平洋の病院および診断検査機関ユーザーのニーズに合わせて迅速形式を適応させていることを示しています。
出生前および母体医療アクセスの拡大が高ボリュームの新興市場を開拓する
母体健康への投資は、PROM評価が利用可能な臨床環境を広げることができます。ゲイツ財団は2025年11月にGE Healthcare FZEに749,000 ミリオン 米ドルを拠出し、ナイジェリア、エチオピア、インドでのAI支援超音波診断を拡大ました[1]。早期破水検査市場は、これらの国々での紹介ネットワーク、病院能力、および出生前診断アクセスが改善するにつれて恩恵を受けることができます。ACOGは2025年に生存可能前および生存可能周辺期の早産前期破水に関する勧告を更新し、管理の選択が行われる前の適時診断の必要性を強調しました[2]。より広いアクセスは、プロバイダーが検査とカウンセリング、フォローアップ、および紹介経路を組み合わせることができる場所で使用を増加させる可能性が最も高いです。
抑制要因の影響分析*
| 抑制要因 | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高度免疫アッセイ検査の高コスト | -1.80% | 南アジア、サハラ以南のアフリカ、ラテンアメリカ、および北米の償還感応性環境で顕著な影響を持つ、世界規模 | 長期(4年以上) |
| 偽陽性および偽陰性の結果 | -1.00% | 北米および欧州での厳密な精査を伴う、世界規模 | 中期(2〜4年) |
| 不均一な償還と臨床採用 | -1.20% | 北米および欧州、他の償還主導市場への影響 | 中期(2〜4年) |
| 血液および膣汚染物質による前分析的干渉 | -0.80% | 病院トリアージおよび臨床的に複雑な症例で特に、世界規模 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
高度免疫アッセイ検査の高コストが価格感応性市場での普及を制約する
高度免疫アッセイは、そのコストが地域の調達予算や患者の支払い能力を超える場合に採用制限に直面することがあります。この問題は、国家ガイドラインや償還の取り決めが日常的な使用を支持しない可能性がある低リソース環境でより深刻です。早期破水検査市場は、公立病院、民間クリニック、および基準検査機関にわたって異なる製品ミックスを見ることができます。米国では、支払者が利用可能なエビデンスが不十分と判断した場合、保険適用方針が一部のアッセイの用を制限する可能性があります。Simply Healthcare Plansは2025年の方針で子宮頸膣PAMG-1検査を医学的に必要でないと分類し、この償還リスクを示しています。
偽陽性および偽陰性の結果が臨床的信頼を損ない、ガイドライン採用を制限する
検査性能への懸念は、結果が患者の症状や検査所見と一致しない場合に臨床医の信頼を低下させる可能性があります。Simply Healthcare Plansの2025年の方針レビューでは、分娩症状を呈した臨床的に膜が無傷の患者において偽陽性率が19%から30%であったと引用されています。Clinical Chemistryの総説では、市販の免疫アッセイは無制限の第一選択検査としてではなく、判断が難しい症例に使用すべきであると述べています。早期破水検査市場は、プロバイダーが検査結果を臨床所見および確立されたケア経路とともに使用することに依存します。CLIAおよびISO 15189に基づく品質手順は、検査室ベースの方法とポイント・オブ・ケア検査の展開に引き続き関連しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
検査方法別:
生化学的検査が最も広い臨床基盤を維持する生化学的検査は2026年の早期破水検査市場規模の54.5%を占めました。その地位は、膜状態が不確かな症例で臨床医がサポートを必要とする病院トリアージにおけるPAMG-1およびIGFBP-1アッセイの使用を反映しています。これらの検査は、検体条件や不明確な症状に影響を受ける可能性がある従来のニトラジン検査、シダ状結晶検査、プーリング検査の限界に対処します。臨床的役割は、免疫アッセイの結果が患者の病歴および身体検査とともにレビューされる場合に最も強くなります。早期破水検査市場は、追加のワークフローステップを生み出すことなく既存の産科プロトコルに適合する方法を引き続き支持しています。
超音波検査は2032年にかけて9.6%のCAGRを記録すると予測されています。超音波は妊娠リスクの広範な評価を支援し、さらなる診断検査の使用に関する決定を導く可能性があります。検査が異なる臨床的疑問に答えるため、すべての生化学的方法に取って代わるわけではありません。このセグメントは、病院や専門クリニックでの母体画像診断能力の拡大と構造化された出生前モニタリングの使用から恩恵を受けます。従来の方法は、低リソース施設や臨床的に適切な状況において引き続き役割を果たす可能性があります。


注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
製品形態別:
迅速検査キットがリードし、試薬が検査室需要を構築する迅速検査キットは2026年の早期破水検査市場規模の58.7%を占めました。そのリードは、臨床医が治療、観察、および紹介について適時の決定を行わなければならない分娩・出産トリアージ中の結果への需要を反映しています。2025年のiGFBP-1迅速検査カセットの研究では、評価された検体において感度98%、特異度97.7%、精度97.8%が報告されています。テストストリップとカセットは密接に関連した形式であり、調達とワークフローの好みが選択に影響します。リーダーシステムは、互換性のある消耗品品質管理材料への継続的な需要を生み出すこともできます。
試薬および抽出バッファーは2032年にかけて9.9%のCAGRで拡大すると予測されています。このパターンは、ベッドサイドだけでなく診断検査機関や病院基準検査機関を通じた検査の増加を示しています。検査機関がより多くのサンプルを処理する場合、補充需要はサプライヤーにより予測可能な調達サイクルを提供できます。試薬、品質管理、リーダー、および接続機能を組み合わせた統合オファリングは、機関契約において優位性を持つ可能性があります。ISO 15189認定要件とCLIA品質基準も、検査室ベースの検査における分析管理への注意を支持しています。
検体種類別:
膣分泌物が確立された地位を維持し、スワブがより広いアクセスを支援する膣分泌物は2026年の早期破水検査市場の42.5%を占めました。これらは従来の検査と臨床評価で使用される多くの免疫アッセイベースの方法の確立された採取媒体です。この一貫性は、病院の分娩ユニットと産科クリニックでの慣れ親しんだワークフローを支援します。羊水と子宮頸管粘液は、より専門的または判断が難しい診断状況において引き続き役割を果たしています。このセグメントは、臨床医が標準的な母体ケアルーティン内で確実に実施できる採取手順の重要性を反映しています。
子宮頸膣スワブは2032年にかけて10.3%のCAGRで成長すると予測されています。スワブベースの採取は鏡検の必要性を減らし、訓練を受けた看護師、助産師、地域保健ワーカーにとって検査をより実施しやすくすることができます。インドネシアの多施設研究は、スワブ採取検体からのIGFBP-1検査の臨床的可能性を支持しています[3]。この形式は、複雑なインフラへの並行投資なしに母体診断アクセスを拡大する必要がある環境で特に関連性が高い可能性があります。成長は依然として、訓練、紹介システム、および陽性または陰性の結果に対して行動するための明確なルールに依存します。

注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
エンドユーザー別:
病院がリードし、診断検査機関が勢いを増す病院は2026年の早期破水検査市場規模の44.7%を占めました。病院の分娩・出産ユニットは、PROM評価抗生物質使用、コルチコステロイドの決定、観察、および分娩計画に影響を与える可能性がある多くの高度急性期症例を管理しています。これらの環境には、母体および胎児の所見とともに結果を解釈するために必要な臨床的監督があります。産科クリニック、出産センター、および産科診療所は、より分散したケア提供がある地域で追加のユーザーベースを提供します。早期破水検査市場は、地域の産科サービスの組織と密接に結びついています。
診断検査機関は2032年にかけて10.5%のCAGRで成長すると予測されています。その成長は、地域クリニックからの確認検査の需要と出生前バイオマーカーパネルのより広い使用を反映しています。イリノイ州は2026年6月に公法104-0470を制定し、プロテオミクス早産リスク検査のメディケイド適用を義務付けました。これらの検査はPROM診断とは異なりますが、この方針は検査室ベースの産科リスク評価の償還経路を示しています。検証されたワークフロー、品質システム、および産科プロバイダーとのリンクを持つ検査機関は、この需要に対応するのに適した立場にある可能性があります。
地域分析
北米
北米は2026年に42.7%のシェアを占めました。この地域は、組織化された産科サービス、規制された診断製品へのアクセス、および膜破裂が疑われる場合の迅速な評価を支援する臨床プロトコルから恩恵を受けています。米国は、相当な早産負担と確立された産科ケアインフラを組み合わせているため、重要な収益基盤であり続けています。ACOGの2025年の生存可能前および生存可能周辺期のPPROMに関する勧告は、カウンセリングと治療の決定前の適時診断の重要性を強調しています。FDA規制審査と支払者の保険適用方針は、どの検査がより広い臨床使用を達成できるかに影響します。2025年のSimply Healthcare Plansの方針は、償還の決定がPAMG-1検査の日常的な使用をどのように制約できるかを示しています。
アジア太平洋
アジア太平洋の早期破水検査市場は2032年にかけて8.5%のCAGRで成長すると予測されています。この地域は、大きな早産負担とアクセス可能な母体診断への高まるニーズを組み合わせています。南アジアの相当な早産負担は、より早期でよりアクセス可能な母体評価経路への需要を支持しています。BGIゲノミクスは2026年9月にLUM+fFNデュアルバイオマーカー迅速検査を導入し、早産リスク評価のための地域開発の10分間機器不要のオプションを提供しました。画像診断、病院能力、および出生前紹介ネットワークへの投資は、地域全体でより広い診断アクセスを支援できます。日本と韓国は、採用が確立されたケアシステムと技術使用によって形成される高価値環境であり続けています。規制コンプライアンス、プロバイダートレーニング、および償還が、新しい形式が発売から日常的なケアへどれだけ迅速に移行するかを決定します。
欧州、中東・アフリカ、および南米
欧州はCE-IVD要件と国民保健サービスのプロトコルによって形成されており、製品採用の中心にコンプライアンス要因を置いています。この地域の病院と検査機関は確立されたバイオマーカー検査を支援できますが、サプライヤーは臨床的有用性を実証し、地域の償還要件に適合しなければなりません。中東・アフリカでは、湾岸協力会議諸国の公衆衛生投資が高価値診断を支援し、南アフリカはサハラ以南の重要な採用基盤であり続けています。ゲイツ財団の2025年のナイジェリア、エチオピア、インドでのAI支援超音波診断への拠出は、十分なサービスを受けていない環境での母体診断能力拡大への注力を示しています。南米はブラジルが主導し、迅速なPROM検査への民間セクターの関心がありますが、公共調達の制限がより広い採用を遅らせる可能性があります。これらの混合地域全体での全体的な検査機会は、診断アクセスが結果に基づいて行動できるケア経路とともに発展するかどうかによって形成されます。シンプルな採取方法、トレーニング、および公共調達に適したエビデンスを提供するメーカーは実際的な優位性を持つでしょう。
競合環境
市場集中度
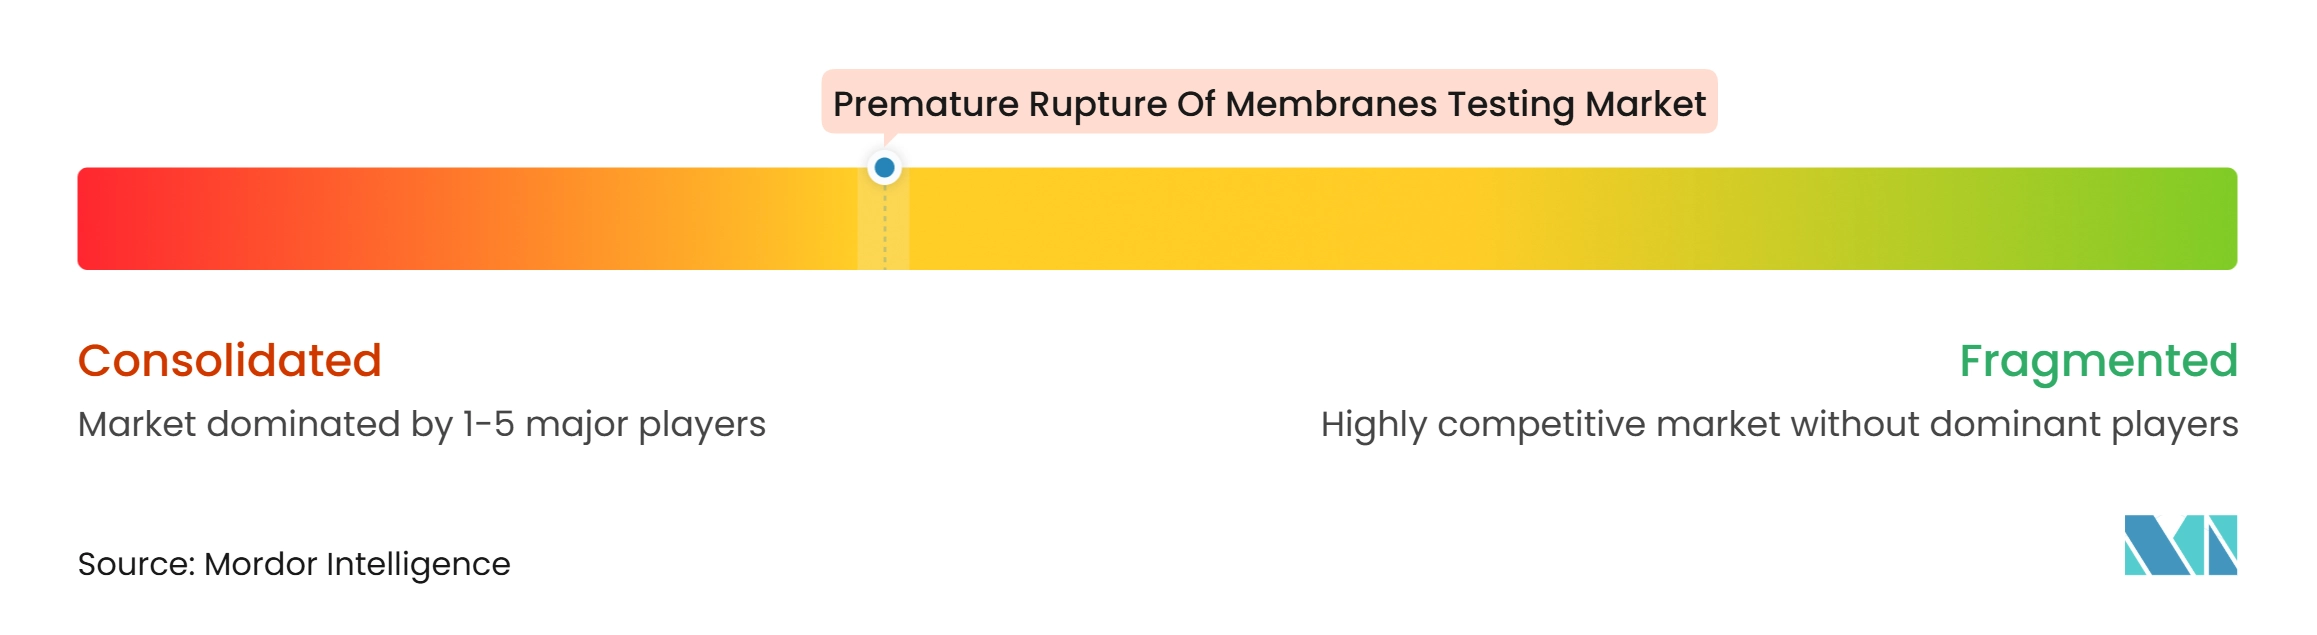
早期破水検査市場には、関連するアッセイおよび迅速検査能力を持つ大手診断企業とともに、専門的な母体健康診断サプライヤーが含まれています。QIAGENはAmniSureとPartoSureを提供し、HologicはActim PROMを米国で販売し、CooperSurgicalは国際市場でActim PROMをサポートしています。Clinical InnovationsはAFPとPAMG-1を使用したデュアルマーカー形式のROM Plusで競合しています。競争はバイオマーカーの知的財産、臨床的エビデンス、規制承認、および信頼できる流通に依存しています。10点中4点の市場集中スコアは、提供された資料が複数の専門参加者を特定しているが主要企業の合計シェアデータを提供していない断片化した分野を反映しています。
QIAGENとEQTプライベートエクイティは2026年10月に推奨される任意の全額現金買収提案を発表し、QIAGENを12.1 ビリオン 米ドルのエンタープライズバリューで評価しました。この取引は、産科製品を含むQIAGENの診断ポートフォリオ全体の投資優先事項に影響を与える可能性があります。CooperCompaniesは2026年9月に戦略的レビューを完了し、CooperSurgicalを保持することを決定し、女性健康事業をグループ内に維持しました。Lumos Diagnosticsは2025年にHologicとの次世代fFNシステムのハードウェアと接続機能に関する開発作業を拡大しました。これらの動きは、確立されたサプライヤーがポートフォリオの所有権、製品開発、および接続された検査プラットフォームを組み合わせて臨床関係を守っていることを示しています。
Sera Prognosticsは、PROM診断とは別ですが、より広い早産検査経路に関連するPreTRM血液検査の支払者支援採用を追求しています。2026年1月のPRIMEトライアルに関するレポートでは、報告された研究結果の中で32週未満の出生が56%減少し、新生児集中治療室への入院が20%減少したと説明されています。Medix Biochemica、BIOSYNEX、IQ Productsなどの中堅サプライヤーは、病院および検査機関の調達向けの標準化された免疫アッセイ形式を通じて競合しています。早期破水検査市場は、検証された検査、一貫した供給、品質文書、および臨床実装のための実際的なサポートを提供できる企業を支持しています。
早期破水検査業界のリーダー
-
QIAGEN N.V.
-
Hologic, Inc.
-
CooperSurgical, Inc.
-
Medix Biochemica
-
Abbott Laboratories
- 注:主要企業の掲載順は順位を示すものではありません。
早期破水検査市場 このレポートでカバーされる企業
- Abbott Laboratories
- QIAGEN
- Hologic
- The Cooper Companies
- Medix Biochemica
- BIOSYNEX S.A.
- Clinical Innovations
- Sera Prognostics, Inc.
- NX Prenatal
- IQ Products
- Roche
- Siemens Healthineers
- Thermo Fisher Scientific
- Beckton Dickinson
- QuidelOrtho
- Sekisui Diagnostics
- Bio-Rad Laboratories
- PerkinElmer
- Acon Laboratories
最近の産業開発事情 早期破水検査市場
- 2026年9月:CooperCompaniesは戦略的レビューを完了し、CooperSurgicalを保持することを決定しました。この決定により、CooperSurgicalのPROM検査ポートフォリオが女性健康グループ内に保持されました。
- 2026年9月:BGIゲノミクスはアジアでの早産リスク評価のためのLUM+fFNデュアルバイオマーカー迅速検査を発売しました。この製品は、コロイド金検出を使用した10分間の機器不要のラテラルフローアッセイです。
- 2026年8月:Sera Prognosticsは4番目の支払者パートナーシッププログラムをPreTRM検査ガイドケアのために開始しました。同社は米国20州以上にわたる20以上の支払者機会に関する積極的な協議を報告しました。
世界の早期破水検査市場レポートの範囲
レポートの範囲によると、早期破水(PROM)検査は、分娩開始前に羊膜嚢が破裂しているかどうかを確認します。これにより、臨床医は膜の漏れを確認し、妊婦と赤ちゃんに対する適切なケアを導くことができます。
早期破水検査市場は、検査方法、製品形態、検体種類、エンドユーザー、および地域別にセグメント化されています。検査方法別では、市場は生化学的検査、ニトラジン検査、シダ状結晶検査、プーリング検査、水色素検査、および超音波検査にセグメント化されています。生化学的検査は、PAMG-1免疫アッセイ、IGFBP-1検査、AFP・IGFBP-1複合検査、および胎児フィブロネクチン検査にセグメント化されています。製品形態別では、市場は迅速検査キット、テストストリップとカセット、試薬および抽出バッファー、機器とリーダー、および品質管理材料にセグメント化されています。検体種類別では、市場は膣分泌物、子宮頸膣スワブ、羊水、および子宮頸管粘液にセグメント化されています。エンドユーザー別では、市場は病院、診断検査機関、産科クリニックおよび出産センター、産科・婦人科クリニック、およびその他のエンドユーザーにセグメント化されています。地域別では、市場は北米、欧州、アジア太平洋、中東・アフリカ、および南米にセグメント化されています。レポートはまた、世界の主要地域にわたる17カ国の推定市場規模とトレンドをカバーしています。レポートは上記のすべてのセグメントの値(米ドル)を提供しています。
セグメンテーション概要
| 生化学的検査 | PAMG-1免疫アッセイ |
| IGFBP-1検査 | |
| AFP・IGFBP-1複合検査 | |
| 胎児フィブロネクチン検査 | |
| ニトラジン検査 | |
| シダ状結晶検査 | |
| プーリング検査 | |
| 羊水色素検査 | |
| 超音波検査 |
| 迅速検査キット |
| テストストリップとカセット |
| 試薬および抽出バッファー |
| 機器とリーダー |
| 品質管理材料 |
| 膣分泌物 |
| 子宮頸膣スワブ |
| 羊水 |
| 子宮頸管粘液 |
| 病院 |
| 診断検査機関 |
| 産科クリニックおよび出産センター |
| 産科・婦人科クリニック |
| その他のエンドユーザー |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| オーストラリア | |
| 韓国 | |
| アジア太平洋その他 | |
| 中東・アフリカ | 湾岸協力会議 |
| 南アフリカ | |
| 中東・アフリカその他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 |
| 検査方法別 | 生化学的検査 | PAMG-1免疫アッセイ |
| IGFBP-1検査 | ||
| AFP・IGFBP-1複合検査 | ||
| 胎児フィブロネクチン検査 | ||
| ニトラジン検査 | ||
| シダ状結晶検査 | ||
| プーリング検査 | ||
| 羊水色素検査 | ||
| 超音波検査 | ||
| 製品形態別 | 迅速検査キット | |
| テストストリップとカセット | ||
| 試薬および抽出バッファー | ||
| 機器とリーダー | ||
| 品質管理材料 | ||
| 検体種類別 | 膣分泌物 | |
| 子宮頸膣スワブ | ||
| 羊水 | ||
| 子宮頸管粘液 | ||
| エンドユーザー別 | 病院 | |
| 診断検査機関 | ||
| 産科クリニックおよび出産センター | ||
| 産科・婦人科クリニック | ||
| その他のエンドユーザー | ||
| 地域 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| オーストラリア | ||
| 韓国 | ||
| アジア太平洋その他 | ||
| 中東・アフリカ | 湾岸協力会議 | |
| 南アフリカ | ||
| 中東・アフリカその他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
レポートで回答される主要な質問
2032年までの早期破水検査市場の予測値は?
市場は2027年の3.75 ビリオン 米ドルから2032年までに5.37 ビリオン 米ドルに達すると予測されており、7.4%のCAGRです。この見通しは、膜破裂の疑いと早産リスクを管理する母体ケア環境での診断サポートへの需要を反映しています。また、チームが監視、治療、転送、または分娩計画を決定する前に、不確かな症状を確認された膜破裂と区別する継続的な必要性も反映しています。この推定は、各臨床環境が同じ検査形式を採用したり、同じ調達モデルに従ったりすることを示唆するものではありません。
早期破水検査でどの検査方法がリードしていますか?
生化学的検査は2026年に54.5%のシェアでリードしており、産科トリアージにおけるPAMG-1およびIGFBP-1アッセイの使用によって支えられています。その役割は、症状、検査、および従来の方法が臨床医に明確な答えを与えない場合に最も関連性が高くなります。生化学的アッセイは一般的に地域のプロトコルを通じてケアに組み込まれており、これは病院のリソース、臨床スタッフ、支払者のルール、および補助的な検査サービスの利用可能性によって異なる場合があります。そのリードシェアは、超音波および従来のアプローチの継続的な臨床的役割を排除するものではありません。
PROMバイオマーカー検査はなぜ採用が進んでいますか?
バイオマーカー検査は、従来の検査が不明確な場合に臨床評価を支援でき、選択された研究ではIGFBP-1アッセイの強力な診断性能が報告されています。日常的な使用は依然として臨床プロトコル、償還の決定、および患者所見との慎重な解釈に依存しています。実際には、採取の複雑さを軽減する検査形式は、訓練を受けたスタッフが患者を迅速に評価する必要がある場所で有用ですが、この利点は陽性または陰性の結果が合意された次のステップにつながるかどうかに依存します。検査アクセスとケア経路の間のその関係が、持続的な採用の中心です。
PROM検査で最も急速に成長している製品形態はどれですか?
試薬および抽出バッファーは、検査室免疫アッセイワークフローの拡大に伴い、2032年にかけて9.9%のCAGRで成長すると予測されています。このシフトは、病院基準検査機関と診断プロバイダーがより多くのサンプルを処理するにつれて、定期的な検査室調達需要を示唆していす。検査室採用はまた、検証手順、互換性のあるリーダー、試薬供給の継続性、および文書化された品質プロセスへの重点を置きます。これらの要件は、単一の消耗品製品のみを提供するサプライヤーよりも、確立された検査室ワークフローに対応するベンダーを支持する可能性があります。
2032年にかけて最も急速に成長する地域はどこですか?
アジア太平洋は、母体医療投資と大きな早産負担に支えられ、8.5%のCAGRで成長すると予測されています。シンプルな採取手順と既存の紹介システムで機能する製品形態は、この拡大から恩恵を受ける立場にあります。商業的機会は、出生前受診、病院紹介、および診断能力の増加が同時に起こる場所で最も強くなる可能性があります。施設にトレーニング、フォローアップサービス、または疑われるPROMを管理するための明確なプロトコルが欠けている場合、製品導入だけではアクセスを拡大することはできません。
高度なPROM免疫アッセイの採用を制限するものは何ですか?
検査コスト、償還の精査、および偽陽性または偽陰性の結果への懸念が、日常的な臨床採用を制限する可能性があります。プロバイダーとサプライヤーは、より迅速な結果へのアクセスとエビデンス、品質保証、および臨床的監督のバランスを取る必要があります。これには、適切な患者経路の選択、検体採取におけるユーザーのトレーニング、品質管理の文書化、および結果がより広い臨床像と矛盾する場合の臨床医レビューの維持が含まれます。これらの実際的な要件は広範な日常的使用を遅らせる可能性がありますが、安全で信頼性の高い実装を支援するために必要です。