
発電所用マフラー市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 市場規模 (2026) | 372.32 百万米ドル |
| 市場規模 (2031) | 475.98 百万米ドル |
| 成長率 (2026 - 2031) | 5.04 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
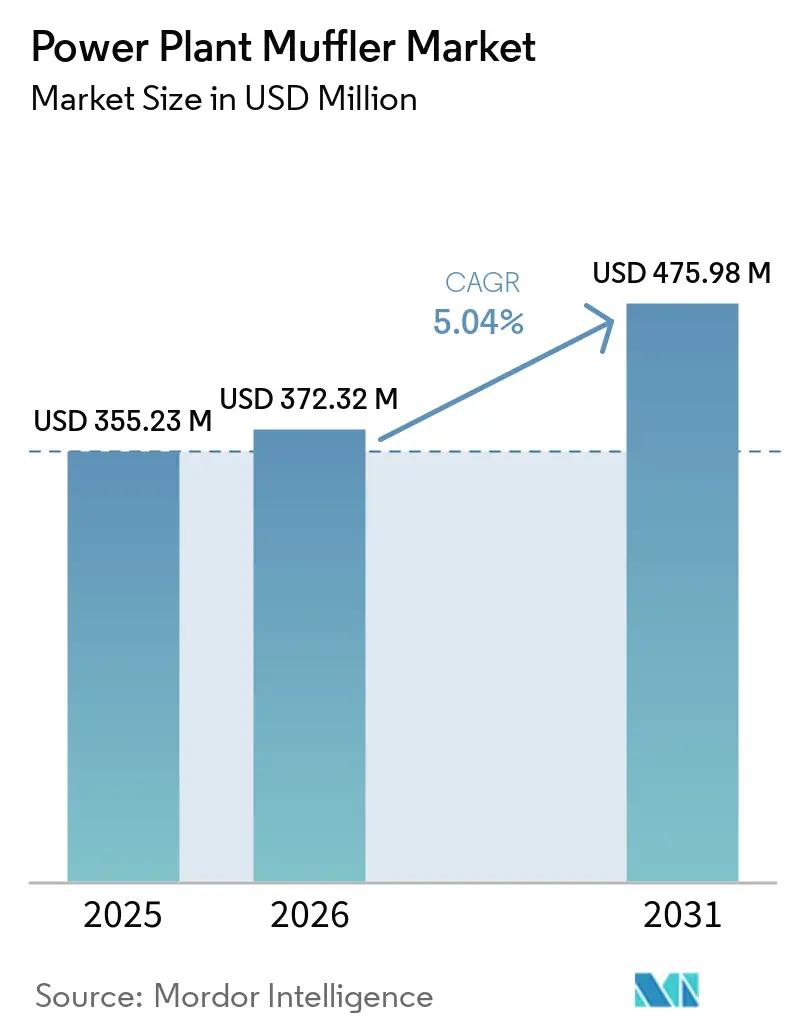
Mordor Intelligenceによる発電所用マフラー市場分析
発電所用マフラー市場規模は、2025年の355.23 ミリオン 米ドルおよび2026年の372.32 ミリオン 米ドルから、2031年までに475.98 ミリオン 米ドルへと拡大する見込みであり、2026年から2031年にかけてCAGRは5.04%となっています。発電所用マフラー市場は、新規ガス火力発電設備、コジェネレーション、分散型発電、バックアップ電源、データセンターのスタンバイ発電機群によって牽引されており、これらはすべて温度、音響、スペース、許認可条件に適合した排気システムを必要とします。発電所が住宅地や商業地域に近接するにつれ、騒音制御は設計上の中核的考慮事項となっています。許認可は機器の選定、排気配置、稼働期間、稼働前検証を規定する場合があり、職業上および環境上の規制は信頼性の高い試験証拠の価値を高めています。サプライヤーは、試験記録、認定材料、減衰・排気流量・背圧とエンジン性能のバランスを取るエンジニアリングに裏付けられた、消音と排気制御を組み合わせた統合パッケージを通じて競争力を高めています。材料コストの変動と長期的な電化の可能性はマージンを圧迫する可能性がありますが、ガスシステム、重要なバックアップ発電、特に高温・広帯域音響要件を持つ大型ガスエンジンおよびタービン向けの改修需要は近期において引き続き堅調です。選定は、稼働条件、エンジン構成、設置スペース、スケジュール、材料のトレーサビリティ、保守アクセス、設置・試運転・最終音響性能試験前にエンジニアリングチーム、請負業者、公的機関が求める文書に依存します。
レポートの主要ポイント
- マフラータイプ別では、アブソープティブマフラーが2025年の発電所用マフラー市場シェアの45.9%を占め、コンビネーションマフラーは2031年にかけてCAGR 5.9%で成長すると予測されています。
- 燃料タイプ別では、ガス火力システムが2025年の発電所用マフラー市場シェアの95.6%を占め、2031年にかけてCAGR 5.1%で拡大すると予測されています。
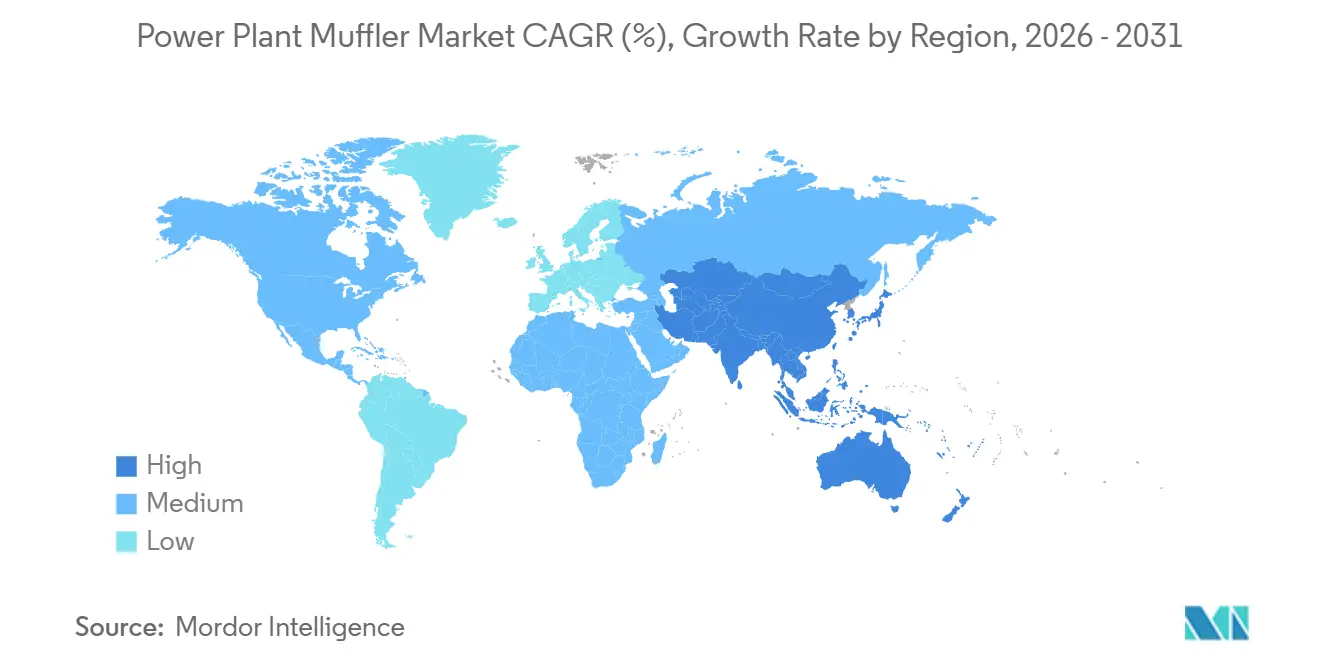
- 地域別では、アジア太平洋が2025年の発電所用マフラー市場シェアの39.6%を占め、2031年にかけてCAGR 6.2%で成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(約%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 分散型・バックアップ電源インフラの拡大 | +1.50% | 世界全体;アジア太平洋および北米に集中 | 中期(2〜4年) |
| 騒音・排気排出規制の強化 | +1.20% | 世界全体;EUおよび北米、日本で最も強い | 短期(2年以内) |
| データセンターおよびミッションクリティカルな発電機群の成長 | +1.10% | 北米およびアジア太平洋が中核;欧州への波及 | 中期(2〜4年) |
| ガス火力発電およびコジェネレーション発電の拡大 | +0.80% | アジア太平洋、欧州、北米 | 長期(4年以上) |
| マフラー・排気制御システム統合化による改修需要 | +0.60% | 北米およびEU | 中期(2〜4年) |
| 再生可能エネルギー主体グリッドに向けたサイト固有の音響設計 | +0.40% | 世界全体;欧州およびオーストラリアで早期の成果 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
分散型・バックアップ電源インフラの拡大
分散型エネルギーネットワークおよびバックアップシステムは、産業用排気サイレンサーの需要を支えています。コンテナ型ガス発電機やメーター後方設置型往復動エンジンはそれぞれ、設置場所に適した排気システムを必要とします。地域の騒音規制と許認可条件により、適合した減衰機器が初期設備パッケージの一部となっています。住宅地に近い高密度の都市地区や工業団地では、クリティカルグレードまたは病院グレードの減衰が求められることが多くあります。これらの用途は、音響専門家が高付加価値の設計を供給する機会を提供します。発電所用マフラー市場は、分散型発電がより厳しい立地規制のある場所に設置される場合に恩恵を受けます。
この要件は新規設備に限られません。既存施設は、用途変更、拡張、または改訂された許認可によって新たな騒音条件が生じた場合にアップグレードが必要になることがあります。したがって、サプライヤーは新規機器の受注だけでなく、交換工事においても機会を持ちます。設置場所の状況が必要な減衰レベルと設置構成を決定します。これは、エンジンサイズ、排気温度、利用可能なスペースに合わせて設計を適応できる企業に有利に働きます。発電所用マフラー市場は、このようなサイト固有のエンジニアリングに対する継続的な需要によって支えられています。
騒音・排気排出規制の強化
職業上および環境上の要件により、文書化された音響性能の重要性が高まっています。OSHAの職業騒音基準は、労働者が規定の限度を超えて曝露される場合、雇用主が実行可能なエンジニアリング的または管理的対策を講じることを義務付けています[1]。欧州環境騒音指令および施設レベルの排出規制も、固定発生源の騒音に対する注目を高めています。ISOは2026年4月にISO 14001:2026を発行し、環境マネジメントシステム要件を更新しました。認証を受けた事業者は、マネジメントシステムの下で測定可能な環境パフォーマンスを示せなければなりません。これらの条件は、明確な試験および材料文書を備えたマフラーの需要を支えています。
標準的な減設計では、より厳格な審査に直面する施設のニーズを満たせない場合があります。コンビネーションおよびマルチチャンバーアブソープティブ製品は、単一メカニズム製品よりも広い周波数帯域に対応できます。調達チームは、検証済みの挿入損失データに基づいて設計を比較することもできます。したがって、発電所用マフラー市場は試験記録と一貫した製造管理をより重視しています。確立されたサプライヤーは、入札資格審査において認証と製品文書を活用できます。中小企業は、規制対象プロジェクトで競争するためにそれらの能力を強化する必要があるかもしれません。
データセンターおよびミッションクリティカルな発電機群の成長
データセンターは、バックアップ発電機排気減衰の需要チャネルとして成長しています。これらの施設は、系統停電時の業務保護のために発電機群に依存しています。発電機の設置場所は、商業地域、住宅地域、または複合用途地域の近くに位置することが多くあります。したがって、許認可条件は騒音と排出の両方に同時に対応する場合があります。発電所用マフラー市場は、継続的な試験とスタンバイ運転に適した高仕様サイレンサーの受注から恩恵を受けます。これらのプロジェクトは、発電機群の寿命にわたって保守および交換工事を生み出すこともあります。
Caterpillarは、データセンター用途に使用される大型発電機セットおよびタービンの需要に支えられ、2026年第2四半期の発電小売売上高が前年同期比72%増加したと報告しました。同社はまた、同四半期の電力・エネルギーセグメントの売上高として8.2 ビリオン 米ドルを報告しました。報告された販売実績は、発電機ベースが拡大するペースを示しています。設置台数が増えるほど、排気騒音機器の将来的な基盤が広がります。発電所用マフラー市場は、開発業者が発電機パッケージと同時に音響システムを仕様に盛り込む場合に恩恵を受けることができます。地域の承認が特定の騒音結果を要求する場合、機会はより大きくなります。
ガス火力発電およびコジェネレーション発電の拡大
ガス火力およびコジェネレーションプロジェクトは、排気サイレンサーサプライヤーに長いエンジニアリングサイクルをもたらします。排気仕様は通常、エンジニアリング・調達・建設計画の段階で確立されます。後の設計変更はコストがかかる可能性があるため、早期の関与が重要になることがあります。ガスタービンおよび大型往復動エンジンも、慎重な機器選定を必要とする温度と音響プロファイルで稼働します。したがって、発電所用マフラー市場は新規コンバインドサイクル設備とコジェネレーションプロジェクトの両方に連動しています。設計プロセスに早期に参入するサプライヤーは、音響設計、背圧限界、材料要件を整合させることができます。
GE Vernovaは2026年2月、ネブラスカ州のLincoln Electric SystemのTerry Bundy発電所向けにLM6000VELOXガスタービンパッケージ2基を供給する契約を締結しました[2]。このプロジェクトは約100 MWを追加し、2029年の商業運転開始が予定されています。このようなプロジェクトは、地域の許認可に基づくサイト固有の排気騒音制御を必要とします。ガスシステムは、再生可能エネルギー発電を支える信頼性の高い容量としても引き続き重要です。発電所用マフラー市場は、標準カタログ製品ではなく、エンジニアリングされた排気システムを通じてこの需要に応えることができます。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(約%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高減衰設計における熱・圧力損失のトレードオフ | -0.30% | 世界全体 | 短期(2年以内) |
| スペースが制約された既存プラントにおける高い改修複雑性 | -0.30% | 北米および欧州(老朽化した発電機群) | 中期(2〜4年) |
| 電化および再生可能エネルギー発電による固定式内燃機関設備の代替 | -0.60% | 欧州、北米 | 長期(4年以上) |
| ステンレス鋼、ニッケル合金、音響充填材の価格変動 | -0.40% | 世界全体 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
ステンレス鋼、ニッケル合金、音響充填材の価格変動
材料コストの変動は、固定価格プロジェクト契約で事業を行うメーカーのマージンを低下させる可能性があります。ステンレス鋼とニッケル合金は、高い排気温度にさらされる機器にとって重要です。音響充填材も製品コストと入手可能性に影響します。長いプロジェクトバックログを抱えるサプライヤーは、契約締結後に投入価格が上昇した場合により大きなリスクに直面する可能性があります。したがって、発電所用マフラー市場は購買規模と規律ある契約管理を持つ企業に有利に働く可能性があります。地域の中小製造業者は、突然のコスト変動を吸収する余地が少ない場合があります。
大手サプライヤーは、契約が許す範囲で材料ヘッジ、デュアルソーシング、エスカレーション条項を活用できます。また、ミネラルウールやセラミックファイバーを複数のサプライヤーから調達することもできます。これらの措置はコストリスクを排除するものではありませんが、単一の投入材またはサプライヤーへの依存を低減できます。材料は性能および温度要件を満たさなければならないため、プロジェクトスケジュールも別の複雑な要因となります。発電所用マフラー市場は、認定材料の入手可能性に対して引き続き敏感です。この問題は、高温および特注エンジニアリング受注において最も顕著です。
高減衰設計における熱・圧力損失のトレードオフ
高い減衰は排気流量を制限し、背圧を増加させる可能性があります。これは、エンジン出力と効率も保護しなければならないシステムにとって実際的な設計上の限界を生み出します。このトレードオフは、長時間稼働する大口径ガスエンジンにとって重要です。密な繊維質またはセラミック充填材は広帯域低減を提供できますが、流量にも影響する可能性があります。発電所用マフラー市場は、音響目標と熱・エンジン要件のバランスを取る設計を必要としています。このバランスは、各設置工事のエンジニアリング工数を増加させる可能性があります。
2026年1月のEuropean Physical Journal Plusに掲載された研究では、リアクティブとアブソープティブのハイブリッド設計が試験されました。最適化された半楕円形バッフルにより許容可能な背圧を維持しながら、7,500 rpmで14〜15 dB(C)の低減を達成したと報告されています。この設計は、大規模な再循環なしに排気流を吸音領域に向けて転換しました。この研究は、コンビネーション製品においてエンジニアリング設計がなぜ重要かを示しています。特注工事はプロジェクトコストを引き上げ、スペースが制約された改修現場でのリードタイムを延長する可能性があります。これらの制約は、低付加価値および価格感応度の高い用途での採用を遅らせる可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
マフラータイプ別:
コンビネーション設計が広帯域減衰の適用範囲を拡大アブソープティブマフラーは2025年の発電所用マフラー市場規模の45.9%を占めました。その長い導入実績は、天然ガス往復動エンジンおよびディーゼル発電機セットへの使用を反映しています。ミネラルウールおよびセラミックファイバー充填材は500 Hz以上の周波数を減衰させることができます。この設計は、リアクティブシステムで使用される同調キャビティ工事を必要としません。使い慣れた材料で広帯域制御が必要な場合の実用的な選択肢として残っています。発電所用マフラー産業は、確立されたエンジン用途全体でアブソープティブ製品を引き続き使用しています。
リアクティブマフラーは、共鳴器と膨張チャンバーを使用して低周波音をその発生源に向けて反射させます。離散的なトーン周波数を持つ大型ガスタービン排気システムに引き続き適しています。コンビネーションマフラーは2031年にかけてCAGR 5.9%で成長すると予測されており、マフラータイプの中で最も高い成長率です。リアクティブチャンバーによる低周波制御とアブソープティブ充填材による広帯域減衰を組み合わせています。これにより、複雑な音響プロファイルを生み出すガスタービンに適しています。発電所用マフラー市場は、1つの設計で複数の音響要件を満たせる製品への需要が高まっています。
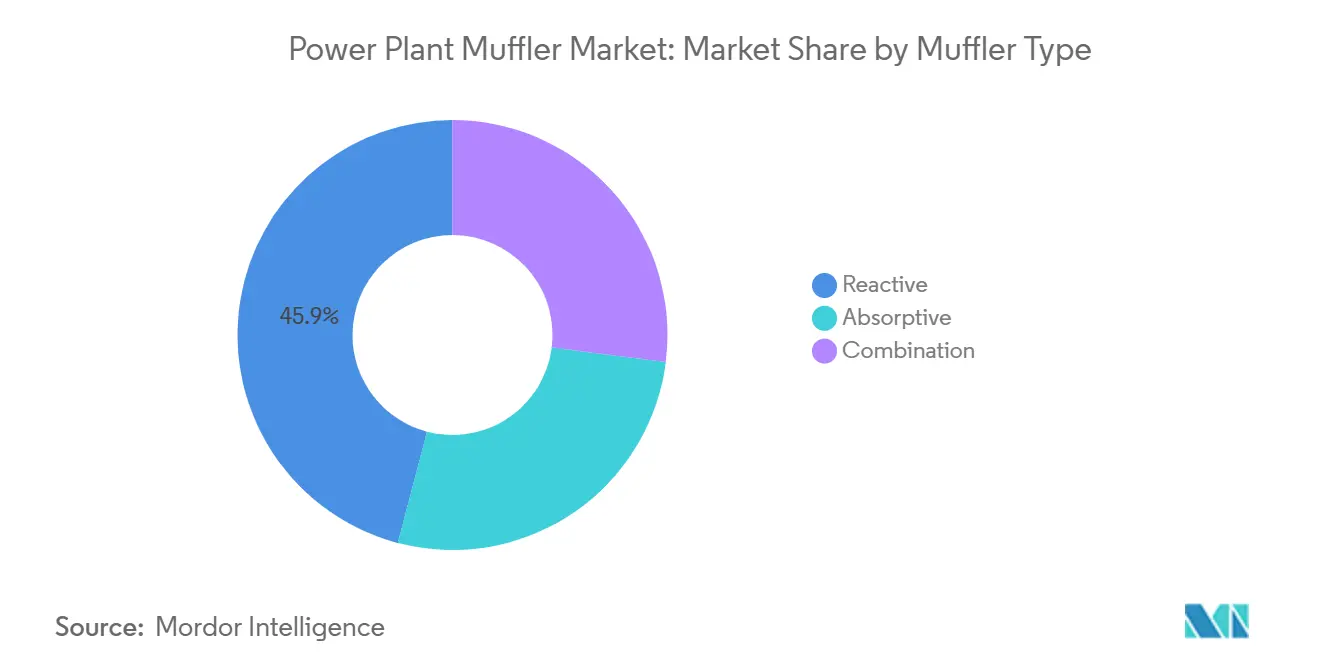
注記: 全セグメントの個別シェアはレポート購入後にご確認いただけます
燃料タイプ別:
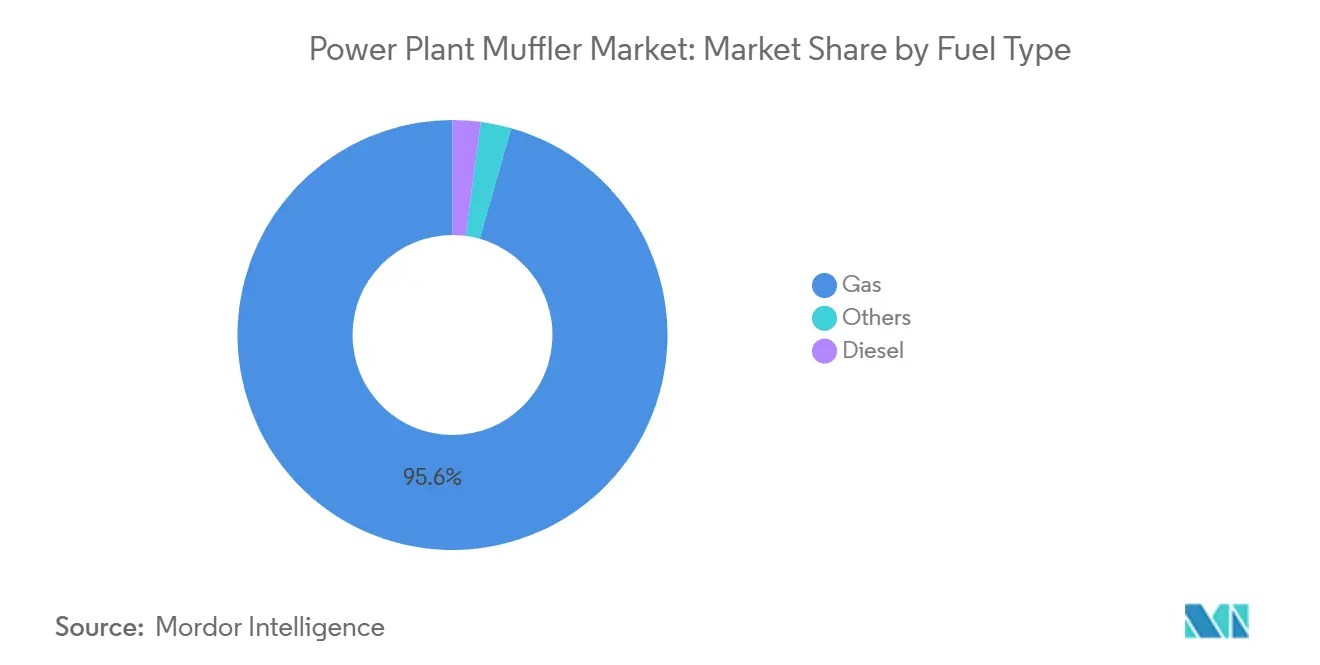
ガスの優位性が長期需要を支えるガス火力システムは2025年の発電所用マフラー市場規模の95.6%を占めました。また、2031年にかけてCAGR 5.1%で成長すると予測されています。この構造は、ガスが最大の燃料カテゴリーであり、予測成長の主な源泉であることを示しています。コンバインドサイクルおよびコジェネレーションプロジェクトがその地位を支えています。ガスエンジンおよびタービンは広い排気騒音スペクトルと高温を生み出します。発電所用マフラー産業は、これらのシステムの音響的および熱的ニーズの両方に対応しなければなりません。
E.ONとMM Neussは2025年7月、ドイツのノイスに水素対応コジェネレーション発電所を竣工しました。この施設は22 MWの電力出力と59 MWの熱出力を提供します[3]。このプロジェクトは、ガス発電所の排気システムに課される技術要件の変化を示しています。ディーゼル機器は然としてデータセンターやその他の重要なバックアップ用途において役割を担っています。その他カテゴリーにはデュアル燃料エンジンや初期の水素用途が含まれますが、商業的にはまだ小規模です。燃料ブレンドが変化するにつれ、サプライヤーは異なる排気温度と音響条件に適した設計を必要とするでしょう。
地域分析
アジア太平洋地域の発電所マフラー市場
アジア太平洋地域は2025年の発電所マフラー市場規模の39.6%を占め、2031年にかけて6.2%のCAGRで成長すると予測されている。同地域は新規ガス発電容量の拡大、都市部における騒音規制の強化、およびデータセンター投資の拡大を組み合わせた成長環境にある。中国とインドは、産業・インフラ活動がバックアップ電源および分散型発電を必要とすることから、重要な需要市場となっている。ベトナム、インドネシア、タイ、韓国も製造業の成長と電力網の信頼性ニーズを通じて需要を押し上げている。これらの国々における発電機パッケージが適合排気システムを含むことで、発電所マフラー市場は恩恵を受けることができる。規制要件の高まりは、既設設備全体にわたる将来的な更新需要を生み出す可能性もある。
北米の発電所マフラー市場
北米は2025年において地域別で2番目に大きなシェアを保有している。同地域は発電機投資、規制された作業環境、および重要グレードの音響機器への需要から恩恵を受けている。OSHAは、関連する職業騒音状況において雇用主に工学的管理措置を検討することを求めている。データセンターの発電機群は、性能文書化が重要視されるプレミアム受注を支えている。Williamsは2026年7月、米国において5件のビハインド・ザ・メーター型ガス焚き発電イノベーションプロジェクトに対して53億米ドルのコミット済み資本を発表した。これらのプロジェクトは、エンジニアリング排気設備の将来的な需要基盤を支えるもである。
欧州・中東・アフリカおよび南米の発電所マフラー市場
欧州の需要は、環境騒音規制、産業排出要件、およびドイツのTA Lärmなどの国別要件によって形成されている。ガス発電容量の近代化および再稼働工事は、交換・改修受注を支える可能性がある。南米は規模が小さいものの、遠隔地の産業施設や石油・ガス施設におけるディーゼルおよびガス発電機の設置から需要を引き出している。中東およびアフリカは、国家多角化プログラムのもとでガス焚き発電容量を追加している。モロッコの再生可能エネルギー開発は、断続的な発電を支えるためのガスピーキング容量を必要とする場合がある。発電所マフラー市場は、サプライヤーが熱帯・砂漠・変動する運転要件を満たすことができるこれらの地域において機会を有している。
競合環境
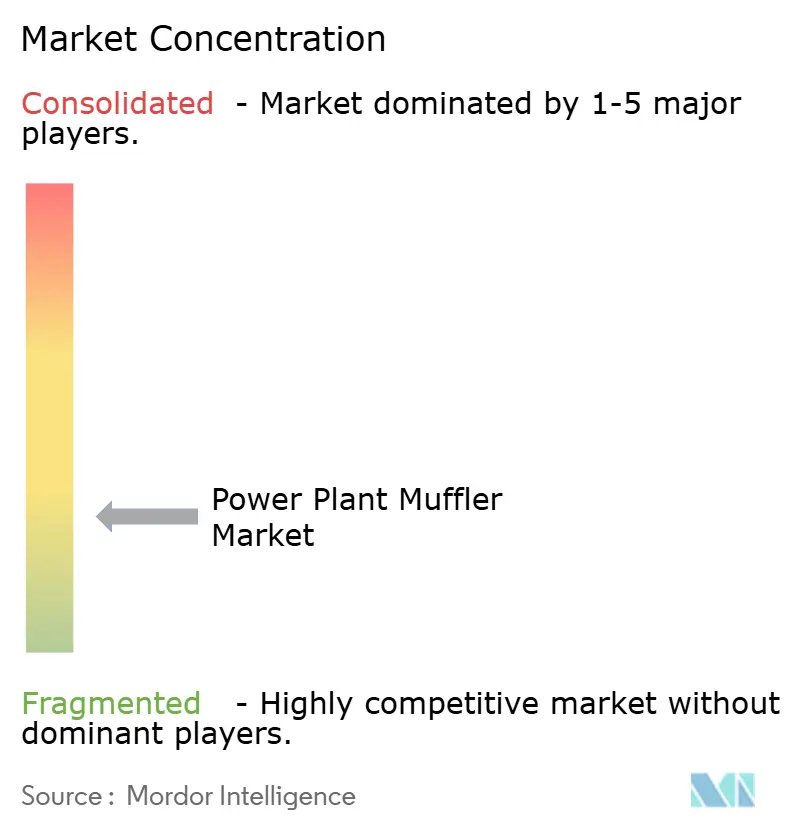
発電所用マフラー市場は中程度に分散しています。MIRATECH Corporation、Nelson Global Products、IAC Acoustics、Fischer Abgastechnik GmbH、Universal Silencerは、発電機OEMの排気システム部門と競合しています。OEM統合パッケージは、単一ベンダーによる納品とサプライチェーンの利便性を提供します。専門企業は、挿入損失性能と文書化が契約上の要件となる場合に競争できます。これは特に病院グレードおよびクリティカル用途に関連します。発電所用マフラー市場は、専門企業が技術的に要求の高い改修・アップグレード工事に集中することを可能にします。
MIRATECHは2025年第3四半期にExhaust Control Industriesを買収しました。この買収により、MIRATECHの世界的な製造拠点が60カ国以上に拡大し、排気・排出制御能力が統合されました[4]。この動きは、より広いリーチと統合された製品提供の必要性を反映しています。サプライヤーは、選択的触媒還元、ディーゼル微粒子フィルター、サイレンサー機器を1つのエンジニアリングパッケージに組み合わせることで差別化できます。このアプローチは、プラント事業者が音響と排出の両方のコンプライアンスを同時に必要とする場合に有用です。また、技術設計と調整の重要性を高めます。
発電所用マフラー市場は、検証済みの試験結果、計算音響設計、材料トレーサビリティを提供する企業にも報いることができます。有限要素解析、計算流体力学、ISO 5130:2019準拠の試験パッケージは、エンジニアリング集約型受注に対応するサプライヤーを支援できます。市場集中スコア:10点中4点。これは、入手可能な草案が複数の専門企業と発電機OEMを記述しているものの、集中したサプライヤーベースを示す上位プレーヤーの合計シェアが提供されていないためです。
発電所用マフラー産業のリーダー企業
-
MIRATECH Corporation
-
DCL International Inc.
-
G+H Group
-
SAI - Société d'Acoustique Industrielle
-
Nett Technologies Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
発電所マフラー市場 このレポートでカバーされる企業
- Catalyst Products International
- Caterpillar Inc.
- Cummins Inc.
- DCL International Inc.
- Donaldson Company, Inc.
- Dürr Universal, Inc.
- ECI - Exhaust & Emissions Control
- Ergil Group
- Fischer Abgastechnik GmbH & Co. KG
- G+H Group
- IAC Acoustics
- Jeremias Abgastechnik GmbH
- MIRATECH Corporation
- Nelson Global Products
- Nett Technologies Inc.
- SAI - Société d'Acoustique Industrielle
- Schiedel GmbH & Co. KG
- STOPSON Italiana S.R.L.
- Universal Silencer
- Wärtsilä Corporation
最近の産業開発事情 発電所マフラー市場
- 2026年7月:Georgia Powerは、ジョージア州ユーハーリーのPlant Bowenで合計約1,500 MWの天然ガスコンバインドサイクルユニット2基の着工式を行いました。265億米ドルの連邦融資が親会社Southern Companyの拡張を支援しました。このプロジェクトは、2029年および2030年の商業運転開始に向けて進む中で、高温排気消音機器のエンジニアリングおよび調達需要を生み出すと期待されています。
- 2026年7月:Williams CompaniesはBlackstone、Apollo、KKRから米国における5件のメーター後方設置型ガス火力Power Innovationプロジェクトに対して53.4億米ドルのコミット資本を発表しました。プロジェクトはSocrates、Apollo、Aquila、Socrates the Younger、Neoです。このプログラムは、大型ガスインフラプロジェクトの設計段階に排気排出と音響要件を組み込んでいます。
- 2026年2月:GE Vernovaは、ネブラスカ州リンカーンのTerry Bundy発電所向けにLM6000VELOXエアロデリバティブガスタービンパッケージ2基を供給する契約をLincoln Electric Systemと締結しました。このパッケージは約100 MWを追加します。商業運転は2029年に予定されており、プロジェクトは地域の環境許認可に基づくサイト固有の排気騒音制御を必要とします。
- 2026年2月:SK Multi Utilityは、韓国の蔚山に300 MWのLNG・LPGコジェネレーション発電所の本格商業運転を開始しました。この施設は40カ月の建設プログラムを完了しました。石油化学処理施設に近い人口密集した工業地帯に位置するため、包括的な音響設計が必要でした。このプロジェクトは、大規模なアジアのガス火力コジェネレーションにおける排気機器の需要を示しています。
世界の発電所用マフラー市場レポートの調査範囲
発電所用マフラーとは、ディーゼル発電機、ガスエンジン、ガスタービン、その他の燃焼ベースの発電設備など、発電機器の排気システムに設置される音響・排気制御装置です。その主な機能は、高圧排気ガスが大気中に放出される前に発生する騒音を低減しながら、排気ガスが最小限の制限で流れることを可能にすることです。
発電所用マフラー市場は、マフラータイプ、燃料タイプ、地域別にセグメント化されています。マフラータイプ別では、市場はリアクティブマフラー、アブソープティブマフラー、コンビネーションマフラーにセグメント化されています。燃料タイプ別では、市場はディーゼル、ガス、その他にセグメント化されています。レポートはまた、これらの地域の26カ国における世界の発電所用マフラー市場の市場規模と予測もカバーしています。各セグメントについて、市場規模と予測は金額(米ドル)ベースで提供されています。
| リアクティブ |
| アブソープティブ |
| コンビネーション |
| ディーゼル |
| ガス |
| その他 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| フランス | |
| イタリア | |
| スペイン | |
| 英国 | |
| ポーランド | |
| ロシア | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| オーストラリア | |
| インドネシア | |
| ベトナム | |
| タイ | |
| アジア太平洋その他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| チリ | |
| 南米その他 | |
| 中東・アフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| エジプト | |
| 南アフリカ | |
| モロッコ | |
| 中東・アフリカその他 |
| マフラータイプ別 | リアクティブ | |
| アブソープティブ | ||
| コンビネーション | ||
| 燃料タイプ別 | ディーゼル | |
| ガス | ||
| その他 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| フランス | ||
| イタリア | ||
| スペイン | ||
| 英国 | ||
| ポーランド | ||
| ロシア | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| オーストラリア | ||
| インドネシア | ||
| ベトナム | ||
| タイ | ||
| アジア太平洋その他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| チリ | ||
| 南米その他 | ||
| 中東・アフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| エジプト | ||
| 南アフリカ | ||
| モロッコ | ||
| 中東・アフリカその他 | ||
レポートで回答される主要な質問
発電所用マフラー市場の予測はどのようなものですか?
発電所用マフラー市場は、2026年の372.32 ミリオン 米ドルから2031年までに475.98 ミリオン 米ドルへと増加すると予測されており、CAGR 5.04%を示しています。需要はガス発電プロジェクト、分散型電源資産、バックアップシステム、および発電所・発電機サイトにおけるより厳しい音響要件に結びついています。
発電所において最も急速に成長しているマフラータイプはどれですか?
コンビネーションマフラーは2031年にかけてCAGR 5.9%で成長すると予測されています。低周波制御にリアクティブチャンバーを、より広い減衰にアブソープティブ充填材を使用しており、複雑な排気音響プロファイルを持つ機器に適しています。
なぜコンビネーションマフラーは発電分野での使用が増えているのですか?
1つの設計で低周波遮断と広帯域減衰を提供します。サプライヤーが音響性能を実証しながら、許容可能な背圧、排気流量、温度能力、およびプロジェクトが要求するエンジン稼働条件を維持しなければならない場合に、その選定が増加する可能性があります。
発電所の排気サイレンサーの需要を牽引する燃料タイプはどれですか?
ガス火力システムは2025年の需要の95.6%を占め、2031年にかけてCAGR 5.1%で成長すると予測されています。ガスタービン、コンバインドサイクルユニット、コジェネレーション機器、大型ガスエンジンは、高温音響排気システムを必要とする大規模な設置済みベースを形成しています。
発電所用マフラーにおいて最も強い成長見通しを持つ地域はどこですか?
アジア太平洋は2025年に39.6%を占め、2031年にかけてCAGR 6.2%で成長すると予測されています。新規ガス設備、データセンター開発、製造業活動、より厳しい都市部の騒音要件が、適合した発電機・発電所排気システムの受注を支えています。
データセンターは発電機サイレンサーの需要にどのような影響を与えますか?
データセンターのバックアップ発電機群は、スタンバイ運転、定期試験、保守のための許認可対応音響システムを必要とします。これは、高仕様サイレンサー、詳細な性能記録、および事業者が発電機群の寿命にわたって重要な電力容量を維持する際の交換工事への需要を支えています。