
フィリピンのペット獣医用食事市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
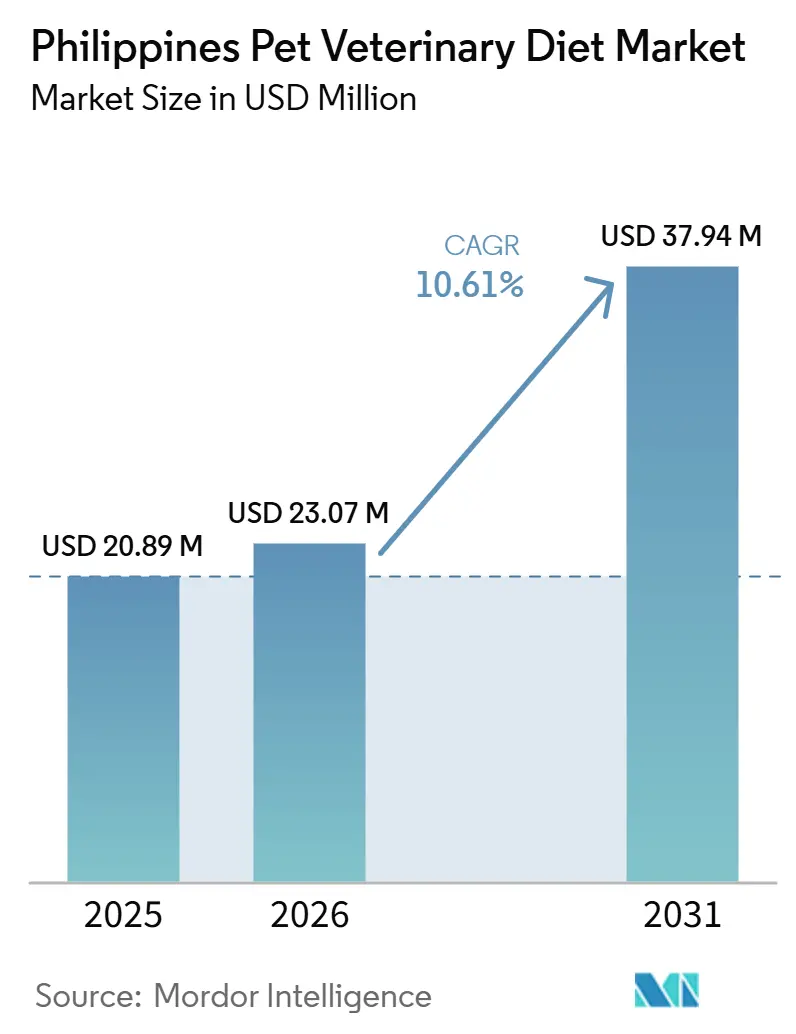
| 基準年の市場規模 (2025) | 20.89 百万米ドル |
| 市場規模 (2026) | 23.07 百万米ドル |
| 市場規模 (2031) | 37.94 百万米ドル |
| 成長率 (2026 - 2031) | 10.61 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるフィリピンのペット獣医用食事市場分析
フィリピンのペット獣医用食事市場規模は2025年に2,089万米ドルに達し、2026年の2,307万米ドルから2031年には3,794万米ドルへと成長すると推定されており、予測期間2026年~2031年のCAGRは10.6%です。フィリピンのペット獣医用食事市場は、オンラインで販売される未登録製品に対する取り締まりの強化によっても形成されており、法令遵守している多国籍ブランドが最も急成長しているチャネルにおいて明確な優位性を持っています。規制当局はeコマースプラットフォームの監視を強化し、販売者が獣医用食事製品を出品する前に製品登録を証明することを義務付けています。これにより、未確認の輸入品やグレーマーケット商品の存在が減少し、より構造化された競争環境が生まれています。同時に、国内の飼料・栄養企業は機能性・治療的ペットフードへの移行を進めており、予測期間中に低価格の国内競合が生まれる可能性が高まっています。複数の国内メーカーが研究パートナーシップへの投資を開始し、獣医用食事基準を満たすよう既存の製品ラインを改良してり、多国籍ブランドが従来十分に対応してこなかった価格感応度の高いセグメントを獲得できる可能性があります。
レポートの主要ポイント
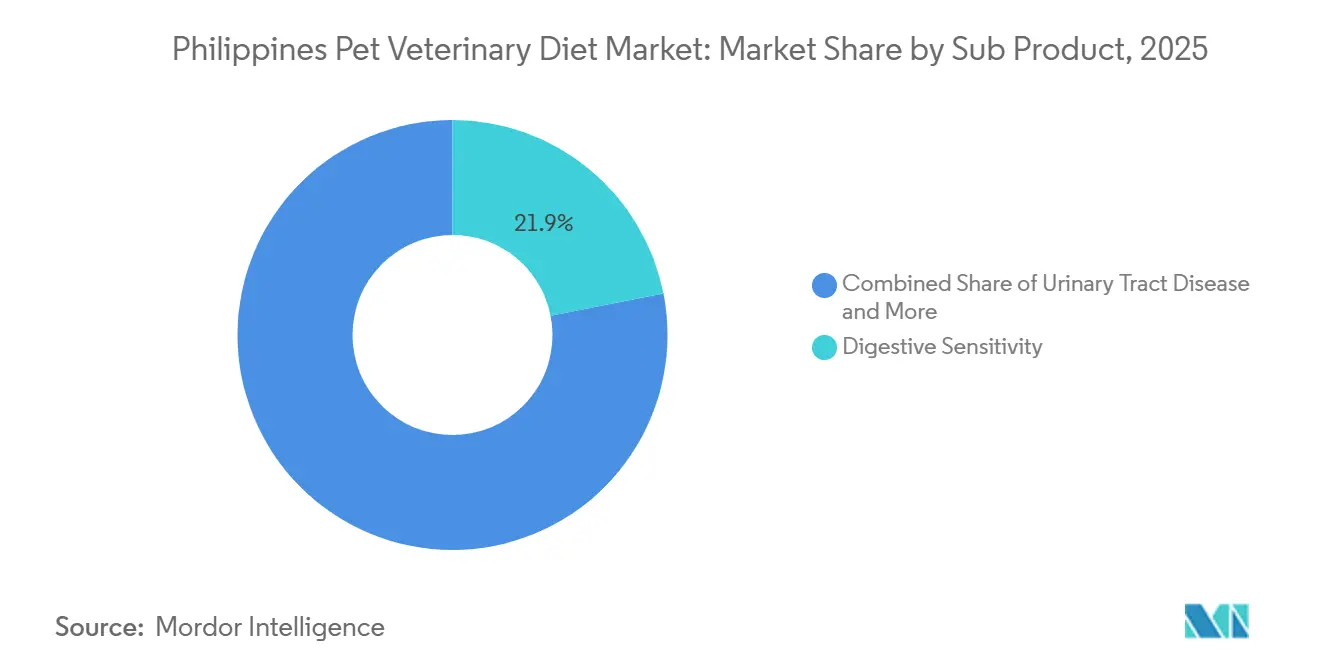
- サブ製品別では、消化器感受性が2025年のフィリピンのペット獣医用食事市場シェアの21.9%を占め最大セグメントとなっており、オーラルケア食事が最も急成長するセグメントであり、2026年から2031年にかけてCAGR 12.2%で拡大すると予測されています。
- ペットタイプ別では、犬が2025年のフィリピンのペット獣医用食事市場シェアの61.8%を占め最大セグメントであり、2026年から2031年にかけてCAGR 13.2%で最も急成長しています。
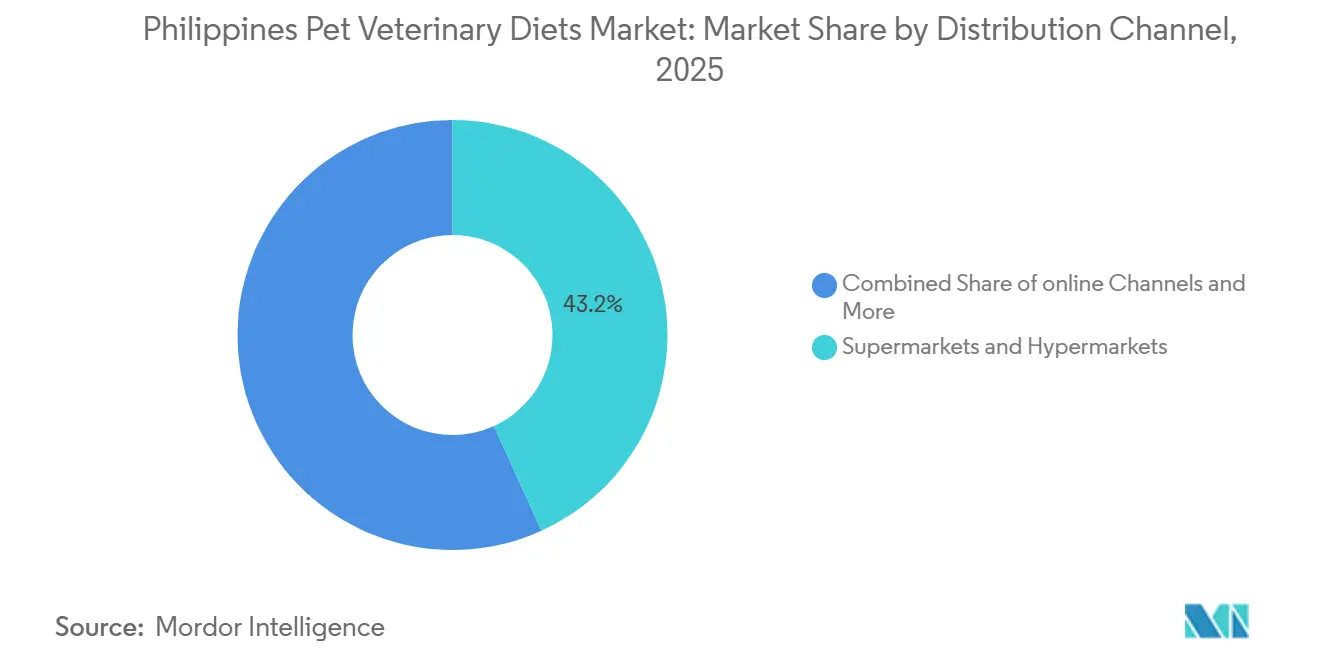
- 流通チャネル別では、スーパーマーケットおよびハイパーマーケットが2025年のフィリピンのペット獣医用食事市場の43.2%を占め最大チャネルとなっており、オンラインチャネルが最も急成長しており、2026年から2031年にかけてCAGR 14.1%で拡大すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
フィリピンのペット獣医用食事市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| ペットの人間化の進展とプレミアムヘルス支出の増加 | +2.5% | 全国的、特にメトロマニラ、セブ、ダバオで顕著 | 中期(2~4年) |
| デジタル診療を通じた獣医アドバイスの拡大 | +1.7% | 全国的、メトロマニラおよびセブで早期に進展 | 短期(2年以内) |
| 都市部フィリピンにおける処方食事への認知の向上 | +2.0% | メトロマニラ、セブ、ダバオ | 短期(2年以内) |
| 特定食事の在庫管理単位(SKU)へのeコマースアクセス | +1.5% | 全国的、メトロマニラ、カラバルソン、中部ルソンで早期に進展 | 短期(2年以内) |
| 飼料製粉能力の治療的ペット栄養への未活用転換 | +1.0% | ルソンおよびミンダナオの製造拠点 | 中期(2~4年) |
| 二次都市における状態特異的食事への需要増加 | +1.2% | ルソン、ビサヤ、ミンダナオ全域の二次都市 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
ペットの人間化の進展とプレミアムヘルス支出の増加
フィリピンにおけるペット飼育は単純な伴侶関係を超え、健康と栄養への支出とより密接に結びついています。米国商務省によると、2024年初頭に報告された94%の世帯飼育率は、幅広い消費者層においてペットが日常的な家族生活の一部となっていることを示しています。この変化はフィリピンのペット獣医用食事市場にとって重要であり、食事が単なる日常的な購入としてではなく、治療の一部として受け入れられるようになっているためです[1]。若いペットオーナーは、獣医師がメリットを説明した場合に、アドバイスを求め、オンラインで製品を比較し、処方された給餌プランに従う意欲が高まっています。また、分を調べ、製品レビューを読み、ペットの健康ニーズに合ったより良い選択肢を見つけた場合にブランドを切り替える可能性も高くなっています。この行動は、仲間の推薦や獣医師のガイダンスが容易に入手できるデジタルプラットフォームへのアクセス拡大によって強化されています。その結果、このグループにおけるプレミアムヘルス支出は、所得の増加だけでなく、ターゲットを絞ったケアに対してより多くを支払う意欲の高まりとも結びついています。
デジタル診療を通じた獣医アドバイスの拡大
デジタル獣医アクセスは、国内における需要と臨床的指導の間の長年のギャップを縮め始めています。2024年に発表された「SMART Vet:地方自治体獣医サービス強化のためのナレッジマネジメントプラットフォームアプリケーション」と題された研究では、フィリピンの地方自治体獣医サービスが依然として手動の窓口対応システムに大きく依存しており、ラスピニャス市が2024年初頭時点で情報技術管理システムを導入した最初の地方自治体獣医事務所として特定されたことが示されました[2]。この遅い出発点は、オンライン診療とリモートフォローアップが治療上の意思決定により迅速に影響を与える余地を生み出しています。Royal Canin Philippinesも2025年9月のセブでの獣医シンポジウムを活用して腸内健康教育とデジタル診療変革を結びつけており、ブランド戦略がこの変化に適応していることを示しています。フィリピンのペット獣医用食事市場は、補充と状態モニタリングが主要クリニッククラスター外のオーナーにとって容易になるにつれて恩恵を受けるはずです。デジタルタッチポイントが価格競争が主要因となる前に繰り返し購入を形成できるため、獣医パートナーシップへの早期投資が重要になる可能性があります。
都市部フィリピンにおける処方食事への認知の向上
大都市が獣医師への露出、組織化された小売アクセス、グローバルブランドからの教育の最も強い組み合わせを引き続き受けているため、都市部での認知が高まっています。Royal Canin Philippinesはカインタ、リサールに東南アジア初の専用ペット栄養教育ハブを開設しました。2024年10月の開設に続き、2025年初頭に運営が開始され、全国の獣医師とペットオーナーのペット栄養教育を強化することを目的としています。Hill's Pet Nutrition (Colgate-Palmolive Co.)もVMX 2025でActivBiome+テクノロジーを搭載した新しいHill's処方食事製品を発表し、フィリピン市場における複合疾患ケアの臨床的選択肢を拡大しました。治療的主張を持つペットフードは動物産業局への登録が必要という正式な規則も、正規の臨床製品への信頼を支えています。フィリピンのペット獣医用食事市場は、教育と規制の両方を通じて認知が高まっています。この組み合わせは、より大きなポートフォリオ、より強力なトレーニングサポート、より完全な製品登録を持つブランドを優遇する傾向があります。
特定食事の在庫管理単位(SKU)へのeコマースアクセス
オンラインプラットフォームは、特に処方箋をすでに持っているオーナーにとって、特定食事の検索、比較、再注文を容易にしています。Shopee、Lazada、TikTok Shopが専門ペット小売業者やチャネルパートナーを通じて複数のRoyal CaninおよびHill'sの処方ラインを取り扱っていることが示されています。これにより、リピート購入者がクリニックの棚や限られた地域の品揃えだけに頼る必要がなくなるため、フィリピンのペット獣医用食事市場でのリーチが向上します。同時に、動物産業局は2025年および2026年に、未登録のペットフードおよび獣医栄養製品がこれらの同じプラットフォームで販売されていると警告しました[3]。このチャネルはアクセスを開放する一方で、コンプライアンスと販売者管理をより重要にしています。
制約要因の影響分析*
| 制約要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 高い価格感応度と残飯給餌の習慣 | -1.8% | 全国的、地方および二次都市でより顕著 | 中期(2~4年) |
| 製品登録と許可サイクルの遅さ | -0.9% | 全国的 | 短期(2年以内) |
| 主要都市部以外での獣医師密度の低さ | -0.8% | ビサヤ、ミンダナオ、地方ルソン | 長期(4年以上) |
| 偽造品およびグレーマーケット製品のリスク | -0.6% | 全国的、eコマースプラットフォームで顕著 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
高い価格感応度と残飯給餌の習慣
価格は治療食事のより広い普及に対する最も重大な障壁であり続けています。貿易筋は、フィリピンにおける年間犬用フード支出がアジアの複数の同等国と比較して著しく低いことを指摘しました。同じ筋は、定型化された高価格フードの日常的な受け入れを制限する残飯の家庭内使用も指摘しました。その結果、多くのペットオーナーは処方または状態特異的な製品よりも従来型または自家製の給餌方法を選択しています。標準的な市販ペットフードと獣医用食事製品のコスト差は相当なものであり、治療的選択肢をペット飼育人口の大部分にとって手の届かないものにしています。これにより、獣医用食事製品への需要は、定期的な獣医ケアと特定栄養を支えるのに十分な可処分所得がある都市部の中・高所得世帯に集中しています。また、認知度が広い消費者層に広がるにつれて、低価格の国内機能性製品が信頼できる臨床的ポジショニングを確立した場合に市場シェアを獲得できる可能性も高まっています。
製品登録と許可サイクルの遅さ
規制の経路は明確ですが、時間と手続きの負担は依然として大きいです。動物産業局の2024年市民憲章では、正式な申請書、認定検査機関からの分析証明書、製品ラベル、支払い証明を含む製品登録書類が必要とされています。米国農務省および米国食品医薬品局のレポートも、治療的主張がフィリピン食品医薬品局を通じた追加の規制層を生み出すことを明確にしました。これにより、新しい在庫管理単位が市場に出るまでの速度が遅くなります。幅広いポートフォリオを持つグローバルブランドにとって、フィリピンのペット獣医用食事市場は、各治療的適応症が個別の許可を必要とする場合があるため、他の東南アジア諸国連合市場より遅れる可能性があります。認定試験能力の限界も、輸入品と国内参入者の両方の発売タイミングを延ばす可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サブ製品別:消化器および泌尿器製品が主要な臨床的焦点であり続ける
消化器感受性は最大のサブ製品であり、2025年に21.9%の市場シェアを保持しており、国内の大型小型犬種ベースに対する獣医ケアで消化器の問題がいかに頻繁に議論されるかを反映しています。Royal Canin Philippinesは、胃腸、感受性コントロール、腸内製品を含む獣医チャネルを通じて目立つ消化器ポートフォリオを構築しており、2025年のセブでの獣医シンポジウムを通じてその焦点を強化しました。腎臓食事は、老齢ペットが持続的な栄養サポートを必要とし、状態が明確に診断されると治療を継続する傾向があるため、別のコアカテゴリーであり続けています。フィリピンのペット獣医用食事市場は、複数の治療的製品をすでに登録しているブランドにとってのコンプライアンス上の優位性も示しています。この優位性は、新規参入者が完全な臨床バスケットに一度に参入するのではなく、個別の製品をクリアしなければならないため重要です。
フィリピンのオーラルケア食事のペット獣医用食事市場は、2026年から2031年にかけてCAGR 12.2%で拡大すると予測されており、最も急成長するサブ製品となっています。オーラルケアはより小さなベースから成長していますが、その進展はメトロマニラ以外での専門家アクセスの強化に依然として依存しています。成長パターンは都市部の給餌習慣と診断の増加と一致しており、特に乾燥フードに大きく依存し水分摂取量が少ない猫に当てはまります。Virbac SAも肥満栄養を臨床的体重管理のより広いニーズと結びつけており、定期的な体型評価がより一般的になるにつれて特定食事が多様化するという見方を支持しています。フィリピンのペット獣医用食事産業では、サブ製品の組み合わせは依然として消化器および泌尿器のニーズ状態が主導していますが、国内の機能的栄養投資が徐々に分野を広げる可能性があります。これにより、ポートフォリオの深さと登録カバレッジが重要な競争ツールとなります。


注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
ペット別:犬がプレミアムの深みを加えながら最大かつ最速成長
犬は最大のペットセグメントであり、2025年に61.8%の市場シェアを占め、全国的な世帯ペット飼育における中心的な役割と一致しています。Royal Canin Philippinesは、国内の小型伴侶犬種への嗜好に合わせ、犬種サイズと消化器感受性に結びついた状態特異的な給餌をサポートしています。フィリピンのペット獣医用食事市場は犬主導であり続けており、犬は数が多く、定期的な獣医訪問でより頻繁に診察されます。これにより、他のペットカテゴリーが拡大しても、臨床的な販売サイクルは犬の健康管理と密接に結びついています。
犬はまた、2026年から2031年にかけてCAGR 13.2%で最も急成長しており、ペットタイプ別でフィリピンのペット獣医用食事市場を引き続き牽引していますが、猫は臨床的ニーズが長期的な特定給餌を必要とすることが多いため、重要なプレミアム機会を提供しています。Hill's Pet Nutrition (Colgate-Palmolive Co.)のHill's処方食事ポートフォリオはフィリピンで腎臓、泌尿器、消化器、皮膚科的状態をカバーしており、アジアへのONCケアの展開は高価値治療栄養における継続的なイノベーションを示しています。その他のペットは需要の小さな部分を占めており、今日のフィリピンのペット獣医用食事産業を実質的に形成していません。したがって、ペットの組み合わせは、より専門化された猫の成長層を伴う幅広い犬のボリュームベースをサポートしています。
流通チャネル別:組織化された食料品が現在リードし、オンラインが速度を増す
スーパーマーケットおよびハイパーマーケットは最大の流通チャネルであり、2025年に43.2%の市場シェアを保持しており、全国的な小売の可視性と消費者アクセスの容易さに支えられています。この地位は、プレミアムおよび治療的製品を日常的な買い物環境に配置するのに役立つSMハイパーマーケットやロビンソンズスーパーマーケットなどのチェーンの強さと結びついています。フィリピンのペット獣医用食事市場では、棚の可視性が後に状態特異的栄養について獣医師に尋ねるかもしれないオーナーの初期認知を形成するため、これは重要です。Nestle S.A.はスーパーマーケットの棚スペースを、都圏を超えて地方の県庁所在地へのリーチを拡大するための重要なルートとして活用しています。組織化された食料品は、処方の強度が他の場所で高い場合でも、規模、製品発見、主流の受け入れを引き続きサポートしています。最も広いオフラインチャネルであり続けています。
オンラインチャネルを通じたフィリピンのペット獣医用食事市場規模は、2026年から2031年にかけてCAGR 14.1%で拡大すると予測されており、最も急成長する流通チャネルとなっています。そのペースは、補充の利便性、在庫管理単位のより広い入手可能性、および主要クリニッククラスター外に住むリピート購入者へのより容易なアクセスを反映しています。専門店は、訓練されたスタッフとクリニック隣接の販売がオーナーが獣医師の推薦に対してより自信を持って行動するのを助けるため、引き続き重要な役割を果たしています。Robinsons Retail Holdings Inc.は2026年にPet Loversの支店を5店舗追加する計画であり、地域市場でこの助言的な小売層を強化するはずです。コンビニエンスストアは、より小さくより衝動的な購入に適しているため、治療的ボリュームにとっては依然として軽微です。フィリピンのペット獣医用食事産業では、長期的な変化は店舗の置き換えよりも、補充行動をより便利なチャネルに移行させることに関するものです。

注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
地理的分析
フィリピンのペット獣医用食事市場は地理的に首都圏および近隣のルソン州が主導しており、獣医アクセスと購買力が最も強い地域です。動物産業局(BAI)によると、首都圏は2024年5月時点で194の登録獣医クリニックを有し、カラバルソンは111を有しており、これらの地域は処方の生成とフォローアップケアにおいて明確な優位性を持っています。このクリニックの集中は、国内で最大の正規獣医用食事推薦のベースを支えています。また、プレミアム小売と組織化された流通の最も強い存在とも一致しています。フィリピンのペット獣医用食事市場シェアは、臨床的アドバイス、製品の入手可能性、世帯支出が最も頻繁に一致するこれらの都市回廊に最も集中しています。
セブとダバオは、ビサヤとミンダナオの流通・サービスハブとして機能するため、主要な二次需要センターです。Virbac Philippinesはルソン、ビサヤ、ミンダナオ全域で動物健康・栄養製品を流通させており、組織化されたカバレッジが最大の都市クラスターから外側に広がる方法を示しています。Royal Canin Philippinesも2025年の獣医シンポジウムにセブを選択しており、メトロマニラ以外でのプロフェッショナルエンゲージメントにおける同市の重要性を強調しています。これらの都市は、国内ブランドにトップティアとより浸透度の低い地域市場の間の実用的な橋渡しを提供しています。
ミンダナオの二次・三次都市は、フィリピンのペット獣医用食事市場における将来の拡大に向けた最も明確なホワイトスペースを表しています。2025年のネイチャーコミュニケーションズの研究では、国内の家畜単位の75%以上が獣医コールドスポットゾーンにあり、ミンダナオがこれらのアクセスギャップの不均衡なシェアを担っていることが示されました。この発見は、伴侶動物ケアにも影響を与えるより広いサービスの限界を指摘しています。Cargill, Incorporatedの2025年6月のタンタンガン、南コタバトでのパートナーシップは、地域内の農業・飼料インフラをさらに追加しており、時間をかけて下流の栄養流通をサポートする可能性があります。Robinsons Retail Holdings Inc.も2026年に二次都市へのペット専門小売を拡大しており、固定クリニックネットワークが薄い地域でのアクセスを改善できる可能性があります。その結果、市場は今日まだ都市主導ですが、より良い小売・サービスリーチを通じた地域開発にますます開かれています。
競争環境
市場集中度
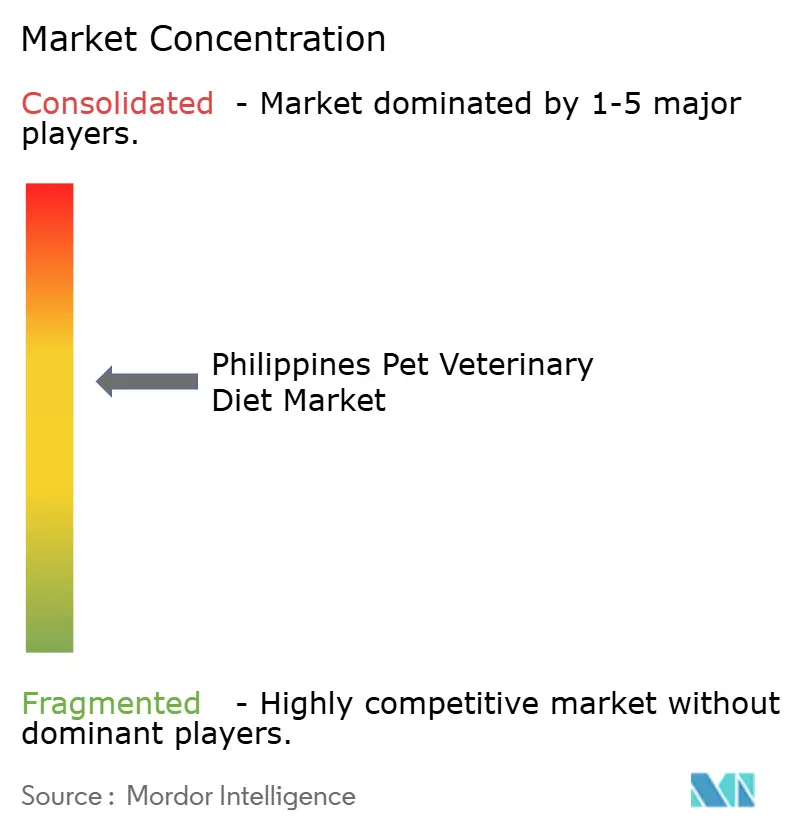
フィリピンのペット獣医用食事市場は、少数の多国籍臨床栄養ブランドを中心に適度に集中しています。General Mills, Inc.、Charoen Pokphand Foods Public Company Limited、Hill's Pet Nutrition (Colgate-Palmolive Co.)、Mars, Incorporated、Nestle S.A. (Purina)は、強力な獣医師との関係と消化器、腎臓、泌尿器、皮膚科ケアにわたるより深い製品提供によって支えられています。Nestle S.A.は組織化された小売の存在と首都圏を超えた幅広い食料品の可視性を通じて競争圧力を加えています。Virbac SAは主要な島嶼グループ全体での獣医チャネル流通を持つ重要な専門参加者であり続けています。全体的な構造は、科学に基づいたポジショニング、コンプライアンスに準拠した登録、幅広い補充の入手可能性を組み合わせることができる企業を優遇しています。
2025年および2026年のいくつかの企業の動向は、市場競争がどのように進化しているかを示しています。Royal Canin はVMX 2026で追加の治療的製品イノベーションをプレビューし、フィリピンの獣医専門家をターゲットとした継続的なポートフォリオ拡大を示しました。Hill's Pet Nutrition (Colgate-Palmolive Co.)はVMX 2025で新しいActivBiome+製品を強調し、マイクロバイオームに基づく差別化戦略を強化し、臨床的に焦点を当てたペットフードブランドの中での地位を強化しました。両社は、獣医専門家と情報を持つペットオーナーの関連性を維持する手段として、科学に基づいた製品開発への投資を継続しています。これらの動向は、科学に基づいたブランド投資が市場における中核的な競争ツールであり続けることを示しています。
最も強い国内競争シグナルはAboitiz Foodsから来ており、同社は2026年1月にDiasham Resources Pte. Ltd.を買収して機能的・科学的栄養能力を強化しました。この動きは、輸入治療的製品と国内開発の代替品の価格差を縮める可能性があるため重要です。Charoen Pokphand Foods Public Company Limitedおよびその他の地域の飼料関連プレイヤーも、選択すれば獣医栄養に近づける製造関係を持っています。フィリピンのペット獣医用食事市場では、動物産業局の登録カバレッジが広いブランドが非公式な競合他社よりも棚の存在とオンラインの正当性をより効果的に守ることができるため、規制コンプライアンスが構造的な参入障壁であり続けています。
フィリピンのペット獣医用食事産業リーダー
-
General Mills, Inc.
-
Charoen Pokphand Foods Public Company Limited
-
Mars, Incorporated
-
Nestle S.A. (Purina)
-
Hill's Pet Nutrition (Colgate-Palmolive Co.)
- 注:主要企業の掲載順は順位を示すものではありません。
最近の産業動向
- 2026年1月:Aboitiz Foodsは子会社Gold Coin Management Holdings Pte. Ltd.を通じて、特定栄養企業Diasham Resources Pte. Ltd.の買収を完了し、ペットフードブランドであるMaxime、Tommy、Woofyを機能的・科学的栄養を取り入れるようにアップグレードしており、フィリピンにおけるプレミアムペットケアへの需要の高まりに対応しています。この動きは、輸入プレミアムおよび治療的ペット食事との競争を強化するために、国内の商業ブランドを高価値・非抗生物質の健康ソリューションへとシフトさせることを目的としています。
- 2025年9月:Royal Canin Philippinesは、「腸から素晴らしさへ:獣医診療の変革」をテーマに、セブのバイホテルで初の獣医シンポジウムを開催しました。このイベントにはフィリピン全土から獣医師が集まり、マイクロバイオームサイエンスとデジタル診療変革に取り組み、全国的な処方食事推薦のための主要な商業・教育チャネルとしてRoyal Caninの獣医パートナーシップモデルを強化しました。
- 2024年10月:Royal Canin Philippinesはカインタ、リサールに東南アジア初の専用ペット栄養ハブを開設しました。この施設は獣医師、ブリーダー、ペットオーナーへの教育・トレーニングを提供し、科学的栄養への認知を高め、フィリピンにおける治療的ペット栄養の普及を支援しています。
フィリピンのペット獣医用食事市場レポートの範囲
フィリピンのペット獣医用食事(治療食または処方食とも呼ばれる)は、腎臓病、アレルギー、肥満などの特定の医学的状態の管理、治療、または予防を助けるために科学的に配合された特定のペットフードです。ペット獣医用食事市場レポートは、サブ製品別(糖尿病、消化器感受性、オーラルケア食事、腎臓、泌尿器疾患、皮膚科食事、肥満食事、その他の獣医用食事)、ペット別(猫、犬、その他のペット)、流通チャネル別(コンビニエンスストア、オンラインチャネル、専門店、スーパーマーケット・ハイパーマーケット、その他のチャネル)に区分されています。市場予測は金額(米ドル)および数量(メートルトン)で提供されます。
| 糖尿病 |
| 腎臓 |
| 泌尿器疾患 |
| 消化器感受性 |
| オーラルケア食事 |
| 皮膚科食事 |
| 肥満食事 |
| その他の獣医用食事 |
| 猫 |
| 犬 |
| その他のペット |
| コンビニエンスストア |
| オンラインチャネル |
| 専門店 |
| スーパーマーケット・ハイパーマーケット |
| その他のチャネル |
| サブ製品 | 糖尿病 |
| 腎臓 | |
| 泌尿器疾患 | |
| 消化器感受性 | |
| オーラルケア食事 | |
| 皮膚科食事 | |
| 肥満食事 | |
| その他の獣医用食事 | |
| ペット | 猫 |
| 犬 | |
| その他のペット | |
| 流通チャネル | コンビニエンスストア |
| オンラインチャネル | |
| 専門店 | |
| スーパーマーケット・ハイパーマーケット | |
| その他のチャネル |
レポートで回答される主要な質問
フィリピンのペット獣医用食事市場の2031年の予測値はいくらですか?
フィリピンのペット獣医用食事市場は、2026年の2,307万米ドルから2031年までに3,794万米ドルにすると予測されています。
フィリピンにおける処方ペットフードへの需要を牽引しているものは何ですか?
高いペット飼育率、プレミアムヘルス支出の増加、獣医アドバイスの拡大、都市部での認知の向上、オンラインアクセスの改善が主要な需要ドライバーです。
フィリピンのペット獣医用食事市場でどのサブ製品が販売をリードしていますか?
消化器感受性は2025年に21.9%のシェアで最大のサブ製品であり、オーラルケア食事が最も急成長するセグメントであり、2026年から2031年にかけてCAGR 12.2%で拡大すると予測されています。
なぜ犬が獣医用食事需要の最大シェアを占めているのですか?
犬は2025年に61.8%のシェアを保持しており、2029年までに数が増加し続けると予測される最大の臨床ベースであり続けています。
治療的ペット栄養にとって最も急速に拡大している販売チャネルはどれですか?
オンラインチャネルが最も急成長するルートであり、より広い製品アクセスと補充の利便性に支えられ、2026年から2031年にかけてCAGR 14.1%で拡大すると予測されています。
フィリピンにおける治療的ペット食事のより速い普及を制限しているものは何ですか?
価格感応度、残飯給餌の習慣、製品登録の遅さ、主要都市以外での獣医師密度の低さ、オンラインでの偽造品が主要な障壁であり続けています。