
OTTプログラマティック広告市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
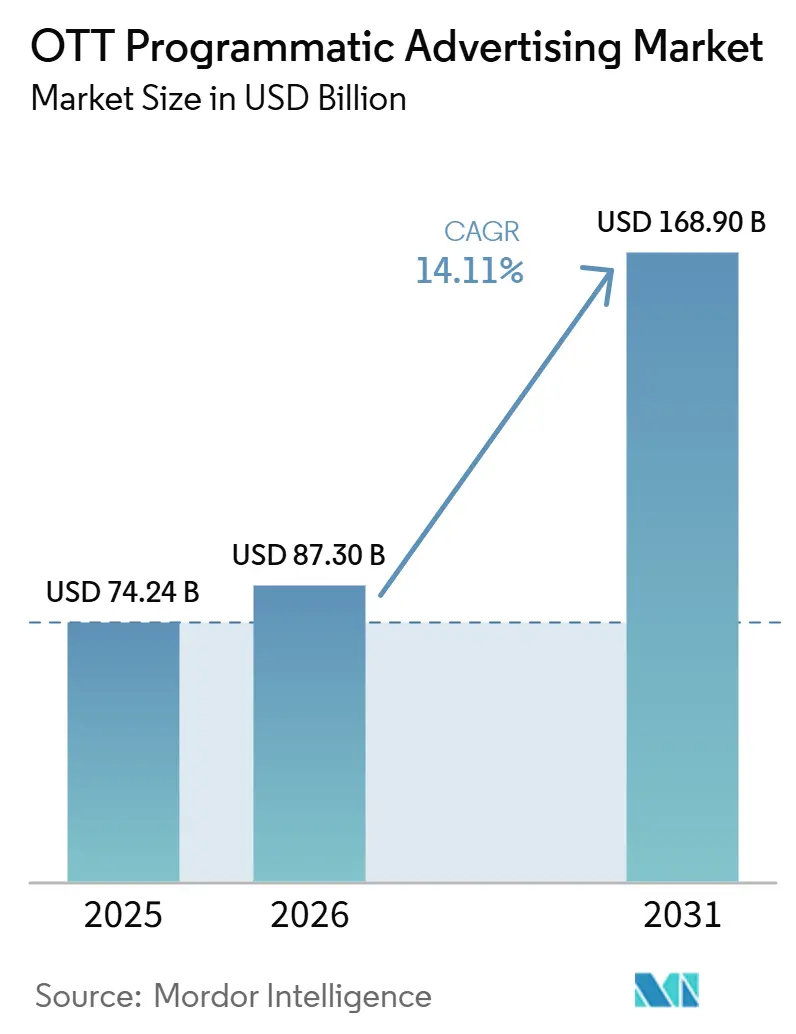
| 市場規模 (2026) | 87.30 十億米ドル |
| 市場規模 (2031) | 168.90 十億米ドル |
| 成長率 (2026 - 2031) | 14.11 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor IntelligenceによるOTTプログラマティック広告市場分析
OTTプログラマティック広告市場規模は、2025年の742.4億米ドル、2026年の873.0億米ドルから、2031年までに1,689.0億米ドルへと拡大する見込みであり、2026年から2031年にかけてCAGR 14.11%を記録すると予測されています。広告予算がリニアテレビから離れ、ターゲティング・自動化・成果追跡の精度が高いコネクテッドTV環境へと移行していることが、成長を後押ししています。セルフサーブツールやシンプル化されたプログラマティックワークフローにより、中小規模の広告主が大手ブランドと同じOTT購買環境に参入できるようになり、バイヤー基盤も拡大しています。プレミアムストリーミングパブリッシャー、FASTチャンネル、ライブコンテンツオーナーが自動化されたパイプを通じてより多くのインベントリを提供するようになり、サプライサイドも同時に拡大しています。デマンドサイド、サプライサイド、アイデンティティ、計測、最適化の各レイヤーで競争が激化しており、プロバイダーはスケールだけでなく、透明性・不正対策・データアクセス・ワークフロー効率での競争を余儀なくされています。主な機会は、プレミアム動画リーチとファーストパーティアイデンティティ、リテールデータ、AIによる実行を組み合わせることにあり、主な課題は不正行為、プライバシーに起因するシグナルロス、断片化した計測環境にあります。
主要ポートのポイント
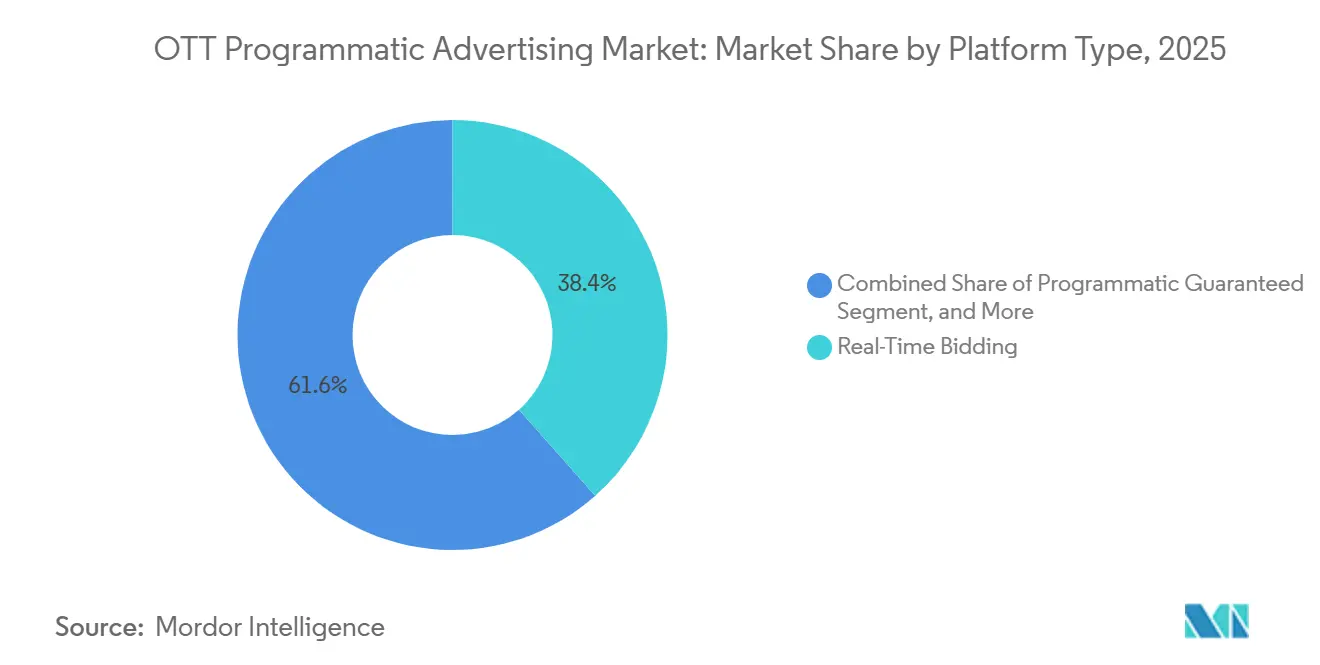
- プラットフォームタイプ別では、リアルタイムビッディングが2025年のOTTプログラマティック広告市場において38.44%のシェアを占め、プログラマティックギャランティードは2031年にかけてCAGR 14.43%で拡大する見込みです。
- 広告フォーマット別では、動画広告が2025年のOTTプログラマティック広告市場において55.26%のシェアを占め、インタラクティブ広告は2031年にかけてCAGR 14.57%で成長する見込みです。
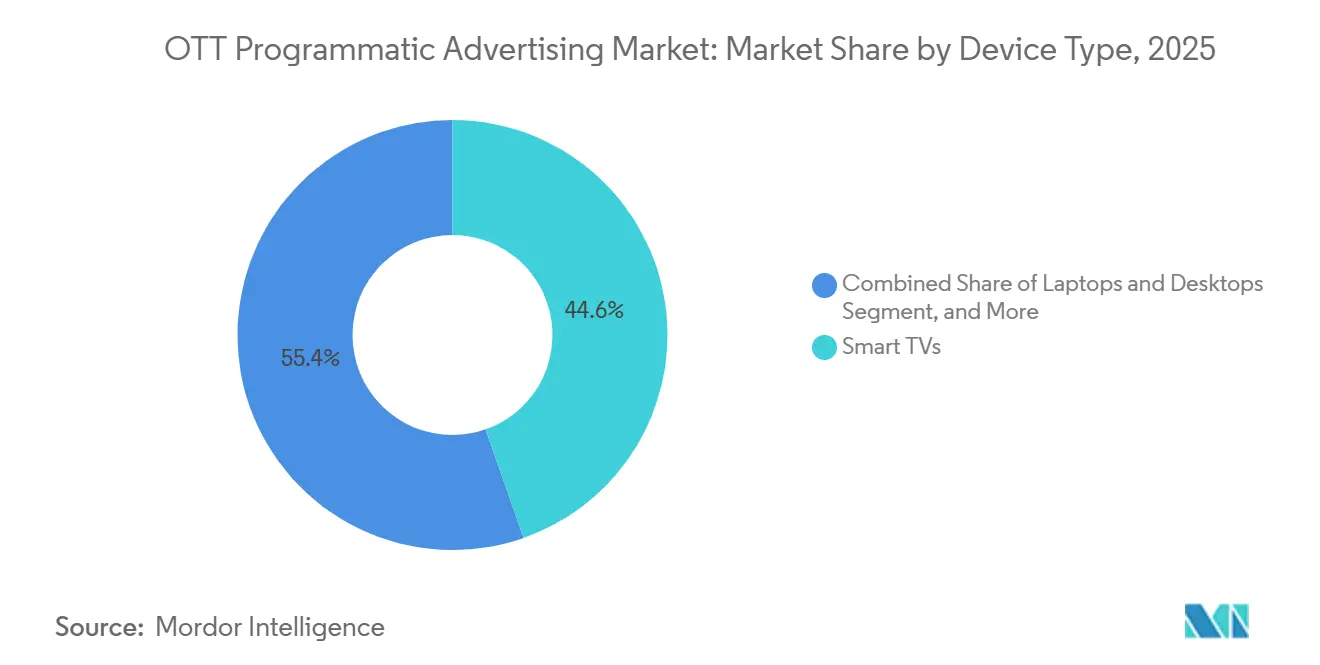
- デバイスタイプ別では、スマートTVが2025年のOTTプログラマティック広告市場において44.63%のシェアを占め、2031年にかけてCAGR 14.66%と最も高い成長率を記録する見込みです。
- エンドユーザー産業別では、小売・Eコマースが2025年に26.67%のシェアを獲得し、金融サービスは2031年にかけてCAGR 14.62%で拡大する見込みです。
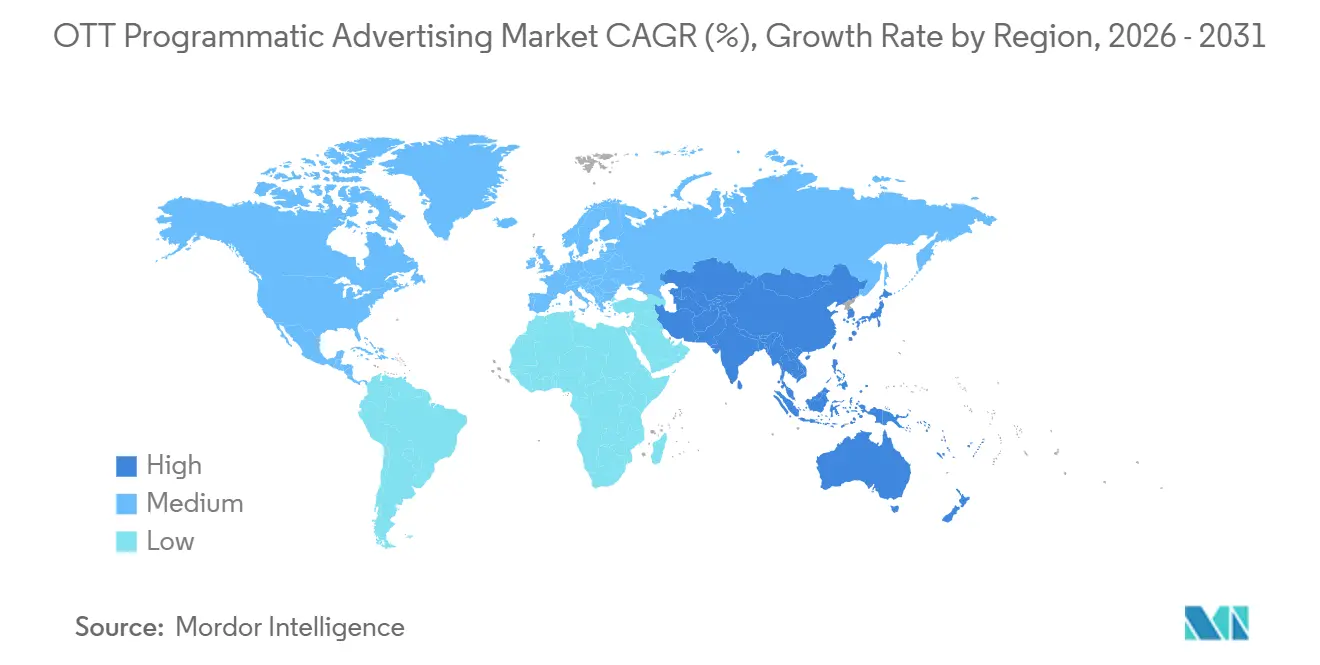
- 地域別では、北米が2025年のOTTプログラマティック広告市場規模において40.56%のシェアを占め、アジア太平洋地域は2031年にかけてCAGR 14.72%で成長する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| CTVを中心としたプログラマティック支出の拡大 | +3.5% | グローバル、北米とアジア太平洋地域に集中 | 短期(2年以内) |
| サードパーティクッキーの廃止によるファーストパーティターゲティングの加速 | +2.8% | 北米・欧州、アジア太平洋地域への波及あり | 中期(2〜4年) |
| AIを活用したビッド最適化とダイナミッククリエイティブの展開 | +2.2% | グローバル | 中期(2〜4年) |
| リテールメディアデータインフラのOTTインベントリへの拡張 | +1.8% | 北米・アジア太平洋地域が中心 | 中期(2〜4年) |
| キュレーテッドマーケットプレイスによるオープンエクスチェンジの無駄削減 | +1.2% | 北米・欧州 | 長期(4年以上) |
| サーバーサイド広告挿入による収益化可能な広告ロードの改善 | +0.9% | グローバル | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
CTVを中心としたプログラマティック支出の拡大
コネクテッドテレビはOTTプログラマティック広告市場において最も明確な需要エンジンとなっており、広告主がテレビ・動画・パフォーマンス予算を画面間でどのように配分するかを変えています。[1] PremionとAdvertiser Perceptionsは、CTV広告主の大多数が支出を増加させる見込みであると報告しており、予算成長が一部のアーリーアダプターに限定されていないことを示しています。同調査では、CTVおよびOTTの取引量の相当部分がプログラマティックで行われると予測されており、統合されたハイブリッド購買チームがCTV予算の大部分を管理していることが示され、自動化が専門チャンネルではなく運用上の標準となりつつあることを示しています。IABはまた、CTV支出を増加させている広告主の多くがリニアテレビの予算からその増加分を賄っていることを発見しており、OTTプログラマティック広告市場が全く新しい広告需要を待つのではなく、レガシーメディアのプールから資金を吸収していることを確認しています。CTVに投資する中小規模の広告主の参加が顕著に増加しており、ツールがよりセルフサーブ化・管理しやすくなるにつれてアクセス障壁が低下していることを示しています。予算の起源の変化、プログラマティックスループットの向上、バイヤー参加の拡大というこの組み合わせにより、OTTプログラマティック広告市場は加入者数だけが示す以上に強固な需要プロファイルを持つようになっています。[2]
サードパーティクッキーの廃止によるファーストパーティターゲティングの加速
サードパーティクッキーの不確実性は単一プラットフォームの問題にとどまらず、より広範なシグナル品質の問題となり、広告主は耐久性のある許諾済みアイデンティティ基盤を持つ環境を優先するようになっています。Googleが2025年4月にChromeでのサードパーティクッキーの完全廃止を行わないと決定したことで一つの技術的問題は解決されましたが、Safariの制限、Firefoxのクッキーパーティショニング、同意に基づくデータ損失により、デジタル広告全体で利用可能なオーディエンスシグナルは依然として狭まっています。[3] この変化は、ストリーミングサービスが通常、ブラウザクッキーだけでなく加入者またはアプリのログインにオーディエンス認識を基づかせているため、OTTプログラマティック広告市場に比較優位をもたらします。また、画面やセッションをまたいでプライバシーに準拠したオーディエンスマッチングを維持できる放送局、通信会社、プラットフォームとのパートナーシップの価値も高まります。その結果、支出が消えるのではなく、より深い同意済みデータ、強固なアイデンティティの持続性、クリーンな認証フレームワークを持つパブリッシャーやインベントリオーナーへと移動します。実際には、これによりOTTプログラマティック広告市場は、以前はオープンウェブの弱いターゲティングシグナルや不安定なオーディエンス解決に依存していた予算を取り込んでいます。
AIを活用したビッド最適化とダイナミッククリエイティブの展開
AIはOTTプログラマティック広告市場において、特にペーシング、ターゲティング、計測、不正対策、クリエイティブテストの分野で、サポート的な役割から意思決定レイヤーへと移行しています。ComscoreのProximicは、マケターの大多数がプログラマティックパートナーを評価する際にAIを活用した最適化を不可欠と考えていることを発見しており、AI機能がオプション機能ではなく中核的な選定要素になりつつあることを示しています。同査では、バイヤーがすでにオーディエンスターゲティングとモデリング、キャンペーンペーシングとビッド自動化、計測とアトリビューション、不正検知とブランドセーフティにAIを積極的に活用していることが示されました。IABは、デジタル動画バイヤーがエージェンティックAIをすでに導入しているか、近い将来に導入する予定であり、大規模な社内分析チームを持たずに効率性を必要とする中小規模の支出者の間で特に強い利用が見られると報告しました。Comscoreはまた、ビッド前の無効トラフィック回避を使用したキャンペーンが不正違反率を低く抑えた一方、保護されていないキャンペーンはより高い露出を記録したという明確な保護ギャップを示しており、AIを生産性ツールから直接的な予算保護ツールへと変えています。これらのシステムがリアルタイムでより多くの最適化作業を処理するようになるにつれ、OTTプログラマティック広告市場は、以前は大規模な手動サポート能力を欠いていた中小規模のエージェンシー、少人数の社内チーム、パブリッシャーにとってよりスケーラブルになっています。
リテールメディアデータインフラのOTTインベントリへの拡張
リテールメディアインフラは、購買意向、オーディエンスターゲティング、成果計測を同一ワークフロー内で結びつけることで、OTTプログラマティック広告市場の需要加速装置となっています。Nielsenは、米国のリテールメディア支出が2025年に20%成長しており、これは広告市場全体よりもはるかに速く、小売業者が自社所有のプロパティを超えてデータ主導のキャンペーンを拡張する余地を与えていると報告しました。プログラマティックディスプレイ、ソーシャル、CTVを含むオフサイトフォーマットは、オンサイトインベントリの約3倍の速度で成長しており、高価値なコマースデータがリーチをより効率的にスケールできる場所に展開されていることを示しています。The Trade Deskの2026年4月のPacvueおよびSkaiとの統合により、プログラマティックCTVとリテールメディアのアクティベーションが統一されたワークフローに組み込まれ、コマース計画とプレミアム動画実行の間のギャップが縮小されました。これは、小売、アパレル、家電、CPGの広告主が購買ベースのシグナルを使用して、リニアテレビが同レベルのオーディエンス特定性をサポートできないフルスクリーンストリーミング環境で高い購買意向を持つ世帯をターゲットにできるため重要です。より多くのリテールネットワークとデマンドプラットフォームがデータレイヤーを連携させるにつれ、OTTプログラマティック広告市場はプレミアムインベントリアクセスとコマースグレードのオーディエンスエンリッチメントを組み合わせられる参加者を優遇する可能性が高いです。
制約要因の影響分析*
| 制約要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| プライバシーに起因するシグナルロスによるオーディエンスグラフの制限 | -1.80% | グローバル、厳格な同意フレームワークを持つ欧州および市場で最も深刻 | 長期(4年以上) |
| サプライパスの複雑性によるテイクレートと透明性コストの上昇 | -1.30% | グローバル | 中期(2〜4年) |
| CTVの広告不正と無効トラフィックの圧力 | -1.00% | グローバル、アジア太平洋地域および欧州・中東・アフリカで最も高い割合 | 短期(2年以内) |
| 断片化した計測基準による予算再配分の遅延 | -0.70% | グローバル | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
プライバシーに起因するシグナルロスによるオーディエンスグラフの制限
シグナルロスはもはや一時的な調整問題ではなく、特にログインの深さや持続的なユーザー関係を持たないインベントリにおいて、OTTプログラマティック広告市場への継続的な圧力として機能しています。Safariの制限、Firefoxのクッキーパーティショニング、同意に基づくオプトアウト、モバイル識別子のリセットはすべて、より広いデジタルエコシステム全体でオーディエンスマッチングに利用可能なアドレサブルデータの量を減少させます。これにより、認証済み加入者環境に依存できるプレミアムストリーミングプラットフォームと、オーディエンスマッチ率とCPMサポートが弱いロングテールOTTまたはFASTインベントリとの間に明確な分断が生じます。Comscoreは、多くの回答者がコンテキストターゲティングを増加させる計画であることを発見しており、多くのバイヤーが失われたクロスプラットフォーム認識を完全に置き換えるのではなく、アイデンティティ精度の低下に適応していることを示しています。同じ環境ではアイデンティティの基盤が弱いため、複数のストリーミングサービスやデバイスにわたる繰り返し露出を制御することが難しくなり、フリークエンシー管理も困難になります。正味の効果として、OTTプログラマティック広告市場は依然として成長しますが、その成長のより多くの部分が、より厳しいプライバシー条件下でオーディエンスの有用性を維持できるデータリッチなプラットフォームに集中します。
サプライパスの複雑性によるテイクレートと透明性コストの上昇
サプライパスの複雑性は、各中間業者が作業メディアの効率を低下させ、インベントリの説明責任の検証を困難にする可能性があるため、OTTプログラマティック広告市場の構造的な足かせとなっています。バイヤーはますます使用するサプライサイドパートナーの数を減らし、ads.txtやsellers.jsonなどの検証ツールと整合する、よりクリーンで直接的かつ文書化された経路に支出を集中させることで対応しています。IAB Tech Lab2026年にリリースしたサプライチェーンオブジェクトv1.1は、直接的な商業関係だけでなく、ビッドリクエストフローに関与するすべての技術的管理者の開示を義務付けることで、この動きを強化しました。これにより信頼性は向上しますが、専任のアドテクチームや成熟したサプライパスガバナンスを持たない中小規模のパブリッシャーにとっては、実装とコンプライアンスの要求も高まります。直接的で透明性の高い経路を持つプレミアムパブリッシャーは、サプライパス最適化プログラムからの予算を獲得するためにより有利な立場にあり、断片化したインベントリオーナーは価格決定力の低下とバイヤーの信頼の弱体化に直面します。これにより、OTTプログラマティック広告市場内で品質格差が拡大し、プレミアム需要へのアクセスがオーディエンス規模と同様に検証可能なインフラに依存するようになっています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
プラットフォームタイプ別:
プログラマティックギャランティードがプレミアムインベントリ配分を再構築リアルタイムビッディングは2025年に38.44%と最大のプラットフォームシェアを保持し、プログラマティックギャランティードはOTTプログラマティック広告市場において2031年にかけてCAGR 14.43%と最も速い成長を記録すると予測されています。リアルタイムビッディングがリードを維持したのは、広範な需要プール全体でデジタル動画およびコネクテッドTVインベントリのデフォルト取引方法として長く機能してきたためです。このレガシーは依然として重要であり、多くの広告主がRTBを使用して柔軟性を維持し、テスト活動を迅速にスケールし、予算を早期にコミットすることなくパブリッシャー間のインベントリパフォーマンスを比較しています。それでも、OTTプログラマティック広告市場の重心は、価格、配信、オーディエンス品質をより細かく制御できるプレミアムインベントリ構造へとシフトしています。これが、プレミアムストリーミングオーナーが収益の安定性やインベントリの規律を犠牲にすることなくデジタル実行を求めるため、プログラマティックギャランティードが他のプラットフォームタイプよりも速く成長している理由です。
プログラマティックギャランティードは、ブランド広告主がデジタルインフラに期待するターゲティング、レポーティング、ワークフロー効率を維持しながら、パブリッシャーに固定価格の確実性と保証された配信を提供するため、支持を集めています。このバランスは、プレミアムパブリッシャーが収益とバイヤーの信頼を同時に守る必要があるOTTプログラマティック広告産業において重要です。プライベートマーケットプレイスの活動も依然として重要であり、審査済みのバイヤーにオープンオークションルートよりも通常より良い価格とより強いキャンペーン品質を持つブランドセーフなインベントリプールへのアクセスを提供します。キュレーテッドマーケットプレイスは、バイヤーが同一の取引経路で検証済みのサプライ、オーディエンスパッケージング、廃棄物の削減を求めるにつれてより関連性が高まっており、差別化されていないオープンエクスチェンジ購買からの脱却を強化しています。プリファードディールは依然として選択的なユースケースに対応していますが、OTTプログラマティック広告市場のよりい方向性は、自動化とより厳格なインベントリガバナンスを組み合わせた取引モデルを指しています。


注記: 全セグメントの個別シェアはレポート購入後にご確認いただけます
広告フォーマット別:
インタラクティビティが動画の商業的表面積を拡大動画広告は2025年のセグメント収益の55.26%を占め、インタラクティブ広告はOTTプログラマティック広告市場において2031年にかけてCAGR 14.57%で成長すると予測されています。OTTがフルスクリーン動画視聴を中心に構築されており、プレロールおよびミッドロールの配置がほとんどのプレミアムストリーミング環境のネイティブ収益化ユニットであり続けているため、動画は支配的なフォーマットであり続けました。この基盤は確立された広告主の親しみやすさからも恩恵を受けており、多くのブランドバイヤーはキャンペーンがデジタルシステムを通じて実行される場合でも、テレビのレンズを通じてOTTパフォーマンスを評価しています。したがって、動画の強さは製品市場適合性と、リーンバック視聴環境における視覚・音声・動作に対するバイヤーの長年の快適さの両方を反映しています。同時に、最も速い成長はプレミアムビジュアルコンテキストを放棄することなく、視聴体験にインタラクションとパフォーマンスの有用性を加えるフォーマットへと移行しています。
インタラクティブ広告は、ポーズ広告、ショッパブルオーバーレイ、セカンドスクリーンコマースリンクが受動的な露出をビジネス成果に結びつけやすい測定可能なアクション機会に変えるため、拡大しています。IABは、2026年にテレビおよび動画バイヤーの購買基準としてターゲティング能力がコンテンツ品質を上回り、前年比10ポイント上昇したと報告しており、よりデータ対応型で成果を意識した広告フォーマットへの広範な移行を支持しています。このシフトは、広範なリーチだけでなく測定可能なパフォーマンスと迅速な学習ループを重視する中小規模のバイヤーにとって特に関連性があります。ホームスクリーンバナーやポーズ状態のサーフェスを含むディスプレイ配置も、特に2026年5月にEquativとTitan OSが欧州と南米のコネクテッドTVにプログラマティックホームスクリーン動画ソリューションを立ち上げた後、OTTプログラマティック広告市場の商業的表面積を拡大しています。オーディオのみのプレロールやその他のマイナーなオーバーレイフォーマットは小規模にとどまっていますが、柔軟なインベントリパッケージングが有用なFASTおよびラジオ隣接ストリーミングカテゴリでの収益化を依然としてサポートしています。
デバイスタイプ別:
スマートTVのシェアと成長における二重の優位性スマートTVは2025年に44.63%のシェアを保持し、2031年にかけてCAGR 14.66%と最も速い成長を記録すると予測されており、OTTプログラマティック広告市場の中心に位置しています。規模と成長の両方でリーダーシップを持つこの組み合わせは注目に値します。なぜなら、市場で最大のセグメントは通常、新興セグメントよりも遅く成長するからです。スマートTVインベントリが需要を引き付け続けているのは、大画面環境がデジタルスタイルのターゲティングと最適化をサポートしながら、従来のテレビのブランド構築の感覚を密接に反映しているためです。この組み合わせは、特にプレミアムコンテンツ、長尺視聴、視覚的スケールとより注意深い視聴環境から恩恵を受ける世帯レベルのブランドキャンペーンにおいて、より高い価格決定力をサポートします。その結果、スマートTVはOTTプログラマティック広告市場内でプレミアムプログラマティック動画予算が最初に流れる場所であり続けています。
広告配信インフラがよりシームレスになり、クライアントサイドの制限への依存が少なくなるにつれ、スマートTVでのライブおよびプレミアムストリーミングのユースケースも改善されています。Amazonは2026年4月にAmazon IVS低遅延ストリーミングのサーバーサイド広告挿入サポートを立ち上げ、ライブストリームパブリッシャーがリアルタイムの意思決定とより良い収益化制御でよりスムーズな広告ブレークを配信できるようにしました。スマートフォンとタブレットは、世帯のテレビ普及率は低いがアプリベースの視聴が深く定着しているモバイルファーストのストリーミング市場において特に重要な第2の主要デバイスプールとして依然として重要です。ラップトップとデスクトップはブラウザベースのストリーミングのユースケースに引き続き対応していますが、広告ブロッキングへの露出が多く、サーバー指向の配信環境よりもクライアントサイドの挿入効率が低いという課題があります。これにより、OTTプログラマティック広告市場はシームレスな広告挿入、フルスクリーンの注目度、プレミアムコンテンツの整合性が最も強いデバイスコンテキストへとますます偏っています。

注記: 全セグメントの個別シェアはレポート購入後にご確認いただけます
エンドユーザー産業別:
小売のデータ優位性と金融サービスのオーディエンスフォーカス小売・Eコマースは2025年のOTTプログラマティック広告市場規模の26.67%を占め、金融サービスは2031年にかけてCAGR 14.62%で拡大する見込みです。小売がリードしたのは、そのファーストパーティ購買データがプログラマティックOTTターゲティングと自然に適合し、ブランドがリニアテレビでは実現できない方法で高い購買意向を持つオーディエンスシグナルとプレミアム動画配置を結びつけることができるためです。クローズドループアトリビューションも小売・コマース広告主に支出をスケールし続ける強い理由を与えており、露出、オーディエンス品質、下流の購買成果をより直接的に結びつけることができます。この優位性は、リテールメディアネットワークがオフサイトアクティベーションを拡大し、コマースプラットフォームが検索、ディスプレイ、ソーシャル、コネクテッドTV全体でキャンペーン管理を連携させるにつれてさらに強まります。実際、小売はデータインフラがOTTプログラマティック広告市場をブランディングチャンネルと測定可能な販売チャンネルの両方に変える方法の最も明確な例であり続けています。
金融サービスが最も速く成長しているエンドユーザーセグメントである理由は、銀行、保険会社、資産管理会社、fintechブランドが、プレミアムストリーミングオーディエンスを広範なリニア購買だけでは効率的にリーチすることが難しい高価値世帯として見なすようになっているためです。このシフトは、オーディエンスの規模だけでなく、オーディエンスの質がプレミアムコネクテッドTVにおいてより有用な計画変数になりつつあるという信頼の高まりを反映しています。メディア・エンターテインメントは依然として重要な貢献者ですが、主要なストリーミングプラットフォームが維持効率とキャンペーンリターンにより重点を置くにつれて成長は緩やかになっています。自動車は、Magniteの2026年の垂直需要トレンドに関するコメンタリーによると、関税に関連したサプライ圧力が主要な広告カテゴリ全体の支出パターンに影響を与えたため、2026年に軟調を示しました。ヘルスケア、製薬、旅行、ホスピタリティ、その他のユーザーグループはOTTプログラマティック広告市場への参加を続けていますが、そのペースは小売が現在享受している構造的なデータ優位性よりも、コンプライアンスの制限、季節性、キャンペーンのタイミングによって形成されています。
地域分析
北米 OTT プログラマティック広告市場
北米は2025年における OTT プログラマティック広告市場シェアの40.56%を占め、最大の地域別収益基盤としての地位を維持した。同地域は、コネクテッドTV ハードウェアの高い普及率、成熟した DSP および SSP インフラ、そして自動化マネタイゼーションに既に対応済みの密度の高いプレミアムパブリッシャー基盤という強みを持つ。The Trade Desk が2026年1月に AccuWeather、The Guardian、Hearst、Newsweek、BuzzFeed などのパートナーと共に OpenAds をローンチしたことは、同地域がより直接的かつ透明性の高いオークション設計においても先導していることを示している。北米はまた、不正対策における買い手側の規律が他の多くの地域より強く、プレミアムコネクテッドTV 予算の無駄を防ぐ上で有効に機能している。Pixalate は2025年第4四半期における米国のコネクテッドTV 無効トラフィック率を19%と報告しており、これは提供資料で追跡された主要グローバル市場の中で最低値であり、北米が最も運用成熟度の高い地域基盤であるという位置づけを裏付けている。
アジア太平洋 OTT プログラマティック広告市場
アジア太平洋地域は2031年までに14.72%の CAGR で成長すると予測されており、OTT プログラマティック広告市場において最も成長速度の速い地域ブロックとなっている。成長はインドおよび東南アジアにおける強力なストリーミング普及と、韓国およびオーストラリアにおけるコネクテッドTV 利用の増加によって牽引されている。IAB SEA およびインド CTV・OTT 協議会は2025年に、同地域のマーケターの74%がコネクテッドTV および OTT への投資を増加させる計画であると報告しており、需要が一国に限定されるとなく複数の国内市場にわたって拡大していることを示している。アジア映像産業協会は2026年に、プレミアムビデオオンデマンドが2025年から2030年にかけてアジア太平洋全域で125億米ドルの増分成長収益を加え、10年末までに520億米ドルに達すると予測しており、プログラマティックバイヤーが向かいつつある視聴基盤の規模を浮き彫りにしている。同時に、Pixalate は2026年第1四半期におけるアジア太平洋のコネクテッドTV 無効トラフィック率を58%と報告しており、同地域の急速な成長が品質リスクをより適切に管理できるキュレーテッドおよびプライベートマーケットプレイス構造へとバイヤーを向かわせていることを意味している。
欧州・中東・アフリカおよび南米 OTT プログラマティック広告市場
欧州、中東、アフリカ、および南米は成熟度にばらつきがあり、欧州は規模、ガバナンス、および高い不正感度において際立っている。ドイツの OVK および BVDW は、プログラマティック収益が2026年に60億ユーロを超え、提供された換算レートで68.4億米ドル相当となり、ドイツのオンラインディスプレイおよびビデオ収益全体の80%を占めると予測しており、欧州最大のデジタル広告市場の一つにおいて自動化がすでにデフォルトの運用モデルとなっていることを示している。Pixalate は2026年第1四半期において、英国のコネクテッドTV 無効トラフィック率を46.1%、ドイツを44%と記録しており、成熟した需要があってもブランドセーフティ管理とサプライ検証の必要性がなくなるわけではないことを示している。中東、アフリカ、および南米は OTT プログラマティック広告市場においてより初期段階にある地域であり、普及は進んでいるものの、インフラの深度、プレミアムパブリッシャーの準備状況、および現地のプログラマティック標準は国によって依然として大きく異なる。
競合環境
市場集中度
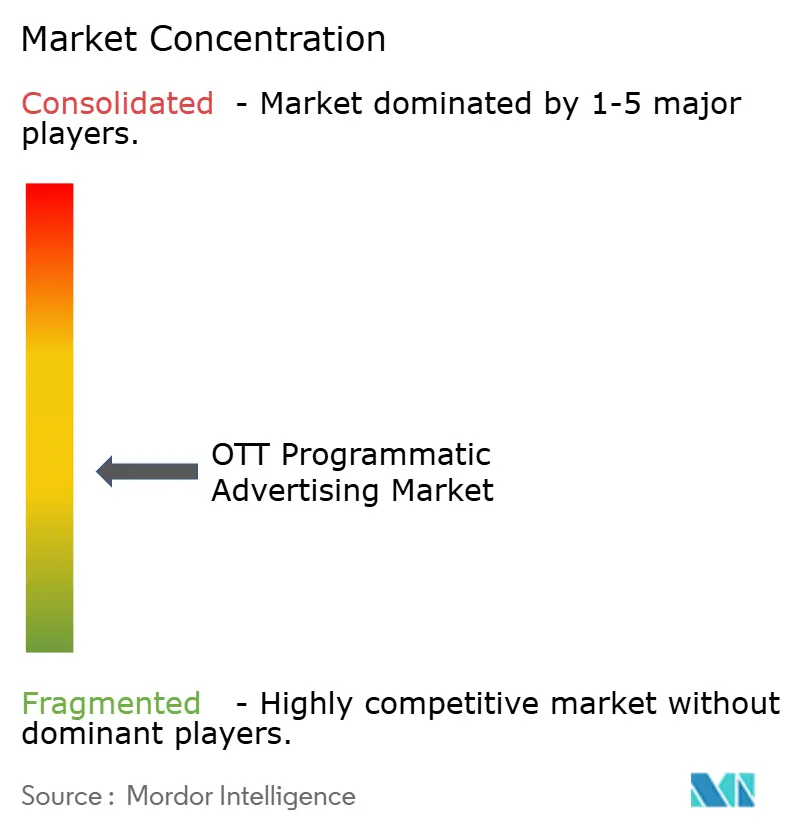
OTTプログラマティック広告市場はDSPレイヤーでは適度に集約されていますが、計測、アイデンティティ、サプライサイドインフラ、キュレーションサービス全体では断片化したままです。これは、バイヤーがデータアクセス、透明性、不正対策、ワークフロー速度、プレミアムサプライと測定可能な成果を結びつける能力でプラットフォームを比較するようになっているため、競争優位が一つの能力だけでは確保されないことを意味します。The Trade Deskは独立系DSPの議論において中心的な存在であり続けており、その最近の動きはスケールそのものではなく、よりクリーンなサプライパスとより深いコマースアクティベーションに焦点を当てた戦略を示しています。2026年1月のOpenAdsの立ち上げはパブリッシャー直接オークションモデルを推進し、2026年4月のPacvueおよびSkaiとの統合はプログラマティックCTV購買をリテールメディアワークフローとより密接に結びつけました。これらの動きは、OTTプログラマティック広告市場における将来のリーダーシップが、プラットフォームを通過する純粋なメディア支出と同様に、エコシステム設計と相互運用性に依存することを示唆しています。
サプライサイドでは、MagniteはコネクテッドTVインフラとプレミアムオムニチャンネル実行によってますます定義されるようになっています。Magniteは2025年第4四半期にコネクテッドTVの売上高が32%増加したと報告し、コネクテッドTVは2026年第1四半期にTAC控除後の総貢献の50%を超え、ストリーミング収益化へと収益構成が深くシフトしていることを示しています。2026年6月、同社はMagnite Orchestrationを立ち上げました。これはAI駆動のバイヤーエージェントをプレミアムオムニチャンネルインベントリ全体のセラーエージェントと接続するフレームワークであり、自動化をバックグラウンドツールではなく直接的な競争レバーとして位置づけています。PubMaticはAgenticOSとクリエイターマーケットプレイスを通じて関連するアジェンダを推進しており、構造化されたプログラマティック需要を求める独立系エージェンシーとクリエイター主導のインベントリプールへのプレミアムコネクテッドTVアクセスを拡大しています。これらの行動は、OTTプログラマティック広告市場がビッディングの決定だけでなく、サプライのパッケージング、資格付与、発見可能性を形成する自動化レイヤーへと移行していることを示しています。
2026年の最も重要な構造的動きは、Publicis GroupeがLiveRampを22億米ドルで買収することに合意したことであり、アイデンティティとデータコラボレーションインフラがプログラマティック競争における戦略的な制御ポイントになりつつあることを示しました。この取引は独立した計測・アトリビューションプロバイダーへの圧力を高めます。なぜなら、バイヤーはプライバシーセーフなアイデンティティ、成果計測、メディアアクティベーションが別々の運用サイロに存在するのではなく、連携して機能することをますます期待するようになるからです。OTTプログラマティック広告市場における競争戦略は、スケール指向のプラットフォームモデルと信頼指向のインフラモデルに分かれており、両サイドがマージンの漏洩を減らし、アドレサビリティを改善し、プレミアムインベントリへのより直接的なアクセスを確保しようとしています。その結果、パートナーシップ、買収、ワークフロー制御が純粋なシェアとほぼ同様に重要な市場となっており、これが完全に統合された単一の勝者に支配されることなく、この分野が活発であり続ける理由です。
OTTプログラマティック広告産業のリーダー
-
The Trade Desk, Inc.
-
Google LLC
-
Amazon.com, Inc.
-
Microsoft Corporation
-
Magnite, Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
OTT プログラマティック広告市場 このレポートでカバーされる企業
- The Trade Desk, Inc.
- Google LLC
- Amazon.com, Inc.
- Microsoft Corporation
- Magnite, Inc.
- PubMatic, Inc.
- FreeWheel, A Comcast Company
- Roku, Inc.
- Adobe Inc.
- Criteo S.A.
- Equativ
- Adform A/S
- OpenX Software Ltd.
- Index Exchange Inc.
- Innovid Corp.
- iSpot.tv, Inc.
- VideoAmp, Inc.
- LiveRamp Holdings, Inc.
- StackAdapt Inc.
- Yahoo Inc.
最近の産業開発事情 OTT プログラマティック広告市場
- 2026年6月:MagniteはMagnite Orchestrationを立ち上げました。これはAI駆動のバイヤーエージェントがMagniteのセラーエージェントに接続し、プレミアムオムニチャンネルインベントリに対してアクティベートできるようにする調整レイヤーであり、dentsuとDIRECTV Advertisingが最初のベータ参加者となりました。これはSSPスケールで初めてプログラマティックサプライチェーンにエージェンティックAIを運用化した動きです。
- 2026年6月:PubMaticはクリエイターマーケットプレイスを立ち上げました。これは独立系クリエイターメディア企業のプレミアムCTVインベントリをプログラマティックおよびエージェンティック需要と結びつける初のプログラマティックCTVオークションであり、FreeWheelが初代広告サーバーパートナー、MeatEaterが立ち上げパブリッシングパートナーとなりました。
- 2026年5月:Publicis Groupeは総企業価値22億米ドルでLiveRampを買収することを発表し、ホールディングカンパニーをデータコラボレーションプラットフォームオペレーターとして位置づけ、独立したプログラマティックエコシステムにおけるアイデンティティインフラの中立性について広範な議論を引き起こしました。
- 2026年5月:EquativとTitan OSは欧州と南米のCTV向けに初のプログラマティックホームスクリーン動画広告ソリューションを立ち上げ、スマートTVのホームスクリーン上でプログラマティック動画配置を直接可能にしました。これは以前は自動化された購買がアクセスできなかった新しいOTTインベントリサーフェスです。
グローバルOTTプログラマティック広告市場レポートの調査範囲
OTTプログラマティック広告市場とは、自動化されたデータ駆動型システムを通じてストリーミングプラットフォーム上で広告を売買するエコシステムを指します。オーディエンス、行動、コンテキストシグナルを使用してリアルタイムでキャンペーンが最適化されるOTTおよびコネクテッドTVサービス上の広告インベントリを対象としています。
OTTプログラマティック広告市場レポートは、プラットフォームタイプ(リアルタイムビッディング、プライベートマーケットプレイス、プログラマティックギャランティード、プリファードディール)、広告フォーマット(動画広告、ディスプレイ広告、インタラクティブ広告)、デバイスタイプ(スマートフォン・タブレット、スマートTV、ラップトップ・デスクトップ)、エンドユーザー産業(メディア・エンターテインメント、小売・Eコマース、自動車、ヘルスケア・製薬、金融サービス、旅行・ホスピタリティ)、および地域(北米、南米、欧州、アジア太平洋、中東、アフリカ)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| リアルタイムビッディング |
| プライベートマーケットプレイス |
| プログラマティックギャランティード |
| プリファードディール |
| その他のプラットフォームタイプ |
| 動画広告 |
| ディスプレイ広告 |
| インタラクティブ広告 |
| その他の広告フォーマット |
| スマートフォン・タブレット |
| スマートTV |
| ラップトップ・デスクトップ |
| その他のデバイスタイプ |
| メディア・エンターテインメント |
| 小売・Eコマース |
| 自動車 |
| ヘルスケア・製薬 |
| 金融サービス |
| 旅行・ホスピタリティ |
| その他のエンドユーザー産業 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| チリ | |
| 南米その他 | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| オーストラリア | |
| アジア太平洋その他 | |
| 中東 | サウジアラビア |
| アラブ首長国連邦 | |
| カタール | |
| 中東その他 | |
| アフリカ | 南アフリカ |
| エジプト | |
| ナイジェリア | |
| アフリカその他 |
| プラットフォームタイプ別 | リアルタイムビッディング | |
| プライベートマーケットプレイス | ||
| プログラマティックギャランティード | ||
| プリファードディール | ||
| その他のプラットフォームタイプ | ||
| 広告フォーマット別 | 動画広告 | |
| ディスプレイ広告 | ||
| インタラクティブ広告 | ||
| その他の広告フォーマット | ||
| デバイスタイプ別 | スマートフォン・タブレット | |
| スマートTV | ||
| ラップトップ・デスクトップ | ||
| その他のデバイスタイプ | ||
| エンドユーザー産業別 | メディア・エンターテインメント | |
| 小売・Eコマース | ||
| 自動車 | ||
| ヘルスケア・製薬 | ||
| 金融サービス | ||
| 旅行・ホスピタリティ | ||
| その他のエンドユーザー産業 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| チリ | ||
| 南米その他 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| オーストラリア | ||
| アジア太平洋その他 | ||
| 中東 | サウジアラビア | |
| アラブ首長国連邦 | ||
| カタール | ||
| 中東その他 | ||
| アフリカ | 南アフリカ | |
| エジプト | ||
| ナイジェリア | ||
| アフリカその他 | ||
レポートで回答される主要な質問
OTTプログラマティック広告の2026年の規模は?
OTTプログラマティック広告市場は2026年に873.0億米ドルに達し、CAGR 14.11%で2031年までに1,689.0億米ドルに達する見込みです。
コネクテッドTVにおける広告予算成長の主な要因は何ですか?
主な要因は、リニアTVからの予算移行、中小規模の広告主へのプログラマティックアクセスの拡大、ファーストパーティターゲティングの強化、AIによるキャンペーン最適化です。
OTT広告購買において最も速く成長しているプラットフォームモデルはどれですか?
プログラマティックギャランティードは2031年にかけてCAGR 14.43%と最も速く成長しているプラットフォームタイプであり、プレミアムパブリッシャーが価格管理と保証された配信を求めているためです。
収益をリードしている広告フォーマットと最も速く拡大しているフォーマットはどれですか?
動画広告は2025年に55.26%のシェアでリードし、インタラクティブ広告は2031年にかけてCAGR 14.57%と最も速く成長する見込みです。
スマートTVがストリーミング広告支出において重要な理由は何ですか?
スマートTVは2025年に44.63%のシェアを保持し、CAGR 14.66%と最も速く成長しているデバイスセグメントでもあり、プレミアムフルスクリーン視聴と広告主の強い価格設定によって支えられています。
自動化されたOTTキャンペーンにおいて最も速く成長している地域はどこですか?
アジア太平洋地域は2031年にかけてCAGR 14.72%と最も速く成長している地域であり、急速なストリーミング成長、コネクテッドTV普及の拡大、地域需要の拡大によって牽引されています。