
OTTインフラ市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
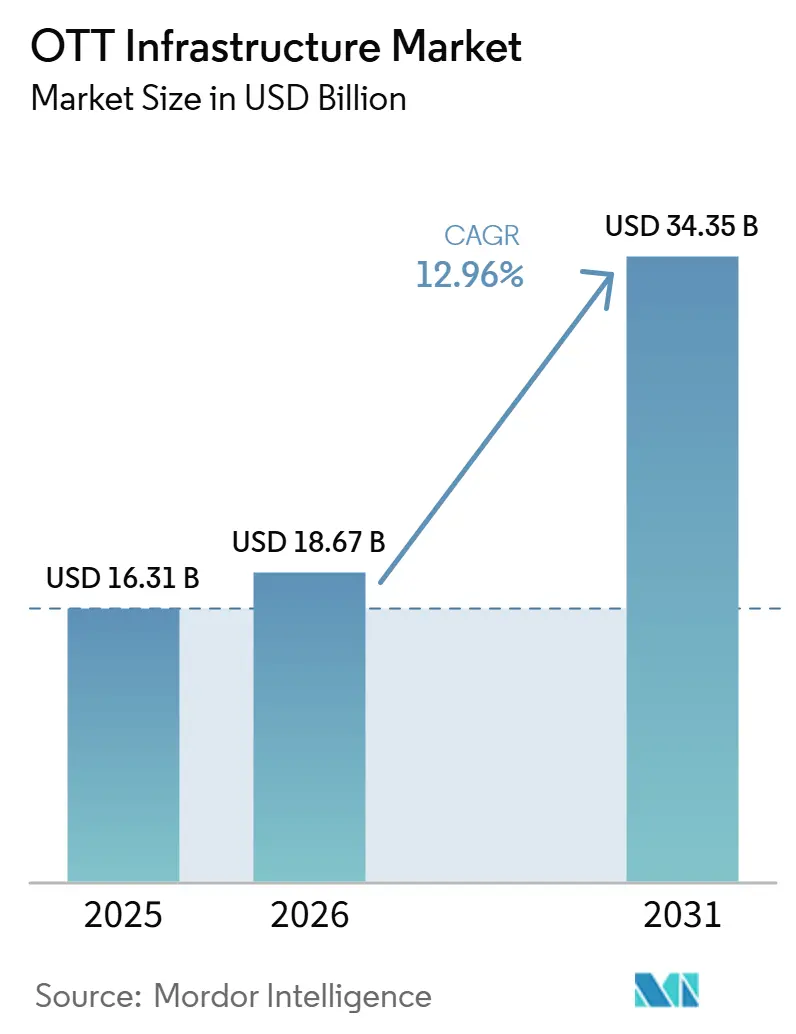
| 市場規模 (2026) | 18.67 十億米ドル |
| 市場規模 (2031) | 34.35 十億米ドル |
| Growth Rate (2026 - 2031) | 12.96 % |
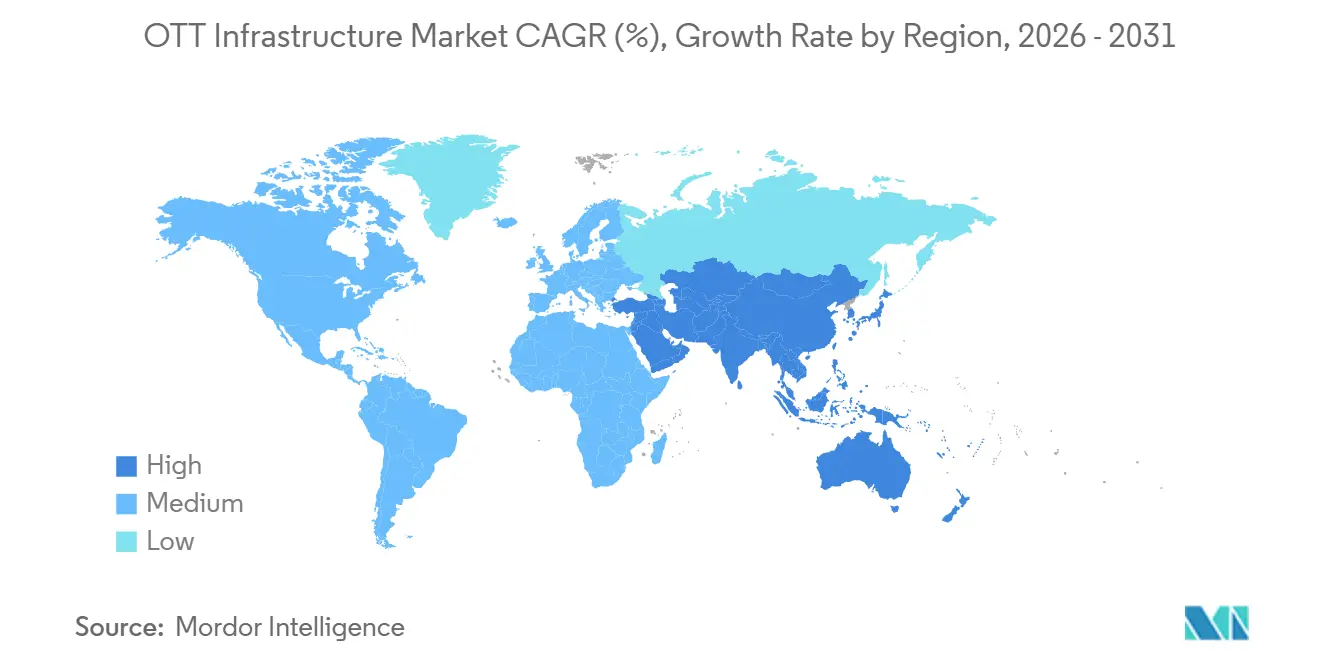
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
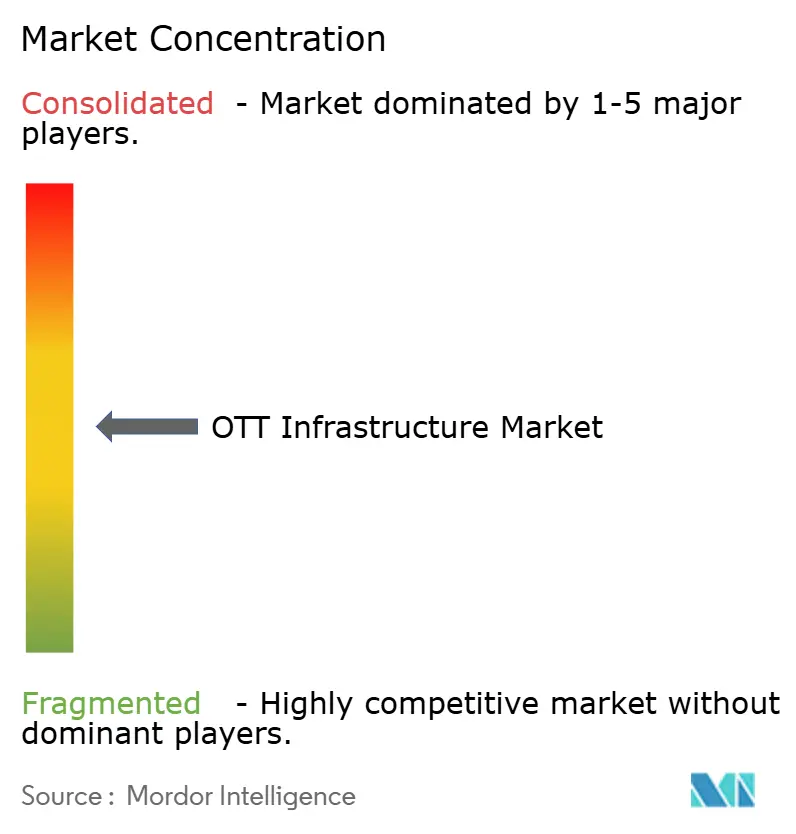
| 市場集中度 | 中 |
主要プレーヤー
*免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 |
|
Mordor IntelligenceによるOTTインフラ市場分析
OTTインフラ市場規模は2025年に163.1億米ドルと評価され、2026年の186.7億米ドルから2031年には343.5億米ドルに達すると推定されており、予測期間(2026年~2031年)中のCAGRは12.96%です。映像配信は従来の放送システムからIPネットワークへと移行しており、信頼性の高いストリーミングインフラはコンテンツオーナーにとって中核的な運用要件となっています。プレミアムライブイベントは、OTTインフラ市場全体において、レイテンシー、耐障害性、および同時視聴容量に対する期待を高めています。クラウドネイティブワークフロー、エッジ処理、および自動化された映像オペレーションは、ロバイダーが大規模なコンテンツライブラリとライブプログラミングの両方を管理するにつれて、ますます相互に絡み合っています。中東、南アジア、東南アジア、およびヨーロッパにおけるデータレジデンシー規制は、成熟市場でのアップグレード活動と並行して、ローカルインフラへの投資を後押ししています。競争は、配信、エンコーディング、セキュリティ、アナリティクス、およびAIベースのワークフローツールを組み合わせた統合プラットフォームへとシフトしており、純粋なCDN配信は価格競争の圧力に直面しています。
主要レポートのポイント
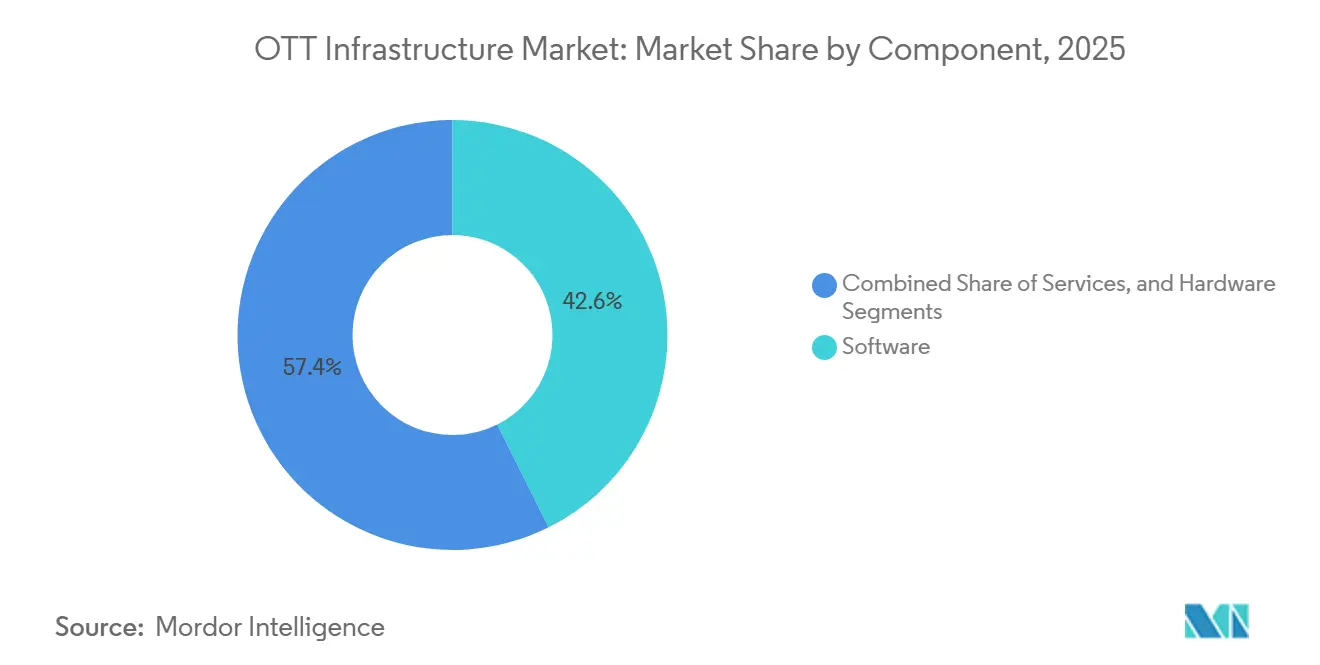
- コンポーネント別では、ソフトウェアが2025年のOTTインフラ市場シェアの42.61%を占め、2031年までに13.75%のCAGRで拡大すると予測されています。
- デプロイメント別では、クラウドベースシステムが2025年のOTTインフラ市場シェアの53.38%を占め、ハイブリッドおよびエッジデプロイメントは2031年までに13.21%のCAGRで成長すると予測されています。
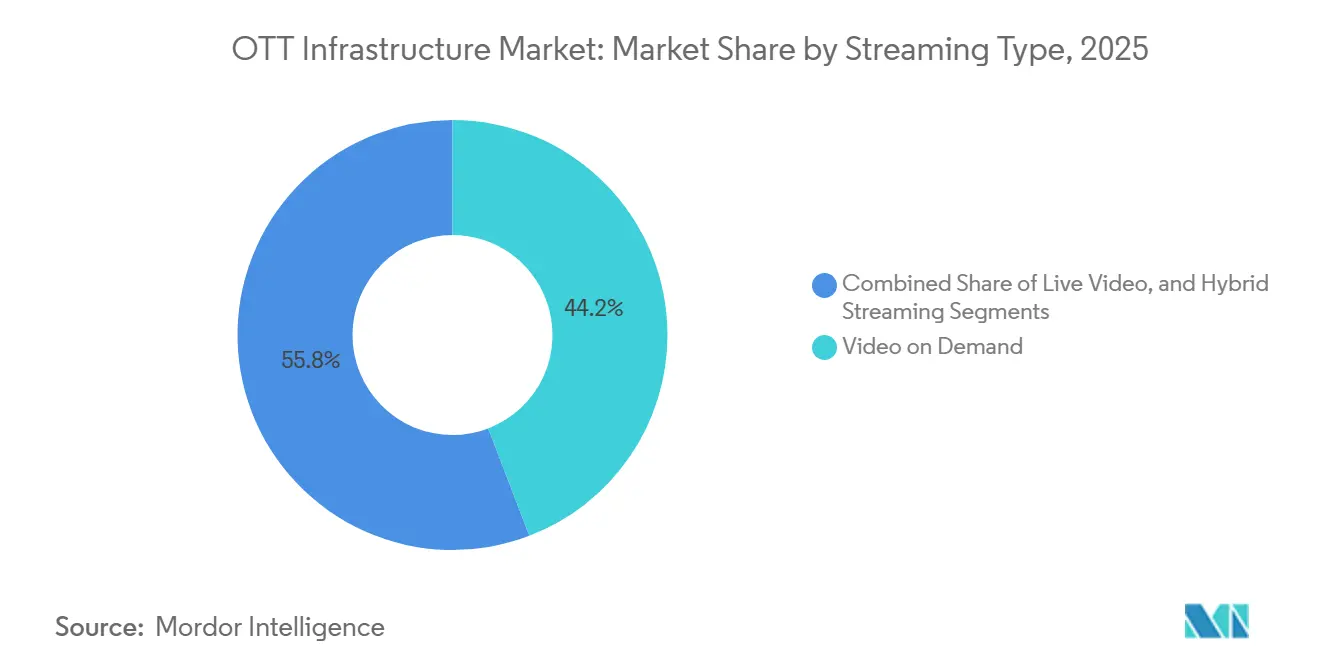
- ストリーミングタイプ別では、ビデオオンデマンドが2025年のOTTインフラ市場シェアの44.18%を占め、ライブビデオストリーミングは2031年までに13.53%のCAGRで成長すると予測されています。
- エンドユーザー別では、メディア・エンターテインメントが2025年のオーバーザトップ(OTT)インフラ市場シェアの52.73%を占め、eラーニングおよび教育は2031年までに13.85%のCAGRで拡大すると予測されています。
- 地域別では、北米が2025年のOTTインフラ市場シェアの38.57%を占め、アジア太平洋地域は2031年までに13.68%のCAGRで前進すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算)% | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| OTT映像トラフィックおよび4K/8K普及 | +3.2% | グローバル | 長期(4年以上) |
| 低レイテンシーライブスポーツおよびインタラクティブストリーミング | +2.7% | 北米およびヨーロッパ(アジア太平洋地域が成長中) | 中期(2〜4年) |
| クラウドネイティブおよびエッジベースのワークフロー移行 | +2.3% | グローバル(北米およびアジア太平洋地域が主導) | 中期(2〜4年) |
| AI最適化映像オペレーションおよびメタデータ自動化 | +1.9% | グローバル | 長期(4年以上) |
| マルチCDN耐障害性およびネットワークAPI収益化 | +1.2% | 北米およびヨーロッパ | 短期(2年以内) |
| 権利保有者のM&Aおよびフルスタックインフラ統合 | +0.8% | 北米およびヨーロッパ(アジア太平洋地域への波及あり) | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
OTT映像トラフィックおよび4K/8K普及
IP映像トラフィックは、ストリーミングサービスがピーク視聴時間帯に維持しなければならないネットワーク容量を増大させています。4Kおよび初期の8Kフォーマットへの移行は、各ストリームのビットレート要件を高め、利用可能なネットワークヘッドルームを削減します。これにより、OTTインフラ市場内において、より効率的なエンコーディング、大容量のオリジンストレージ、および高密度のCDNキャッシュネットワークへの需要が生まれています。デジタルテレビジョングループは2025年に、NetflixがストリームのほぼAV1で30%近くを配信したと報告しており、コーデックの選択がエンコーディング、デバイス認証、および配信設定に同時に影響を与えることを示しています。[1]デジタルテレビジョングループ、「次世代コーデックによるメディアエコシステムの推進」、デジタルテレビジョングループ、dtg.org.uk。 高画質映像は容量を追加するだけでは実現できません。なぜなら、オペレーターは配信アーキテクチャを再設計する必要もあるからです。2022年から2024年のコスト管理期間中に4Kアップグレードを延期したプロバイダーは、システムを近代化するための期間が短くなっています。
低レイテンシーライブスポーツおよびインタラクティブストリーミング
ライブスポーツは、オンライン中継がテレビ中継より遅れると視聴者がサービスを切り替えるため、低レイテンシーストリーミングへの需要の主要なドライバーとなっています。DAZNは、2025年のクラブワールドカップでのモデルテストを経て、2026年ワールドカップのワークフローにおいて、イギリス、オランダ、イタリア、スペイン、および日本の地域制作センターを活用しました。Big Blue MarbleとAtemeも2026年大会中にMedia over QUICの概念実証を実施し、他のオーストリアのストリーミングプラットフォームと比較して20〜40秒のレイテンシー削減を報告しました。これらの事例は、OTTインフラ市場がライブ配信のために特化したオリジンパッケージング、CDN設定、およびプレイヤー最適化を必要とする理由を示しています。低レイテンシーHLSおよびDASHワークフローは、運用上の変更なしに古いビデオオンデマンドシステムに単純に追加することはできません。規制されたヨーロッパ市場における放送権ウィンドウおよびサイマルキャスト義務は、ライブコンプライアンスのために設計されたシステムの必要性をさらに高めています。
クラウドネイティブおよびエッジベースのワークフロー移行
クラウドネイティブ移行は現在、より迅速なコーデックテスト、柔軟なAI処理、および個別の映像機能のより簡単な管理をサポートしています。Harmonicは2026年4月にRed Hat OpenShift上でのクラウドネイティブデプロイメントとModel Context Protocolへの接続サポートを追加してハイブリッドストリーミングプラットフォームを拡張しましたが、その映像事業は2026年6月にMediaKindへ移管されました。2026年5月、BitmovinはMUBIをレガシーオンプレミスエンコーディングスタックからAWS Marketplace経由のクラウドベースVODエンコーディングへ移行し、AVC、HEVC、およびAV1ワークフローをサポートしました。Equinixは2025年から2026年にかけてブラジル、メキシコ、チリ、およびコロンビアへの投資を報告し、データセンターおよびハイブリッドクラウド相互接続を拡張し、OTTインフラ市場のデプロイメントのための地域的基盤を支援しました。クラウドとエッジシステムは多くの運用モデルにおいて別々の選択肢はありません。なぜなら、クラウドプラットフォームは分散エッジ容量の管理を支援するからです。これは、クラウドスケールを必要としながらも、ライブイベントやデータローカライゼーションのためにローカル処理を必要とするプロバイダーのハイブリッドモデルをサポートします。
AI最適化映像オペレーションおよびメタデータ自動化
AIツールは、映像ライブラリの準備、分類、ローカライゼーション、および収益化に必要な手作業を削減しています。Amagiは2026年4月にNOWプラットフォームにエージェンティックメディアオペレーションを導入し、メタデータエンリッチメント、25以上の言語でのEPG対応説明、広告ブレーク識別、および29のソース言語から100以上の出力言語へのキャプション作成ツールを提供しました。Synamediaは2025年にQuortex AIフレームワークを導入し、Amazon Bedrockを使用したコンテンツ理解とリアルタイムメタデータ作成のためのオンデマンドプラグインを提供しました。Wowzaは2026年7月20日にVideo Intelligence Frameworkを一般提供開始し、NVIDIAテクノロジーと連携する物体検出とシーン分析の本番モデルを提供しました。これらの機能により、オーバーザトップ(OTT)インフラ市場の参加者は、手動オペレーションの増加に追いつくことなく、より大規模なコンテンツカタログを処理する手段を得ることができます。自動化されたメタデータシステムを持たないプロバイダーは、大規模での発見品質とローカライゼーションカバレッジの維持が困難になる可能性があります。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 帯域幅、エグレス、およびトランスコーディングコストの上昇 | -1.8% | グローバル(アジア太平洋地域および南米で最も深刻) | 長期(4年以上) |
| デバイス、コーデック、および再生の断片化 | -1.3% | グローバル(アジア太平洋地域および新興市場で最も顕著) | 中期(2〜4年) |
| データレジデンシーおよび国境を越えたプライバシー制約 | -0.9% | 中東、ヨーロッパ、およびアジア太平洋地域 | 中期(2〜4年) |
| エッジロケーションにおける電力供給とカーボン集約度 | -0.6% | ヨーロッパおよび北米 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
帯域幅、エグレス、およびトランスコーディングコストの上昇
視聴量の増加に伴い、帯域幅、エグレス、およびトランスコーディングコストはストリーミングオペレーターにとって利益率上の懸念事項であり続けています。より広範なデバイスの種類により、サービスは複数のフォーマットを保存・配信する必要があり、エンコーディングおよびオリジンストレージのコストが増加します。AV1、HEVC、およびH.264のマルチコーデックラダーは視聴者カバレッジを維持できます、処理要件も増加させます。したがって、OTTインフラ市場は、大規模な視聴者に高解像度映像を提供するコストに対して配信品質のバランスを取る必要があります。高い配信コストはプラットフォームのアップグレードを遅らせ、帯域幅集約型市場への拡大をより困難にする可能性があります。ローカルキャッシング、効率的なコーデック、および適切に管理されたマルチCDN構成はこの圧力を軽減できますが、資本と運用上の専門知識が必要です。
デバイス、コーデック、および再生の断片化
デバイス機能の違いにより、H.264から新しいコーデックへの移行は製品ロードマップが示唆するよりも困難になっています。NETINTの2026年3月の約200人のストリーミング専門家を対象とした調査では、17%が本番環境でAV1を使用しており、40%が2026年のデプロイメントを計画し、54%がハードウェアデコードサポートを障壁として挙げていることがわかりました。[2]NETINT Technologies、「映像エンコーディング調査の現状」、NETINT Technologies、netint.com。 ツールチェーンの制限とエンコーディングコンピューティングコストも調査で制約として挙げられました。断片化されたHEVCライセンスと不均一なブラウザサポートにより、多くのプロバイダーは複数のコーデックパスを維持しなければなりません。これにより、OTTインフラ市場の運用にテスト、ストレージ、品質保証、およびデバイス管理の作業が追加されます。この負担は、古いまたは低コストのデバイスが一般的な地域で特に大きく、プロバイダーは視聴者を失うことなくH.264フォールバックサポートを削除することができません。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
コンポーネント別:
ソフトウェアが最大シェアと最速成長を維持ソフトウェアは2025年のOTTインフラ市場シェアの42.61%を占め、2031年までに13.75%のCAGRで成長すると予測されています。映像管理、オーケストレーション、エンコーディング、トランスコーディング、DRM、およびアナリティクスが中心的なソフトウェアカテゴリです。オペレーターは、クラウド、エッジ、およびオンプレミスシステムをサポートできるプラットフォームに個別のツールを統合しています。これにより、切り離された運用環境を減らして映像ワークフローを管理できます。このシフトはまた、運用の可視性を向上させ、より迅速なサービス更新をサポートし、デバイスおよびネットワーク条件全体でより一貫したコンテンツ配信を可能にします。OTTプラットフォームがライブ、オンデマンド、およびパーソナライズされた映像サービスを拡大するにつれて、ソフトウェアはワークフロー自動化の改善、プレミアムコンテンツの保護、パフォーマンスの監視、および収益化戦略のサポートにとって引き続き重要です。
サービスには、専門的なエンジニアリングチームを持たない顧客向けのマネージオペレーション、プロフェッショナルサポート、および統合作業が含まれます。オペレーターがマルチCDN設計を採用したり、重要なワークロードをクラウドに移行したりするにつれて、これらのサービスへの需要は高まります。ハードウェアは、ライブコントリビューションワークフロー、エッジポイントオブプレゼンス、ストレージ、ネットワーク機器、およびコンピューティングアクセラレーションに引き続き必要です。GPUを活用したクラウドリソースが専用アプライアンスで処理されていたエンコーディングワークロードを引き受けるにつれて、その役割は変化しています。WowzaとNVIDIAの2026年7月のコラボレーションは、ハードウェアアクセラレーションがマネージドソフトウェア機能を通じてますます提供されるようになっていることを示しています。
注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能


デプロイメント別:
クラウドベースシステムがリードし、ハイブリッドおよびエッジシステムが急成長クラウドベースのデプロイメントは2025年のOTTインフラ市場シェアの53.38%を占めました。弾力的なスケーリング、使用量ベースの価格設定、および大規模なAI処理能力へのアクセスをサポートし、多額の初期投資なしに柔軟なインフラを必要とするオペレーターに適しています。これらの特性は、ライブスポーツイベント、主要なコンテンツリリース、季節的な視聴ピーク、または高需要プレミア中にトラフィックが急激に変化するプラットフォームに利益をもたらします。クラウドシステムはまた、VODエンコーディング、オリジンストレージ、メディア管理、コンテンツパッケージング、およびワークフロー自動化の中心であり続けています。さらに、クラウドデプロイメントにより、複数の地域でのサービス立ち上げが迅速化され、アナリティクスおよびレコメンデーションエンジンとの統合がサポートされ、加入者需要の変化に応じてコンピューティングおよびストレージ容量を調整できます。
オンプレミスシステムは、国内インフラ要件を持つ放送局、組織、および予測可能なレイテンシーを必要とするライブ制作チームの間でインストールベースを維持しています。ハイブリッドおよびエッジデプロイメントは、ローカル処理がデータローカライゼーション、インタラクティブ配信、および低エグレスコストをサポートするため、2031年までに13.21%のCAGRで拡大すると予測されています。BitmovinのMUBIとの取り組みは、適切なエンコーディングワークロードをマネージドクラウドサービスに移行する価値を示しました。同時に、2026年FIFA ワールドカップIPTV配信のためのLenovoのオンプレミスエッジデプロイメントは、レイテンシーに敏感なイベントにおけるローカルインフラの継続的な必要性を反映しました。したがって、オーバーザトップ(OTT)インフラ産業は、単一のデプロイメントモデルではなく、クラウドとエッジを組み合わせたアーキテクチャへと移行しています。
ストリーミングタイプ別:
ライブビデオが配信要件を変えるビデオオンデマンドは2025年のOTTインフラ市場シェアの44.18%を占めました。このセグメントは、確立されたコンテンツライブラリと事前エンコーされたキャッシュ配信の効率性から恩恵を受けており、プラットフォームが配信コストを管理しながら視聴需要を管理するのに役立ちます。加入者が映画、シリーズ、ドキュメンタリー、および地域コンテンツへの幅広いアクセスを引き続き重視するため、カタログの深さは重要であり続けます。同時に、プラットフォームはスポーツ、ニュース、およびリアリティプログラミングを追加して視聴者のエンゲージメントを維持し、セッション頻度を高め、チャーンを削減しています。このシフトにより、VODプラットフォームはライブイベントのための機能を追加する必要があります。これには、低レイテンシーストリーミング、リアルタイム広告挿入、スケーラブルなクラウドエンコーディング、イベントベースのトラフィック管理、およびコンテンツ配信ネットワークとのより強力な統合が含まれます。
ライブビデオストリーミングは2031年までに13.53%のCAGRで成長すると予測されています。スポーツにおける低グラストゥグラスレイテンシーへの需要は、低レイテンシーHLS、DASHパッケージング、CDN設定、およびリアルタイム監視への投資を支援します。ハイブリッドストリーミングは、スケジュールされたチャンネル配信とオンデマンドアクセスを組み合わせており、無料の広告サポート型ストリーミングテレビサービスに関連しています。広告挿入、番組ガイド管理、およびプレイアウト自動化は、AmagiやSynamediaなどのソフトウェアサプライヤーがクラウドベースのオーケストレーションツールを通じて対応する要件を追加します。アクセシビリティ規則、コンテンツ分類、および放送義務も、ライブおよびハイブリッドサービスのコンプライアンスツールをより重要にしています。
注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能
エンドユーザー別:
メディア・エンターテインメントがリードし、eラーニングおよび教育が最速成長メディア・エンターテインメントは2025年のOTTインフラ市場シェアの52.73%を占めました。ストリーミングプラットフォーム、ダイレクトトゥコンシューマーモデルを採用する放送局、およびスポーツ権利保有者は、大規模な映像配信をサポートするために、エンコーディング、DRM、アナリティクス、CDN配信、およびコンテンツオペレーション全体の機能を必要としています。彼らの高い支出は、コンテンツライブラリの規模、広告活動、プレミアムスポーツプログラミング、およびデバイスとネットワーク全体で一貫した視聴品質を提供する必要性を反映しています。競争が激化するにつれて、これらの企業はエンゲージメントと収益化を改善するために、低レイテンシーストリーミング、パーソナライズされたレコメンデーション、ターゲット広告、マルチCDN戦略、および高度な視聴者測定に投資しています。この顧客グループは、デジタル配信の拡大、地域および世界的なストリーミングサービスの立ち上げ、およびサブスクリプションベースと広告サポートモデルの両方をサポートするためのワークフローの近代化を継続しているため、OTTインフラ市場の大部分の主要な収益基盤であり続けています。
eラーニングおよび教育は2031年までに13.85%のCAGRで成長すると予測されています。企業、大学、および公共訓練機関は、コミュニケーション、指導、および知識管理のために映像をますます活用しています。Kalturaは2026年5月にアバター映像制作スタジオを立ち上げ、企業の知識資産をインタラクティブなアバター主導の映像に変換しました。BFSI購入者はセキュアなコミュニケーションとコンプライアントな録音を使用し、小売・eコマースユーザーは製品発表と顧客エンゲージメントに映像を使用します。ヘルスケア、ライフサイエンス、政府、および公共部門のユーザーも、健康データ、レジデンシー、およびセキュリティ要件を満たすセキュアなシステムを必要としています。
地域分析
北米 OTT インフラストラクチャー市場
北米は2025年の OTT インフラストラクチャー市場シェアの38.57%を占めた。同地域は視聴者一人当たりの収益が高く、スポーツ放映権保有者が多数集中しており、AI およびエッジコンピューティング機能を取り込みつつある確立された CDN 能力を有している。米国はスポーツリーグ、サブスクリプションプラットフォーム、および直接配信へ移行する送局による投資を通じて、地域需要の大部分を牽引している。カナダとメキシコは、国内プラットフォーム投資および北米全体のフットプリントを支えるネットワーク整備から恩恵を受けている。Akamai Technologies, Inc. は2026年第1四半期の収益として前年同期比6%増の10.74 ビリオン 米ドルを報告し、クラウドインフラストラクチャーサービスは40%成長を記録したが、これはエッジコンピューティングサービスへの移行を反映している。[3]Akamai Technologies, Inc., "Akamai Reports First Quarter 2026 Financial Results," Akamai Technologies, 2026年5月7日, akamai.com.
アジア太平洋 OTT インフラストラクチャー市場
アジア太平洋地域は2031年までに13.68%の CAGR で成長すると予測されている。インドはストリーミングサービスが主要都市圏を超えて拡大するにつれ、主要な需要の中心地となっており、第2層および第3層都市における CDN 展開を支えている。Fastly, Inc. は2025年から2026年にかけてインド国内のポイント・オブ・プレゼンスを拡大し、ローカル配信能力の重要性を示した。中国、日本、および韓国はプレミアム動画および低遅延スポーツ中継への強い需要を持つ成熟した地域市場である。インドのデータ保護フレームワークおよび中国のサイバーセキュリティ規制は、データを国境内で保持・処理することを求める場合があり、国内に設置されたインフラストラクチャーへの需要を高めている。したがって、アジア太平洋地域のオーバー・ザ・トップ(OTT)インフラストラクチャー市場は、高成長市場と映像品質の継続的な向上を図る確立されたシステムを組み合わせた構造となっている。
EMEA および南米 OTT インフラストラクチャー市場
欧州では、放送局のデジタル化およびプラットフォーム競争が継続的な投資を支える英国、ドイツ、フランスにおいて安定した需要が見られる。EU データ法は2025年9月に施行され、継続的な GDPR 執行によりソブリンクラウドの取り決めへの関心が高まっている。Amazon Web Services, Inc. はこの要件に対応するため、2026年初頭に欧州ソブリンクラウドを立ち上げた。南米はブラジルが主導しており、データセンター投資および5G の展開が広告収益型および FAST チャンネルの発展を支えている。中東では、サウジアラビアが PDPL を施行し、アラブ首長国連邦が2027年1月の PDPL 完全施行に向けて準備を進める中、ローカルストリーミング能力の整備が進んでいる。CDNetworks Co., Ltd. は2025年2月にサウジアラビアの Salam Telecom と提携し、低遅延の国際 IP トランジットサービスの改善を図った。アフリカは依然として初期段階にあり、南アフリカ、ナイジェリア、エジプトが主要拠点となっているが、電力供給の安定性の低さおよびユーザー一人当たりの収益の低さが加入者一人当たりの支出を制約している。

競合環境
OTTインフラ市場は適度に断片化されています。Amazon Web Services、Microsoft、およびGoogleは、クラウドスケール、グローバルなポイントオブプレゼンス、およびAI処理能力へのアクセスにおいて優位性を持っています。専門プロバイダーは、特定の運用要件のために設計された集中型映像ワークフロー、再生ツール、およびシステムを通じて競争しています。Cloudflareは2025年度の収益として21億米ドルを報告し、前年比30%増となり、AIエージェントネットワーキングとエッジコンピューティングの拡大に伴い、2026年通年で27.9億米ドルを見込んでいます。これは、CDN、セキュリティ、およびコンピューティングサービスを組み合わせたプラットフォームの優位性を反映しています。[4]Cloudflare、「Cloudflareが2025年第4四半期および通年の財務結果を発表」、Business Wire、businesswire.com。
MediaKindは2026年6月17日にHarmonicの映像事業との統合を完了しました。統合後の事業は年間経常収益1億米ドル超および年間アプライアンス収益1.5億米ドル超を報告し、SaaSストリーミング、アプライアンス、およびクラウド映像技術にわたるより広範な独立したサービスを創出しました。この取引は、独立系ベンダーが統合を活用して、より少ないテクノロジーパートナーを好むオペレーターにより幅広いサービスを提供していることを示しています。Bending Spoonsは2025年2月にBrightcoveを2.33億米ドルで買収し、独立した上場ストリーミングプラットフォームプロバイダーの数を減らしました。Bitmovinは2026年6月にSimplestreamおよびXperiと提携し、デバイス統合を使用して再生リーチを拡大し、OTTサービスがTiVo OSデバイスで立ち上げるのを支援しました。これらの動きは、OTTインフラ市場がより充実した製品ポートフォリオとより強力な流通関係の両方を評価することを示しています。
AIベースのオペレーション、メタデータインテリジェンス、および視聴者エンゲージメントツールは、基本的な配信パフォーマンスよりも重要な競争ポイントになりつつあります。Kalturaは2026年4月にPathFactoryを2,200万米ドルで買収し、2026年5月にアバター映像制作スタジオを立ち上げ、AIを活用したコンテンツワークフローにおける役割を拡大しました。自動化されたコンテンツオペレーションに投資しないプロバイダーは、より統合された競合他社の発見および収益化能力に匹敵することが困難になる可能性があります。中東およびアジア太平洋地域の一部におけるデータレジデンシー規則は、グローバルクラウドプロバイダーと連携できる地域準拠プラットフォームに機会を生み出しています。マルチコーデックサポートもコンプライアンス作業を増加させます。なぜなら、ベンダーはMPEG-DASH、HEVCライセンス契約、およびAV1配信モデルを管理しなければならないからです。
OTTインフラ産業リーダー
-
Amazon Web Services, Inc.
-
Akamai Technologies, Inc.
-
Cloudflare, Inc.
-
Microsoft Corporation
-
Google LLC
- *免責事項:主要選手の並び順不同
OTT インフラストラクチャー市場
- Amazon Web Services, Inc.
- Akamai Technologies, Inc.
- Cloudflare, Inc.
- Microsoft Corporation
- Google LLC
- IBM Corporation
- Cisco Systems, Inc.
- MediaKind
- Synamedia Limited
- Brightcove, Inc.
- Kaltura, Inc.
- Haivision Systems Inc.
- Bitmovin Inc.
- Wowza Media Systems, LLC
- Mux, Inc.
- Vimeo.com, Inc.
- Broadpeak SA
- Ateme S.A.
- Fastly, Inc.
- Qwilt Inc.
- CDNetworks Co., Ltd.
- Tata Communications Limited
- Verimatrix, Inc.
- Conviva, Inc.
- NPAW Spain, S.L.

Recent Industry Developments in OTT インフラストラクチャー市場
- 2026年7月:Wowza Media SystemsとNVIDIAは共同でVideo Intelligence Frameworkを立ち上げ、2026年7月20日に一般提供を開始しました。このフレームワークには、RF-DETR物体検出およびCLIPベースのシーン分析を含む本番グレードのAIモデルが搭載されており、サポートされているNVIDIA AIインフラを実行している顧客向けにNVIDIAの合成映像検出器が利用可能で、OTTオペレーターへのリアルタイム映像インテリジェンス機能を大規模に拡張します。
- 2026年7月:Big Blue MarbleとAtemeは、主要な国際サッカー選手権大会中にMedia over QUIC(MoQ)ストリーミングの数ヶ月にわたる概念実証を開始し、競合するオーストリアのストリーミングプラットフォームと比較してエンドツーエンドのレイテンシーを20〜40秒削減し、地上波および衛星放送を数秒上回り、MoQを次世代ライブストリーミングトランスポートプロトコルとして確立しました。
- 2026年7月:Mediagenixは2026年7月15日に新しいエージェンティックAI機能を発表し、メディア組織がコンテンツ、メタデータ、権利、および収益化関係をカバーするセマンティックインテリジェンス層によって駆動される、タイトル管理、計画、およびスケジューリングを含むチャンネルオペレーション全体でエージェンティックワークフローを運用できるようにしました。
- 2026年6月:MediaKindは2026年6月17日にHarmonicの映像事業との合併を完了しました。統合後の企業は、年間経常収益1億米ドル超および年間アプライアンス収益1.5億米ドル超で市場に参入し、SaaSストリーミング、アプライアンスプラットフォーム、およびクラウド映像技術にわたるフルスタックポートフォリオを持つ世界最大の独立系映像インフラ企業を創出しました。


グローバルOTTインフラ市場レポートの範囲
OTTインフラ市場は、インターネット接続デバイス全体でオーバーザトップ(OTT)コンテンツの配信、管理、処理、保存、および流通を可能にするテクノロジー、プラットフォーム、およびサービスで構成されています。コンテンツの取り込み、エンコーディングおよびトランスコーディング、コンテンツ配信、ストレージ、ネットワーク最適化、セキュリティ、アナリティクス、およびストリーミングオペレーションをサポートするソフトウェアソリューション、インフラサービス、およびハードウェアコンポーネントが含まれます。OTTインフラにより、サービスプロバイダーは複数のデバイスおよびネットワーク全体でスケーラビリティ、信頼性、および低レイテンシーを備えた高品質のビデオオンデマンド(VOD)、ライブストリーミング、およびハイブリッドストリーミング体験を提供できます。
OTTインフラ市場レポートは、コンポーネント(ソフトウェア、サービス、およびハードウェア)、デプロイメント(クラウドベース、オンプレミス、およびハイブリッドとエッジ)、ストリーミングタイプ(ビデオオンデマンド、ライブビデオ、およびハイブリッドストリーミング)、エンドユーザー(メディア・エンターテインメント、eラーニング・教育、BFSI、小売・eコマース、ITおよび通信、ヘルスケア・ライフサインス、政府・公共部門、およびその他のエンドユーザー)、および地域(北米、南米、ヨーロッパ、アジア太平洋、中東、およびアフリカ)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
| ソフトウェア | 映像管理とオーケストレーション |
| エンコーディング、トランスコーディング、および処理 | |
| 映像セキュリティとDRM | |
| 映像アナリティクスとQoEモニタリング | |
| サービス | マネージドサービス |
| プロフェッショナルサービス | |
| 統合、デプロイメント、トレーニング、およびサポート | |
| ハードウェア | サーバーおよびコンピューティングアクセラレーター |
| エンコーダー、トランスコーダー、およびコーデックユニット | |
| ネットワーク機器およびアプライアンス | |
| ストレージおよびオリジン機器 |
| クラウドベース |
| オンプレミス |
| ハイブリッドおよびエッジ |
| ビデオオンデマンド |
| ライブビデオ |
| ハイブリッドストリーミング |
| メディア・エンターテインメント |
| eラーニングおよび教育 |
| BFSI |
| 小売・eコマース |
| ITおよび通信 |
| ヘルスケア・ライフサイエンス |
| 政府・公共部門 |
| その他のエンドユーザー |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| コロンビア | |
| 南米その他 | |
| ヨーロッパ | ドイツ |
| イギリス | |
| フランス | |
| イタリア | |
| スペイン | |
| ロシア | |
| ヨーロッパその他 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| オーストラリア | |
| ニュージーランド | |
| アジア太平洋その他 | |
| 中東 | サウジアラビア |
| アラブ首長国連邦 | |
| トルコ | |
| イスラエル | |
| 中東その他 | |
| アフリカ | 南アフリカ |
| ナイジェリア | |
| エジプト | |
| アフリカその他 |
| コンポーネント別 | ソフトウェア | 映像管理とオーケストレーション |
| エンコーディング、トランスコーディング、および処理 | ||
| 映像セキュリティとDRM | ||
| 映像アナリティクスとQoEモニタリング | ||
| サービス | マネージドサービス | |
| プロフェッショナルサービス | ||
| 統合、デプロイメント、トレーニング、およびサポート | ||
| ハードウェア | サーバーおよびコンピューティングアクセラレーター | |
| エンコーダー、トランスコーダー、およびコーデックユニット | ||
| ネットワーク機器およびアプライアンス | ||
| ストレージおよびオリジン機器 | ||
| デプロイメント別 | クラウドベース | |
| オンプレミス | ||
| ハイブリッドおよびエッジ | ||
| ストリーミングタイプ別 | ビデオオンデマンド | |
| ライブビデオ | ||
| ハイブリッドストリーミング | ||
| エンドユーザー別 | メディア・エンターテインメント | |
| eラーニングおよび教育 | ||
| BFSI | ||
| 小売・eコマース | ||
| ITおよび通信 | ||
| ヘルスケア・ライフサイエンス | ||
| 政府・公共部門 | ||
| その他のエンドユーザー | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| コロンビア | ||
| 南米その他 | ||
| ヨーロッパ | ドイツ | |
| イギリス | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| ロシア | ||
| ヨーロッパその他 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| オーストラリア | ||
| ニュージーランド | ||
| アジア太平洋その他 | ||
| 中東 | サウジアラビア | |
| アラブ首長国連邦 | ||
| トルコ | ||
| イスラエル | ||
| 中東その他 | ||
| アフリカ | 南アフリカ | |
| ナイジェリア | ||
| エジプト | ||
| アフリカその他 | ||


レポートで回答される主要な質問
OTTインフラ市場の規模はどのくらいですか?
OTTインフラ市場は2025年に163.1億米ドルと評価され、2026年には186.7億米ドルと推定されています。IP映像配信、ライブストリーミング、クラウドワークフロー、およびエッジ処理の利用拡大に支えられ、2031年までに343.5億米ドルに達すると予測されています。OTTインフラ市場は、視聴品質を低下させることなく高い需要を処理するシステムを必要とします。
OTTインフラへの需要を牽引しているものは何ですか?
より高い映像トラフィック、4K配信、ライブスポーツストリーミング、クラウド移行、エッジコンピューティング、およびAIベースの映像オペレーションが需要を支援しています。これらの要件は、信頼性の高いエンコーディング、コンテンツ配信、オリジンストレージ、メタデータ、セキュリティ、および監視システムへの需要を高めています。
OTTインフラ支出で最大のシェアを持つコンポーネントはどれですか?
ソフトウェアは2025年の支出の42.61%を占め、2031年までに13.75%のCAGRで最速成長すると予測されています。映像オーケストレーション、エンコーディング、DRM、アナリティクス、および映像管理ツールは、クラウド、エッジ、およびオンプレミスの運用モデルをサポートするため、この支出の中心です。
ハイブリッドおよびエッジデプロイメントが普及しているのはなぜですか?
低レイテンシー要件を満たし、データローカライゼーションをサポートし、ローカル処理とキャッシングを通じて配信コストを削減するのに役立ちます。ハイブリッドモデルにより、プロバイダーは柔軟な映像ワークロードにクラウド容量を使用しながら、選択されたライブ、ローカル、または規制されたタスクを視聴者に近い場所に保持できます。
どのエンドユーザーが最も急速に支出を拡大していますか?
eラーニングおよび教育は、組織がトレーニングと知識管理のために映像をより多く使用するにつれて、2031年までに13.85%のCAGRで成長すと予測されています。ストリーミングサービス、放送局、およびスポーツ権利保有者が広範な映像ワークフローを必要とするため、メディア・エンターテインメントは2025年に最大のエンドユーザーグループであり続けました。
ストリーミングプロバイダーの主運用上の課題は何ですか?
エグレスおよびトランスコーディングコスト、デバイスの断片化、コーデックサポート、データレジデンシー要件、およびエッジロケーションでの電力制約が重要な課題であり続けています。プロバイダーは、複数のコーデックと地域コンプライアンス規則によって生じる追加の運用作業を管理しながら、多様なデバイスとネットワーク全体で品質を維持しなければなりません。
最終更新日:



