
教育向けOTT市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 2.22 十億米ドル |
| 市場規模 (2031) | 3.76 十億米ドル |
| 成長率 (2026 - 2031) | 11.16 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる教育向けOTT市場分析
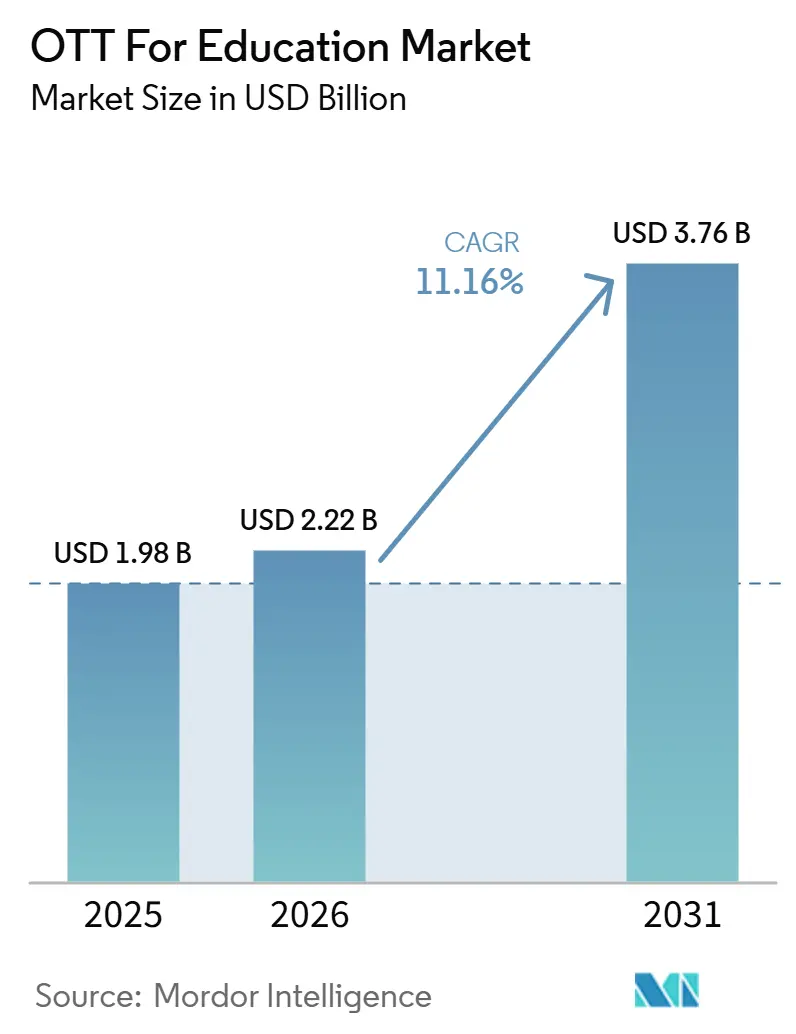
教育向けOTT市場規模は、2025年の19.8 ビリオン 米ドルおよび2026年の22.2 ビリオン 米ドルから、2031年までに37.6 ビリオン 米ドルへと拡大する見込みであり、2026年から2031年にかけてCAGR 11.16%を記録すると予測されています。教育向けOTT市場は、補助的な教室ツールとしての従来の役割を超え、学術および企業学習環境におけるコアコンテンツ配信の一部となりつつあります。2020年から2022年にかけてのリモート学習シフトの長期的影響は、依然として購買決定に影響を与えており、機関はストリーミングインフラを一時的な対応策ではなく恒久的な要件として扱うようになっています。スキル変化のペースも需要を強化しており、雇用主は柔軟なビデオ主導型フォーマットを通じて大規模かつ迅速に労働者を再教育するプレッシャーにさらされています。競争行動も変化しており、専用教育ビデオベンダー、コラボレーションプラットフォームプロバイダー、ホワイトラベルOTTビルダーがいずれも、より強力な統合、アナリティクス、コンテンツ制作機能を提供することで長期契約の獲得を目指しています。現在最も明確な機会は、エンゲージメントデータを測定可能な学習成果に結びつけることができるプラットフォームにあります。これは、バイヤーがデプロイメントの更新や拡大に際して投資対効果の根拠をより重視するようになっているためです。
レポートの主要ポイント
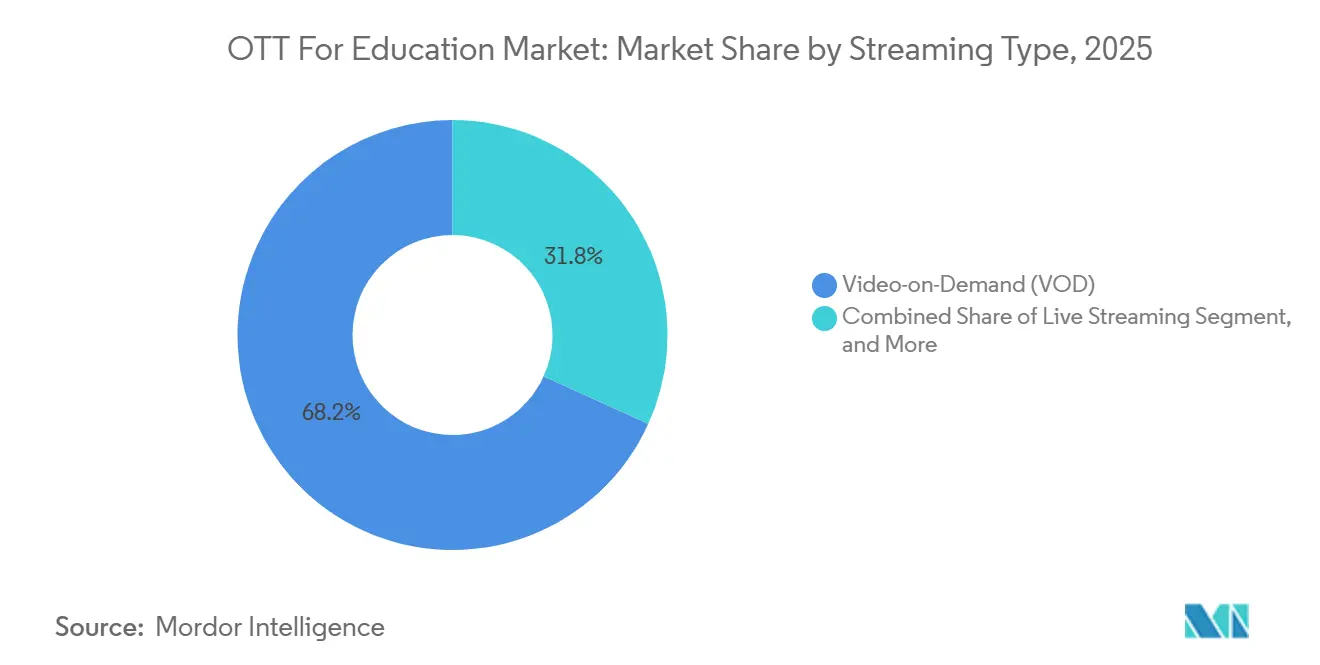
- ストリーミングタイプ別では、ビデオオンデマンドが2025年に68.23%のシェアを占め、ライブストリーミングは教育向けOTT市場において2031年までにCAGR 12.52%で拡大する見込みです。
- デバイスタイプ別では、ラップトップおよびデスクトップが2025年に46.44%のシェアを占め、スマートフォンおよびタブレットは教育向けOTT市場において2031年までにCAGR 12.30%で成長する見込みです。
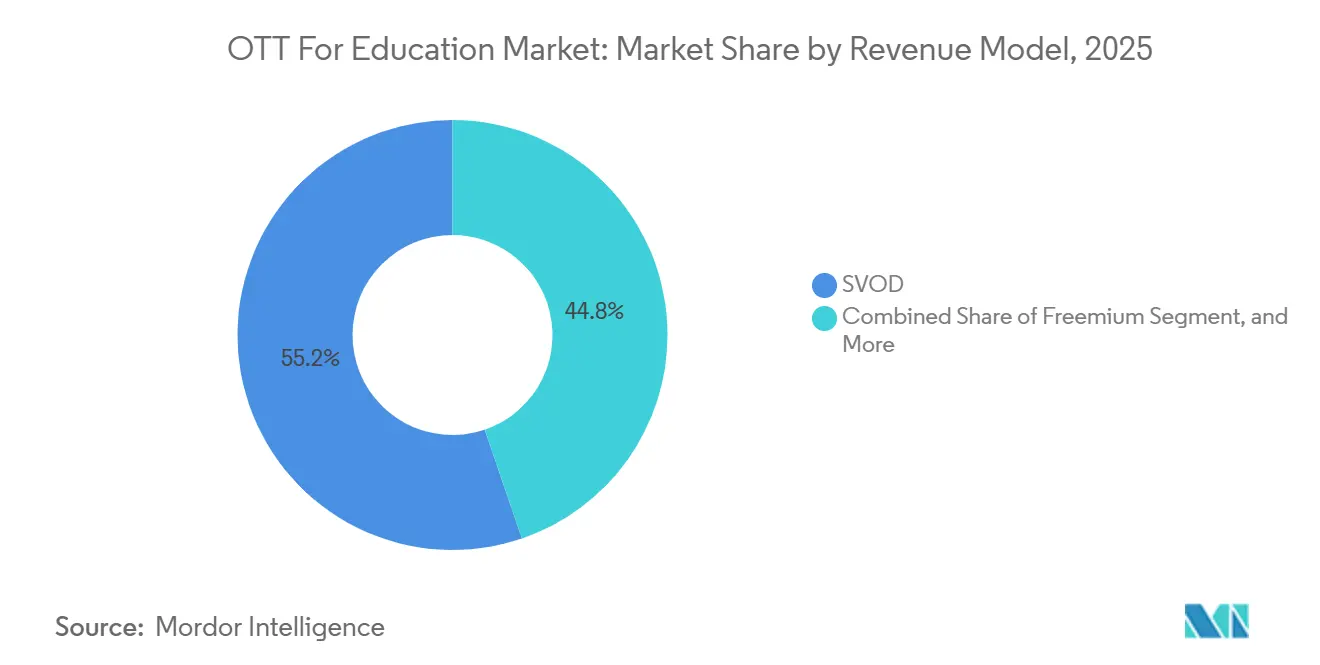
- 収益モデル別では、SVODが2025年に55.24%のシェアを獲得し、ハイブリッド収益モデルは教育向けOTT市場において2031年までにCAGR 11.50%で拡大する見込みです。
- 地域別では、北米が2025年に教育向けOTT市場の38.56%を占め、アジア太平洋は教育向けOTT市場において2031年までにCAGR 11.80%で拡大する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| セキュアなブランド学習ポータルへの機関シフト | +2.4% | 北米および欧州が中心、アジア太平洋への波及 | 中期(2〜4年) |
| ライブ・オンデマンド・ハイブリッド配信ワークフローへの需要増加 | +2.2% | グローバル | 短期(2年以内) |
| 労働力のアップスキリングおよびプロフェッショナル認定コンテンツの成長 | +2.1% | グローバル、北米・アジア太平洋・中東に集中 | 中期(2〜4年) |
| LMS・SIS・アイデンティティスタック統合要件の拡大 | +1.6% | 北米および欧州、アジア太平洋での早期導入 | 中期(2〜4年) |
| エンゲージメントアナリティクスおよび学習アトリビューションへの需要増加 | +1.4% | 北米、欧州、エンタープライズ比率の高いアジア太平洋市場 | 長期(4年以上) |
| コンテンツローカライゼーションおよび多言語配信への期待の高まり | +1.2% | アジア太平洋、中東、アフリカ、南米 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
セキュアなブランド学習ポータルへの機関シフト
教育向けOTT市場では、機関が汎用ビデオホスティングから離れ、アクセス制御、機関ブランディング、ロールベースの権限を備えたホワイトラベルポータルへと移行しています。バイヤーは現在、プラットフォームが学習者コホート別にコンテンツを制限し、同時セッション数を制限し、大規模なカスタマイズなしに監査対応のアクセス記録を生成することを期待しています。このシフトは認定審査のプレッシャーとも関連しており、特に北米では、プログラム審査においてビデオベースのコース教材への管理されたアクセスを示すことが機関に求められています。Kalturaは2026年5月、機関が構造化されたアバター主導のコースビデオを大規模に作成できるよう支援するアバタービデオプロダクションスタジオの一般提供を開始したと発表しており、これによりブランドポータルはコンテンツ配信だけでなくコンテンツ制作にも深く関与するようになっています。教育向けOTT市場では、コンテンツ作成・配信・アクセス制御を一つの環境に統合するベンダーが、機関が長期契約を評価する際により有利な立場に立っています。
ライブ・オンデマンド・ハイブリッド配信ワークフローへの需要増加
教育向けOTT市場は、複数の切り離されたツールではなく、一つのプラットフォーム内でライブ・オンデマンド・ハイブリッド学習をサポートする必要性によって再形成されています。教員やトレーナーは、ライブクラスやセッションを実施した後、インデックス付きチャプター、埋め込みクイズ、AIが生成した短い要約クリップを含むリプレイを活用することが増えています。このワークフローには、安定したエンコーディング、CDN冗長性、インタラクティブな再生が必要であり、複数の配信モードに対応したプラットフォームの価値を高めています。Brightcoveは2025年7月に超高精細ライブストリーミングとネイティブレコメンデーションエンジンを追加したと発表しており、エンタープライズビデオベンダーがコンシューマーOTT体験との機能差を縮めようとしていることを示しています。教育向けOTT市場では、機関もマルチCDNの耐障害性に一層の注意を払っており、ライブ評価中の障害が深刻な学術的混乱を引き起こす可能性があるためです。低遅延でインタラクティブなライブ配信をサポートできないプラットフォームは、2026年にLMS対応ビデオチャンネルプラットフォームとしてZoom Video Managementを導入したZoomを含む、会議主導型エコシステムからの代替リスクが高まっています。
労働力のアップスキリングおよびプロフェッショナル認定コンテンツの成長
教育向けOTT市場は、労働力のアップスキリングおよびプロフェッショナル認定プログラムの着実な拡大から支持を得ています。世界経済フォーラムは2025年に、雇用主の63%がスキルギャップをビジネス変革の主な障壁と見なしており、コアワーカースキルの39%が2030年までに変化すると予測されると告しました。[1] 同レポートでは、世界の労働者100人中59人が2030年までに再スキリングまたはアップスキリングを必要とすると述べており、大規模な労働力に柔軟なトレーニングを提供できるスケーラブルなビデオファーストの学習システムへの需要を支えています。これにより、エンタープライズバイヤーはサードパーティのコースライセンスのみに依存するのではなく、内部認定コンテンツをホストできるビデオインフラへの支出を増やしています。Courseraは2026年5月にUdemyとの統合を完了し、2億9,000万人の学習者、18,000社のエンタープライズ顧客、2025年の合算収益15 ビリオン 米ドル超を持つ企業を創出しました。これにより、エンタープライズスキルプログラムに結びついたOTTデプロイメントに対する競争圧力が高まっています。教育向けOTT市場では、修了率だけでなくスキル成果を示せるプラットフォームが、より長期のエンタープライズ契約において優位性を獲得しています。
LMS・SIS・アイデンティティスタック統合要件の拡大
教育向けOTT市場は、機関がLMS・SIS・シングルサインオン環境に直接組み込まれることを期待するようになったため、もはやスタンドアロンのストリーミングカテゴリとして機能していません。相互運用性は、特に学習ワークフローがコース配信・学生記録・アイデンティティ管理にまたがるようになった今、オプション機能ではなく契約条件となっています。1EdTech LTI 1.3標準は機関参加の強力なフィルターとなっており、準拠していないツールはその標準を明記したRFPからますます除外されています。[2] 同様の統合プレッシャーはエンタープライズ学習システムにも及んでおり、Panoptoは2026年6月にバージョン17.0をリリースし、ネイティブWorkday Learning統合によりビデオ学習コンテンツをHR学習カタログ内に直接配置できるようにしました。教育向けOTT市場では、FERPAやGDPRなどのコンプライアンス規則もアーキテクチャの選択に影響を与えており、バイヤーの懸念は使いやすさを超えて、データ処理・データ所在地・契約構造にまで及んでいます。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 機関調達の摩擦と遅い予算サイク | -1.2% | 北米および欧州(K-12および高等教育) | 短期(2年以内) |
| コンテンツセキュリティ・DRM・権利管理の複雑性 | -0.9% | グローバル、高等教育およびプレミアム認定市場でより顕著 | 中期(2〜4年) |
| 断片化したテクノロジースタックと相互運用性のギャップ | -0.7% | グローバル | 中期(2〜4年) |
| 教員および管理者の導入抵抗 | -0.5% | 北米および欧州 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
機関調達の摩擦と遅い予算サイクル
教育向けOTT市場は、承認が複数のステークホルダー・固定予算カレンダー・慎重な更新プロセスを経ることが多いため、機関チャネルでの導入が依然として遅れています。EDUCAUSEは2025年4月、高等教育テクノロジーリーダーの42%が2025〜2026学年度のIT予算削減を見込んでおり、削減の中央値は8%であると報告しました。[3] 以前の景気刺激策に連動した教育支出の終了により、多くのK-12学区および高等教育バイヤーは厳格な基本予算審査に戻っています。これにより、プラットフォーム移行にはライセンスコストと業務上の混乱の両方が伴うため、機関はより慎重になっています。バージニア工科大学は2025年12月、KalturaからPanoptoへの移行が2026年の2学期にわたって実施されると発表しており、移行テスト・コンテンツ転送・LMS再統合が意思決定サイクルをいかに延長するかを示しています。教育向けOTT市場では、段階的な移行・柔軟な価格設定・移行サポートを通じて切り替えの負担を軽減するベンダーが、慎重なアカウントを獲得するうえでより有利な立場にあります。
コンテンツセキュリティ・DRM・権利管理の複雑性
教育向けOTT市場は、異なるデバイスおよびライセンス環境にわたるコンテンツセキュリティ・権利管理・DRM施行の複雑性からも抑制を受けています。プレミアム認定・ライセンスコースライブラリ・コンプライアンス重視のトレーニングプログラムは、Widevine・FairPlay・PlayReadyのサポートを必要とすることが多く、中小規模プロバイダーの開発・運用コストを引き上げています。機関が内部制作コンテンツと、別々の再生制限・権利条件・地理的制限を持つライセンス出版社素材を混在してホストする場合、複雑性はさらに増します。BuyDRMが2024年にUdemyと行った210,000以上のコースの保護に関する取り組みは、大規模なeラーニングプラットフォームでさえアクセスと権利保有者保護のバランスを取るために相当なDRMインフラを必要とすることを示しました。教育向けOTT市場では、セキュリティの欠陥が医療・法律・金融トレーニングプログラムに実際の責任問題を引き起こす可能性があり、侵害が正式な審査と是正置を引き起こすことがあります。プラットフォームスタック内に事前統合されたDRMサービスを提供するベンダーは、プレミアムおよび規制された学習環境においてより明確な優位性を持っています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
ストリーミングタイプ別:
ライブストリーミングがオンデマンド優位に迫るライブストリーミングは教育向けOTT市場で最も成長の速いフォーマットであり、2031年までのCAGR予測は12.52%です。ビデオオンデマンドは依然として2025年の教育向けOTT市場シェアの68.23%をリードしており、柔軟なセルフペース視聴が多くの学術・企業ユーザーにとってデフォルトモードであることを示しています。この組み合わせは明確なパターンを反映しており、バイヤーはオンデマンド配信を置き換えるのではなく、よりインタラクティブなユースケースをサポートするためにライブ機能を追加しています。教育向けOTT産業は、リアルタイム投票・ブレイクアウトセッションツール・Q&Aコントロール・インストラクター向け視聴者アナリティクスを充実させることで対応しており、ライブセッションを標準的なウェブ会議よりも構造化されたものにしています。
このシフトはまた、講義キャプチャ・イベントストリーミング・コース配信の間のギャップを縮めています。Echo360とEpiphan Videoは2026年3月に、高等教育における講義キャプチャとライブストリーミングのハードウェア互換性を拡大するパートナーシップを発表しており、機関がより低いインフラ閾値でライブワークフローを展開できるよう支援しています。ハイブリッドストリーミングは、プロバイダーがリアルタイムの学習者参加の文書化された証明を必要とする認定およびコンプライアンス設定において引き続き重要です。ビデオオンデマンドは、スケジュールの摩擦なしに再利用と柔軟なペーシングを可能にするため、タイムゾーンをまたぐグローバルコホートに対して引き続き優位性を持っています。教育向けOTT市場では、ライブ配信はコミュニティ構築と高度な評価のための優先ツールとなりつつあり、オンデマンド配信はスケールのための基本フォーマットとして残っています。


注記: 個別セグメントのシェアはレポート購入後に入手可能
デバイスタイプ別:
デスクトップワークフローが機関配信を支えるラップトップおよびデスクトップは2025年のデバイスタイプ別シェアの46.44%を占め、教育向けOTT市場における主要なアクセスポイントとしての地位を維持しました。この地位は、管理されたデバイスを通じて計画されたセッション中に教材にアクセスするユーザーが多い、構造化されたコースワークおよびスケジュールされた従業員トレーニングの継続的な強さを反映しています。多くのLMS組み込みビデオ環境のブラウザベースの設計も、注釈・クイズ完了・採点付きインタラクションなどのタスクにおいてデスクトップ使用を促進しています。それでも、スマートフォンおよびタブレットは最も成長の速いデバイスセグメントであり、このセグメントの教育向けOTT市場規模は2031年までにCAGR 12.30%で拡大すると予測されています。
このコントラストは、代替ではなく移行期にあるカテゴリを示しています。スマートTVは、シフト制学習者向けにリビングルームアクセスをテストしている労働力トレーニングプロバイダーがいる住宅およびホスピタリティ連携の学習環境でより目立つようになっています。ストリーミングスティックやゲームコンソールを含むその他のデバイスは、非従来型または十分なサービスを受けていない学習環境の小規模グループに引き続き対応しています。教育向けOTT産業は、プラットフォームがデスクトップ中心の機関ワークフローで引き続き良好に機能しながら、アジア太平洋およびアフリカのモバイルファースト利用にも対応しなければならないという二重の要件によって形成されています。教育向けOTT市場では、機関がより広いデバイスミックスに備えるにあたり、レスポンシブプレイヤー設計とオフラインダウンロード機能が標準的な購買要件となっています。
収益モデル別:
サブスクリプション経済が機関層を定義するSVODは2025年の収益モデル別シェアの55.24%を占め、教育向けOTT市場における主要な収益化構造となりました。このシェアは、定義された学習者グループとコンテンツライブラリへの定期的なアクセスに結びついた予測可能なサブスクリプション条件を好む大学および企業の傾向を反映しています。ハイブリッドモデルは最も成長の速い収益モデルであり、2031年までのCAGR予測は11.50%であり、これは内部ユーザーを超えた有料アクセスの段階的な拡大を示しています。教育向けOTT市場規模のハイブリッド収益モデルは、機関が卒業生・継続教育学習者・外部専門家グループに選択されたコンテンツを販売し始めるにつれて増加しています。
このシフトは、一部のバイヤーがOTTインフラを学習ユーティリティとしてだけでなく、管理された商業チャネルとしても活用していることを示しています。AVODは、機関または企業広告を通じて無料アクセスを維持できる予算制約のあるK-12および早期キャリア設定での関連性を高めています。TVODは、学習者が高価値コンテンツに対して一回限りの価格を受け入れる法律・医療・金融準備などのプレミアム認定分野において、より狭いながらも持続的な役割を維持しています。フリーミアムモデルは、個人専門家を対象とするアップスキリングプラットフォームの獲得ファネルとして最も有用であり続けています。BSIとCourseraは2026年5月に、AI・健康安全・ビジネススキルにおけるモジュール式プロフェッショナル開発コースを世界中の組織に提供するグローバルトレーニングパートナーシップを発表しており、これはモジュール式サブスクリプションとハイブリッドエンタープライズ学習アクセスへの広範な移行に合致しています。

注記: 個別セグメントのシェアはレポート購入後に入手可能
地域分析
北米の教育向けOTT市場
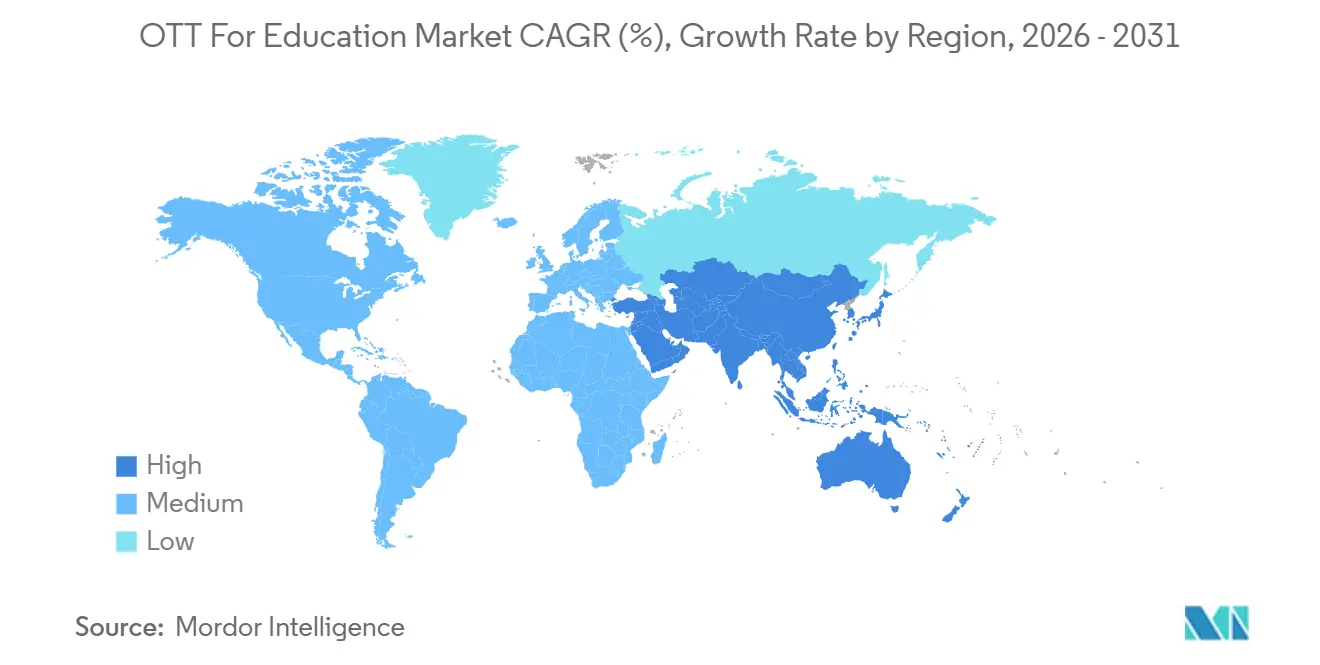
北米は2025年における教育向けOTT市場シェアの38.56%を占め、教育向けOTT市場において最大の地域基盤としての地位を維持した。この地位は、高密度な高等教育インフラ、比較的潤沢な機関向けIT予算、および米国を中心とした成熟したベンダーエコシステムによって支えられている。また、コンプライアンス研修、専門資格取得、リーダーシップ開発に関連する継続的なエンタープライズ需要から恩恵を受けており、これにより学術的な入学サイクルのみへの依存が軽減されている。カナダはバイリンガルコンテンツのニーズおよび州レベルの労働力デジタル化プログラムを通じて市場を補完している。メキシコもブロードバンドアクセスの改善と、デジタルスキルアップ需要を高める若い労働年齢人口の増加により、教育向けOTT市場においてその存在感を増しつつある。
アジア太平洋地域および欧州の教育向けOTT市場
アジア太平洋地域は教育向けOTT市場において最も成長の速い地域セグメントであり、2031年までのCAGRは11.80%と予測されている。中国およびインドにおける政府主導のデジタル教育プログラム、モバイルブロードバンドアクセスの拡大、そして正式なスキリングプログラムに参入する大規模な労働年齢人口が、この成長ペースを支えている。インドの第2層・第3層都市は特に注目されており、地域言語コンテンツと低廉なモバイルデータが、初めてオンライン学習に取り組む学習者をクラウドホスト型プラットフォームへと誘導している。日本および韓国では、特にAIおよびクラウドスキルに関連するテクノロジー分野のエンタープライズ学習において、専門資格コンテンツへの強い需要が見られる。欧州においても、ドイツ、英国、フランスを中心に教育向けOTT市場は安定した成長を維持しており、企業研修規制、労働力デジタル化の動向、および大学による動画講義ライブラリへの投資が引き続き需要を支えている。EUにおいては、データホスティングおよび学習者記録管理が機能の幅と同様にベンダー選定に影響を与えるようになったことから、GDPRコンプライアンスが実質的な購買要因として定着している。
中東・アフリカおよび南米の教育向けOTT市場
中東、アフリカ、および南米は、教育向けOTT市場において現時点では規模が小さいものの、それぞれ異なる事業環境を持つ高ポテンシャルの拡大地域を代表している。中東では、国家デジタルスキル推進計画および高等教育近代化プログラムがOTT配信型専門研修への需要を生み出しており、サウジアラビアとUAEが導入活動をリードしている。アフリカでは、民間高等教育の成長とデジタルリテラシー推進施策に支えられ、南アフリカとエジプトが主要なサブ市場となっている。また、南アフリカ放送公社(SABC)がSABC Plusにおいて Microsoft AIトレーニングコンテンツを活用している事例は、放送インフラが労働力学習の提供にも活用できることを示している。南米においては、ブラジルがその規模、企業研修基盤、および連邦政府の教育テクノロジー投資を通じて教育向けOTT市場をリードしている。アルゼンチンおよびその他の南米諸国は導入の初期段階にあるが、モバイルブロードバンドアクセスの改善と、スペイン語圏の学習者を対象とした職業資格プラットフォームへの関心の高まりにより、支援が拡大しつつある。三地域全体において、主要都市圏外では帯域幅の品質が依然として不均一であるため、アダプティブビットレートストリーミングおよびオフラインダウンロードは引き続き不可欠な機能となっている。
競合環境
市場集中度
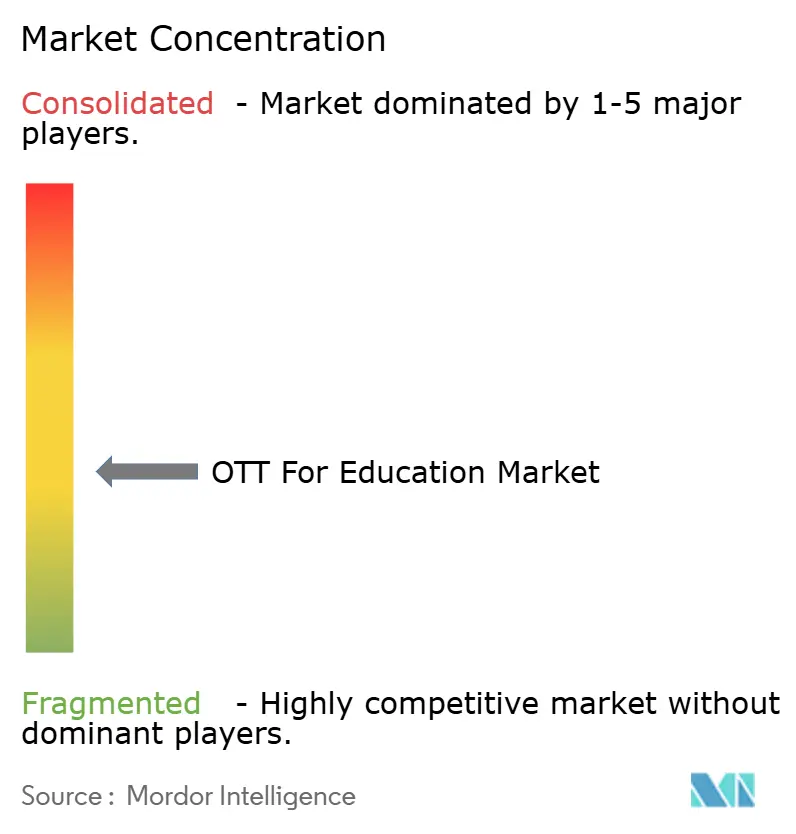
教育向けOTT市場は適度に断片化されており、学術機関・企業学習チーム・公共部門トレーニング環境にわたる需要を単一企業が支配していません。Kaltura・Panopto・Echo360などの専用ベンダーは、LMSの深さ・講義キャプチャ・教育アナリティクスで競争しています。Microsoft・Zoom・Googleなどの汎用プラットフォームは、多くの機関にすでに馴染みのある広範なコラボレーションおよび生産性エコシステムを通じてビデオ機能を拡張することで競争しています。Brightcove・VPlayed・Dacast・Muviなどの中堅プロバイダーは、ゼロからシステムを構築せずにブランド配信を望むコンテンツオーナーにサービスを提供する実用的な方法としてホワイトラベルカスタマイズを活用しています。教育向けOTT市場では、バイヤーが専門的な深さと広いエコシステムの利便性の間で選択できるため、この組み合わせが強い競争を生み出しています。
2026年の戦略的動向は、ベンダーが隣接するソフトウェア環境内でより強固な地位を確保しようとしていることを示しています。Kalturaは2026年3月にCornerstoneとのパートナーシップを発表し、AI搭載ビデオ学習をCornerstone Galaxyに組み込み、OTT配信をエンタープライズタレントおよび労働力システムとより密接に結びつけました。PanoptoとCarahsoftは2026年1月に、Panoptoのプラットフォームが確立された調達手段を通じて米国連邦・州・地方政府および教育バイヤーに提供されると発表し、民間高等教育を超えた新たなチャネルを開きました。CourseraとUdemyの2026年5月の統合も、より大規模なスキルプラットフォームを創出し、より大きな学習者規模と強力なエンタープライズ購買力を持つことで、教育向けOTT市場の需要側を変化させました。これらの動きは、エンタープライズおよび機関アカウントの契約更新に依存する中堅ベンダーへのプレッシャーを高めるため重要です。
AI主導のコンテンツ制作とエンゲージメントアナリティクスは、教育向けOTT市場において最も重要な機能競争の場となっています。アバタービデオ生成・自動吹き替え・AIインデックス付きチャプター・ドロップアウト予測は、ロードマップのアイデアからアクティブな製品提供へと移行しています。Brightcoveの2025年のAI生成メタデータ・インテリジェントクリッピング・多言語サポートに関する製品方向性は、エンタープライズビデオプラットフォームがビデオ層をパッシブなストレージ機能として扱うのではなく、より独自のインテリジェンスを組み込んでいることを示しています。2026年に発表された研究では、ビデオエンゲージメントデータと測定可能な学術成果の間のより強い結びつきが依然として未発達であることが指摘されており、次世代のプラットフォーム差別化の余地が残されています。教育向けOTT市場では、最も明確なホワイトスペース領域は政府教育・矯正教育・医療トレーニングであり、アクセス制御・オフライン再生ニーズ・コンプライアンス監査が歴史的に汎用プラットフォームの適合性を制限してきました。
教育向けOTT産業リーダー
-
Kaltura, Inc.
-
Panopto, Inc.
-
Brightcove Inc.
-
Echo360, Inc.
-
Vimeo, Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
教育向けOTT市場 このレポートでカバーされる企業
- Kaltura, Inc.
- Panopto, Inc.
- Echo360, Inc.
- Brightcove Inc.
- Vimeo, Inc.
- Muvi LLC
- Dacast, Inc.
- VPlayed ( Contus Tech )
- Anthology Inc.
- Instructure Holdings, Inc.
- D2L Inc.
- Microsoft Corporation
- Google LLC
- Zoom Communications, Inc.
- Cisco Systems, Inc.
- Adobe Inc.
- Coursera, Inc.
- Udemy, Inc.
- Skillsoft Corp.
- Teachable, Inc.
- Thinkific Labs Inc.
最近の産業開発事情 教育向けOTT市場
- 2026年5月:Courseraは2026年4月9日の株主承認を経て、2026年5月11日にUdemyとの統合を完了しました。統合後の企業は2億9,000万人の学習者と18,000社のエンタープライズ顧客にサービスを提供し、2025年の合算収益は15 ビリオン 米ドル超を報告し、24ヶ月以内に年間1億1,500万米ドルのコストシナジーを見込んでおり、AI時代における世界最大のスキルプラットフォームを創出しました。
- 2026年5月:Kalturaはアバタービデオプロダクションスタジオの一般提供を開始し、教育およびエンタープライズチームが機関の知識・講義・トレーニングセッション・ウェビナー録画を、大規模に配信しリアルタイムのインタラクティブセッションに拡張できる構造化されたトピック別アバター主導のビデオモジュールに変換できるようにしました。
- 2026年5月:BSIとCourseraは、世界経済フォーラムが2030年までに従業員のスキルセットの約40%が変革を必要とすると予測していることを背景に、AI・健康安全・ビジネススキルにおけるモジュール式プロフェッショナル開発コースを世界中の組織に提供するグローバルトレーニングパートナーシップを発表しました。
- 2026年4月:Instructureは、K16 Solutionsとの独占的戦略パートナーシップを発表し、レガシーLMSプラットフォームからCanvasへの機関移行を効率化しました。この機能は、デジタル学習インフラの近代化を求める高等教育機関の増加から収益を加速させることを直接目的としています。
グローバル教育向けOTT市場レポートの範囲
グローバル教育向けOTT市場とは、従来の放送やケーブルネットワークに依存せず、学習教材への直接アクセスを提供するOTT(オーバーザトップ)インターネットベースのプラットフォームを通じた教育コンテンツの配信・流通・消費に特化した世界規模の産業を指します。この市場には、サブスクリプション型・広告支援型・トランザクション型・ハイブリッドモデルを通じて学習者・教育機関・企業・専門ユーザーに提供されるビデオベースのコース・講義・チュートリアル・ライブクラス・トレーニングプログラム・教育シリーズ・教育メディアが含まれます。コンテンツはスマートフォン・タブレット・コンピュータ・スマートTV・その他の接続デバイスを通じてアクセスされ、サブスクリプション・コース単位の支払い・広告・ライセンス・エンタープライズ学習ソリューションを通じて収益が生成されます。
教育向けOTT市場レポートは、ストリーミングタイプ(ライブストリーミング、ビデオオンデマンド(VOD)、ハイブリッドストリーミング(ライブ+VOD))、デバイスタイプ(スマートフォンおよびタブレット、スマートTV、ラップトップおよびデスクトップ、その他のデバイスタイプ)、収益モデル(SVOD、AVOD、TVOD、ハイブリッド、フリーミアム)、地域(北米、欧州、アジア太平洋、中東、アフリカ、南米)によってセグメント化されています。市場予測は金額ベース(米ドル)で提供されています。
セグメンテーション概要
| ライブストリーミング |
| ビデオオンデマンド(VOD) |
| ハイブリッドストリーミング(ライブ+VOD) |
| スマートフォンおよびタブレット |
| スマートTV |
| ラップトップおよびデスクトップ |
| その他のデバイスタイプ |
| SVOD |
| AVOD |
| TVOD |
| ハイブリッド |
| フリーミアム |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | 英国 |
| ドイツ | |
| フランス | |
| スペイン | |
| イタリア | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| オーストラリア | |
| その他のアジア太平洋 | |
| 中東 | サウジアラビア |
| アラブ首長国連邦 | |
| トルコ | |
| その他の中東 | |
| アフリカ | 南アフリカ |
| エジプト | |
| その他のアフリカ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 |
| ストリーミングタイプ別 | ライブストリーミング | |
| ビデオオンデマンド(VOD) | ||
| ハイブリッドストリーミング(ライブ+VOD) | ||
| デバイスタイプ別 | スマートフォンおよびタブレット | |
| スマートTV | ||
| ラップトップおよびデスクトップ | ||
| その他のデバイスタイプ | ||
| 収益モデル別 | SVOD | |
| AVOD | ||
| TVOD | ||
| ハイブリッド | ||
| フリーミアム | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | 英国 | |
| ドイツ | ||
| フランス | ||
| スペイン | ||
| イタリア | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| オーストラリア | ||
| その他のアジア太平洋 | ||
| 中東 | サウジアラビア | |
| アラブ首長国連邦 | ||
| トルコ | ||
| その他の中東 | ||
| アフリカ | 南アフリカ | |
| エジプト | ||
| その他のアフリカ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
レポートで回答される主要な質問
教育向けOTT分野の現在および予測市場規模は?
教育向けOTT市場規模は、2025年の19.8 ビリオン 米ドルおよび2026年の22.2 ビリオン 米ドルから、2031年までに37.6 ビリオン 米ドルへと拡大する見込みであり、2026〜2031年にかけてCAGR 11.16%を記録すると予測されています。
教育特化型OTTプラットフォームにおいて需要をリードするストリーミングフォーマットは?
ビデオオンデマンドは2025年に68.23%のシェアをリードしており、機関および企業が異なるスケジュールやタイムゾーンに対応した柔軟で再利用可能なコンテンツを依然として重視しているためです。
教育ストリーミングのユースケースで最も成長の速いデバイスカテゴリは?
スマートフォンおよびタブレットは最も成長の速いデバイスセグメントであり、2031年までのCAGRは12.30%で、モバイルファーストの学習者と短尺の資格コンテンツによって支えられています。
機関がブランド学習ポータルへシフトしている理由は?
機関はより強なアクセス制御・監査ログ・学習者セグメンテーション・機関ブランディングを求めており、これによりセキュアなホワイトラベルポータルが汎用ビデオホスティングよりも魅力的になっています。
2031年まで最も速く拡大している地域は?
アジア太平洋はCAGR 11.80%で最も成長の速い地域セグメントであり、デジタル教育投資・低データコスト・大規模なアップスキリング人口によって支えられています。
主要プラットフォームプロバイダー間の競争を形成しているものは?
競争はLMS統合・ライブおよびハイブリッド配信品質・AI主導のコンテンツ制作・学習者エンゲージメントと測定可能な成果の結びつけ能力を中心に展開されています。