
口腔がん迅速検査キット市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 2.01 十億米ドル |
| 市場規模 (2031) | 2.58 十億米ドル |
| Growth Rate (2026 - 2031) | 5.12 % |
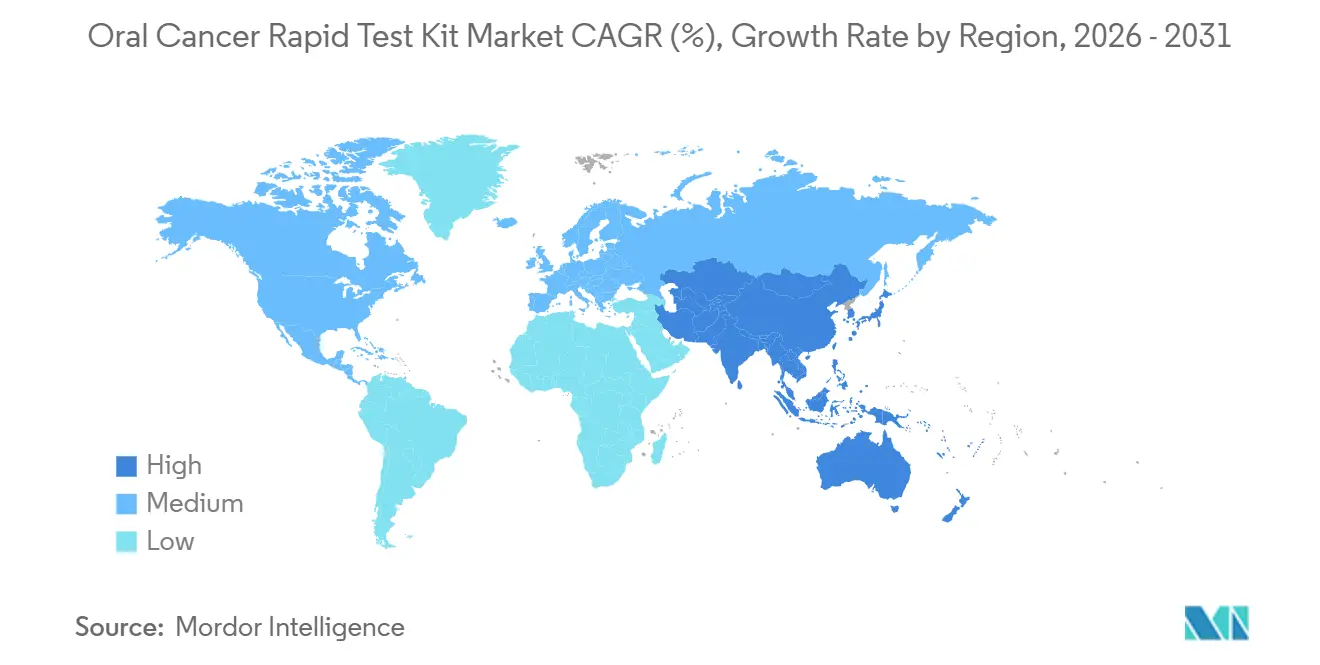
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
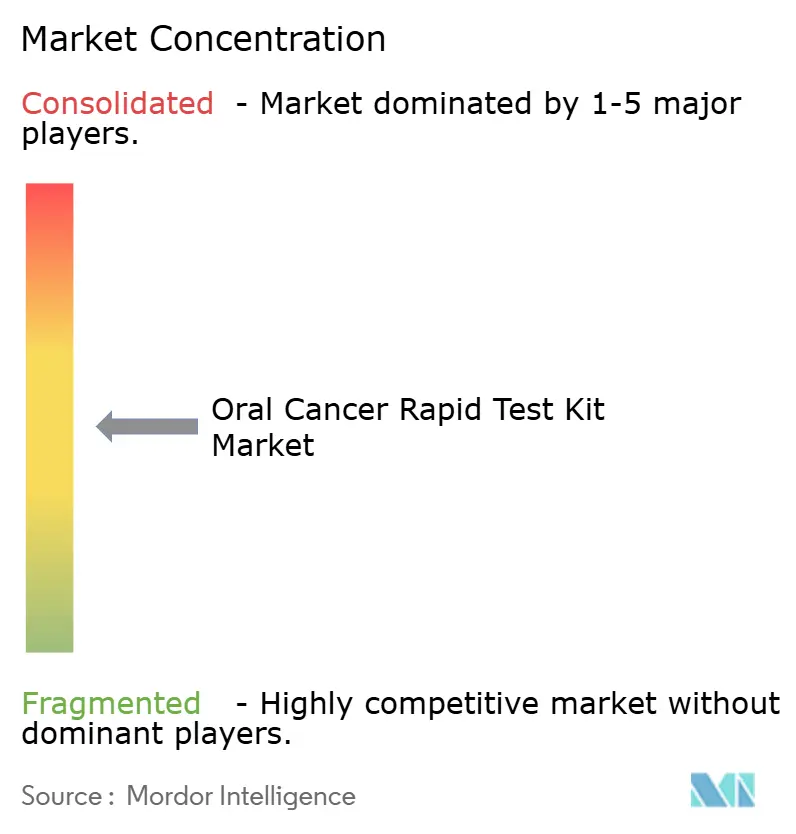
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる口腔がん迅速検査キット市場分析
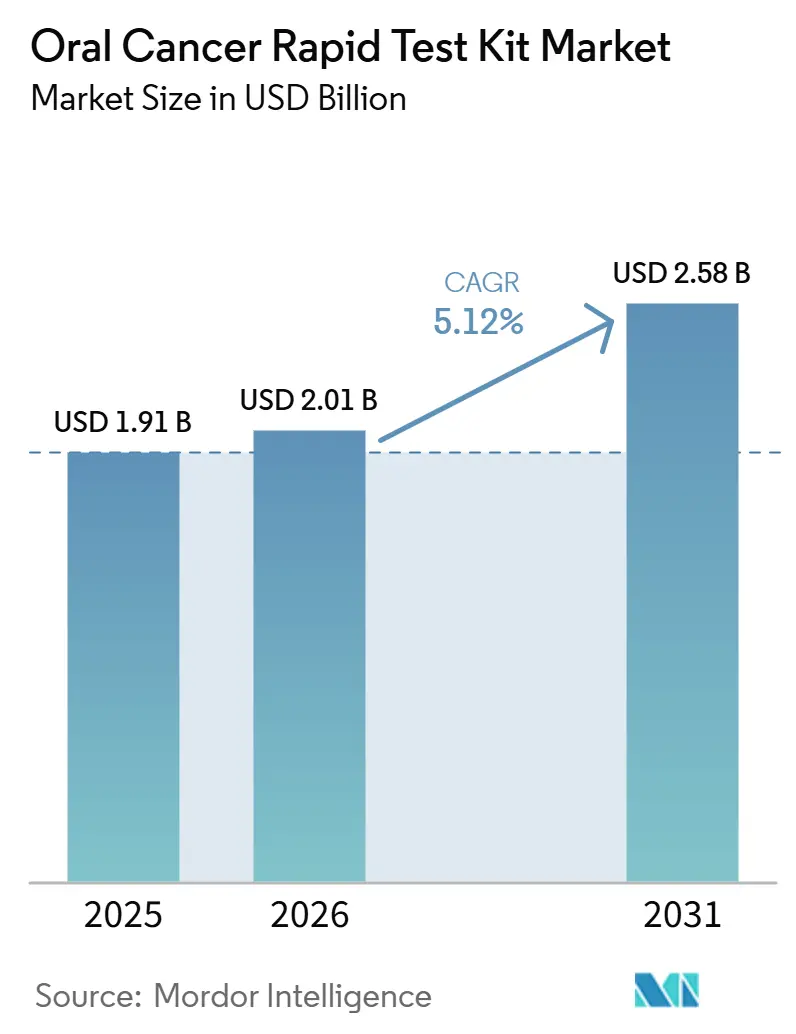
口腔がん迅速検査キット市場規模は2025年に1.91 ビリオン 米ドルと評価され、2026年の2.01 ビリオン 米ドルから2031年には2.58 ビリオン 米ドルに達すると推定されており、予測期間(2026年~2031年)中のCAGRは5.12%です。
この市場は、治療がより困難になる進行段階に達する前に疾患を特定する必要性によって支えられています。唾液ベースの検査は、スクリーニングを病理検査室から歯科診療所、診断センター、および一部の在宅採取経路へと拡大しています。これにより、組織生検への紹介前に迅速な結果が得られるようになり、診断への経路が変わりつつあります。口腔がん迅速検査キット市場はまた、特に保険会社が唾液バイオマーカー検査の適用を引き続き除外している場合において、臨床的エビデンスと支払者の補償範囲との間に実際的なギャップが存在します。そのため、企業は臨床的エビデンス、実用的な採取方法、および補償範囲が広がる前の使用を支援できる流通チャネルを必要としています。
主要レポートのポイント
- 製品タイプ別では、OncAlert口腔がんLABが2025年に35.31%の収益シェアでトップとなり、Lab-on-Chipプラットフォームは2031年にかけてCAGR 6.65%で成長すると予測されています。
- 検出原理別では、イムノアッセイ検査が2025年に41.24%の収益シェアを占め、センサーベース検査が2031年にかけて最高のCAGR 7.42%を記録すると予測されています。
- サンプルタイプ別では、唾液ベース検査が2025年に46.24%の収益シェアを占め、2031年にかけてCAGR 6.52%で成長すると予測されています。
- ターンアラウンドタイム別では、15~60分カテゴリーが2025年に47.14%の収益シェアを占め、15分未満のフォーマットは2031年にかけてCAGR 6.42%で拡大すると予測されています。
- エンドユーザー別では、病院・クリニックが2025年に45.84%の収益シェアを占め、消費者・家庭用途は2031年にかけてCAGR 7.22%で成長すると予測されています。
- 地域別では、北米が2025年に41.41%の収益シェアを占め、アジア太平洋地域は2031年にかけてCAGR 6.25%で成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
世界の口腔がん迅速検査キット市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 口腔がん罹患率の上昇と高リスク曝露 | +0.9% | 世界規模、南アジア、東アジ、サブサハラアフリカに集中 | 長期(4年以上) |
| より早期の非侵襲的検出需要 | +0.8% | 北米および欧州、アジア太平洋地域への採用波及あり | 中期(2~4年) |
| 分散型唾液スクリーニングと在宅使用 | +0.8% | 北米、西欧、アジア太平洋地域および中東・アフリカでの初期段階の普及 | 中期(2~4年) |
| 歯科・診断センターネットワークの拡大 | +0.7% | 北米、EU、GCC、インド | 短期(2年以内) |
| 唾液オミクスとマルチマーカー解釈 | +0.6% | 北米、日本、韓国、ドイツ | 長期(4年以上) |
| ポータブルLab-on-Chipの採用 | +0.6% | 世界規模、特にアジア太平洋地域および中東・アフリカの低資源環境 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
口腔がん罹患率の上昇と高リスク曝露
タバコの使用、ビンロウジュ噛みタバコ、およびHPV感染が、複数の地域における口腔がんの早期スクリーニングの必要性を高めています。南アジアは年齢標準化罹患率が人口10万人あたり9.8と最も高く、同地域は世界の口唇・口腔がん死亡者数の18.7%を占めています。HPV関連の中咽頭がんも、欧州、北米、南米、オーストラリア、ニュージーランドの44カ国で男性を中心に増加しています。これにより、タバコやビンロウジュへの曝露が高い低所得環境と、HPV関連リスクを抱える高所得環境の双方で需要が生まれています。口腔がん迅速検査キット市場は、南アジアの一次医療向けに低コストの唾液フォーマットを、また西洋の歯科診療所向けにはより高感度の分子アプローチを必要としています。これらの異なる患者グループは、あらゆる環境で単一の製品フォーマットを使用することの有用性を制限しています。
より早期かつ非侵襲的な検出への需要の高まり
組織生検と組織病理学的分析は依然として診断の参照方法ですが、侵襲的であり、広範な集団スクリーニングへの適用が困難です。4,112人の患者を対象とした25件の研究の2025年メタ分析では、唾液バイオマーカー液体生検のプールされた感度89%、特異度91%、AUC 0.93が示されました。同分析のマイクロRNAパネルは感度90%、特異度92%を示しました。1,527サンプルを使用した2025年のマルチモーダルモデルでは、診断精度93.2%、AUC 0.96に達し、従来の組織病理学に対して偽陰性を43%削減しました。口腔がん迅速検査キット市場において、チェアサイド検査は侵襲的な精密検査に進むべき患者を特定するトリアージを支援できます。エビデンスが使用を支持する場合、臨床的推奨事項は歯科診療所に調達のより明確な根拠を提供できます。
分散型スクリーニングと在宅検査
口腔がん迅速検査キット市場は、専門チャネルから一般歯科診療、公衆衛生プログラム、および一部の在宅使用経路へと移行しています。SimplyTestは2025年7月にSmile Sourceと提携し、米国の800以上の独立歯科診療所に唾液HPV口腔がんスクリーニングを提供しました。分散型検査は、大型設備投資を必要とせずに消耗品の繰り返し需要を生み出すことができます。また、管理された臨床環境外で使用が行われる場合、サンプル採取においてより多くのばらつきが生じます。グジャラート州の政府歯科スクリーニングプログラムは、2025年に12,915件の検査から3,023件の前悪性口腔症例を特定しました。この結果は、新興経済国における組織的な公衆衛生スクリーニングを通じて利用可能な潜在的な検査量を示しています。歯科・診断センターネットワークは検査へのアクセスを向上させることができますが、標準化された紹介・確認経路が必要です。
唾液オミクスとマルチマーカー解釈
唾液オミクスは、診断目的のために唾液ゲノム、プロテオーム、トランスクリプトーム、メタボローム、およびマイクロバイオーム情報を組み合わせます。IL-6、IL-8、マイクロRNA、MMP-9、およびVEGFを組み合わせたマルチマーカーパネルは、口腔扁平上皮がんスクリーニングにおいて個別マーカーよりも優れたパフォーマンスを発揮できます。2026年3月の研究では、オートサイクリングプライマー伸長反応を通じてポイントオブケアで唾液miRNA-31を検出するフォトニッククリスタルマイクロチップが検証されました。コンパクトなフォーマットが分子感度を歯科チェアに近づける場合、口腔がん迅速検査キット市場は恩恵を受けることができます。AIを活用したマルチマーカー解釈とポータブルLab-on-Chipプラットフォームは、単一マーカーのラテラルフロー検査を超えた感度への臨床医の期待を高める可能性があります。これらのアプローチは、日常的なスクリーニングで広く採用される前に、堅牢な検証が必要です。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 臨床的検証の限界と規制上の不確実性 | -0.7% | 世界規模、北米およびEUで最も深刻 | 長期(4年以上) |
| スクリーニングおよび償還経路の不統一 | -0.6% | 北米、西欧、アジア太平洋地域および中東・アフリカでは構造的な問題 | 中期(2~4年) |
| 採取・保存・バイオマーカー安定性のばらつき | -0.4% | 世界規模、在宅使用および低資源環境で最も重要 | 短期(2年以内) |
| 偽陽性リスクと確認生検への依存 | -0.4% | 北米およびEU | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
臨床的検証の限界と規制上の不確実性
口腔がん迅速検査キット市場は、規制承認および日常的な臨床使用に必要なエビデンスレベルによって依然として制約されています。2026年時点で、FDA承認を受けた唾液ベースの独立型口腔がん検査は存在しません。PMCブレークスルーデバイス指定は審査を加速できますが、販売承認を構成するものではありません。開発者はまた、検査が下流の転帰を改善することを示す必要があり、これは長期間の臨床データを必要とする場合があります。口腔がんモジュールへの拡張が可能なプラットフォームに対して不確実性を加える、核酸ベースのがん伴用診断薬の下位分類に関するFDAの2025年11月の提案があります。欧州では、IVDRの要件が以前の枠組みと比較して臨床的エビデンスの閾値を引き上げており、規制計画が国際展開の中心となっています。
統一されたスクリーニングおよび償還経路の欠如
一貫性のないスクリーニングプロトコルと償還経路が口腔がん迅速検査キット市場を制限しています。2024年から2026年にかけて発行されたBlue Cross Blue Shieldのポリシーは、唾液バイオマーカー検査が口腔がんのスクリーニング、検出、または診断の補償基準を満たさないと述べています。BCBSILメディケアは、腫瘍学的精密検査中に実施された生検は補償するものの、通常の歯科給付の下でADAコードD0431を補償していません[1]米国医療保険・メディケイドサービスセンター、「メディケア歯科補償」、CMS、cms.gov。。これにより、企業は患者の直接支払いと病院・歯科サービス組織による調達に依存することになりす。唾液タンパク質分析物は分解する可能性があり、マイクロRNAレベルは採取タイミング、口腔衛生、および直近の食事摂取によって変動するため、採取と保存も重要です。陽性スクリーニング結果には依然として確認生検が必要であり、迅速キットを独立した診断結果として使用することを制限しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:Lab-on-Chipプラットフォームがラテラルフローのリーダーシップに挑戦
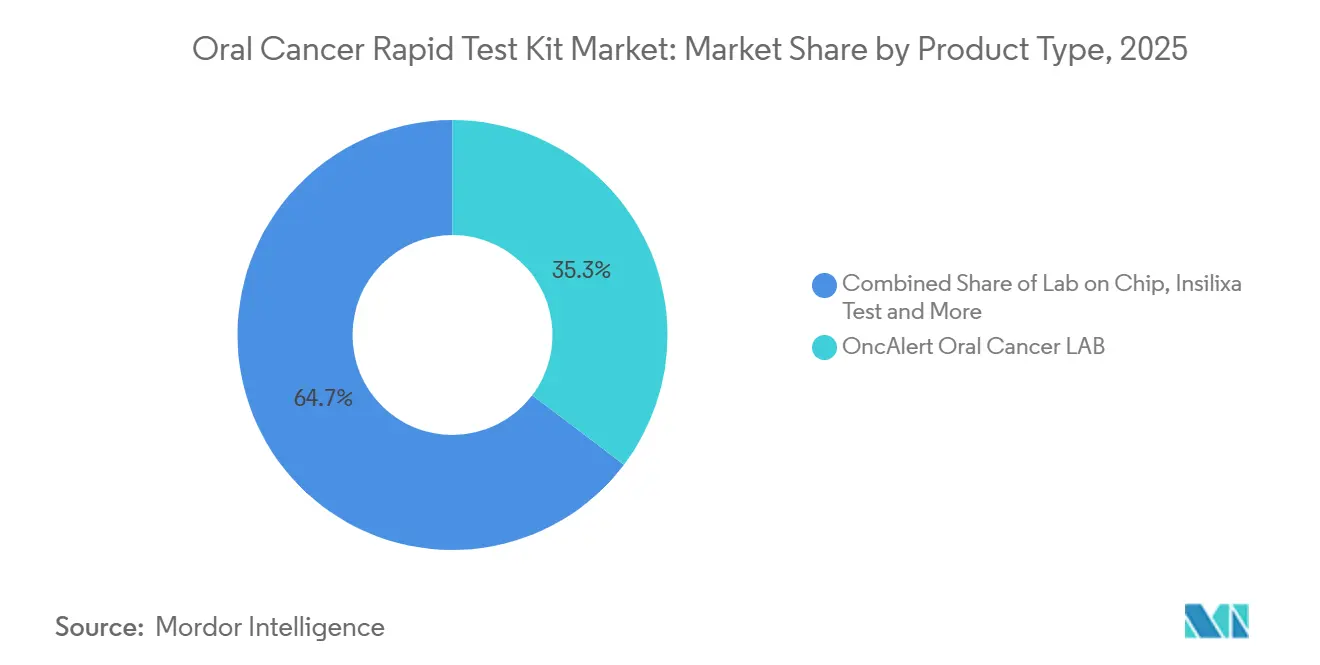
OncAlert口腔がんLABは、2025年の製品タイプ別口腔がん迅速検査キット市場シェアの35.31%を占めました。その地位は、確立されたラテラルフローイムノアッセイフォーマットの早期臨床開発とチェアサイドでの実現可能性を反映しています。2026年のOncAlert RAPIDスタディは、評価または初期生検に関する意思決定を支援するために唾液中の可溶性CD44と総タンパク質を評価しています。Lab-on-Chipプラットフォームは2031年にかけてCAGR 6.65%で成長すると予測されています。マイクロフルイディクスと核酸増幅は、コンパクトなカートリッジに実験室スタイルの分析機能を搭載できます。2026年のレビューでは、マイクロフルイディックLab-on-Chipフォーマットを使用したポイントオブケア分子診断の腫瘍学的トランスレーショナル価値が特定されました。
InsiliXa検査とPrevo-Checkは、早期採用者の臨床検査室環境での地位を維持しています。口腔がん迅速検査キット市場は、これらの検査室が単一のワークフローで複数の生物学的シグナルを比較できる場合に恩恵を受けます。複数の遺伝的・タンパク質マーカーを評価する能力は、単一マーカーのラテラルフローフォーマットとの差別化要因となります。その他の製品タイプには、FDA承認を追求しながらCLIA認定の検査室開発検査として運用されるOraLivaのOnc In-Cytなど、AIを活用したブラシ生検サイトミクスプラットフォームが含まれます。口腔がん迅速検査キット産業は、より強力な臨床的検証エビデンスを提示できるプラットフォームを優先する可能性が高いです。このニーズは、歯科ガイダンスが早期検出エビデンスに対してより明確な期待を設定するにつれてより重要になります。ラテラルフローとマイクロフルイディクスの開発者はいずれも、大規模な機関採用を支持するエビデンスを必要としています。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能


検出原理別:イムノアッセイがリードし、センサーベース検査が台頭
イムノアッセイ検査は2025年の検出原理セグメントの41.24%を占めました。成熟したラテラルフロー製造、IL-8やCD44などのバイオマーカーに対する確立された抗体ペア、およびチェアサイドワークフローとの互換性がこの地位を支えています。抗体認識は分析物の特異性を提供し、臨床的受容を支持してきました。しかし、マルチプレックス分子データセットががん検出においてより重要になるにつれ、単一分析物フォーマットは感度の限界に直面する可能性があります。センサーベース検査は2031年にかけてCAGR 7.42%で成長する予測されています。電気化学的・フォトニックバイオセンサーは、コンパクトなフォーマットで口腔扁平上皮がん関連のマイクロRNA、タンパク質、およびエクソソームマーカーを検出できます。
2026年の研究では、抗体機能化ヤヌス粒子を使用した口腔がん細胞株におけるCD63およびCD44エクソソームの高感度検出が実証されました。この研究は、学術的バイオセンシング研究から臨床デバイスへの開発経路を支持しています。比色検査は、機器が限られており視覚的な結果が必要な高罹患率地域において引き続き重要です。口腔がん迅速検査キット市場はまた、限られた補助機器で動作できるフォーマットを必要としています。分子診断・電気化学的フォーマットは、確立されたイムノアッセイと並行して台頭しています。ISO 15189認定は、臨床使用における新しい検出原理の検証要件に影響します。国際的な規模を目指す開発者は、FDAとIVDRの両方のコンプライアンス要件に対応する必要があります。
サンプルタイプ別:唾液がチェアサイドおよび在宅採取を支援
唾液ベース検査は2025年のサンプルタイプセグメントの46.24%を占め、2031年にかけての予測成長でもトップとなりました。唾液は非侵襲的で自己採取が可能であり、miRNA-31、IL-8、MMP-9、循環腫瘍DNA、エクソソームなどのバイオマーカーを含んでいます。これらの特性により、チェアサイド検査と在宅採取に適しています。唾液微生物シグネチャーに基づく機械学習モデルは、クロスコホート分析において口腔扁平上皮がんに対してAUC最大96.9%を報告しています。口腔がん迅速検査キット市場は、これらの環境全体で分析品質を保護する採取プロセスを必要としています。
唾液プロテアーゼは輸送・保存中にタンパク質分析物を分解する可能性があります。マイクロRNAレベルも採取時間、口腔衛生、および直近の食事摂取によって変動する可能性があります。これらの条件は、在宅使用結果への信頼性に影響するばらつきをもたらす可能性があります。口腔がん迅速検査キット市場は、在宅採取が日常的になる前にこのばらつきを考慮する必要があります。口腔スワブは2番目に大きなサンプルタイプであり、唾液デバイスが利用できない歯科チェアでの採取に引き続き有用です。血液ベースのマルチがん早期検出プラットフォームは補完的なスクリーニング層を提供する可能性がありますが、早期口腔病変に対する臓器起源の解像度が低くなります。歯肉溝滲出液と剥離細胞診洗浄は前臨床開発段階にあり、商業的重要性は限られています。
ターンアラウンドタイム別:より迅速な結果が同日受診での意思決定を支援
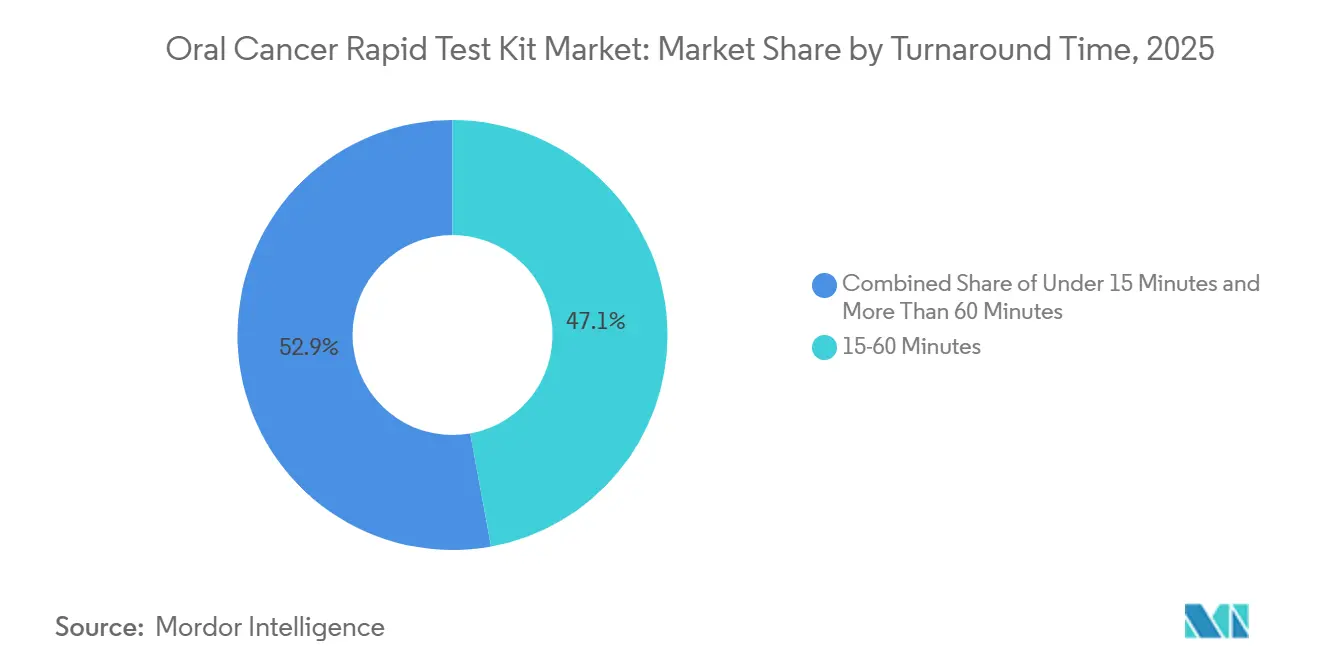
15~60分カテゴリーは2025年のターンアラウンドタイムセグメントの47.14%を占めました。これは、信頼性の高いチェアサイド結果を提供するために多くの臨床的に検証されたラテラルフローおよび迅速イムノアッセイフォーマットが必要とする時間を反映しています。このカテゴリーにはOncAlert RAPIDとBeVigilant OraFusionシステムが含まれます。Vigilant Biosciencesは、機械学習を活用したバイオマーカー分析を使用して唾液採取から10分で結果を提供すると述べています。15分未満のフォーマットは2031年にかけてCAGR 6.42%で成長すると予測されています。紙ベースのマイクロフルイディックおよび金ナノ粒子比色プラットフォームは、試薬調製なしに二値結果を支援できます。
60分超カテゴリーは、InsiliXa検査、qMIDSV3、CancerDetectを含む検査室処理分子検査をカバーしています。これらの検査はより高いマルチプレックス能力を提供しますが、サンプルの輸送と検査室インフラが必要です。2026年6月のqMIDSV3スタディは、1,090件の口腔ブラシ生検サンプルを対象に、4遺伝子mRNAパネルで感度95.7%、特異度95.1%を報告し、結果は1時間以内に得られました。これは分子ターンアラウンドタイムが短縮されていることを示しています。同日提供は臨床ワークフローに影響し、ポイントオブケア請求カテゴリーの適格性に影響する可能性があります。口腔がん迅速検査キット市場は、患者が帰宅する前に結果が届く場合に歯科受診とより適合します。口腔がん迅速検査キット市場は、結果が信頼できる場合にのみ速度を優先します。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
エンドユーザー別:消費者向け使用が歯科ネットワークと並行して成長
病院・クリニックは2025年のエンドユーザーセグメントの45.84%を占めました。これらの環境は口腔がんの精密検査と確認生検の主要な場所です。したがって、迅速キットは独立した診断ツールではなく、生検前のトリアージ補助として使用されます。低リスク患者と高リスク患者を区別する結果は、口腔・顎顔面外科医が生検スケジュールを優先するのに役立ちます。診断センターは、院内検査なしで一般歯科医からの紹介を受けるため、重要な二次的役割を担っています。消費者・家庭用途は2031年にかけてCAGR 7.22%で成長すると予測されています。
自己採取唾液モデルは、安全なデジタルポータルを通じた専門家による解釈と連携できます。この構造は、専門医療に容易にアクセスできない患者のアクセスを拡大できます。外来ケアセンターは、歯科サービス組織が複数拠点ネットワーク全体でスクリーニングを標準化するにつれて拡大しています。一括調達はこれらのネットワークの検査あたりコストを削減できます。口腔がん迅速検査キット市場は、これらの組織化されたネットワークを活用して一貫したスクリーニングプロトコルを適用できます。口腔がん迅速検査キット産業は、予防的歯科ケアがより大きな検査量を吸収できるようになる前に、コーディングと補償範囲の進展に依存しています。それまでの間、病院、診断センター、および消費者チャネルは異なる支払いとワークフローの条件に直面します。これらの違いにより、開発者は各エンドユーザーに合わせた流通とサポートを調整する必要があります。
地域分析
北米は2025年の口腔がん迅速検査キット市場シェアの41.41%を占めました。密な歯科ネットワーク、診断センターチャネル、およびFDA開発経路が同地域の地位を支えています。米国は研究と病院ベースの診断のための実質的な機関基盤を有しています。カナダとメキシコは成長の可能性を提供しますが、その償還枠組みと診断インフラは米国のものとは異なります。口腔がん迅速検査キット市場は、これらの国々でローカライズされた払いとチャネル戦略を必要としています。これにより、米国の商業モデルの迅速な移転が困難になります。北米の口腔がん迅速検査キット市場は、臨床的検証が支払者の受容に達するペースによって引き続き形成されます。
欧州は2025年に2番目に大きな地域的地位を占めました。IVDRへの適合は要求の高いコンプライアンス要件となり得ますが、国際市場へのアクセスを支援することもできます。Vigilant Biosciencesは2025年にBeVigilant OraFusionシステムの国際展開のためのIVDR承認を取得しました[2]Vigilant Biosciences、「BeVigilant OraFusionシステムの国際展開のためのIVDR承認取得」、Vigilant Biosciences、vigilantbiosciences.com。。ドイツ、英国、フランスが同地域の最大の国内市場です。体系化された医療システムと早期検出プログラムは、口腔スクリーニングツールのための機関的な環境を提供します。購入者が確立された文書を優先する場合、コンプライアンスエビデンスは商業的優位性となり得ます。
アジア太平洋地域は2031年にかけてCAGR 6.25%で成長すると予測されています。インドは、タバコとビンロウジュ噛みタバコが特に専門医へのアクセスが限られた農村部において大きな口腔がん負担に寄与しているため、大量需要の機会となっています。韓国とオーストラリアは高所得需要を加え、ビンロウジュ曝露が高い東南アジアの人口は依然として十分なサービスを受けていません。中東・アフリカはGCCの医療インフラ投資に関連した初期段階の市場です。ブラジルは口腔がん負担と拡大する診断センターネットワークにより、南米で最も強い地位を有しています。

競合ランドスケープ
口腔がん迅速検査キット市場全体は中程度に分散しています。Vigilant Biosciences、OraLiva、OrisDXは口腔がん診断により直接的に注力しています。彼らの臨床的エビデンス、規制上の進展、およびチャネルアクセスが、どのフォーマットが広範な使用に達するかに影響します。口腔がん迅速検査キット市場は主要企業の合算シェアを提供していないため、利用可能なデータから定量的な集中度ランキングを確立することはできません。
Vigilant BiosciencesはIVDR承認後の2026年1月に英国流通のためにAMPと提携しました[3]Vigilant Biosciences、「英国における販売代理店としてAMPと提携」、Vigilant Biosciences、vigilantbiosciences.com。。Forward Scienceは2025年7月にDigital Docの歯科画像ネットワークとの提携を通じてOralIDスクリーニング製品のリーチを拡大しました。SimplyTestは2025年10月に、HPV検出と口腔がん関連リスクスクリーニングを組み合わせた唾液ベースの口腔HPV検査を開始しました。これらの行動は、流通関係と統合検査フォーマットが商業的アクセスの中心であることを示しています。口腔がん迅速検査キット市場は、高罹患率地域向けの低コストセンサーキットと歯科サービス組織向けのマルチプレックスプラットフォームの余地を提供しています。企業は信頼性の高い採取ワークフローと分析パフォーマンスの両方を必要としています。
潜在的な競合は、高リスク患者の口腔特異的検査を補完する可能性のある血液ベースのマルチがん検出検査からも生じます。GRAILは2026年1月にGalleriの市販前承認申請を提出し、FDA諮問委員会会議が2026年9月23日に予定されていました。血液ベースの検査は、早期口腔病変にはより具体的な局所評価が必要なため、口腔特異的迅速キットを必ずしも置き換えるものではありません。ISO 13485品質管理とIVDRまたはFDAコンプライアンスは、大規模な機関調達の最低要件となりつつあります。これらの条件は、より強力な臨床的検証プログラムと規制リソースを持つ企業を優遇する可能性があります。口腔がん迅速検査キット市場は、プラットフォームサプライヤーが規模と流通への影響力を維持しながら、専門的なイノベーションに開かれたままとなるでしょう。
口腔がん迅速検査キット産業リーダー
Vigilant Biosciences
Viome Life Sciences
Abviris Deutschland GmbH
ErlySign
Supriya Lifescience Ltd.
- *免責事項:主要選手の並び順不同

最近の産業動向
- 2026年8月:ケース・ウェスタン・リザーブ大学主導の研究チームが、口腔内の疑わしい病変が生検を必要とするかどうかをチェアサイドで数分以内に臨床医が判断できる非侵襲的口腔がん検査の開発を開始しました。この研究は、米国国立衛生研究所(NIH)の一部である米国国立がん研究所(NCI)からの新たな5年間、2.93 ミリオン 米ドルの助成金によって支援されています。
- 2026年7月:クイーン・メアリー大学ロンドンの研究者が率いる複数大学チームによってNatureジャーナルのBiomarker Researchに掲載された論文が、1時間以内に口腔がんを検出できる非侵襲的ブラシ生検検査の使用を検証しました。


世界の口腔がん迅速検査キット市場レポートの範囲
レポートの範囲によると、口腔がん迅速検査キットとは、口腔がんに関連するマーカーまたは異常細胞の存在を迅速に検出するために設計された診断ツールです。通常、唾液または組織サンプルの採取などの簡単で最小限の侵襲的な手順を含み、短時間で結果を提供し、早期診断と迅速な治療を支援します。
口腔がん迅速検査キット市場は、製品タイプ別にOncAlert口腔がんLAB、Lab-on-a-Chip、InsiliXa検査、Prevo-Check、およびその他の製品タイプにセグメント化されています。検出原理別では、市場はセンサーベース検査、比色検査、イムノアッセイ検査、分子診断検査、電気化学的検査、およびその他の検出原理にセグメント化されています。サンプルタイプ別では、市場は唾液、口腔スワブ、血液、およびその他のサンプルタイプにセグメント化されています。ターンアラウンドタイム別では、市場は15分未満、15~60分、および60分超にセグメント化されています。エンドユーザー別では、市場は病院・クリニック、診断センター、外来ケアセンター、消費者・家庭用途、およびその他のエンドユーザーにセグメント化されています。地域別では、市場は北米、欧州、アジア太平洋、中東・アフリカ、および南米にセグメント化されています。市場レポートはまた、世界の主要地域にわたる17カ国の推定市場規模とトレンドをカバーしています。各セグメントについて、市場規模と予測が金額(米ドル)で提供されています。
| OncAlert口腔がんLAB |
| Lab on Chip |
| InsiliXa検査 |
| Prevo-Check |
| その他の製品タイプ |
| センサーベース検査 |
| 比色検査 |
| イムノアッセイ検査 |
| 分子診断検査 |
| 電気化学的検査 |
| その他の検出原理 |
| 唾液 |
| 口腔スワブ |
| 血液 |
| その他のサンプルタイプ |
| 15分未満 |
| 15~60分 |
| 60分超 |
| 病院・クリニック |
| 診断センター |
| 外来ケアセンター |
| 消費者・家庭用途 |
| その他のエンドユーザー |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| オーストラリア | |
| 韓国 | |
| その他のアジア太平洋 | |
| 中東・アフリカ | GCC |
| 南アフリカ | |
| その他の中東・アフリカ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 |
| 製品タイプ別 | OncAlert口腔がんLAB | |
| Lab on Chip | ||
| InsiliXa検査 | ||
| Prevo-Check | ||
| その他の製品タイプ | ||
| 検出原理別 | センサーベース検査 | |
| 比色検査 | ||
| イムノアッセイ検査 | ||
| 分子診断検査 | ||
| 電気化学的検査 | ||
| その他の検出原理 | ||
| サンプルタイプ別 | 唾液 | |
| 口腔スワブ | ||
| 血液 | ||
| その他のサンプルタイプ | ||
| ターンアラウンドタイム別 | 15分未満 | |
| 15~60分 | ||
| 60分超 | ||
| エンドユーザー別 | 病院・クリニック | |
| 診断センター | ||
| 外来ケアセンター | ||
| 消費者・家庭用途 | ||
| その他のエンドユーザー | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| オーストラリア | ||
| 韓国 | ||
| その他のアジア太平洋 | ||
| 中東・アフリカ | GCC | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||


レポートで回答される主要な質問
口腔がん迅速検査キットの需要を牽引しているものは何ですか?
早期検出ニーズ、唾液ベースのサンプリング、および歯科・診断チャネルを通じたスクリーニングの拡大が採用を支援しています。
口腔がん迅速検査キット市場の規模はどのくらいですか?
2026年の2.01 ビリオン 米ドルから2031年には2.58 ビリオン 米ドルへ、CAGR 5.12%で成長すると予測されています。
どの製品タイプが最大のシェアを占めていますか?
OncAlert口腔がんLABが2025年に35.31%で製品タイプ別トップシェアを占めました。
どの検査方法が最も速く成長していますか?
センサーベース検査は2031年にかけてCAGR 7.42%で成長すると予測されています。
なぜ唾液が口腔がんスクリーニングに使用されるのですか?
唾液は非侵襲的で自己採取が可能であり、口腔扁平上皮がんに関連する複数のバイオマーカーを含んでいます。
迅速キットのより広範な採用を制限しているものは何ですか?
臨床的検証要件、一貫性のないスクリーニング慣行、償還除外、および確認生検の必要性が主要な制約として残っています。
最終更新日:



