
オランダのペット獣医用食事市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
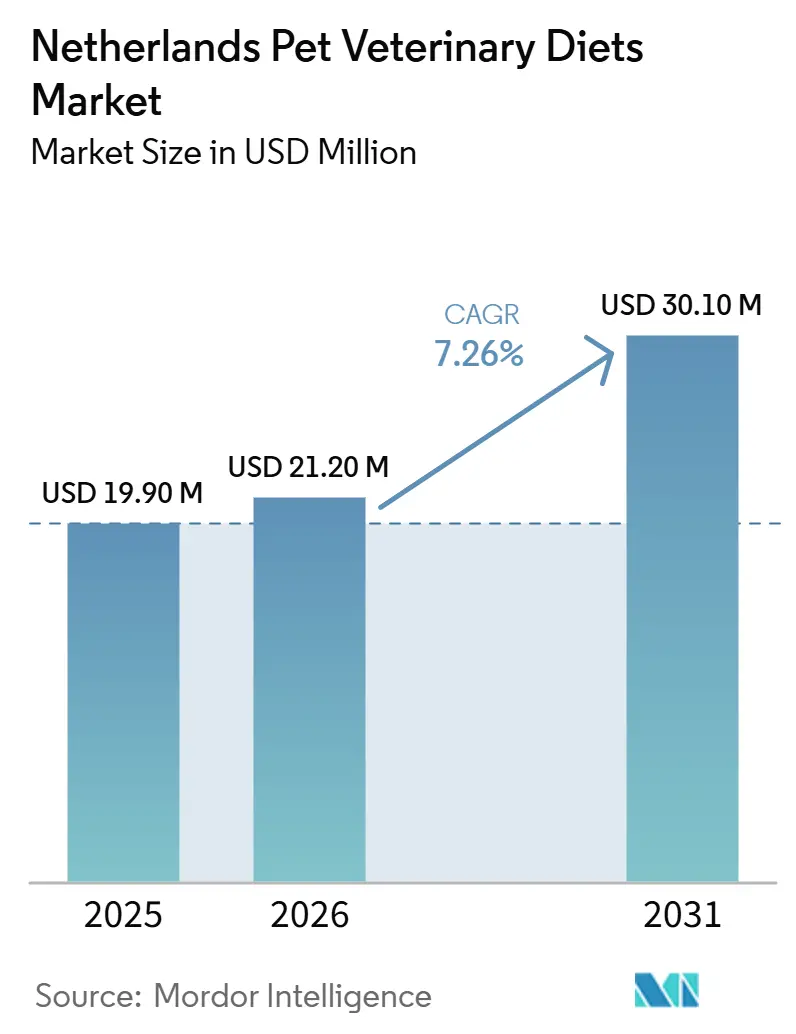
| 基準年の市場規模 (2025) | 19.90 百万米ドル |
| 市場規模 (2026) | 21.20 百万米ドル |
| 市場規模 (2031) | 30.10 百万米ドル |
| 成長率 (2026 - 2031) | 7.26 % |
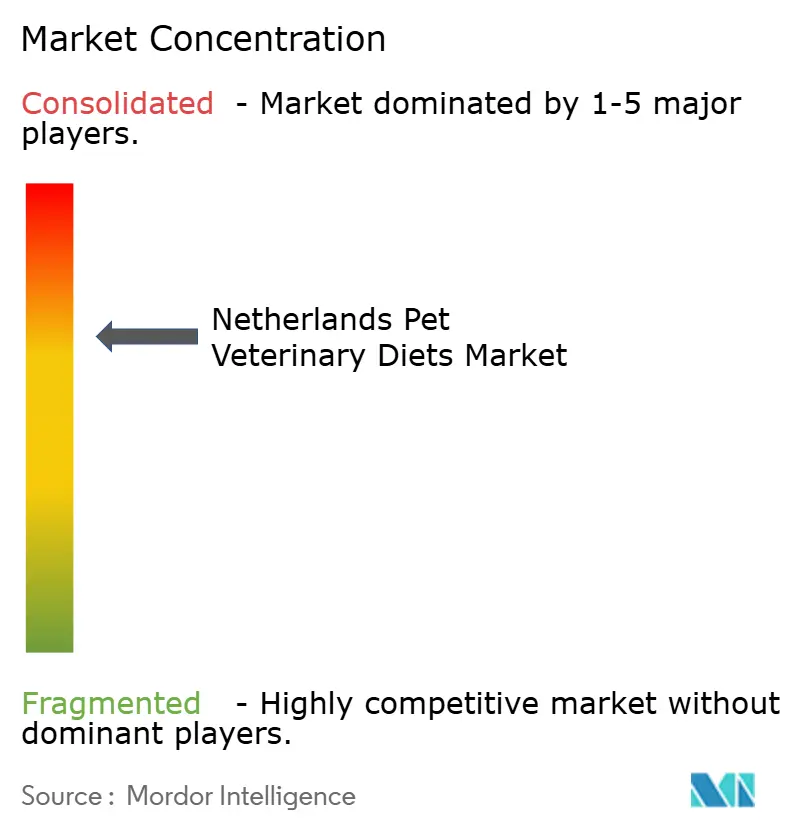
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるオランダのペット獣医用食事市場分析
オランダのペット獣医用食事市場規模は、2025年の1,990万米ドル、2026年の2,120万米ドルから、2031年までに3,010万米ドルへと拡大する見込みであり、2026年から2031年の間にCAGR 7.26%を記録する見通しです。オランダのペット獣医用食事市場は、高水準の獣医師関与、コンパニオンアニマルケアの安定した文化、および臨床的に指導された栄養に受容的なペットオーナー層によって支えられています。2026年のペット個体数の回復により、特に猫と犬における長期疾患管理食の対象基盤が拡大しました。オランダのペット個体数は2026年に約320万頭の猫と180万頭の犬に達し、獣医用治療的栄養への持続的な需要を支えています[1]。オランダのペット獣医用食事市場はまた、治療的給餌が診断後に数ヶ月または数年継続することが多いため、強いリピート購買行動の恩恵を受けています。獣医診療所、専門小売チャネル、および国際・国内ブランド双方によるオランダ語サポートへのローカルアクセスにより、処方栄養は全国的に可視性と入手可能性を維持しています。需要はまた、コンパニオンアニマルにおける腎臓病、泌尿器系の問題、体重管理、および消化器疾患への臨床的関心の高まりによっても持続されています。
主要レポートのポイント
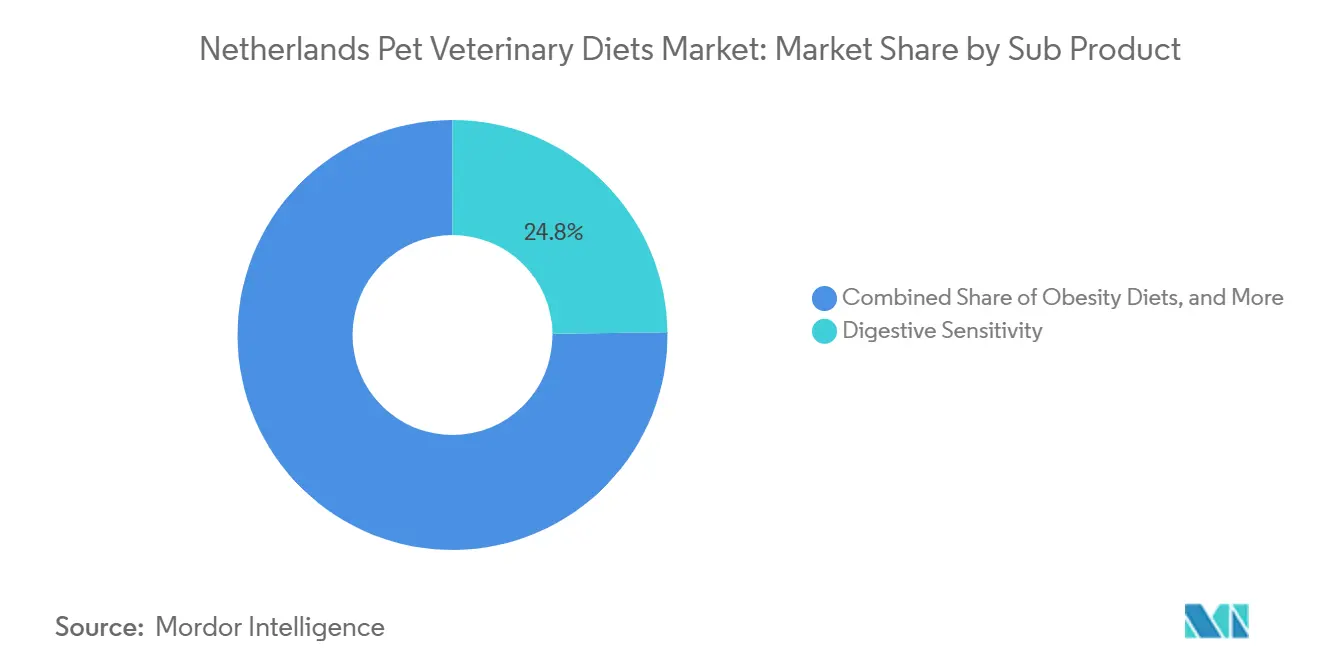
- サブ製品別では、消化器感受性が2025年のオランダのペット獣医用食事市場シェアの24.8%を占め、肥満対策食は2031年までに8.6%のCAGRで拡大すると予測されています。
- ペット別では、犬が2025年に62.3%の収益シェアで最大セグメントであり、猫が最も成長の速いセグメントで2026年から2031年にかけて7.9%のCAGRで成長すると予測されています。
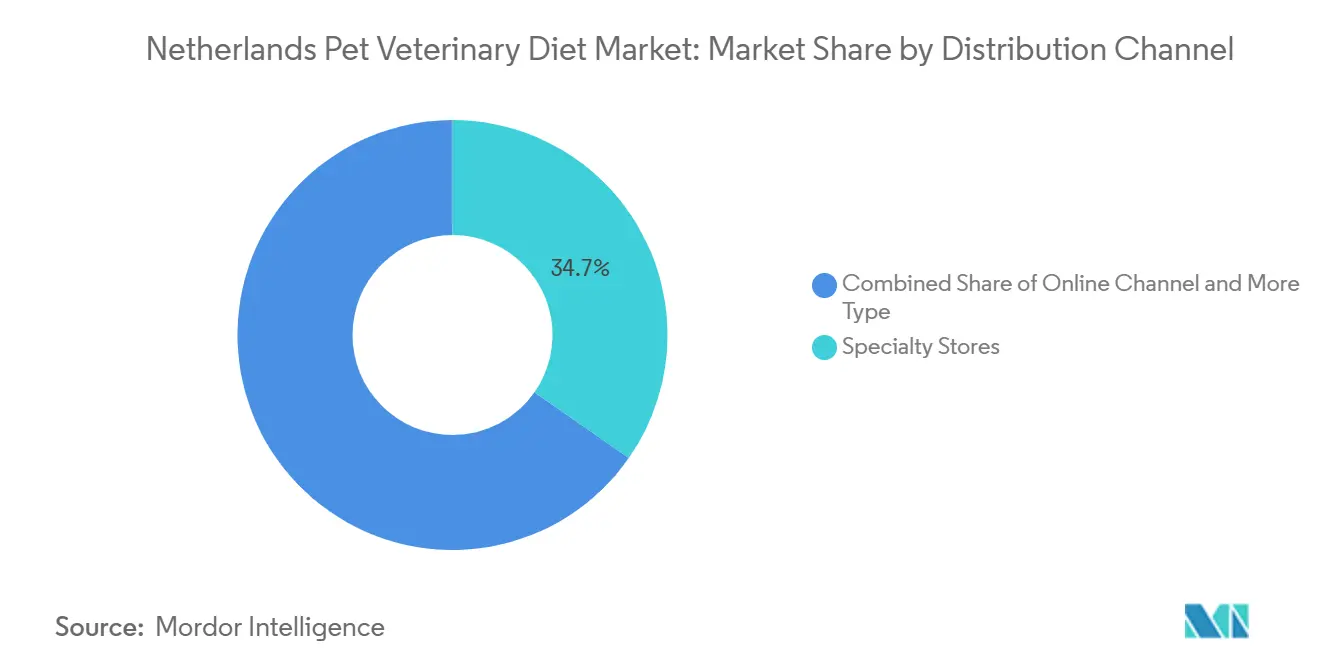
- 流通チャネル別では、専門店が2025年に34.7%の収益シェアで最大セグメントであり、オンラインチャネルが最も成長の速いセグメントで2026年から2031年にかけて10.1%のCAGRで成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
オランダのペット獣医用食事市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| オランダの獣医師推奨の影響 | +1.5% | ランドスタットおよび北部州との高い関連性を持つオランダ全土 | 短期(2年以内) |
| オランダのオンライン補充採用 | +1.2% | デジタル接続された都市部で最も強い関連性を持つオランダ全土 | 短期(2年以内) |
| オランダにおけるプレミアムペットヘルス支出 | +1.0% | ランドスタット都市圏で最も強い関連性を持つオランダ全土 | 中期(2〜4年) |
| オランダのペットにおける慢性疾患管理 | +1.3% | オランダ全土 | 中期(2〜4年) |
| オランダの専門小売および獣医アクセス | +0.8% | 特に都市部および郊外地域を含むオランダ全土 | 短期(2年以内) |
| オランダのローカライズされた治療食の入手可能性 | +0.7% | ベルギー国境地域との関連性を持つオランダ全土 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
オランダの獣医師推奨の影響
獣医師の推奨は、治療的給餌が通常診断後に開始されるため、オランダのペット獣医用食事市場への主要な参入経路となっています。2026年にアクセスされたオランダ王立獣医学会は、オランダの獣医師に専門的な情報を提供し、治療食の推奨が行われる臨床環境を支援しています。この構造により、臨床教育と実践的な給餌指導が広範な消費者プロモーションよりも重要になります。また、獣医師がオーナーに処方栄養とプレミアムメインストリームフードを区別する上で強い役割を果たすことにもなります。教育、安定した供給、および疾患特異的なポートフォリオでクリニックをサポートするメーカーは、初期推奨を確保するうえで有利な立場にあります。したがって、オランダのペット獣医用食事市場は、獣医師コミュニケーションの質とケアポイントでの適切な製品の入手可能性に強く反応します。
オランダのオンライン補充採用
オンライン補充は、慢性的な給餌計画が定期的かつ予測可能な製品の入手可能性を必要とするため、オランダのペット獣医用食事市場を支援しています。オランダ中央統計局(2025年11月)は、12歳以上のオランダ居住者の92%が過去12ヶ月間にオンライン購入を行ったと報告しました[2]。オランダ中央統計局はまた、2025年11月にインターネット小売売上高が前年比5.9%超の成長を記録したと報告しました。このデジタル対応力により、ペットオーナーは最初のクリニック推奨から、繰り返しの来院なしに定期的な再注文へと移行できます。サブスクリプションツール、処方確認、およびオランダ語の給餌ガイドにより、長期的な食事使用の中断をさらに減らすことができます。ランドがオンライン注文の利便性と最初の処方時に提供される臨床的指導を組み合わせることで、オランダのペット獣医用食事市場は恩恵を受けます。
オランダにおけるプレミアムペットヘルス支出
プレミアムペットヘルス支出は、治療用フォーミュラが通常標準ペットフードよりも高コストであるため、オランダのペット獣医用食事市場にとって支持的な環境を生み出しています。DibovoおよびNederlandse Voedingsindustrie Gezelschapsdieren(2026年)は、オランダのペットオーナーの52%が購入決定において持続可能性を考慮し、44%が持続可能な製品に対して10%のプレミアムを支払う意欲があると報告しました。これらの調査結果は持続可能性に関するものですが、製品が明確な便益を提供する場合に高い価格を支払う意欲のあるオーナーが相当数存在することも示しています。欧州ペットフード工業連合会(2025年9月)は、猫と犬向けの完全および補完ペットフードの栄養ガイドラインを更新し、治療用フォーミュレーションに使用される科学的基準を強化しました。都市部の世帯では、専門診療所への近接性とペットの健康への高い関心により、推奨後に臨床栄養を採用しやすくなります。この支出環境はオランダのペット獣医用食事市場における価格抵抗を低減できますが、明確な臨床的アドバイスの必要性をなくすものではありません。
オランダのペットにおける慢性疾患管理
慢性疾患管理は、オランダのペット獣医用食事市場が長期的な食事サポートを必要とする疾患に依存しているため、主要なドライバーとなっています。コーネル大学獣医学部は、慢性腎臓病が10歳以上の猫の最大40%、15歳以上の猫の最大80%に影響を与えると述べています。Frontiers in Veterinary Science(2025年)は、一般的な犬の個体群における慢性腎臓病の有病率が0.5%から3.0%であり、高齢犬や感受性の高い犬種ではより高い割合であると報告しました。Landelijk Informatiecentrum GezelschapsdierenおよびNederlandse Voedingsindustrie Gezelschapsdieren(2026年アクセス)は、オランダの犬の46%と猫の33%が過体重であり、犬の8%と猫の10%が重度の肥満であると報告しました。DibovoおよびNederlandse Voedingsindustrie Gezelschapsdierenは、オランダの猫の個体数が2025年の300万頭から2026年の320万頭に増加し、腎臓および泌尿器食の潜在的なコホートが拡大したと報告しました。これらの健康および個体数の複合的な要因により、腎臓、泌尿器、肥満、糖尿病、および消化器食カテゴリー全体にわたる繰り返し需要が強化されています。
制約の影響分析*
| 制約 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| オランダにおける獣医用食事のプレミアム価格 | -1.30% | オランダ全土 | 短期(2年以内) |
| オランダの獣医師推奨依存 | -0.90% | オランダ全土 | 中期(2〜4年) |
| オランダにおける疾患特異的食事への認知の限界 | -0.70% | 主要都市圏外でより高い関連性を持つオランダ全土 | 中期(2〜4年) |
| オランダのペットオーナーにおける長期的な臨床給餌への消極性 | -0.60% | オランダ全土 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
オランダにおける獣医用食事のプレミアム価格
治療食は標準およびプレミアムメインストリームフードに対して価格プレミアムを持ち、用と継続使用を制限する可能性があります。2025年4月、オランダ農業・自然・食品品質省は、2019年から2024年の間に緊急獣医診察料金が消費者物価指数の3倍から3.5倍の速さで上昇したと報告しました[3]。消費者・市場庁(Autoriteit Consument en Markt)は2025年12月、獣医セクターのインセンティブへの介入に関するコンセプトレポートを公表し、獣医の価格設定慣行が正式な規制上の注目を受けていることを示しました。診察コストの上昇により、診断後の治療食の定期購入に充てられる予算が減少する可能性があります。この影響は、疾患が数ヶ月または数年の給餌を必要とし、オーナーがペットの健康に即時の改善を見られない場合に最も強くなります。低価格のプライベートラベルフードは同じ疾患特異的なポジショニングを提供しませんが、一部の世帯が処方給餌を遅らせたり中止したりすることを促し、オランダのペット獣医用食事市場のリピート販売を鈍化させる可能性があります。
オランダの獣医師推奨依存
獣医師推奨への依存は、多くの治療食が臨床的アドバイスの後にのみ開始されるため、初回採用を遅らせる可能性があります。欧州委員会(2020年)は、委員会規則(EU)2020/354に基づき、食事療法ペットフードの表示および使用目的要件を定め、使用前に獣医師への相談を求める指針を含めました。このフレームワークは動物の健康にとって重要ですが、標準的なペットフードの購入と比較して時間と診察コストが追加されます。早期の体重増加や断続的な消化器系の問題に気づいたペットオーナーは、クリニック受診の手配を遅らせ、診断および最初の治療食の購入が遅れる可能性があります。小規模ブランドも、オーナーの検討セットへの参入にあたって獣医師の直接推奨に大きく依存しているため、課題に直面しています。したがって、オランダのペット獣医用食事市場は、オーナーが獣医師のアドバイスにアクセスし給餌計画を開始する容易さに引き続き敏感です。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サブ製品:消化器感受性が需要を支え、肥満対策食が成長をリード
消化器感受性は、2025年のオランダのペット獣医用食事市場シェアの24.8%を占め、サブ製品の中で最大のポジションを保持しました。このセグメントは、消化器系の問題が猫と犬の両方に一般的であり、短期的な介入ではなく管理された持続的な給餌を必要とすることが多いため、広く関連性があります。消化器フォーミュラは、頻繁な臨床使用、オーナーにとっての分かりやすさ、および主要な獣医用食事ポートフォリオ全体での強い可視性から恩恵を受けています。都市部の給餌パターン、室内ペットのライフスタイル、および繰り返す化器障害の継続的な管理の必要性により、このセグメントは処方栄養需要の中心に位置し続けています。また、消化器疾患がさまざまなライフステージのペットに影響を与えるという事実により、このセグメントはいくつかのより狭い疾患カテゴリーよりも広い治療基盤を持っています。
肥満対策食は最も成長の速いサブ製品であり、2026年から2031年にかけて8.6%のCAGRで拡大すると予測されています。このセグメントは、獣医師が過体重を糖尿病、運動機能の懸念、整形外科的ストレス、および生活の質の低下と関連付けるにつれて成長しています。Landelijk Informatiecentrum GezelschapsdierenおよびNederlandse Vereniging van Fabrikanten van Huisdiervoedingsmiddelen(2026年)は、過体重がオランダの犬と猫のかなりの割合に影響を与え、構造的な給餌サポートを必要とする可能性のある大きなグループを形成していると報告しました。腎臓および尿路疾患食は、これらの疾患が診断後に長期的な栄養管理を必要とすることが多いため、重要な隣接カテゴリーとして引き続き重要です。
注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能
ペット別:犬が現在の収益を牽引し、猫が臨床的勢いを獲得
犬は2025年に62.3%の収益シェアを持つ最大のペットセグメントであり、オランダのペット獣医用食事市場の中核的な収益基盤となっています。体重が重いほど1日の食事量が増加し、それだけで小型コンパニオンアニマルと比較して治療を受けた犬1頭あたりの支出が増加します。犬はまた、肥満、運動機能関連の問題、糖尿病、腎臓病、および消化器疾患に対する確立された診断・モニタリング経路を持っており、より長い治療的給餌サイクルを支援しています。したがって、オランダのペット獣医用食事市場は現在の収益安定性を犬セグメントに引き続き依存しています。これは、食事推奨が長期的なフォローアップ期間にわたってより広範な治療計画に統合されることが多い犬のケアにおける臨床習慣によって強化されています。
猫は最も成長の速いペットセグメントであり、オランダのペット獣医用食事市場において2026年から2031年にかけて7.9%のCAGRで成長すると予測されています。猫は、慢性腎臓病および下部尿路疾患が高齢の猫のコホートに一般的であるため、腎臓および泌尿器食の需要に特に関連しています。猫向けのオランダのペット獣医用食事市場規模はまた、シニアペットのスクリーニング活動の増加によっても支えられており、初回診断率が向上し、より早期の介入が可能になります。Virbacの2025年の猫向けVikaly発売は、企業が慢性的な猫の疾患を中心により専門化された製品を構築している方法を示しました。その他のペットはニッチなセグメントにとどまりますが、オランダのペット所有においてウサギ、モルモット、観賞用鳥、および観賞魚が存在することにより、より小規模な臨床栄養の裾野が維持されています。この分野は収益面ではまだ限られていますが、獣医師専用流通と種特異的なアドバイザリーサポートを持つブランドにとっては引き続き関連性があります。
流通チャネル別:専門店がリードし、オンラインが長期的なリオーダー力を構築
専門店は2025年のオランダのペット獣医用食事市場規模の34.7%のシェアを持つ最大のチャネルでした。これらの販売店は、獣医師の推奨をペットオーナーが製品指導を受け臨床的な選択肢を比較できる物理的な小売境に拡張するため、引き続き重要です。オランダのペット獣医用食事市場において、このチャネルは店舗スタッフがオーナーの処方ニーズの解釈、給餌移行の管理、およびクリニック受診後のブランドの違いの理解を支援できるため、うまく機能しています。このチャネルはまた、人的サポートなしにオンラインで治療的購入を完了することに自信が持てない初回購入者の不確実性を軽減します。多くの慢性疾患が安定した毎日の遵守を必要とするため、専門店レベルで構築された安心感はリピート需要にとって引き続き重要です。
オンラインチャネルは最も成長の速いフォーマットであり、2026年から2031年にかけて10.1%のCAGRで成長すると予測されており、デジタル購買がオランダのペット獣医用食事市場をどのように再形成しているかを示しています。オンライン注文は、ほとんどの給餌計画が一回限りの購買行動ではなく定期的な補充を伴うため、治療食に適しています。コンビニエンスストア、スーパーマーケット、およびハイパーマーケットは、処方ワークフロー、スタッフの知識、およびブランドの深さがこれらのチャネルでは通常より限られているため、疾患特異的な栄養においてより小さな役割を果たしています。その他の流通チャネル、特に直接クリニック調剤は、一部のブランドが獣医師専用流通に大きく依存し続けているため、引き続き重要です。したがって、オランダのペット獣医用食事業界は、クリニックが関係を開始し、専門小売が教育を支援し、オンラインが時間をかけて継続性を構築するブレンドチャネルモデルへと移行しています。この組み合わせは、オーナーとのすべての接点にわたって安定した製品の入手可能性を維持できるメーカーに有利です。
注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能
地理的分析
2026年にオランダの世帯の44%以上が少なくとも1頭のペットを飼育しており、犬と猫の合計個体数が500万頭に達することで、同国はその規模に対して大きな臨床栄養基盤を提供しています。これは、オランダのペット獣医用食事市場が、時折の裁量的支出だけでなく、一貫した診断、フォローアップケア、および繰り返しの食事購入に依存しているため重要です。ランドスタット全域の都市中心部は、獣医ケアへの密なアクセス、組織化された小売、およびコンパニオンアニマルの健康への支出にすでに慣れた世帯を組み合わせることで需要を形成し続けています。この環境において、治療食はペットの健康を密接に監視し、獣医師の推奨に基づいて行動する意欲の高い成熟したペットケア文化に自然に適合しています。
ヨーロッパ内において、オランダのペット獣医用食事市場はコンパクトな地理と高度なペットケア行動の組み合わせで際立っています。同国の小さなフットプリントにより全国流通が容易になり、より迅速な補充、より強いクリニックカバレッジ、および治療ブランドのより良いサービスレベルが支援されます。また、多国籍メーカーと地元の獣医用食事企業の両方がオランダ市場において意味のある運営上の関連性を持つ理由も説明しています。Farmina Pet Foods Holding B.V.はアムステルダムに欧州持株会社の拠点を維持し、TROVETはベメルから事業を展開しており、同国の獣医用食事活動に対する物流上の魅力を示しています。この体制により、供給の応答性が向上し、処方チャネルと補充チャネルの両方にわたってオランダのペット獣医用食事市場が十分にサービスを受け続けることができます。
消費者の価値観もオランダのペット獣医用食事市場の需要条件を強化しています。持続可能性は治療的栄養と同じではありませんが、両カテゴリーとも知覚される健康または品質上の便益と引き換えに高い価格を受け入れる意欲に依存しています。このオーバーラップは、プレミアムペット支出にすでに慣れた世帯が処方製品をポジショニングだけで拒否する可能性が低いため重要です。また、臨床食の対象基盤が最も熱心な獣医ユーザーだけを超えて広がっていることも示唆しています。予測期間において、同国の密なペット所有、成熟したケア習慣、および専門製品への支払い意欲により、オランダのペット獣医用食事市場は安定した成長軌道を維持するはずです。
競合環境
オランダのペット獣医用食事市場は2025年も集中した状態が続き、Mars, Incorporated、Hills Pet Nutrition (Colgate-Palmolive Company)、Nestlé Purina PetCare (Nestlé S.A.)、Virbac S.A.、およびFarmina Pet Foods Holding B.V.が競合他社の上位層を形成しました。これらの企業は、幅広い処方ポートフォリオ、強い獣医師との関係、および進化する栄養基準に沿ってフォーミュレーションを刷新する能力で競争しています。Marsの傘下にあるRoyal Caninは、腎臓、泌尿器、消化器、皮膚科、および体重管理の用途にわたる幅広い治療範囲を通じて強いポジションを維持し続けています。Colgate-Palmolive Companyの傘下にあるHill's Pet Nutritionは、慢性的なペットの健康管理の複雑さの増大に対応する複数疾患対応の処方製品を引き続き発売しているため、重要性を維持しています。オランダのペット獣医用食事市場において、一貫した獣医師教育、製品の入手可能性、およびブランドの親しみやすさが処方の成功と密接に関連しているため、規模は依然として重要です。
Virbacは、栄養をより密接に医療と結びつける独自の戦略を追求しています。2025年のVikaly発売では、慢性腎臓病を持つ猫向けの2-in-1薬用フードを導入し、標準的な食事のみのポジショニングとは異なるカテゴリー開発への経路を示しました。同社はまた2025年にThyronormとFelanorm買収し、猫の内分泌ケアにおける役割を強化し、より広範なコンパニオンアニマル治療プラットフォームを支援しました。これらの動きは、競合分野が幅広いポートフォリオだけでなく、困難な慢性疾患を中心に統合されたソリューションをいかに効果的に構築するかについても重要であることを示唆しています。このアプローチは、オランダのペット獣医用食事市場が長期的な疾患管理へとさらに移行するにつれて重要であり続ける可能性があります。
第2層には、TROVET、CLiNiC Petfood、およびPrins Petfoods B.V.などのオランダ発祥および地域的に関連するブランドが含まれており、最大のグローバルブランドを超えたクリニックやオーナーにアピールできるローカルな関係、サービスの近接性、および価格ポジションを通じて競争しています。TROVETはオランダにおけるローカルアイデンティティと確立された獣医師の親しみやすさから恩恵を受けています。Farminaは、ローカル言語でのコンサルテーションと製品マッチングをサポートできるFarmina Genius AIなどのツールを通じて、テクノロジーを差別化要因として活用しています。VAFO Groupはまた、2026年の再編を通じて西ヨーロッパへのより強い野心を示し、プレミアムおよび機能性栄養カテゴリーでの競争を激化させる可能性があります。したがって、オランダのペット獣医用食事市場はグローバルな規模によってリードされていますが、エビデンス、チャネル実行、およびローカライズされたサポートを組み合わせる挑戦者にも開かれています。競争上の優位性は、企業がオーナーの全体的な旅程にわたってクリニックの信頼、補充の利便性、および明確な治療的ポジショニングを一致させることができる場所で最も強く維持される可能性があります。
オランダのペット獣医用食事業界リーダー
-
Mars, Incorporated
-
Virbac S.A.
-
Nestlé Purina PetCare (Nestlé S.A.)
-
Hills Pet Nutrition (Colgate-Palmolive Company)
-
Farmina Pet Foods Holding B.V.
- 注:主要企業の掲載順は順位を示すものではありません。
最近の業界動向
- 2026年6月:Colgate-Palmolive Company(Hill's Pet Nutrition)は、犬向けに2つの新しい処方食イノベーション、Hill's Prescription Diet k/d + Derm CompleteおよびHill's Prescription Diet k/d + z/d Hydrolyzedを発表しました。いずれも腎臓および皮膚科疾患の同時管理に臨床的に有効であることが示された栄養素で配合されており、治療食セグメントにおける複数疾患管理ポートフォリオを拡張しています。
- 2026年4月:Colgate-Palmolive Company(Hill's Pet Nutrition)は、猫向けHill's Prescription Diet Metabolic + j/dを発売しました。これは、猫の体重管理と運動機能障害を1つの製品で同時に対処するデュアルフォーミュラ食であり、高齢猫における体重と運動機能の併存疾患への臨床的認識の高まりを反映しています。
- 2026年1月:VAFO Group a.s.は企業再編を完了し、VAFO Praha、VAFO Production、およびVAFO Private Labelsの3つのエンティティに分離しました。この構造は西ヨーロッパ市場への浸透を加速するために設計されています。
オランダのペット獣医用食事市場レポートの範囲
ペット獣医用食事(治療食または処方食とも呼ばれる)は、腎臓病、アレルギー、肥満などの特定の疾患の管理、治療、または予防を支援するために科学的に配合された専門的なペットフードです。
ペット獣医用食事は、特定の動物の健康状態を管理するために配合された専門的な栄養製品です。オランダのペット獣医用食事市場レポートは、サブ製品(糖尿病、腎臓、尿路疾患、消化器感受性、その他)、ペット(猫、犬、その他)、および流通チャネル(コンビニエンスストア、オンラインチャネル、その他)別にセグメント化されています。予測は金額および数量で提供されます。
| 糖尿病 |
| 消化器感受性 |
| 口腔ケア食 |
| 腎臓 |
| 尿路疾患 |
| 肥満対策食 |
| 皮膚科食 |
| その他の獣医用食事 |
| 猫 |
| 犬 |
| その他のペット |
| コンビニエンスストア |
| オンラインチャネル |
| 専門店 |
| スーパーマーケット・ハイパーマーケット |
| その他のチャネル |
| サブ製品別 | 糖尿病 |
| 消化器感受性 | |
| 口腔ケア食 | |
| 腎臓 | |
| 尿路疾患 | |
| 肥満対策食 | |
| 皮膚科食 | |
| その他の獣医用食事 | |
| ペット別 | 猫 |
| 犬 | |
| その他のペット | |
| 流通チャネル別 | コンビニエンスストア |
| オンラインチャネル | |
| 専門店 | |
| スーパーマーケット・ハイパーマーケット | |
| その他のチャネル |
レポートで回答される主要な質問
オランダで収益をリードするサブ製品カテゴリーはどれですか?
消化器感受性は2025年に24.8%の収益シェアで最大のサブ製品セグメントでした。
現在最も多くの収益を生み出しているペットの種類はどれですか?
犬は2025年に62.3%の最大シェアを生み出し、治療を受けた動物1頭あたりの食事量の多さと長い臨床給餌サイクルによって支えられています。
2031年まで最も速く拡大しているチャネルはどれですか?
オンラインチャネルは最も成長の速い流通フォーマットであり、2026年から2031年にかけて10.1%のCAGRが予測されています。
このカテゴリーの競争を形成しているものは何ですか?
幅広い処方ポートフォリオ、強い獣医師との関係、補充の利便性、および継続的な製品イノベーションが、グローバルおよびローカルブランド間の競争を形成しています。