
近赤外線吸収材料市場規模およびシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
| 市場規模 (2027) | 408.84 百万米ドル |
| 市場規模 (2032) | 596.29 百万米ドル |
| 成長率 (2027 - 2032) | 7.84 % |
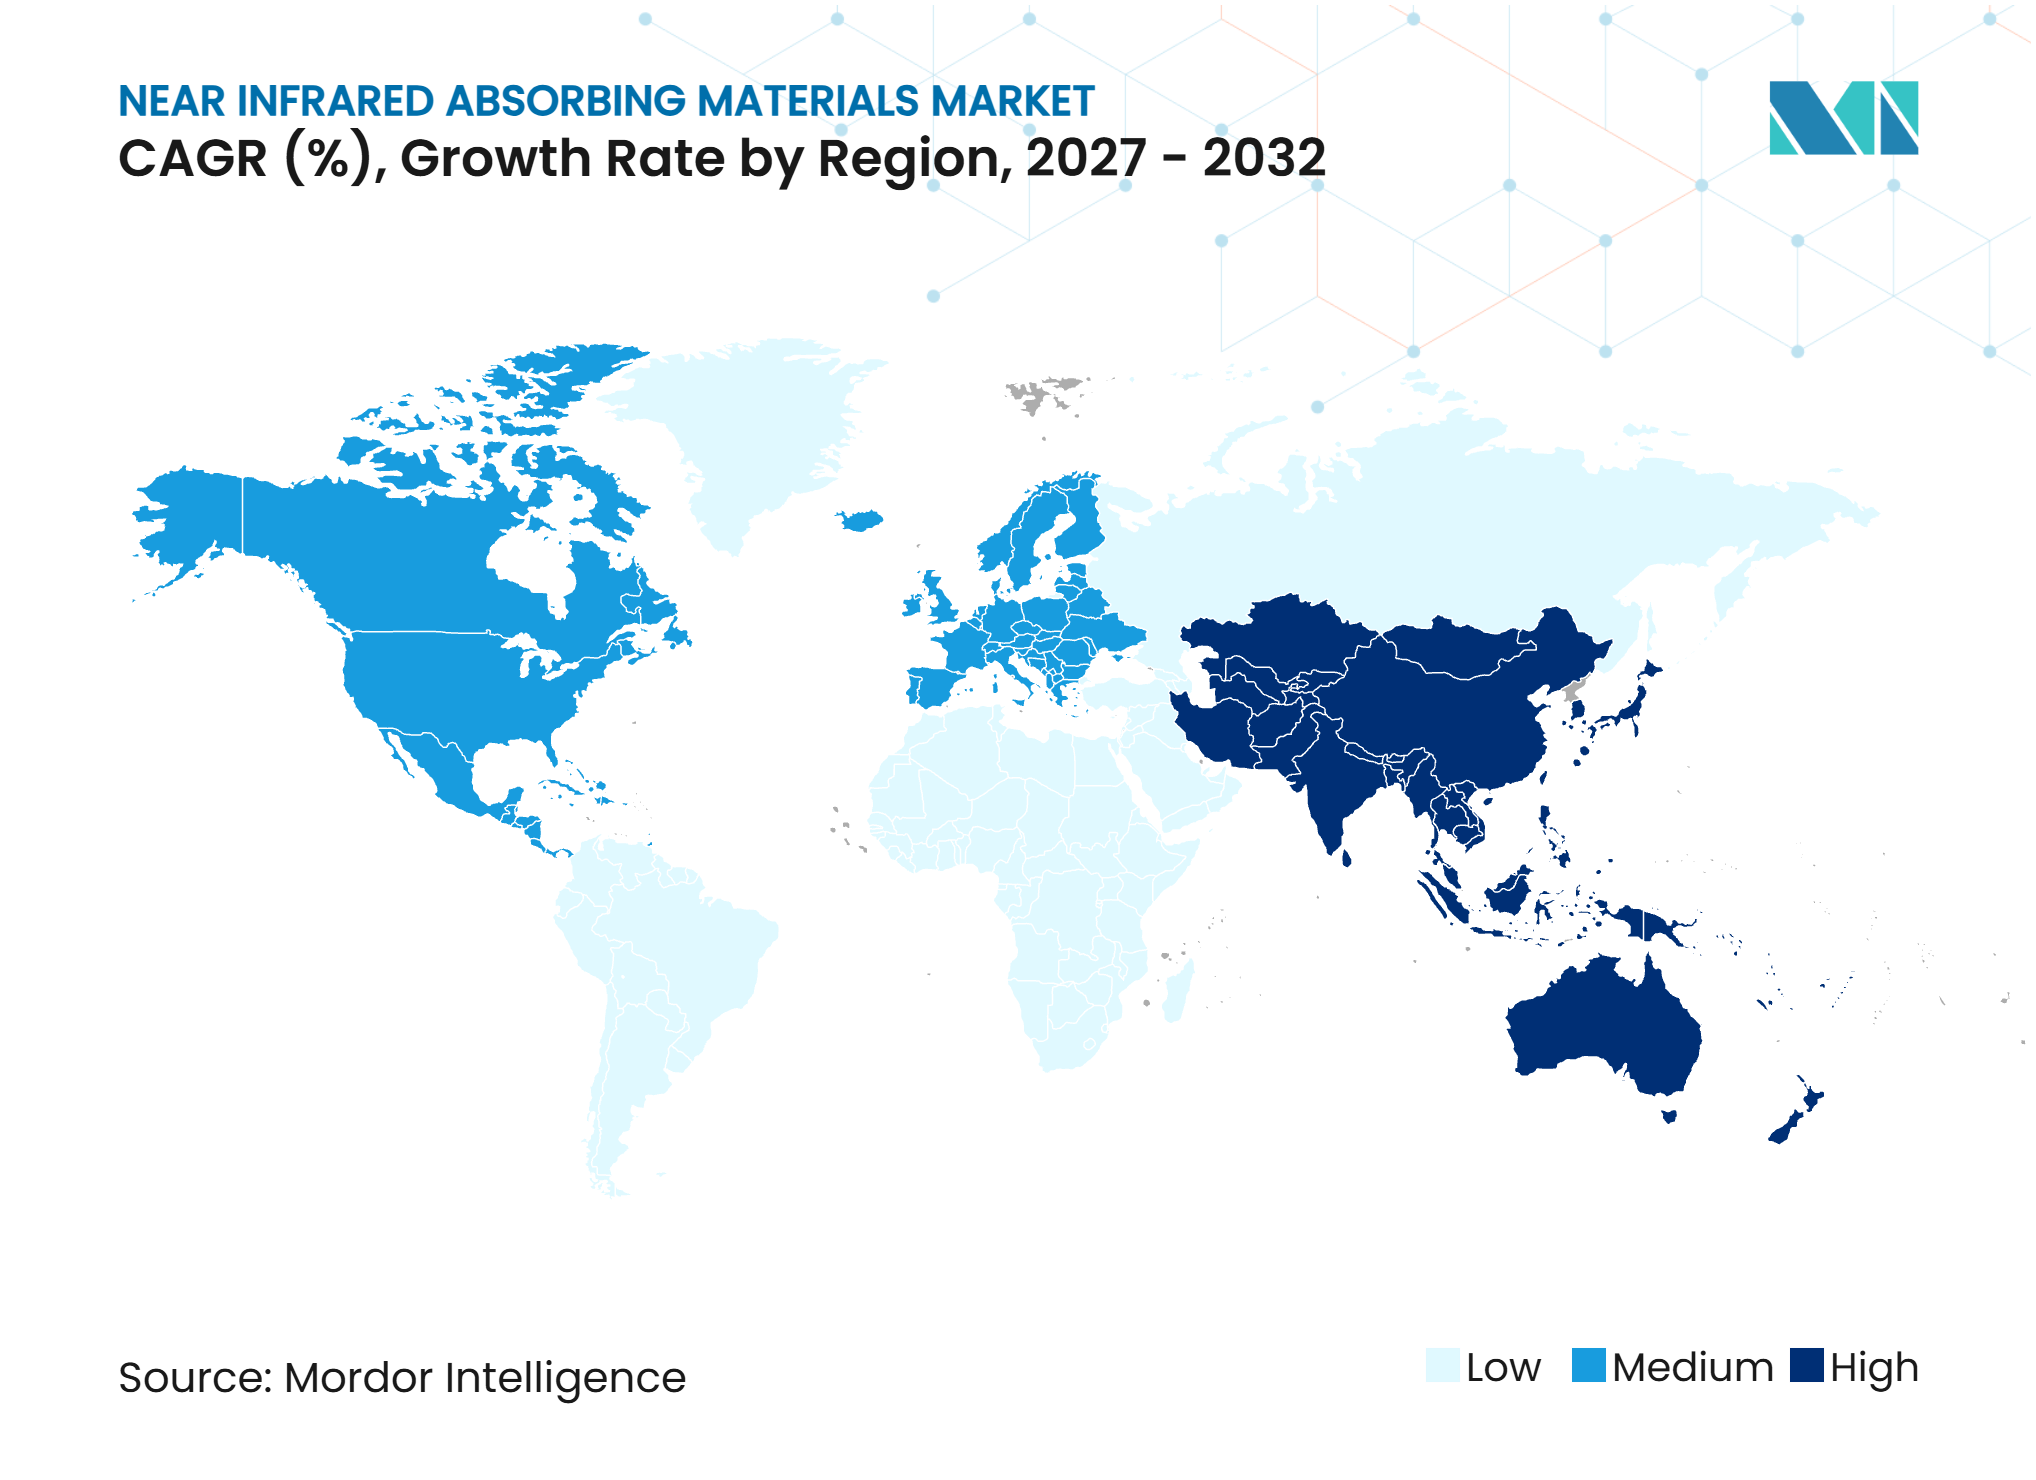
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる近赤外線吸収材料市場分析
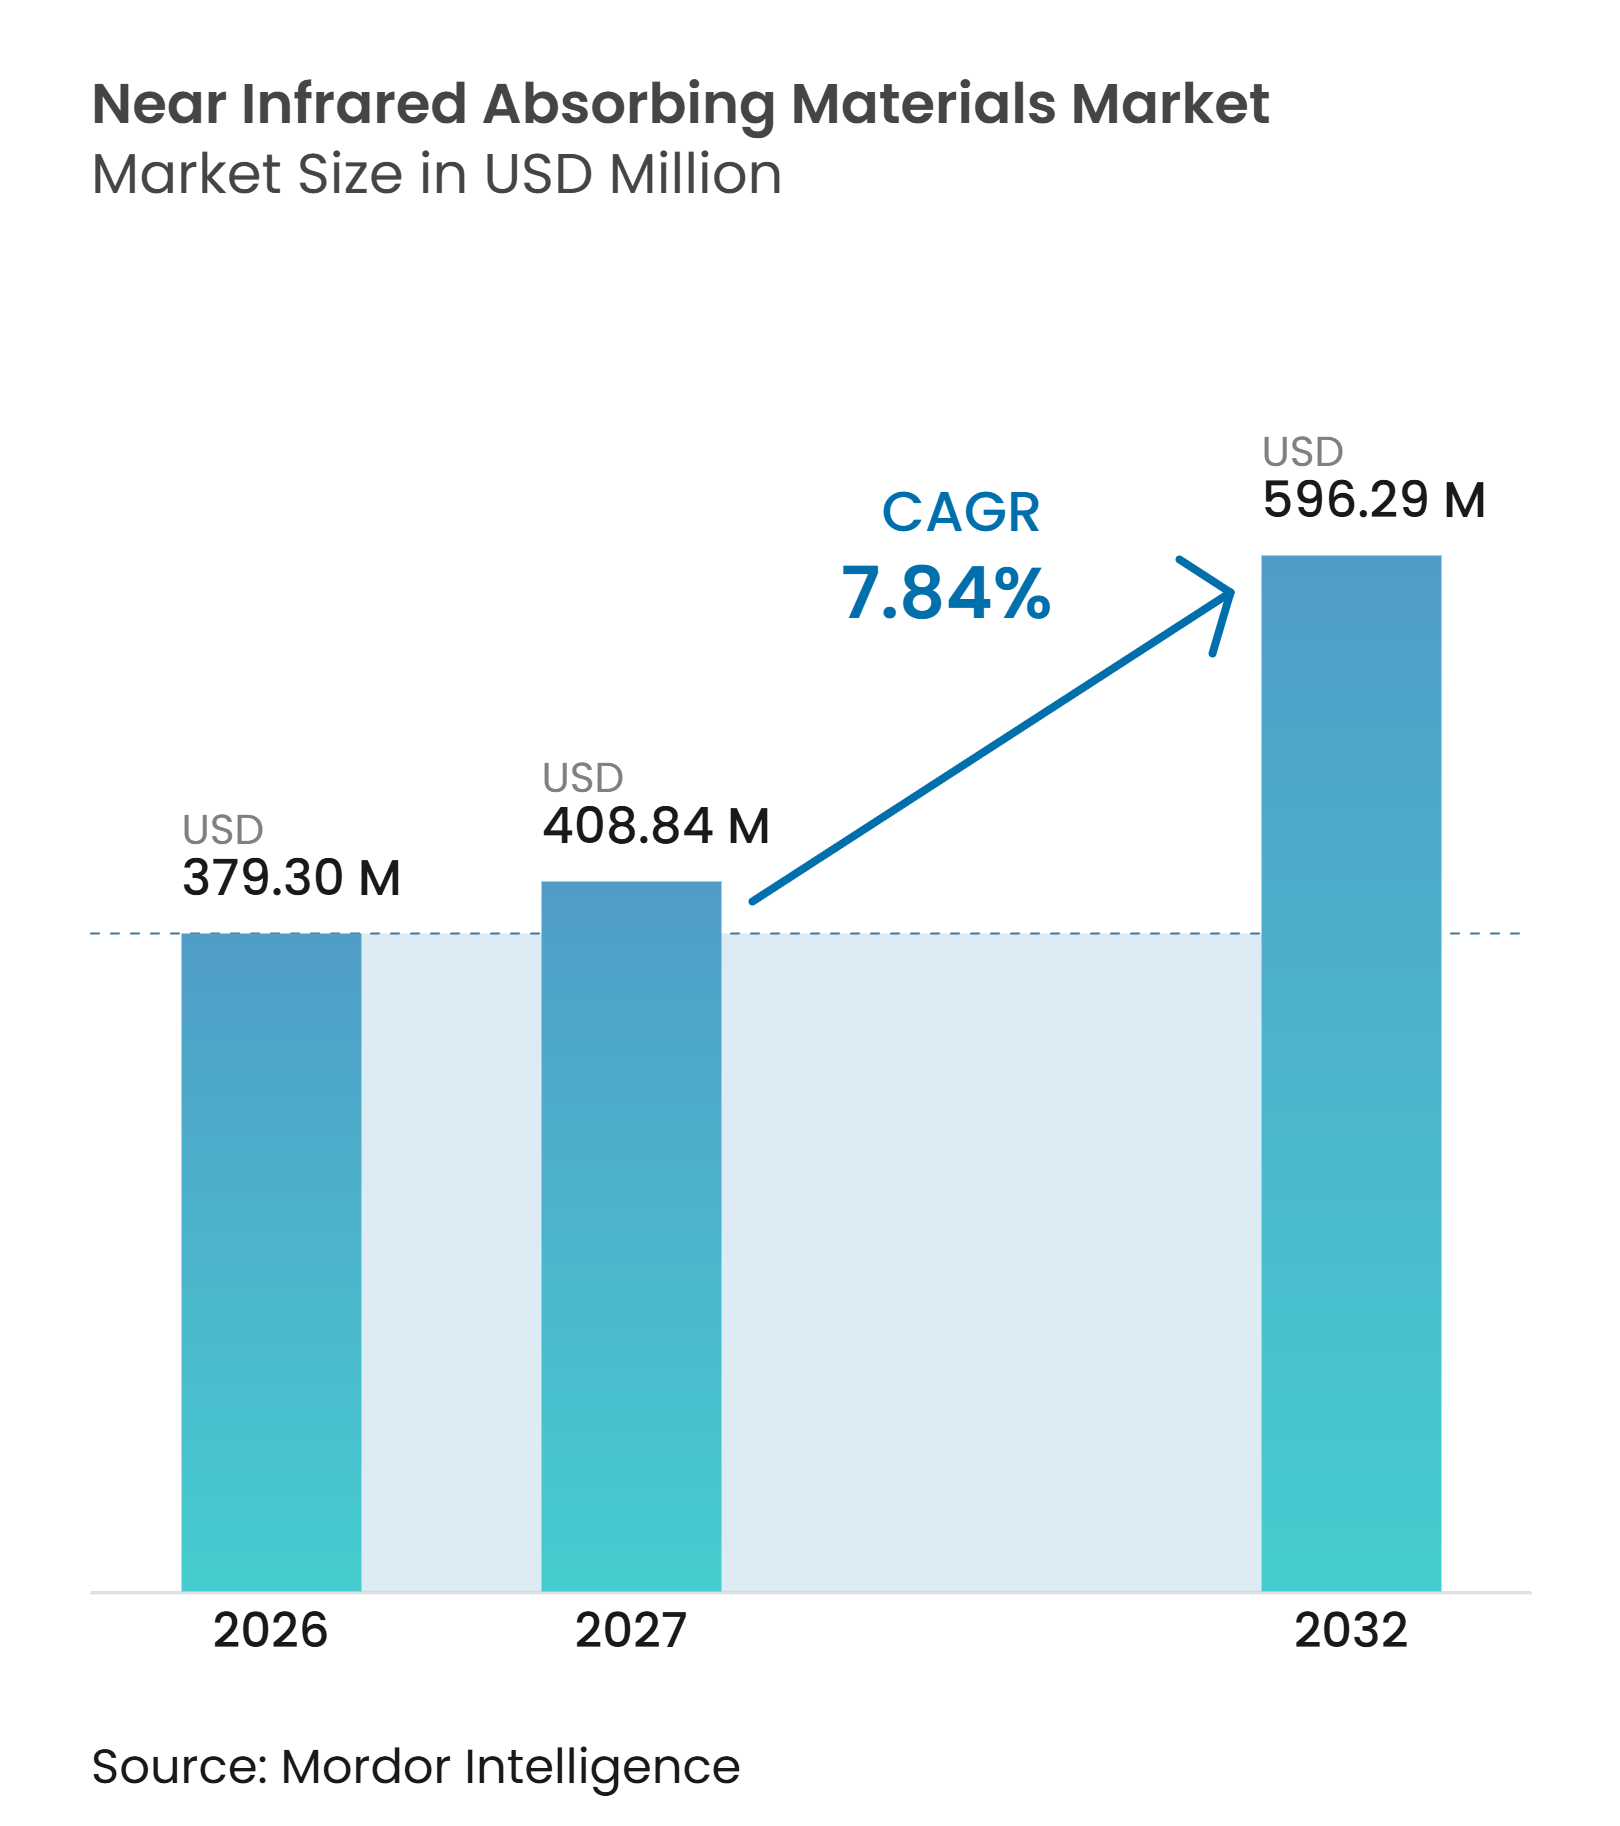
近赤外線吸収材料市場規模は2026年に379.30 ミリオン 米ドルと評価され、2027年の408.84 ミリオン 米ドルから2032年には596.29 ミリオン 米ドルに達すると推定されており、予測期間(2027年~2032年)中のCAGRは7.84%です。建物オーナー、自動車メーカー、電子機器サプライヤーが可視光性能を損なうことなく熱を管理または近赤外線を制御する材料を求めるにつれ、需要は拡大しています。近赤外線吸収材料市場は、光学フィルター、イメージングモジュール、LiDARシステム、および半導体パッケージング材料の利用拡大からも恩恵を受けています。無機グレードは耐熱性、耐候安定性、光学的耐久性が重要な用途で注目を集めており、有機染料は調整可能な吸収特性と加工柔軟性において引き続き重要です。中国の2025年タングステンおよびインジウム関連品目に対する輸出規制は、低添加量配合物およびサプライチェーン強靭化の関心を高めています。
主要レポートのポイント
- 材料タイプ別では、有機材料が2026年の近赤外線吸収材料市場シェアの46.89%を占め、無機材料は2032年にかけて8.12%のCAGRで成長すると予測されています。
- 機能別では、吸収が2026年の近赤外線吸収材料市場シェアの33.45%を占め、高透明性は2032年にかけて8.47%のCAGRで成長すると予測されています。
- 吸収範囲別では、700~1,000 nmが2026年の近赤外線吸収材料市場シェアの29.94%を占め、1,000 nm超は2032年にかけて8.53%のCAGRで成長すると予測されています。
- 最終用途産業別では、電子機器が2026年の近赤外線吸収材料市場シェアの42.16%を占め、2032年にかけて8.81%のCAGRで成長すると予測されています。
- 地域別では、北米が2026年の近赤外線吸収材料市場シェアの35.71%を占め、アジア太平洋は2032年にかけて8.66%のCAGRで成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響タイライン |
|---|---|---|---|
| エネルギー効率の高い太陽熱制御材料への需要増加 | +2.1% | グローバル;北米、EU、東アジアで最も強い牽引力 | 中期(2~4年) |
| 光学フィルター、センサーおよびイメージングシステムの成長 | +1.8% | グローバル;アジア太平洋および北米が中核 | 短期(2年以内) |
| LiDAR、ADASおよびマシンビジョン用途の拡大 | +1.5% | 北米、EU、中国;韓国、日本への波及 | 短期(2年以内) |
| 太陽光発電および光熱変換デバイスでの利用増加 | +1.2% | アジア太平洋中核、EU、中東 | 中期(2~4年) |
| 低添加量透明NIR吸収剤配合物 | +0.9% | グローバル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
エネルギー効率の高い太陽熱制御材料への需要増加
建物は世界の最終エネルギー消費の30%を占めており、ガラス越しの太陽熱取得は冷房需要を増加させる可能性があります[1]。近赤外線吸収剤は、フィルムおよびグレージングシステムにおいて可光透過を維持しながら太陽熱を低減することができます。Sumitomo Metal Mining Co., Ltd.は、同社の酸化セシウムタングステン材料が可視光の70%を透過し、太陽近赤外線放射の94%以上を遮断すると述べています。改正建物エネルギー性能指令は、EU加盟国に対して2026年5月までにその規定を国内法に移行することを求めており、関連ガイダンスは透明建物要素および太陽熱性能に言及しています。これらの要件は、窓を視覚的に暗くすることなくエネルギー性能を支援するコーティングへの関心を高めています。したがって、近赤外線吸収材料市場は、グレージング仕様が太陽熱制御と視覚的明瞭性の両方を要求する場合に恩恵を受けることができます。
光学フィルター、センサーおよびイメージングシステムの成長
相補型金属酸化膜半導体イメージセンサー用光学フィルターは、深度センシングおよびイメージングシステムにおける不要波長を管理するために近赤外線吸収材料を使用しています。Tokyo Chemical Industry Co., Ltd.は2025年11月に近赤外線染料開発用のベンゾビスチアジアゾールビルディングブロックをリースしました。Merck KGaAは、光学・バイオイメージング用途向け染料を含むフォトニクスおよび光学材料を提供しています。これらの材料はまた、国際標準化機構(ISO)9022に基づく光学部品への環境試験にも耐える必要があります。この要件は、有機および無機システムの両方における継続的な配合開発を支援しています。ノートパソコン、セキュリティデバイス、エッジ人工知能機器へのカメラモジュールの幅広い採用は、スマートフォン以外にも近赤外線吸収材料市場に需要基盤を与えています。
LiDAR、ADASおよびマシンビジョン用途の拡大
LiDAR、先進運転支援システム(ADAS)、およびマシンビジョン機器は、近赤外線信号の透過または反射を妨げない表面を必要とします。従来のカーボンブラック表面は、一般的な905 nmおよび1,550 nm LiDAR波長で光を吸収する可能性があります。BASFは、暗色の自動車仕上げをLiDARシステムで検出可能に保つためのコーティングアプローチを説明しています。DIC Corporationは、近赤外線制御、LiDAR応答、および選別を含む用途向けにSicopalカラーランツを販売しています自動車設計チームはこれらの材料を使用して、センサー性能要件を満たしながら暗色の視覚的仕上げを維持することができます。車両自動化レベルの向上により、対応コーティングおよび成形部品への需要が増加するにつれ、近赤外線吸収材料市場は成長が見込まれます。
低添加量透明NIR吸収剤配合物
活性材料の低添加量は、フィルムの透明性維持に役立ち、コーティングおよびポリマー部品における材料使用量を削減できます。NIPPON SHOKUBAI CO., LTD.は、同社のEX-Color近赤外線吸収染料が800~1,000 nmの範囲でピーク吸収をカバーすると述べています。Sumitomo Metal Mining Co., Ltd.は、同社の酸化セシウムタングステン材料が酸化インジウムスズの添加量の10分の1で近赤外線遮蔽を提供できると述べています。低添加量は、メーカーが配合コストを管理し、制約された原材料への依存を低減するのに役立ちます。また、透明性と薄膜加工が不可欠な製品設計を簡素化することもできます。したがって、近赤外線吸収材料市場では、スペクトル性能と低添加量のバランスをとる有機・無機複合配合物への関心が高まています。
制約要因の影響分析*
| 制約要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 高い合成コストおよび原材料コスト | -0.8% | グローバル | 短期から中期(4年以内) |
| 配合統合および分散の複雑性 | -0.6% | グローバル;大量生産用途においてアジア太平洋で深刻 | 中期(2~4年) |
| インジウム、タングステンおよびレアメタルのサプライチェーンリスク | -0.5% | 北米、EU、日本 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高い合成コストおよび原材料コスト
シアニンおよびフタロシアニン染料の多段階合成には、高価な中間体と慎重なプロセス管理が必要になる場合があります。専門サプライヤーは、性能要件がプレミアム価格を支持できるレーザー安全、航空宇宙、および精密光学用途にサービスを提供しています。H.W. Sands Corp.はこれらの特殊用途向けに近赤外線染料を提供しています。無機材料も、必要な粒子サイズと光学応答を達成するために制御された製造方法を必要とします。セシウムおよびタングステン前駆体は、従来の顔料原料と比較してコストを増加させる可能性があります。れらの経済性は、農業用フィルムや基本的な建築コーティングなど価格感応度の高い製品における近赤外線吸収材料市場を制限する可能性があります。
インジウム、タングステンおよびレアメタルのサプライチェーンリスク
インジウムとタングステンは、酸化インジウムスズ、酸化セシウムタングステン、および関連する無機材料の重要な原材料です。中国は2025年2月4日にタングステン、インジウム、およびその他の材料に対する輸出規制を導入しました[2]。規制は、パラタングステン酸アンモニウムおよび酸化タングステンを含む特定製品を対象とし、輸出許可を必要とします。欧州連合重要原材料法は、サプライチェーンへの注意を要する戦略的および重要な原材料を特定しいます。供給集中は、北米、欧州、および日本のメーカーにとって価格の不確実性を高める可能性があります。活性無機成分の使用量が少ないマテリアルシステムは、近赤外線吸収材料市場において重要なリスク管理オプションを提供できます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
材料タイプ別:
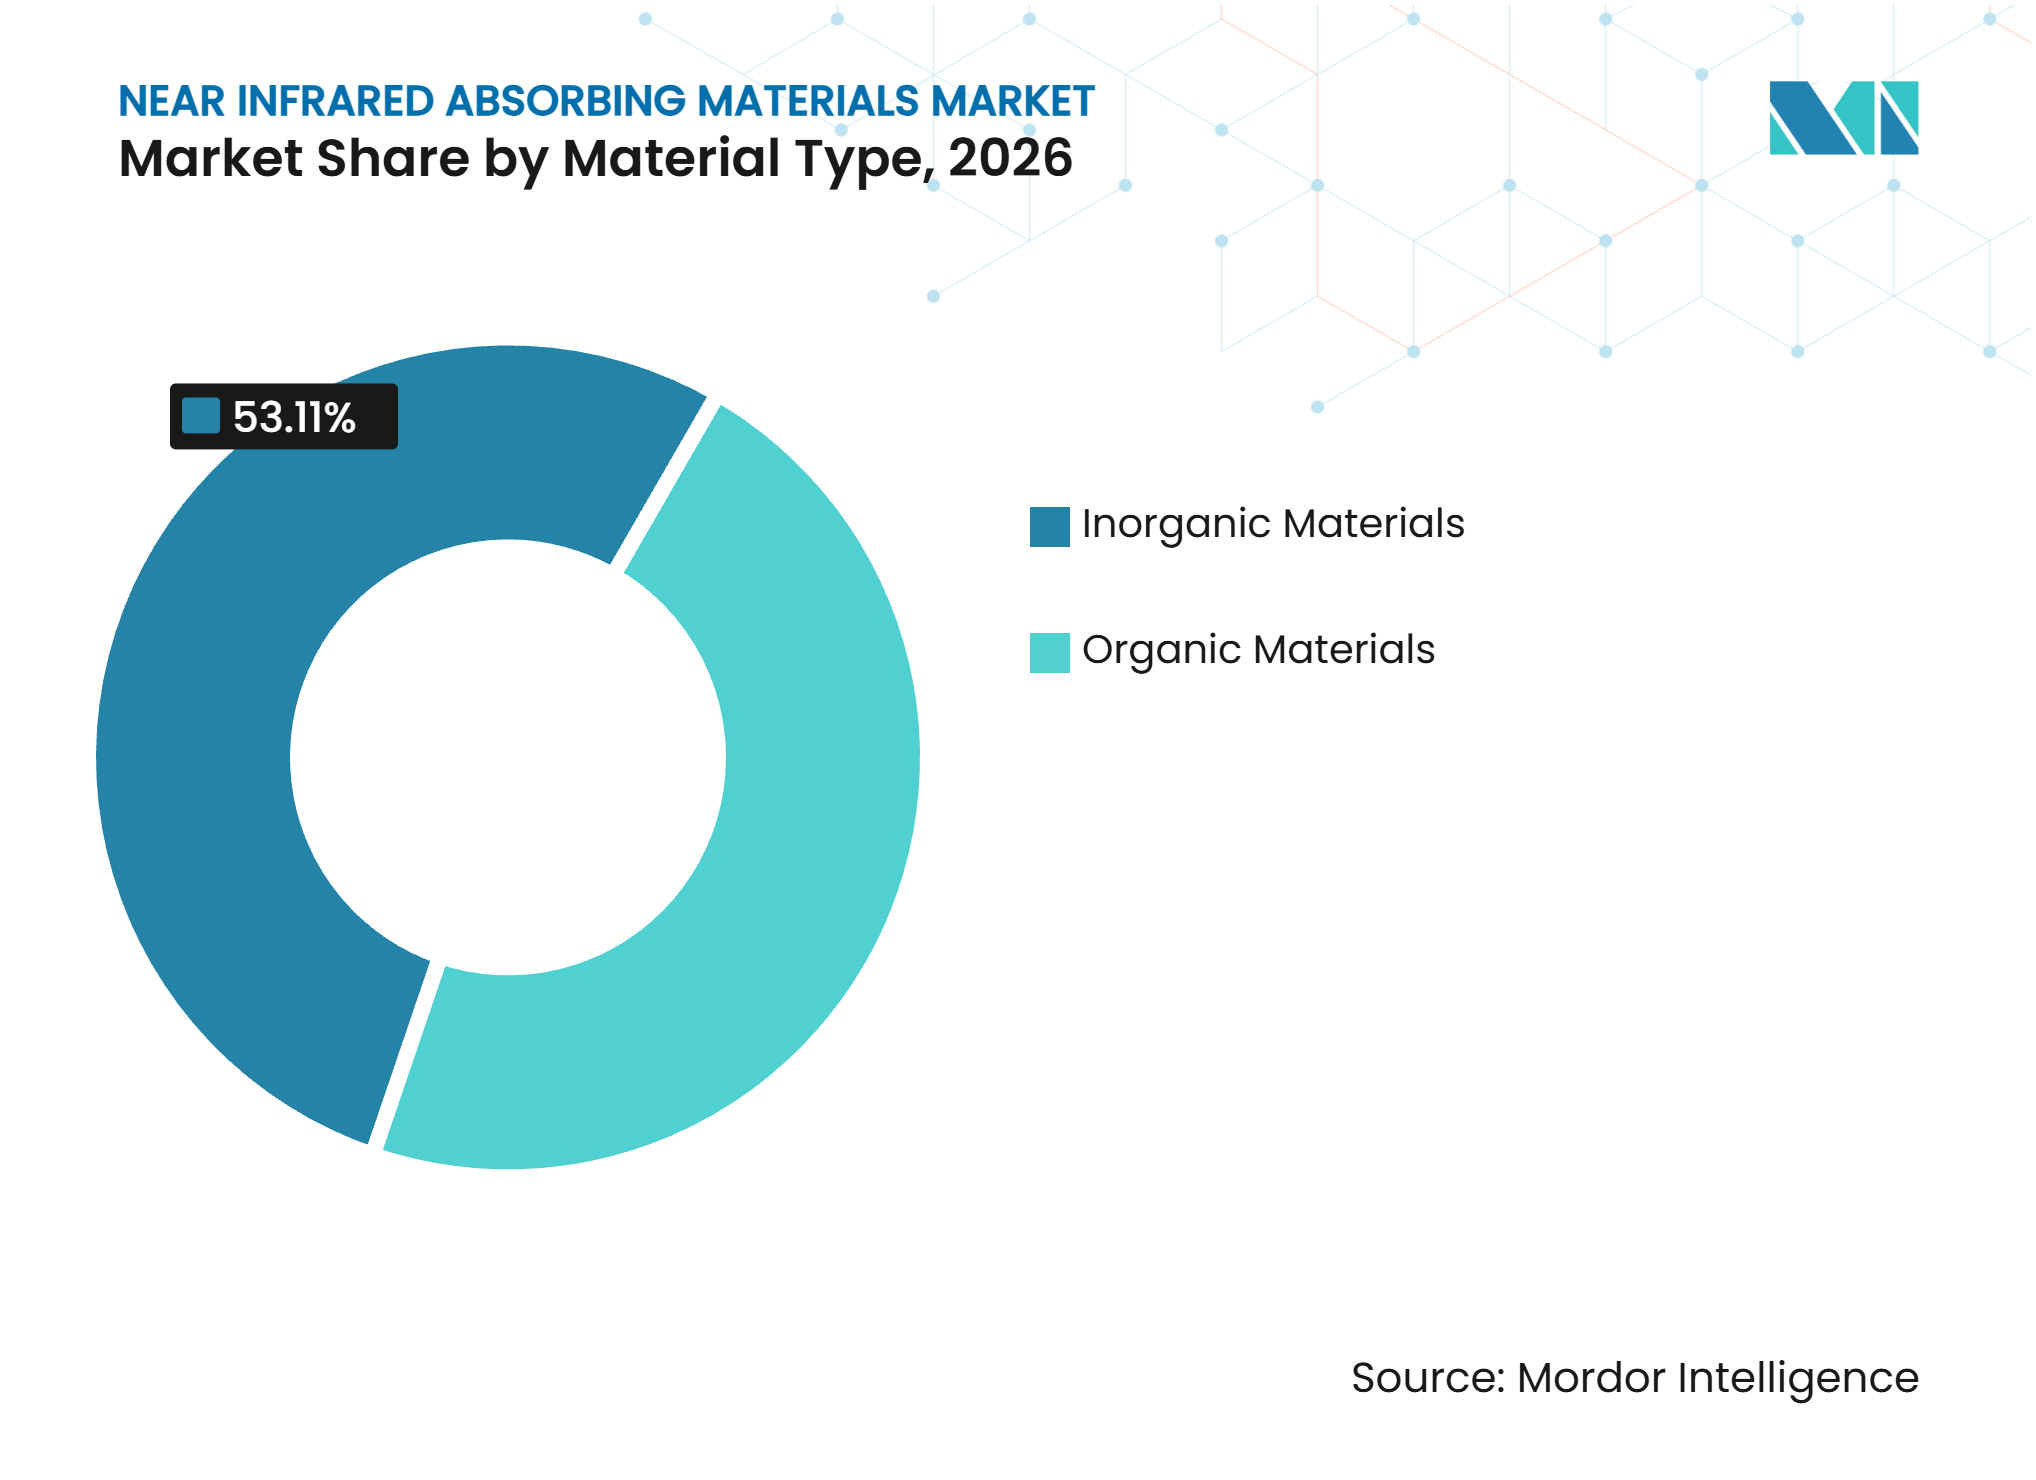
有機材料がリード、無機材料が有機材料に追いつく有機材料は2026年に市場シェアの46.89%を占め、無機材料は2032年にかけて8.12%のCAGRで成長すると予測されています。無機グレードの近赤外線吸収材料市場規模は、その熱安定性、耐候性、および屋外グレージングおよび自動車用フィルムにおける性能によって支えられています。Keeling & Walkerの2025年のナノ分散能力への投資は、スケーラブルな酸化アンチモンスズおよびドープ酸化タングステン製品への需要を反映しています。これらの材料は、熱および気象暴露下での耐久性のある光学性能を必要とする用途に適しています。無機グレードはまた、可視光の明瞭性が重要な高透明性コーティングをサポートすることもできます。
有機材料は、その構造が広い波長範囲にわたって調整できるため、引き続き重要です。シアニン、フタロシアニン、スクアリリウム、およびジイモニウム染料は、基礎となる加工方法を変えることなく、異なる吸収ニーズに適応させることができます。NIPPON SHOKUBAI CO., LTD.およびTokyo Chemical Industry Co., Ltd.は、この開発作業を支援する製品および中間体を提供しています。ポリマーおよび染料が有機材料需要の大部分を占め、医療イメージングおよびセキュリティ用途にはより特殊なグレードが必要です。近赤外線吸収材料産業はまた、有機スペクトル調整と無機耐久性を組み合わせたハイブリッドシステムのテストも行っています。このような組み合わせは、光学品質を維持しながら吸収カバレッジを拡大するのに役立ちます。


機能別:
吸収がリード、高透明性が加速吸収は2026年に市場シェアの33.45%を占め、高透明性は2032年にかけて8.47%のCAGRで成長すると予測されています。スマートガラスおよび自動車用フィルムシステムが可視的な暗化なしに熱制御を必要とするにつれ、高透明性製品の近赤外線吸収材料市場規模は拡大しています。これらの材料は、有用な可視光を透過させながら近赤外線波長を選択的に遮断または管理します。欧州の建物エネルギー要件は、より優れたグレージング太陽熱性能の必要性を強化しています。したがって、製品設計は太陽熱制御、明瞭性、および長期的なコーティング耐久性のバランスを中心に展開されています。
吸収製品は、光熱コレクター、レーザー溶接プロセス、および赤外線加熱用途に使用されています。NIPPON SHOKUBAI CO., LTD.は、新機能性材料展2025においてコーティング、ペレット、フィルム向けのEX-Color製品を展示しました。耐熱材料は、高い加工温度にさらされるエンジニアリングプラスチックおよびエンジンルーム内自動車部品に使用されています。3Mは、自動車OEMおよびTier 1サプライヤー向けに光・日射・熱制御フィルムを提供しています。セキュリティおよび偽造防止用途は、機械読み取り可能なスペクトル挙動が重な、より小規模な特殊用途を形成しています。近赤外線吸収材料産業は、大量コモディティ製品ではなく、慎重に仕様化された染料および顔料を通じてこれらの用途にサービスを提供しています。
吸収範囲別:
700~1,000 nmが基盤、1,000 nm超が拡大700~1,000 nmの範囲は2026年に市場シェアの29.94%を占め、1,000 nm超の範囲は2032年にかけて8.53%のCAGRで成長すると予測されています。この確立された範囲は、太陽熱制御フィルム、飛行時間センサー、顔認識カメラ、および多くの905 nm LiDARシステムに使用されています。有機染料は特定の波長ウィンドウ向けに設計できるため、ここで広く使用されています。Crysta-Lyn Chemical CompanyおよびH.W. Sands Corp.はこのような用途向けに近赤外線染料ポートフォリオを提供しています。近赤外線吸収材料市場は、確立された電子機器およびフィルム用途においてこの範囲に引き続き依存しています。
1,000 nm超の需要は、1,550 nm LiDAR、短波赤外線イメージング、および光ファイバーフィルタリングと関連しています。これらの用途は、より長い波長にわたって、かつ厳しい環境条件下で一貫した光学挙動を持つ材料を必要とします。2025年のJournal of Organic Chemistry誌の研究では、921 nmのピークと230,000 M⁻¹ cm⁻¹のモル吸光係数を持つヘキサリレン-ビスイミド吸収剤が報告されました。この研究は、無色および狭帯域近赤外線吸収剤開発の継続的な可能性を示しています。産業検査および農業センシングの利用拡大は、短波赤外線材料への需要を広げる可能性があります。これらの用途がより精密になるにつれ、近赤外線吸収材料市場は新しい染料および酸化物配合物を必要とするでしょう。
最終用途産業別:
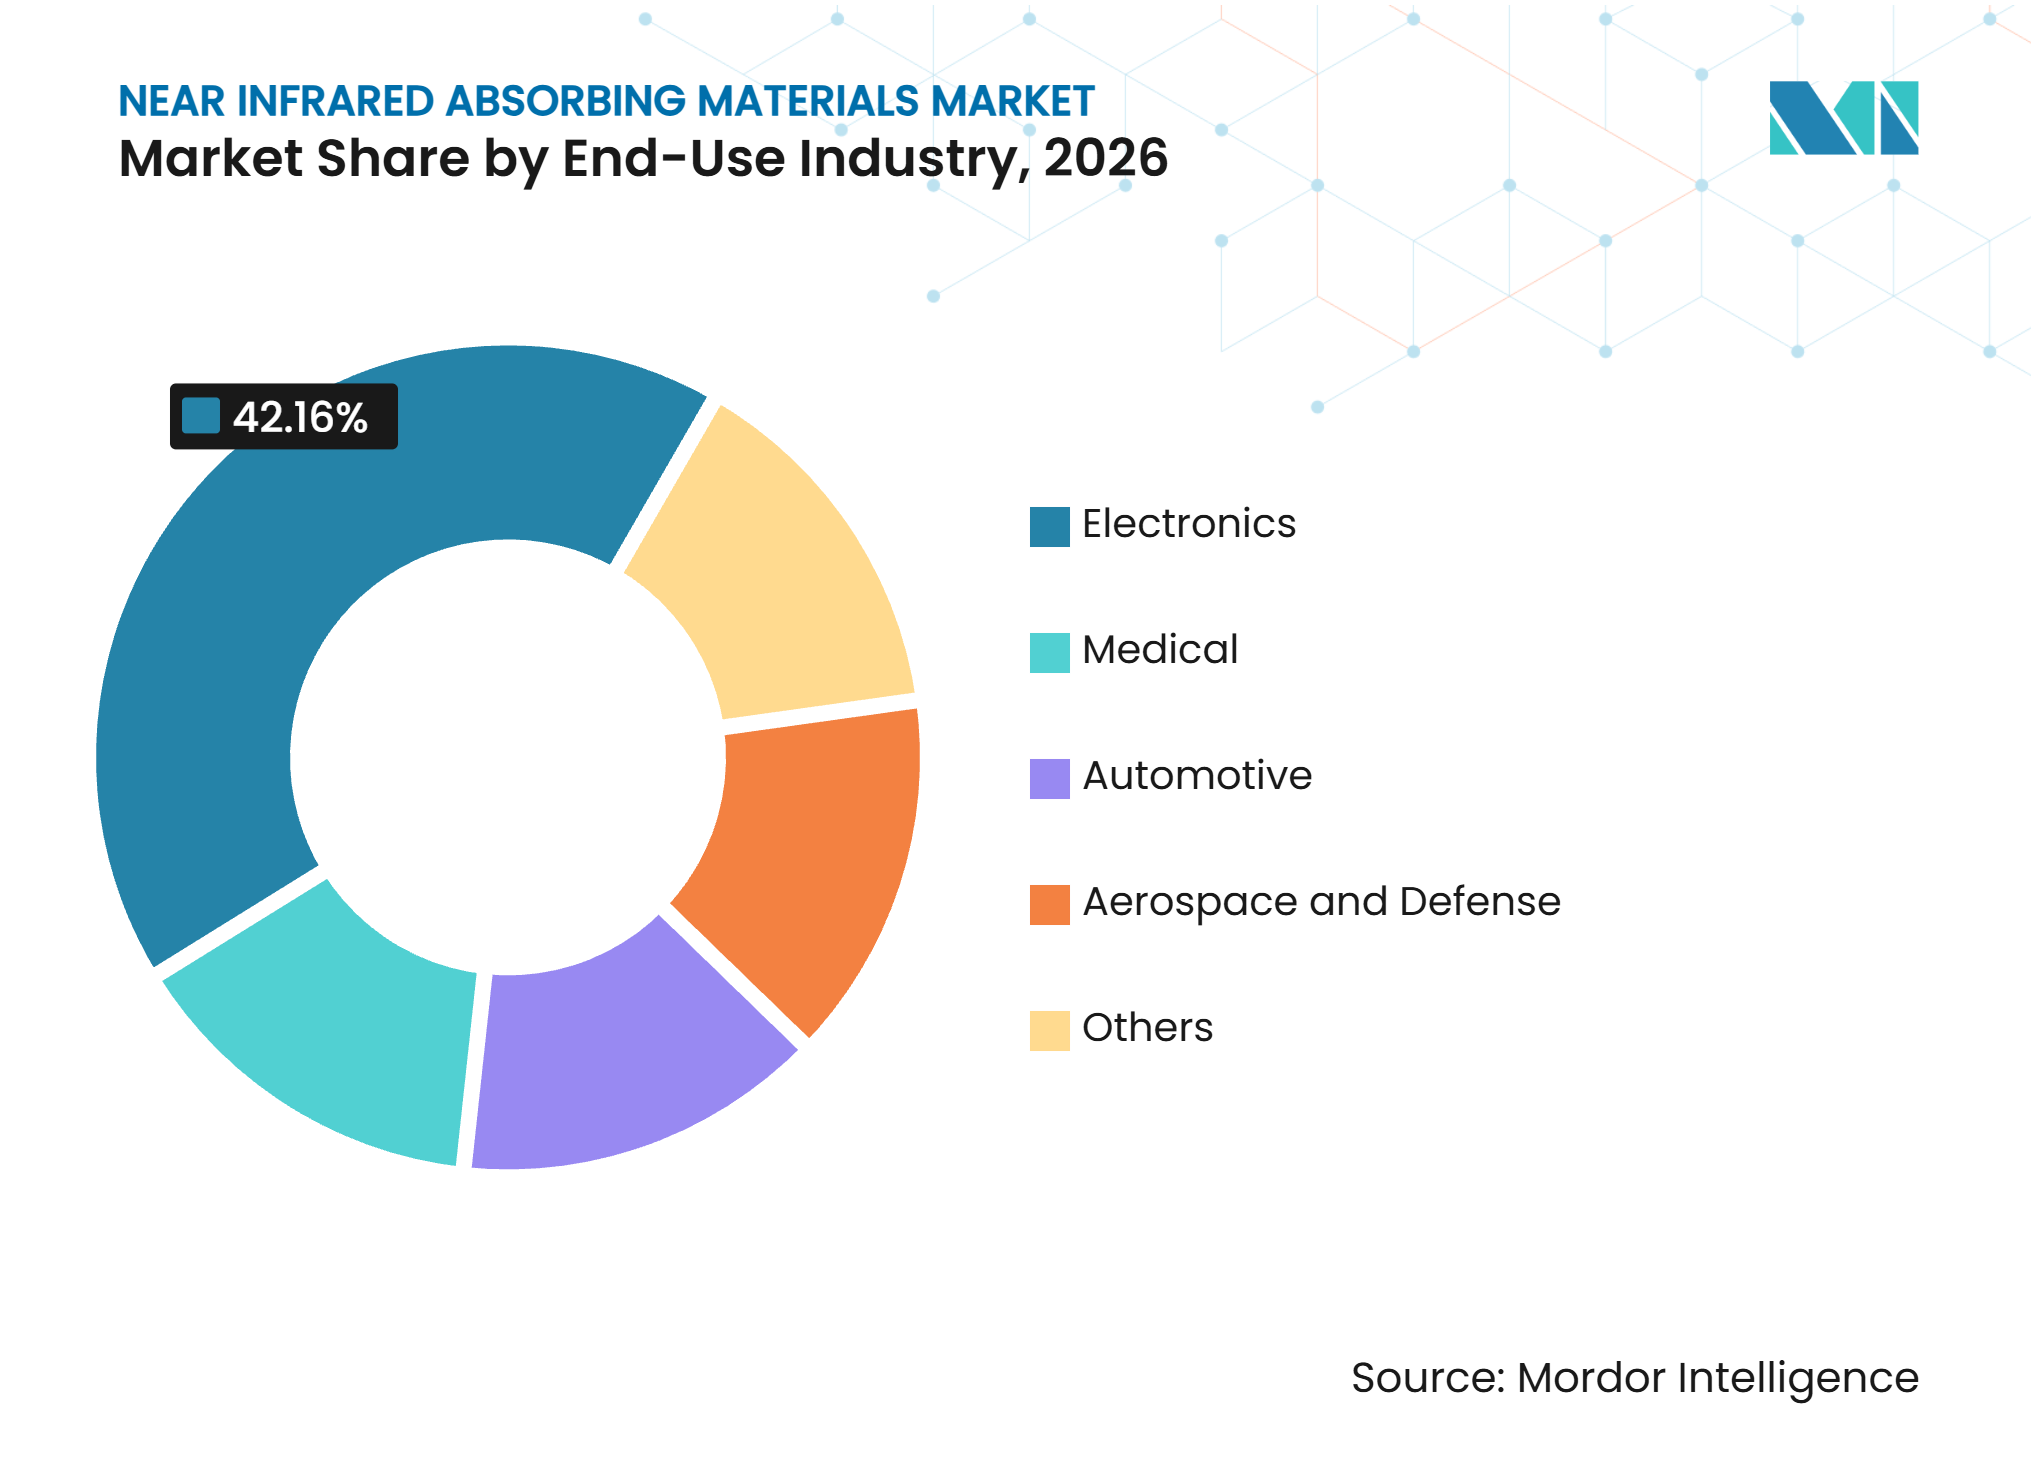
電子機器が両次元をリード電子機器は2026年に市場シェアの42.16%を占め、2032年にかけて8.81%のCAGRで成長すると予測されています。電子機器向け近赤外線吸収材料市場規模は、深度センサー、飛行時間アレイ、顔認識システム、およびレーザー吸収コーティングによって支えられています。これらのコンポーネントは、民生機器、カメラ、セキュリティ機器、および産業用電子機器に使用されています。Resonac Holdings Corporationはフォトニクス用途向けに紫外線硬化型光学接着剤を提供しています。同社の光学材料に関する取り組みは、シリコンフォトニクスおよび光トランシーバー組立における透明接着剤の必要性を反映しています。
医療用途には、外科用器具、深部組織バイオイメージング剤、および光線力学療法材料が含まれます。Merck KGaAの光学材料ポートフォリオは、感度の高いイメージング用途に必要な専門化学を示しています。自動車需要は、LiDAR対応顔料および熱遮断ウィンドウフィルムを通じて拡大しています。航空宇宙・防衛システムは、レーザー保護、センサーコーティング、および校正ターゲットに対して厳しい光学精度を必要とします。これらの最終用途は異なる認定要件を持ち、材料間の直接代替を減少させています。近赤外線吸収材料市場は電子機器を基盤としていますが、カスタマイズされた光学特性を必要とする高付加価値用途によって強化されています。

注記: 個別セグメントのセグメントシェアはレポート購入後に入手可能です
地域分析
北米
北米は2026年に市場シェアの35.71%を占めました。同地域の地位は、防衛需要、先進運転支援プログラム、および成熟した特殊化学品製造基盤を反映しています。米国は、レーザー保護眼鏡、ハイパースペクトルセンサーコーティング、およびLiDAR対応自動車材料への需要を支えています。BASFおよびDIC Corporationは、自動車センシング用途向けに近赤外線制御製品を発表しています。Chroma Color Corporationは2024年のSpectra Color買収を通じてカラーランツおよび樹脂コンパウンディング能力を拡大しましたが、この取引は報告期間前のものであり、最近の動向としては含まれていません。同地域のサプライヤーは、垂直統合された染料、マスターバッチ、および配合能力にますます高い価値を置いています。北米の近赤外線吸収材料市場は、車両センサーおよび光学電子機器の需要から恩恵を受けることができます。自動車および防衛バイヤーが検証済みの性能を必要とするため、製品認定は引き続き重要です。これは、アプリケーションテストおよび配合サポートを持つメーカーに有利に働きます。
アジア太平洋
アジア太平洋は2032年にかけて8.66%のCAGRで成長すると予測されています。中国のスマートビル建設、日本のフォトニクスサプライチェーン、韓国の半導体パッケージング活動、およびインドのグリーンビル採用が地域全体の需要を支えています。Sumitomo Metal Mining Co., Ltd.は2025年4月に酸化セシウムタングステンに基づく近赤外線吸収粒子に関する米国特許第12,275,648号を取得しました。Advanced Nano Products Co., Ltd.は、機能性フィルムおよびディスプレイ用途向けに透明赤外線遮断ペーストおよび酸化インジウムスズ関連材料を製造しています。日本は独自材料および用途特化型合成において引き続き重要です。アンチモンドープ酸化スズナノ粒子に関する研究も、光熱および太陽熱制御コーティングに関する地域の取り組みを支援しています。アジア太平洋の近赤外線吸収材料市場は、製造規模と材料革新を組み合わせています。この組み合わせは、地域内需要とグローバルな電子機器、フィルム、コーティングサプライチェーンへの輸出の両方を支援しています。
欧州、南米、中東・アフリカ
欧州は材料選択に影響を与えるコンプライアンス要件によって形成されており、南米および中東・アフリカはより用途主導の機会を持っています。欧州連合の建物エネルギー性能指令および透明建物要素に関するガイダンスは、グレージングエネルギー性能への注目を高めています。欧州連合重要原材料法もまた、インジウム、アンチモン、およびタングステンのサプライリスクへの認識を高めています。ドイツはBASF、Merck KGaA、および光学材料サプライヤーを擁する欧州の主要センターであり続けています。Heraeus Groupは2025年6月のLaser World of Photonicsにおいて、レーザー用途向け合成溶融シリカソリューションを含むフォトニクスイノベーションを発表しました。ブラジルは建設用フィルム、農業用フィルム、およびリサイクル関連顔料用途において初期需要を提供しています。高い太陽放射量とグリーンビル活動は、中東・アフリカにおける熱制御グレージングおよびウィンドウフィルムに対する長期的な機会を生み出しています。近赤外線吸収材料市場は、地域の規制、建設活動、および熱管理ニーズが一致するこれらの地域で拡大することができます。
競合環境
市場集中度
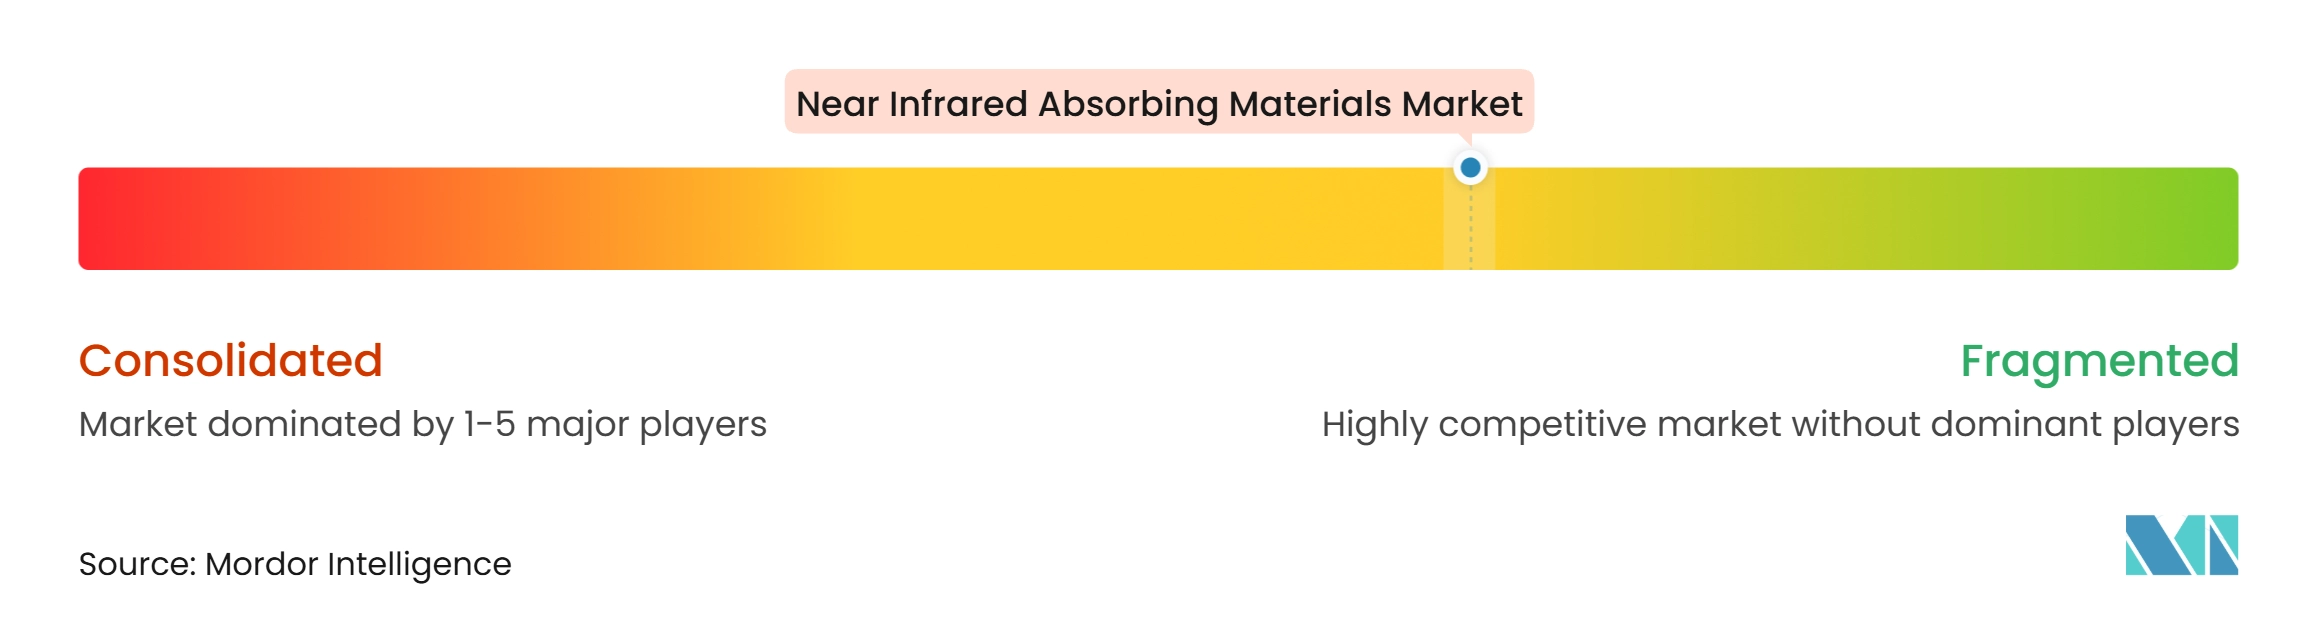
近赤外線吸収材料市場は中程度に集中しており、上位5社にはSumitomo Metal Mining Co., Ltd.、Chroma Color Corporation、Keeling & Walker、NIPPON SHOKUBAI CO., LTD.、およびQCR Solutions Corpが含まれます。サプライヤーは粉末、分散液、マスターバッチ、コーティング、染料、および光学接着剤を通じて競争しています。この構造は、顧客維持において特殊配合サポートを重要にしています。また、製品が技術的に類似している場合には価格競争圧力も生じます。
企業戦略は材料差別化とアプリケーション対応力を中心に展開されています。Keeling & Walkerは2025年に研究開発センターおよびATEX認定ナノ分散製造施設を稼働させ、事前分散無機材料の供給能力を拡大しました。DIC Corporationは2025年にLiDAR対応暗色仕上げ向けSpectrasense顔料を紹介しました。Heraeus Groupは2025年6月に高出力レーザー用途向けフォトニクス製品を発表しました。これらの動きは、サプライヤーが厳しい仕様を持つ高付加価値用途を追求していることを示しています。近赤外線吸収材料市場は、顧客の選択したプロセスおよび最終用途環境での性能を文書化できる企業を評価します。
残りの機会は、事前配合分散システム、有機・無機複合吸収剤、およびセンサー対応顔料エンジニアリングに集中しています。Merck KGaAは材料インテリジェンスツールを適用して材料探索と製品開発を加速しています。Sumitomo Metal Mining Co., Ltd.は知的財産とアプリケーション開発を通じて酸化セシウムタングステンプラットフォームの保護を継続しています。Resonac Holdings Corporationは人工知能パッケージング需要に対応するために半導体材料能力を拡大しています。これらの行動は、技術的に要求の高いニッチにおけるサプライヤーの地位を深めることができます。競争は、単一の製品標準ではなく、サプライチェーンの信頼性、光学性能、およびプロセス統合によって形成され続けるでしょう。
近赤外線吸収材料産業リーダー
-
Sumitomo Metal Mining Co., Ltd.
-
Chroma Color Corporation
-
Keeling & Walker
-
NIPPON SHOKUBAI CO., LTD.
-
QCR Solutions Corp
- 注:主要企業の掲載順は順位を示すものではありません。
近赤外線吸収材料市場 このレポートでカバーされる企業
- 3M
- Advanced Nano Products Co., Ltd.
- BASF
- Chroma Color Corporation
- Crysta-Lyn Chemical Company
- DIC Corporation
- H.W. Sands Corp.
- Heraeus Group
- Keeling & Walker
- Merck KGaA
- NIPPON SHOKUBAI CO., LTD.
- QCR Solutions Corp
- Resonac Holdings Corporation
- Sumitomo Metal Mining Co., Ltd.
- Tokyo Chemical Industry Co., Ltd.
最近の産業開発事情 近赤外線吸収材料市場
- 2026年10月:TANAKA PRECIOUS METAL GROUP Co., Ltd.は名古屋大学との共同研究で、近赤外線および短波赤外線に応答する無鉛貴金属量子ドット材料を開発しました。銀・硫黄・テルル量子ドットは1,200~1,700 nmの波長範囲で18.4%の外部量子効率を達成し、センシング、生物医学用途、および民生電子機器向けの赤外線応答材料の進歩を通じて近赤外線吸収材料市場を支援しています。
- 2026年9月:ROWA Masterbatchは、深黒色と高NIR反射率を組み合わせてプラスチック表面の熱蓄積を低減する近赤外線反射ブラックマスターバッチを発表しました。この製品は、自動車部品、屋外建設製品、電気ハウジング、および民生品向けの機能性顔料およびマスターバッチソリューションを拡大することで近赤外線吸収材料市場を支援しています。
グローバル近赤外線吸収材料市場レポートスコープ
近赤外線(NIR)吸収材料は、近赤外線波長範囲内の光を選択的に吸収するように設計された物質です。センシング、イメージング、光管理、および熱遮蔽などの用途において光学的および熱的特性を制御するために使用されます。
近赤外線吸収材料市場は、材料タイプ、機能、吸収範囲、最終用途産業、および地域別にセグメント化されています。材料タイプ別では、市場は染料、ポリマー、その他を含む有機材料と、酸化アンチモンスズ、酸化インジウムスズ、ドープ酸化タングステン、その他を含む無機材料にセグメント化されています。機能別では、市場は高透明性、吸収、耐熱性、その他にセグメント化されています。吸収範囲別では、市場は700~1,000 nmおよび1,000 nm超にセグメント化されていす。最終用途産業別では、市場は電子機器、医療、自動車、航空宇宙・防衛、その他にセグメント化されています。レポートはまた、15カ国における近赤外線吸収材料の市場規模と予測もカバーしています。各セグメントについて、市場規模と予測は金額(米ドル)ベースで行われています。
セグメンテーション概要
| 有機材料 | 染料 |
| ポリマー | |
| その他 | |
| 無機材料 | 酸化アンチモンスズ |
| 酸化インジウムスズ | |
| ドープ酸化タングステン | |
| その他 |
| 高透明性 |
| 吸収 |
| 耐熱性 |
| その他 |
| 700~1,000 nm |
| 1,000 nm超 |
| 電子機器 |
| 医療 |
| 自動車 |
| 航空宇宙・防衛 |
| その他 |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| アジア太平洋その他 | |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| 欧州その他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 | |
| 中東・アフリカ | サウジアラビア |
| 南アフリカ | |
| 中東・アフリカその他 |
| 材料タイプ別 | 有機材料 | 染料 |
| ポリマー | ||
| その他 | ||
| 無機材料 | 酸化アンチモンスズ | |
| 酸化インジウムスズ | ||
| ドープ酸化タングステン | ||
| その他 | ||
| 機能別 | 高透明性 | |
| 吸収 | ||
| 耐熱性 | ||
| その他 | ||
| 吸収範囲別 | 700~1,000 nm | |
| 1,000 nm超 | ||
| 最終用途産業別 | 電子機器 | |
| 医療 | ||
| 自動車 | ||
| 航空宇宙・防衛 | ||
| その他 | ||
| 地域別 | アジア太平洋 | 中国 |
| インド | ||
| 日本 | ||
| 韓国 | ||
| アジア太平洋その他 | ||
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| 欧州その他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
| 中東・アフリカ | サウジアラビア | |
| 南アフリカ | ||
| 中東・アフリカその他 | ||
レポートで回答される主要な質問
近赤外線吸収材料市場の規模はどのくらいですか?
近赤外線吸収材料市場規模は2026年に379.30 ミリオン 米ドルと評価され、2027年の408.84 ミリオン 米ドルから2032年には596.29 ミリオン 米ドルに達すると推定されており、予測期間(2027年~2032年)中のCAGRは7.84%です。
近赤外線吸収材料への需要を牽引しているものは何ですか?
太陽熱制御グレージング、光学フィルター、車両センサー、イメージングシステム、および半導体パッケージングが主要な需要分野です。
2032年にかけて最も速く成長すると予測される材料タイプはどれですか?
無機材料は耐久性と耐熱性に支えられ、2032年にかけて8.12%のCAGRで成長すると予測されています。
2032年にかけて最も速く成長すると予測される最終用途産業はどれですか?
電子機器は2032年にかけて8.81%のCAGRで成長すると予測されています。