
ナノろ過膜市場規模・シェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
| 市場規模 (2027) | 1.49 十億米ドル |
| 市場規模 (2032) | 2.30 十億米ドル |
| 成長率 (2027 - 2032) | 9.14 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるナノろ過膜市場分析
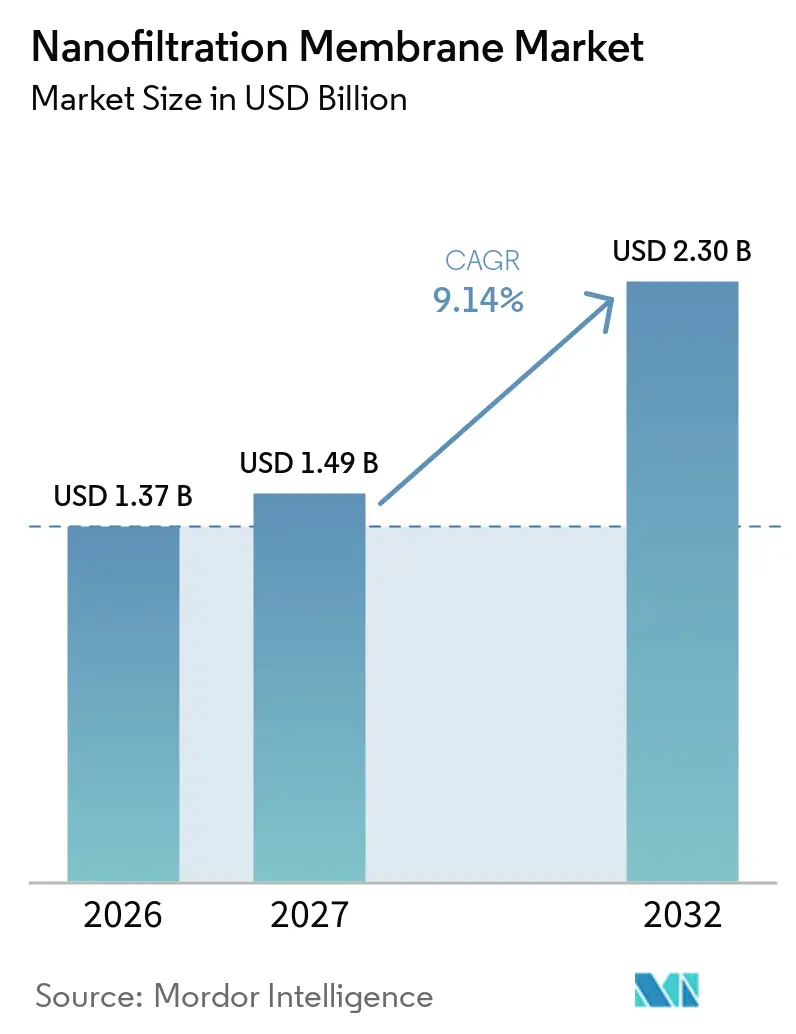
ナノろ過膜市場規模は2026年に1.37 ビリオン 米ドルと評価され、2027年の1.49 ビリオン 米ドルから成長し、予測期間(2027年~2032年)にCAGR 9.14%で2032年までに2.30 ビリオン 米ドルに達すると推定されています。都市水道のアップグレード、産用プロセス水の要件、および飲料水汚染物質に関する規制がこの拡大を支えています。米国環境保護庁は、パーフルオロオクタン酸およびパーフルオロオクタンスルホン酸に対する強制力のある最大汚染物質レベルを維持しており、公共水道システムによる高度分離技術の見直しが続いています。ナノろ過膜市場はまた、逆浸透の完全な圧力需要を必要とせずに、二価イオンおよびより大きな有機化合物の選択的除去を必要とする用途からも恩恵を受けています。半導体、電池、製薬、化学施設からのプロセス水需要は、都市処理を超えて購買層を拡大しています。サプライヤーは、中空糸プラットフォーム、リチウム処理向け特殊膜、およびモジュールとプロセス設計を組み合わせたサービスモデルを通じて対応しています。
主要レポートのポイント
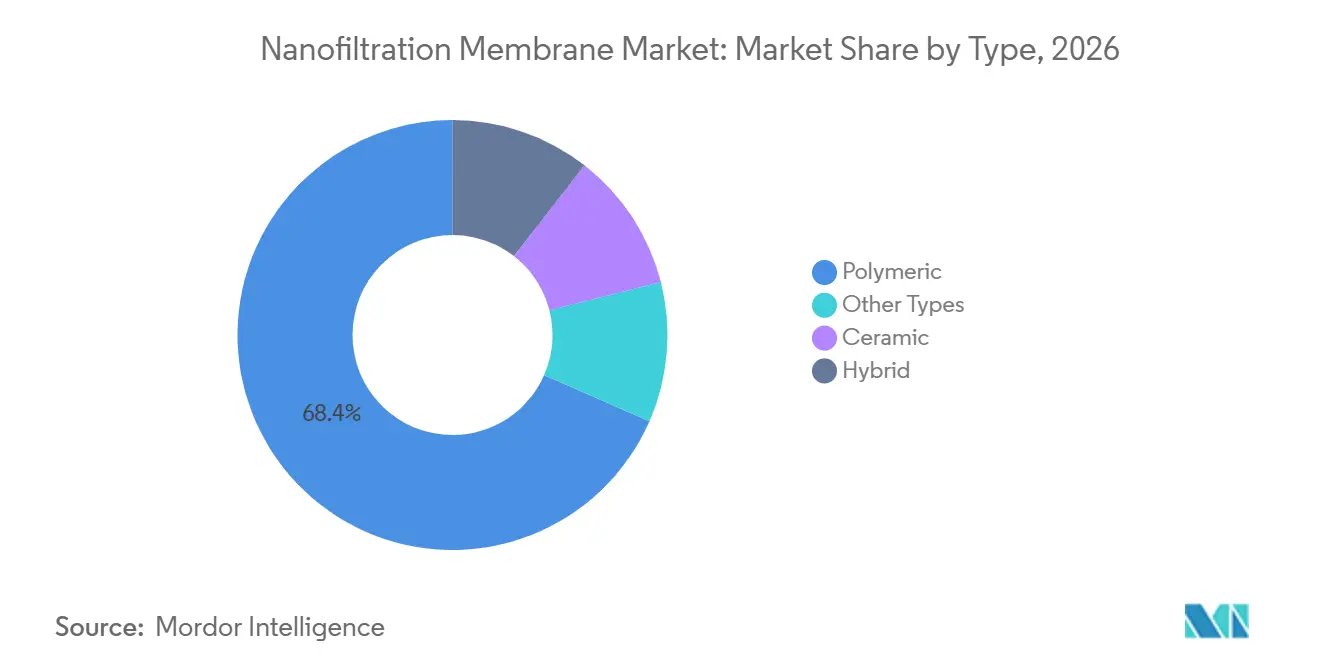
- タイプ別では、高分子が2026年のナノろ過膜市場シェアの68.43%を占め、セラミックは2032年にかけてCAGR 9.85%で成長すると予測されています。
- モジュール別では、スパイラル巻きが2026年のナノろ過膜市場シェアの52.56%を占め、中空糸は2032年にかけてCAGR 10.07%で成長すると予測されています。
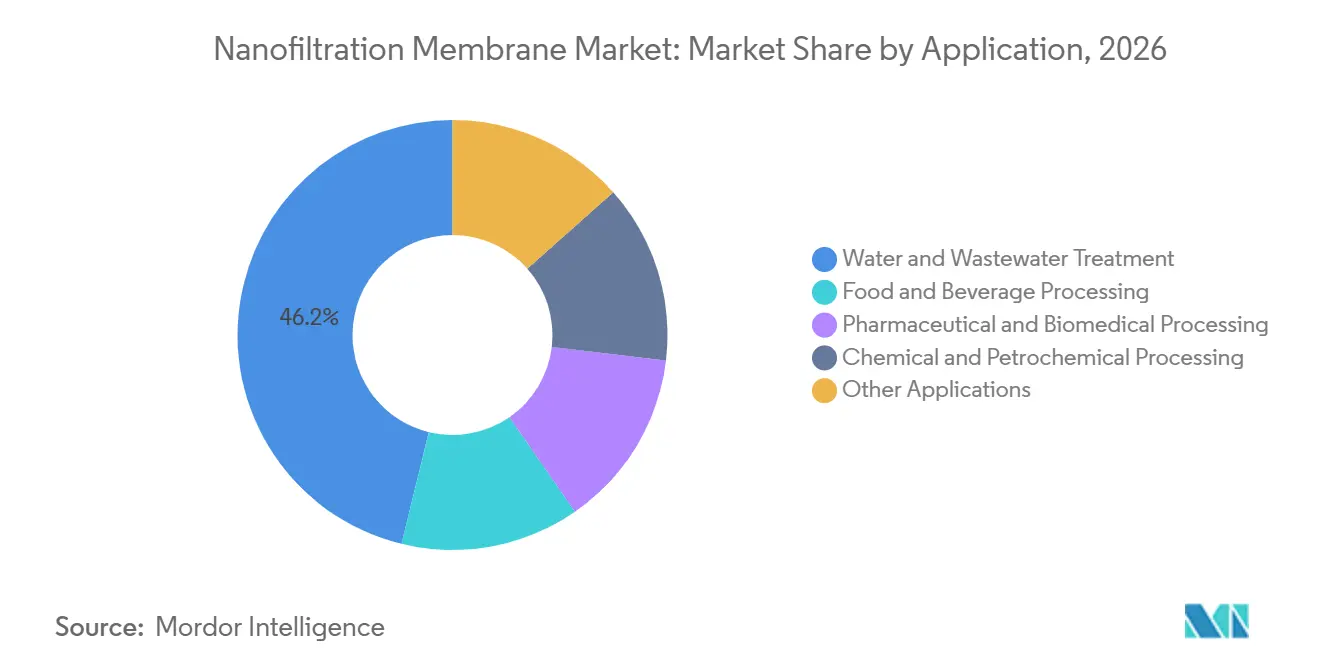
- 用途別では、水・廃水処理が2026年のナノろ過膜市場シェアの46.18%を占め、2032年にかけてCAGR 10.45%で成長すると予測されています。
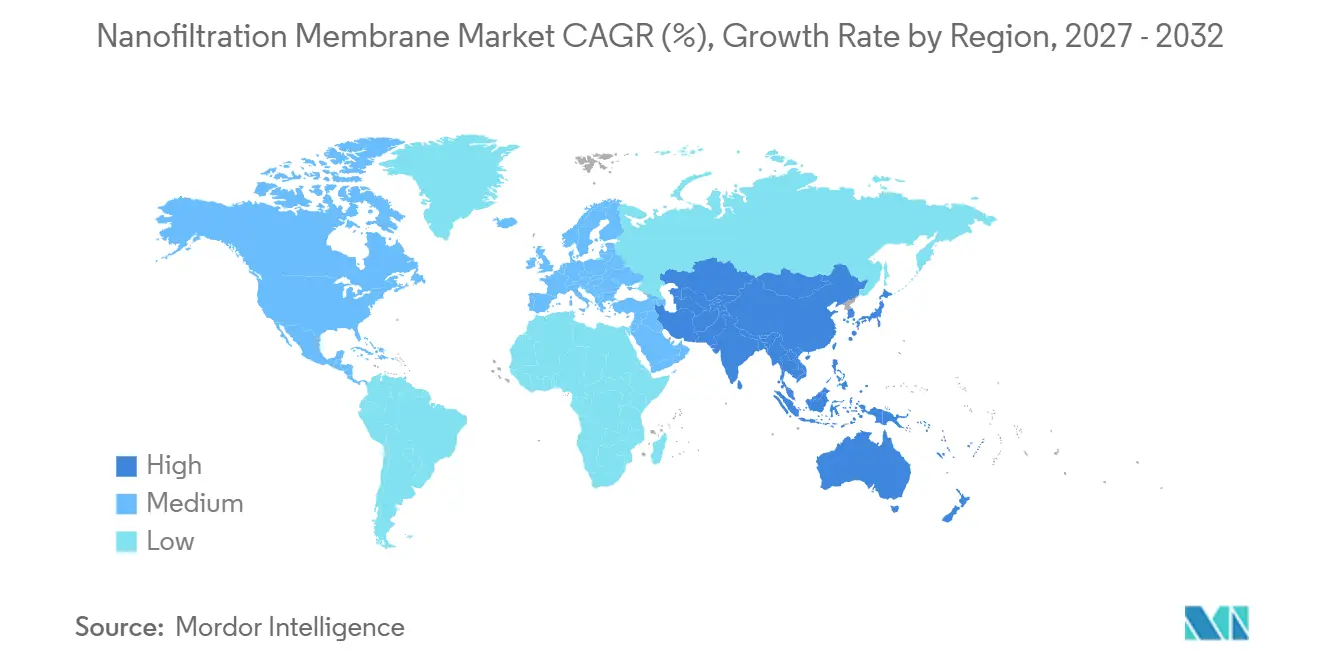
- 地域別では、アジア太平洋が2026年のナノろ過膜市場シェアの35.42%を占め、2032年にかけてCAGR 10.32%で成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因影響分析*
| 促進要因 | (~)CAGRへの影響(%)予測 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 水不足と再利用義務 | +2.4% | アジア太平洋、中東、地中海欧州に集中した利益を伴うグローバル | 長期(4年以上) |
| 微量汚染物質、PFAS、および産業排水に関するより厳格な規制 | +2.0% | 北米および欧州が主要;アジア太平洋および中東への波及 | 中期(2~4年) |
| 高純度プロセス水に対する産業需要 | +1.8% | アジア太平洋中核(半導体、電池);北米および欧州への波及 | 中期(2~4年) |
| 逆浸透よりも低い圧力での選択的分離 | +1.5% | グローバル | 長期(4年以上) |
| 化学・エネルギー節約のための直接中空糸ナノろ過 | +1.2% | 欧州およびアジア太平洋が早期採用;北米は成長中 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
水不足と再利用義務
ナノろ過膜市場は、水ストレスが複数の地域にわたる都市水道事業者および産業ユーザーの調達計画を変えるにつれて再形成されています。ナノろ過膜市場は、再利用プロジェクトが都市二次処理水から有機化合物、病原体、および選択された溶解成分の除去を必要とする場合に恩恵を受けます。NX Filtration BVは2025年7月に、メキシコのレオンにあるSAPAL ERA植物の容量を2倍にする追加注文を受け、飲料水品質の水処理容量を1日3,400万リットルに引き上げました。このようなプロジェクトは地下水への依存を減らし、新たな地表水インフラの整備を先送りすることができます。これにより、初期設置後の膜モジュールに対する継続的な交換需要が生まれます。したがって、再利用規則および水安全保障政策は、新たな水供給プロジェクトが遅延している場合でも需要を支えます。
逆浸透よりも低い圧力での選択的分離
ナノろ過は、供給水が深い一価塩除去ではなく二価イオン除去またはより大きな有機化合物の除去を必要とする場合に、低圧オプションを提供します。この運転プロファイルにより、ネルギー使用は汽水処理および軟化用途における重要な選択要因となります。欧州委員会のブルーエコノミー観測所は、脱塩エネルギー効率を水処理システムにとって重要な運転課題として特定しています[1]。DuPontは、溶解有機化合物除去のために中国・嘉興市の大規模飲料水施設にFilmTecナノろ過エレメントを導入したことを報告しました。ナノろ過膜市場は、機器が最終仕上げ工程としてのみ追加されるのではなく、グリーンフィールド施設に設計段階から組み込まれる場合に利益を得ます。その設計選択はまた、定期的なモジュール交換サイクルを確立します。
微量汚染物質、PFAS、および産業排水に関するより厳格な規制
ナノろ過膜市場は、高度処理技術への注目を高めている飲料水および廃水規制に対応しています。米国環境保護庁は、パーフルオロオクタン酸およびパーフルオロオクタンスルホン酸の遵守のために公共水道システムが評価できる処理技術の中にナノろ過を挙げています。欧州では、改正都市廃水処理指令が2025年に発効し、微量汚染物質の高度処理に関する枠組みを確立しました。NX Filtration BVとEau d'Azurは2025年8月にニースのアリオティス廃水処理場で中空糸ナノろ過と高度酸化の試験運転を開始しました。2025年の試験研究では、地下水処理において試験されたパーフルオロアルキル物質およびポリフルオロアルキル物質全般にわたって高い除去率が報告されました。日本もまた2025年に生活環境保全に関連する水質汚濁に係る環境基準を改正し、追加のパーフルオロアルキル物質およびポリフルオロアルキル物質(PFAS)化合物への監視対象を拡大しました[2]。
高純度プロセス水に対する産業需要
半導体および電池工場は厳密に管理されたプロセス水を必要とし、超純水仕上げの上流での選択的膜の使用を支えています。ナノろ過膜市場はまた、重要鉱物処理においても独立した需要の流れを持っています。DuPontは2025年4月に直接リチウム抽出用途向けにFilmTec LiNE-XDエレメントを発表し、チリでCleanTech Lithiumと下流精製において協力しました。TORAY INDUSTRIES, INC.は電池ブラックマスの浸出液からリチウムを回収するために設計された耐酸性ナノろ過エレメントの製造技術を開発しました。同社は実験室での実証においてリチウム回収率95%以上を報告しました。これらのプログラムは、供給条件が従来の水処理とは異なる鉱物回収へと膜需要を拡大します。また、可変供給水質下での耐酸性、選択性、および安定した性能の重要性を高めます。
抑制要因影響分析*
| 抑制要因 | (~)CAGRへの影響(%)予測 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 膜ファウリングおよび洗浄関連の運転費用 | -1.2% | グローバル;高濁度のアジア太平洋地表水および高有機物の北米地下水でより深刻 | 長期(4年以上) |
| 高い初期システムコストおよび代替技術との競合 | -0.9% | 南米、南アジア、アフリカの新興市場;価格競争力のある逆浸透セグメント | 中期(2~4年) |
| 供給水質の変動と選択性・フラックスのトレードオフ | -0.5% | グローバル;供給水質の変動が大きい産業用途で最も深刻 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
膜ファウリングおよび洗浄関連の運転費用
ナノろ過膜市場は、有機物、スケーリング塩、および生物活性が時間の経過とともにフラックスを低下させ、膜間差圧を増加させる可能性があるという運転上の制約に直面しています。洗浄は性能を回復しますが、薬品、水、労働力、およびダウンタイムのコストが加わります。GEA Group Aktiengesellschaftは、そのスマートフィルトレーション定置洗浄アプローチが乳製品膜ろ過工場でエネルギー使用量を最大46%、淡水使用量を最大52%削減したと報告しました。2025年のレビューでは、防汚表面改質がポリアミド膜の分離性能においてトレードオフを伴う可能性があることが判明しました。したがって、ナノろ過膜市場は初期モジュール価格だけでなく、各サイトの原水水質および洗浄体制によっても影響を受けます。購買者はサプライヤーのフラックス保証に依存する前に、供給水条件および予想されるファウリングを評価する必要があります。
高い初期システムコストおよび代替技術との競合
従来の処理ソリューションが必要な排水基準を満たす場合、初期システムコストが採用を遅らせる可能性があります。活性炭と組み合わせた限外ろ過、強化凝集、および確立された逆浸透システムは、要求の少ない用途においてより低い初期コストを提示する場合があります。米国政府説明責任局は2025年にPFAS飲料水規制に関する環境保護庁のコスト分析を審査しました。パーフルオロオクタン酸およびパーフルオロオクタンスルホン酸の要件を維持しつつ、他の一部の要素を再検討するという環境保護庁の決定は、公共水道システムの近期調達タイミングに影響を与える可能性があります。資金調達の制約および限られた膜運転経験は、南米、南アジア、アフリカにおいて依然として関連性があります。飲料水接触に使用される膜の製品承認もまた、調達に時間と管理コストを追加する可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:
高分子が需要をリードし、セラミックが拡大ナノろ過膜市場において、高分子膜は薄膜複合ポリアミドエレメントの設置基盤に支えられ、2026年に市場シェアの68.43%を占めました。これらの膜は、サプライヤーが確立された構成と圧力容器との互換性を提供しているため、都市および産業システムで一般的に使用され続けています。Pall Corporationは2025年9月にMembralox GP-ICセラミック膜システムを発売し、同等の従来型セラミックエレメントと比較して最大45%多いろ過容量を提供できると述べました。
Pall Corporationはまた、このシステムが関連する処理副流から付加価値製品の最大95%を回収できると述べました。2025年のNature Communications誌の研究では、リグニンアルカリ添加剤がポリアミドナノろ過膜の水透過性および塩化物対硫酸塩選択性を改善したことが報告されました。ハイブリッド膜は、完全なセラミック構造よりも低コストでセラミック材料に近い耐薬品性を求めるユーザーにおいて、より小さな役割を維持しています。セラミック膜のナノろ過膜市場規模は2032年にかけてCAGR 9.85%で拡大すると予測されています。材料の選択は、供給流、洗浄条件、必要な除去プロファイル、および予想されるサービス寿命によって異なります。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
モジュール別:
スパイラル巻きがリードし、中空糸がシステムアーキテクチャを再定義ナノろ過膜市場において、スパイラル巻き膜は2026年に市場シェアの52.56%を占めました。そのリーディングポジションは、高い充填密度、機器への習熟度、および標準圧力容器での使用を反映しています。中空糸膜は、適切な用途において凝集前処理を削減できる直接ろ過により、2032年にかけてCAGR 10.07%で成長すると予測されています。2025年のDesalination誌の研究では、スペーサー形状が計算流体力学に基づく設計によってスパイラル巻き膜の性能を改善できることが報告されました。
中空糸システムは短い直線流路を使用し、逆洗が可能です。NX Filtration BVは、年間6万モジュールの生産能力を持ち、年間12万モジュールを超える余地があるオランダの施設を通じて容量を拡大しました。チューブラーモジュールは粘性の高い乳製品および発酵流に適しており、フラットシートモジュールは実験室およびパイロット設定で使用されています。中空糸膜のナノろ過膜市場規模は2032年にかけてCAGR 10.07%で成長すると予測されています。モジュールの選択は、固形物負荷、洗浄ニーズ、設置面積の制限、および必要な処理シーケンスによって異なります。
用途別:
水・廃水処理が収益と成長の両方を支える水・廃水処理は2026年に市場シェアの46.18%を占め、2032年にかけてCAGR 10.45%で成長すると予測されています。都市再利用、汚染物質除去、および産業排水要件がこのポジションを支えています。NX Filtration BVは、バンガロールでの本格的な水リサイクルプロジェクトが都市二次処理水からの回収に中空糸モジュールを使用していることを報告しました。このプロジェクトは、再利用志向の直接ナノろ過の商業的参照事例を提供しています。
食品・飲料加工では、ナノろ過を使用してラクトースを濃縮し、ホエイ成分を分離し、発酵ブロスを脱塩し、果汁を精製します。DuPontは、FilmTec Hypershell NF245XDエレメントが乳製品加工においてサービス時間を延長し生産性を向上できると報告しました。化学、石油化学、製薬、およびバイオメディカルユーザーは、選択的分離、精製、溶媒回収、および排水再利用にこの技術を適用しています。水・廃水処理のナノろ過膜市場規模は2032年にかけてCAGR 10.45%で成長すると予測されています。需要は、より厳格な排水および再利用要件を満たしながら水消費量を削減する必要性によって支えられています。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
アジア太平洋
ナノろ過膜市場におて、アジア太平洋は2026年に市場シェアの35.42%を占め、2032年にかけてCAGR 10.32%で成長すると予測されています。中国の産業用膜ユーザーおよび都市水道事業者は、交換モジュール需要および新たな処理容量を支えています。経済産業省および水利部は、2025年~2030年の節水機器高品質発展実施計画の優先カテゴリーにナノろ過を含めました。インドの再利用プログラムは都市処理の展開を支援しており、バンガロールのプロジェクトは直接中空糸ナノろ過の本格的な使用を示しています。半導体および電池製造は高純度プロセス水需要を追加しています。
北米
北米は、PFAS遵守のための高度処理オプションに関する公共水道システムの見直しから恩恵を受けています。米国環境保護庁は2025年にパーフルオロオクタン酸およびパーフルオロオクタンスルホン酸の最大汚染物質レベルを維持しました。この規制上の影響は、水道システムが強力な汚染物質除去能力を持つ技術を評価することを促しています。半導体製造もまた、高純度プロセス水および廃水再利用への需要を高めています。Applied Membranes, Inc.とNX Filtration BVは、米国における製薬廃水再利用のための2026年2月のパートナーシップを発表しました。
欧州、南米、中東・アフリカ
欧州の需要は、2025年に発効し微量汚染物質除去への注目を高めた改正都市廃水処理指令によって形成されています。南米は水再利用とリチウム処理を組み合わせており、レオンの拡張は主要な地域中空糸参照サイトを確立しています。中東・アフリカは、Veoliaのサトープ合意およびTORAY INDUSTRIES, INC.のダンマム施設に示されるように、脱塩、産業用水、および海洋硫酸塩除去需要を組み合わせています。これらの地域は異なる採用パターンを持っていますが、それぞれが水安全保障、産業性能、または資源回収ニーズに依存しています。
競合ランドスケープ
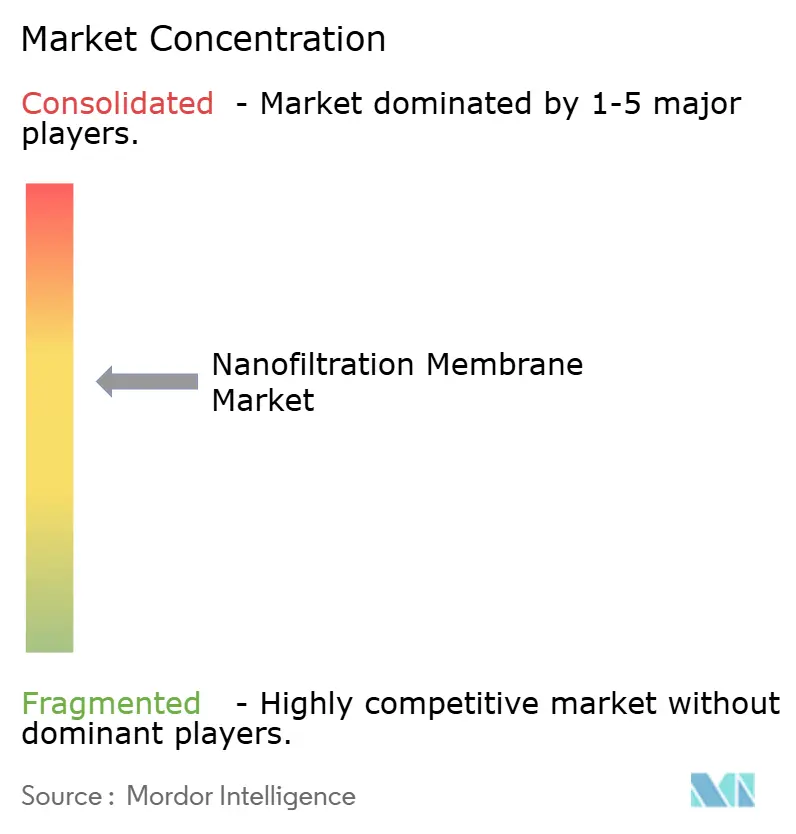
ナノろ過膜市場は中程度に集中しており、上位5社にはDuPont、TORAY INDUSTRIES, INC.、Nitto Denko Corporation、Veolia、およびALFA LAVALが含まれます。DuPont、TORAY INDUSTRIES, INC.、およびNitto Denko Corporationは幅広い膜技術プラットフォームとスパイラル巻き用途における強固なポジションを維持しています。ALFA LAVAL、GEA Group Aktiengesellschaft、Veolia、Pentair、Pall Corporation、およびKovalus Separation Solutionsは、用途エンジニアリング、システムインテグレーション、およびサービスサポートを通じて競合しています。ALFA LAVALは2025年3月にアジアでの高度なナノろ過・限外ろ過プラントの受注を獲得しました。Kovalus Separation Solutionsは2025年6月にアーヘンにテクノロジーセンターを開設し、膜スクリーニングおよびプロセス検証を支援しています。
NX Filtration BVは中空糸ナノろ過に注力し、2025年に28%の収益成長を報告しました。Applied Membranes, Inc.、SPX FLOW, Inc.、Synder Filtration, Inc.、およびPentairは特殊処理および水処理要件に対応しています。Pall Corporationはセラミック膜の提供を拡大し、Nitto Denko Corporationは2025年4月にSyensqoと循環型ポリスルホン膜基材について提携しました。これらの動きは、性能、システムサポート、および基材調達すべてサプライヤーの差別化を形成することを示しています。ナノろ過膜市場は材料プラットフォームおよびモジュール設計全体にわたって競争が続いています。
旧LG Chem Water SolutionsであるNanoH2Oは、水ソリューション事業の売却後、独立した膜メーカーとして事業を展開しています。Vontron Technology Co., Ltd.は南京で膜材料およびモジュール容量を拡大しています。DuPontおよびTORAY INDUSTRIES, INC.はともにリチウム処理向け特殊ナノろ過を進展させています。Veoliaは産業用途における高度膜システムのインテグレーターとしての役割を拡大しています。
ナノろ過膜産業リーダー
-
DuPont
-
TORAY INDUSTRIES, INC.
-
Nitto Denko Corporation
-
ALFA LAVAL
-
Veolia
- 注:主要企業の掲載順は順位を示すものではありません。
ナノろ過膜市場 このレポートでカバーされる企業
- ALFA LAVAL
- Applied Membranes, Inc.
- DuPont
- GEA Group Aktiengesellschaft
- Kovalus Separation Solutions
- LG Chem
- Nitto Denko Corporation
- NX Filtration BV
- Pall Corporation
- Pentair
- SPX FLOW, Inc.
- Synder Filtration, Inc.
- TORAY INDUSTRIES, INC.
- Veolia
- Vontron Technology Co., Ltd.
最近の産業開発事情 ナノろ過膜市場
- 2026年8月:TORAY INDUSTRIES, INC.は、不純物除去および化学的耐久性のために設計された2つのナノろ過膜エレメント、NE8040-XDMおよびNE8040-90Fを発売しました。この発売は、産業廃水再利用、資源回収、および高度水処理向けの膜オプションを拡大することでナノろ過膜市場を支援します。
- 2026年8月:NanoH2Oは次世代ナノろ過膜NF7を発表しました。これは同じ運転圧力での水生産量を増加させながら、多価イオン除去およびファウリング耐性を改善するよう設計されています。この発売は、エネルギー効率の高い水軟化、地下水処理、逆浸透前処理、およびPFAS低減への需要に対応することでナノろ過膜市場を支援します。
世界のナノろ過膜市場レポートスコープ
ナノろ過膜は、サイズおよび電荷に基づいて溶解塩、有機化合物、およびその他の粒子を選択的に分離する半透膜です。これらは選択的精製および濃縮プロセスを可能にしながら、水処理および産業分離要件を支援します。
ナノろ過膜市場は、タイプ、モジュール、用途、および地域によってセグメント化されています。タイプ別では、市場は高分子、セラミック、ハイブリッド、およびその他のタイプにセグメント化されています。モジュール別では、市場はスパイラル巻き、チューブラー、中空糸、フラットシート、およびその他のモジュールにセグメント化されています。用途別では、市場は水・廃水処理、食品・飲料加工、化学・石油化学処理、製薬・バイオメディカル処理、およびその他の用途にセグメント化されています。レポートはまた、15カ国にわたるナノろ過膜の市場規模および予測もカバーしています。各セグメントについて、市場規模および予測は金額ベース(米ドル)で行われています。
セグメンテーション概要
| 高分子 |
| セラミック |
| ハイブリッド |
| その他のタイプ |
| スパイラル巻き |
| チューブラー |
| 中空糸 |
| フラットシート |
| その他のモジュール |
| 水・廃水処理 |
| 食品・飲料加工 |
| 化学・石油化学処理 |
| 製薬・バイオメディカル処理 |
| その他の用途 |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| ASEAN諸国 | |
| その他のアジア太平洋 | |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| 北欧諸国 | |
| その他の欧州 | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| 南アフリカ | |
| その他の中東・アフリカ |
| タイプ別 | 高分子 | |
| セラミック | ||
| ハイブリッド | ||
| その他のタイプ | ||
| モジュール別 | スパイラル巻き | |
| チューブラー | ||
| 中空糸 | ||
| フラットシート | ||
| その他のモジュール | ||
| 用途別 | 水・廃水処理 | |
| 食品・飲料加工 | ||
| 化学・石油化学処理 | ||
| 製薬・バイオメディカル処理 | ||
| その他の用途 | ||
| 地域別 | アジア太平洋 | 中国 |
| インド | ||
| 日本 | ||
| 韓国 | ||
| ASEAN諸国 | ||
| その他のアジア太平洋 | ||
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| 北欧諸国 | ||
| その他の欧州 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
ナノろ過膜市場の規模はどのくらいですか?
ナノろ過膜市場規模は2026年に1.37 ビリオン 米ドルと評価され、2027年の1.49 ビリオン 米ドルから成長し、予測期間(2027年~2032年)にCAGR 9.14%で2032年までに2.30 ビリオン 米ドルに達すると推定されています。
ナノろ過膜の需要を促進しているものは何ですか?
水再利用、PFASおよび微量汚染物質の遵守、高純度産業用水、およびリチウム処理向け選択的分離が需要を支えています。
2026年に最大のシェアを占めたタイプはどれですか?
高分子膜は2026年に68.43%のシェアを占め、都市および産業処理システムでの確立された使用によって支えられています。
2032年にかけて最も速く成長すると予測されているモジュールはどれですか?
中空糸は直接ろ過およびコンパクトな処理設計を支援できるため、2032年にかけてCAGR 10.07%で成長すると予測されています。