
ナノ炭酸カルシウム市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 市場規模 (2026) | 12.27 十億米ドル |
| 市場規模 (2031) | 18.19 十億米ドル |
| Growth Rate (2026 - 2031) | 8.19 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるナノ炭酸カルシウム市場分析
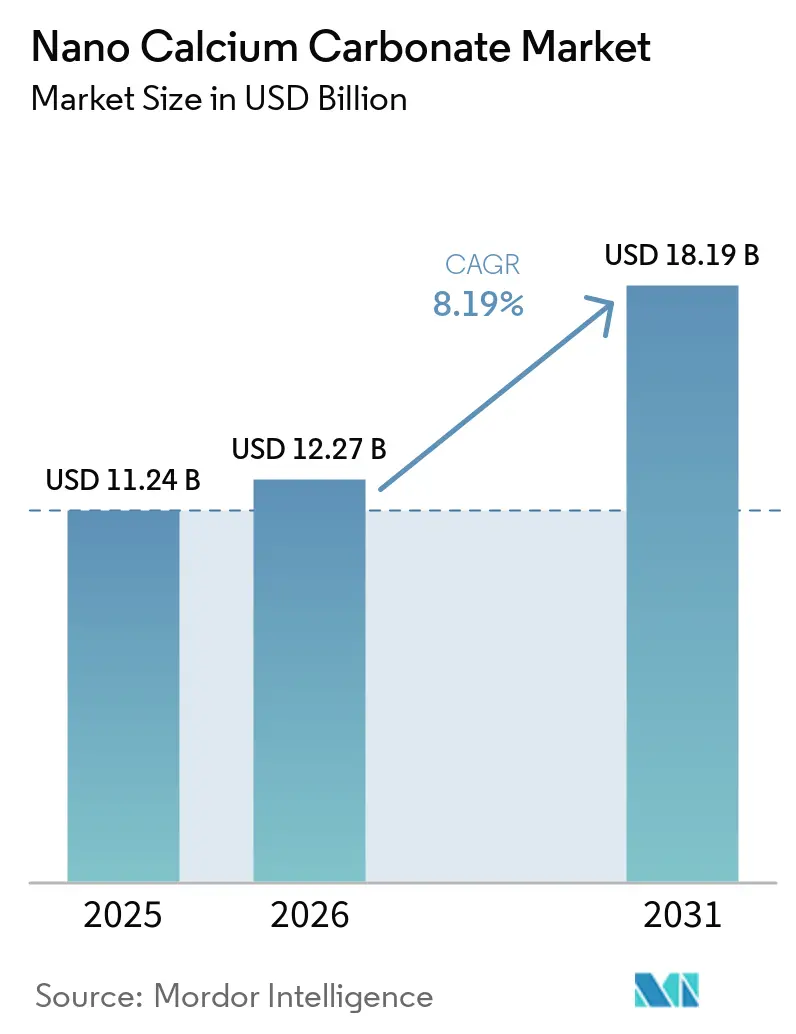
ナノ炭酸カルシウム市場規模は2025年に11.24 ビリオン 米ドルと評価され、2026年の12.27 ビリオン 米ドルから2031年には18.19 ビリオン 米ドルへと、予測期間(2026年~2031年)においてCAGR 8.19%で成長すると推定されます。中国の石灰岩からナノ沈降炭酸カルシウム(PCC)に至る一貫したサプライチェーンと、インドの拡大するポリマーおよび建設製造基盤が市場の発展を支えています。2024年には、沈降型ナノ炭酸カルシウムへの需要が増加しました。これは、そのエンジニアリングされた粒子設計が、粉砕型代替品よりも広範な極性・非極性ポリマーマトリックスに対応できるためです。塗料・コーティング分野では、配合者がナノグレードを使用してTiO₂含有量を削減しながら、塗膜の不透明性と隠蔽力を維持しています。ポリマー、建設、包装用途にわたる性能要件がナノ炭酸カルシウム市場を形成しています。表面改質グレードは未改質材料に対して40〜60%のプレミアムを獲得しており、一方で製造コスト、バッチ変動性、および2025年11月に導入された中国原産品への追加12%の米国関税が調達・投資判断に影響を与えています。中国のコスト効率の高い垂直統合型石灰岩加工は、輸出市場全体での競争力ある価格設定を支えています。インドのゴム配合、接着剤、シーラントにおける国内消費の拡大は、対応可能な市場をさらに広げています。ナノ炭酸カルシウムは、引張強度、耐衝撃性、表面仕上げを含む機械的特性を向上させる能力を持ち、高性能ポリマー用途における優先的な添加剤となっています。建設分野では、粒子サイズの一貫性が製品品質に直接影響するPVCプロファイル、パイプ、コーキング材に使用されています。包装メーカーは、プラスチックフィルムや硬質容器における剛性向上と材料使用量削減のためにナノ炭酸カルシウムを採用しています。
レポートの主要ポイント
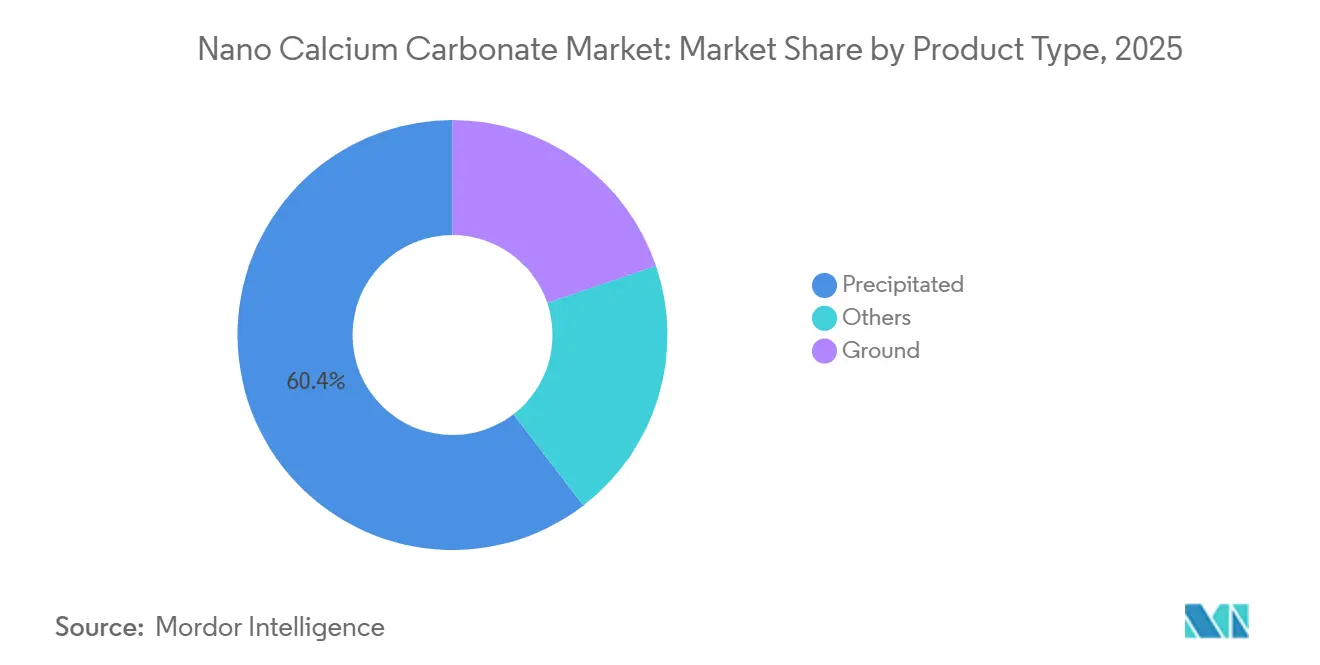
- 製品タイプ別では、沈降型ナノ炭酸カルシウムが2025年のナノ炭酸カルシウム市場シェアの60.43%を占め、粉砕型ナノ炭酸カルシウムは2031年までにCAGR 8.72%で成長すると予測されています。
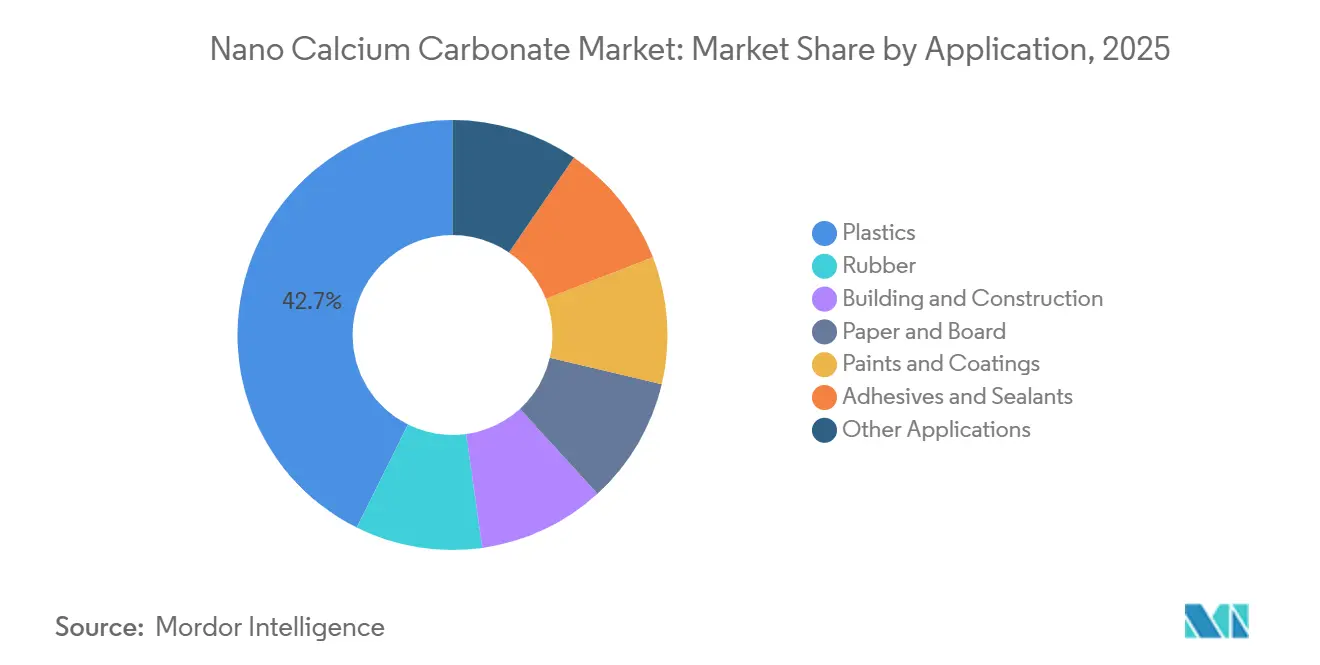
- 用途別では、プラスチックが2025年の世界需要の42.65%を占め、塗料・コーティングは2031年までにCAGR 9.13%で成長すると予測されています。
- 地域別では、アジア太平洋が2025年の世界需要の45.07%を占め、2031年までにCAGR 9.25%で拡大すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
世界のナノ炭酸カルシウム市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| プラスチックの軽量化とフィラー最適化 | +2.2% | 自動車および包装分野でアジア太平洋と欧州が主導するグローバル市場 | 中期(2〜4年) |
| 建設用シーラントおよびコンポジットの性能要件 | +1.5% | 中国、インド、東南アジアを含むアジア太平洋地域が中核で、中東への波及あり | 中期(2〜4年) |
| 高性能包装とフィルムの薄膜化 | +1.3% | アジア太平洋および北米 | 短期(2年以内) |
| 表面改質ナノグレードの拡大 | +1.6% | 欧州と日本がプレミアムグレード用途を主導するグローバル市場 | 長期(4年以上) |
| オンサイトおよびジャストインタイムの沈降炭酸カルシウム(PCC)供給モデル | +0.8% | 北米、欧州、アジア太平洋を中心とするグローバル市場 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
プラスチックの軽量化とフィラー最適化
表面改質ナノCaCO₃はプラスチックにおける主要な機能性フィラーであり、エンジニアが自動車や民生用電子機器製品の金属部品やガラス繊維部品を代替するにつれて、その役割は拡大しています。ナノグレードは、材料の加工性を維持しながら、マイクログレード代替品と比較して重量比で30〜50%高いフィラー充填量を実現できます。2025年の研究では、4.0重量%のナノ粒子CaCO₃を添加することで、ポリプロピレンの熱変形温度が純粋なポリマーと比較して12°C上昇することが確認されました。同研究では、0.48重量%の充填量でナノコンポジットの酸素透過率が52%低下することも確認されました。
表面改質ナノグレードの拡大
ステアリン酸、シランカップリング剤、チタン酸エステルは、特定のポリマーおよびコーティング配合向けにナノCaCO₃の表面を改質することができます。これらの改質グレードは未改質材料より40〜60%高コストですが、自動車用コーティング、医薬品添加剤、電子機器用途おける分散要件を満たしています。2026年の研究では、ターゲットを絞った表面改質により、未改質ナノCaCO₃では達成できなかったアクリロニトリル・ブタジエン・スチレン(ABS)コポリマーへの高比率充填が可能になることが示されました。この違いは、分散の一貫性が最終製品品質に直接影響する厳しい加工条件向けのフィラーグレードを選定するメーカーにとって重要です。
高性能包装とフィルムの薄膜化
衛生用品、食品包装、医療用途向けの通気性ポリオレフィンフィルムは、ナノCaCO₃を細孔形成フィラーとして使用しています。30〜60重量%の充填量は、フィルムを延伸した際に制御されたマイクロ多孔性を生み出すことができます。メーカーは構造的完全性と耐穿刺性を維持しながら、フィルム厚を5〜10%削減できます。このアプローチは材料使用量を削減し、リサイクル性が向上したモノマテリアル包装設計を支援します。形態変動が細孔欠陥を生じさせ、バリア性能を低下させ、再配合を必要とする可能性があるため、厳密な粒子サイズ管理が引き続き必要です。表面改質に関する2026年の研究も、硬質コポリマー基材への高充填レベルでのナノCaCO₃の使用を支持しており、これは柔軟性および半硬質包装フォーマットに関連しています。これらの知見は、ナノCaCO₃が包装用途において性能と材料効率の両方の目標を支援できることを示しています。
建設用シーラントおよびコンポジットの性能要件
ナノCaCO₃は、シリコーン、ポリウレタン、変性シラン(MS)ポリマーシーラントにおいてチキソトロピー改質剤および補強剤として機能します。20〜25 m²/gの比表面積は、引張強度や破断伸びを低下させることなくスランプ抵抗を提供できます。南アジアおよび東南アジアの建設活動は、カーテンウォール、複層ガラス窓、プレハブパネルに使用される接着剤・シーラントへの需要を高めています。銅張積層板や半導体パッケージングを含む建設隣接コンポジット用途は、2026年上半期(H1 2026)に世界全体で79,000トンに達しました。これらの用途は前年同期比21.3%拡大し、同じ高純度ナノサプライベースを活用しました。欧州の建築エネルギー基準も、25年の設計寿命にわたって気密性を維持すシーラントを優遇しており、壁システムにおける交換需要を支えています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 従来型炭酸カルシウムと比較した高い製造コスト | -0.9% | 価格感応度の高い南アジアおよび東南アジアで最も顕著なグローバル市場 | 中期(2〜4年) |
| ナノ材料の安全性および規制コンプライアンス負担 | -0.7% | 欧州および北米が中心で、韓国と日本への波及あり | 長期(4年以上) |
| バッチ間の分散および形態変動性 | -0.5% | 電子機器および医薬品の精密セグメントで最も顕著なグローバル市場 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
従来型炭酸カルシウムと比較した高い製造コスト
ナノCaCO₃の製造には、制御された炭酸化、表面改質、エネルギー集約的な乾燥またはジェットミリングが含まれます。これらの工程により、同等の生産量レベルで従来型沈降炭酸カルシウムと比較して製造コストが40〜60%上昇します。電子機器・医薬品グレードは、5 ppm以下の鉄含有量や3%以下の粒子変動係数(CV)などの厳格な純度要件により、5〜8倍のコストがかかる場合あります。低・中グレードのナノCaCO₃価格は2025〜2026年に4.80%下落し、1トンあたり612米ドルとなりましたが、スペシャルティグレードの価格は実質的に高い水準を維持しました。この価格差は、スペシャルティメーカーが高付加価値グレードを通じてマージンを維持しているため、コスト感応度の高い包装・ゴム用途での代替を制限しています。
ナノ材料の安全性および規制コンプライアンス負担
ナノ材料規制は、主要消費地域にわたってさまざまなコンプライアンス要求を生み出しています。EU REACHは、粒子形態、比表面積、吸入毒性データを含む登録書類を要求しており、新グレードの登録パッケージは50万ユーロを超える場合があります。米国環境保護庁(EPA)は、新しいナノグレード配合の商業的発売前に製造前届出審査を要求しています。2026年7月23日に公表された重要新規使用規則の提案は、規制対象使用カテゴリーにおける化学物質への継続的な規制上の注目を反映しています[1]米国環境保護庁、「特定化学物質に関する重要新規使用規則(26-3)」、連邦官報、federalregister.gov。日本と韓国は追加の国内届出要件を課しており、医薬品および食品接触市場への参入を目指す中小サプライヤーのコンプライアンス負担を増大させています。これらの地域規制の枠組みは、特に複数の管轄区域にまたがって事業を展開するメーカーにとって、市場参入のコストと複雑さを高めています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:沈降型グレードが主導し、粉砕型ナノが加速
沈降型ナノ炭酸カルシウムは、2025年の製品タイプ別ナノ炭酸カルシウム市場シェアの60.43%を占めました。その地位は、制御された粒子サイズ、エンジニアリングされた結晶形態、均一な比表面積を反映しています。制御されたCO₂流量と温度下での水酸化カルシウムの炭酸化により、メーカーは特定のレオロジーおよび機械的要件を満たすスカレノヘドラル型、針状型、方解石型を作製できます。この製造ルートは、同等のコストで粉砕法にって匹敵することが困難です。Minerals Technologiesは2026年1月、2025年にアジアで3つの新しいサテライト沈降炭酸カルシウム(PCC)プラントを立ち上げたと発表しました。これには中国に2か所、インドに1か所が含まれ、インドの既存サテライトの能力を2倍に拡大しました。
粉砕型ナノ炭酸カルシウムは、2031年までにCAGR 8.72%という最も速い製品タイプ別成長率を記録すると予測されています。プロセスの改善により、特に最高の医薬品・電子機器仕様を必要としない顧客向けに、沈降型材料との形態ギャップが縮まっています。Omyaは2026年6月、ナノ沈降炭酸カルシウムを製造するための乾式サンドミルプロセスに関する米国特許12668499を取得しており、乾式加工と沈降技術が性能目標において収束し始めていることを示しています。粉砕型グレードは既存の石灰岩採石場インフラと確立された原材料物流を活用でき、建設コンパウンド、ゴム製品、標準包装用途での競争力ある価格設定を支えています。物流負担の低さは、材料コストが購買決定の中心であり、精度要件がそれほど厳しくない場合に最も関連性があります。コロイド分散液、水性スラリー、事前分散マスターバッチを含むその他のフォーマットは、粉塵のないハンドリングと事前分散デリバリーが粉末製品に関連する凝集課題を軽減できるため、フィルムおよびテキスタイルでの使用が増加しています。
注記: 全セグメントのセグメントシェアはレポート購入後に入手可能


用途別:コーティングの成長がプラスチックの構造的優位に挑戦
プラスチックは2025年の用途別ナノ炭酸カルシウム市場の42.65%を占めました。需要はPVCプロファイル、通気性ポリオレフィンフィルム、自動車部品、エンジニアリングプラスチック改質から生じました。ナノフィラー充填は、機械的性能と表面仕上げを向上させながら樹脂使用を削減できます。ゴムは第2位の用途であり、タイヤサイドウォール、ホース、自動車用ガスケットにおける伸びと引裂強度を向上させました。建築・建設は第3位の需要セグメントであり、建設配合における従来型軽質炭酸カルシウムの代替により、年間14万2,000トンの増分グローバル生産量が追加されました。
塗料・コーティングは、ナノ炭酸カルシウム市場において最も速い用途成長率となる2031年までのCAGR 9.13%で拡大すると予測されています。配合者は3〜10重量%の充填量でナノCaCO₃を使用し、建築用および自動車補修システムにおいてTiO₂を部分的に代替しながら、耐スクラブ性、塗膜硬度、UV安定性、不透明性、粒子充填を向上させています。TiO₂使用量の削減とコーティング性能の向上の組み合わせにより、配合者が原材料使用と完成塗膜品質の両方を管理する必要がある場合に関連性が高まっています。接着剤・シーラントも、制御されたフローと圧縮性が重要な建設、自動車組立、電子機器封止向けの変性シリコーン(MS)ポリマーおよびポリウレタン配合にこの材料を使用しています。これらの高付加価値用途は、コモディティプラスチック用途よりも表面改質グレードを頻繁に使用しており、成長に伴いトン当たり収益を高め、製品ミックスを改善します。その他の用途には、医薬品添加剤、化粧品フィラー、食品接触添加剤が含まれ、カルシウム強化の有用性と食品グレード炭酸カルシウム変種の一般的に安全と認められる(GRAS)ステータスが継続的なスペシャルティ製品開発を支えています。
注記: 全セグメントのセグメントシェアはレポート購入後に入手可能
地域分析
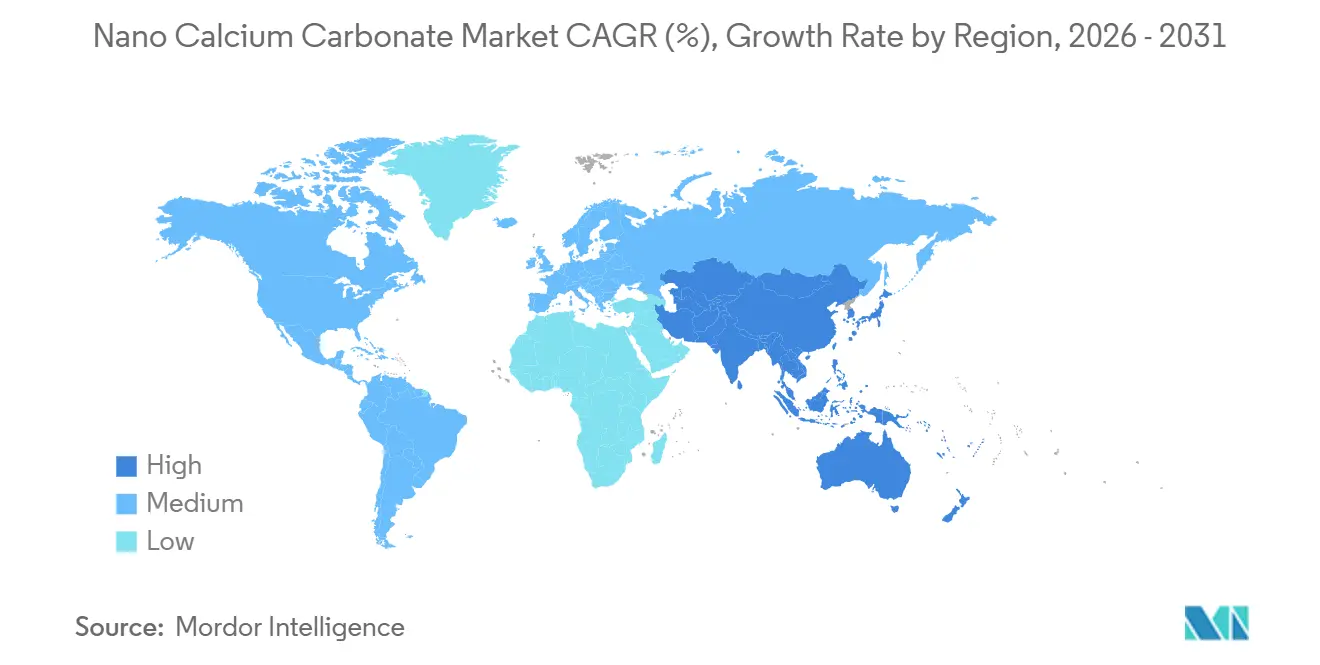
アジア太平洋は2025年のナノ炭酸カルシウム市場シェアの45.07%を占め、2031年までにCAGR 9.25%で成長すると予測されています。中国は世界の生産能力の62%以上を保有し、2026年には98万6,000トン以上を消費しました。これは世界消費量の41.2%に相当します。インドでは、都市化の進展とスペシャルティ化学品メーカーによるクライアント統合型供給契約の採用に伴い、シーラントおよび建設グレード材料への需要が高まっています。韓国と日本は規模の小さい市場ですが、電子機器・自動車仕様と価格ベンチマークに影響を与えています。
北米は、医薬品グレード、食品接触認証、高性能ポリマー材料への需要によって牽引されています。2025年11月に発効した中国原産ナノCaCO₃への追加12%の米国関税は、調達をインド、東南アジア、欧州サプライヤーへとシフトさせ、引き続き地域の調達決定に影響を与えています。OmyaとDomtarは2024年9月、ウィスコンシン州ネコーサに年間2万7,500乾燥トンの能力を持つPCCサテライトプラントを稼働させました。このプラントは供給途絶リスクを低減し、長距離輸送の必要性を排除し、以前のプラント閉鎖後の地域供給ギャップに対応しました。欧州は自動車用コーティング、建設用シーラント、スペシャルティ紙を中心としており、EU REACHのナノ材料規定が実質的な参入フィルターとして機能しています。これらの要件は、粒子形態データ、比表面積測定、吸入毒性情報を含む完全な登録書類を提供できるサプライヤーを優遇しています[2]DomtarおよびOmya、「DomtarがネコーサミルにおけるPCCプラントの新規稼働を発表」、DomtarおよびOmya、tissueonlinenorthamerica.com。
南米は、ブラジル、アルゼンチン、チリの建設活動に支えられ、コーティング・シーラントグレードのナノCaCO₃の新興需要地域であり続けています。Imerysは2026年7月、ブラジルの粉砕炭酸カルシウムメーカーSB Mineraçãoの買収を完了し、同社は2025年に3,000万米ドルの収益を上げました。中東・アフリカは主に建設用コーティング、ポリマー配管、インフラ用シーラントにこの材料を消費しており、輸入が地域のナノグレード需要の多くを供給しています。これらの地域はナノ特定製品よりも総CaCO₃の消費量が多いですが、都市化と産業投資が長期的な高仕様グレードの採用を支えると期待されています。

市場ランドスケープ
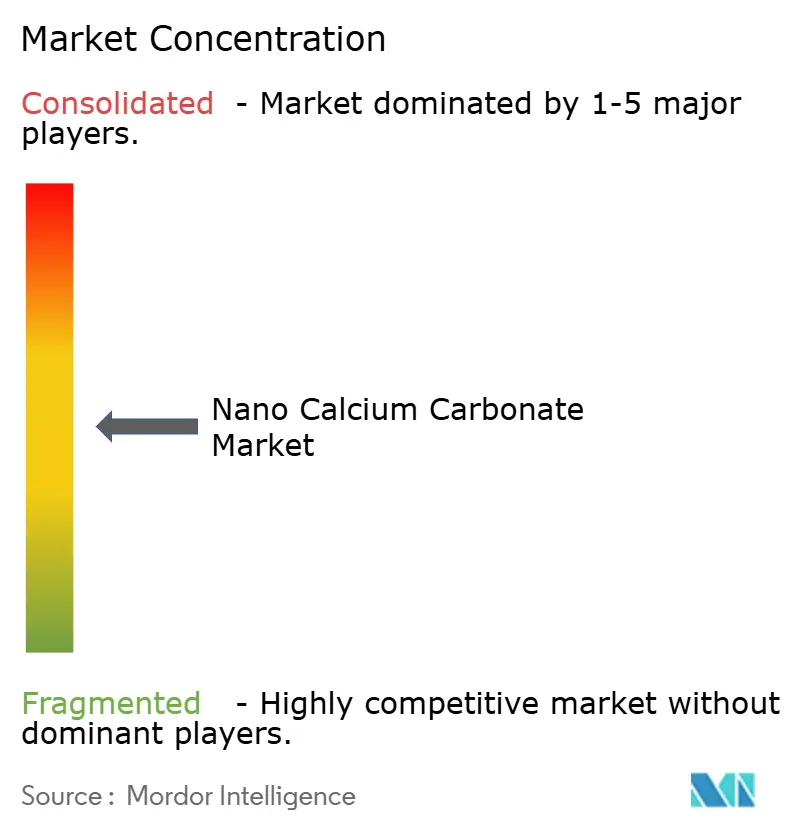
ナノ炭酸カルシウム市場は中程度に分散しており、Omya International AG、Imerys SA、Minerals Technologies Inc.が世界の価値の相当なシェアを共同で保有しています。それらの地位は、表面改質に関連する知的財産、地理的サービス能力、規制文書によって支えられています。2026年6月、Omyaは従来の湿式粉砕ルートよりも一貫した粒子形態を実現する乾式サンドミルナノPCCプロセスの特許を取得しました。Imerysは、H1 2026においてパフォーマンスミネラル部門で一定為替レートベースの調整後EBITDAが8.1%成長したと報告しており、これはポリマー市場シェアの獲得によって部分的に牽引されています。
Minerals Technologiesは、顧客サイトで供給を統合するサテライト沈降炭酸カルシウム(PCC)施設を運営しており、独立した流通への依存を低減しています。2025年のアジア拡大に続き、同社は世界で56のサテライトプラントを稼働または建設中であり、紙・包装顧客のスイッチングコストを高めています。中国メーカーは世界生産量の大部分を供給しましたが、コモディティナノCaCO₃価格は2025〜2026年に4.80%下落し、1トンあたり612米ドルとなりました。この価格圧力は、H1 2026に前年同期比21.3%需要が増加した電子機器グレードおよび自動車仕様グレードへのシフトを支えました。H1 2026において、12社のグループが粒子サイズ変動係数(CV)3%以下の電子機器グレード材料の安定した量産能力を有していました。
中小サプライヤーは事前分散ナノペーストシステムを提供しており、これはポリマーコンパウンディング時の粉末凝集を低減するために設計された高固形分CaCO₃コンセントレートです。このデリバリーフォーマットは、高度な社内分散能力を持たないポリマーメーカーにとって、スペシャルティグレードとコモディティグレードの実際の性能差を縮小できます。中国企業もコモディティ生産を超えることを目指して、電子機器グレードの認定と表面処理・乾式粉砕形態制御における選択的な特許活動を追求しています。徐放性錠剤配合向けの医薬品グレードナノCaCO₃は、生体適合性、医薬品製造管理および品質管理基準(GMP)への適合、高純度、広範な文書化を必要とし、この用途に対応できる認定サプライヤーの数を制限しています。リチウムイオン電池のバッテリーセパレーターコーティングは別の高仕様用途であり、日本・韓国のサプライヤーが有効な認定を保有しており、顧客は長期の認定サイクルを要求します。これらのニッチ市場に参入するサプライヤーは18〜30か月の認定期間に直面しますが、認定に成功することでコモディティグレードレベルを上回る耐久性のある顧客関係と価格プレミアムを支えることができます。
ナノ炭酸カルシウム産業リーダー
Omya International AG
Minerals Technologies Inc.
Imerys S.A.
SHIRAISHI KOGYO KAISHA, LTD.
NanoMaterials Technology Co., Ltd.
- *免責事項:主要選手の並び順不同

最近の業界動向
- 2026年7月:Imerysは、エスピリトサント州カショエイロ・デ・イタペミリンを拠点とするブラジルのナノ炭酸カルシウムメーカーSB Mineraçãoの買収を完了しました。同社はポリマー、熱硬化性樹脂、コーティング市場にサービスを提供しており、2025年に3,000万米ドルの収益を上げました。この買収はImerysのラテンアメリカにおけるプレゼンスを強化し、ポリマー隣接エンドマーケットへの投資戦略と一致しています。
- 2026年1月:Minerals Technologiesは、2025年にアジア全域で3つの新しいサテライトナノ炭酸カルシウムプラントを立ち上げたと発表しました。これには中国に2か所、インドに1か所が含まれます。同社はインドの既存サテライトプラントの能力も2倍に拡大し、中国のさらに1つのサテライトプラントが2026年初頭に稼働開始する見込みです。発表時点で、同社は世界で56のサテライトプラントを稼働または建設中でした。


世界のナノ炭酸カルシウム市場レポートの調査範囲
ナノ炭酸カルシウム(CaCO₃)は、粒子サイズが通常1〜100ナノメートルのナノメートル範囲にある炭酸カルシウムの超微細形態です。制御された沈降または機械的粉砕によって製造され、高い比表面積を持つ粒子が得られます。
ナノ炭酸カルシウム市場は、製品タイプ、用途、地域別にセグメント化されています。製品タイプ別では、市場は沈降型、粉砕型、その他にセグメント化されています。用途別では、市場はプラスチック、ゴム、建築・建設、紙・板紙、塗料・コーティング、接着剤・シーラント、その他用途にセグメント化されています。レポートはまた、主要地域の15か国にわたるナノ炭酸カルシウムの市場規模と予測もカバーしています。市場規模と予測は金額ベース(米ドル)で提供されます。
| 沈降型 |
| 粉砕型 |
| その他 |
| プラスチック |
| ゴム |
| 建築・建設 |
| 紙・板紙 |
| 塗料・コーティング |
| 接着剤・シーラント |
| その他用途 |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| ASEAN諸国 | |
| その他のアジア太平洋 | |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| 北欧諸国 | |
| その他の欧州 | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| 南アフリカ | |
| その他の中東・アフリカ |
| 製品タイプ別 | 沈降型 | |
| 粉砕型 | ||
| その他 | ||
| 用途別 | プラスチック | |
| ゴム | ||
| 建築・建設 | ||
| 紙・板紙 | ||
| 塗料・コーティング | ||
| 接着剤・シーラント | ||
| その他用途 | ||
| 地域別 | アジア太平洋 | 中国 |
| インド | ||
| 日本 | ||
| 韓国 | ||
| ASEAN諸国 | ||
| その他のアジア太平洋 | ||
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| 北欧諸国 | ||
| その他の欧州 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||


レポートで回答される主要な質問
ナノ炭酸カルシウム市場の現在の市場規模は?
ナノ炭酸カルシウム市場規模は2025年に11.24 ビリオン 米ドルと評価され、2026年の12.27 ビリオン 米ドルから2031年には18.19 ビリオン 米ドルへと、予測期間(2026年〜2031年)においてCAGR 8.19%で成長すると推定されます。
世界需要を主導する製品タイプは何ですか?
沈降型ナノ炭酸カルシウムは、制御された粒子サイズとエンジニアリングされた結晶形態を提供するため、2025年に60.43%のシェアで製品タイプ別需要をリードしました。
2031年まで最も速く成長する用途は何ですか?
塗料・コーティングは、配合者がナノグレードを使用してTiO₂を部分的に代替しコーティング性能を向上させるため、2031年までにCAGR 9.13%で成長すると予測されています。
最大の需要基盤を持つ地域はどこですか?
アジア太平洋は2025年の世界需要の45.07%を占め、2031年までにCAGR 9.25%で成長すると予測されています。
最終更新日:



