
マルチエージェントシステム市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
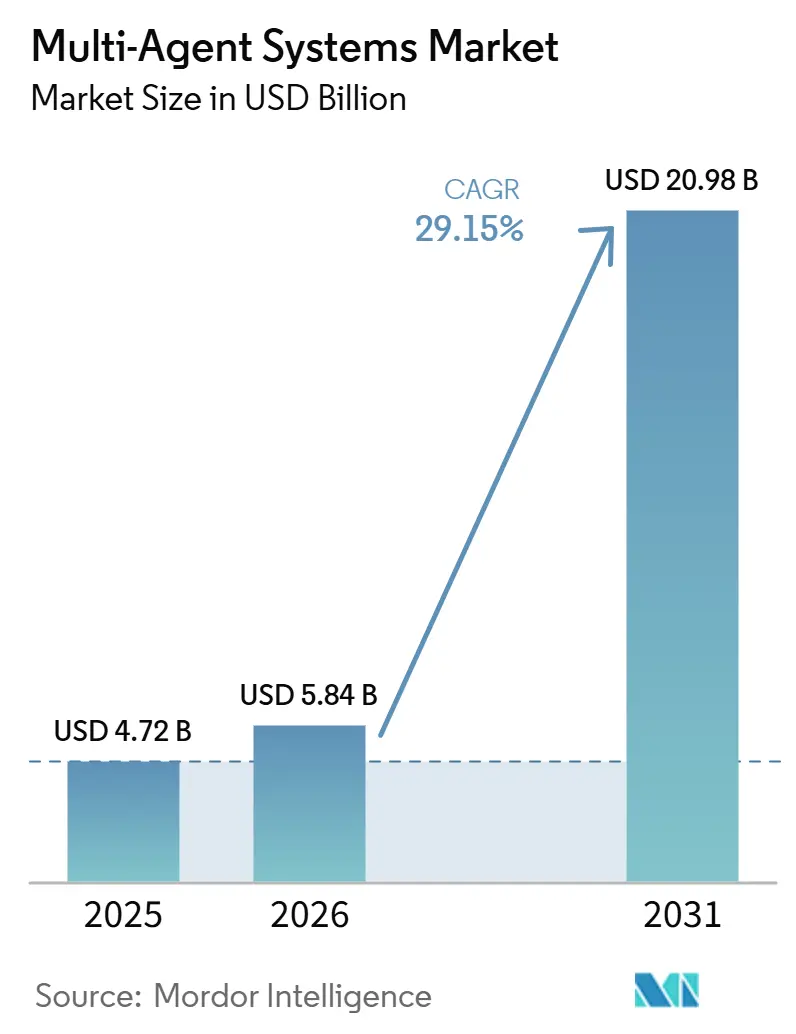
| 市場規模 (2026) | 5.84 十億米ドル |
| 市場規模 (2031) | 20.98 十億米ドル |
| 成長率 (2026 - 2031) | 29.15 % |
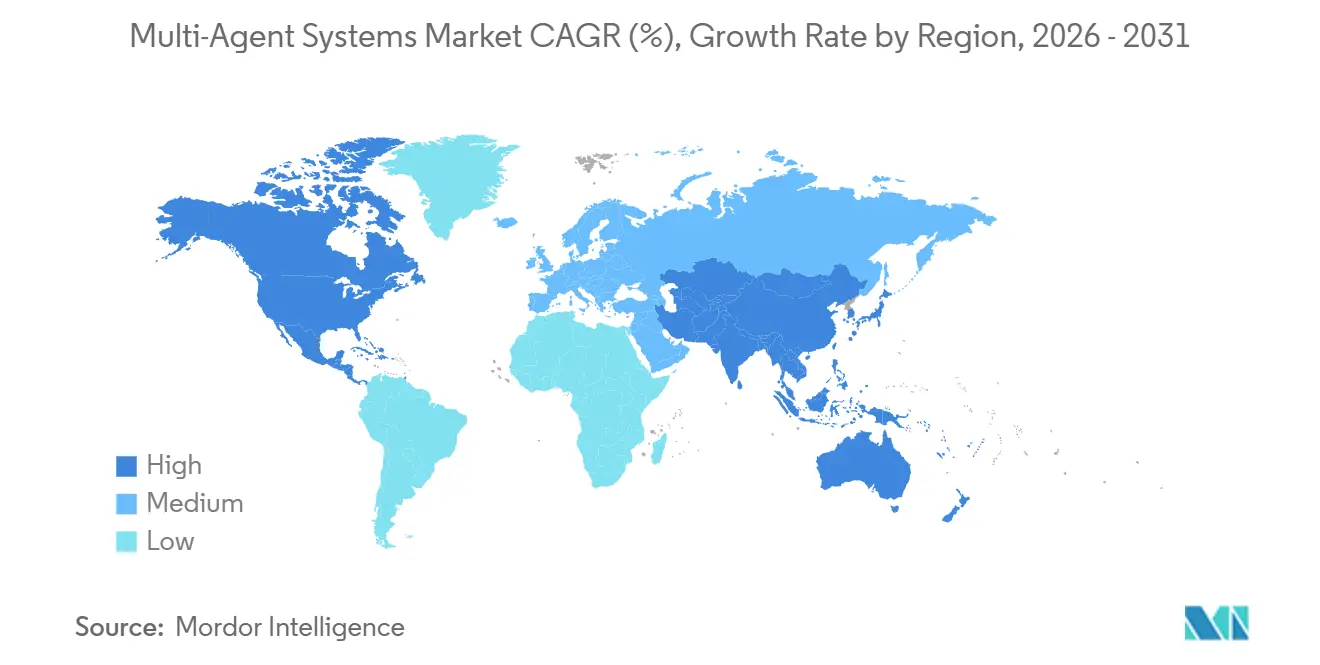
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるマルチエージェントシステム市場分析
マルチエージェントシステム市場規模は、2025年の47.2億米ドルから2026年には58.4億米ドルに成長し、2026年から2031年にかけて29.15%のCAGRで2031年までに209.8億米ドルに達すると予測されています。マルチエージェントシステム市場の成長は、孤立した自動化ツールから、業務・財務・ソフトウェア開発にわたるリンクされたワークフローを管理できる協調型エージェントエコシステムへの移行によって形成されています。大規模言語モデルの推論と構造化されたオーケストレーション層の組み合わせにより、これらのシステムの役割はタスクサポートからエンタープライズプロセス実行へと拡大しており、共有コンテキストとツールアクセスを持つ複数の専門エージェントを調整できるプラットフォームへの需要が高まっています。マルチエージェントシステム市場はまた、ガバナンス対応オーケストレーションへの関心の高まりからも恩恵を受けており、企業は各自動化層をゼロから再構築することなく、監査可能性、ポリシー制御、より広範なワークフローカバレッジをサポートできる展開モデルを求めています。同時に、欧州およびアジア太平洋地域における主権AI優先事項が、オンプレミスおよびハイブリッドアーキテクチャの機会を広げており、クラウドファースト導入の経済性とは異なる高付加価値ニッチを生み出しています。マルチエージェントシステム市場における競争上のポジショニングは、プラットフォームの深さ、相互運用性、コンピューティング効率によって形成されている一方、断片化した標準、高い推論コスト、限られたエンジニアリング人材が広範な本番展開を引き続き遅らせています。
レポートの主要ポイント
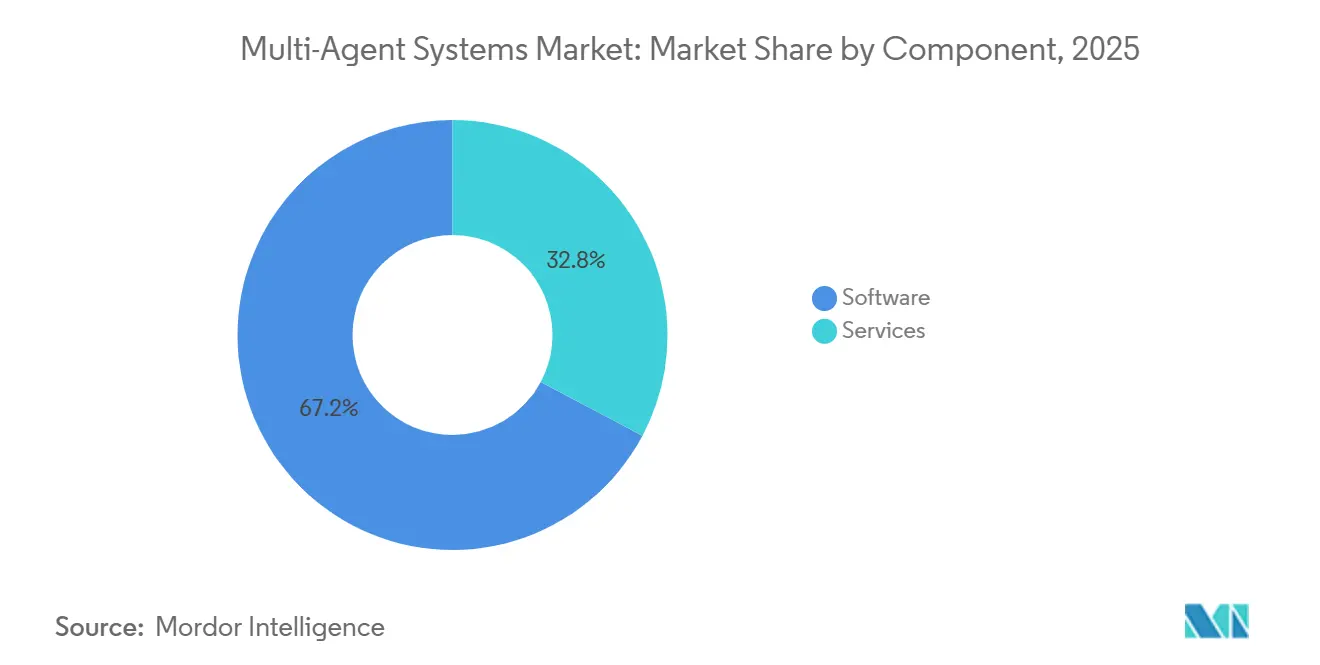
- コンポーネント別では、ソフトウェアが2025年のマルチエージェントシステム市場において収益シェアの67.23%を占め、サービスは2031年にかけて29.01%のCAGRで拡大すると予測されています。
- 展開モード別では、クラウドが2025年のマルチエージェントシステム市場において収益シェアの73.56%を占め、2031年にかけて28.32%のCAGRで拡大すると予測されています。
- 企業規模別では、大企業が2025年のマルチエージェントシステム市場において収益シェアの76.87%を占め、中小企業は2031年にかけて28.76%のCAGRで成長すると予測されています。
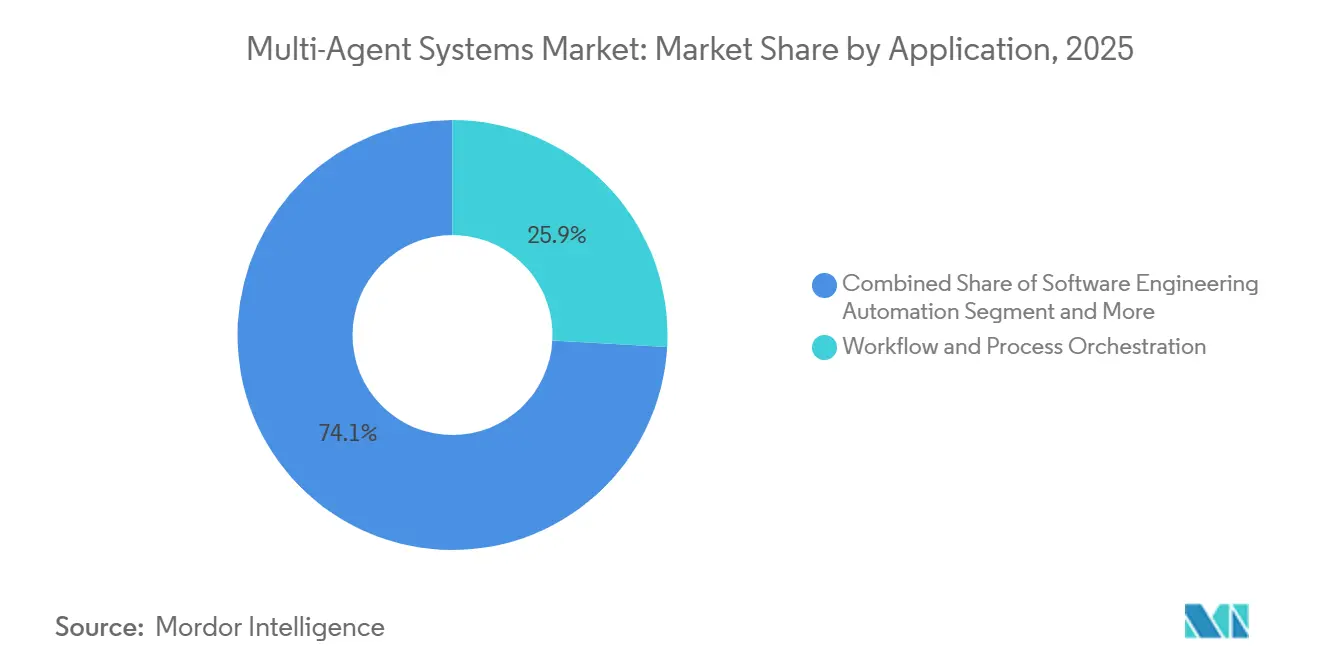
- アプリケーション別では、ワークフローおよびプロセスオーケストレーションが2025年のマルチエージェントシステム市場において収益シェアの25.88%でトップとなり、ソフトウェアエンジニアリングオートメーションは2031年にかけて28.18%のCAGRで拡大すると予測されています。
- エンドユーザー産業別では、ITおよび通信が2025年のマルチエージェントシステム市場において収益シェアの23.40%を占め、ヘルスケアおよびイフサイエンスは2031年にかけて29.34%のCAGRで成長すると予測されています。
- 地域別では、北米が2025年のマルチエージェントシステム市場において収益シェアの41.89%を占め、アジア太平洋地域は2031年にかけて29.81%という最速の地域CAGRを記録すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算)(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 自律型ワークフローオーケストレーションに対するエンタープライズ需要 | +8.5% | グローバル、特に北米および西欧で強い | 短期(2年以内) |
| 大規模言語モデルとマルチエージェントフレームワークの融合 | +7.2% | 北米、欧州、アジア太平洋地域のグローバルテクノロジーハブ | 中期(2〜4年) |
| リアルタイム分散型意思決定の必要性の高まり | +5.8% | 北米、アジア太平洋、中国、日本、シンガポール | 中期(2〜4年) |
| ロボティクスおよび産業オートメーション連携の拡大 | +4.1% | アジア太平洋、中国、韓国、日本、ドイツ | 長期(4年以上) |
| クラウドネイティブエージェント開発スタックの成長 | +3.6% | グローバル、特に北米および都市部アジア太平洋での早期成果 | 短期(2年以内) |
| オープンソースエージェントフレームワークおよびツールの再利用の増加 | +2.9% | 世界中の開発者コミュニティ、特にインド、ドイツ、シンガポール | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
自律型ワークフローオーケストレーションに対するエンタープライズ需要
自律型ワークフローオーケストレーションは試験運用段階を超え、マルチエージェントシステム市場においてエンタープライズの正式な優先事項となっています。購買担当者はもはや孤立したエージェント機能を求めておらず、高付加価値のワークフローでは通常、複数の専門エージェントが同一プロセス全体でステート、ツール、エスカレーションルールを共有する必要があるためです。これは特に、調達承認、規制報告、財務業務、ITチェンジマネジメントにおいて重要であり、単一のワークフローが完了前に複数の内部チームをまたぐことが多いです。その結果、マルチエージェントシステム市場では、ワークフロー制御、ガバナンス、ルーティング、統合を単一の運用環境にまとめたオーケストレーションプラットフォームへの需要が高まっています。この変化は契約範囲も拡大させており、企業はオーケストレーションソフトウェア、ミドルウェア、ポリシー管理を個別購入ではなく一括で求めるようになっています。このオーケストレーション層を早期に確保したベンダーは、展開がエンタープライズ機能全体に広がるにつれて、顧客を維持するうえでより有利な立場に立てます。
大規模言語モデルとマルチエージェントフレームワークの融合
大規模言語モデルと構造化されたオーケストレーションフレームワークの融合により、マルチエージェントシステム市場が対処できる問題の範囲が広がっています。Microsoft は2026年4月にCopilot Studioでマルチエージェントオーケストレーションを一般提供し、Microsoft Fabric、Microsoft 365 Agents SDK、オープンなA2Aプロトコルを通じて構築されたエージェントが通のエンタープライズ目標に向けて連携できるようにしました。[1] これにより、ベンダー分野は厳格に管理された実行向けに構築されたプラットフォームと、より探索的または研究主導のタスクを目的としたシステムに分かれつつあります。NVIDIAも2026年3月にエージェントツールキットを発表し、オープンモデル、ランタイムコンポーネント、エンタープライズ統合を組み合わせてエージェント展開の運用上の障壁を低減しました。[2] 展開の摩擦低減は重要です。マルチエージェントシステム市場は中小企業環境においてコスト感応度の課題を依然として抱えているためです。LLMの推論がオーケストレーションロジックとより容易に統合できるようになるにつれ、マルチエージェントシステム市場は、従来ルールベースの自動化だけでは複雑すぎた機能においても、より広範な採用が見込まれます。
リアルタイム分散型意思決定の必要性の高まり
リアルタイム分散型意思決定の必要性が、マルチエージェントシステム市場を時間的制約のある運用環境へと押し進めています。取引、物流、産業制御において、企業は専門エージェントを活用して複雑な意思決定を並列サブタスクに分割し、単一の逐次チェーンよりも迅速に処理しています。これは、再ルーティング、エスカレーション、または例外処理が複数のシステムにわたって同時に発生しなければならない場合に最も重要です。A2Aプロトコルは2026年5月にバージョン1.0.1に達し、ベンダーと企業にクロスベンダーの委任とエージェント間連携をサポートするより統一された方法を提供しました。[3] この進展は、異なるツールやフレームワーク間でのリアルタイムコラボレーションをより実用的にすることで、マルチエージェントシステム市場を支援しています。サプライチェーンおよび物流の現場では、この種の連携により、単一の混乱ウィンドウ内で在庫、輸送、調達アクションを同一ネットワークで再調整することが可能になります。
ロボティクスおよび産業オートメーション連携の拡大
ロボティクスおよび産業オートメーション連携の拡大により、マルチエージェントシステム市場はソフトウェア中心のエンタープライズワークフローを超えて広がっています。産業ユースケースでは、厳格に管理された運用環境内で物理プロセス、保守スケジュール、歩留まり最適化を監督するために複数のエージェントが必要です。これにより、製造業および産業バイヤーは純粋なソフトウェアバイヤーよりも展開サイクルが長く、契約金額が高い傾向があるため、マルチエージェントシステムのアドレス可能市場が拡大します。Automation AnywhereはCisco、NVIDIA、Okta、OpenAIとの協力でEnterpriseClaw を発表し、クラウドプラットフォーム、デスクトップ、オンプレミスシステム、セキュアなエンタープライズネットワーク全体での自律型AIエージェントに焦点を当てました。ベンダーへのメッセージは明確であり、エッジ、クラウド、エンタープライズセキュリティ層にわたって動作できないプラットフォームは産業展開の獲得に苦労する可能性があります。マルチエージェントシステム市場は、確率的実行と決定論的制御要件の両方をサポートできるハイブリッドアーキテクチャへと移行しています。
制約の影響分析*
| 制約 | CAGRへの影響(概算)(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| エージェントフレームワーク間の相互運用性標準の欠如 | -3.8% | グローバル、特に複数フレームワークにまたがるエンタープライズ展開で深刻 | 中期(2〜4年) |
| ガバナンス、監査可能性、コンプライアンスの複雑性 | -3.1% | 北米および欧州、アジア太平洋の規制セクターへの波及 | 中期(2〜4年) |
| コンピューティング、推論、APIオーケストレーションコストの上昇 | -2.4% | グローバル、中小企業およびコスト感応度の高いエンタープライズセグメントへの負担が最大 | 短期(2年以内) |
| マルチエージェントシステム対応エンジニアリング人材の不足 | -1.9% | グローバル、特に欧州および東南アジアで深刻な不足 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
エージェントフレームワーク間の相互運用性標準の欠如
相互運用性は、マルチエージェントシステム市場における広範な採用の最も明確な制限の一つであり続けています。異なるフレームワーク上に構築されたエージェントは、タスクステート、メモリ、ガバナンスメタデータをネイティブかつ一貫した方法でまだ交換できず、企業はその周囲にカスタム統合層を構築することを余儀なくされています。これにより、納期が延び、実装コストが上昇し、同一展開で複数のフレームワークが使用される場合にシステムの動作を監視することが難しくなります。A2Aプロトコルがクロスベンダーの委任を改善したとはいえ、企業はより広範な本番環境全体でガバナンスとワークフローの一貫性を管理するための追加制御を依然として必要としています。この問題は、エージェントの乱立が標準化よりも速く進んでいる大規模組織で特に顕著です。マルチエージェントシステム市場では、その結果としてプラットフォーム購買サイクルが遅くなり、規模を達成する前にシステム統合作業への依存度が高まっています。
ガバナンス、監査可能性、コンプライアンスの複雑性
ガバナンスと監査可能性も、特に規制セクターにおいてマルチエージェントシステム市場の本番展開を遅らせています。マルチエージェントワークフローは大量のリンクされた意思決定イベントを生成し、コンプライアンスチームはそれらのイベントがチェーン全体でどのように作成、委任、完了されたかを明確に追跡する方法を必要としています。この要件は、透明性への期待が高く、ワークフローエラーがより広範な影響をもたらすヘルスケア、金融サービス、公共セクターの現場で特に重要です。Microsoftは2026年4月にエージェントガバナンスツールキットを発表し、複数の主要フレームワーク全体でランタイムセキュリティとポリシー適用に対応しました。これはガバナンスツールがオプションのアドオンではなくコア製品層になりつつあることを示しています。NIST CAISIに関連するCloud Security Allianceの解説も、コンプライアンスへの期待がエージェントシステムのエンタープライズ調達行動をどのように形成しているかを反映しています。ガバナンス制御がベンダー全体でより一貫したものになるまで、マルチエージェントシステム市場はリスクの高いワークフローでの展開が遅いままである可能性が高いです。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
コンポーネント別:
ソフトウェアプラットフォームが収益を支え、サービスは統合需要を通じて拡大ソフトウェアは2025年に67.23%のシェアを保持し、マルチエージェントシステム市場全体で最大の収益基盤であり続けました。このセグメントにはオーケストレーションプラットフォーム、エージェント開発フレームワーク、連携ミドルウェアが含まれており、エンタープライズ支出がプラットフォームライセンスおよびサブスクリプション主導の提供モデルに集中している理由を説明しています。購買担当者は通常、ルーティングロジック、ガバナンス制御、ツール統合が定義される場所であるため、ソフトウェアから始めます。マルチエージェントシステム市場では、企業がオーケストレーションロジックを標準化すると切り替えがより困難になるため、ソフトウェア収益は更新経済からも恩恵を受けています。IBMはThink 2026でwatsonx Orchestrateをより広範なエージェント型コントロールプレーンに拡張しました。これはソフトウェアベンダーがエンタープライズ展開の戦略的制御を維持するためにプラットフォーム層を深化させていることを示しています。
サービスは2031年にかけて29.01%のCAGRで成長すると予測されており、マルチエージェントシステム市場で最も成長の速いサブセグメントとなっています。主な理由は、多くの展開がパイロット段階から広範な本番利用に移行する前に、コンサルティング、統合、テスト、カスタマイズ、マネージドサポートを必要とするためです。エージェントシステムが、共有エージェントオーケストレーション向けに構築されていないERP、CRM、HRMS、データガバナンス、セキュリティツールと接続しなければならない場合、統合作業は特に重要です。これにより、企業が長期的な手動展開サポートへの依存を減らすことを目指しているにもかかわらず、サービスの成長が強い状況が生まれています。マルチエージェントシステム産業では、ソフトウェアベンダーがビジュアルビルダー、再利用可能なテンプレート、ローコード開発層に投資して、時間の経過とともにプロフェッショナルサービスの強度を低減しています。その結果、マルチエージェントシステム市場はソフトウェアを収益の柱として維持しながら、実装の複雑性の増大とともにサービスが拡大しています。


展開モード別:
クラウドが主導し、オンプレミスがプレミアムポジションを確立クラウドは2025年のマルチエージェントシステム市場規模の73.56%を占め、2031年にかけて28.32%のCAGRで成長しました。クラウドが主導したのは、ハイパースケーラーが管理するエンドポイントが、より迅速な展開を望む企業のインフラスケーリング、ランタイムパッチ適用、オーケストレーション保守の負担を軽減するためです。これにより購買担当者は本番環境への道が短くなります。特に内部エージェントエンジニアリング能力が限られている早期採用段階においてはそうです。マルチエージェントシステム市場もまた、水平型エンタープライズユースケースにクラウドを好みます。管理された環境がカスタムインフラ作業を事前に必要とせずにベースラインのガバナンスインターフェースを提供できるためです。この早期優位性により、クラウドは複数のビジネス機能にわたる広範なワークフローオーケストレーションのデフォルト展開モードとなっています。
オンプレミスは、マルチエージェントシステム市場内の規制および主権に敏感な環境でより強固な地位を獲得しています。防衛、ヘルスケア、公共セクター、金融サービスの購買担当者は、標準的なパブリッククラウドモデルが容易にサポートできる以上に、データ所在地、セキュリティ境界、運用上の説明責任に対するより厳格な制御を必要とすることが多いです。UiPathは2026年5月に公共セクター向けAutomation Suiteでエージェント型AI機能を拡張し、政府機関が自社環境内でこれらの展開を実行・管理できるようにすることでこの要件に対応しました。このような動きは重要です。オンプレミス展開は、バンドルされたインフラ、サポート、ガバナンス層により、より高い契約金額を伴うことが多いためです。マルチエージェントシステム市場は、オンプレミスを衰退するモデルとして扱うのではなく、より厳格な制御ニーズを持つ購買担当者向けのプレミアムアーキテクチャとして位置づけています。
企業規模別:
大企業が主導し、中小企業が次の採用層を開拓大企業は2025年に76.87%のシェアを保持し、マルチエージェントシステム市場の中心であり続けました。これらの組織はより大きなAI予算、より複雑な内部ワークフロー、ガバナンス、統合、コンピューティングのコストを吸収するより強い能力を持っています。また、より早期の自動化投資が行われている傾向があり、既存システム全体を構築することなくマルチエージェント連携を追加するための実用的な基盤を提供しています。多くの場合、単一のワークフローが調達、財務、法務、コンプライアンスチームの連携を必要とし、これにより小規模な展開よりもプラットフォーム使用量とオーケストレーションの深さが高まります。この運用上の現実が、大企業がマルチエージェントシステム市場における現在の支出の大部分を依然として占めている理由を説明しています。
中小企業は2031年にかけて28.76%のCAGRで拡大すると予測されており、マルチエージェントシステム市場で最も成長の速いセグメントとなっています。その勢いは、深い内部エンジニアリングチームの必要性を低減する事前統合されたエージェントスイート、再利用可能なワークフローテンプレート、マネージド提供モデルに結びついています。カスタムオーケストレーションスタックを構築する代わりに、これらの購買担当者はカスタマーサポート、コーディング支援、ビジネス運用、またはドキュメント処理に焦点を当てた、より狭いワークフローパッケージを採用できます。これにより、機会は広範な水平型プラットフォームよりも、定義されたプロセスのボトルネックを解決する的を絞った展開モデルに関するものとなります。マルチエージェントシステム産業は、これらの機能をよりシンプルな形式でパッケージ化するベンダーを評価する可能性が高いです。中小企業の購買担当者は、より低いセットアップ労力と価値実現までの時間の短縮に対してより迅速に反応するためです。
アプリケーション別:
ワークフローオーケストレーションが採用を支え、ソフトウェアエンジニアリングオートメーションが急速に台頭ワークフローおよびプロセスオーケストレーションは2025年に市場の25.88%を占め、マルチエージェントシステム市場における主要アプリケーション分野となりました。財務承認、HR採用、法務レビュー、サプライチェーン例外処理などの機能は、明確に測定できるほど境界が明確でありながら、調整されたエージェントの役割から恩恵を受けるほど複雑であるため、主導的な地位を占めました。複数のエージェントが以前は引き継ぎ、キュー、手動レビューに依存していたプロセス全体のサイクルタイムを短縮すると、企業は迅速に価値を見出すことができます。これにより、ワークフローオーケストレーションはマルチエージェントシステム市場への自然な入口となっています。自動化予算とガバナンスニーズの両方に合致しているためです。カスタマーサービス、意思決定支援、サイバーセキュリティオートメーション、シミュレーションなどの他のユースケースも、同じオーケストレーション基盤から引き続き構築されています。
ソフトウェアエンジニアリングオートメーションは2031年にかけて28.18%のCAGRで拡大すると予測されており、マルチエージェントシステム市場で最も成長の速いアプリケーション分野となっています。その魅力は、コード生成、テスト、脆弱性スキャン、展開検証を孤立したタスクとして扱うのではなく、単一のリンクされたワークフロー内で調整することにあります。この変化により、ソフトウェア開発は単純なコード支援から完全な提供パイプライン全体のオーケストレーションへと変わります。UiPathは2026年5月にUiPath for Coding Agentsを発表し、エンタープライズオーケストレーションワークフローにおけるコーディングエージェント統合のネイティブサポートを提供することでこの方向性を強化しました。マルチエージェントシステム市場は、開発チームが同一環境全体でリリース速度、ワークフローの一貫性、問題処理における成果を直接測定できるため、ここでの加速が続くと見込まれます。


エンドユーザー産業別:
ITおよび通信がシェアを主導し、ヘルスケアおよびライフサイエンスが最速で拡大ITおよび通信は2025年に23.40%のシェアを保持し、マルチエージェントシステム市場で最大のエンドユーザー基盤であり続けました。このセグメントは需要とインフラの交差点に位置しており、これらの組織はエージェントシステムを内部で展開するとともに、より広範な採用を支えるネットワーク、クラウド、ソフトウェア能力を提供しています。サービスデスクオートメーション、ネットワーク運用、フィールドサービススケジューリング、エスカレーションルーティングなどのユースケースは、複数のステップ、ツール、応答トリガーを含むため、マルチエージェント連携と相性が良いです。これにより、ITおよび通信は、特に運用速度とサービスの一貫性が重要な場合に、マルチエージェントシステム市場における強力な早期採用グループとなっています。このセグメントはまた、他の多くの業種よりもオーケストレーション、API、エンタープライズソフトウェア運用に対する内部的な親しみが高いという恩恵も受けています。
ヘルスケアおよびライフサイエンスは2031年にかけて29.34%のCAGRで成長すると予測されており、マルチエージェントシステム市場で最も成長の速いエンドユーザー分野となっています。成長は、同一ケアパス全体で診断推論、患者記録検索、薬物相互作用チェック、関連ワークフロータスク調整する専門的な臨床エージェントフレームワークの出現によって支えられています。2026年のNature誌の研究では、自律型医療AIエージェントシステムが主要なサンドボックス化された電子健康記録タスクにおいて経験豊富な医師のパフォーマンスに近づける可能性が示されました。マルチエージェントシステム市場では、ワークフロー調整と臨床的実行可能性の組み合わせにより、ヘルスケアの役割が将来のターゲットからより積極的な展開セグメントへと広がっています。
地域分析
北米マルチエージェントシステム市場
北米は2025年に41.89%のシェアを占め、マルチエージェントシステム市場において最大の地域基盤であり続けた。同地域は、ハイパースケーラーの投資、プラットフォームの主要プレイヤー、そしてオーケストレーション・ガバナンス・コピューティング支出を一括して支援できる大規模エンタープライズAI予算の集積という優位性を持つ。米国は、ソフトウェアプラットフォームのリーダーシップと、金融サービス・ヘルスケア・防衛・デジタルビジネス機能にわたる強固なエンタープライズ需要を兼ね備えているため、引き続き採用の中核拠点となっている。カナダは、金融サービスの近代化および公共部門のデジタル化を通じてセカンダリーノードとして発展しつつある。NIST CAISIに関連するクラウドセキュリティアライアンスの見解もまた、コンプライアンスを意識した標準とガバナンスへの期待が、北米エンタープライズ環境全体の調達行動をいかに形成しているかを浮き彫りにしている。
アジア太平洋マルチエージェントシステム市場
アジア太平洋地域は2031年までに29.81%という最も高い地域CAGRを記録すると予測されており、マルチエージェントシステム市場において最もダイナミックな成長ゾーンとなっている。中国は、国家主導のAIプログラムを通じて製造監督および物流調整に向けた資本投下を進めている。インドは、ITサービス企業がエンジニアをエージェントエンジニアリング向けに再教育し、オーケストレーション機能をデリバリー契約に組み込んでいることから、スケーラブルな需要エンジンを提供している。日本は製造業における労働代替ニーズを通じて採用を推進しており、シンガポールはデータ主権に準拠したクラウドノードを通じてローカライズされた展開を支援している。韓国・オーストラリア・ニュージーランドは、電子機器・半導体・エンタープライズオートメーションの優先事項を通じてさらなる需要を加え、マルチエージェントシステム市場に単一国の話にとどまらない幅広い地域成長基盤をもたらしている。
EMEAマルチエージェントシステム市場
欧州では、産業オートメーション・エンタープライズソフトウェアの活用・金融サービスがマルチエージェントシステム市場への展開を支えるドイツ・英国・フランスを中心に需要が高まっている。同地域の特徴は、一部の本番展開を遅らせているコンプライアンス圧力が、同時にガバナンスネイティブなオーケストレーションツールへの関心を高めいる点にある。これにより、透明性・説明責任・展開モデルの選択が速度のみよりも重視される、より選択的な購買パターンが生まれている。中東・アフリカでは採用はまだ初期段階にあるが、サウジアラビアとUAEは国家デジタルトランスフォーメーションおよびAIインフラの優先事項を通じて投資を行っており、トルコと南アフリカは銀行オートメーションおよびテレコム業務において強固なエンタープライズクラスターを形成している。これらのパターンを総合すると、マルチエージェントシステム市場はガバナンス要件・産業構造・国家デジタル能力を軸に地域化が進んでいることが示されている。
競合環境
市場集中度
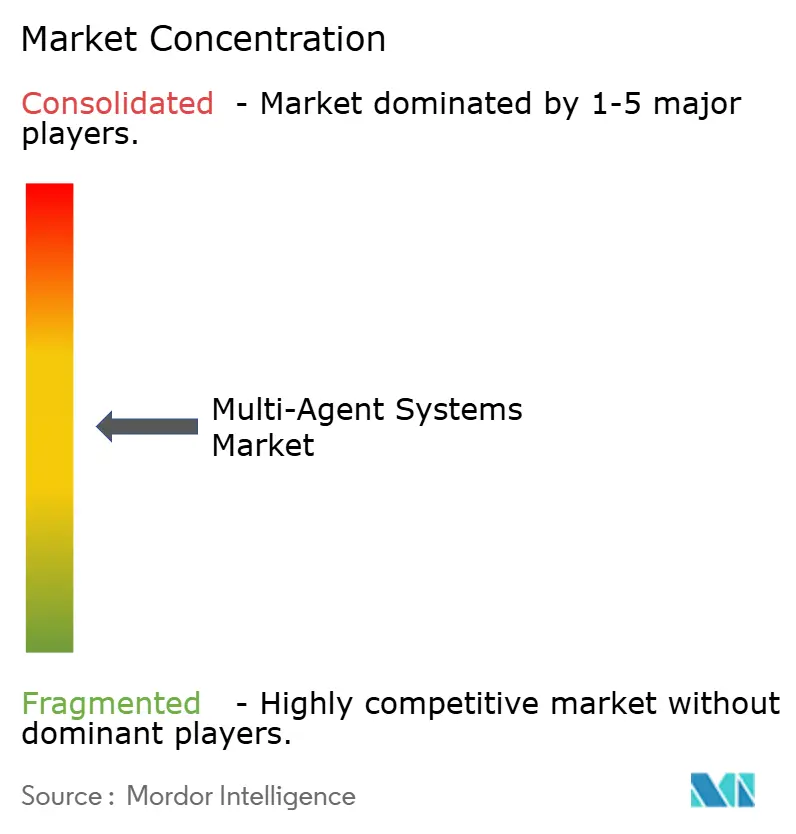
マルチエージェントシステム市場は、より広いベンダー環境が断片化したままであるにもかかわらず、プラットフォーム層において中〜高程度の集中度を示しています。少数の大手ベンダーがガバナンスおよびオーケストレーション層の制御を競っており、より小規模な専門企業は垂直ユースケース、知識検索、従業員向けオートメーションのツールを構築しています。これにより、競争の争点は単純なモデルアクセスだけでなく、ポリシー用、エージェントアイデンティティ、監査テレメトリ、ワークフロー可視性へと移っています。実際には、最も価値ある立場は、監査可能で適応可能なままでありながら、エンタープライズ全体で多くのエージェントを調整できる立場です。そのため、マルチエージェントシステム市場は、エンタープライズ制御とともにオーケストレーションの深さをパッケージ化できるベンダーを評価しています。
MicrosoftとIBMはともに2026年にマルチエージェントシステム市場におけるオーケストレーション層の制御をめぐる競争を反映する重要な動きを行いました。Microsoftは2026年4月にエージェントフレームワークバージョン1.0を出荷し、本番安定API、マルチプロバイダーサポート、クロスランタイム相互運用性を備え、エンタープライズマルチエージェント展開における立場を強化しました。IBMは2026年5月にwatsonx Orchestrateを異なるソースからのエージェントを管理するためのより広範なコントロールプレーンに拡張し、ベンダー非依存のガバナンスアプローチを強化しました。これらの動きは重要です。エージェントの作成に限定されず、エンタープライズ全体でエージェントがどのように監督、接続、管理されるかを所有することを目指しているためです。マルチエージェントシステム市場は、製品機能と同様に運用アーキテクチャをめぐる競争になりつつあります。
マルチエージェントシステム市場における混乱のもう一つの源泉は、隣接するプラットフォームベンダーおよびハードウェアとソフトウェアの統合業者から来ています。NVIDIAは2026年3月にエージェントツールキットとSalesforce、SAP、ServiceNow、Adobe、Atlassian、Ciscoを含むパートナーエコシステムでGPUインフラを超えて拡張し、オーケストレーションミドルウェアにおけるより明確な役割を与えました。Salesforceは2025年10月にOpenAIとのパートナーシップを拡大し、エンタープライズ展開向けの推論、音声、マルチモーダル機能でAgentforce 360を深化させました。ServiceNowも2026年1月にOpenAIとのコラボレーションを強化し、エンタープライズオートメーションワークフローにおけるフロンティアモデル機能への直接的な顧客アクセスをサポートしました。これらの動きは、マルチエージェントシステム市場がドメインワークフロー、モデルアクセス、ガバナンスを単一の商業スタックに統合しようとするベンダーによって形成されていることを示しています。オープンソースフレームワークは参入障壁を低減するため依然として重要ですが、エンタープライズの購買はそれらの展開を観察可能、準拠、スケーラブルにするプラットフォームへとますますシフトしています。
マルチエージェントシステム産業のリーダー企業
-
Microsoft Corporation
-
Google LLC
-
Amazon Web Services, Inc.
-
OpenAI, LLC
-
IBM Corporation
- 注:主要企業の掲載順は順位を示すものではありません。
マルチエージェントシステム市場 このレポートでカバーされる企業
- Microsoft Corporation
- Google LLC
- Amazon Web Services, Inc.
- OpenAI, LLC
- IBM Corporation
- Salesforce, Inc.
- ServiceNow, Inc.
- UiPath, Inc.
- Anthropic PBC
- LangChain, Inc.
- CrewAI Inc.
- LlamaIndex, Inc.
- Automation Anywhere, Inc.
- SAP SE
- Oracle Corporation
- NVIDIA Corporation
- Writer, Inc.
- Cohere Inc.
- Glean Technologies, Inc.
- Moveworks, Inc.
最近の産業開発事情 マルチエージェントシステム市場
- 2026年6月:UiPathはMaestro Caseを発表しました。これはAIネイティブのエージェント型ケース管理機能であり、ガバナンスされたオーケストレーションを複雑で長期にわたるエンタープライズケースワークフローに拡張し、可視性、制御、実行速度を向上させます。このリリースは、例外が多いプロセスがルールベースの自動化に抵抗してきた動的ケース管理における歴史的に十分にサービスされていないギャップに対処しました。
- 2026年6月:Microsoftは、Anthropicモデル(Opus 4.8およびSonnet 4.6)を金融データ、ERP、生産性プラットフォームにわたる9つのパートナープラグインと統合したCopilot Coworkの世界的な一般提供を発表しました。このリリースにより、MicrosoftのマルチエージェントSaaS面がエンタープライズ水平ワークフローに拡張され、Dynamics 365 Sales、Customer Service、ERPアプリが一般提供に含まれました。
- 2026年5月:Microsoftは、マルチエージェントAIワークフロー向けのオープンソース決定論的オーケストレーションツール(MITライセンス)であるConductorをリリースしました。オーケストレーション層のトークンオーバーヘッドをゼロにしたYAML定義のルーティングを使用しています。このツールはGitHub CopilotとAnthropic Claudeをプロバイダーおよびターゲットとしてポートし、監査可能性と決定論的ワークフロー実行を必要とする規制産業のユースケースをサポートします。
グローバルマルチエージェントシステム市場レポートの範囲
マルチエージェントシステム市場は、クラウドおよびオンプレミス環境全体で複雑なタスクを実行し、ワークフローを自動化し、エンタープライズの意思決定を支援するために協力する複数の自律型AIエージェントの開発、オーケストレーション、調整、管理を可能にするソフトウェアプラットフォームとサービスで構成されています。市場収益は、エージェントオーケストレーションプラットフォーム、エージェント開発フレームワーク、通信ミドルウェア、監視・ガバナンスソフトウェアのライセンスおよびサブスクリプション、ならびにワークフローオートメーション、ソフトウェアエンジニアリング、自律型リサーチ、サイバーセキュリティ、サプライチェーン最適化、その他のAI主導のユースケースにわたるエンタープライズアプリケーション向けのコンサルティング、システム統合、展開、マネージドサービス、トレーニング、サポートを通じて生成されます。
マルチエージェントシステム市場レポートは、コンポーネント(ソフトウェアおよびサービス)、展開モード(クラウドおよびオンプレミス)、企業規模(大企業、中小企業)、アプリケーション(ワークフローおよびプロセスオーケストレーション、ソフトウェアエンジニアリングオートメーション、自律型リサーチおよび分析、サイバーセキュリティオートメーション、サプライチェーンおよび物流最適化、その他のアプリケーション(カスタマーサービスオートメーション、意思決定支援および計画、シミュレーションおよびデジタルツインモデリングなど))、エンドユーザー産業(BFSI、ITおよび通信、製造業、ヘルスケアおよびライフサイエンス、小売およびEコマース、輸送および物流、その他のエンドユーザー産業(政府および防衛、エネルギーおよびユーティリティ、メディアおよびエンターテインメントなど))、地域(北米、南米、欧州、アジア太平洋、中東およびアフリカ)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| ソフトウェア(エージェントオーケストレーションプラットフォーム、エージェント開発フレームワーク、エージェント通信ミドルウェア、エージェント監視・可観測性ソリューション、エージェントガバナンスおよびポリシーエンジンを含む) |
| サービス(コンサルティングサービス、システム統合サービス、展開およびマネージドサービス、トレーニングおよびサポートサービスを含む) |
| クラウド |
| オンプレミス |
| 大企業 |
| 中小企業 |
| ワークフローおよびプロセスオーケストレーション |
| ソフトウェアエンジニアリングオートメーション |
| 自律型リサーチおよび分析 |
| サイバーセキュリティオートメーション |
| サプライチェーンおよび物流最適化 |
| その他のアプリケーション(カスタマーサービスオートメーション、意思決定支援および計画、シミュレーションおよびデジタルツインモデリングなど) |
| BFSI |
| ITおよび通信 |
| 製造業 |
| ヘルスケアおよびライフサイエンス |
| 小売およびEコマース |
| 輸送および物流 |
| その他のエンドユーザー産業(政府および防衛、エネルギーおよびユーティリティ、メディアおよびエンターテインメントなど) |
| 北米 | 米国 |
| カナダ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| オーストラリアおよびニュージーランド | |
| シンガポール | |
| その他のアジア太平洋 | |
| 中東およびアフリカ | GCC諸国 |
| トルコ | |
| 南アフリカ | |
| その他の中東およびアフリカ |
| コンポーネント別 | ソフトウェア(エージェントオーケストレーションプラットフォーム、エージェント開発フレームワーク、エージェント通信ミドルウェア、エージェント監視・可観測性ソリューション、エージェントガバナンスおよびポリシーエンジンを含む) | |
| サービス(コンサルティングサービス、システム統合サービス、展開およびマネージドサービス、トレーニングおよびサポートサービスを含む) | ||
| 展開モード別 | クラウド | |
| オンプレミス | ||
| 企業規模別 | 大企業 | |
| 中小企業 | ||
| アプリケーション別 | ワークフローおよびプロセスオーケストレーション | |
| ソフトウェアエンジニアリングオートメーション | ||
| 自律型リサーチおよび分析 | ||
| サイバーセキュリティオートメーション | ||
| サプライチェーンおよび物流最適化 | ||
| その他のアプリケーション(カスタマーサービスオートメーション、意思決定支援および計画、シミュレーションおよびデジタルツインモデリングなど) | ||
| エンドユーザー産業別 | BFSI | |
| ITおよび通信 | ||
| 製造業 | ||
| ヘルスケアおよびライフサイエンス | ||
| 小売およびEコマース | ||
| 輸送および物流 | ||
| その他のエンドユーザー産業(政府および防衛、エネルギーおよびユーティリティ、メディアおよびエンターテインメントなど) | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| オーストラリアおよびニュージーランド | ||
| シンガポール | ||
| その他のアジア太平洋 | ||
| 中東およびアフリカ | GCC諸国 | |
| トルコ | ||
| 南アフリカ | ||
| その他の中東およびアフリカ | ||
レポートで回答される主要な質問
マルチエージェントシステム市場の現在および予測される価値は?
マルチエージェントシステム市場は2025年に47.2億米ドルと評価され、2026年に58.4億米ドルに達し、29.15%のCAGRで2031年までに209.8億米ドルに達すると予測されています。
マルチエージェントシステムのグローバル需要をリードしている地域はどこですか?
北米は2025年に41.89%のシェアでトップとなり、ハイパースケーラーの存在、大企業のAI予算、ガバナンスされたオーケストレーションへの強い需要に支えられています。
2031年にかけて最も速く成長している地域はどこですか?
アジア太平洋地域は、主権AIプログラム、ITサービス能力、産業オートメーション需要に支えられ、2031年にかけて29.81%という最速のCAGRを記録すると予測されています。
最も広く使用されている展開モデルはどれですか?
クラウドは2025年に73.56%のシェアで主導的な地位を維持し、管理された環境がインフラとオーケストレーションの複雑性を低減するため、引き続き拡大しています。
これらのシステムの現在の主要アプリケーション分野は何ですか?
ワークフローおよびプロセスオーケストレーションは2025年に25.88%のシェアでトップとなりました。企業が財務、HR、法務、サプライチェーンワークフロー全体でサイクルタイムの改善を迅速に測定できるためです。
最も強い成長見通しを提供するエンドユーザーグループはどれですか?
ヘルスケアおよびライフサイエンスは、エージェントフレームワークが診断、記録検索、ケアパス調整タスクにより深く組み込まれるにつれ、2031年にかけて29.34%のCAGRで成長すると予測されています。