
モレキュラーシーブ乾燥剤市場の規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
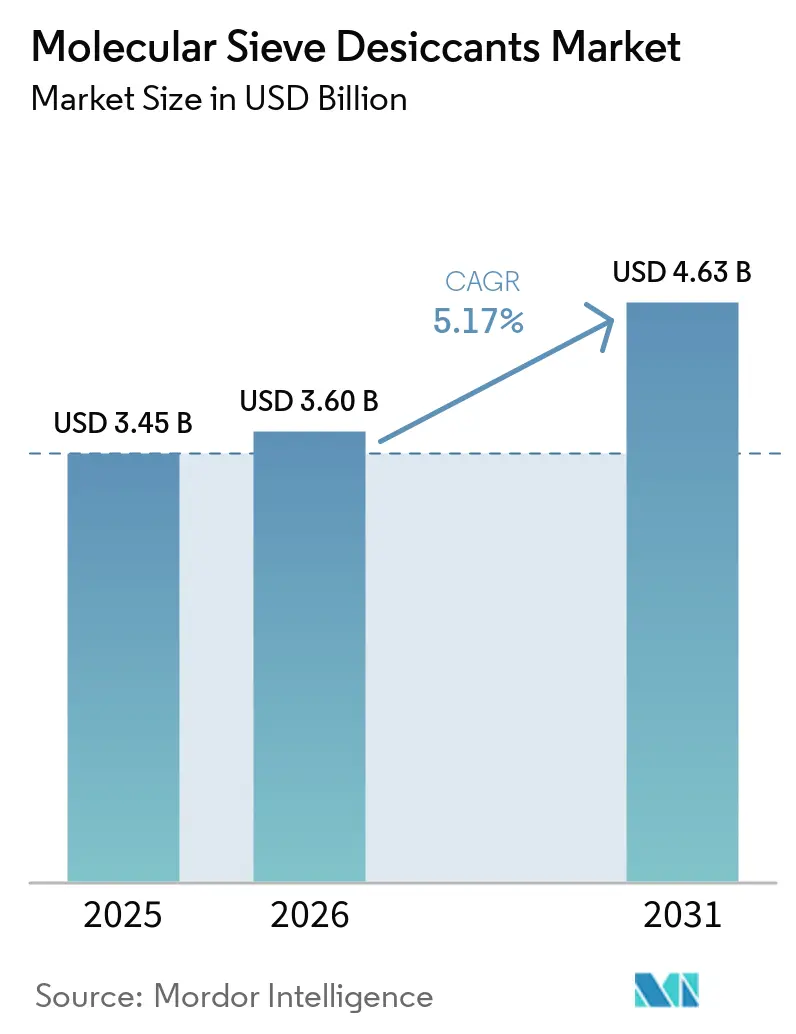
| 市場規模 (2026) | 3.60 十億米ドル |
| 市場規模 (2031) | 4.63 十億米ドル |
| 成長率 (2026 - 2031) | 5.17 % |
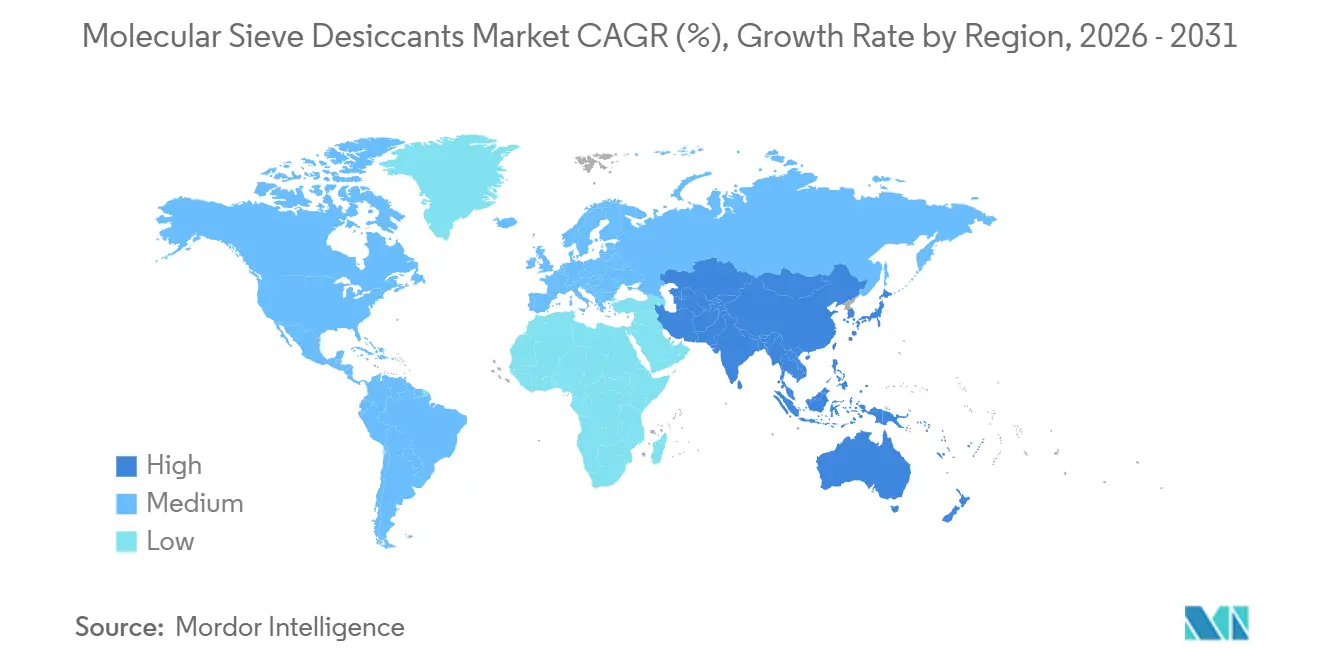
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
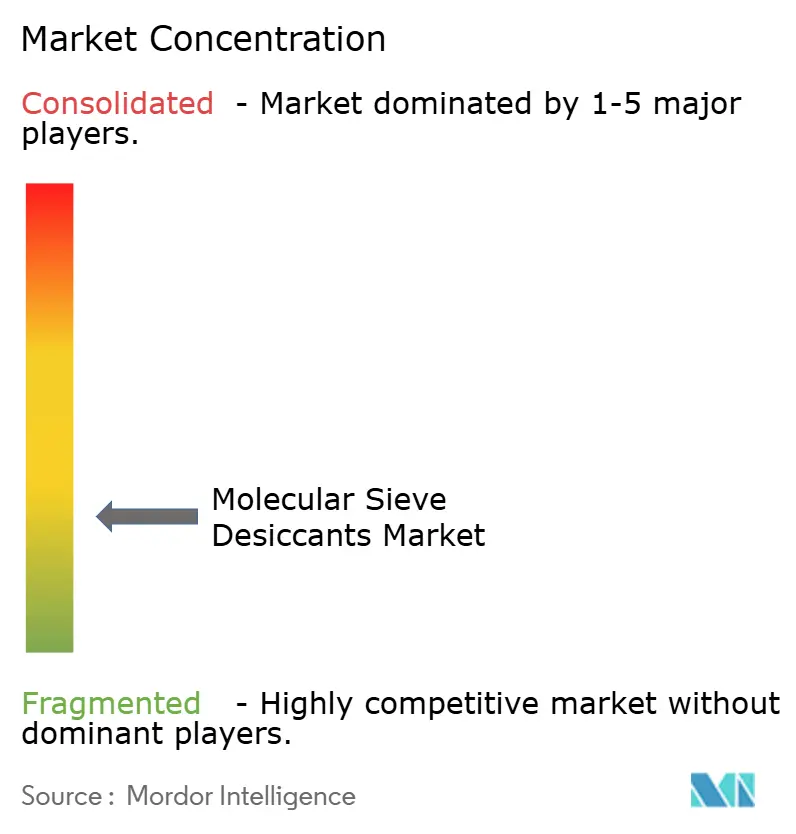
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるモレキュラーシーブ乾燥剤市場分析
モレキュラーシーブ乾燥剤市場規模は2025年に3.45 ビリオン 米ドルと評価され、2026年の3.60 ビリオン 米ドルから2031年には4.63 ビリオン 米ドルへと、予測期間(2026年~2031年)においてCAGR 5.17%で成長すると推定されています。モレキュラーシーブ乾燥剤市場は、露点が-100℃以下または相対湿度が10%以下のシステムを含む、低水分レベルを必要とする用途に対応しています。モレキュラーシーブは、シリカゲルや活性アルミナが運転仕様を満たさない場合に水分管理を提供します。LNG液化能力の増強は、極低温処理前に脱水が必要なため、需要を支えています。モレキュラーシーブ床は水分含有量を0.1 ppm(百万分率)以下に低減し、熱交換器における氷の生成を防ぎます。アジア太平洋地域における製造能力の拡大は、汎用グレード価格に圧力をかける一方、特殊配合品への需要を支えています。サプライヤーは、冷媒、ガス処理、エレクトロニクスセクター向けに、細孔エンジニアリング、プロセスサポート、統合吸着ソリューションを提供しています。
主要レポートのポイント
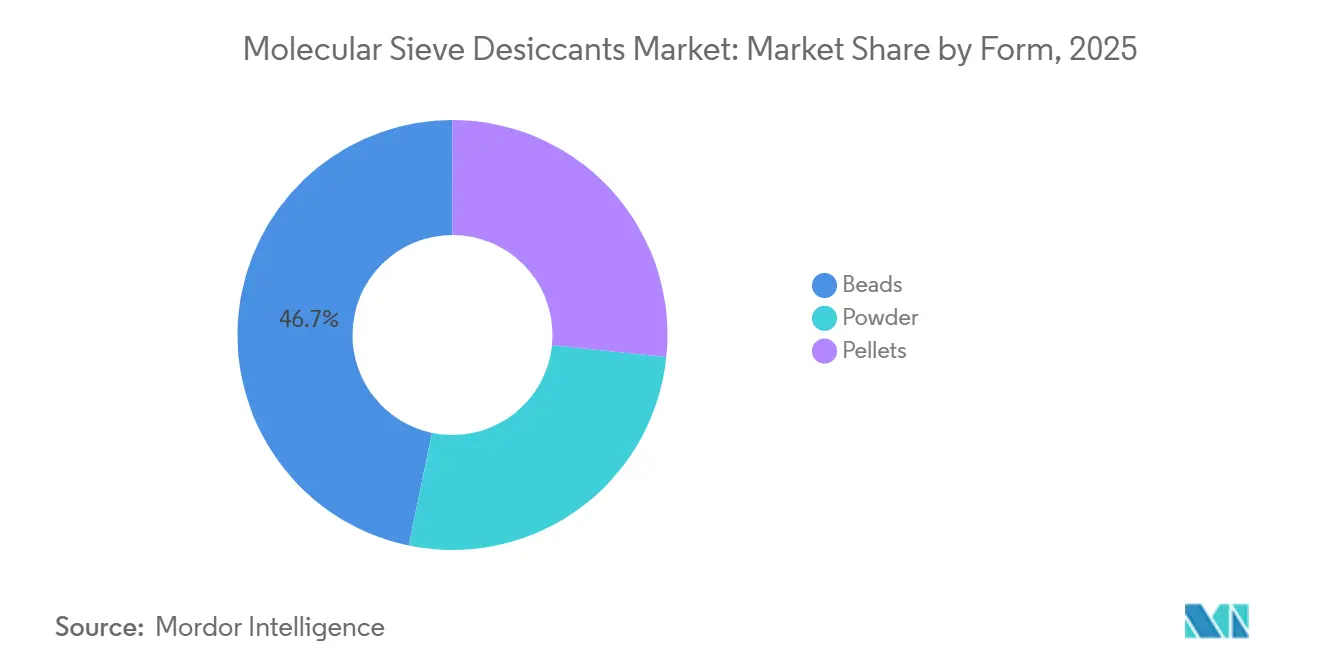
- 形状別では、ビーズが2025年の収益の46.73%を占め、ペレットは2031年にかけてCAGR 5.56%で成長すると予測されています。
- タイプ別では、4Aが2025年の収益の28.12%を占め、13Xは2031年にかけてCAGR 5.71%で成長すると予測されています。
- 用途別では、工業乾燥が2025年の収益の32.06%を占め、冷媒は2031年にかけてCAGR 5.93%で成長すると予測されています。
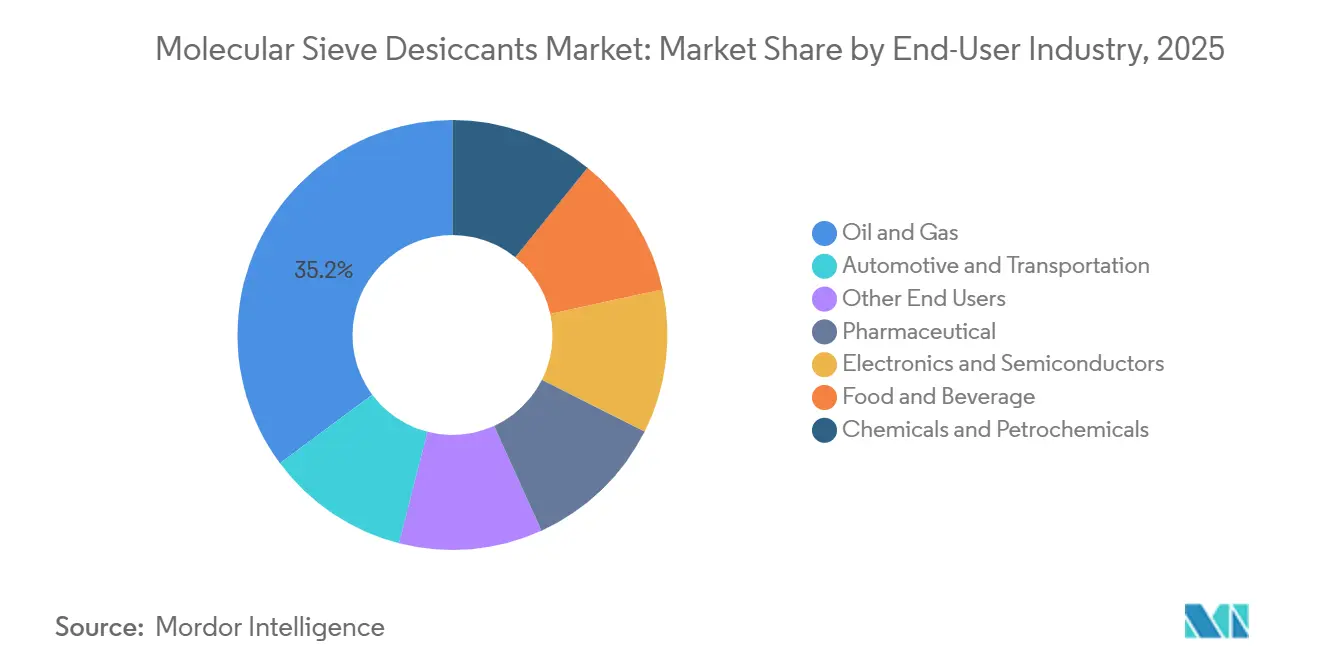
- エンドユーザー産業別では、石油・ガスが2025年の収益の35.18%を占め、エレクトロニクス・半導体は2031年にかけてCAGR 6.23%で成長すると予測されています。
- 地域別では、アジア太平洋が2025年の収益の39.41%を占め、2031年にかけてCAGR 6.11%で成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 天然ガス処理およびLNG脱水の拡大 | +1.8% | 世界全体、特に北米、中東、ジア太平洋のLNG輸出国で最も高い | 短期(2年以内) |
| 製薬・エレクトロニクスにおける水分管理の需要 | +1.2% | 世界全体、インド、中国、東南アジア、北米に集中 | 中期(2~4年) |
| 高純度工業ガスおよび空気分離の成長 | +0.9% | アジア太平洋が中核、中東、アフリカ、欧州への波及あり | 中期(2~4年) |
| アジア太平洋における工業化と製造業の拡大 | +0.6% | アジア太平洋、特に中国、インド、ASEANへの影響が最大 | 長期(4年以上) |
| 低排出処理向けの用途特化型細孔エンジニアリング | +0.4% | 世界全体、北米および欧州連合の産業回廊での早期成果 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
天然ガス処理およびLNG脱水の拡大
2030年までの世界のLNG液化プロジェクトは、モレキュラーシーブ乾燥剤市場における3Aおよび4Aモレキュラーシーブへの需要を高めています。米国メキシコ湾岸のプロジェクト、カタールのノースフィールド拡張、および新興アフリカ輸出プロジェクトは、液化前に脱水設備を必要としています。LNG生産には0.1 ppmv以下への水分除去が必要であり、モレキュラーシーブ床はこのレベルを達成できます。2026年9月、BASFはCheniere EnergyがコーパスクリスティのDurasorb LNG MAXを複数のトレインで稼働させ、残りのトレインは2027年末までに完成を目指していると発表しました。この技術は、重質炭化水素、ベンゼン、トルエン、エチルベンゼン、キシレン(BTEX)、および水を単一の吸着ユニットで除去します。可変サイクリングは、床の経年に基づいて吸着サイクル長を調整し、耐用年数と燃料効率を支えます。新しいLNGトレインはそれぞれ、吸着剤契約が3年から7年ごとに更新されるため、交換需要も生み出します。
製薬・エレクトロニクスにおける水分管理要件の高まり
医薬品包装は、米国食品医薬品局(FDA)および米国薬局方(USP)の要件に基づき、容器・閉鎖システム内で検証済みの乾燥剤性能を必要とします。医薬品規制調和国際会議(ICH)の安定性試験およびEUの適正製造規範(GMP)要件も、製造業者に材料の相互作用、抽出物、および浸出物の評価を求めています。これらのコンプライアンス要件は、製品システムの検証後における精密グレードモレキュラーシーブの定期購入を支えています。インドは生産連動型インセンティブ制度のもと、38件のグリーンフィールド原薬プロジェクトを稼働させ、年間56,800トンの国内原薬(API)製造能力を確立しました[1]。この能力は、医薬品水分管理向けの3Aおよび4Aゼオライト乾燥剤への需要を生み出しています。エレクトロニクス用途では、先端半導体、有機発光ダイオード(OLED)部品、AIアクセラレーターパッケージのクリーンルーム輸送・保管時に低相対湿度が必要です。アジア太平洋における製薬・エレクトロニクス活動の拡大は、モレキュラーシーブ乾燥剤への需要を支えています。
高純度工業ガスおよび空気分離システムの成長
ゼオライト13Xは、極低温空気分離プラントの前処理ユニットに使用され、極低温蒸留前に水蒸気と二酸化炭素を除去します。2026年の研究では、13Xが試験条件下の圧力スウィング吸着システムにおいて最大95.9%の酸素純度を達成したことが報告されています。同研究では、同一カラム条件下で13Xが3A、4A、5A材料よりも高い性能を示したと報告されています。オンサイトの窒素・酸素発生は、半導体製造、医療用酸素供給、鉄鋼生産全体で拡大しています。バイオガスのアップグレードにも13Xが使用され、原料バイオガスから二酸化炭素を除去することで再生可能天然ガスを製造します。サプライヤーは、粉塵発生が少なく、動的二酸化炭素吸着性能が向上した空気精製グレードの13X製品を開発しています。これらの要件は、モレキュラーシーブ乾燥剤市場における高性能製品への需要を支えています。
アジア太平洋における工業化と製造業の拡大
中国の2060年カーボンニュートラル目標は、モレキュラーシーブ製造における排出削減のエネルギー課題とインセンティブを生み出しています。2025年11月、広徳元浩モレキュラーシーブは5,000万人民元の拡張・技術改造プロジェクトを開始しました。このプロジェクトは、カーボンモレキュラーシーブのインテリジェントかつ低炭素生産を目指しています。インドの製薬製造拡大は、溶剤乾燥、ガス分離、クリーンルーム水分管理への需要を生み出しています。ベトナムとタイは、吸着脱水要件を含む石油化学・エレクトロニクス投資を誘致しています。これらの国々は歴史的に中国から完成品乾燥剤を輸入してきましたが、地域内需要の増加により地域の購買パターンが変化しています。この多国間製造拡大は、モレキュラーシーブ乾燥剤市場におけるアジア太平洋の役割を支えています。
抑制要因の影響分析*
| 抑制要因 | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| エネルギー集約的な活性化と再生 | -1.1% | 世界全体、欧州と日本のエネルギーコスト敏感市場で最も深刻 | 短期(2年以内) |
| 膜、シリカゲル、活性アルミナとの競合 | -0.8% | 世界全体、コスト敏感な新興市場用途で最も高い | 中期(2~4年) |
| 原料および特殊原材料の価格変動 | -0.5% | 世界全体、ナトリウムアルミン酸塩に依存する特殊グレードメーカーで最も深刻 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
エネルギー集約的な活性化と再生
温度スウィング吸着再生では、蒸気または燃焼ガス加熱器を使用してゼオライト床を200~350℃に加熱する必要があります。単層3Aゼオライト床の研究では、除去された水1kgあたり15~20 MJのエネルギー消費が報告されています。このエネルギー要件は、コスト敏感な用途での採用を制限し、競合技術とのライフサイクルコスト比較に影響を与える可能性があります。2025年のScientific Reports誌の研究では、13Xのマイクロ波補助再生により、同等の再生温度でエネルギー消費が0.62 kWhから0.06 kWhに削減されたことが報告されています[2]。参照された研究では、シリカゲルと3Aゼオライトを組み合わせた積層床により、エネルギー消費が19.57 MJ/kgから4.51 MJ/kgに削減されました。ただし、同じ構成では吸着サイクル時間が760分から1,530分に増加しました。熱統合と可変サイクリングによりこの制約を軽減できますが、エネルギーコストはモレキラーシーブ乾燥剤市場における商業的考慮事項として残ります。
膜、シリカゲル、活性アルミナとの競合
膜分離技術は、資本効率が優先される圧縮空気乾燥および一部の天然ガス用途で競合しています。これらの用途では一般に-40℃以下の露点は必要とされません。シリカゲルは、価格感度が高い食品、民生用エレクトロニクス、二次医薬品包装用途に使用されています。活性アルミナは、低コストとシンプルな再生プロファイルから、圧縮空気乾燥、フッ化物除去、一部のガス精製回路に使用されています。競合リスクは、オペレーターが最高性能よりも総所有コストを優先する汎用工業乾燥用途で最も高くなります。低価格のシリカゲルおよび活性アルミナ製品は、エントリーレベルの価格に圧力をかけています。サプライヤーは、運用信頼性に焦点を当てたアプリケーションサポート、性能保証、ライフサイクルコストモデルで対応しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
形状別:
ビーズがプロセス用途をリードし、ペレットが台頭ビーズは2025年のモレキュラーシーブ乾燥剤市場の46.73%を占めました。その球形形状は、吸着システムにおいて押出ペレットと比較して床圧力損失を低減します。圧力損失の低減により、吸着サイクル中のブロワーおよびコンプレッサーのエネルギー要件を削減できます。ビーズはまた、気相乾燥剤カラムにおける粉塵を抑制し、連続ツインタワーおよびマルチベッド乾燥剤構成に適しています。既存の工業乾燥システムは引き続きビーズ型モレキュラーシーブ乾燥剤を使用しています。
ペレットは、モレキュラーシーブ乾燥剤市場において2031年にかけてCAGR 5.56%で成長すると予測されています。その圧縮強度と制御された形状は、固定床反応器、製薬ブリスターライン、コンパクトな自動車用エアブレーキ乾燥剤での使用を支えています。粉末は、コーティング、接着剤、シーラント、エラストマー、ポリウレタン配合物への均一分散を必要とする用途において引き続き重要です。これらの液体用途では、床の水力学よりも物理的分散の方が重要です。2024年の研究では、再生されたモレキュラーシーブが熱処理後も元の吸着能力の80~90%を維持し、成熟した設備での交換頻度を低減することが報告されています。したがって、新規用途への採用がモレキュラーシーブ乾燥剤市場全体の需要成長を支えるでしょう。
注記: 全セグメントのセグメントシェアはレポート購入後にご確認いただけます
タイプ別:
4Aが幅広い用途を維持し、13Xがガス分離で拡大タイプ4Aは2025年のモレキュラーシーブ乾燥剤市場の28.12%を占めました。静的包装、工業ガス乾燥、冷媒水分除去、溶剤脱水に使用されています。この幅広い用途が汎用乾燥剤としての地位を支えています。タイプ3Aは天然ガスおよび液化天然ガス(LNG)脱水、ならびに極性液体乾燥において引き続き重要です。その細孔構造は特定の用途で炭化水素分子を排除し、吸着能力を維持します。タイプ5Aは、ノルマルパラフィンとイソパラフィンの分離、ならびに素・酸素吸着に使用されています。
タイプ13Xは2031年にかけてCAGR 5.71%で成長すると予測されています。需要は空気分離ユニット、バイオガスアップグレードにおける二酸化炭素除去、ヒドロフルオロオレフィン(HFO)冷媒の乾燥回路から生じます。この材料は適切な空気精製用途において水分と二酸化炭素の両方を除去できます。2026年の圧力スウィング吸着研究では、13Xが最大95.9%の酸素純度を達成したと報告されています。その他のモレキュラーシーブタイプには、炭素回収および特殊ガス精製に使用されるLiXおよび高シリカ配合物が含まれます。これらの特殊製品は、独自の結晶エンジニアリングを必要とする用途において汎用競合品が少ない状況です。この性能要件の組み合わせが、モレキュラーシーブ乾燥剤市場のより広い製品基盤を支えています。
用途別:
工業乾燥が最大用途を維持し、冷媒がより速く成長工業乾燥は2025年のモレキュラーシーブ乾燥剤市場の32.06%を占めました。圧縮空気システム、溶剤乾燥、天然ガス前処理がこの用途に大規模な設置基盤を生み出しています。オペレーターの習熟度と長い交換サイクルが予測可能な需要を支えています。精製用途には、ガス脱硫、ナフサ異性化フィード調製、パラキシレン分離が含まれます。エアブレーキシステムは、商用車における水分関連バルブ凍結を防ぐために3Aおよび4Aモレキュラーシーブを使用しています。包装および断熱ガラスは、建設および消費財生産に連動した需要主導型用途として残っています。
冷媒用途は2031年にかけてCAGR 5.93%で成長すると予測されています。ハイドロフルオロカーボン(HFC)の段階的廃止により、機器メーカーはレガシー冷媒よりも水分感受性が高いHFO代替品の採用を促されています。一部のA2Lシステム(低燃焼性冷媒に分類)は、HFO加水分解による酸生成を制限するためにアルミニウムバインダーフリーの乾燥剤グレードを必要とします。空調・暖房・冷凍協会(AHRI)規格710は、関連冷媒用途における水分吸収・保持性能に対応しています。ArkemaのSiliporite製品は、コーティング、接着剤、シーラント、エラストマー(CASE)配合物のポリウレタン水分管理に使用されています。この用途では、乾燥剤は包装に同梱されるのではなく配合物に組み込まれます。これらの用途は、モレキュラーシーブ乾燥剤市場内の特殊需要を支えています。
エンドユーザー産業別:
石油・ガスが規模を提供し、エレクトロニクスが加速石油・ガスは2025年のモレキュラーシーブ乾燥剤市場の35.18%のシェアを占めました。ガス処理プラントとLNGトレインは脱水床を必要とし、3年から7年ごとに定期的な交換購入が発生します。これらの交換要件は、床が仕様化された後は運転資産に紐付けられます。化学・石油化学産業もエチレンクラッカーフィード乾燥、パラキシレン分離、特殊溶剤脱水にモレキュラーシーブを使用しています。製薬需要は、能力投資が乾燥剤調達の検証を促進したことで2025年にかけて増加しました。規制要件により、特定の製薬用途での低コスト代替品の使用が制限されています。
エレクトロニクス・半導体は2031年にかけてCAGR 6.23%で成長すると予測されています。先端チップセット、AIプロセッサー、OLEDパネル、パワーエレクトロニクスは制御された水分条件を必要とします。モレキュラーシーブは相対湿度10%以下で機能し、微量水分がマイクロ腐食やリフローはんだ付け欠陥の原因となり得ます。2027年にかけての2nmおよびサブ2nm製造ノードの展開計画は、クリーンルーム輸送・物流管理の厳格化を必要とします。この要件は、乾燥剤サシェおよび統合包装フォーマットへの需要を支えるでしょう。自動車・輸送需要は商用車生産と車両の老朽化に連動しています。食品・飲料用途は、特にトレーサビリティと食品接触文書が必要な場合に、3Aおよび4Aサシェへの安定した需要を提供しています。
注記: 全セグメントのセグメントシェアはレポート購入後にご確認いただけます
地域分析
アジア太平洋地域モレキュラーシーブ乾燥剤市場
アジア太平洋地域は2025年のモレキュラーシーブ乾燥剤市場シェアの39.41%を占め、2031年までCAGR 6.11%で成長すると予測されている。中国は平郷、寧波、大連に製造拠点を持ち、精製、液化天然ガス(LNG)ターミナル、半導体製造の需要センターとして機能している。インドの生産連動型インセンティブ(PLI)プログラムは38件のグリーンフィールド原薬プロジェクトを支援し、合計年間原薬(API)生産能力は56,800トンに達する。この生産能力は、加工・包装用途における3Aおよび4A乾燥剤の需要を支えている。日本と韓国は、電子機器および精密化学品製造からの需要を生み出している。
北米および欧州モレキュラーシーブ乾燥剤市場
北米は2025年の収益シェアを占め、米国ガルフコースト沿いのLNG輸出ターミナルおよびエチレンクラッカー複合施設によって支えられている。プラクミンズLNG、ゴールデンパスLNG、および関連プロジェクトは、2028年までの脱水設備の調達を支援している。カナダはオイルサンドのガス処理を通じて需要に貢献し、メキシコは石油化学製造を通じて需要を支えている。欧州は断熱ガラスおよび医薬品用途からの単位価値需要を生み出している。建物のエネルギー性能指令は、欧州の建築ストック全体にわたるエネルギー効率要件を支援している。BASFのルートヴィヒスハーフェン拠点は、特殊ゼオライト製品の地域生産支援している。
南米および中東・アフリカ地域モレキュラーシーブ乾燥剤市場
南米のモレキュラーシーブ乾燥剤市場は、ブラジルのプレソルトガス処理活動およびアルゼンチンのバカ・ムエルタにおけるLNG構想によって支えられている。ガスインフラが稼働するにつれ、これらの投資は吸着剤の継続的な需要を生み出す可能性がある。中東およびアフリカは、ガス埋蔵量の単位当たりのモレキュラーシーブ材料消費量が少ない。サウジアラビアの下流部門多角化プログラムおよび南アフリカの産業用ガスセクターは既存の需要を支えている。2030年までに見込まれる東アフリカのLNGプロジェクトは、脱水システムへの需要を増加させる可能性がある。中東は坑口ガス生産、LNG輸出目標、および石油化学統合を組み合わせており、モレキュラーシーブ乾燥剤市場におけるプレミアムグレードおよび技術サービスの長期供給契約を支援している。
競合ランドスケープ
モレキュラーシーブ乾燥剤市場は断片化されています。Honeywell UOP、BASF、Arkema、Clariant、W.R. BASFはLNG脱水向けDurasorb製品を供給しています。ArkemaはコーティングCASE(コーティング、接着剤、シーラント、エラストマー)およびLNG用途向けにSiliporiteモレキュラーシーブも供給しています。Zeochem、Tosoh Corporation、CWK Chemiewerk Bad Köstritzは製薬グレードビーズ、空気分離向け13X製品、分析用途に対応しています。HengYeやJALONを含む中国サプライヤーは、主に標準グレードの4Aおよび13X製品において価格競争力で競合しています。競争は、購買決定が主に標準製品価格に依存するセグメントに集中しています。
2026年9月、BASFはChenierのコーパスクリスティ施設でDurasorb LNG MAXを稼働させ、統合プロセス戦略を反映しました。この吸着システムは、重質炭化水素、ベンゼン、トルエン、エチルベンゼン、キシレン(BTEX)の除去と水の除去を独自のモデリングサポートと組み合わせています。この戦略は、統合プロセス能力を通じてサプライヤーを差別化します。2026年3月、ClariantはVertimassとの戦略的協業に入り、CADOバイオ燃料プロセス向けの先進ゼオライト触媒を開発しました。この協業は持続可能な航空燃料および先進バイオ燃料生産を目指しています。これらの取り組みは、サプライヤーが確立された乾燥剤製品ラインと並行して隣接プロセス用途へ拡大していることを示しています。
ヒドロフルオロオレフィン(HFO)対応冷媒グレードの特殊品は、標準4A製品がシステム要件を満たさない場合に機会を提供します。南アジアの製薬グレードサプライチェーンも検証済み材料とアプリケーションサポートを必要としています。マイクロ波および電気スウィング再生対応配合物は、従来の熱再生に関連するエネルギー使用上の懸念に対応できます。可変サイクリングや積層床構成を含むプロセスエンジニアリング能力は、競争力において引き続き重要です。材料科学とプロセス統合がサプライヤーの差別化に影響します。したがって、モレキュラーシーブ乾燥剤市場には、規模に基づく標準製品競争と技術用途に基づく競争の両方が含まれます。
モレキュラーシーブ乾燥剤産業リーダー
-
BASF
-
Honeywell International Inc
-
W. R. Grace & Co.
-
Arkema
-
CLARIANT
- 注:主要企業の掲載順は順位を示すものではありません。
モレキュラーシーブ乾燥剤市場 このレポートでカバーされる企業
- Arkema
- Axens
- BASF
- Bear River Zeolite Co.
- CLARIANT
- CWK Chemiewerk Bad Köstritz GmbH
- HengYe Inc.
- Honeywell International Inc
- JALON
- KNT Group
- Sorbchem India
- Tosoh Corporation
- W. R. Grace & Co.
- Zeochem
- Zeolyst
最近の産業開発事情 モレキュラーシーブ乾燥剤市場
- 2026年8月:上海九洲化工(JOOZEO)は、杭州で開催されたIG China 2026において、工業ガス用途向けモレキュラーシーブポートフォリオを展示しました。ポートフォリオには酸素、窒素、水素、冷媒、天然ガス処理向けグレードが含まれ、バルクサプライヤーからガス処理の仕様適合パートナーへの転換を支えています。
- 2026年3月:Clariant ZeolitesはVertimass LLCとの協業に入り、統合アルコール脱酸素・オリゴマー化(CADO)バイオ燃料プロセス向けゼオライト触媒の開発・商業化を進めています。このパートナーシップは、Clariantの60年以上にわたるゼオライト触媒の専門知識を活用してVertimassの技術をスケールアップすることを目指し、持続可能な航空燃料とバイオ燃料生産に焦点を当てています。
世界のモレキュラーシーブ乾燥剤市場レポートの調査範囲
モレキュラーシーブ乾燥剤とは、分子サイズと形状に基づいて水分および特定の不純物を極めて低いレベルまで選択的に吸着する、合成の高多孔質結晶材料です。
モレキュラーシーブ乾燥剤市場は、形状、タイプ、用途、エンドユーザー産業、地域別にセグメント化されています。形状別では、市場はビーズ、ペレット、粉末にセグメント化されています。タイプ別では、市場は3A、4A、5A、13X、その他のモレキュラーシーブタイプにセグメント化されています。用途別では、市場は製、工業乾燥、エアブレーキ、包装、コーティング・接着剤・シーラント・エラストマー、冷媒、断熱ガラス、その他の用途にセグメント化されています。エンドユーザー産業別では、市場は石油・ガス、製薬、エレクトロニクス・半導体、食品・飲料、化学・石油化学、自動車・輸送、その他のエンドユーザーにセグメント化されています。レポートはまた、主要地域の15カ国におけるモレキュラーシーブ乾燥剤の市場規模と予測もカバーしています。市場規模と予測は金額(米ドル)ベースで提供されています。
セグメンテーション概要
| ビーズ |
| ペレット |
| 粉末 |
| 3A |
| 4A |
| 5A |
| 13X |
| その他のモレキュラーシーブタイプ |
| 精製 |
| 工業乾燥 |
| エアブレーキ |
| 包装 |
| コーティング・接着剤・シーラント・エラストマー |
| 冷媒 |
| 断熱ガラス |
| その他の用途 |
| 石油・ガス |
| 製薬 |
| エレクトロニクス・半導体 |
| 食品・飲料 |
| 化学・石油化学 |
| 自動車・輸送 |
| その他のエンドユーザー |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| ASEAN諸国 | |
| その他のアジア太平洋 | |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| 北欧諸国 | |
| その他の欧州 | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| 南アフリカ | |
| その他の中東・アフリカ |
| 形状別 | ビーズ | |
| ペレット | ||
| 粉末 | ||
| タイプ別 | 3A | |
| 4A | ||
| 5A | ||
| 13X | ||
| その他のモレキュラーシーブタイプ | ||
| 用途別 | 精製 | |
| 工業乾燥 | ||
| エアブレーキ | ||
| 包装 | ||
| コーティング・接着剤・シーラント・エラストマー | ||
| 冷媒 | ||
| 断熱ガラス | ||
| その他の用途 | ||
| エンドユーザー産業別 | 石油・ガス | |
| 製薬 | ||
| エレクトロニクス・半導体 | ||
| 食品・飲料 | ||
| 化学・石油化学 | ||
| 自動車・輸送 | ||
| その他のエンドユーザー | ||
| 地域別 | アジア太平洋 | 中国 |
| インド | ||
| 日本 | ||
| 韓国 | ||
| ASEAN諸国 | ||
| その他のアジア太平洋 | ||
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| 北欧諸国 | ||
| その他の欧州 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
モレキュラーシーブ乾燥剤市場の現在の市場規模は?
モレキュラーシーブ乾燥剤市場規模は2025年に3.45 ビリオン 米ドルと評価され、2026年の3.60 ビリオン 米ドルから2031年には4.63 ビリオン 米ドルへと、予測期間(2026年~2031年)においてCAGR 5.17%で成長すると推定されています。
最も成長が速いモレキュラーシーブタイプはどれですか?
13Xは空気分離、バイオガスアップグレード、冷媒乾燥に支えられ、2031年にかけてCAGR 5.71%で成長すると予測されています。
最も急速に拡大している用途はどれですか?
冷媒は機器がヒドロフルオロオレフィン(HFO)冷媒へ移行するにつれ、2031年にかけてCAGR 5.93%で成長すると予測されています。
最も強い成長見通しを持つエンドユーザーセクターはどれですか?
エレクトロニクス・半導体は先端部品がより厳格な水分管理を必要とするため、2031年にかけてCAGR 6.23%で成長すると予測されています。