
中東5Gインフラ市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
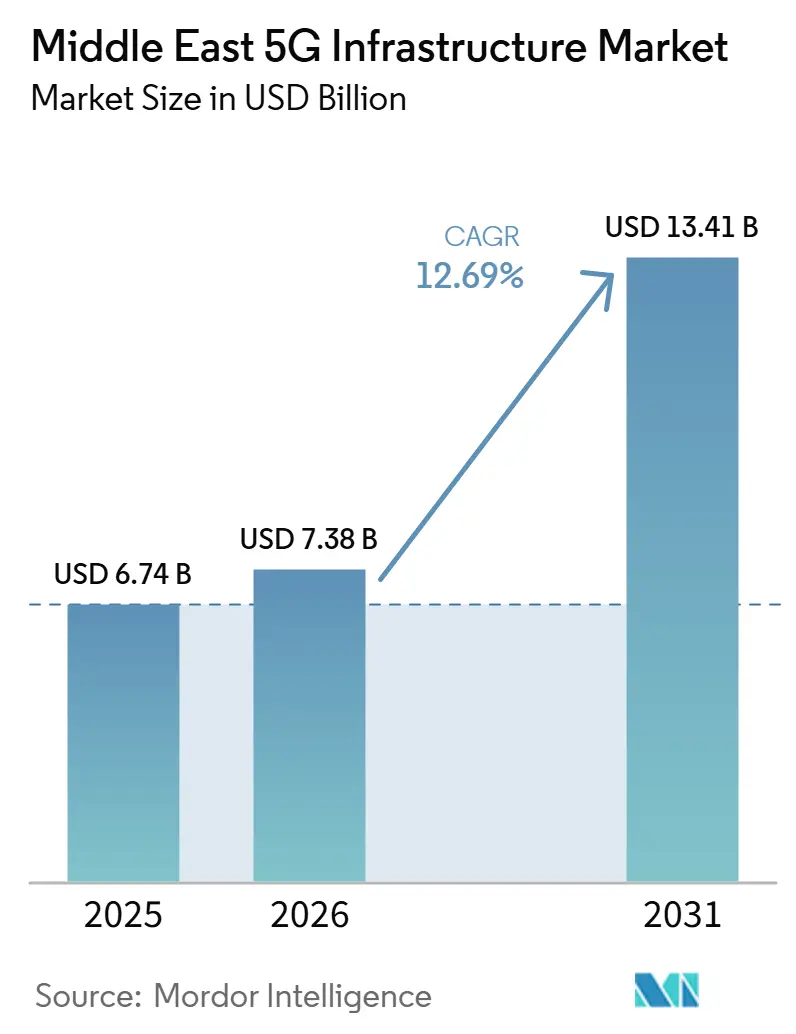
| 基準年の市場規模 (2025) | 6.74 十億米ドル |
| 市場規模 (2026) | 7.38 十億米ドル |
| 市場規模 (2031) | 13.41 十億米ドル |
| 成長率 (2026 - 2031) | 12.69 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる中東5Gインフラ市場分析
中東5Gインフラ市場規模は、2025年の67.4 ビリオン 米ドルから2026年には73.8 ビリオン 米ドルに拡大し、2026年から2031年にかけてCAGR 12.69%で成長して2031年には134.1 ビリオン 米ドルに達する見込みです。政府主導のデジタルプログラム、スペクトル計画、および通信事業者の投資コミットメントが中東5Gインフラ市場を支えています。GCCの5G普及率は2025年末に53%に達し、2031年までに5Gがモバイル接続の88%、すなわち8,400万サブスクリプションを占めると予測されています。モバイルデータ利用の増加により、追加の無線容量とトランスポートリンクの需要が高まっています。中東5Gインフラ市場はまた、初期のカバレッジ展開から、エンタープライズサービスをサポートできるより高密度なネットワークへと移行しつつあります。サプライヤーはより広範な無線、コア、トランスポート、クラウドネイティブのオファリングで対応していますが、統合コストおよびネットワークスライシング収益に関する不確実性は依然として重要な制約となっています。
レポートの主要ポイント
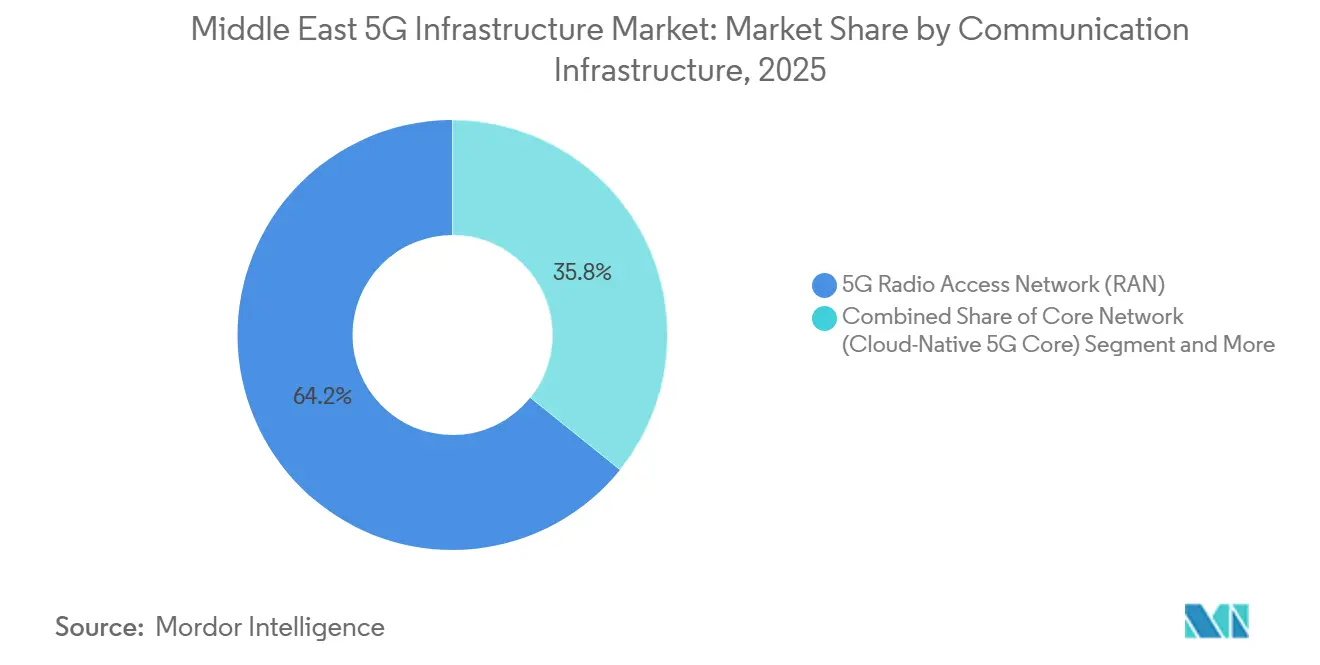
- 通信インフラ別では、5G無線アクセスネットワーク(RAN)が2025年の中東5Gインフラ市場において収益シェアの64.23%を占め、コアネットワーク(クラウドネイティブ5Gコア)は2031年までに15.21%のCAGRで拡大する見込みです。
- スペクトル帯域別では、ミッドバンド(1~6 GHz)が2025年の中東5Gインフラ市場において収益シェアの61.10%を占め、ハイバンド/ミリ波(24 GHz超)は2031年までに18.34%のCAGRで拡大する見込みです。
- ネットワークアーキテクチャ別では、ノンスタンドアロンが2025年の中東5Gインフラ市場において収益シェアの58.80%を占め、スタンドアロンは2031年までに19.21%のCAGRで拡大する見込みです。
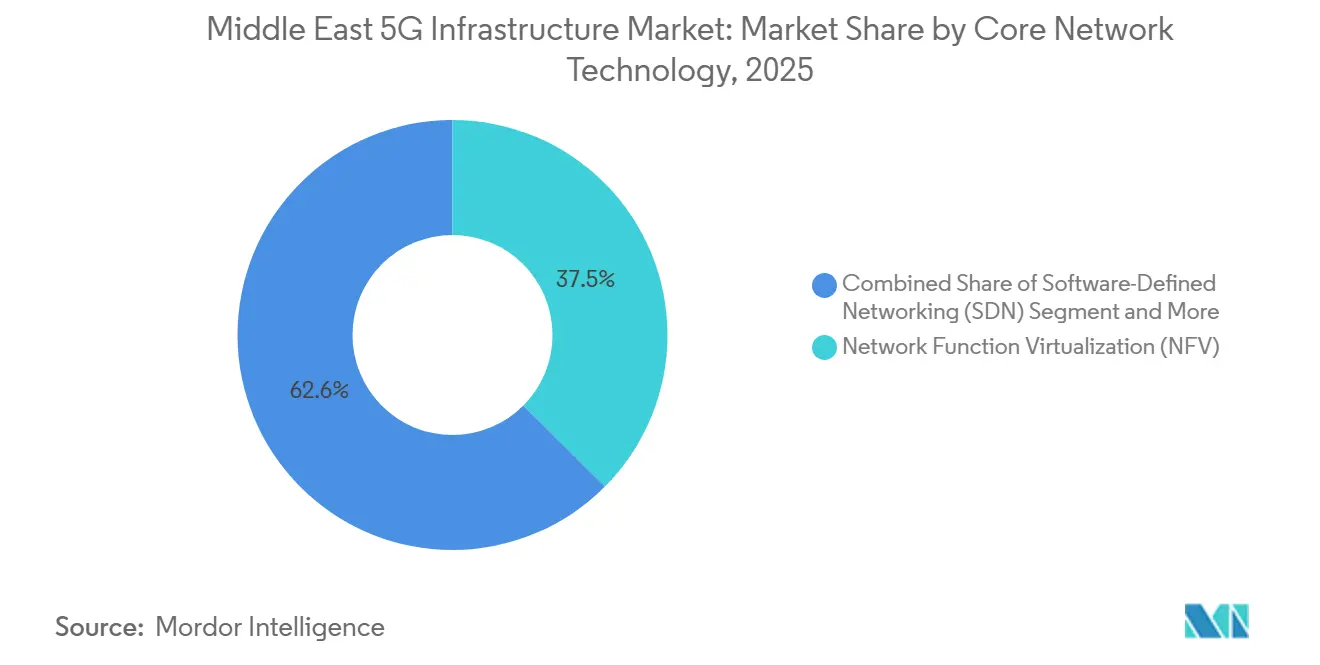
- コアネットワーク技術別では、ネットワーク機能仮想化が2025年の中東5Gインフラ市場において収益シェアの37.45%を占め、ネットワークスライシングは2031年までに17.54%のCAGRで拡大する見込みです。
- エンドユーザー垂直市場別では、コンシューマーエレクトロニクスが2025年の中東5Gインフラ市場において収益シェアの46.40%を占め、スマートシティおよびインフラは2031年までに17.80%のCAGRで拡大する見込みです。
- 国別では、サウジアラビアが2025年の中東5Gインフラ市場において収益シェアの35.27%を占め、アラブ首長国連邦は2031年までに15.66%のCAGRで拡大する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 5GデバイスおよびIoTノード密度の上昇 | +3.2% | サウジアラビア、UAE、クウェート、カタールを含むGCCコア市場に集中したグローバル市場 | 短期(2年以内) |
| 国家主導のスペクトル再編成とオークションの勢い | +2.5% | C帯域および600 MHzを含むサウジアラビア、700 MHzおよび3.5 GHzを含むトルコ、GCCへの波及 | 短期(2年以内) |
| 未整備地域における固定無線アクセスの拡大 | +2.0% | GCCの農村回廊およびサウジアラビア、オマーン、トルコの地方都市 | 中期(2~4年) |
| クラウドネイティブオープンRANへの通信事業者の移行 | +1.8% | アラブ首長国連邦およびサウジアラビア、クウェートおよびカタールへの波及 | 中期(2~4年) |
| 産業ゾーンおよびギガプロジェクトにおけるプライベート5G需要 | +1.2% | ギガプロジェクト、NEOM、KAFDを含むサウジアラビア、およびアラブ首長国連邦の産業フリーゾーン | 中期(2~4年) |
| 5Gアドバンストユースケースによるネットワーク収益化圧力 | +0.6% | アラブ首長国連邦およびサウジアラビア、トルコおよびカタールへの波及 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
5GデバイスおよびIoTノード密度の上昇
5GデバイスおよびIoTノードの増加により、既存の無線ネットワークのトラフィックが増大しています。これにより、通信事業者は地理的なカバレッジの拡大だけでなく、容量の追加を迫られています。2026年第1四半期にグローバルの5Gサブスクリプションは31 ビリオン件を超え、GCCはデータ利用強度の高いコンシューマー基盤を有しています。[1] 拡張現実、車両テレマティクス、AI推論は、標準的なモバイルブロードバンド利用よりも多くの需要をセルサイトに与える可能性があります。サウジアラビアのデジタル経済戦略もまた、産業およびスマートシティ活動の重要分野としてIoTを特定しています。[2] 油田、港湾、物流ハブなどの運用環境では、デバイス密度の増加が、共有マクロRANインフラを使用するプライベートネットワークスライスの必要性を強化します。これらのサイトは多くの場合、同じ運用エリア内にセンサー、車両、カメラ、作業員のデバイスを組み合わせています。それらの接続要件は、継続的な監視と時間的制約のある運用プロセスを伴うため、公共モバイルトラフィックの要件とは異なる場合があります。
国家主導のスペクトル再編成とオークションの勢い
スペクトル再編成は、中東5Gインフラ市場における5G高密度化の主要な制約を緩和しています。サウジアラビアは3.8~4.0 GHz帯のスペクトルを割り当て、EMEAおよびITU第1地域で初めて600 MHz帯を割り当てた国となりました。[3] この組み合わせにより、通信事業者はカバレッジ用のローバンドスペクトルと容量用のサブ6 GHzスペクトルを活用できます。また、屋内カバレッジと屋外マクロ展開を同時に対処するネットワーク計画も可能になります。トルコのスペクトル解放は、大規模な全国ネットワーク構築を追加することで地域の投資サイクルを拡大しました。これらの取り組みはRANおよびトランスポート投資に必要なスペクトルの可用性を向上させますが、通信事業者の展開スケジュールは依然として商業的優先事項に依存します。スペクトルの可用性は通信事業者に計画の柔軟性をもたらしますが、サイトアクセス、機器調達、および顧客需要が容量設置のタイミングを決定します。したがって、規制の勢いはすべての実行リスクを排除することなく展開を支援します。
未整備地域における固定無線アクセスの拡大
固定無線アクセスは、ラストマイルの光ファイバー設置が高コストまたは許可取得が困難な場所でより重要性を増しています。2026年には固定無線アクセスサービスプロバイダーの約70%が5Gサービスを提供しました。GCCはこのモデルに有利な条件を備えており、通信事業者は地方都市や低密度回廊全体でブロードバンドカバレッジを拡大しています。メッカとメディナ間の季節的需要もまた、交通および宿泊施設サイトにおける高容量接続の独自の要件を生み出しています。これにより、恒久的な世帯密度が低い場所でも、ターゲットを絞ったミッドバンド展開を支援できます。これらの場所では、通信事業者は標準的な住宅需要予測だけに頼るのではなく、集中利用期間に合わせて容量を計画できます。これにより、固定無線アクセスは地域全体の恒久的なコミュニティと一時的な需要ピークの両方に関連します。したがって、中東5Gインフラ市場は固定無線アクセスを光ファイバーの一時的な代替としてだけでなく、補完的なものとして活用できます。
クラウドネイティブオープンRANへの通信事業者の移行
通信事業者は、クローズドなネットワークアーキテクチャから、よりオープンなインターフェースを持つクラウドネイティブシステムへと段階的に移行しています。この転換により、ハードウェア、ソフトウェア、マネージドサービス支出のバランスが変化します。クラウドネイティブRANにより、通信事業者はより柔軟なソフトウェアツールを使用し、一部のネットワーク機能を専用機器から分離できる可能性があります。UAEとサウジアラビアがこの移行をリードしており、クウェートとカタールは潜在的な後続市場です。移行はまた、クラウドプラットフォームと自動化サプライヤーをネットワーク調達プロセスに近づける可能性があります。ただし、オープンインターフェースは、詳細な統合テスト、運用計画、およびベンダー間の明確な説明責任の必要性を排除しません。通信事業者は、コンポーネント全体にわたるパフォーマンス管理、ソフトウェアアップデート障害解決、およびセキュリティに対する明確なアプローチが必要です。この調整がなければ、オープンアーキテクチャの柔軟性が追加の運用複雑性によって相殺される可能性があります。
制約要因の影響分析*
| 制約要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高密度無線および光ファイバーバックホール構築の高コスト | -2.0% | リヤド、ドバイ、イスタンブールの都市中心部に集中したグローバル市場 | 中期(2~4年) |
| ベンダー制裁と調達の断片化 | -1.5% | 地政学的に敏感な調達義務を持つサウジアラビアおよびGCC市場 | 中期(2~4年) |
| ミリ波のスキルギャップとフィールドフォースの制約 | -0.9% | アラブ首長国連邦およびサウジアラビア、ローンチ後のトルコへの波及 | 短期(2年以内) |
| エンタープライズネットワークスライシング収益化の遅い回収 | -0.5% | GCCのアーリーアダプターおよびエンタープライズ普及が成熟するにつれた中東全体 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高密度無線および光ファイバーバックホール構築の高コスト
高密度ミッドバンドおよびミリ波ネットワークには、無線機器と光ファイバーバックホールの両方が必要です。これらの要件により、中央ビジネス地区やその他の混雑した場所での展開の資本集約度が高まります。リヤド、ドバイ、イスタンブールでは多数のスモールセルと光ファイバー接続が必要であり、土木工事へのアクセスが困難な場合があります。その結果、通信事業者は中堅商業エリアへの高密度ネットワーク拡張の前に、最も利用の多い場所への支出に集中する可能性があります。複数の通信事業者が共通の光ファイバー接続無線プラットフォームを使用する場合、共有インフラによりコストを削減できます。したがって、中東5Gインフラ市場では、屋内会場や高需要の都市部向けのニュートラルホストモデルへの関心が高まる可能性があります。共有アプローチにより、特に建物へのアクセスや土木許可が制約されている場合に、重複したサイト機器と光ファイバー工事を削減できます。また、すべての通信事業者から個別のインフラを必要とせずに、会場オーナーが一貫したカバレッジを提供するのに役立ちます。
ベンダー制裁と調達の断片化
ベンダー制限と異なる調達規則により、ネットワーク調達がより複雑になる可能性があります。一部のGCC通信事業者は、調達の柔軟性を維持するためにネットワーク層全体で複数のサプライヤーを使用しています。トルコもまた5Gロールアウトに国内機器要件を適用しており、ネットワーク計画に地域製造の考慮事項を追加しています。マルチベンダーネットワークには、より多くのソフトウェアインターフェーステスト、設定作業、およびサポートプロセスが必要です。これらの追加要件により、運用コストが増加し、契約締結に必要な時間が延長される可能性があります。この影響は、通信事業者がネットワークパフォーマンス、サプライヤー適格性、および長期的なメンテナンス義務のバランスを取る必要がある場合に最も顕著です。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
通信インフラ別:
RANが大の支出カテゴリーを維持しながらクラウドネイティブコアが勢いを増す5G RANは2025年の中東5Gインフラ市場シェアの64.23%を占めました。この地位は、マクロセル展開、マッシブMIMOアップグレード、およびマルチバンドアンテナ設置の継続的なコストを反映しています。通信事業者が確立された都市ネットワーク全体でより広いカバレッジと高い容量を必要とするため、RANは中心的な存在であり続けます。フロントホール、ミッドホール、バックホールを含むトランスポートおよびxHaulは、意味のある二次的なコンポーネントを形成しました。これらのリンクは、スモールセルクラスターとマイクロエッジ施設をより広いネットワークに接続するために必要です。クラウドネイティブ5Gコアは、このカテゴリーで最高の成長を記録すると予測されており、2026年から2031年にかけてCAGR 15.21%となります。その成長は、モノリシックコアシステムからコンテナ化されたサービスへの移行を反映しています。このようなシステムはネットワークスライシングと低レイテンシーのサービス管理をサポートできます。コアはまた認証、ポリシー、セッション制御を調整するため、その近代化はより広いネットワーク全体のサービス提供に影響します。通信事業者はコンシューマーサービスを維持しながら、このレイヤーを既存システムと統合する必要があります。この要件が、移行が即時ではなく段階的である理由を説明しています。通信事業者はまた、チームのトレーニング、運用手順の更新、および新しいモデルを中心としたベンダーの調整が必要です。採用の実際のペースは、これらの組織的要件と技術の可用性を反映します。
通信事業者が無線アップグレードをコア近代化とより密接に結びつけるにつれて、通信インフラの組み合わせが変化しています。カバレッジと容量プロジェクトが未完成であるため、中東5Gインフラ市場は引き続き大規模なRAN予算を必要とします。同時に、クラウドネイティブコアプラットフォームは、4Gアンカーネットワークでは完全に提供できないサービスをサポートします。よりソフトウェア主導のコアにより、ネットワーク機能の更新と自動化が容易になります。また、通信事業者のコスト基盤の一部を、前払いの機器支出から定期的なソフトウェアおよびマネージドサービスへとシフトさせることもできます。マルチアクセスエッジコンピューティングは追加のトランスポート要件を追加します。エッジサイトには専用の接続性とコンピューティングハードウェアが必要なためです。ギガプロジェクトは、これらの統合された無線、トランスポート、コア、エッジ展開を必要とする可能性があります。その結果、標準的なマクロセルアップグレード単独よりも広範なインフラパッケージとなります。無線アップグレードは目に見えるカバレッジ改善をもたらしますが、その価値は各サイトでの十分なトランスポート容量とコア処理に依存します。したがって、通信事業者は複数のネットワークドメインにわたって投資決定を調整する可能性があります。このアプローチにより、データ需要とエンタープライズ要件が増加するにつれてボトルネックを削減できます。


注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
スペクトル帯域別:
ミッドバンドが最大のポジションを維持しながらミリ波が高密度ユースケースで拡大1~6 GHzをカバーするミッドバンドスペクトルは、2025年の中東5Gインフラ市場シェアの61.10%を占めました。そのリードは、GCC通信事業者によるCバンドの広範な展開によって支えられました。ミッドバンドは、大規模な都市人口に対してカバレッジと容量のバランスを提供します。2.6 GHzおよび1800 MHzスペクトルの再編成も、専用スペクトルポリシーが成熟していない場所での5G展開を支援しました。1 GHz未満のローバンドスペクトルは、農村部のサウジアラビアおよびオマーンの内陸部でのカバレッジに引き続き重要です。高度なアンテナがミッドバンドマクロセルのリーチと容量を向上させるにつれて、その相対的な役割は低下しています。スペクトルを利用可能にするための規制措置は、中東5Gインフラ市場の重要な基盤であり続けます。サウジアラビアのスペクトル割り当ては、ローバンドとミッドバンドの保有をどのように組み合わせて使用できるかを示しています。
ハイバンド/ミリ波は2026年から2031年にかけてCAGR 18.34%で成長すると予測されています。このセグメントは、高密度会場の接続性、産業リンク、および住宅向け固定無線アクセスによって支えられています。ミリ波は高スループットを提供しますが、慎重なサイト選定とより強力なフィールドワークフォースが必要です。その役割は、光ファイバーの展開が困難で高トラフィックが集中している場所で最も説得力があります。この技術は、世帯および企業のラストマイル接続のための固定無線アクセスをサポートできます。また、集中したデータ需要を持つイベント会場、交通ハブ、スマートシティ回廊にも対応できます。ローバンド、ミッドバンド、ハイバンドアセットの共存により、通信事業者は特定のカバレッジと容量ニーズにスペクトル特性を合わせることができます。この階層化されたアプローチは、地域が5Gアドバンストサービスに向けて移行するにつれて重要になります。ローバンドスペクトルはより広いエリアにサービスを拡張でき、ミッドバンドは主流の都市トラフィックをサポートし、ミリ波は局所的なピークに対応します。それらの伝播と容量特性が異なるため、バンドは直接の代替品ではありません。効果的な計画には、通信事業者がローカルの需要とサイト条件に応じてそれらを組み合わせることが必要です。地理的地形、建物密度、利用可能な光ファイバー、およびコンシューマーとエンタープライズトラフィックの予想される組み合わせがこれらの決定に影響します。したがって、スペクトル戦略は一度限りのライセンスイベントではなく、継続的な運用課題です。
ネットワークアーキテクチャ別:
NSAがインストールベースを維持しながらSAが新しいサービスモデルをサポートNSAは2025年の中東5Gインフラ市場シェアの58.80%を占めました。インストールされたポジションは、4Gアンカーネットワークへの以前の投資と、ライブ商用コアの変更に対する慎重なアプローチを反映しています。NSAにより、通信事業者は既存のコアアーキテクチャを完全に置き換えることなく5G無線サービスを導入できました。広範なモバイルブロードバンドカバレッジと近期のネットワーク拡張に引き続き有用です。ただし、専用のネットワークスライシングと超高信頼低レイテンシー通信に必要なすべての機能を提供することはできません。この制限は、エンタープライズ顧客が定義されたサービスレベルを求めるにつれてより重要になります。SAは2026年から2031年にかけてCAGR 19.21%で成長すると予測されています。これにより、中東5Gインフラ市場で最も成長の速いネットワークアーキテクチャとなります。
SAへの移行は、エンタープライズ接続サービスの開発と密接に関連しています。スタンドアロンコアにより、レイテンシー、トラフィックポリシー、ネットワークリソースのより直接的な制御が可能になります。これは、産業自動化、コネクテッドトランスポート、ヘルスケアアプリケーション、および重要なIoTサービスにとって重要です。移行を早期に完了した通信事業者は、管理されたネットワークスライスを必要とするサービスを提供するのに有利な立場に置かれる可能性があります。この移行は、コアの変更、デバイスサポート、および新しいサービス保証プロセスを伴うため、依然として運用上の要求が高いです。また、サービスを大規模に販売する前に、自動化および課金システムへの投資も必要です。NSAは、通信事業者がこれらの技術的および商業的依存関係を管理する間、引き続き関連性を持ちます。したがって、市場はNSA拡張とSA主導のサービス開発の間の段階的な重複を経験します。既存のNSAアセットは、SAへの投資がより強いエンタープライズ需要を持つエリアで発展する間、大規模なコンシューマー人口にサービスを提供し続けることができます。このシーケンスにより、運用の中断を制限し、コア近代化のコストを分散させることができます。通信事業者は、無線システム、コア機能、デバイス、およびエンタープライズアプリケーション間の互換性を検証する時間を得られます。移行の速度は、既存のネットワークアセットと商業需要に応じて市場によって異なります。また、通信事業者は広範な商業展開にコミットする前に新しいアプリケーションをテストできます。
コアネットワーク技術別:
NFVが最大のベースを提供しながらネットワークスライシングが商業的関連性を獲得NFVは2025年の中東5Gインフラ市場シェアの37.45%を占めました。通信事業者は5Gコア展開の第一フェーズにおいて、実用的なソフトウェア分解レイヤーとしてNFVを採用しました。これにより、選択されたネットワーク機能が専用ハードウェアではなく仮想化環境で実行できます。SDNはネットワーク全体のトラフィックパスとポリシーを管理することでNFVを補完します。MECは、低レイテンシーを必要とするユーザーとデバイスにより近いコンピューティングリソースを拡張します。これらの技術は、産業サイトや大規模開発プロジェクトで連携して機能できます。多くの通信事業者がすでにコア近代化計画にNFVを統合しているため、NFVは最大のシェアを維持しました。インストールベースはまた、レガシー仮想ネットワーク機能からクラウドネイティブ機能への移行の段階的な性質を反映しています。
ネットワークスライシングは2026年から2031年にかけてCAGR 17.54%で成長すると予測されています。共有ネットワーク上で差別化されたサービスを提供しようとする通信事業者にとって、主要な価値レイヤーになりつつあります。スライシングは、ゲーミング、ヘルスケア、産業、および公共サービスに対して個別のパフォーマンス要件をサポートできます。サービスプロバイダーがこれらのパッケージを開発するにつれて、商業的な5G SAスライシングオファーがグローバルに増加しています。商業的な結果は、無線とコアネットワーク以上のものに依存します。課金プラットフォーム、エンタープライズ調達の取り決め、自動化、およびサービス管理が連携して機能する必要があります。これらの要件により、技術トライアルからスケーラブルな商業オファーへの道のりが長くなる可能性があります。ネットワークスライシングは、通信事業者がこの完全な運用モデルを明確な顧客需要と一致させることができる場所で牽引力を得るでしょう。技術的に有能なネットワーク単独では、エンタープライズ収益を生み出しません。顧客はまた、わかりやすいサービスパッケージ、合意されたパフォーマンス条件、および信頼性の高いサポートプロセスを必要とします。これらの条件を確立した通信事業者は、スライシングを使用して標準的な接続性を超えたサービスを差別化できます。また、重要または時間的制約のあるアプリケーションを運用する顧客に対して、より明確なパフォーマンスコミットメントを提供することもできます。技術的能力が定義された商業ユースケースと一致したときに、機会は最も強くなります。

注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
エンドユーザー垂直市場別:
コンシューマーエレクトロニクスが最大のベースを維持しながらスマートシティおよびインフラが成長をリードコンシューマーエレクトロニクスは2025年の中東5Gインフラ市場シェアの46.40%を占めました。スマートフォン主導のブロードバンド消費は、マクロRANへの投資の主要な収益基盤であり続けます。コンシューマー需要は引き続き容量、カバレッジ、デバイスサポートのアップグレードを正当化します。自動車とモビリティ、産業製造、ヘルスケアとライフサイエンス、エネルギーとユーティティ、公共安全と防衛がエンタープライズ需要を追加しています。これらの垂直市場は、コンシューマーサービスよりも専門的なパフォーマンスとセキュリティの取り決めを必要とします。それらの現在の契約量とユーザーあたりの収益は、コンシューマースマートフォンサービスの規模を下回っています。ただし、それらの要件はスタンドロンネットワークとエッジコンピューティングの高価値ユースケースを生み出す可能性があります。中東5Gインフラ市場は、大規模なコンシューマーベースとエンタープライズ顧客のよりカスタマイズされたニーズの両方をサポートする必要があります。
スマートシティおよびインフラは2026年から2031年にかけてCAGR 17.80%で拡大すると予測されています。この成長は、デジタルツイン、コネクテッドモビリティ、AIを活用した都市サービスを必要とする開発ゾーンと結びついています。NEOM、ディリーヤ、キディヤ、KAFD、キング・サルマン・パークは、このような接続ニーズが発展しているエリアとして特定されています。これらのプロジェクトは、デバイス、施設、制御システム間の持続的な低レイテンシーデータリンクを必要とします。エネルギー、物流、産業の場所もまた、監視と運用技術のための安全な接続を必要とします。プライベート5Gは、高速アプリケーションをサポートしながら、定義されたサイト内に機密データを保持するのに役立ちます。したがって、スマートシティの需要は高密度カバレッジとトランスポートネットワークの価値を高める可能性があります。また、基本的なコンシューマー容量から、広範な物理的アセットのための信頼性の高い接続性へと注目をシフトさせます。これらのプロジェクトは、無線カバレッジ、トランスポートリンク、エッジ処理、および安全なネットワーク管理が連携して機能することを必要とします。各サイトが異なる運用要件を持つため、それらの投資パターンはコンシューマーカバレッジプログラムほど均一ではない可能性があります。これにより、公共および民間の場所にわたってカスタマイズされたインフラ設計の余地が生まれます。コンシューマーネットワークはこれらのエリア内で引き続き必要ですが、専用容量とより制御されたデータフローによって補完される可能性があります。2つの需要ストリームは、異なる運用ニーズに対応しながら、選択されたインフラを共有できます。
地理的分析
サウジアラビア5Gインフラ市場
サウジアラビアは2025年における中東5Gインフラ市場シェアの35.27%を占めた。同国の首位は、マクロセル投資、スペクトラムの利用可能性、およびビジョン2030関連インフラプログラムの規模を反映している。サウジアラビアにおける中東5Gインフラ市場は、大都市、輸送回廊、および計画開発ゾーンからの需要に支えられている。同国は3.8〜4.0 GHzスペクトラムおび600 MHzバンドを割り当てており、カバレッジと容量の両方に対応するポートフォリオを提供している。展開の優先事項は、広範な人口カバレッジから、トラフィックが集中するエリアにおけるより高密度な容量へとシフトしている。スマートシティプロジェクトおよび主要な来訪者回廊は、耐障害性の高い無線ネットワークに対する追加需要を生み出している。共有スペクトラムおよびニュートラルホストのアプローチは、商業施設や大規模開発のサービス提供コストを低減できる。タワーおよびサイト共有の取り決めも、複数のオペレーターが同一エリアにサービスを提供する場合の高密度化の経済性を改善できる。これは、高トラフィックの施設、ビジネス地区、および開発ゾーンに特に関連する。したがってサウジアラビアは、大規模なカバレッジニーズと高容量ネットワークに対する特化した需要を兼ね備えている。同国のインフラ投資は単一のサービスタイプに限定されず、消費者、企業、来訪者、および開発ゾーンの需要が共存している。この多様性は、無線、ファイバー、コア、および共有インフソリューションへの需要を支えている。ネットワーク計画担当者は、都市部および来訪者拠点における高い需要集中と、新規開発エリアの接続要件を考慮しなければならない。これらの優先事項を組み合わせる必要性が、予測期間にわたる幅広いインフラプロジェクトを支えている。
アラブ首長国連邦5Gインフラ市場
アラブ首長国連邦は2026年から2031年にかけて15.66%のCAGRで成長すると予測されている。同国のコンパクトな地理的条件と2オペレーター体制は、新たなネットワーク機能の迅速なテストを支援する。アラブ首長国連邦は、5G-アドバンスト、プライベートネットワーク、クラウドネイティブシステム、および将来のスペクトラムオプションにわたる技術差別化に注力してきた。これにより、最新の無線機器、コアプラットフォーム、およびトランスポート容量への需要が支えられている。工業団地、港湾、医療施設、およびスマートシティサイトは、プライベート5G開発の関連拠点である。同国はまた、固定無線アクセスおよび高密度都市カバレッジを活用して、家庭および企業の接続性を支できる。アーリーアダプターとしての役割は、高度な5G機能の商業展開に向けた地域的な事例を強化する。アラブ首長国連邦の運用環境は、サプライヤーおよびオペレーターが集中したサービスエリア内で新たなスペクトラムおよびネットワーク機能を評価することも可能にする。成功した展開は、地域内の他の場所における後続の投資判断に情報を提供できる。同国は、より広範な商業プログラムへと発展する可能性のあるパイロットにとって引き続き重要である。同国のオペレーターは、消費者、企業、および公共部門のユースケースに対する新機能の効果をテストできる。これにより、アラブ首長国連邦は地域展開の機会を求めるサプライヤーにとって重要なリファレンス市場となっている。同国の小規模な地理的スケールは、オペレーターのフットプリント全体にわたるトライアル、商業アップグレード、およびサービス開始の調整を容易にする可能性がある。また、サプライヤーが他のGCC市場向けの提案を準備する際に活用する運用経験を提供することもできる。
中東5Gインフラ市場
トルコは2026年4月に商業5Gを開始し、これは2025年10月のスペクトラムオークションに続くものであり、同オークションでは35.3 ビリオン 米ドルが調達された。同国は大規模な国内加入者基盤と、新たなRANおよびトランスポート投資サイクルをもたらす。オペレーターは700 MHzおよび3.5 GHzバンドにわたるスペクトラムを確保しており、カバレッジと容量の両方の展開を支援する。トルコはまた国内機器要件を適用しており、ネットワーク調達に産業政策的要素を加えている。クウェート、カタール、オマーン、バーレーン、およびヨルダンは中東5Gインフラ市場においてより小さなシェアを占めるが、地域の技術活動に貢献している。これらの国々は、クラウドネイティブRAN、Cバンドサービス、および高速都市接続への需要に貢献できる。そのインフラニーズは多様であり、密集したガルフ湾岸都市から人口の少ない内陸部および沿岸エリアまで及ぶ。トルコの大規模な国内展開は、小規模なガルフ湾岸市場と比較して異なる規模の需要をもたらす。クウェートおよびカタールはコンパクトな都市部において高度なネットワーク能を支援できる一方、オマーンおよびヨルダンはリーチと容量の異なるバランスを必要とする。これらの市場は総じて、地域ベンダーが対応する展開モデルの範囲を広げる。規制アプローチ、地形、加入者基盤、および商業的優先事項が国ごとに異なるため、単一の展開方式が地域全体に適合することはない。サプライヤーは各国のスペクトラム条件およびオペレーターの投資計画にネットワーク計画を適応させなければならない。低帯域、中帯域、および高帯域スペクトラムの組み合わせは国ごとに異なり、利用可能なライセンスのタイミングおよび条件も同様である。これらの違いは、各国展開における無線設計、サイト密度、およびトランスポート要件に影響を与える。
競合環境
市場集中度
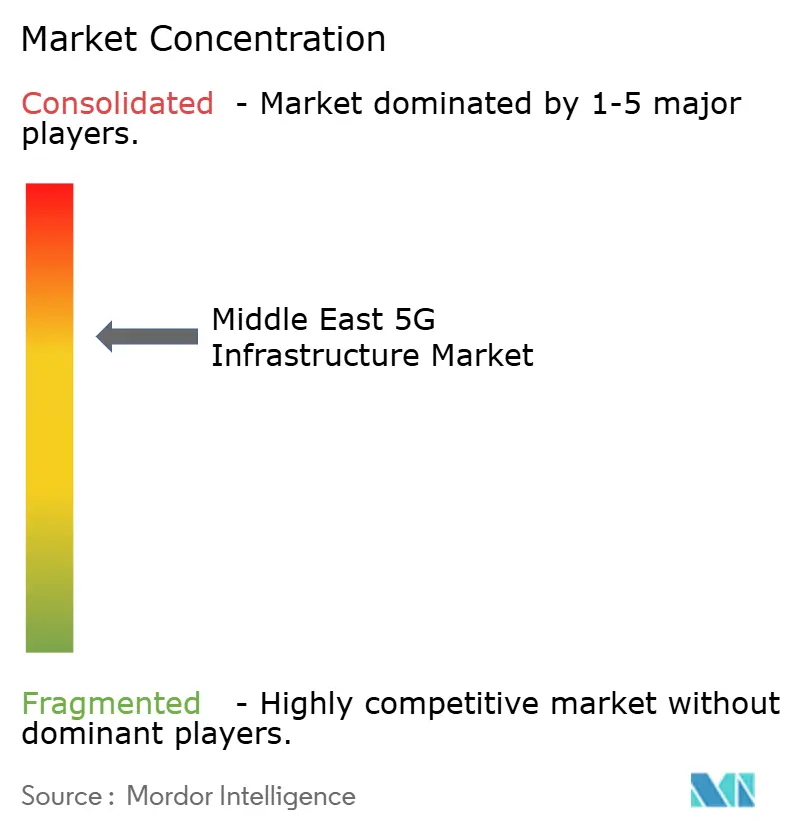
中東5Gインフラ市場はベンダーレベルで適度に統合されています。Huawei、Ericsson、Nokiaは、GCC諸国とトルコのRAN、コア、トランスポート契約にわたってリーディングポジションを持っています。その規模により、確立された製品ポートフォリオと複雑な通信事業者展開の経験が得られます。より広いサプライヤーグループが、オープンRAN、トランスポート仮想化、光学xHaul、クラウドネイティブプラットフォームで競合しています。このグループにはMavenir、Rakuten Symphony、Cisco、Juniper Networks、Cienaが含まれます。通信事業者がより大きな柔軟性を求めるにつれて、ソフトウェア主導のネットワーク機能での競争が激化しています。ベンダー多様化要件と国内コンテンツ義務もサプライヤー環境を形成しています。通信事業者は、確立されたサプライヤーの利点と、ネットワーク層全体でオプションを維持する必要性を比較検討する必要があります。これにより、技術統合が機器パフォーマンスと同様に重要な調達環境が生まれます。通信事業者は、新しいプラットフォームがインストールされた無線、コア、トランスポート機器と確実に連携するかどうかを検討する必要があります。これらの接続のテストと維持のコストは、提案されたソリューションの価値に大きく影響する可能性があります。また、既存ベンダーの完全な置き換えが必要でないプロジェクトへの専門サプライヤーの参入ルートも提供します。サプライヤーは、既存の通信事業者エコシステムが維持される間、ターゲットを絞った無線、トランスポート、またはソフトウェアコンポーネントを提供できます。これにより、焦点を絞った製品ポートフォリオを持つベンダーの参入障壁が低下します。また、通信事業者はネットワーク全体を置き換えることなく新しい機能を導入できます。このモデルは、クラウドネイティブ、自動化、またはトランスポート機能が確立された無線フットプリントの周囲に追加できる場合に特に関連します。
HuaweiはサウジアラビアとUAEに強力なインストール基盤を持ち、5Gアドバンストップグレードでのポジションを支援できます。Ericssonは、無線、コア、クラウドネイティブ技術をカバーする長期的な通信事業者関係を追求しています。Nokiaは、大規模会場とエンタープライズキャンパス向けのニュートラルホストモデルとミリ波スペクトル共有を強調しています。これらのアプローチは、同じ中東5Gインフラ市場内の異なる顧客ニーズに対応しています。確立されたサプライヤーはまた、マルチベンダーネットワークとオープンインターフェースの要件を管理する必要があります。これにより、相互運用性、トランスポート、オーケストレーションを専門とするベンダーに機会が生まれる可能性があります。また、通信事業者が技術選択をより詳細に制御しようとする場合、契約の獲得が単一のサプライヤーに授与されるのではなく、複数の技術層に分割される可能性があることも意味します。通信事業者がより大きな制御を求める場合、無線、コア、トランスポート、オーケストレーション、エッジ機能が個別に調達される可能性があります。これにより、システム統合能力の重要性が高まる可能性があります。確立されたネットワークとの互換性を実証できるベンダーは、これらのプロジェクトで優位性を持つ可能性があります。その価値提案には、よりスムーズな移行、より低い統合リスク、および既存のネットワークアセット全体の運用サポートが含まれる可能性があります。これらの要因は、新製品の主要な機能と同様に購買決定に影響する可能性があります。
クラウドネイティブコアソフトウェアと産業ユーザー向けプライベート5Gプラットフォームには機会が残っています。モノリシックシステムから移行していない通信事業者は、コア近代化とサービス自動化のサポートを必要としています。小規模サプライヤーはオープンインターフェースへの準拠を使用して、フルスタックベンダーと競合できます。Samsung Electronicsはトルコと選択されたGCC市場でRANポジションを拡大しており、通信事業者の調達に別の選択肢を提供しています。ニュートラルホストアーキテクチャは、複数の通信事業者が屋内または高密度会場インフラを共有する場所でより関連性が高まっています。共有スペクトル管理に関連する知的財産は、これらのモデルが成熟するにつれて重要な要素になる可能性があります。競争バランスは、通信事業者が統合ソリューションを好むか、個々のネットワーク層に専門サプライヤーを選択するかによって決まります。統合オファーは、通信事業者の説明責任と展開管理を簡素化できます。特化したソリューションは、通信事業者が特定のネットワーク機能に明確な要件を持つ場合に、より大きな柔軟性を提供できます。地域の通信事業者が広範なカバレッジ目標からより差別化されたサービスモデルへと進歩するにつれて、両方のアプローチが引き続き関連します。選択は、各通信事業者のインストールベース、内部技術リソース、調達規則、および意図する顧客セグメントを反映します。無線、コア、トランスポート、ソフトウェア層全体で競争は活発であり続ける可能性があります。サプライヤーの選定は引き続き、価格、展開経験、製品互換性、ローカル要件、および定義されたネットワークロードマップをサポートする能力に基づいて行われます。これらの要因により、標準的な単一ベンダー機器購入よりも多様な競争環境が生まれます。
中東5Gインフラ産業リーダー
-
Huawei Technologies Co., Ltd.
-
Telefonaktiebolaget LM Ericsson
-
Nokia Corporation
-
ZTE Corporation
-
Samsung Electronics Co., Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。
中東5Gインフラ市場 このレポートでカバーされる企業
- Huawei Technologies Co., Ltd.
- Telefonaktiebolaget LM Ericsson
- Nokia Corporation
- ZTE Corporation
- Samsung Electronics Co., Ltd.
- Cisco Systems, Inc.
- Broadcom Inc.
- Hewlett Packard Enterprise Company
- Mavenir Systems, Inc.
- NEC Corporation
- CommScope Holding Company, Inc.
- Juniper Networks, Inc.
- Ciena Corporation
- Oracle Corporation
- Airspan Networks Holdings Inc.
- Dell Technologies Inc.
- Radisys Corporation
- Rakuten Symphony, Inc.
- Ribbon Communications Inc.
- Fujitsu Limited
最近の産業開発事情 中東5Gインフラ市場
- 2025年12月:stcグループはEricssonと5年間のマスターフレーム契約を締結し、サウジアラビア全土で5Gスタンドアロン、5Gアドバンスト、マッシブMIMO、エリクソン無線システム製品、クラウドネイティブプラットフォーム、高度なマネージドサービスを含む5G拡張を加速します。この契約は2019年のサウジアラビア初の5G展開に遡る長年のパートナーシップを基盤とし、王国の次のインフラ投資フェーズを固定します。
- 2025年5月:Rakuten SymphonyとZain Kuwaitは、クウェート初のクラウドネイティブオープンRANを展開するための覚書に署名しました。Rakuten Symphonyの仮想化分散ユニットおよび集中ユニットソフトウェアを5Gスタンドアロンサイトに使用し、Zainグループの8カ国フットプリント全体にわたる計画された大規模商業オープンRAN展開の初期フェーズを示しています。
中東5Gインフラ市場レポートの範囲
中東5Gインフラ市場は、製造、自動車、ヘルスケア、エネルギー、スマートシティ、公共安全、コンシューマーアプリケーションにおけるモバイル通信事業者および企業向けの5G機器、ソフトウェアライセンスとサブスクリプション、統合、展開、近代化、マネージドサービス、メンテナンス、サポートから収益を生み出します。
中東5Gインフラ市場レポートは、通信インフラ(5G無線アクセスネットワーク(RAN)、トランスポート/xHaul(フロントホール、ミッドホール、バックホール)、コアネットワーク(クラウドネイティブ5Gコア))、スペクトル帯域(ローバンド(1 GHz未満)、ミッドバンド(1~6 GHz)、ハイバンド/ミリ波(24 GHz超))、ネットワークアーキテクチャ(ノンスタンドアロン(NSA)およびスタンドアロン(SA))、コアネットワーク技術(ソフトウェア定義ネットワーキング(SDN)、ネットワーク機能仮想化(NFV)、マルチアクセスエッジコンピューティング(MEC)、ネットワークスライシング)、エンドユーザー垂直市場(コンシューマーエレクトロニクス、自動車とモビリティ、産業製造、ヘルスケアとライフサイエンス、エネルギーとユーティリティ、公共安全と防衛、スマートシティとインフラ、その他のエンドユーザー垂直市場(小売、メディア、農業))、および国別(サウジアラビア、アラブ首長国連邦、トルコ、中東その他)にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| 5G無線アクセスネットワーク(RAN) |
| トランスポート/xHaul(フロントホール、ミッドホール、バックホール) |
| コアネットワーク(クラウドネイティブ5Gコア) |
| ローバンド(1 GHz未満) |
| ミッドバンド(1~6 GHz) |
| ハイバンド/ミリ波(24 GHz超) |
| ノンスタンドアロン(NSA) |
| スタンドアロン(SA) |
| ソフトウェア定義ネットワーキング(SDN) |
| ネットワーク機能仮想化(NFV) |
| マルチアクセスエッジコンピューティング(MEC) |
| ネットワークスライシング |
| コンシューマーエレクトロニクス |
| 自動車とモビリティ |
| 産業製造 |
| ヘルスケアとライフサイエンス |
| エネルギーとユーティリティ |
| 公共安全と防衛 |
| スマートシティとインフラ |
| その他のエンドユーザー垂直市場(小売、メディア、農業) |
| サウジアラビア |
| アラブ首長国連邦 |
| トルコ |
| 中東その他 |
| 通信インフラ別 | 5G無線アクセスネットワーク(RAN) |
| トランスポート/xHaul(フロントホール、ミッドホール、バックホール) | |
| コアネットワーク(クラウドネイティブ5Gコア) | |
| スペクトル帯域別 | ローバンド(1 GHz未満) |
| ミッドバンド(1~6 GHz) | |
| ハイバンド/ミリ波(24 GHz超) | |
| ネットワークアーキテクチャ別 | ノンスタンドアロン(NSA) |
| スタンドアロン(SA) | |
| コアネットワーク技術別 | ソフトウェア定義ネットワーキング(SDN) |
| ネットワーク機能仮想化(NFV) | |
| マルチアクセスエッジコンピューティング(MEC) | |
| ネットワークスライシング | |
| エンドユーザー垂直市場別 | コンシューマーエレクトロニクス |
| 自動車とモビリティ | |
| 産業製造 | |
| ヘルスケアとライフサイエンス | |
| エネルギーとユーティリティ | |
| 公共安全と防衛 | |
| スマートシティとインフラ | |
| その他のエンドユーザー垂直市場(小売、メディア、農業) | |
| 国別 | サウジアラビア |
| アラブ首長国連邦 | |
| トルコ | |
| 中東その他 |
レポートで回答される主要な質問
中東5Gインフラ市場の規模はどのくらいですか?
中東5Gインフラ市場は2025年に67.4 ビリオン 米ドルであり、2026年から2031年にかけてCAGR 12.69%で成長し、2031年までに134.1 ビリオン 米ドルに達すると予測されています。
地域支出をリードする通信インフラセグメントはどれですか?
5G RANは2025年に64.23%のシェアでリードし、継続的なマクロセル展開、マッシブMIMOアップグレード、マルチバンドアンテナ投資を反映しています。
地域で最も成長が速いスペクトル帯域はどれですか?
ハイバンド/ミリ波は2026年から2031年にかけてCAGR 18.34%で成長すると予測されており、高密度会場、固定無線アクセス、産業ユースケースによって支えられています。
通信事業者がNSAからSAネットワークに移行する理由は何ですか?
SAはネットワークスライシング、低レイテンシーサービス、およびより制御されたエンタープライズ接続をサポートしますが、NSAは4Gアンカーネットワークに依存します。
中東で5Gインフラ需要をリードする国はどこですか?
サウジアラビアは2025年に35.27%のシェアでリードし、マクロセル展開、スペクトルの可用性、大規模インフラプログラムによって支えられています。
最も成長が速いと予測されるエンドユーザーエリアはどこですか?
スマートシティとインフラは2031年までにCAGR 17.80%で成長すると予測されており、コネクテッド都市サービス、産業サイト、開発ゾーンによって支えられています。