
代謝薬市場規模・シェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 15.35 十億米ドル |
| 市場規模 (2031) | 20.02 十億米ドル |
| 成長率 (2026 - 2031) | 5.45 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
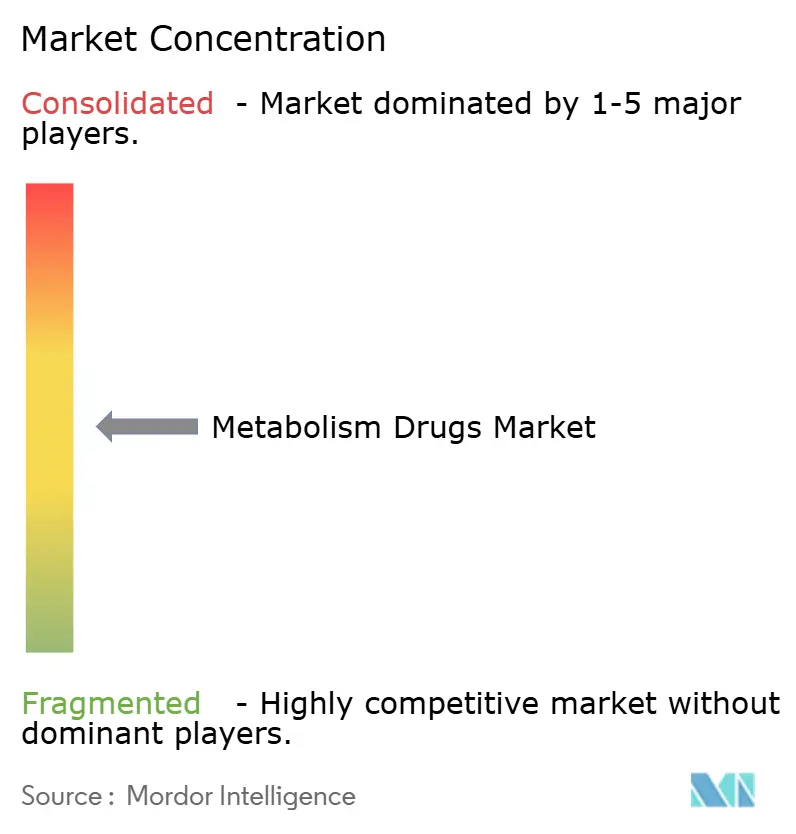
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる代謝薬市場分析
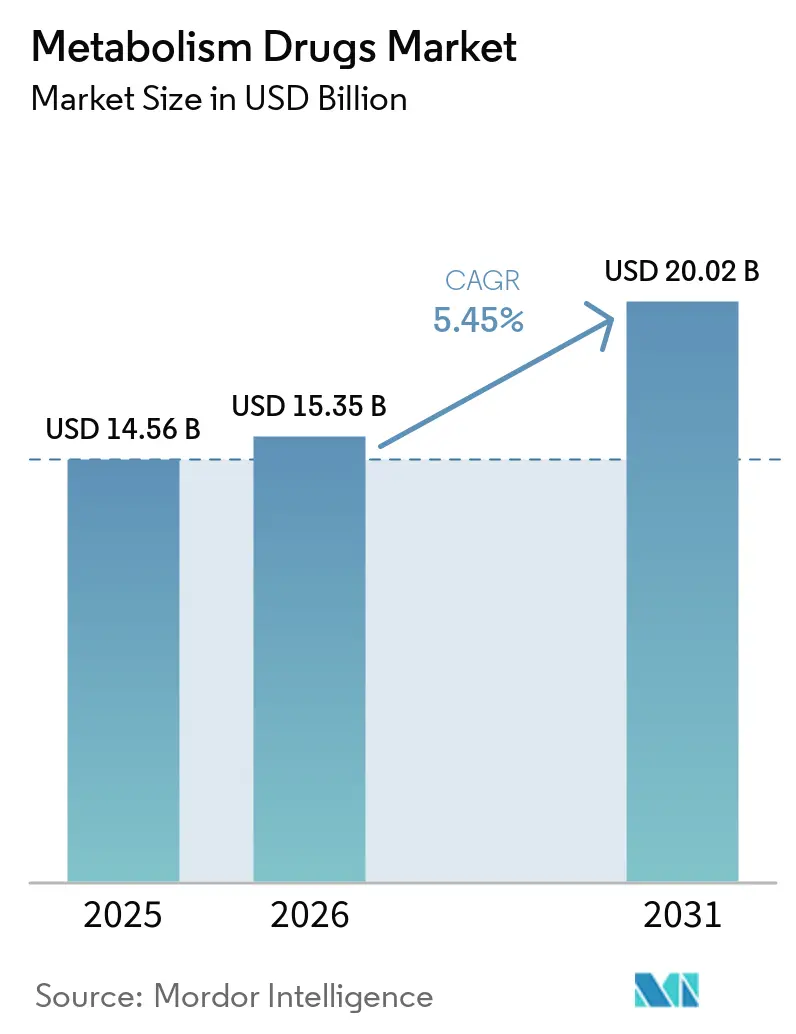
代謝薬市場規模は2025年に14.56 ビリオン 米ドルと評価され、2026年の15.35 ビリオン 米ドルから2031年には20.02 ビリオン 米ドルに達すると推定されており、予測期間(2026年~2031年)のCAGRは5.45%です。
この成長は、2型糖尿病および肥満の継続的な疾病負荷を反映しており、GLP-1および二重アゴニスト療法のより広範な普及によって支えられています。国際糖尿病連合は、2025年に5億8,900万人の成人が糖尿病を抱えていると報告し、この数字が2050年までに8億5,300万人に達すると予測しており、南アジアおよび東南アジアで大幅な増加が見込まれています。確立された代謝薬の臨床的使用は規制当局の承認によって拡大しており、製造への投資は2024年を通じてGLP-1へのアクセスを制限していた供給制約を緩和しています。代謝薬市場はより広範なアクセスへと向かっていますが、償還、価格設定、および長期的な治療アドヒアランスが普及の主要な障壁として残っています。
レポートの主要ポイント
- 治療領域別では、糖尿病が2025年の収益の32.40%を占め、肥満・体重管理は2031年にかけてCAGR 7.55%で成長すると予測されています。
- 薬剤クラス別では、脂質低下薬が2025年の収益の24.45%を占め、抗糖尿病薬は2031年にかけてCAGR 6.71%で成長すると予測されています。
- 投与経路別では、経口製剤が2025年の収益の62.34%を占め、注射剤は2031年にかけてCAGR 8.25%で成長すると予測されています。
- 流通チャネル別では、小売薬局が2025年の収益の46.78%を占め、オンライン薬局は2031年にかけてCAGR 6.55%で成長すると予測されています。
- 地域別では、北米が2025年の収益シェアの41.65%を占め、アジア太平洋は2031年にかけてCAGR 9.73%で拡大すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因影響分析*
| 促進要因 | (~)CAGRへの影響(%) 予測 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 世界的な糖尿病負荷の増大と治療ギャップ | +1.5% | 南アジアおよびサブサハラアフリカに最も集中している世界全体 | 長期(4年以上) |
| 肥満治療と心代謝リスク低減の 拡大 | +1.8% | 北米および西欧、アジア太平洋およびラテンアメリカでの普及拡大 | 中期(2~4年) |
| より広範な心腎および代謝性肝疾患への 適応拡大 | +0.8% | 世界全体、規制上の影響は米国、欧州連合、日本に集中 | 中期(2~4年) |
| 週1回投与、経口、および長時間作用型 療法の利用拡大 | +0.7% | 世界全体、アドヒアランス上の恩恵は北米および欧州で最も顕著 | 短期(2年以内) |
| ペプチドおよびバイオロジクスに対する 製造主導のアクセス拡大 | +0.5% | 北米および欧州の製造拠点、アジア太平洋・中東・アフリカでのアクセス向上 | 中期(2~4年) |
| GLP-1治療反応フェノタイピングおよび 筋肉保護エンドポイント | +0.3% | 北米、ドイツ、日本 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
世界的な糖尿病負荷の増大と持続的な治療ギャップ
糖尿病の有病率の上昇は、代謝薬市場に安定した需要基盤を提供しています。国際糖尿病連合は、2025年に5億8,900万人の成人が糖尿病を抱えていたと推定し、2050年までにその総数が8億5,300万人に達すると予測しています。2型糖尿病の多くの患者は、基本的な治療法が利用可能であるにもかかわらず、血糖コントロール目標を達成できていません。[1] 治療ギャップは、二次治療のインクレチンおよびSGLT-2薬へのアクセスが都市部の病院に限られることが多い南アジアおよびサブサハラアフリカで特に顕著です。インドでは、国内製造政策および2026年4月のCDSCOによるDr. Reddy'sのジェネリック経口セマグルチドの承認が低コストアクセスを支援し、重要性が高まっています。
肥満薬物療法と心代謝リスク低減の拡大
肥満ケアは行動支援から長期的な医療治療へとシフトしており、代謝薬市場における需要が拡大しています。FDAは、STEP UP第3相試験で平均体重減少率20.7%が報告された後、2026年3月にWegovy HD(週1回投与セマグルチド7.2 mg注射剤)を承認しました。CMSは2026年7月にメディケアGLP-1ブリッジプログラムを開始し、Wegovy、Zepbound KwikPen、またはFoundayoを受け取る適格受給者に対して月額50米ドルの自己負担額を設定しました。[2] FDAはまた、2026年8月に2型糖尿病および高心血管リスクを有する成人における主要有害心血管イベントの低減を目的としてMounjaroを承認しました。これらの進展により、肥満治療薬は慢性的な心代謝ケアの中に位置づけられ、償還見通しと治療期間が強化されましたが、価格設定は依然として制約要因となっています。
より広範な心腎および代謝性肝疾患への適応拡大
心腎および肝疾患に対する適応拡大により、代謝薬市場で使用される医薬品の臨床的役割が増大しています。2025年8月、FDAはMASHおよび中等度から進行した肝線維症を有する成人に対してWegovyを承認しました。これは、72週時点でセマグルチドによるMASH解消率が63%であったのに対しプラセボでは34%であったというESSENCE試験データに基づいています。欧州医薬品庁は2026年3月にKayshild(レスメチロム)に条件付き販売承認を付与し、英国医薬品・医療製品規制庁は2026年6月に非肝硬変性MASHおよび中等度から進行した肝線維症を有する成人に対してRezdiffraを承認しました。[3] 2型糖尿病とMASHを併発する患者は、複数の臨床的ニーズを通じて治療の対象となる可能性があります。これらの承認は、より長い治療期間と代謝性肝疾患プログラムへの投資増加を支援しています。
週1回投与、経口、および時間作用型療法の利用拡大
新しい製剤は、代謝薬市場全体においてアドヒアランス、流通、および製造要件を変化させています。Novo Nordiskは2025年12月の米国承認に続き、2026年1月に経口Wegovy錠(セマグルチド25 mg)を発売し、欧州委員会は2026年7月に同製品を承認しました。FDAは2026年4月に、食事や水の制限なく服用できる経口非ペプチドGLP-1オプションとして、Eli LillyのFoundayo(フォルグリプロン17.2 mg)を承認しました。FDAはまた、2026年3月に2型糖尿病を有する成人向けの週1回投与基礎インスリンとして、Awiqli(インスリン イコデク-アバエ 700単位/mL)を承認しました。経口療法はコールドチェーン流通への依存を低減できる一方、週1回投与薬は毎日の注射の負担を軽減し、治療継続性を向上させることができます。
抑制要因影響分析*
| 抑制要因 | (~)CAGRへの影響(%) 予測 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高い純コストと不均一な償還 | -1.5% | 北米、欧州、アジア太平洋 | 短期(2年以内) |
| 消化器系忍容性と慢性的な 治療中断 | -0.8% | 世界全体 | 短期(2年以内) |
| ペプチドのコールドチェーンおよびフィルフィニッシュ能力の 制約 | -0.5% | 日本を除く新興市場およびアジア太平洋 | 中期(2~4年) |
| 体重設定点の再発と長期的なアドヒアランス 経済性 | -0.4% | 北米および西欧 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高い純コストと不均一な償還
高い純コストと一貫性のない償還が、代謝薬市場における患者アクセスを引き続き制限しています。メディケアGLP-1ブリッジプログラムは、適格なメディケアパートD受給者のコストを削減しましたが、商業保険に加入している多くの患者のアクセス障壁には対応していません。ドイツ、フランス、英国における異なる費用対効果基準は、規制承認後の普及に不均一さをもたらしています。インフレ抑制法の価格交渉プロセスは、米国における将来のセマグルチド収益に不確実性をもたらしています。希少疾患については、患者1人当たり年間10万米ドルを超える治療費が、代替手段がないにもかかわらず支払者の補償を制限する可能性があります。
消化器系忍容性と慢性的な治療中断
悪心、嘔吐、下痢、便秘は、GLP-1薬による治療中断の主要な要因として依然として残っています。これらの副作用は用量漸増を遅らせ、長期治療を複雑にする可能性があります。治療中断後の体重再増加は、患者が長期療法を必要とする可能性があるため、継続性の重要性を浮き彫りにしています。Foundayoなどの経口低分子薬は異なる忍容性プロファイルを提供する可能性がありますが、提供された資料にはセマグルチドとの直接的な第3相比較は含まれていませんでした。用量漸増ガイダンスの改善、制吐剤サポート、コールドチェーンインフラ、およびフィルフィニッシュ能力は運用上の障壁に対処できますが、アドヒアランスの課題を完全に排除するものではありません。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
治療領域別:
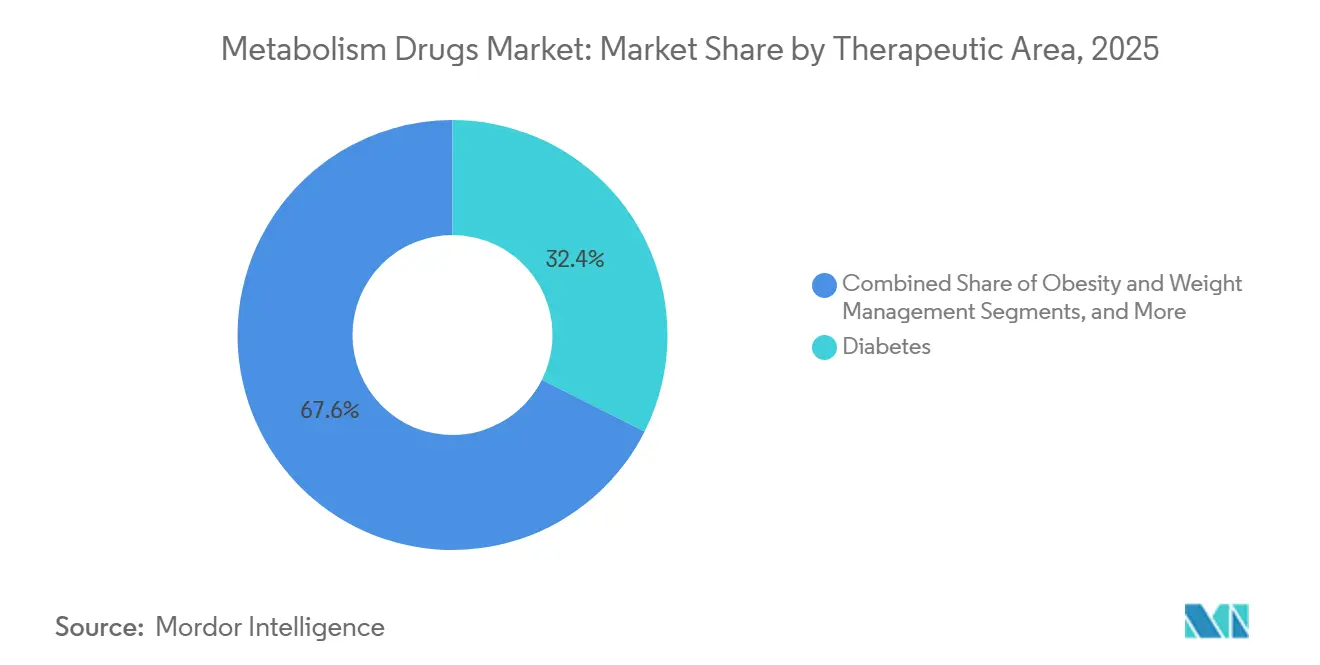
糖尿病がコアを維持しながら肥満が需要を拡大糖尿病は2025年の収益の32.40%を占め、代謝薬市場において最大の治療領域であり続けました。高い疾患有病率、確立された治療ガイドライン、および血糖管理の償還制度がその地位を支えています。メトホルミンおよびスルホニル尿素薬は大量のジェネリック需要を牽引し、GLP-1受容体アゴニスト、DPP-4阻害薬、SGLT-2阻害薬、およびインスリンアナログはより高付加価値の収益を生み出しています。FDAは2026年3月にAwiqliを承認し、週1回投与の基礎インスリンオプションを追加しました。Novo Nordiskは2026年5月に心血管リスク低減の適応を持つ2型糖尿病向け経口Ozempicを発売し、FDAは2026年8月にMounjaroを承認し、高リスク2型糖尿病ケアにおけるチルゼパチドの役割を強化しました。
肥満・体重管理は2031年にかけてCAGR 7.55%で成長すると予測されており、最も成長の速い治療領域となっています。Wegovy錠、Wegovy HD、およびFoundayoは、経口治療、高用量療法、または投与制限の少ない治療を求める患者に対応しています。脂質異常症および高コレステロール血症は、スタチンの広範な使用とプレミアム価格のPCSK9阻害薬に支えられ、依然として重要な領域です。甲状腺および内分泌代謝障害は、レボチロキシンの長期使用により安定した需要を提供しています。MASH、遺伝性代謝障害、ライソゾーム蓄積症、高尿酸血症、および痛風は規模は小さいものの、新たな承認、専門的ケア、および複雑な償還要件に支えられた高付加価値の領域です。
注記: 全セグメントのシェアはレポート購入後にご確認いただけます
薬剤クラス別:
脂質低下薬が収益をリードし、抗糖尿病薬がより速く成長脂質低下薬は2025年の収益の24.45%を占め、スタチンの世界的な広範な使用とPCSK9阻害薬の付加価値を反映しています。主要な心血管ガイドラインは引き続きスタチンを第一選択治療として推奨しており、処方量を支えています。Repatha(エボロクマブ)およびPraluent(アリロクマブ)は、スタチン不耐症および家族性高コレステロール血症の患者に対応しています。Leqvio(インクリシラン)は年2回投与を提供していますが、多くの医療制度において事前承認が依然として障壁となっています。Merckのエンリシチドデカノエート(MK-0616としても知られる)は2026年に第3相開発段階にあり、潜在的な経口PCSK9治療オプションを代表しています。
抗糖尿病薬は2031年にかけてCAGR 6.71%で成長すると予測されており、薬剤クラスの中で最も速い成長率です。GLP-1およびGIP/GLP-1アゴニストは糖尿病および肥満ケアにわたって収益を生み出し、成長を支えています。脂質低下薬はスタチンのジェネリック圧力と低所得国でのPCSK9使用の限定に直面しています。抗肥満薬はより広範な薬物療法アクセスとともに拡大しており、甲状腺補充療法は予測可能な成長を維持しています。代謝性肝疾患薬はMASH処方の増加に伴い新たな収益を生み出す可能性があり、尿酸低下薬はジェネリック侵食に直面しており、ペグロチカーゼは難治性痛風においてプレミアムな役割を維持しています。
投与経路別:
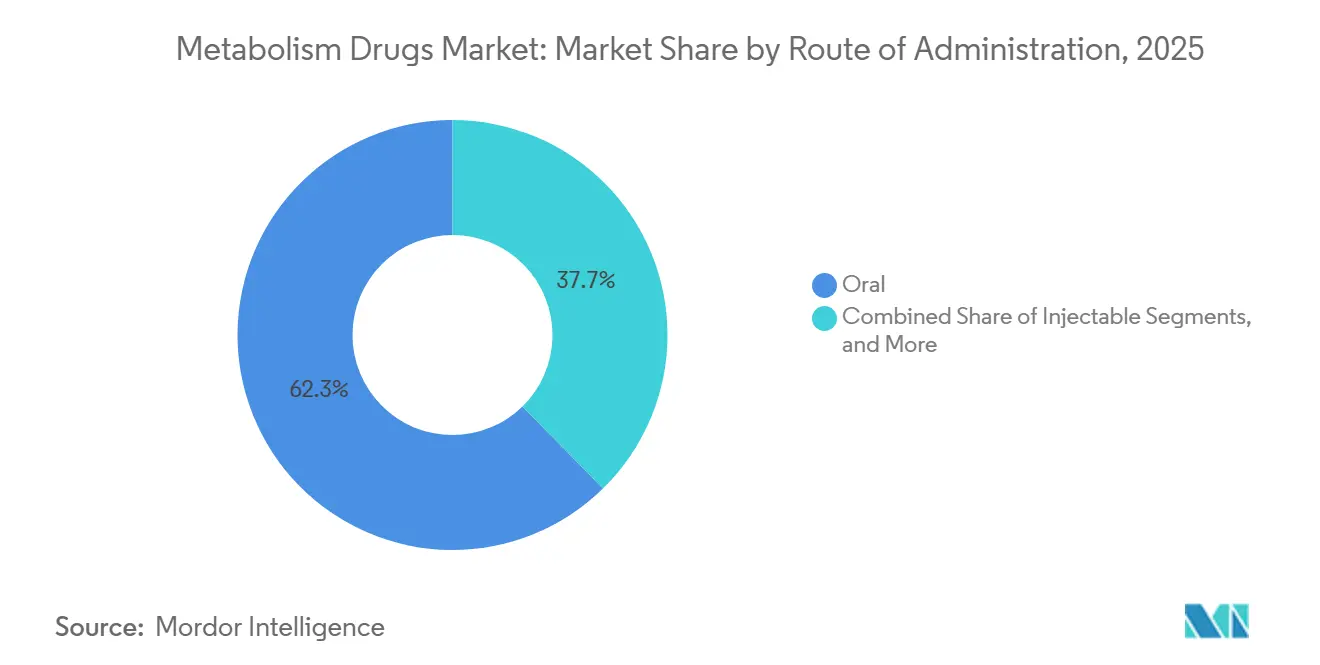
経口薬がリードし、注射剤が急速に拡大経口製剤は2025年の収益の62.34%を占め、投与経路別で最大の代謝薬市場シェアを有しています。メトホルミン、スルホニル尿素薬、DPP-4阻害薬、SGLT-2阻害薬、スタチン、レボチロキシン、および痛風治療薬が広範な経口治療基盤を提供しています。この多様なポートフォリオにより、予測期間を通じて経口薬が主要な投与経路であり続ける可能性が高いです。Wegovy錠およびFoundayoは、注射型GLP-1治療の代替を求める肥満者に選択肢を提供しています。Foundayoの食事および水の制限がないことは、従来の経口セマグルチドレジメンとの差別化要因となっています。
注射剤は2031年にかけてCAGR 8.25%で拡大すると予測されており、投与経路の中で最も速い成長率です。GLP-1および二重アゴニスト療法がこの成長を牽引しています。Wegovy HDはSTEP UP試験で平均体重減少率20.7%を達成し、より高い有効性を必要とする患者に高用量オプションを提供しています。静脈内点滴は、ライソゾーム蓄積症およびその他の専門的な代謝疾患に使用される酵素補充療法において引き続き重要です。注射剤の成長は適切なコールドチェーンおよびフィルフィニッシュインフラに依存しており、経口GLP-1の発売は冷蔵流通が限られた市場における物流上の障壁を低減できます。
注記: 全セグメントのシェアはレポート購入後にご確認いただけます
流通チャネル別:
小売薬局がリードし、オンライン調剤が成長小売薬局は2025年の収益の46.78%を占め、代謝薬市場における主要な流通チャネルでした。地域薬局は糖尿病、脂質異常症、甲状腺機能低下症、痛風などの長期疾患を一般的に管理しています。レボチロキシン、メトホルミン、スタチン、アロプリノール、および経口血糖降下薬の高い調剤量がこのチャネルの役割を支えています。メーカーはまた、小売店舗を通じてブランド経口GLP-1薬を導入しています。Eli LillyはLillyDirect、Amazon Pharmacy、および米国の小売薬局を通じてFoundayoを導入し、処方、調剤、および継続的な患者アクセスの間の直接的なつながりを支援しています。
オンライン薬局は2031年にかけてCAGR 6.55%で成長すると予測されています。デジタル処方および遠隔医療モデルは、GLP-1療法を含む慢性疾患薬のオンライン調剤を支援しています。MEDSは、薬局のeコマース普及率が2020年の16%から2025年には25%に増加したと報告しています。病院薬局は酵素補充治療、MASHケアパスウェイ、および複雑な静脈内療法において引き続き重要です。専門薬局は患者支援および支払者が要求する流通プログラムを通じて希少疾患を支援しており、償還および規制要件がオンライン調剤の形成を続けています。
地域分析
北米代謝薬市場
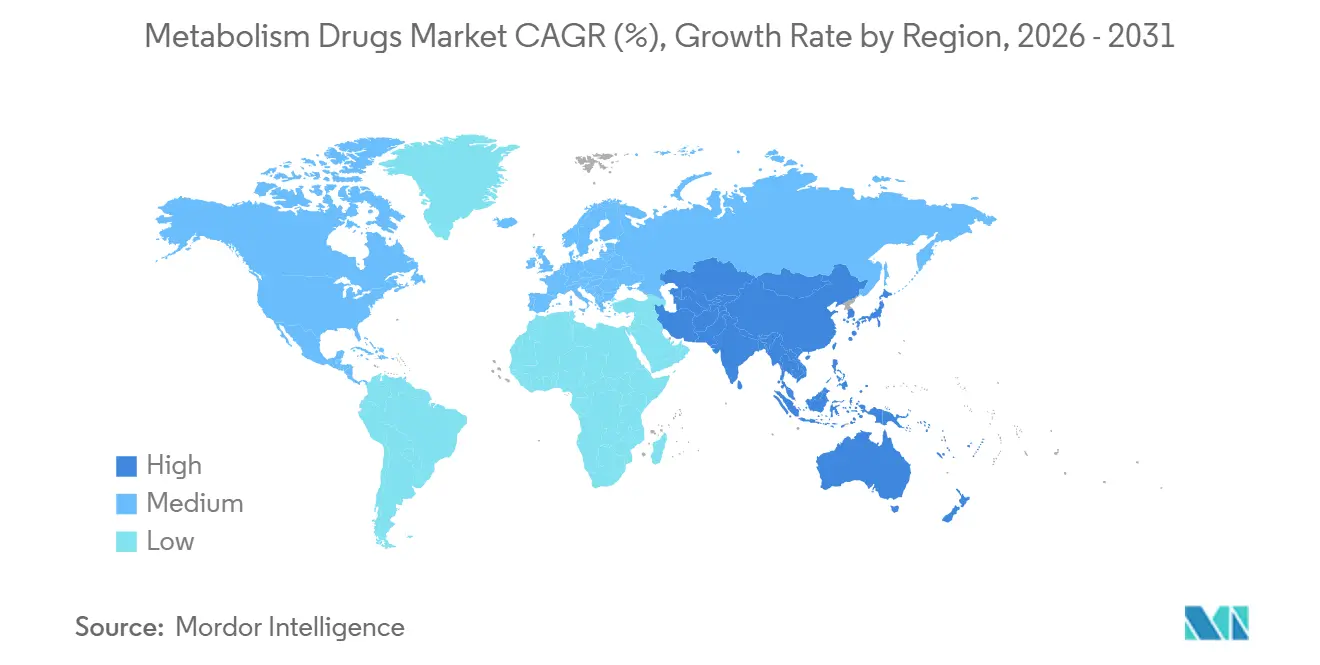
北米は2025年に収益の41.65%を占め、最大の地域別代謝薬市場となっている。高い医薬品支出、GLP-1製剤の急速な普及、迅速な規制審査が市場成長を支えている。CMS(米国医療保険・医療扶助サービスセンター)は2026年7月にメディケアGLP-1ブリッジプログラムを導入し、対象受給者に対して選定治療薬の月額自己負担額を50米ドルとする制度を設けた。このプログラムはメディケア患者の肥満治療薬へのアクセスを改善する一方、カナダのフォーミュラリー審査プロセスおよびメキシコのCOFEPRIS審査制度により、アクセス条件は地域によって異なる。米国ではまた、支払者による管理が存在するものの、RepethaおよびPraulentを含むPCSK9阻害薬の機会も提供されている。
アジア平洋代謝薬市場
アジア太平洋地域は2031年までCAGR 9.73%で成長すると予測されており、代謝薬において最も成長速度の速い地域市場となっている。医療費支出の増加、糖尿病の高い有病率、国内ジェネリック医薬品の生産、および先発医薬品へのアクセス拡大が成長を牽引している。中国では15品目以上のセマグルチドバイオシミラーが規制審査中であり、多国籍企業の価格競争力の低下と治療アクセスの拡大につながる可能性がある。インドの医薬品生産インセンティブプログラムおよび2026年4月のDr. Reddyによるジェネリック経口セマグルチドの承認は、国内競争を後押ししている。日本における経口療法への選好、およびシンガポールの2026年4月のeCTD申請フォーマットへの移行も、市場発展を支援している。
欧州・中東・アフリカおよび南米代謝薬市場
欧州はスタチンおよびレボチロキシンの高い処方量、ならびにGLP-1およびPCSK9療法の利用拡大に支えられた主要な代謝薬市場である。欧州委員会は2026年7月、欧州連合加盟国における肥満および過体重管理を適応症としてWegovy錠剤を承認した。英MHRAによるRezdiffraの承認およびEMAによるKayshildの承認により、MASHが欧州における新たな商業的治療領域として確立された。中東・アフリカおよび南米は依然として規模の小さい地域市場であるが、医療投資、医薬品の現地化、および先発抗糖尿病薬に対する公的保険適用の拡大により成長が支えられている。
競合環境
代謝薬市場は革新的医薬品企業の間で中程度に集中しています。Novo NordiskおよびEli LillyはGLP-1ベースの糖尿病および肥満治療をリードしています。2026年5月、Eli Lillyはインディアナ州レバノンの2つの製造拠点に45億米ドルを投資することを約束し、2020年以降のインディアナ州への総投資額を210億米ドル以上に引き上げました。2026年3月、Novo Nordiskは米国以外の市場向けの経口GLP-1能力を増強するため、アスローン施設の4億3,200万ユーロ(5億1.71 ミリオン 米ドル)の拡張を発表しました。これらの投資は能力を競争上の優位性として強化しており、Eli Lillyの経口Foundayoは低分子治療としてペプチド製造への依存を低減する可能性があります。
AstraZenecaはSGLT-2阻害薬のFarxigaを通じて競合しており、MASHおよび肥満の治療法を開発しています。2026年のパイプラインにはMASH向けのAZD2389、AZD6234、およびGLP-1受容体とグルカゴン二重アゴニストプログラムが含まれていました。SanofiはPraluent PCSK9フランチャイズおよびLantusとToujeoのインスリンポートフォリオを維持しています。Amgenは脂質管理および難治性痛風向けのRepethaおよびKrystexxaを通じて参加しています。競合の焦点は単一適応症からより広範な心代謝ポートフォリオおよび改善された投与オプションへとシフトしています。
希少および遺伝性代謝疾患は異なる競合条件のもとで運営されており、企業は狭い患者集団にサービスを提供しています。Amicus Therapeutics、BioMarin Pharmaceutical、Recordati、Takeda、およびUltragenyx は希少疾病用医薬品指定、複雑な製造、および支払者管理アクセスに依存しています。FDAは2025年2月に脳腱黄色腫症向けCtexliを承認し、日本は2025年6月にポンペ病向けPombiliti plus Opfoldaを承認しました。インドおよび韓国のメーカーからのバイオシミラー参入は、酵素補充療法の特許が満了するにつれて価格圧力を高める可能性があります。
代謝薬産業リーダー
-
Novo Nordisk A/S
-
Eli Lilly and Company
-
Merck & Co., Inc.
-
Sanofi
-
AstraZeneca plc
- 注:主要企業の掲載順は順位を示すものではありません。
代謝薬市場 このレポートでカバーされる企業
- Amgen
- Amicus Therapeutics, Inc.
- AstraZeneca
- Bayer
- Biocon
- Biomarin Pharmaceutical
- Boehringer Ingelheim
- Cipla
- Eli Lilly and Company
- Merck
- Novo Nordisk
- Pfizer
- Recordati S.p.A.
- Sanofi
- Sun Pharmaceuticals Industries
- Takeda Pharmaceuticals
- Teva Pharmaceutical Industries
- Ultragenyx Pharmaceutical Inc.
最近の産業開発事情 代謝薬市場
- 2026年8月:FDAはMounjaro(チルゼパチド)が2型糖尿病を有する高リスク成人における主要有害心血管イベントリスクを低減することを承認し、2つ目の心血管アウトカムラベルを付与しました。
- 2026年7月:欧州委員会はEU加盟国全体で肥満および過体重管理向けに1日1回投与の経口Wegovy 25 mgを承認し、体重管理向けの経口GLP-1受容体アゴニストとしてEU初の承認となりました。
- 2026年6月:英国医薬品・医療製品規制庁は国際承認手続きを通じて、非肝硬変性MASHおよび中等度から進行した肝線維症を有する成人に対してレスメチロム(Rezdiffra)を承認しました。
- 2026年5月:Eli Lillyはインディアナ州レバノンの2つの製造拠点に追加で45億米ドルを投資することを約束し、遺伝子医薬品、原薬(API)、およびインクレチン療法の生産能力を支援しました。
世界の代謝薬市場レポートの調査範囲
レポートの調査範囲として、代謝薬市場は、グルコース、脂質、タンパク質、ホルモン、エネルギー代謝の障害を含む、身体の代謝プロセスの異常によって引き起こされる疾患の予防、管理、または治療に使用される医薬品製品で構成されています。
代謝薬市場は、治療領域、薬剤クラス、投与経路、流通チャネル、および地域別にセグメント化されています。治療領域別では、市場は糖尿病、肥満・体重管理、脂質異常症・高コレステロール血症、甲状腺・内分泌代謝障害、代謝性肝疾患、遺伝性代謝障害・ライソゾーム蓄積症、高尿酸血症・痛風にセグメント化されています。薬剤クラス別では、市場には抗糖尿病薬、抗肥満薬、脂質低下薬、甲状腺ホルモン補充薬、尿酸低下薬、代謝性肝疾患薬、その他の代謝薬が含まれます。投与経路別では、市場は経口、注射、静脈内点滴、その他の投与経路にセグメント化されています。流通チャネル別では、市場は病院薬局、小売薬局、専門薬局、オンライン薬局、その他の流通チャネルにセグメント化されています。地域別では、市場は北米、欧州、アジア太平洋、中東・アフリカ、南米にわたって分析されています。レポートはまた、世界の主要地域にわたる17カ国の推定市場規模とトレンドをカバーしています。レポートは上記セグメントについて金額(米ドル)ベースの市場規模と予測を提供しています。
セグメンテーション概要
| 糖尿病 |
| 肥満・体重管理 |
| 脂質異常症・高コレステロール血症 |
| 甲状腺・内分泌代謝障害 |
| 代謝性肝疾患 |
| 遺伝性代謝障害・ライソゾーム蓄積症 |
| 高尿酸血症・痛風 |
| 抗糖尿病薬 |
| 抗肥満薬 |
| 脂質低下薬 |
| 甲状腺ホルモン補充薬 |
| 尿酸低下薬 |
| 代謝性肝疾患薬 |
| その他の代謝薬 |
| 経口 |
| 注射 |
| 静脈内点滴 |
| その他の投与経路 |
| 病院薬局 |
| 小売薬局 |
| 専門薬局 |
| オンライン薬局 |
| その他 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| オーストラリア | |
| 韓国 | |
| その他のアジア太平洋 | |
| 中東・アフリカ | GCC |
| 南アフリカ | |
| その他の中東・アフリカ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 |
| 治療領域別 | 糖尿病 | |
| 肥満・体重管理 | ||
| 脂質異常症・高コレステロール血症 | ||
| 甲状腺・内分泌代謝障害 | ||
| 代謝性肝疾患 | ||
| 遺伝性代謝障害・ライソゾーム蓄積症 | ||
| 高尿酸血症・痛風 | ||
| 薬剤クラス別 | 抗糖尿病薬 | |
| 抗肥満薬 | ||
| 脂質低下薬 | ||
| 甲状腺ホルモン補充薬 | ||
| 尿酸低下薬 | ||
| 代謝性肝疾患薬 | ||
| その他の代謝薬 | ||
| 投与経路別 | 経口 | |
| 注射 | ||
| 静脈内点滴 | ||
| その他の投与経路 | ||
| 流通チャネル別 | 病院薬局 | |
| 小売薬局 | ||
| 専門薬局 | ||
| オンライン薬局 | ||
| その他 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| オーストラリア | ||
| 韓国 | ||
| その他のアジア太平洋 | ||
| 中東・アフリカ | GCC | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
レポートで回答される主要な質問
2031年における代謝薬市場の予測値は?
代謝薬市場は2026年の15.35 ビリオン 米ドルから5.45%のCAGRで成長し、2031年までに20.02 ビリオン 米ドルに達すると予測されています。
代謝薬において最も速く成長している治療領域はどれですか?
肥満・体重管理が最も成長の速い治療領域であり、2031年にかけてCAGR 7.55%が予測されています。
GLP-1薬が代謝ケアにとって重要な理由は何ですか?
GLP-1薬は糖尿病、肥満、およびMASHケアにわたって使用されています。新たな心血管および肝臓関連の適応がその臨床的使用を拡大しています。
最も急速に拡大している投与経路はどれですか?
注射剤は主にGLP-1および二重アゴニスト療法によって牽引され、2031年にかけてCAGR 8.25%で成長すると予測されています。
2031年にかけて最も速く成長する地域はどこですか?
アジア太平洋は糖尿病有病率、国内製造、ならびにジェネリックおよびブランド薬へのより広範なアクセスに支えられ、CAGR 9.73%で成長すると予測されています。
肥満治療薬へのより広範なアクセスを制限しているものは何ですか?
高い自己負担コスト、不均一な償還、消化器系への影響、コールドチェーンの必要性、および長期的な治療継続性が主要な障壁として残っています。