
マレーシアペット獣医用食事市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
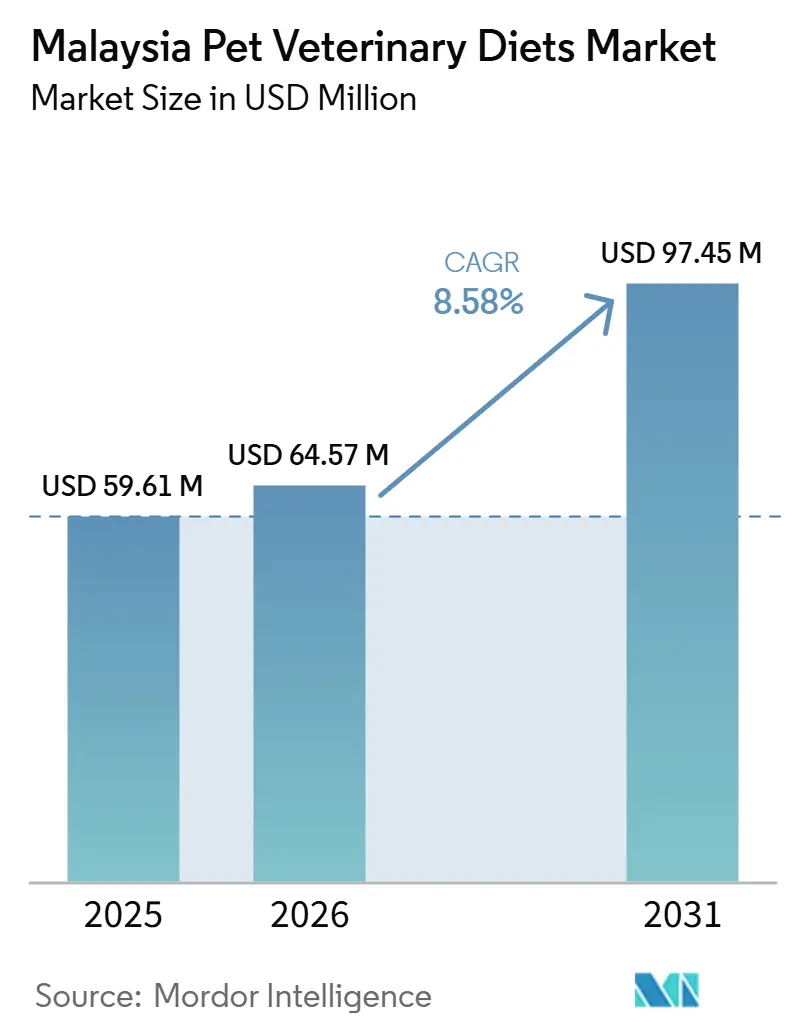
| 基準年の市場規模 (2025) | 59.61 百万米ドル |
| 市場規模 (2026) | 64.57 百万米ドル |
| 市場規模 (2031) | 97.45 百万米ドル |
| 成長率 (2026 - 2031) | 8.58 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるマレーシアペット獣医用食事市場分析
マレーシアペット獣医用食事市場規模は、2025年の5,961万米ドル、2026年の6,457万米ドルから2031年までに9,745万米ドルへと拡大し、2026年から2031年にかけてCAGR 8.58%を記録する見込みです。マレーシアペット獣医用食事市場は、より広範なペットフードカテゴリーよりも速いペースで成長しています。これは、長期的な治療サイクルとリピート購入を支援する疾患特異的な栄養への支出が増加しているためです。また、獣医診断と製品需要の間のより緊密な連携から恩恵を受けており、確立された処方ブランドは標準的なペットフードブランドよりも再注文行動をより強くコントロールできます。同時に、マレーシアは依然として輸入依存度が高く、マレーシア獣医サービス局(DVS)は2024年7月に飼料法2009および関連する世界貿易機関(WTO)の衛生・植物検疫通知に基づき飼料輸入検証を強化し、小規模サプライヤーの参入障壁を高めています[1]。診断能力も都市部の診療ネットワークで向上しており、マレーシア プトラ大学(UPM)とAniware Limitedは2025年5月に人工知能(AI)画像診断連携を開始し、スルダンにある大学獣医病院(UVH)での慢性疾患の特定に要する時間を短縮しています。これにより、マレーシアペット獣医用食事市場は、アクセスが依然として都市部のクリニックと輸入ブランドに集中しているものの、より早期の食事介入、より広い小売での入手可能性、より強力なデジタル再注文を通じた拡大の余地が明確に残されています。
主要レポートのポイント
- 製品別では、消化器感受性が2025年に24.1%の収益シェアでトップとなり、尿路疾患は2026年から2031年にかけてCAGR 10.1%で拡大する見込みです。
- ペットの種類別では、猫が2025年のマレーシアペット獣医用食事市場シェアの60.2%を占め、2026年から2031年にかけて最も速いCAGR 10.6%を記録する見込みです。
- 流通チャネル別では、スーパーマーケットおよびハイパーマーケットが2025年のマレーシアペット獣医用食事市場規模の32.7%を占め、オンラインチャネルは2031年にかけてCAGR 10.8%で拡大しています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
マレーシアペット獣医用食事市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 猫の飼育増加と治療栄養のプレミアム化 | +2.00% | 臨床的なペットケアの採用がより深いクアラルンプール、ペタリンジャヤ、ペナンから最も強い牽引力を持つ全国規模 | 短期(2年以内) |
| 慢性的なコンパニオンアニマルの疾患に対する獣医診断率の上昇 | +1.80% | 都市部の獣医クリニックハブおよび専門ケアセンターで早期加速する全国規模 | 中期(2〜4年) |
| 処方および機能性ペット栄養のためのeコマース拡大 | +1.50% | 物理的な治療品揃えが依然として限られている地方都市での関連性が拡大する全国規模 | 短期(2年以内) |
| 都市部の多頭飼育世帯の拡大と健康管理型給餌 | +1.00% | プレミアムペットルーティンがより強いクランバレー、ジョホールバル、ペナンを含む主要都市中心部 | 中期(2〜4年) |
| 予防的ペットヘルスケアの成長と早期食事介入 | +0.90% | 高所得都市部クリニックネットワークで最も明確な近接採用が見られる全国規模 | 中期(2〜4年) |
| クリニック連携および小売治療食品揃えのより広い入手可能性 | +0.80% | 専門ペットショップ、プレミアムスーパーマーケット、クリニック連携アウトレットで最大の効果を持つ全国規模 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
猫の飼育増加と治療栄養のプレミアム化
マレーシアにおける猫の飼育増加は、獣医治療食の対象市場を拡大しています。猫はアパート生活への適性と比較的低いメンテナンス要件から、都市部世帯のコンパニオンアニマルとして増加するシェアを占めています。猫の個体数が増加・高齢化するにつれ、長期的な栄養管理を必要とする慢性疾患の発生率も増加します。慢性腎臓病(CKD)は最も一般的な加齢関連猫疾患の一つであり、10歳以上の猫の最大40%、15歳以上の猫の最大80%に影響を与えます[2]。International Cat Careも2024年に、15歳以上の猫の20%から50%が何らかの程度のCKDを持つと報告しており、高齢猫の個体群における長期的な栄養管理の一般性を強調しています[3]。CKDは獣医ケアと並行して持続的な食事介入に依存する生涯にわたる疾患であるため、罹患したペットは通常、長期間にわたって治療栄養を継続します。これにより、購買決定は実証された腎臓サポート効果を持つ臨床的に処方されたプレミアム獣医用食事へとシフトし、製品採用とペット一頭あたりの支出の両方が増加します。その結果、マレーシアペット獣医用食事市場は、特に腎臓ケアおよびその他の長期疾患管理カテゴリーにおいて、猫の治療栄養への持続的な需要から恩恵を受けています。
慢性的なコンパニオンアニマルの疾患に対する獣医診断率の上昇
マレーシアペット獣医用食事市場は、慢性疾患がより早期に特定され、獣医クリニックがより信頼されるときに成長します。マレーシア プトラ大学とAniware Limitedは2025年5月にAI画像診断連携を締結し、スルダンの大学獣医病院での迅速な疾患検出を可能にし、AI支援診断ワークフローをサポートし、慢性的なコンパニオンアニマル疾患に対するより早期の臨床的意思決定を可能にする可能性があります。Pertanika Journal of Tropical Agricultural Scienceに掲載された2024年のマレーシアの症例研究は、輸入された獣医文献ではなくマレーシアの文脈で猫の特発性膀胱炎を記録し、マレーシアにおける尿路食事管理の臨床的関連性を支持しています[4]。猫の下部尿路疾患に関する2025年のiCatCareコンセンサスガイドラインも、獣医診療全体でより一貫した食事主導の症例管理をサポートしています。診断能力が向上するにつれ、処方治療食は主に獣医クリニックを通じて調剤され続け、獣医師が長期的な栄養管理とリピート購入を指導します。これにより、診断主導の需要は市場で承認された治療製品がすでに入手可能な場合にのみ販売に転換できるため、既存ブランドが強化されます。
処方および機能性ペット栄養のためのeコマース拡大
オンラインチャネルはマレーシアで最も急成長している流通チャネルです。治療食の需要は最初の処方で終わらず、オンラインアクセスにより慢性症例を管理するオーナーが毎月または隔月の再注文をより容易に行えるためです。デジタル再注文はまた、クリニックが遠い、または一時的に在庫切れであるという理由だけで、オーナーが処方食を標準的なプレミアムフードに代替するリスクを低減します。地方都市では、オンラインアクセスは短期的に物理的な小売拡大よりも継続性の維持に貢献できます。これは、より広い棚展開を待たずに既承認製品のリーチを拡大するためです。マレーシア獣医サービス局のフレームワークは依然として市場に合法的に参入できるものを形成しているため、直接消費者向け臨床栄養モデルを構築するブランドはコンプライアンスと登録規律を維持する必要があります。したがって、マレーシアペット獣医用食事市場はデジタルチャネルから利便性だけでなく、治療ルーティンが確立された後のより耐久性のある再注文メカニズムも得ています。
予防的ペットヘルスケアの成長と早期食事介入
予防的ペットヘルスケアは、ペットオーナーが長期的な健康アウトカムを改善するために定期的な健康診断、定期的な獣医受診、早期疾患検出をますます優先するにつれ、マレーシアで重要性を増しています。このシフトは、獣医師が疾患管理経路のより早い段階で治療栄養を導入することを促し、臨床状態が重篤になる前に疾患の進行をサポートするための特殊食を可能にしています。AI支援診断ワークフローを推進するマレーシア プトラ大学(UPM)とAniware2025年の連携は、より迅速かつ正確な疾患検出への高まる注目を反映しています。同様に、猫の下部尿路疾患に関する2025年のInternational Cat Careガイダンスは、適切な症例における早期介入戦略としての栄養管理の役割を強化しています。治療食が予防ケアと長期疾患管理に統合されるにつれ、オーナーは短期的な回復製品としてではなく、日常的な健康維持の一部として採用する可能性が高くなります。このトレンドは獣医治療栄養への持続的な需要をサポートし、マレーシアペット獣医用食事市場における長期的な価値成長に貢献します。
抑制要因の影響分析*
| 抑制要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 標準的なペットフードに対する高い単価 | -1.5% | 要都市圏外でより深刻な全国規模 | 短期(2年以内) |
| 処方依存性と地方都市における消費者認知の限界 | -1.2% | イポー、コタバル、クチンを含む第2層都市に集中した全国規模 | 中期(2〜4年) |
| 輸入依存性と製品登録のリードタイム | -0.8% | DVS飼料法2009(法698)によって規制されるコンプライアンスの全国規模 | 中期(2〜4年) |
| 主要都市中心部外での限られた棚スペースとチャネルの断片化 | -0.6% | 東マレーシアおよびマレー半島北部で最も深刻な全国規模 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
標準的なペットフードに対する高い単価
マレーシアペット獣医用食事産業は、腎臓、尿路、消化器処方が標準的なペットフードよりもはるかに高価であるため、プレミアム価格設定からの即時的な抵抗に直面しています。オーナーが最初の治療購入前に診察と診断作業の費用も支払う必要がある場合、価格差はさらに重要になります。これにより、特に最初にサプリメントや一般的なプレミアム栄養を試みる可能性のある世帯では、診断前と処方後の両方で離脱が生じます。ほとんどの主要な治療ブランドは大規模な国内製造ではなく規制された外国製品パイプラインを通じて市場に到達するため、輸入供給が問題を深めます。臨床的な必要性が明確な場合でも、処方給餌への移行は弱い医学的根拠ではなく予算の圧力によって遅延する可能性があります。マレーシアペット獣医用食事市場において、価格設定は診断と持続的な遵守の間の最も直接的な障壁であり続けています。
処方依存性と地方都市における消費者認知の限界
マレーシアのペット獣医用食事市場は、ほとんどの需要が獣医クリニック内から生じており、それらは依然として国の主要都市中心部に集中しているという事実によって制約されています。クアラルンプール、ペタリンジャヤ、ペナン、ジョホールバル以外では、多くのオーナーが治療栄養を第一選択肢として接する機会が少なくなっています。その臨床的な接点が欠けている場合、症状管理はしばしば市販のサプリメントや完全な処方プログラムではなくプレミアムフードへとシフトします。限られた現地語教育も、製品コミュニケーションが弱く臨床用語があまり馴染みのない地域でのカテゴリー理解を遅らせます。これにより、デジタル製品アクセスが技術的に利用可能な場合でも転換が遅くなります。したがって、マレーシアペット獣医用食事市場は、他のほとんどのプレミアムペットフードカテゴリーよりも都市部でクリニック依存型のままです。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サブ製品別:消化器および腎臓食が現在の需要を支える
消化器感受性は2025年のマレーシアペット獣医用食事市場シェアの24.1%を占め、現在の需要において最大の製品カテゴリーとなっています。このセグメントは、短期的な薬物療法ではなく長期的な食事介入を必要とすることが多い胃腸障害の栄養管理への需要の高まりを示しています。2024年10月、Sarhad Journal of Agricultureに掲載された「マレーシアの市販猫フードの多量栄養素比較」と題する研究が、マレーシアの市販猫フードの栄養組成における有意な差異を特定しました。この研究は、国内のペットフード市場における食事の質と栄養処方への高まる注目を強調しています。獣医師が胃腸の健康、消化性、栄養利用を優先するにつれ、治療的消化サポート食への需要は堅調に推移すると予測されます。腎臓食は別の主要な臨床カテゴリーを代表しており、慢性腎臓病は長期的な食事管理と高いオーナーコンプライアンスを必要とし、長期的な処方サイクルをもたらします。さらに、肥満、皮膚科的健康、オーラルケア、糖尿病を対象とした食事は、疾患治療から構造化された長期的な健康管理への獣医栄養の役割を拡大しています。
尿路疾患は最も急成長している製品セグメントであり、このカテゴリーのマレーシアペット獣医用食事市場規模は2026年から2031年にかけてCAGR 10.1%で拡大する見込みです。需要は、最も頻繁に遭遇する猫の健康状態の一つである猫下部尿路疾患(FLUTD)の管理において栄養管理が中心的な役割を果たすという獣医の認識の高まりによって支えられています。臨床ガイダンスは、尿の希釈と水分摂取量の増加を促進する食事戦略をますます推奨しており、治療的尿路処方の採用を促進しています。このセグメントはまた、肥満、活動レベルの低下、ストレス関連尿路障害などの尿路健康リスクと一般的に関連する個体群である室内猫の増加するシェアからも恩恵を受けています。今後、加齢関連の併存疾患の増加により、単一の処方内で尿路、腎臓、代謝の健康を対象とした統合獣医用食事の開発が促進されると予測されます。


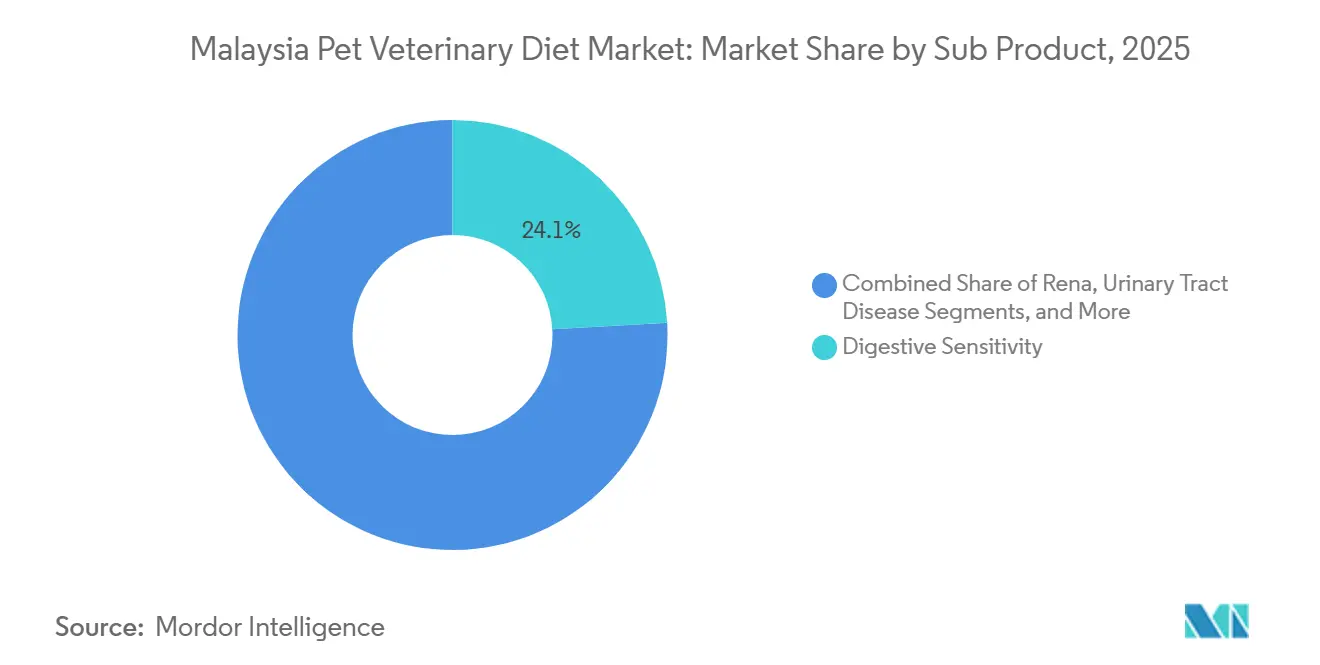
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
ペットの種類別:猫の優位性が臨床的複雑性を牽引
猫は2025年のマレーシアペット獣医用食事市場規模の60.2%を占め、2026年から2031年にかけてCAGR 10.6%で最も急成長するセグメントとして予測されており、マレーシアペット獣医用食事市場における中心的な需要基盤となっています。猫の症例は、腎臓、尿路、消化器障害の持続的な栄養管理の必要性から、多くの犬の症例よりも長い食事治療サイクルを必要とすることが多いです。2025年、Khorらはマレーシア獣医学ジャーナルに「慢性腎臓病(CKD)に対する猫オーナーの知識、態度、実践(KAP)」と題する研究を発表しました。この研究では、調査対象のマレーシアの猫オーナーの86.3%が猫のCKDリスクを認識しており、獣医師が疾患関連情報の主要な情報源であることが判明しました。これは、比較的情報に精通した猫オーナー層と、慢性疾患管理のための処方食の採用を支持する治療決定への重大な獣医の影響を示しています。治療栄養は猫の慢性疾患の医療治療と並行して頻繁に推奨されるため、猫はマレーシアにおける獣医用食事需要の不均衡に高いシェアを代表しています。
犬はマレーシアペット獣医用食事市場において2番目に大きなペットタイプであり続け、腎臓サポート、体重管理、皮膚の健康、運動関連栄養が需要の中核を形成しています。その成長プロファイルは意味のあるものですが、犬の処方は通常、猫の処方よりも幅広い疾患と品種固有のニーズに分散しています。その他のペットは小さなカテゴリーのままですが、早期の製品入手可能性がセグメントが商業的に広がる前にロイヤルティを生み出すことができるため、戦略的に重要です。非犬・非猫の臨床食の登録・分類経路も簡単ではなく、現在の輸入フレームワーク下でこのニッチがどれだけ迅速にスケールできるかを制限しています。全体的なペットタイプの組み合わせは、犬や小型コンパニオンアニマルでの選択的拡大の余地を残しながらも、マレーシアペット獣医用食事市場を猫の治療を中心に維持しています。
流通チャネル別:スーパーマーケットが市場リーダーシップを維持、オンラインが成長を加速
スーパーマーケットおよびハイパーマーケットは、マレーシアペット獣医用食事市場において2025年の流通の32.7%を占めました。一部の治療隣接および獣医師推奨処方がクリニック限定の可視性を超えてプレミアム小売環境に移行するにつれ、その役割は拡大しています。専門店は、大量小売よりも深い疾患特異的な品揃えを在庫できるため、処方獣医師とリピート購入消費者の間の主要な橋渡し役であり続けています。コンビニエンスストアは、臨床食ポートフォリオがそのチャネルが通常提供するよりも多くの製品の深さと強力な購入ガイダンスを必要とするため、限られた関連性しか持ちません。現在のチャネル構造は、アクセスが広がっているものの、すべての小売ポイントが同じレベルの治療的複雑性をサポートできるわけではないことを示しています。
オンラインチャネルはマレーシアペット獣医用食事市場で最も急成長しているルートであり、2026年から2031年にかけてCAGR 10.8%で成長する見込みです。オンライン再注文は、オーナーが次のクリニック受診を待たずに最初の処方後も腎臓、尿路、消化器処方を購入し続けることができるため重要です。サブスクリプション行動も継続性を改善し、ブランドスイッチングを減らし、より予測可能なリピート販売をサポートします。2026年、Global Petcare Holdings Sdn. Bhd.とマレーシア工科大学は、Evocat and Cat Masterブランドの下で猫フード処方に関する3年間の研究連携を開始し、その成果はデジタルディスカバリーとリピート購入に適したチャネルへの将来の製品供給に向けられています。それでも、オンライン直販を拡大するブランドは、輸入処方製品がマレーシア獣医サービス局のフレームワーク内にどのように適合するかを監視し続ける必要があります。

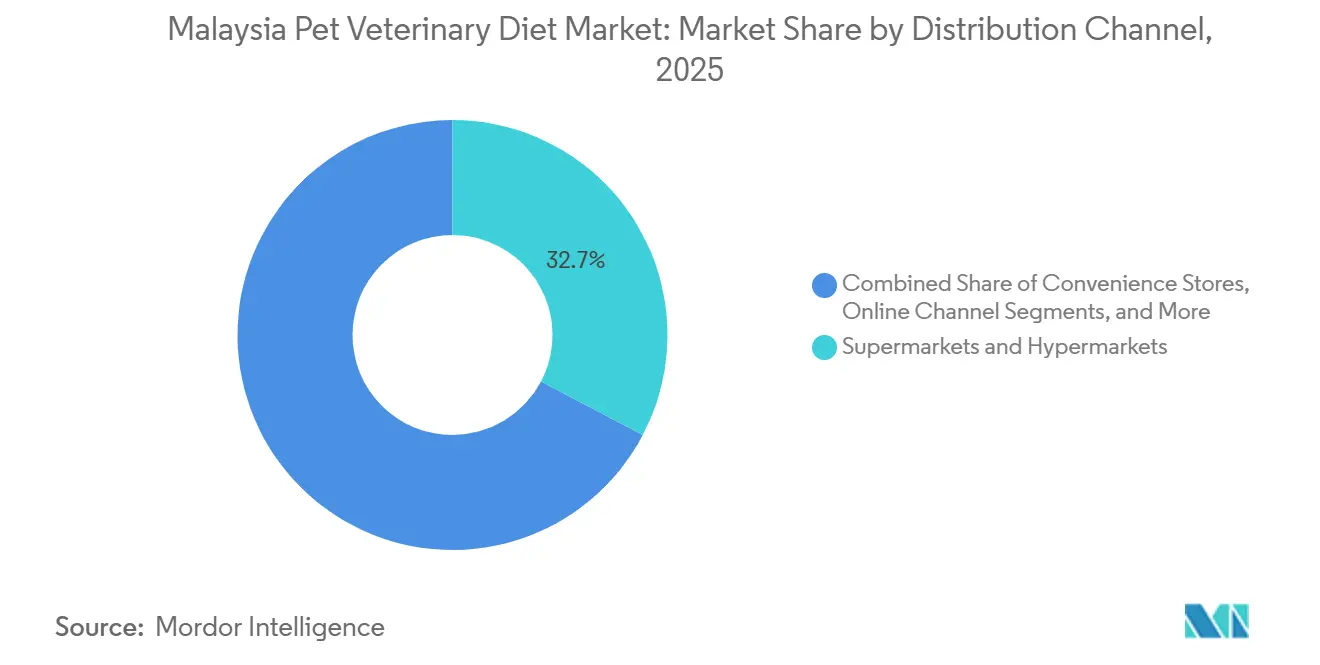
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
地理的分析
クランバレーは、最も深いクリニックネットワークとプレミアムペット支出の最強の集中を組み合わせているため、マレーシアペット獣医用食事市場において最大の都市需要ポケットを代表しています。クアラルンプールとペタリンジャヤは、処方開始、専門家紹介、プレミアム小売品揃えの主要センターであり続けています。ペナンとジョホールバルは次の需要層を形成しており、上位中所得世帯と拡大する獣医インフラが安定した普及を支えています。この地理的特性は、診断、専門家のアドバイス、輸入在庫が最も入手可能な場所で最初の処方が通常始まるため、カテゴリーを構造的に都市部に維持します。飼料法2009に基づく国家規制フレームワークはマレーシア全体に適用されますが、主要な行政・流通ハブの近くで事業を展開するブランドは通常、製品承認と供給問題により迅速に対応できます。
イポー、アロースター、スレンバンなどの地方都市は、マレーシアペット獣医用食事市場における移行的な空間であり、アクセスは深いクリニック在庫よりもeコマースに依存することが多いです。サバ州とサラワク州は、輸送距離と州レベルの文書化が国内サプライチェーン内での特殊ペットフード製品の移動を遅らせる可能性があるため、別の複雑さの層を加えます。それらの障壁があっても、クチンとコタキナバルの都市化は、販売が始まる前に完全な物理的小売の構築を常に必要としない早期需要クラスターを生み出します。ジョホールはまた、Global Petcare HoldingsとマレーシアUniversiti Teknologi Malaysiaの2026年の研究連携後、南部市場プロファイルに地域処方活動を加える開発ノードとして関連性を高めています。
マレーシアペット獣医用食事市場は、処方認知と専門家アクセスが最大都市を超えると急速に低下するため、上位都市回廊外での参入が最も困難なままです。多くの半都市部および農村部では、ペットオーナーは依然として完全な治療処方よりも臨床精度が低いサプリメントやプレミアム標準フードで慢性疾患を管理しています。都市部の診断能力は向上し続けており、マレーシア プトラ大学とAniware Limitedの2025年の人工知能画像診断連携は、クリニック環境でのより迅速な症例特定を示しています。専門獣医能力も深化しており、Shinzo Veterinaryは2025年に犬のマレーシア第3回および第4回経カテーテル弁尖修復術を記録し、都市部ハブにおける高度なペットケアの広範な台頭を反映しています。そのため、デジタルアクセスが徐々に大都市と地方の需要の距離を縮めるとしても、マレーシアペット獣医用食事市場は2031年まで都市主導のままである可能性が高いです。
競争環境
市場集中度
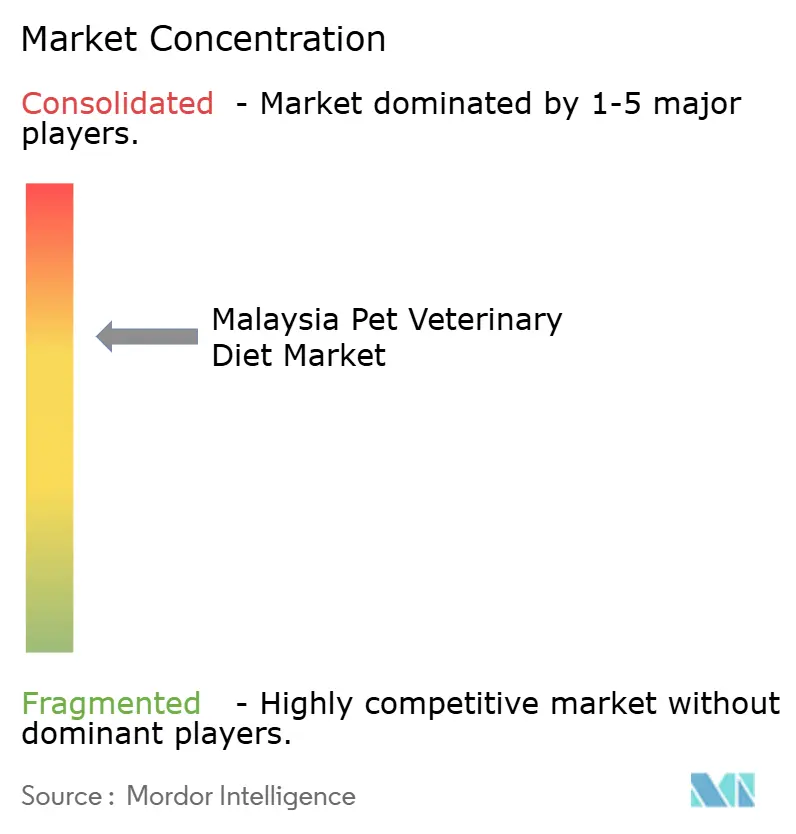
マレーシアペット獣医用食事市場は適度に集約されており、Mars, Incorporated、Hill's Pet Nutrition, Inc.、Nestlé Purina PetCareがブランドの信頼、臨床的深さ、クリニックとの関係を通じて処方層を支えています。彼らの優位性は処方の時点で最も強く、獣医師は幅広い治療範囲、予測可能な供給、確立された給餌プロトコルを持つブランドに依存する傾向があります。Hill's Pet Nutrition, Inc.は2024年にアジアでの治療提供を拡大し、Prescription Diet ONC Careを展開し、腫瘍栄養においてマレーシアの獣医師の臨床メニューを広げました。Virbac S.A.も2025年にVeterinary HPMレンジを刷新し、信頼できる挑戦者が直接的な価格破壊ではなく処方とポジショニングを通じて競争していることを示しています。これにより、処方の信頼が依然として少数のトップ層を優遇しているにもかかわらず、マレーシアペット獣医用食事市場はポートフォリオレベルで競争力を維持しています。
規制への準備は、すべての輸入治療処方が国の飼料コンプライアンスプロセスを通過する必要があるため、マレーシアペット獣医用食事市場における競争力の主要な源泉です。飼料法2009への2024年の輸入検証改正は製品承認の運営負担を増加させ、より強力な登録インフラと流通業者調整をすでに維持している企業に利益をもたらしました。既存企業はまた、より広いクリニック教育プログラムとより優れた在庫管理規律から恩恵を受けており、小規模ブランドが腎臓、尿路、消化器処方全体で彼らを置き換えることをより困難にしています。同時に、地域の科学に基づく開発が2026年のGlobal Petcare HoldingsとマレーシアUniversiti Teknologi Malaysiaのパートナーシップを通じて議論に入り込んでおり、セクターの国内側により信頼できる研究基盤を与えています。その結果、規模、規制への準備、獣医の信頼が単純な棚の存在よりも重要な市場となっています。
Farmina Pet Foods、Dechra Pharmaceuticals PLC、Monge and C. S.p.A.、Affinity Petcare, S.A.は挑戦者または隣接プレーヤーとして関連性を維持していますが、マレーシアでの彼らのポジションは、ユーザー提供のドラフトに記載されている主要な処方ブランドよりも依然として狭いです。彼らの機会は、完全な処方ポートフォリオ全体での即時の同等性ではなく、ターゲットを絞った臨床ニッチ、プレミアム機能的オーバーラップ、デジタルディスカバリーにあります。現在のサイクルで最も目立つ戦略的動きは、2024年のHillsの腫瘍食展開、2025年のVirbacのVeterinary HPM再処方、2026年のマレーシア工科大学とGlobal Petcare Holdingsの連携であり、それぞれがより疾患特異的で科学に基づいた栄養への推進を反映しています。マレーシアペット獣医用食事市場全体で、競争上の利益は広範な値引きよりも臨床的信頼性、入手可能性、再注文の利便性から生まれる可能性が最も高いです。
マレーシアペット獣医用食事産業リーダー
-
Mars, Incorporated
-
Hill's Pet Nutrition, Inc. (Colgate-Palmolive Company)
-
Nestlé Purina PetCare (Nestlé S.A.)
-
Virbac S.A.
-
Farmina Pet Foods
- 注:主要企業の掲載順は順位を示すものではありません。
最近の業界動向
- 2026年4月:Global Petcare Holdings Sdn. Bhd.は、5万1,454.1米ドル(23万マレーシアリンギット)の助成金を受け、マレーシア工科大学(UTM)と3年間の科学主導の猫フード研究連携を締結しました。この取り組みは、栄養プロファイリング、豚由来汚染に関するハラール適合性試験、Evocat and Cat Masterブランドの乾燥および湿潤猫フードの処方最適化をカバーし、マレーシアで初めてのこの種の産学連携猫フード研究プログラムとなっています。
- 2025年5月:マレーシア プトラ大学獣医学部とAniware Limitedは、診断効率を改善し獣医教育と研究をサポートするために、スルダンの大学獣医病院(UVH)にAI支援獣医診断画像診断を導入するためにパートナーシップを締結しました。コンパニオンアニマルの慢性疾患のより早期の検出により、獣医師がより早く栄養管理を開始できるようになり、獣医治療食への需要をサポートする可能性があります。
- 2025年5月:Virbac S.A.は、2025年5月からヨーロッパで段階的な展開を開始し、科学に基づいた高タンパク栄養に関する進化する獣医師とペットオーナーの期待により良く合致するよう再ポジショニングされた、更新された処方を持つVeterinary HPM生理的フードレンジを再発売しました。
マレーシアペット獣医用食事市場レポートの範囲
マレーシアペット獣医用食事市場は、獣医の指導または処方の下で主に猫と犬のコンパニオンアニマルにおける診断された健康状態をサポートするために使用される臨床的および疾患特異的なペットフード処方をカバーしています。マレーシアペット獣医用食事レポートは、サブ製品別(糖尿病、腎臓、尿路疾患、消化器感受性、オーラルケア、皮膚、肥満、その他の獣医用食事)、ペットの種類別(猫、犬、その他のペット)、流通チャネル別(コンビニエンスストア、オンラインチャネル、専門店、スーパーマーケット・ハイパーマーケット、その他のチャネル)に区分されています。市場予測は金額(米ドル)および数量(メートルトン)で提供されています。
| 糖尿病 |
| 腎臓 |
| 尿路疾患 |
| 消化器感受性 |
| オーラルケア食 |
| 皮膚ケア食 |
| 肥満ケア食 |
| その他の獣医用食事 |
| 猫 |
| 犬 |
| その他のペット |
| コンビニエンスストア |
| オンラインチャネル |
| 専門店 |
| スーパーマーケット・ハイパーマーケット |
| その他のチャネル |
| サブ製品別 | 糖尿病 |
| 腎臓 | |
| 尿路疾患 | |
| 消化器感受性 | |
| オーラルケア食 | |
| 皮膚ケア食 | |
| 肥満ケア食 | |
| その他の獣医用食事 | |
| ペットの種類別 | 猫 |
| 犬 | |
| その他のペット | |
| 流通チャネル別 | コンビニエンスストア |
| オンラインチャネル | |
| 専門店 | |
| スーパーマーケット・ハイパーマーケット | |
| その他のチャネル |
レポートで回答された主要な質問
マレーシアペット獣医用食事の2031年の見通しは?
市場は2026年の6,457万米ドルから2031年までに9,745万米ドルに達する見込みであり、2026年から2031年にかけてCAGR 8.58%を記録します。
マレーシアで現在の需要をリードしている製品カテゴリーはどれですか?
消化器感受性は2025年に24.1%のシェアで最大の製品カテゴリーであり、尿路疾患は2026年から2031年にかけてCAGR 10.1%で最も急成長している製品セグメントです。
なぜ猫が最大の需要基盤を占めているのですか?
猫は2025年に60.2%のシェアを保持しており、腎臓、尿路、消化器疾患がより長い治療給餌サイクルを必要とすることが多いため、中心的な存在であり続けています。
最も急成長している販売チャネルはどれですか?
オンラインチャネルは2026年から2031年にかけてCAGR 10.8%で最も急成長しているルートであり、スーパーマーケットおよびハイパーマーケットは依然として2025年に32.7%のシェアで現在の流通をリードしています。
マレーシア全体でのより広い採用に対する主な障壁は何ですか?
高い単価、処方依存性、輸入主導の供給制約が、特に主要都市中心部外での採用を制限し続けています。
競争を最も強く形成している企業はどれですか?
Mars, Incorporated、Hill's Pet Nutrition, Inc.、Nestlé Purina PetCareが中核リーダーであり続け、Virbac S.A.と地域開発の取り組みが選択的な競争圧力を加えています。