
宝くじ市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
| 市場規模 (2027) | 86.71 十億米ドル |
| 市場規模 (2032) | 121.41 十億米ドル |
| 成長率 (2027 - 2032) | 6.96 % |
| 最も急速に成長している市場 | ヨーロッパ |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる宝くじ市場分析
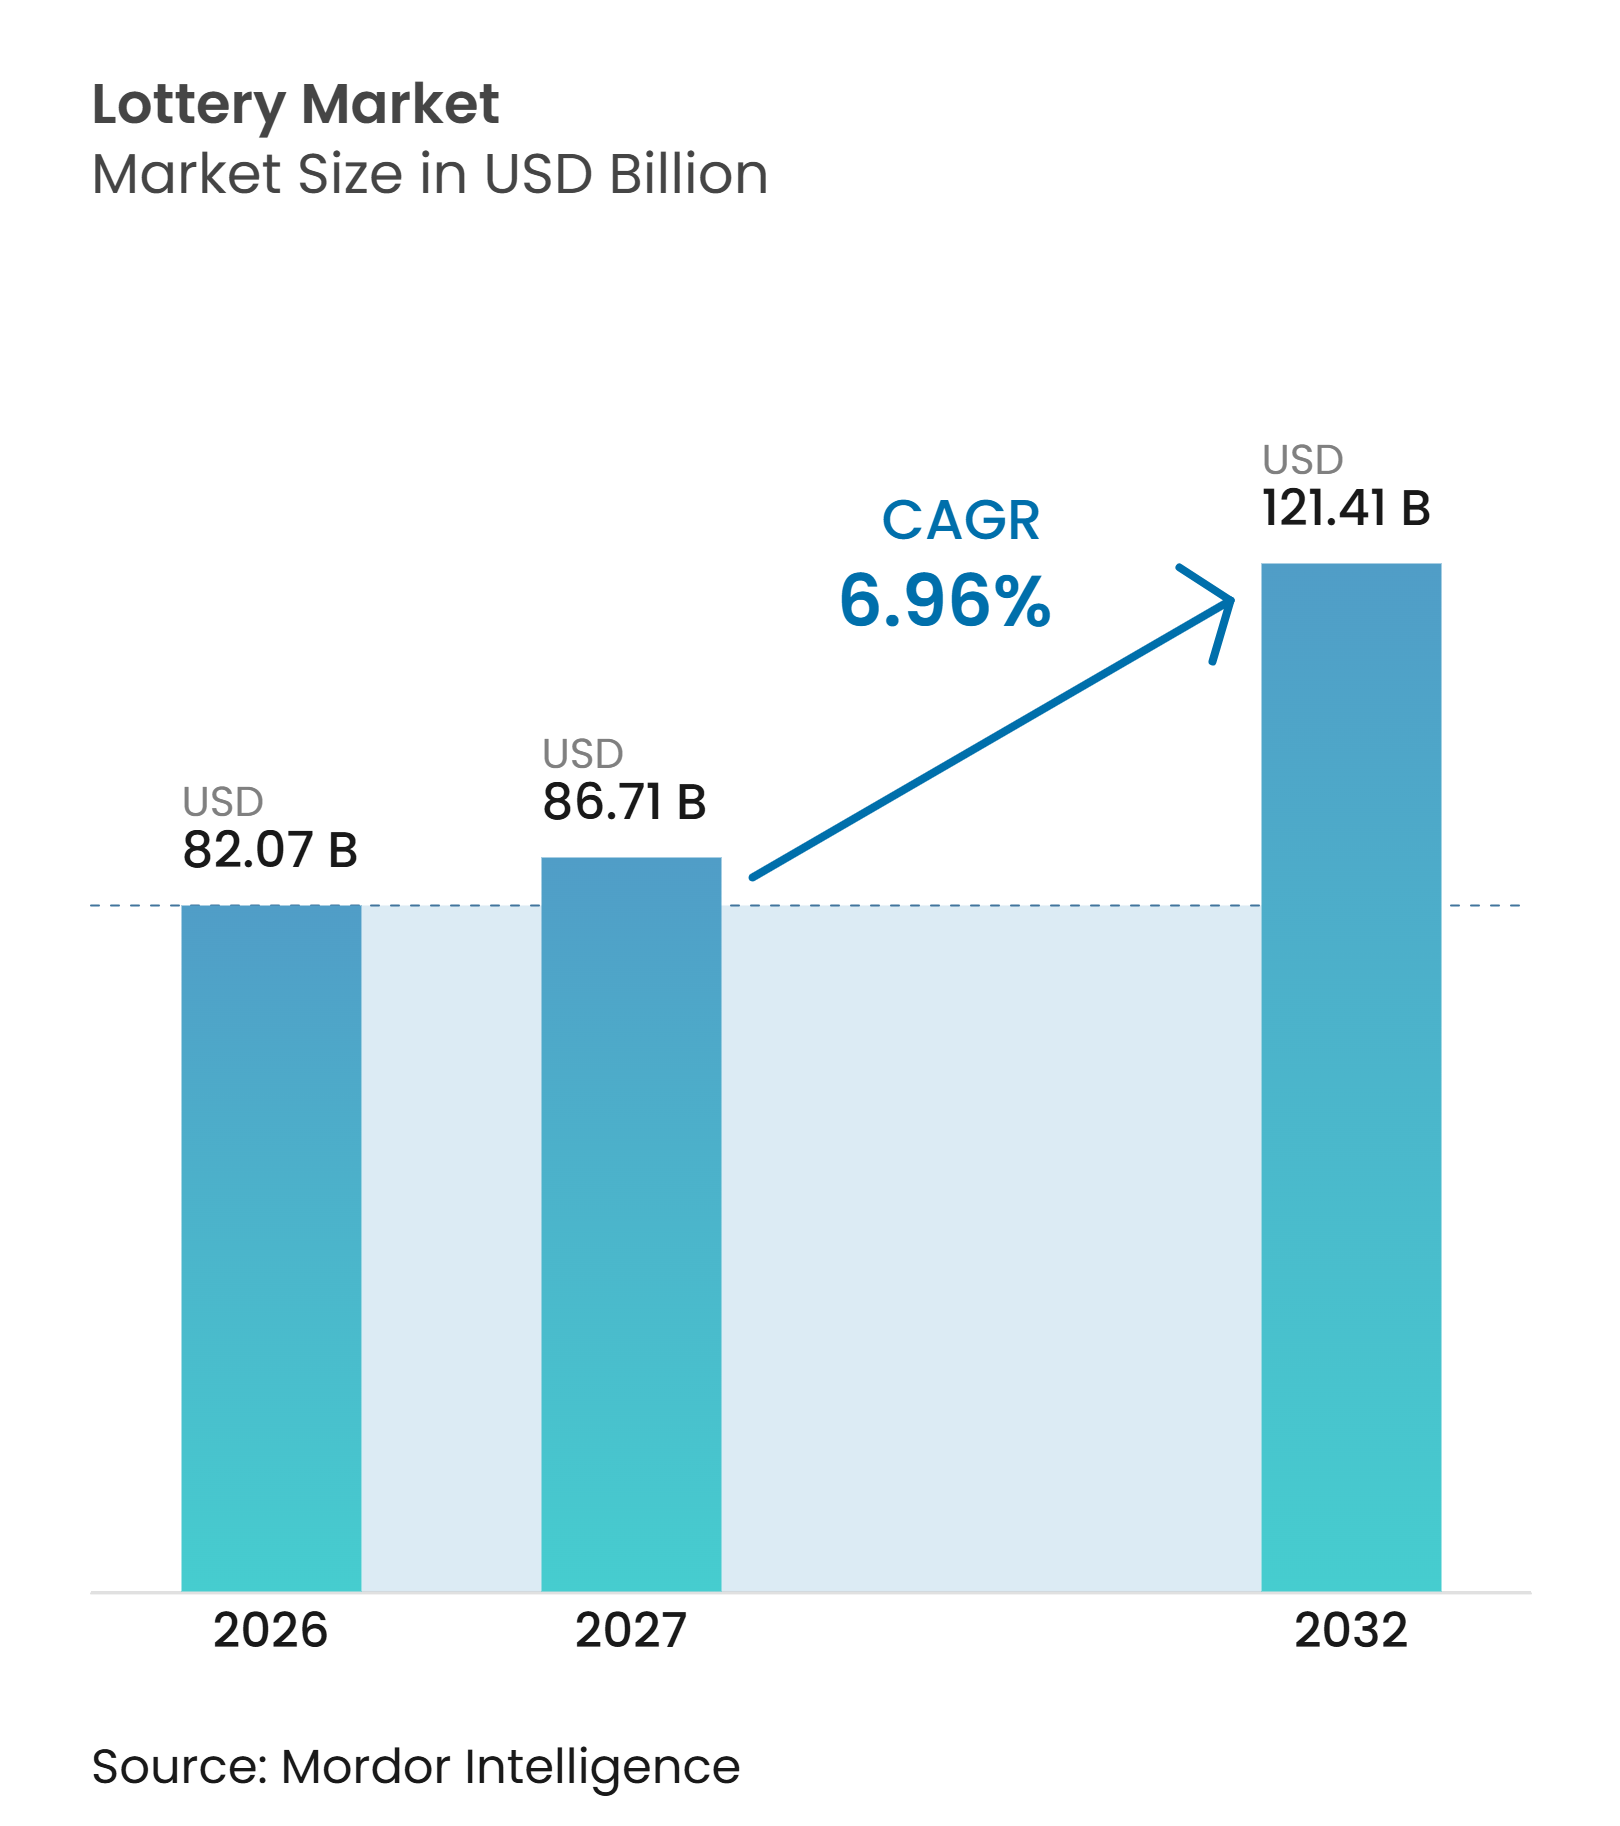
宝くじ市場規模は、2026年の82.07 ビリオン 米ドルから2027年には86.71 ビリオン 米ドルに成長し、2027年から2032年にかけて6.96%のCAGRで2032年までに121.41 ビリオン 米ドルに達すると予測されています。宝くじ市場はデジタル販売、モバイルアクセス、接続された決済手段へとシフトしており、一方で小売店舗はリーチと信頼の面で引き続き中心的な役割を担っています。デジタル投資は競争上の必須要件となりつつあり、事業者はアカウントデータ、ロイヤルティツール、カスタマイズされたゲームオファーを活用してプレーヤーの維持率を向上させることができます。一部の新興国における法的改革は新たなライセンスチャネルを生み出す可能性がありますが、ライセンス付与のペースがこれらの機会がどれほど早くアクセス可能になるかを左右します。宝くじ市場はまた、より厳格な責任あるギャンブルへの期待、娯楽支出をめぐる競争、そしてより多くのプレーヤーがオンラインで登録・決済するにつれて高まるサイバーリスクにも直面しています。大手事業者は、技術のアップグレード、製品の拡充、および既存の宝くじ事業にデジタルゲーム機能を追加する取引を通じて対応しています。
レポートの主要なポイント
-
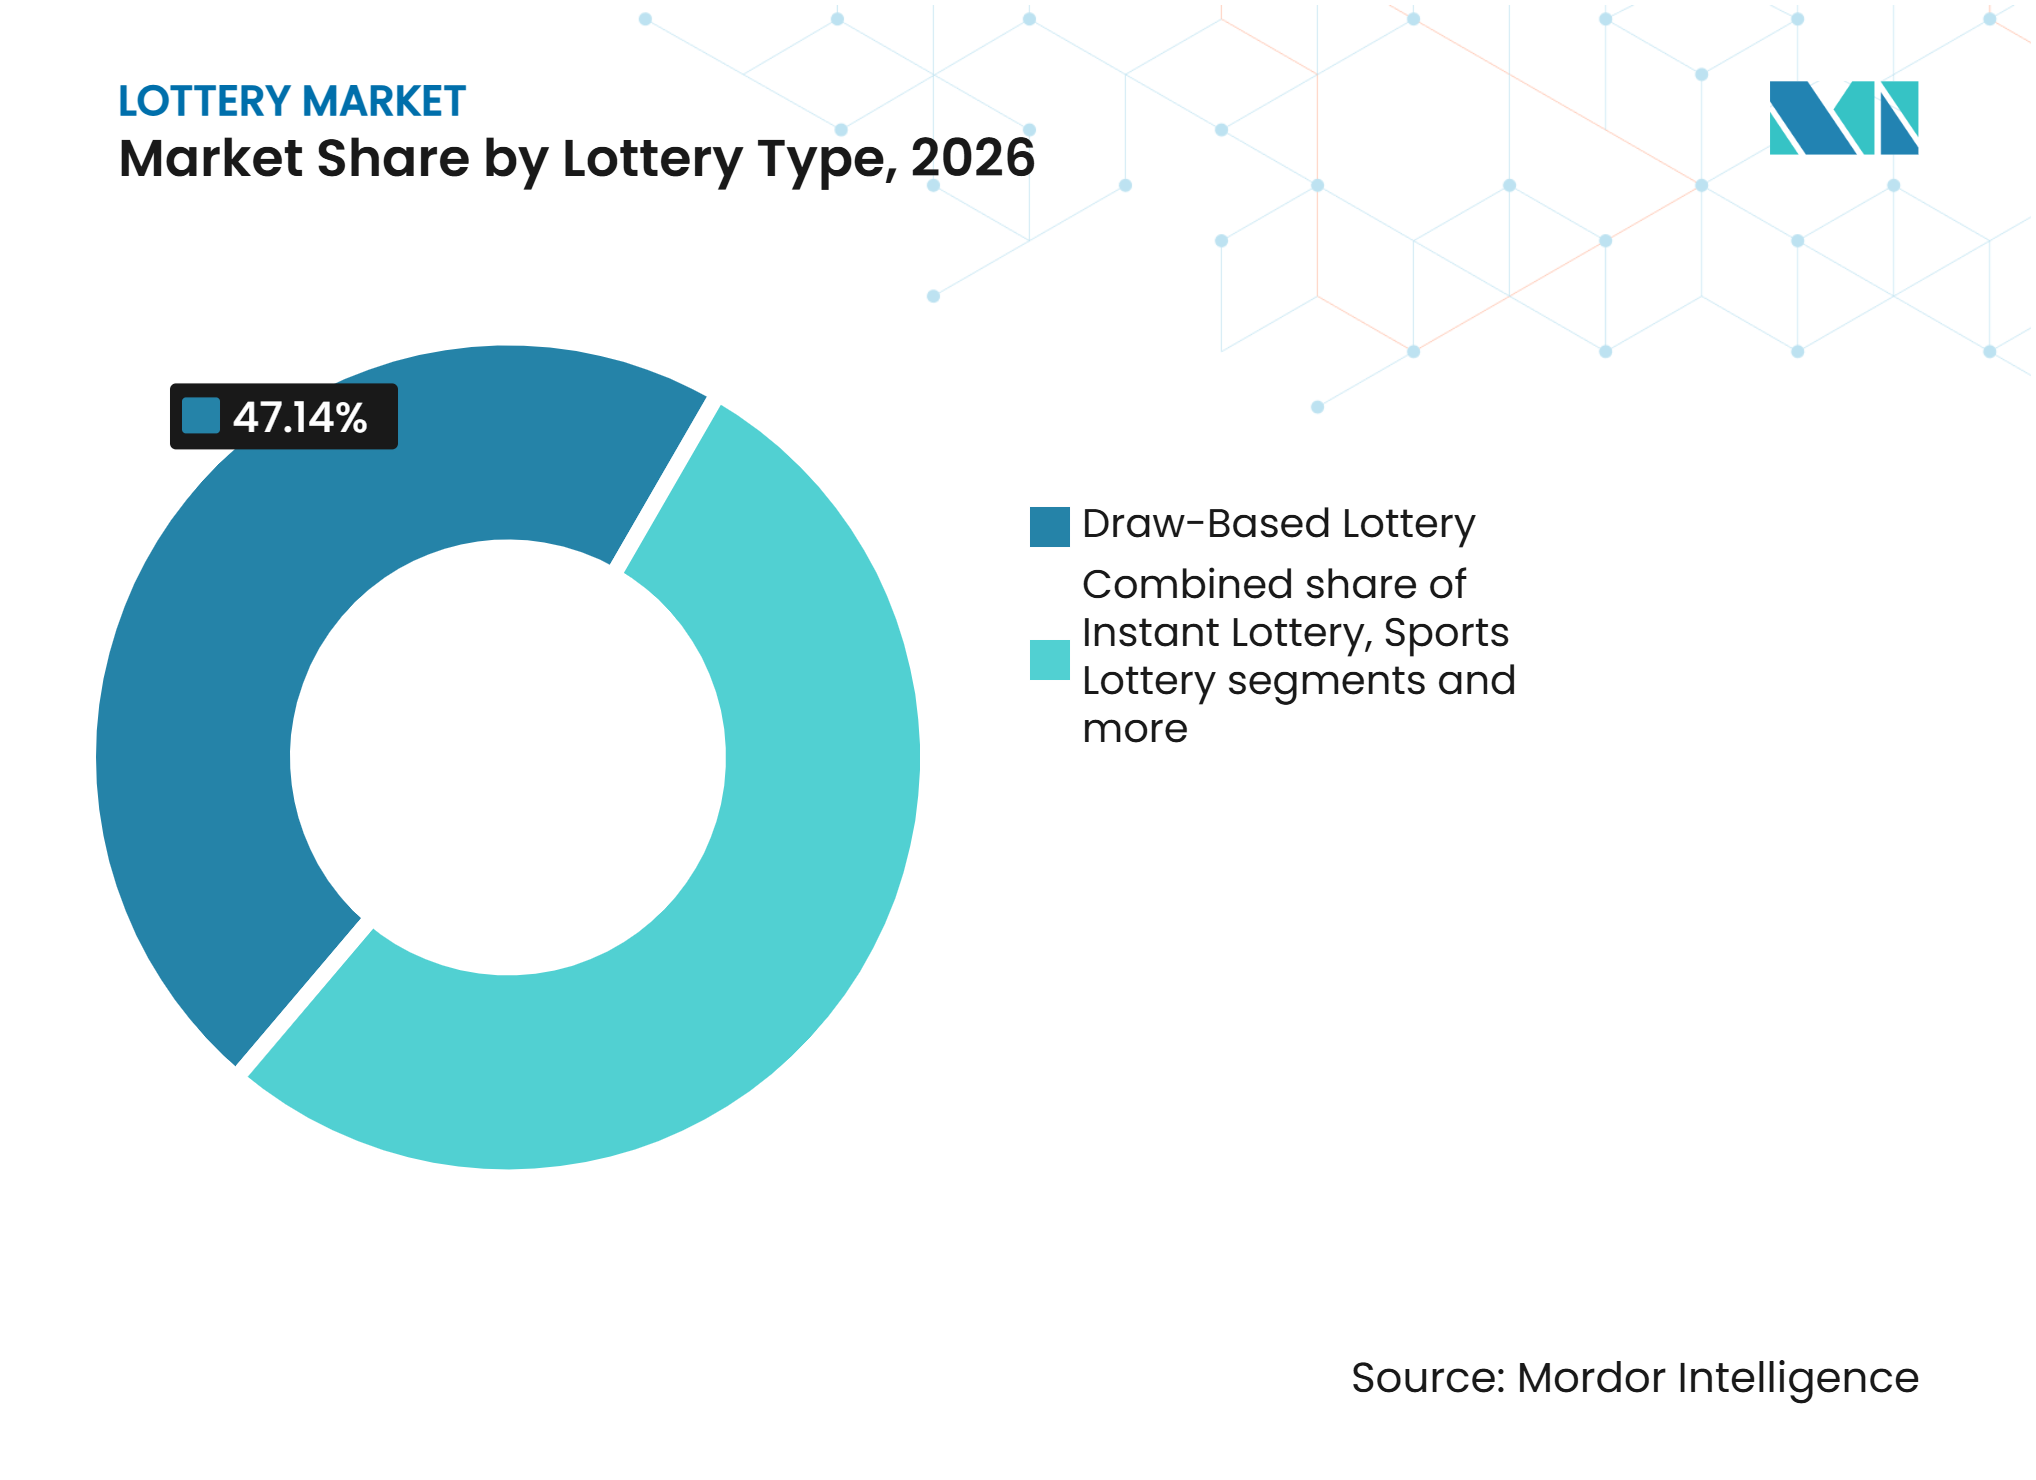
宝くじの種類別では、抽選型ゲームが2026年の宝くじ市場シェアの47.14%を占め、スポーツ宝くじは2032年にかけて7.34%のCAGRで成長すると予測されています。
-
運営形態別では、陸上型が2026年の宝くじ市場シェアの85.03%を占め、オンライン宝くじは2032年にかけて8.24%のCAGRで成長すると予測されています。
-
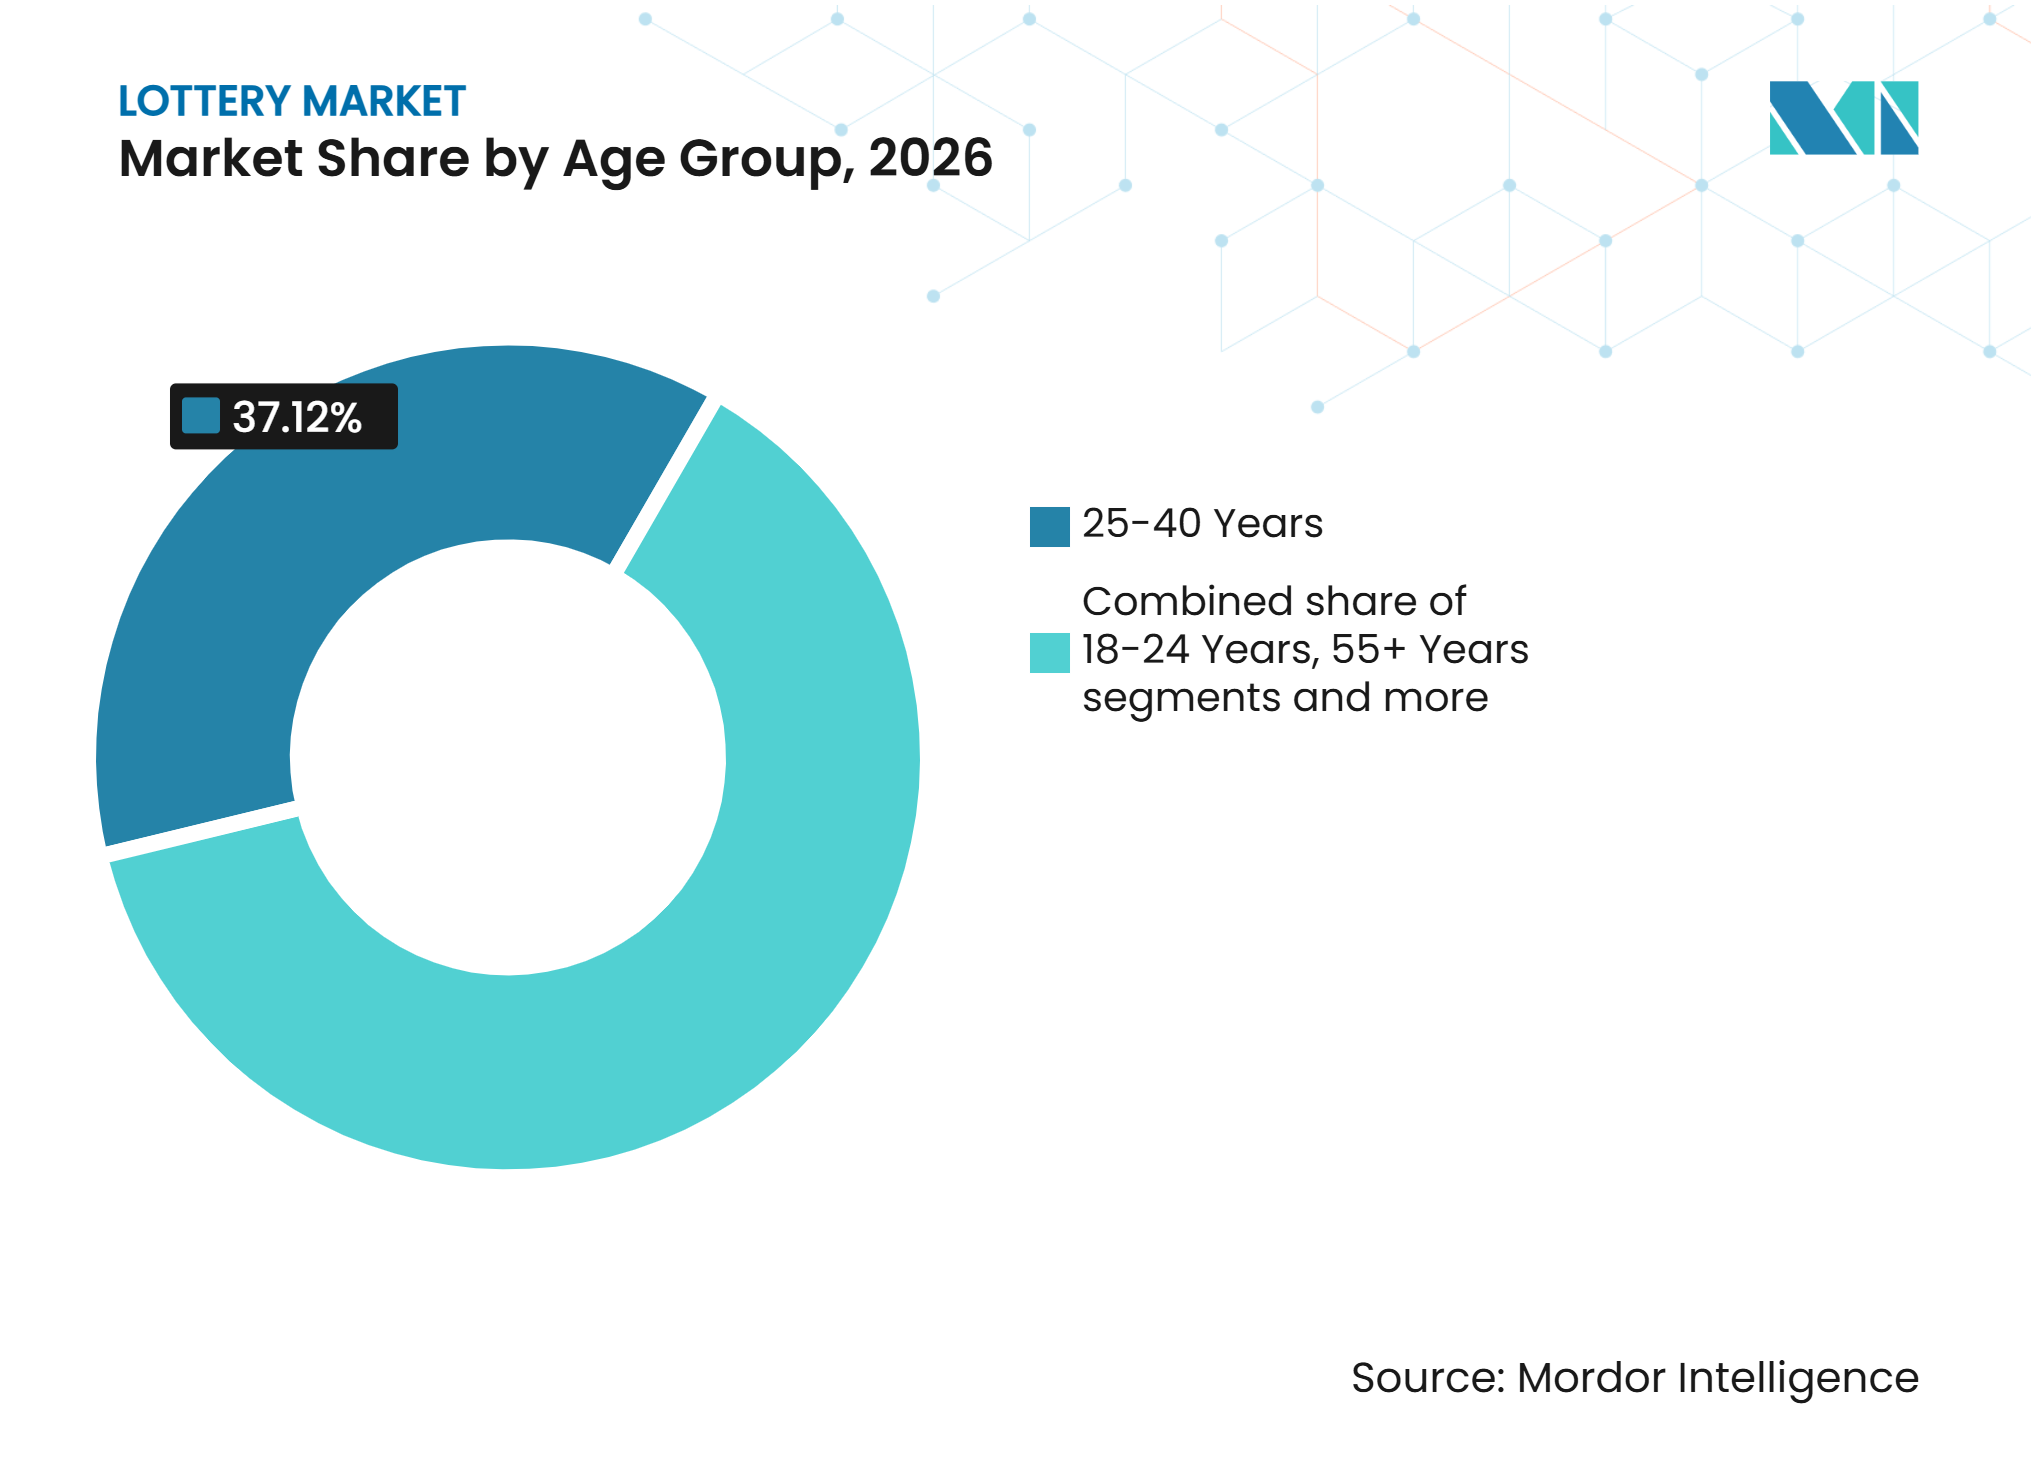
年齢層別では、25~40歳のセグメントが2026年の宝くじ市場シェアの37.12%を占め、18~24歳のセグメントは2032年にかけて7.89%のCAGRで成長すると予測されています。
-
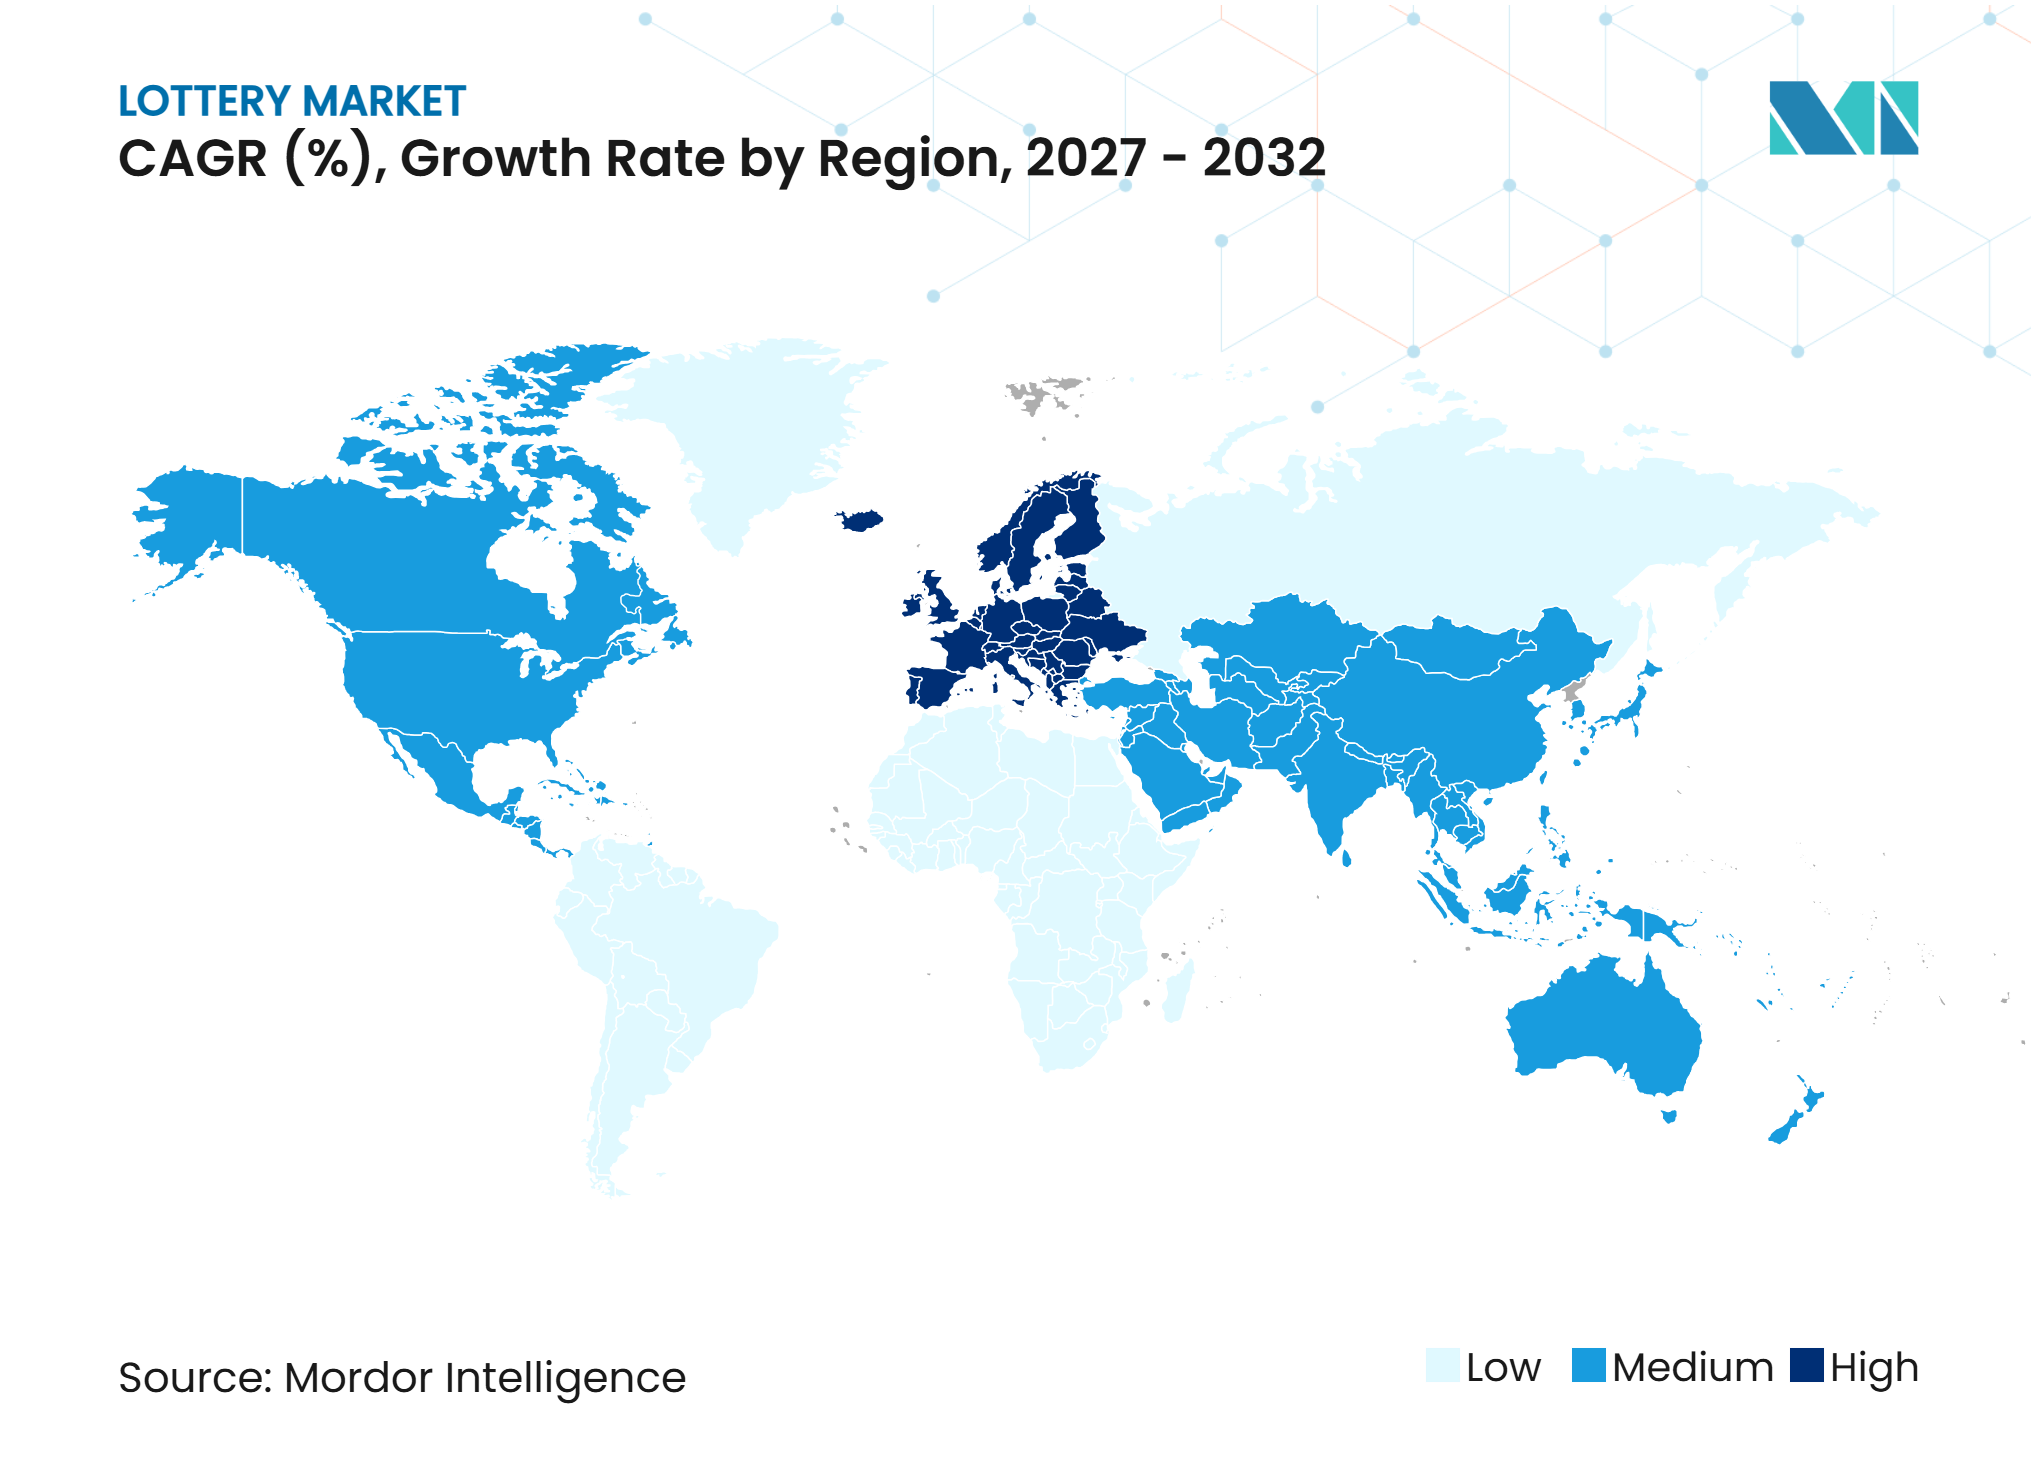
地域別では、アジア太平洋が2026年の宝くじ市場シェアの38.25%を占め、欧州は2032年にかけて7.81%のCAGRで成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算)(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| デジタルおよびオンライン宝くじプラットフォームの人気の高まり | +2.0% | 欧州および北米で最も高い強度を持つグローバル | 短期(2年以内) |
| 抽選型およびインスタント宝くじゲームにおける消費者参加の増加 | +1.0% | アジア太平洋および欧州が牽引するグローバル | 中期(2~4年) |
| モバイルベースの宝くじアプリケーションの利用可能性の向上 | +0.8% | 北米、欧州、アジア太平洋中核地域 | 短期(2年以内) |
| 新興市場における合法化された宝くじ事業の拡大 | +0.7% | 中東・アフリカ、中央アジア、南米 | 中期(2~4年) |
| 宝くじチケット購入におけるデジタル決済手段の採用拡大 | +0.5% | アジア太平洋および北米で早期の利益を得るグローバル | 短期(2年以内) |
| 新しい宝くじフォーマットおよびゲームバリエーションの導入増加 | +0.4% | 欧州および北米で最も高い普及率を持つグローバル | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
デジタルおよびオンライン宝くじプラットフォームの人気の高まり
スマートフォン、デジタル決済ソリューション、インターネットベースのゲームサービスの採用拡大が、宝くじ事業者によるオンライン流通チャネルの拡充を促しています。デジタル宝くじプラットフォームにより、消費者は物理的な小売店舗を訪れることなく、チケットの購入、抽選への参加、結果の確認、賞金の受け取りが可能となっています。Allwyn Internationalによると、英国ナショナルロッタリーのデジタル販売は2025に41 ビリオン 英ポンドに達し、2024年比で9.8%増加し、初めて宝くじ総売上の51%を占めました[1]。同事業者はまた、1,210万人のアクティブなデジタルプレーヤーを記録し、年間で約100万人のユーザーを追加しました。このシフトは、宝くじ事業者がモバイルアプリケーション、安全な決済ゲートウェイ、パーソナライズされたゲーム体験、および統合されたデジタルプラットフォームへの投資を促しています。
抽選型およびインスタント宝くじゲームにおける消費者参加の増加
宝くじゲームへの消費者の関心は、大型ジャックポット賞金を提供する抽選型宝くじや即時結果を提供するインスタントゲームを含む多様なフォーマットの利用可能性によって支えられています。パワーボールやメガミリオンズなどの抽選型ゲームは、定期的な抽選、繰り越しジャックポット、および多額の賞金プールを通じて参加者を引き付け、一方でスクラッチカードは手軽で便利なゲーム体験を求める消費者に訴求しています。The Lottery CorporationのFY2025年次報告書によると、オーストラリアの事業管轄区域全体で成人人口の約50%が過去12ヶ月間に宝くじ製品を購入しており、約950万人のプレーヤーを代表しています[2]。同事業者は、異なる消費者の好みに対応するため、パワーボール、オズロット、インスタントスクラッチイッツを含む複数のフォーマットを提供しています。さらに、新しいゲームフォーマットの導入、多様なチケット価格帯、および魅力的な賞金構造が繰り返しの参加を促しています。
モバイルベースの宝くじアプリケーションの利用可能性の向上
スマートフォンの普及とモバイルインターネット接続の拡大が、宝くじ事業者による消費者参加を簡素化する専用アプリケーションの開発を促しています。モバイルベースの宝くじアプリケーションにより、ユーザーは法的に許可されている場所でのチケット購入、物理的なチケットのスキャン、当選番号の確認、抽選通知の受信、および賞金請求の追跡を単一のインターフェースで行うことができます。英国ナショナルロッタリーのFY2023~24年次報告書によると、モバイルアプリケーションを通じた売上は16億8,760万 英ポンドに達し、モバイル総売上の75%を占めました。同報告書はまた、ナショナルロッタリーのアクティブなデジタルプレーヤーベースが記録的な1,075万人のユーザーに達し、モバイル主導のエンゲージメントの重要性の高まりを反映していることを強調しました。さらに、事業者はアプリケーションの使いやすさを向上させるため、デジタルプレイスリップ、チケットスキャナー、プッシュ通知、安全な決済機能などの機能を組み込んでいます。
新興市場における合法化された宝くじ事業の拡大
新興経済国における規制された宝くじの枠組みの整備は、法的明確性の向上、ライセンスを受けた事業者の誘致、および消費者信頼の強化を通じて、市場拡大の機会を創出しています。政府は透明性を向上させ公共収入を生み出すため、ライセンス要件、規制監督、および構造化された流通ネットワークを通じて宝くじ事業の正式化を進めています。例えば、アンゴラの財務省は2026年にロト5/90宝くじを承認し、大統領令第695/25号の下でその規制の枠組みを正式化しました。この宝くじはルアンダに500以上の小売代理店のネットワークを通じて運営され、消費者に組織化された宝くじ製品へのより広いアクセスを提供しています[3]。同様に、コンゴ民主共和国は2026年に、国家監督機関の設立および集中型規制監視プラットフォームの展開を含む、ギャンブルおよびチャンスゲームセクターの監督強化に向けた改革を開始しました。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算)(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ギャンブル依存症および問題ギャンブルに関する懸念の高まり | -0.6% | 欧州、オセアニア、北米で規制強度が高いグローバル | 中期(2~4年) |
| オンラインベッティングおよびその他のギャンブルプラットフォームからの競争の激化 | -0.5% | 北米および欧州で最も高い圧力を持つグローバル | 短期(2年以内) |
| 宝くじ事業者に対する高い課税および規制遵守コスト | -0.4% | 欧州、北米 | 中期(2~4年) |
| 詐欺、偽造チケット、およびサイバーセキュリティ侵害のリスク | -0.3% | デジタル拡大市場でリスクが高まるグローバル | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
ギャンブル依存症および問題ギャンブルに関する懸念の高まり
ギャンブル依存症および問題ギャンブルをめぐる懸念は、過度な参加が財政的困難、心理的苦痛、および家計支出能力の低下をもたらす可能性があるため、世界の宝くじ市場の拡大に課題をもたらしています。頻繁な宝くじ参加、繰り返しのチケット購入、および大型ジャックポットの追求は、脆弱な消費者が不健全なギャンブル習慣を形成することを促す可能性があります。世界保健機関(WHO)によると、世界の成人人口の約1.2%がギャンブル障害を経験しており、ギャンブル関連活動のより広範な公衆衛生上の影響を浮き彫りにしています。世界保健機関(WHO)は、世界の成人人口の約1.2%がギャンブル障害を経験しており、有害なレベルでギャンブルを行う個人がギャンブル損失総額の約60%を占めると推定しています。これらの懸念は、特に責任あるゲーミング慣行、広告、および消費者保護に関して、宝くじ事業者に対する規制当局の監視を強化しています。
オンラインベッティングおよびその他のギャンブルプラットフォームからの競争の激化
オンラインスポーツベッティング、カジノゲーム、ポーカー、およびその他のデジタルギャンブルプラットフォームの利用可能性の拡大が、世界の宝くじ市場における競争を激化させています。これらの代替ゲームフォーマットは、消費者にインタラクティブな体験、リアルタム参加、頻繁なベッティング機会、および複数のワジャリングオプションを提供しており、従来の宝くじ製品から視聴者を引き付ける可能性があります。オンラインベッティングプラットフォームはまた、ライブオッズ、インゲームワジャリング、パーソナライズされたプロモーション、および迅速な結果通知を提供し、追加のエンゲージメント機会を創出しています。さらに、積極的なマーケティング戦略、魅力的なボーナス、およびユーザーフレンドリーなモバイルアプリケーションが、競合プラットフォームによる顧客基盤の拡大を可能にしています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
宝くじの種類別では、抽選型ゲームが収益の基盤を担い、スポーツフォーマットが加速
抽選型宝くじは2026年の世界の宝くじ市場において最大のシェアを占め、市場全体の47.14%を代表しました。このセグメントの主導的地位は、国内および地域の宝くじ市場における広範な人気と確立された存在感によって支えられています。これらのゲームは、定期的な抽選、比較的シンプルな参加メカニズム、および多額の現金賞金を獲得する機会を通じて参加者を引き付けています。政府認可の宝くじ事業者は、従来の小売店舗とデジタルプラットフォームを通じて抽選型フォーマットを提供し続け、広範な消費者アクセスを確保しています。数字ベースの抽選やジャックポット宝くじを含む確立されたゲームフォーマットは、強い消費者の親しみやすさと繰り返しの参加から恩恵を受けています。
スポーツ宝くじは、2032年にかけて7.34%のCAGRを記録し、世界の宝くじ市場において最も成長の速いセグメントになると予測されています。成長は、スポーツ関連のワジャリングおよびインタラクティブなゲームフォーマットへの消費者の関心の高まりによって支えられています。サッカー、バスケットボール、クリケット、およびその他のスポーツイベントの人気の拡大が、スポーツ宝くじ参加の追加機会を創出しています。デジタルプラットフォームとモバイルアプリケーションは、消費者が便利に参加し結果にアクセスできるようにすることで、スポーツ宝くじ製品をより利用しやすくしています。宝くじ事業者はまた、若い成人層を引き付け収益源を多様化するため、スポーツ関連のオファリングを拡充しています。


注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
運営形態別では、陸上型が引き続き優位を保ちながらオンラインが急成長
陸上型は2026年の世界の宝くじ市場において最大のシェアを占め、市場全体の85.03%を代表しました。このセグメントの優位性は、主に確立された市場および新興市場全体における物理的な宝くじ流通ネットワークの広範な存在感によって支えられています。コンビニエンスストア、スーパーマーケット、キオスク、および専用宝くじ販売店を含む従来の宝くじ小売業者は、消費者に宝くじチケットへの便利なアクセスを提供しています。物理的なチケットベースの参加に対する確立された購買習慣と消費者の親しみやすさが、引き続き小売チャネルの需要を支えています。さらに、政府認可の宝くじ事業者は、広範なチケット流通とアクセスを確保するため、広範な小売パートナーシップを維持しています。
オンライン宝くじは、2032年にかけて8.24%のCAGRを記録し、世界の宝くじ市場において最も成長の速いセグメントになると予測されています。成長は主に、スマートフォンの普及拡大とデジタル決済ソリューションの採用拡大によって推進されています。オンライン宝くじプラットフォームにより、消費者は物理的な小売店舗を訪れることなく、チケットの購入、抽選への参加、結果の確認が可能となっています。ウェブサイトやモバイルアプリケーションを通じた宝くじサービスへのアクセスの利便性が、デジタルに精通した成人消費者を引き付けています。さらに、宝くじ事業者は顧客リーチを拡大しオンライン流通能力を強化するため、デジタルインフラへの投資を増やしています。
年齢層別では、25~40歳の成人が収益を支え、25歳未満のプレーヤーが成長ペースを設定
25~40歳の年齢層は2026年の世界の宝くじ市場において最大のシェアを占め、市場全体の37.12%を代表しました。このセグメントの主導的地位は、この年齢層の消費者の比較的強い購買力と確立された支出能力によって支えられています。この人口統計の個人は一般的に経済的に自立しており、宝くじ参加に向けて裁量的収入を配分することができます。抽選型ゲームやインスタントスクラッチカードを含む従来の宝くじフォーマットへの親しみやすさが、参加をさらに支ています。さらに、物理的な小売店舗とデジタルプラットフォームを通じた宝くじチケットの利用可能性が、この消費者グループへの便利なアクセスを提供しています。
18~24歳の年齢層は、2032年にかけて7.89%のCAGRを記録し、世界の宝くじ市場において最も成長の速いセグメントになると予測されています。成長は、若い成人消費者の間でのデジタルエンゲージメントの増加とモバイルベースの宝くじプラットフォームの採用拡大によって支えられています。スマートフォン、デジタル決済、およびオンラインゲームインターフェースへの親しみやすさの向上が、デジタル宝くじサービスへのアクセスを改善しています。オンラインプラットフォームは、この人口統計のデジタルの好みに合致した便利な参加、チケット購入、および結果追跡機能を提供しています。

地域分析
アジア太平洋
アジア太平洋は2026年の世界の宝くじ市場において最大のシェアを占め、市場全体の38.25%を代表しました。この地域の主導的地位は、複数の国における政府規制の宝くじシステムの広範な存在感によって支えられています。中国、日本、韓国、インドなどの市場は、確立された宝くじ事業と多様なゲームフォーマットを通じて地域需要に貢献しています。中国は2025年の宝くじ販売額が6兆2,800 ビリオン 人民元を記録し、2024年の6兆2,300 ビリオン 人民元と比較されました。人口の増加と組織化された宝くじ活動への参加の増加が、市場拡大をさらに支えています。オーストラリアは異なる例を示しており、2026年2月までにオンラインシンジケートプラットフォームへの小売業者参加率が80%に達しました。アジア太平洋の宝くじ市場は、非常に大規模な国家主導のシステムと、デジタルおよびインスタントゲームの利用増加を組み合わせています。
欧州
欧州は、2032年にかけて7.81%のCAGRを記録し、宝くじの最も成長の速い地域市場になると予測されています。成長は、国内宝くじ事業者の確立された存在感とデジタル宝くじ流通チャネルの継続的な拡大によって支えられています。オンラインチケット購入とモバイルベースの宝くじプラットフォームの採用増加が、欧州市場全体でのアクセシビリティを向上させています。さらに、事業者はデジタルインフラ、顧客エンゲージメント技術、および強化されたオンラインゲーム体験への投資を行い、参加を強化しています。この地域はまた、宝くじ事業を管理する確立された規制の枠組みから恩恵を受けており、消費者信頼と組織化された市場発展を支えています。
北米、南米、中東・アフリカ
北米は、米国およびカナダにおける十分に発達した州・州立宝くじシステムによって支えられた、確立された宝くじ市場を代表しています。政府認可の事業者は、広範な小売ネットワークとデジタルプラットフォームを通じて、多様な抽選型およびインスタント宝くじ製品を提供しています。南米では、規制された宝くじ事業の拡大と政府のセクターへの参加増加に牽引され、宝くじ市場の継続的な発展が見られます。ブラジル、アルゼンチン、コロンビアなどの国々は、確立された宝くじおよび数字ベースのゲームフォーマットを通じて域需要に貢献しています。中東・アフリカでは、規制の枠組みの違いと認可された宝くじ事業の利用可能性の差異により、国によって市場発展が異なります。
競合環境
市場集中度
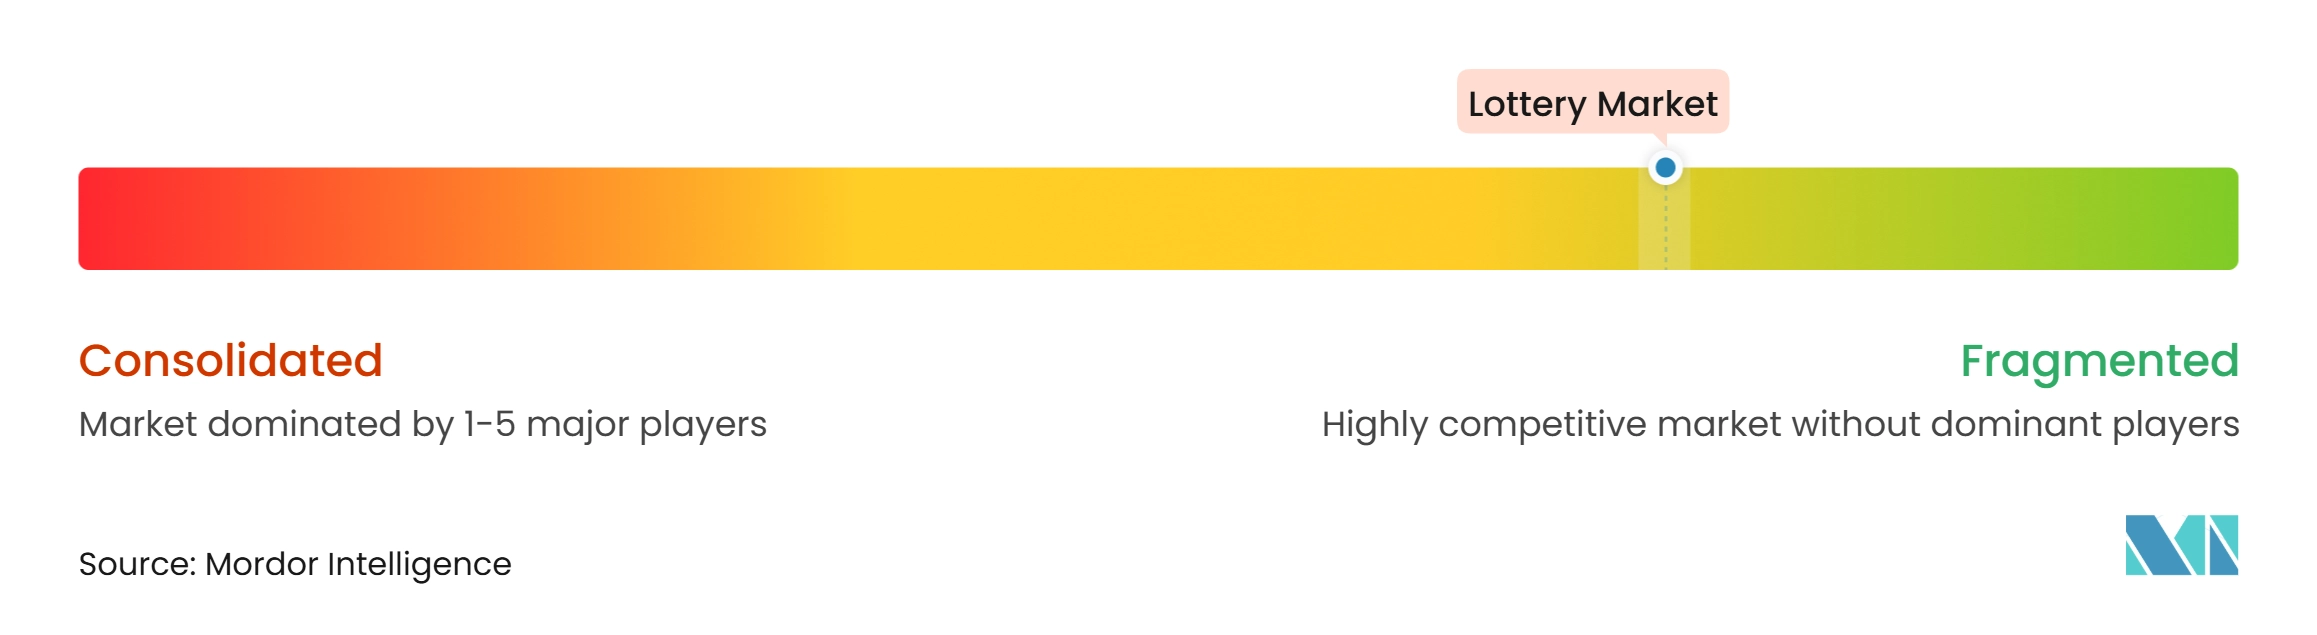
世界の宝くじ市場は高度に分散しており、異なる地理的市場で競合する多数の政府認可事業者、技術プロバイダー、および国際宝くじ企業の存在が特徴です。Brightstar Lottery PLCは、政府および商業宝くじ事業者にサービスを提供する宝くじ技術、小売システム、およびデジタル宝くじソリューションを通じて重要な存在感を維持しています。Allwyn International AGは、デジタルプラットフォームと顧客エンゲージメント能力への投資に支えられ、複数の国における宝くじ事業を通じて市場ポジションを強化しています。
Scientific Games, LLCは著名な宝くじ技術プロバイダーであり、世界中の事業者にインスタント宝くじゲーム、ゲーミングシステム、小売ソリューション、およびデジタル宝くじプラットフォームを提供しています。FDJ UNITED(旧La Française des Jeux SA)は宝くじおよびゲーミングセグメントにわたって事業を展開し、確立された流通ネットワークとデジタル能力を活用してフランスおよび国際市場の消費者にサービスを提供しています。同社は事業拡大とデジタルゲームサービスへの投資を通じてポートフォリオの強化を続けています。これらのプレーヤーは、世界の宝くじ市場における競争的地位を維持するため、製品革新、技術統合、および流通能力を重視しています。
Lottomatica Group S.p.A.は、多様化されたゲーミングポートフォリオに支えられた小売およびオンライン流通能力を通じて、イタリアのゲーミングおよび宝くじエコシステムにおいて強い存在感を維持しています。INTRALOT S.A.は、国際市場の宝くじ事業者にゲーミングシステム、デジタルプラットフォーム、端末、および運営サービスを含む統合宝くじソリューションを提供しています。これらの企業間の競争は、デジタルトランスフォーメーション、安全な取引インフラ、ゲーム開発、およびオムニチャネル流通ネットワークへの投資によってますます影響を受けています。
宝くじ産業のリーダー
-
Brightstar Lottery PLC
-
Allwyn International AG
-
FDJ UNITED
-
Lottomatica Group S.p.A.
-
INTRALOT S.A.
- 注:主要企業の掲載順は順位を示すものではありません。
宝くじ市場 このレポートでカバーされる企業
- Brightstar Lottery PLC
- Allwyn International AG
- Scientific Games, LLC
- FDJ UNITED
- Lottomatica Group S.p.A.
- INTRALOT S.A.
- ZEAL Network SE
- The Lottery Corporation Limited
- Ontario Lottery and Gaming Corporation
- British Columbia Lottery Corporation
- Loto-Québec
- Singapore Pools (Private) Limited
- The Hong Kong Jockey Club
- Svenska Spel AB
- Norsk Tipping AS
- Danske Spil A/S
- Totalizator Sportowy Sp. z o.o.
- Österreichische Lotterien GmbH
- Pollard Banknote Limited
- Sisal S.p.A.
最近の産業開発事情 宝くじ市場
- 2026年5月:Bally's Intralotは、既存の宝くじシステムを最新のLotosX Omniテクノロジーエコシステムに移行するため、Hellenic Lotteriesと技術契約を締結しました。この契約はギリシャの国家宝くじおよびインスタントゲームをカバーし、デジタル統合と継続的な小売流通サポートを含みます。
- 2026年5月:Scientific Gamesはニューメキシコ宝くじの主要な技術転換を完了し、1,000以上の小売業者全体に高度なゲーミングシステムと小売技術を導入しました。この実装には、分析、物流、小売最適化、および製品戦略を統合した強化パートナーシップインスタントゲーム管理プログラムも含まれていました。
- 2026年3月:Allwynは、4億5,000万 英ポンドを超える投資を通じて、英国ナショナルロッタリーの小売事業、ゲーミングシステム、およびデジタル能力の大規模な変革を完了しました。このアップグレードには30以上の新システムと41,000台以上のレガシー小売端末の交換が含まれ、運営効率とデジタルアクセシビリティを強化しました。
世界の宝くじ市場レポートの範囲
宝くじとは、参加者がチケットを購入するか、またはゲームに参加し、ランダムに選ばれた数字、シンボル、または所定の結果を通じて現金賞金またはその他の報酬を獲得するチャンスを得る、規制されたギャンブルの一形態です。宝くじ市場は、宝くじの種類、運営形態、年齢層、および地域によってセグメント化されています。宝くじの種類に基づき、市場は抽選型宝くじ、インスタント宝くじ、スポーツ宝くじ、およびその他の宝くじの種類にセグメント化されています。運営形態に基づき、市場は陸上型とオンラインにセグメント化されています。年齢層に基づき、市場は18~24歳、25~40歳、41~54歳、および55歳以上にセグメント化されています。地域別では、市場は北米、欧州、アジア太平洋、南米、および中東・アフリカにセグメント化されています。セグメントについて、市場規模の算定と予測は金額ベース(米ドル ビリオン)で行われています。
セグメンテーション概要
| 抽選型宝くじ |
| インスタント宝くじ |
| スポーツ宝くじ |
| その他の宝くじの種類 |
| 陸上型 |
| オンライン |
| 18~24歳 |
| 25~40歳 |
| 41~54歳 |
| 55歳以上 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| その他の北米 | |
| 欧州 | 英国 |
| ドイツ | |
| スペイン | |
| フランス | |
| イタリア | |
| スウェーデン | |
| アイルランド | |
| オーストリア | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| 日本 | |
| 韓国 | |
| ニュージーランド | |
| オーストラリア | |
| その他のアジア太平洋 | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 中東・アフリカ | アラブ首長国連邦 |
| 南アフリカ | |
| その他の中東・アフリカ |
| 宝くじの種類別 | 抽選型宝くじ | |
| インスタント宝くじ | ||
| スポーツ宝くじ | ||
| その他の宝くじの種類 | ||
| 運営形態別 | 陸上型 | |
| オンライン | ||
| 年齢層別 | 18~24歳 | |
| 25~40歳 | ||
| 41~54歳 | ||
| 55歳以上 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| その他の北米 | ||
| 欧州 | 英国 | |
| ドイツ | ||
| スペイン | ||
| フランス | ||
| イタリア | ||
| スウェーデン | ||
| アイルランド | ||
| オーストリア | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| 韓国 | ||
| ニュージーランド | ||
| オーストラリア | ||
| その他のアジア太平洋 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 中東・アフリカ | アラブ首長国連邦 | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
2032年までの宝くじ市場の予測は?
宝くじ市場は、2027年の86.71 ビリオン 米ドルから2032年には121.41 ビリオン 米ドルへと、6.96%のCAGRで成長すると予測されています。
宝くじ事業者の主なリスクは何ですか?
責任あるギャンブルの要件、規制コスト、その他のオンラインゲームサービスからの競争、およびサイバーセキュリティリスクが主な制約です。事業者はまた、オンライン参加の増加に伴い、ジャックポットの変動性の管理、安全なデジタルオンボーディング、および責任ある製品設計にも対応する必要があります。
最も成長の速い運営チャネルはどれですか?
オンライン宝くじは2032年にかけて8.24%のCAGRで成長すると予測されています。
どの地域が宝くじ販売をリードしていますか?
アジア太平洋は2026年の収益の38.25%を占め、中国が地域最大の規模を提供しています。