
Lotteriemarktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
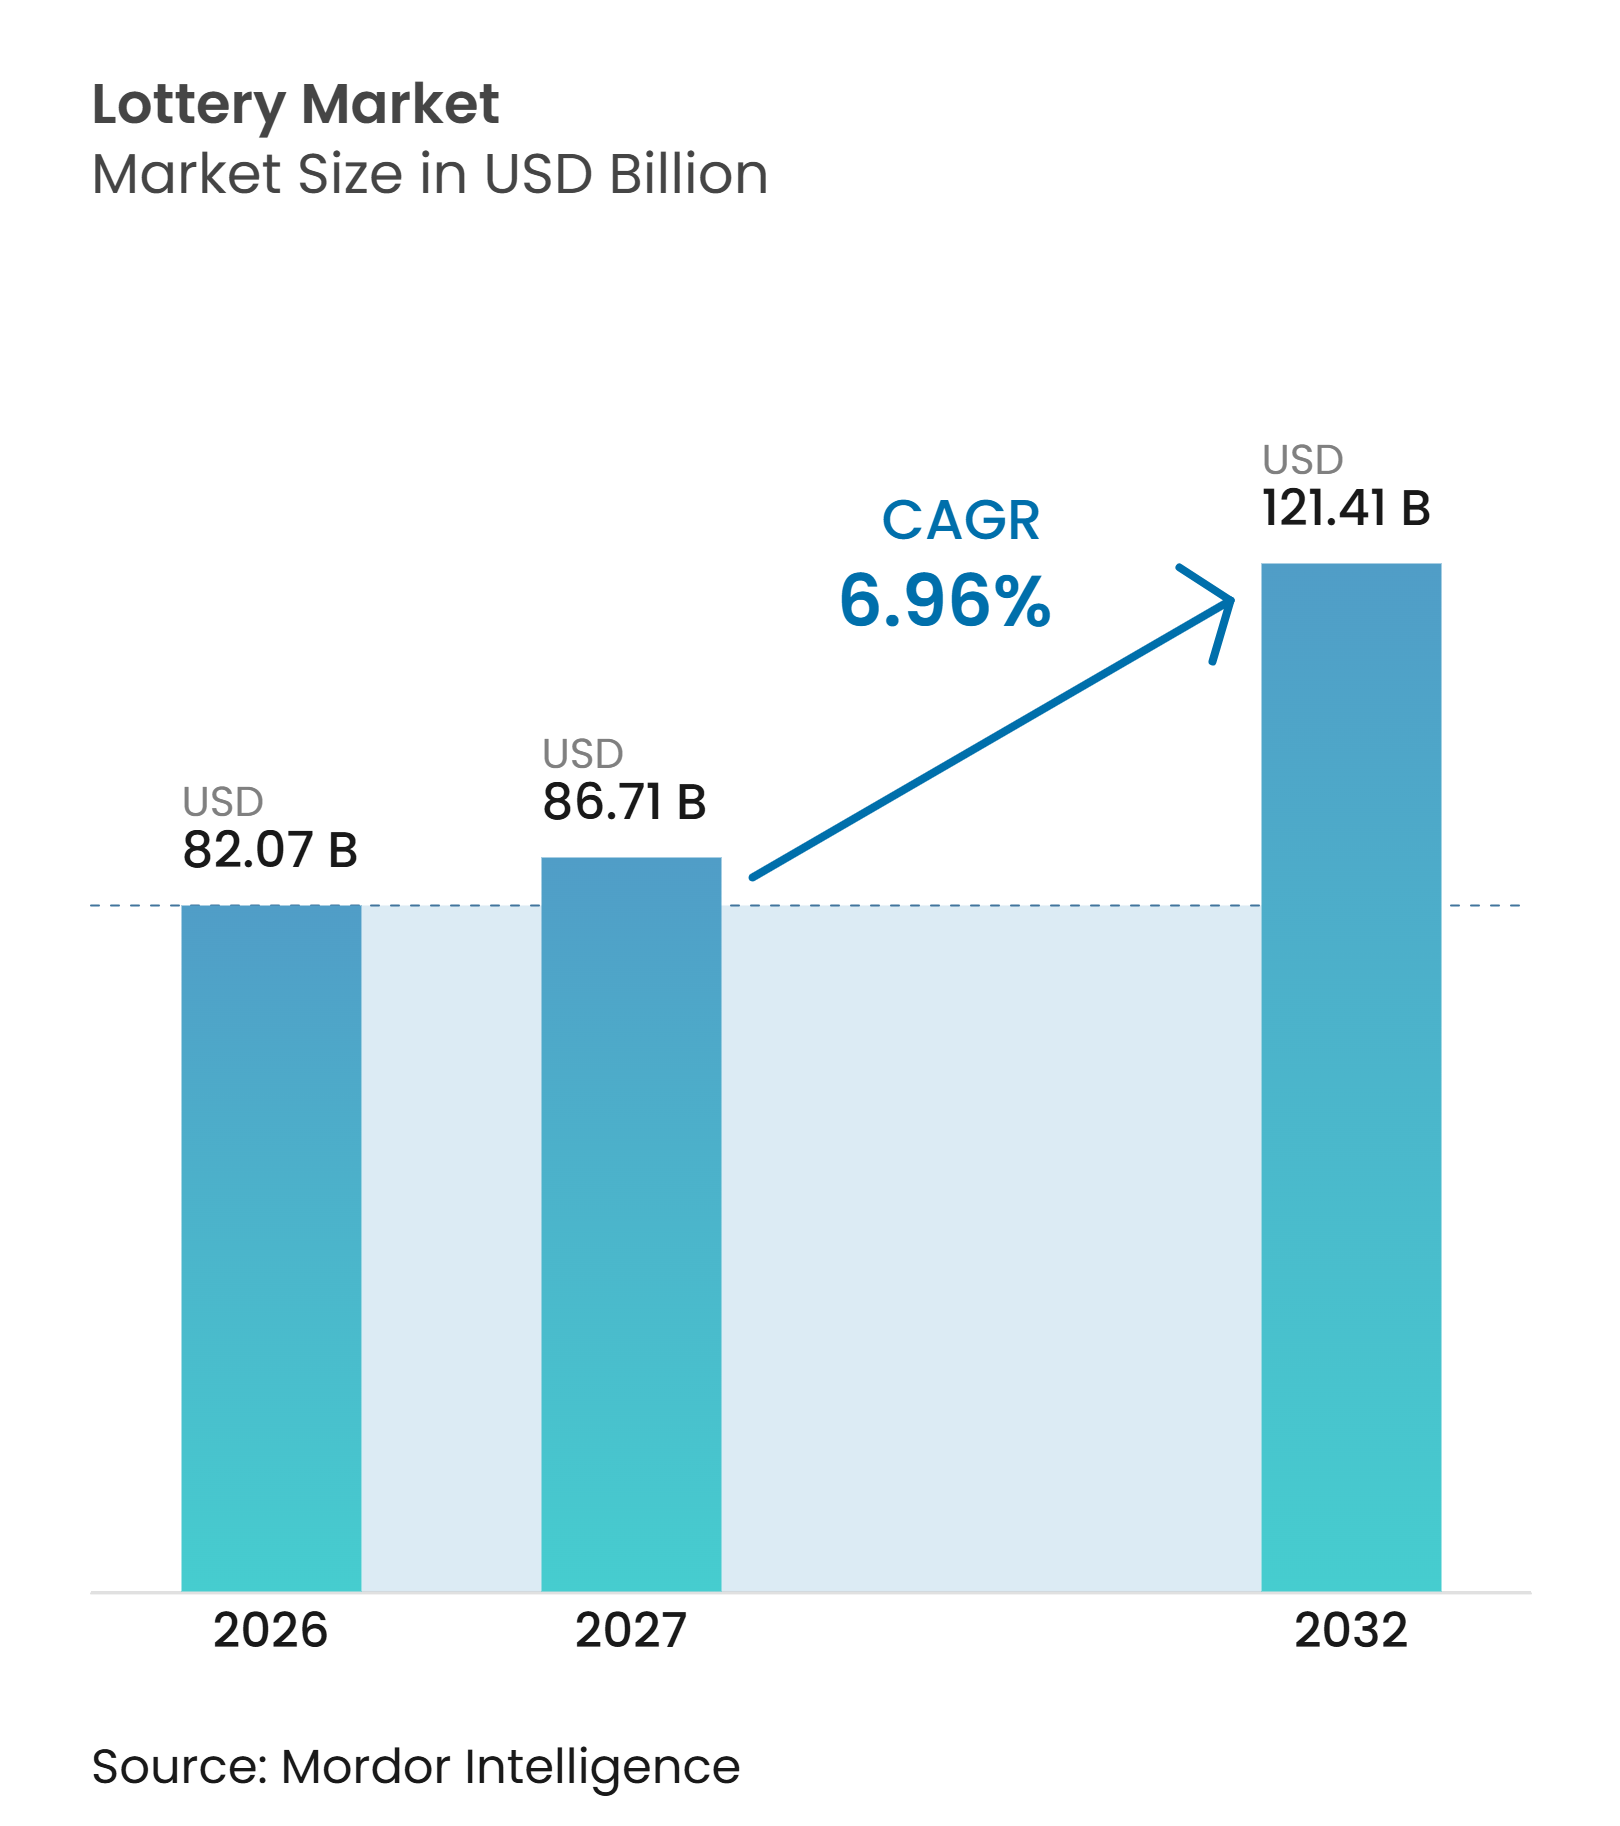
| Marktgröße (2027) | 86.71 Milliarden US-Dollar |
| Marktgröße (2032) | 121.41 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 6.96 % |
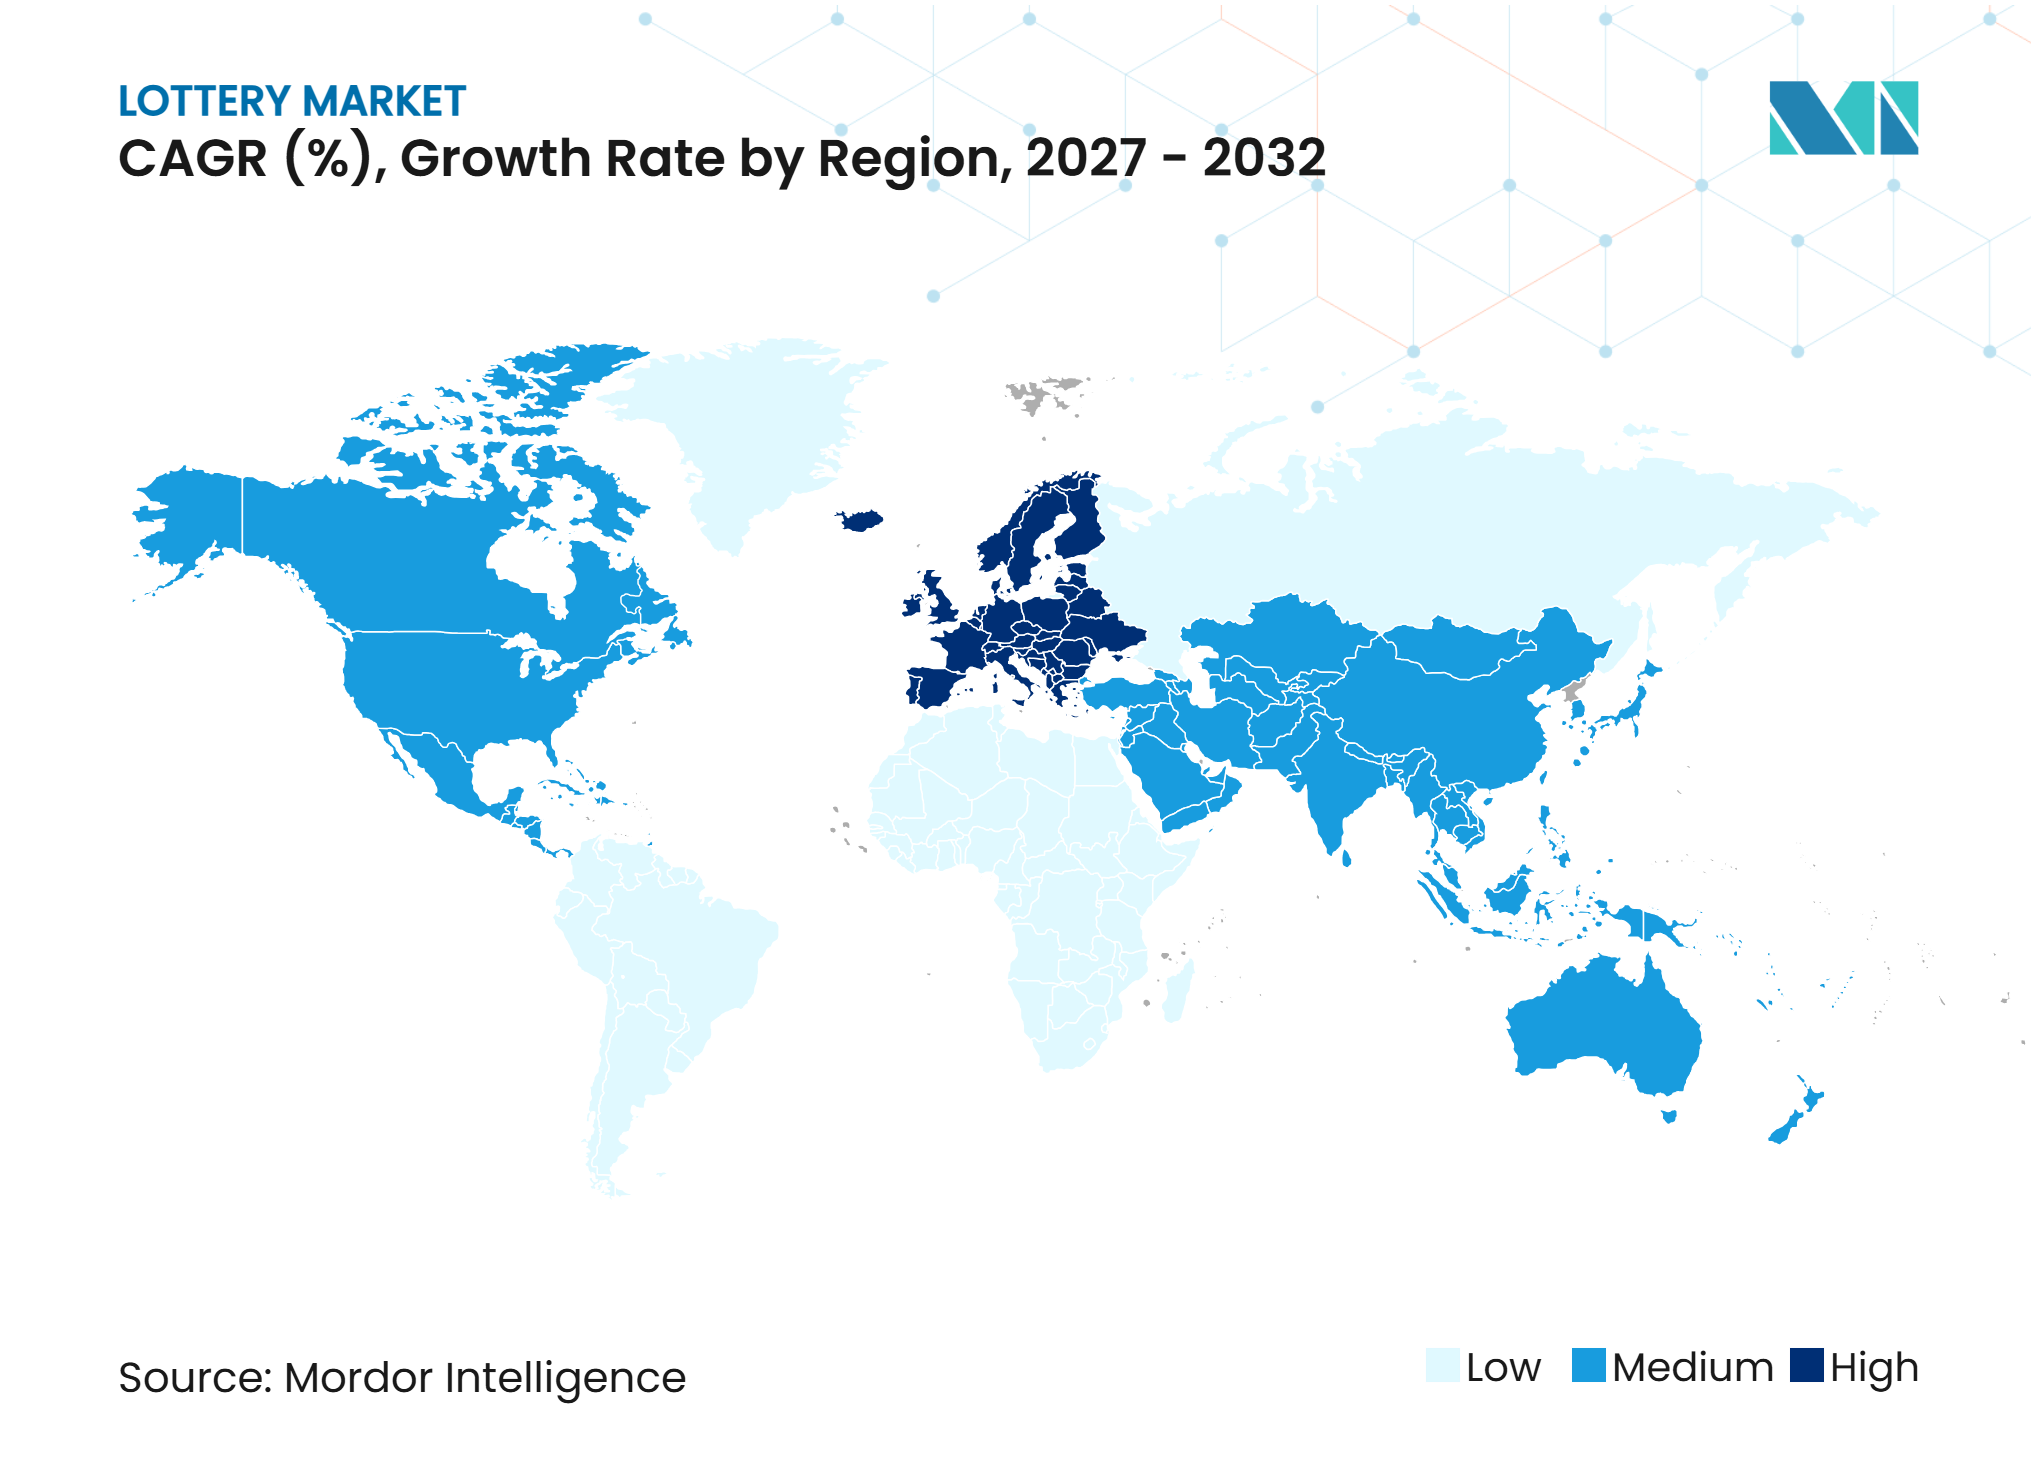
| Schnellstwachsender Markt | Europa |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Lotteriemarktanalyse von Mordor Intelligence
Die Lotteriemarktgröße wird voraussichtlich von 82,07 Milliarden USD im Jahr 2026 auf 86,71 Milliarden USD im Jahr 2027 wachsen und bis 2032 bei einem CAGR von 6,96 % über den Zeitraum 2027–2032 einen Wert von 121,41 Milliarden USD erreichen. Der Lotteriemarkt entwickelt sich in Richtung digitaler Verkäufe, mobiler Zugangsmöglichkeiten und vernetzter Zahlungsmethoden, während Einzelhandelsgeschäfte weiterhin zentral für Reichweite und Vertrauen bleiben. Digitale Investitionen werden zu einer wettbewerblichen Notwendigkeit, da Betreiber Kontodaten, Treueprogramme und maßgeschneiderte Spielangebote nutzen können, um die Spielerbindung zu verbessern. Rechtliche Reformen in ausgewählten Schwellenländern können neue lizenzierte Kanäle schaffen, aber das Tempo der Lizenzierung wird bestimmen, wie schnell diese Chancen zugänglich werden. Der Lotteriemarkt sieht sich auch strengeren Anforderungen an verantwortungsvolles Glücksspiel, Wettbewerb um Unterhaltungsausgaben und höheren Cyberrisiken gegenüber, da immer mehr Spieler sich online registrieren und bezahlen. Große Betreiber reagieren durch Technologie-Upgrades, Produkterweiterungen und Transaktionen, die digitale Spielfähigkeiten zu bestehenden Lotteriekonzessionen hinzufügen.
Wichtigste Erkenntnisse des Berichts
-
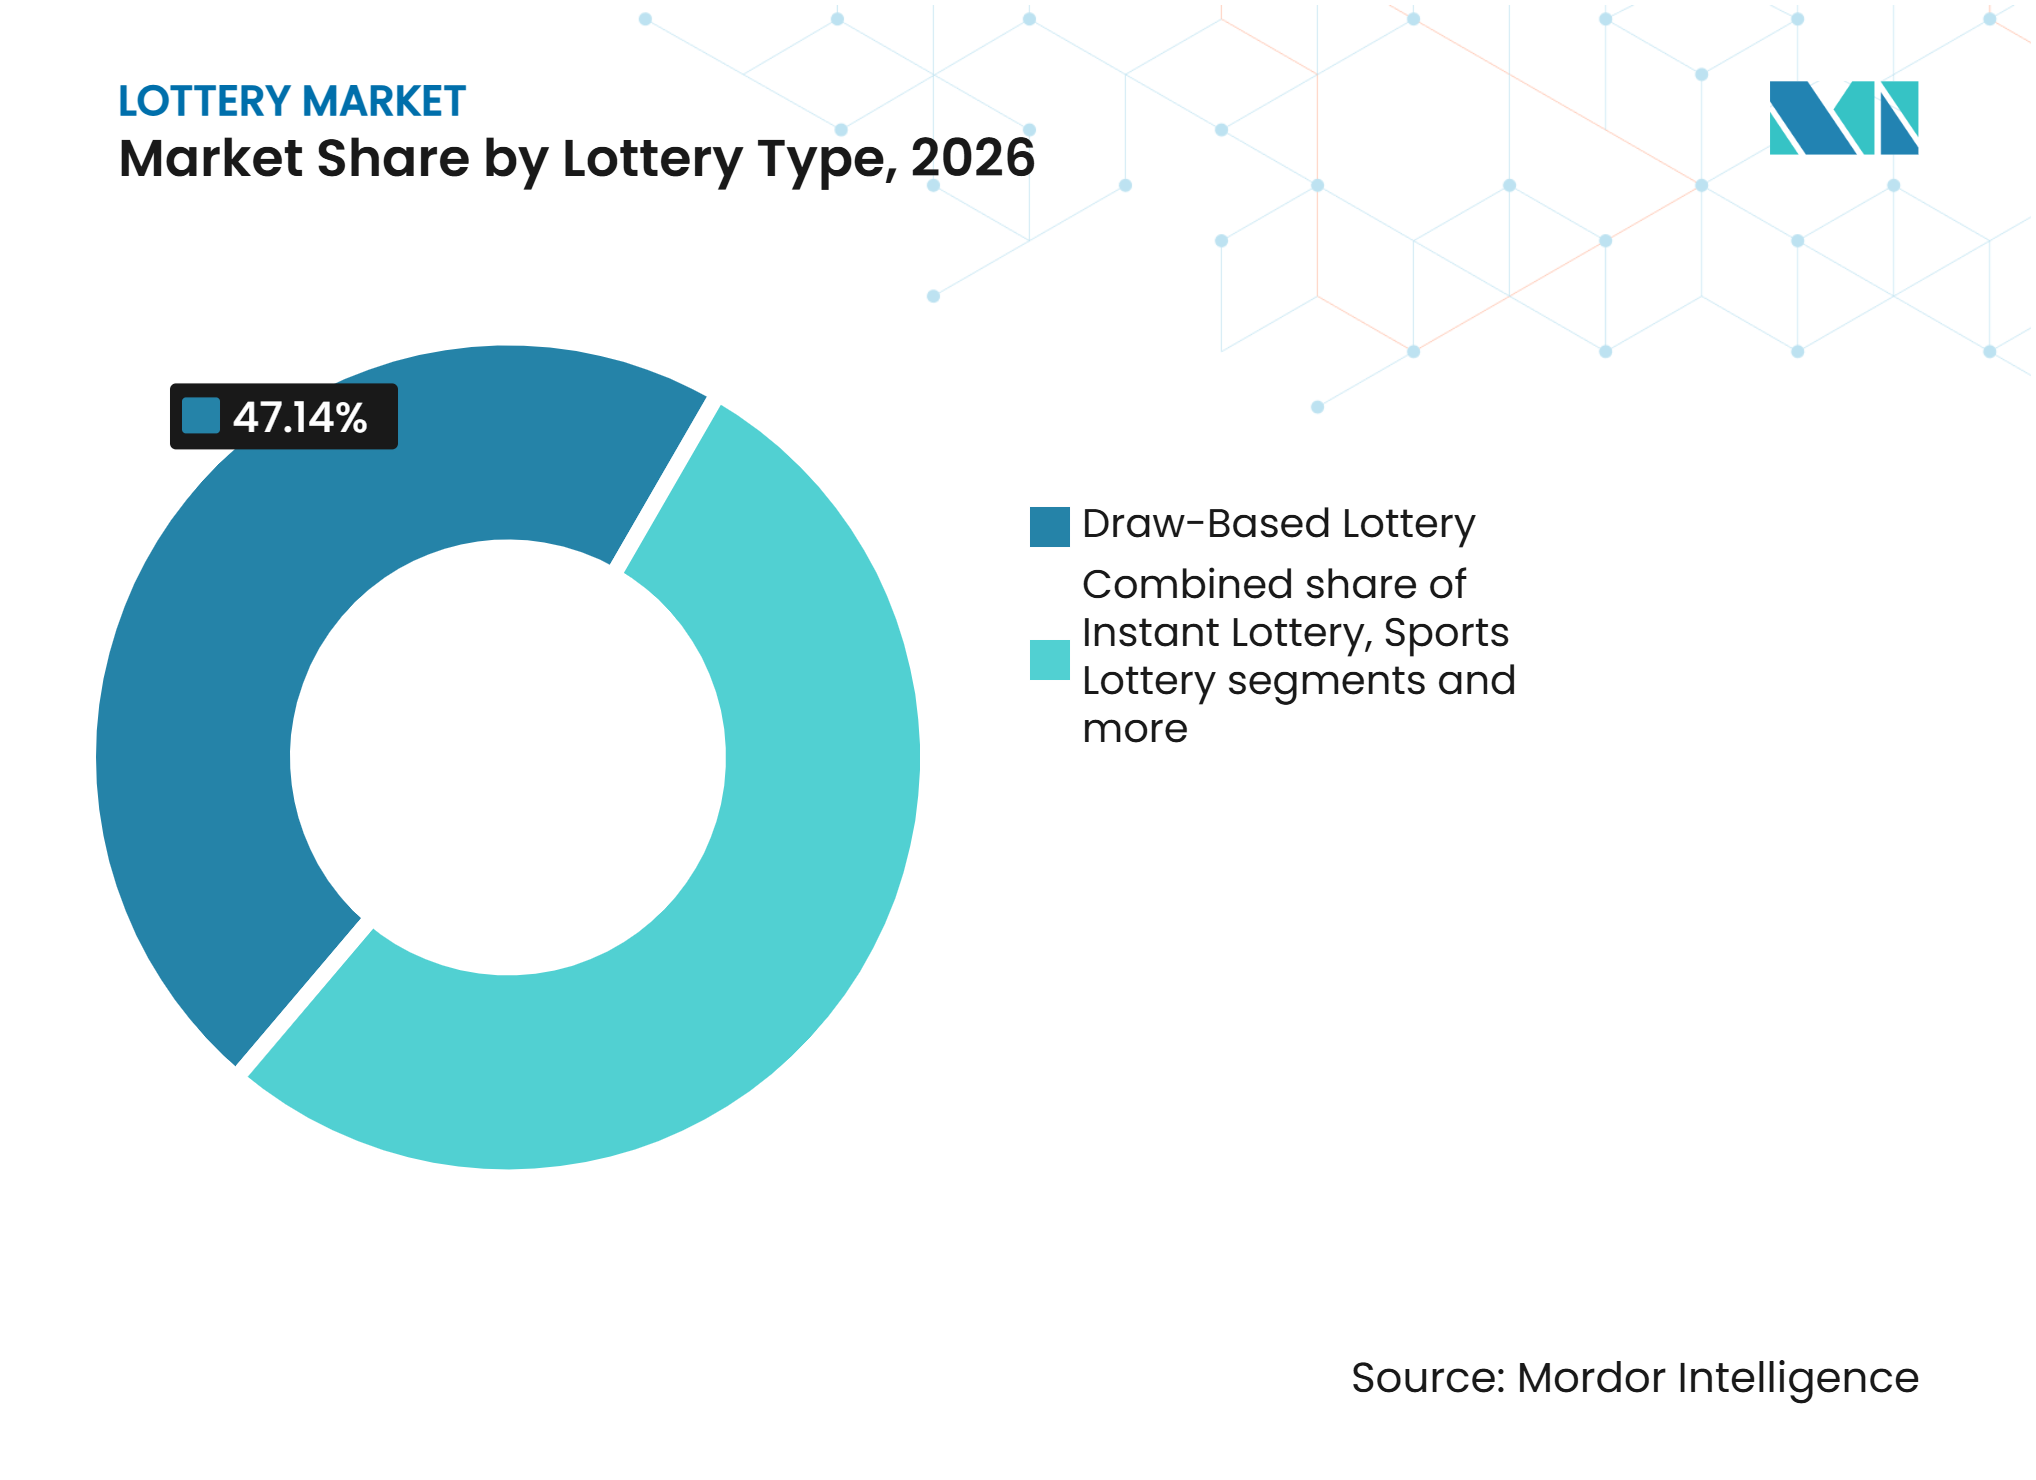
Nach Lotterieart hielten ziehungsbasierte Spiele im Jahr 2026 einen Lotteriemarktanteil von 47,14 %, während die Sportlotterie bis 2032 voraussichtlich mit einem CAGR von 7,34 % wachsen wird.
-
Nach Betriebsart hielt der stationäre Bereich im Jahr 2026 einen Lotteriemarktanteil von 85,03 %, während die Online-Lotterie bis 2032 voraussichtlich mit einem CAGR von 8,24 % wachsen wird.
-
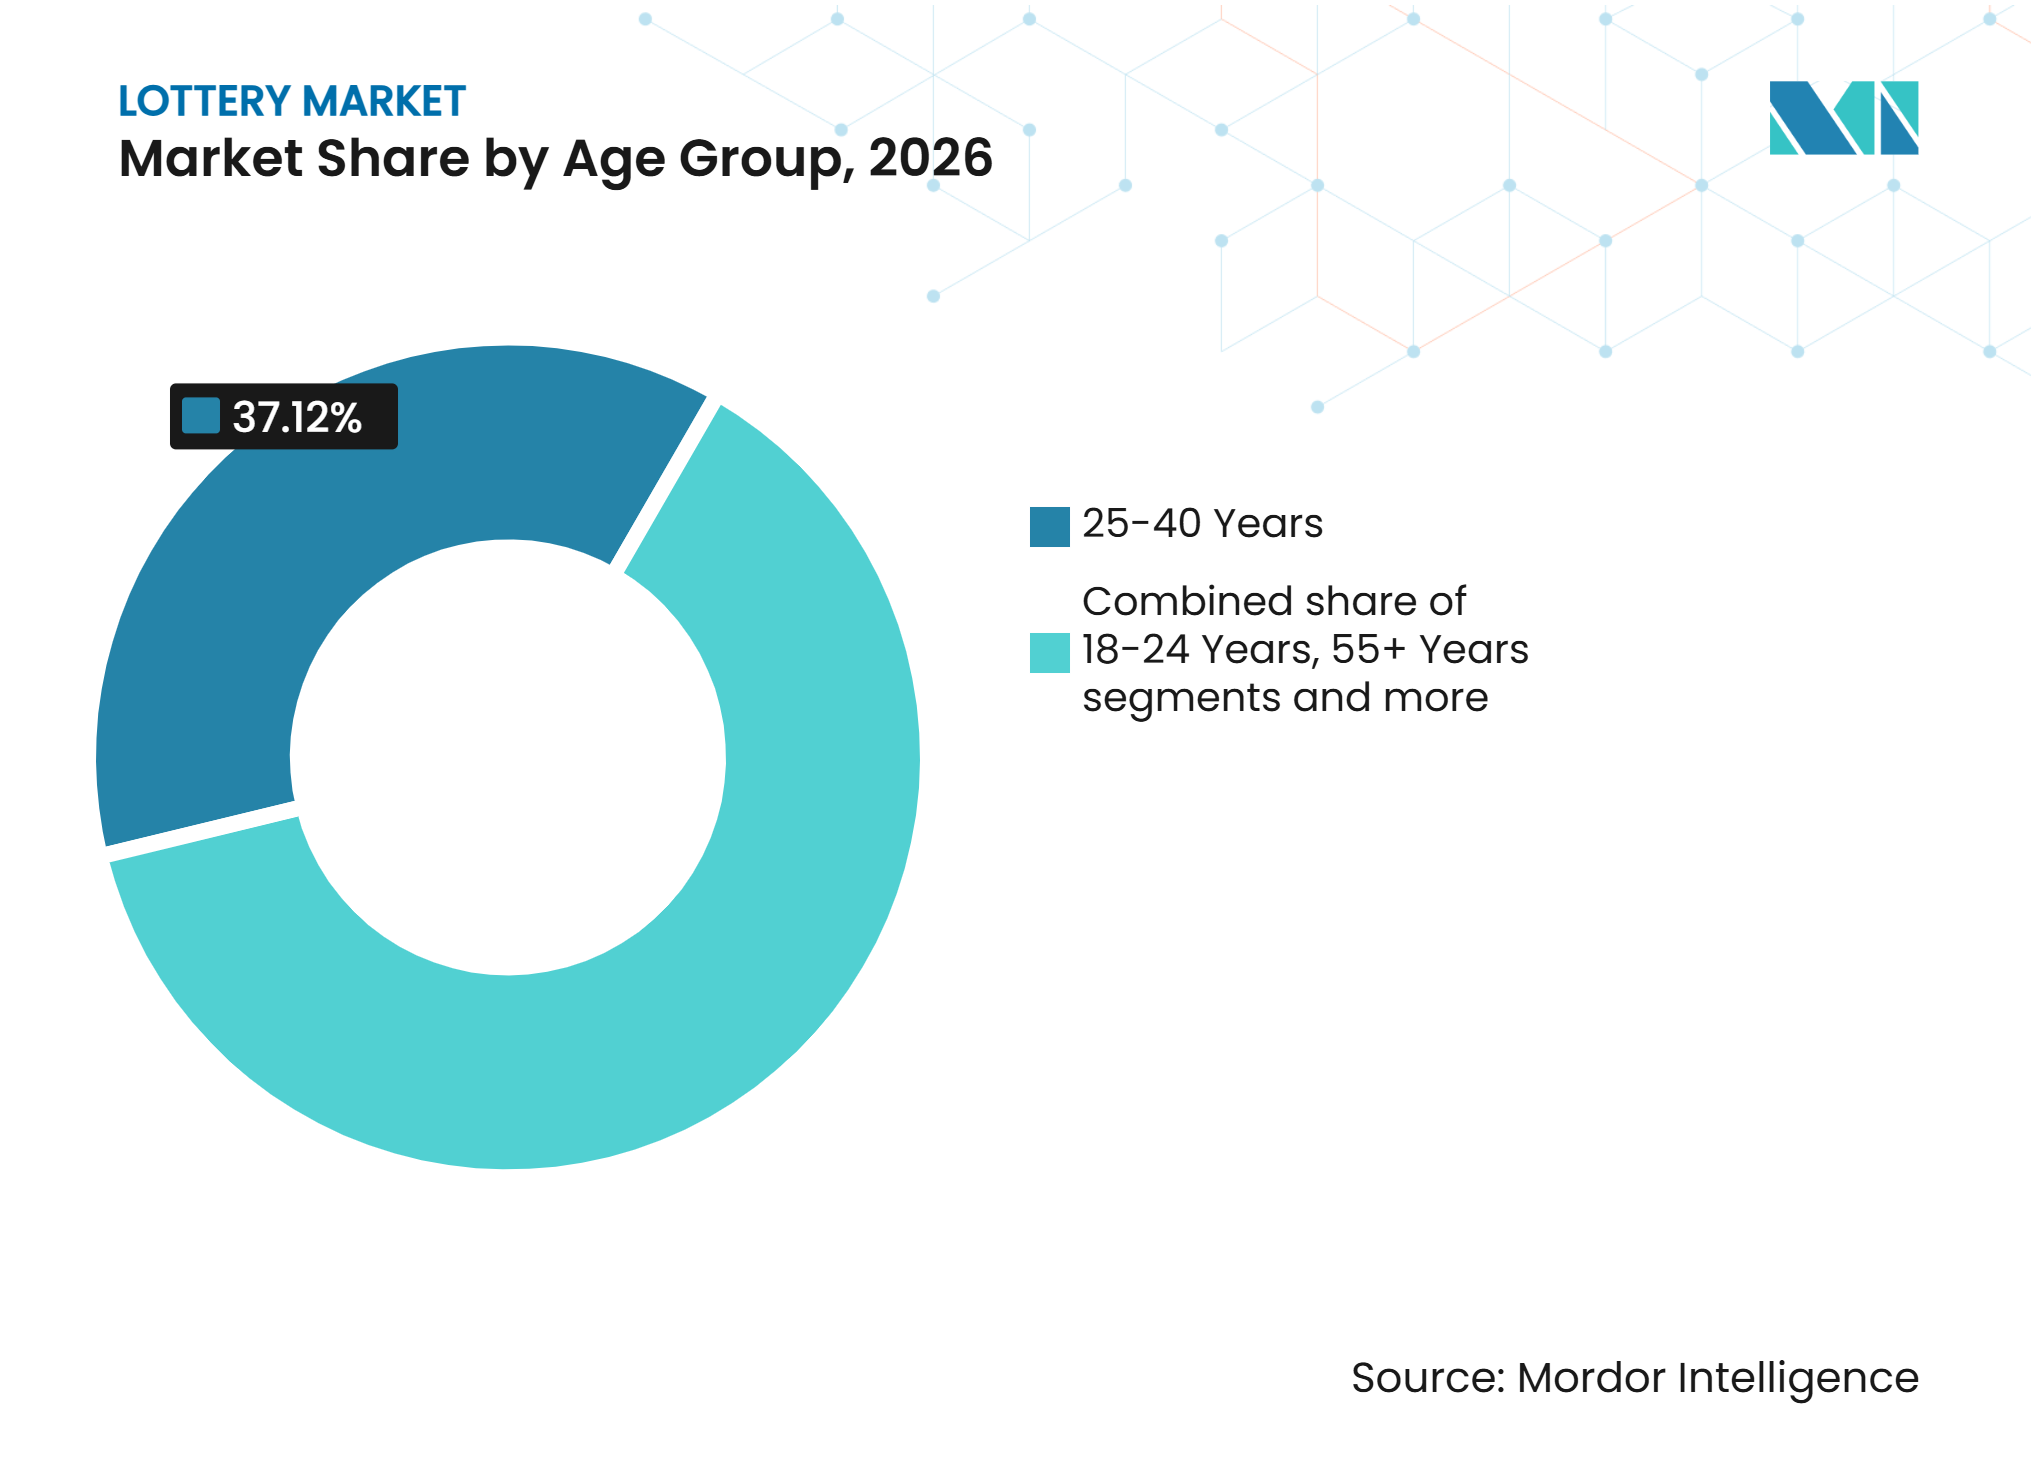
Nach Altersgruppe hielt das Segment der 25- bis 40-Jährigen im Jahr 2026 einen Lotteriemarktanteil von 37,12 %, während das Segment der 18- bis 24-Jährigen bis 2032 voraussichtlich mit einem CAGR von 7,89 % wachsen wird.
-
Nach Geografie hielt Asien-Pazifik im Jahr 2026 einen Lotteriemarktanteil von 38,25 %, während Europa bis 2032 voraussichtlich mit einem CAGR von 7,81 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmende Beliebtheit digitaler und Online-Lotterieplatformen | +2.0% | Global, mit höchster Intensität in Europa und Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Wachsende Verbraucherbeteiligung an ziehungsbasierten und Sofortlotteriespielen | +1.0% | Global, angeführt von Asien-Pazifik und Europa | Mittelfristig (2–4 Jahre) |
| Zunehmende Verfügbarkeit mobilbasierter Lotterieanwendungen | +0.8% | Nordamerika, Europa, Asien-Pazifik Kernregionen | Kurzfristig (≤ 2 Jahre) |
| Ausweitung legalisierter Lotteriebetriebe in Schwellenmärkten | +0.7% | Naher Osten und Afrika, Zentralasien, Südamerika | Mittelfristig (2–4 Jahre) |
| Wachsende Nutzung digitaler Zahlungsmethoden für den Kauf von Lotteriescheinen | +0.5% | Global, frühe Gewinne in Asien-Pazifik und Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Zunehmende Einführung neuer Lotterieformate und Spielvariationen | +0.4% | Global, mit höchster Akzeptanz in Europa und Nordamerika | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Beliebtheit digitaler und Online-Lotterieplatformen
Die zunehmende Verbreitung von Smartphones, digitalen Zahlungslösungen und internetbasierten Spieldienstleistungen ermutigt Lotterieoperatoren, ihre Online-Vertriebskanäle auszubauen. Digitale Lotterieplatformen ermöglichen es Verbrauchern, Tickets zu kaufen, an Ziehungen teilzunehmen, Ergebnisse zu prüfen und Preise einzulösen, ohne physische Einzelhandelsgeschäfte aufzusuchen. Laut Allwyn International erreichten die digitalen Verkäufe der UK National Lottery im Jahr 2025 4,1 Milliarden GBP, was einem Anstieg von 9,8 % gegenüber 2024 entspricht und zum ersten Mal 51 % des gesamten Lotterieumsatzes ausmachte[1]. Der Betreiber verzeichnete außerdem 12,1 Millionen aktive digitale Spieler und gewann im Laufe des Jahres rund 1 Million neue Nutzer hinzu. Diese Entwicklung ermutigt Lotterieoperatoren, in mobile Anwendungen, sichere Zahlungsgateways, personalisierte Spielerlebnisse und integrierte digitale Plattformen zu investieren.
Wachsende Verbraucherbeteiligung an ziehungsbasierten und Sofortlotteriespielen
Das Verbraucherinteresse an Lotteriespielen wird durch die Verfügbarkeit verschiedener Formate unterstützt, darunter ziehungsbasierte Lotterien mit großen Jackpot-Preisen und Sofortspiele mit sofortigen Ergebnissen. Ziehungsbasierte Spiele wie Powerball und Mega Millions ziehen Teilnehmer durch regelmäßige Ziehungen, Rollover-Jackpots und erhebliche Preispools an, während Rubbellose Verbraucher ansprechen, die schnelle und bequeme Spielerlebnisse suchen. Laut dem Geschäftsbericht 2025 von The Lottery Corporation kauften rund 50 % der erwachsenen Bevölkerung in den australischen Betriebsgebieten des Unternehmens innerhalb der vorangegangenen 12 Monate ein Lotterieprodukт, was rund 9,5 Millionen Spielern entspricht[2]. Der Betreiber bietet mehrere Formate an, darunter Powerball, Oz Lotto und Instant Scratch-Its, um unterschiedlichen Verbraucherpräferenzen gerecht zu werden. Darüber hinaus fördern die Einführung neuer Spielformate, unterschiedliche Ticketpreispunkte und attraktive Preisstrukturen die wiederholte Teilnahme.
Zunehmende Verfügbarkeit mobilbasierter Lotterieanwendungen
Die Ausweitung der Smartphone-Nutzung und der mobilen Internetkonnektivität ermutigt Lotterieoperatoren, dedizierte Anwendungen zu entwickeln, die die Verbraucherbeteiligung vereinfachen. Mobilbasierte Lotterieanwendungen ermöglichen es Nutzern, Tickets dort zu kaufen, wo dies gesetzlich erlaubt ist, physische Tickets zu scannen, Gewinnzahlen zu überprüfen, Ziehungsbenachrichtigungen zu erhalten und Preisansprüche über eine einzige Benutzeroberfläche zu verfolgen. Laut dem Geschäftsbericht 2023–24 der UK National Lottery erreichten die Verkäufe über die mobile Anwendung 1.687,6 Millionen GBP, was 75 % des gesamten mobilen Umsatzes entspricht. Der Bericht hob auch hervor, dass die aktive digitale Spielerbasis der National Lottery mit 10,75 Millionen Nutzern einen Rekordwert erreichte, was die wachsende Bedeutung des mobilen Engagements widerspiegelt. Darüber hinaus integrieren Betreiber Funktionen wie digitale Spielscheine, Ticket-Scanner, Push-Benachrichtigungen und sichere Zahlungseinrichtungen, um die Benutzerfreundlichkeit der Anwendung zu verbessern.
Ausweitung legalisierter Lotteriebetriebe in Schwellenmärkten
Die Entwicklung regulierter Lotterie-Rahmenbedingungen in Schwellenländern schafft Chancen für die Marktexpansion, indem sie die rechtliche Klarheit verbessert, lizenzierte Betreiber anzieht und das Verbrauchervertrauen stärkt. Regierungen formalisieren zunehmend Lotteriebetriebe durch Lizenzierungsanforderungen, regulatorische Aufsicht und strukturierte Vertriebsnetze, um Transparenz zu verbessern und öffentliche Einnahmen zu generieren. So genehmigte das Finanzministerium Angolas im Jahr 2026 die Loto 5/90-Lotterie und formalisierte damit ihren regulatorischen Rahmen unter dem Exekutivdekret Nr. 695/25. Die Lotterie wird über ein Netzwerk von mehr als 500 Einzelhandelsagenten in Luanda betrieben und bietet Verbrauchern einen breiteren Zugang zu organisierten Lotteriprodukten[3]. Ebenso leitete die Demokratische Republik Kongo im Jahr 2026 Reformen ein, um die Aufsicht über ihren Glücksspiel- und Zufallsspielsektor zu stärken, einschließlich der Einrichtung einer nationalen Aufsichtsbehörde und der Einführung einer zentralisierten regulatorischen Überwachungsplattform.
Analyse der Hemmnisauswirkung*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachsende Bedenken hinsichtlich Spielsucht und problematischem Glücksspiel | -0.6% | Global, mit regulatorischer Intensität in Europa, Ozeanien, Nordamerika | Mittelfristig (2–4 Jahre) |
| Zunehmender Wettbewerb durch Online-Wetten und andere Glücksspielplattformen | -0.5% | Global, höchster Druck in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Hohe Besteuerung und regulatorische Compliance-Kosten für Lotterieoperatoren | -0.4% | Europa, Nordamerika | Mittelfristig (2–4 Jahre) |
| Risiko von Betrug, gefälschten Tickets und Cybersicherheitsverletzungen | -0.3% | Global, mit erhöhter Exposition in digital expandierenden Märkten | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsende Bedenken hinsichtlich Spielsucht und problematischem Glücksspiel
Bedenken hinsichtlich Spielsucht und problematischem Glücksspiel stellen Herausforderungen für die Expansion des globalen Lotteriemarktes dar, da übermäßige Teilnahme zu finanziellen Schwierigkeiten, psychischem Stress und verringerter Haushaltsausgabenkapazität führen kann. Häufige Lotterieteilnahme, wiederholte Ticketkäufe und die Jagd nach großen Jackpots können gefährdete Verbraucher dazu verleiten, ungesunde Glücksspielgewohnheiten zu entwickeln. Laut der Weltgesundheitsorganisation (WHO) leidet rund 1,2 % der weltweiten erwachsenen Bevölkerung an einer Glücksspielstörung, was die breiteren Auswirkungen auf die öffentliche Gesundheit durch glücksspielbezogene Aktivitäten verdeutlicht. Die Weltgesundheitsorganisation (WHO) schätzt, dass rund 1,2 % der weltweiten erwachsenen Bevölkerung an einer Glücksspielstörung leidet, während Personen, die auf schädlichem Niveau spielen, rund 60 % der gesamten Glücksspielverluste ausmachen. Diese Bedenken verstärken die regulatorische Kontrolle von Lotterieoperatoren, insbesondere in Bezug auf verantwortungsvolle Spielpraktiken, Werbung und Verbraucherschutz.
Zunehmender Wettbewerb durch Online-Wetten und andere Glücksspielplattformen
Die wachsende Verfügbarkeit von Online-Sportwetten, Casinospielen, Poker und anderen digitalen Glücksspielplattformen verschärft den Wettbewerb für den globalen Lotteriemarkt. Diese alternativen Spielformate bieten Verbrauchern interaktive Erlebnisse, Echtzeit-Teilnahme, häufige Wetteinsatzmöglichkeiten und mehrere Wettoptionen, die Zielgruppen von traditionellen Lotteriprodukten ablenken können. Online-Wettplattformen bieten auch Live-Quoten, In-Game-Wetten, personalisierte Aktionen und schnellere Ergebnisbenachrichtigungen, was zusätzliche Engagement-Möglichkeiten schafft. Darüber hinaus ermöglichen aggressive Marketingstrategien, attraktive Boni und benutzerfreundliche mobile Anwendungen konkurrierenden Plattformen, ihre Kundenbasis zu erweitern.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Lotterieart verankern ziehungsbasierte Spiele den Umsatz, während Sportformate an Fahrt gewinnen
Die ziehungsbasierte Lotterie hatte im Jahr 2026 den größten Anteil am globalen Lotteriemarkt und repräsentierte 47,14 % des Gesamtmarktes. Die führende Position des Segments wird durch seine weitverbreitete Beliebtheit und etablierte Präsenz in nationalen und regionalen Lotterimärkten unterstützt. Diese Spiele ziehen Teilnehmer durch geplante Ziehungen, relativ einfache Teilnahmemechanismen und die Möglichkeit, erhebliche Geldpreise zu gewinnen, an. Staatlich zugelassene Lotterieoperatoren bieten weiterhin ziehungsbasierte Formate über traditionelle Einzelhandelsgeschäfte und digitale Plattformen an und gewährleisten so eine breite Verbraucherzugänglichkeit. Etablierte Spielformate, einschließlich zahlenbasierter Ziehungen und Jackpot-Lotterien, profitieren von starker Vertrautheit der Verbraucher und wiederkehrender Teilnahme.
Die Sportlotterie wird voraussichtlich das am schnellsten wachsende Segment des globalen Lotteriemarktes sein und bis 2032 einen CAGR von 7,34 % verzeichnen. Das Wachstum wird durch das zunehmende Verbraucherinteresse an sportbezogenen Wetten und interaktiven Spielformaten unterstützt. Die wachsende Beliebtheit von Fußball, Basketball, Cricket und anderen Sportveranstaltungen schafft zusätzliche Möglichkeiten für die Teilnahme an Sportlotterien. Digitale Plattformen und mobile Anwendungen machen Sportlotterieprodukte zugänglicher, indem sie Verbrauchern ermöglichen, bequem teilzunehmen und auf Ergebnisse zuzugreifen. Lotterieoperatoren erweitern auch ihr sportbezogenes Angebot, um jüngere erwachsene Zielgruppen anzusprechen und ihre Einnahmequellen zu diversifizieren.



Nach Betriebsart bleibt der stationäre Bereich dominant, während Online schneller wächst
Der stationäre Bereich hatte im Jahr 2026 den größten Anteil am globalen Lotteriemarkt und repräsentierte 85,03 % des Gesamtmarktes. Die Dominanz des Segments wird in erster Linie durch die umfangreiche Präsenz physischer Lotterie-Vertriebsnetze in etablierten und aufstrebenden Märkten unterstützt. Traditionelle Lotteriehändler, darunter Convenience-Stores, Supermärkte, Kioske und dedizierte Lotterie-Verkaufsstellen, bieten Verbrauchern bequemen Zugang zu Lotteriescheinen. Etablierte Kaufgewohnheiten und die Vertrautheit der Verbraucher mit der physischen ticketbasierten Teilnahme unterstützen weiterhin die Nachfrage im Einzelhandelskanal. Darüber hinaus pflegen staatlich zugelassene Lotterieoperatoren umfangreiche Einzelhandelspartnerschaften, um eine weitreichende Ticketverteilung und Zugänglichkeit zu gewährleisten.
Die Online-Lotterie wird voraussichtlich das am schnellsten wachsende Segment des globalen Lotteriemarktes sein und bis 2032 einen CAGR von 8,24 % verzeichnen. Das Wachstum wird in erster Linie durch die zunehmende Smartphone-Verbreitung und die wachsende Nutzung digitaler Zahlungslösungen angetrieben. Online-Lotterieplattformen ermöglichen es Verbrauchern, Tickets zu kaufen, an Ziehungen teilzunehmen und Ergebnisse zu prüfen, ohne physische Einzelhandelsgeschäfte aufzusuchen. Die Bequemlichkeit des Zugangs zu Lotteriedienstleistungen über Websites und mobile Anwendungen zieht digital engagierte erwachsene Verbraucher an. Darüber hinaus investieren Lotterieoperatoren zunehmend in digitale Infrastruktur, um ihre Kundenreichweite zu erweitern und die Online-Vertriebskapazitäten zu stärken.
Nach Altersgruppe sichern Erwachsene zwischen 25 und 40 Jahren den Umsatz, während Spieler unter 25 Jahren das Wachstumstempo vorgeben
Die Altersgruppe der 25- bis 40-Jährigen hatte im Jahr 2026 den größten Anteil am globalen Lotteriemarkt und repräsentierte 37,12 % des Gesamtmarktes. Die führende Position des Segments wird durch die relativ starke Kaufkraft und die etablierte Ausgabenkapazität der Verbraucher in dieser Altersgruppe unterstützt. Personen in dieser demografischen Gruppe sind im Allgemeinen finanziell unabhängiger, was es ihnen ermöglicht, Ermessenseinkommen für die Lotterieteilnahme aufzuwenden. Die Vertrautheit mit traditionellen Lotterieformaten, einschließlich ziehungsbasierter Spiele und Sofortrubbellose, unterstützt die Teilnahme zusätzlich. Darüber hinaus bietet die Verfügbarkeit von Lotteriescheinen über physische Einzelhandelsgeschäfte und digitale Plattformen dieser Verbrauchergruppe bequemen Zugang.
Die Altersgruppe der 18- bis 24-Jährigen wird voraussichtlich das am schnellsten wachsende Segment des globalen Lotteriemarktes sein und bis 2032 einen CAGR von 7,89 % verzeichnen. Das Wachstum wird durch zunehmendes digitales Engagement und die wachsende Nutzung mobilbasierter Lotterieplattformen unter jüngeren erwachsenen Verbrauchern unterstützt. Größere Vertrautheit mit Smartphones, digitalen Zahlungen und Online-Spieloberflächen verbessert die Zugänglichkeit zu digitalen Lotteriedienstleistungen. Online-Plattformen bieten bequeme Teilnahme-, Ticketkauf- und Ergebnisverfolgungsfunktionen, die den digitalen Präferenzen dieser demografischen Gruppe entsprechen.

Geografische Analyse
Asien-Pazifik
Asien-Pazifik hatte im Jahr 2026 den größten Anteil am globalen Lotteriemarkt und repräsentierte 38,25 % des Gesamtmarktes. Die führende Position der Region wird durch die weitverbreitete Präsenz staatlich regulierter Lotteriesysteme in mehreren Ländern unterstützt. Märkte wie China, Japan, Südkorea und Indien tragen durch etablierte Lotteriebetriebe und vielfältige Spielformate zur regionalen Nachfrage bei. China verzeichnete im Jahr 2025 Lotterieumsätze von 6,28 Billionen CNY, verglichen mit 6,23 Billionen CNY im Jahr 2024. Wachsende Bevölkerungszahlen und zunehmende Beteiligung an organisierten Lotterie-Aktivitäten unterstützen die Marktexpansion weiter. Australien bietet ein anderes Beispiel, wobei die Händlerbeteiligung an seiner Online-Syndikatsplattform bis Februar 2026 80 % erreichte. Der Asien-Pazifik-Lotteriemarkt kombiniert sehr große staatlich geführte Systeme mit wachsender digitaler und Sofortspielnutzung.
Europa
Europa wird voraussichtlich der am schnellsten wachsende regionale Markt für Lotterien sein und bis 2032 einen CAGR von 7,81 % verzeichnen. Das Wachstum wird durch die etablierte Präsenz nationaler Lotterieoperatoren und die kontinuierliche Ausweitung digitaler Lotterie-Vertriebskanäle unterstützt. Die zunehmende Nutzung des Online-Ticketkaufs und mobilbasierter Lotterieplattformen verbessert die Zugänglichkeit in europäischen Märkten. Darüber hinaus investieren Betreiber in digitale Infrastruktur, Kundenbindungstechnologien und verbesserte Online-Spielerlebnisse, um die Teilnahme zu stärken. Die Region profitiert auch von etablierten regulatorischen Rahmenbedingungen für Lotteriebetriebe, die das Verbrauchervertrauen und die geordnete Marktentwicklung unterstützen.
Nordamerika, Südamerika sowie Naher Osten und Afrika
Nordamerika repräsentiert einen etablierten Lotteriemarkt, der durch gut entwickelte staatliche und provinzielle Lotteriesysteme in den Vereinigten Staaten und Kanada unterstützt wird. Staatlich zugelassene Betreiber bieten vielfältige ziehungsbasierte und Sofortlotterieprodukte über umfangreiche Einzelhandelsnetze und digitale Plattformen an. Südamerika erlebt eine kontinuierliche Lotteriemarktentwicklung, angetrieben durch die Ausweitung regulierter Lotteriebetriebe und zunehmende staatliche Beteiligung am Sektor. Länder wie Brasilien, Argentinien und Kolumbien tragen durch etablierte Lotterie- und zahlenbasierte Spielformate zur regionalen Nachfrage bei. Im Nahen Osten und Afrika variiert die Marktentwicklung von Land zu Land aufgrund von Unterschieden in den regulatorischen Rahmenbedingungen und der Verfügbarkeit zugelassener Lotteriebetriebe.
Wettbewerbslandschaft
Marktkonzentration
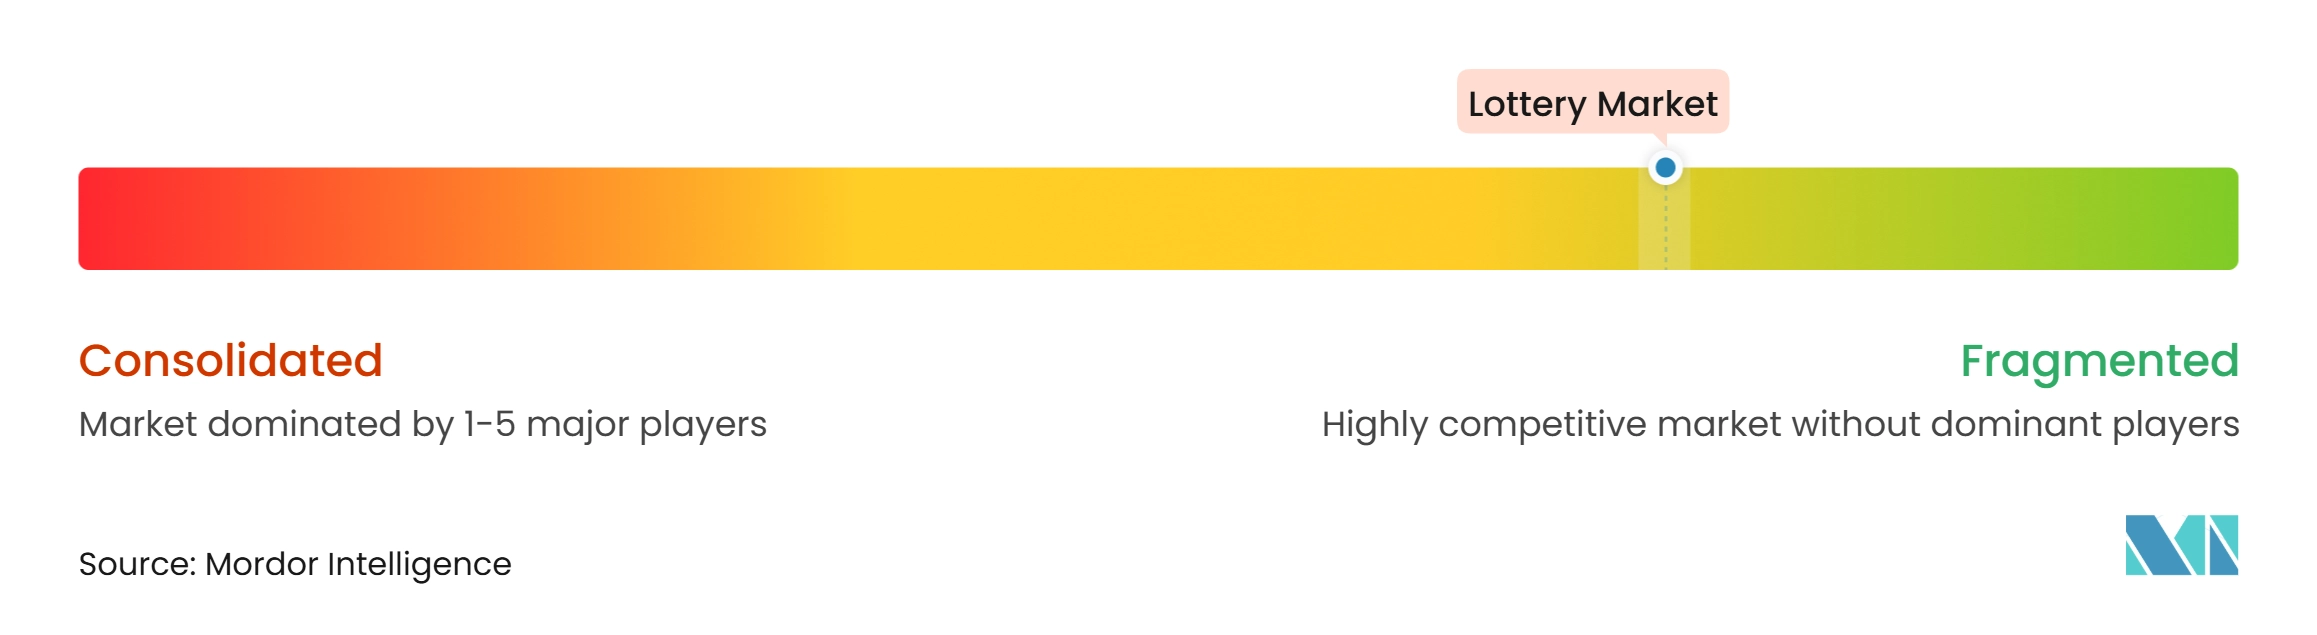
Der globale Lotteriemarkt ist stark fragmentiert und durch die Präsenz zahlreicher staatlich zugelassener Betreiber, Technologieanbieter und internationaler Lotterie-Unternehmen gekennzeichnet, die in verschiedenen geografischen Märkten konkurrieren. Brightstar Lottery PLC unterhält eine bedeutende Präsenz durch seine Lotterietechnologie, Einzelhandelssysteme und digitalen Lotterielösungen und bedient staatliche und kommerzielle Lotterieoperatoren. Allwyn International AG stärkt seine Marktposition durch Lotteriebetriebe in mehreren Ländern, unterstützt durch Investitionen in digitale Plattformen und Kundenbindungskapazitäten.
Scientific Games, LLC ist ein führender Lotterietechnologieanbieter, der Sofortlotterispiele, Spielsysteme, Einzelhandelslösungen und digitale Lotterieplattformen für Betreiber weltweit anbietet. FDJ UNITED (ehemals La Française des Jeux SA) ist in den Bereichen Lotterie und Glücksspiel tätig und nutzt sein etabliertes Vertriebsnetz und seine digitalen Kapazitäten, um Verbraucher in Frankreich und internationalen Märkten zu bedienen. Das Unternehmen stärkt sein Portfolio weiterhin durch Geschäftserweiterungen und Investitionen in digitale Spieldienstleistungen. Diese Marktteilnehmer betonen Produktinnovation, technologische Integration und Vertriebskapazitäten, um ihre Wettbewerbspositionen im globalen Lotteriemarkt zu behaupten.
Lottomatica Group S.p.A. unterhält eine starke Präsenz im italienischen Glücksspiel- und Lotterie-Ökosystem durch seine stationären und Online-Vertriebskapazitäten, unterstützt durch ein diversifiziertes Spielportfolio. INTRALOT S.A. bietet integrierte Lotterielösungen an, einschließlich Spielsysteme, digitale Plattformen, Terminals und Betriebsdienstleistungen für Lotterieoperatoren in internationalen Märkten. Der Wettbewerb zwischen diesen Unternehmen wird zunehmend durch Investitionen in die digitale Transformation, sichere Transaktionsinfrastruktur, Spielentwicklung und Omnichannel-Vertriebsnetze beeinflusst.
Führende Unternehmen der Lotterie-Branche
-
Brightstar Lottery PLC
-
Allwyn International AG
-
FDJ UNITED
-
Lottomatica Group S.p.A.
-
INTRALOT S.A.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Lotteriemarkt Unternehmen in diesem Bericht
- Brightstar Lottery PLC
- Allwyn International AG
- Scientific Games, LLC
- FDJ UNITED
- Lottomatica Group S.p.A.
- INTRALOT S.A.
- ZEAL Network SE
- The Lottery Corporation Limited
- Ontario Lottery and Gaming Corporation
- British Columbia Lottery Corporation
- Loto-Québec
- Singapore Pools (Private) Limited
- The Hong Kong Jockey Club
- Svenska Spel AB
- Norsk Tipping AS
- Danske Spil A/S
- Totalizator Sportowy Sp. z o.o.
- Österreichische Lotterien GmbH
- Pollard Banknote Limited
- Sisal S.p.A.
Neueste Industrielle Entwicklungen in Lotteriemarkt
- Mai 2026: Bally's Intralot unterzeichnete eine Technologievereinbarung mit Hellenic Lotteries zur Migration des bestehenden Lotteriesystems auf das neueste LotosX Omni-Technologie-Ökosystem. Die Vereinbarung umfasst staatliche Lotterien und Sofortspiele in Griechenland mit digitaler Integration und fortlaufender Unterstützung des stationären Vertriebs.
- Mai 2026: Scientific Games schloss eine umfangreiche Technologieumstellung für die New Mexico Lottery ab und führte ein fortschrittliches Spielsystem sowie Einzelhandelstechnologien in mehr als 1.000 Einzelhandelsgeschäften ein. Die Implementierung umfasste auch das Enhanced Partnership-Sofortspiel-Managementprogramm des Unternehmens, das Analysen, Logistik, Einzelhandelsoptimierung und Produktstrategie integriert.
- März 2026: Allwyn schloss eine umfangreiche Transformation der stationären Betriebe, Spielsysteme und digitalen Kapazitäten der UK National Lottery durch eine Investition von mehr als 450 Millionen GBP ab. Das Upgrade umfasste mehr als 30 neue Systeme und den Austausch von über 41.000 veralteten stationären Terminals, was die betriebliche Effizienz und die digitale Zugänglichkeit stärkte.
Berichtsumfang des globalen Lotteriemarktes
Eine Lotterie ist eine Form des regulierten Glücksspiels, bei der Teilnehmer Tickets kaufen oder an einem Spiel teilnehmen, um durch zufällig ausgewählte Zahlen, Symbole oder vorher festgelegte Ergebnisse Geldpreise oder andere Belohnungen zu gewinnen. Der Lotteriemarkt ist nach Lotterieart, Betriebsart, Altersgruppe und Geografie segmentiert. Basierend auf der Lotterieart ist der Markt in ziehungsbasierte Lotterie, Sofortlotterie, Sportlotterie und sonstige Lotteriearten segmentiert. Basierend auf der Betriebsart ist der Markt in stationär und online segmentiert. Basierend auf der Altersgruppe ist der Markt in 18–24 Jahre, 25–40 Jahre, 41–54 Jahre und 55+ Jahre segmentiert. Nach Geografie ist der Markt in Nordamerika, Europa, Asien-Pazifik, Südamerika sowie Naher Osten und Afrika segmentiert. Für jedes Segment wurden die Marktgröße und -prognosen in Wertangaben (Milliarden USD) durchgeführt.
Segmentierungsübersicht
| Ziehungsbasierte Lotterie |
| Sofortlotterie |
| Sportlotterie |
| Sonstige Lotteriearten |
| Stationär |
| Online |
| 18–24 Jahre |
| 25–40 Jahre |
| 41–54 Jahre |
| 55+ Jahre |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Übriges Nordamerika | |
| Europa | Vereinigtes Königreich |
| Deutschland | |
| Spanien | |
| Frankreich | |
| Italien | |
| Schweden | |
| Irland | |
| Österreich | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Japan | |
| Südkorea | |
| Neuseeland | |
| Australien | |
| Übriger Asien-Pazifik-Raum | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Vereinigte Arabische Emirate |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Lotterieart | Ziehungsbasierte Lotterie | |
| Sofortlotterie | ||
| Sportlotterie | ||
| Sonstige Lotteriearten | ||
| Nach Betriebsart | Stationär | |
| Online | ||
| Nach Altersgruppe | 18–24 Jahre | |
| 25–40 Jahre | ||
| 41–54 Jahre | ||
| 55+ Jahre | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Übriges Nordamerika | ||
| Europa | Vereinigtes Königreich | |
| Deutschland | ||
| Spanien | ||
| Frankreich | ||
| Italien | ||
| Schweden | ||
| Irland | ||
| Österreich | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Südkorea | ||
| Neuseeland | ||
| Australien | ||
| Übriger Asien-Pazifik-Raum | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Vereinigte Arabische Emirate | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie lautet die Prognose für den Lotteriemarkt bis 2032?
Der Lotteriemarkt wird voraussichtlich von 86,71 Milliarden USD im Jahr 2027 auf 121,41 Milliarden USD bis 2032 mit einer CAGR von 6,96 % wachsen.
Was sind die Hauptrisiken für Lotterieoperatoren?
Anforderungen an verantwortungsvolles Glücksspiel, regulatorische Kosten, Wettbewerb durch andere Online-Spieldienstleistungen und Cybersicherheitsrisiken sind die wesentlichen Hemmnisse. Betreiber müssen auch Jackpot-Variabilität, sichere digitale Registrierung und verantwortungsvolles Produktdesign managen, da die Online-Beteiligung zunimmt.
Welcher Betriebskanal wächst am schnellsten?
Die Online-Lotterie wird bis 2032 voraussichtlich mit einem CAGR von 8,24 % wachsen.
Welche Region führt bei den Lotterieumsätzen?
Asien-Pazifik macht im Jahr 2026 38,25 % des Umsatzes aus, wobei China das größte Volumen der Region liefert.