
リン酸鉄リチウム(LFP)電池材料市場の規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 市場規模 (2026) | 9.55 十億米ドル |
| 市場規模 (2031) | 17.69 十億米ドル |
| 成長率 (2026 - 2031) | 13.12 % |
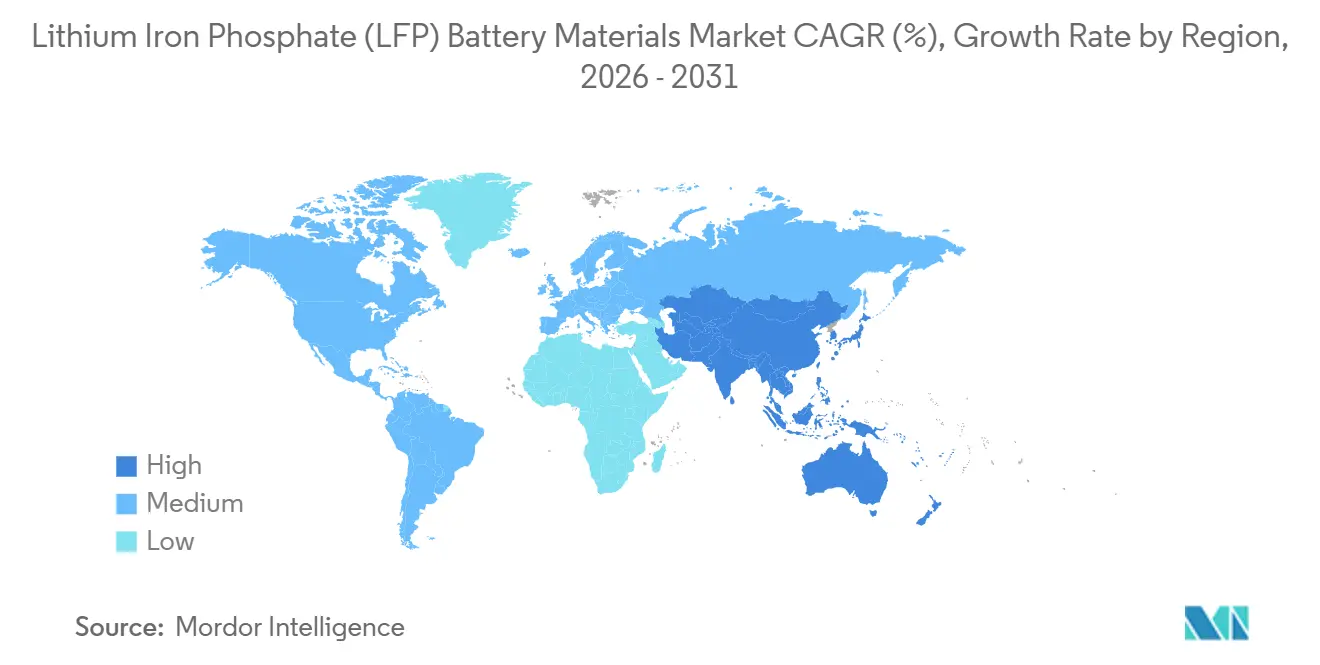
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
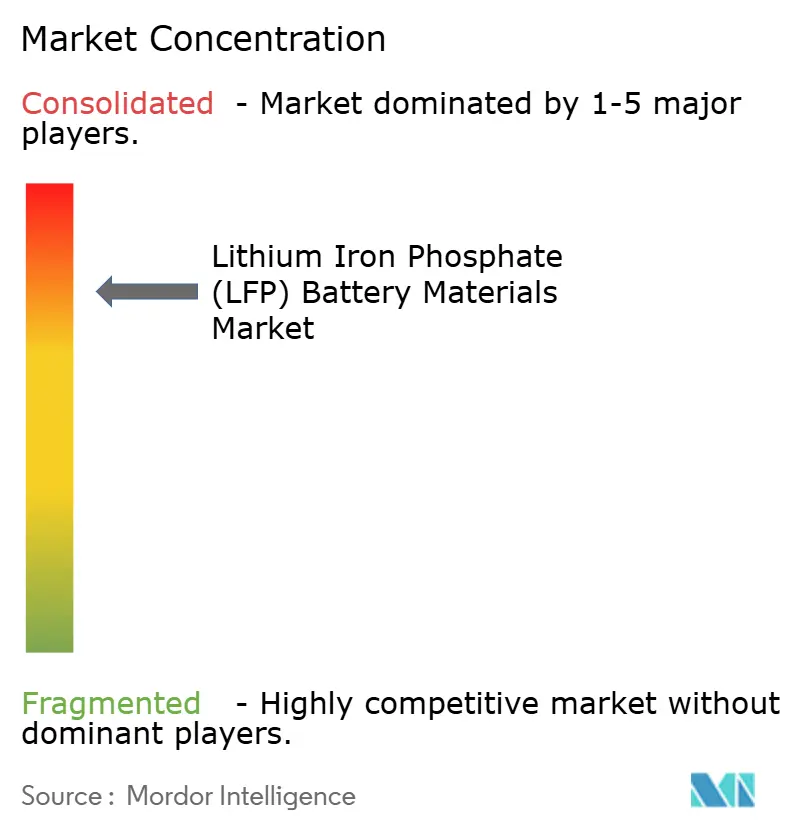
| 市場集中度 | 高 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによリン酸鉄リチウム(LFP)電池材料市場分析
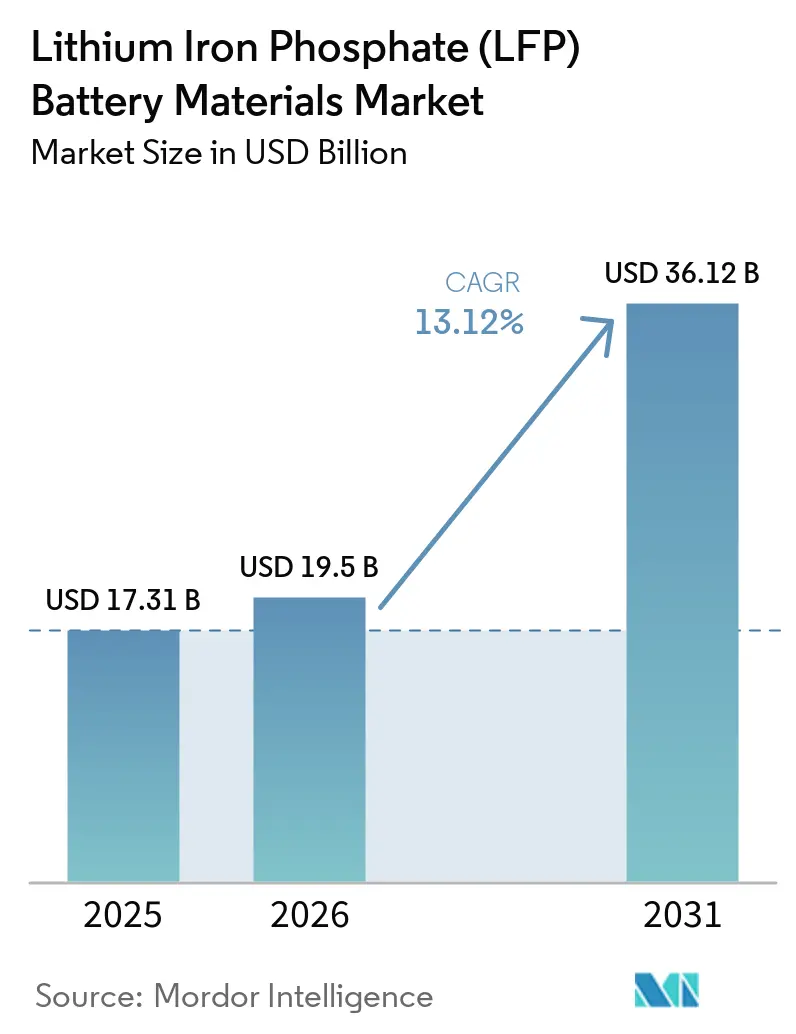
リン酸鉄リチウム電池材料市場の規模は2025年に84.5 ビリオン 米ドルと評価され、2026年の95.5 ビリオン 米ドルから2031年には176.9 ビリオン 米ドルに達すると推定されており、予測期間(2026年〜2031年)中のCAGRは13.12%です。リン酸鉄リチウム(LFP)電池材料市場は、電気自動車および定置型エネルギー貯蔵用途からの需要によって牽引されており、これらの用途ではその熱安定性、長いサイクル寿命、およびコバルトフリーの組成が活用されています。アジア太平洋地域における生産規模は、LFP電池材料市場全体にわたる材料の入手可能性、セル製造、および価格設定を引き続き形成しており、確立された生産ネットワークがリン酸塩およびリチウムの加工、正極材生産、セル製造を結びつけ、新興地域のサプライチェーンが迅速に複製することが困難な形で、強力な地域内需要によって支えられています。メーカーは標準製品を超え、より高いセルエネルギー密度を実現する高圧密LFPおよびリン酸リチウムマンガン鉄(LMFP)材料へと移行しており、標準グレードの生産能力が価格圧力の高まりと加工費の低に直面する中、サプライヤーは製品性能での競争手段を得ています。北米および欧州におけるサプライチェーンの地域化は、ライセンス技術、合弁事業、および地域内加工能力に関する機会を生み出しており、一方で規制要件により、直接材料コストおよび生産能力の入手可能性と並んで、サプライチェーンの文書化およびカーボンフットプリントデータの重要性が高まっています。炭酸リチウムの価格変動および品質認定要件は、LFP電池材料市場における重大な制約として残っており、特に生産者が新規生産能力への資金調達を行いながら、その材料がセルメーカーの一貫した品質要件を満たすことを実証しなければならない場合において、プロセッサーのマージンおよび新規サプライヤーが市場に参入できるペースに影響を与えています。
主要レポートのポイント
- 材料タイプ別では、LFPカソード材料が2025年のリン酸鉄リチウム(LFP)電池材料市場シェアの53.82%を占め、アノード材料は2031年にかけてCAGR 14.42%で成長すると予測されています。
- セルフォーマット別では、角形セルが2025年の収益の62.45%を占め、円筒形セルは2031年にかけてCAGR 13.78%で成長すると予測されています。
- 用途別では、電気自動車が2025年の収益の64.16%を占め、電池エネルギー貯蔵システム(BESS)は2031年にかけてCAGR 14.86%で成長すると予測されています。
- 地域別では、アジア太平洋が2025年の収益の46.63%を占め、2031年にかけてCAGR 14.07%で成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
グローバルリン酸鉄リチウム(LFP)電池材料市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算)% | 地理的関連性 | 響の時間軸 |
|---|---|---|---|
| EVおよび定置型貯蔵の普及 | +3.2% | グローバル:中国、北米、EUが主要需要拠点 | 中期(2〜4年) |
| 低コストおよびコバルトフリー化学系 | +2.1% | グローバル、特にコスト重視のアジア太平洋および新興市場 | 短期(2年以内) |
| セル・トゥ・パックおよび高圧縮設計の進展 | +1.6% | 中国主導、EUおよび北米への波及 | 短期(2年以内) |
| 地域電池サプライチェーンの地域化 | +1.8% | 主に北米および欧州 | 長期(4年以上) |
| 長期調達および生産能力予約契約 | +1.2% | グローバル、EUおよび北米のOEMが主導 | 中期(2〜4年) |
| LFPからリン酸リチウムマンガン鉄(LMFP)へのアップグレードパス | +0.9% | 中国主導、欧州およびアジア太平洋への波及 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
EVおよび定置型貯蔵の普及
電気自動車と定置型貯蔵は、リン酸鉄リチウム(LFP)電池材料市場における二大需要チャネルを形成しています。LFPは2020年の10%未満から増加し、グローバルの電気自動車用電池需要のほぼ半分を供給しており、標準航続距離車両および貯蔵システムへの幅広い採用を反映しています。この化学系は熱安定性と3,000回以上の充放電サイクル寿命を提供し、異なる運用ニーズを持つ輸送用途と定置型用途の両方を支えています。これにより生産者は、共通の材料プラットフォームから異なる充電パターンを持つ用途に対応することができます。
この組み合わせにより、LFP電池材料の需要基盤がモビリティ、系統調整、バックアップ電源にわたって拡大します。生産者は車両プログラムへのエクスポージャーと定置型システムからの需要のバランスを取ることができ、定置型システムでは購買決定が車両航続距離よりも長期運用要件によって形成されることが多いです。この結果として生じるミックスはサイクル性を排除するものではありませんが、材料基盤に複数の実質的な成長経路を提供します。また、単一の最終用途サイクルへの依存を低減します。ただし、車両と貯蔵の投資パターンが材料購買に影響を与える可能性があり、両顧客グループは資金調達条件、政策支援、信頼性の高い製造能力の利用可能性に引き続き敏感です。
低コストおよびコバルトフリー化学系
コバルトとニッケルの不使用は、LFP化学系にとって中心的なコストおよび調達上の優位性であり続けています。鉄とリン酸塩は、ニッケルマンガンコバルト化学系で使用される金属よりも広く入手可能な原料です。この組成により、複数の金属サプライチェーンへのエクスポージャーと、コバルト調達に関連する精査が軽減されます。これは、完成セルの技術的特性と並んで原材料の入手可能性を評価するバイヤーにとって重要な考慮事項です。LFP電池材料市場は、自動車メーカーや貯蔵開発者がより単純な原材料調達を求める際に恩恵を受けます。
材料コストの変動は炭酸リチウムとリン酸塩の価格に強く依存するため、この化学系は価格リスクを排除するものではありません。特に、投入物がより高価になった際に価格設定が即座に調整されない可能性があるカソード処理業者にとってはなおさらです。ただし、下流のバイヤーにとってLFP電池材料市場における長期契約を簡素化できる可能性があります。管理すべき金属投入物が少ないためです。
セル・トゥ・パックおよび高圧縮設計の進展
セル・トゥ・パックアーキテクチャはモジュール層を排除し、セルをパック構造内に直接配置します。この設計により、モジュールハウジング、配線、冷却ハードウェアが以前占めていたスペースの15〜20%が回収され、LFP化学系の根本的な変更を必要とせずにパック設計者がスペース利用率を向上させることができます。CATL、BYD、Gotion High-Techは2026年に第5世代LFPセルの量産を開始しました。これらのセルは少なくとも2.70 g/cm³の圧縮密度とセルレベルで205 Wh/kgのエネルギー密度を使用しています。
高圧縮化により、セル性能を向上させながらキロワット時あたりの材料使用量が増加し、競争の焦点が基本的な供給から先進セルに使用される材料の品質、密度、一貫性へとシフトします。LFP電池材料市場はまた、リン酸リチウムマンガン鉄(LMFP)の開発からも恩恵を受けており、LMFPはマンガンを使用して電圧を高め、化学系を長航続距離車両および長時間貯蔵へと拡張します。
地域電池サプライチェーンの地域化
LFPカソード生産は依然として中国に高度に集中しており、北米および欧州は代替サプライチェーンの構築に取り組んでいます。インフレ削減法(IRA)は、IRA以前のベースラインと比較して、2030年までに米国のカソード活物質プロジェクトを263%、アノード活物質パイプライン能力を368%拡大しました[1]。EU電池規制は、サプライチェーンのデューデリジェンスおよびカーボンフットプリント開示要件を通じて地域生産を促進しています。
これらの政策は、LFP電池材料市場における技術ライセンスおよび合弁事業の基盤を提供します。特に、地域生産者が自動車および貯蔵顧客の仕様を満たすために確立されたプロセス知識を必要とする場合においてです。新たな西側諸国の生産能力は、プロセスの一貫性、認定済み設備、信頼性の高い上流投入物に依存し続けています。発表された生産能力だけでは、生産者が必要な品質レベルで自動車またはエネルギー貯蔵顧客に供給できることを保証するものではないためです。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| プレミアムモビリティにおける低い重量エネルギー密度 | –1.8% | グローバル、特に欧州および北米のプレミアム電気自動車(EV)セグメント | 中期(2〜4年) |
| リチウム化学品価格とマージンの変動 | –1.4% | グローバル;LFP処理が行われる中国に集中 | 短期(2年以内) |
| 中国中心の処理と貿易政策リスク | –1.2% | 北米および欧州 | 長期(4年以上) |
| 認定サイクルとプロセス一貫性リスク | –0.7% | グローバル | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
プレミアムモビリティにおける低い重量エネルギー密度
標準LFPセルはセルレベルで160〜170 Wh/kgを提供するのに対し、ニッケルリッチなニッケルマンガンコバルト(NMC)代替品は250〜280 Wh/kgです。この差異は、長航続距離乗用車およびキロワット時あたりの重量が重要な設計要素となる用途での使用を制限します。エネルギー密度の低いセルは、同じ車両航続距離を達成するためにより多くのパックスペースまたは追加のセル質量を必要とする場合があるためです。欧州および北米のプレミアム車両プログラムは、そのため高仕様モデルにNMCを引き続き使用しています。LMFPは可能な対応策を提供しており、マンガン置換によりエネルギー密度を200 Wh/kgまで高めることができます。ただし、LMFPは標準LFPに対して12〜17%のコストプレミアムを伴い、より広範な採用を遅らせています。LFP電池材料市場は、LMFPがより競争力のあるコスト水準に達するまで、プレミアムモビリティへのエクスポージャーが限定的なままとなります。高電圧材料が確立されたリン酸塩系化学系を放棄せずに性能を向上させる実用的な経路を提供しているにもかかわらずです。
リチウム化学品価格とマージンの変動
炭酸リチウムはLFP電池材料市場におけるLFPカソード合成の主要なリチウム原料であるため、急激な価格変動はカソード処理業者のマージンに影響を与える可能性があります。電池グレードの炭酸リチウム価格は2025年に上昇しました。この上昇は処理業者にとって転嫁が困難でした。処理手数料がすでに2025年に損益分岐点を下回っており、原料コスト増加を吸収する余地が限られていたためです。顧客契約と競合する生産能力が販売価格を制約していました。マージン圧力は、標準LFP製品を販売する小規模生産者にとって特に深刻でした。資本力のあるサプライヤーは、手数料とマージンが高い第4世代および第5世代の高圧縮材料に注力することで対応しました。このパターンにより、標準グレードの生産能力がより容易に入手可能な状態が続く一方で、プレミアム端では供給制約が生じる可能性があり、より強固な経済性を持つ先進グレードと処理手数料でより激しい競争に直面するモディティ製品との間で市場が分断されます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
材料タイプ別:カソードが収益を牽引、アノードが最速の拡大を記録
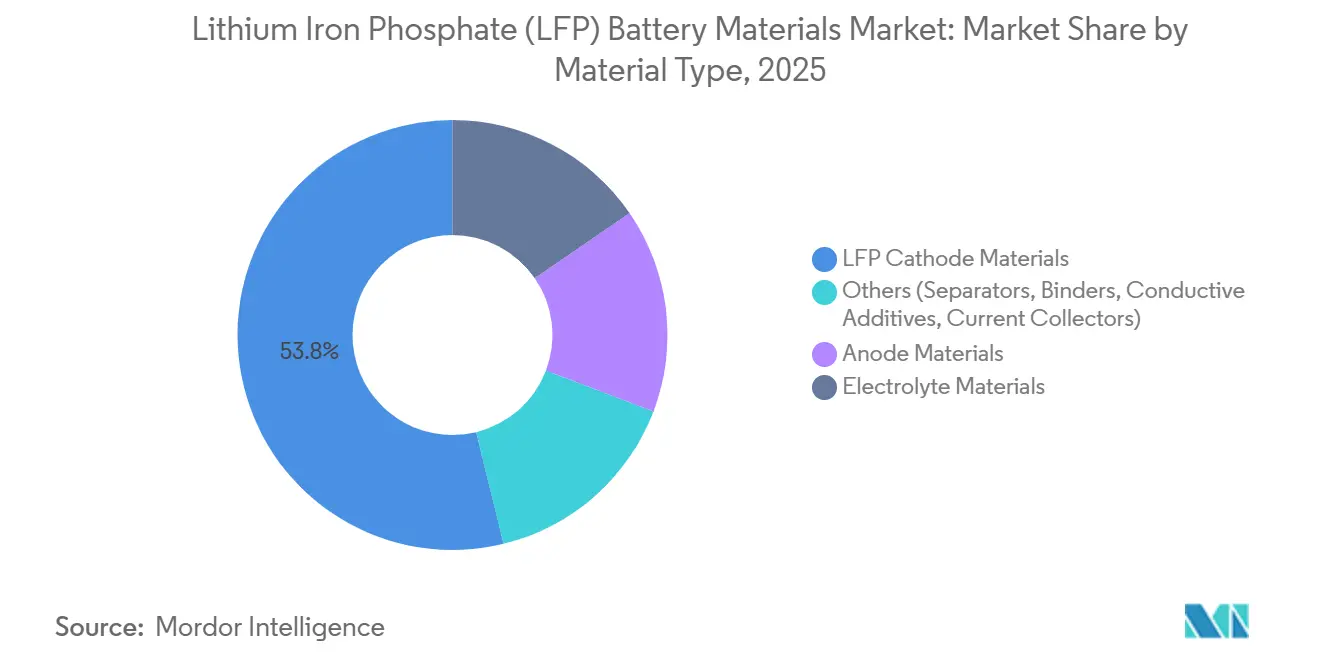
LFPカソード材料は2025年に53.82%で最大の収益シェアを占めました。LFPセル生産1ギガワット時あたり1,600〜1,800トンのLFPカソード粉末が必要であり、カソード材料需要は車両および貯蔵セル生産の成長と密接に連動しています。LFP展開の増加はそれぞれ、別の下流消費カテゴリーを経由することなく、直接粉末需要に転換されます。電解質材料は2番目に大きな収益シェアを占め、車両および定置型貯蔵セル生産の同時拡大と、セル内の電荷移動を可能にする上での不可欠な役割に支えられています。セパレーター、バインダー、導電性添加剤、集電体が残りの材料カテゴリーを構成しています。これらの製品はセル生産とともに成長しますが、そのマージンはカソードや電解質材料よりも低く標準化されていることが多く、収益貢献はプレミアム化学系仕様への依存度が低く、全体的なセル生産量とより密接に連動しています。
アノード材料は2031年にかけてCAGR 14.42%で成長すると予測されており、材料タイプの中で最高の成長率です。アノード向けLFP電池材料市場は、シリコンカーボン複合材料および高圧縮人工黒鉛への需要から恩恵を受けています。これらの材料は、より高いエネルギー密度と高速充電性能を目指す第5世代セルを支援し、高圧縮設計はセルメーカーが充電挙動の改善とより効率的なパック使用を追求する中でアノード品質の価値を高めます。BTR New Energy Materials Co., Ltd(BTR)は2026年3月にT-MaxおよびT-Pro 6C超高速充電黒鉛アノードシリーズを発表しました。
注記: 個別セグメントのセグメントシェアはレポート購入後に入手可能


セルフォーマット別:角形セルが収益をリード、円筒形セルが周辺で挑戦
角形セルは2025年に62.45%の収益を占め、セル・トゥ・パックアーキテクチャとの互換性によるものです。LFP電池材料市場は、このフォーマットが車両および定置型貯蔵パック向けの長形ブレード設計に使用される際に恩恵を受けます。この形状は直接パック統合を支援し、個々のセルを囲む非セル材料の量を削減します。構造統合により未使用スペースが削減され、カソード化学系を変更することなく体積エネルギー密度が向上し、メーカーはLFPの確立された動作特性を維持しながらパックレベルの性能を向上させることができます。これにより角形セルは、コストとパッケージング効率を優先する主流車両プラットフォーム、およびラックやコンテナスペースの繰り返し可能なレイアウトと効果的な使用を重視する貯蔵設備に適しています。ポーチセルは、低デッドウェイトとフォームファクターの柔軟性が重要な場合に引き続き関連性を持ちます。LGエナジーソリューションは、角形セル・トゥ・パック設計よりも5%高い重量エネルギー密度を提供すると述べるポーチ型セル・トゥ・パックプロセスを商業化しました。
円筒形セルは2031年にかけてCAGR 13.78%で拡大すると予測されており、最も成長の速いセルフォーマットとなっています。標準化された46650および4680設計は、電動工具や民生用電子機器での確立された用途に加え、定置型貯蔵向けにも検証が進められています。自動巻線は高いスループットを支援し、大規模生産ラインにコスト優位性を提供し、メーカーが複数の大量生産用途にわたって生産設備を標準化できる場合に円筒形フォーマットの競争力を高めます。LFP電池材料市場は、各設計がカソード、アノード、パック材料の必要なバランスを変え、セルメーカーが選択する製造設備と生産方法に影響を与えるため、これらのフォーマット選択の影響を受けます。欧州の開発プログラムも欧州産合成黒鉛を使用したリン酸リチウムマンガン鉄(LMFP)セルのテストを行っており、セルフォーマットの決定が地域調達とコンプライアンス優先事項に結びついている可能性を示唆しています。
用途別:電気自動車が収益を牽引、BESSが成長格差を生み出す
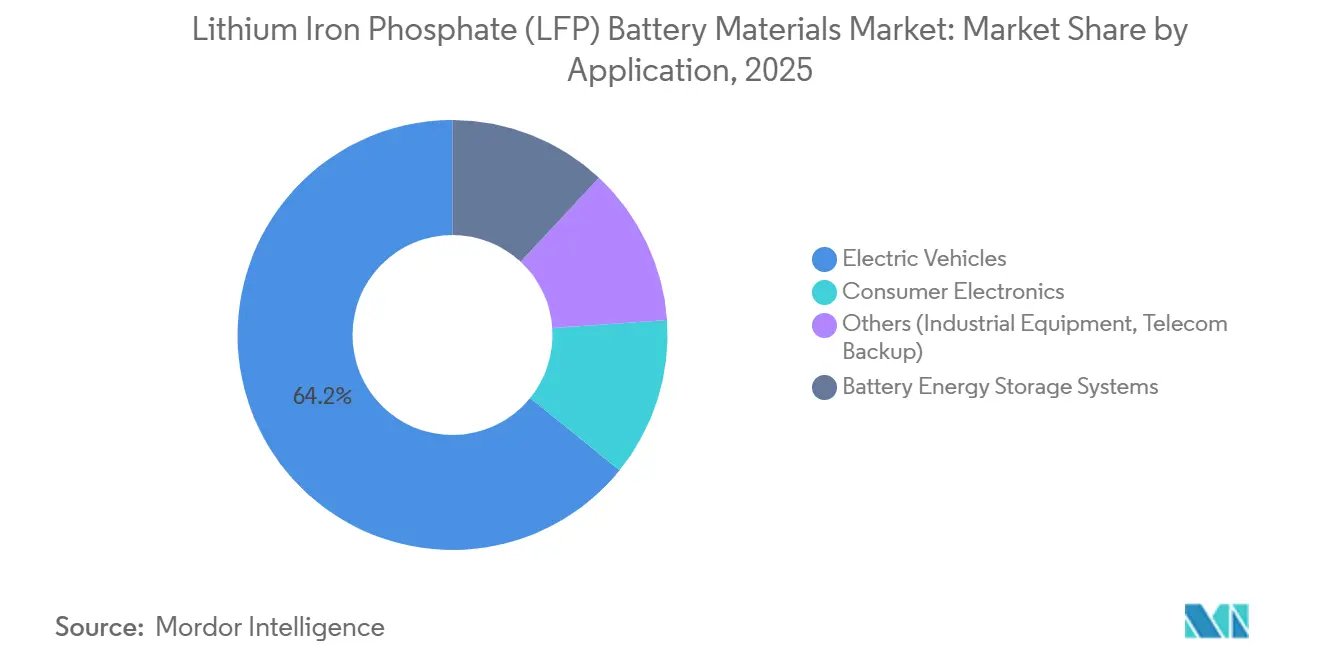
電気自動車は2025年に収益の64.16%を占め、LFP電池材料市場において最大の用途セグメントとなっています。標準航続距離電気自動車は、LFPセルの総所有コスト上の優位性から恩恵を受けます。特に、自動車メーカーやフリートオペレーターが最大航続距離よりも使用可能なサイクル寿命と調達の簡素さを重視する場合においてです。フリート車両はこの化学系の長いサイクル寿命から恩恵を受けます。充電サイクルが車両の運用寿命にわたって2,000回を超える可能性があり、予測可能な交換スケジュールと運用コストを優先するオペレーターにとって耐久性が重要な考慮事項となるためです。西側の自動車メーカーはエントリーおよびミドルレンジプラットフォームでのLFP採用を増やしています。民生用電子機器、産業機器、通信バックアップ用途が残りの需要基盤を構成しており、通信バックアップは過酷な展開条件におけるLFPの動作温度範囲とフロート充電耐性から恩恵を受けています。
電池エネルギー貯蔵システム(BESS)は2031年にかけてCAGR 14.86%で成長すると予測されており、用途の中で最高の成長率です。BESS向けLFP電池材料市場は、長いサイクル寿命と低いCレート動作を必要とする貯蔵システムに支えられています。LFPは2025年の新規定置型貯蔵化学系設備の90%以上を占め、安全性、サイクル寿命、コストが最大重量エネルギー密度よりも重要な貯蔵プロジェクトにこの化学系が適していることを示しています。貯蔵最適化LFPグレードは、放電深度80%で少なくとも5,000サイクルを提供できます。これらのグレードは、動作要件が車両セルとは異なるため、パワーグレードLFPに対して適度なプレミアムを要求できます。バイヤーはサイクル数、カレンダー寿命、低Cレートでの安定した性能をより重視します。
注記: 個別セグメントのセグメントシェアはレポート購入後に入手可能
地域分析
アジア太平洋は2025年にグローバル収益の46.63%を占め、2031年にかけてCAGR 14.07%で成長すると予測されています。この地位は、材料生産、セル製造、電気自動車需要の地域統合を反映しており、材料サプライヤーが確立された上流・中流生産ネットワークの恩恵を受けながら大規模な国内顧客に対応することを可能にしています。カソードおよびアノード生産における中国の役割がアジア太平洋LFP電池材料市場を支えており、同国は2025年に375 ミリオン トンのLFP材料を生産しました。インド、日本、韓国、ASEAN諸国は追加の需要拠点を形成しており、その役割は地域のセル製造計画、車両需要、より広域の地域サプライチェーンとの連携によって形成されています。インドの製造計画と韓国のセルメーカーの認定作業は、地域サプライヤーを北米および欧州の顧客と結びつけ、アジア太平洋の役割を国内需要を超えて海外工場のサプライチェーンへと拡大する調達リンクを生み出しています。
北米と欧州を合わせると、グローバル収益の約3分の1を占めています。米国のプロジェクトパイプラインは急速に成長していますが、国内生産能力は2025年にカソード活物質需要の47%、アノード活物質需要の23%しかカバーしていませんでした。このギャップは、プロジェクト発表が増加しても予測期間の大部分にわたって輸入依存を持続させる可能性が高いです。新規材料生産能力は、確立された輸入品を代替する前に建設、認定、信頼性の高い上流投入物の供給が必要なためです。LGエナジーソリューションは2027年からミシガン州ランシングでMegapack 3向けに角形LFP電池を供給するためテスラと契約を締結しました[2]。欧州では、電池規制要件が地域サプライチェーン文書を持つ材料の採用を強化しており、輸入品が直接材料コストで当初より競争力があるように見える場合でも調達決定に影響を与える可能性があります。LFP電池材料市場はそのため、セルコストだけでなく地域ンプライアンス計画においても重要性を増しています。
南米、中東、アフリカは引き続き収益貢献が小さい地域です。アルゼンチンとチリはLFP合成に使用される炭酸リチウムのリチウムブライン供給者として重要です。ブラジルは特に電池と組み合わせた再生可能エネルギーシステム向けの貯蔵展開地として台頭しています。モロッコは統合電池製造能力の開発を目指しており、サウジアラビアはビジョン2030を通じて下流製造への資金提供を行っています。これらの地域は予測期間中にグローバルシェアパターンを変えるとは予想されていませんが、特に地域のセル製造と再生可能エネルギー貯蔵開発が地域材料消費の明確な基盤を生み出すにつれて、確立されたアジアの生産者による地域化投資を支える将来の需要拠点となる可能性があります。

市場ランドスケープ
リン酸鉄リチウム(LFP)電池材料市場は集約されています。競争は標準的な第2世代・第3世代の生産能力の追加から、第4世代・第5世代の高圧縮カソードおよびリン酸リチウムマンガン鉄(LMFP)製品へとシフトしています。これらの製品は標準材料よりも承認サプライヤーリストが短く処理手数料が高く、顧客は商業規模で要求の厳しい仕様を一貫して満たせることの証明を求めます。先進製品の早期認定により、大手生産者はコモディティサプライヤーに影響を与えるマージン圧力に対してより大きな保護を得ます。承認された関係が標準グレードの供給過剰にさらされにくい製品への需要を支えることができるためです。
Nano Oneは2026年6月にWorley ChemeticsとのOne-Pot LFPカソード技術パッケージのクラス3コスト見積もりを完了しました。このアプローチは、地域調達要件に対応する生産者にとって開発負担を軽減できる実証済みプロセスへのアクセスが重要な、地域カソード生産を求める非中国ライセンシーに技術経路を提供できます。LGエナジーソリューションのポーチ型セル・トゥ・パックプロセスは、より高い重量エネルギー密度のための代替フォーマット経路を提供します。BTRの2026年3月高速充電黒鉛アノード発表は、サプライヤーが充電性能でも競争していることを示しています。市場はサイクル数、カレンダー寿命、システム効率を重視する貯蔵特化グレードへの投資を引き付けており、貯蔵顧客が航続距離と充電挙動に注力する車両メーカーとは異なる方法で材料を評価する可能性を反映しています。これらの製品要件は車両グレード材料のものとは異なります。
垂直統合は、リチウム、リン酸塩、鉄のコスト変動に対する追加の競争的対応策です。生産者が調達エクスポージャーを削減し原料供給を確保する手段を提供し、上流支援を欠く処理業者のマージンをリチウム化学品価格の変動が損なう可能性がある場合に特に重要です。Gotionの海外工場は、セルメーカーが材料バリューチェーン全体に拡大している様子を示しています。地域製造プロジェクトは、材料、セル、リサイクルを単一の運営モデルに統合することでセル組立を超えた競争を激化させ、企業が上流投入物、技術的生産知識、下流顧客要件をより緊密に整合させることを可能にします。新規参入者は依然として12〜18ヶ月の認定サイクルに直面し、一貫したプロセス性能を実証しなければなりません。この要件は顧客の切り替えを遅らせ、確立されたサプライヤーにとって既存の技術承認の価値を高めます。これらの制約は、顧客承認と技術能力を持つ確立された生産者に有利に働きます。したがって市場は大手サプライヤーに対して明確な技術・規模優位性を維持する可能性が高く、専門的な新規参入者は顧客ビジネスを獲得するために信頼性の高い技術、地域サプライチェーンのポジショニング、繰り返し可能な品質が必要となります。
リン酸鉄リチウム(LFP)電池材料業界リーダー
-
Hunan Yuneng New Energy Battery Material Co., Ltd.
-
Hubei Wanrun New Energy Technology Co., Ltd.
-
Shenzhen Dynanonic Co., Ltd.
-
Guizhou Anda Energy Technology Co., Ltd.
-
Mianyang Fulin Precision Machining Co.,Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。

最近の業界動向
- 2026年7月:Hunan Yunengは、貴州省瓮安県に統合電池材料・リサイクル複合施設を建設するため、240 ビリオン 人民元(約3.3 ビリオン 米ドル)の投資を発表しました。このプロジェクトは新たなLFP生産能力を目標とし、上流のリン酸塩採掘、LFPおよびリン酸鉄合成、炭酸リチウム処理、電池リサイクルをカバーし、建設期間は5年と見込まれています。
- 2026年4月:Ronbay New Energy Technologyは、貴州省でのLFPカソード生産能力拡大に43 ビリオン 人民元(約590 ミリオン 米ドル)を投資すると発表しました。このプロジェクトは2つの新施設にわたり、年間52万MTのリン酸鉄前駆体と年間34万MTのLFPカソード生産を含み、ハイエンドLFP生産能力の不足に対応することを目的としています。


グローバルリン酸鉄リチウム(LFP)電池材料市場レポートの調査範囲
リン酸鉄リチウムはカソードとして機能し、黒鉛はアノードとして機能し、リチウム塩電解質がセルを完成させます。この化学系は高価なニッケルとコバルトの使用を避け、エネルギー貯蔵のためのコスト効率の高い選択肢となっています。
リン酸鉄リチウム(LFP)電池材料市場は、材料タイプ、セルフォーマット、用途、地域別にセグメント化されています。材料タイプ別では、市場はLFPカソード材料、アノード材料、電解質材料、その他(セパレーター、バインダー、導電性添加剤、集電体)にセグメント化されています。セルフォーマット別では、市場は円筒形セル、角形セル、ポーチセルにセグメント化されています。用途別では、市場は電気自動車、電池エネルギー貯蔵システム、民生用電子機器、その他(産業機器、通信バックアップ)にセグメント化されています。本レポートはまた、主要地域の15カ国におけるリン酸鉄リチウム(LFP)電池材料の市場規模と予測もカバーしています。市場規模と予測は金額(米ドル)ベースで提供されます。
| LFPカソード材料 |
| アノード材料 |
| 電解質材料 |
| その他(セパレーター、バインダー、導電性添加剤、集電体) |
| 円筒形セル |
| 角形セル |
| ポーチセル |
| 電気自動車 |
| 電池エネルギー貯蔵システム |
| 民生用電子機器 |
| その他(産業機器、通信バックアップ) |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| ASEAN諸国 | |
| その他のアジア太平洋 | |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| 北欧諸国 | |
| その他の欧州 | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| 南アフリカ | |
| その他の中東・アフリカ |
| 材料タイプ別 | LFPカソード材料 | |
| アノード材料 | ||
| 電解質材料 | ||
| その他(セパレーター、バインダー、導電性添加剤、集電体) | ||
| セルフォーマット別 | 円筒形セル | |
| 角形セル | ||
| ポーチセル | ||
| 用途別 | 電気自動車 | |
| 電池エネルギー貯蔵システム | ||
| 民生用電子機器 | ||
| その他(産業機器、通信バックアップ) | ||
| 地域別 | アジア太平洋 | 中国 |
| インド | ||
| 日本 | ||
| 韓国 | ||
| ASEAN諸国 | ||
| その他のアジア太平洋 | ||
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| 北欧諸国 | ||
| その他の欧州 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||


レポートで回答される主要な質問
リン酸鉄リチウム(LFP)電池材料市場の現在の市場規模は?
リン酸鉄リチウム電池材料市場の規模は2025年に84.5 ビリオン 米ドルと評価され、2026年の95.5 ビリオン 米ドルから2031年には176.9 ビリオン 米ドルに達すると推定されており、予測期間(2026年〜2031年)中のCAGRは13.12%です。
LFP電池材料をリードする材料タイプは何ですか?
LFPカソード材料が2025年の収益の53.82%のシェアでリードしており、アノード材料はCAGR 14.42%で成長すると予測されています。
電気自動車がLFP需要にとって重要な理由は何ですか?
電気自動車は2025年の収益の64.16%を占め、LFPのサイクル寿命、熱安定性、コバルトフリー組成から恩恵を受けています。
LFP材料において急速に成長している用途はどれですか?
電池エネルギー貯蔵システム(BESS)は2031年にかけてCAGR 14.86%で拡大すると予測されており、長サイクル定置型貯蔵への需要に支えられています。


 お客様のデータは安全であり、販売や共有は一切行われません。

