
リチウムイオン電池ブラックマス浮選試薬市場の規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 市場規模 (2026) | 35.58 百万米ドル |
| 市場規模 (2031) | 60.47 百万米ドル |
| 成長率 (2026 - 2031) | 11.19 % |
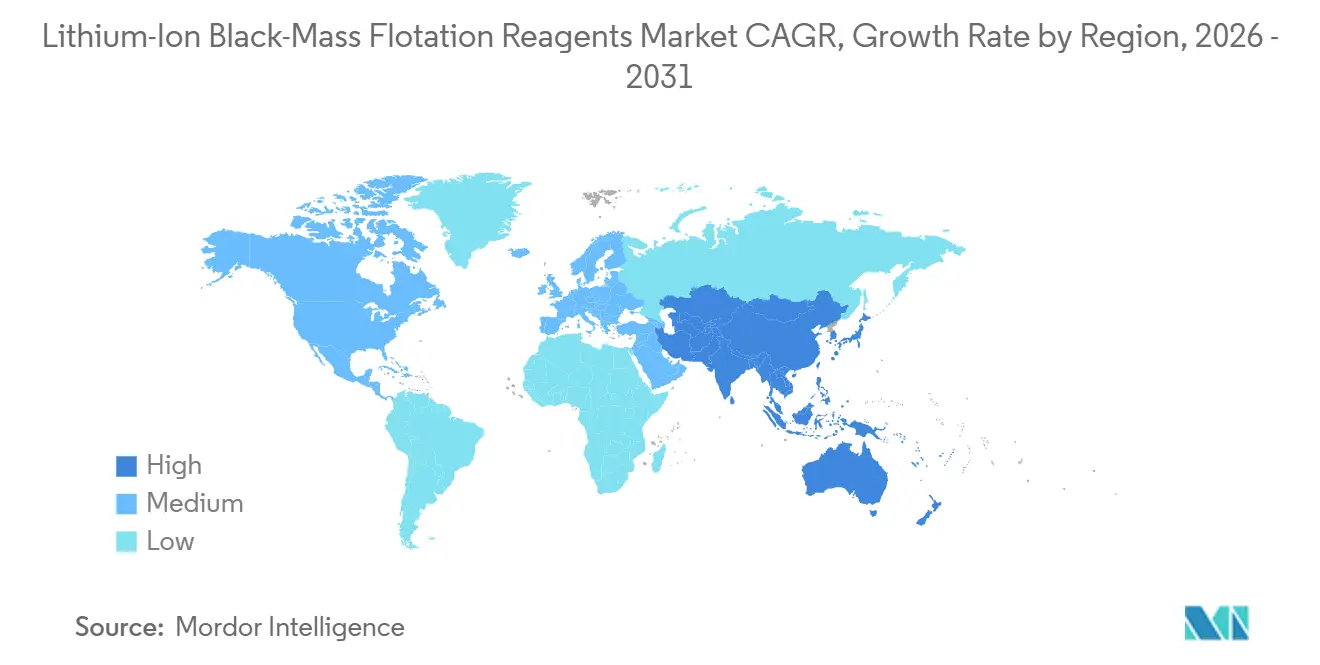
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
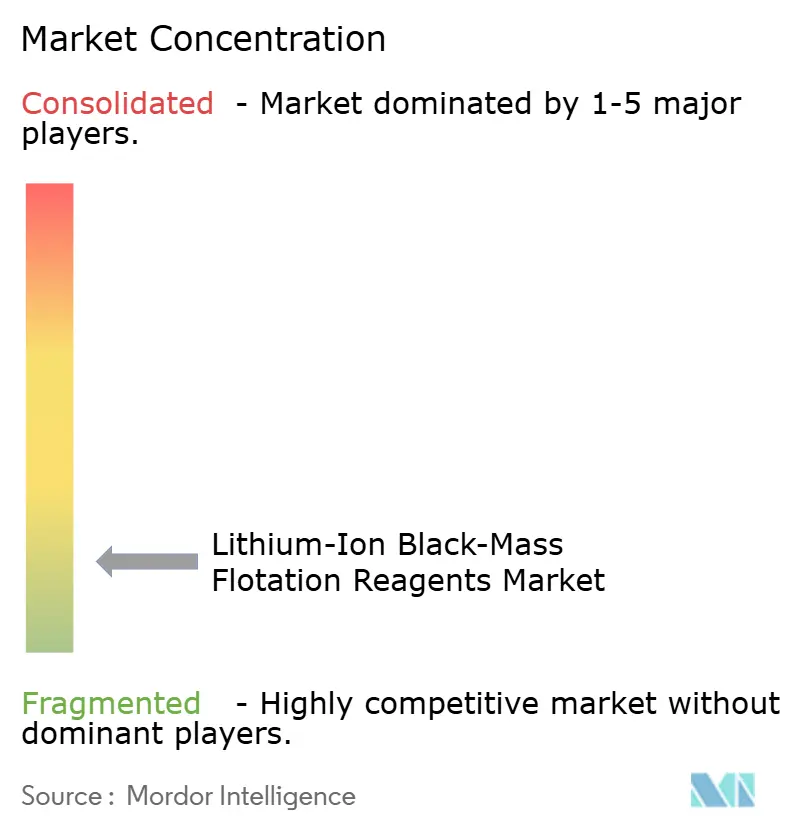
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるリチウムイオン電池ブラックマス浮選試薬市場分析
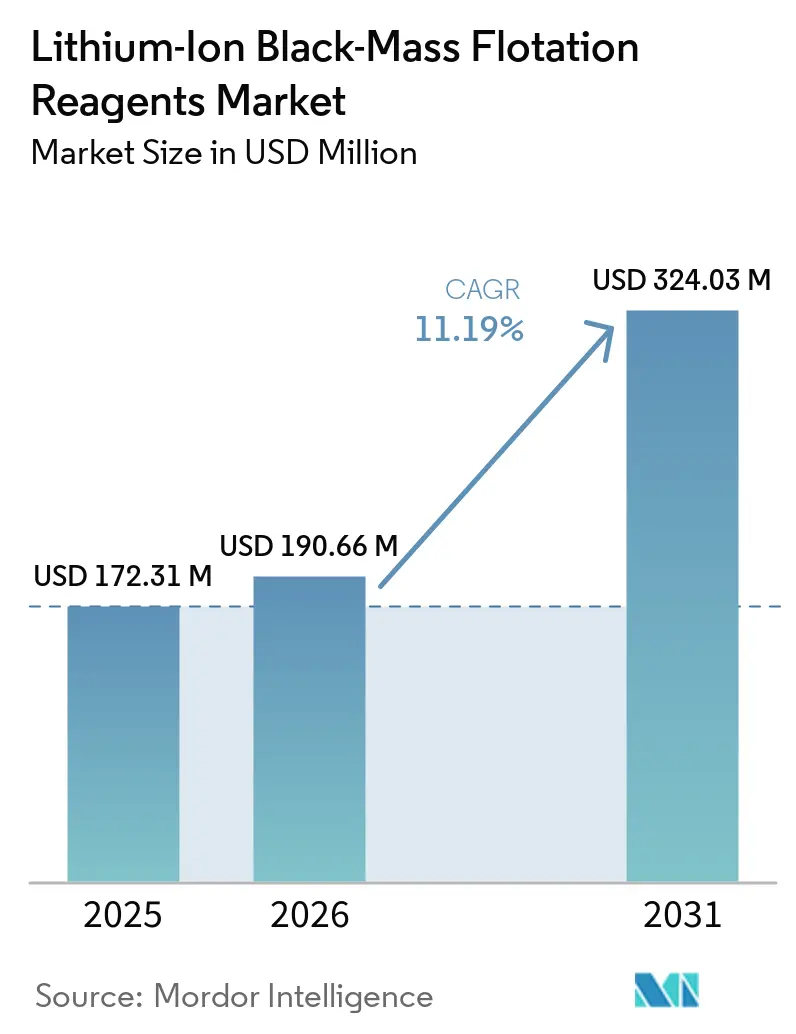
リチウムイオン・ブラックマス・浮選試薬市場の規模は、2025年の3,205万 ミリオン 米ドルから2026年には3,558万 ミリオン 米ドルへと成長し、2026年から2031年にかけてCAGR 11.19%で2031年までに6,047万 ミリオン 米ドルに達すると予測されています。廃棄される電気自動車のバッテリーパックが増加しており、湿式製錬処理前に分離が必要なブラックマスの量が増大しています。欧州のリサイクル規制により、リサイクル業者にとってリチウムおよびその他の材料の選択的回収がより重要となっています。回収義務や逆物流の整備が進む中、処理能力の拡大が求められていますが、新興のバッテリー化学はプロセスの変更を必要とします。サプライヤーは、バッテリー専用の配合、現地での技術サポート、リサイクル事業者との検証を通て競争しています。継続的な商業運転データは依然として限られており、原料の変動とプロセス検証がリチウムイオン・ブラックマス・浮選試薬市場における購買決定に引き続き影響を与えています。
レポートの主要ポイント
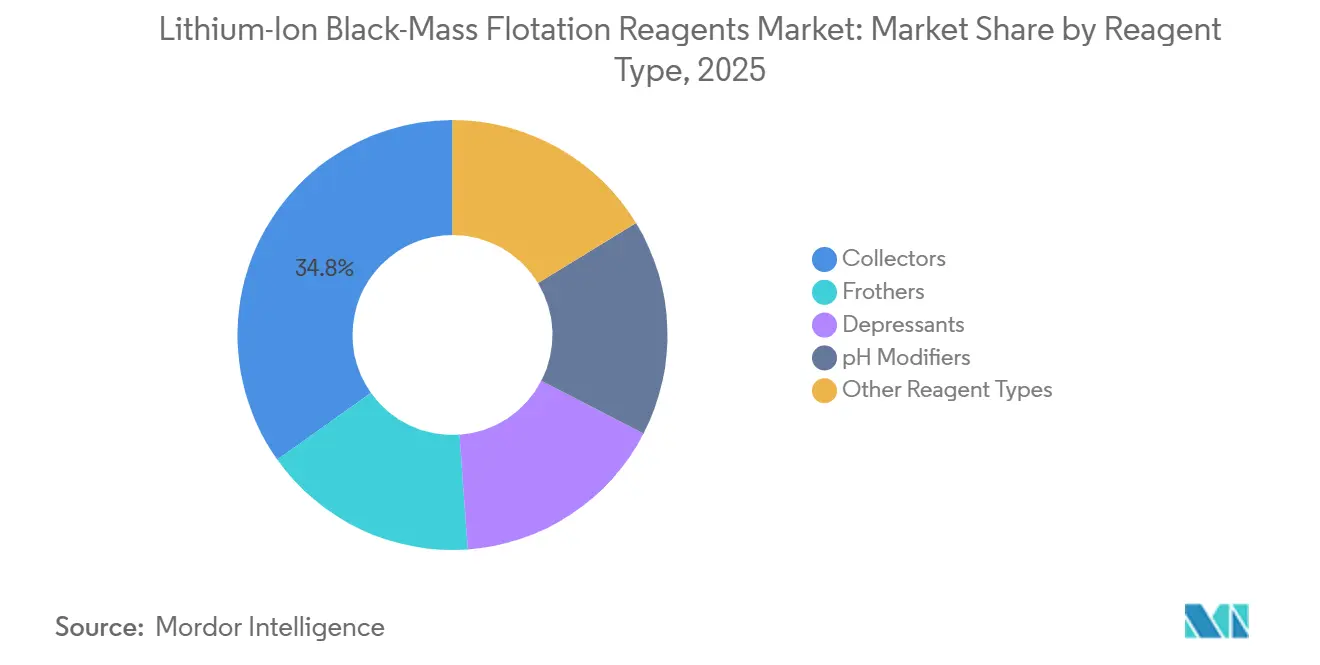
- 試薬タイプ別では、コレクターが2025年のリチウムイオン電池ブラックマス浮選試薬市場の34.83%を占め、抑制剤は2031年までに12.14%のCAGRで成長すると予測されています。
- ブラックマス供給源別では、電気自動車用電池が2025年のリチウムイオン電池ブラックマス浮選試薬市場の54.16%を占め、エネルギー貯蔵システム用電池は2031年までに13.02%のCAGRで成長すると予測されています。
- 目標材料回収別では、ニッケル・コバルト回収が2025年のリチウムイオン電池ブラックマス浮選試薬市場の39.51%を占め、リチウム回収は2031年までに13.21%のCAGRで成長すると予測されています。
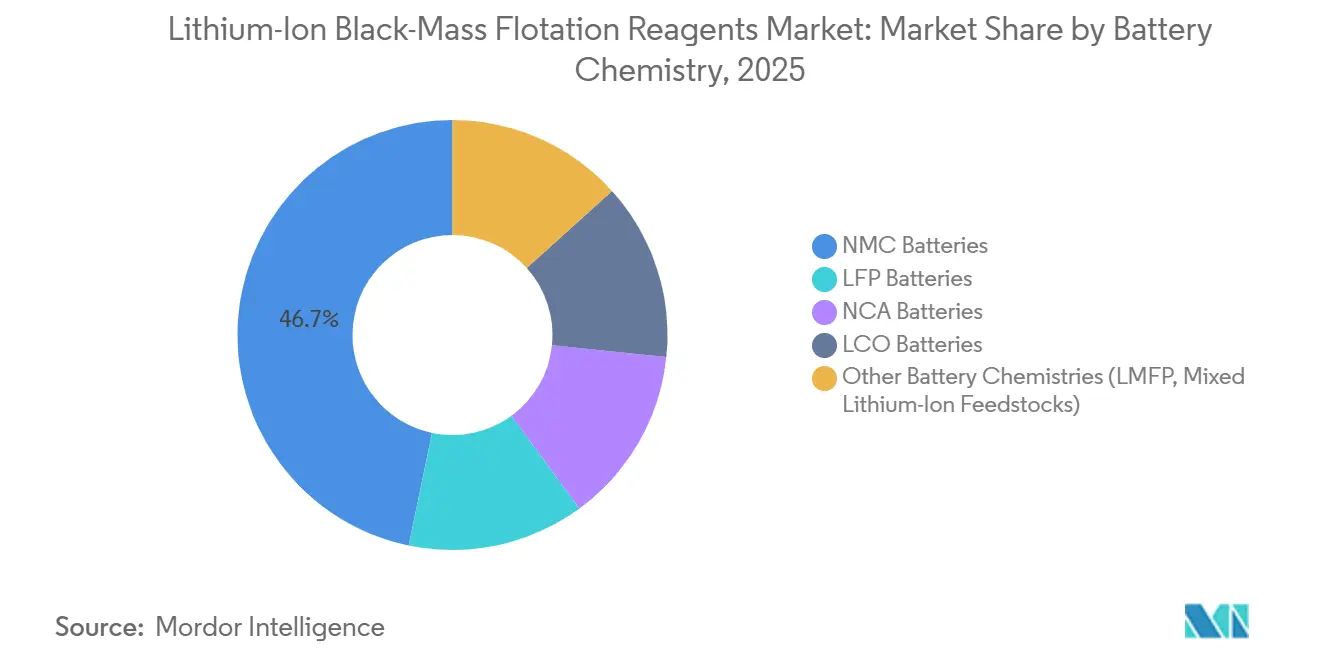
- 電池化学別では、NMC電池が2025年のリチウムイオン電池ブラックマス浮選試薬市場の46.73%を占め、LFP電池は2031年までに12.73%のCAGRで成長すると予測されています。
- 地域別では、アジア太平洋が2025年のリチウムイオン電池ブラックマス浮選試薬市場の37.29%を占め、2031年までに12.98%のCAGRで成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 電気自動車用電池からのブラックマス量の増加 | +3.5% | 中国、韓国、ドイツ、米国での早期増加を伴うグローバル規模 | 短期(2年以内) |
| 電池リサイクルおよび重要材料回収に関する義務的目標 | +2.8% | EUおよび中国が中核;北米、韓国、日本への波及 | 短期(2年以内) |
| 正極金属と並行したグラファイト回収の必要性の高まり | +1.6% | アジア太平洋および欧州で加速するグローバル規模 | 中期(2~4年) |
| 物理的・湿式製錬統合リサイクルへのシフト | +1.2% | EU、北米、日本、韓国 | 中期(2~4年) |
| LFPおよびNMC原料に対する化学固有の浮選最適化 | +1.0% | 中国(LFP主体);EUおよび北米(NMC主体) | 中期(2~4年) |
| 低温・低試薬分離技術の革新 | +0.8% | EUの研究開発拠点およびシンガポールでの早期進展を伴うグローバル規模 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
電気自動車用電池からのブラックマス量の増加
グローバルな電気自動車用電池の退役は2026年に現実の運用課題となり、リチウムイオン電池ブラックマス浮選試薬市場向けのブラックマス供給量が増加しています。世界の電気自動車販売台数は2024年に1,700万台を超え、2017年から2019年に製造された電池群が現在回収・解体段階に入っています。自動車メーカーの回収義務と欧州連合の電池パスポート要件が成熟するにつれ、2026年以降はリサイクル能力を高める必要があります。中国は電気自動車の車齢が高く、確立された処理能力を持つため、最も早く量的増加を受ける可能性が高いです。このタイミングは、欧州および北米で同等の量が発展する前に、中国において検証済み試薬パッケージへの早期需要を支えます。
電池リサイクルおよび重要材料回収に関する義務的目標
欧州では、規制遵守がリチウムイオン電池ブラックマス浮選試薬市場の主要な需要要因となっています。欧州委員会委任規則(EU)2025/606は2025年7月24日に発効し、リサイクル効率と材料回収の測定方法を定めました[1]。同規則は、コバルト、銅、鉛、ニッケルについて2027年末までに90%の回収率、リチウムについて50%の回収率を義務付けています。これらの要件は、2031年末までにそれぞれ95%および80%に引き上げられる予定です。このような閾値は、浸出前に上流の事前濃縮および択的抑制剤・pH調整剤システムを使用するよう事業者を促します。中国もGB/T 45203-2024に基づく分類変更後、2025年8月1日から適合リサイクルブラックマスの輸入を認めました。規則(EU)2026/1738は、使用済み車両サプライチェーン全体に循環性要件を拡大しています。
正極金属と並行したグラファイト回収の必要性の高まり
グラファイト回収は、電池リサイクルの初期開発段階において正極金属回収ほど注目されていませんでした。2025年の研究では、最適化されたコレクターと起泡剤の組み合わせにより、複数のリチウムイオン電池タイプから炭素含有量92重量%、回収率89%のグラファイト画分が得られることが示されました。したがって、リチウムイオン電池ブラックマス浮選試薬市場は、リサイクル業者がニッケル、コバルト、リチウムと並行してグラファイトを追求する際に恩恵を受けます。欧州連合と米国は天然グラファイトを重要原材料として特定していますが、供給は中国に集中しています。多段回路では、グラファイト泡沫への正極活物質の混入を制限するために正確な抑制剤の投与が必要です。ヘルムホルツ・ツェントルム・ドレスデン・ロッセンドルフによる研究では、熱分解ブラックマスから85%のグラファイト回収率と80%のリチウム金属酸化物回収率を達成し、水の再循環によって回収率が実質的に低下しないことが示されました。これは連続ループ回路設計を支持し、より複雑な試薬システムへの需要を高める可能性があります。
LFPおよびNMC原料に対する化学固有の浮選最適化
リン酸鉄リチウムとニッケルマンガンコバルトのブラックマスに同一の試薬プロトコルを使用すると、分離性能が低下する可能性があります。リン酸鉄リチウム粒子のゼロ電荷点は、ニッケルマンガンコバルト正極材料と比較してpH値で2.5単位異なります。この差異は気泡付着に影響し、異なる抑制剤投与量とpH制御を必要とします。リン酸鉄リチウム、マンガン酸リチウム、コバルト酸リチウム、ニッケルマンガンコバルト、グラファイトを比較した2025年の研究では、リン酸鉄リチウムは超微細粒子と異なる表面特性のために独自の処理が必要であることが示されました。商業的なリン酸鉄リチウムリサイクルは2026年1月に韓国のIS Eco Solutionで開始され、このような原料が中国以外でも処理されていることを示しています。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ブラックマス組成の変動と不安定な原料品質 | -2.0% | グローバル;北米、南米、および新興EUリサイクル回廊で最も深刻 | 中期(2~4年) |
| バインダー、電解質、微細粒子の混入干渉 | -1.3% | グローバル | 短期(2年以内) |
| 炭化水素コレクターおよび揮発性起泡剤への環境的圧力 | -0.9% | EU、カリフォルニア州、韓国;日本への波及 | 長期(4年以上) |
| 試薬ベース浮選の商業模での検証の限界 | -0.6% | グローバル;北米および欧州で最も重要 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
ブラックマス組成の変動と不安定な原料品質
ブラックマス組成の変動と不安定な原料品質は、リチウムイオン電池ブラックマス浮選試薬市場における安定した試薬選択を制限しています。電気自動車フリートからの材料は、複数の正極化学、セル形状、劣化状態を組み合わせる可能性があります。その結果、粒度分布、表面化学、バインダー含有量が大きく変動する可能性があります。1つの化学に合わせて調整された回路は、グラファイト回収率、正極選択性、起泡剤消費量に変化を示す可能性があります。中国はGB/T 45203-2024を通じてリサイクルブラックマスの組成分類と有害物質制限を導入し、2025年7月1日に発効しました[2]。事業者が回路パラメーターを一貫して設定し、定期的な試薬需要にコミットできるようになる前に、選別、特性評価、品質認証を改善する必要があります。
バインダー、電解質、微細粒子の混入干渉
ポリフッ化ビニリデン(PVDF)バインダー残留物は、リチウムイオン電池ブラックマス浮選試薬市場における泡沫浮選選択性への持続的な障壁となっています。無傷のPVDFコーティングは正極粒子を疎水性にし、グラファイトリッチな泡沫に混入させる可能性があります。これにより、アンダーフローの正極純度が低下し、オーバーフローのグラファイトが汚染されます。2025年の研究では、PVDFのバイオベース溶媒前処理としてジヒドロレボグルコセノン(Cyrene)が評価されました。高強度アトリショニングと組み合わせることで、単一化学ブラックマスの分離効率が0.30から0.53に改善されました。電解質残留物と1μm以下の導電性粒子は、起泡剤使用量を増加させ、追加の抑制剤段階を必要とし、プロセス水が再循環される際にpHを変化させる可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
試薬タイプ別:
コレクターが最大シェアを維持し、抑制剤が勢いを増すコレクターは2025年のリチウムイオン電池ブラックマス浮選試薬市場シェアの34.83%を占めました。灯油、軽油、独自配合を含む非極性炭化水素油は、アノード・カソード分離中のグラファイト疎水性を促進しました。その投与量は起泡剤やpH調整剤よりも高くなっています。査読済み試験では、コレクターの適用量はブラックマス1メトリックトンあたり350グラムと記録されており、起泡剤の100~150グラム/メトリックトンと比較されています。この消費パターンにより、試薬支出総額に占めるコレクターの割合が増加しました。起泡剤では、メチルイソブチルカルビノールと松油誘導体が泡沫安定性と気泡サイズ制御に使用されています。
抑制剤は、リチウムイオン電池ブラックマス浮選試薬産業において2031年までに12.14%のCAGRで成長すると予測されています。リチウムイオン電池ブラックマス浮選試薬市場において、リチウム回収がコバルトおよびニッケル回収と並んで必要な処理成果として加わるにつれ、その役割が拡大しています。ケイ酸ナトリウム、デキストリン、および新興のポリマー配合は、グラファイトを抑制することなく正極浮選を抑制することができます。2025年の環境に優しい前処理研究では、大気圧熱分解を伴うガンマバレロラクトンが正極親水性を改善し、泡沫への100%グラファイト回収を達成し、外部コレクターなしで正極混入を15.63%に低減したことが示されました。このアプローチの広範な使用はコレクター需要を減少させ、支出を前処理および抑制剤化学へとシフトさせる可能性があります。事業者が個別添加を配合パッケージに置き換えるにつれ、特殊ブレンドおよび凝集剤も重要性を増しています。
注記: 全セグメントの個別シェアはレポート購入後にご確認いただけます
ブラックマス供給源別:
電気自動車用電池が収益をリードし、エネルギー貯蔵システム用電池がより速く拡大電気自動車用電池は2025年のリチウムイオン電池ブラックマス浮選試薬市場規模の54.16%を占めました。その主導的な地位は、グローバルなブラックマス供給における電気自動車フリートの中心的な役割を反映しています。北米では、電気自動車用電池の原料を吸収するための専用処理インフラが開発されています。民生用電子機器の電池も重要な供給源であり続けていますが、小型セル形状は浮選流体力学を複雑にする可能性のある微細粒子を生成します。産業用電池は管理された運転環境から供給されるため、より予測可能な組成を提供します。
エネルギー貯蔵システム用電池は、リチウムイオン電池ブラックマス浮選試薬市場において2031年までに13.02%のCAGRで成長すると予測されています。2017年から2020年に設置された初期の商業用系統蓄電システムの退役により、この原料ストリームが増加しています。これらのパックは主に大型角形セルのリン酸鉄リチウムを使用しています。高い鉄リン酸塩含有量は、ニッケルマンガンコバルト自動車用ブラックマスとは異なる挙動を示す鉱物学的特性を生み出します。電気自動車由来のニッケルマンガンコバルト材料向けに検証された配合は、特に抑制剤の選択、メチルイソブチルカルビノール投与量、pH設定点において、リン酸鉄リチウム原料向けに再調整が必要です。
目標材料回収別:
ニッケル・コバルト回収が収益をリードし、リチウム回収が加速ニッケル・コバルト回収は2025年の市場需要の39.51%を占めました。この結果は、ニッケル、マンガン、コバルト正極処理への長年の湿式製錬投資と、これらの金属に歴史的に付与されてきた経済的価値を反映しています。ニッケル、マンガン、コバルト、ブラックマスの直接浮選試験では、効果的なバインダー除去後に96~99%の正極活物質回収グレードと98~99%の総合回収率が達成されました。これらの結果は、浸出前の試薬集約型事前濃縮を支持します。多金属回収プロセスは、同一フローシートでニッケル、コバルト、マンガン、リチウムを求めます。その複雑な回路設計はメトリックトンあたりの試薬消費量を高める可能性があり、グラファイト回収はリチウムイオン電池ブラックマス浮選試薬市場において小規模ながら成長中の用途です。
リチウム回収は、リチウムイオン電池ブラックマス浮選試薬市場において2031年までに13.21%のCAGRで成長すると予測されています。EUサステナブル電池規則の下、欧州連合は廃電池リサイクルが2027年末までに少なくとも50%のリチウム材料回収率を達成し、2031年末までに80%に引き上げることを義務付けています。Ascend Elementsは2025年8月に99%以の純度で商業規模のリサイクル炭酸リチウム生産を実現しました。人工鉱物工学(EnAM)プロセスは、制御冷却を使用して溶融ブラックマスから浮選に適したガンマアルミン酸リチウム相を生成します。2026年の研究では、完全電池セルからのスラグへの76%のリチウム固定化が報告されました。回収が義務化されるにつれ、事業者は選択的pH調整剤、リチウム標的抑制剤、電荷制御起泡剤システムを必要とするようになります。
電池化学別:
NMC電池が収益をリードし、LFP電池が配合ニーズを高めるNMC電池は2025年の電池化学別市場需要の46.73%を占めました。その地位は、電気自動車正極の先行使用とニッケルマンガンコバルト浮選プロトコルの相対的な成熟度を反映しています。RHINOCEROSプロジェクトは2025年にニッケル、マンガン、コバルトリッチなブラックマスの統合プロセスを検証しました。機械的および超臨界二酸化炭素前処理に続く浮選により、90%以上の電解質回収率、80%以上のポリマー回収率、95%以上のリチウム回収率を達成しました。コバルト酸リチウム電池は民生用電子機器に集中しており、ニッケルマンガンコバルト化学がよりエネルギー集約型用途に使用されるにつれて減少しています。
LFP電池は、リチウムイオン電池ブラックマス浮選試薬市場において2031年までに12.73%のCAGRで成長すると予測されています。電気自動車、二輪車、定置型蓄電への使用増加により、より大きな退役パイプラインが生まれています。そのゼロ電荷点はニッケルマンガンコバルト材料とpH値で2.5単位異なり、異なるコレクターおよび抑制剤戦略を必要とします。マンガン鉄リン酸リチウムおよび混合リチウムイオン原料はまだ新興カテゴリーです。それらの定義が不十分な浮選挙動は、実的な商業量が到来する前にパイロット規模での検証という技術的要件を生み出します。この要件は、リチウムイオン電池ブラックマス浮選試薬市場における化学固有の配合作業を支持します。
注記: 全セグメントの個別シェアはレポート購入後にご確認いただけます
地域分析
アジア太平洋および中国 リチウムイオン ブラックマス 浮選試薬市場
アジア太平洋地域は2025年のリチウムイオン ブラックマス 浮選試薬市場シェアの37.29%を占め、2031年までに12.98%のCAGRで成長すると予測されている。中国は、成熟した電気自動車フリート、ブラックマス処理インフラ、および進化する規制を組み合わせている。同国の輸入政策により、2025年8月1日から適合リサイクルブラックマスの自由取引が認められた。これにより、中国の浮選および湿式製錬処理業者が利用できるスループットが増加した。
北米および米国 リチウムイオン ブラックマス 浮選試薬市場
北米では、電気自動車用バッテリー、製造スクラップ、および民生用電子機器を処理するための処理能力が追加されている。州レベルの拡大生産者責任規則により、米国におけるバッテリーの回収供給量が拡大する可能性がある。ただし、操業経済性および政策支援への依存は、リサイクル業者にとって依然としてリスクをもたらす。同地域のリチウムイオン ブラックマス 浮選試薬市場における需要は、安定した原料の入手可能性および処理業者の財務的健全性に依存する。
欧州・中東・アフリカおよび南米 リチウムイオン ブラックマス 浮選試薬市場
欧州の需要は、規則(EU)2023/1542に基づくマテリアルリカバリー要件によって支えられている。2027年のリチウム回収率50%目標、およびコバルト、銅、ニッケルに関する将来の95%回収閾値は、前処理分離回路への投資を促進する。BASFは2025年6月、年間処理能力15,000メトリックトンのシュヴァルツハイデ ブラックマスプラントの商業運転を開始した。南米、中東・アフリカは、ブラジルにおける将来志向の関心にもかかわらず、依然として初期段階の市場にとどまっている。
競合ランドスケープ
リチウムイオン電池ブラックマス浮選試薬市場は高度に断片化されており、上位5社はBASF、CLARIANT、Syensqo、American Battery Technology Company、Green Li-ion Pte Ltd.です。ClariantはリチウムイオンプロセシングにFLOTINORおよびFLOTIGAMコレクターとFLOTANOL起泡剤を提供しています。BASFはLuprominコレクター、Luprofroth起泡剤、Luproset調整剤を提供し、カスタマイズされた浮選ソリューションの研究を継続しています。リチウムイオン電池ブラックマス浮選試薬市場における主要な戦略的優先事項は、特許開発、リサイクルラスター近傍の技術リソース、および検証済み性能データです。
BASFは2025年6月にシュヴァルツハイデのブラックマスプラントの商業運転を開始し、試薬供給を超えた展開を見せました。同プラントは年間15,000メトリックトンを処理でき、40,000台の電気自動車用電池からの材料に相当します。Redwood Materialsも2026年1月に4億2,500万米ドルのシリーズEファイナンシングラウンドを通じて財務能力を拡大しました。Ascend Elementsは2025年8月に商業的な炭酸リチウム生産を示しました。これらの動きは、原料へのアクセス、処理能力、資金調達が製品配合と同様にリチウムイオン電池ブラックマス浮選試薬市場における購買に影響を与える可能性があることを示しています。混合リン酸鉄リチウムとニッケルマンガンコバルト原料は、リチウムイオン電池ブラックマス浮選試薬市場における主要な配合ギャップであり続けています。より良い電池選別は浮選前の原料変動を低減し、化学固有の配合の価値を高めることができます。確立された化学企業は、新しい非炭化水素コレクターの化学物質の登録・評価・認可・制限(REACH)規制遵守において優位性を持っています。炭化水素コレクターおよび揮発性起泡剤への環境的圧力は、リチウムイオン電池ブラックマス浮選試薬市場において低排出代替品の価値をさらに高める可能性があります。
リチウムイオン電池ブラックマス浮選試薬産業のリーダー企業
-
BASF
-
CLARIANT
-
Syensqo
-
American Battery Technology Company
-
Green Li-ion Pte Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。
リチウムイオン ブラックマス 浮選試薬市場 このレポートでカバーされる企業
- ACCUREC-Recycling GmbH
- American Battery Technology Company
- Ascend Elements Inc.
- BASF
- Cirba Solutions
- CLARIANT
- Duesenfeld GmbH
- ECOBAT
- Elemental Holding S.A.
- Green Li-ion Pte Ltd.
- Lithion Technologies
- RecycLiCo Battery Materials Inc.
- Redwood Materials Inc.
- Syensqo
- Umicore
最近の産業開発事情 リチウムイオン ブラックマス 浮選試薬市場
- 2026年7月:欧州連合は車両の循環性要件に関する規則(EU)2026/1738を採択し、電池規則(EU)2023/1542を改正して使用済み車両電池に対する義務的なクローズドループ材料要件を導入しました。同規則はリチウムイオン電池リサイクル量を増加させ、リサイクル中に有価電池材料を回収するために使用されるブラックマス浮選試薬への需要を支えると期待されています。
- 2025年6月:BASFはドイツのシュヴァルツハイデにあるブラックマスリサイクルプラントの商業運転を開始し、年間処理能力は15,000メトリックトン(約40,000台の電気自動車用電池に相当)です。同施設は欧州のブラックマス処理能力を増加させ、リチウムイオン電池リサイクル中に有価電池材料を分離・回収するために使用される浮選試薬への需要増加を支援しています。
グローバルリチウムイオン電池ブラックマス浮選試薬市場レポートの調査範囲
リチウムイオン電池ブラックマス浮選試薬は、リチウムイオン電池リサイクル中に生成されるブラックマスから有価材料を選択的に分離・回収するために使用される特殊化学配合物です。これらの試薬は浮選効率を改善し、材料純度を高め、電池製造での再利用に向けてリチウム、ニッケル、コバルト、グラファイトなどの重要な電池材料の回収を支援します。
リチウムイオン電池ブラックマス浮選試薬市場は、試薬タイプ、ブラックマス供給源、目標材料回収、電池化学、地域別にセグメント化されています。試薬タイプ別では、コレクター、起泡剤、抑制剤、pH調整剤、その他の試薬タイプ(分散剤、凝集剤・凝結剤、特殊・独自ブレンドを含む)にセグメント化されています。ブラックマス供給源別では、電気自動車用電池、民生用電子機器電池、エネルギー貯蔵システム用電池、産業用電池、その他のブラックマス供給源(混合廃電池ストリームを含む)にセグメント化されています。目標材料回収別では、ニッケル・コバルト回収、リチウム回収、グラファイト回収、多金属回収、その他の目標材料回収(マンガンおよびマイナーメタルを含む)にセグメント化されています。電池化学別では、NMC電池、LFP電池、NCA電池、LCO電池、その他の電池化学(LMFPおよび混合リチウムイオン原料を含む)にセグメント化されています。レポートはまた、主要地域の15カ国におけるリチウムイオン電池ブラックマス浮選試薬の市場規模と予測も対象としています。各セグメントの市場規模と予測は金額(米ドル)ベースで行われています。
| コレクター |
| 起泡剤 |
| 抑制剤 |
| pH調整剤 |
| その他の試薬タイプ(分散剤、凝集剤・凝結剤、特殊・独自ブレンド) |
| 電気自動車用電池 |
| 民生用電子機器電池 |
| エネルギー貯蔵システム用電池 |
| 産業用電池 |
| その他のブラックマス供給源(混合廃電池ストリーム) |
| ニッケル・コバルト回収 |
| リチウム回収 |
| グラファイト回収 |
| 多金属回収 |
| その他の目標材料回収(マンガンおよびマイナーメタル) |
| NMC電池 |
| LFP電池 |
| NCA電池 |
| LCO電池 |
| その他の電池化学(LMFP、混合リチウムイオン原料) |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| その他のアジア太平洋 | |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| その他の欧州 | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| 南アフリカ | |
| その他の中東・アフリカ |
| 試薬タイプ別 | コレクター | |
| 起泡剤 | ||
| 抑制剤 | ||
| pH調整剤 | ||
| その他の試薬タイプ(分散剤、凝集剤・凝結剤、特殊・独自ブレンド) | ||
| ブラックマス供給源別 | 電気自動車用電池 | |
| 民生用電子機器電池 | ||
| エネルギー貯蔵システム用電池 | ||
| 産業用電池 | ||
| その他のブラックマス供給源(混合廃電池ストリーム) | ||
| 目標材料回収別 | ニッケル・コバルト回収 | |
| リチウム回収 | ||
| グラファイト回収 | ||
| 多金属回収 | ||
| その他の目標材料回収(マンガンおよびマイナーメタル) | ||
| 電池化学別 | NMC電池 | |
| LFP電池 | ||
| NCA電池 | ||
| LCO電池 | ||
| その他の電池化学(LMFP、混合リチウムイオン原料) | ||
| 地域別 | アジア太平洋 | 中国 |
| インド | ||
| 日本 | ||
| 韓国 | ||
| その他のアジア太平洋 | ||
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| その他の欧州 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
リチウムイオン電池ブラックマス浮選試薬市場の規模はどのくらいですか?
リチウムイオン・ブラックマス・浮選試薬市場の規模は、2025年の3,205万 ミリオン 米ドルから2026年には3,558万 ミリオン 米ドルへと成長し、2026年から2031年にかけてCAGR 11.19%で2031年までに6,047万 ミリオン 米ドルに達すると予測されています。
2025年の市場需要をリードした試薬タイプはどれですか?
コレクターがアノード・カソード分離中のグラファイト疎水性を促進したため、2025年の需要の34.83%をリードしました。
2031年まで最も速く成長すると予測されるブラックマス供給源はどれですか?
エネルギー貯蔵システム用電池は、初期の系統蓄電設備の退役に支えられ、2031年までに13.02%のCAGRで成長すると予測されています。
リン酸鉄リチウムが異なる浮選化学を必要とするのはなぜですか?
リン酸鉄リチウムは異なる表面特性を持ち、そのゼロ電荷点はニッケルマンガンコバルト材料とpH値で2.5単位異なります。これにより、異なるpHおよび抑制剤設定が必要となります。