
ハンセン病治療市場の規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 0.82 十億米ドル |
| 市場規模 (2031) | 1.08 十億米ドル |
| 成長率 (2026 - 2031) | 5.74 % |
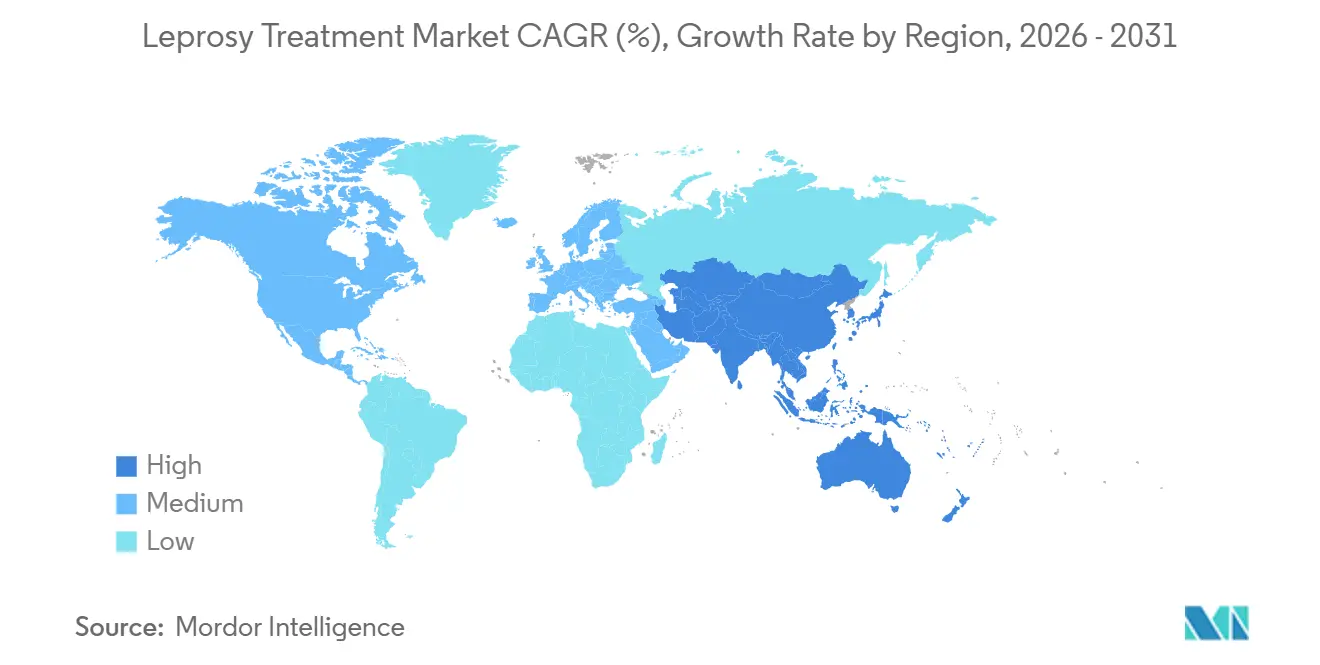
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるハンセン病治療市場分析
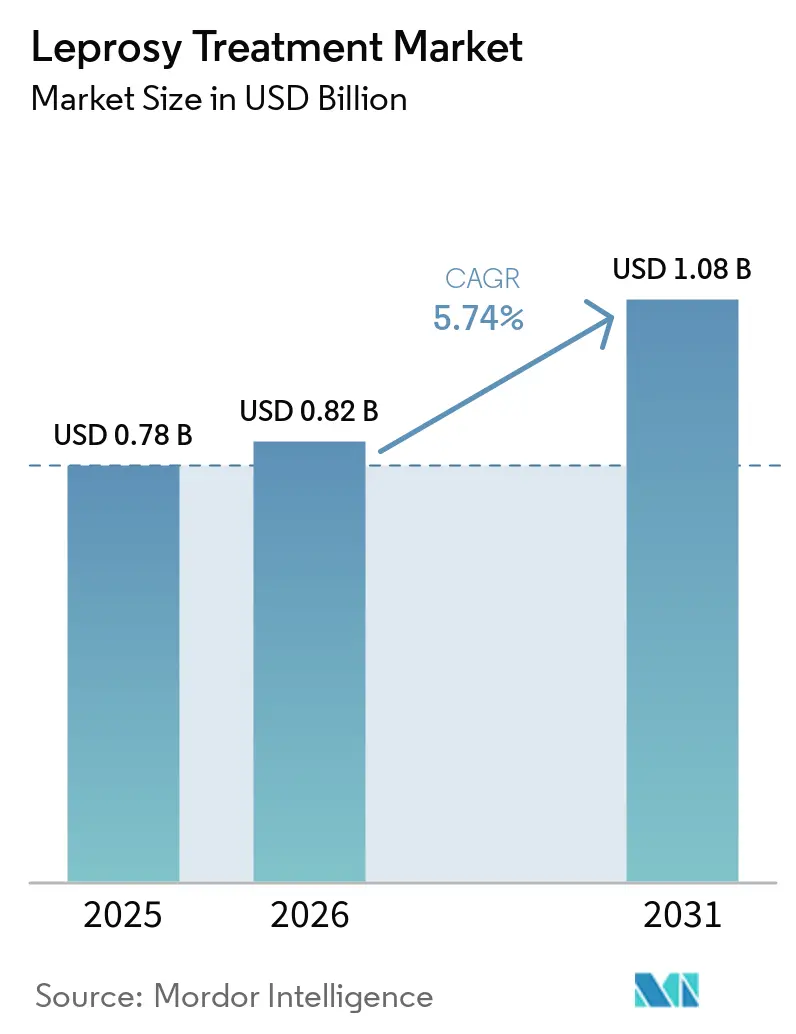
ハンセン病治療市場は、2025年の0.78 ビリオン 米ドルから2026年には0.82 ビリオン 米ドルに増加し、2026年から2031年にかけてCAGR 5.74%で成長して2031年までに1.08 ビリオン 米ドルに達する見込みです。ハンセン病治療市場は、低・中所得国における持続的な疾病負担によって引き続き形成されており、2024年には世界で172,717件の新規症例が報告され、そのうち72%がWHO東南アジア地域から報告されています。北米は2025年に世界収益の42.5%を占めたにもかかわらず、年間350件未満の症例しか報告していないという収益パターンの不均衡が続いており、これは流行している低所得国の環境と比較して、より高い治療費請求、より強固な償還制度、より充実した専門医療体制を反映していま。ハンセン病治療市場はまた、国家プログラムの強化、より広範な接触者追跡、テレメディシンと連携した調剤の拡大、および流行国における一次医療施設に近づきつつある治療提供によっても支えられています。ハンセン病治療市場における競争環境は、NovartisとSandozが主導するWHOと連携した寄付システムと、入札および病院チャネルを競う印度のサプライヤーが主導する断片化したジェネリック製造基盤との間で依然として二分されています。
主要レポートのポイント
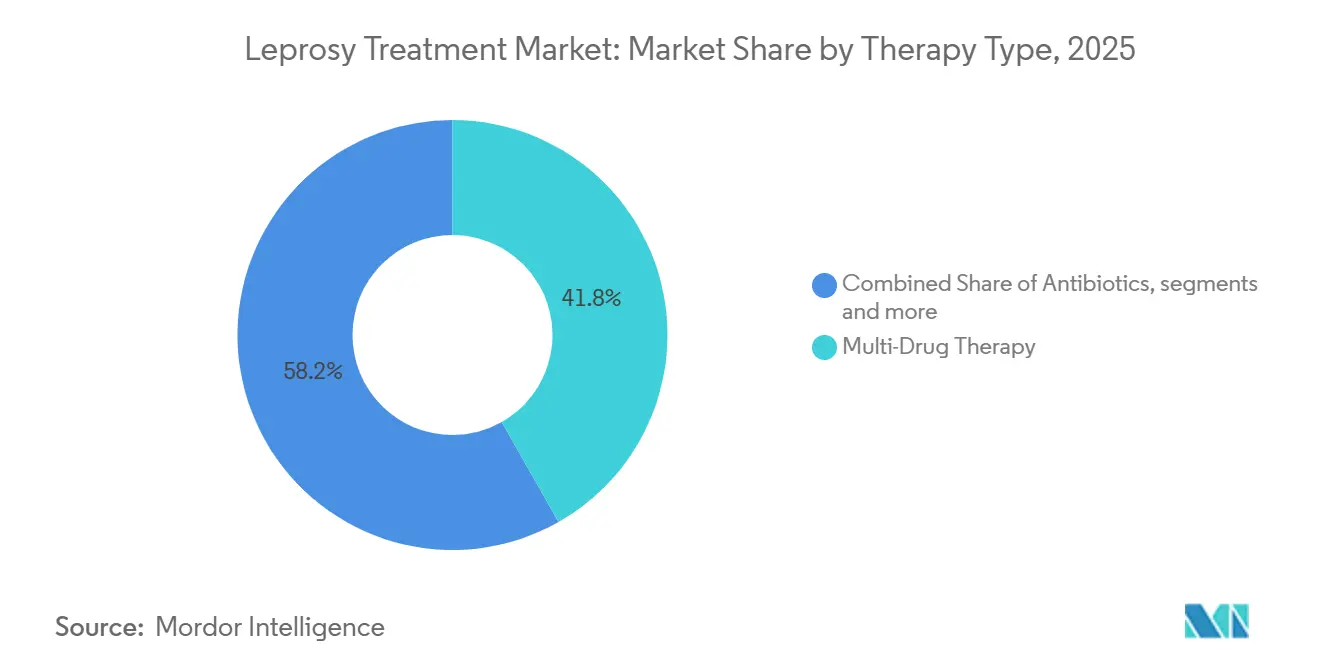
- 治療タイプ別では、多剤併用療法が2025年に41.83%のシェアでリードし、抗生物質は2031年までに6.26%のCAGRで成長すると予測されています。
- 疾患タイプ別では、少菌型ハンセン病が2025年に54.67%のシェアを占め、多菌型ハンセン病は2031年までに6.54%のCAGRで拡大すると予測されています。
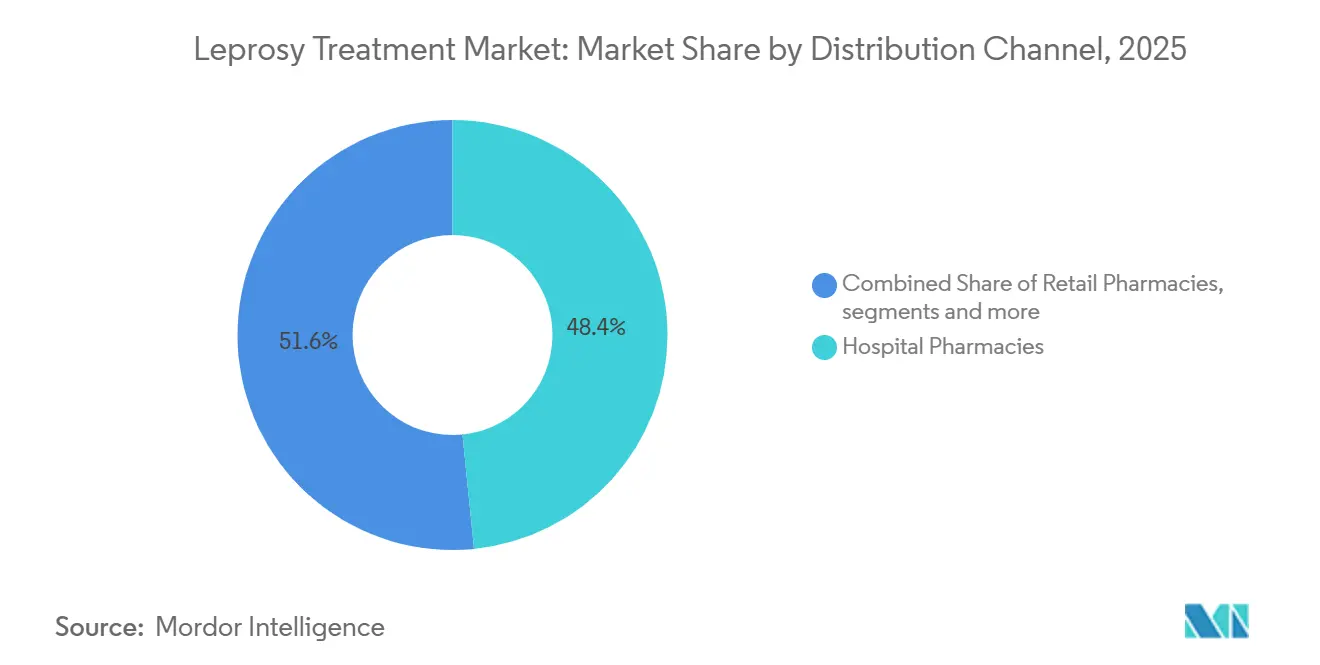
- 流通チャネル別では、病院薬局が2025年に48.36%のシェアを占め、オンライン薬局は2031年までに7.17%のCAGRで拡大すると予測されています。
- エンドユーザー別では、病院および専門クリニックが2025年に56.74%のシェアを占め、プライマリーヘルスケアセンターは2031年までに6.86%のCAGRで成長すると予測されています。
- 地域別では、北米が2025年に42.47%のシェアを占め、アジア太洋地域は2031年までに7.43%のCAGRで拡大すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバー影響分析*
| ドライバー | (〜)% CAGRへの影響予測 | 地理的 関連性 | 影響 タイムライン |
|---|---|---|---|
| 国家NTDプログラムを通じた 多剤療法採用の増加 | +1.7% | 南東アジア、南米、サブサハラアフリカで最も高い普及率を示すグローバル | 長期 (4年以上) |
| 積極的症例発見と 接触者追跡の拡大 | +1.3% | APACが中核、南米とMEAへの波及 | 中期 (2〜4年) |
| 固定用量および少菌型治療プロトコルへの アクセス改善 | +0.8% | 南東アジアとサブサハラアフリカを主とするグローバル | 中期 (2〜4年) |
| 一次医療システムへの ハンセン病ケアの統合強化 | +0.7% | 流行している低所得国において重要なグローバル | 短期 (2年以下) |
| 顧みられない熱帯病撲滅に向けた ドナー支援の拡大 | +0.5% | 南東アジア、南米 | 中期 (2〜4年) |
| デジタルサーベイランスと 症例管理ツールの活用 | +0.4% | 南東アジア、アフリカ、南米 | 中期 (2〜4年) |
| 情報源: Mordor Intelligence | |||
国家NTDプログラムを通じた多剤療法採用の増加
WHO承認のMDTレジメンは、非耐性症例において95%以上の治療成功率を達成し、流行国の国家プログラム全体で受け入れられた標準として残っているため、ハンセン病治療市場の基盤であり続けています。[1] インドは、保健省が2025年4月から少菌型ケアを2剤アプローチから3剤併用に移行したことで、この治療基盤をさらに拡大しました。[2] 単回投与リファンピシンは2024年に37カ国で170万人に届けられ、接触者検査のカバレッジがWHO目標の90%に向けて59%のベースから上昇するにつれて、その量は増加し続ける可能性が高いです。これは、ハンセン病治療市場が価格拡大よりも、プロトコルの拡大、より良い症例分類、および資金提供された予防投薬の追加によって押し上げられていることを意味します。また、一次治療自体が寄付と連携したままであっても、ジェネリックメーカーが公共調達を通じて追加量を獲得できることも意味します。
積極的症例発見と接触者追跡の拡大
積極的症例発見は、ハンセン病治療市場における最も強力な量的ドライバーの一つです。なぜなら、いくつかの流行地域では報告された症例数が依然として潜在的な疾病負担を下回っているからです。ブラジル、インド、インドネシアは2024年の世界新規症例の約80%を占めていましたが、接触者検査のカバレッジは59%にとどまっており、治療チャネル外に多くの症例が残っています。インドは地区レベルの報告にNikusth 2.0プラットフォームを使用しており、ネパールの世界ハンセン病マッピングプロジェクトは2025年1月から6月の間に31地区237自治体で11,844件の症例を記録しました。[3]デジタルマッピングツールとGISベースのモニタリングにより症例発見がより的を絞ったものになっており、WHO承認のハンセン病撲滅モニタリングツールは流行地区全体での疾病負担レビューの標準化を支援しています。新たに特定された患者はそれぞれ治療サイクルを開始し、調達需要に直接貢献するため、早期発見はハンセン病治療市場における最も明確な需要連鎖の一つとなっています。
固定用量および少菌型治療プロトコルへのアクセス改善
ハンセン病治療市場における治療アクセスは、ブリスターパックの信頼性、規制上の承認、および流行プログラムが地区レベルで安定した薬剤供給を維持する能力に大きく依存しています。ナイジェリアの2024年から2025年にかけてのMDT供給混乱は、リファンピシン試験に関連する単一の規制上のボトルネックが、1年以上にわたって何千人もの患者の治療を中断させる可能性を示しました。このエピソードは、ブリスターパックのサプライチェーンがいかに集中しているかを浮き彫りにし、国家プログラムが複数サプライヤーの認定をより慎重に検討している理由を示しています。WHOのNTDeliverシステムは現在、NTD医薬品の流れをリアルタイムで監視・改善するために使用されており、プログラムが調達と在庫移動をより積極的に管理するのに役立っています。これらの変化は総合的に、ハンセン病治療市場における安定した量的成長を支援しながら、以前よりもサプライチェーンの実行をより重要なものにしています。
顧みられない熱帯病撲滅に向けたドナー支援の拡大
ハンセン病治療市場は、医薬品の寄付と公衆衛生助成金がほとんどの流行国の治療プログラムを支援しているため、より広範な顧みられない熱帯病の資金調達システムに依然として大きく依存しています。WHOは2025年6月に、政府開発援助の削減がこれらの疾患をより脆弱にさらし、ロードマップ目標に向けた進捗を遅らせていると警告しました。この圧力は、治療需要が直接調達を長期的に支援するのに十分な規模であるインド、ブラジル、インドネシアなどの国々における国内資金調達の重要性を高めています。NovartisとのWHOパートナーシップの更新と日本財団からの支援も、ハンセン病撲滅努力に対する高レベルの提唱と資金調達の注目を維持しました。これにより、流行国が自国の資金基盤を強化するよう促されている中でも、ドナーと連携した継続性がハンセン病治療市場にとって引き続き重要となっています。
抑制要因影響分析*
| 抑制要因 | (〜)% CAGRへの影響予測 | 地理的 関連性 | 影響 タイムライン |
|---|---|---|---|
| 診断の遅延と治療開始の遅れ | -0.8% | MEAと南東アジアで最も深刻なグローバル | 長期 (4年以上) |
| スティグマと 受診抑制 | -0.6% | 南東アジアと南米で最も高いグローバル | 長期 (4年以上) |
| 流行地区における ラストマイルの薬剤配送の脆弱性 | -0.5% | 南東アジア、アフリカ、南米 | 中期 (2〜4年) |
| 長期治療環境における 薬剤耐性懸念の出現 | -0.4% | 南東アジア、南米、アフリカ | 長期 (4年以上) |
| 情報源: Mordor Intelligence | |||
診断の遅延と治療開始の遅れ
遅い診断は、M. leprae(らい菌)の潜伏期間がしばしば5〜7年であり、広く展開できる迅速で低コストのポイントオブケア検査がまだ存在しないため、ハンセン病治療市場における基本的な阻害要因であり続けています。2024年には、9,157人の新規患者がグレード2の障害を伴って報告されており、多くの症例で永続的な神経損傷を防ぐには治療が遅すぎたことを意味します。2025年に発表された14問の機械学習ベースのハンセン病疑い問診票は、完全な臨床検査に依存しない実用的なコミュニティスクリーニングツールを提供しています。問題は、そのようなツールを国家フィールドプログラムに採用するには、特に大規模な農村システム全体でまだ時間がかかることです。診断が改善されるまで、ハンセン病治療市場は過小評価された調達シグナルと流行地区における繰り返す在庫計画のギャップに直面し続けるでしょう。
スティグマと受診抑制
スティグマは、多くの患者が症状がすでに現れているにもかかわらず正式なケアを遅らせたり避けたりするため、ハンセン病治療市場を制限し続けています。2024年時点で、ハンセン病患者に影響を与える差別的な法律が6カ国で81件施行されており、社会的排除が医療アクセスに直接結びついていました。ブラジルは2023年に22,773件の新規症例を記録しましたが、スティグマによる遅延により、多くの患者が障害がすでに始まった後にケアを受けていました。コミュニティと連携したテレメディシンモデルは、訓練された地域ワーカーと医師をデジタルチャネルを通じて結びつけることで、これらの障壁の一部を回避できることを示しました。人々が自分が罹患していることを明かすことをためらっている場合、新しいレジメンでさえ限界に直面するため、より良い薬だけでは需要の問題を解決できません。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
治療タイプ別:
MDTが量を支え、新規抗生物質レジメンが治療の最前線を再形成多剤併用療法は2025年にハンセン病治療市場シェアの41.83%を占め、国家プロトコルが依然として標準的なWHOレジメンを中心としていることを示しています。その地位は通常のブランド競争ではなく、長年にわたるプログラムの標準化から生まれたものです。なぜなら、流行国はWHO-Novartisの寄付構造を通じてMDTを受け取り続けているからです。寄付モデルはまた、ジェネリックサプライヤーの価格ベースの差別化を制限しています。一次治療へのアクセスは商業的プロモーションよりも適格性と供給の継続性によって定義されているからです。単回投与リファンピシンの曝露後予防への資金提供も含む2026年から2030年の取り決めは、ハンセン病治療市場がMDTから離れるのではなく、MDTを中心に範囲を拡大し続けていることを意味します。
抗生物質は2031年にかけてCAGR 6.26%で成長する見込みであり、ハンセン病治療市場内で最も急速に動いている治療ラインとなっています。この変化は、治療を短縮し、現在の一次治療プロトコルよりも耐性懸念に対してより良く対応することを目指す実験的なレジメンによって形成されています。LupinとTB Allianceによる2026年1月のtelacebecに関するコラボレーションも、ファーストインクラスの候補をハンセン病治療市場に持ち込み、承認が得られれば薬剤耐性環境でのプレミアム価格設定の可能性をもたらしました。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
疾患タイプ別:
多菌型症例負担が不均衡な治療収益を牽引少菌型ハンセン病は2025年のハンセン病治療市場規模の54.67%のシェアを占め、患者数では最大の疾患グループとして維持されました。多菌型ハンセン病は、積極的な症例発見が以前に見逃された、遅延した、または誤分類された患者をより多く発見しているため、2031年にかけてCAGR 6.54%でより速く成長すると予想されています。多菌型疾患の収益ウェイトは高く、各患者は通常12ヶ月のMDTコースを必要とするのに対し、少菌型治療は一般的に6ヶ月間続くためです。これにより、ハンセン病治療市場全体でより速く成長している疾患セグメントにおいて、より強い薬剤量効果が生まれます。
臨床的な圧力も多菌型ケアでより強く、このグループがほとんどのタイプ1およびタイプ2反応負担を引き起こすため、コルチコステロイド、サリドマイド、および創傷ケアへの追加支出が必要です。ブラジルの2025年6月のRIMOXCLAMINデータも、標準的なWHO-MDTに対して足の感覚の17.9%の改善を報告しており、これは神経損傷リスクが高い患者に最も重要です。WHOはまた、2024年に289件の新規小児グレード2障害症例を報告し、そのうち40%がアフリカ地域にあり、小児多菌型管理がハンセン病治療市場でまだ十分に対処されていないことを示しています。
流通チャネル別:
オンライン薬局がラストマイル配送を変革する一方、病院薬局が構造的優位性を維持病院薬局は2025年のハンセン病治療市場の48.36%のシェアを占め、WHOの治療プロトコルが依然として施設での監督下投与に結びついている方法を反映しています。月次監督下リファンピシン投与は、設計上、病院と医療センターを薬剤調剤の中心に置き続けるため、このチャネルは流行環境において構造的に重要であり続けています。病院と連携したサプライへの参入も、有効成分の品質と事前認定基準に依存しており、小規模生産者にとって意味のある参入障壁を生み出しています。
オンライン薬局は2031年にかけてCAGR 7.17%で成長する見込みであり、ハンセン病治療市場で最もダイナミックなチャネルとなっています。テレメディシンの拡大は、特に東南アジアとラテンアメリカにおいて、補助的治療とフォローアップ薬のための有効なデジタル処方経路を生み出しています。採用のペースは各国の処方薬規制に依存し続け、インドの規制枠組みはオンライン調剤がハンセン病治療市場内でどこまで拡大できるかの重要な参照点であり続けます。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
エンドユーザー別:
治療がコミュニティに近づくにつれて一次医療センターが台頭病院・専門クリニックは2025年に56.74%のシェアを保持し、ハンセン病治療市場における主要なエンドユーザー基盤として維持されました。その地位は、神経機能評価、障害グレーディング、理学療法、および低次のケアレベルでは容易に対処できない複雑ならい反応の管理における役割を反映しています。ドイツ、英国、フランスでは、輸入症例は依然として専門の感染症・熱帯医学ユニットを通じて管理されており、二次治療への償還アクセスが提供されています。NGOと連携したコミュニティ健康プログラムも、特にスティグマや距離が日常的なアクセスに影響する場所で、正式なシステムの外にとどまる人々にとって引き続き関連性があります。
一次医療センターは2031年にかけてCAGR 6.86%で拡大する見込みであり、分散化がハンセン病治療市場内の主要な構造的変化となっています。インドの分散化戦略とデジタル報告ツールは、一次レベルのスタッフがすべての事例で紹介を待つことなく、複雑でない症例を記録・追跡するのに役立っています。このパターンが拡大するにつれて、地区および一次調達チャネルはハンセン病治療市場全体でより重要になり、特に農村流通の深さをすでに持つメーカーにとってはそうです。
地域分析
北米およびブラジルのハンセン病治療市場
北米は2025年のハンセン病治療市場シェアの42.47%を占めており、アジア、アフリカ、ラテンアメリカの流行地域と比較して症例数は非常に少ないにもかかわらず、この割合を維持している。米国では年間150件から250件の自国発生例および輸入例のみが報告されているが、専門医の診療報酬請求、保険償還、診断検査費用、およびREMSシステムを通じたENLに対するサリドマイドの規制下使用により、患者一人当たりの医療費は大幅に高くなっている。カナダは主に感染症科および渡航医学サービスを通じて輸入症例を管理しており、メキシコは流行地域の点在と、より高い治療経済性をつ都市部の医療システムを組み合わせている。フィオクルスは2024年10月にアンビサから、ブラジルにおけるフェーズ1b ワクチン試験を主導する承認を受けており、これにより北米の研究進展が南米の現地開発と結びついている。
アジア太平洋地域のハンセン病治療市場
アジア太平洋地域は2031年までに7.43%のCAGRで成長すると予測されており、ハンセン病治療市場において最も成長の速い地域ブロックとなっている。インドは世界の新規症例の約50%を占めており、同国の「ハンセン病に関する国家戦略計画およびロードマップ2023-2027」は、症例発見の迅速化、接触者追跡、SDRの普及、およびプライマリケアの分散化を推進している。中国、インドネシア、フィリピンも地域全体の症例数に大きく貢献しており、ネパールのマッピングプログラムは、遠隔地区にわたって監視を拡大した場合にいかに多くの症例が特定できるかを示した。オーストラリアと韓国は症例数では重要性が低いものの、AI支援スクリーニングツールがより広範な評価に向けて進展する中、ハンセン病治療市場における研究およびデジタルヘルスの拠点として引き続き有用な役割を果たしている。
EMEAおよび南米のハンセン病治療市場
欧州はハンセン病治療市場において規模は小さいながらも高付加価値の部分を維持しており、2024年には79件の新規症例が報告され、そのうち14件はトルコ、ウズベキスタン、ウクライナ、フランス、ポルトガルに集中した国内感染症例であった。ドイツ、フランス、英国は輸入症例に対する専門的治療能力を維持しており、これにより供与国が資金提供する流行地域の設定よりも患者一人当たりの医療費が高くなっている。中東およびアフリカでは、南アフリカが農村部の流行負担を管理する一方、GCC諸国では主に外国人労働者集団における症例が見られ、ナイジェリアの最近の供給危機はサブサハラアフリカにおけるラストマイル配送がいかに脆弱であり続けるかを示した。南米はブラジルを中心としており、重大な疾病負担とともに、RIMOXCLAMINの申請やフィオクルスのLepVax試験などの主要な臨床研究が行われており、現在の収益規模が示す以上に、同地域がハンセン病治療市場において将来より大きな役割を担うことが示唆されている。
競争環境
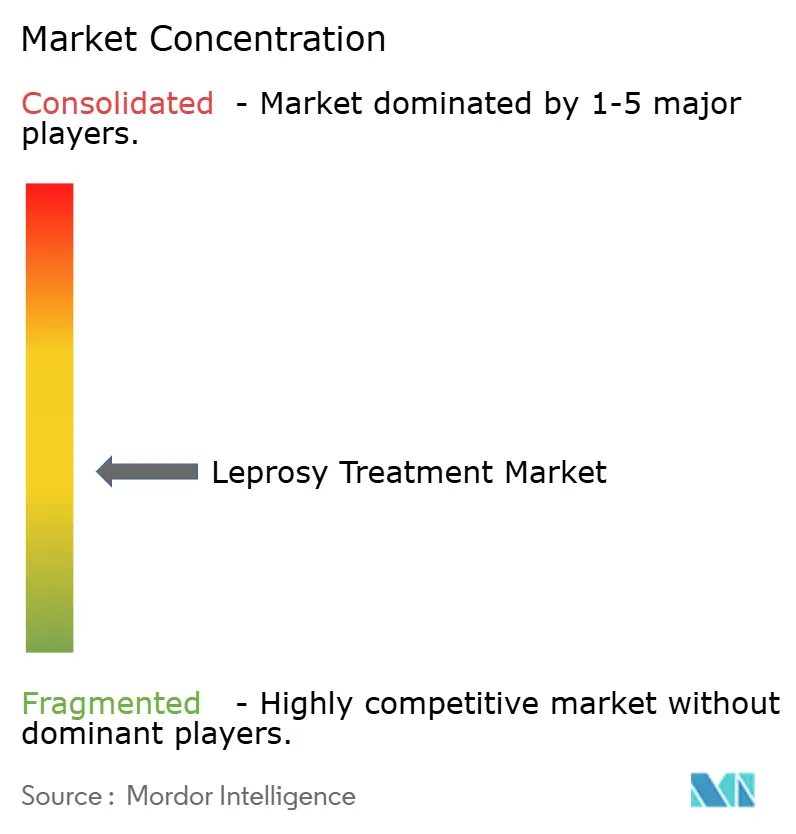
ハンセン病治療市場は中程度に断片化しており、異なる規制および調達枠組みの下で運営される2つの層に分けることができます。Novartis AGとSandoz Group AGは、2030年まで延長されたWHOと連携したグローバルMDT寄付枠組みを支援しているため、制度的に支配的な層に位置しています。断片化したジェネリック製造基盤は、Lupin、Macleods、Cipla、Sun Pharmaceutical、Aurobindo、Dr. Reddy's、Hetero Labs、Zydus Lifesciencesが主導しています。これらの企業は、入札および病院チャネル向けのダプソン、リファンピシン、クロファジミンのコスト管理された生産を通じてハンセン病治療市場で競争しており、品質コンプライアンスは参入への実質的な障壁であり続けています。
ハンセン病治療市場における競争上の差別化は、パイプラインの質、配送の信頼性、および地区レベルのサプライネットワーク全体のカバレッジに向けて移行しています。TB Allianceとのtelacebecに関するLupinの2026年1月のパートナーシップは、M. leprae(らい菌)に対する活性を持つファーストインクラスの候補と、耐性疾患における承認が得られれば可能なプレミアム収益経路を追加するため、際立っています。Novartisはまた、長年にわたるWHOの取り決めを延長し、予防のための単回投与リファンピシンの資金提供を含むように拡大することで、その地位を強化しました。MacleodsとMankind Pharmaも、治療が一次施設に移行している場所で有利な立にあり、農村流通の強みがハンセン病治療市場でより商業的に関連性を持つようになっています。
小児用製剤、流行国における地域ブリスターパック組立、デジタル服薬遵守ツールにはまだ開かれたスペースがあり、これらの分野で明確なリードを持つ企業はまだありません。希少感染症における強力なメディカルアフェアーズ能力を持つ企業も、患者一人当たりの収益が異常に高い北米で優位性を持っています。したがって、ハンセン病治療市場は部分的にしか統合されていません。なぜなら、寄付と連携したサプライチェーンは少数の機関によって管理されている一方、商業的なジェネリック需要は依然として多くの生産者に分散しているからです。その組み合わせは、一次治療アクセスが長年の制度的パートナーシップによって固定されているにもかかわらず、調達とパイプライン開発における競争を活発に保っています。
ハンセン病治療業界リーダー
-
Novartis AG
-
Pfizer Inc.
-
Sanofi S.A.
-
Sun Pharmaceutical Industries Ltd.
-
Cadila Pharmaceuticals Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。
ハンセン病治療市場 このレポートでカバーされる企業
- Alkem Laboratories Ltd.
- Aurobindo Pharma
- Bristol-Myers Squibb
- Cadila Pharmaceuticals Ltd.
- Cipla
- Dr. Reddy’s Laboratories
- Glenmark Pharmaceuticals
- Hetero Labs Limited
- Lupin
- Macleods Pharmaceuticals Ltd.
- Mankind Pharma Ltd.
- Novartis
- Pfizer
- Sandoz Group AG
- Sanofi
- Sun Pharmaceuticals Industries
- Teva Pharmaceutical Industries
- Torrent Pharmaceuticals
- Viatris
- Zydus Lifesciences Ltd.
最近の産業開発事情 ハンセン病治療市場
- 2026年1月:TB AllianceとLupin Limitedは、結核、ハンセン病、ブルーリ潰瘍に対するtelacebec(旧称Q203)の開発と商業化に向けたグローバルコラボレーションを発表しました。Telacebecは、M. leprae(らい菌)のシトクロムbc1複合体を標的とする最初の治験化合物であり、MDT成分とは全く異なる作用機序を提供し、ダプソンとリファンピシン耐性によって生じる増大する臨床的緊急性に対処しています。
- 2026年1月:WHOとNovartis AGは、2026年から2030年のさらに5年間の覚書を正式に延長し、世界中のハンセン病患者への25年間にわたる持続的なMDT寄付を記念しました。更新された合意には、曝露後予防のための単回投与リファンピシンの調達と配布に特別に資を提供する新しい条項が含まれており、資金提供されたパートナーシップ構造の下で初めてプログラムの範囲を治療から予防に拡大しました。
- 2025年7月:インドで多施設非劣性臨床試験の最初の患者が登録され、RMCレジメン(リファンピシン、モキシフロキサシン、クラリスロマイシン)を標準的なWHO MB-MDTと比較し、インド臨床試験登録所に登録されました。結果は12〜18ヶ月以内に予想され、現在のWHO-MDT標準に挑戦する新しい抗生物質ベースの多菌型プロトコルの証拠基盤を形成する可能性があります。
世界のハンセン病治療市場レポートの範囲
レポートの範囲によると、ハンセン病治療市場は、Mycobacterium leprae(らい菌)によって引き起こされる慢性感染症であるハンセン病の管理に使用される治療製品および治療介入を含みます。市場には、感染の排除、ハンセン病反応の管理、神経損傷と障害の予防、疾患伝播の低減、および患者アウトカムの改善を目的とした多剤療法(MDT)、抗生物質、免疫療法、および関連する治療アプローチが含まれます。
ハンセン病治療市場は、治療タイプ、疾患タイプ、流通チャネル、エンドユーザー、および地域によってセグメント化されています。治療タイプ別では、市場は多剤併用療法、抗生物質、免疫療法、およびその他の治療タイプにセグメント化されています。疾患タイプ別では、市場は少菌型ハンセン病と多菌型ハンセン病にセグメント化されています。流通チャネル別では、市場は病院薬局、小売薬局、およびオンライン薬局にセグメント化されています。エンドユーザー別では、市場は病院・専門クリニック、一次医療センター、コミュニティ健康プログラム、およびその他のエンドユーザーにセグメント化されています。地域別では、市場は北米、欧州、アジア太平洋、中東・アフリカ、および南米にセグメント化されています。レポートはまた、世界の主要地域にわたる17カ国の推定市場規模とトレンドもカバーしています。レポートは上記のすべてのセグメントの金額(米ドル)を提供しています。
セグメンテーション概要
| 多剤併用療法 |
| 抗生物質 |
| 免疫療法 |
| その他の治療タイプ |
| 少菌型ハンセン病 |
| 多菌型ハンセン病 |
| 病院薬局 |
| 小売薬局 |
| オンライン薬局 |
| 病院・専門クリニック |
| 一次医療センター |
| コミュニティ健康プログラム |
| その他のエンドユーザー |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| オーストラリア | |
| 韓国 | |
| その他のアジア太平洋 | |
| 中東・アフリカ | GCC |
| 南アフリカ | |
| その他の中東・アフリカ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 |
| 治療タイプ別 | 多剤併用療法 | |
| 抗生物質 | ||
| 免疫療法 | ||
| その他の治療タイプ | ||
| 疾患タイプ別 | 少菌型ハンセン病 | |
| 多菌型ハンセン病 | ||
| 流通チャネル別 | 病院薬局 | |
| 小売薬局 | ||
| オンライン薬局 | ||
| エンドユーザー別 | 病院・専門クリニック | |
| 一次医療センター | ||
| コミュニティ健康プログラム | ||
| その他のエンドユーザー | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| オーストラリア | ||
| 韓国 | ||
| その他のアジア太平洋 | ||
| 中東・アフリカ | GCC | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
レポートで回答される主要な質問
2031年までのハンセン病治療市場の現在の見通しは?
ハンセン病治療市場は、2025年の0.78 ビリオン 米ドルから2026年には0.82 ビリオン 米ドルへと成長し、2031年までに5.74%のCAGRで1.08 ビリオン 米ドルに達すると予測されており、症例発見、プロトコルの拡充、および治療アクセスの拡大によって支えられています。
症例数が少ないにもかかわらず北米が収益でリードしているのはなぜですか?
北米は2025年収益の42.47%を占めました。これは、専門医の請求、保険償還、および高コストの支持療法によって、患者一人当たりの治療支出がはるかに高いためです。
現在収益でリードしている治療タイプはどれですか?
多剤併用療法は2025年に61.83%のシェアでリードしました。これは、流行プログラム全体で標準レジメンであり続け、長年にわたるグローバル寄付枠組みによって支援されているためです。
最も速く成長している治療部分はどれですか?
抗生物質はCAGR 6.26%で成長する見込みであり、RMC臨床開発とTB Allianceとの耐性および次世代治療経路に向けたLupinのtelacebecコラボレーションによって支援されています。