
ラテックスアレルギー市場規とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 2.09 十億米ドル |
| 市場規模 (2031) | 2.78 十億米ドル |
| Growth Rate (2026 - 2031) | 5.93 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるラテックスアレルギー市場分析
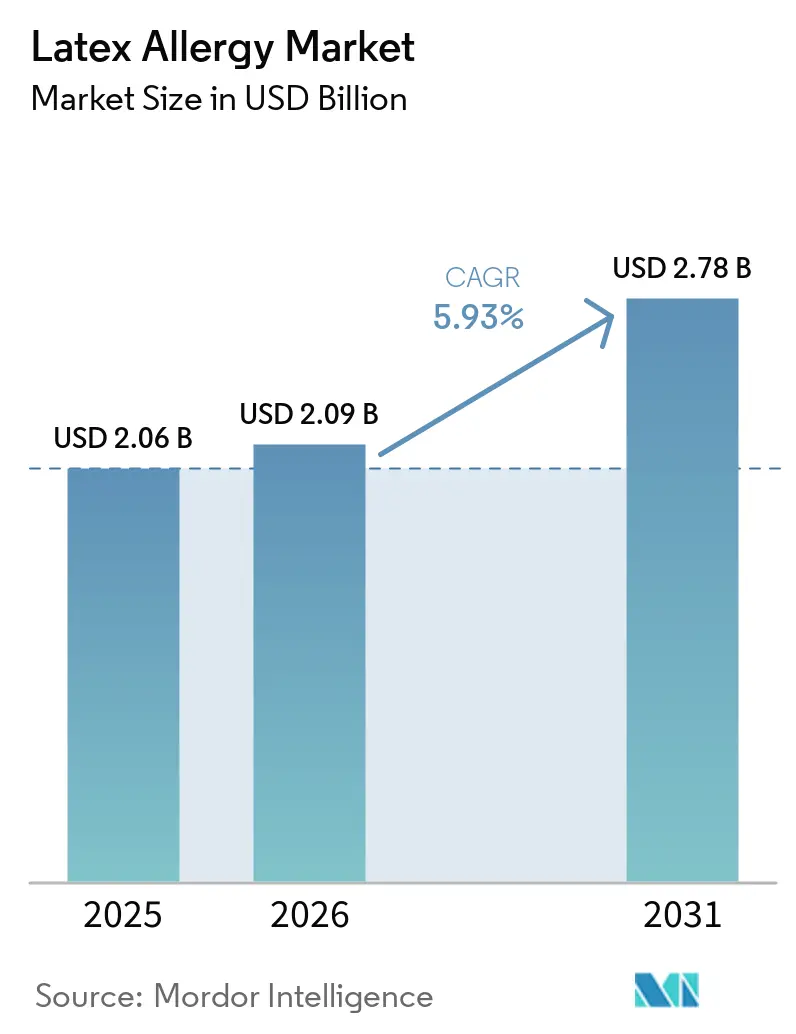
ラテックスアレルギー市場規模は、2025年の20.6億米ドルおよび2026年の20.9億米ドルから2031年までに27.8億米ドルへと拡大し、2026年から2031年にかけてCAGR 5.93%を記録する見込みです。
ラテックス製品に曝露される労働者の継続的なスクリーニングおよび管理ニーズにより、需要が支えられています。療従事者は一般集団と比較してラテックスアレルギーの有病率が高いと報告されており、職業的な検査および予防プログラムの重要性が維持されています。ラテックスアレルギー市場はまた、回避、代替、および患者管理を組み合わせた臨床プロトコルへの段階的な移行によっても支えられています。病院はラテックスフリー調達要件を強化しており、診断サービスは雇用前および定期的な健康評価においてより重要性を増しています。製品サプライヤー、診断企業、および免疫療法の専門家はこの需要に対応するためにそれぞれ異なるアプローチを追求していますが、検査実施方法のばらつきや合成代替品のコストが普及の妨げとなっています。
主要レポートのポイント
- 提供内容別では、治療が2025年のラテックスアレルギー市場シェアの58.34%を占め、診断は2031年までに8.72%のCAGRで成長すると予測されています。
- アレルゲン種類別では、天然ゴムラテックスが2025年のラテックスアレルギー市場シェアの73.88%を占め、合成ラテックスは2031年までに8.91%のCAGRで拡大すると予測されています。
- 反応種類別では、アレルギー性接触皮膚炎が2025年の収益の37.56%を占め、即時型過敏症およびアナフィラキシーは2031年までに8.37%のCAGRで成長すると予測されています。
- エンドユーザー別では、病院およびクリニックが2025年の収益の41.65%を占め、産業保健センターは2031年までに8.94%のCAGRで成長すると予測されています。
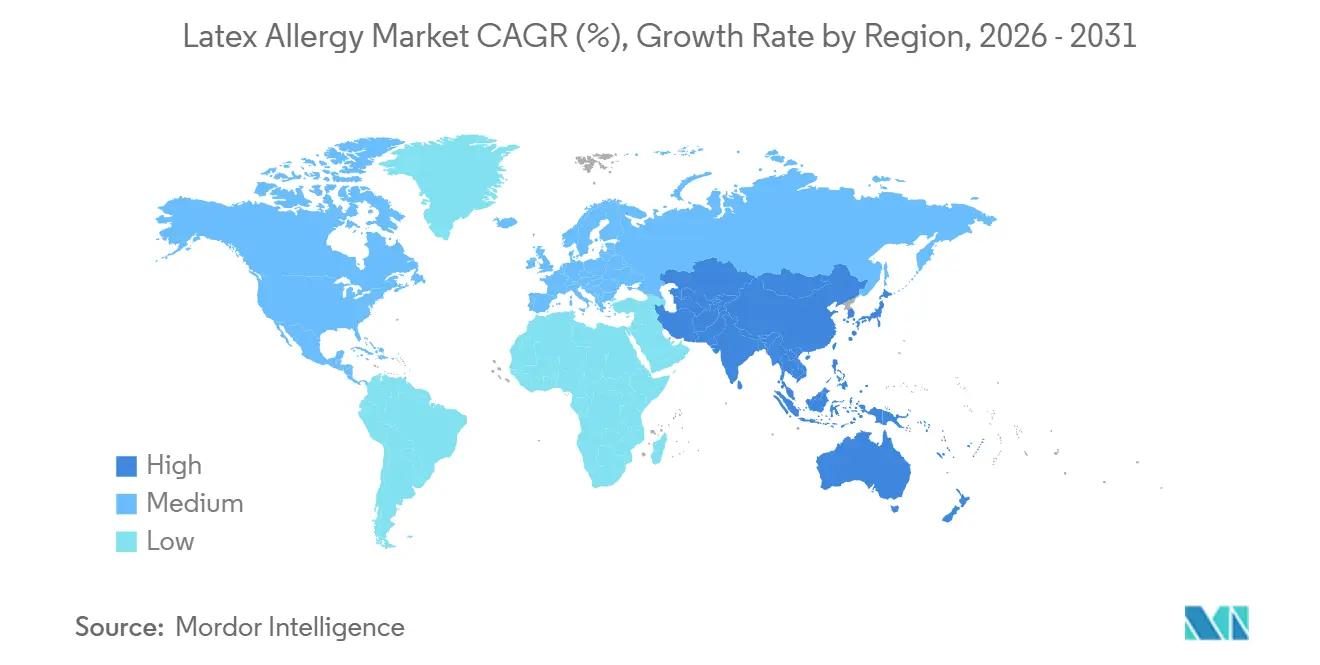
- 地域別では、北米が2025年の収益の39.87%を占め、アジア太平洋は2031年までに9.26%のCAGRで成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 医療従事者のスクリーニング | +1.60% | グローバル、特に北米、欧州、アジア太平洋の医療ハブに集中 | 中期(2〜4年) |
| ラテックスフリー医療製品の採用 | +1.30% | グローバル、北米および欧州での早期採用 | 短期(2年以内) |
| 外科的・診断的処置件数 | +1.10% | グローバル、アジア太平洋および南米での急速な普及 | 短期(2年以内) |
| 労働安全および機器ラベリング | +0.60% | 北米および欧州、GCCおよびASEANへの波及 | 中期(2〜4年) |
| ラテックス・フルーツ症候群の検査と啓発 | +0.40% | 北米、欧州、日本、および新興アジア太平洋・南米 | 中期(2〜4年) |
| 加速剤フリー合成グローブの革新 | +0.30% | グローバル、マレーシア、インド、中国での製造活動 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
医療従事者におけるラテックスアレルギースクリーニングの増加
職業的リスク記録がより充実するにつれ、医療機関はラテックス感作モニタリングを拡大しています。2024年にJournal of Occupational Medicine and Toxicologyに掲載された研究では、低タンパクラテックス手袋を使用する医療従事者において症状有病率が低いことが明らかになりました。2024年のJournal of Occupational Medicine and Toxicology1「低タンパクラテックス手袋のタンパク質レベル低減は、医療従事者のラテックス感作リスク低下への代替アプローチとなり得る。」Journal of Occupational Medicine and Toxicology、Springer Nature、2024年。https://link.springer.com/article/10.1186/s12995-024-00420-xの研究では、低タンパク手袋グループにおける症状有病率が9.80%と報告されました。病院は調達時にバリア性能と並行してタンパク質含有量を評価するようになっています。スクリーニングで特定された労働者には、特異的IgE検査、パッチテスト、およびフォローアップ相談が必要となる場合があります。2026年にPostępy Dermatologii i Alergologiiに掲載されたレビューでは、医療従事者におけるラテックスアレルギーの有病率が5.00%〜17.00%と報告され、合成代替品への移行とともに早期診断が支持されました。
ラテックスフリー医療製品採用の拡大
医療提供者は、外科的および検査的場面において天然ゴム製品から合成製品への移行を進めています。この移行には、手、カテーテル、ドレープ、および静脈内チューブに使用されるコンポーネントが含まれます。ラテックスフリー調達は、処置中に患者の感作が認識されないことによる臨床リスクを低減します。ニトリル、ポリイソプレン、およびネオプレン製品の販売価格が高いことで、ラテックスアレルギー市場の価値を高めながら天然ゴム需要を減少させる可能性があります。Molnlycke Health Careの2024年年次報告書によると、収益は20億6,400万ユーロ(22億3,116万米ドル相当)に達し、7.40%増加しました。同社のラテックスフリーBiogel PIシリーズは、米国における外科顧客向けの提供を支えました。
外科的・診断的処置件数の増加
外科的処置の増加により、ケア開始前にスタッフがラテックス曝露リスクを特定しなければならない場面が増えています。そのため、ラテックスアレルギー市場はスクリーニング、検査、緊急対応、およびラテックスフリー購買からの需要を獲得しています。バックログの解消と高齢化する人口も、多くの医療システムにおける処置需要を支えています。外来手術センターは標準化された供給品を必要とし、大規模病院と比較してアレルギー専門医の対応能力が低い場合が多いため、重要な役割を担っています。これらの施設は、定期的な検査プロトコルとラテックスフリー製品在庫の必要性を強化しています。購買決定は繰り返される処置全体で標準化できます。これにより、識別・使用が容易な製品への需要が支えられます。定期的な計画立案により、時間的制約のある場面での認識されない曝露リスクが低減される可能性があります。また、処置件数の増加と予防的購買決定を結びつけます。
加速剤フリー合成グローブの革新
加速剤フリー合成手袋は、天然ゴムラテックス中のタンパク質だけでなく、ゴム化学物質によるリスクにも対応します。チウラム、カルバメート、およびメルカプトベンゾチアゾールはIV型遅延型過敏症の原因となり得ます。2024年10月に発行された米国特許第12,127,612号は、ゴム加速剤を使用しないクロロプレンとニトリルの積層手袋を記述しています。2026年にACS Omegaに掲載された研究では、加速剤フリーニトリル手袋が低温硬化条件下でASTM D6319の機械的要件を満たせることが明らかになりました。これらの製品の普及により化学的感作が低減される可能性がありますが、最終的にはパッチテスト需要を緩和させる可能性もあります。製造業者と医療提供者が検証済みの代替品を必要とするため、ラテックスアレルギー市場はこの移行から引き続き恩恵を受けます。製造業者は材料の安全性とグリップ、フィット感、強度、およびバリア性能のバランスを取る必要があります。医療提供者は臨床タスクの文脈でこれらの要素を評価する必要があります。これにより、目標が単に曝露源を排除することであっても、イノベーションは依然として重要です。代替の恩恵は、製品がエンドユーザーに受け入れられるかどうかにかかっています。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ラテックスフリー代替品の調達コスト | -0.80% | グローバル、特に南米、中東・アフリカ、および新興アジア太平洋経済圏で深刻 | 短期(2年以内) |
| ラテックスアレルゲン検査の標準化の限界 | -0.50% | グローバル、特に検査機関認定が断片化した市場 | 中期(2〜4年) |
| ラテックスフリー製品表示の検証 | -0.40% | グローバル、アジア平洋および南米で特に重要 | 中期(2〜4年) |
| 一部の代替品における性能上のトレードオフ | -0.30% | グローバル、高度急性期外科的場面に集中 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
ラテックスフリー代替品の高い調達コスト
ラテックスと合成代替品のコスト差は、価格に敏感な医療システムにおいて依然として障壁となっています。ポリイソプレンおよび加速剤フリーニトリル手袋は、従来のラテックス手袋よりも製造コストが高い場合があります。公立病院は、より広範なラテックスフリー調達と体系的なスクリーニングプログラムの両方に資金を充てることが困難な場合があります。これにより、ケアパスウェイの予防段階と診断段階の両方に制限が生じます。アルゼンチンは2024年に公立医療機関における天然ゴムラテックス製品の禁止を検討する提案を行いました。実施は代替製品への公的資金に依存しており、これは多くの新興市場に存在する課題を示しています。
ラテックスアレルゲン検査の標準化の限界
検査実施方法は、皮膚プリックテスト、特異的IgEアッセイ、パッチテスト、およびコンポーネント解析診断によって異なります。このばらつきにより、臨床的意思決定や疫学的研究間の比較がより困難になる可能性があります。米国食品医薬品局は医療製品ラベリングガイダンスにおいて、ラテックスフリーラベリングはラテックスアレルゲンの不在を確実に保証するものではないと述べています。国際医療機器規制当局フォーラムは2024年4月のラベリングガイダンスにおいて、医療機器に関するグローバルに一貫した用語は依然として利用できないと指摘しました。2024年にAsthma Allergy Immunologyに掲載された概要では多パラメータ検査が支持されましたが、多くの新興市場の施設にはこの能力が不足しています。これらの制限により、比較可能な集団スクリーニングプログラムの拡大が制約されています。検査機関は地域のトレーニングと機器に応じて異なる方法を使用する場合があります。各方法の限界を臨床医が理解している場合、結果はより有用です。一貫した用語は、購買者が製品表示を評価することも容易にします。それまでの間、医療提供者は潜在的なラテックス曝露を管理する際に複数の証拠源を使用する必要があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
提供内容別:
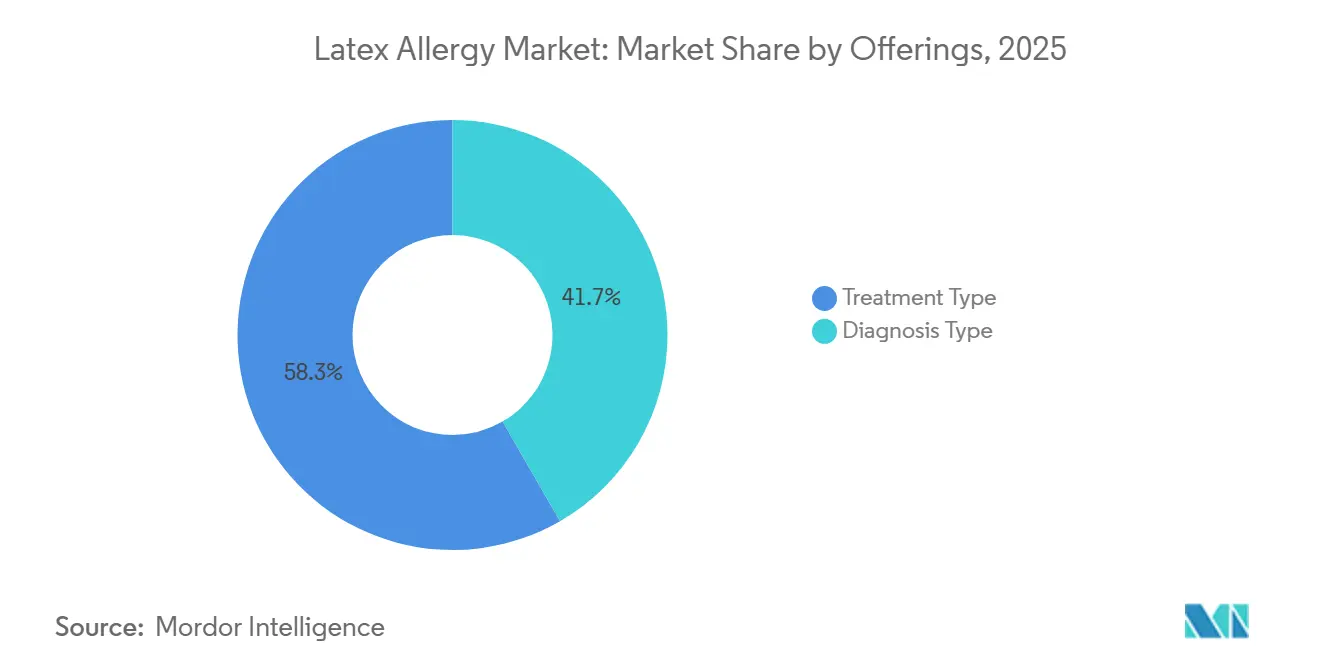
治療が最大の収益ポジションを保持治療は2025年の提供内容別ラテックスアレルギー市場規模の58.34%を占めました。薬物管理、エピネフリン自己注射器、およびラテックス代替プロトコルは、確立されたケアパスウェイの中心であり続けています。これらのサービスは、感作が特定された後の定期的な支出を占めています。診断は最も成長が速い提供内容であり、2031年までに8.72%のCAGRを記録すると予測されています。病院および産業保健センターは、雇用および定期的な評価にIgEパネルおよびコンポーネント解析診断を追加しています。Thermo Fisher Scientificは、ラテックス特異的検査のためのImmunoCAP アレルゲンk82テストを製品カタログに掲載しています。皮膚テストは、重篤な反応への即時治療が可能な場所でのポイントオブケアオプションとして引き続き使用されています。検査の広範な使用は、より早期の特定とより体系的なフォローアップを支援します。また、検査を繰り返し可能な産業保健プロセスの一部にします。医療提供者は結果を製品代替と臨床紹介の指針として使用できます。これにより、検査材料、検査サービス、よび患者カウンセリング全体にわたる需要が生まれます。このアプローチは、雇用主と病院が文書化された曝露記録を維持している場所で最も効果的です。
ラテックス・フルーツ症候群は、ラテックスアレルギーが確立された患者の診断受診に複雑さを加えます。2024年にJournal of Clinical Medicineに掲載された文献レビューでは、アボカド、バナナ、クリ、キウイなどの食品との交差反応性が報告されました。2024年のJournal of Clinical Medicineのレビューでは、ラテックス・フルーツ症候群患者の臨床症状の73.00%に全身反応が報告されました。臨床医は同一受診時にラテックスと食物アレルゲン検査を指示する場合があります。これにより、慎重な病歴聴取の臨床的必要性を変えることなく、診断ワークアップの範囲が広がります。医療提供者がこれらの関連する感作に対してマルチアレルゲンパネルを使用する場合、ラテックスアレルギー市場は恩恵を受けます。検査提供者は依然として症状および曝露歴とともに結果を解釈する必要があります。このアプローチは、職場および食事上の曝露に関するより的を絞ったアドバイスを支援します。また、臨床医が関連する食物反応を別の状態と区別することを可能にします。陽性結果は依然として臨床的解釈を必要とするため、より広範なパネルは慎重に選択する必要があります。フォローアップには、回避アドバイス、緊急計画、およびアレルギー専門医への紹介が含まれる場合があります。これらのニーズにより、診断は治療および予防と密接に結びついたままです。


アレルゲン種類別:
天然ゴムラテックスが主要な曝露源として残存天然ゴムラテックス製品は2025年のアレルゲン種類別ラテックスアレルギー市場シェアの73.88%を占めました。手袋、チューブ、カテーテル、および接着製品は医療サプライチェーンにおいてユーザーを曝露し続けています。このシェアはまた、粉末手袋から完全に移行していないシステムにおける以前の職場曝露パターンを反映しています。マレーシア、タイ、およびインドネシアは天然ゴム製品の重要な生産地として残っています。これらの国々の大規模な製造業従事者は継続的な職業的曝露に直面しています。合成ラテックス製品は2031年までに8.91%のCAGRで成長すると予測されています。その成長は回避方針およびニトリル、ポリイソプレン、ポリクロロプレン配合の改善を反映しています。そのため、ラテックスアレルギー市場は既存の感作症例を管理しながら、より低アレルゲンの材料選択へとシフトしています。代替決定は、検査用手袋、外科用手袋、およびその他の医療コンポーネントによって異なる場合があります。組織は多くの場合、単一の製品変更を行うのではなく、各使用ポイントを見直す必要があります。これにより購買サイクルが延長される可能性がありますが、対応可能な製品ベースも広がります。労働者の継続的な曝露は、評価の臨床的必要性を維持します。
天然ゴム関連の収益はまた、曝露によって生じる検査および治療ニーズを反映しています。これらの製品を使用する組織は、スクリーニング、臨床管理、および労働者補償コストを負担する可能性があります。合成代替品は、一貫して使用された場合にこれらのコストの一部を削減できます。サプライヤーは合成製品開発を通じて天然ゴムに匹敵する性能を目指して取り組んでいます。製品例は、サプライヤーが天然ゴムに匹敵する性能を目指して取り組んでいることを示しています。より広範な価格同等性により、病院および産業雇用主にとって調達変更が容易になります。また、時間の経過とともにラテックスアレルギー市場全体における天然ゴムの相対的な役割を低下させます。製品認定と供給の信頼性は引き続き重要な購買要素となります。医療購買者は代替製品が意図された処置に適していることを確認する必要があります。また、部門全体で同じ仕様への一貫したアクセスが必要です。これにより、サプライヤーの文書化と製品テストが購買決定に関連します。移行は、契約と臨床的嗜好がすでに確立されている場合は段階的に行われる可能性があります。
反応種類別:
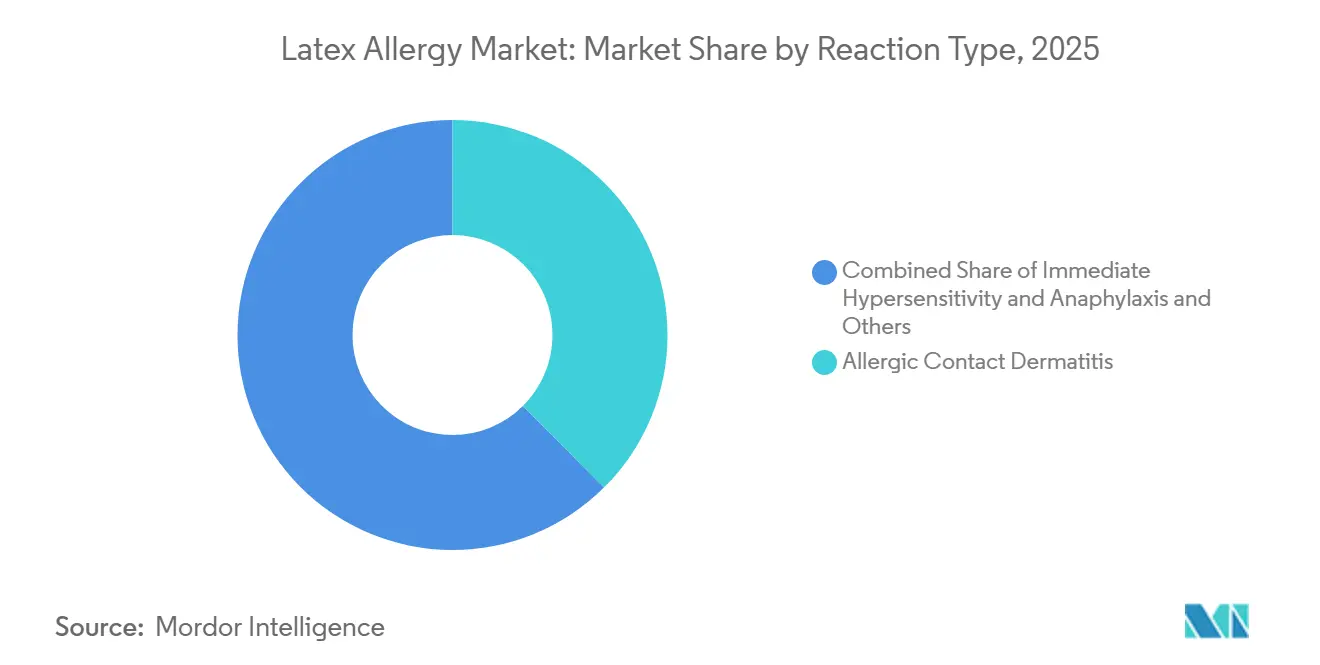
皮膚炎がリードし、重篤な反応が緊急検査を促進アレルギー性接触皮膚炎は2025年の反応種類別ラテックスアレルギー市場規模の37.56%を占めました。この状態は一般的に化学加速剤と関連しており、IV型遅延型反応として分類されます。比較的管理しやすい症状であり、臨床実践における大きな記録シェアを支えています。即時型過敏症およびアナフィラキシーは2031年までに8.37%のCAGRで成長すると予測されています。血清学的検査へのアクセス拡大により、臨床医はより多くのIgE媒介I型反応を記録できるようになっています。これにより、正式な分類なしに管理されていた患者の記録症例が増加する可能性があります。刺激性接触皮膚炎およびラテックス関連喘息・鼻炎も臨床的負担の一部として残っています。粉末ラテックス手袋のエアロゾル化は、職場における呼吸器症状に特に関連しています。医療提供者はケアを決定する前に刺激性効果とアレルギー反応を区別する必要があります。これには詳細な曝露歴と検査が必要な場合があります。明確な文書化は、雇用主が影響を受けた労働者に適切な管理策を選択するのに役立ちます。また、労働者が潜在的な曝露がある場所に戻る際のより安全な決定を支援します。
重篤な反応は、医療提供者が迅速な診断と緊急対応の準備を優先することを促します。また、病院がリスクのある人々のためにラテックスフリー環境を維持することを促進します。2024年のAsthma Allergy Immunologyの概要では、予防と患者教育がラテックスアレルギー管理の中心的要素として残っていると述べられました。薬物療法と免疫療法は、臨床的に確認された患者のケアを支援できます。製造業者は、EU医療機器フレームワークの下で人体組織に接触する天然ゴムデバイスからのリスクを評価し、ラベリングする必要があります。これにより、デバイスカテゴリ全体にわたる潜在的な反応の文書化が支援されます。ラテックスアレルギー市場は、医療提供者が日常的な皮膚炎と重篤なアレルギーイベントの両方を管理するのに役立つ製品への需要から恩恵を受けます。ケア環境は患者と処置に応じて異なるレベルの準備が必要です。日常的な皮膚炎は製品代替と症状管理が必要な場合があります。重篤な反応は緊急薬物療法と回避計画が必要です。ニーズの範囲は複数のケアパスウェイにわたる需要を支えています。
エンドユーザー別:
病院およびクリニックが需要をリード病院およびクリニックは2025年のエンドユーザー別ラテックスアレルギー市場規模の41.65%を占めました。これらの施設は診断検査、パッチテスト試薬、エピネフリン製品、およびラテックスフリー供給品を購入しています。また、重篤なアレルギー反応を持つ患者への最初のケアポイントも提供しています。産業保健センターは2031年までに8.94%のCAGRで拡大すると予測されています。建設、食品加工、および製造業における雇用主プログラムがこの成長を支えています。これらのセクターは手袋、ベルト、シール、および接着剤に天然ゴムを使用しています。診断検査機関、政府機関、およびその他のユーザーがエンドユーザーベースを完成させます。医療システムが社内検査能力に限界がある場合、外部委託アレルギー検査がより重要になる可能性があります。病院は緊急ケアを維持しながら、より専門的なアッセイには参照検査機関を使用する場合があります。この取り決めにより、すべての施設が高度な機器を購入することなくアクセスを拡大できます。ターンアラウンドタイムと紹介プロセスはケアの質にとって引き続き重要です。そのため、検査機関はより広いエンドユーザーの状況の中で支援的な役割を担っています。
雇用主はラテックス感作を測定可能な労働力リスクとして扱うようになっています。グローバルアレルギー・喘息患者プラットフォームとアルゼンチンラテックスアレルギー協会は、産業および職業的場面に焦点を当てた2025年の啓発キャンペーンを実施しました。このようなプログラムは、雇用主による正式なスクリーニング投資を促進する可能性があります。日本看護研究学会が2024年に発表した調査では、看護師回答者の60.20%がラテックス含有製品を引き続き使用していることが明らかになりました。この結果は、成熟した医療システムでも意識とプロトコル遵守が不完全なままである可能性があることを示しています。産業保健センターはこれに対応して教育、スクリーニング、および製品代替を支援できます。ラテックスアレルギー市場は、医療提供者が意識を一貫した職場手順に転換する場所で成長の余地があります。プログラムにはリスク特定、教育、検査、および製品交換が含まれる場合があります。各ステップには雇用主、臨床医、検査機関、および調達チーム間の調整が必要です。予算またはプロトコルの認識が限られている場合、プロセスを維持することはより困難です。組織がラテックスリスクを標準的な安全プログラムに統合するにつれて、より日常的になる可能性があります。
地域分析
北米ラテッスアレルギー市場
北米は2025年に収益の39.87%を占めた。米国は、確立された病院調達慣行および労働衛生システムを通じて地域需要を支えている。連邦のラベル表示要件は、天然ゴムを含み人体に接触する医療機器に適用される。これらの要件は、医療提供者が潜在的な曝露リスクを特定するのに役立つ。カナダとメキシコも、医療保険の適用拡大および米国サプライチェーンとの連携を通じて貢献している。医療、食品加工、建設業の雇用主は、ラテックス感作を職場上の懸念事項として管理している。米国内の1万か所を超える外来手術センターが、ラテックスフリー在庫および標準化されたスクリーニングへの需要を強化している。
欧州ラテックスアレルギー市場
欧州は診断と治療における主要な地域的拠点であり続けている。EU医療機器規則は、機器の安全性およびラベル表示に関する枠組みを提供している。ドイツのDIN EN 455-3:2024規格は、単回使用医療用手袋の生物学的評価要件を規定している。ドイツ、英国、フランス、イタリア、スペインは、ケア提供を支える専門的な診療能力およ労働衛生登録制度を有している。2025年7月、ALK-Abelló社は、英国においてNICEがシラカバ花粉アレルギーを有する適格な成人に対してITULAZAXを推奨したと発表した。Siemens Healthineers社は2025年に、ウェールズ州ランベリスにIMMULITEセンター・オブ・エクセレンスを開設したと発表した。同施設はアレルギー診断システムの世界的な生産を支援している。その役割は、地域の製造能力と検査プラットフォームへのより広範なアクセスとを結びつけるものでもある。コンポーネントアレルゲン検査は、複雑なアレルギー症例の評価において検査機関を支援できる。地域の臨床慣行および償還制度は、医療提供者がこれらの検査を採用するかどうかに依然として影響を与えている。規制上の要件が確立された診断インフラと組み合わさっているため、地域的な環境は引き続き重要である。これらの条件は、ラテックスアレルギー市場における欧州の継続的な役割を支えている。
アジア太平洋、中東・アフリカおよび南米ラテックスアレルギー市場
アジア太平洋地域は2031年までに9.26%のCAGRを記録すると予測されており、ラテックスアレルギー市場において最も高い地域成長率となっている。中国はラテックスフリープロトコルの近代化を進め、特に主要都市において診断能力を拡大している。インドは大規模な医療従事者人口と医療アクセスの改善を有しており、検査需要を支えている。マレーシア、タイ、インドネシアは、天然ゴム生産と手袋製造労働者における高い職業的曝露を兼ね備えている。日本は、粉付きラテックス手袋に関する以前の警告にもかかわらず、認知度および遵守状況に依然として課題が残っている3「医療従事者のラテックス感作リスク低減に向けた代替アプローチとして、ラテックス手袋中のタンパク質レベルの低減が有効である可能性」Journal of Occupational Medicine and Toxicology、Springer Nature、2024年。https://link.springer.com/article/10.1186/s12995-024-00420-x。中東・アフリカの需要は、GCC医療システムが欧州および北米のパートナーが採用する慣行を取り入れるにつれて発展しつつある。南米でも規制上の関心が高まっており、アルゼンチンでは2024年に公的医療機関における天然ラテックス使用に関する法案が提出された。

競合状況
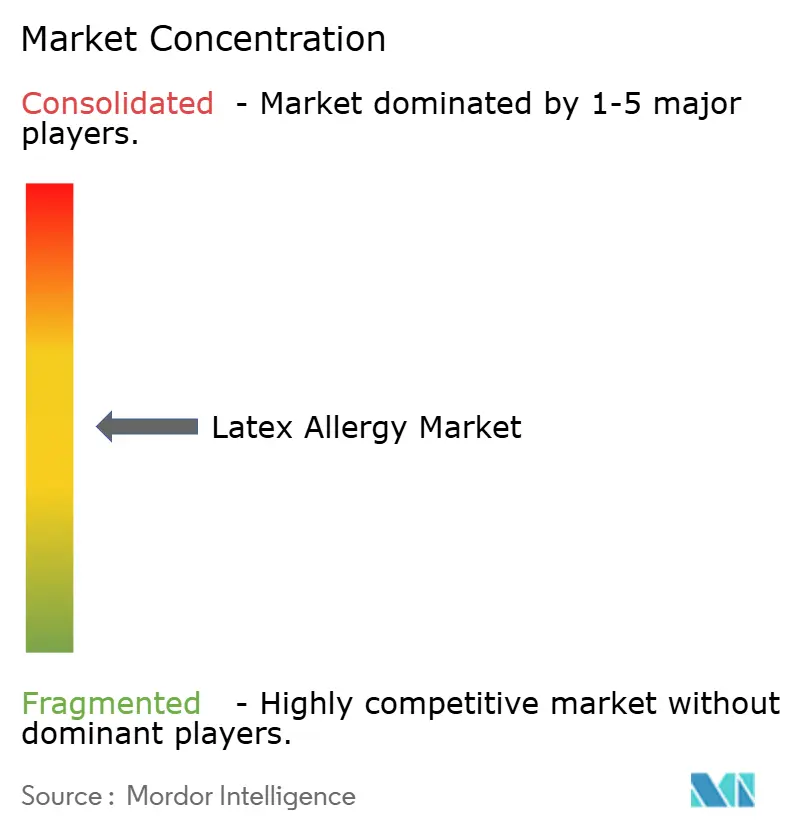
ラテックスアレルギー市場は、診断、免疫療法、および保護製品全体にわたって単一企業が支配的なシェアを持っていないため、中程度に断片化しています。Thermo Fisher ScientificとSiemens Healthineersはアレルギー診断において強力なポジションを持っています。Thermo FisherのImmunoCAP システムにはラテックス特異的k82アレルゲン検査が含まれています。Siemens HealthineersはIMMULITEプラットフォームを通じてコンポーネントアレルゲン検査を販売しています。ALK-Abelló、Stallergenes Greer、およびHAL Allergy Groupは確立された免疫療法の専門家です。彼らの商業プログラムは、大量市場向けのラテックス特異的製品よりも主に呼吸器および食物アレルゲンに焦点を当てています。これにより、ラテックス脱感作は他の免疫療法カテゴリよりも限定的なままです。製造業者はまた、加速剤フリー材料とラテックスフリー保護製品設計においても競争しています。
Ansellは2025年8月のFY25業績において、2024年7月1日にKimberly-ClarkのKBU事業を6億3,510万米ドルで買収完了したと述べました。この取引により医療用手袋ポートフォリオが統合され、Ansellの流通ポジションが強化されました。Hartalegaは2025年度年次報告書において、NGC 1.5が設置容量を年間370億枚に増加させたと報告しました。この拡張により、同社は中国以外からの供給を求める購買者からの需要に対応するポジションを確立しました。2025年9月、Siemens Healthineersは3gAllergyポートフォリオに9つのコンポーネントアレルゲンを追加すると発表しました。これらの動きは、主要企業が買収、能力増強、およびポートフォリオ拡大を通じてポジションを強化していることを示しています。
企業はまだ、診断検査、雇用主健康モニタリング、および製品調達を組み合わせた広く拡張されたサービス提供を構築していません。これにより、予防とケア提供を結びつけるサービスモデルの余地が残っています。インドの製造業者も、歴史的にマレーシアおよび欧州のサプライヤーが担ってきた加速剤フリーニトリル手袋カテゴリに参入しています。製品性能、価格、規制上の証拠、および信頼できる供給が競争上の結果を形成します。ラテックス特異的製品が広範な承認を得た場合、専門免疫療法プロバイダーが恩恵を受ける可能性があります。診断企業は、より標準化された検査と広範な職業的スクリーニングから恩恵を受けることができます。保護製品メーカーは、ラテックスセーフ購買を正式化する医療システムから恩恵を受けることができます。ラテックスアレルギー市場は、単一の統合されたリーダーを中心にではなく、異なる製品グループ全体にわたって競争的なままです。診断サプライヤーはアッセイメニューの幅、検査室ワークフロー、および結果への臨床的信頼で競争します。免疫療法の専門家は研究プログラム、規制上の関与、およびアレルギーケアの経験を通じて競争します。保護製品サプライヤーは材料革新、能力、製品性能、および流通カバレッジを通じて競争します。これらのポジションは完全には重複しておらず、企業間の直接比較を制限しています。病院は診断ツール、治療製品、および手袋を別々のサプライヤーから購入する場合があります。雇用主もスクリーニングと保護製品購買に別々のパートナーを使用する場合があります。この構造は、個々の製品カテゴリに確立されたリーダーがいる場合でも、断片化した競争環境を支えています。サプライヤー間の協力によりケアパスウェイが簡素化される可能性がありますが、このような拡張されたモデルは特定されていません。競争上の優位性は、企業が明確な臨床的または調達上のニーズを解決するかどうかに引き続き依存します。そのニーズは、より安全な材料、より良い診断アクセス、またはより実用的な治療オプションを含む可能性があります。これにより、ラテックスアレルギー市場は確立された企業と焦点を絞った新規参入者の両方に開かれたままです。最も強力な提供内容は、既存の臨床プロトコルと調達規則に適合する必要があります。また、労働者、患者、およびケア提供者の実際的な懸念にも対応する必要があります。製品が馴染みのあるラテックスベースの材料を置き換える場合、安全性と性能の証拠は引き続き不可欠です。これらの要件の組み合わせにより容易な代替は制限されますが、信頼性が高く十分に支持された製品開発は一貫して報われます。
ラテックスアレルギー産業のリーダー
Thermo Fisher Scientific
Siemens Healthineers
HYCOR Biomedical
Stallergenes Greer
Beckman Coulter
- *免責事項:主要選手の並び順不同
ラテックスアレルギー市場
- 3M
- ALK-Abello
- Ansell
- B. Braun
- Bio-Rad Laboratories
- Cardinal Health
- Eurofins
- HAL Allergy Group
- Hartalega Holdings
- HYCOR Biomedical, Inc.
- INTCO Medical
- Kossan Rubber Industries Berhad
- Medline Industries
- Molnlycke Health Care
- Quest Diagnostics
- Semperit
- Siemens Healthineers
- Beckton Dickinson
- Stallergenes Greer
- Supermax
- Thermo Fisher Scientific

Recent Industry Developments in ラテックスアレルギー市場
- 2026年6月:イスタンブールで開催されたEAACI 2026会議において、Stallergenes Greerはアレルゲン免疫療法の長期的な利点に関する新たな臨床的証拠を共有しました。同社はVORAN実世界研究および舌下免疫療法(SLIT)がアレルギー性喘息の予防にどのように役立つかを調査した過去最大の実世界調査であEfficAPSI研究からの最新の知見を発表しました。
- 2025年9月:Siemens Healthineersは3gAllergyアッセイポートフォリオを9つの新しいコンポーネントアレルゲン(うち6つはピーナッツコンポーネント)で拡張しました。この追加により、IMMULITE 2000 XPiシステムで利用可能なアレルゲン数が500以上に増加しました。同社はウェールズ政府からの数百万ポンドの投資に支えられたウェールズのランベリスにおけるIMMULITEセンター・オブ・エクセレンスの開設時にこの拡張を発表しました。


グローバルラテックスアレルギー市場レポートの範囲
レポートの範囲として、ラテックスアレルギーとは、天然ゴムラテックスに含まれるタンパク質、および場合によってはラテックス含有製品に使用される化学物質への曝露によって引き起こされる過敏症反応を指します。ラテックスアレルギーはアレルギー性接触皮膚炎、刺激性接触皮膚炎、呼吸器反応、およびアナフィラキシーなどの重篤なIgE媒介反応として現れる可能性があります。この状態は、医療従事者、検査室職員、産業労働者、繰り返し医療処置を受ける患者、およびラテックスベース製品に頻繁に曝露される個人に一般的に見られます。
ラテックスアレルギー市場は提供内容別に診断タイプと治療タイプに区分されています。診断タイプはさらに皮膚テストとアレルギー検査に区分され、アレルギー検査はさらにラテックス特異的免疫グロブリンE(IgE)検査、パッチテスト、コンポーネント解析診断、およびその他に分類されます。治療タイプはアレルギー薬物療法、エピネフリン注射、回避およびラテックスフリー代替、免疫療法および脱感作ソリューション、およびその他に区分されます。アレルゲン種類別では、市場は天然ゴムラテックス製品と合成ラテックス製品に区分されます。反応種類別では、市場はアレルギー性接触皮膚炎、即時型過敏症およびアナフィラキシー、刺激性接触皮膚炎、ラテックス関連喘息・鼻炎、およびその他に区分されます。エンドユーザー別では、市場は病院およびクリニック、産業保健センター、診断検査機関、政府および規制機関、およびその他に区分されます。地域別では、北米、欧州、アジア太平洋、中東・アフリカ、および南米に区分されます。市場レポートはまた、グローバルの主要地域にわたる17カ国の推定市場規模とトレンドも対象としています。各セグメントについて、市場規模と予測は金額(米ドル)で提供されます。
| 診断タイプ別 | 皮膚テスト | |
| アレルギー検査 | ラテックス特異的免疫グロブリンE検査 | |
| パッチテスト | ||
| コンポーネント解析診断 | ||
| その他 | ||
| 治療タイプ別 | アレルギー薬物療法 | |
| エピネフリン注射 | ||
| 回避およびラテックスフリー代替 | ||
| 免疫療法および脱感作ソリューション | ||
| その他 | ||
| 天然ゴムラテックス製品 |
| 合成ラテックス製品 |
| アレルギー性接触皮膚炎 |
| 即時型過敏症およびアナフィラキシー |
| 刺激性接触皮膚炎 |
| ラテックス関連喘息・鼻炎 |
| その他 |
| 病院およびクリニック |
| 産業保健センター |
| 診断検査機関 |
| 政府および規制機関 |
| その他 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| オーストラリア | |
| 韓国 | |
| アジア太平洋その他 | |
| 中東・アフリカ | GCC |
| 南アフリカ | |
| 中東・アフリカその他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 |
| 提供内容別 | 診断タイプ別 | 皮膚テスト | |
| アレルギー検査 | ラテックス特異的免疫グロブリンE検査 | ||
| パッチテスト | |||
| コンポーネント解析診断 | |||
| その他 | |||
| 治療タイプ別 | アレルギー薬物療法 | ||
| エピネフリン注射 | |||
| 回避およびラテックスフリー代替 | |||
| 免疫療法および脱感作ソリューション | |||
| その他 | |||
| アレルゲン種類別 | 天然ゴムラテックス製品 | ||
| 合成ラテックス製品 | |||
| 反応種類別 | アレルギー性接触皮膚炎 | ||
| 即時型過敏症およびアナフィラキシー | |||
| 刺激性接触皮膚炎 | |||
| ラテックス関連喘息・鼻炎 | |||
| その他 | |||
| エンドユーザー別 | 病院およびクリニック | ||
| 産業保健センター | |||
| 診断検査機関 | |||
| 政府および規制機関 | |||
| その他 | |||
| 地域別 | 北米 | 米国 | |
| カナダ | |||
| メキシコ | |||
| 欧州 | ドイツ | ||
| 英国 | |||
| フランス | |||
| イタリア | |||
| スペイン | |||
| 欧州その他 | |||
| アジア太平洋 | 中国 | ||
| 日本 | |||
| インド | |||
| オーストラリア | |||
| 韓国 | |||
| アジア太平洋その他 | |||
| 中東・アフリカ | GCC | ||
| 南アフリカ | |||
| 中東・アフリカその他 | |||
| 南米 | ブラジル | ||
| アルゼンチン | |||
| 南米その他 | |||


レポートで回答される主要な質問
ラテックスアレルギー市の成長を促進しているものは何ですか?
ラテックスアレルギー市場は2026年から2031年にかけてCAGR 5.93%で成長すると予測されており、医療従事者のスクリーニング、ラテックスフリー調達、および診断利用の拡大によって支えられています。
最大の収益ポジションを持つ提供内容はどれですか?
治療は2025年の収益の58.34%を占め、診断は2031年までに8.72%のCAGRでより速く成長すると予測されています。
ラテックスフリー手袋が医療提供者にとって重要な理由は何ですか?
天然ゴムラテックスへの曝露を低減し、一部のゴム化学加速剤に関連する感作リスクにも対応する可能性があります。
最も速く成長している地域はどこですか?
アジア太平洋は2031年までに9.26%のCAGRで拡大すると予測されており、医療投資と天然ゴム製造労働者の曝露によって支えられています。
最も速く成長している治療アプローチは何ですか?
免疫療法および脱感作は2031年までに11.24%のCAGRで成長すると予測されており、最も速い治療サブセグメント率です。
ラテックスアレルギー市場は集中していますか?
ラテックスアレルギー市場の集中度スコアは10点中5点です。これは、診断、免疫療法、および保護製品供給がそれぞれ異なる企業によってリードされており、高い集中度を示すトッププレイヤーの合計シェアが開示されていないためです。
最終更新日:



