
産業計測用レーザー三角測距変位センサー市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
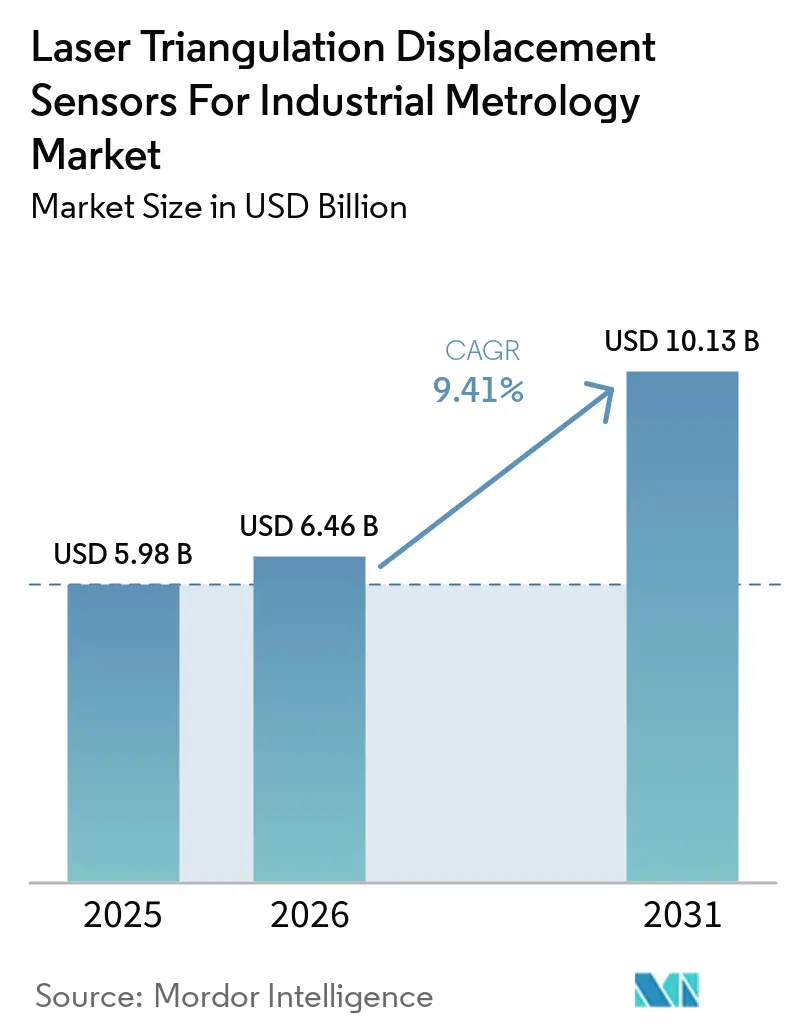
| 市場規模 (2026) | 6.46 十億米ドル |
| 市場規模 (2031) | 10.13 十億米ドル |
| Growth Rate (2026 - 2031) | 9.41 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる産業計測用レーザー三角測距変位センサー市場分析
産業計測用レーザー三角測距変位センサー市場規模は、2025年の5.98 ビリオン 米ドルから2026年には6.46 ビリオン 米ドルに拡大し、2031年までに10.13 ビリオン 米ドルに達すると予測されており、2026年から2031年にかけてCAGR 9.41%で拡大します。市場は、非接触寸法検証を操業設計に組み込んだ新しい生産ラインによって形成されつつあります。電気自動車用バッテリー工場、先端半導体パッケージングライン、ロボットセルがこの需要の中心となっています。インライン計測は、部品をラインから取り外すことなく生産速度で検査できるため、より一般的になりつつあります。この変化により、後付け作業と比較してシステムの複雑性と設置あたりの収益が向上しています。また、光学ハードウェア、校正、ソフトウェア、生産システム接続性を組み合わせたサプライヤーが有利になっています。
レポートの主要ポイント
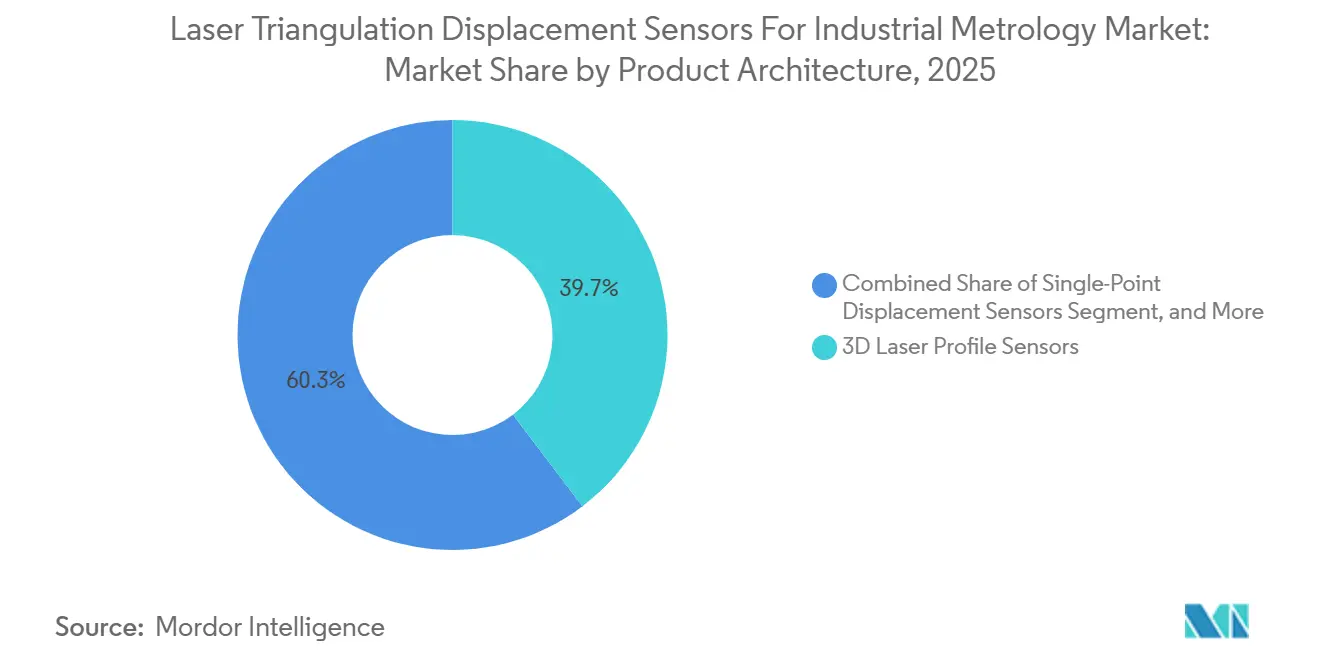
- 製品アーキテクチャ別では、3Dレーザープロファイルセンサーが2025年の産業計測用レーザー三角測距変位センサー市場シェアの39.67%を占め、マルチポイントおよびアレイベースのセンサーは2031年までCAGR 9.83%で拡大すると予測されています。
- 出力・統合別では、イーサネットベースの出力が2025年の産業計測用レーザー三角測距変位センサー市場シェアの34.83%を占め、IO-LinkおよびインダストリアルフィールドバスOutputは2031年までCAGR 9.66%で拡大すると予測されています。
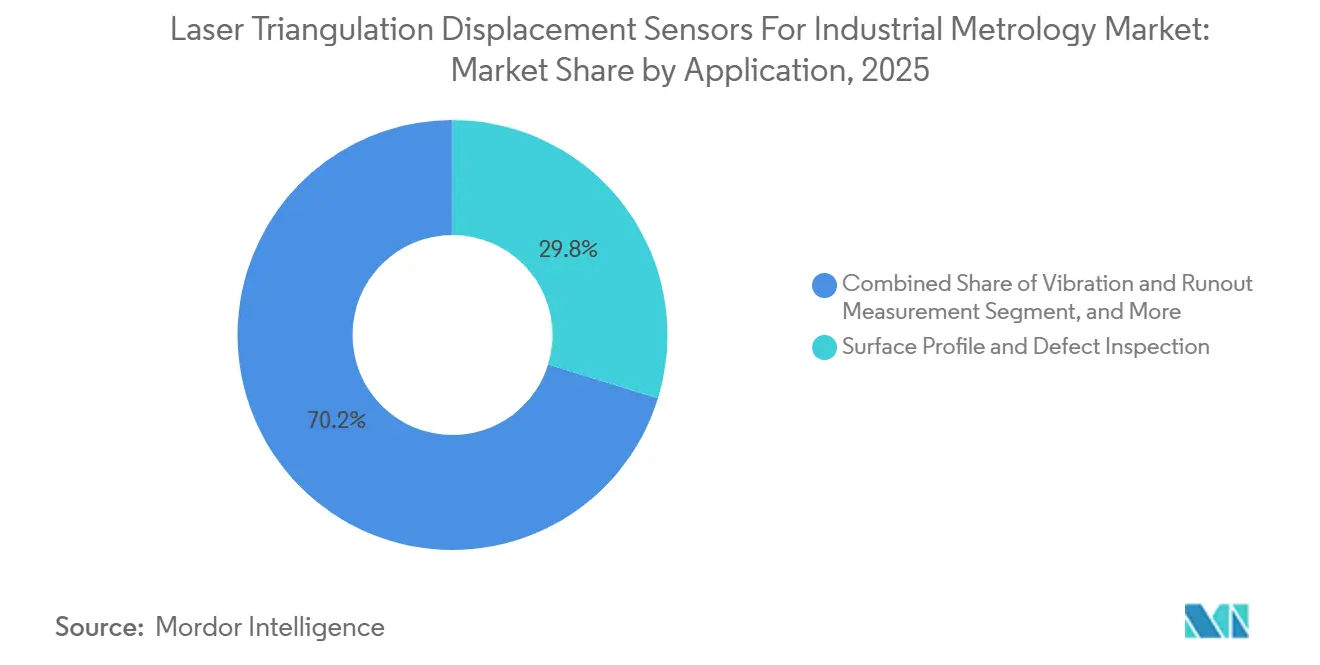
- 用途別では、表面プロファイルおよび欠陥検査が2025年の市場規模の29.76%を占め、2031年までCAGR 9.89%で拡大すると予測されています。
- エンドユーザー産業別では、自動車および電気自動車が2025年に24.67%の収益シェアを占め、エレクトロニクスおよび半導体は2031年までCAGR 10.14%で拡大すると予測されています。
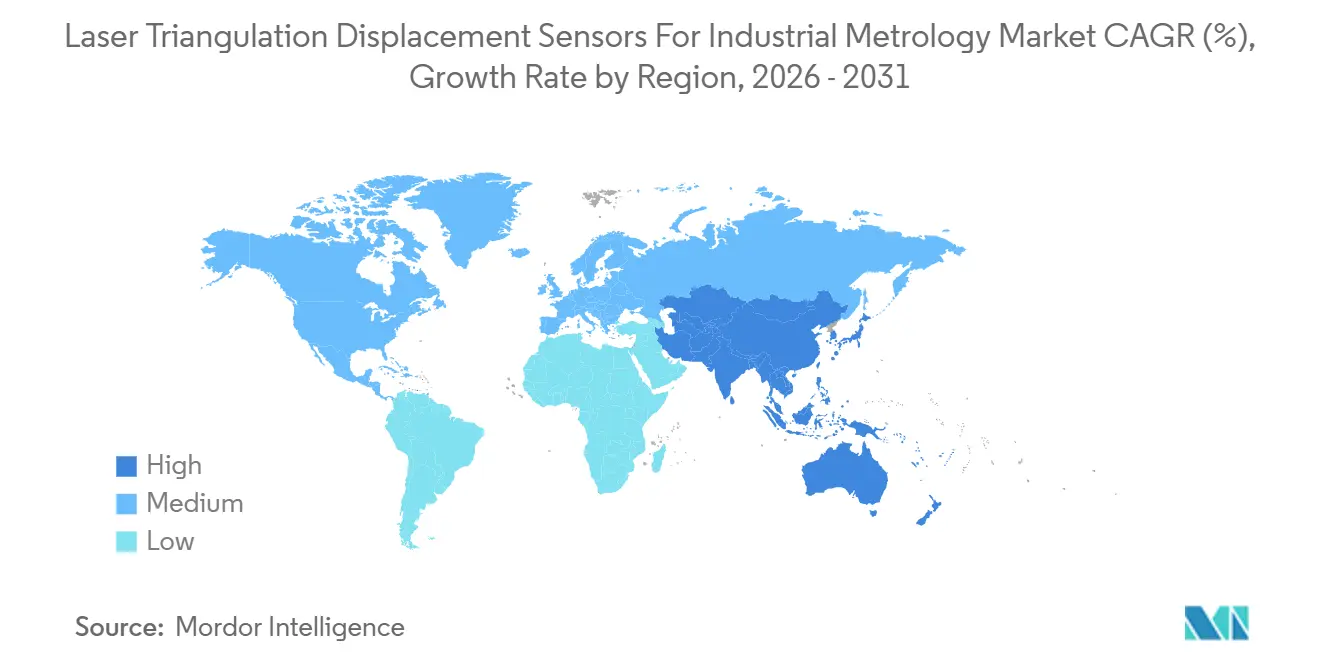
- 地域別では、アジア太平洋地域が2025年に43.27%の収益シェアを占め、2031年までCAGR 10.22%で拡大すると予測されいます。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
産業計測用レーザー三角測距変位センサーのグローバル市場トレンドとインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGRへの影響(%)予測 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| EV バッテリーギガファクトリーのインライン品質管理 | +2.2% | グローバル、中国・ドイツ・北米に集中 | 短期(2年以内) |
| 半導体ノードの微細化と先端パッケージング検査 | +1.8% | アジア太平洋地域中心(台湾・韓国・日本を含む)、北米への波及あり | 中期(2〜4年) |
| 産業用ロボットおよび工作機械の導入 | +1.5% | グローバル、中国・ドイツ・日本・米国が主導 | 短期(2年以内) |
| デジタルツインおよびクローズドループ製造の採用 | +1.2% | 北米・欧州、アジア太平洋地域で加速 | 中期(2〜4年) |
| 反射性材料に対する高速ブルーレーザー計測 | +0.9% | グローバル、自動車・エレクトロニクス分野での影響が最大 | 中期(2〜4年) |
| 高スループット検査向けエッジ処理 | +0.7% | グローバル、半導体およびEVバッテリーラインに集中 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
EVバッテリーギガファクトリーのインライン品質管理
産業計測用レーザー三角測距変位センサー市場は、電極コーティング、セル積層、モジュール溶接、パック封止においてインライン検査を必要とするバッテリー工場によって支えられています。これらの工程では、わずかな偏差がバッテリーの品質と安全性に影響を与えるため、信頼性の高い幾何学的制御が求められます。円筒形、角形、ラミネート型セルを製造する工場では、固定式シングルポイント計器ではなくモジュール式センサーアレイが必要です。この要件により、各設置の価値と技術的範囲が拡大します。Automation W+R GmbHは2026年3月にBATTERYSPECT-3Dを発売し、400 mm/sまでの速度で1分以内に1,000以上のバッテリー幾何学的特徴のインライン検査を実現しました。そのOPC UA接続は、欧州のバッテリー工場入札において標準化されたデータ交換がいかに重要であるかを示しています。[1]Automation W+R GmbH、「バッテリー生産の新基準:Automation W+R、高電圧バッテリーの100%インライン検査を発表」、Battery Tech Association、batterytechassociation.org
半導体ノードの微細化と先端パッケージング検査
先端パッケージングは、産業計測用レーザー三角測距変位センサー市場における寸法制御ニーズを高めています。インターポーザー、3Dダイスタック、ハイブリッドボンディングは、生産スループットで複雑な表面にわたる計測を必要とします。サブミクロンのZ軸繰り返し精度を持つレーザーシステムは、ウェーハレベルおよびパッケージレベルの検査に使用されます。LMI Technologiesは2025年3月にGocator 6300シリーズを発売し、プロファイルあたり6,500点以上、X軸間隔分解能2.1 µm、Z軸繰り返し精度0.15 µm、最大1.8 kHzのスキャンレートを実現しました。[2]LMI Technologies、「LMI Technologies、パワーハウス スマート3Dレーザーラインプロファイラーの新クラスを発売」、LMI Technologies、lmi3d.com 半導体スタックは、異なる光学特性を持つ銅バンプ、有機材料、フォトレジスト層を組み合わせています。これにより、シングル波長・シングルポイント設計に代わるマルチ波長・マルチポイント構成への需要が高まっています。
産業用ロボットおよび工作機械の導入
6軸ロボットおよび協働ロボットの普及拡大により、リアルタイムの位置フィードバックを提供するコンパクトなレーザーセンサーへの需要が高まっています。産業計測用レーザー三角測距変位センサー市場は、これらのデバイスが工具近傍に取り付けられたり、ロボット検査セルに統合されたりすることで恩恵を受けています。精密組立および機械加工では、ミリ秒単位の応答時間での計測が必要です。ロボット搭載機器は、衝撃、振動、繰り返しの熱サイクルにも耐える必要があります。これらの条件は、IP67定格の短基線光学設計への需要を支えています。ロボット統合における応用経験を持つサプライヤーは、実験室グレードの計器では対応できない要件に応えることができます。このニーズは、位置決めおよびガイダンスから補正、検査、プロセス検証まで広がっています。
デジタルツインおよびクローズドループ製造の採用
デジタルツインシステムは、物理資産からの継続的な寸法情報を使用して生産上の意思決定を更新します。レーザー三角測距変位センサーは、クローズドループ制御のためにサブ秒間隔で高密度な計測データを供給します。産業計測用レーザー三角測距変位センサー市場は、したがって、計測点近傍で校正済み情報を処理するシステムから恩恵を受けています。デジタルツインプラットフォームが受け入れる出力を提供するサプライヤーは、顧客の統合作業を削減できます。2026年の研究では、リアルタイムレーザースキャニングと組み合わせたデジタルツインが95%以上のサロゲートモデル忠実度を達成し、物理シミュレーションのみと比較して計算レイテンシを85〜90%削減したことが報告されました。この結果は、迅速な寸法フィードバックを必要とするアプリケーションにおける実用的なリアルタイムプロセス制御を支援します。[3]「ワイヤーアーク積層造形のフィジックス駆動デジタルツインベースアーキテクチャ」、International Journal of Advanced Manufacturing Technology、link.springer.com
抑制要因の影響分析*
| 抑制要因 | (~)CAGRへの影響(%)予測 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 混合反射率および透明表面における計測不確かさ | -1.0% | グローバル、エレクトロニクスおよびバッテリー製造での影響が最大 | 短期(2年以内) |
| 計測統合スペシャリストの不足 | -0.8% | グローバル、北米・ドイツ・日本で深刻 | 中期(2〜4年) |
| 断片化した計測ソフトウェアおよび産業プロトコル | -0.6% | グローバル、マルチベンダー自動化環境に集中 | 中期(2〜4年) |
| 精密光学部品の輸出規制と価格変動 | -0.5% | 北米・欧州、アジア太平洋地域のサプライチェーンへの間接的影響あり | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
混合反射率および透明表面における計測不確かさ
混合反射率表面は、産業計測用レーザー三角測距変位センサー市場における実用的な限界として残っています部分的に陽極酸化されたバッテリーケーシング、電気めっきされた銅トレース、透明フィルムは、信号のドロップアウトやスペックルノイズを引き起こす可能性があります。透明なセパレーターフィルム、光学接着剤、フォトレジスト層もビームを屈折させ、系統的なバイアスを生じさせる可能性があります。表面固有の校正によって一部のケースに対処できますが、生産サイクルを中断させる可能性があります。Micro-Epsilonは2026年4月にscanCONTROL LLT8x00を発売し、光沢金属、PCB、半透明表面での計測を改善するために520 nmグリーンレーザーを採用しました。[4]Micro-Epsilon、「Micro-Epsilon、革新的なグリーンレーザー技術を搭載した次世代4Kレーザースキャナーを発売」、Micro-Epsilon、micro-epsilon.co.uk 鏡面反射は一部の高価値ターゲットに対する純粋な三角測距を依然として制限しており、共焦点および干渉計的代替手段の役割を維持しています。
計測統合スペシャリストの不足
複雑なインライン設置には、光学校正、ロボットキネマティクス、産業ネットワーク、計測不確かさに関する知識が必要です。このスキルの組み合わせは、産業計測用レーザー三角測距変位センサー産業において限られています。この希少性は、人件費を引き上げ、システムインテグレーターのマージンを低下させる可能性があります。経験豊富な専門家は、シュトゥットガルト、大阪、ボストンを含む主要な精密製造センターに集中しています。社内チームは、詳細な応用経験がない場合、マルチポイントアレイを基本的なシングル計測モードで運用することがあります。これにより、顧客が実現できる計測能力が制限され、後続の購入が遅れる可能性があります。この制約は、ハードウェア需要が強い場合でも展開速度に影響します。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品アーキテクチャ別:3Dプロファイルセンサーが収益をリードし、アレイが進展
3Dレーザープロファイルセンサーは、2025年の産業計測用レーザー三角測距変位センサー市場シェアの39.67%を占めました。その地位は、溶接シーム検証、電極幾何学的形状検査、ロボットエンドエフェクターガイダンスでの使用を反映しています。スキャンラインは、シングルポイントデバイスでは提供できない断面データを供給します。これらのセンサーは、生産プロセスが継続的な形状情報を必要とする場合に関連性があります。プロファイルシステムの産業計測用レーザー三角測距変位センサー市場規模は、検査とガイダンスを組み合わせたアプリケーションによって支えられています。このアーキテクチャは、高密度な計測データを産業制御システムに転送するセルにも適しています。
シングルポイント変位センサーは、振動監視、スピンドル振れ、工具位置決めにおいて引き続き重要です。Micro-Epsilonは、optoNCDT 5500が2025年に8 nmの繰り返し精度で150 kHzの計測レートを達成したと述べています。マルチポイントおよびアレイベースのセンサーは、2031年までCAGR 9.83%で拡大すると予測されています。これらは、複数の位置での同時計測を必要とするバッテリーセル幾何学的形状検査および円形部品検査に対応します。Micro-Epsilonは、profileGAUGE X.LP-3Dを90度間隔で4台のスキャナーを使用し、±5 µmのシステム精度で360度キャプチャを実現するシステムとして説明しています。製品ミックスはプロファイルおよびアレイ構成にシフトし、設置ラインあたりのシステム価値が向上すると予想されます。
注記: 全セグメントのシェアはレポート購入後にご確認いただけます


出力・統合別:イーサネットがリードし、IO-Linkが台頭
イーサネットベースの出力は、2025年の産業計測用レーザー三角測距変位センサー市場シェアの34.83%を占めました。イーサネットは、プロファイルセンサーから産業用PC、SCADAレイヤー、製造実行システムへの高密度3Dポイントクラウドデータを伝送します。この能力は、時間的制約のある検査ループにとって重要です。また、複数の計測ストリームを同時に利用可能にする必要がある生産環境もサポートします。イーサネットベースのリンクは、新しい自動化製造セルにおける高帯域幅データ要件に適しています。
IO-LinkおよびインダストリアルフィールドバスOutputは、2031年までCAGR 9.66%で拡大すると予測されています。このフォーマットは、IEC 61131-9に基づいて標準化されたデジタルアドレス可能なネットワークをサポートします。Micro-Epsilonは2024年から2025年にかけてoptoNCDT 1220およびILR3800-100にIO-Linkインターフェースを追加しました。デジタル接続により、センサー交換時の自動再パラメータ化が可能になります。また、生産ラインの試運転時間を短縮することもできます。アナログ出力はレガシー後付けに引き続き関連性があり、RS422およびUSBは引き続き実験室アプリケーションに対応します。新しい仕様がデジタル接続を優先するにつれて、これらの合計アドレス可能ベースは縮小しています。
用途別:表面検査が規模と勢いを維持
表面プロファイルおよび欠陥検査は、2025年の産業計測用レーザー三角測距変位センサー市場規模の29.76%を占めました。このアプリケーションは、2031年までCAGR 9.89%で拡大すると予測されています。電気自動車バッテリーの品質要件と半導体パッケージングはいずれも、生産速度での完全な表面カバレッジを必要とします。溶接気孔、コーティングボイド、ダイ反り輪郭、接着剤ビード幾何学的形状はすべて検証が必要です。製品の幾何学的形状が小さくなるにつれて、ユニットあたりの関連する表面特徴の数が増加します。
継続的なインライン計測は、これらのアプリケーションにおいてサンプリングベースの検査に取って代わりつつあります。三次元測定機のワークフローは、生産速度でのすべての大量検査ニーズに対応できません。高さ、厚さ、幅の計測は、金属プレス加工、電極カレンダリング、ガラス加工におけるシングルポイントセンサーのコアアプリケーションとして残っています。位置、アライメント、ギャップ計測は、ロボット校正および異種材料車両組立をサポートします。振動および振れ計測は、スピンドルおよび精密軸受メーカーに対応します。完全性および存在検査は、大量エレクトロニクス組立における部品とコネクター係合を確認します。産業計測用レーザー三角測距変位センサー市場は、触覚検査が必要なスループットに対して遅すぎる場合にも恩恵を受けます。
注記: 全セグメントのシェアはレポート購入後にご確認いただけます
エンドユーザー産業別:自動車が規模を提供し、半導体が成長をリード
自動車および電気自動車は、2025年の産業計測用レーザー三角測距変位センサー市場シェアの24.67%を占めました。需要は、ボディプレス加工、パワートレイン機械加工、バッテリー組立にわたる長年の使用実績によって支えられています。単一のギガファクトリーラインには数百台のプロファイルセンサーが必要になる場合があります。これらのセンサーは、電極スリッティング、セル積層、モジュール溶接、パック封止をサポートします。設置済みベースは、交換、拡張、システムアップグレードに対する継続的な需要を生み出します。
エレクトロニクスおよび半導体は、2031年までCAGR 10.14%で拡大すると予測されています。その需要は、先端パッケージング、炭化ケイ素パワーデバイス、メモリスタッキングアプリケーションに関連しています。AT SensorsとASMPTは、インラインBGAコプラナリティ検査のために12.5 kHzで3,072計測点/プロファイルを持つCoplan C6-3070CSレーザープロファイラーを展開しました。産業機械およびロボティクスは、工作機械メーカーがオンマシン計測を統合するにつれて安定したユーザーとして残っています。航空宇宙・防衛、エネルギーおよびバッテリー材料、医療機器は、ボリュームは低いものの単価は高くなっています。これらの認証要件は販売サイクルを延長し、確立されたサプライヤーにとってプレミアムマージンを支援する可能性があります。
地域分析
アジア太平洋地域は、2025年の産業計測用レーザー三角測距変位センサー市場シェアの43.27%を占め、2031年までCAGR 10.22%で拡大すると予測されています。中国、日本、韓国、台湾、インドは、計測集約型の製造能力を相当量保有しています。中国のレーザー変位センサーに関する技術仕様T/AIIA 001-2026は、2026年3月20日に発効しました。この規格は、線形性、繰り返し精度、分解能、温度ドリフト、電磁適合性をカバーしています。これらの基準は中国における調達基準に影響を与えます。日本と韓国は、機械および半導体装置サプライチェーンと密接に連携した重要な精密製造センターとして残っています。
欧州は、産業計測用レーザー三角測距変位センサー市場において2番目に大きな地域的地位を占めています。ドイツの精密機械セクターと自動車サプライチェーンは、大きなアプリケーションベースを提供しています。ISO 9001およびIATF 16949フレームワークは、校正トレーサビリティを製造の中核要件としています。シュトゥットガルト、ミュンヘン、インゴルシュタットは、インラインレーザープロファイリング展開の活発な自動車センターです。バッテリー生産は、各プロセスステーションで幾何学的検証を必要とします。英国、フランス、イタリア、スペインは、航空宇宙構造、医療機器、鉄道検査からの需要を加えています。欧州のメーカーはまた、既存の自動化および品質フレームワーク内で機能できるシステムを必要としています。
北米は3番目に大きな地域的地位を占めています。米国は、アリゾナ州、オレゴン州、ニューヨーク州の半導体拠点と、ネバダ州、テネシー州、ミシガン州のバッテリーサイトに需要を集中させています。これらの生産投資は、2031年まで複数年にわたるセンサー調達要件を生み出します。カナダとメキシコは、自動車ティア1およびティア2製造を通じて貢献しています。メキシコのバヒオ回廊には、確立されたセンサーエコシステムを使用するドイツおよび日本のサプライヤーの拠点があります。南米、中東・アフリカは合計では規模が小さくなっています。ブラジルは産業自動化を通じて南米の採用をリードし、サウジアラビアとアラブ首長国連邦はエネルギー自動化と産業開発プログラムを通じて需要を支えています。

競合ランドスケープ
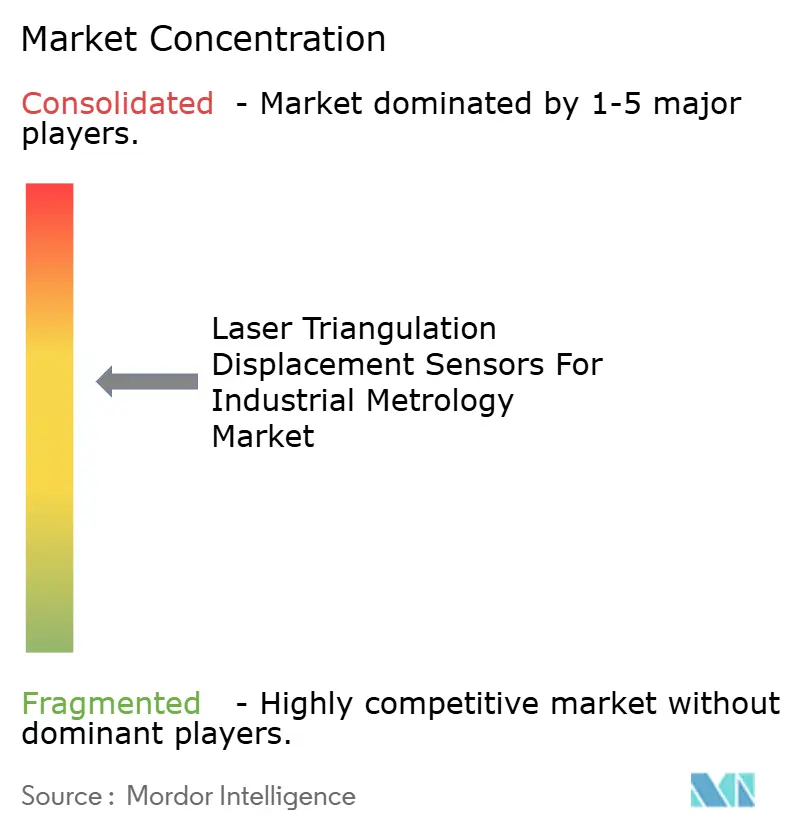
産業計測用レーザー三角測距変位センサー市場は中程度に集中しています。KEYENCE Corporation、Micro-Epsilon Messtechnik GmbH and Co. KG、SICK AG、LMI Technologiesは、光学エンジン設計、校正アルゴリズム、アプリケーションソフトウェアを通じて強固な地位を保持しています。これらの製品は、センサーハードウェアと複雑な計測タスク向けのツールを組み合わせており、ハードウェアのみのサプライヤーが迅速に追随することは困難です。KEYENCEは直販モデルを採用しており、顧客との密接な関係とアプリケーションに関する迅速なフィードバックを提供しています。Micro-Epsilonは、シングルポイントoptoNCDTセンサーとマルチスキャナーprofileGAUGEシステムをカバーしています。この範囲は、実験室アプリケーションと要求の厳しいインライン産業作業の両方に対応しています。
競争は、システム統合と表面固有の計測能力によっても形成されています。産業計測用レーザー三角測距変位センサー市場は、エッジ処理、マルチ波長センシング、エンタープライズ品質システムにデータを提供するプラットフォームの機会を生み出しています。LMI Technologiesは2026年1月にGocator 2Dスマートカメラを発売し、NVIDIA Jetson Orin NX処理とブラウザベースのGoPxLプログラミングを採用しました。同社は、このシステムが展開時間を短縮し、外部コンピューターやクラウドサービスへの依存を制限するものと位置付けました。Micro-Epsilonは2026年4月にグリーンレーザー技術を搭載したscanCONTROL LLT8x00を発売し、反射性および半透明材料での高速計測を改善しました。これらの動きは、より迅速な統合とより広い表面カバレッジへの注力を示しています。
小規模な専門企業は、アプリケーション固有のエンジニアリングを通じて契約を獲得できます。AT Sensorsは、ASMPTと共に展開したカスタムBGAプロファイラーを通じてこのアプローチを実証しました。AT SENSORSのようなシステムは、幅広いポートフォリオでは各顧客向けに構成できない可能性がある精密半導体パッケージング要件に対応できます。SinceVisionやAKUSENSEを含む中国メーカーは、半導体およびバッテリーライン向けのCMOSベースセンサーでミッドレンジのギャップを縮小しています。中国の2026年技術仕様は、これらのサプライヤーにとってより明確な調達ベンチマークを作成しています。競争環境は、計測精度、アプリケーション専門知識、統合サポート、データ処理を中心に展開しています。主要サプライヤーは、設置済みベースと技術営業関係を通じて差別化を維持しています。
産業計測用レーザー三角測距変位センサー産業のリーダー企業
KEYENCE CORPORATION
SICK AG
Panasonic Holdings Corporation
Micro-Epsilon Messtechnik GmbH & Co. KG
OMRON Corporation
- *免責事項:主要選手の並び順不同

最近の産業動向
- 2026年4月:Micro-Epsilonは、520 nmグリーンレーザー技術を搭載したscanCONTROL LLT8x00シリーズを発売しました。プロファイルあたり最大4,224点、Z軸線形性0.8 µm以下、10 kHzプロファイル周波数、完全な3Dオンボード処理を実現し、EVバッテリーセル幾何学的形状検証、PCB検査、溶接シーム計測、半導体パッケージングを対象としています。
- 2026年3月:ミュンヘンのAutomation W+R GmbHがBATTERYSPECT-3Dを発売し、最大400 mm/sのスキャン速度で自動車用高電圧バッテリーの100%インライン表面検査と幾何学的形計測を実現し、1分以内にバッテリーあたり1,000以上の幾何学的特徴を検査し、製造実行システムへのOPC UA統合を提供します。
- 2026年3月:中国のT/AIIA 001-2026「レーザー変位センサーの技術仕様」が2026年3月20日に発効しました。このカテゴリーにおける中国初の体系的なグループ規格は、深圳人工知能産業協会のもとでAKUSENSEが起草し、線形性、繰り返し精度、分解能、温度ドリフト、電磁適合性をカバーしています。
- 2026年1月:LMI Technologiesは、最大84 fpsの5 MPおよび12 MPグローバルシャッターモデル、オンボードNVIDIA Jetson Orin NXエッジAI演算、ブラウザベースのGoPxLドラッグアンドドロップソフトウェアを搭載したGocator 2Dスマートカメラを発売し、工場フロア検査展開における外部PCおよびクラウド依存を排除しました。


産業計測用レーザー三角測距変位センサー市場のグローバルレポートスコープ
産業計測用レーザー三角測距変位センサー市場とは、製造および品質管理環境においてマイクロメーターレベルの精度で距離、変位、位置、表面プロファイルを計測するためにレーザー三角測距原理を使用する非接触光学センサーを指します。これらのシステムには、シングルポイントおよびラインレーザー三角測距センサー、2D/3Dプロファイルセンサー、厚さ、高さ、ギャップ/フラッシュ、段差高さ、振動、振れ計測のためのマルチセンサーセットアップが含まれ、インライン検査ステーションおよびクローズドループ制御システムに統合されることが多いです。
産業計測用レーザー三角測距変位センサー市場レポートは、製品アーキテクチャ(シングルポイント、3Dプロファイル、マルチポイント、アレイベース)、出力・統合(アナログ、イーサネット、IO-Link、デジタルインターフェース)、用途(高さ・厚さ・幅計測、表面プロファイルおよび欠陥検査、位置・アライメント・ギャップ計測、振動・振れ計測、完全性・存在検査、その他の用途)、エンドユーザー産業(自動車および電気自動車、エレクトロニクスおよび半導体、産業機械およびロボティクス、航空宇宙・防衛、エネルギー・電力・バッテリー材料、医療機器、その他のエンドユーザー産業)、地域(北米、南米、欧州、アジア太平洋、中東・アフリカ)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
| シングルポイント変位センサー |
| 3Dレーザープロファイルセンサー |
| マルチポイントおよびアレイベースのセンサー |
| アナログ出力 |
| イーサネットベースの出力 |
| IO-LinkおよびインダストリアルフィールドバスOutput |
| デジタルインターフェース(RS422/USB)出力 |
| 高さ・厚さ・幅計測 |
| 表面プロファイルおよび欠陥検査 |
| 位置・アライメント・ギャップ計測 |
| 振動・振れ計測 |
| 完全性・存在検査 |
| その他の用途 |
| 自動車および電気自動車 |
| エレクトロニクスおよび半導体 |
| 産業機械およびロボティクス |
| 航空宇宙・防衛 |
| エネルギー・電力・バッテリー材料 |
| 医療機器 |
| その他のエンドユーザー産業 |
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| ASEAN | ||
| その他のアジア太平洋 | ||
| 中東・アフリカ | 中東 | サウジアラビア |
| アラブ首長国連邦 | ||
| トルコ | ||
| その他の中東 | ||
| アフリカ | 南アフリカ | |
| ナイジェリア | ||
| その他のアフリカ | ||
| 製品アーキテクチャ別 | シングルポイント変位センサー | ||
| 3Dレーザープロファイルセンサー | |||
| マルチポイントおよびアレイベースのセンサー | |||
| 出力・統合別 | アナログ出力 | ||
| イーサネットベースの出力 | |||
| IO-LinkおよびインダストリアルフィールドバスOutput | |||
| デジタルインターフェース(RS422/USB)出力 | |||
| 用途別 | 高さ・厚さ・幅計測 | ||
| 表面プロファイルおよび欠陥検査 | |||
| 位置・アライメント・ギャップ計測 | |||
| 振動・振れ計測 | |||
| 完全性・存在検査 | |||
| その他の用途 | |||
| エンドユーザー産業別 | 自動車および電気自動車 | ||
| エレクトロニクスおよび半導体 | |||
| 産業機械およびロボティクス | |||
| 航空宇宙・防衛 | |||
| エネルギー・電力・バッテリー材料 | |||
| 医療機器 | |||
| その他のエンドユーザー産業 | |||
| 地域別 | 北米 | 米国 | |
| カナダ | |||
| メキシコ | |||
| 南米 | ブラジル | ||
| アルゼンチン | |||
| その他の南米 | |||
| 欧州 | ドイツ | ||
| 英国 | |||
| フランス | |||
| イタリア | |||
| スペイン | |||
| その他の欧州 | |||
| アジア太平洋 | 中国 | ||
| 日本 | |||
| インド | |||
| 韓国 | |||
| ASEAN | |||
| その他のアジア太平洋 | |||
| 中東・アフリカ | 中東 | サウジアラビア | |
| アラブ首長国連邦 | |||
| トルコ | |||
| その他の中東 | |||
| アフリカ | 南アフリカ | ||
| ナイジェリア | |||
| その他のアフリカ | |||


レポートで回答される主要な質問
産業計測用レーザー三角測距変位センサー市場の規模はどのくらいですか?
市場規模は2025年の5.98 ビリオン 米ドルから2026年には6.46 ビリオン 米ドルに拡大し、CAGR 9.41%で2031年までに10.13 ビリオン 米ドルに達すると予測されています。この見通しは、バッテリー、半導体、ロボット生産環境における非接触寸法検証の使用拡大を反映しています。
2025年に収益をリードした製品アーキテクチャはどれですか?
3Dレーザープロファイルセンサーは、2025年に39.67%のシェアで製品アーキテクチャ収益をリードしました。溶接検証、電極幾何学的形状検査、ロボットガイダンスでの使用がその主導的地位を支えています。
2031年まで最も速く拡大すると予測されるアプリケーションはどれですか?
表面プロファイルおよび欠陥検査は、2031年までCAGR 9.89%で拡大すると予測されています。溶接気孔、コーティングボイド、ダイ反り輪郭、接着剤ビード幾何学的形状などの特徴を検証するために使用されます。
最も高い予測CAGRを持つエンドユーザーセクターはどれですか?
エレクトロニクスおよび半導体は、2031年までCAGR 10.14%で拡大すると予測されています。先端パッケージング、炭化ケイ素パワーデバイス、メモリスタッキングは、生産速度での厚さおよび平坦度検証を必要とします。
これらのセンサーの需要をリードする地域はどこですか?
アジア太平洋地域は2025年に43.27%の収益シェアを占め、2031年までCAGR 10.22%で拡大すると予測されています。その地位は、中国、日本、韓国、台湾、インドにわたる製造能力を反映しています。
困難な検査環境での採用を制限するものは何ですか?
混合反射率および透明表面は、純粋な三角測距システムにおいて信号ノイズ、ドロップアウト、計測バイアスを引き起こす可能性があります。この制約は、バッテリーケーシング、電気めっきトレース、透明フィルム、セパレーターフィルム、光学接着剤、フォトレジスト層に関連しています。
最終更新日:



