
キッズスポーツウェア市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
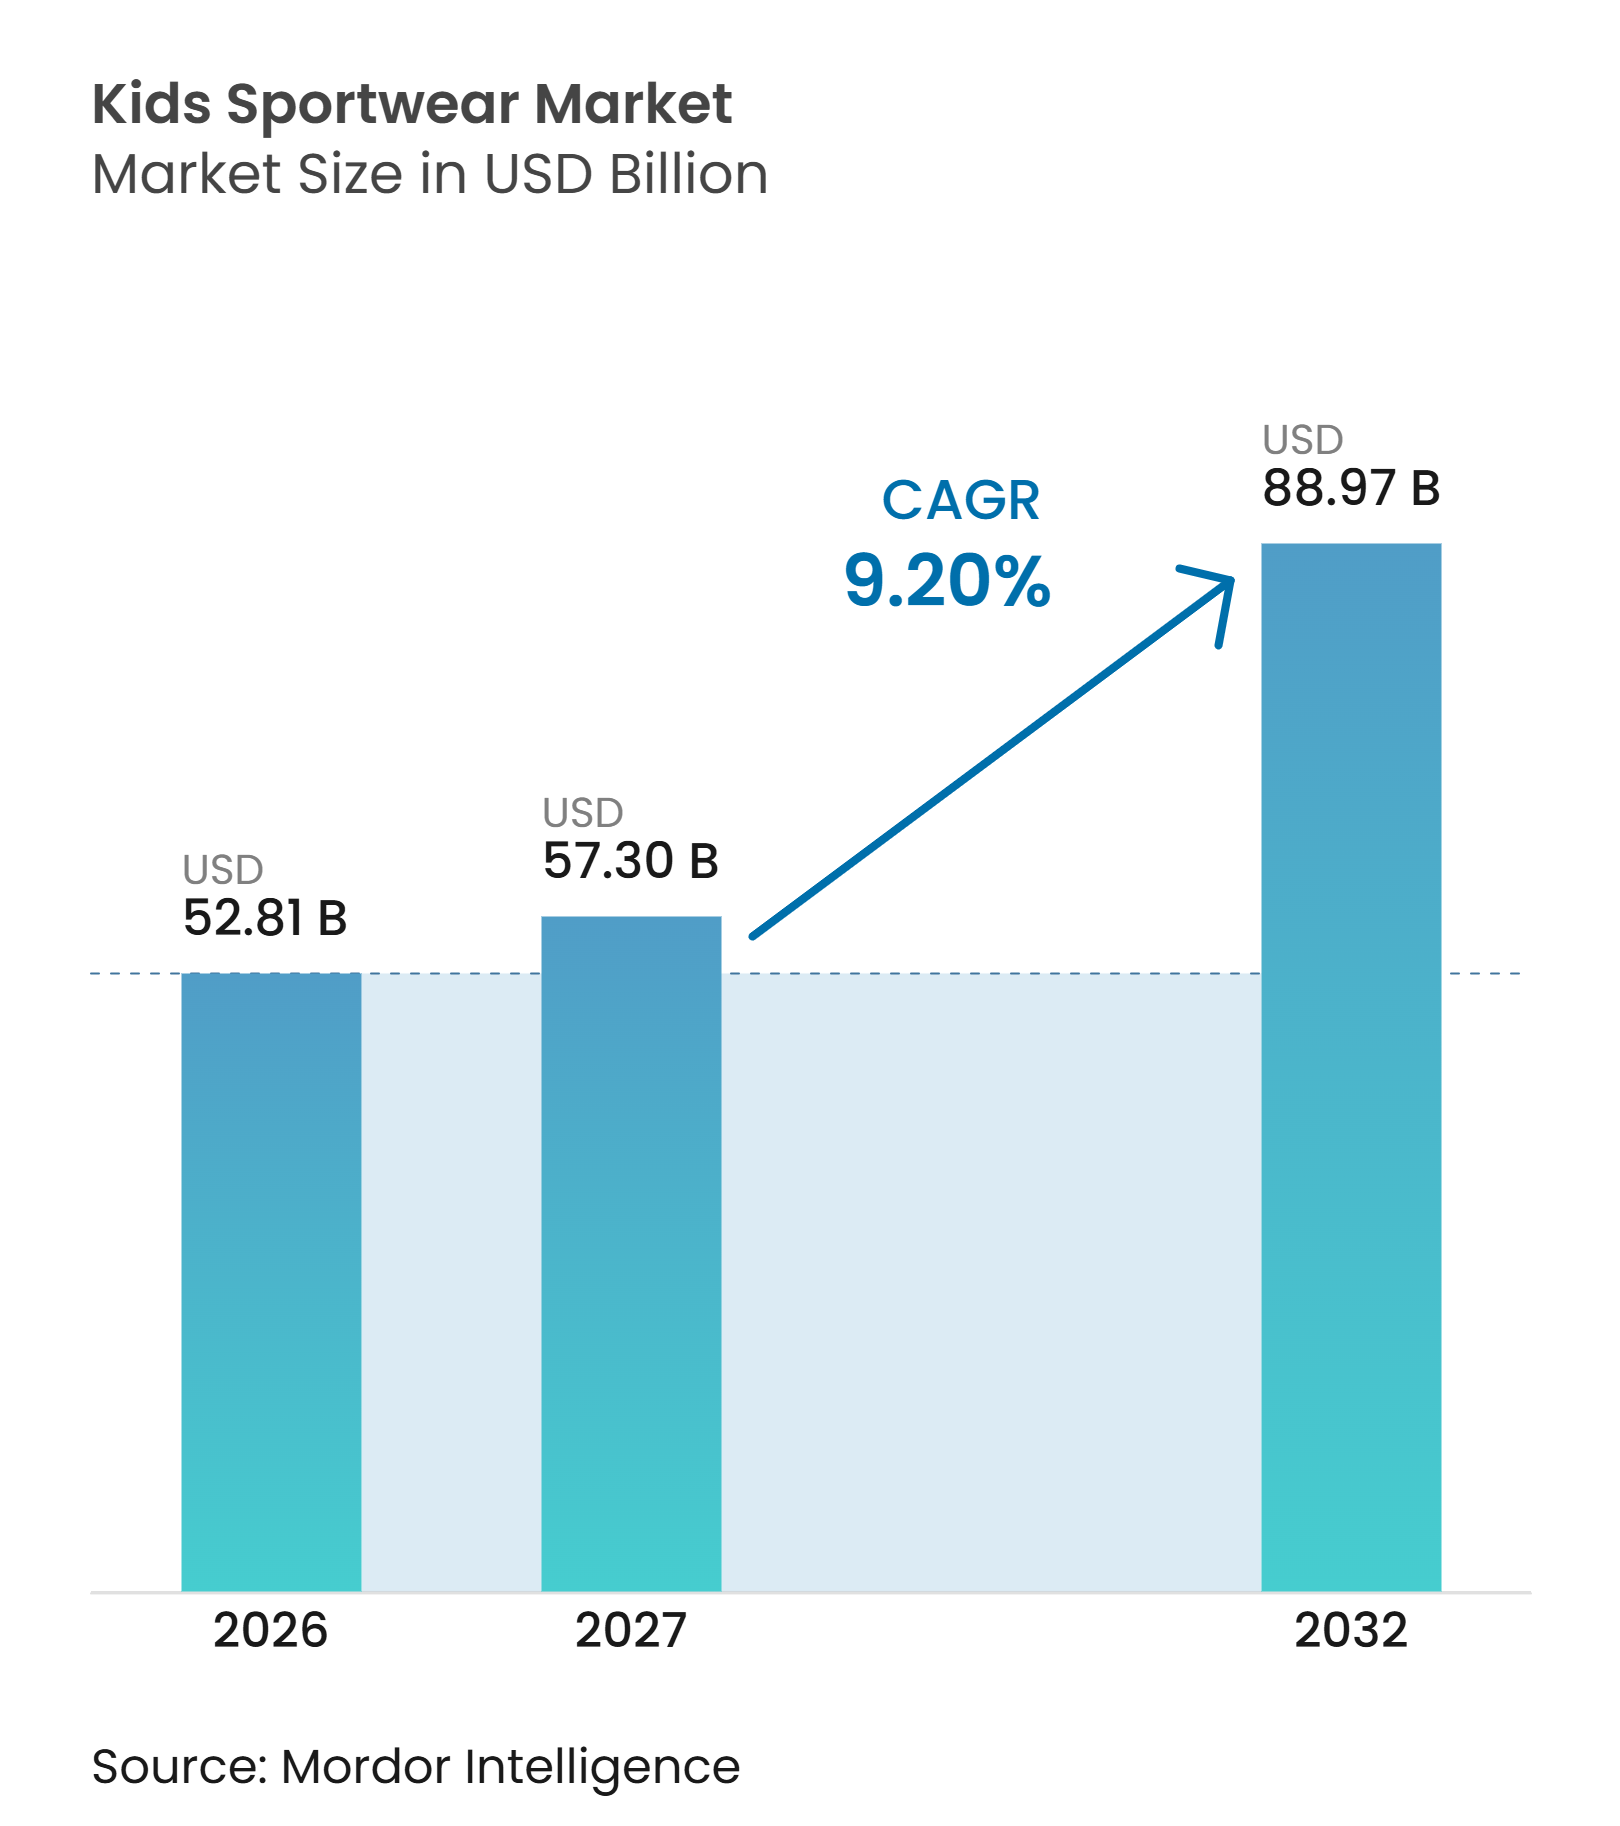
| 市場規模 (2027) | 57.30 十億米ドル |
| 市場規模 (2032) | 88.97 十億米ドル |
| 成長率 (2027 - 2032) | 9.20 % |
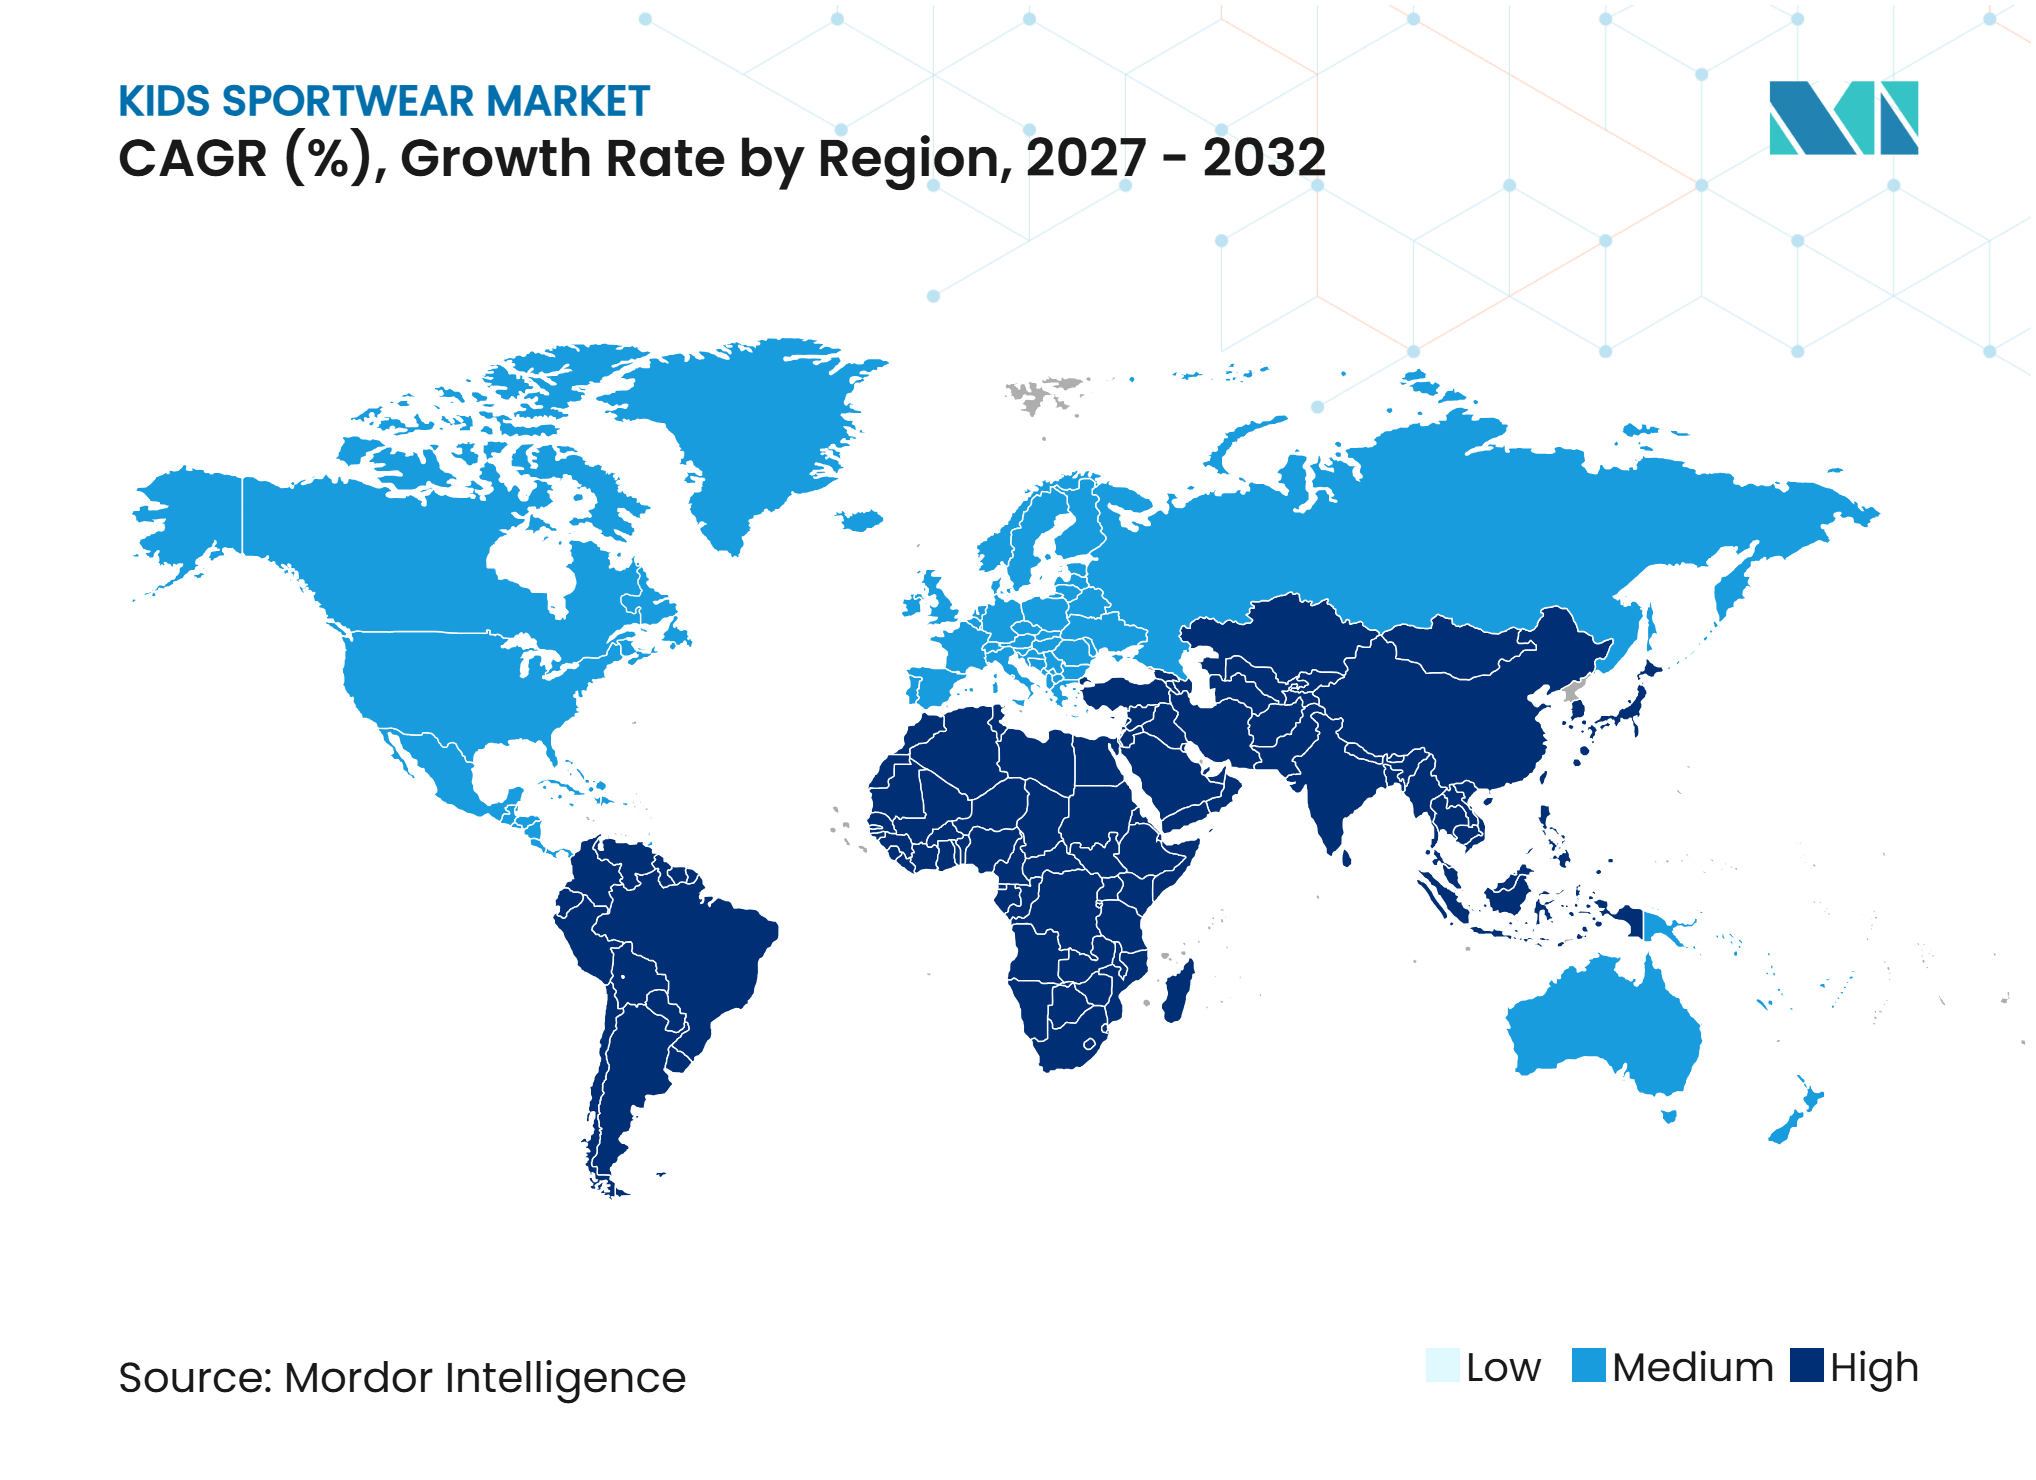
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるキッズスポーツウェア市場分析
キッズスポーツウェア市場規模は2026年に52.8 ビリオン 米ドルと評価され、2027年の57.7 ビリオン 米ドルから2032年には89 ビリオン 米ドルに達すると推定されており、予測期間(2027年~2032年)中のCAGRは9.2%です。成長は、組織的スポーツへの青少年参加の拡大によって支えられており、2025年には6歳以上の米国人9,230万人がチームスポーツに参加し、そのうち6歳から14歳の子ども2,210万人が含まれています。保護者は学校の体育、レクリエーション活動、日常着用のためのアパレルも購入しており、これによりキッズスポーツウェア市場において製品の多用途性が重要となっています。この需要は、ユース向けアパレルを大人用の縮小版として扱うことなく、フィット感、耐久性、年齢に適したパフォーマンス機能を提供するブランドに成長の余地をもたらしています。デジタルによる製品発見は家族が製品を知る方法を変えつつある一方、成長期の子どもにとってフィット感とサイズが依然として重要であるため、実店舗も引き続き重要です。したがって、競争は製品の適合性、信頼できる安全慣行、手頃な価格、そして実店舗とオンラインの連携した流通に依存しています。
レポートの主要ポイント
-
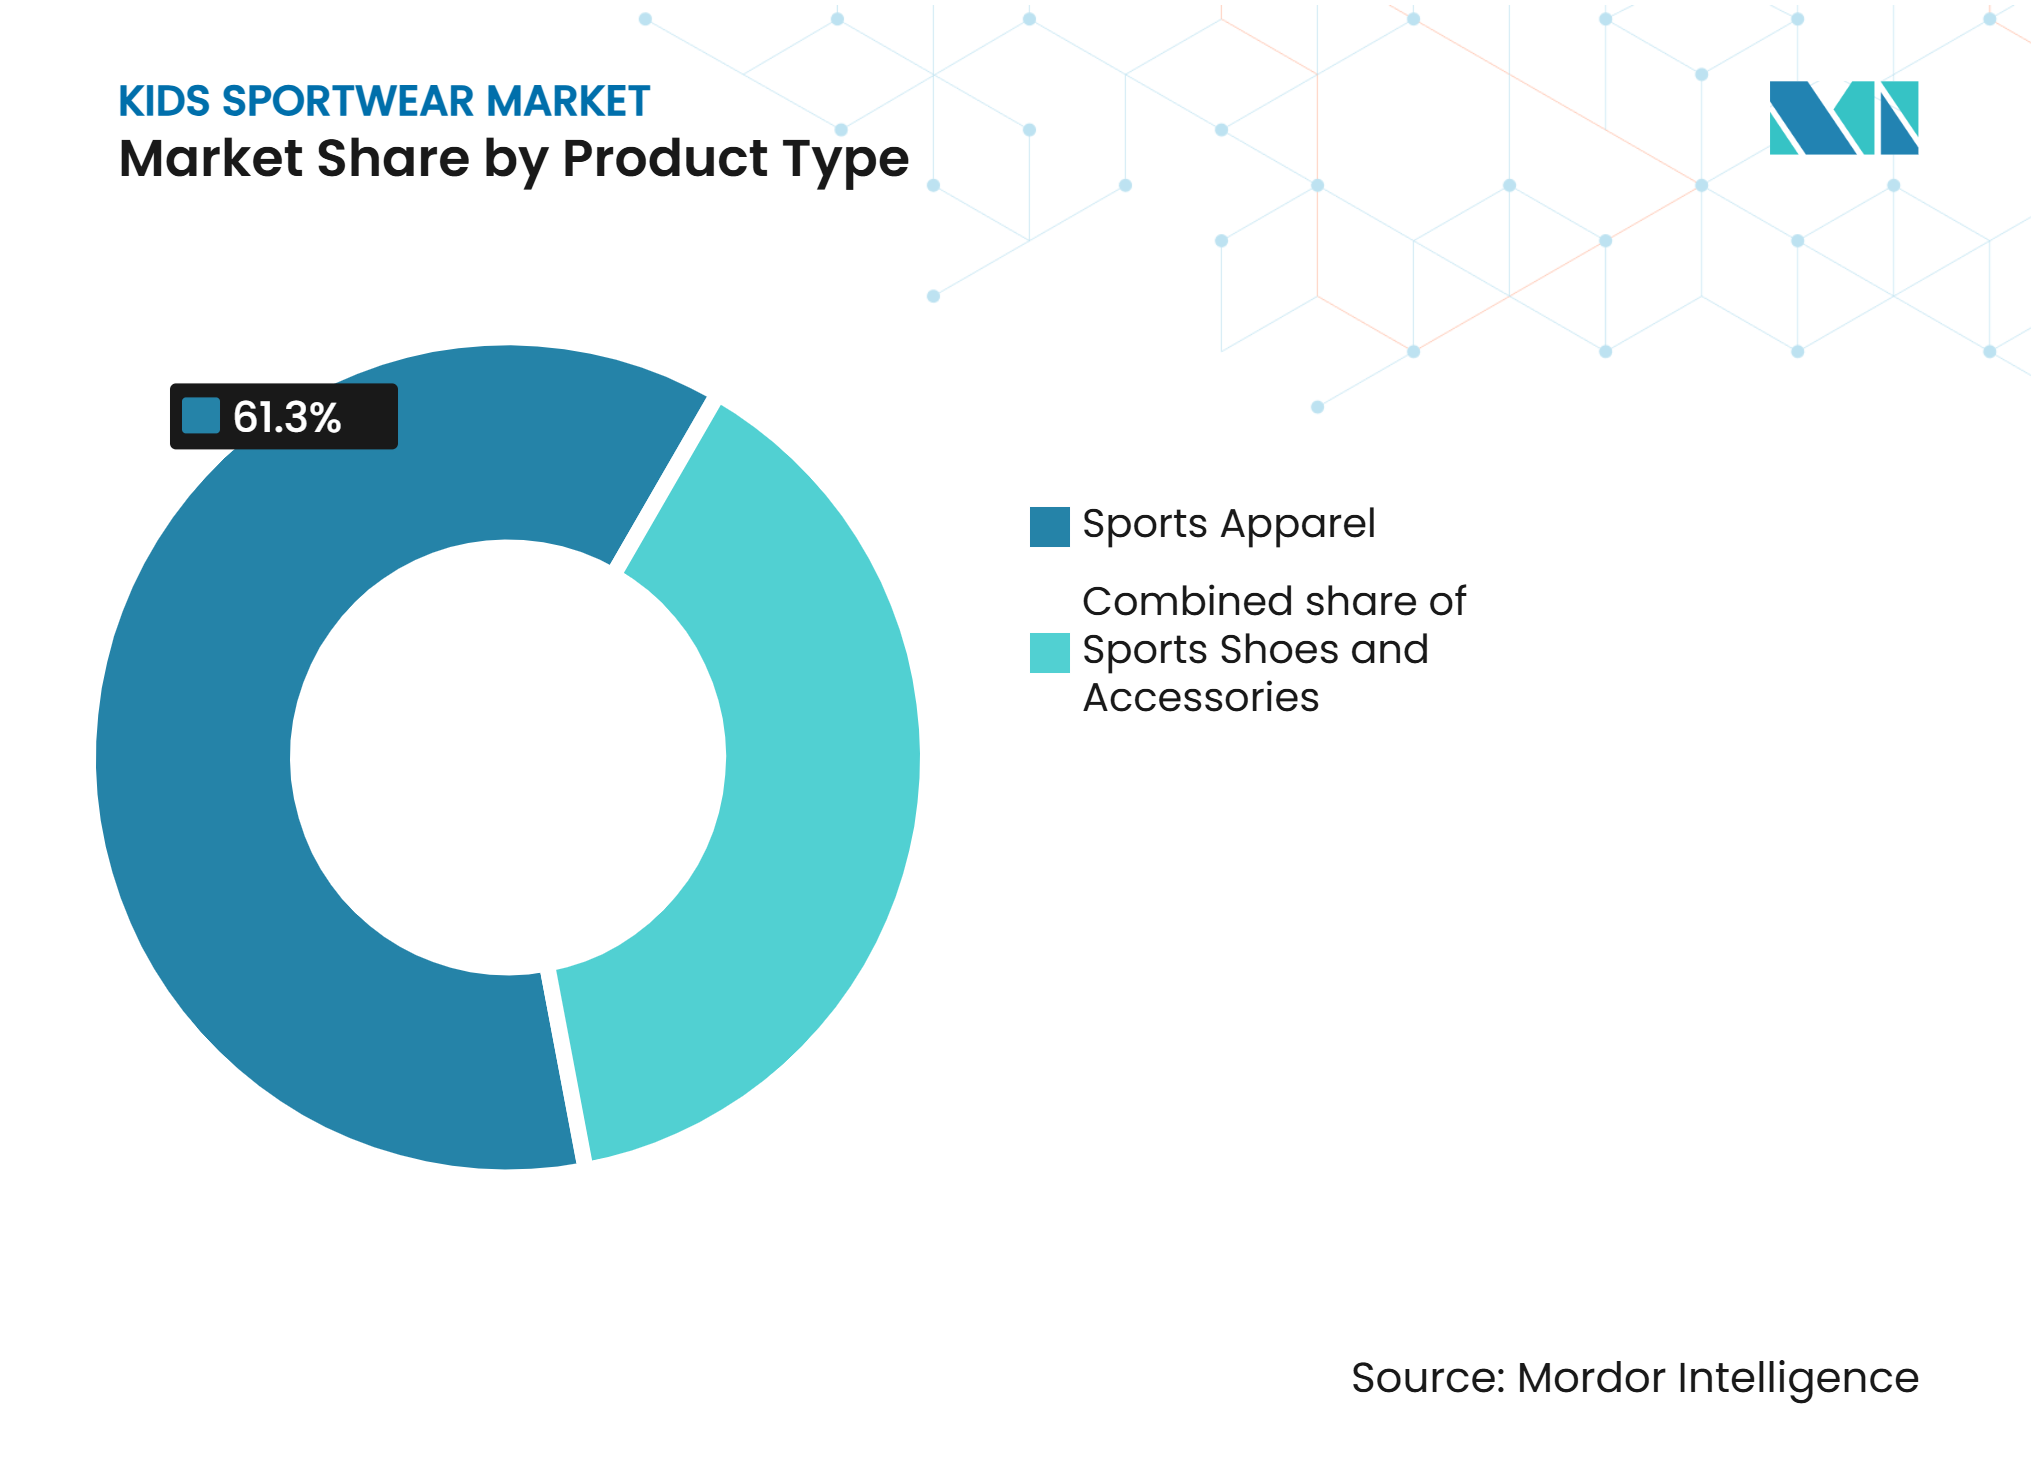
製品タイプ別では、スポーツアパレルが2026年に61.3%の収益シェアを占め、アクセサリーは2032年までに10.2%のCAGRで成長すると予測されています。
-
スポーツタイプ別では、サッカーが2026年に32.6%の収益シェアを占め、サイクリングは2032年までに10.5%のCAGRで拡大すると予測されています。
-
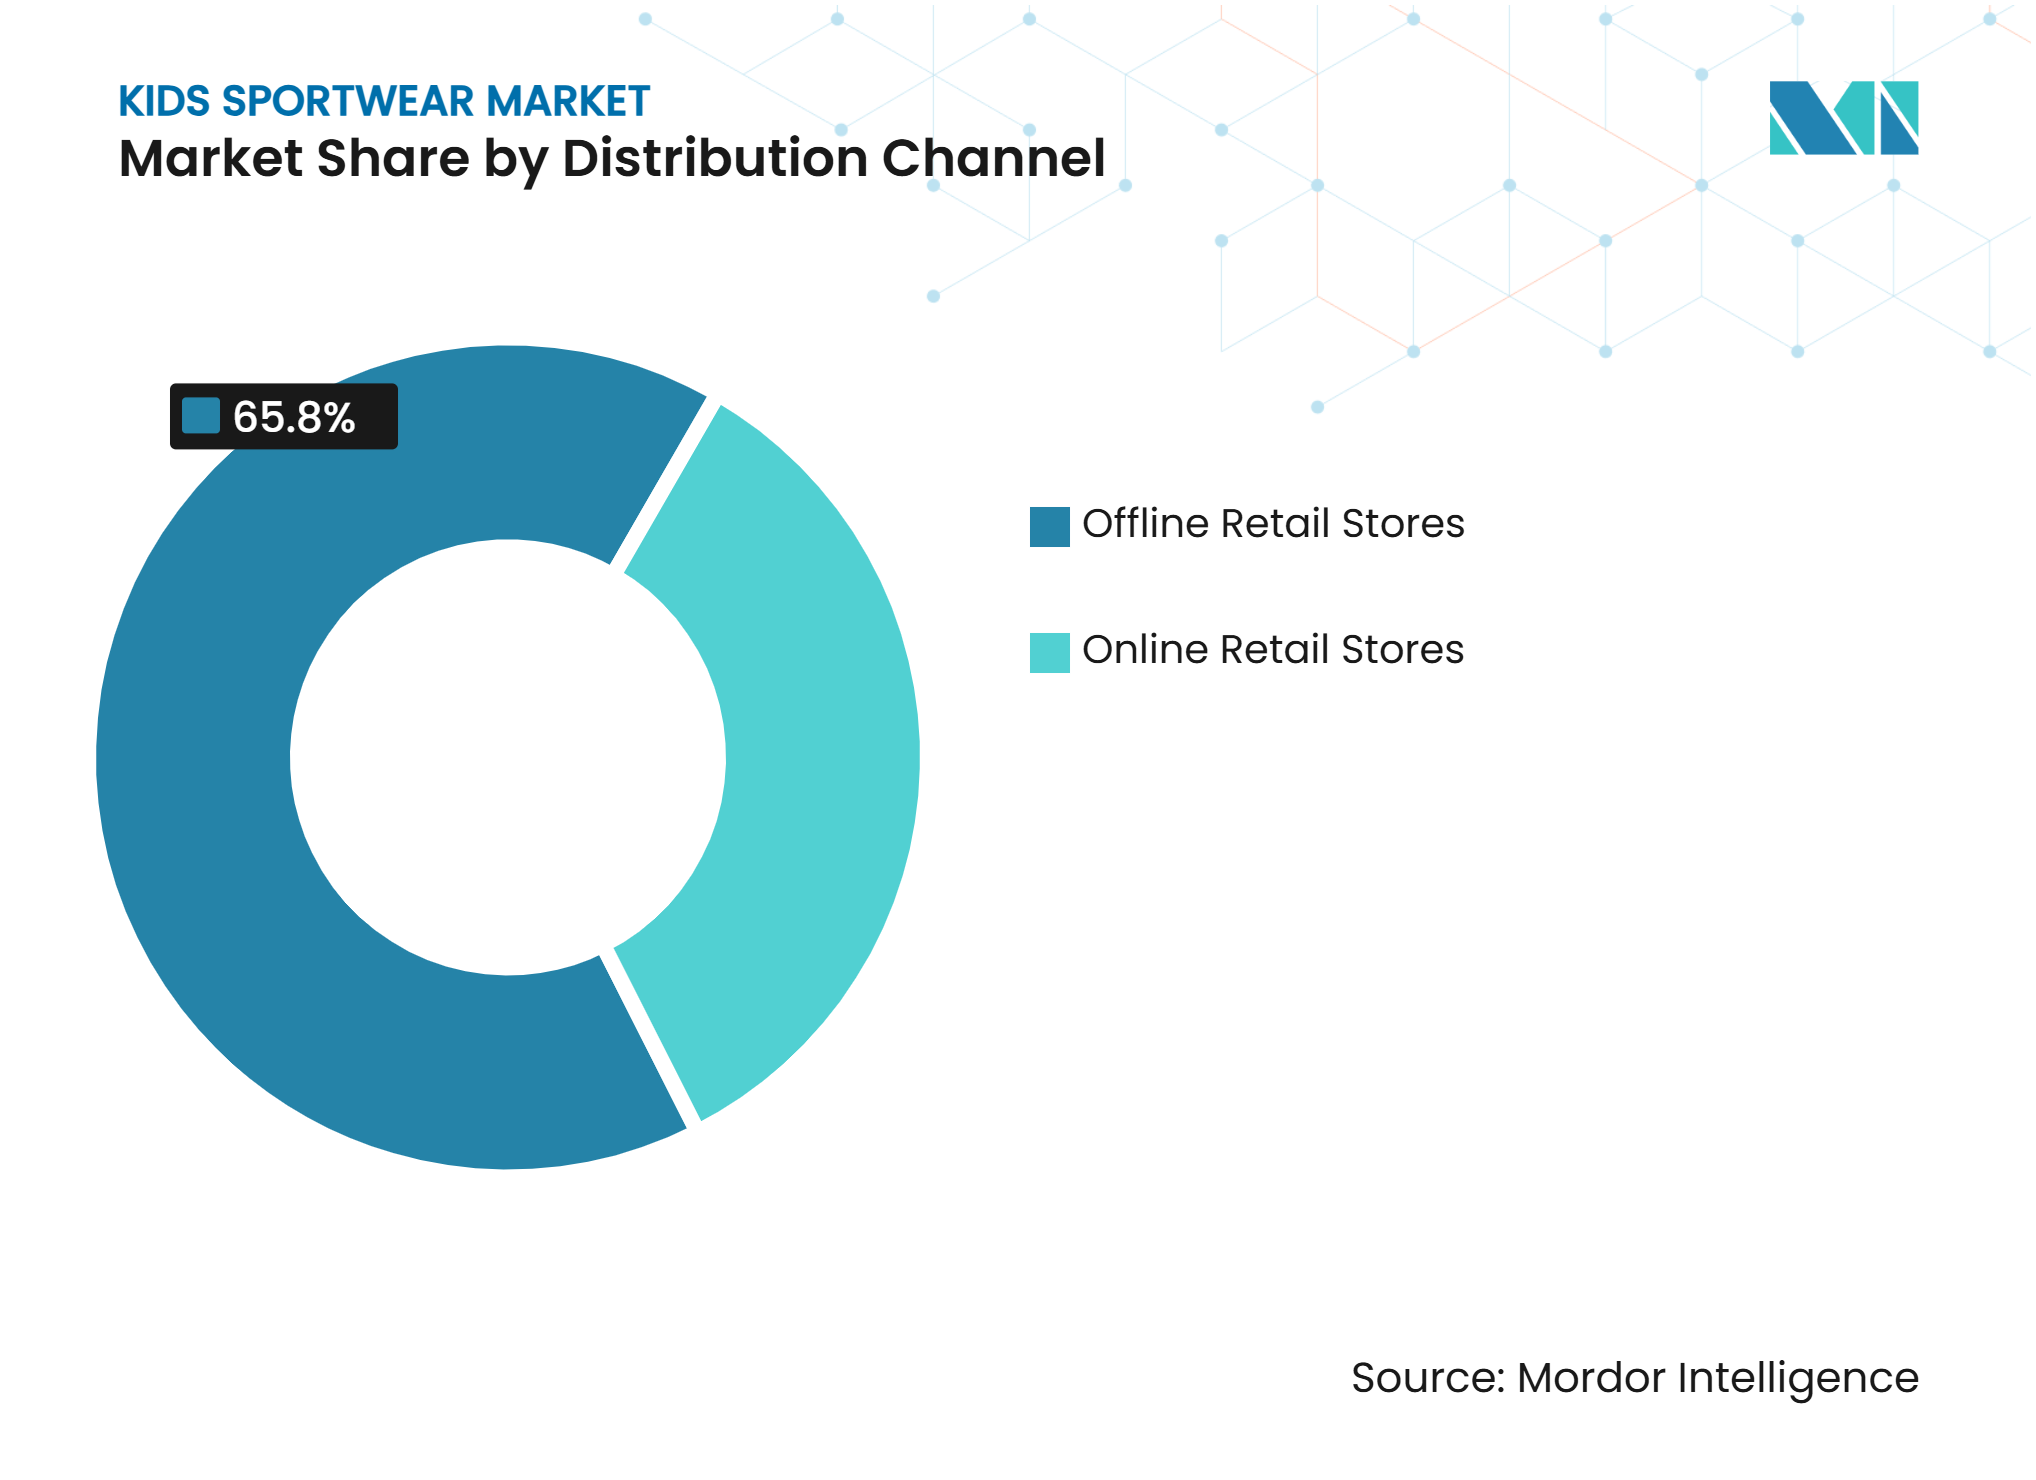
流通チャネル別では、オフライン小売店が2026年のキッズスポーツウェア市場規模の65.8%を占め、オンライン小売店は2032年までに11.1%のCAGRで成長すると予測されています。
-
地域別では、北米が2026年に36.3%の収益シェアを占め、アジア太平洋は2032年までに10.6%のCAGRで成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 保護者の健康・フィットネス意識の高まり | +2.0% | グローバル | 中期(2〜4年) |
| ソーシャルメディアおよびセレブリティによる推薦の影響拡大 | +1.5% | グローバル(北米および東アジアで早期の勢い) | 短期(2年以内) |
| サステナビリティおよびエコフレンドリーな素材への嗜好 | +1.0% | 欧州、北米 | 中期(2〜4年) |
| 素材とデザインにおける技術的進歩 | +1.2% | アジア太平洋、北米、欧州 | 長期(4年以上) |
| 多用途性とマルチユースのための製品イノベーション | +1.0% | グローバル | 中期(2〜4年) |
| スポーツへの女子参加の増加 | +0.8% | 北米、欧州、アジア太平洋 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
保護者の健康・フィットネス意識の高まり
保護者は子どものスポーツ参加および関連する衣料品への投資をより体系的に行うようになっています。2025年には、6歳から14歳の米国の子ども2,210万人がチームスポーツに参加し、参加者対コーチの比率は3.2に達しており、これは組織的なセッションだけでなく個人練習にも適したアパレルへの需要を支えています。キッズスポーツウェア市場は、家庭が複数のスポーツ用の用具やアパレルを購入する際に恩恵を受けます。参加パターンは収入によっても異なり、2025年には年収10万米ドル以上の家庭の子どもの参加率が7%増加した一方、年収2万5,000米ドル以下の家庭の子どもの参加率は7%低下しました。この格差は、高収入家庭向けのプレミアムパフォーマンスラインと、予算が限られた家庭向けの耐久性のあるバリュー製品を優遇します。カリフォルニア州では2024年から2025年にかけて821,586人の学生アスリートが記録されており、アパレル、フットウェア、アクセサリーの大規模な学校ベースの需要基盤を提供しています。
ソーシャルメディアおよびセレブリティによる推薦の影響拡大
デジタルプラットフォームは、保護者と子どもが店舗を訪れる前にブランドに接触する機会が増えているため、キッズスポーツウェア市場における製品発見の方法を変えています。保護者向けコンテンツ、アスリートとのパートナーシップ、ライセンスキャラクター、チームスポンサーシップは、ブランドが家族にリーチする追加の手段を提供します。これらのォーマットは、製品発見からオンライン購入までの距離を縮めることができます。また、色、グラフィック、フィット感などの視覚的な製品詳細をコミュニケーションにおいてより重要にします。小規模ブランドは、大手放送スポンサーシップのみに依存することなく、クリエイターとのパートナーシップと頻繁なコンテンツ発信によって注目を集めることができます。確立されたブランドは、大規模なスポンサーシッププログラムを、保護者と子どもが認識・共有できるプラットフォーム固有のコンテンツと結びつける必要があります。
サステナビリティおよびエコフレンドリーな素材への嗜好
素材の選択は、特に欧州と北米において、子ども向けアパレルの購入決定においてより可視化されるようになっています。保護者は、衣料品がより安全な素材で作られているか、頻繁な洗濯に耐えられるか、または循環型製品設計をサポートしているかの証拠を求める場合があります。キッズスポーツウェア市場は、環境的属性を日常的な製品使用と結びつける製品で対応しています。2025年のISPOアワードBosidengの3-in-1スマートレイヤリングキッズダウンジャケットが受賞したことは、フッ素フリー防水加工、RDS認定断熱材、ストレッチパネル、リサイクル可能なモノマテリアル構造を組み合わせた製品が評価されたことを示しています。子どもは衣料品をすぐに着られなくなるため、家族がスポーツウェアを頻繁に買い替えることから、こうした特徴は重要となり得ます。認証は、保護者が製品を子どもに適したものと期待するカテゴリーにおいて、素材および化学物質管理の慣行を伝えるのに役立ちます。ブランドは依然として、これらの属性を価格、快適性、パフォーマンスとバランスさせる必要があります。なぜなら、環境的な主張だけでは購入を決定しない場合があるからです。
素材とデザインにおける技術的進歩
パフォーマンス技術は大人向けスポーツウェアからユース向ラインへと移行しており、製品差別化のより明確な基盤を生み出しています。2025年に発表された研究では、スポーツウェア用途向けの湿気応答性繊維、シームレスニット、スマートテキスタイル、体温調節の進歩が説明されています。子どもにとって、関連する価値は快適性、動きやすさ、天候からの保護、そして身体的成長期におけるフィット感にあります。ブランドは人間工学的な構造と耐久性のある素材を使用して、学校、練習、屋外活動に適した製品を作ることができます。キッズスポーツウェア市場は、保護者が保護機能や機能的特徴を理解しやすくするデザインからも恩恵を受けることができます。子ども特有のエンジニアリングは、子どもの成長に伴いブランドをより良いフィット感とより信頼性の高いパフォーマンスと結びつける家族のリピート購入を支援する可能性があります。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 規制コンプライアンスの複雑性 | -0.8% | 欧州、北米 | 中期(2〜4年) |
| 激しい競争と市場の飽和 | -0.7% | 北米、欧州 | 短期(2年以内) |
| 模倣品と브랜드の侵食 | -1.0% | グローバル(アジア太平洋および中東・アフリカに集中) | 短期(2年以内) |
| サプライチェーンの集中と混乱リスク | -1.2% | グローバル(北米で最も深刻) | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
規制コンプライアンスの複雑性
子ども向けアパレルは複数の市場にわたって慎重な製品管理を必要とします。欧州連合のREACH規制は繊維製品に対する化学物質安全義務を課し、OEKO-TEX Standard 100は繊維中の有害物質を評価するために使用されます。米国では、消費者製品安全改善法が対象となる子ども向け製品部品の鉛に関する試験を義務付けています。これらの要件は、複数の市場にサービスを提供するブランドの試験、サプライヤー監視、記録管理のニーズを増大させる可能性があります。中小企業は、素材、トリム、製品ラインにわたって一貫したコンプライアンスプロセスを維持することが難しい場合があります。より強固なコンプライアンス慣行は信頼を守ることができますが、キッズスポーツウェア市場の最低運営要件も引き上げます。
模倣品とブランドの侵食
模倣品は子ども向けアパレルにおいてプレミアムポジショニングを弱め、安全上の懸念を高める可能性があります。2025年4月、欧州不正対策局はスペインの警察および税関当局と協力し、スペインで59箱の模倣スポーツウェアを押収しました。その申告市場価値は57万ユーロでした。米国国土安全保障捜査局はスーパーボウルLIXに先立ち、3,950万米ドル相当の模倣スポーツ商品を押収し、2013年以降の累計押収額は4億5,500万米ドルを超えました。化学物質や部品の安全要件を回避した製品は、本物と誤認された場合に消費者の信頼を損なう可能性があります。アメリカアパレル・フットウェア協会は2025年に、国内のeコマースプラットフォームを悪名高い市場リストのプロセスに含めるよう米国通商代表部に要請しました。ブランドは評判と家族の信頼の両方を守るために、一貫した認証、マーケットプレイス監視、明確な消費者コミュニケーションが必要です。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
アパレルが収益を牽引し、アクセサリーがカテゴリーを上回る成長スポーツアパレルは2026年のキッズスポーツウェア市場シェアの61.3%を占めました。子どもは数ヶ月以内に衣料品を着られなくなることが多く、クラブは毎年新しいユニフォームを要求する場合があります。複数のスポーツへの参加は、スポーツ特有のトップス、ボトムス、アウターウェア、トレーニングウェアへの並行需要を生み出すこともあります。アパレルは正式な試合以外でも価値があり、学校の体育や日常的な場面でも着用できます。この二重の用途は、家族がより裁量的な購入を制限する場合でも需要を支えることができます。したがって、製品の耐久性、手入れのしやすさ、フィット感は最大の製品セグメントにとって中心的な要素です。
アクセサリーは2032年までに10.2%のCAGRで成長すると予測されており、製品タイプの中で最も速い成長率です。このカテゴリーのキッズスポーツウェア市場規模は、保護者が単一のアパレル購入ではなくセットとして用具を購入する際に恩恵を受けます。保護用具、パフォーマンスソックス、水分補給製品、機能的アクセサリーは、衣料品とは別に交換またはアップグレードすることができます。スマートおよびウェアラブルテキスタイルの研究も、センサー統合スポーツウェアアプリケーションへの継続的な方向性を示しています。スポーツシューズはこれらのカテゴリーの間に位置しており、成長する足が交換需要を生み出し、スポーツ特有のフットウェアがパフォーマンスと保護をサポートできます。ブランドは、明確なサイズガイダンスと家族の購入を簡素化する実用的な製品バンドルを通じてセグメントを強化することができます。


注記: 全セグメントの個別シェアはレポート購入後にご確認いただけます
スポーツタイプ別:
サッカーが需要を牽引し、サイクリングが新たなユースケースを創出サッカーは2026年のスポーツタイプ別キッズスポーツウェア市場規模の32.6%を占めました。その幅広いグローバル参加基盤は、ジャージ、ショーツ、ソックス、アウターウェア、フットウェアへの継続的な需要を支えています。屋外サッカーは2025年に6歳以上の米国人の中で最も成長の速いチームスポーツでした。サッカーはまた、2024年から2025年にかけて393,048人の参加者を擁し、米国の女子高校スポーツのトップ3にも入りました。チームへの所属、季節的なスケジュール、主要なグローバルイベントは、製品の繰り返し購入機会を生み出すことができます。これにより、サッカーはボリュームとライセンスユース製品開発の両方において重要です。
サイクリングは2032年までに10.5%のCAGRを記録すると予測されています。このスポーツは、安全性、快適性、視認性、変化する天候条件に関連した衣料品とアクセサリーへの需要を生み出します。2025年の研究では、継続的な関与を促すフィードバックベースのデザインを使用したインタラクティブな子ども向けサイクリングウェアが検討されました。欧州および東アジアの都市における都市サイクリングインフラは、専用アパレルを必要とする若いライダーの基盤を広げることができます。バスケットボール、ランニング、野球、その他のスポーツは、フットウェアとトレーニングアパレルの需要を支えるため、キッズスポーツウェア市場に引き続き関連しています。バスケットボールは17歳以下の米国青少年の中で最も多くプレーされているチームスポーツです。
流通チャネル別:
実店舗がリードを維持し、オンライン小売が製品発見を変えるオフライン小売店は2026年に流通価値の65.8%を占めました。子どもの体型は急速に変化するため、保護者はサイズ、素材、動きやすさを直接確認することを好む場合が多いです。スポーツ専門小売店やマルチブランド店舗では、家族が同じ訪問でフットウェア、アパレル、用具を比較することもできます。実店舗は、靴、保護製品、テクニカルアウターウェアなど、フィット感が重要な製品への信頼構築に役立ちます。店舗スタッフは、新しいスポーツのために初めて購入する保護者に有益なガイダンスを提供することもできます。これらの利点が、オンライン購入が増加する中でも実店舗が重要であり続ける理由を説明しています。
オンライン小売店は2032年までに11.1%のCAGRで拡大すると予測されています。オンラインチャネルにより、ブランドはより幅広い品揃えを提示し、限定製品を発売し、主要な小売センター以外の家庭にリーチすることができます。キッズスポーツウェア市場は、オンライン製品ページが信頼性の高いサイズ情報、明確な返品ポリシー、素材とケアに関する実用的な詳細を提供する際に恩恵を受けます。デジタルコマースはまた、ソーシャルメディアやスポーツ関連コンテンツを通じて製品発見と購入をより直接的に結びつけます。オンラインと実店舗のチャネルは、家族がデジタルで調査し、オンラインまたは店舗で購入を完了するかを選択できる場合に最も効果的に機能します。この組み合わせたアプローチは、ブランドがフィット関連サポートから家族が求める安心感を失うことなくアクセシビリティを維持するのに役立ちます。

地域分析
北米
北米は2026年のキッズスポーツウェア市場シェアの36.3%を占めました。この地域には、ユース向けアパレルとフットウェアへの定期的な支出を支える確立された学校、クラブ、コミュニティスポーツシステムがあります。米国の高校スポーツ参加者数は2024年から2025年にかけて8,266,244人に達し、前年から203,942人増加しました。この地域にはグローバルブランドとスポーツ専門店の密な小売網もあり、ブランドスポーツウェアが容易に入手できます。製品の選択は、チームのスケジュール、学校活動、子どもの成長に伴う繰り返しの買い替えの必要性によって形成されます。規制上の影響には米国消費者製品安全改善法が含まれ、自主的なテキスタイル安全試験は企業がより強固な管理を示すのに役立ちます。カナダの青少年サッカー基盤には、2025年に950のクラブにわたって約75万人の登録青少年選手が含まれていました。これらの条件はプレミアムおよびチーム志向の製品を支えますが、ブランドは参加予算が異なる家族向けの価格オプションも必要です。
アジア太平洋
アジア太平洋は2032年までに10.6%のCAGRで成長すると予測されており、キッズスポーツウェア市場で最も速い地域成長率です。中国、インド、東南アジア市場は、スポーツ参加の拡大、家庭支出の増加、デジタルコマースの拡大を通じて成長を支えています。中国は、国内ブランドが専用のユース製品と小売フォーマットに投資するにつれて、子ども向けスポーツ用品においてより重要になっています。インドの政府主導のスポーツ推進策とコーチングへの保護者支出の増加は、パフォーマンス志向のユース向けアパレルへの需要を支えることができます。eコマースは、特にデジタルに精通したミレニアル世代の保護者の間で、大都市以外へのブランドアクセスを拡大することができます。ブランドは、地域全体の多様な消費者ニーズに対応するために、現地のサイズ範囲、価格帯、スポーツ特有の品揃えが必要です。保護者が信頼性の高い安全性、フィット感、パフォーマンス情報を求めているため、製品への信頼は引き続き重要です。この地域の勢いはまた、国際ブランドが現地流通パートナーシップと直接デジタルチャネルを組み合わせる理由を与えています。
欧州、南米、中東・アフリカ
欧州は、学校活動プログラム、フットボール参加、サイクリング文化、ウィンタースポーツが多様な需要を支えているため、主要な地域基盤であり続けています。ガリシアのXogade学校スポーツプログラムは2025年に147,000人の生徒を登録し、これは6歳から16歳の地域の子どもの66%に相当し、参加者数は前年から20%増加しました。REACHとOEKO-TEX Standard 100は、欧州で事業を展開するテキスタイルサプライヤーとブランドにとって関連するコンプライアンス要素です。南米はブラジルのフットボール文化とランニングおよびサイクリングへの関心によって支えられています。中東・アフリカのキッズスポーツウェア市場は、青少年スポーツへの投資、草の根フットボール、より手頃なアパレルへのニーズと結びついています。Laureus Sport for Good 2025インパクトレポートは、アフリカおよびその他の地域でのプログラム参加者が20%増加し、参加者の58%を女子と女性が占めたことを記録しました。サウジアラビアのビジョン2030スポーツ投資とナイジェリアのフットボール主導の需要は、さらなる商業的な参照点を提供します。これらの多様な地域にサービスを提供るブランドは、気候、スポーツの嗜好、家庭の購買力を反映した適応可能な品揃えが必要です。
競争環境
市場集中度
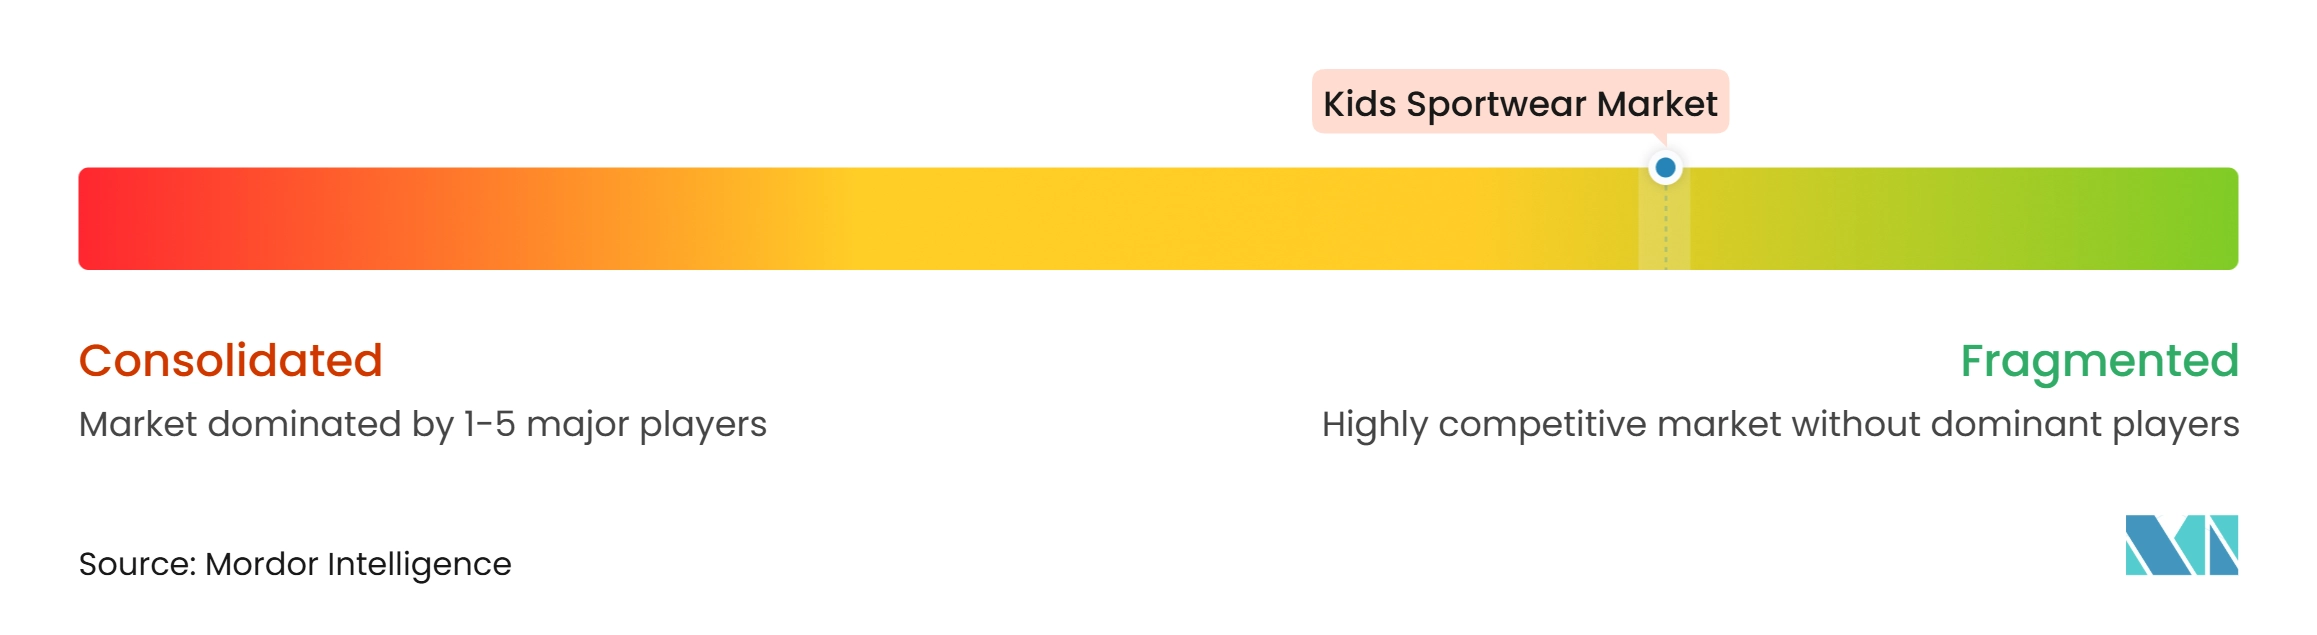
キッズスポーツウェア市場は適度に分散しており、グローバルなパフォーマンスブランドが地域系およびバリュー志向のプレーヤーと競合しています。Nike、Adidas、PUMA、Under Armour、New Balanceは、チームとの関係、アスリートとの提携、主要スポーツイベントでの露出を活用し、強いブランド認知度とスポーツ参加への幅広いつながりから恩恵を受けています。国内ブランドは、現地に適したデザイン、より密接な流通関係、手頃な価格設定を通じて競合しています。Decathlonは、競争力のある価格設定とオムニチャネル小売フォーマットを通じて新興市場で強いプレゼンスを維持しています。保護者はリピート購入の際に耐久性、フィット感、快適性、安全性、価格を評価するため、競争はブランド認知度をはるかに超えて広がっています。
製品の専門化はキッズスポーツウェア市場においてますます重要になっています。パフォーマンステキスタイル、人間工学的な構造、子ども特有のサイジングにより、ブランドは基本的なアパレルプロバイダーよりも高い価格を設定することができます。サステナブルな素材と検証済みの化学物質管理慣行は、特に欧州と北米で注目を集めています。OEKO-TEX Standard 100やグローバルリサイクルスタンダードなどの認証は、製品の主張を裏付けるのに役立ちます。デジタルフィットツールと製品推薦機能はオンライン購入の不確実性を減らすことができますが、実際の試着を完全に代替することはできません。バランスの取れた戦略は、詳細なオンライン製品情報と信頼性の高い店舗アクセスおよび簡単な返品ポリシーを組み合わせます。
PUMAは2026年8月にPUMA x Transformersキッズコレクションを発売する予定であり、リバーシブルベスト、カーゴパンツ、フーディー、そして交換可能なデザイン要素を持つ3つのフットウェアシルエットが含まれます。2026年7月には、PUMAはまた就学前の子ども向けのPUMA x Dora the Explorerコレクションをリリースする予定です。Under Armourは2026年1月にBSN SPORTSとのパートナーシップを拡大し、BSN SPORTSをUAサブリメーションユニフォームの公式メーカーに指定する予定です。これらの取り組みは、ライセンスキャラクター、早期年齢向け製品ライン、機関チームチャネルが家族との関与のための独自のルートをどのように生み出すかを示しています。市場参加者は、技術的な製品開発、チームおよび学校へのアクセス、ライセンスコラボレーション、またはバリュー主導の流通のいずれが最も強いルートであるかを判断し、その選択を子どもと保護者の実際のニーズに合わせる必要があります。
キッズスポーツウェア産業のリーダー企業
-
Nike, Inc.
-
adidas AG
-
PUMA SE
-
Decathlon S.A.
-
ANTA Sports Products Limited
- 注:主要企業の掲載順は順位を示すものではありません。
キッズスポーツウェア市場 このレポートでカバーされる企業
- Nike, Inc.
- adidas AG
- PUMA SE
- Decathlon S.A.
- ANTA Sports Products Limited
- Li Ning Company Limited
- Under Armour, Inc.
- The Gap, Inc.
- Carter’s, Inc.
- FILA Holdings Corp.
- Skechers U.S.A., Inc.
- New Balance Athletics, Inc.
- ASICS Corporation
- Columbia Sportswear Company
- VF Corporation
- H&M Group
- Fast Retailing Co., Ltd.
- Reebok International Limited
- Champion
- Lululemon Athletica Inc.
最近の産業開発事情 キッズスポーツウェア市場
- 2026年4月:PUMAはPUMA x Transformersキッズコレクションを発売し、キャラクターをモチーフにしたリバーシブルベスト、カーゴパンツ、フーディーのアパレルと、交換可能なデザイン要素を持つ3つのフットウェアシルエットを展開し、キッズカテゴリーのリピート購入機会の促進要因としてPUMAのエンターテインメントIPストラテジーを強化しました。
- 2026年7月:PUMAはPUMA x Dora The Explorerコレクションをリリースし、キャラクターをテーマにしたグラフィックを使用した就学前の子ども向けのアパレルとフットウェアを展開し、ブランドのエンターテインメントIPストラテジーを最も早い段階のキッズ消費者セグメントに拡大しました。
- 2026年1月:Under ArmourはBSN SPORTSとのパートナーシップを拡大し、2026年1月からBSNをUAサブリメーションユニフォームの公式メーカーに指定し、高校および大学スポーツでの加速的な成長を目指しながら、ブランドの機関チームスポーツにおけるポジションを強化しました。
グローバルキッズスポーツウェア市場レポートの範囲
キッズスポーツウェア市場とは、子どものスポーツ、身体活動、トレーニング、レクリエーションフィットネへの参加をサポートするために特別に設計されたスポーツアパレル、フットウェア、アクセサリーの市場を指します。これらの製品は、子どものスポーツニーズに対応するために、年齢に適したサイジング、快適性、耐久性、機能的特徴を備えて開発されています。製品タイプ別では、市場はスポーツアパレル、スポーツシューズ、アクセサリーにセグメント化されています。スポーツタイプ別では、市場はサッカー、バスケットボール、野球、ランニング、サイクリング、その他のスポーツに分類されています。流通チャネル別では、市場はオンライン小売店とオフライン小売店にセグメント化されています。地理的には、市場は北米、欧州、アジア太平洋、南米、中東・アフリカをカバーしており、米国、カナダ、メキシコ、ドイツ、英国、イタリア、フランス、スペイン、オランダ、ポーランド、ベルギー、スウェーデン、中国、インド、日本、オーストラリア、インドネシア、韓国、タイ、シンガポール、ブラジル、アルゼンチン、コロンビア、チリ、ペルー、南アフリカ、サウジアラビア、アラブ首長国連邦、ナイジェリア、エジプト、モロッコ、トルコを含む主要市場の国レベルのカバレッジと、それぞれの地域の残余カテゴリーが含まれます。市場規模と成長予測は金額ベース(米ドル)で提示されます。
セグメンテーション概要
| スポーツアパレル |
| スポーツシューズ |
| アクセサリー |
| サッカー |
| バスケットボール |
| 野球 |
| ランニング |
| サイクリング |
| その他スポーツ |
| オンライン小売店 |
| オフライン小売店 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 北米その他 | |
| 欧州 | ドイツ |
| 英国 | |
| イタリア | |
| フランス | |
| スペイン | |
| オランダ | |
| ポーランド | |
| ベルギー | |
| スウェーデン | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| オーストラリア | |
| インドネシア | |
| 韓国 | |
| タイ | |
| シンガポール | |
| アジア太平洋その他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| コロンビア | |
| チリ | |
| ペルー | |
| 南米その他 | |
| 中東・アフリカ | 南アフリカ |
| サウジアラビア | |
| アラブ首長国連邦 | |
| ナイジェリア | |
| エジプト | |
| モロッコ | |
| トルコ | |
| 中東・アフリカその他 |
| 製品タイプ | スポーツアパレル | |
| スポーツシューズ | ||
| アクセサリー | ||
| スポーツタイプ別 | サッカー | |
| バスケットボール | ||
| 野球 | ||
| ランニング | ||
| サイクリング | ||
| その他スポーツ | ||
| 流通チャネル別 | オンライン小売店 | |
| オフライン小売店 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 北米その他 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| イタリア | ||
| フランス | ||
| スペイン | ||
| オランダ | ||
| ポーランド | ||
| ベルギー | ||
| スウェーデン | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| オーストラリア | ||
| インドネシア | ||
| 韓国 | ||
| タイ | ||
| シンガポール | ||
| アジア太平洋その他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| コロンビア | ||
| チリ | ||
| ペルー | ||
| 南米その他 | ||
| 中東・アフリカ | 南アフリカ | |
| サウジアラビア | ||
| アラブ首長国連邦 | ||
| ナイジェリア | ||
| エジプト | ||
| モロッコ | ||
| トルコ | ||
| 中東・アフリカその他 | ||
レポートで回答される主要な質問
キッズスポーツウェアの予測成長率はどのくらいですか?
キッズスポーツウェア市場は2027年から2032年にかけて9.2%のCAGRで成長すると予測されており、2027年の57.7 ビリオン 米ドルから2032年には89 ビリオン 米ドルに増加します。
キッズスポーツウェアで最大のシェアを持つ製品タイプはどれですか?
スポーツアパレルは2026年に61.3%のシェアでリードしており、子どもが頻繁な買い替えを必要とし、スポーツ、学校、日常活動にアパレルを使用するためです。
最も速い需要成長が期待されるスポーツはどれですか?
サイクリングは2032年までに10.5%のCAGRで拡大すると予測されており、安全性、快適性、パフォーマンス志向のサイクリングウェアへの関心によって支えられています。
子ども向けスポーツアパレルにおいて実店舗が依然として重要な理由は何ですか?
オフライン小売店は2026年に65.8%のシェアを占めており、保護者が成長期の子どものために直接サイズ確認、素材評価、フィット確認を重視するためです。