
ケトミールデリバリー市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
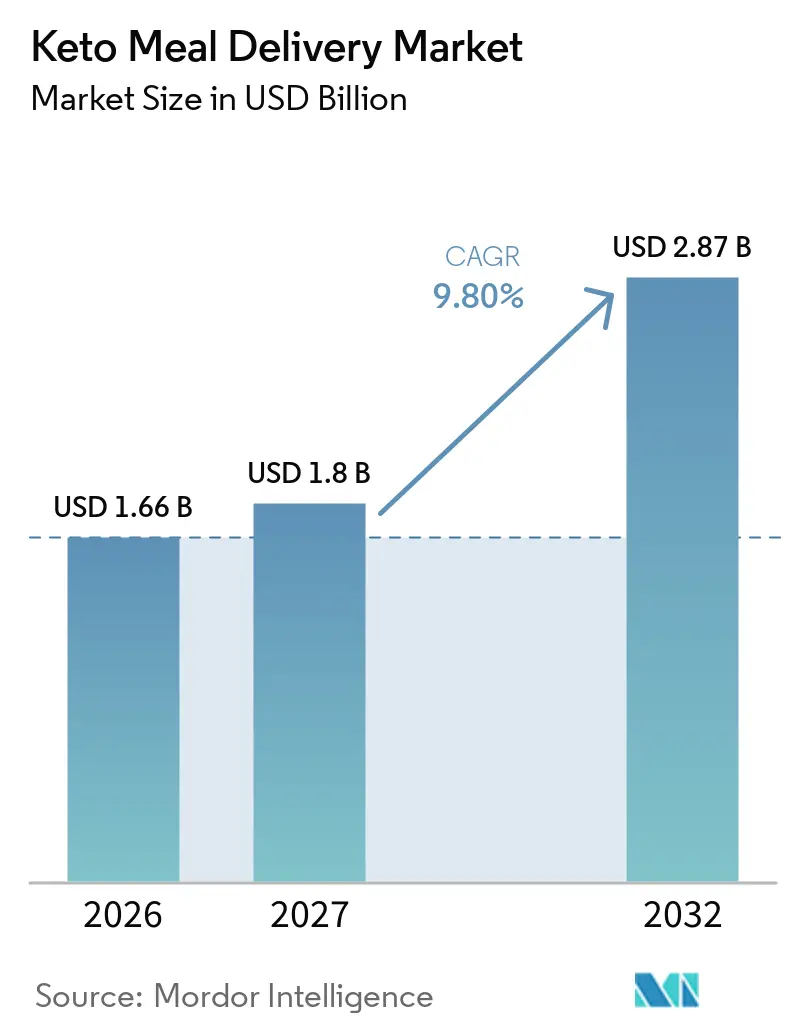
| 市場規模 (2027) | 1.8 十億米ドル |
| 市場規模 (2032) | 2.87 十億米ドル |
| 成長率 (2027 - 2032) | 9.80 % |
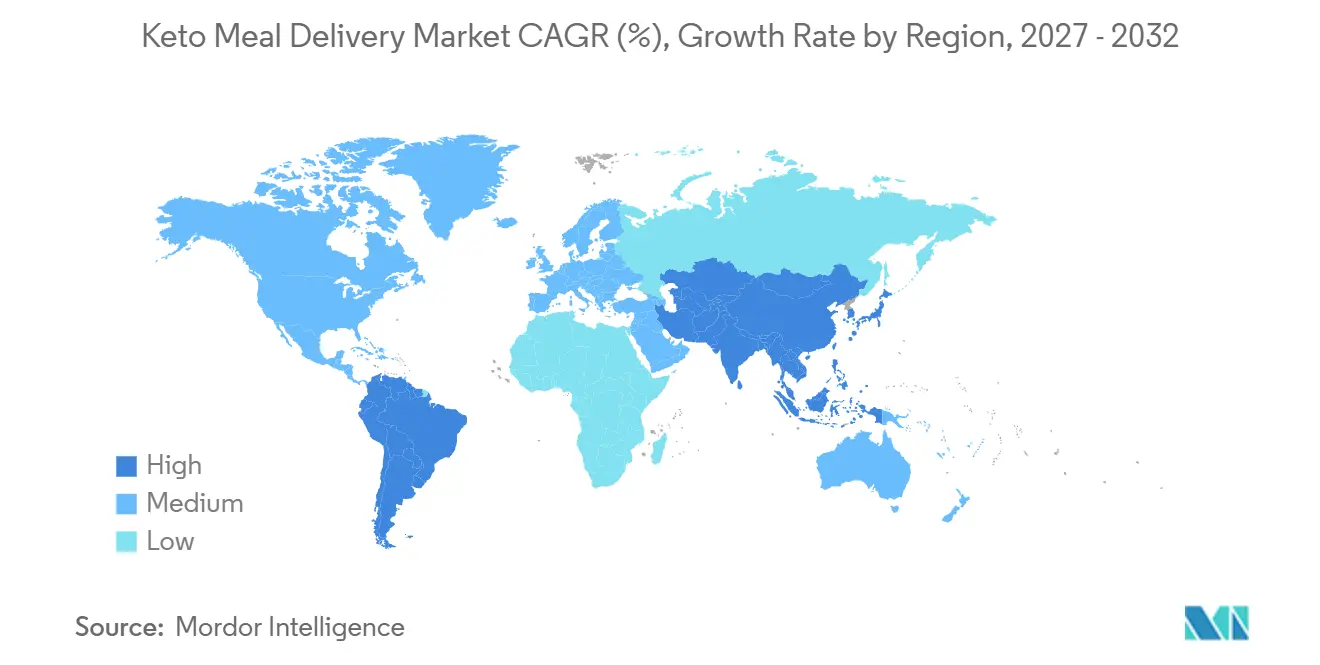
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
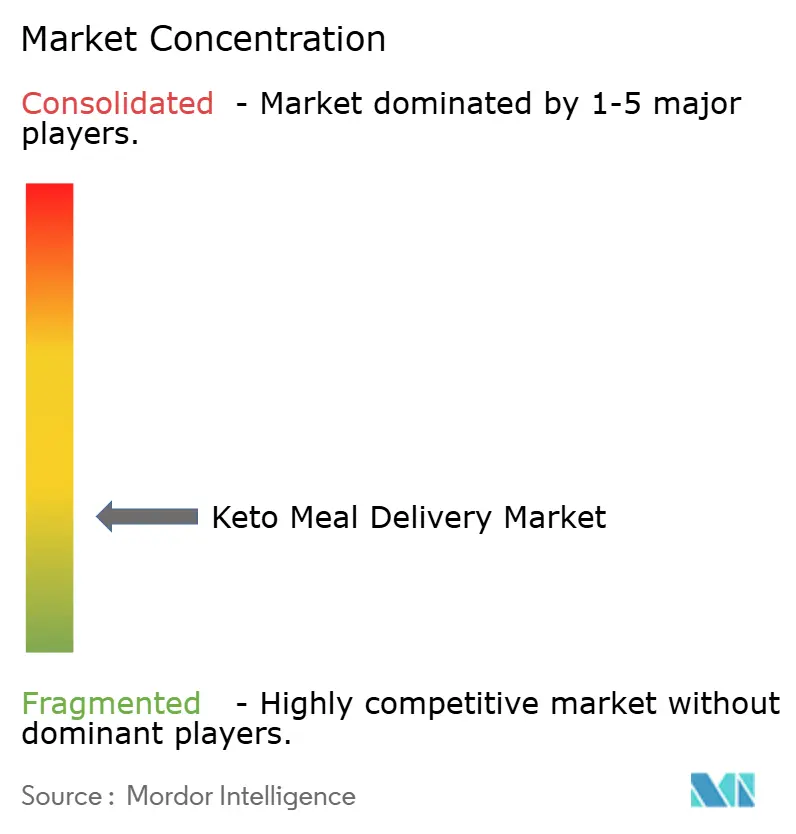
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるケトミールデリバリー市場分析
ケトミールデリバリー市場の規模は2026年に16.6億米ドルと評価され、2027年には18.0億米ドル、2032年までに28.7億米ドルに成長すると予測されており、2027年から2032年の間のCAGRは9.8%である。需要を支えているのは、ケトジェニックダイエットを独自に実践するために必要な時間、計画、またはマクロ栄養素の計算を要せずに、構造化された低炭水化物食を求める消費者である。ランセット誌に掲載された2025年の世界疾病負担予測研究によると、過体重および肥満を抱える世界の成人人口は2050年までに38.0億人に達すると予測されており、サハラ以南のアフリカおよび南アジアで特に急速な増加が見込まれている。これにより、一定の食事量と明確な栄養素を提供するミールプランの潜在的なユーザー層が拡大する。ケトミールデリバリー市場における競争は、基本的な利便性を超え、臨床的なポジショニング、サブスクリプション維持、および柔軟な注文方式へと移行している。GLP-1薬の利用拡大により、食事制限のみによる体重減少を求める消費者からの需要が減少する可能性がある一方、医療的に調整されたミールプグラムはプロバイダーに新たなチャネルをもたらす可能性がある。
レポートの主要ポイント
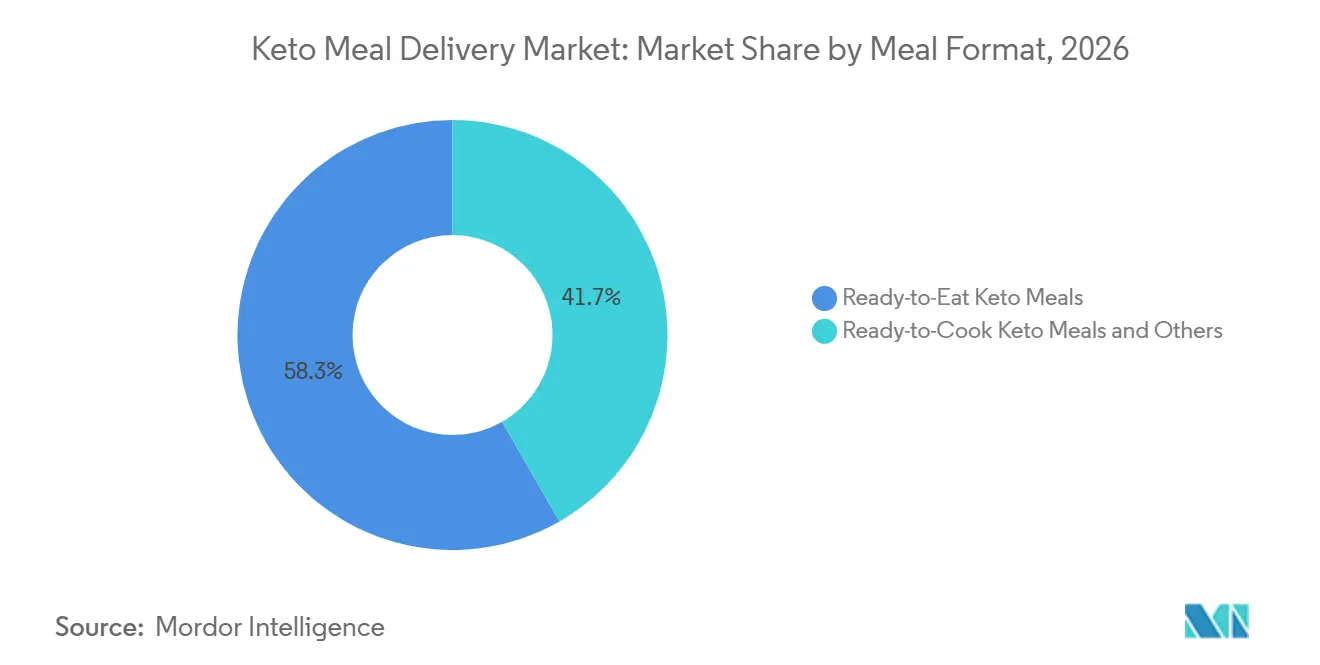
- ミール形式別では、すぐに食べられるケトミールが2026年のケトミールデリバリー市場シェアの58.3%を占め、調理キット型ケトミールは2032年にかけてCAGR 10.6%で成長すると予測されています。
- デリバリーモデル別では、サブスクリプション型デリバリーが2026年のケトミールデリバリー市場シェアの75.2%を占め、単発またはオンデマンドデリバリーは2032年にかけてCAGR 11.2%で成長すると予測されています。
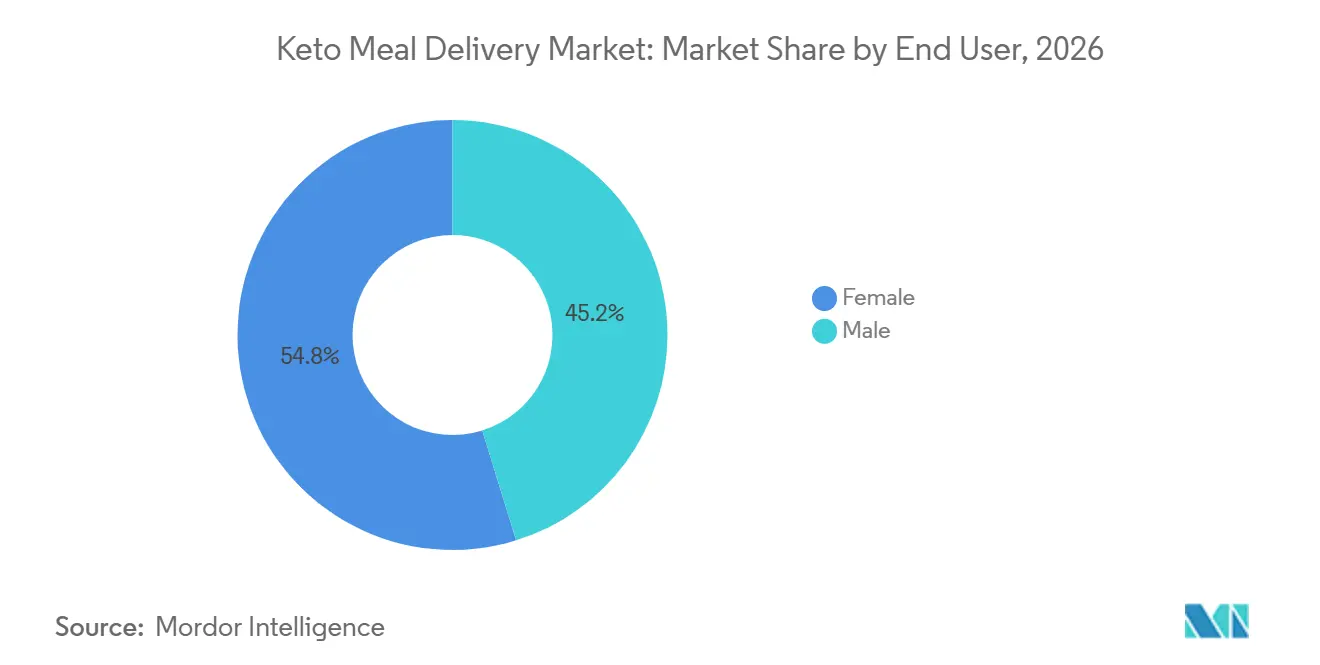
- エンドユーザー別では、女性消費者が2026年に54.8%のシェアを占め、男性消費者は2032年にかけてCAGR 10.8%で成長すると予測されています。
- 地域別では、北米が2026年に60.1%のシェアを占め、アジア太平洋は2032年にかけてCAGR 11.4%で成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 健康意識の高まりと特定食事療法への需要 | +2.0% | 世界全体、北米と西欧に集中 | 中期(2〜4年) |
| 利便性と時間節約ソリューションへの需要 | +1.8% | 世界全体、都市部の北米とアジア太平洋で最も高い普及率 | 短期(2年以内) |
| パーソナライズド栄養とマクロカスタマイズ | +1.5% | 北米と欧州、アジア太平洋での早期導入 | 中期(2〜4年) |
| eコマースとデリバリーインフラの進歩 | +1.3% | アジア太平洋と北米、中東・アフリカへの拡大 | 中期(2〜4年) |
| 肥満および代謝疾患の有病率の上昇 | +1.2% | 世界全体、アジア太平洋、中東・アフリカ、南米で加速 | 長期(4年以上) |
| コールドチェーン物流と食品保存技術の進歩 | +0.8% | 北、欧州、都市部のアジア太平洋 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
健康意識の高まりと特定食事療法への需要
消費者は、幅広いウェルネス目標ではなく、明確な代謝的・健康的目標のために食事プランを選ぶ傾向が強まっている。33件の無作為化比較試験と2,821人を対象とした臨床栄養学ジャーナルの2025年システマティックレビューでは、1日あたりの炭水化物摂取量が100g以下のケトジェニックおよび低炭水化物ダイエットが、体重、ボディマス指数、体脂肪率を低下させることが明らかになった。このエビデンスにより、ケトミールデリバリー市場における臨床的信頼性の有用性が高まっており、特に構造化されたプランが自己調理の食事よりも実践しやすい理由を説明する必要があるサービスにとって重要である。Factorは、1食あたりの正味炭水化物量が15g以下のケトミールを提供し、栄養士による開発とシェフによる調理を強調している。このサービスは、計測された栄養素を必要としながらも、毎食の買い物、計算、調理を望まないユーザーに対応している。食事設計と信頼性の高い健康情報を結びつけるプロバイダーは、消費者の頼を強化し、継続率を高めることができる。
利便性と時間節約ソリューションへの需要
利便性は、消費者が自炊よりも調理済みケトミールを選ぶ主な理由であり続けています。すぐに食べられる製品は、加熱するだけで準備が完了するため、働く専門職や活動的な消費者の日常に合わせることができます。ケトジェニック食は食材の慎重な選択と炭水化物の管理が必要なため、この利便性は特に重要です。ケトミールデリバリー市場は、消費者が料理への関与よりも確実な実行を重視する場合に恩恵を受けます。Factorのすぐに食べられるポジショニングは、プロバイダーが迅速な準備と特定の栄養基準を組み合わせる方法を示しています。また、利便性は繰り返し注文を促進します。なぜなら、準備済みのプランは制限的な食事に伴う繰り返しの計画負担を取り除くからです。
パーソナライズド栄養とマクロカスタマイズ
パーソナライズド栄養は、ミールプロバイダーにとってより強力な差別化ポイントになりつつある。フロンティアーズ誌に掲載された2025年のレビューでは、デジタル栄養システムがウェアラブルデータ、臨床マーカー、遺伝子プロファイル、および食事調査を組み合わせて、適応型ミール推奨をサポートする方法が説明されている。この機能は、カロリーニーズ、マクロ栄養素目標、食物過敏症、および変化する食事遵守状況に合わせてミールをマッチングするのに役立つ。また、プランの最初の数週間において、どのミールを選択するかを決定する手間を軽減する可能性もある。HelloFreshは、2025年の製品投資プログラムが選択肢の拡大と製品品質の向上に重点を置いたと報告しており、その運営業務にはテクノロジーを活用した計画とパーソナライゼーションが含まれていた。ケトミールデリバリー市場において、これらのツールは明確な栄養上の境界の必要性を変えることなく、専門的なプランをより柔軟に感じさせることができる。
eコマースとデリバリーインフラの進歩
直接消費者向け物流とデジタル注文システムにより、ミールプロバイダーは同レベルの手動作業を増やすことなく、より多くの顧客にサービスを提供できます。HelloFreshは、2025年の効率化・製品プログラムの一環として、計画、調達、メニュー開発、顧客体験にわる取り組みを報告しました。これらの機能により、既存のフードデリバリーネットワークにケトに特化したオプションを追加する際の追加作業を削減できます。CookUnityは2025年11月、顧客獲得、ブランド拡大、シェフパートナーシップを支援するために最大2.50億 ミリオン 米ドルの成長資金を確保しました。その資金調達は、収益性の高い調理済みミールプラットフォームが継続的な拡大のための資本を引き付けられることを示しています。より優れた注文、計画、デリバリーシステムはケトミールデリバリー市場のリーチを広げますが、冷蔵食品のデリバリーには依然として信頼性の高いコールドチェーン能力が必要です。
制約要因の影響分析*
| 制約要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 厳格な食事遵守とケト疲れ | -0.5% | 世界全体、北米と欧州で最も顕著 | 短期(2年以内) |
| コールドチェーンと物流上の課題 | -0.4% | アジア太平洋、中東・アフリカ、南米、および世界的な農村部の制約 | 長期(4年以上) |
| 規制遵守とラベリング要件 | -0.3% | 北米と欧州、アジア太平洋での関連性のまり | 中期(2〜4年) |
| サプライチェーンの混乱と食材調達 | -0.3% | 世界全体、輸入依存地域で増幅 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
厳格な食事遵守とケト疲れ
ケトジェニックダイエットを長期間維持することは、多くの消費者にとって実践的な課題であり続けています。2025年のスコーピングレビューは、ケトジェニックダイエットを始めた人が2〜3日以内に頭痛、倦怠感、めまい、消化器症状を経験することがあり、しばしばケトフルーと表現されると報告しました[1]。別の2025年のレビューも、遵守状況の大きなばらつきと、一貫した遵守測定に関する継続的な疑問を指摘しました。これらの要因により、最初の4〜8週間が顧客維持において重要となります。プロバイダーは、食事の柔軟性、より広い代謝ウェルネス目標へのサポート、新規ユーザーへの明なガイダンスで対応できます。HelloFreshの2026年アップデートは、特定のGLP-1レシピラインと新しい製品選択肢に言及しており、プロバイダーが厳格なマクロ比率へのこだわりが薄れた消費者に合わせてメニューを適応させていることを示しています。
コールドチェーンと物流上の課題
コールドチェーンの信頼性は、ケトミールデリバリー市場の品質と地理的カバレッジを制限します。この課題は、冷蔵保管、安定した電力、ラストマイル配送が不均一な市場で最も深刻です。また、大規模な配送量を持たない小規模プロバイダーが負担する運営コストも増加させます。これにより、より多くの注文に冷蔵物流コストを分散できる企業に規模の優位性をもたらします。食材調達の混乱は、特定のタンパク質や食事特有の食材の入手が困難な場合があるため、輸入依存地域でさらなる圧力を加える可能性があります。食品ラベリング要件も別の運営上の考慮事項であり、米国食品医薬品局は2025年1月にパッケージ前面の栄養ラベリング要件に関する規則案を提案しました[2]。健康志向の主張で競争したいプロバイダーには、明確な栄養情報と信頼性の高い温度管理の両方が必要です。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
ミール形式別:
すぐに食べられるミールがリードし、調理キットが台頭すぐに食べられるケトミールは2026年に58.3%のシェアを占めました。この形式はほぼすべての食事準備を不要にし、消費者に定義されたマクロ栄養素を持つシェフ調理のミールを提供します。Factorのケトラインには、1食あたり正味炭水化物15g以下のミールが含まれており、栄養士が開発しシェフが調理します。これらの特徴は、食材調達や食事準備に時間が限られている専門職や活動的な消費者に適しています。すぐに食べられるミールのリーダー的地位は、確実性とスピードに対して対価を支払う意欲を反映しています。スナックパックやサプリメント付きキットなどの他の形式は規模が小さく、主にコア収益源としてではなく製品実験のために使用されています。
調理キット型ケトミールは2032年にかけてCAGR 10.6%で成長すると予測されており、これはすぐに食べられる形式よりも速い成長率です。その魅力は、消費者の料理への関与を維持しながら、事前に計量された食材とマクロガイダンスを提供することにあります。これにより、完全に調理済みのオプションと比較して1食あたりのコストを下げ、形式をよりアクセスしやすくすることができます。ケトミールデリバリー市場は、生物学的マーカーと食事遵守情報に基づいてミール計画をサポートするための適応型推奨を使用できます。HelloFreshは、より広い製品選択と改善された食材品質を2025年製品プログラムの重要な要素として説明しました。この形式は、単に利便性を購入するのではなく、ケト対応の調理技術を学びたいユーザーの間でロイヤルティを構築する可能性があります。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
デリバリーモデル別:
サブスクリプションが収益を支え、オンデマンド注文が拡大サブスクリプション型デリバリーは2026年のケトミールデリバリー市場規模の75.2%を占めました。毎週の定期プラン、一時停止オプション、ミール選択ツールにより、プロバイダーは購買、生産、デリバリーのニーズを予測できます。制限的な食事を実践するユーザーにとって、サブスクリプションはカロリー管理された炭水化物対応ミールへの定期的なアクセスも提供します。ケトミールデリバリー市場は、サービスが信頼性の高い製品品質を提供する場合に繰り返し利用に依存します。HelloFreshは、ミールキット注文のほぼ3分の2が生涯注文数20回以上の顧客からのものであると報告しました。サブスクリプションプランは、プロバイダーとユーザーの両に予測可能な注文関係を生み出すため、収益の中心であり続けています。
単発またはオンデマンドデリバリーは2032年にかけてCAGR 11.2%で成長すると予測されています。このモデルは、毎週のコミットメントを望まないが、特定の機会に調理済みケトミールを購入する消費者に対応します。ケト食を始めたばかりの人や、プランを継続できるか不確かな人のための試用ルートとして機能することができます。オンデマンドカタログは、ミールがユーザーの期待に応えた場合に、後のサブスクリプション登録への道筋を提供することもできます。厳格な食事遵守は初期段階では困難な場合があるため、柔軟性はますます価値を持ちます。ケトミールデリバリー市場は、プロバイダーが試用顧客に対して、散発的な注文から定期プランへの移行の明確なオプションを提供する場合に恩恵を受けることができます。このアプローチは、最初の利用の条件としてコミットメントを求めることなくコンバージョンを支援します。
エンドユーザー別:
女性消費者が最大のベースを形成し、男性の利用が速く成長女性消費者は2026年に54.8%のシェアを占めました。彼女たちの購買パターンは、実践的なサポートと目に見える健康目標を組み合わせた構造化された食事プログラムへの需要と一致しています。サービスは、マクロの透明性、栄養士へのアクセス、ホルモン健康とより広いウェルネス目標に関連したミールオプションを通じてこのグループにアプローチできます。消費者が特定のミールプランのより明確な根拠を求める場合、臨床的ポジショニングも重要です。2025年のレビューは、低炭水化物およびケトジェニックの食事アプローチが、評価された無作為化試験において体重、ボディマス指数、体脂肪の減少と関連していることを明らかにしました。これらの結果は、明確で責任ある栄養コミュニケーションの必要性を支持します。一時停止・再開機能も有用です。なぜなら、厳格なプランを一時的に中断した消費者との関係を維持できるからです。
男性消費者は2032年にかけてCAGR 10.8%で成長すると予測されています。需要はパフォーマンス栄養、筋肉維持、代謝目標と結びついています。プロバイダーは、ジムネットワーク、パーソナルトレーナー、フィットネスコミュニティ、スポーツスポンサーシップを通じてこれらの消費者にリーチできます。2025年8月のFactorとニューヨーク・ヤンキースのパートナーシップは、スポーツとのつながりが栄養重視のブランドポジショニングをどのように支援できるかを示しました。同じ製品ロジックはスポーツやフィットネスに積極的な女性にも適用されます。高タンパク質ミール形式により、プロバイダーはケトオファーを体重管理だけでなくパフォーマンスを中心にポジショニングする方法を持ちます。これにより、従来のダイエットプログラムと同一視しない消費者の間でケトミールデリバリー市場の関連性が広がります。
地域分析
北米
北米は2026年のケトミールデリバリー市場規模の60.1%を占めました。この地域は、確立された直接消費者向けデリバリーシステム、サブスクリプションへの高い親しみ、および全国規模の調理済みミールプロバイダーの大きな存在感から恩恵を受けています。Factor、Trifecta Nutrition、Territory Foods、Fresh n' Lean、CookUnity、Snap Kitchenは、冷蔵配送ネットワークと集中生産を通じてこの地域で事業を展開しています。北米のケトミールデリバリー市場は、カテゴリー教育よりもライフスタイルの関連性と臨床的ポジショニングによる差別化が進んでいます。Factorのニューヨークヤンキースとのパートナーシップは、企業がスポーツ提携を通じて栄養とパフォーマンスの信頼性をどのように強化するかを示しています。CookUnityは2025年6月にオンタリオ州でサービスを開始し、シェフ主導のモデルをカナダに拡大しました。北米はまた、医療志向のオファリングの強固な基盤を持っており、特定のミールを予防的健康利用に近づけることができます。
アジア太平洋
アジア太平洋は2032年にかけてCAGR 11.4%で成長すると予測されています。可処分所得の増加、都市生活、専門職消費者の間でのフィットネスへの関心の高まりが、中国、インド、シンガポール、オーストラリアでの需要を支えています。デリバリーインフラと普及レベルが地域全体で大きく異なるため、地域シェアは北米よりも低い水準にとどまっています。シンガポール、オーストラリア、主要中国都市は、より強力なeコマース能力と高い所得水準を組み合わせているため、参入への即時ルートを提供しています。インドと東南アジアの一部では、コールドチェーンの制約が大きく、一定の品質で冷蔵製品を届けるコストが増加する可能性があります。その結果、拡大はゲートウェイ都市から始まり、保管・配送ネットワークの改善に伴って拡大する可能性が高いです。プロバイダーが異なるラベリング規則と消費者の期待を持つ市場全体でスケールアップするにつれて、規制の影響と食品安全コンプライアンスは引き続き重要となります。
欧州、南米、中東・アフリカ
欧州は、確立されたフードデリバリーシステムと食事特有のミールソリューションへの関心の高まりを持つため、北米に次ぐ最も近い商業的拡大エリアです。Factorは2025年2月にドイツに参入し、ケト、ペスカタリアン、高タンパク質の選択肢を提供するフレッシュミールサービスを開始しました。規則1169/2011に基づく欧州連合の食品情報要件により、正確な栄養表示とラベルデザインの重要性が高まっています。このコンプライアンス負担は、国別要件を管理できる資本力の高いプロバイダーに有利に働く可能性があります。南米は、サンパウロ、ブエノスアイレス、サンティアゴなどの都市の高所得消費者の間で初期段階の機会として残っていますが、コールドチェーンの品質とサブスクリプション決済の利用は依然として制約となっています。中東・アフリカでは、アラブ首長国連邦、サウジアラビア、南アフリカが都市化と富裕層消費者グループにより、より近い将来の需要を提供しています。ナイジェリア、エジプト、モロッコは肥満とスマートフォン利用の増加に伴い長期的な可能性を持っていますが、インフラ投資が組織的なデリバリーサービスの発展速度を決定します。
競合環境
ケトミールデリバリー市場は細分化されており、すべての地域、フォーマット、デリバリーモデルにわたって防御可能なポジションを持つ単一の企業は存在しない。HelloFreshグループのブランドであるFactorとTrifecta Nutritionは、北米において強い認知度と全国的な流通網を持っている。CookUnityはシェフ調達型マーケットプレイスモデルを採用しており、2025年に7.5億米ドルを超える年間経常収益と4,300万食以上のデリバリーを報告した。競争の焦点は、メニューの幅、デリバリーの信頼性、臨床的関連性、および定期注文の経済性にある。プロバイダーはまた、ライフスタイルパートナーシップやより柔軟なミール購入方法を通じて差別化を図っている。この構造は、小規模プロバイダーに専門化の機会を与えるが、コールドチェーン業務を大規模に管理できる企業にも報酬をもたらす。
臨床的信頼性は重要な競争ルートであり、調理済みミールをより広範な健康プログラムの一部として位置づけることができる。Trifecta NutritionのApollo HealthとのKetoFLEX 12/3パートナーシップは、企業がミールデリバリーを認知健康プランに結びつける方法を示した。Factorはまた、2025年11月にSakaraとの高タンパク・高食物繊維サラダのコラボレーションを通じて、すぐに食べられるレンジを拡大した。これらの動きは、狭いケトの提案からより広範な健康およびパフォーマンス栄養へのシフトを示している。厳格なケトジェニックのルールが難しいと感じる消費者を維持するために、過度な約束をせずに臨床的な安心感を提供できるプロバイダーはより有利な立場に置かれる可能性がある。この機会は、需要がまだ発展途上にある医療的に調整されたミールおよび企業ウェルネスチャネルにとって特に関連性が高い。
テクノロジーと運営能力は、大規模プラットフォームと小規模スペシャリストの差を広げる可能性がある。HelloFreshは、製品投資、選択肢の拡大、計画効率、およびテクノロジーを活用したパーソナライゼーションを組み合わせた2025年の取り組みを説明した。これらのツールは、メニュー拡大の追加コストを削減し、プロバイダーが調達と生産を管理するのに役立つ。小規模企業は、地域調達、特定の消費者グループ、および焦点を絞った床的主張を通じて競争している。ケトミールデリバリー市場はまた、米国食品医薬品局(FDA)が提案するパッケージ前面表示規則により、栄養透明性に対する期待の高まりに直面している。すでに強固な栄養データとラベルプロセスを維持している企業は、要件が発展するにつれて優位性を持つ可能性がある。したがって、競争は一つの支配的なモデルに集約されるのではなく、広範なままである可能性が高い。
ケトミールデリバリー業界のリーダー企業
-
Factor_
-
Green Chef
-
Trifecta Nutrition
-
HelloFresh
-
Territory Foods
- 注:主要企業の掲載順は順位を示すものではありません。
ケトミールデリバリー市場 このレポートでカバーされる企業
- Factor_
- Green Chef
- Trifecta Nutrition
- Territory Foods
- Fresh n’ Lean
- CookUnity
- Diet-to-Go
- Pete’s Real Food
- The Good Kitchen
- BistroMD
- Snap Kitchen
- HelloFresh
- Sunbasket
- Home Chef
- Blue Apron
- Freshly
- Hungryroot
- The Farmer’s Dog
- MagicKitchen.com
- Ice Age Meals
最近の産業開発事情 ケトミールデリバリー市場
- 2026年6月:CookUnityは、11のシェフパートナーシップを通じて100万食以上を販売し、約20,000人のカナダ人にサービスを提供した後、カナダ進出1周年を祝った。同社は、2026年中にシェフを追加し、ファミリーおよびキッズミールのオプションを拡大すると述べた。
- 2025年11月:CookUnityは、北米全体での顧客獲得、ブランド拡大、およびシェフパートナーシップを支援するために、General Catalystから最大2.5億米ドルの成長資金を確保した。
- 2025年11月:FactorとSakaraは、1食あたり最大37gのタンパク質と最大12gの食物繊維を含むすぐに食べられるサラダを発売し、Factorのパフォーマンス栄養レジに植物性および食物繊維重視のオプションを追加した。
- 2025年9月:Factorは、高タンパク質ミール、グルカゴン様ペプチド-1(GLP-1)サポートの選択肢、シェフ特製料理を含む100種類以上のオプションへと週次メニューを拡大した。
世界のケトミールデリバリー市場レポートの範囲
ケトミールデリバリー市場とは、消費者に配送される調理済みまたは部分的に調理済みのミールソリューションの市場であり、通常は高脂肪、適度なタンパク質、低炭水化物を重視するケトジェニック食事アプローチに沿って調製されたものを指します。ミール形式別では、市場はすぐに食べられるケトミール、調理キット型ケトミール、その他のミール形式にセグメント化されていす。デリバリーモデル別では、市場はサブスクリプション型デリバリーと単発またはオンデマンドデリバリーに分類されています。エンドユーザー別では、市場は男性と女性の消費者にセグメント化されています。地理的には、市場は北米、欧州、アジア太平洋、南米、中東・アフリカをカバーし、米国、カナダ、メキシコ、ドイツ、英国、イタリア、フランス、スペイン、オランダ、ポーランド、ベルギー、スウェーデン、中国、インド、日本、オーストラリア、インドネシア、韓国、タイ、シンガポール、ブラジル、アルゼンチン、コロンビア、チリ、ペルー、南アフリカ、サウジアラビア、アラブ首長国連邦、ナイジェリア、エジプト、モロッコ、トルコを含む主要市場の国レベルのカバレッジと、それぞれの地域の残余カテゴリーが含まれます。市場規模と成長予測は金額ベース(米ドル)で提供されます。
セグメンテーション概要
| すぐに食べられるケトミール |
| 調理キット型ケトミール |
| その他 |
| サブスクリプション型デリバリー |
| 単発またはオンデマンドデリバリー |
| 男性 |
| 女性 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 北米のその他 | |
| 欧州 | ドイツ |
| 英国 | |
| イタリア | |
| フランス | |
| スペイン | |
| オランダ | |
| ポーランド | |
| ベルギー | |
| スウェーデン | |
| 欧州のその他 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| オーストラリア | |
| インドネシア | |
| 韓国 | |
| タイ | |
| シンガポール | |
| アジア太平洋のその他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| コロンビア | |
| チリ | |
| ペルー | |
| 南米のその他 | |
| 中東・アフリカ | 南アフリカ |
| サウジアラビア | |
| アラブ首長国連邦 | |
| ナイジェリア | |
| エジプト | |
| モロッコ | |
| トルコ | |
| 中東・アフリカのその他 |
| ミール形式別 | すぐに食べられるケトミール | |
| 調理キット型ケトミール | ||
| その他 | ||
| デリバリーモデル別 | サブスクリプション型デリバリー | |
| 単発またはオンデマンドデリバリー | ||
| エンドユーザー別 | 男性 | |
| 女性 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 北米のその他 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| イタリア | ||
| フランス | ||
| スペイン | ||
| オランダ | ||
| ポーランド | ||
| ベルギー | ||
| スウェーデン | ||
| 欧州のその他 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| オーストラリア | ||
| インドネシア | ||
| 韓国 | ||
| タイ | ||
| シンガポール | ||
| アジア太平洋のその他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| コロンビア | ||
| チリ | ||
| ペルー | ||
| 南米のその他 | ||
| 中東・アフリカ | 南アフリカ | |
| サウジアラビア | ||
| アラブ首長国連邦 | ||
| ナイジェリア | ||
| エジプト | ||
| モロッコ | ||
| トルコ | ||
| 中東・アフリカのその他 | ||
レポートで回答される主要な質問
ケトミールデリバリーサービスへの需要を牽引しているものは何ですか?
ケトミールデリバリー市場は、自宅での計画、買い物、マクロ計算の負担なしに構造化された低炭水化物ミールを求める消費者によって支えられています。
ケトミールデリバリー市場の規模はどのくらいですか?
ケトミールデリバリー市場は2026年に1.66 ビリオン 米ドルと評価されており、CAGR 9.8%で2032年には2.87 ビリオン 米ドルに達すると予測されています。
最大のシェアを持つケトミール形式はどれですか?
すぐに食べられるケトミールは、ほとんどの食事準備作業を不要にするため、2026年に58.3%で最大のシェアを占めています。
ケトミールで最も速く成長しているデリバリーモデルはどれですか?
単発またはオンデマンドデリバリーが最も速く成長しているモデルであり、2032年にかけてCAGR 11.2%が予測されています。