
カバエキス市場規模・シェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
| 市場規模 (2027) | 331.87 百万米ドル |
| 市場規模 (2032) | 468.08 百万米ドル |
| 成長率 (2027 - 2032) | 7.12 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるカバエキス市場分析
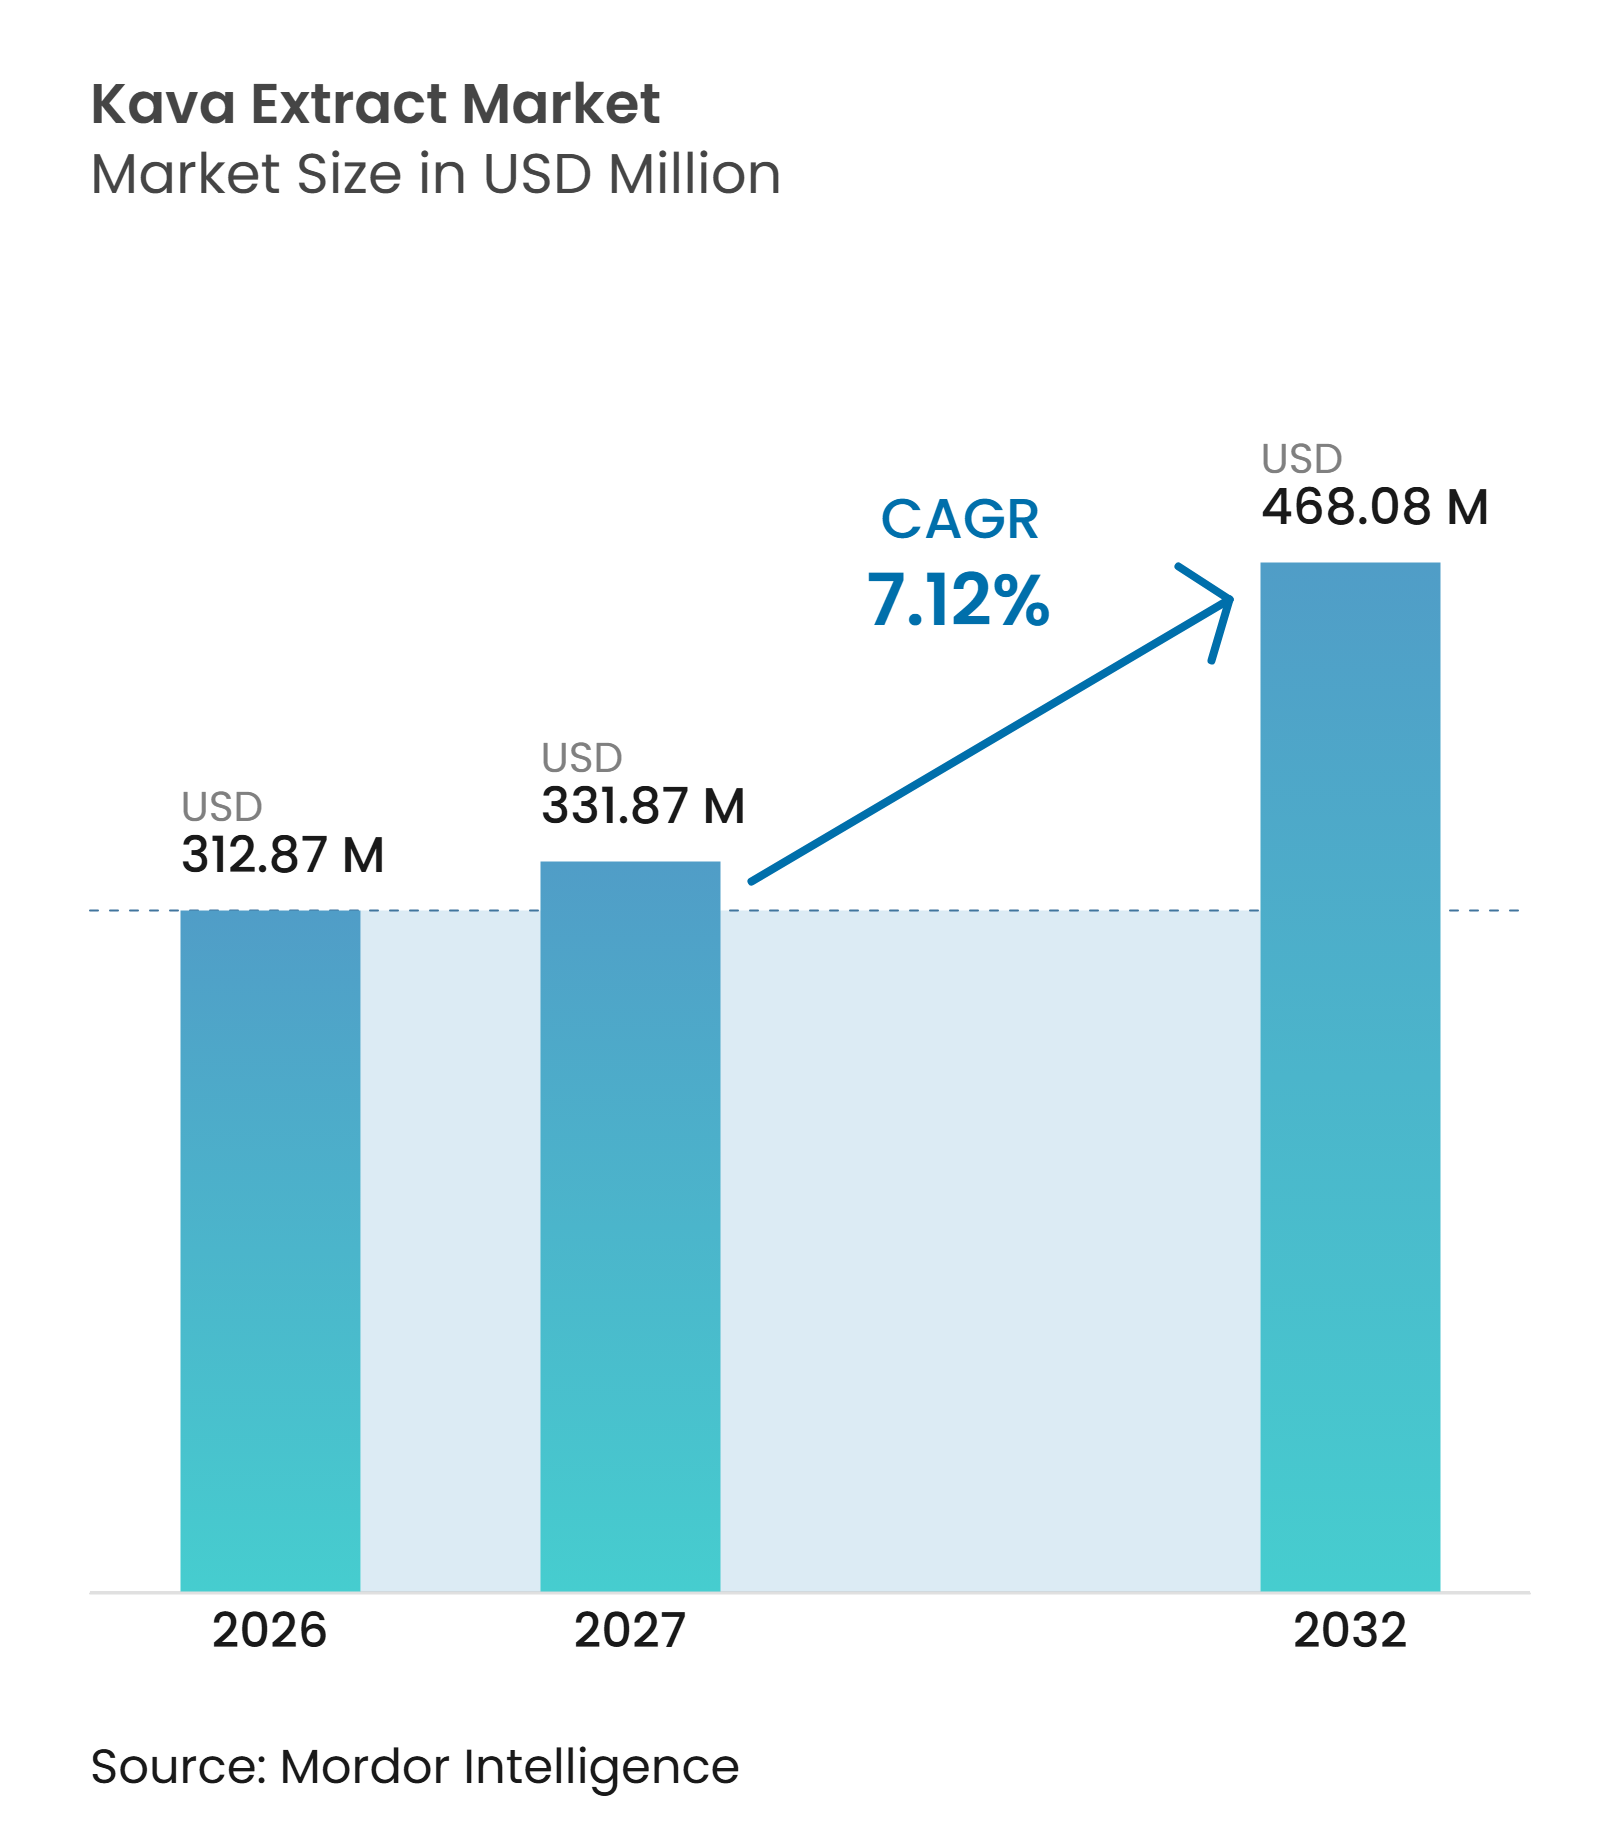
カバエキス市場規模は2026年に3億1,287万米ドルと評価され、2027年の3億3,187万米ドルから2032年には4億6,808万米ドルに達すると推定されており、予測期間(2027年~2032年)中のCAGRは7.12%となっています。カバエキス市場は、アルコール代替品、植物性リラクゼーション製品、および利便性の高い飲料フォーマットに対する需要の高まりによって牽引されています。これらの要因により、消費は伝統的な太平洋島嶼部での利用を超え、小売、フードサービス、および直販チャネルへと拡大しています。規制上の取り扱いの不一さも、製品分類、ラベリング、および流通計画を重要な商業的考慮事項としています。信頼性の高い生産者との関係を構築し、製品の産地証明を示し、現地規制に合わせた製品を提供する企業は、カバエキス市場での競争においてより有利な立場にあります。
レポートの主要ポイント
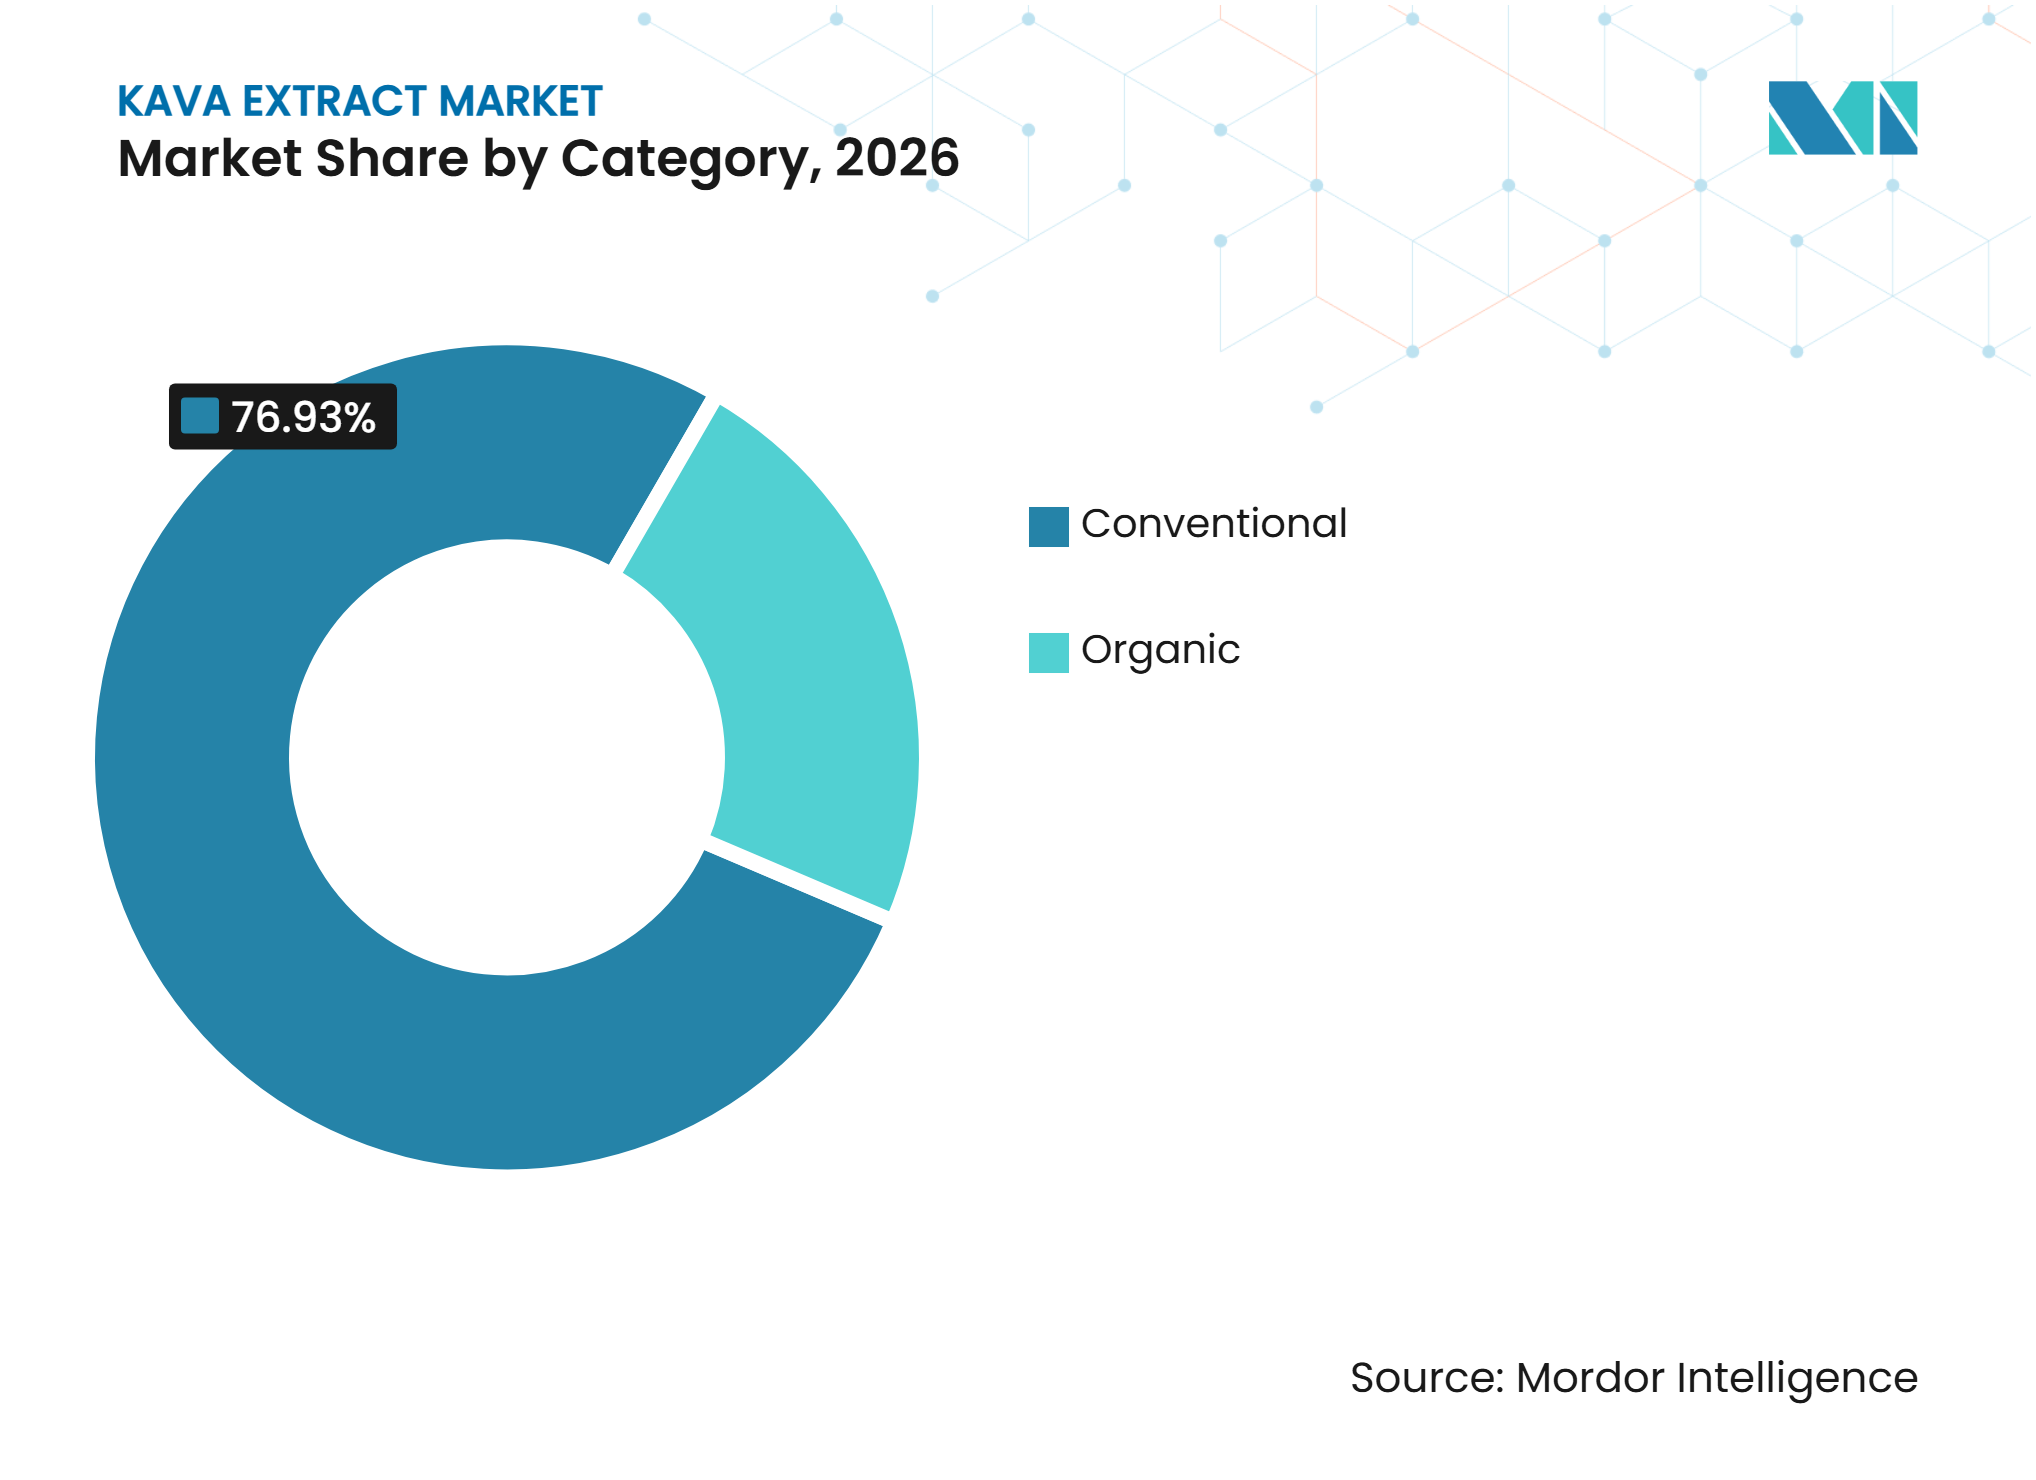
- カテゴリー別では、コンベンショナルが2026年に76.93%の市場シェアで市場を支配し、オーガニックカバは2027年~2032年の期間中に最も速いCAGR 8.80%を記録すると予測されています。
- 形態別では、パウダーが2026年に68.31%の市場シェアで市場を支配し、リキッドは2027年~2032年の期間中に最も速いCAGR 8.58%を記録すると予測されています。
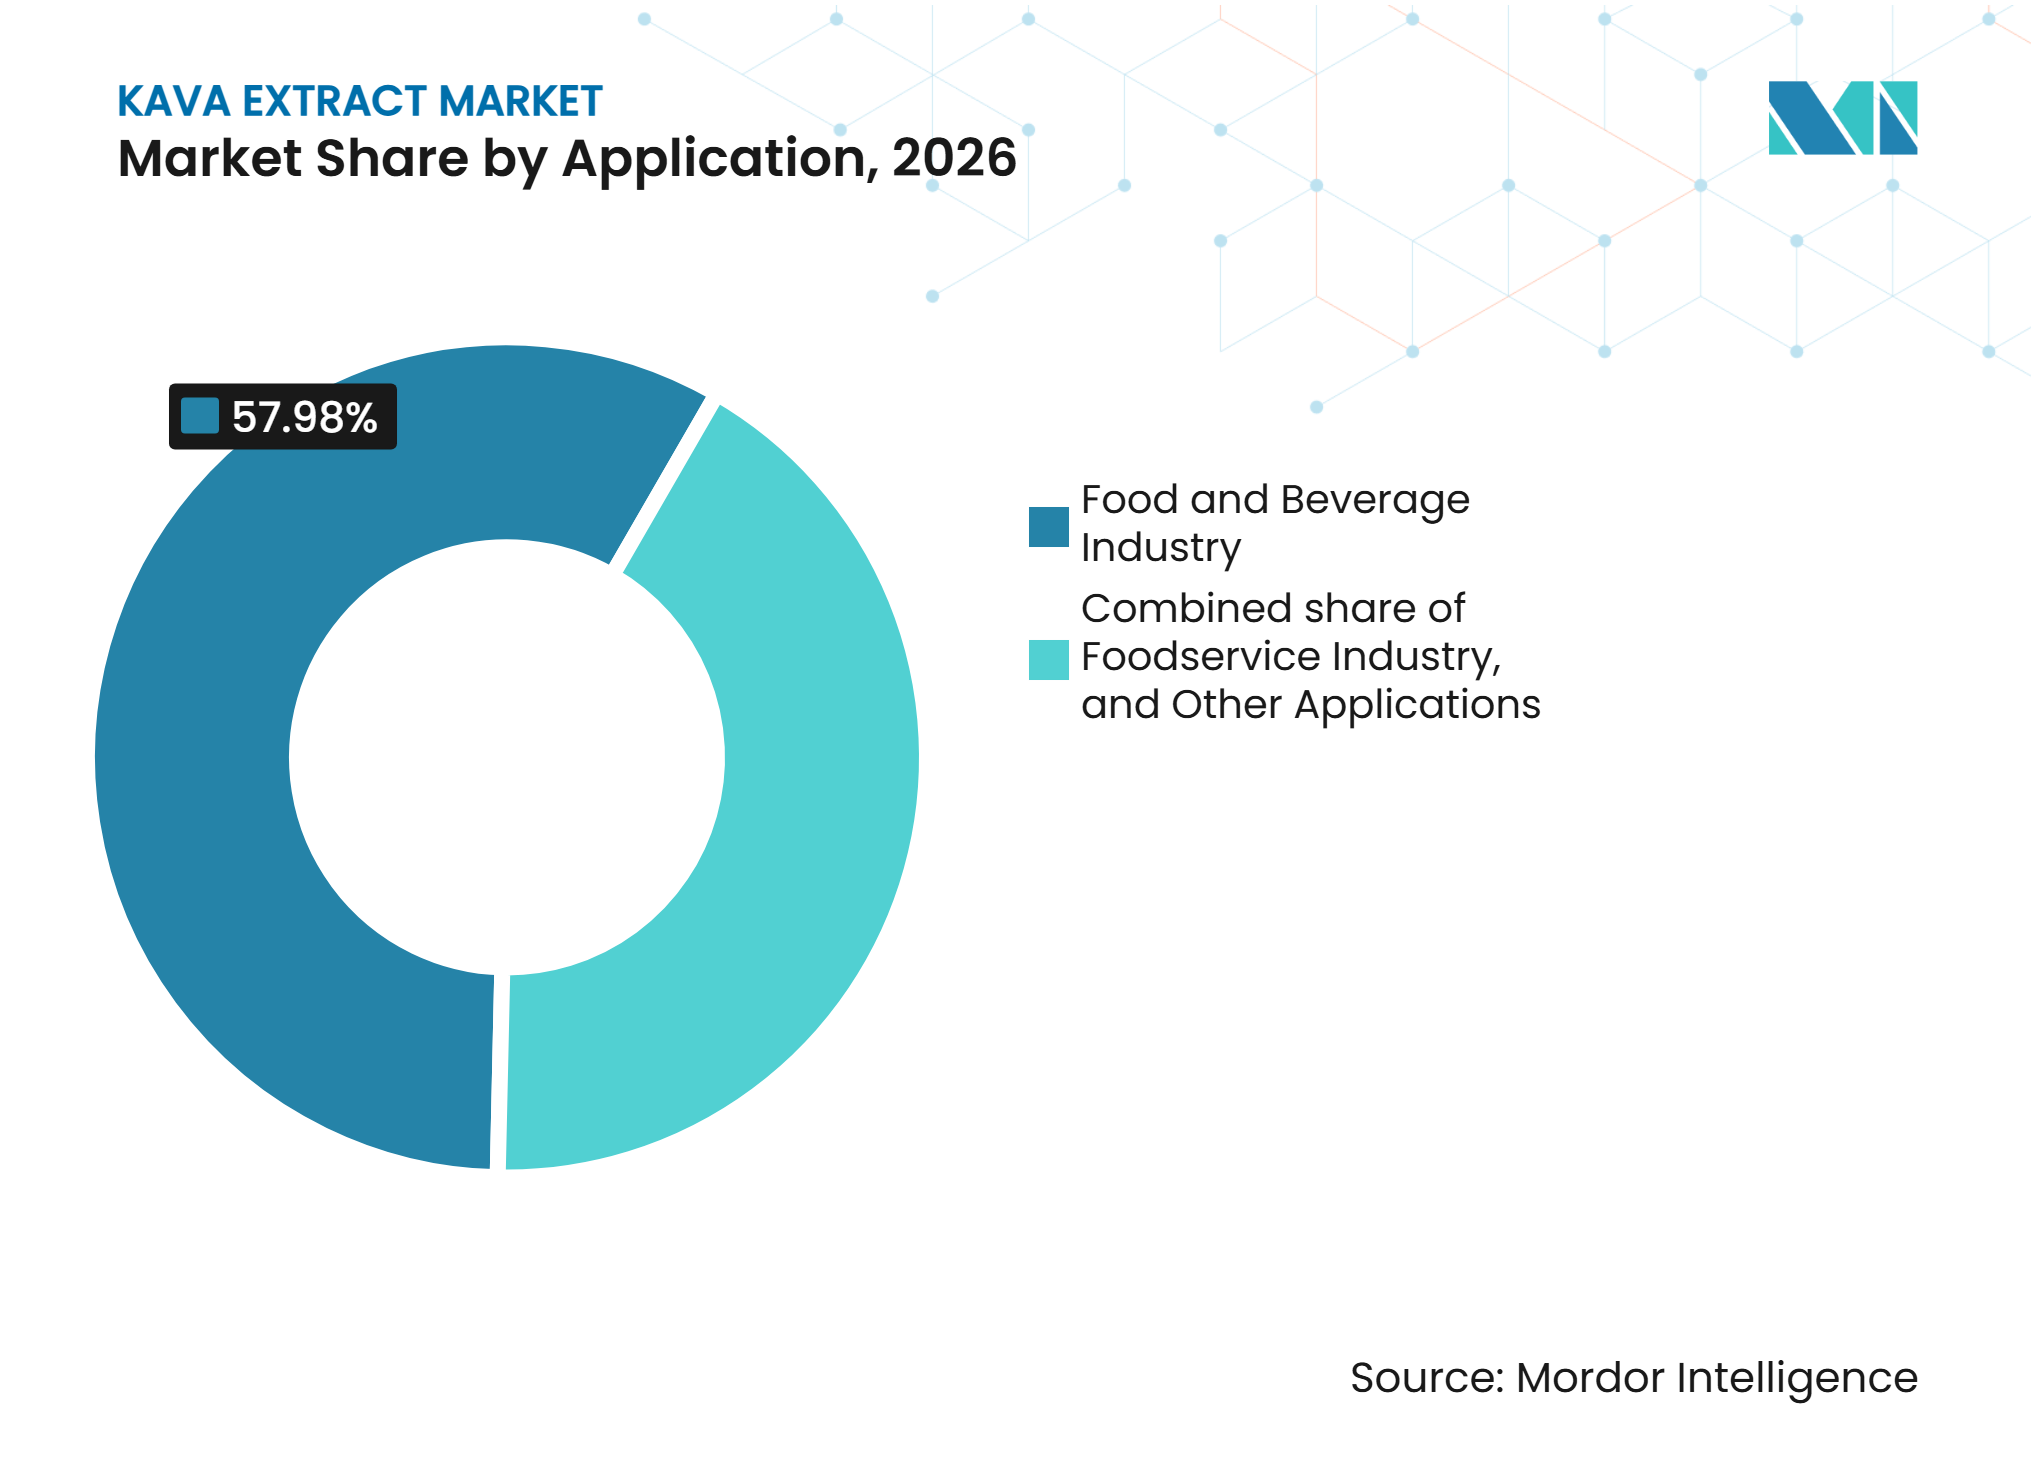
- 用途別では、食品・飲料業界が2026年に57.98%の市場シェアで市場を支配し、フードサービス業界は2027年~2032年の期間中に最も速いCAGR 8.38%を記録すると予測されています。
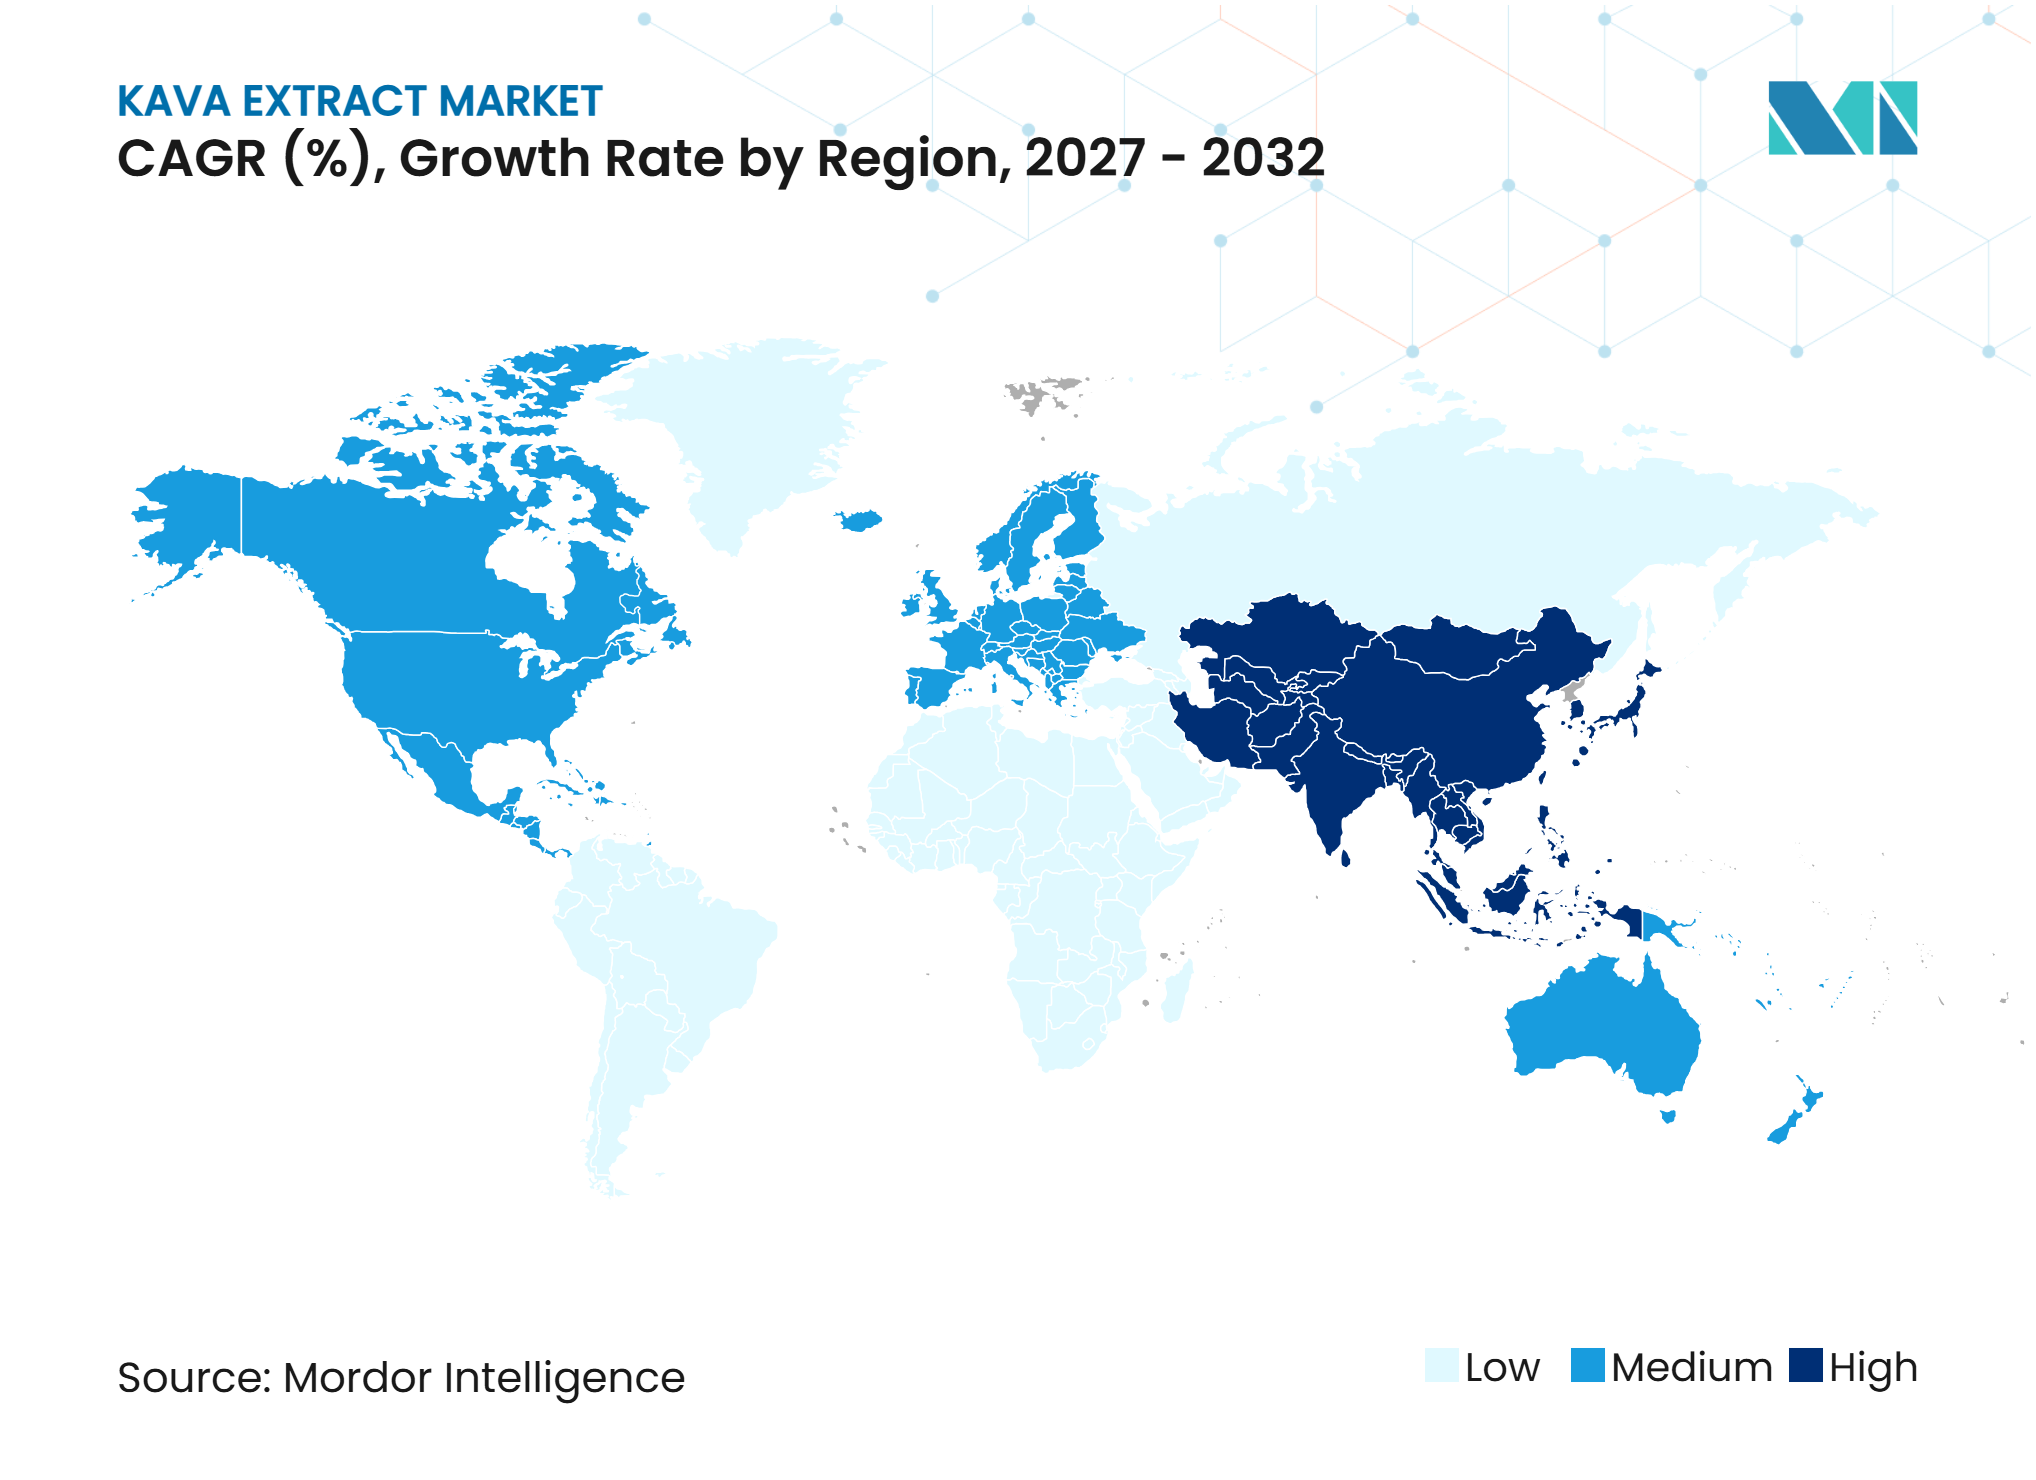
- 地域別では、アジア太平洋がカバエキス市場において2026年に41.82%のシェアで市場を支配し、2027年~2032年の期間中に最も速いCAGR 7.93%を記録すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ノンアルコールおよびアルコール代替飲料に対する需要の増加 | +2.5% | 北米およびアジア太平洋を主要採用市場とするグローバル | 短期(2年以内) |
| 機能性および植物性飲料に対する消費者の嗜好 | +1.8% | グローバル、北米・オーストラリア・西欧で最も強い | 短期(2年以内) |
| 太平洋島嶼部の伝統的な飲料文化 | +0.5% | アジア太平洋がコア、オーストラリア・ニュージーランド・北米のディアスポラコミュニティへの波及あり | 長期(4年以上) |
| カバ加工技術およびインスタント製剤の進歩 | +0.8% | グローバル、製造拠点は北米および太平洋諸島に集中 | 中期(2年~4年) |
| RTDカバ飲料ポートフォリオの拡大 | +1.2% | 北米およびアジア太平洋 | 短期(2年以内) |
| 特化した飲料製剤における植物由来原料への需要の増加 | +0.9% | グローバル、北米および欧州で最も強い | 中期(2年~4年) |
| 情報源: Mordor Intelligence | |||
ノンアルコールおよびアルコール代替飲料に対する需要の増加
高所得市場におけるルコール消費の減少が、社交的な場面でのカバエキスへの需要を支えています。バーや飲料メーカーが従来のアルコール飲料に代わるリラクゼーション志向の代替品を導入するにつれ、カバエキス市場は恩恵を受けています。カババーは酒類販売免許やフルキッチンなしで営業できるため、特定の事業者やオーナーにとって実行可能なフォーマットとなっています。新規店舗の開業に伴い、このネットワークは標準化されたバルク原料への継続的な需要を生み出しています。製品のポジショニングも、従来のサプリメントを超え、社交的な場面や夜間消費を含むように拡大しています。この変化により、サプライヤーはフードサービスメニュー、RTD製品、および小売棚に適したフォーマットを開発するよう促されています。さらに、利便性の高いカバベースの飲料ミックスや事前調製製剤の導入により、事業者はより効率的に顧客にサービスを提供できるとともに、ホスピタリティおよび小売チャネル全体にわたる原料の商業的応用が広がっています。
機能性および植物性飲料に対する消費者の嗜好
機能性および植物性飲料に対する消費者の嗜好:植物ベースおよび機能性飲料に対する消費者の関心の高まりが、食品・飲料業界においてカバを含む植物性原料の機会を創出しています。2025年7月、英国政府は栄養科学諮問委員会(SACN)を通じて、2019年~2023年の国民食事・栄養調査の回答者の約10%が植物性飲料を摂取していたと報告しました[1]。オーツ麦、大豆、アーモンドドリンクが主要な種類として特定されました。このトレンドは、植物由来飲料代替品に対する確立された消費者基盤を示しており、カバベース飲料メーカーが従来の飲料の代替品を求める消費者向けに植物性飲料製剤、インスタントミックス、およびRTD製品を開発する機会を創出しています。
カバ加工技術およびインスタント製剤の進歩
カバの加、粉末調製、乾燥、品質試験、および包装における進歩により、商業的な飲料用途向けにより利便性が高く一貫性のあるカバ製品の開発が可能になっています。2026年5月、ニュージーランドの第一次産業省は、加工助剤、添加物、およびノーブルカバ品種の使用に関する要件を含む、カバ食品基準の改正案に関する協議の結果を公表しました[2]。これらの動向は、カバサプライチェーン全体にわたる標準化された加工と一貫した製品品質の重要性を強調しています。加工および粉末調製に対する管理の改善は、メーカーが伝統的な飲料調製、ドライミックス、およびその他の許可された飲料用途向けに一貫した原材料を供給するのに役立ち、カバ市場の商業的発展を支援します。
RTDカバ飲料ポートフォリオの拡大
RTD(レディ・トゥ・ドリンク)フォーマットは、伝統的な飲料を分で調製しない消費者にとってカバをより身近なものにします。その結果、カバエキス市場はより小型でポータブルなフォーマットを通じて消費者にリーチできます。RTD製品はまた、隣接するリラクゼーション飲料、機能性ウォーター、およびノンアルコール飲料と競合します。より広い消費者の関心をリピート小売販売に転換するために、ブランドは一貫した風味、正確な用量、および包括的な規制文書を必要とします。ボトル入りカバドリンク、缶入り製剤、および濃縮カバショットにより、メーカーは社交的な集まりや外出先での購入を含む利便性志向の消費機会をターゲットにできます。さらに、RTDポートフォリオの拡大により、ブランドは風味プロファイルや製剤を試すことができ、より広い機能性飲料およびアルコール代替カテゴリー内でカバ飲料を差別化するのに役立ちます。
阻害要因の影響分析*
| 阻害要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| カバベース食品・飲料製品に対する規制上の制限 | -1.5% | 欧州連合、英国、ニューヨーク、日本、韓国、およびオラン | 長期(4年以上) |
| 潜在的な肝毒性および消費者安全に関する懸念 | -0.9% | グローバル、欧州および規制に敏感な米国で最も深刻 | 中期(2年~4年) |
| 品質管理されたノーブルカバの根および品種の入手可能性の制限 | -0.7% | アジア太平洋の供給基盤、グローバルへの影響あり | 中期(2年~4年) |
| 製品品質および標準化の不一致 | -0.4% | グローバル、米国商業市場で最も深刻 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
カバベース食品・飲料製品に対する規制上の制限
厳格な食品安全規制および許可されたカバ製剤に対する制限は、国際市場でカバベース製品を商業化しようとするメーカーに課題をもたらしています。承認された植物品種、加工方法、製品製剤、輸入許可、およびラベリングに関する要件は、特にRTD飲料、エキス、および濃縮物における製品イノベーションを制約する可能性があります。2026年10月、オーストラリア農業・漁業・林業省は、食品として販売が許可されるカバ製品は、冷水と生または乾燥したノーブルカバの根(根チップおよびパウダーを含む)のみを使用して調製された飲料でなければならないと規しました[3]。食品添加物や加工助剤を含む製品を含む他のカバ形態は許可されません。これらの制限により、メーカーがオーストラリアの食品・飲料市場に供給できるカバ製剤の範囲が制限されます。
潜在的な肝毒性および消費者安全に関する懸念
安全性への懸念は、ノーブルカバの品種や伝統的な調製方法を使用した製品においても、商業的に重要な課題であり続けている。この懸念は、評価対象の暴露とは異なる処方を含む、カバ製品全般に対する消費者の認識に影響を与える可能性がある。そのため、規制当局および業界関係者は、適切なカバ品種の特定、汚染物質の管理、およびサプライチェーン全体にわたる一貫した加工慣行の維持に重点を置いている。サプライヤーには、堅牢な品質管理、責任ある表示、および成分組成の明確な証拠が求められる。安全性に関する精査の強化は、カバ単独製品と他の植物成分を組み合わせた製品とを区別する必要性も高める。こうした要件は製品の普及を遅らせる可能性があるものの、文書化されたトレーサビリティと試験を実証するサプライヤーの市場ポジションを強化することができる。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
カテゴリー別:
オーガニックプレミアムがコンベンショナルスケールに対して地位を確立コンベンショナルカバエキスは2026年のカバエキス市場において76.93%を占めました。その主導的な地位は、より低い生産コスト、より広い供給可用性、およびフードサービスおよび製造用途全体での確立された使用を反映しています。太平洋島嶼部の輸出ネットワークは、長年にわたりコンベンショナルな乾燥、製粉、および標準化インフラに投資してきており、コンベンショナル製品を大規模に調達しやすくしています。コンベンショナルカバエキスはまた、価格と安定した量が購買決定を左右するバルク用途にも適しています。これらの要因により、カバエキス市場の量的基としての役割が維持されています。商業的バイヤーの間でのコンベンショナルカバ原料に対する確立されたサプライヤー関係と親しみやすさが、飲料製造およびフードサービスチャネル全体での一貫した調達をさらに支えています。
オーガニックカバエキスは2032年までにCAGR 8.80%で成長すると予測されています。プレミアムサプリメントブランドおよびスペシャルティ小売業者は、製品および調達基準の一部として認証をますます要求しています。オーガニック製品は北米でより高い卸売価格を実現できますが、このプレミアムは信頼性の高い認証と検証に依存しています。したがって、オーガニックサプライヤーは産地と文書化された品質に基づいて競争できる一方、コンベンショナルサプライヤーは主に価格と規模で競争します。認証された栽培慣行の開発と改善されたトレーサビリティシステムは、オーガニックサプライヤーがプレミアム原料バイヤーからの調達要件に対応し、国際市場での提供を差別化するのにさらに役立ちます。


注記: 全セグメントの個別シェアはレポート購入後にご確認いただけます
形態別:
パウダーが確立された地位を維持しながらリキッドフォーマットが拡大パウダーは2026年のカバエキス市場において68.31%を占めました。その汎用性は、カババー、家庭での調製、サプリメントカプセル、および食品原料にわたる用途を支えています。カババーの事業者は、確立された調製方法に合致するためパウダーを一般的に使用しています。また、消費者が馴染みのある製品フォーマットを期待する直販および フードサービスチャネルにも対応しています。インスタントパウダーフォーマットは、オンラインおよびカフェの顧客の調製を簡素化できます。したがって、代替フォーマットがより広い流通を獲得する中でも、パウダーはカバエキス市場において中心的な役割を維持すると予想されます。
リキッドエキスは2032年までにCAGR 8.58%で成長すると予測されています。このフォーマットはRTD飲料の要件に合致し、伝統的な揉み込みと濾過の必要性を軽減します。ナノエマルジョン化およびマイクロカプセル化技術は、カバラクトンの水不溶性に対処することを目的としています。カプセル、オレオレジン、および濃縮ペーストを含むその他の形態は、サプリメントにおける正確な用量への需要に対応しています。リキッド製品はメーカーの間で普及が進むと見込まれる一方、パウダーは直接調製およびフードサービス用途において引き続き重要です。
用途別:
食品・飲料がリードしながらフードサービスが需要を構築食品・飲料業界は2026年のカバエキス市場規模において57.98%を占めました。この用途には、RTD飲料、サプリメント、バー、およびRTMix製品が含まれ、それぞれ異なる原料、包装、および消費者コミュニケーションの要件があります。RTD製品は、消費者にとってカバをより身近なものにするため、新製品開発において引き続き活発です。カバはまた、標準化されたエキスフォーマットを特徴とするサプリメントにも使用されています。この幅広い用途により、食品・飲料業界はカバエキス市場の中心に位置し続けています。
フードサービス業界は2032年までにCAGR 8.38%で成長すると予測されています。カババーおよびボタニカルラウンジのコンセプトは、標準化された原料への継続的な需要を生み出しています。このチャネルの成長は、消費者の関心をリピート来店および定期購入に転換する店舗に依存しています。フードサービス事業者は、カバ製品を従来のカクテルプログラムの代替品としてポジショニングでき、パッケージ商品ブランドが通常直面する小売掲載コストなしに需要を創出できます。この用途はまた、エキスサプライヤーが事業者および流通業者と直接関係を構築することを可能にします。

地域分析
アジア太平洋
アジア太平洋は2026年のカバエキス市場において41.82%を占め、2032年までにCAGR 7.93%で成長すると予測されています。同地域は、太平洋島嶼部の生産基盤とオーストラリアおよびニュージーランドにおける商業需要の高まりを組み合わせています。小売での入手可能性の拡大により、太平洋ディアスポラコミュニティを超えた消費者にカバが紹介されています。太平洋諸島フォーラムの地域戦略は、サプライチェーンの正式化と品質認証を重視しています。2025年11月、ソロモン諸島はフィジーへの乾燥カバの最初の商業航空貨物輸送を完了し、供給多様化のための追加ルートを創出しました。しかし、サイクロンによる被害とカバ枯死病が引き続き供給計画に支障をきたしています。日本および韓国におけるサプリメントでのカバに対する制限が、地域消費者基盤の一部へのアクセスを制限しています。
北米
北米はカバエキスの重要な商業市場として台頭しています。米国では、カババーの成長するネットワークと主流小売チャネルでの展開拡大が組み合わさっています。カババー営業に影響を与えたニューヨーク市の裁定を含む地域的な制限が引き続き関連しています。2025年1月、Botanic Tonicsは2,500万米ドルを調達し、その一部をバヌアツでの土地取得に充て、オクラホマの製造施設を30,000平方フィートから122,000平方フィートに拡張しました。この投資は、原料へのアクセスと国内加工能力の重要性を浮き彫りにしています。カナダの天然健康製品経路は、カバサプリメントのための規制された経路を提供しています。これらの動向を総合すると、コンプライアンス計画と産地の透明性が主要な地域差別化要因として位置づけられます。
欧州、南米、中東・アフリカ
欧州はカバエキス市場において構造的な制約に直面しており、食品および栄養補助食品規制が商業的アクセスを制限しています。欧州連合のノベルフード規制および各国の制限が、複数の国にわたる広範な小売開発を制限しています。南米はブラジルおよびペルーのスペシャルティ健康チャネルを通じて初期需要を示していますが、正式な製品分類はこれらの国での主流小売拡大をまだ支援していません。中東・アフリカは低い金額を占めていますが、ディアスポラ需要と越境eコマースの恩恵を受けています。南アフリカの栄養補助食品セクターとサウジアラビアのウェルネス小売チャネルは、将来の発展に向けた潜在的な経路を提供しています。これらの地域全体での市場アクセスは、規制の整合性、現地輸入要件、および信頼性の高い品質文書に依存します。
競合環境
市場集中度
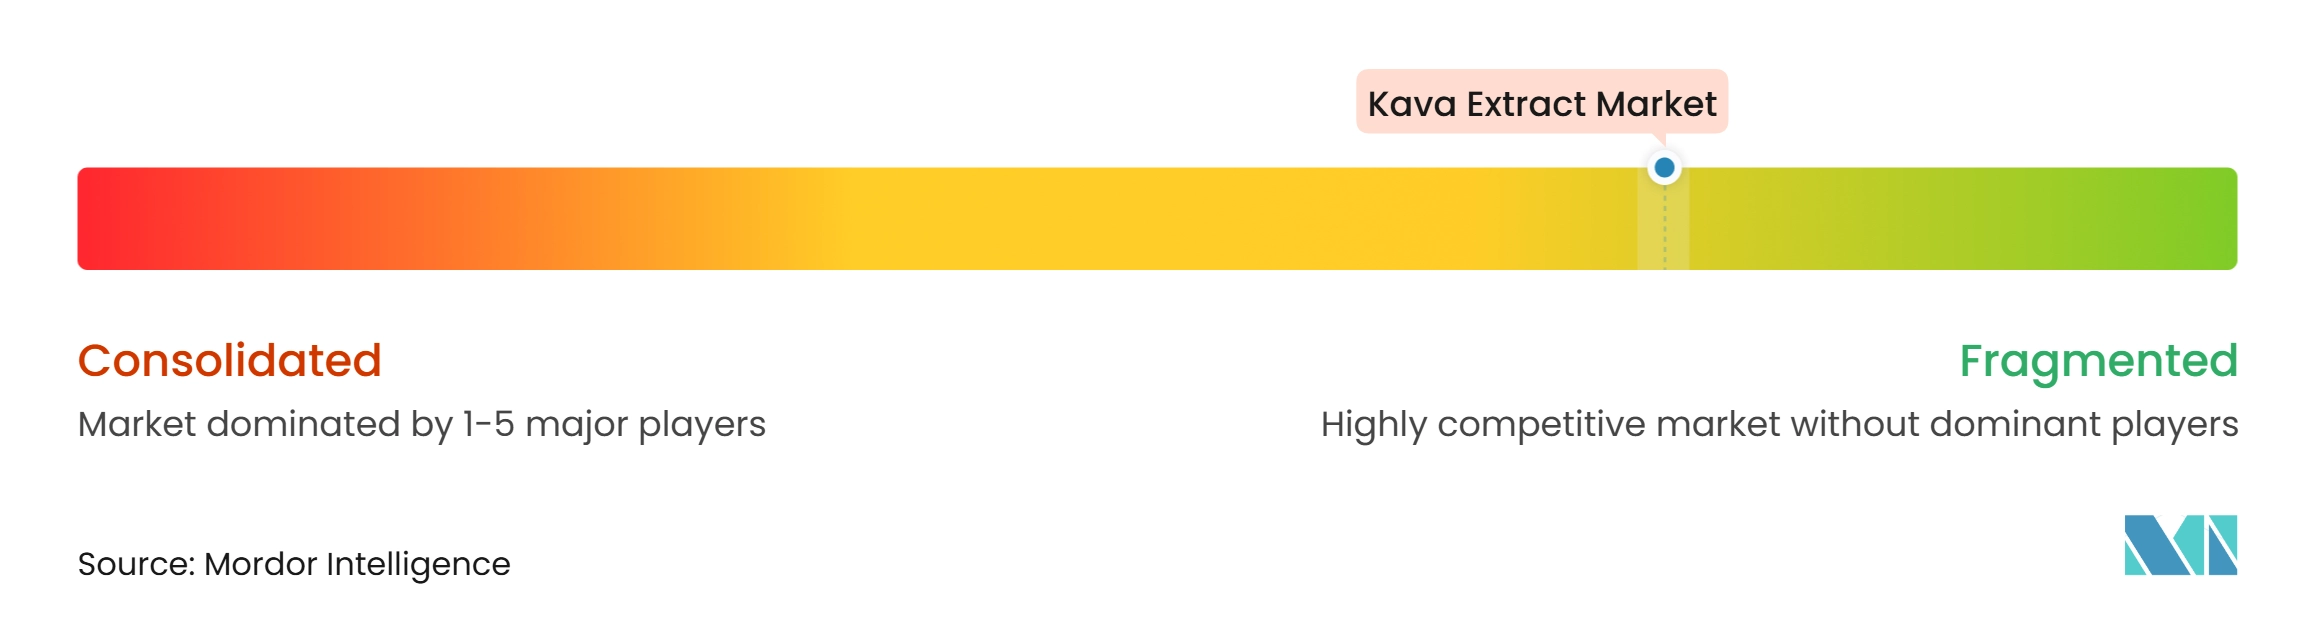
カバ・エキス市場は断片化されており、バリューチェーン全体にわたって価格決定権を持つ参加者は存在しない。競争には、上流の栽培業者および抽出事業者のほか、小売、フードサービス、および直消費者向け需要を対象とするコンシューマーブランドが含まれる。原産地管理、標準化された加工、および完成品の流通が単一企業内に集約されているとは限らない。栽培業者との安定した関係を確保している企業は、短期的な供給混乱へのエクスポージャーを低減できる。この断片化された環境は、専門的な原料サプライヤーや小規模なコンシューマーブランドにとっての機会も生み出している。
一部の参加者は、直接消費者向け製品および卸売原料を活用して、独自の市場ポジションを確立している。KEANUは2025年11月に直接消費者向けチャネルを通じてプレミアムノーブルカバキットを発売し、栽培品種の選定と教育資材を重視した。こうしたモデルは、広範な小売棚への初期コストをかけずにブランド認知を構築できる。卸売液体エキスは、オペレーターおよびメーカーにサービスを提供するサプライヤーにとって別の経路を提供する。カバ・エキス市場は、これらの企業がフォーマット、原産地、および製品教育を通じて差別化を図ることを可能にする。ただし、その規模は安定した供給と消費者信頼に依存し続けている。
小売重視の企業は、利便性および機能性飲料チャネルに適したフォーマットへの投資を進めている。Botanic Tonicsは、KavaMatéの全国展開を加速する計画を立て、2027年に向けた別製品の発売を発表している。これらの取り組みは、主要ブランドがカバを新たな消費機会へと拡大している様子を示している。欧州における規制上の障壁は、認可経路を完了した企業にとって有意義な競争優位をもたらす可能性がある。太平洋地域の栽培業者と直接関係を構築する小規模サプライヤーも、供給の安定性と産地証明における優位性を獲得できる可能性がある。競争上の結果は、製品の安全性、文書化された調達、およびチャネル実行に引き続き依存することになる。
カバエキス業界リーダー
-
eKAVA
-
Kavain
-
Qamea Kava
-
Pacifikava
-
Botanic Tonics
- 注:主要企業の掲載順は順位を示すものではありません。
カバ・エキ市場 このレポートでカバーされる企業
- eKAVA
- Kavain
- Kava Korporesen Pte Ltd
- MT Kava Limited
- Qamea Kava
- Serenco Labs
- Pacifikava
- Botanic Tonics
- Forney Enterprises
- Kava Time Pte Ltd
- Heritage Kava
- Kalm with Kava
- Taki Mai
- Nukava
- Royal Fiji Kava
- Coral Sea Kava
- Runke Natural
- Canurta Naturals USA
- The Noble Kava Farmer
- United BioScience
最近の産業開発事情 カバ・エキ市場
- 2026年11月:Kalm with Kavaは、プウイワ・ファームズ・ハワイからの生冷凍ハワイアン・アワの販売を開始し、米国産カバ製品として初めて商業卸売市場に参入しました。
- 2026年10月:Botanic Tonicsは、ラスベガスのNACSショーにて、ノーブルカバトニックショットのfeel free Kavaと、feel free Focused EnergyおよびSleep機能性スティックパックを発売しました。同社は2027年の全国展開を計画しました。この発売は、同社のカバ中心ポートフォリオのコンビニエンス小売チャネルへの初の拡大を示しました。
- 2025年10月:IMCDは、フィジー産ノーブルカバ品種から超臨界二酸化炭素抽出法で製造されたSuper.Kavatonを、米国およびカナダ市場向けに発売しました。
世界のカバエキス市場レポートの範囲
カバエキスは、特にカバラクトンなどの活性化合物を単離する抽出プロセスを通じて、カバ植物の根から得られる濃縮原料です。
カバエキス市場は、カテゴリー、形態、用途、および地域によってセグメント化されています。カテゴリー別では、市場はオーガニックとコンベンショナルにセグメント化されています。形態別では、市場はパウダー、リキッド、およびその他にセグメント化されています。用途別では、市場は食品・飲料業界(RTD飲料、サプリメント、バーおよびRTMix飲料、その他)、フードサービス業界、およびその他用途にセグメント化されています。地域別では、市場は北米、欧州、南米、アジア太平洋、および中東・アフリカに分類されています。市場予測は金額ベース(米ドル)で提供されます。
セグメンテーション概要
| オーガニック |
| コンベンショナル |
| パウダー |
| リキッド |
| その他 |
| 食品・飲料業界 | RTD飲料 |
| サプリメント | |
| バーおよびRTMix飲料 | |
| その他 | |
| フードサービス業界 | |
| その他用途 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 北米その他 | |
| 欧州 | ドイツ |
| 英国 | |
| イタリア | |
| フランス | |
| スペイン | |
| オランダ | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| オーストラリア | |
| インドネシア | |
| アジア太平洋その他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| ペルー | |
| 南米その他 | |
| 中東・アフリカ | 南アフリカ |
| サウジアラビア | |
| 中東・アフリカその他 |
| カテゴリー別 | オーガニック | |
| コンベンショナル | ||
| 形態別 | パウダー | |
| リキッド | ||
| その他 | ||
| 用途別 | 食品・飲料業界 | RTD飲料 |
| サプリメント | ||
| バーおよびRTMix飲料 | ||
| その他 | ||
| フードサービス業界 | ||
| その他用途 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 北米その他 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| イタリア | ||
| フランス | ||
| スペイン | ||
| オランダ | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| オーストラリア | ||
| インドネシア | ||
| アジア太平洋その他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| ペルー | ||
| 南米その他 | ||
| 中東・アフリカ | 南アフリカ | |
| サウジアラビア | ||
| 中東・アフリカその他 | ||
レポートで回答される主要な質問
カバエキス市場の現在の規模と将来の成長見通しはどのようなものですか?
カバエキス市場は2026年に3億1,287万米ドルと評価され、2027年には3億3,187万米ドルに達すると推定されています。市場は2032年までに4億6,808万米ドルに成長し、2027年~2032年の期間中にCAGR 7.12%を記録すると予測されています。
2026年のカバエキス市場で最大のシェアを占めたカテゴリーはどれですか?
コンベンショナルカバエキスは2026年の最大カテゴリーセグメントであり、カバエキス市場の76.93%を占めました。
2026年のカバエキス市場で最大のシェアを占めた形態はどれですか?
パウダーは2026年の最大形態セグメントであり、カバエキス市場の68.31%を占めました。
2026年のカバエキス市場で最大のシェアを占めた用途はどれですか?
食品・飲料業界は2026年の最大用途セグメントであり、カバエキス市場の57.98%を占めました。
2026年のカバエキス市場で最大のシェアを占めた地域はどれですか?
アジア太平洋は2026年の最大地域市場であり、カバエキス市場の41.82%を占めました。