
日本ワイヤー・ケーブル市場規模・シェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
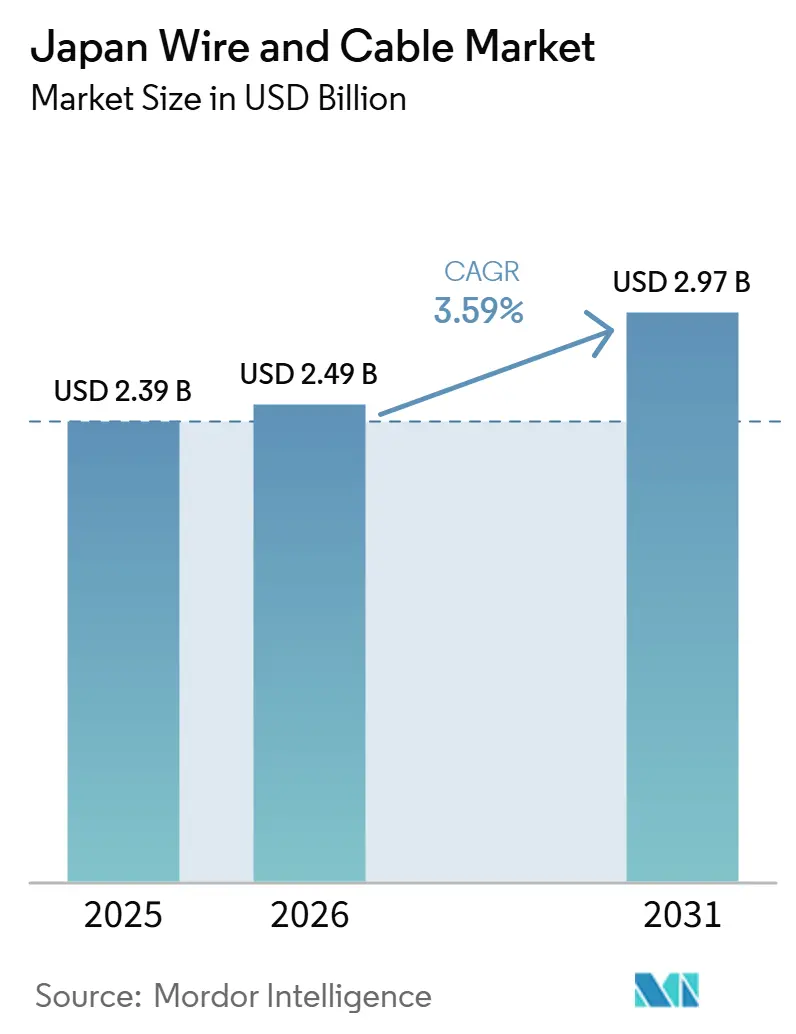
| 基準年の市場規模 (2025) | 2.39 十億米ドル |
| 市場規模 (2026) | 2.49 十億米ドル |
| 市場規模 (2031) | 2.97 十億米ドル |
| 成長率 (2026 - 2031) | 3.59 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる日本ワイヤー・ケーブル市場分析
日本ワイヤー・ケーブル市場規模は、2025年の23億9,000万米ドル、2026年の24億9,000万米ドルから、2031年までに29億7,000万米ドルへと拡大し、2026年から2031年にかけてCAGR 3.59%を記録する見込みです。再生可能エネルギーの系統接続、データセンターの建設、および老朽化した送電資産の更新が、日本ワイヤー・ケーブル市場全体の需要を支えると予想されます。洋上風力発電は海底連系線と強化された陸上系統の両方を必要とし、エネルギー投資と電力会社の設備更新支出を結びつけています。AIファシリティも高密度な電力配電と大容量の光ファイバー接続を必要とするため、日本ワイヤー・ケーブル市場はデジタルおよびエネルギーインフラの両方に関連しています。確立された電力会社との関係および技術承認が国内サプライヤーを支援していますが、原材料価格の変動や設置能力の制約がプロジェクトを遅延させる可能性があります。規制された系統投資と民間デジタルインフラ支出の組み合わせにより、サプライヤーは単一の建設サイクルに依存するのではなく、複数の需要チャネルを持つことができます。
主要レポートのポイント
- 電圧別では、低圧ケーブルが2025年の日本ワイヤー・ケーブル市場において39.88%のシェアを占め、超高圧・高圧ケーブルは2031年にかけてCAGR 4.87%で拡大する見込みです。
- ケーブルタイプ別では、電力ケーブルが2025年市場の34.11%を占め、光ファイバーケーブルは2031年にかけてCAGR 5.87%で成長する見込みです。
- 導体材料別では、銅が2025年市場の56.87%を占め、アルミニウムは2031年にかけてCAGR 5.12%で拡大する見込みです。
- 設置方法別では、地中ケーブルが2025年市場の52.33%を占め、海底ケーブルは2031年にかけてCAGR 4.66%で成長する見込みです。
- エンドユーザー業種別では、電力インフラが2025年市場の25.12%を占め、通信・データセンターは2031年にかけてCAGR 5.32%で成長する見込みです。
- 絶縁別では、絶縁ケーブルが2025年市場の80.12%を占め、2031年にかけてCAGR 4.99%で拡大する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
日本ワイヤー・ケーブル市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 再生可能エネルギー系統拡張および洋上風力連系 | +1.1% | 全国規模、北海道・東北・太平洋沿岸県に集中 | 中期(2〜4年) |
| データセンター、AIおよび800Gネットワーク構築 | +0.8% | 関東、大阪、および福岡・北海道の新興クラスター | 短期(2年以内) |
| 老朽化系統の更新および災害レジリエンス投資 | +0.6% | 全国規模、近期は都市圏および災害リスクの高い県に集中 | 短期(2年以内) |
| 自動車電動化および軽量ワイヤーハーネス | +0.4% | 愛知・神奈川・静岡のOEM製造コリドー | 中期(2〜4年) |
| 海底ケーブル接続と日本のデータフローハブとしての役割 | +0.3% | 千葉・三重・福岡のケーブル陸揚げハブ、北海道への波及 | 長期(4年以上) |
| スペースが制約された都市インフラ向け高密度ケーブル配線 | +0.2% | 東京・大阪・名古屋都市圏 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
再生可能エネルギー系統拡張および洋上風力連系
日本の改正再生可能エネルギー海域利用法は2026年4月1日に施行され、洋上風力発電の対象海域が43万km²の領海から、排他的経済水域を含む405万km²超へと拡大されました。この変更により、エクスポートケーブル、海底連系線、および陸上系統接続の潜在的な需要が広がります。五島洋上風力発電所は2026年1月に商業運転を開始し、浮体式風力ケーブルの調達および系統接続に関する国内の参照事例を提供しています。[1] 電力広域的運営推進機関(OCCTO)は、国の洋上風力ロードマップに沿って2050年系統マスタープランを見直しており、送電計画が日本ワイヤー・ケーブル市場の中心的課題であり続けています。[2] 開発対象海域の拡大により、焦点は許認可から船舶供給、系統接続コスト、および資格を持つ施工業者の準備状況へと移っています。これらの条件は、高電圧製品を設置・試験要件と調整できるサプライヤーに有利に働きます。
データセンター、AIおよび800Gネットワーク構築
AIおよびクラウドプロジェクトが日本ワイヤー・ケーブル市場に新たな需要源をもたらしています。NVIDIAは、ノエトラ構想が3,873億円(24億米ドル)の公的資金を有し、27,500基のルービンGPUを使用した140メガワットのAIファクトリーを2028年に計画していると述べました。[3] 高密度キャンパスは、多くの従来型コロケーション施設よりも床面積あたりの高電流電力配電を多く必要とします。また、コンピューティングクラスターと隣接建物間の低遅延トラフィックをサポートする光ファイバーリンクも必要です。これにより、損失と熱を抑えるよう設計された高密度光学設計および電力システムが有利になります。データセンターの電力需要と電力会社の強化が重なることで、電力ケーブルと光ファイバーケーブル、および関連アクセサリーへの協調的な需要が生まれる可能性があります。
老朽化系統の更新および災害レジリエンス投資
日本の老朽化した送配電資産は、再生可能エネルギー接続と並行して更新される必要があります。OCCTOは、老朽化施設を長期系統拡張計画の継続的な課題として特定しています。世界銀行は、老朽化資産とより深刻な台風・熱波の条件が電力システム内のリスクを高めると報告しています。[4] 国土交通省のFY2026五カ年地中化プログラムは優先都市緊急路線に焦点を当てており、FY2024末時点で21,826kmのネットワークの35%が完了しています。これにより、電力会社および建設業者にとって相当規模の設置プログラムが残されています。地中化工事はすべての終端点で専門的な接続作業者を必要とするため、資本予算が確保されていても展開速度が制限される可能性があります。
自動車電動化および軽量ワイヤーハーネス
自動車の電動化は、高付加価値ワイヤーハーネスおよびバッテリー関連ケーブルアセンブリへの需要を支えています。経済産業省(METI)は、2035年までにすべての新乗用車販売を電動化車両とする目標を設定しています。[5] 高電圧車両システムは、絶縁、コンパクトな配線経路、および熱性能の重要性を高めています。古河電気工業は2026年7月に自動車用電線BEAMEX PLUS-USを開発し、同じ125℃耐熱定格においてAESSX規格電線と比較して重量40%超の軽量化および外径50%超の細径化を実現しました。銅はコンパクト性と導電性が重要な用途で引き続き重要であり、アルミニウムは重要度の低い一部の配線経路に使用できます。この製品ミックスは、高電圧ハーネス製品軽量導体ソリューションの両方を供給できるメーカーに有利に働きます。
制約要因の影響分析*
| 制約要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 銅およびアルミニウムの価格変動 | -0.5% | 全世界規模、国内全ケーブルメーカーの利益率に直接影響 | 短期(2年以内) |
| 熟練設置労働者および専門船舶能力の不足 | -0.3% | 全国規模、洋上風力および海底ケーブルプロジェクトゾーンで最も深刻 | 中期(2〜4年) |
| 地震・台風・海底ルート資格認定要件 | -0.2% | 太平洋沿岸県および日本海海底ルート | 長期(4年以上) |
| 分散した電力会社仕様と長い資格認定サイクル | -0.1% | 全国規模、東京電力および関西電力サービス区域で最も複雑 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
銅およびアルミニウムの価格変動
銅およびアルミニウムの価格変動は、固定価格契約を受け入れるサプライヤーに利益率の不確実性をもたらします。銅とアルミニウムの価格比は2026年1月に4.3に達し、2026年6月末時点でも4.2を維持しており、適切な用途での代替に向けたより強い根拠を支持しています。査読済み研究によると、直流送電の拡大とともに地中ケーブルにおけるアルミニウムの使用は、事業者が重量とコストの優位性を求める中で持続的な役割を維持できる可能性があります。生産者は金属連動価格条項を使用してリスクを軽減できますが、これらの条項は不確実性を電力会社および産業バイヤーに転嫁します。調達チームは、長期インフラプロジェクトの予算確定に時間がかかる場合があります。銅は、高い導電性とコンパクトなケーブル寸法が重要な用途では引き続き必要とされます。
熟練設置労働者および専門船舶能力の不足
洋上および地中プロジェクトは、迅速に拡大できない能力に依存しています。古河電気工業はエネルギーインフラ事業における熟練労働者の不足を制約として特定し、採用、報酬、およびパートナーネットワークの開発を対応策として示しました。日本はより多くの国内ケーブル敷設能力を開発していますが、船舶の設計、建造、および試運転には長いリードタイムが必要です。日本郵船(NYK)は2026年に、NEDOのRIGHTプロジェクトの下で住友電気工業と共同開発した長距離ケーブル敷設船設計についてClassNKの承認を受けました。この問題は船舶を超えて広がっており、港湾、ルートエンジニアリング、および訓練された設置チームが同時に準備されている必要があります。そのため、開発者がケーブル供給を確保した場合でも、プロジェクトスケジュールは制約されたままになる可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
電圧別:系強化と洋上風力が高電圧需要を押し上げ
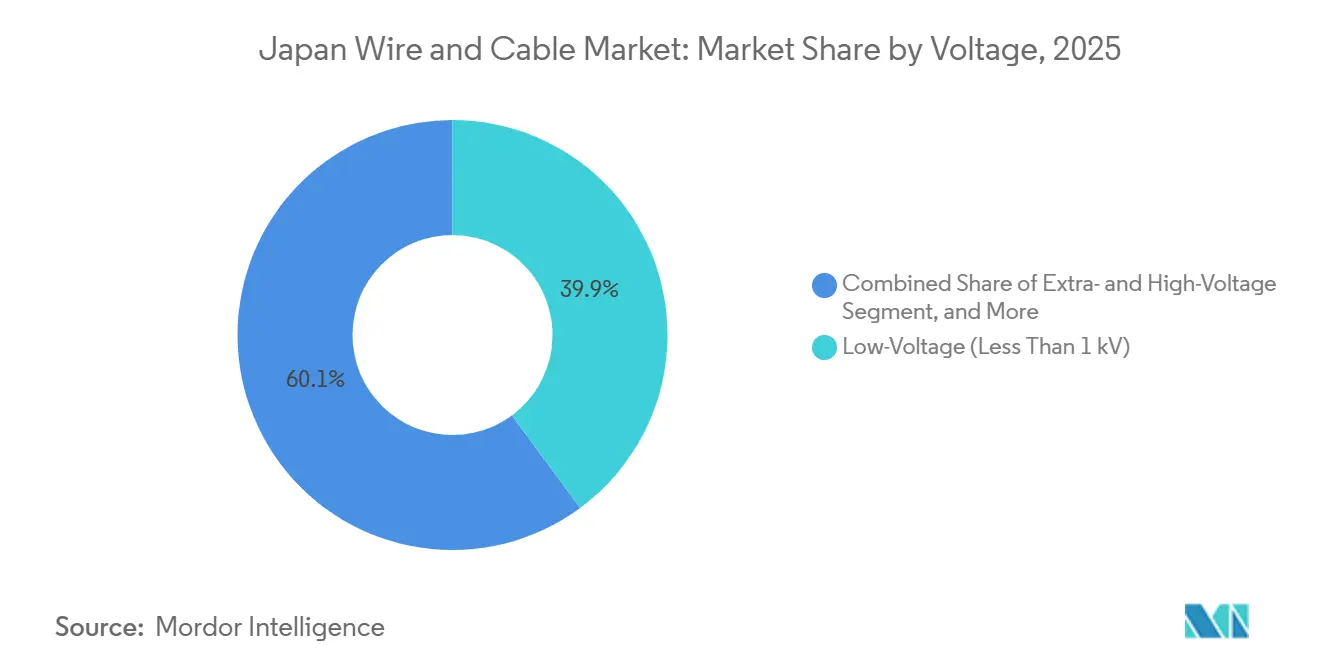
低圧ケーブルは2025年の日本ワイヤー・ケーブル市場シェアの39.88%を占める見込みであり、住宅・商業・軽工業用途での幅広い使用を反映しています。大規模な既設基盤が建物および地域配電システム全体で定期的な更新需要を生み出しています。超高圧・高圧ケーブルは2031年にかけてCAGR 4.87%を記録する見込みです。このカテゴリーは洋上風力接続、地域間系統強化、および大規模データセンター変電所を支えています。中圧ケーブルは電力会社、工業団地、および再生可能エネルギー集電ネットワークの配電層として機能し続けています。系統アップグレードは既存のネットワークトポロジーを維持することが多く、中圧ケーブルへの安定した需要を支えています。したがって、日本ワイヤー・ケーブル市場は大量の低圧更新需要と系統規模ケーブルシステムにおけるより強い成長を反映しています。両カテゴリーとも、信頼性の高い絶縁材、アクセサリー、および設置の専門知識を必要とします。
OCCTOの長期計画は、洋上風力と送電拡張を同一のネットワーク課題の中に位置づけています。洋上プロジェクトから負荷センターへの接続には、新たな高電圧直流および交流ルートが必要になる場合があります。これらのルートには、通常の配電製品とは技術的に異なるケーブルシステムが必要です。東芝はFY2027までに送配電機器の生産に480億円(3億1,900万米ドル)を投資すると発表しました。この投資は老朽化インフラの更新、再生可能エネルギーの成長、およびデータセンター負荷からの需要を反映しています。資格認定要件とシステム信頼性は引き続き重要な選定要因となります。実績ある高電圧試験およびプロジェクトエンジニアリング能力を持つサプライヤーは、日本ワイヤー・ケーブル産業のこの部分でより強い立場を持ちます。


注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
ケーブルタイプ別:AIインフラが光ファイバーの成長を支援
電力ケーブルセグメントは2025年の日本ワイヤー・ケーブル市場の34.11%を占める見込みです。電力会社のメンテナンス、再生可能エネルギーの統合、および建設活動がこのカテゴリーの定期的な需要基盤を提供しています。光ファイバーケーブルは2031年にかけてCAGR 5.87%で成長する見込みであり、ケーブルタイプの中で最も高い成長率です。データセンターの相互接続と新しいブロードバンドアクセス規格がこの見通しを支えています。信号・制御ケーブルは自動化、輸送、および建物システムに使用されています。同軸・データケーブルは放送、防衛、およびレガシーネットワークで引き続き関連性を持ちます。これらの特殊製品は技術更新サイクルへの依存度が高くなっています。したがって、日本ワイヤー・ケーブル市場は安定した電力ケーブル需要と光インフラのより速い拡大を組み合わせています。
古河電気工業は2026年3月に13,824心光ファイバーケーブルの量産を開始する計画です。同社はこの製品の外径が40mm未満であり、前世代ケーブルの2倍の伝送容量を持つと述べました。このタイプのケーブルはハイパースケール施設での高密度な建物間接続を支えます。同社はまた三重ワークス第2工場を開設し、光ファイバーケーブルの生産能力をFY2023レベルの2倍超に増強しました。光ファイバー能力の追加は、メーカーが短期的な機器更新サイクルを超えて需要が持続すると予想していることを示しています。光ファイバーサプライヤーは引き続き信頼性、曲げ性能、およびコネクター互換性の基準を満たす必要があります。データセンタープロジェクトが電気および通信インフラをまとめて調達する場合、電力および光ファイバーサプライヤーも恩恵を受けることができます。
導体材料別:銅がリードしアルミニウムが台頭
銅は2025年の日本ワイヤー・ケーブル市場の56.87%を占める見込みです。自動車ハーネス、高密度電力配電、および単位面積あたりの導電性が重要な用途で引き続き好まれる材料です。アルミニウムは2031年にかけてCAGR 5.12%で拡大する見込みです。その軽量性とコストは、より大きな断面積が許容される架空および大容量送電用途を支えることができます。光学ガラスおよびポリマー導体は光ファイバーカテゴリーに使用され、金属導体とは異なる調達パターンに従います。材料の選択は電圧、ルート設計、利用可能なスペース、およびライフタイムコストによって異なります。サプライヤーは複数の導体タイプにわたる加工能力を必要とします。この能力により、主要な用途から撤退することなく変化する顧客仕様に対応できます。
2025年に発表された研究では、直流技術の発展に伴い地中ケーブルにおけるアルミニウムの代替が持続的な役割を維持できることが示されました。車両システムでは、400〜800Vアーキテクチャがコンパクトな配線経路と高い導電性のために銅を維持することが多いです。メーカーは重量削減が価値をもたらす一部のバスバーおよび重要度の低い電力配線にアルミニウムを使用できます。古河電気工業の軽量自動車用電線は、導体と絶縁材の開発が車両パッケージングを改善できることを示しています。銅とアルミニウムはすべての製品グループで一方が他方に取って代わるのではなく、共存する可能性が高いです。両金属を管理できるメーカーは、電力会社と自動車顧客のより幅広い組み合わせに対応できます。この柔軟性は、金属価格と性能仕様が変化する際に有用です。
設置方法別:地中の優位性と高まる海底需要
地中設置は2025年の日本ワイヤー・ケーブル市場の52.33%を占める見込みです。高密度な都市部と重要なルートを保護する必要性が長年この地位を支えてきました。海底ケーブル市場は2031年にかけてCAGR 4.66%で成長する見込みです。洋上風力、地域データリンク、および国際接続プロジェクトがこの設置方法への需要を支えています。架空ケーブルは農配電システムおよび一部の強化ルートで引き続き関連性を持ちます。その使用は地形、土壌条件、およびプロジェクト経済性によって異なります。地中工事はケーブル接続、土木工事、およびルート調整を必要とします。これらの要件により、日本ワイヤー・ケーブル市場では設置能力がケーブル供給と同様に重要になります。
国土交通省のプログラムはFY2030までに優先緊急輸送ルートの地中化に焦点を当てています。このプログラムは21,826kmのルートをカバーし、FY2024末時点で35%が完了しています。これにより、保護された都市ケーブル配線の長期パイプラインが支えられています。I-AMケーブルは千葉・三重・福岡の陸揚げ局をマレーシア、シンガポール、および韓国と接続します。NTTデータは、8,100kmのシステムが320Tbpsの設計容量を持ち、FY2029年度初頭に運用開始する計画であると述べました。各海底システムは陸揚げ局工事とデータセンターへの陸上リンクも必要とします。この要件により需要は海底ルート自体を超えて広がります。より強いレジリエンス要件は、資格を持つサプライヤーにとって作業の技術的価値を高めることができます。
エンドユーザー業種別:電力インフラが需要を支え通信が加速
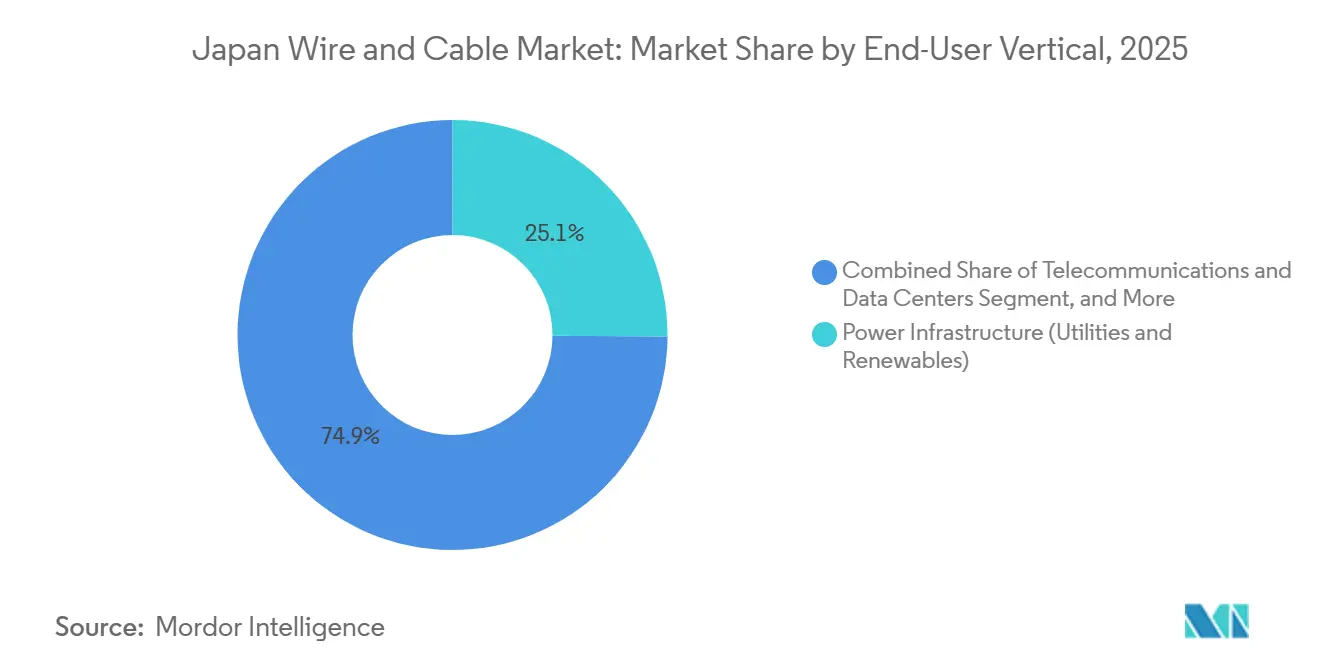
電力インフラは2025年の日本ワイヤー・ケーブル市場の25.12%を占める見込みです。系統メンテナンス、再生可能エネルギー接続、および老朽化資産の更新が地域電力会社全体の需要を支えています。通信・データセンターは2031年にかけてCAGR 5.32%で成長する見込みです。AI投資、海底ネットワーク展開、およびブロードバンドの高密度化がこの成長を支えています。住宅・商業建設は再開発とレジリエンス工事を通じて安定した基盤を提供しています。石油・ガスおよび石油化学は主に更新主導のエンドユースです。産業製造は工場の近代化および半導体施設向けの特殊製品を必要とします。自動車・モビリティ用途も電動化の進展に伴い、より高い仕様のハーネスシステムを必要とします。
電力と通信の需要は大規模データセンタープロジェクトでますます重なり合っています。変電所は大容量電力ケーブルを必要とし、キャンパスは施設内および施設間の光ファイバー接続を必要とします。この重複により、主要サプライヤーは調整された顧客関係を通じて複数の要件に対応できます。世界銀行の電力システムレジリエンス分析は、老朽化と気候関連リスクにさらされた系統資産のアップグレードの重要性を支持しています。工場やデータセンターからの需要は周辺地域での電力会社の強化を加速させることもあります。調達は電力、安全性、および信頼性要件を満たす製品を優先します。日本ワイヤー・ケーブル産業は、ケーブルグループがインフラ製品と先進的な光ファイバー製品を組み合わせる際に恩恵を受けることができます。この幅広いエンドユーザー基盤は、特定の顧客カテゴリーへの依存を軽減しす。

注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
絶縁別:絶縁ケーブルがコア製品基盤を形成
絶縁ケーブルは2025年の日本ワイヤー・ケーブル市場規模の80.12%を占め、2031年にかけてCAGR 4.99%を記録する見込みです。保護された導体は電力、通信、および特殊用途全体で必要とされます。非絶縁導体は市場の残り19.88%を占める見込みです。主に裸の架空アルミニウムおよび銅送電導体に使用されます。地中システムが架空インフラに取って代わる場合、その相対的な地位は弱まる可能性があります。絶縁要件は電圧、温度、暴露条件、およびルート条件によって異なります。これにより、材料性能が製品選定における中心的な考慮事項となります。大規模な絶縁基盤は、エンジニアリングされたポリマーシステムへの定期的な需要を支えています。
架橋ポリエチレンは熱性能、低誘電損失、および長い耐用年数を提供するため、中圧・高圧ケーブルでの使用が増加しています。ポリ塩化ビニルは異なるコストと性能ニーズを持つ用途で引き続き関連性を持ちます。自動車製品では、薄肉架橋ポリエチレンが同じ耐熱性を維持しながらケーブル外径を縮小できます。古河電気工業のBEAMEX PLUS-USはこのトレンドの一例です。安全性への期待と電圧要件により、ほとんどの現代的な用途では裸導体の使用が制限されています。したがって、絶縁技術は成熟したケーブルカテゴリーでもサプライヤーを差別化できます。信頼性試験、材料調達、およびアプリケーションエンジニアリングは引き続き重要な競争要因です。
地理的分析
関東地方は日本ワイヤー・ケーブル市場において最大のケーブル調達量を生み出しており、東京・横浜コリドー、データセンタークラスター、系統強化、および商業建設に支えられています。関東の需要には電力会社のアップグレードと高密度な都市地中化プロジェクトが含まれます。関西は大阪エリアの変電所がデジタル負荷の増大を支えるために強化されており、もう一つの主要な需要センターです。国の洋上風力ロードマップは東北および北海道における長期的なケーブル需要を支えています。これらの地域は主要な負荷センターへのより強い連系線を必要としています。
福岡、広島、および九州・中国地方の広域コリドーは、データインフラと国際接続の追加的な成長エリアとして台頭しています。福岡はI-AMケーブルの3つの日本陸揚げ地点の一つです。この開発は陸揚げ局施設、陸上光ファイバー、および電力インフラへの需要を支えています。北海道は陸上および洋上風力資源からの長期的なポテンシャルを持っています、送電コストがプロジェクトのタイムラインに影響する可能性があります。中部日本、特に愛知・静岡は、軽量化および高電圧製品へとシフトしている安定した自動車ケーブル基盤を維持しています。
日本はまた、住友電気工業、Fujikura Ltd.、および古河電気工業を通じて海底ケーブル技術において重要な国際的役割を果たしています。国内需要は輸出プロジェクトにも参加する生産基盤から恩恵を受けています。沿岸プロジェクトはルート資格認定、地震レジリエンス、および陸揚げ局のセキュリティを必要とします。その結果、日本ワイヤー・ケーブル市場は国内インフラ更新と地域データ接続に密接に結びついています。
競合環境
市場集中度
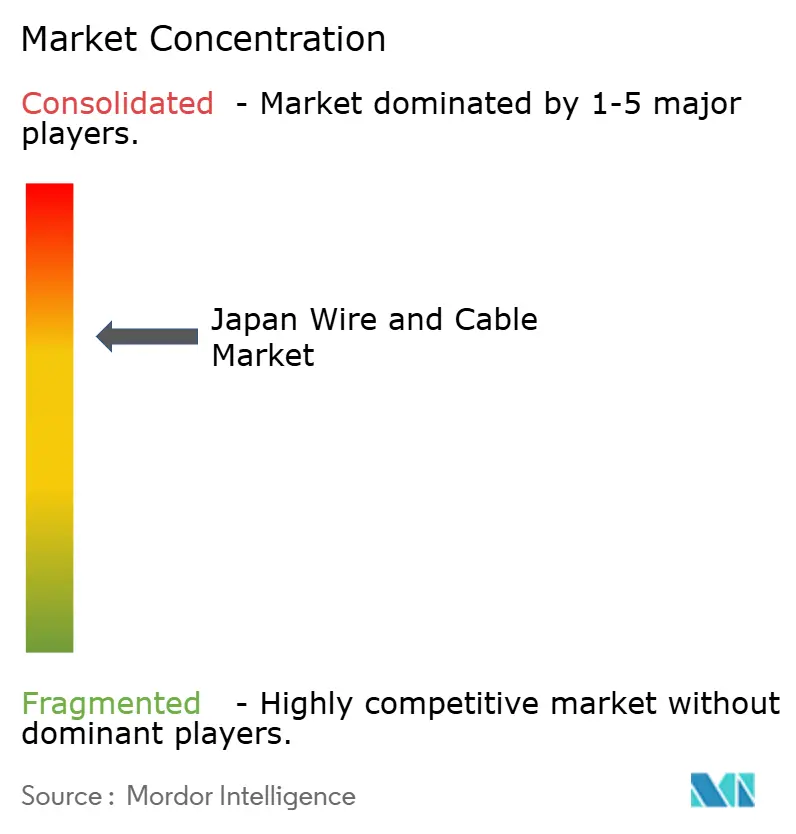
日本ワイヤー・ケーブル市場は、主要な国内グループ間では適度に集約されており、中堅市場および特殊製品全体ではより分散しています。住友電気工業、Fujikura Ltd.、および古河電気工業は海底ケーブル、自動車ハーネス、および高密度光ファイバーにおいて確立された地位を持っています。電力会社の承認、エンジニアリングリソース、および材料の専門知識が高付加価値プロジェクトへの参加を支えています。電力会社のベンダー資格認定には12〜24ヶ月かかる場合があり、迅速なサプライヤー変更を困難にしています。国際サプライヤーは、選定されたケーブルおよびアクセサリーカテゴリーにおいて認定代理店および直接契約を通じて参加しています。
古河電気工業は2026年3月に、光ファイバーおよび光ファイバーケーブルの生産力を最大3倍に増強するため、最大3,000億円(18億6,000万米ドル)を投資する方針を発表し、日本および米国での拡張を計画しています。同社の13,824心光ファイバーケーブルは2026年3月に高密度データセンター接続向けに量産を開始しました。住友電気工業は2026年7月にSSENトランスミッションおよびファン・オールドと、提案されている525kVシェトランド2 HVDCリンクの初期設計およびエンジニアリング作業に関する基本合意書を締結しました。これらの動向は、高成長の光ファイバーおよび高電圧用途への注力を示しています。規模、技術資格認定、および納期信頼性が競争の中心であり続けます。
サプライヤーは光ファイバーセンシング、絶縁診断、および熱監視を含むケーブル供給に加えたサービスを模索しています。古河電気工業は2026年6月にNokiaとの協力を拡大し、平塚工場においてAI駆動のネットワーク運用ソリューションを開発しました。これらの機能は、顧客が資産信頼性とネットワークデータの向上を求める中で差別化を生み出すことができます。日本ワイヤー・ケーブル市場は、ケーブル性能とプロジェクトサポートおよびサービス能力を組み合わせるサプライヤーを評価します。
日本ワイヤー・ケーブル産業リーダー
-
Fujikura Ltd.
-
Nexans S.A.
-
Prysmian S.p.A.
-
LS Cable & System Ltd.
-
NKT A/S
- 注:主要企業の掲載順は順位を示すものではありません。
最近の産業動向
- 2026年7月:住友電気工業およびファン・オールドは、提案されている525kVシェトランド2 HVDCリンクに関するHVDC基本合意書をSSENトランスミッションと締結し、英国で最も重要な洋上送電強化の一つに向けた初期設計およびエンジニアリング作業にコミットするとともに、HVDCケーブル製造における住友電気工業の野心を示しました。
- 2026年7月:古河電気工業はBEAMEX PLUS-USを開発しました。これは超細径耐熱自動車用電線であり、同じ125℃耐熱定格においてAESSX規格電線と比較して重量40%超の軽量化および外径50%超の細径化を実現し、EVワイヤーハーネスの軽量化目標を支援します。
- 2026年6月:古河電気工業とNokiaは協力を拡大し、古河電気工業の平塚工場においてAI駆動のネットワーク運用ソリューションを展開しました。NokiaのネットワークマネジメントプラットフォームとFujikura Ltd.のアクセスインフラを組み合わせ、大規模ブロードバンドネットワーク運用を実現します。
- 2026年3月:古河電気工業は、光ファイバーおよび光ファイバーケーブルの生産能力を現在の最大3倍に拡大するため、最大3,000億円(18億6,000万米ドル)を投資する方針を発表しました。日本および米国での段階的な実施(新工場の建設を含む)を計画しています。
日本ワイヤー・ケーブル市場レポートの範囲
日本ワイヤー・ケーブル市場レポートは、電圧超高圧・高圧〔35kV超〕、中圧〔1〜35kV〕、低圧〔1kV未満〕)、ケーブルタイプ(電力ケーブル、光ファイバーケーブル、信号・制御ケーブル、同軸・データケーブル)、導体材料(銅、アルミニウム、光学ガラス/ポリマー)、設置方法(架空、地中、海底)、エンドユーザー業種(住宅建設、商業建設、電力インフラ、通信・データセンター、石油・ガスおよび石油化学、自動車・モビリティ、産業製造)、絶縁(絶縁、非絶縁)によってセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
| 超高圧・高圧(35kV超) |
| 中圧(1〜35kV) |
| 低圧(1kV未満) |
| 電力ケーブル |
| 光ファイバーケーブル |
| 信号・制御ケーブル |
| 同軸・データケーブル |
| 銅 |
| アルミニウム |
| 光学ガラス/ポリマー |
| 架空 |
| 地中 |
| 海底 |
| 住宅建設 |
| 商業建設 |
| 電力インフラ(電力会社および再生可能エネルギー) |
| 通信・データセンター |
| 石油・ガスおよび石油化学 |
| 自動車・モビリティ |
| 産業製造 |
| 絶縁 |
| 非絶縁 |
| 電圧別 | 超高圧・高圧(35kV超) |
| 中圧(1〜35kV) | |
| 低圧(1kV未満) | |
| ケーブルタイプ別 | 電力ケーブル |
| 光ファイバーケーブル | |
| 信号・制御ケーブル | |
| 同軸・データケーブル | |
| 導体材料別 | 銅 |
| アルミニウム | |
| 光学ガラス/ポリマー | |
| 設置方法別 | 架空 |
| 地中 | |
| 海底 | |
| エンドユーザー業種別 | 住宅建設 |
| 商業建設 | |
| 電力インフラ(電力会社および再生可能エネルギー) | |
| 通信・データセンター | |
| 石油・ガスおよび石油化学 | |
| 自動車・モビリティ | |
| 産業製造 | |
| 絶縁別 | 絶縁 |
| 非絶縁 |
レポートで回答される主要な質
日本ワイヤー・ケーブル市場の規模はどのくらいですか?
2026年の24億9,000万米ドルから2031年までに29億7,000万米ドルへ、CAGR 3.59%で成長する見込みです。
日本で最も速く成長するケーブルタイプはどれですか?
光ファイバーケーブルは2031年にかけてCAGR 5.87%で拡大する見込みであり、データセンターおよび通信需要に支えられています。
日本における高電圧ケーブル需要を牽引しているものは何ですか?
洋上風力接続、地域間系統強化、および大規模データセンター変電所が高電圧ケーブルへの需要を支えると予想されます。
日本で地中ケーブルが重要な理由は何ですか?
地中設置は2025年市場の52.33%を占め、都市レジリエンスおよび緊急ルート地中化プログラムに支えられています。
最も速い成長が予測されるエンドユーザーはどこですか?
通信・データセンターは2031年にかけてCAGR 5.32%で成長する見込みです。
自動車の電動化はケーブルサプライヤーにどのような影響を与えていますか?
高電圧車両システムは軽量・耐熱電線および先進ワイヤーハーネスへの需要を高めています。