
日本スマートバスルーム市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
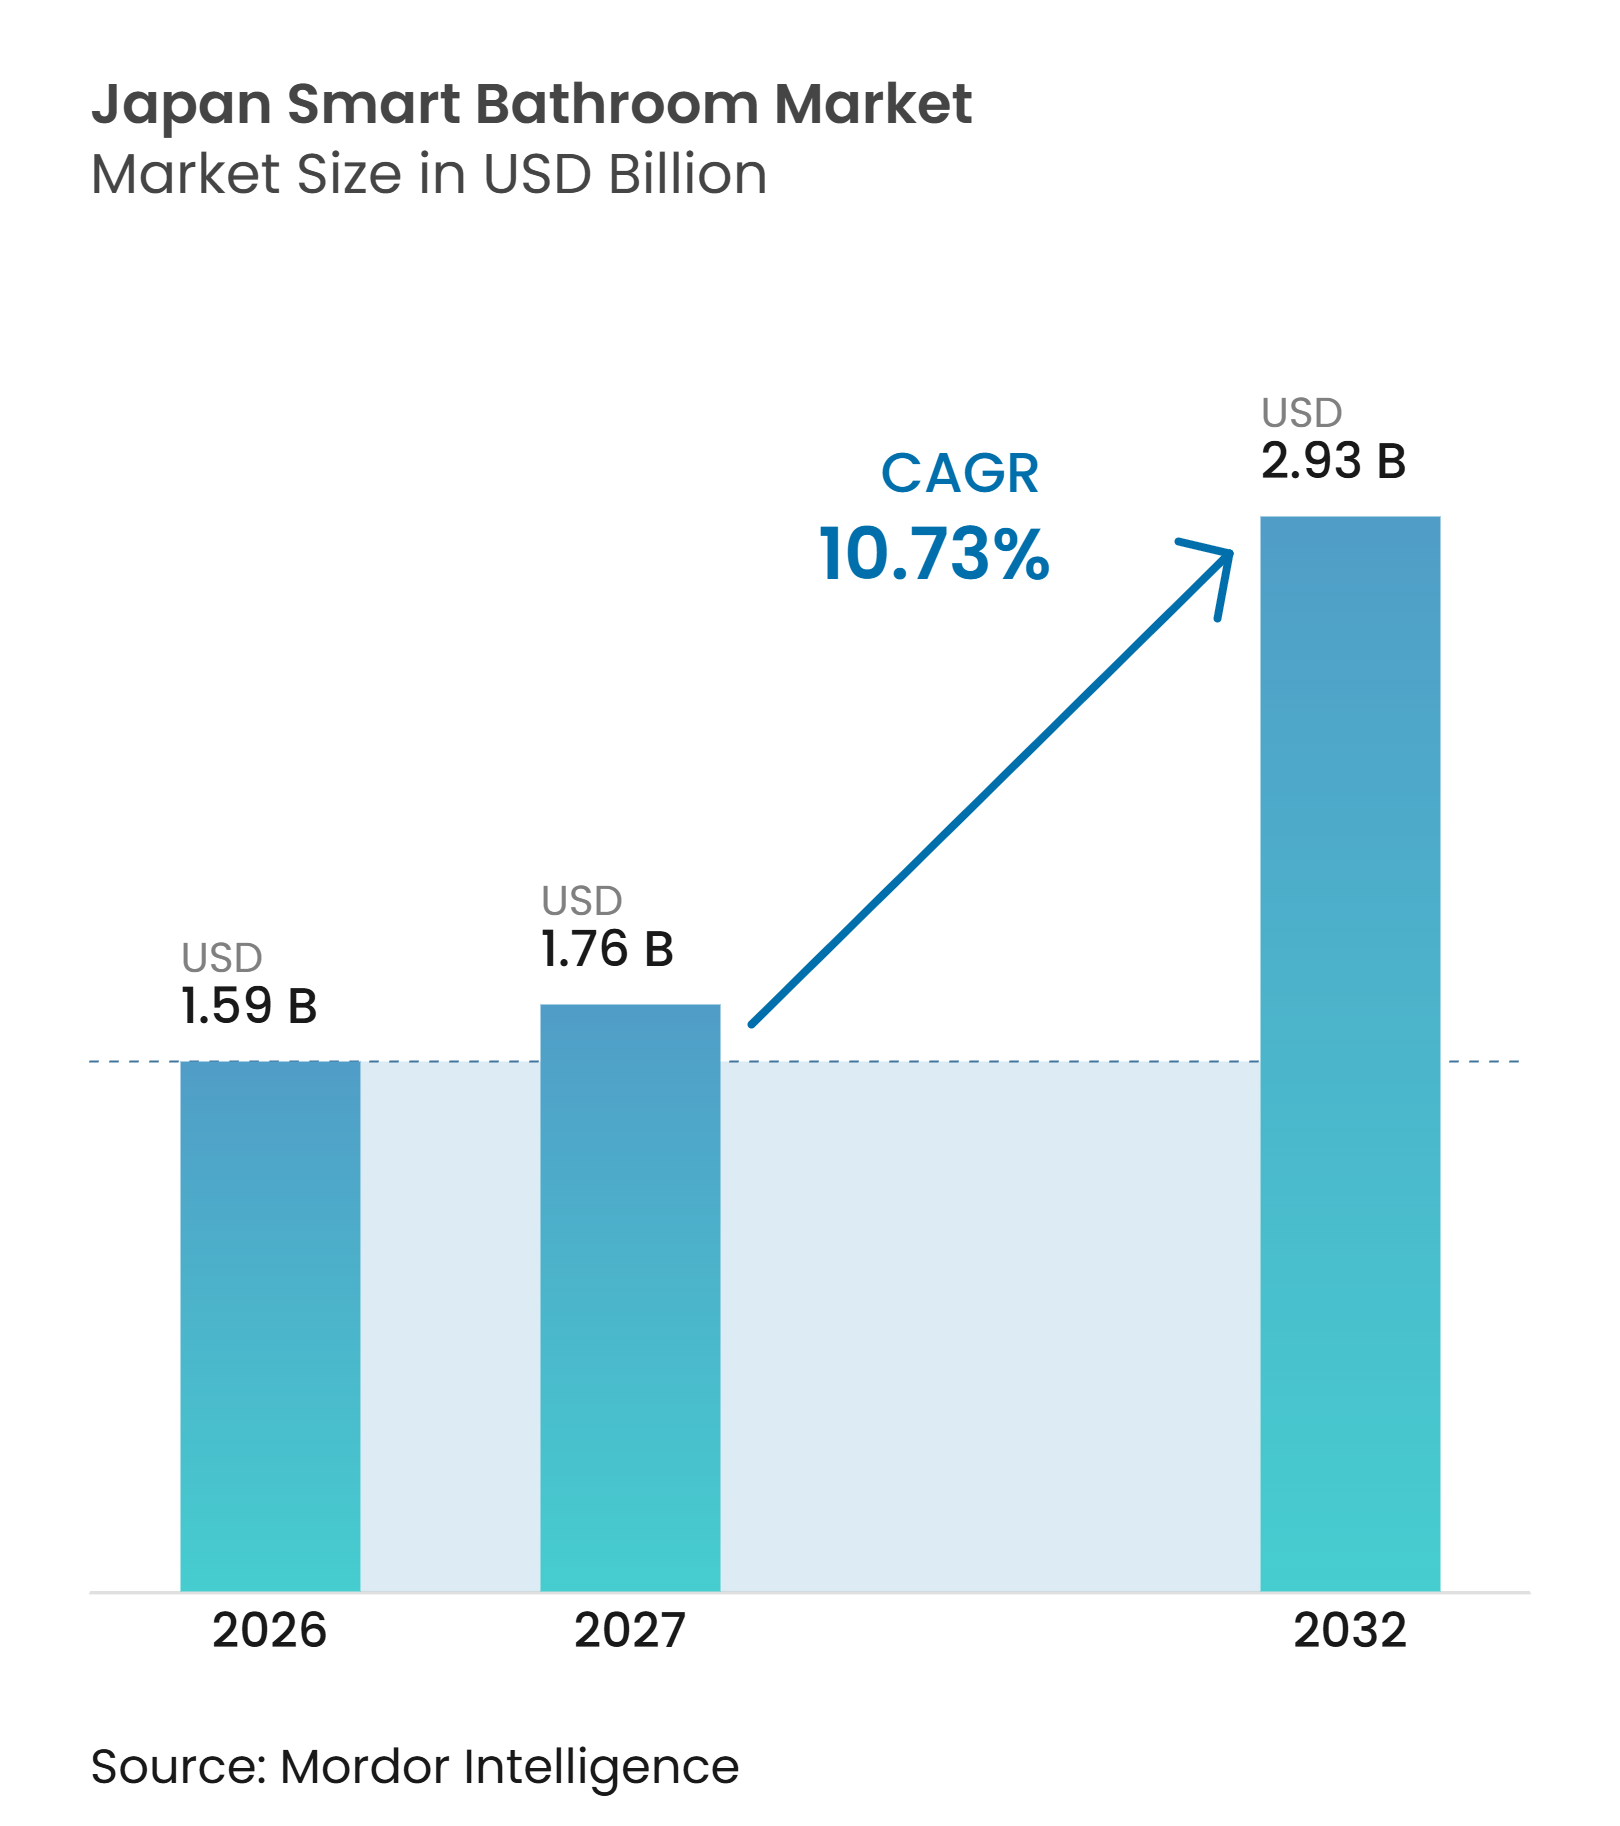
| 基準年の市場規模 (2026) | 1.59 十億米ドル |
| 市場規模 (2027) | 1.76 十億米ドル |
| 市場規模 (2032) | 2.93 十億米ドル |
| 成長率 (2027 - 2032) | 10.73 % |
| 市場集中度 | 高 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる日本スマートバスルーム市場分析
日本スマートバスルーム場は2026年に1.59 ビリオン 米ドルと評価され、2027年には1.76 ビリオン 米ドルと推定され、2032年までに2.93 ビリオン 米ドルに達すると予測されており、2027年~2032年の期間に10.73%のCAGRで成長します。日本スマートバスルーム市場の需要は、基本的な衛生製品を超え、快適性、安全性、水管理、日常的なウェルネスをサポートするコネクテッド設備へと移行しています。高齢化社会、入浴安全性への懸念、在宅ケアの必要性が、住宅リノベーションの意思決定においてバスルームの役割を拡大しています。2025年4月の新築建物に対するエネルギー効率規制は、準拠した蛇口や給湯システムを含む、水とエネルギーの使用量を削減する設備への需要を支えています[1]。製品サプライヤーはセンサーとモバイルアプリケーションを組み合わせており、リノベーション請負業者やショールームはこれらの機能を実用的なアップグレードに転換する上で引き続き重要な役割を果たしています。日本スマートバスルーム市場は、高い初期費用、困難な改修工事、データプライバシーへの懸念、コネクテッドデバイスシステムの非互換性といった制約にも直面しています。これらの要因は、世帯がバスルーム全体を交換したり複雑なデジタルシステムを習得したりすることなく、有用なアップグレードを提供できるサプライヤーを優位に立たせています。
主要レポートのポイント
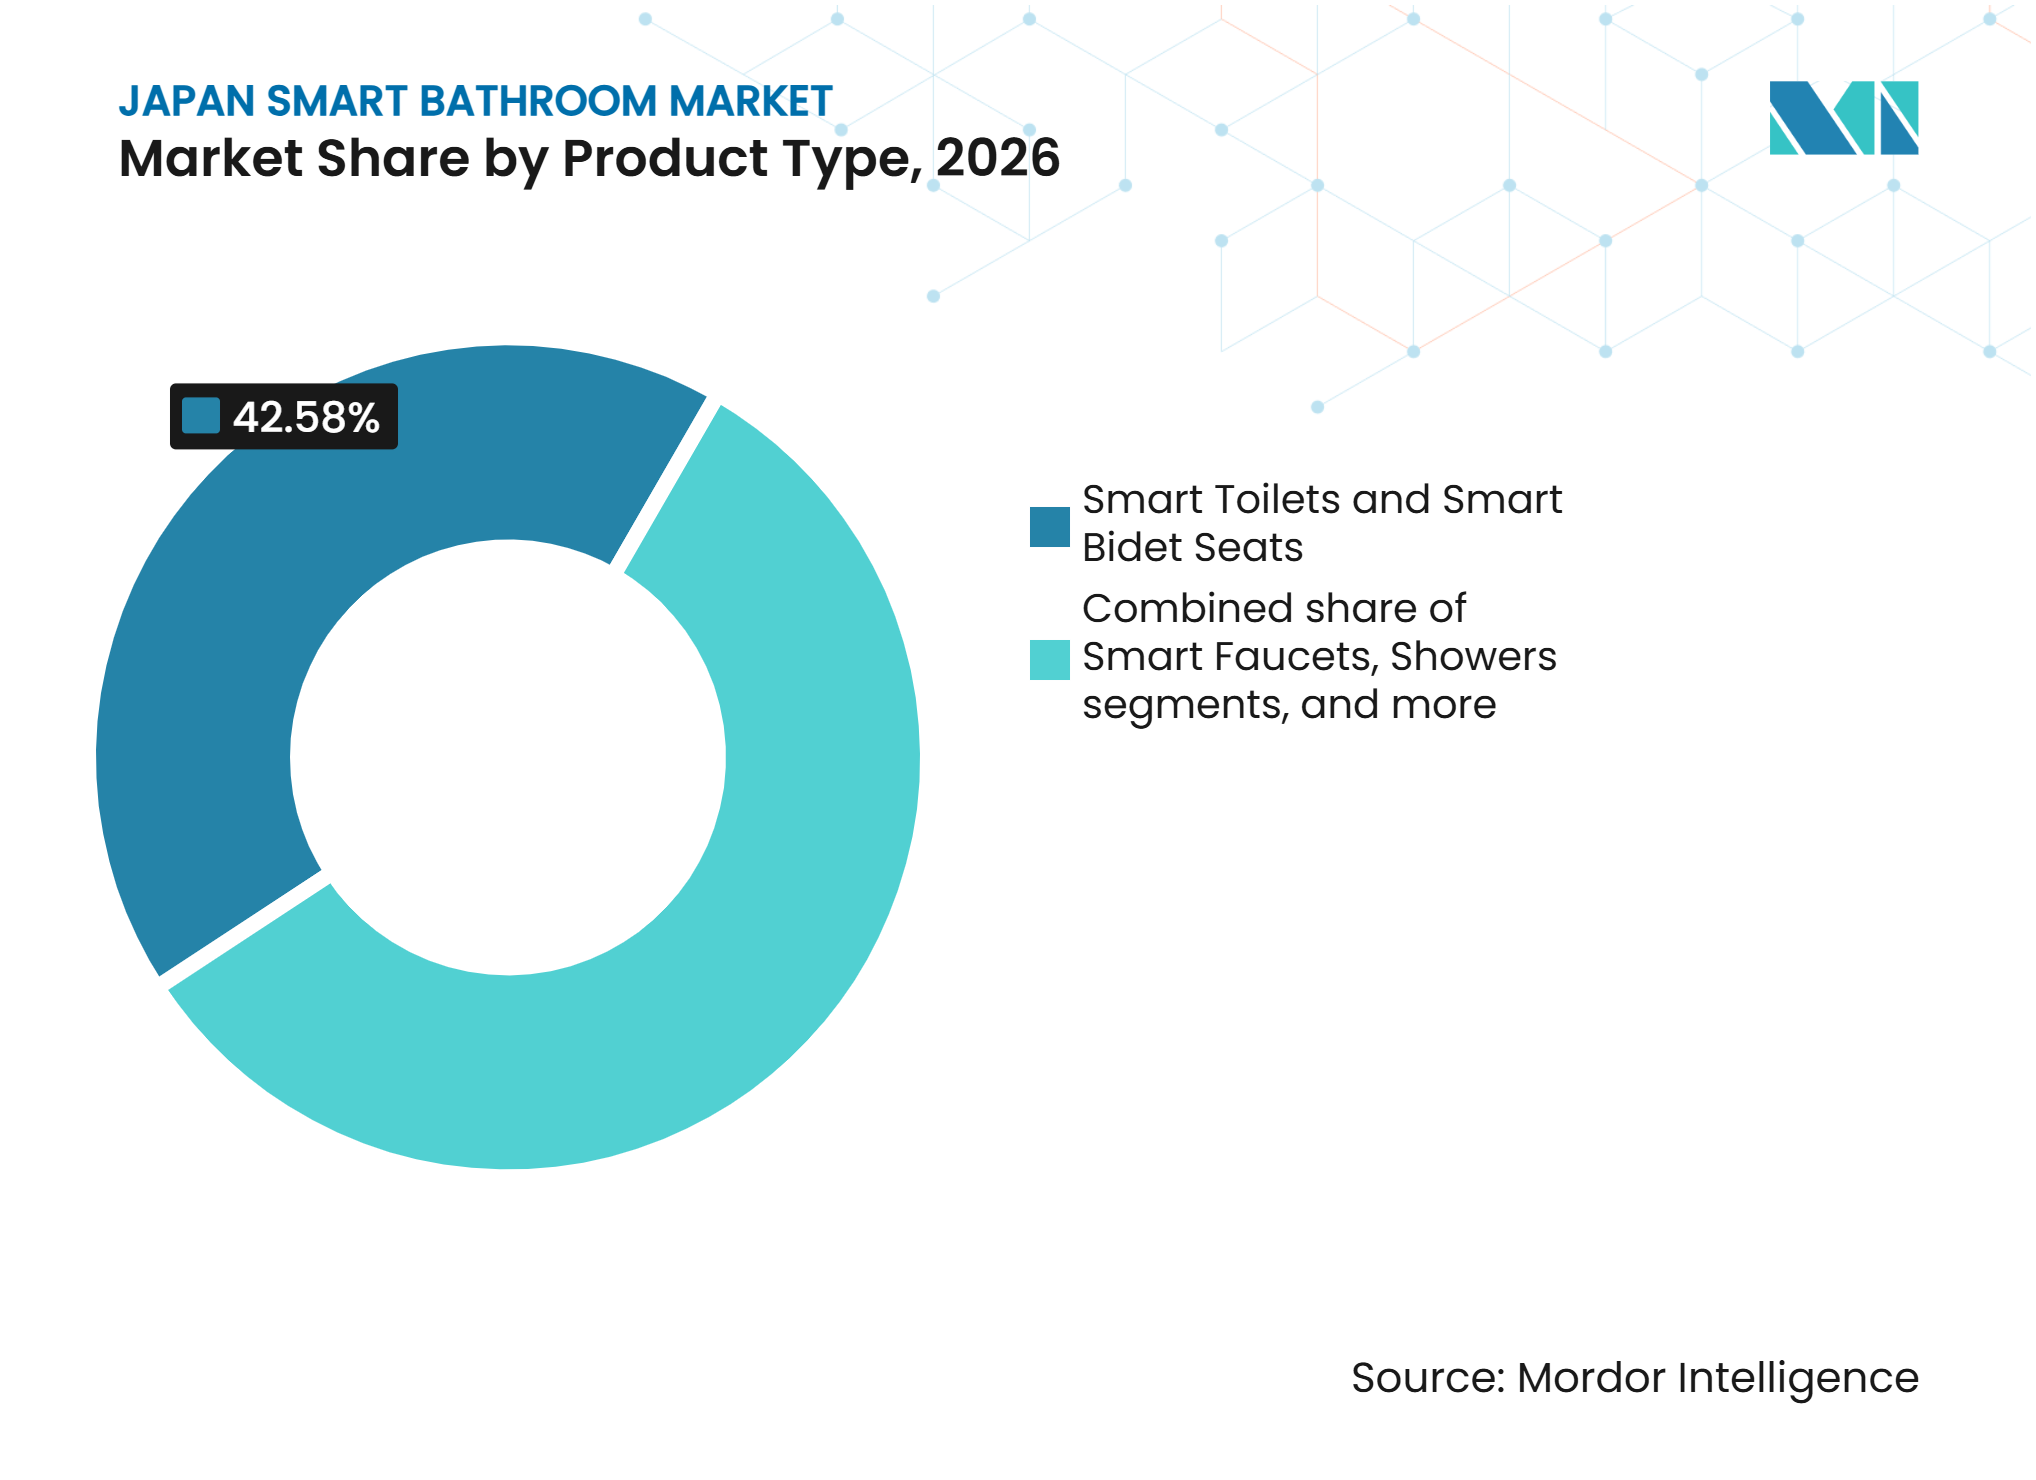
- 製品タイプ別では、スマートトイレおよびスマートビデシートが2026年の日本スマートバスルーム市場シェアの42.58%を占め、スマート蛇口が2027年から2032年にかけて最も速い13.46%のCAGRで成長すると予測されています。
- 建設タイプ別では、交換・改修が2026年の日本スマートバスルーム市場シェアの71.29%を占め、2027年から2032年にかけて最も速い11.18%のCAGRで成長すると予測されています。
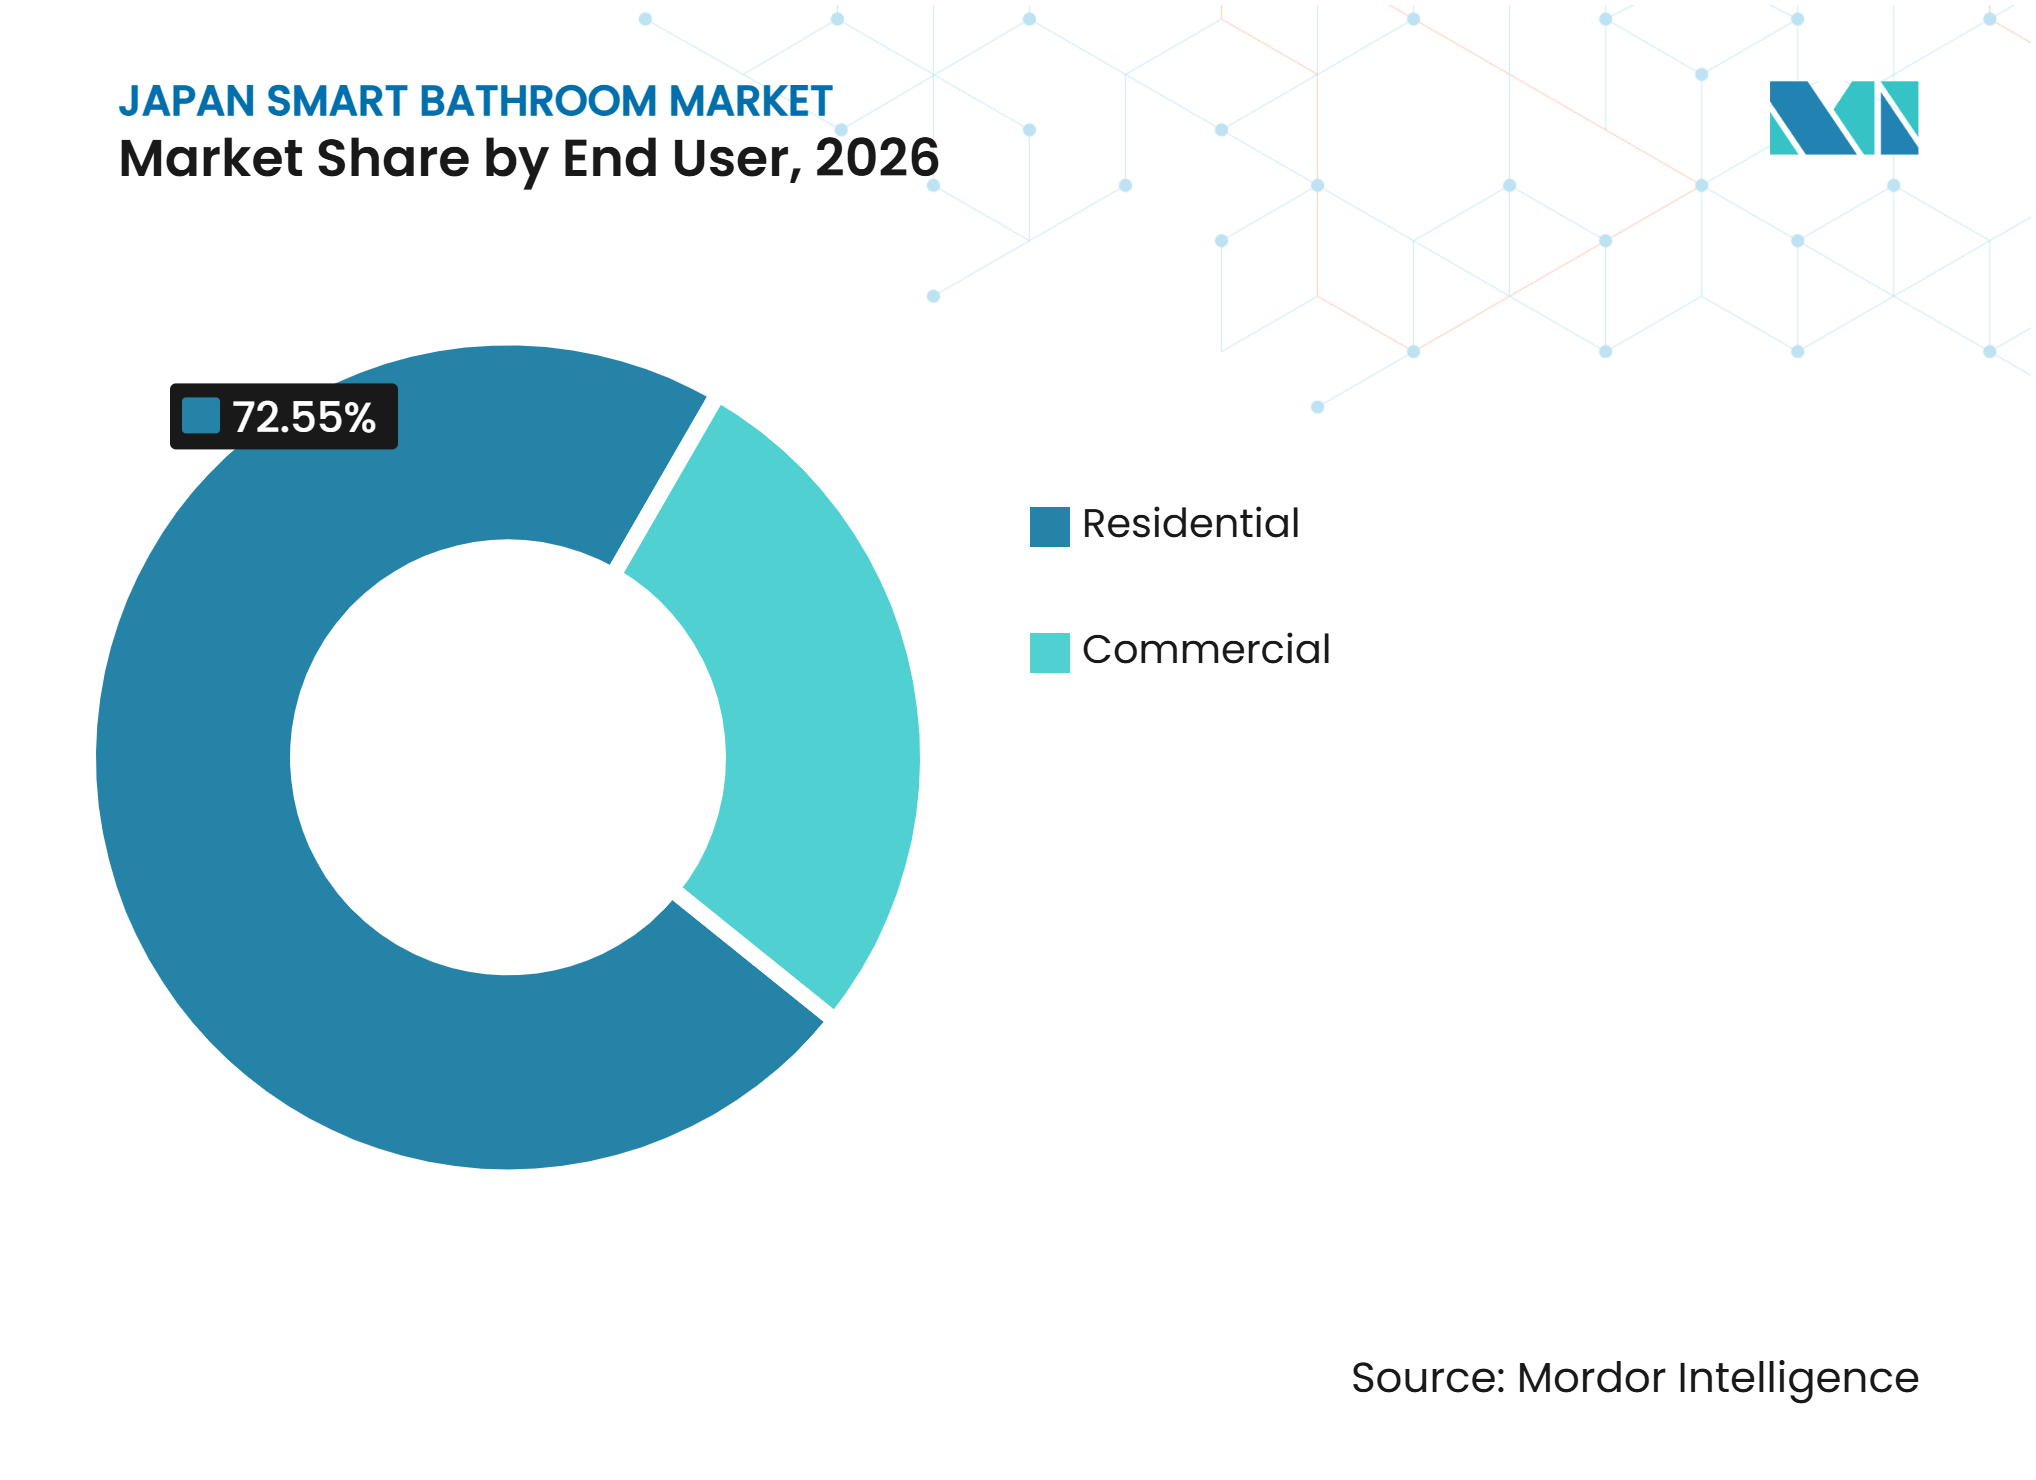
- エンドユーザー別では、住宅が2026年の日本スマートバスルーム市場シェアの72.55%を占め、商業が2027年から2032年にかけて最も速い11.52%のCAGRで成長すると予測されています。
- 流通チャネル別では、B2C/小売が2026年の日本スマートバスルーム市場シェアの80.72%を占め、2027年から2032年にかけて最も速い13.67%のCAGRで成長すると予測されています。
- 地域別では、関東が2026年の日本スマートバスルーム市場シェアの37.82%を占め、九州・沖縄が2027年から2032年にかけて最も速い11.35%のCAGRで成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高齢化社会と安全な入浴への需要 | +3.5% | 全国的、特に東北、中国、四国、地方の九州での関連性が高い | 長期(4年以上) |
| ウォシュレット普及率とプレミアムアップグレードサイクル | +2.5% | 全国的、関東および関西の都市部に集中 | 中期(2〜4年) |
| コネクテッドリビングとスマートホーム統合 | +2.0% | 関東、関西、中部を含む都市部 | 中期(2〜4年) |
| 水・エネルギー効率要件 | +1.5% | 全国的、中部および関東での早期活動あり | 短期(2年以内) |
| ヒートショック予防と遠隔入浴モニタリング | +0.8% | 全国的、北海道、東北、内陸関東での強い関連性あり | 中期(2〜4年) |
| トイレ搭載センサーによる健康モニタリング | +0.5% | 全国的、関東および関西のプレミアム住宅での早期普及あり | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高化社会と安全な入浴への需要
日本スマートバスルーム市場は、より安全な入浴環境と自立した生活を支援するツールへの世帯需要によって支えられています。消費者庁は2025年9月、高齢者の入浴中の溺水およびヒートショックリスクについて世帯に警告を発しました。2025年の査読済み研究では、名古屋の一戸建て住宅からの入浴関連救急出動が集合住宅より37%多く、70歳以降に急増することが明らかになりました[2]。このプロファイルは、浴室暖房、断熱、転倒防止設備、および異常な入浴イベントを介護者に通知できるシステムを優位に立たせます。この機会は特に、冷たい脱衣所と熱い浴槽を組み合わせた古い住宅において明確であり、改善が快適性と認識された家庭内リスクの両方に対処できます。サプライヤーは、安全機能を別個のコネクテッドデバイス購入としてではなく、実用的なリノベーションパッケージの一部として位置付けることができます。広範な技術的機能のリストよりも、シンプルな操作と明確な介護者アラートの方が関連性が高いです。
ウォシュレット普及率とプレミアムアップグレードサイクル
ウォシュレット型製品の高い普及率は、日本スマートバスルーム市場に交換および機能アップグレードのための広範な設置基盤を提供しています。2025年8月、TOTO LTD.はネオレストLS-WおよびAS-Wを発売しました。これらは、TOTOウェルネスアプリケーションに健康記録を送信する便座内蔵の便スキャンセンサーを搭載した住宅用トイレです[3]。この製品はカメラではなくLEDベースのセンシングを使用しており、バスルーム使用における主要なプライバシー懸念に対処しています。便の特性を評価し、登録された世帯ユーザーのアプリケーションを通じて記録を共有できます。このアプローチは、清潔性能だけでなく健康関連の価値へと競争の軸を移しながら、ユーザーが既存のプレミアムトイレ製品から理解している機能を維持しています。また、既存のトイレサプライヤーが確立された交換サイクル内でプレミアム価格を維持するルートを提供します。特に、世帯が限られた配管工事で便座またはトイレを交換でき、設置後に明確なサポートを受けられる場合に有効です。
コネクテッドリビングとスマートホーム統合
コネクテッドリビングは、日本スマートバスルーム市場の製品範囲を個別の設備から協調的なバスルームシステムへと拡大しています。経済産業省と情報処理推進機構は2025年3月、コネクテッド製品向けにJC-STAR IoTセキュリティラベリングスキームを開始し、サプライヤーと購入者に対して可視的なセキュリティ参照を提供しました[4]。このスキームには4つのレベルがあり、メーカーがデバイスの定義されたセキュリティ要件への適合を示すことを奨励しています。バスルームへの応用には、コネクテッドトイレ、浴室コントロール、蛇口、ミラー、給湯インターフェースが含まれます。それでも、各デバイスは世帯が完全なコネクテッドホームシステムを選択しない場合でも有用でなければなりません。これらの製品の価値は、世帯の他のコネクテッド機器と連携し、明確な操作を提供できる場合に向上します。日本スマートバスルーム市場は、サプライヤーがセットアップ、プライバシー選択、メンテナンス、ソフトウェアアップデートを、接続性を追加的な負担として扱うのではなく、世帯にとって理解しやすいものにした場合に恩恵を受けるでしょう。
水・エネルギー効率要件
エネルギー規制は、新築および改修の両方において、日本スマートバスルーム市場に直接的なコンプライアンスの経路を生み出しています。2025年4月から、省エネルギー基準への適合が、以前は免除されていた小規模建物を含む日本のすべての新築建物に適用されます。節水型蛇口と効率的な給湯設備は、これらの要件への対応における広範な仕様の一部です。電子流量制御とセンサーは、設備サプライヤーが水使用量と運転性能の目標を達成するのに役立ち、ユーザーが不必要な水流を制限しやすくします。これは、開発業者が設計段階でシステムを選択する際に、スマート蛇口とコネクテッド浴室コントロールを優位に立たせます。また、利便性、資源効率、建物コンプライアンス、および居住者の実際の日常習慣の間に、シンプルで信頼性の高い関連性を示す製品を支持します。
制約の影響分析*
| 制約 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高い初期費用と設置費用 | -1.2% | 全国的、地方の都道府県および賃貸が多い都市部でより大きな影響あり | 中期(2〜4年) |
| 古い日本の住宅における改修の複雑さ | -1.0% | 全国的、特に地方都市および郊外の関東における1980年以前の住宅 | 長期(4年以上) |
| サイバーセキュリティと個人健康データへの懸念 | -0.8% | 全国的、コネクテッドホームおよびヘルスケア調達でより大きな関連性あり | 中期(2〜4年) |
| バスルームエコシステム間の相互運用性の制限 | -0.6% | 全国的、特にマルチブランドのプレミアム住宅および商業リノベーション | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高い初期費用と設置費用
費用は日本スマートバスルーム市場における明確な障壁であり続けており、特にセンシング、暖房、接続性、または専門的な設置を追加する製品においてそうです。Panasonic Housing Solutions Co., Ltd.は2025年に、リクライニングバスタブ、照明コントロール、マイクロバブル入浴機能を備えた睡眠志向のバスルームシステムとして「おやすみBEVAS」を発売しました。この製品は、ウェルネス重視のシステムが多くの標準的な交換プロジェクトの手の届かない価格水準を持ち得ることを示しています。対象世帯は、特定のバリアフリー住宅改修に対して長期介護支援を利用できる場合がありますが、これはプレミアムコネクテッド製品、専門的な電気工事、または既存のバスルームを調整するために必要な労働費用を除去するものではありまん。したがって、明確な安全性または節水効果を持つ中価格帯の製品は、リノベーション世帯にリーチするために重要です。サプライヤーはまた、設備、設置、およびデジタルサービスの費用を分離したシンプルな価格設定が必要であり、購入者が必須機能とオプションのアップグレードを区別できるようにする必要があります。
古い日本の住宅における改修の複雑さ
古い住宅は、バスルームのリノベーションが狭いスペース、配管経路の制限、配線やセンサーへのアクセスの困難さに直面することが多いため、日本スマートバスルーム市場を制限する可能性があります。これにより、完全なバスルームの再構築を必要とするシステムよりも、モジュール式で低干渉の製品の方が適しています。LIXIL CORPORATIONは2024年に、穴あけやシーリングなしに配置できる可動式マグネットアクセサリーでシステムバスルームのオプションを拡大しました。この設置の容易さの原則は、コネクテッド設備にとっても重要であり、特に世帯が長い工事期間を受け入れない可能性がある交換プロジェクトにおいてそうです。セキュリティとデータ管理は第二の懸念事項であり、バスルームデバイスは非常に個人的な世帯記録を作成する可能性があります。JC-STARはサプライヤーがデバイスセキュリティの実践を伝えるのに役立ちますが、明確な同意、データコントロール、ソフトウェアサポート、およびメーカーシステム間の互換性の必要性を排除するものではありません。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
スマートトイレとビデシートが収益をリードし、スマート蛇口が最速で成長スマートトイレおよびスマートビデシートは、ウォシュレット機能に対する長年の消費者の親しみに支えられ、2026年の日本スマートバスルーム市場シェアの42.58%を占めました。このセグメントには現在、衛生機能をウェルネスモニタリングと日常的な操作負担の軽減へと拡張する製品が含まれています。TOTO LTD.のネオレストLS-WおよびAS-Wは、従来のプレミアムトイレ機能とLEDベースの便センシングおよびTOTOウェルネスアプリケーションへの記録を組み合わせています。同社は、プライベートな空間での視覚的モニタリングを受け入れることに抵抗を感じるユーザーにとって重要な機能として、カメラを使用しない機能を設計しました。Panasonic Housing Solutions Co., Ltd.も2025年に、関西学院大学と共同開発した洗浄モードと学習型温熱便座機能を備えたビューティートイレRTシリーズを発売しました。これらの発売は、製品開発が快適性、低エネルギー使用、よりパーソナライズされた操作、および日常的な価値のより簡単な説明に引き続き焦点を当てていることを示しており、これはすでに機能している世帯設備へのアップグレードを正当化しなければならない製品カテゴリーにとって重要です。
スマート蛇口の日本スマートバスルーム市場規模は、2032年まで13.46%のCAGRで拡大すると予測されています。このカテゴリーは、新築建物における効率的なバスルーム設備への要件と、タッチレスまたは流量制御使用の利便性から恩恵を受けています。蛇口サプライヤーは、複雑な健康機能に依存することなく、センサーを節水、衛生、および日常的な使いやすさに結び付けることができます。日常的な手洗い中の無駄を防ぐ製品は、別個のアプリケーションやサービスを必要とするシステムよりも、建設業者や住宅所有者が評価しやすい場合があります。スマートシャワーも、温度と水流管理を通じてウェルネスの提案を支持します。Noritz Corporationの2025年の浴室暖房機の発売には、睡眠の質のための入浴タイミングを推奨するために体温モデリングを使用するHIITOモデルが含まれていました。スマートミラー、スマートバスタブ、ディスペンサー、ハンドドライヤー、換気製品、漏水コントロール、および加熱タオルレールは引き続き小さなカテゴリーです。それでも、これらはアップグレードオプションの範囲を広げ、世帯のスペース、衛生ニーズ、入浴習慣、およびデジタルへの慣れのレベルに合わせてリノベーションを調整できるようにします。


注記: 個別セグメントのすべてのセグメントシェアはレポート購入時に入手可能
建設タイプ別:
交換・改修が主要な導入チャネルを提供交換・改修は2026年の日本スマートバスルーム市場シェアの71.29%を占め、2032年まで11.18%のCAGRで拡大すると予測されています。この結果は、新しいバスルーム建設よりも実用的なアップグレードを必要とする住宅の大きなストックを反映しています。住宅所有者は、すべてのバスルームコンポーネントを交換することなく、ビデシート、蛇口、暖房コントロール、遠隔モニター、およびアクセサリーシステムを追加できます。このチャネルは、コンパクトなバスルームで機能し、構造工事が限られており、地元の設置業者がサービスを提供できる製品を優位に立たせます。また、アクセシビリティ、エネルギー効率、およびコネクテッドデバイス機能を1つのリノベーション計画に組み合わせることができる請負業者を優位に立たせます。製品の互換性情報は特に重要であり、配管や電力の小さな制限がアップグレードの実現可能性を決定する可能性があり、設置業者は既存の部屋、電源、水道接続、および壁の構造を直接評価することでこれを早期に確認できることが多いためです。
新築は2026年の収益の28.71%を占め、開発業者が設計段階で設備を選択する場合により高いシステム価値を提供します。2025年4月からの省エネルギーコンプライアンスの義務化により、開発業者は最初から効率的な設備と関連コントロールを指定する理由を持ちます。プレミアム住宅、ホスピタリティ、およびヘルスケアプロジェクトは、建設完了前により簡単にセンサー、配線、および水コントロールを統合できます。これらのプロジェクトはまた、居住者が入居する前にアクセスパネル、デバイスの場所、およびメンテナンスの責任を計画できます。日本スマートバスルーム産業は、これらのプロジェクトが後に改修チャネルに移行できる製品標準を確立する場合に恩恵を受けます。同時に、改修向けの設計は全体的なユニット展開においてより重要であり続けます。なぜなら、それらは既存の住宅のより大きなプールに対応しており、購入者は部屋のレイアウトや視覚的スタイルの完全な変更よりも、安全性または効率性の信頼できる改善を好む場合があるためです。
エンドユーザー別:
住宅需要が収益を支え、商業需要が拡大住宅は2026年の日本スマートバスルーム市場収益の72.55%を占めました。世帯は、高齢者が安全に在宅生活を続けられ、家族介護者の実際の負担を軽減するバスルームへの投資を行っています。LIXIL CORPORATIONは2025年に、家族介護者のほぼ90%が入浴介助に負担を感じていると報告しました。Panasonic Housing Solutions Co., Ltd.は2025年に、電気床暖房、広いグリップの手すり、および安全な移動をサポートするための機能を備えたHeatSafe Styleを発売しました。これらの例は、需要が身体的安全性、熱的快適性、介助使用、および高齢者を自宅に長く留める能力をカバーする理由を示しています。多くの世帯にとって、設備は部屋を施設的に感じさせることなく特定の日常的な懸念を軽減する場合に価値があり、これにより控えめなコントロール、親しみやすい製品形態、および自立した生活への明確なリンクが住宅製品設計の重要な部分となります。
商業は2032年まで11.52%のCAGRで拡大すると予測されています。ホテル、ヘルスケア施設、オフィス、レストラン、およびその他の商業施設は、衛生、ゲストの快適性、および運営上の監視を改善するためにバスルームのアップグレードを使用しています。ホテルニッコー福岡も2025年9月に客室リノベーションを完了し、分離されたバスルームスペース、節水型衛生設備、および効率的な照明を追加しました。この例は、バスルームの近代化が孤立した設備購入ではなく、より広い客室改善の一部となり得ることを示しています。ヘルスケア調達には、入浴サポート、モニタリング、および施設の安全要件を満たすことができる設備に対する別個のニーズがあり、購入決定は清掃プロセス、スタッフのワークフロー、ユーザーの快適性、設備の耐久性、およびアラート機能の信頼性を考慮する可能性があります。

流通チャネル別:
B2C小売が規模を維持し、直接調達がプロジェクトに対応B2C/小売は2026年の収益の80.72%を占め、2032年まで13.67%のCAGRで拡大すると予測されています。ホームセンター、専門ショールーム、設置業者、およびデジタルチャネルは、世帯が設備を調査・選択するための複数の方法を提供しています。小売は、ビデシート、蛇口、シャワー、ディスペンサー、およびバスルームアクセサリーなどの標準的な交換製品に特に適しています。日本スマートバスルーム市場は、顧客がショールームで製品機能を確認し、地元の請負業者を通じて設置を手配できる場合に恩恵を受けます。デモンストレーションは有用であり、水コントロール、シートの快適性、照明、および安全機能は製品リストよりも使用を通じて理解しやすいためです。デジタルリサーチはこのプロセスを補完できますが、バスルームの購入は依然として適合性、配管、およびアフターサービスへの信頼を必要とします。特に製品が水道設備、電気接続、アプリベースのコントロール、および別のプロバイダーからの設置サービスを組み合わせる場合はそうです。
B2B/請負業者は、購入者が設定されたシステムとプロジェクトレベルのサービスを必要とするホスピタリティ、ヘルスケア、および商業建設において重要です。これらの顧客は、製品ドキュメント、抗菌材料、遠隔モニタリングインターフェース、および定義された設置計画を必要とする場合があります。新築プロジェクトはまた、開発業者がエネルギー要件に対応するにつれて、スマート蛇口と効率的な水システムへの直接的な機会を生み出します。日本では、複雑なコネクテッドシステムにおいて専門的な仕様と設置業者サポートへの注力が引き続き重要です。直接チャネルはまた、複数の設備が一緒に設置される場合に、サプライヤーが試運転、メンテナンス指示、および説明責任を管理するのに役立ち、システムがコネクテッドとして販売されながらも、プロジェクト完了後に設定、更新、またはサービスが困難なままになるリスクを軽減します。
地域分析
関東
関東は2026年の市場収益の37.82%を占めました。東京のプレミアム住宅、商業リノベーション、ショールーム、およびホスピタリティ物件の集中は、高価値設備への需要を支えています。この地域は、設置サポートに依存する健康モニタリングトイレ、統合浴室コントロール、スマートミラー、およびその他のコネクテッド製品を実証するための適切な基盤を持っています。また、主要メーカーが小売および専門チャネルを通じて新製品を実証するための強力な環境を提供しています。新築建物におけるエネルギー規制への準拠は、効率的な蛇口とシャワーシステムの早期仕様化を支援できます。地域の機会は、サプライヤーがプレミアム機能とプライバシー、メンテナンス、エネルギー使用、および長期サービスの明確な説明を組み合わせる場合に最も強くなります。密集した都市住宅では、既存の配管で機能するコンパクトな設備が、延長されたリノベーションを必要とする技術的に豊富なシステムよりも魅力的な場合があります。
九州・沖縄
九州・沖縄は2032年まで11.35%のCAGRで拡大すると予測されています。高齢化関連の安全ニーズとホスピタリティ投資が、住宅および商業の両方の設定で需要を生み出しています。ホテルは、アップグレードされたシャワーと効率的な衛生設備を客室刷新の目に見える部分として使用できます。2025年のJR九州ステーションホテル小倉の客室全体へのReFaシャワーヘッドの設置は、このアプローチの一例を提供しています。この地域はまた、世帯が確立されたウォシュレット製品から安全性、快適性、および制御機能が改善された製品へと移行するにつれて、交換アップグレードの余地があります。限られた干渉で設置できる製品パッケージは、複雑なバスルーム全体のシステムよりも有用な場合があります。より高価値のホスピタリティ仕様とシンプルな世帯アップグレードの間の慎重なバランスが、サプライヤーにより広い地域の顧客基盤を提供できます。
関西、中部、北海道、東北、中国、四国
関西は、大阪のリノベーション活動とバスルーム製品開発・供給事業の存在を通じて需要を支えています。中部は、開発業者が2025年のエネルギー要件をバスルームシステムに適用するにつれて、新築仕様に関連性があります。北海道と東北では、冬の寒冷な気候が消費者庁によって強調された暖房、断熱、および入浴安全対策の関連性を高めています。国と四国は絶対値では小さいままですが、在宅高齢化アップグレードがアクセシブルでより安全なバスルームへの安定した需要を支援できます。これらの地域全体で、日本スマートバスルーム市場規模は単一の製品よりも、地域の住宅条件、世帯の年齢プロファイル、および設置能力の適合によって形成されます。気候に敏感な地域は熱的快適性とモニタリングを優先でき、活発な建設がある地域は準拠した効率的な設備を優先できます。共通の機会は、水、エネルギー、およびデバイスセキュリティの期待を満たしながら、目に見える世帯のニーズを解決するシンプルなアップグレードを提供することです。
競合ランドスケープ
市場集中度
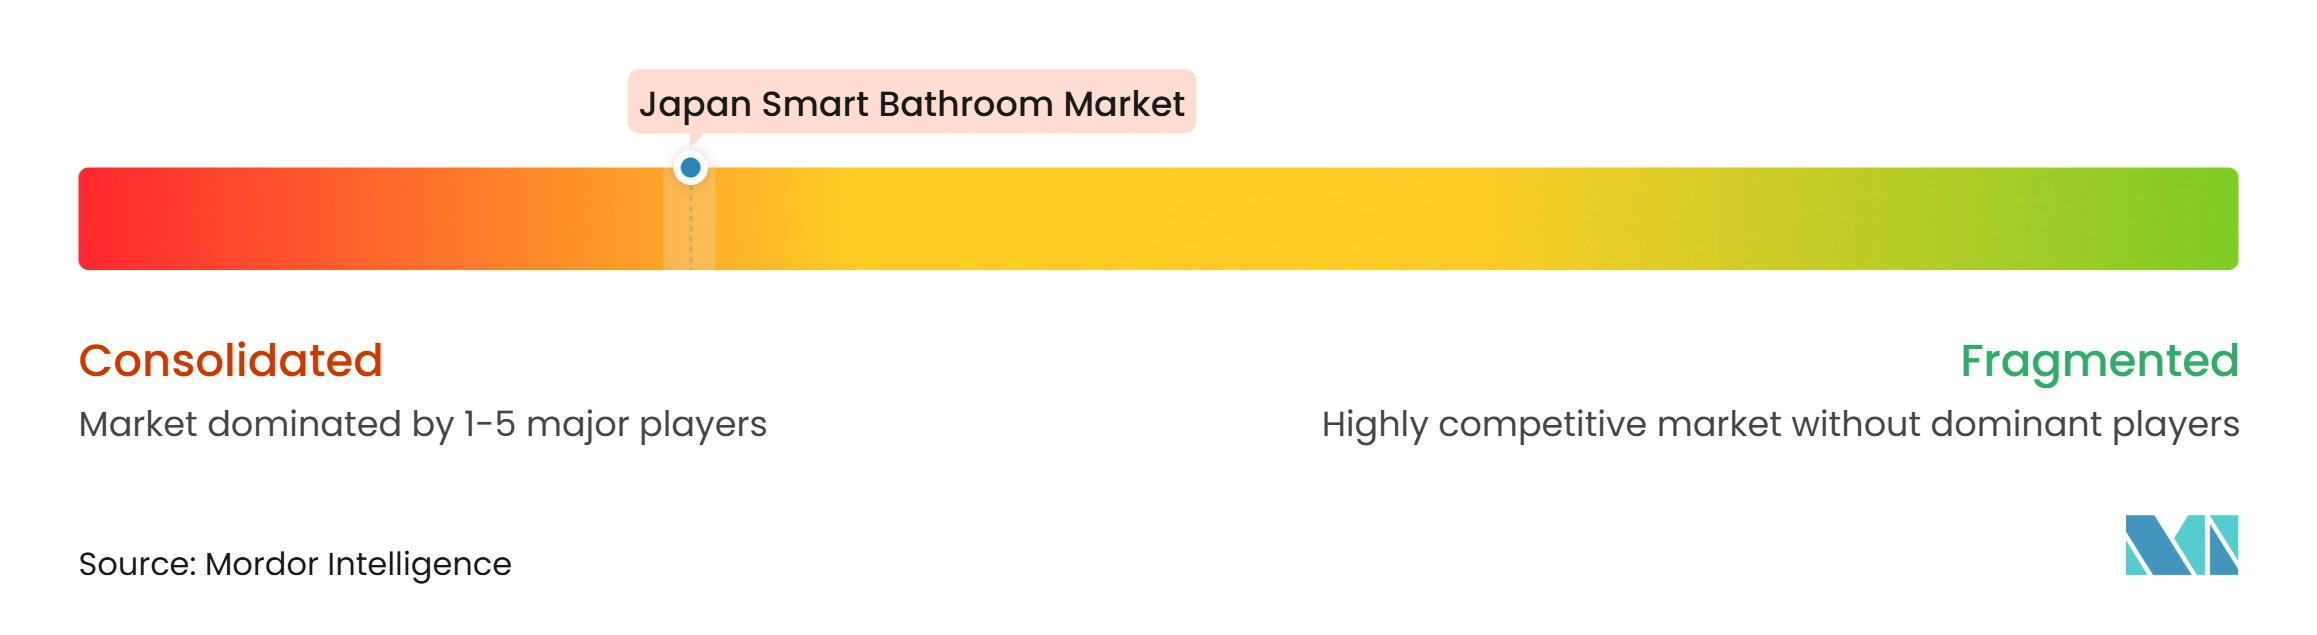
日本スマートバスルーム市場は、TOTO LTD.とLIXIL CORPORATIONが主導する集中した国内コアを持っています。TOTO LTD.の製品戦略は、2025年のネオレストLS-WおよびAS-Wの発売に見られるように、確立されたトイレプラットフォームとウェルネス機能を統合しています。同社のカメラではなくLEDセンシングの使用は、敏感な製品カテゴリーにおけるプライバシー懸念に対処する取り組みも示しています。LIXIL CORPORATIONは、蛇口、シャワー、ユニットバスルーム、およびコネクテッド水関連製品全体で競争しています。同社の2025年の介護者調査も、高齢化世帯における実際の入浴課題への同社の注力を反映しています。これらの企業は、建設業者、リノベーション請負業者、小売業者、およびショールームとの確立された関係から恩恵を受けています。バスルーム製品は多くの場合、製品選択、配送、設置、および顧客サポートが1つのプロセスとして機能する必要があるため、これらの関係は重要です。
Panasonic Housing Solutions Co., Ltd.、TAKARA STANDARD CO., LTD.、Rinnai Corporation、およびNoritz Corporationは、日本スマートバスルーム産業の異なる部分に対応しています。2026年3月31日以降、YKKグループがPanasonic Housing Solutions Co., Ltd.の80%を保有し、パナソニックホールディングスが20%を保有しています。同社はパナソニックブランドで引き続き事業を行っています。Noritz Corporationは2025年に、AQUA OZONE、UV浴槽水殺菌、およびHIITO体熱モデルを搭載したGTH-C71/70シリーズを発売しました。これらの動きは、1つの標準的なスマートバスルームの定義ではなく、水衛生、熱制御、安全性、およびウェルネスをめぐる競争を生み出しています。Panasonic Housing Solutions Co., Ltd.が2025年にエオリアルームエアコンでJC-STARラベルを取得したことも、セキュリティ認証が将来のコネクテッド製品競争においてより可視化される可能性を示しています。各社は異なる参入ポイントを使用しており、購入者が定義された安全性、快適性、または水管理ニーズに基づいて製品を選択できるようにしています。
国際ブランドは主にプレミアムホスピタリティ、高級住宅、および建築家主導のプロジェクトに参加しています。彼らの立場はデザイン、製品品質、およびグローバルな仕様経験に基づいており、国内サプライヤーは日本固有の設置慣行とコンプライアンスニーズにおいて優位性を持っています。次の競争領域は、世帯が機密情報の管理を手放すことなく、トイレ、浴槽、シャワー、および水使用データを連携させる安全なシステムになる可能性があります。日本スマートバスルーム市場は、そのようなシステムを互換性があり、設置が容易で、デタ使用について透明性のあるものにするサプライヤーを評価するでしょう。
日本スマートバスルーム産業リーダー
-
TOTO LTD.
-
LIXIL CORPORATION
-
Panasonic Housing Solutions Co., Ltd.
-
TAKARA STANDARD CO., LTD.
-
Rinnai Corporation
- 注:主要企業の掲載順は順位を示すものではありません。
日本スマートバスルーム市場 このレポートでカバーされる企業
- TOTO LTD.
- LIXIL CORPORATION
- Panasonic Housing Solutions Co., Ltd.
- TAKARA STANDARD CO., LTD.
- Rinnai Corporation
- Noritz Corporation
- Cleanup Corporation
- TOCLAS CORPORATION
- Sekisui Home Techno Co., Ltd.
- Housetec Inc.
- Corona Corporation
- Paloma Co., Ltd.
- Janis Industry Co., Ltd.
- SANEI LTD.
- Wako Holdings
- NIKKO COMPANY
- Kohler Co.
- Duravit AG
- Geberit International AG
- Roca Sanitario, S.A.
- Villeroy & Boch AG
- Hansgrohe SE
最近の産業開発事情 日本スマートバスルーム市場
- 2026年10月:Panasonic Housing Solutions Co., Ltd.は、全面的にリニューアルされたA・ラ・ウノL-CLASSオールインワン洗浄トイレを発売しました。この発売は製品ラインの20周年を記念するものであり、オールインワン洗浄トイレ製品の強化に対するパナソニックの継続的な注力を反映しています。
- 2026年9月:LIXIL CORPORATIONはプレミアムSPAGEシステムバスルームのリニューアルを発表し、2026年11月に発売しました。価格は1,502,600円(9,619.60米ドル)からです。アップデートには調光・色調整可能なシャワーおよびフロア照明が含まれます。5モードの超微細バブルシャワー「ファインバブルシャワーSPA U」とオーバーヘッドレインシャワーが含まれています。リニューアルされたプラットフォームは、日本の高齢化住宅リノベーション市場での改修をサポートします。この製品は住宅マンションおよびホテルへの応用を対象としています。
- 2026年8月:TOTO LTD.は、TOTO CONNECT PUBLIC IoTサービスへのアドオンとして「バリアフリートイレ見守り機能」を発売しました。富士通と共同開発されたこの機能は、ミリ波空間センサーと人工知能を使用して、カメラなしでバリアフリートイレブースの転倒、長時間滞在、および在室を検知します。システムは24時間稼働し、施設理者に自動的にアラートを送信します。
- 2025年11月:Noritz Corporationは、AQUA OZONEオゾン水配管殺菌、UV浴槽水殺菌、および独自のHIITO体熱モデルを搭載したGTH-C71/70スマート浴室暖房機シリーズを商業的に発売しました。音声カスタマイズ機能を備えたスマートRC-K100Wコントロールパネルも同時にNORITZから発売されました。
日本スマートバスルーム市場レポートの範囲
スマートバスルームは、ユーザーの利便性、衛生、水効率、および全体的なバスルーム体験を向上させるために、先進技術とコネクテッドデバイスを組み込んでいます。日本スマートバスルーム市場は、製品タイプ、接続性、建設タイプ、エンドユーザー、流通チャネル、および地域別にセグメント化されています。製品タイプ別では、市場はスマートトイレおよびスマートビデシート、スマート蛇口、スマートシャワー、スマートミラーおよびミラーキャビネット、スマートバスタブ、タッチレス洗面所アクセサリー(ソープディスペンサー、ハンドドライヤー)、およびその他(スマート漏水コントローラー、換気、加熱タオルレール)にセグメント化されています。接続性別では、市場はWi-Fi、Bluetooth、およびその他(ZigbeeおよびZ-Wave、3G、スタンドアロンセンサーベースなど)にセグメント化されています。建設タイプ別では、市場は新築および交換・改修にセグメント化されています。エンドユーザー別では、市場は住宅および商業(ホテルおよびレストラン、ヘルスケア施設、オフィスおよび商業ビル、その他)にセグメント化されています。流通チャネル別では、市場はB2C/小売(専門ショールームおよびディーラー、卸売および取引チャネル、オンラインストアおよび直接消費者向け、その他の流通チャネル)およびB2B/請負業者にセグメント化されています。地域別では、市場は北海道、東北、関東、関西/近畿、中国、中部、四国、および九州・沖縄にセグメント化されています。レポートは、上記のすべてのセグメントについて米ドルの金額ベースで市場規模を提供しています。
セグメンテーション概要
| スマートトイレおよびスマートビデシート |
| スマート蛇口 |
| スマートシャワー |
| スマートミラーおよびミラーキャビネット |
| スマートバスタブ |
| タッチレス洗面所アクセサリー(ソープディスペンサー、ハンドドライヤー) |
| その他(スマート漏水コントローラー、換気、加熱タオルレール) |
| Wi-Fi |
| Bluetooth |
| その他(ZigbeeおよびZ-Wave、3G、スタンドアロンセンサーベースなど) |
| 新築 |
| 交換・改修 |
| 住宅 | |
| 商業 | ホテルおよびレストラン |
| ヘルスケア施設 | |
| オフィスおよび商業ビル | |
| その他 |
| B2C/小売 | 専門ショールームおよびディーラー |
| 卸売および取引チャネル | |
| オンラインストアおよび直接消費者向け | |
| その他の流通チャネル | |
| B2B/請負業者 |
| 北海道 |
| 東北 |
| 関東 |
| 関西/近畿 |
| 中国 |
| 四国 |
| 中部 |
| 九州・沖縄 |
| 製品タイプ別 | スマートトイレおよびスマートビデシート | |
| スマート蛇口 | ||
| スマートシャワー | ||
| スマートミラーおよびミラーキャビネット | ||
| スマートバスタブ | ||
| タッチレス洗面所アクセサリー(ソープディスペンサー、ハンドドライヤー) | ||
| その他(スマート漏水コントローラー、換気、加熱タオルレール) | ||
| 接続性別 | Wi-Fi | |
| Bluetooth | ||
| その他(ZigbeeおよびZ-Wave、3G、スタンドアロンセンサーベースなど) | ||
| 建設タイプ別 | 新築 | |
| 交換・改修 | ||
| エンドユーザー別 | 住宅 | |
| 商業 | ホテルおよびレストラン | |
| ヘルスケア施設 | ||
| オフィスおよび商業ビル | ||
| その他 | ||
| 流通チャネル別 | B2C/小売 | 専門ショールームおよびディーラー |
| 卸売および取引チャネル | ||
| オンラインストアおよび直接消費者向け | ||
| その他の流通チャネル | ||
| B2B/請負業者 | ||
| 地域別 | 北海道 | |
| 東北 | ||
| 関東 | ||
| 関西/近畿 | ||
| 中国 | ||
| 四国 | ||
| 中部 | ||
| 九州・沖縄 | ||
レポートで回答される主要な質問
日本のスマートバスルームの予測成長率はどのくらいですか?
日本スートバスルーム市場は2027年から2032年にかけて10.73%のCAGRで拡大し、2032年までに2.93 ビリオン 米ドルに達すると予測されています。リノベーション需要、在宅高齢化ニーズ、コネクテッド設備、および新築建物のエネルギー効率要件が成長を支えています。見通しはまた、これらのメリットを設置業者、住宅所有者、および介護提供者にとって実用的なものにする製品にも依存しています。
日本でどのスマートバスルーム製品が収益をリードしていますか?
スマートトイレおよびスマートビデシートは、2026年に42.58%のシェアで収益をリードしており、確立されたウォシュレット使用と新しいウェルネス機能によって支えられています。サプライヤーは、日常的な快適性、効率的な操作、および受動的な健康関連の記録管理に対応する機能を追加しています。TOTO LTD.の2025年のネオレスト発売は、親しみやすい製品形態における健康関連機能へのこのシフトを示しています。
なぜ日本でスマートバスルームのリノベーションが増加しているのですか?
在宅高齢化ニーズ、入浴安全性への懸念、および低干渉アップグレードの必要性がリノベーション需要を増加させています。暖房、より安全なアクセス、水コントロール、または介護者アラートを追加する製品は、この交換重視の需要に適している可能性があります。完全な構造的リモデルなしに設置できる設備は、既存の住宅に特に関連性が高い可能性があります。
日本でスマート蛇口への需要を促進しているものは何ですか?
スマート蛇口は、新築建物の水・エネルギー効率要件に支えられ、2032年まで最速の13.46%のCAGRで成長すると予測されています。その魅力は、制御された水流、タッチレス操作、コンプライアンスニーズ、および簡単な日常使用を組み合わせています。これにより、開発業者と住宅所有者は電子コントロール付き設備を選択する明確な機能的理由を持ちます。
どの地域が最も高い需要シェアを持っていますか?
関東は、プレミアム住宅、商業リノベーション、ホスピタリティ活動、および広範な製品流通により、2026年の収益の37.82%でリードしています。