
日本種子処理機械市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
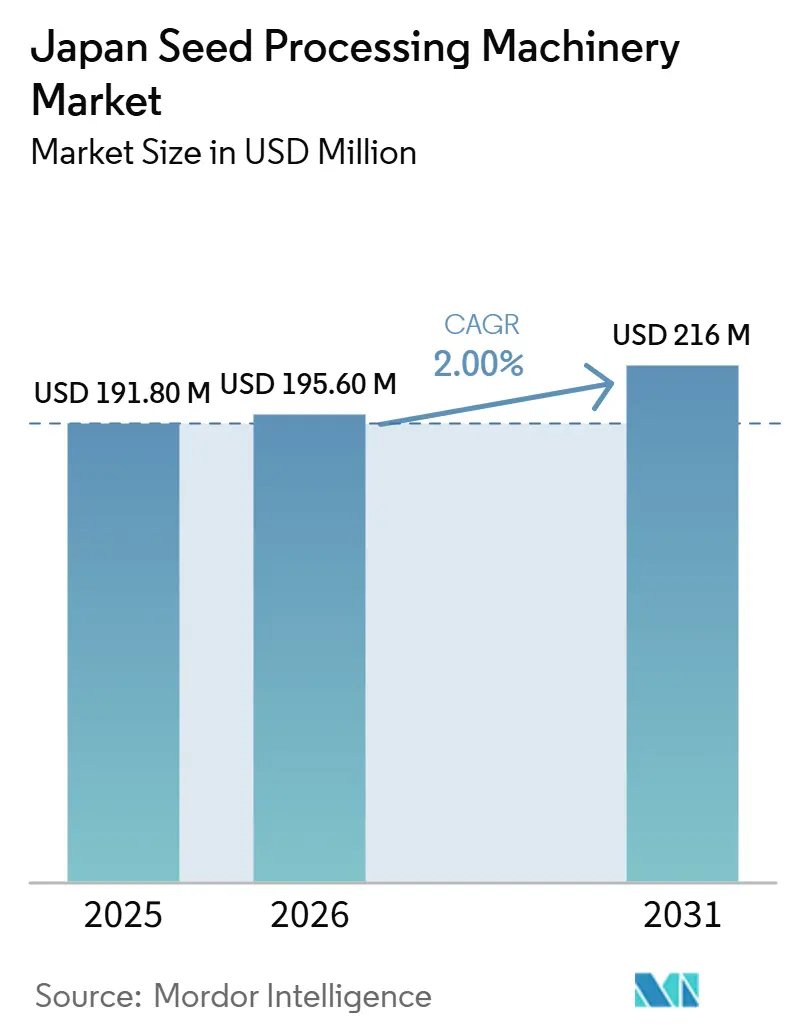
| 基準年の市場規模 (2025) | 191.80 百万米ドル |
| 市場規模 (2026) | 195.60 百万米ドル |
| 市場規模 (2031) | 216 百万米ドル |
| Growth Rate (2026 - 2031) | 2.00 % |
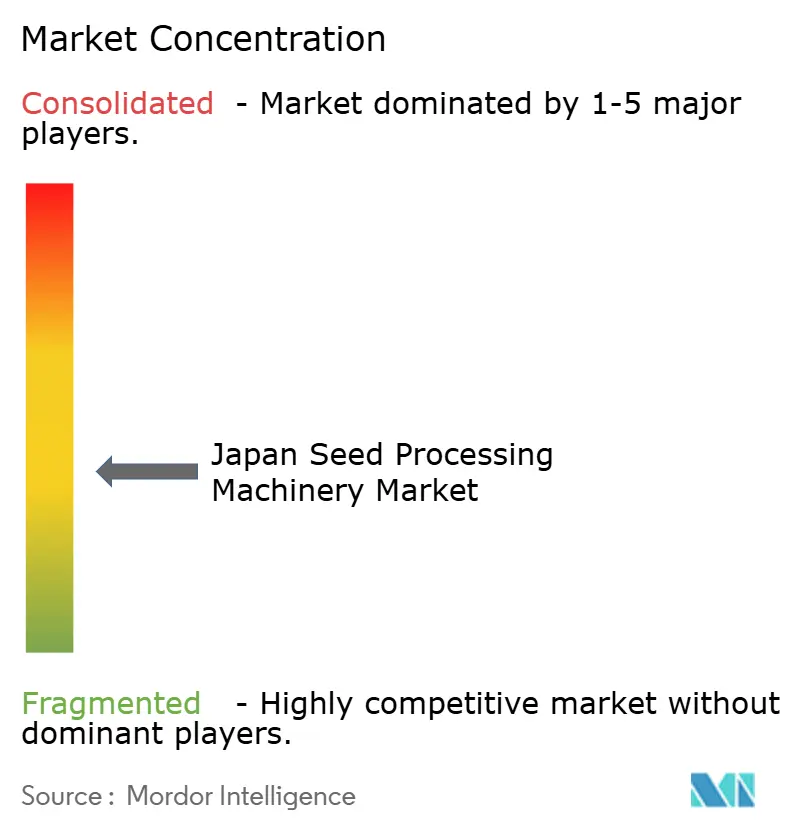
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる日本種子処理機械市場分析
日本の種子処理機械市場は2025年に191.8 ミリオン 米ドルと評価され、2026年の195.6 ミリオン 米ドルから2031年には216 ミリオン 米ドルに達すると推定されており、予測期間(2026年~2031年)のCAGRは2%です。成長は、処理能力の大幅な追加よりも、更新需要および認定種子処理の普及拡大によって牽引されています。日本の2025年基本計画は、小麦、大豆、野菜、飼料作物の国内生産をより重視しており、認定施設における洗浄、等級分け、乾燥、処理機器への需要を支えています。農業労働力の減少に伴い、自動化ラインがプラントのスループット維持を助けることから、労働力の確保も投資判断に影響を与えています。日本の種子処理機械市場は、自動システム、光学式選別、および農業協同組合に適したコンパクト機器において安定した機会を提供しています。競争は、地域サービスカバレッジ、価格、機器の信頼性、および先進的な選別技術を既存の業務に統合する能力に依存しています。機器とローカルサポートの両方を提供できるサプライヤーが、この市場においてより有利な立場にあります。
レポートの主要ポイント
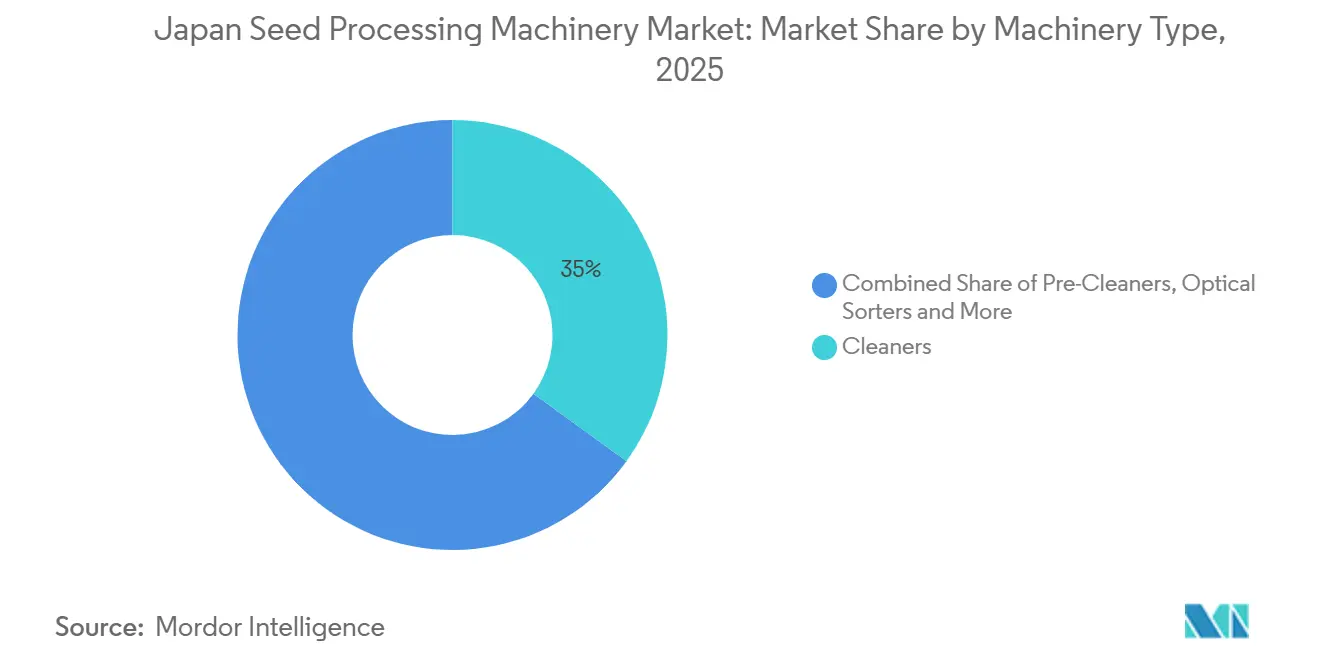
- 機械タイプ別では、クリーナーが2025年の日本種子処理機械市場シェアの35%を占め、光学式選別機は2031年までに8.5%のCAGRで最も速く成長すると予測されています。
- 運転モード別では、自動システムが2025年の日本種子処理機械市場規模の62%を占め、2031年までに3%のCAGRで最も速く拡大すると予測されています。
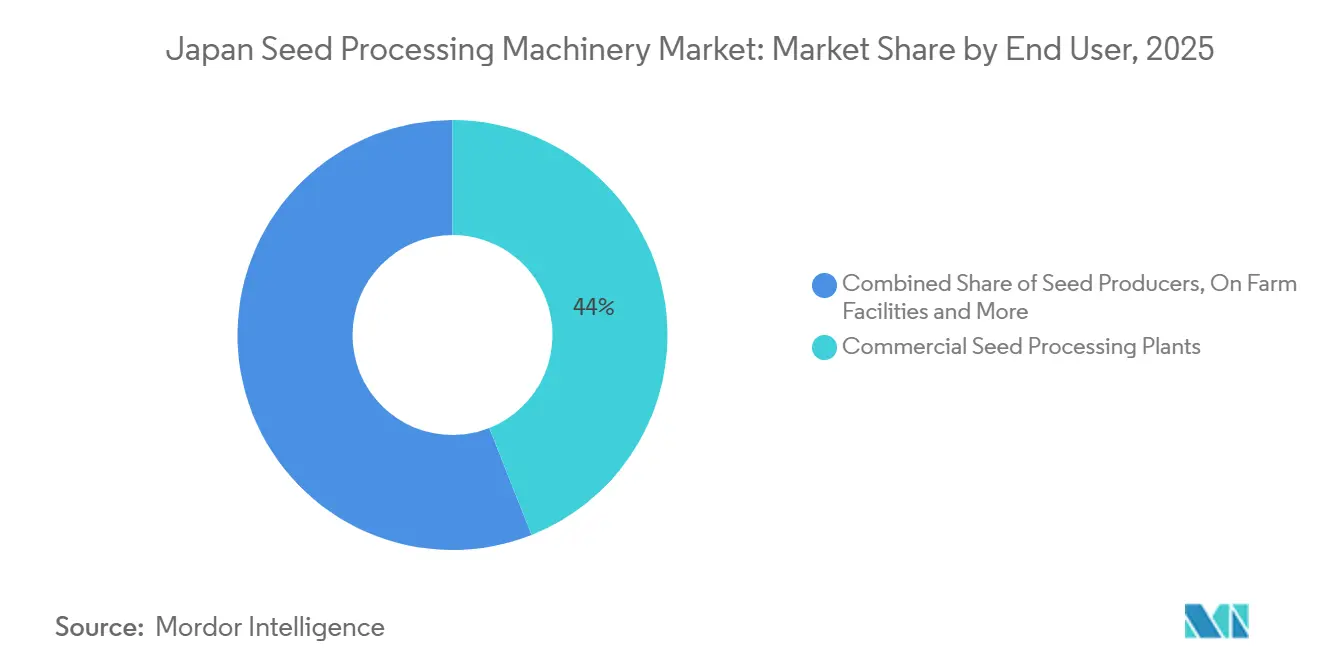
- エンドユーザー別では、商業用種子処理プラントが2025年の市場収益の44%を占め、2031年までに2.6%のCAGRで最も速く成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
日本種子処理機械市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 認定種子生産の拡大 | +0.50% | 北海道、東北、関東、および全国の農業協同組合施設 | 中期(2〜4年) |
| スマート農業インセンティブと省力化自動化 | +0.40% | 全国規模、北海道・関東での早期導入が集中 | 短期(2年以内) |
| 種子品質検査の自動化 | +0.40% | 北海道、東北、関東、東海、近畿の種子処理ハブ | 中期(2〜4年) |
| 輸出グレードの種子純度への需要 | +0.30% | 北海道、東北、九州、沖縄の輸出志向型種子生産地域 | 長期(4年以上) |
| 労働集約型レガシーライン更新 | +0.30% | 全国規模、特に中国、四国、北陸地方 | 中期(2〜4年) |
| コンパクトモジュラーシステムの国内開発 | +0.20% | 東北、北陸、四国、九州、沖縄 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
スマート農業インセンティブと省力化自動化
日本のスマート農業技術活用促進法は2024年10月1日に施行され、農業生産性を向上させる機械に対する認定・補助金ルートが確立されました。適格な投資は、農業近代化資金を通じた加速償却および低利融資を受けることができます。農林水産省は2025年に最初のスマート農業技術計画認定を発行し、自動灌漑、ロボット収穫、ドローンを活用したほ場管理をカバーしました[1]出典:農林水産省、「食料・農業・農村基本計画2025」、農林水産省、maff.go.jp。。2026年の補正予算では、種子洗浄・等級分けを含む収穫後作業における労働時間削減に焦点を当てた追加公募が開始されました。これにより、種子処理機器は任意購入ではなく、インセンティブ付き投資として位置づけられています。OECDは、日本の中核的農業労働力が2010年水準から2030年代半ばまでに45%以上減少すると予測しています。自動化ラインは、農業協同組合や商業プラントが少ない労働者で処理量を維持するのに役立ちます。これらの政策は、農業所得条件が弱い場合でも自動化投資のより安定した基盤を提供し、日本の種子処理機械市場が所得サイクルの低迷期においても自動化支出を維持できるようにしています。
労働集約型レガシーラインの更新
日本に設置されている種子処理機器の相当部分は、1990年代から2000年代初頭に遡ります。これらのラインは、より大きな運転チームおよび手動検査作業向けに設計されていました。現代の自動システムは、30%から50%少ない人員で同等のスループットを実現できます。また、旧式機器では対応できないセンサーベースの品質管理を組み込むことも可能です。OECDは、個人農家世帯の減少に伴い、法人が日本農業においてより大きな役割を担うようになっていると報告しています[2]出典:経済協力開発機構、「農業政策モニタリングと評価2025、日本」、OECD出版、oecd.org。。北海道・東北の大規模事業者は、軽微な機械的アップグレードではなく、統合型・半自律型ラインを選択するでしょう。小規模農家は購入を先延ばしにすることが多いため、更新需要は然として不均一になる可能性があります。地域融資、設置、サービス能力を持つサプライヤーが、これらの更新プロジェクトを獲得するうえでより有利な立場にあります。日本の種子処理機械市場は、設置からメンテナンスまで更新プロジェクトを管理できる企業を評価します。
認定種子生産の拡大
日本の2025年基本計画は、小麦、大豆、野菜、飼料作物の国内生産増加を目標としています。この政策は、認定種子を処理する施設における機器需要を支えています。認定施設は、ロット別に純度、水分含量、発芽率を記録することが求められています。クリーナーおよびエアスクリーン分離機は純度管理を支援し、乾燥機は水分レベルを管理します。光学式選別機および種子分析機は、等級分けと品質分類を支援します。日本の洗浄・選別・等級分け機器の韓国、台湾、米国への輸出は、信頼性の高い処理基準への注力を反映しています。需要はすべての機器タイプに均等に影響するわけではなく、基本的なプレクリーナーよりも乾燥機、コーター、処理機、光学式選別機が優遇されます。その結果、日本の種子処理機械市場は付加価値機器のシェアが高まる方向にシフトしています。
種子品質検査の自動化
マシンビジョンシステムは、サイズ、形状、色、タンパク質含量、および発芽前活力によって種子を分類できます。ハイパースペクトルカメラおよび近赤外線センサーは、これらの機能を実験室ツールから生産規模の選別機へと拡張しました。Satakeは2024年3月に一般農家向けのTIARA光学式選別機を発売し、初年度目標を200台としました。Satakeはこれに続き、2025年3月にSLASH βPLUS多目的光学式選別機を発売しました。Bühler AGは2025年5月にSORTEX AI700を発売し、ディープラーニングを使用して従来の光学システムと比較して欠陥検出を5%から10%改善しました。検出精度の向上は、製粉業者および種子処理業者の歩留まりを向上させ、単位当たりの処理コストを削減できます。また、2015年から2020年の間に設置された旧式光学式選別機に対する品質期待値も高まり、AI支援ユニットの普及に伴い施設が選別システムを早期に更新する可能性があります。
阻害要因の影響分析*
| 阻害要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 光学式選別および統合ラインの高い初期費用 | -0.40% | 全国規模、四国、北陸、九州農村部への影響が最大 | 短期(2年以内) |
| 農業労働力の高齢化と断片的な更新需要 | -0.30% | 全国規模、特に中国、四国、北陸、東北山間部 | 長期(4年以上) |
| 地域の試運転・保守専門家の不足 | -0.20% | 東京、大阪、名古屋、札幌などの主要市圏外、特に四国・東北農村部 | 中期(2〜4年) |
| レガシー機器と農場データ間の相互運用性のギャップ | -0.20% | 全国規模、北陸・東北のマルチブランド設置においてより複雑 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
光学式選別および統合ラインの高い初期費用
中容量の光学式選別機は、設置、ソフトウェア設定、試運転を含めると2,000万円(130,000米ドル)以上のコストがかかる場合があります。この支出水準は、多くの農場内事業者や小規模農業協同組合の自己資金予算を超えています。農業近代化資金融資およびJA系融資は支援となりますが、申請者はスループット予測と認定種子収益予測が必要です。小規模事業者は、これらの申請書を準備するために必要なアドバイザリーサポートを欠いている場合があります。地域の農業協同組合委員会も、AI支援選別プロジェクトに対して7〜9年という長い回収期間に直面しています。これにより承認が遅れ、日本の種子処理機械市場全体の成長が鈍化する可能性があります。その結果、二層構造の購買パターンが生じています。大規模商業プラントはプレミアムシステムを購入できる一方、小規模施設は投資を先延ばしにするか、基本的な機械式機器を選択します。コンパクトモジュラーシステムは、時間をかけてこのギャップを縮小できる可能性があります。日本の種子処理機械市場は、完全な産業ラインに資金を調達できない農業協同組合にサービスを提供するためにこれらの製品を必要としています。国内での入手可能性は、地域の処理拠点へのアクセスを改善できます。
農業労働力の高齢化と断片的な更新需要
日本の農業労働力は2025年に中央値年齢68歳でした。この人口動態トレンドは自動化を支援しますが、一部の事業者が投資に消極的になる要因でもあります。高齢の所有者は、推定回収期間が自身の事業継続期間を超える場合、購入を先延ばしにする可能性があります。この影響は、四国、北陸、東北山間部などの断片化した地域で最も顕著です。農地集約は、時間をかけてより大きな投資を支援すると予想されます。しかし、集約時に取得した機器は、新しい所有者が処理計画を確定する前に廃棄される場合があり、注文が2〜4年遅延する可能性があります。これらの地域に依存するサプライヤーは、集約された施設が投資を開始するまで不安定な需要に直面する可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
機械タイプ別:クリーナーがラインを支え、光学式選別機がアップグレードサイクルを定義
クリーナーは2025年の市場収益の35%を占めました。これは、認定種子処理における必須の最初のステップを代表するためです。エアスクリーンクリーナーおよび比重選別機は、下流機器が効果的に稼働できるよう大量の異物を除去し、クリーナーの販売をプレミアム機器の販売りも安定させています。光学式選別機は、施設が手動目視検査から離れるにつれて、2026年から2031年にかけて8.5%のCAGRで成長すると予測されています。乾燥機は、収穫条件が水分変動を生じさせる北海道・東北において引き続き重要であり、低エネルギーシステムへの需要を支えています。
コーターおよび処理機は、精密処理が圃場施用農薬の代替手段を提供するにつれて関連性が高まっています。グレーダー、分離機、石抜き機、ポリッシャーは主に更新主導の需要を持つ成熟したアプリケーションを持ち、複合機能クリーナーがスタンドアロンのプレクリーナーを圧迫しています。種子包装機は、ロットトレーサビリティと消費者包装を必要とする小売チャネルの恩恵を受けています。SatakeのTIARAおよびSLASH βPLUSの発売は、より高性能な光学式選別システムへの移行を反映しています。Bühler AGのSORTEX AI700はAIベースのオプションを追加しており、光学式選別機は2031年までに機器価値のより大きなシェアを占めると推定されています[3]出典:Bühler Group、「BühlerがSORTEX AI700光学式選別機を発売」、Bühler Group、buhlergroup.com。。
注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能


運転モード別:自動システムがリード、半自動は特定のニッチを維持
自動システムは2025年の市場収益の62%を占め、2031年までに3%のCAGRで成長すると予測されています。商業プラントにおける労働力不足が、連続稼働の価値を高めています。スマート農業技術活用促進法は、生産性を向上させるシステムを支援しています。センサー統合型自動ラインは、スマート農業技術として認定され、認定および補助融資にアクセスできます。これらのシステムは、処理スループットとともに品質・ロットデータ管理も支援します。
半自動システムは、農場内施設、小規模地域農業協同組合、および研究機関において、事業者が品質評価プロセスに関与し続ける場合に役割を維持しています。より少ない事業者がより大規模な商業農業経営を管理するにつれて、需要は回復よりも安定化すると推定されています。これにより、需要は完全自動プラットフォームへとシフトします。生産共有の取り決めは、サプライヤーが小規模製品ラインを存続させるのに役立ちます。半自動製品は日本の種子処理機械市場において引き続き位置を占めますが、より専門的な役割おいてです。
エンドユーザー別:商業プラントが価値を牽引、農場内施設が成長の角度を提供
商業用種子処理プラントは2025年の市場収益の44%を占め、2031年までに2.6%のCAGRで拡大すると予測されています。その規模と定期的な更新需要は、光学式選別機、乾燥機、統合処理ラインの購入を支えています。これらのプラントはまた、認定種子処理のために記録された純度と発芽結果を必要とします。商業事業者は、AI支援選別とデジタルロットトレーサビリティの最も可能性の高い採用者です。農地集約がより多くの量を大規模プラントに向けるにつれて、商業プラント向けの日本種子処理機械市場は全体市場よりもわずかに速く成長しています。
種子生産者は純度保証のためにグレーダーと光学式選別機を必要としますが、フルライン更新については選択的であり、研究機関は精密等級分け、水分分析、近赤外線機器を必要とします。農場内施設は依然として十分なサービスを受けておらず、500kg〜2メトリックトン/時の容量を持つコンパクトモジュラーラインがそのニーズに対応し始めています。商業プラントは通常5〜15メトリックトン/時で稼働しています。穀物取扱施設は一般的に、純度グレードの光学式選別よりもスループットと乾燥機容量を優先します。このような組み合わせにより、サプライヤーは統合ラインと小型設定可能システムの両方を提供する必要があります。
注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能
地理的分析
北海道は大規模な耕作農場、大量の認定種子、および確立された処理インフラを有しています。米、大豆、じゃがいも、飼料作物は複数の洗浄、乾燥、等級分け、検査ステップを必要とします。農地集約と労働力不足は、自動処理ラインの強力な経済的根拠を支えています。寒冷・多湿な収穫条件に適した低エネルギー乾燥機が特に関連性を持ちます。2025年1月、Satakeは500kg/hの処理能力とデータロギング機能を持つ米種子向けSASTEMA種子消毒処理装置を発売しました。東北は、米・野菜種子処理およびJA系施設に支えられた2番目に大きな貢献地域です。
関東は、研究機関、大学、農業・食品産業技術総合研究機構の研究所、および商業種子会社からの需要を生み出しています。この地域のバイヤーは、近赤外線分析機、光学式選別機、デジタルトレーサビリティシステムなどの精密ツールを好みます。東海・近畿は、野菜種子処理業者、穀物農業協同組合、軽商業プラントからの多様な需要を持ちます。クリーナー、グレーダー、エントリーレベルの光学式選別機がこれらの市場全体で関連性を持ちます。国内農薬残留要件および仕地市場の食品安全基準が、輸出向け種子の購入を形成しています。日本農業機械工業会は、所得条件の制約により2024年の農業投資が低調であったと報告しました。したがって、補助金へのアクセスは、特に資本予算が限られた小規模地域バイヤーにとって、これらの地域における機器調達において引き続き重要です。
北陸、中国、四国、九州・沖縄は、より小規模で断片化した処理市場を構成しています。北陸は、米種子処理のための乾燥機とインライン水分分析機を必要とします。四国・中国は、高齢化した事業者基盤と遅い集約化からより大きな圧力に直面しており、近期の支出を制限しますが、将来の更新ポテンシャルを生み出します。九州・沖縄は、地域の温暖な気候と多様な種子タイプに牽引され、野菜・特産作物種子に使用されるコーター、処理機、小型光学式選別機への需要を支えています。北海道・東北は全国平均より速く成長し、四国・中国の一部は近期の需要圧力に直面しています。
競合環境
日本の種子処理機械市場は適度に断片化しており、グローバルテクノロジープロバイダーと国内機器メーカーの間で競争が分かれています。Satake Corporationは、国内製造基盤、広範な流通ネットワーク、包括的なアフターセールスサービスに支えられた支配的なサプライヤーです。同社は光学式選別、精米、統合処理ソリューションにわたって強力なプレゼンスを持っています。Bühler AG、Ag Growth International(AGI)、PETKUS、Cimbriaは主にプレミアム光学式選別とターンキー処理システムで競合し、Yamamoto、Shizuoka Seiki、川島などの日本メーカーは機械式洗浄、等級分け、種子処理機器に注力しています。これにより、テクノロジー主導のプレミアムシステムとローカルサポートされた機械式ソリューションの間に明確な区別が生まれています。
競争はインテリジェント自動化とデジタル技術にますます集中しています。SatakeはSLASH βPLUSおよびTIARA製品ラインを通じて光学式選別ポートフォリオを拡大し、BühlerはSORTEX AI700でAI対応選別能力を強化しました。PETKUSもAI支援選別ソフトウェアを導入しており、業界の選別精度向上、マシンビジョン、プロセス最適化へのシフトを反映しています。これらの進歩にもかかわらず、小規模農業協同組合向けに設計されたコンパクト光学式選別機、ならびに日本の主要産業回廊外の既存処理施設向けのレトロフィットセンサー、デジタル監視モジュール、リモート診断の機会が残っています。
最近の戦略的展開が競争環境を再形成しています。AGIの企業再編により、競合他社が日本の中規模商業処理セグメントでのポジションを強化できる可能性があり、Cimbriaは統合制御インターフェースとトレーサビリティ機能を持つ完全自動洗浄システムを通じて先進的なデジタル種子処理能力を実証しています。日本の処理業者が自動化とデジタル化への投資を続けるにつれて、統合機器、ソフトウェア、強力な地域サービスサポート、およびレガシー施設の近代化ソリューションを提供するサプライヤーが競争優位を獲得すると予測されています。現在、これらすべての要件に対応できる単一のメーカーは存在せず、市場は高度に競争的な状態を維持しています。
日本種子処理機械産業リーダー
Satake Corporation
Bühler AG
Ag Growth International Inc.(AGI)
PETKUS Technologie GmbH
Cimbria A/S(Grain and Protein Technologies)
- *免責事項:主要選手の並び順不同

最近の業界動向
- 2026年6月:Cimbria A/Sは、ポーランドのEstoria OilがWoźniak Groupのもとで菜種・大豆向けのマルチ種子処理施設を完成させるのを支援しました。
- 2025年5月:Bühler AGはロンドンでSORTEX AI700光学式選別機を発売し、不純物検出にディープラーニングおよび畳み込みニューラルネットワーク技術を使用しました。初期アプリケーションでは、従来の光学式選別機と比較して欠陥濃度が5%から10%改善されました。
- 2024年3月:Satake Corporationは、一般農家向けのピカセンラインの後継機としてTIARA光学式選別機TGS-1500を発売しました。製品はよりコンパクトな設計を持ち、初年度の販売目標は200台でした。


日本種子処理機械市場レポートの範囲
種子処理機械は、農業において種子の洗浄、選別、等級分け、乾燥、処理、包装に使用される機器を包含し、種子の品質と植付け適性を向上させます。これらの機械は、不純物の除去、均一性の確保、および病害虫から種子を保護するうえで重要な役割を果たします。
日本種子処理機械市場レポートは、機械タイプ別(プレクリーナー、クリーナー、乾燥機、グレーダー、コーターおよび処理機、分離機および石抜き機、ポリッシャー、光学式選別機、種子包装機、その他の特殊機器)、運転モード別(自動および半自動)、エンドユーザー別(商業用種子処理プラント、種子生産者、研究機関、農場内施設、穀物取扱施設)に区分されています。市場予測は金額ベース(米ドル)で提供されています。
| プレクリーナー |
| クリーナー |
| 乾燥機 |
| グレーダー |
| コーターおよび処理機 |
| 分離機および石抜き機 |
| ポリッシャー |
| 光学式選別機 |
| 種子包装機 |
| その他の特殊機器 |
| 自動 |
| 半自動 |
| 商業用種子処理プラント |
| 種子生産者 |
| 研究機関 |
| 農場内施設 |
| 穀物取扱施設 |
| 機械タイプ別 | プレクリーナー |
| クリーナー | |
| 乾燥機 | |
| グレーダー | |
| コーターおよび処理機 | |
| 分離機および石抜き機 | |
| ポリッシャー | |
| 光学式選別機 | |
| 種子包装機 | |
| その他の特殊機器 | |
| 運転モード別 | 自動 |
| 半自動 | |
| エンドユーザー別 | 商業用種子処理プラント |
| 種子生産者 | |
| 研究機関 | |
| 農場内施設 | |
| 穀物取扱施設 |


レポートで回答される主要な質問
日本の種子処理機械需要の予測は?
日本の種子処理機械市場は、2026年の195.6 ミリオン 米ドルから2031年には216 ミリオン 米ドルへと、2%のCAGRで増加すると予測されています。
日本で最も速く成長している機械カテゴリーは何ですか?
光学式選別機は、AI支援品質検査と輸出グレードの純度要件に支えられ、2031年までに8.5%のCAGRで成長すると予測されています。
なぜ自動種子処理システムが日本で普及しているのですか?
自動システムは2025年の収益の62%を占めました。これは、労働ニーズを削減し、センサーベースの品質・ロットデータ管理を支援できるためです。
日本で最も多くの種子処理機器を購入するエンドユーザーはどこですか?
商業用種子処理プラントは2025年の収益の44%を占め、2031年までに2.6%のCAGRで成長すると予測されています。
最終更新日:



