
日本の生鮮ハーブ市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
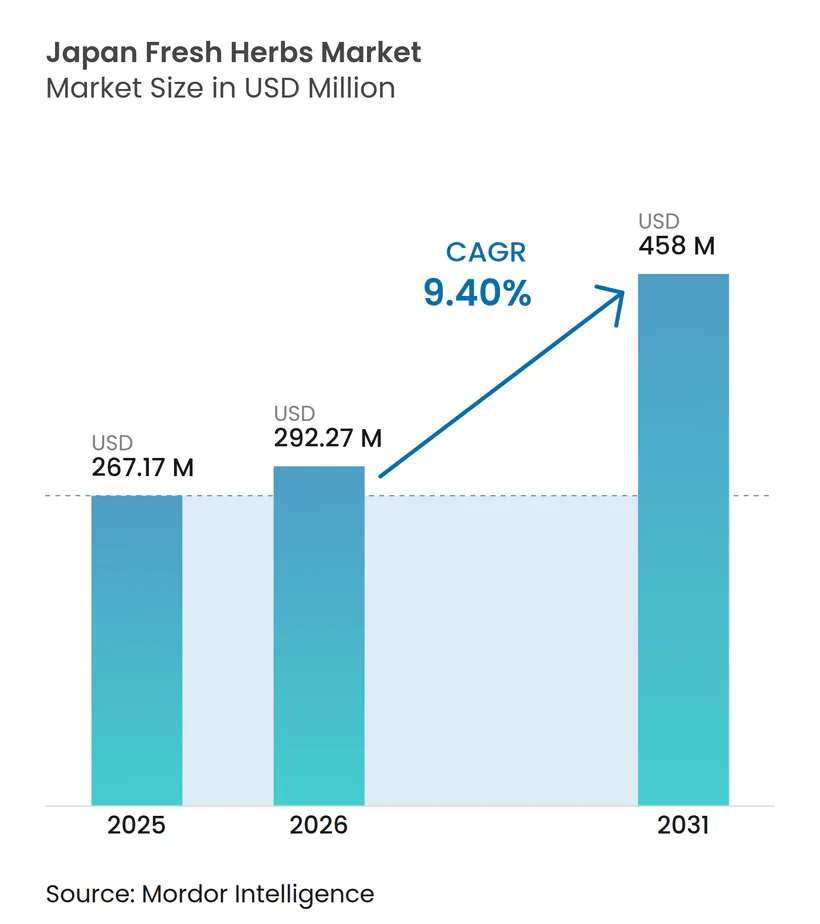
| 基準年の市場規模 (2025) | 267.17 百万米ドル |
| 市場規模 (2026) | 292.27 百万米ドル |
| 市場規模 (2031) | 458 百万米ドル |
| 成長率 (2026 - 2031) | 9.40 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる日本の生鮮ハーブ市場分析
日本の生鮮ハーブ市場は2025年に267.17 ミリオン 米ドルと評価され、2026年の292.27 ミリオン 米ドルから2031年には458.00 ミリオン 米ドルへと、予測期間(2026年~2031年)においてCAGR 9.40%で成長する見込みです。需要は、安定した生鮮ハーブの供給を必要とするコンビニエンスストア、食品小売業者、レストランによる日常的な調達によって支えられています。露地農場が労働力不足や天候の乱れに直面する中、安定した生産量を確保できる管理環境栽培の重要性が高まっています。生産者はまた、トレーサビリティ、鮮度、農薬管理に関するバイヤーの厳格な要件にも対応しています。市場は二つの方向性で発展しており、大規模な技術主導型サプライヤーが全国規模のアカウントにサービスを提供する一方、専門生産者は独自の産地・栽培に関する主張でプレミアムバイヤーにサービスを提供しています。市場はまた、イタリア料理、タイ料理、ベトナム料理、調理済み食品などの用途におけるバジル、パセリ、シラントロ、ミント、その他の品種のメニュー利用の拡大からも恩恵を受けています。
レポートの主要ポイント
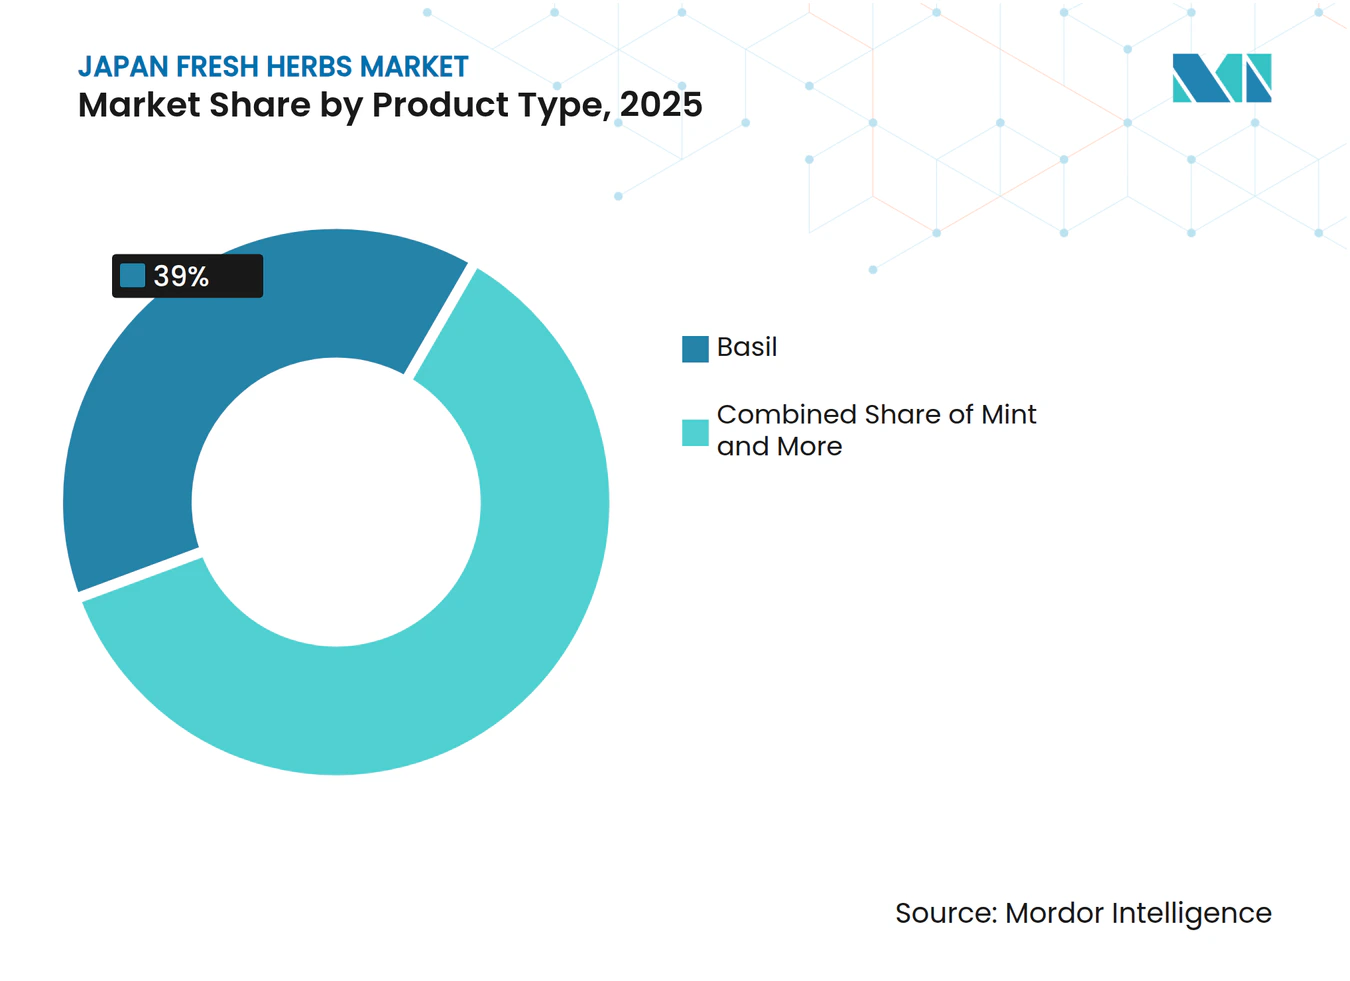
- 製品別では、バジルが最大セグメントであり、2025年の市場シェアの39.0%を占めました。一方、パセリは最も成長が速いセグメントであり、2026年から2031年にかけてCAGR 11.5%で拡大すると予測されています。
- カテゴリー別では、従来型ハーブが最大セグメントであり、2025年の市場シェアの81.0%を占めました。一方、オーガニックハーブは最も成長が速いセグメントであり、2026年から2031年にかけてCAGR 10.5%で拡大すると予測されています。
- 栽培方法別では、露地栽培が最大セグメントであり、2025年の市場シェアの49.0%を占めました。一方、垂直型屋内栽培は最も成長が速いセグメントであり、2026年から2031年にかけてCAGR 13.5%で拡大すると予測されています。
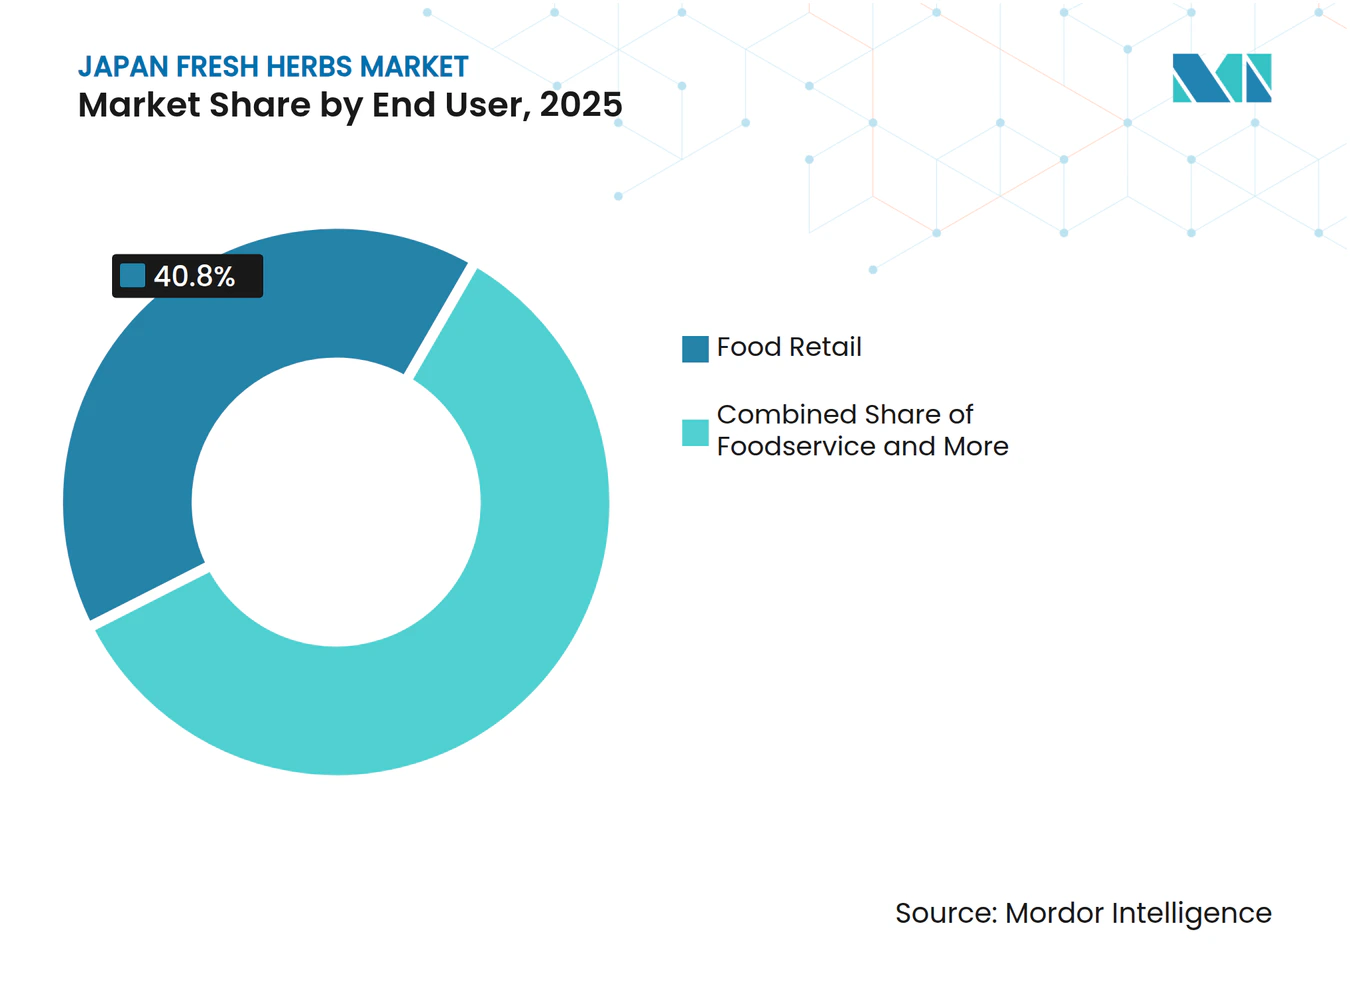
- エンドユーザー別では、食品小売が最大セグメントであり、2025年の市場シェアの40.8%を占めました。一方、フードサービスは最も成長が速いセグメントであり、2026年から2031年にかけてCAGR 9.8%で拡大すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| コンビニエンスストアのサラダおよび弁当用途の成長 | +1.8% | 関東・関西が中核、主要チェーンネットワークを通じて全国展開 | 短期(2年以内) |
| 管理環境型ハーブ生産の拡大 | +1.6% | 関東・関西・中部の都市回廊 | 中期(2〜4年) |
| 農薬不使用・国産ハーブへの需要増加 | +1.4% | 全国、主要都市圏の都道府県で早期の伸びを記録 | 中期(2〜4年) |
| 日本における西洋料理および東南アジア料理の需要拡大 | +1.2% | 全国、関東・関西に集中 | 短期(2年以内) |
| オーガニック・生育中・鉢植え・特産ハーブのプレミアム化 | +1.0% | 全国、プレミアム都市型小売で最も顕著 | 長期(4年以上) |
| フードサービスの回復と生鮮ハーブのメニュー浸透 | +0.9% | 全国、関東・関西でインバウンド観光効果あり | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
コンビニエンスストアのサラダおよび弁当用途の成長
日本の拡大する調理済み食品・フードサービスチャネルは、サラダ、弁当、その他の即食製品に使用される生鮮ハーブの需要を支えています。日本フードサービス協会は、2024年のフードサービ売上高が前年比108.4%に達し、主要なフードサービスカテゴリーすべてで前年比売上成長が記録されたと報告しており、外食消費の継続的な回復と拡大を示しています[1]。コンビニエンスストアもサラダや弁当製品を含む専用の調理済み食品カテゴリーを維持しており、短い補充サイクル内で安定的に供給できる食材への継続的な需要を生み出しています。例えばローソンは、コンビニエンスストア事業においてパスタサラダや弁当製品の好調な売上を報告しています。生鮮ハーブサプライヤーにとって、このチャネルは安定した品質、確実な供給、適切な包装、効果的な温度管理流通を重視します。即食製品の原材料として使用されるハーブは、加工時点で厳格な仕様を満たす必要があるためです。日本の消費者が便利な調理済み食品への依存を続ける中、これらの用途の拡大は、生鮮バジル、パセリ、シラントロ、ミント、その他の料理用ハーブに対する追加的な需要基盤を提供しています。
管理環境型ハーブ生産の拡大
管理環境農業は、都消費地に近い場所での周年栽培を可能にし、季節的な露地生産よりも安定した供給を提供することで、日本における商業的な生鮮ハーブ生産を拡大しています。RYODEN Corporationは、子会社のFarmship Co., Ltd.を通じて、ハウス食品グループとの協業によりスイートバジルおよびカオルサラダハーブアソートメントを含む高付加価値製品を開発し、フードサービスおよび小売用途向けの植物工場産ハーブの商業化を実証しています。2026年6月、Sotetsu Holdings Co., Ltd.とEcodesic Co., Ltd.は、SOTETSU GREEN LABで生産されたバジル、シラントロ、ワイルドロケットを2026年7月1日から横浜エリアの相鉄ローゼン6店舗で販売すると発表しました。同施設はEcodesicのアグロファクター技術を使用しており、両社によれば約1ヶ月以内にハーブの収穫が可能で、従来の植物工場の半分以下の照明強度と電力コストで運営できるとのことです。消費地への近接性により迅速な輸送が可能となり、製品の劣化を抑制することにも貢献しています。これらの動向は、管理環境型生産が技術試験の段階を超え、商業的に統合された栽培・小売流通・需要対応生産へと移行しつつあることを示しており、日本の生鮮ハーブ市場の拡大を支えています。
農薬不使用・国産ハーブへの需要増加
農薬に配慮した国産生鮮ハーブへの需要は、食品安全、有機農業、環境的に持続可能な生産に対する日本の取り組みの強化によって支えられています。農林水産省(MAFF)は、MIDORIストラテジーがリスク調整ベースで化学農薬使用量を50%削減し、2050年までに有機農業を100万ヘクタール(農地全体の25%相当)に拡大することを目標としていると報告しています[2]。2024年6月に施行された改正食料・農業・農村基本法も、安定的な食料供給と持続可能な農業発展をより重視しています。一方、厚生労働省(MHLW)は、食品中の農薬残留物を最大残留基準値の対象とするポジティブリスト制度を運用しており、特定の基準値が設定されていない場合には一基準値0.01 ppmが適用されます。これらの政策は、組織的な小売・フードサービスチャネルにサービスを提供するサプライヤーにとって、文書化された栽培慣行、残留物管理、トレーサビリティの重要性を高めています。即食食材として販売されることが多い生鮮ハーブにおいては、管理された生産と日本の食品安全・有機基準への適合を実証できる生産者が、国産・農薬配慮型製品への需要により効果的に対応できます。
日本における西洋料理および東南アジア料理の需要拡大
西洋料理および東南アジア料理の消費拡大は、伝統的な日本料理の用途を超えて生鮮ハーブへの需要を広げています。日本貿易振興機構(JETRO)は、日本の家庭やフードサービスにおける西洋、中国、韓国、東南アジアのハーブの利用増加を指摘しており、バジル、オレガノ、タイム、ローズマリーなどのハーブが西洋料理の拡大とともに存在感を高めています。このトレンドは専門レストラン業態の拡大にも反映されています。TO THE HERBSは2024年11月に渋谷に新たなフラッグシップレストランをオープンし、ピザ、パスタ、その他のイタリア料理を提供しており、その後2025年12月には大阪の梅田地区にCAFE & PASTA業態をオープンしました。2025年9月には、ベトナム料理レストランのNén Tokyoが東京の代官山にオープンし、プレミアム東南アジアレストランセグメントをさらに拡充しました。これらの料理業態の拡大は、バジル、シラントロ、ミント、オレガノ、ローズマリー、タイムなどのハーブの料理用途の幅を広げ、安定した品質、信頼性の高い周年供給、日本の生鮮ハーブ市場のレストランおよびフードサービス事業者への適時配送を提供できるサプライヤーへの需要を支えています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 短い賞味期限と収穫後廃棄 | -1.5% | 全国、東北・北海道など長距離コールドチェーン地域で最も深刻 | 短期(2年以内) |
| 農地の限界と生産者の後継者不足リスク | -1.3% | 全国、関東以外の農村部で構造的に深刻 | 長期(4年以上) |
| 台風・高温・水不足・病害リスク | -1.1% | 九州・四国・中部が最もリスクが高く、関西が次点 | 短期(2年以内) |
| 輸入依存・価格変動・残留農薬コンプライアンス | -0.9% | 全国、特産ハーブカテゴリーで為替感応度が最も高い | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
短い賞味期限と収穫後廃棄
生鮮ハーブは非常に傷みやすいため、販売可能な品質を維持し廃棄を抑制するうえで、収穫、温度管理、包装、配送速度が重要な要素となります。生鮮バジルに関する日本の研究では、包装と保存条件が鮮度と品質に大きく影響し、バジルは不適切な温度下では低温障害を受けやすいことが示されています。この課題は、都市型小売・フードサービスチャネルにサービスを提供するサプライヤーが比較的短い流通ウィンドウ内で品質を維持しなければならない日本において特に重要です。最近の商業活動は消費者への近接性の重要性を示しています。Sotetsu HoldingsとEcodesicは、SOTETSU GREEN LAB施設が消費地に隣接していることで迅速な鉄道輸送が可能となり、製品の劣化を低減できると報告しています。両社は特に、ハーブは保存性が限られているため都市型植物工場に適していると指摘しています。したがって、効率的な収穫後処理、適切な包装、短い流通ルートを持ないサプライヤーは品質損失が大きくなりマージンが低下する可能性がある一方、都市型管理環境農場は生産を小売需要に近い場所に配置することでこの制約の一部を軽減できます。
台風・高温・水不足・病害リスク
気候関連の混乱は、露地生産が熱波、大雨、台風、水不足、作物病害にさらされているため、日本の生鮮ハーブ市場に供給リスクをもたらしています。農業気象学誌に2025年に掲載された研究は、2023年および2024年の夏の熱波後の東京都市圏における野菜供給の混乱を分析し、2024年9月〜10月のトマト入荷量が前年平均比22.9%減少し、調査対象15品目のうち14品目で価格上昇が見られたことを明らかにしました[3]。同研究はまた、生産地の高温とその後の複数作物の入荷量減少との間に有意な関係を確認、極端な気象が生産地から都市の食料供給へと波及する仕組みを示しました。重要な点として、同研究は生鮮ハーブを具体的に調査したものではないため、その知見はハーブ損失の直接的な測定としてではなく、より広範な生鮮野菜の供給リスクの証拠として扱うべきです。生鮮ハーブサプライヤーにとって、生産・品質の短いウィンドウは同様の混乱を商業的に重要なものとし、小売・フードサービスバイヤーへの多様な調達源、保護栽培、気象に強い生産、信頼性の高い供給体制の重要性を高めています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
バジルが売上をリード、パセリが最速成長を記録バジルは2025年の日本の生鮮ハーブ市場シェアの39.0%を占め、最大の製品タイプとなりました。その主導的な地位は、小売ハーブパック、サラダ、弁当、パスタ、調理済み食品、イタリアンインスパイア料理での広範な使用によって支えられています。需要はまた、RYODEN Corporationとハウスフーズグループがカオルサラダアソートメント向けにスイートバジルを開発するなど、管理環境型生産の拡大によっても支られています。シラントロ、ミント、パセリ、シソ、ミツバなどの他の定番ハーブは異なる料理・フードサービス用途に対応しており、タイム、オレガノ、ローズマリー、セージ、ディルなどの特産ハーブはプレミアム小売・フードサービスチャネルで引き続き重要な役割を果たしています。この多様な製品ミックスにより、サプライヤーは主流の調理済み食品需要と、より専門的な料理ニーズの両方に対応できます。
パセリは最も成長が速い製品タイプと予測されており、2026年から2031年にかけてCAGR 11.5%で拡大する見込みです。その成長は、西洋料理・地中海スタイルの料理、サラダ、調理済み食品、フードサービス用途での利用増加と、弁当やレストランの食事における付け合わせとしての確立された役割によって支えられています。シラントロとミントも、特に主要都市市場において、東南アジア料理や国際料理の拡大から恩恵を受けています。料理の多様化と調理済み食品フォーマットの拡大は、伝統的な日本の品種を超えたハーブへの追加需要を生み出しており、小売・フードサービスバイヤー安定した品質、包装、周年供給をますます求めるようになっています。



カテゴリー別:
従来型供給が広範に維持、オーガニック需要が前進従来型ハーブは2025年の日本の生鮮ハーブ市場の81%を占め、支配的なカテゴリーとなりました。その地位は、確立された生産体制と、比較的大量かつ安定した供給を必要とする大量小売、フードサービス、食品加工用途への適合性によって支えられています。従来型供給はまた、生産者がオーガニック生産に伴う追加認証要件なしに幅広い市場チャネルにサービスを提供できるため、引き続き重要です。一方、オーガニックハーブは、認証培、トレーサビリティ、文書化された生産慣行を求める消費者やバイヤーの間で存在感を高めています。日本では、日本農林規格(JAS)オーガニック表示で販売される有機製品は、登録認証機関を通じて管理される適用有機基準および認証要件に準拠する必要があります。
オーガニックハーブは2026年から2031年にかけてCAGR 10.5%で拡大すると予測されており、より成長の速いカテゴリーとなっています。成長は、認証生産とトレーサビリティが製品差別化をもたらすプレミアム小売・フードサービスチャネルからの需要によって支えられています。ただし、オーガニック生産者は認証、適合する資材、記録管理、生産コストを管理する必要があり、認証供給の拡大を制約する可能性があります。このカテゴリーは従来型ハーブより規模が小さいものの、認証・品質要件を満たせる生産者に対して付加価値志向の追加チャネルを提供しています。
栽培方法別:
露地栽培がリード、垂直型屋内システムが加速露地栽培は2025年の日本の生鮮ハーブ市場シェアの49%を占め、最大の栽培方法となりまし。その主導的な地位は、日本の国内ハーブ供給における露地生産の確立された役割と、管理環境システムと比較した低い初期投資要件を反映しています。ただし、露地栽培農家は気象変動、労働力確保、作物品質要件にさらされ続けています。温室栽培は、完全屋内施設ほどの資本集約度を必要とせずに、より高い環境制御を提供する中間的な生産モデルです。これにより、垂直農業の完全なインフラ要件を採用せずに生産の安定性を向上させ栽培期間を延長しようとする生産者にとって、温室栽培は有効な選択肢となっています。
垂直型屋内栽培は最も成長が速い方法と予測されており、2026年から2031年にかけてCAGR 13.5%で拡大する見込みです。その成長は、主要都市消費地に近い場所での周年ハーブ生産能力と、生育条件および生産トレーサビリティに対するより高い管理能力によって支えられています。水耕栽培やその他の土壌不使用システムは短い作物サイクルと管理された生産を支援でき、Sotetsu HoldingsとEcodesicが開発したSOTETSU GREEN LABは、横浜の小売流通向けにバジル、シラントロ、ワイルドロケットの商業栽培を実証しています。ただし、この方法は照明、気候制御、栽培システム、エネルギー管理への投資を必要とするため、高付加価値の都市需要への近接性と信頼性の高い流通が商業的な実行可能性にとって重要です。
エンドユーザー別:
食品小売がリード、フードサービスが多様性への需要を構築食品小売は2025年の日本の生鮮ハーブ市場売上高の40.8%を占め、最大のエンドユーザーセグメントとなりました。その地位は、スーパーマーケット、コンビニエンスストア、その他の小売チャネルが標準パック、オーガニックライン、生育中ハーブフォーマット、鉢植え製品でバジル、パセリ、チャイブ、その他の一般的なハーブを販売していることによって支えられています。小売需要はまた、ハーブが非常に傷みやすいため、安定した包装、製品情報、棚での陳列、コールドチェーン管理をより重視します。S&B Foodsの2025年の包装リニューアルは、確立されたサプライヤーが小売棚向けに製品プレゼンテーションを適応させている様子を示しています。
フードサービスは最も成長速いエンドユーザーセグメントと予測されており、2026年から2031年にかけてCAGR 9.8%で拡大する見込みです。その成長は、イタリア料理、地中海料理、タイ料理、ベトナム料理、その他の国際料理にわたって幅広い種類のハーブを使用するレストラン、ホテル、ケータリング事業者、調理済み食品企業によって支えられています。フードサービスバイヤーはまた、特定の品種、グレード、パックサイズ、配送スケジュールを要求することがあり、安定した品質とトレーサビリティを提供できるサプライヤーに機会をもたらしています。食品加工業者は、ソース、調理済み食品、ペースト、ハーブベースの製剤などの用途を通じて別の需要源を加えています。フードサービスが国際的・プレミアムなメニューフォーマットの利用を拡大するにつれ、サプライヤーは信頼性の高い周年供給と収穫後品質を維持しながら、より幅広い製品ミックスを管理する必要があります。

地域分析
関東は日本の生鮮ハーブにおける最大の地域市場であり、東京および近隣都道府県を中心に、密度の高いコンビニエンスストア、プレミアムスーパーマーケット、フードサービス、調理済み食品ネットワークが幅広い生鮮ハーブへの需要を生み出しています。この地域はまた、栽培と消費の距離を短縮することを目的とした管理環境型生産の中心地にもなりつつあります。例えばSOTETSU GREEN LABは、2026年7月から横浜の相鉄ローゼン6店舗でバジル、シラントロ、ワイルドロケットの販売を開始し、地域生産と近隣小売店舗を結びつけています。
関西は大阪・京都の大規模なレストラン・ホスピタリティ基盤から恩恵を受け、伝統料理と国際料理の両方への需要を支えています。中部は小売需要と製造業基盤を組み合わせており、加工食品用途に使用される生鮮ハーブの機会を提供しています。一方、九州の比較的温暖な気候は年間を通じてより長い期間の露地生産を支えています。これらの地域差は栽培、調達、流通に対する様々な要件を生み出しており、主要都市圏は特産・オーガニック・プレミアムハーブフォーマットへのより大きな需要を支えています。
東北、四国、中国地方は引き続き小規模な地域市場であり、管理環境型栽培が気象関連の生産リスクに対するより高い保護を提供できます。北海道の短い生育期間と温室暖房の高いコストは寒冷期の生産コストを増加させる可能性があり、日本の他の地域からの供給が重要となります。全体として、地理的条件は栽培の経済性と安定的に供給できる製品ミックスの両方に影響を与えており、都市圏は特産ハーブおよび高付加価値の小売・フードサービスフォーマットにとって重要な需要センターであり続けています。
競合環境
市場集中度
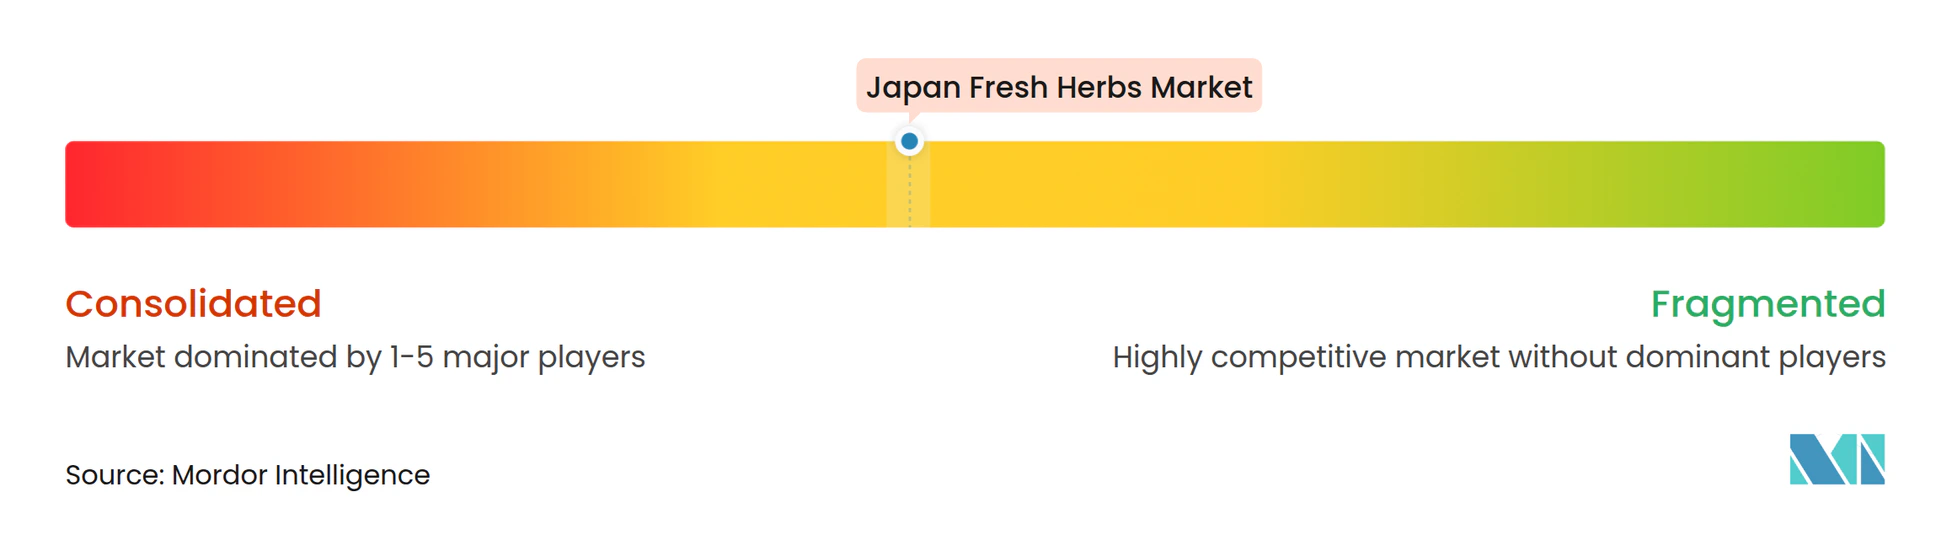
日本の生鮮ハーブ市場は中程度の集中度を示しており、2025年の主要プレイヤーとしてS&B Foods Inc.、RYODEN Corporation、Potager Garden Co., Ltd.、Shimota Nōgei Co., Ltd.、Myoko Garden Co., Ltd.が挙げられます。競争は、確立された小売志向のハーブサプライヤー、管理環境型生産者、フードサービスおよびプレミアム生鮮農産物チャネルにサービスを提供する専門生産者にわたっています。S&B Foods Inc.は幅広い生鮮ハーブポートフォリオと全国小売流通を維持しており、RYODEN Corporationは管理環境型栽培とFarmship事業(ハウスフーズグループとのスイートバジルに関する協業を含む)を通じて競争しています。
競争上の差別化は、栽培技術、製品の鮮度、品質の安定性、トレーサビリティ、供給の信頼性をますます中心に据えています。RYODEN Corporationの管理環境型アプローチは、LED光スペクトル管理、二酸化炭素制御、IoTモニタリングなどの技術を活用して周年生産を支援しています。Shimota Nōgeiなどの専門生産者は農薬不使用栽培とフードサービス顧客への直接供給を通じて競争しており、Potager Garden Co., Ltd.とMyoko Garden Co., Ltd.は競合環境に専門的な生産能力を加えています。管理環境型生産の拡大により、サプライヤーは主要消費地に近い場所に栽培を配置し、収穫から小売・フードサービス配送までの時間を短縮することも可能となっています。
市場は、顧客セグメント、ハーブ品種、栽培方法、サービス要件に応じて差別化する機会を企業に提供しています。大規模な小売志向サプライヤーは製品の幅広さ、包装、流通カバレッジ、安定した供給で競争できる一方、専門生産者はプレミアムレストラン、地産地消製品、農薬不使用栽培、トレーサビリティに注力できます。管理環境型生産者は周年生産と短いサプライチェーンによってさらに差別化できます。したがって、日本の生鮮ハーブ市場における競争上のポジショニングは、栽培能力だけでなく、安定した品質と信頼性の高い流通、文書化された生産慣行、小売・フードサービスバイヤーの要件に適した製品フォーマットを組み合わせる能力にも依存しています。
日本の生鮮ハーブ産業リーダー
-
S&B Foods Inc.
-
RYODEN Corporation
-
Potager Garden Co., Ltd.
-
Shimota Nōgei Co., Ltd.
-
Myoko Garden Co., Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。
日本の生鮮ハーブ市場 このレポートでカバーされる企業
- S&B Foods Inc.
- Potager Garden Co., Ltd.
- Shimota Nōgei Co., Ltd.
- Basil, Inc.
- Sanbu Farm Co., Ltd.
- Sasa Einō Co., Ltd.
- Aoki Farm Co., Ltd.
- RYODEN Corporation
- Otaki Herb Garden Co., Ltd.
- Myoko Garden Co., Ltd.
最近の産業開発事情 日本の生鮮ハーブ市場
- 2026年9月:S&B Foods Inc.は、スイートバジル、ルッコラ、ウォータークレス、シラントロ、大容量シラントロ、シラントロリーフを含む6種類の袋入り生鮮ハーブ製品をリニューアルしました。製品は2026年8月下旬からリニューアルパッケージへの切り替えを開始し、リザインは製品識別の向上と消費者へのハーブの用途・特性のより明確な伝達を目的としています。
- 2026年7月:Sotetsu HoldingsとEcodesicは、SOTETSU GREEN LAB都市型植物工場で地産された生鮮ハーブの商業販売を開始しました。バジル、シラントロ、ワイルドロケットが2026年7月1日から相鉄鉄道沿線の相鉄ローゼン6店舗で販売開始されました。この取り組みは管理環境型栽培と近隣小売流通を組み合わせており、非常に傷みやすいハーブの輸送に伴う時間と劣化を低減するよう設計されています。
- 2025年11月:ハウス食品株式会社は2025年11月10日に「深蒸しバジル」クラフト調味料とバジルパウダーを限定数量で発売しました。これらの製品は日本茶の加工技術をバジルに応用した独自の加工方法を使用しており、生バジルと乾燥バジルの特性を組み合わせた製品として位置づけられています。これにより、日本産バジルの商業利用が直接的な生鮮ハーブ消費を超えて拡大しています。
- 2025年10月:ハウス食品株式会社とファンケル株式会社が共同開発した「深蒸しバジルとケールのパスタソース」が2025年10月15日に1,000パックの限定数量で発売されました。この製品はハウス食品の加工バジル原料を使用しており、ファンケルのオンラインチャネルおよびファンケル玄米ごはんを通じて販売されました。これはバジルの追加的な川下用途を生み出すパートナーシップを示しています。
日本の生鮮ハーブ市場レポートの調査範囲
生鮮ハーブとは、料理、フードサービス、食品加工用途のために収穫され、新鮮な未加工の状態で販売される食用の葉物または柔らかい植物部位を指します。主にカロリーの主要供給源としてではなく、食品に風味、香り、色、飾りを加えるために使用されます。
日本の生鮮ハーブ市場レポートは、製品タイプ別(バジル、シラントロ/コリアンダー、ミント、その他)、カテゴリー別(従来型およびオーガニック)、栽培方法別(露地栽培、温室栽培、その他)、エンドユーザー別(フードサービス、食品小売、その他)に区分されています。市場予測は金額ベース(米ドル)で提供されます。
セグメンテーション概要
レポートで回答される主要な質問
日本おける生鮮ハーブの2026年の市場規模は?
日本の生鮮ハーブ市場は2026年に292.27 ミリオン 米ドルと評価され、2031年までに458.00 ミリオン 米ドルに達すると予測されています。
日本で最も売上が高い生鮮ハーブは何ですか?
バジルが2025年に39.0%のシェアで製品売上をリードしました。
最も成長が速い栽培システムはどれですか?
垂直型屋内栽培は2026年から2031年にかけてCAGR 13.5%で成長すると予測されています。
管理環境型農場がハーブにとって重要な理由は何ですか?
周年かつトレーサブルな生産量を提供し、気象の混乱、労働力の制約、長いサプライルートへのリスクを低減できるためです。