
日本の高齢者介護サービス市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
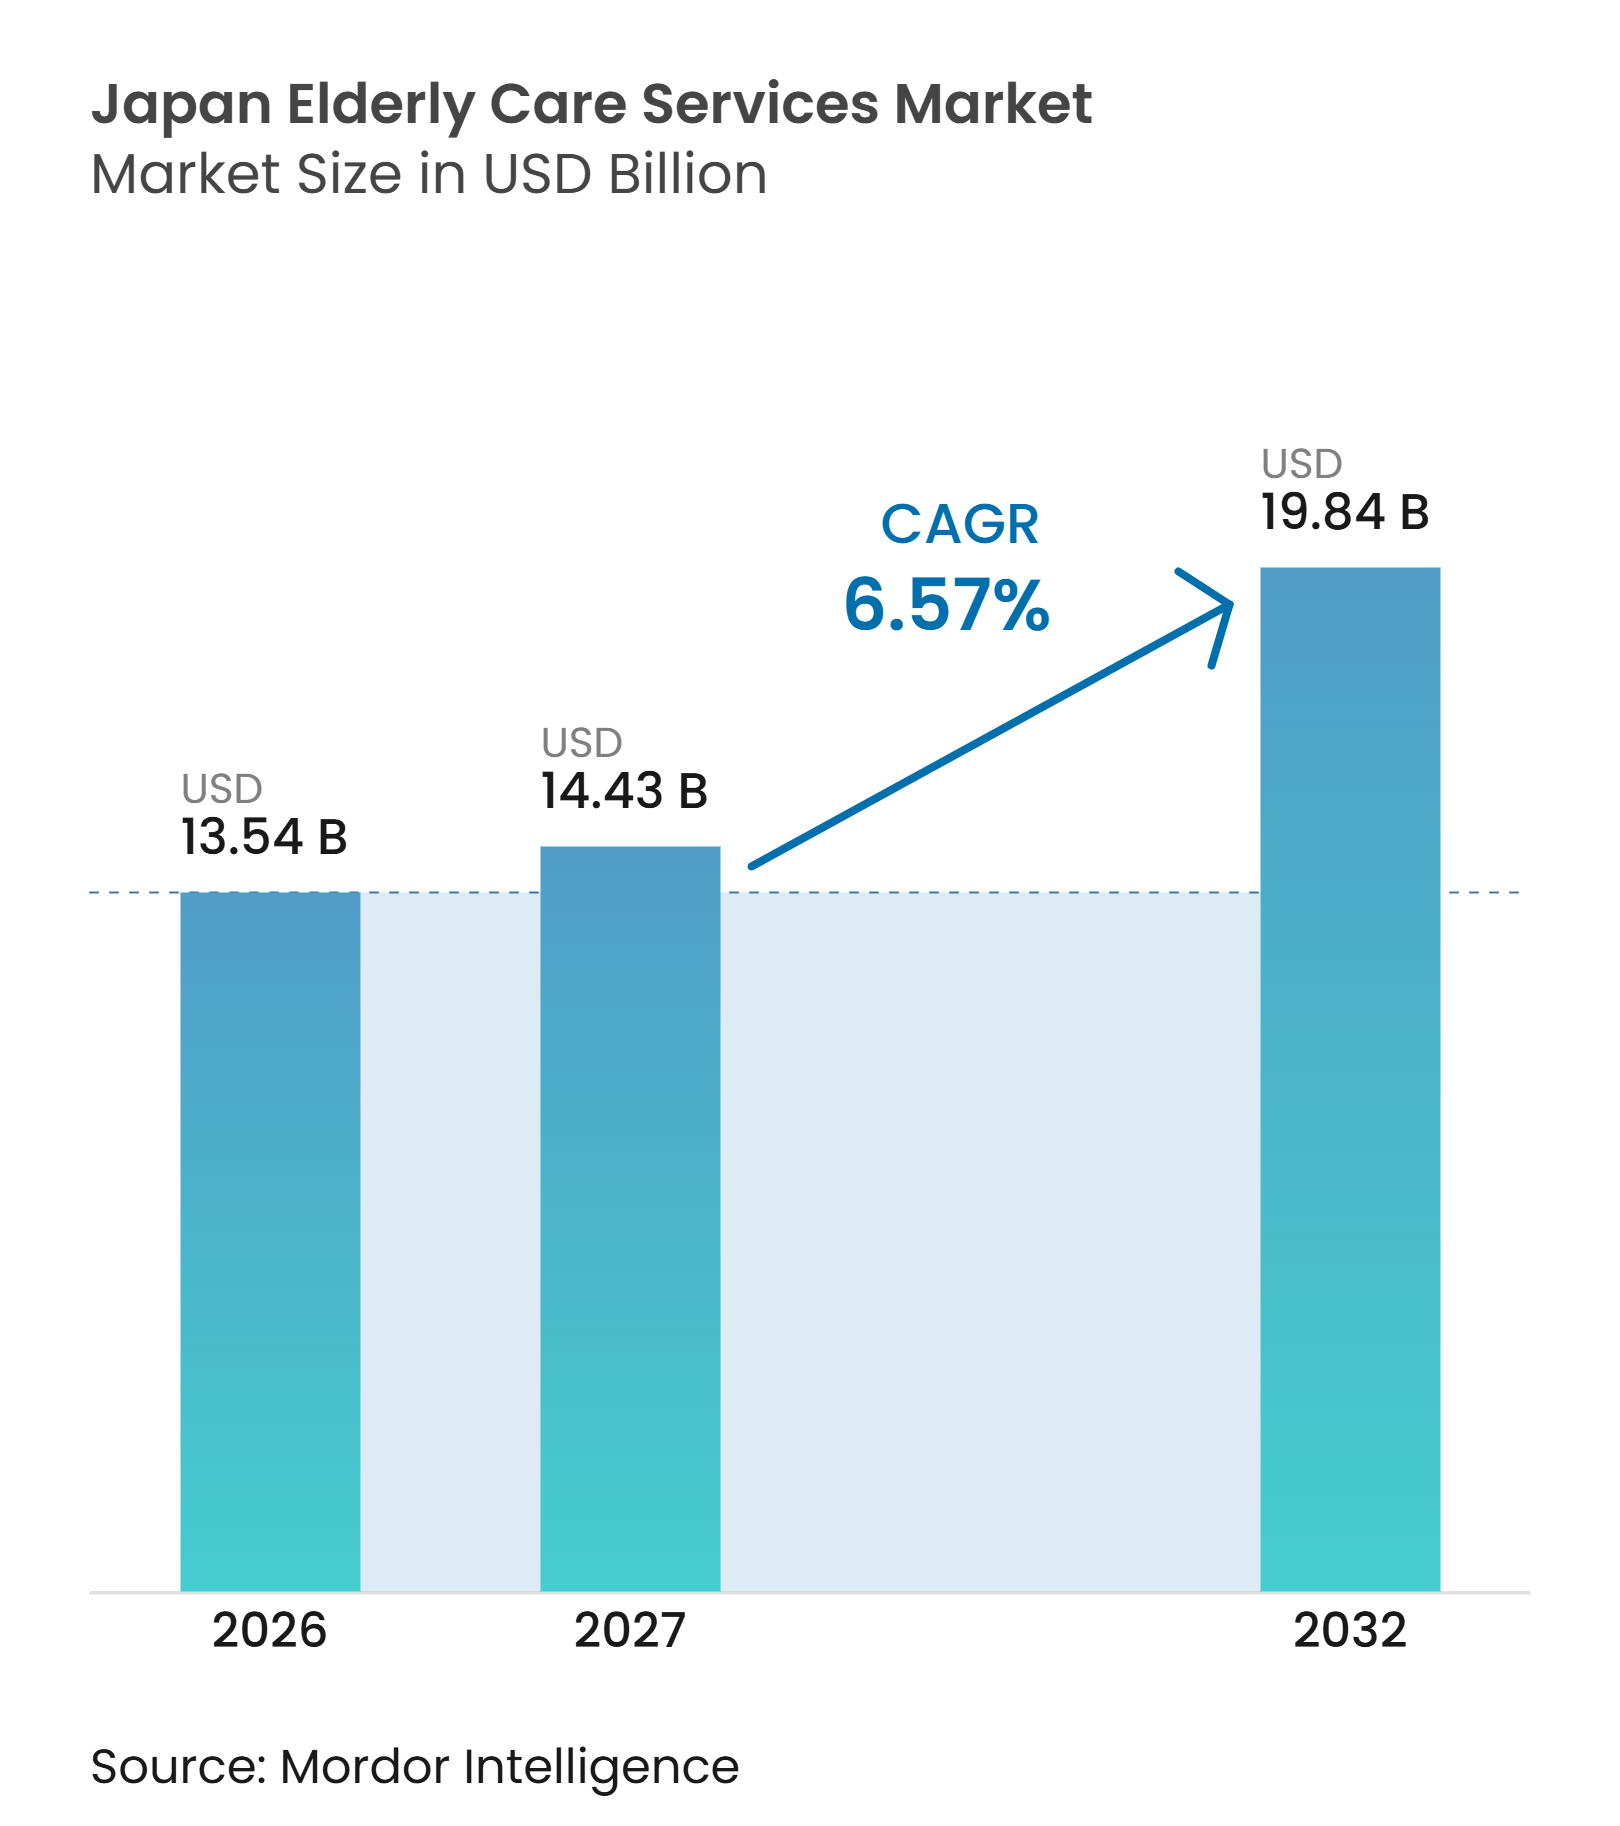
| 基準年の市場規模 (2026) | 13.54 十億米ドル |
| 市場規模 (2027) | 14.43 十億米ドル |
| 市場規模 (2032) | 19.84 十億米ドル |
| 成長率 (2027 - 2032) | 6.57 % |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる日本の高齢者介護サービス市場分析
日本の高齢者介護サービス市場規模は2026年に13.54 ビリオン 米ドルと評価され、2027年の14.43 ビリオン 米ドルから2032年には19.84 ビリオン 米ドルに達すると推定され、予測期間(2027年~2032年)中のCAGRは6.57%となっています。需要は日本の高齢化社会によって支えられており、75歳以上の人口は2024年10月時点で2,078万人に達し、国内人口の16.8%を占めています。また、2025年7月末時点で717.7万人が要介護・要支援認定を受けており、フォーマルケアへの需要も高まっています[1]。これらのトレンドは、在宅ケア、居住施設、および長期介護サービスへの需要を強化しています。公共政策は自宅に近い場所でのケア提供を優先しており、認知症の有病率の増加が、日常的なサポートと臨床的な連携を統合したサービスへの需要を高めています。事業者は地域密着型ケアモデル、テクノロジーの活用、および選択的な施設拡張によって対応しています。しかし、労働力不足と運営コストの上昇が能力拡大を制約しています。
レポートの主要ポイント
- サービス別では、在宅介護サービスが2026年の日本の高齢者介護サービス市場シェアの52.40%を占め、成人介護サービスは2032年にかけてCAGR 7.53%で成長すると予測されています。
- ケア環境別では、在宅ケアが2026年の日本の高齢者介護サービス市場シェアの50.80%を占め、地域密着型ケアは2032年にかけてCAGR 7.91%で成長すると予測されています。
- サービス提供モデル別では、対面ケアが2026年の日本の高齢者介護サービス市場シェアの78.10%を占め、遠隔モニタリングおよびテクノロジー活用型ケアは2032年にかけてCAGR 8.23%で成長すると予測されています。
- 地域別では、関東が2026年の日本の高齢者介護サービス市場シェアの36.20%を占め、北海道・東北は2032年にかけてCAGR 7.69%で成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 人口高齢化と75歳以上コホートの拡大 | +2.0% | 全国、特に関東・関西・東北で顕著 | 長期(4年以上) |
| 介護保険利用の拡大 | +1.5% | 全国、都市部で利用量が多い | 中期(2~4年) |
| 在宅での高齢化と地域密着型ケアへの選好 | +0.8% | 全国、半農村部の自治体を含む | 中期(2~4年) |
| 慢性疾患および認知症ケアニーズの増大 | +0.9% | 全国、特に関西・東北の高齢者人口に集中 | 長期(4年以上) |
| 女性就業率の上昇に伴うインフォーマルケア能力の縮小 | +0.6% | 全国、都市部の都道府県で最も深刻 | 短期(2年以内) |
| テクノロジーによる生産性向上と自立した生活の支援 | +0.4% | 都市部および郊外の日本、農村部への展開に向けた政策支援あり | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
人口高齢化と75歳以上コホートの拡大
日本の高齢化社会は高齢者介護サービスへの需要を高めています。75歳以上の人口は2024年10月時点で2,078万人に達し、2025年7月時点では2,114万人と推定されています。長期介護サービス受給者数は2025年11月時点で485.4万人に達し、前年比1.4%増となっています。高齢者人口の拡大により、日常生活支援、看護ケア、リハビリテーションへのニーズが高まっています。在宅ケアおよび地域密着型ケアへの需要も増加する可能性があり、これらのサービスは居住施設以外で高齢者を支援するものです。こうした人口動態のトレンドは、日本全国でスケーラブルな在宅ケア、地域支援、および居住型ケア能力の必要性を強化しています。
介護保険利用の拡大
日本の介護保険制度は、2025年度に介護関連支出総額12.22 トリリオン 円(0.078 トリリオン 米ドル)を記録し、うち介護サービス支出は11.88 トリリオン 円(0.076 トリリオン 米ドル)でした。年間累計サービス受給者数は前年比2.0%増の6,997万人に達しました[2]。同制度はフォーマルな高齢者介護の主要な資金調達メカニズムであり、700万人以上の認定者を対象としています。予防給付の累計受給者数は5.2%増加し、介護給付受給者の1.4%増と比較して、早期介入と高齢者支援の役割が拡大していることが示されています。介護保険法および市区町村の保険者が、事業者の適格性、サービス設計、ケアプランを規定しており、日本の高齢者介護サービス市場全体でコンプライアンスが運営上の要件となっています。
在宅での高齢化と地域密着型ケアへの選好
日本の地域包括ケアシステムは、市区町村が住宅、医療サービス、予防ケア、日常生活支援を統合し、高齢者が住み慣れた地域で生活し続けられるよう指示しています。看護小規模多機能型居宅介護(通称:かんたき)は、高い介護ニーズを持つ個人に対して、訪問、通所、短期入所サービス組み合わせて提供します。このモデルにより、事業者は単一サービスの提供に依存するのではなく、同一の利用者に対して複数のサービスを調整することができます。地域密着型ケアサービスの受給者数は2025年11月時点で約95.2万人でした。政策の枠組みは、日本の高齢者介護サービス市場において、日中の通所、短期入所、および訪問介護を通じて調整されたケアを提供する事業者を優遇しています。
慢性疾患および認知症ケアニーズの増大
2025年時点で日本の高齢者約472万人が認知症を患っており、この数字は2040年までに584万人に達すると予測されています。また、2025年時点で約564万人の高齢者が軽度認知障害(MCI)を有していました。2024年12月に承認された日本の認知症施策推進基本計画は、認知症に配慮したコミュニティの推進、個人の意向の尊重、および医療・福祉の連携支援を促進しています。サイエンス・ジャパンによると、認知機能障害は日常生活機能に影響を与え、他の加齢関連疾患と併存する可能性があります。その結果、一部の高齢者は日常生活支援、服薬管理、見守り、リハビリテーションへの支援が増加しています。これらのニーズは、日本において個人的な支援と医療・地域密着型サービスを組み合わせた高齢者介護事業者への需要を支えています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 介護人材不足と高い離職率 | -1.8% | 全国、特に東京・大阪・神奈川で深刻 | 短期(2年以内) |
| 介護保険の財政・報酬圧力 | -0.9% | 全国、市区町村間で保険料に差異あり | 中期(2~4年) |
| 建設・エネルギー・食料・賃金コストのインフレ | -0.7% | 全国、農村部および小規模事業者への影響が大きい | 短期(2年以内) |
| 小規模・農村事業者間でのテクノロジー導入の不均一性 | -0.3% | 農村部および半農村部、北海道・東北・四国を含む | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
介護人材不足と高い離職率
介護職員数は2023年10月時点で212.6万人であったのに対し、日本の計画目標は2026年度までに240万人の確保を求めていました。東京都の介護分野の有効求人倍率は2024年度に8.13倍を記録し、全産業平均の1.55倍と比較して大幅に高い水準でした[3]。人材不足は、需要と報酬が存在するにもかかわらずサービス提供能力を制約しました。小規模な在宅介護事業者は、限られた人員の中で研修・代替コストを分散させることが難しく、圧力に直面しました。外国人労働者の採用が拡大しており、インドからの介護候補者を支援する取り組みも含まれています。
介護保険の財政・報酬圧力
日本は2026年度の介護保険制度に14.3 トリリオン 円(0.092 トリリオン 米ドル)を予算計上しており、保険料と公費がそれぞれ50%ずつ財源を担っています。サービス利用者数の増加と生産年齢人口の減少に伴い、財政負担は増大しています。2025年の学術研究では、今後20年間で保険料が1.5~1.6倍に上昇する可能性があり、市区町村間で大きな差異が生じると予測されています。2026年6月の中間介護報酬改定では、食費基準の見直しを含む重点的な支援が提供されました。日本の高齢者介護サービス市場の事業者は、地域の労働・運営コストを必ずしも十分に反映していない報酬の枠組みの中で成長を管理しなければなりません。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
消費者の選好と支出パターン
日本の介護保険データは、在宅サービスが主要な提供チャネルであり続けていることを示しています。2025年12月時点で、約448万件の受給者記録が在宅ケアに関連しており、地域密着型サービスは94.3万件、施設サービスは97.5万件でした。これらはサービス区分ごとの件数であり、1人が複数のサービスを利用する場合があるため、ユニークな個人数ではありません。この分布は、住み慣れた環境に留まることを希望する高齢者に対する訪問介護、通所サービス、および地域支援の重要性を示しています。
2024年、経済産業省(METI)と厚生労働省(MHLW)は、在宅モニタリング、コミュニケーション、認知症支援、介護業務支援を含む介護テクノロジーの優先分野を改訂しました。導入は使いやすさ、プライバシー保護、および人的ケアとの統合に依存しています。事業者は対面支援とモニタリングツールを組み合わせることで、定期訪問の合間の安全性を向上させることができます。介護コストは、保険適用サービスが宿泊費、食費、日常生活費を除外しているため、ケア環境によって異なります。2025年度について、厚生労働省は施設ケアの月額食費基準として約43,928円(281.23 米ドル)を報告しており、住居費は部屋の種類や施設の種類によって異なります。日本の2022年就業構造基本調査では629万人の家族介護者が記録されており、そのうち58.0%が就業中であり、2017年の55.2%から増加しています。これは、柔軟な訪問介護、通所介護、レスパイトサービスへの需要を支えています。
サービス市場パフォーマンス・インテリジェンス
日本の介護保険制度はサービス報酬を規制しています。利用者は所得に応じて対象費用の10%、20%、または30%を負担し、自己負担額はケアニーズとサービス利用状況によって異なります。広島市では、30~60分の身体介護の訪問介護サービスが4,226円(27.05 米ドル)であり、標準的な10%自己負担の利用者は加算前に約423円(2.71 米ドル)を支払います。規制された価格設定はアクセスを保護しますが、事業者がコスト上昇を転嫁する能力を制限します。
2026年8月、政府は介護施設の1日あたりの食費基準を100円(0.64 米ドル)引き上げ、1,445円から1,545円(9.25 米ドルから9.89 米ドル)に改定し、一部の低所得者の上限も調整しました。民間の居住型サービスは、宿泊費、食費、保険適用外の費用を通じて世帯支出を増加させる可能性があります。これらの要因はサービス選択に影響を与え、事業者がケアの質と提供効率を向上させるよう促しています。
日本は2025年度に累計受給者記録6,997万件を記録し、前年比2.0%増となりました。実際の受給者数は685万人に達し、1.4%増となった一方、予防訪問看護の受給者数は11.2%増加しました。インフレ関連補助金を除いた2025年度の税引前利益率は、訪問介護が11.3%、特別養護老人ホームが0.7%、通所介護が1.4%でした。通所介護の利益率は2024年度の6.2%から低下しました。
セグメント析
サービス別:
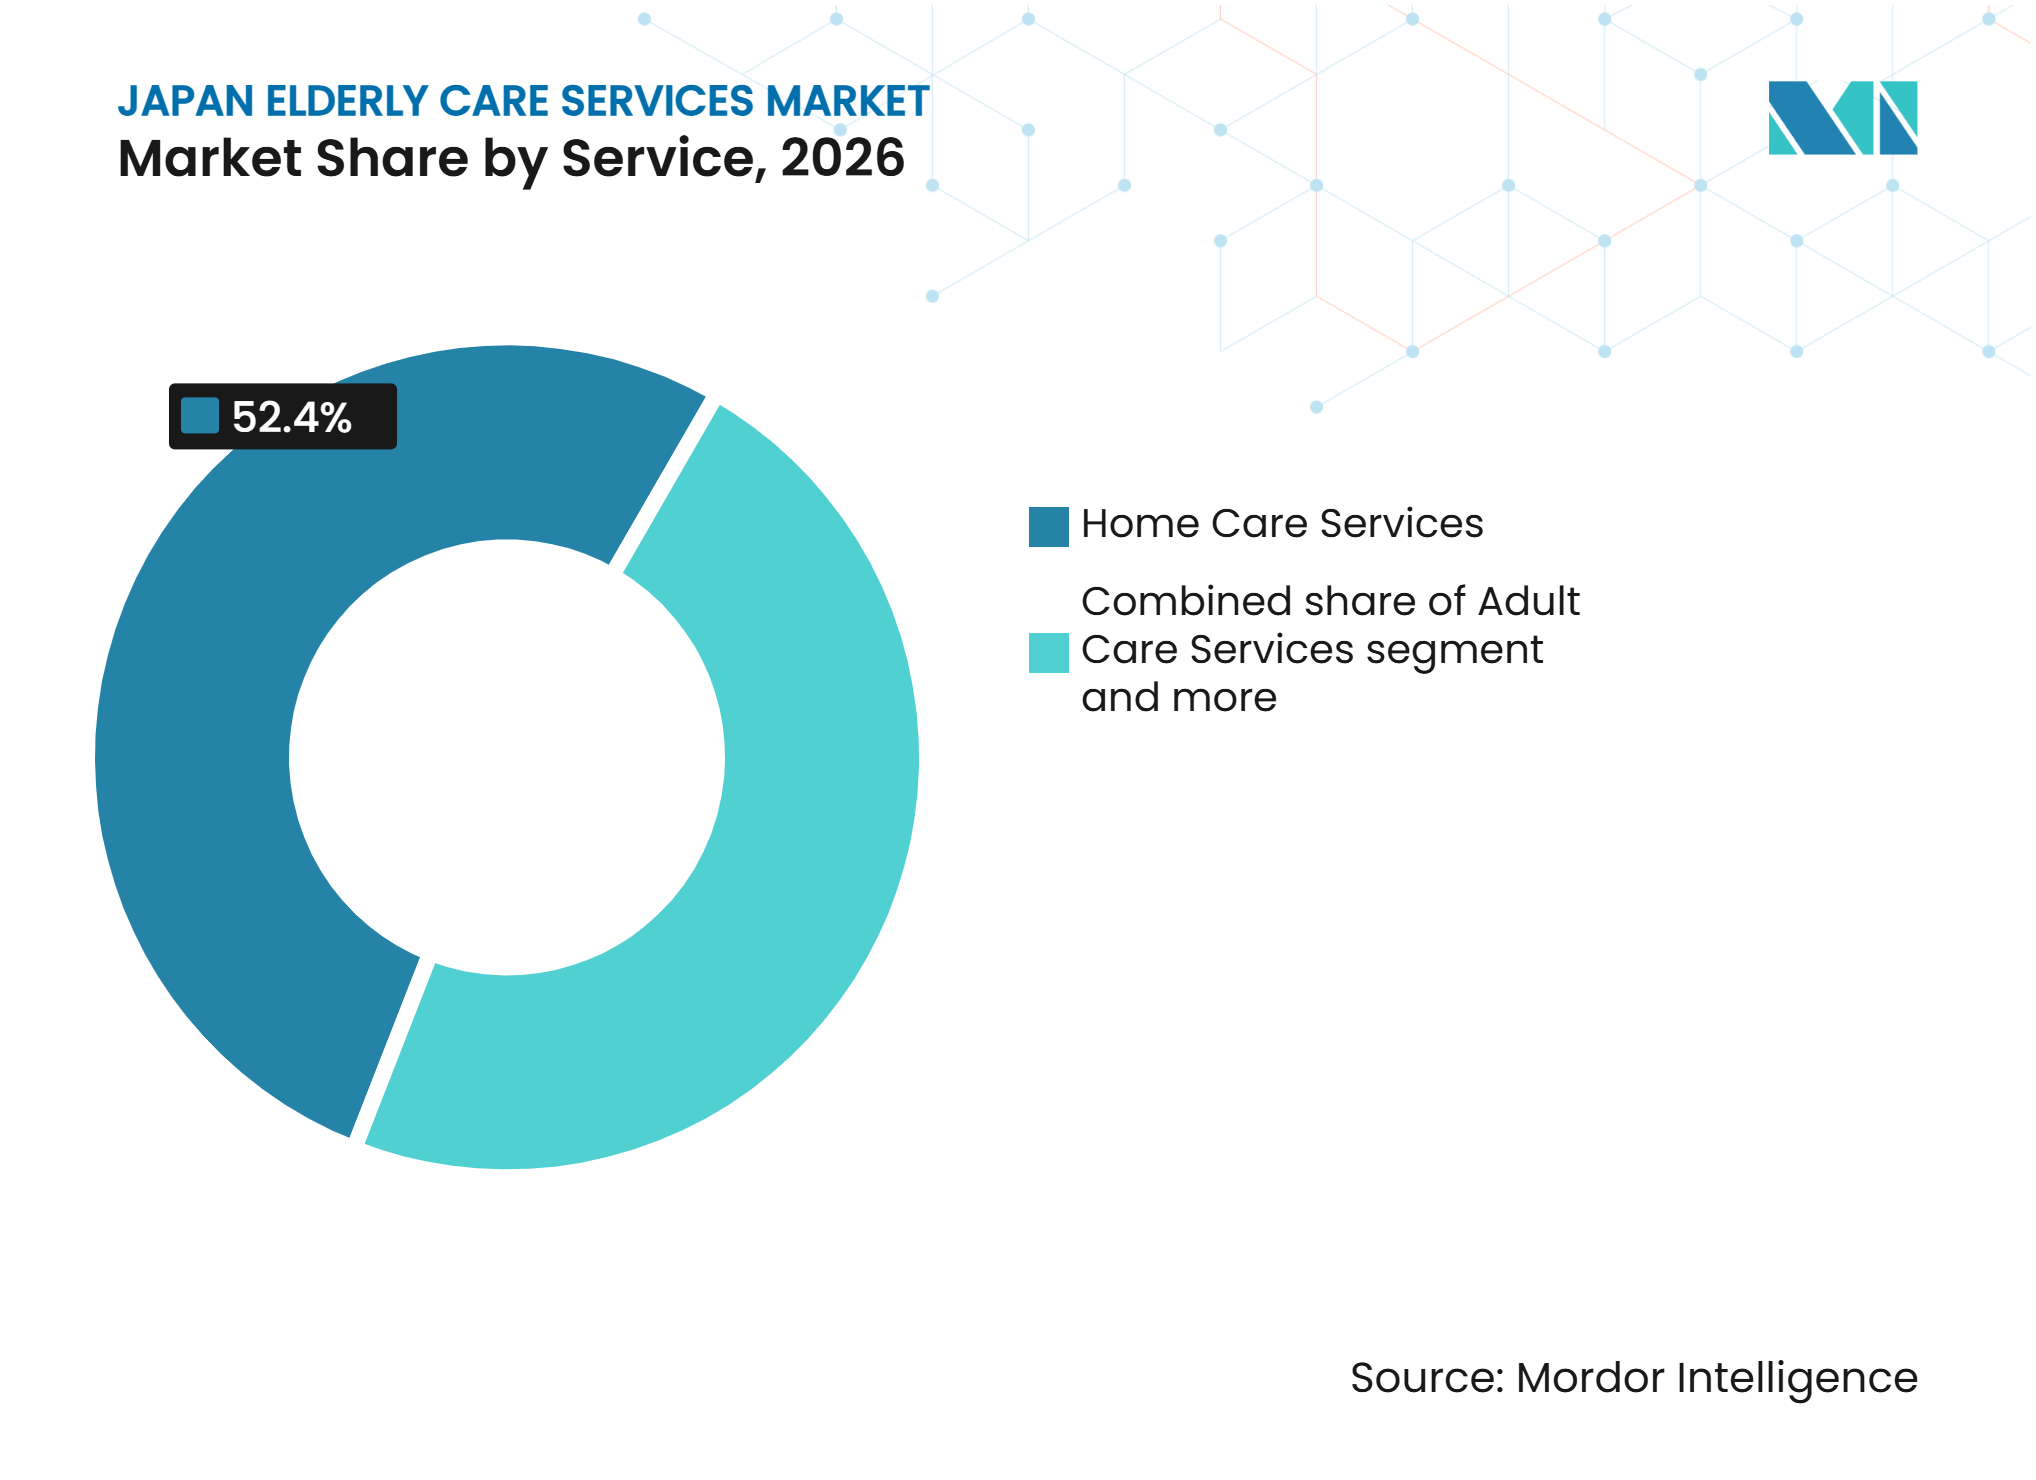
在宅介護サービスがリードし、成人介護サービスが拡大在宅介護サービスは2026年の日本の高齢者介護サービス市場の52.40%を占めました。公共政策は、訪問介護、ケアマネジメント、日常生活支援を通じた在宅での高齢化を支援しています。訪問介護支出は2025年度に5.6%増加し、熟練した在宅サービスの利用増加を反映しています。在宅ケアは、地域でのニーズが安全に管理可能な範囲に留まる個人の施設入所を遅らせることができます。また、完全な居住型の手配を必要とせずに、家族に公式なサポートを提供します。
成人介護サービスは2032年にかけてCAGR 7.53%で成長すると予測されています。通所・短期入所サービスは、家族介護者に対して見守り、構造化された活動、リハビリテーション、レスパイトを提供します。第9期介護保険事業計画は、高齢者の変化するケアニーズに対応するためのサービス提供能力と人材計画を重視しています[4]。施設介護サービスは、重度の身体的・認知的ニーズや終末期ケアを必要とする個人にとって不可欠であり続けています。その他のカテゴリーには、福祉用具貸与、住宅改修、および高齢者の自宅をより安全で適切な環境にするためのケアマネジメントが含まれます。


注記: 全セグメントのシェアはレポート購入後にご確認いただけます
ケア環境別:
在宅ケアが規模を維持し、地域密着型ケアが拡大在宅ケアは2026年の日本の高齢者介護サービス市場の50.80%を占めました。この環境は、個人が可能な限り住み慣れたコミュニティに留まることを支援するケア財政および公共政策と一致しています。事業者は、新たな居住施設の土地取得・建設要件なしに利用者にサービスを提供することができます。ケアプランは、訪問介護、福祉用具支援、および医療専門家との連携を統合することができます。ただし、このモデルは人口密度の低い地域での十分な地域人材と信頼性の高い交通手段に依存しています。
地域密着型ケアは2032年にかけてCAGR 7.91%で成長すると予測されています。小規模多機能型居宅介護と看護小規模多機能型居宅介護は、調整されたモデルの中で訪問介護、通所サービス、短期入所を組み合わせています。これらのサービスは、時折の訪問介護では対応が難しいが、恒久的な施設ケアを必要としない複雑なニーズを持つ利用者を支援します。施設ケアは高度なニーズに対して不可欠であり続ける一方、回復期リハビリテーションは入院から地域への移行を支援します。市区町村は、日本の高齢者介護サービス市場全体でケア需要を管理するために、これらの環境をさらに統合していく可能性があります。
サービス提供モデル別:
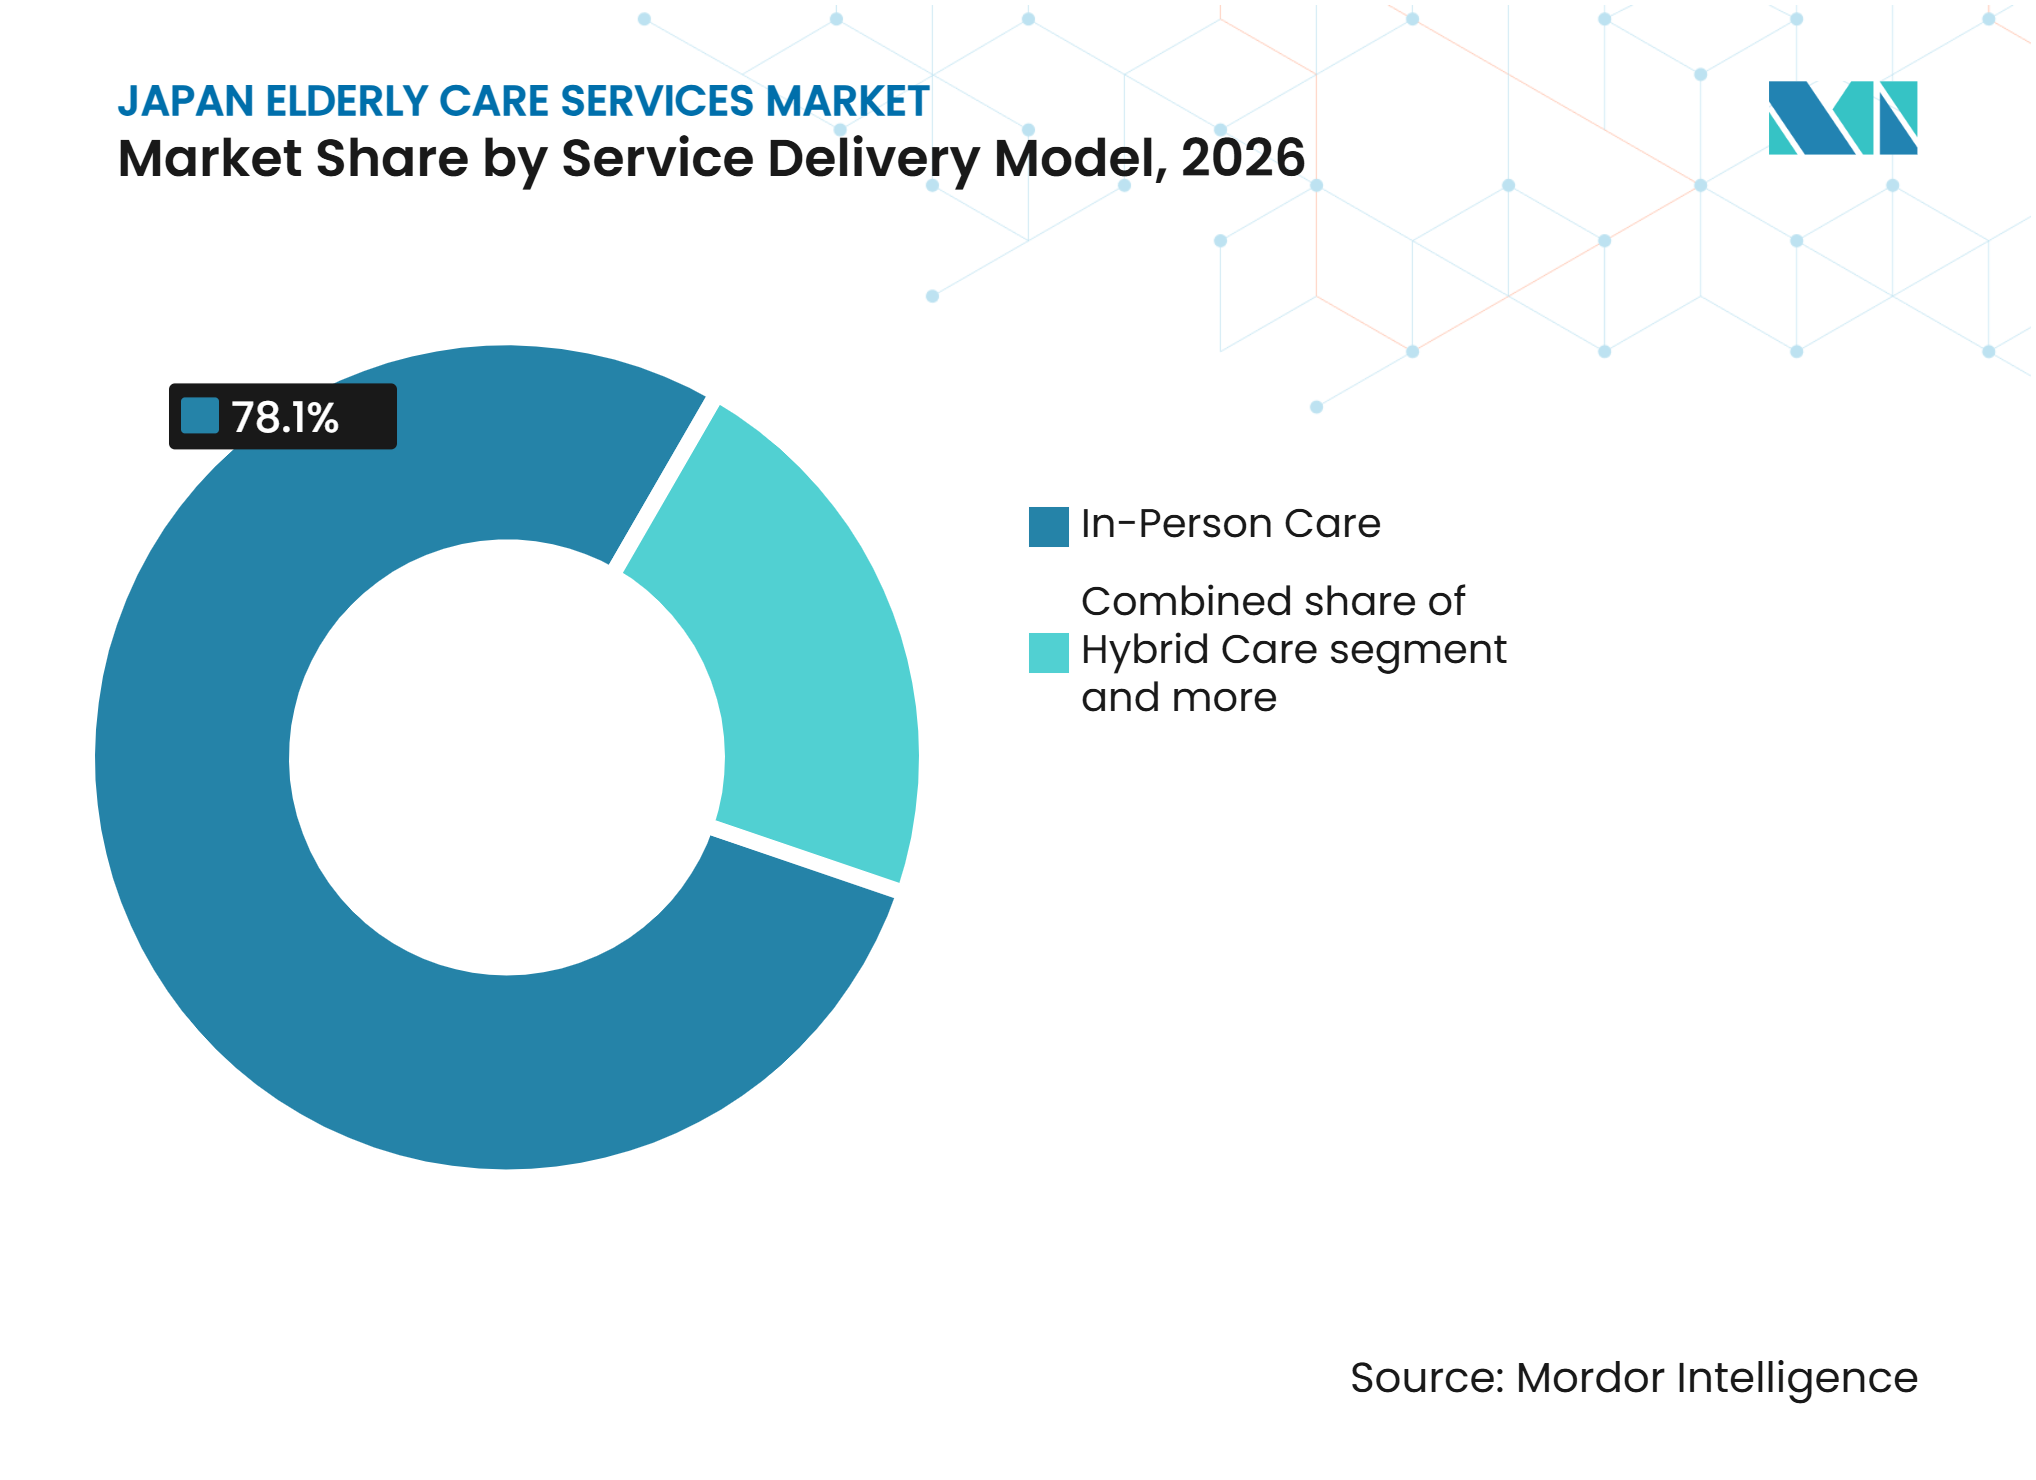
対面ケアが中心を維持しながらテクノロジー活用が拡大対面ケアは2026年の日本の高齢者介護サービス市場の78.10%を占めました。身体介護、移動支援、食事介助、入浴介助、臨床的観察には直接的な人的関与が必要です。その結果、このモデルは訓練された人材の不足と人件費の上昇に対して脆弱であり続けています。事業者は、記録、モニタリング、コミュニケーション、スケジュール管理のためのツールを含め、スタッフを代替するのではなくケア提供を支援するためにテクノロジーを活用しています。
遠隔モニタリングおよびテクノロジー活用型ケアは2032年にかけてCAGR 8.23%で成長すると予測されています。介護テクノロジーの優先分野には、モニタリング、リハビリテーション、栄養管理、認知症ケアが含まれます。ハイブリッドケアは、定期的な対面訪問と訪問間のデジタル観察を組み合わせ、認知症を抱えながら生活する人々を支援します。厚生労働省(MHLW)の研究では、センサーシステムが夜間巡回時のスタッフの移動を削減できることが示されています。導入は、ケアの質、データガバナンス、利用者の受容性、および事業者がデバイスを日常のケアルーティンに統合する能力に依存します。

注記: 全セグメントのシェアはレポート購入後にご確認いただけます
地域分析
関東は2026年の日本の高齢者介護サービス市場の36.20%を占めました。東京都の75歳以上の人口は2025年時点で約191万人であり、東京都は2030年度までに約4.7万人の介護人材が不足すると予測しています。増大するケアニーズと人材不足の組み合わせは、サービス提供能力への圧力を強め、人材確保、介護テクノロジー、より効率的なサービス提供の必要性を高める可能性があります。高い地価が施設建設を制限し、東京都心部を超えた拡大を促しています。労働力不足もテクノロジーへの需要を高めています。介護保険の報酬と地域の支援措置が引き続き重要な考慮事項となっています。
北海道・東北は2032年にかけてCAGR 7.69%で成長すると予測されています。高齢者人口、低密度、長い移動距離、人材不足が地域密着型ケアと遠隔支援への需要を高めています。厚生労働省の政策は地域に適応したリソース配分を支援しています。小規模事業者はコスト圧力に対して脆弱であり続けています。
関西は大都市と人口減少自治体を組み合わせており、中部は世帯収入が高く施設需要が異なります。大阪府は2040年までに介護保険費用が最も高いと予測される20自治体の半数を占めると見込まれています。Benesse Style Care Co., Ltd.は20263月に奈良と姫路に施設を開設し、2026年11月に吹田の施設を発表しました。地理的な拡大は、手頃な価格、労働力供給、インフラ、および市区町村の計画に依存しています。
サービス提供者ネットワークと拡大インテリジェンス
厚生労働省によると、2024年時点で日本には8,621か所の特別養護老人ホーム、4,214か所の介護老人保健施設、917か所の介護医療院がありました。稼働率はそれぞれ94.5%、88.2%、91.1%であり、特別養護老人ホームの余剰能力が限られていることを示しています。2025年の内閣府高齢社会白書では、2024年4月時点で在宅介護・予防サービスの利用者が426万人であったのに対し、地域密着型サービスの利用者は90万人でした。分散した在宅介護事業者は、人材確保、調整、デジタル投資を制約する可能性があります。市区町村レベルの調整と医療・予防・長期介護サービスの統合が引き続き重要です。
事業者は都市部および地方での能力拡大を進めています。SOMPO Care Inc.は2026年10月1日に久我山の施設を開設し、2027年3月に大阪の箕面・船場の施設を開設する予定です。Benesse Style Care Co., Ltd.は2026年に荻窪、京都太秦、福岡赤坂、熊本白川桜町の開設を発表しました。Charm Care Corporationは2026年度に115施設・7,746室を報告し、2027年度には121施設を計画しています。拡大は人材の確保、地域の医療連携、および地域需要に依存しています。
競合環境
市場集中度
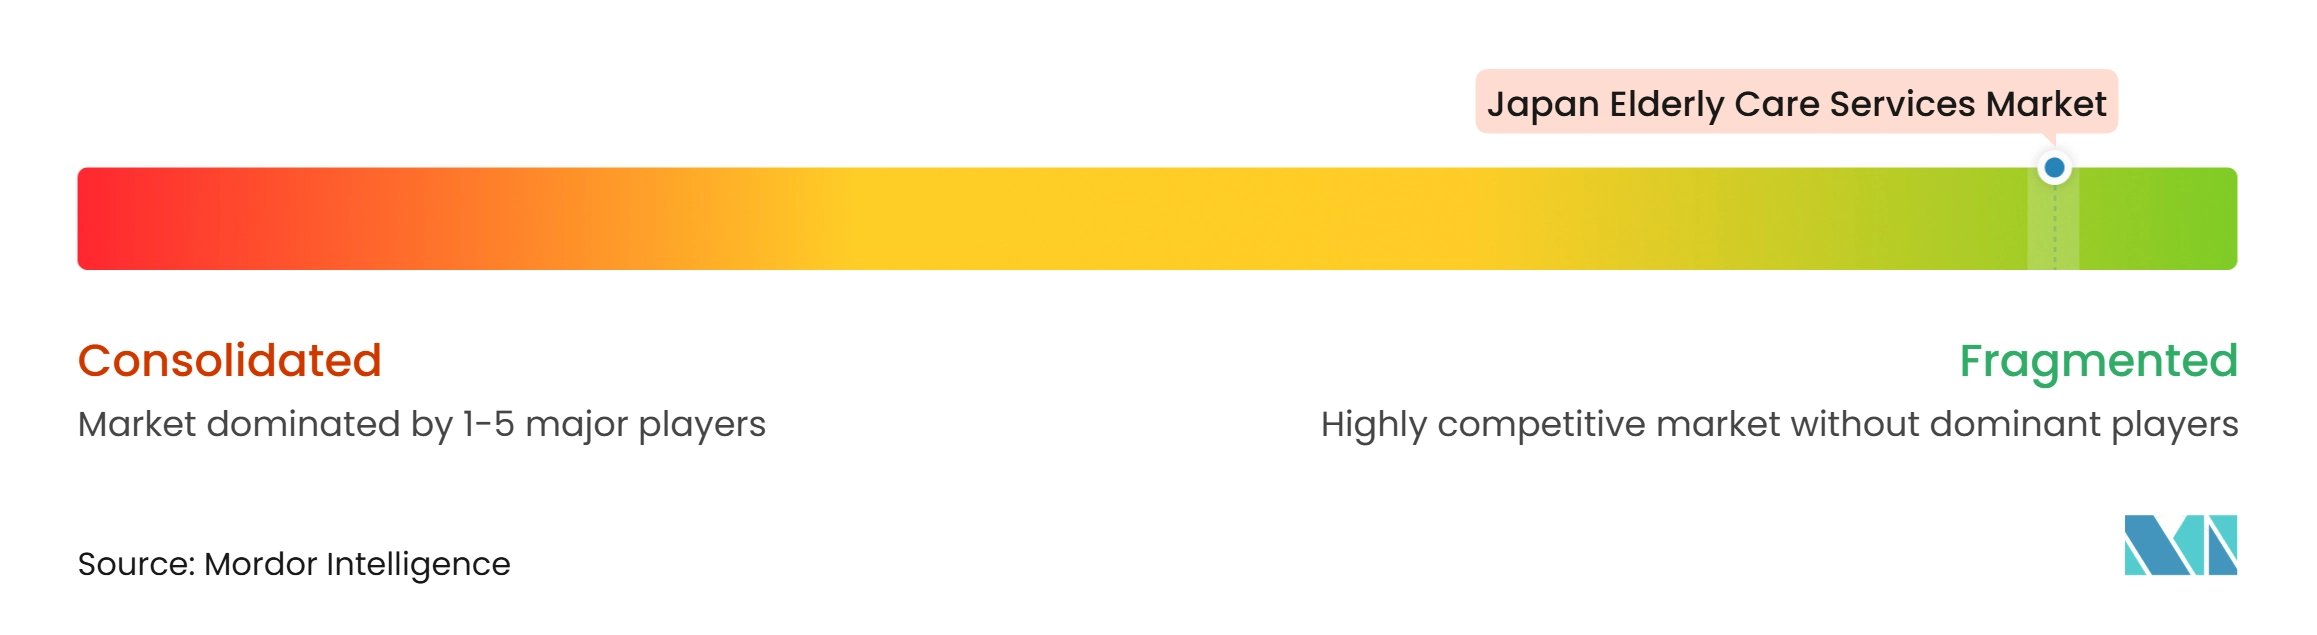
日本の高齢者介護サービス市場は依然として高度に分散しています。NICHIIGAKKAN CO., LTD.、SOMPO Care Inc.、TSUKUI CORPORATION、SOYOKAZE Co., Ltd.、CARE TWENTYONE CORPORATIONの5社を合わせても、標準化された市場の30%未満を占めています。市区町村、社会福祉法人、民間事業者が在宅介護、通所サービス、グループホーム、居住型施設にわたって運営しています。大規模な組織はテクノロジー投資、採用、コンプライアンス管理、多拠点運営において優位性を持つ一方、小規模事業者は地域との関係と地域知識を通じて価値を維持しています。
SOMPO Care Inc.は2026年3月に約1,100か所の拠点でnoman AI介護記録ツールの展開を完了しました。2026年11月には、清掃、洗濯、食事配膳、物流における身体的AIの活用に向けて日本電信電話株式会社(NTT)と提携しました。Charm Care CorporationはNOA管理システムを導入し、転倒防止とインシデント記録のためのAIカメラのテストを開始しました。
TSUKUI CORPORATIONは2026年4月1日にaini株式会社を完全子会社として買収し、訪問看護および居宅介護支援サービスを拡充しました。また、TSUKUI CORPORATIONは2026年4月に52か所の居宅介護支援事業所でnoman AI記録ツールの展開を開始し、2026年10月までに71か所に拡大してケアマネジャーの記録業務の効率化を図りました。Benesse Style Care Co., Ltd.は東京およびその他の都市での施設拡大を継続しました。農村部の地域包括ケア、在宅認知症ケア、および成果ベースのモデルには明確な全国標準が欠如しています。
日本の高齢者介護サービス業界リーダー
-
NICHIIGAKKAN CO., LTD.
-
SOMPO Care Inc.
-
TSUKUI CORPORATION
-
SOYOKAZE Co., Ltd.
-
CARE TWENTYONE CORPORATION
- 注:主要企業の掲載順は順位を示すものではありません。
日本の高齢者介護サービス市場 このレポートでカバーされる企業
- SOMPO Care Inc.
- NICHIIGAKKAN CO., LTD.
- TSUKUI CORPORATION
- Benesse Style Care Co., Ltd.
- Solasto Corporation
- ALSOK Life Care Co., Ltd.
- SOYOKAZE Co., Ltd.
- CARE TWENTYONE CORPORATION
- Saint-Care Holding Corporation
- RIEI Co., Ltd.
- Amvis Holdings Corporation
- Charm Care Corporation
- Medical Care Service Co., Ltd.
- Anabuki Medical Care Co., Ltd.
- Care Service Co., Ltd.
- HITOWA Care Service Co., Ltd.
- Sawayaka Club Co., Ltd.
- Kinoshita Care Service Co., Ltd.
- Green Life Co., Ltd.
- Internet Infinity Inc.
最近の産業開発事情 日本の高齢者介護サービス市場
- 2026年11月:SOMPO Holdingsと日本電信電話株式会社(NTT)は2026年11月11日に提携協定を締結し、高齢者介護環境における身体的AIの開発と実世界への実装を探求することを発表しました。初期のユースケースは、直接的な身体介護ではなく、清掃、洗濯、食事の準備・片付け、物品搬送などの間接業務に焦点を当てています。
- 2026年6月:CHARM CARE Corporationは、介護記録、業務管理、データ分析を統合したケアマネジメントプラットフォームNOAの段階的な導入を開始し、ケアプランの作成支援と業務効率の向上を目的としたAIケアプランナーを組み合わせました。
- 2025年8月:丸文と日本ケアセンターは、東京の介護施設においてKebbi Air AIコミュニケーションロボットを使用したデモンストレーションプロジェクトを開始し、会話支援、入居者モニタリング、孤独感の軽減と認知機能支援の方法を探求しました。この協力関係は2025年10月に公式発表されました。
- 2025年3月:Benesse Style Care Co., Ltd.はケアヒントを開始しました。これは介護事業者向けのeラーニングプラットフォームであり、30年間の高齢者介護経験に基づく約500本のトレーニング動画を収録し、スタッフ研修の効率化と人材育成の支援を目的としています。
日本の高齢者介護サービス市場レポートの調査範囲
日本の高齢者介護サービス市場レポートは、日における在宅ケア、地域密着型ケア、施設ケア、テクノロジー活用型ケア環境にわたる高齢者向け介護サービスを分析しています。市場はサービス種別、ケア環境、サービス提供モデル、地域別にセグメント化されています。本調査では、人口高齢化、75歳以上コホートの拡大、介護保険利用、在宅での高齢化への選好、慢性疾患および認知症ケアニーズの増大、インフォーマルケア能力の縮小、テクノロジーによる生産性向上などの主要ドライバーと、介護人材不足、人材離職、報酬圧力、運営コストのインフレ、テクノロジー導入の不均一性などの抑制要因を検討しています。事業者ネットワーク、サービス開始、地理的拡大、価格設定、サービス利用状況、事業者収益、利用者の選好、支出パターン、ケアの手配トレンドを評価しています。レポートは市場規模と成長予測、地域分析、競合環境評価、市場シェア分析、戦略的動向、および主要な高齢者介護サービス事業者のプロファイルを提供しています。また、農村部および小規模自治体向けの統合型在宅高齢化プラットフォーム、ならびにAIと介護テクノロジーを活用した成果ベースの認知症・自立支援における機会も探求しています。市場の推定と予測は、対象となるすべてのセグメントにわたって金額(米ドル)で提示されています。
セグメンテーション概要
レポートで回答される主要な質問
2032年の日本の高齢者介護サービスの予測値は?
日本の高齢者介護サービス市場は2032年までに19.84 ビリオン 米ドルに達し、2027年からCAGR 6.57%で拡大すると予測されています。
日本の高齢者介護サービスで最大のシェアを持つサービスは何ですか?
在宅介護サービスは2026年の収益の52.40%をリードしており、高齢者が地域で生活し続けられるよう支援するという政策目標に支えられています。
日本で最も急速に成長しているケア環境はどれですか?
地域密着型ケアは、統合された地域サービスの重要性が高まる中、2032年にかけてCAGR 7.91%で拡大すると予測されています。
テクノロジーは日本の高齢者介護提をどのように変えていますか?
遠隔モニタリングおよびテクノロジー活用型ケアは、記録、安全モニタリング、スタッフ効率を支援し、2032年にかけてCAGR 8.23%で成長すると予測されています。
なぜ日本の事業者は人材確保の圧力に直面しているのですか?
日本の介護人材供給は計画されたニーズを下回っており、75歳以上の人口の増加に伴い需要が高まる一方、家族介護者は就業を続けています。
日本の高齢者介護サービスで最も急速に成長すると予想される地域はどこですか?
北海道・東北は、農村部の高齢化とアクセスのギャップが公式支援の必要性を高めているため、2032年にかけてCAGR 7.69%で成長すると予想されています。