
日本の生分解性緩効性肥料市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
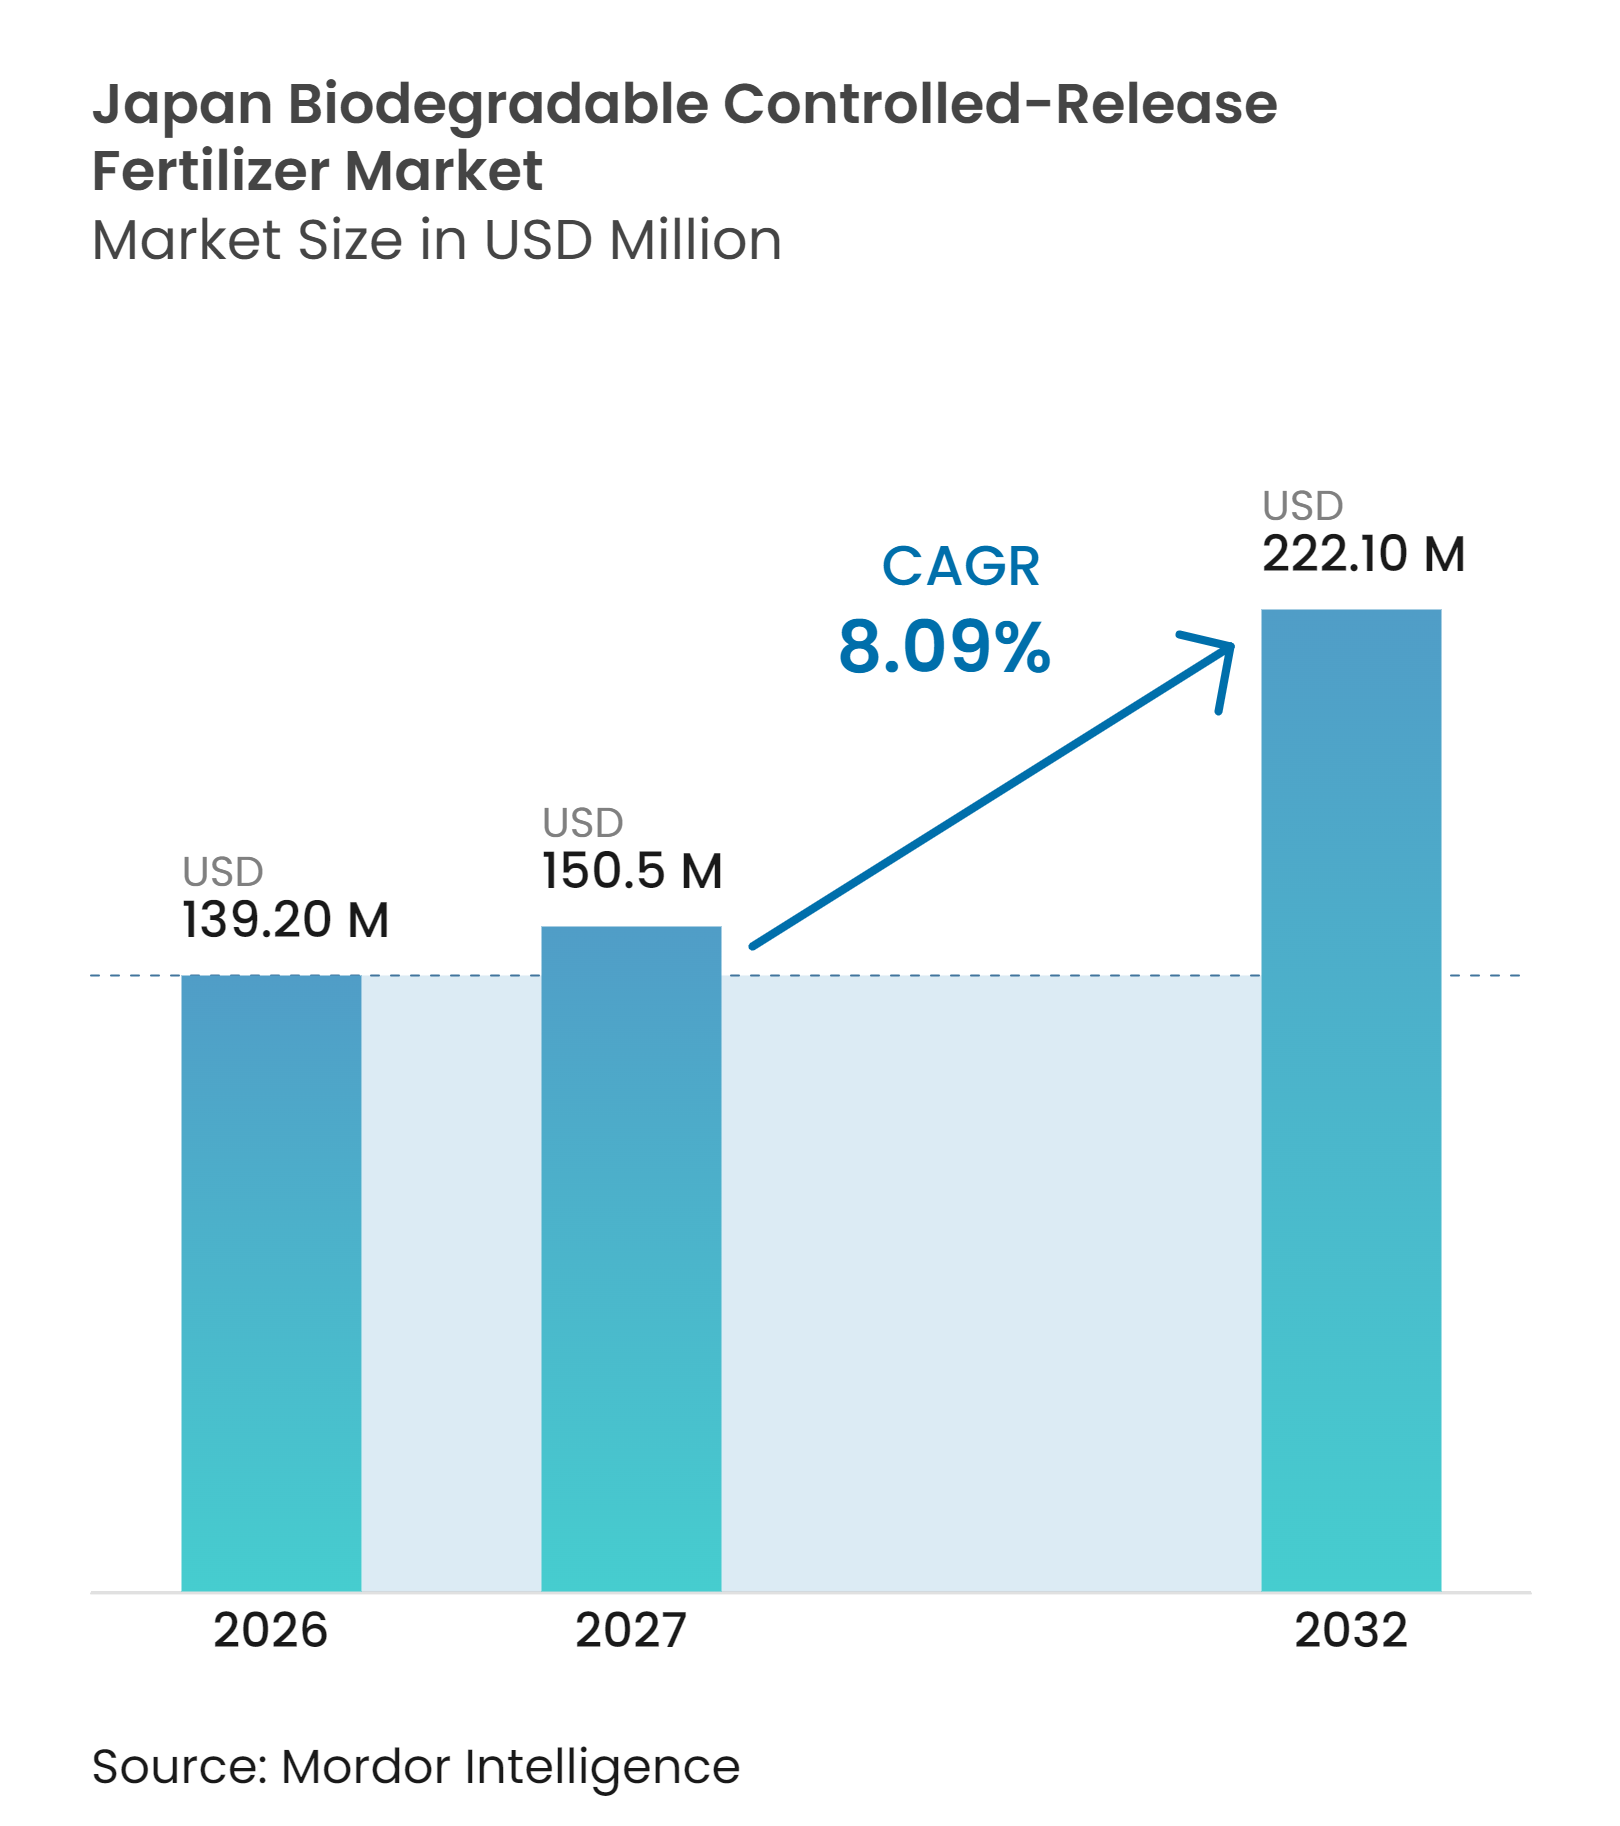
| 基準年の市場規模 (2026) | 139.20 百万米ドル |
| 市場規模 (2027) | 150.5 百万米ドル |
| 市場規模 (2032) | 222.10 百万米ドル |
| 成長率 (2027 - 2032) | 8.09 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる日本の生分解性緩効性肥料市場分析
日本の生分解性緩効性肥料市場規模は2026年に139.20 ミリオン 米ドルと評価され、2027年の150.50 ミリオン 米ドルから2032年には222.10 ミリオン 米ドルへと、予測期間中にCAGR 8.09%で成長する見込みです。農業従事者が省力化施肥、栄養素利用効率の向上、環境的に持続可能な作物生産慣行をますます重視するにつれ、市場は拡大しています。従来の化学肥料への依存を低減し、持続可能な栄養素管理を促進する政府の取り組みが、園芸作物および畑作物における生分解性コーティング肥料の普及を後押ししています。国内メーカーは先進的な生分解性コーティング技術を通じた製品革新を強化し続けており、グローバル企業は厳格化する環境規制に対応するため持続可能な緩効性ソリューションを導入しています。一回施肥による栄養素供給への高まる需要、農業土壌におけるプラスチック残留物蓄積への懸念の増大、高付加価値作物の栽培拡大が市場成長をさらに牽引しています。しかし、生分解性コーティング肥料の比較的高いコストと、なる土壌・気候条件下での圃場パフォーマンスのばらつきが、日本の農業システム全体での普及に影響を与える主要因として残っています。
主要レポートのポイント
- コーティングタイプ別では、生分解性コーティングが2026年の日本の生分解性緩効性肥料市場シェアの最大64.0%を占め、ポリマー硫黄コーティングは2027年から2032年にかけて最も速いCAGR 11.0%で成長すると予測されています。
- 作物タイプ別では、園芸作物が2026年に最大シェアの46.0%を占め、畑作物における日本の生分解性緩効性肥料市場規模は2027年から2032年にかけて最も速いCAGR 9.2%で成長すると予測されています。
- 栄養素タイプ別では、窒素が2026年に最大シェアの58.0%を占め、NPKブレンドは2027年から2032年にかけて最も速いCAGR 9.6%で成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 畑作物および園芸作物における省力化基肥施用への需要増大 | +2.0% | 北海道、東北、関東・甲信越の水田および温室地帯 | 短期(2年以内) |
| 低残留・生分解性コーティングに向けた規制の推進 | +1.6% | 全国的、特にプレミアム水田および輸出向け園芸県での強い牽引力 | 中期(2〜4年) |
| 施設栽培および高付加価値作物生産の拡大 | +1.3% | 関東、中部、九州の温室回廊 | 中期(2〜4年) |
| 緩効性栄養素放出との精密液肥施用の適合性 | +0.8% | 全国的、関東および愛知の液肥施用ネットワークでの早期普及 | 長期(4年以上) |
| プレミアムセグメントにおけるプラスチック残留物発生コーティングの代替 | +1.1% | 全国的、輸出関連農業者への波及効果 | 短期(2年以内) |
| 一回施肥システムを好む農業従事者の高齢化 | +1.5% | 全国的、農業後継者が少ない東北および沿岸県での強い圧力 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
畑作物および園芸作物における省力化基肥施用への需要増大
省力化施肥慣行は、農業従事者が安定した作物生産性を維持しながら圃場作業を削減しようとする中、日本の生分解性緩効性肥料市場の主要成長ドライバーとして台頭しています。農林水産省(MAFF)の2025年農林業センサスによると、日本の基幹的農業従事者数は102.1万人に減少し、過去5年間で25.1%の減少を示しています[1]。この加速する労働力不足は、特に畑作物および園芸生産において、複数回の追肥の必要性を排除する一回基肥施用への需要を高めています。生分解性緩効性肥料は、栄養素利用効率の向上、労働力要件の低減、プラスチック残留物への懸念の軽減によりこの転換を支援し、大規模かつ労働力制約のある農業システムにとってますます魅力的なものとなっています。
低残留・生分解性コーティングに向けた規制の推進
持続可能な農業を促進する規制の取り組みが、環境負荷の低い肥料の使用を奨励することで、日本の生分解性緩効性肥料市場の需要を牽引しています。農林水産省(MAFF)は、みどりの食料システム戦略のもと、化学肥料使用量の30%削減を目標とし、高効率つ環境に優しい栄養素技術への転換を強化しています[2]。同時に、ポリマーコーティングに関する国際規制の強化により、メーカーは生分解性代替品の開発を促されています。こうした政策の進展が生分解性コーティング技術への投資を促進し、日本の農業セクター全体での緩効性肥料の普及を支援しています。
施設栽培および高付加価値作物生産の拡大
施設栽培および高付加価値作物生産の拡大が、日本における生分解性緩効性肥料の需要を支援しています。これらの生産システムは、作物管理を改善する精密かつ持続的な栄養素供給から恩恵を受けています。農林水産省(MAFF)によると、日本は2024年に野菜、花卉、果実の栽培をカバーするガラス温室および園芸ハウスを3万7千ヘクタール有していました。緩効性肥料は、農業従事者がこれらの集約的生産環境内で栄養素の供給を管理しながら施肥頻度を低減するのに役立ちます。この適合性は効率的な栄養素管理を支援し、施設栽培および高付加価値園芸における生分解性緩効性肥料への需要を強化しています。
プレミアムセグメントにおけるプラスチック残留物発生コーティングの代替
プラスチック残留物を発生させるコーティングの代替が、農業従事者が環境的に持続可能な栄養素ソリューションをますます求める中、日本の生分解性緩効性肥料市場に新たな機会を創出しています。2024年、JCAM Agri Co., Ltd.は、栄養素放出後に土壌微生物によって水と二酸化炭素に分解される生分解性樹脂コーティングを施したコーティング肥料を開発・販売開始しました[3]。これにより、制御された栄養素供給を維持しながらプラスチック残留物蓄積への懸念に対処しています。生分解性コーティング技術の導入は、特にプレミアム園芸作物および環境意識の高い畑作生産システムにおける普及を支援しています。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 従来型肥料に対する高い価格プレミアム | -1.2% | 全国的、特に小規模農家が分散する露地作物県での最大の圧力 | 短期(2年以内) |
| 多様な土壌・水分条件下でのパフォーマンスへの信頼の限界 | -0.7% | 全国的、東北および九州の火山性土壌および重粘土水田土壌での強い懸念 | 中期(2〜4年) |
| 特殊バイオポリマーおよび樹脂原料への供給依存 | -0.5% | 全国的、日本国外からのポリブチレンアジペートテレフタレート(PBAT)、ポリブチレンサクシネート(PBS)、ポリ乳酸の調達に関連する上流リスク | 中期(2〜4年) |
| プレミアム作物システム外での農業従事者および小売業者の認知ギャップ | -0.4% | 北海道および関東以外の農村県、中国・四国地方の一部を含む | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
多様な土壌・水分条件下でのパフォーマンスへの信頼の限界
多様な土・水分条件下でのパフォーマンスの不確実性は、日本の生分解性緩効性肥料市場の主要な抑制要因として残っています。2025年にCrop and Environment誌に掲載された研究によると、緩効性肥料の有効性は土壌の質感、水分の利用可能性、および環境条件によって異なり、これらが栄養素放出パターンと作物の栄養素吸収に影響を与えます。このばらつきにより、火山性アンドソル、水田土壌、畑地を含む日本の多様な農業システム全体で一貫した肥料パフォーマンスを達成することが困難になっています。生分解性コーティングの分解も土壌微生物活性と水分条件の影響を受けるため、農業従事者は異なる作物栽培環境での安定した圃場パフォーマンスが実証されるまで、プレミアム製品の採用をためらうことが多いです。
特殊バイオポリマーおよび樹脂原料への供給依存
市場は供給側の制約に直面しており、生分解性コーティング技術はまだ広く商業化されていない特殊樹脂に依存しています。Nousbo Co., Ltd.によると、同社のHi-COTE eco+技術は、従来のポリエチレンやポリウレタンコーティングの代わりに、ポリブチレンアジペートテレフタレート(PBAT)およびポリブチレンサクシネート(PBS)生分解性樹脂をコーティング材料として使用しています。Central Glass Co., Ltd.は、新たに開発した生分解性コーティング技術を使用したプラスチックフリーのコーティング肥料の開発を発表し、メーカーが代替コーティング材料への投資を継続していることを示しています。この特殊生分解性樹脂および進化するコーティング技術への依存は、生産のスケーラビリティを制限し、製剤の複雑さを増大させ、より広範な市場拡大を遅らせています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
コーティングタイプ別:
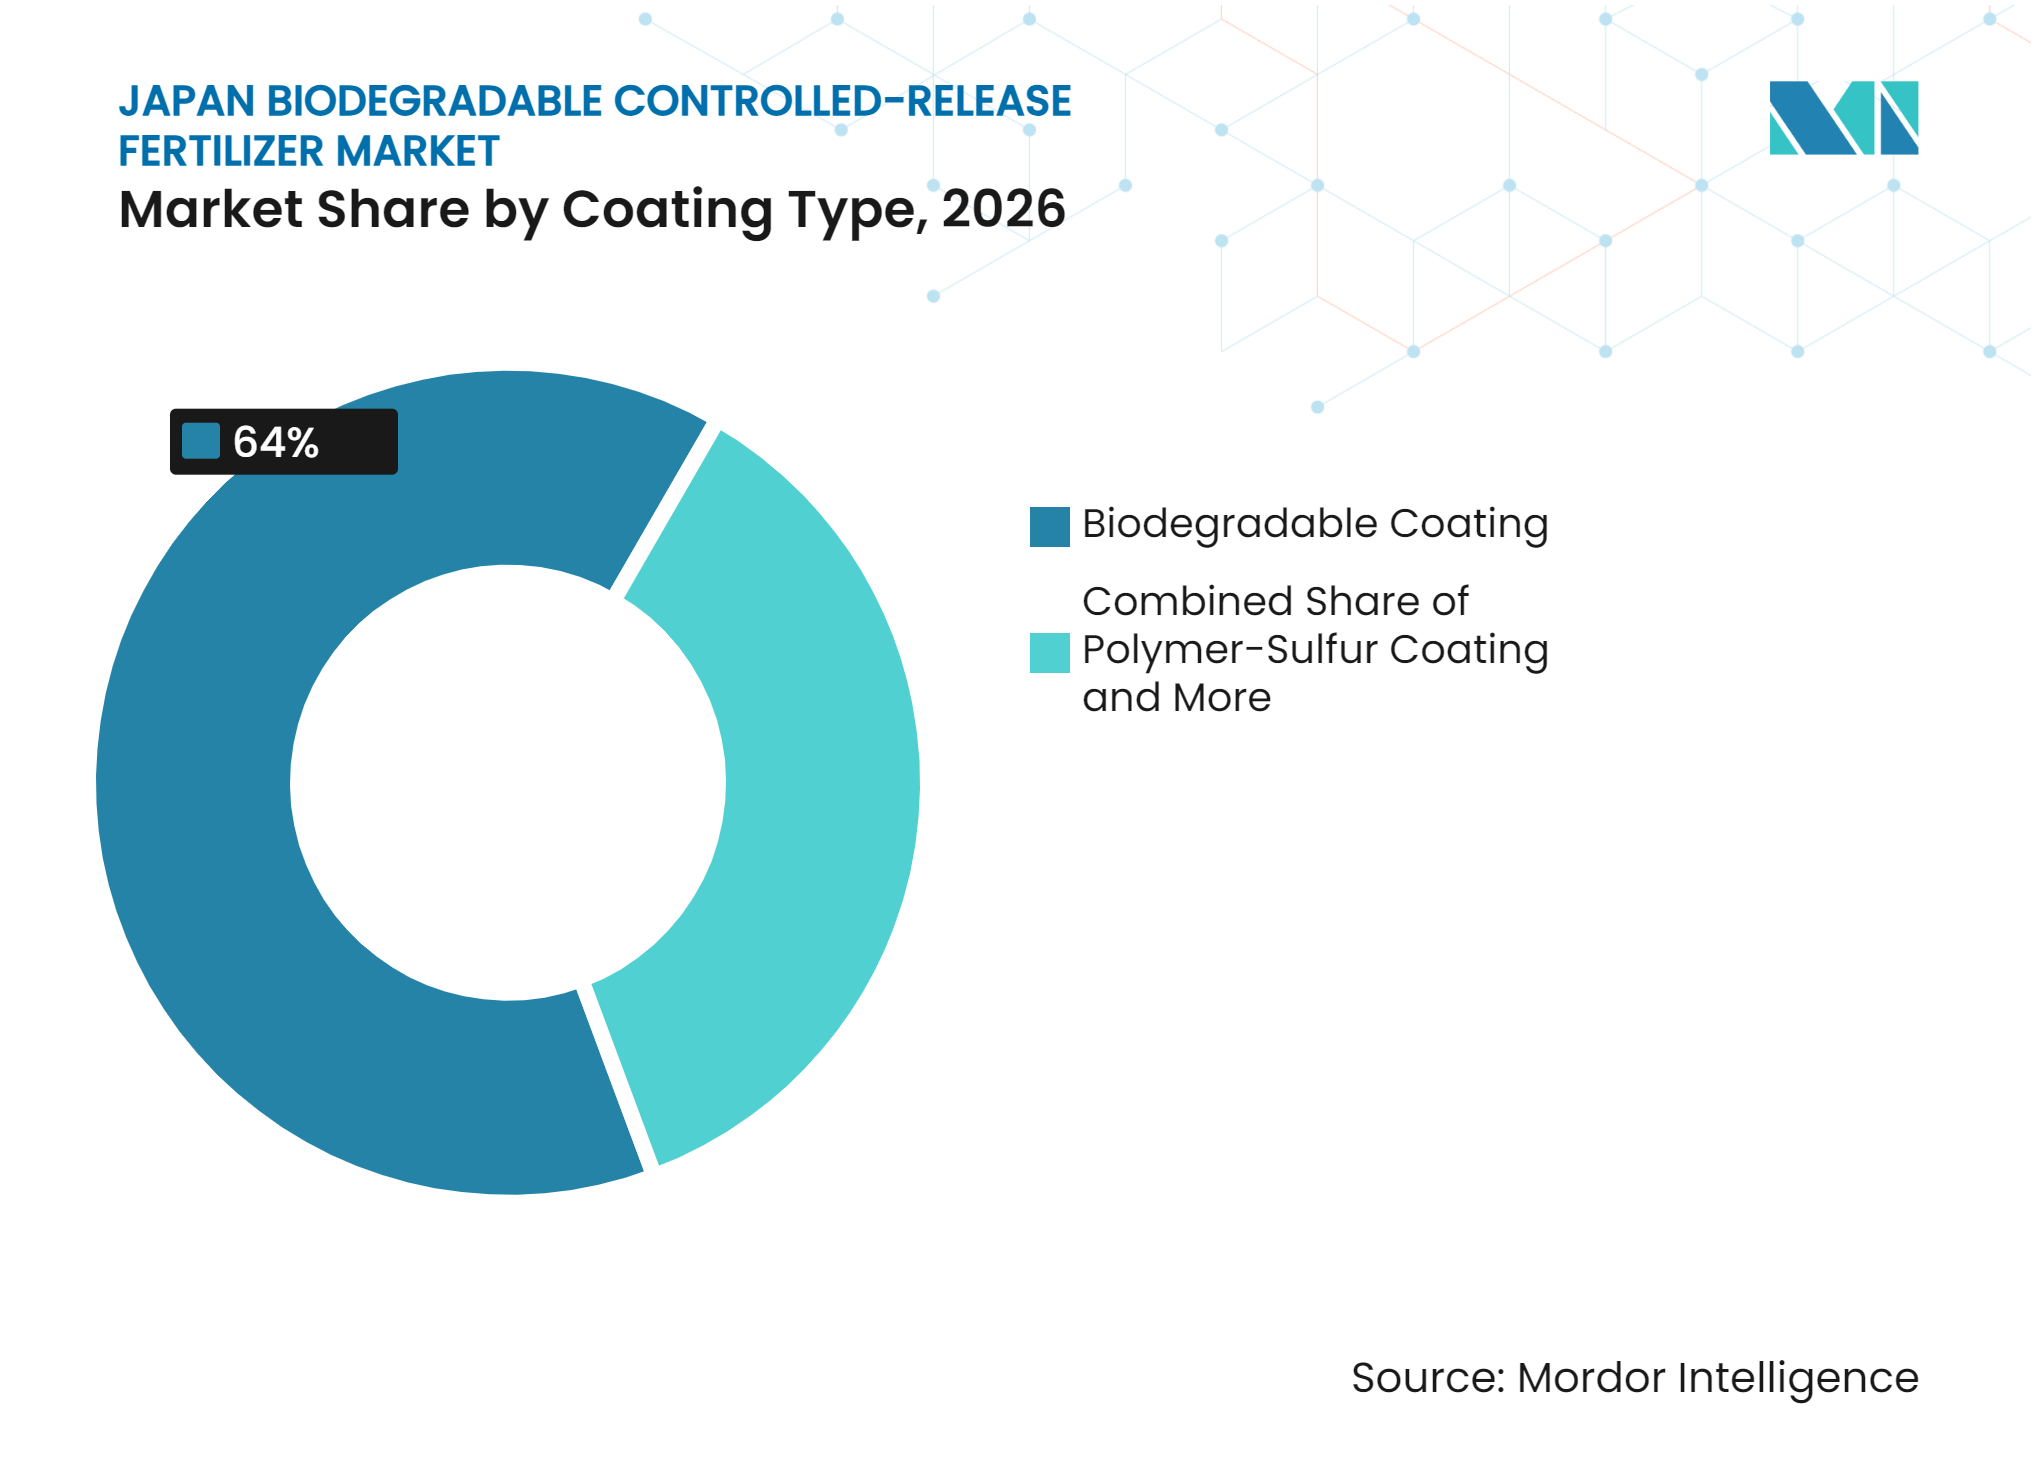
生分解性コーティングがリードし、ポリマー硫黄コーティングが成長生分解性コーティングは2026年の日本の生分解性緩効性肥料市場シェアの最大64.0%を占めました。ポリマーコーティング肥料は、日本の園芸および畑作生産システムで広く検証されており、一貫した栄養素放出と信頼性の高い作物パフォーマンスを提供するため、市場を支配しています。確立された製造基盤、広範な製品の入手可能性、および既存の施肥慣行との適合性が、数十年にわたって農業従事者の信頼を強化してきました。これらの製品は機械化基肥施用とも統合しやすく、農業従事者が施設栽培と露地農業の両方で労働力要件を削減しながら栄養素利用効率を向上させることを可能にしています。
ポリマー硫黄コーティングは2027年から2032年にかけて最も速いCAGR 11.0%で成長すると予測されています。成長は、プラスチック残留物を削減しながら緩効性栄養素放出を維持する環境的に持続可能な栄養素管理ソリューションへの需要増大によって支援されています。肥料メーカーは、進化する環境規制に準拠し、持続可能な農業資材への農業従事者の需要に応えるため、生分解性コーティング技術の商業化を加速しています。継続的な製品革新、コーティング耐久性の向上、生分解性樹脂材料の進歩が、特に環境パフォーマンスが購買上の重要な考慮事項となりつつあるプレミアム園芸作物および高付加価値作物生産において、商業的機会を拡大しています。


注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
作物タイプ別:
園芸作物が収益を支え、畑作物が加速園芸作物は2026年に最大シェアの46.0%を占めました。高付加価値の果実、野菜、観賞用植物、温室生産システムが生分解性緩効性肥料への強い需要を生み出しており、作物の収益性がプレミアム栄養素管理技術への投資を支援しています。農業従事者は、肥料損失と労働力要件を削減しながら生育サイクル全体を通じて栄養素の供給を改善する製品を優先しています。緩効性栄養素放出は作物品質、均一な生育、効率的な肥料利用の維持にも役立ち、日本の集約的栽培システムにおける生分解性コーティング肥料にとって園芸生産を最も商業的に魅力的な用途としています。
畑作物における日本の生分解性緩効性肥料市場規模は2027年から2032年にかけて最も速いCAGR 9.2%で成長すると予測されています。大規模農業経営が広大な耕作面積全体の運営効率を向上させる省力化施肥プログラムを求める中、普及が進んでいます。生分解性緩効性肥料は、作物の生育全体を通じてより安定した栄養素供給を支援しながら、一回施用による栄養素管理を可能にします。圃場作業の削減、栄養素利用効率の向上、持続可能な農業慣行の採用への関心の高まりが、穀物、大豆、その他の広大な作物生産者の間での広範な受け入れを促進し、日本の拡大する商業農業市場全体で好ましい成長機会を創出しています。
栄養素タイプ別:
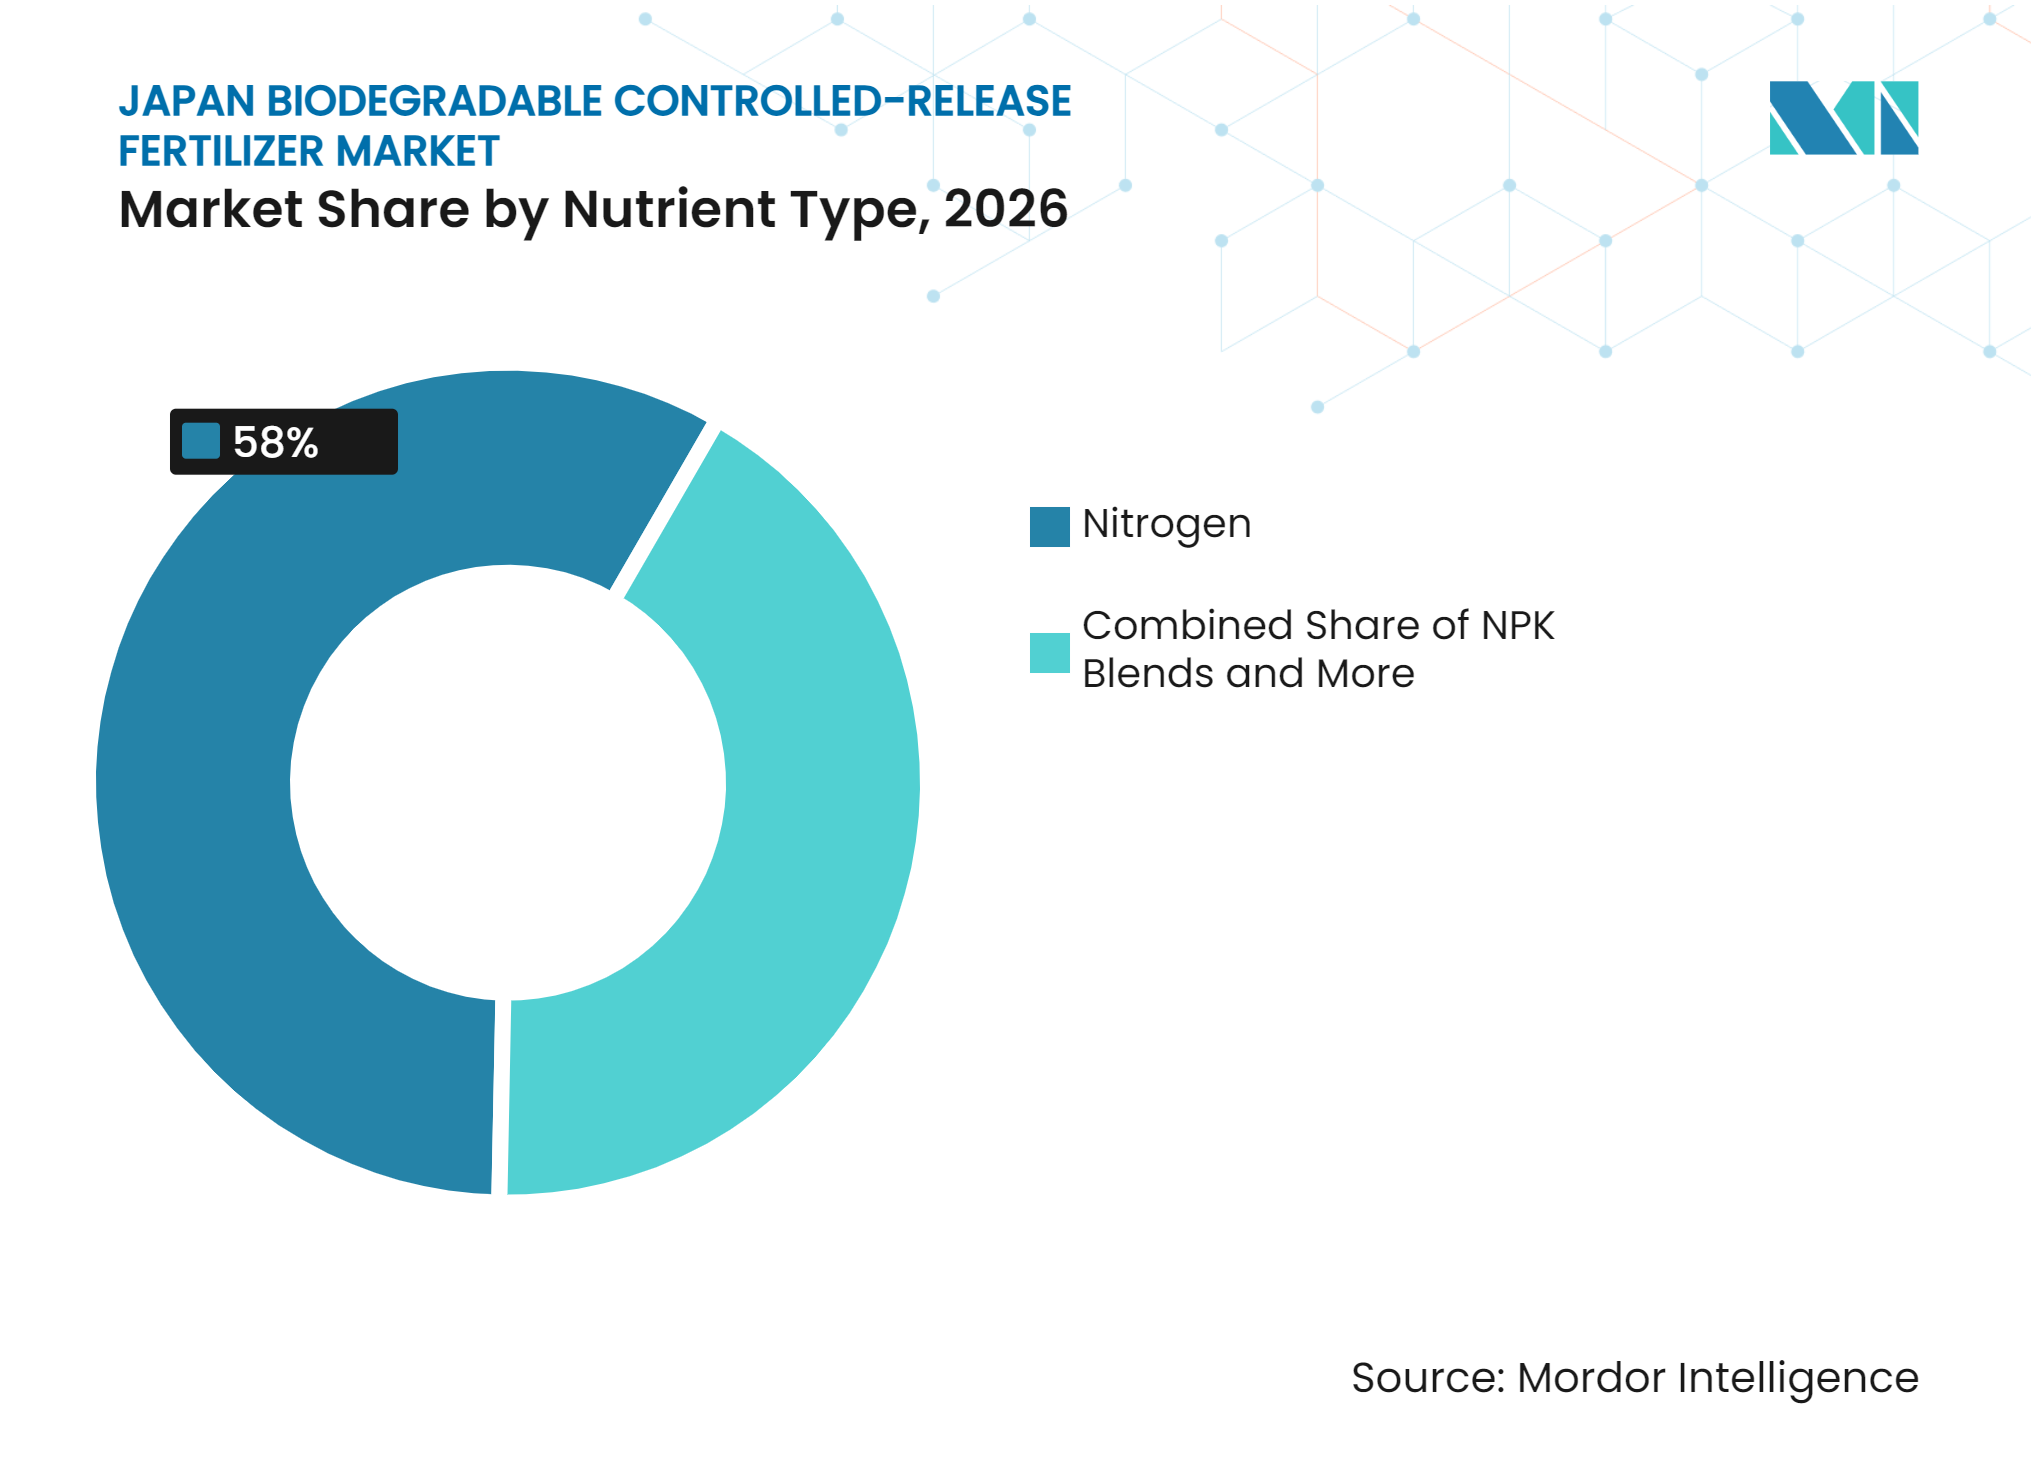
窒素がリード、NPKブレンドが成長ベクターを定義窒素は2026年に市場の最大シェアの58.0%を占めました。窒素ベースの生分解性緩効性肥料が市場を支配しているのは、窒素が日本全国で栽培される野菜やその他の高付加価値作物にとって最も重要な栄養素であり続けているためです。緩効性窒素放出は、施用頻度を削減し作物生育中の栄養素損失を最小化しながら、栄養素利用効率を向上させます。農業従事者は、肥料管理を簡素化し、作物生産性を向上させ、多様な生産システム全体で安定した作物パフォーマンスを維持しながら労働力要件を削減する一回基肥施用慣行に合致するコーティング窒素肥料をますます好んでいます。
NPKブレンド2027年から2032年にかけて最も速いCAGR 9.6%で成長すると予測されています。成長は、窒素、リン、カリウムを同時に供給する一回施用施肥プログラムによるバランスの取れた栄養素管理への需要増大によって支援されています。生分解性コーティングNPK製剤は、肥料の取り扱いと施用頻度を削減しながら、作物需要との栄養素同期を改善します。園芸および多様な作物栽培システム全体で効率的な栄養素供給を支援するその能力が、より高い生産性、運営効率、環境的に持続可能な施肥管理慣行を求める農業従事者の間での広範な普及を促進しています。

注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
北海道と東北は生分解性緩効性肥料の主要需要拠点であり、両地域とも省力化栄養素管理がますます重視される広大な畑作栽培を支えています。大規模な農場規模、広範な機械化、一回基肥施用の普及が、圃場作業を削減しながら栄養素利用効率を向上させる緩効性技術の使用を促進しています。農地集積の進展が、広大な耕作面積全体で一貫したパフォーマンスを発揮する高度なコーティング肥料への需要をさらに強化し、北日本を生分解性緩効性肥料普及の重要な商業基盤としています。
関東、中部、九州は、集約的な園芸生産と持続可能な農業慣行の普及の組み合わせにより、重要な成長地域として台頭しています。温室野菜、果実、観賞用植物、特産作物は、生産サイクル全体を通じて生産性と作物品質を維持するために精密な栄養素管理を必要とします。生分解性緩効性肥料は、施肥頻度と環境残留物を削減しながら栄養素供給を改善することで、これらの生産システムに適しています。デジタル農場管理技術と精密栄養素計画の利用増加も、これらの高付加価値農業地域全体での高度なコーティング肥料ソリューションの広範な受け入れを支援しています。
大規模商業農場が労働生産性と栄養素利用効率を向上させる技術への投資をますます増やす中、地域需要は引き続き強化されています。農林水産省(MAFF)の2025年農林業センサスによると、20ヘクタール以上を管理する農場が日本の総耕作農地の50%以上を占めたのは初めてのことであり、農地集積の継続を反映しています。大規模経営は、運営上の節約がより高い製品コストをますます上回るため、プレミアム生分解性緩効性肥料を採用するのに有利な立場にあり、主要農業地域全体での長期的な需要を支援しています。
競合環境
市場集中度
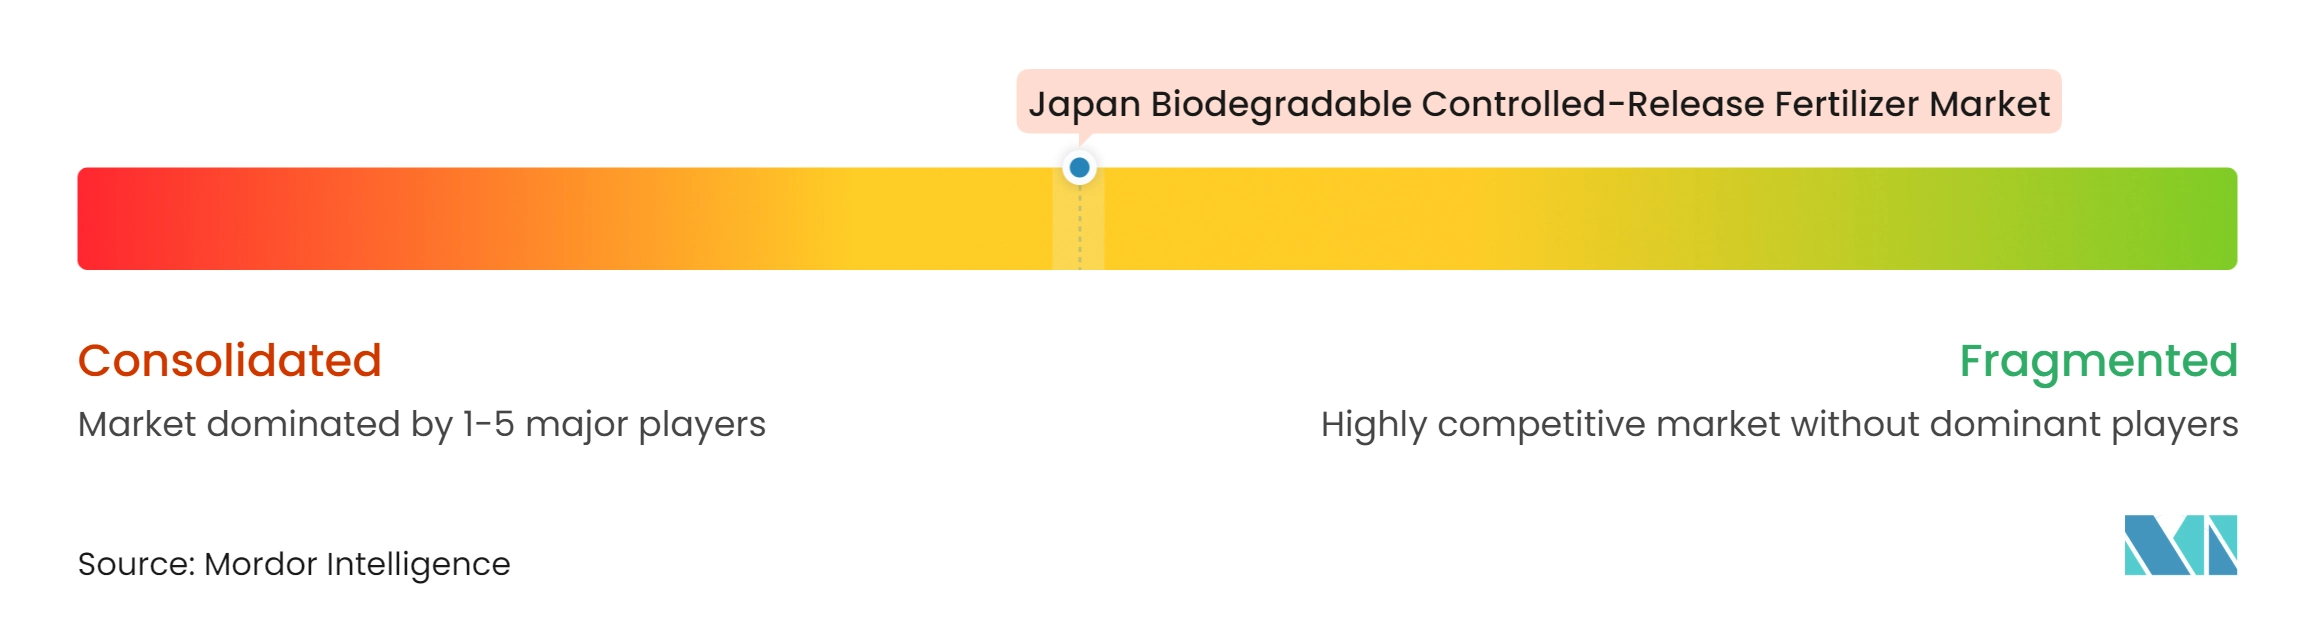
競合環境は2026年に中程度の集約度を示しており、JCAM Agri Co., Ltd.、Nousbo Co., Ltd.、ICL Group Ltd.、Kingenta Ecological Engineering Group Co., Ltd.、Sumitomo Chemical Co., Ltd.などの主要参加者が含まれています。これらの企業は、製品革新、コーティング技術の進歩、持続可能な栄養素管理ソリューションを通じて競争しています。メーカーが進化する環境基準と変化する農業従事者の要件に対応する中、競争は価格ベースの差別化よりも生分解性コーティングのパフォーマンス、栄養素放の精度、規制遵守、長期的な農業効率にますます焦点を当てています。
メーカーは独自の生分解性コーティング材料、先進的な栄養素放出技術、研究能力を通じて差別化を図っています。製品開発の取り組みは、多様な作物栽培システムと環境条件全体で予測可能な栄養素供給を維持しながらプラスチック残留物を削減することに焦点を当てています。企業はまた、異なる生産環境での圃場パフォーマンスを検証するため、研究機関や農業組織との協力を強化しています。農業従事者が運営効率を向上させながら環境管理を支援する持続可能な肥料技術をますます優先する中、生分解性樹脂製剤、コーティング耐久性、栄養素同期の革新が主要な競争要因となっています。
メーカーが長期的な市場ポジショニングを強化するために次世代生分解性コーティング技術に投資する中、競合環境は進化し続けています。Nousbo Co., Ltd.によると、同社は2024年にHi-COTE eco+生分解性コーティング技術を導入し、緩効性肥料パフォーマンスを維持しながら栄養素放出後に自然分解するよう設計された生分解性樹脂を活用しています。このような技術的進歩は、持続可能なコーティング材料への業界全体の投資を促進し、生産規模だけでなく製品革新に基づく競争を支援し、環境的に先進的な緩効性肥料技術を商業化できる企業に機会を創出しています。
日本の生分解性緩効性肥料業界リーダー
-
JCAM Agri Co., Ltd.
-
Nousbo Co., Ltd.
-
ICL Group Ltd.
-
Kingenta Ecological Engineering Group Co., Ltd.
-
Sumitomo Chemical Co., Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。
日本の生分解性緩効性肥料市場 このレポートでカバーされる企業
- JCAM Agri Co., Ltd.
- Nousbo Co., Ltd.
- ICL Group Ltd.
- Kingenta Ecological Engineering Group Co., Ltd.
- Mivena B.V.
- Compo Expert GmbH (Grupa Azoty S.A.)
- Pursell Agri-Tech LLC (Maire S.p.A.)
- Haifa Chemicals Ltd. (Raw Resource Inc.)
- Yonfer Agricultural Technology Co., Ltd.
- Central Glass Co., Ltd.
- Sumitomo Chemical Co., Ltd.
最近の産業開発事情 日本の生分解性緩効性肥料市場
- 2026年6月:Nousbo Co., Ltd.は、SK Leaveoとの契約締結によりHi-COTE eco+生分解性コーティング肥料のグローバルな商業化と供給を加速し、低炭素作物生産プロジェクトと国際市場拡大を支援することで、生分解性緩効性肥料事業を拡大しました。
- 2024年9月:JCAM Agri Co., Ltd.は次世代J-Coat緩効性肥料を発売し、同じ栄養素放出パフォーマンスを維持しながら、コーティング膜中のプラスチック含有量を粒子あたり5%から3%に削減しました。これにより日本市場向けのより持続可能な肥料ソリューションを支援しています。
- 2024年5月:Central Glass Co., Ltd.は環境に優しいプラスチックフリーのコーティング肥料の開発を発表し、量産に向けて技術を進めています。同社は2025年に圃場溶出試験、2026年に栽培試験、2027年に商業ローンチを予定しており、持続可能なコーティング肥料ポートフォリオを拡大しています。
日本の生分解性緩効性肥料市場レポートの範囲
生分解性緩効性肥料とは、生分解性材料でコーティングされた栄養素肥料であり、作物需要に合わせて栄養素を徐々に放出し、栄養素利用効率を向上させ、環境負荷を低減し、土壌中の持続性プラスチックコーティング残留物を排除します。日本の生分解性緩効性肥料市場レポートは、コーティングタイプ別(生分解性コーティング、ポリマーコーティング、ポリマー硫黄コーティング)、作物タイプ別(園芸作物、畑作物、芝・観賞用植物、その他の作物タイプ)、栄養素タイプ別(窒素、リン、カリウム、NPKブレンド)にセグメント化されています。市場予測は金額ベース(米ドル)で提供されています。
セグメンテーション概要
| 生分解性コーティング |
| ポリマーコーティング |
| ポリマー硫黄コーティング |
| 園芸作物 |
| 畑作物 |
| 芝・観賞用植物 |
| その他の作物タイプ |
| 窒素 |
| リン |
| カリウム |
| NPKブレンド |
| コーティングタイプ別 | 生分解性コーティング |
| ポリマーコーティング | |
| ポリマー硫黄コーティング | |
| 作物タイプ別 | 園芸作物 |
| 畑作物 | |
| 芝・観賞用植物 | |
| その他の作物タイプ | |
| 栄養素タイプ別 | 窒素 |
| リン | |
| カリウム | |
| NPKブレンド |
レポートで回答される主要な質問
2027年における日本の生分解性緩効性肥料の市場規模はいくらですか?
日本の生分解性緩効性肥料市場規模は2027年に150.50 ミリオン 米ドルと評価されています。
2026年に販売をリードするコーティングタイプはどれですか?
生分解性コーティングが2026年に最大シェアの64.0%を占めました。
2026年に日本の生分解性緩効性肥料市場で最大シェアを占めた作物タイプはどれですか?
園芸作物が2026年に最大シェアの46.0%を占めました。
2026年に日本の生分解性緩効性肥料市場で最大シェアを占めた栄養素タイプはどれですか?
窒素が2026年に最大シェアの58.0%を占めました。