
イサトイン酸無水物市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
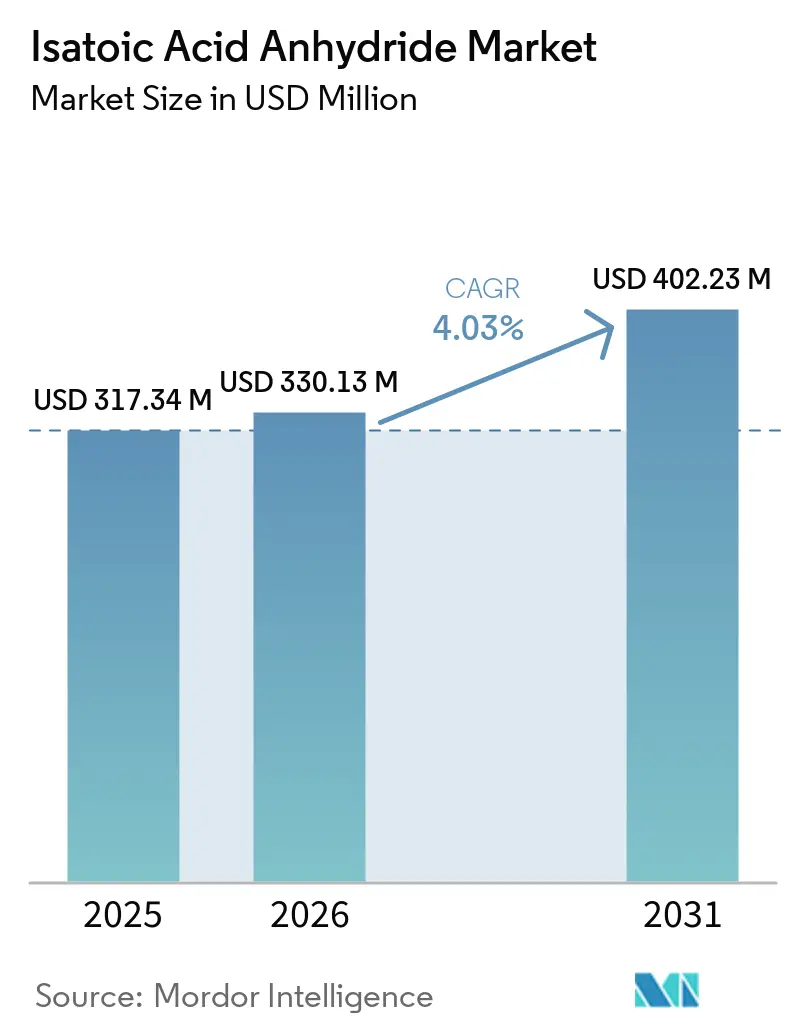
| 市場規模 (2026) | 330.13 百万米ドル |
| 市場規模 (2031) | 402.23 百万米ドル |
| Growth Rate (2026 - 2031) | 4.03 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるイサトイン酸無水物市場分析
イサトイン酸無水物市場規模は2025年に317.34 ミリオン 米ドルと評価され、2026年の330.13 ミリオン 米ドルから2031年には402.23 ミリオン 米ドルに達すると推定されており、予測期間(2026年~2031年)のCAGRは4.03%です。イサトイン酸無水物市場は、キナゾリノンおよびベンゾジアゼピン合成における同化合物の使用によって支えられており、これにより規制された医薬品開発・製造ワークフロー内に位置づけられています。同材料は農薬化学品、染料、顔料、香料・フレグランス用途にも使用されており、イサトイン酸無水物市場に幅広い需要基盤をもたらし、単一の顧客グループや最終用途への依存を低減しています。規制された医薬品サプライチェーンの購買担当者は、短期的な価格変動よりも信頼性の高い品質システム、トレーサビリティ、および文書化を重視します。この購買行動は、顧客適格性確認、商業供給、および承認された製造変更全体を通じて一貫した仕様を維持し、正式な変更管理プロセスを運用できるサプライヤーを優遇します。アントニル酸への安定したアクセスと確立されたコンプライアンスシステムを持つ生産者は、高純度および工業用需要の両方に対応するうえで有利な立場にあります。
レポートの主要ポイント
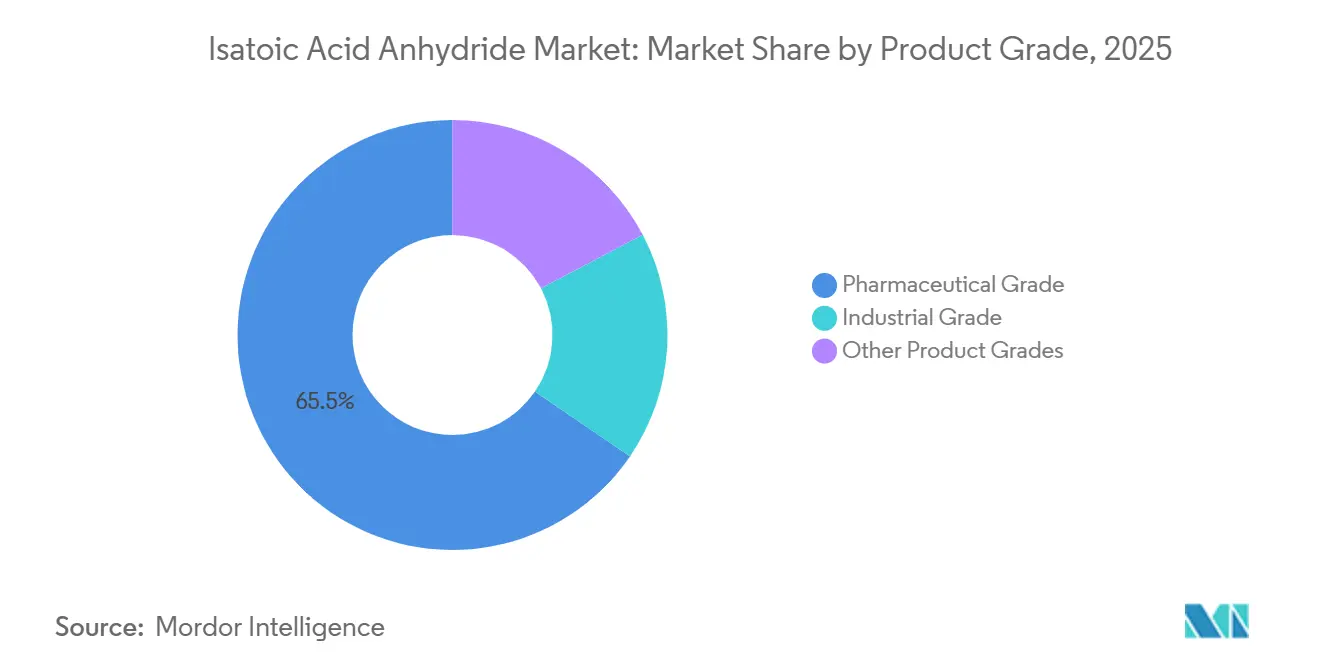
- 製品グレード別では、医薬品グレードが2025年のイサトイン酸無水物市場シェアの65.45%を占め、工業グレードは2031年にかけてCAGR 4.78%で成長すると予測されています。
- 形態別では、粉末が2025年のイサトイン酸無水物市場シェアの55.24%を占め、2031年にかけてCAGR 5.89%で成長すると予測されています。
- 用途別では、染料・顔料が2025年のイサトイン酸無水物市場シェアの30.13%を占め、農薬は2031年にかけてCAGR 5.13%で成長すると予測されています。
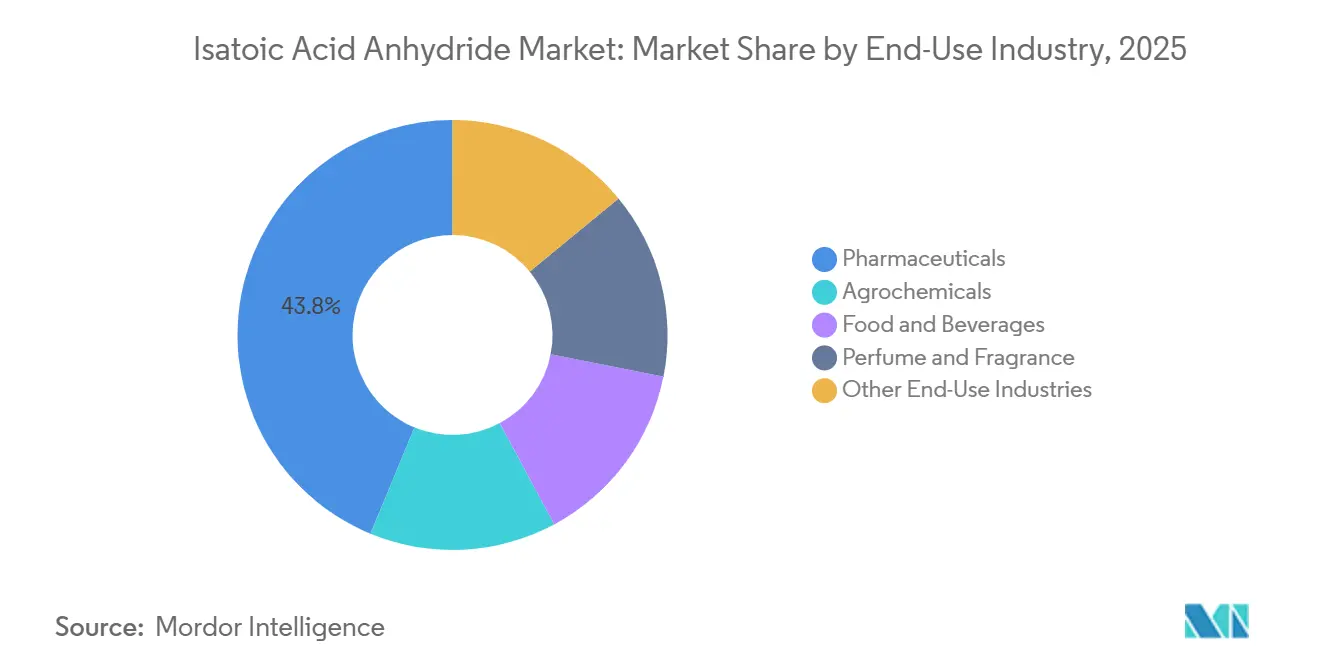
- 最終用途産業別では、医薬品が2025年のイサトイン酸無水物市場シェアの43.78%を占め、2031年にかけてCAGR 5.45%で成長すると予測されています。
- 地域別では、アジア太平洋が2025年のイサトイン酸無水物市場シェアの34.84%を占め、2031年にかけてCAGR 4.74%で成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 医薬品中間体需要の増加 | +1.8% | 世界規模、アジア太平洋(中国、インド)および欧州に集中 | 短期(2年以内) |
| 農薬化学品合成の拡大 | +0.9% | アジア太平洋(中国、インド)、北米 | 短期(2年以内) |
| アジア太平洋における製造のローカライゼーションとジェネリックAPI アウトソーシング | +0.7% | アジア太平洋がコア、北米およびEUへの下流効果あり | 中期(2~4年) |
| 特殊染料・顔料およびポリマー添加剤の成長 | +0.6% | アジア太平洋(中国、インド)、欧州 | 中期(2~4年) |
| 連続フローおよび低廃棄物合成の採用 | +0.4% | 欧州、北米、アジア太平洋への採用拡大 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
医薬品中間体需要の増加
イサトイン酸無水物はベンゾジアゼピンおよびキナゾリノン合成ルートに位置しており、これによりイサトイン酸無水物市場はいくつかの医薬品開発プログラムと結びついています。ベンゾジアゼピン系医薬品有効成分(API)セグメントは2025年に717.90 ミリオン 米ドルに達し、関連する高度中間体への需要を支えています。2026年の研究では、遷移金属を使用せず中間体の単離工程を削減した2-ベンゾジアゼピンへの連続製造ルートが記述されました。これらのルートは材料品質の厳密な管理を必要とし、一貫した仕様のイサトイン酸無水物バッチへの需要を支えています。欧州ファインケミカルズグループは、API合成チェーンに追加される中間体ごとに品質管理および変更管理の要件が増加すると述べています[1]欧州ファインケミカルズグループ、「APIの製造における中間体の役割」、欧州ファインケミカルズグループ、efcg.cefic.org。優良製造規範(GMP)認定サプライヤーとの長期供給契約は、特に製造スケジュール、適格性確認記録、および製品リリースの期待が複数の製造段階にわたって整合している必要がある場合に、医薬品顧客の調達および規制リスクを低減できます。
農薬化学品合成の拡大
ベンタゾン除草剤の生産はイサトイン酸無水物を合成中間体として使用しており、イサトイン酸無水物市場を米および大豆の作物保護バリューチェーンと結びつけています。農薬製剤からの需要は、規制された医薬品生産以外の販路を生産者に提供します。アジアの生産者は除草剤やその他の作物保護化学品の製造能力を拡大しています。一部の生産者は、商業供給への依存を低減するために自社のイサトイン酸無水物生産能力を開発しています。これにより、サプライチェーン全体の消費量が増加しても、流通業者を通じて取引される量が制限される可能性があります。独立した製剤業者にサービスを提供するサプライヤーは、顧客が柔軟な量や一貫した材料仕様を必要とする場合に引き続き重要であり、地域の製剤スケジュールは植付けサイクル、作物状況、および顧客の在庫ニーズに応じて変化する可能性があります。
特殊染料・顔料およびポリマー添加剤の成長
イサトイン酸無水物は、反応性および機能性染料化学に使用されるアントラニルアミドおよび2-アミノベンズミドルートを支援します。このつながりは、繊維、技術繊維、機能性着色剤、および蛍光増白剤用途においてイサトイン酸無水物市場を支えています。染料・顔料生産者は、不純物が色の一貫性および下流処理に影響を与える可能性があるため、信頼性の高い品質の中間体を必要とします。イサトイン酸無水物由来のアミン官能性モノマーは、特殊エポキシシステムの硬化剤としても機能します。これらの材料は風力ブレード樹脂および電子機器封止材に使用されており、性能要件が特殊化学品需要を支え、顧客は一般的に単純なバルク供給よりも一貫した入力品質を重視します。BASFは2026年4月にドイツおよび中国において世界規模のメントール、リナロール、シトラルプラントを稼働させ、特殊化学品インフラを強化しました。
アジア太平洋における製造のローカライゼーションとジェネリックAPIアウトソーシング
API製造のインドおよび中国への移行は、医薬品中間体に対する地域需要の増加を通じてイサトイン酸無水物市場を支えています。規制市場の顧客は、供給継続性を管理するために重要材料のデュアルソーシングをますます求めています。このアプローチにより、調達サイクルが長くなり、適格サプライヤーへの注目が高まる可能性があります。化学物質の登録・評価・認可・制限(REACH)登録およびGMP認証を持つメーカーは、より幅広い規制顧客要件を満たすことができます。その結果生じる調達パターンは、複数年の医薬品契約と短サイクルの工業購買を分離します。この分割により、サプライヤーはイサトイン酸無水物市場全体で異なる量、マージン、および適格性プロファイルを持ち、医薬品購買は継続性をより重視し、工業購買は操業要件により直接的に対応します。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 前駆体価格および供給可能性の変動 | -0.9% | 世界規模;中国のアントラニル酸および石油化学サプライチェーンに集中 | 短期(2年以内)、繰り返し発生 |
| ホスゲン関連の環境・健康・安全(EHS)およびコンプライアンスコスト | -0.6% | 北米、欧州;中国東部省での生態環境部(MEE)執行下で上昇 | 長期(4年以上) |
| 分析的リリース試験および変更管理の負担 | -0.4% | 北米、欧州、日本などの規制市場 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
前駆体価格および供給可能性の変動
アントラニル酸はイサトイン酸無水物の主要前駆体であり、石油化学バリューチェーン内でフタル酸無水物とアンモニアから生産されます。これにより、イサトイン酸無水物市場は原油サイクルおよび芳香族フィードストックの供給可能性の変化にさらされています。上流投入物のコスト増加は、医薬品または工業用中間体の購買者に完全に転嫁されない場合があります。フィードストックのヘッジや後方統合を持たない小規模生産者は、これらの変動にさらされやすくなっています。統合された生産者は、原材料供給をより緊密に管理できるため、調達の混乱をより適切に管理できます。この優位性により、より安定した納品と価格を提供できる大規模サプライヤーへの購買がシフトし、小規模企業が自社マージンに影響を与えることなく急激な原材料コスト変化を吸収する能力が制限される可能性があります。
ホスゲン関連のEHSおよびコンプライアンスコスト
主要な業的イサトイン酸無水物合成ルートは、環化試薬としてホスゲンまたはトリホスゲンを使用します。これらの材料を使用する施設は、高度に危険な化学物質に関する米国のプロセス安全管理要件に従う必要があります。米国化学工業協会のホスゲンパネルは、管理、緊急計画、および運用管理に関する安全実践ガイダンスを提供しています。2026年3月、米国環境保護庁は化学製造エリアソースに関する国家排出基準の改正を最終決定しました[2]「化学製造エリアソース国家排出基準最終規則改正」、米国環境保護庁、epa.gov。コンプライアンス投資は、大規模統合企業よりも小規模生産者にとって吸収が困難な場合があります。代替の非ホスゲン環化ルートはパイロットスケールの検証段階にとどまっており、予測期間内に現行ルートを迅速に置き換えることが制限され、確立された生産者が厳しい安全・排出義務を果たす責任を負い続けています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品グレード別:
医薬品グレードがプレミアム需要と成長を牽引医薬品グレードは2025年のイサトイン酸無水物市場シェアの65.45%を占めました。その主導的な地位は、GMP管理下のAPI合成におけるイサトイン酸無水物の役割を反映しており、メーカーは不純物プロファイリング、仕様検証、および文書化された変更管理を必要とします。医薬品顧客は、規制された製品を製造する際に工業用材料を容易に代替することができません。欧州ファインケミカルズグループは、APIチェーンの追加中間体が品質管理および品質保証の要件を増加させると指摘しました。この要件は、検証済みの高純度イサトイン酸無水物供給への需要を支え、詳細な技術文書を購買決定の実際的な一部とします。また、医薬品用途と工業用途の調達の間に明確な区別を生み出します。
工業グレードは、中国とインドの染料・農薬化学品生産者が生産を拡大するにつれて、2031年にかけてCAGR 4.78%で成長すると予測されています。工業ユーザーは一般的に、コスト、供給可能性、および特定の製剤プロセス要件をより重視します。江蘇省の中国生産者は、高スループットのバッチ合成を通じてこの需要の多くを満たしています。REACH登録およびGMP認証を持つインドのサプライヤーは、規制市場における医薬品調達により関連性があります。BASFは2026年にルートヴィヒスハーフェンのフェアブントサイトでクロロホルメートおよび酸塩化物の生産を拡大し、関連する特殊ホスゲン化学能力を強化しました。医薬品グレードのイサトイン酸無水物のサプライヤー適格性確認には、監査および分析検証に12~18ヶ月かかる場合があります。これらの要件は、医薬品ティアの顧客に切り替えコストを生み出します。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能


形態別:
粉末が管理された処理要件を支援粉末は2025年のイサトイン酸無水物市場シェアの55.24%を占めました。また、2031年にかけてCAGR 5.89%で成長すると予測されており、管理された反復可能な材料添加を必要とする用途における重要性を反映しています。粒子径制御された粉末は、医薬品合成における正確な投与を支援します。大型固体材料に関連する取り扱いの複雑さを軽減できます。フロープロセスも、安定した再現可能な速度で導入できる材料に依存しています。これらのニーズは、特に生産チームが信頼性の高い添加、移送、およびバッチ間の取り扱い性能を必要とする場合に、イサトイン酸無水物市場における粉末の中心的な役割を強化します。
2026年の連続アルブテロール硫酸塩製造に関する研究では、制御されたフローレートパラメータが99.3%の溶液収率を支援できることが実証されました。この知見は、メーカーが連続プロセス環境において一貫した粉末取り扱いを重視する理由を示しています。固体形態は、即時の投与精度よりも送中の保管安定性が重要な場合に引き続き有用です。この形態は、確立された社内溶解方法を持つ工業用染料およびポリマー用途に使用されています。したがって、イサトイン酸無水物市場は、医薬品、工業、および研究用途にわたる異なる取り扱いニーズを反映しています。
用途別:
染料・顔料がリードし、農薬がより速く拡大染料・顔料は2025年のイサトイン酸無水物市場シェアの30.13%を占めました。イサトイン酸無水物は、反応性およびアゾ染料合成においてアミノ安息香酸由来の中間体として機能します。この用途は繊維染色、機能性着色剤、および蛍光増白剤生産を支援します。これらの用途の顧客は、下流性能を維持するために信頼性の高い原材料品質を必要とします。生産者がより厳しい環境・生産管理に直面している場合、トレーサビリティと低不純物レベルが重要になる可能性があります。このセグメントは、繊維着色剤およびその他の機能性染料製品の生産ニーズによって形成された需要を持つ、イサトイン酸無水物市場に大きな工業的販路を提供します。
農薬は2031年にかけてCAGR 5.13%で成長すると予測されています。この成長は、ベンタゾン除草剤合成におけるイサトイン酸無水物の役割と、作物保護製剤からの継続的な需要を反映しています。農薬化学品生産者は、季節的な生産スケジュールと製剤需要を管理するにあたり、信頼性の高い中間体供給を求めています。サッカリン合成もアントラニル酸化学を通じてイサトイン酸無水物を使用し、食品・飲料用途を支援しています。香料・フレグランスには、フレグランスビルディングブロックに対する純度要件があります。
最終用途産業別:
医薬品が規模と成長速度を兼ね備える医薬品は2025年のイサトイン酸無水物市場シェアの43.78%を占め、2031年にかけてCAGR 5.45%で成長すると予測されており、主要かつ最も成長の速い需要分野となっています。この地位は、単一の治療カテゴリーへの依存ではなく、複数の薬物クラスにわたる使用を反映しています。医薬品生産は、中間体材料に対して一貫したバッチと正式な文書化を必要とします。これらの要件は、顧客チームが繰り返しの適格性確認作業や中間体材料品質の予期しない変化を避けようとするため、適格サプライヤーとの長期調達関係を促進します。したがって、イサトイン酸無水物市場は、高純度で管理された医薬品投入物への継続的な需要と密接に結びついています。
Thermo Fisher Scientificは、Patheonサービスが2024年に米国食品医薬品局(FDA)によって承認されたすべての低分子の14%の製造に関与していたと述べています。この例は、医薬品製造における統合サプライチェーンの役割を示しています。農薬化学品は、ベンタゾンおよび除草剤生産を通じて別の重要な最終用途を提供します。香水・フレグランスは、合成ムスクおよびジャスミン系フレグランス化合物においてイサトイン酸無水物由来のアミド化学を使用します。食品・飲料はサッカリン生産においてイサトイン酸無水物を使用します。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
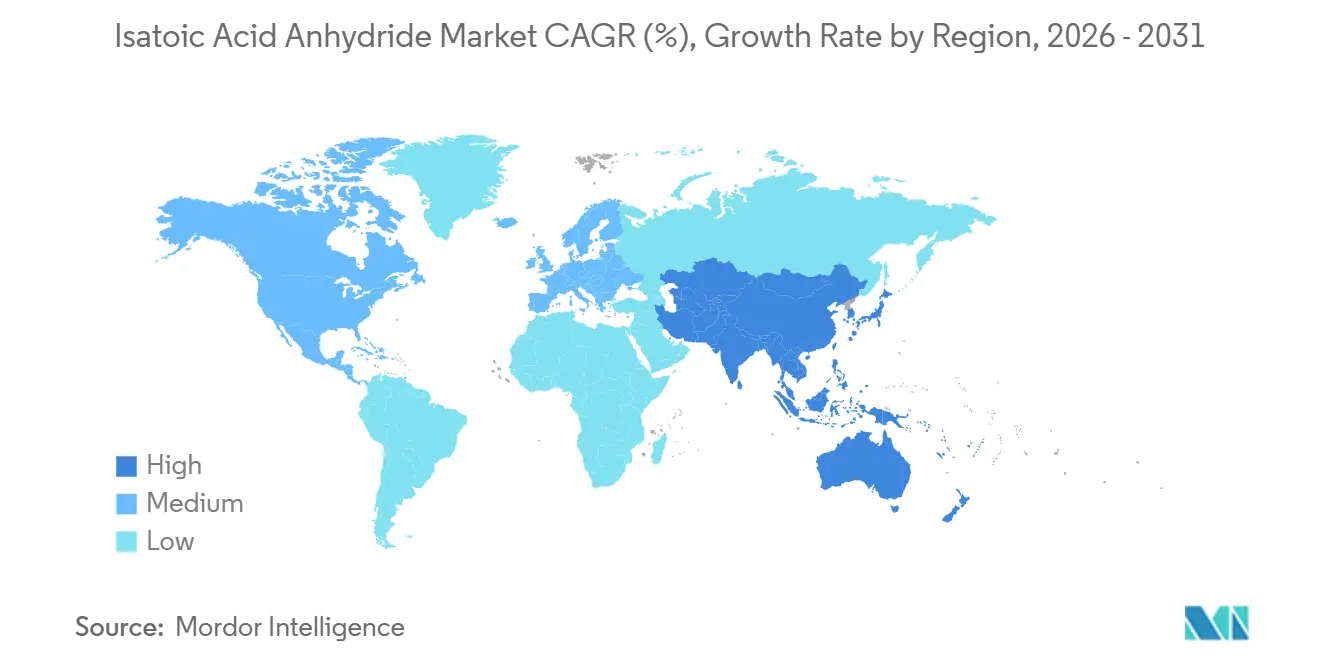
アジア太平洋地域イサトイン酸無水物市場
アジア太平洋地域は2025年のイサトイン酸無水物市場シェアの34.84%を占めた。同地域は2031年にかけて4.74%のCAGRで成長すると予測されている。中国は江蘇省および山東省における製造活動を通じて生産の中核を担っており、アントラニル酸の生産およびその下流工程であるイサトイン酸無水物の環化反応を支えている。インドのグジャラート州医薬品ベルトには、規制された輸出市場に対応するGMP認定の仕上げ加工施設が含まれている。日本、韓国、および東南アジア諸国連合(ASEAN)加盟国は、研究グレードおよび特殊用途からの需要を加えている。品質および環境コンプライアンスは地域のサプライベース全体でますます重要性を増しており、信頼性の高い記録を提供し一貫した生産慣行を維持できるサプライヤーの重要性が高まっている。
北米および欧州イサトイン酸無水物市場
北米のイサトイン酸無水物市場は、輸入品およびトレーサビリティと品質文書化に関する調達要件によって形成されている。製薬メーカーおよび医薬品受託開発製造機関(CDMO)は、重要な中間体に対して長期的な認定サプライヤー契約を一般的に利用ている。米国環境保護庁(EPA)の2026年3月の改正により、有害大気汚染物質を取り扱う化学品製造エリアソースに対するコンプライアンス要件が引き上げられた。欧州もまた、仕様確認済みかつREACH準拠の調達に依存している。ドイツ、フランス、および英国は重要な医薬品消費拠点である。BASFはルートヴィヒスハーフェンに特殊ホスゲン化学の生産能力を維持しており、規制対応顧客向けの文書化されたサプライベースを支えている。
中東・アフリカおよび南米イサトイン酸無水物市場
南米ならびに中東・アフリカは、イサトイン酸無水物市場において規模が小さく輸入依存度の高い地域である。ブラジルの大豆およびトウモロコシ生産は、ベンタゾン除草剤製造に関連する農薬グレード需要を支えている。サウジアラビアのビジョン2030イニシアチブは特殊化学品活動を後押ししている。南アフリカのジェネリック医薬品セクターは追加的ではあるが限定的な需要を生み出している。これらの地域の機会は主に輸入供給、現地製剤化、ならびに医薬品および農薬能力の開発に結びついている。

競合ランドスケープ
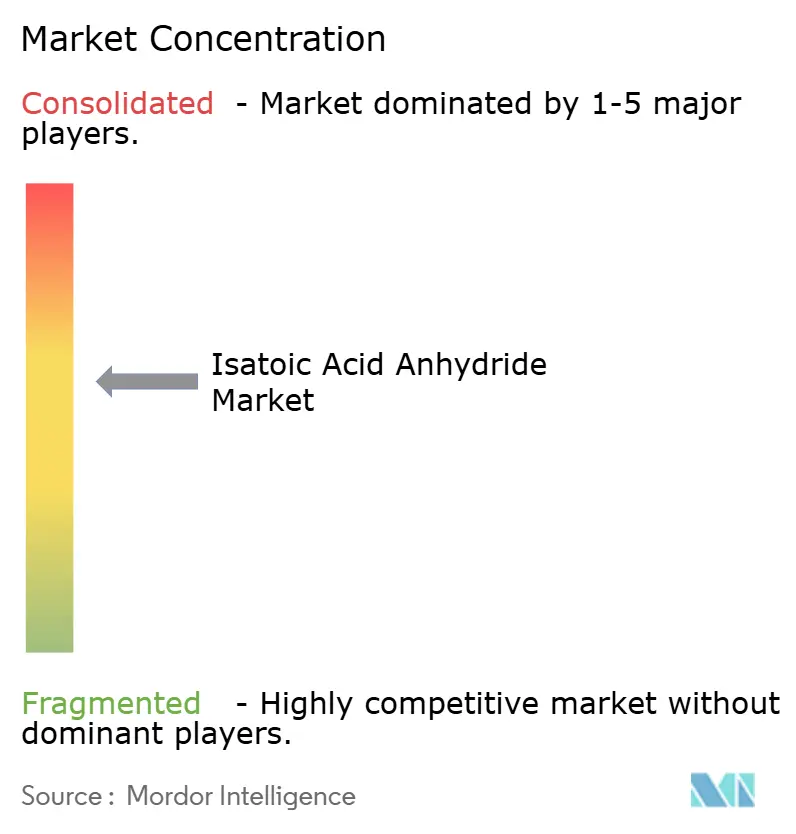
イサトイン酸無水物市場は中程度に集中しています。中国の生産者は、コスト競争力のあるバッチ合成を通じて工業グレード製品に対応しています。インドのメーカーおよび西洋の特殊化学品企業は、医薬品グレードおよび研究グレードの供給においてより積極的です。これらのティア間の競争上の差異は、分析検証、バッチトレーサビリティ、および文書化された変更管理能力に結びついています。これらの要件を満たすサプライヤーは、規制された医薬品顧客にとってより魅力的になる可能性があります。これによ、工業グレードの価格競争とは別の品質ベースの優位性が生まれ、顧客がスポット市場購買よりも信頼性を優先する場合に適格サプライヤーがより強い立場を持つことになります。
商業規模での連続フローイサトイン酸無水物製造は、サプライヤーにとって重要な機会であり続けています。2025年のレビューでは、研究された連続フローの事例のEファクターが5~10であったのに対し、バッチルートでは40以上であることが判明しました。これにより、メーカーはより管理された生産プロセスの評価を促される可能性があります。ホスゲンルートの能力増強に必要な資本は、確立されたインフラを持つ企業に有利に働きます。Merck KGaAは2025年9月に低分子医薬品生産を支援するため、ダルムシュタットに1億6,000万ユーロ(約188 ミリオン 米ドル)のローンチ・テクノロジーセンターを開設しました。BASFも2026年にルートヴィヒスハーフェンでクロロホルメートおよび酸塩化物の生産を拡大しました。
イサトイン酸無水物市場は、大量の工業供給と品質差別化された医薬品供給に分かれたままになる可能性がいです。大規模統合生産者は、フィードストックアクセス、コンプライアンス投資、および顧客適格性確認の支援能力において優位性を持っています。環境規制の執行は、アップグレードのための資本が限られた小規模施設への圧力を高める可能性があります。中堅の中国生産者は、統合または費用対効果の高い工業供給への集中によって対応する可能性があります。小規模の特殊サプライヤーは、狭い認証済み医薬品グレード要件に対応することで引き続き関連性を保つことができます。BASFは2026年3月に中国湛江に世界規模のフェアブントサイトを開設し、アジア太平洋における医薬品、農薬化学品、および消費財用途向けの幅広い化学品インフラを追加しました。
イサトイン酸無水物産業リーダー
BASF
Muby Chem Private Limited
Merck KGaA
Thermo Fisher Scientific Inc.
Wujiang New Sunlion Chemical Co., Ltd.
- *免責事項:主要選手の並び順不同
イサトイン酸無水物市場
- Anmol Chemicals
- Anshul Specialty Molecules Private Limited
- BASF
- Changzhou Waston Chemical Technology Co., Ltd.
- Hebei Chuanghai Biotechnology Co., Ltd.
- Hefei Lbao Physical & Chemical Science Co., Ltd.
- Hefei TNJ Chemical Industry Co., Ltd.
- Jiangsu Juming Chemical Process Technology Co., Ltd.
- Jinan Finer Chemical Co., Ltd.
- Merck KGaA
- Muby Chem Private Limited
- Thermo Fisher Scientific Inc.
- Tokyo Chemical Industry Co., Ltd. (TCI)
- Wujiang New Sunlion Chemical Co., Ltd.

Recent Industry Developments in イサトイン酸無水物市場
- 2026年4月:BASFはルートヴィヒスハーフェンに世界規模のメントールおよびリナロールプラントを、湛江にシトラルプラントを稼働させ、特殊化学品生産能力を拡大しました。これにより、イサトイン酸無水物を含む医薬品および特殊合成に使用される化学中間体への下流需要が支援されます。
- 2025年9月:Merck KGaAは低分子医薬品生産を支援するため、ダルムシュタットに1億6,000万ユーロ(約188 ミリオン 米ドル)のローンチ・テクノロジーセンターを開設しました。この拡張は、イサトイン酸無水物を含む医薬品合成に使用される特殊中間体への需要を支援します。


世界のイサトイン酸無水物市場レポートの範囲
イサトイン酸無水物は、様々な有機化合物および特殊化学品の合成に使用される複素環式化学中間体です。その反応性構造により、下流中間体および剤製品を生産するための制御された化学変換を必要とするプロセスでの使用が可能です。
イサトイン酸無水物市場は、製品グレード、形態、用途、最終用途産業、および地域別にセグメント化されています。製品グレード別では、市場は医薬品グレード、工業グレード、およびその他の製品グレードにセグメント化されています。形態別では、市場は固体、粉末、およびその他の形態にセグメント化されています。用途別では、市場は染料・顔料、農薬、除草剤、サッカリン、香料・フレグランス、およびその他の用途にセグメント化されています。最終用途産業別では、市場は医薬品、農薬化学品、香水・フレグランス、食品・飲料、およびその他の最終用途産業にセグメント化されています。レポートはまた、主要地域の15カ国におけるイサトイン酸無水物の市場規模と予測もカバーしています。各セグメントについて、市場規模と予測は金額(米ドル)ベースで行われています。
| 医薬品グレード |
| 工業グレード |
| その他の製品グレード |
| 固体 |
| 粉末 |
| その他の形態 |
| 染料・顔料 |
| 農薬 |
| 除草剤 |
| サッカリン |
| 香料・フレグランス |
| その他の用途 |
| 医薬品 |
| 農薬化学品 |
| 香水・フレグランス |
| 食品・飲料 |
| その他の最終用途産業 |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| ASEAN諸国 | |
| その他のアジア太平洋 | |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| 北欧諸国 | |
| その他の欧州 | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| 南アフリカ | |
| その他の中東・アフリカ |
| 製品グレード別 | 医薬品グレード | |
| 工業グレード | ||
| その他の製品グレード | ||
| 形態別 | 固体 | |
| 粉末 | ||
| その他の形態 | ||
| 用途別 | 染料・顔料 | |
| 農薬 | ||
| 除草剤 | ||
| サッカリン | ||
| 香料・フレグランス | ||
| その他の用途 | ||
| 最終用途産業別 | 医薬品 | |
| 農薬化学品 | ||
| 香水・フレグランス | ||
| 食品・飲料 | ||
| その他の最終用途産業 | ||
| 地域別 | アジア太平洋 | 中国 |
| インド | ||
| 日本 | ||
| 韓国 | ||
| ASEAN諸国 | ||
| その他のアジア太平洋 | ||
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| 北欧諸国 | ||
| その他の欧州 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||


レポートで回答される主要な質問
イサトイン酸無水物市場の規模はどのくらいですか?
イサトイン酸無水物市場は2026年に330.13 ミリオン 米ドルであり、2031年までに402.23 ミリオン 米ドルに達すると予測されています。
イサトイン酸無水物の需要を促進しているものは何ですか?
医薬品中間体需、農薬化学品合成、染料・顔料、および特殊化学品用途が需要を支えています。
2025年に最大のシェアを占めた製品グレードはどれですか?
医薬品グレードは、規制されたAPI生産が高純度で文書化された投入物を必要とするため、2025年の需要の65.45%を占めました。
2031年にかけて最も速く成長すると予測されている形態はどれですか?
粉末は、制御された投与が医薬品および連続処理フィードレートを支援するため、2031年にかけてCAGR 5.89%で成長すると予測されています。
最終更新日:



