
IRAC 30 殺虫剤市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 市場規模 (2026) | 650.09 百万米ドル |
| 市場規模 (2031) | 878.21 百万米ドル |
| Growth Rate (2026 - 2031) | 6.20 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる IRAC 30 殺虫剤市場分析
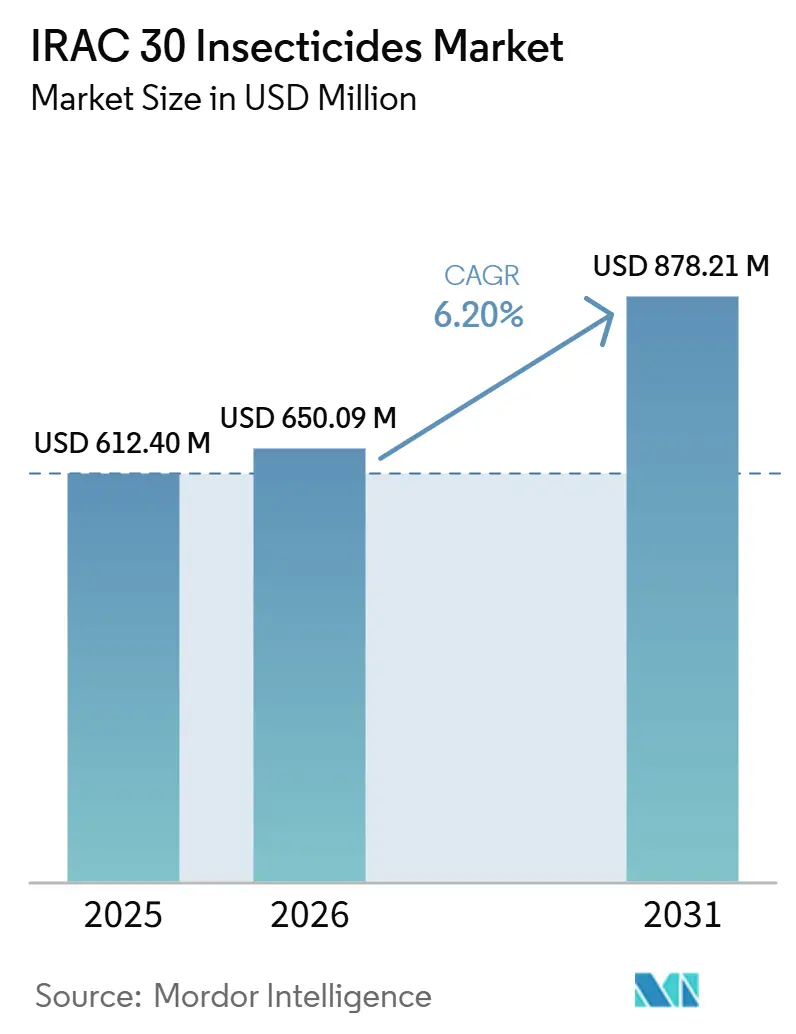
IRAC 30 殺虫剤市場規模は、2025年の6億1,240万米ドルから2026年には6億5,009万米ドルへと成長し、2026年から2031年にかけてCAGR 6.20%で2031年までに8億7,821万米ドルに達すると予測されています。IRAC グループ30は、ガンマアミノ酪酸(GABA)依存性塩化物チャネルアロステリックモジュレーターを、ブロフラニリドおよびシプロフラニリドなどのメタジアミド類と、フルキサメタミドおよびイソシクロセラムなどのイソキサゾリン類という2つの化学サブグループに分類しています。これにより、IRAC 30 殺虫剤市場は作物保護における最新の商業化学クラスの一つとなっています。この作用機序は昆虫のGABA受容体上の独自の結合部位を利用しており、そのためIRAC 30 殺虫剤はシクロジエン類、有機リン酸塩類、ピレスロイド類などの旧来のグループとの既知の交差耐性がなく、耐性ローテーションプログラムで使用されています。この差別化により、農業者が投入コストをより慎重に見直す中でも、これらの製品が即時の害虫防除と長期的なローテーション計画の両方を支援するため、IRAC 30 殺虫剤市場は需要を維持しています。現在商業的に活性な成分を少数のイノベーター企業が管理しており、Syngenta Group Co., Ltd.による最近の登録と、BASF SEおよびMitsui Chemicals, Inc.が保有する長年の商業化権が主要作物システム全体の市場アクセスを形成し続けているため、競争は依然として激しい状況です。
レポートの主要な知見
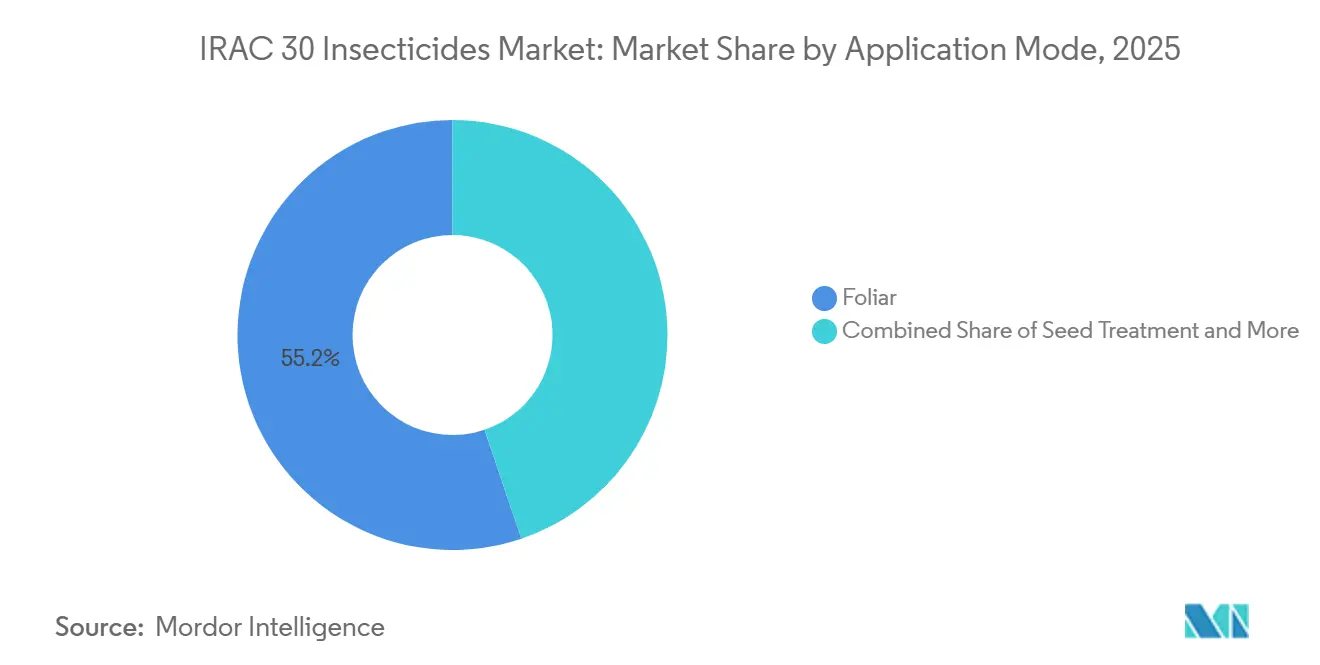
- 施用方法別では、葉面散布が2025年のIRAC 30殺虫剤市場シェアの55.2%を占め最大セグメントとなっており、種子処理は2026年から2031年にかけてCAGR 6.8%で成長すると予測され、最も成長の速いセグメントとなっている。
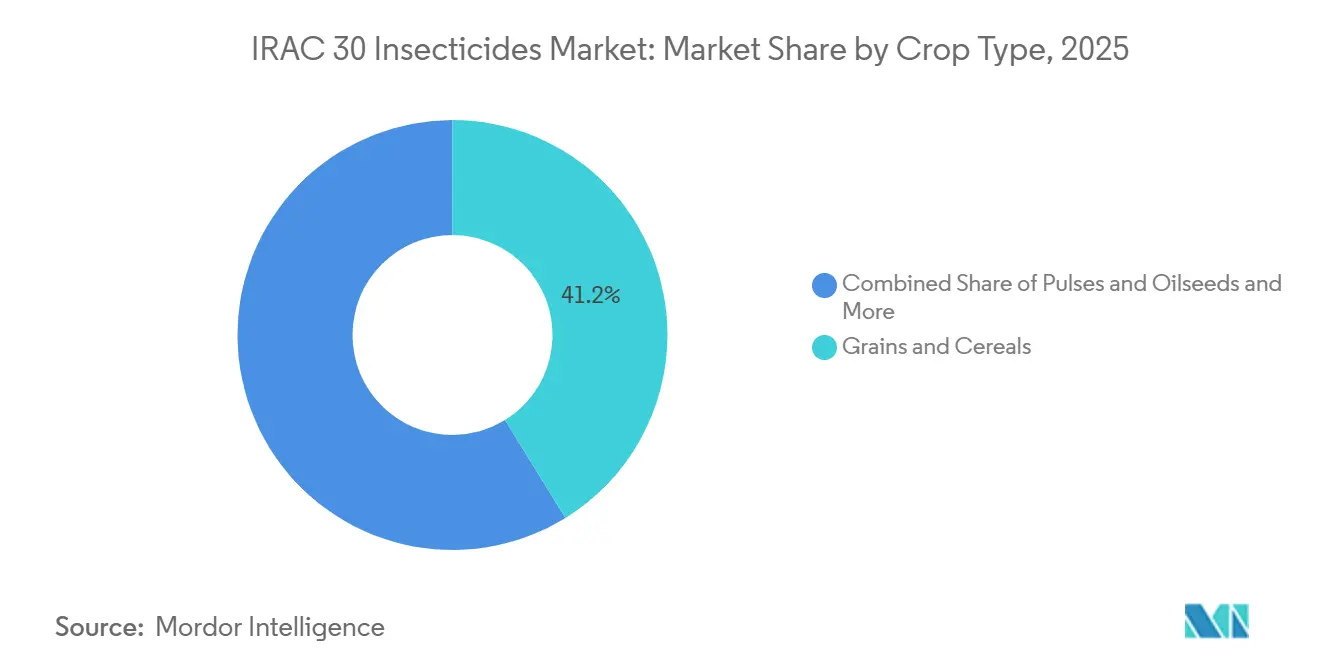
- 作物タイプ別では、穀物・シリアルが2025年のIRAC 30殺虫剤市場規模の41.2%のシェアを占め最大セグメントとなっており、豆類・油糧種子は2026年から2031年にかけてCAGR 6.6%で成長すると予測され、最も成長の速いセグメントとなっている。
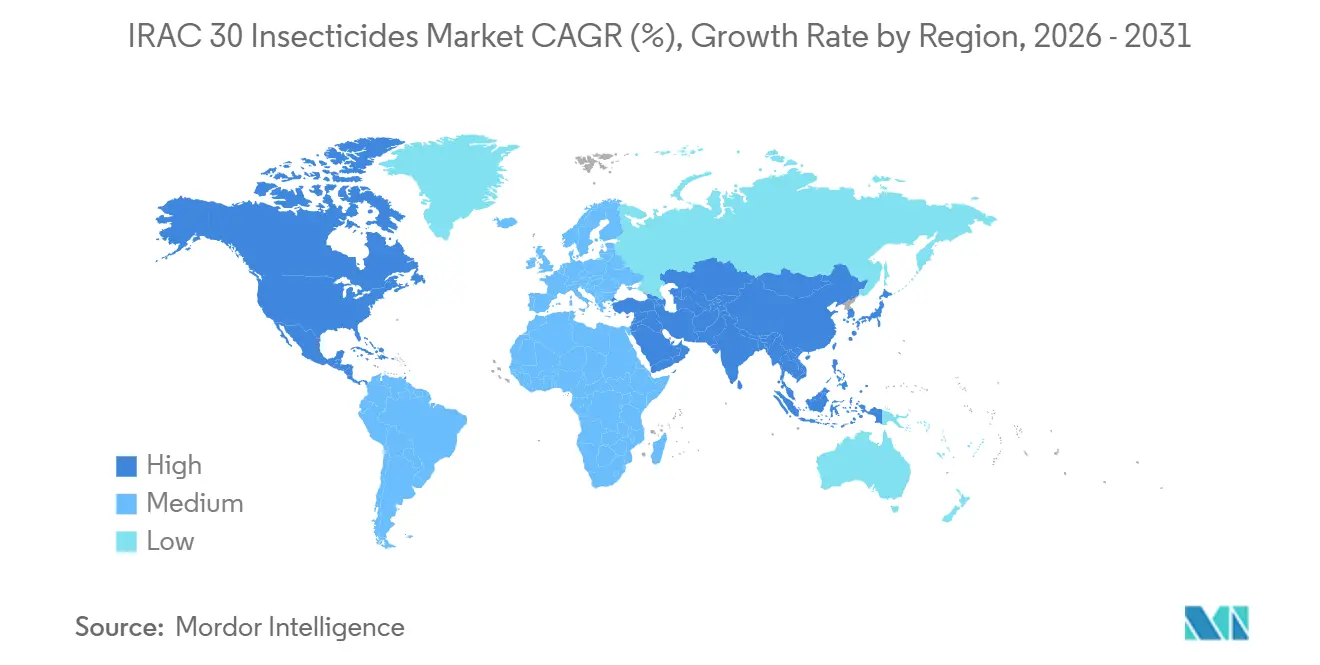
- 地域別では、北米が2025年に37.6%のシェアを占め最大地域となっており、アジア太平洋地域は2026年から2031年にかけてCAGR 6.7%で成長すると予測され、最も成長の速い地域となっている。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 耐性管理化学物質に対する需要の高まり | +2.5% | グローバル | 中期(2〜4年) |
| 有効成分の再登録タイムラインの厳格化 | +1.2% | 北米および欧州 | 中期(2〜4年) |
| 高付加価値種子処理プログラムの拡大 | +0.8% | 北米およびアジア太平洋 | 長期(4年以上) |
| 精密施用による低用量経済性の実現 | +0.5% | グローバル | 長期(4年以上) |
| 新規作用機序に対する残効性プレミアム | +0.7% | 北米、欧州、およびアジア太平洋 | 短期(2年以内) |
| デジタル害虫予測による散布タイミングの改善 | +0.4% | 北米および欧州 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
耐性管理化学物質に対する需要の高まり
主要害虫におけるピレスロイド、有機リン酸塩、ジアミド系殺虫剤への耐性が記録されており、農業者や農業専門家は異なる作用機序を持つ選択肢を求めるようになっており、これがIRAC 30 殺虫剤市場を直接的に支援しています。グループ30化合物は、メタジアミド類とイソキサゾリン類が旧来の殺虫剤グループが使用する結合部位ではなく、GABA受容体上の新規アロステリック部位に作用するため、このニーズに適合しています。2025年に発表された研究では、クロラントラニリプロール耐性のChilo suppressalis集団においてシプロフラニリドへの交差耐性がないことが示され、また実現遺伝率が低いことも報告されており、内在的な耐性リスクが低いことが示唆されています。この証拠は、IRAC 30 殺虫剤市場が、旧来の製品の有用性がすでに低下している作物において、バックアップローテーションの役割から計画的な作付け期間の役割へと移行するのに役立っています。また、引用されたガイダンスにおいてグループ30の野外耐性事例が記録されていないため、このクラスがまだ商業的な初期段階にある間は耐性管理価値が高く維持されることから、IRAC 30 殺虫剤市場も恩恵を受けています。
有効成分の再登録タイムラインの厳格化
IRAC 30 殺虫剤市場は、欧州および北米において多くの旧来の殺虫剤有効成分に影響を与えている、より遅く厳格な審査サイクルから支援を得ています。欧州のAIR 6更新プログラムは2025年3月から2028年12月の間に承認が失効する物質を対象としており、これはいくつかの確立された化学物質が別の完全な審査段階を経ていることを意味します[1]出典:欧州委員会食品安全局、「AIR 6更新プログラム申請概要」、欧州委員会、food.ec.europa.eu。CropLife Internationalも2025年4月に農薬更新のバックログを報告しており、これにより最近の承認タイムラインを持つ新しい化学クラスに実際的な優位性が生まれています。米国では、ブロフラニリドとイソシクロセラムの最近の承認により、これらの製品は多くの旧来の競合製品よりも現在の再登録圧力から遠い位置にあり、IRAC 30 殺虫剤市場のより長い商業的な活動期間を支援しています。製品の規制上の有効期間がまだ初期段階にある場合、企業はより広範な登録作業、スチュワードシップ支出、およびチャネル開発を正当化できるため、この長い活動期間は重要です。
高付加価値種子処理プログラムの拡大
高付加価値種子処理プログラムの拡大は、IRAC 30 殺虫剤市場に大きな成長機会をもたらしており、特に初期の植物定着を保護することが重要なシリアル、油糧種子、その他の高付加価値畑作物において顕著です。種子処理が総合的病害虫管理(IPM)の不可欠な要素となるにつれ、農業者は脆弱な発芽・苗立ち段階において土壌生息害虫から作物を保護しながら、複数回の葉面殺虫剤散布の必要性を低減するために、殺虫剤処理種子の採用を増やしています。Syngenta Group Co., Ltd.は、イソシクロセラムを含むEquentoが春小麦の圃場試験においてコメツキムシ幼虫を最大97%防除したと報告しており、IRAC 30 殺虫剤市場に初期シーズン防除における強力な実績を提供しています[2]出典:Syngenta Thrive、「Equento種子処理でシリアルをコメツキムシ圧力から保護する」、Syngenta Thrive、syngentathrive.com。高付加価値作物の栽培増加、プレミアム処理種子の採用拡大、および新規作用機序を持つ殺虫剤への需要が、商業的種子処理プログラムへのIRAC グループ30有効成分の組み込みをさらに強化しています。ネオニコチノイドなどの従来の化学物質への依存を制限する規制上の精査と耐性懸念が続く中、種子会社と農業者はIRAC グループ30殺虫剤を予防的作物保護戦略に組み込むことを増やしており、持続的な市場成長を支援しています。
精密施用による低用量経済性の実現
精密農業技術の採用拡大により、高度に標的を絞った施用が可能となり、全体的な殺虫剤消費量を削減しながら効果を最大化することで、IRAC グループ30殺虫剤の経済的実行可能性が向上しています。GPS誘導型スプレイヤー、ドローンによる害虫モニタリング、可変量施用システム、AIによる害虫検出などの技術により、農業者は局所的な害虫の発生ホットスポットを特定し、経済的に正当化される場所にのみ殺虫剤を施用することができます。このサイト特異的なアプローチにより、不必要な化学物質の使用が最小化され、施用コストが削減され、プレミアム殺虫剤製品への投資収益率が向上します。この利点は、新規作用機序とプレミアム価格設定により施用効率が重要な購入検討事項となるIRAC グループ30殺虫剤において特に重要です。精密施用により、農業者は製品の無駄を削減し、非標的への暴露を最小化し、より慎重な殺虫剤使用による耐性管理を支援しながら、経済的に重要な害虫の効果的な防除を達成することができます。デジタル農業プラットフォームが商業農業経営全体でより広く採用されるにつれ、精密害虫管理プログラムへのIRAC グループ30殺虫剤の統合が強化れ、用量効率、運用経済性、およびこれらの製品の総合的な価値提案がさらに向上することが見込まれます。
阻害要因の影響分析*
| 阻害要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 輸出作物における残留基準遵守の圧力 | -1.5% | グローバル、欧州輸出市場に集中 | 中期(2〜4年) |
| 過剰使用された作用機序からの耐性交差リスク | -0.8% | グローバル | 長期(4年以上) |
| 施設栽培における生物的防除への代替 | -0.7% | 欧州および北米 | 中期(2〜4年) |
| 新規化学物質の上市に伴うスチュワードシップ負担 | -0.9% | グローバル | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
輸出作物における残留基準遵守の圧力
残留基準遵守はIRAC 30 殺虫剤市場にとって重大な阻害要因であり続けており、新たに上市された有効成分は貿易相手国における輸入許容値と残留基準の整合プロセスを経るのに時間を要することが多いためです。ミネソタ州農業局は2026年1月にイソシクロセラムを審査し、この有効成分がミネソタ州法の下でペルフルオロアルキル物質およびポリフルオロアルキル物質(PFAS)に分類されるため、水質モニタリングプログラムに追加しました。この決定は使用を禁止するものではありませんでしたが、規制に積極的な地域においてラベル拡大がどれほど迅速に進むかを形成し得る別の注目層を加えました。IRAC 30 殺虫剤市場は輸出作物においてより大きなリスクにさらされており、農業者と輸出業者は新しい化学物質を中心に大規模なプログラムを構築する前に、原産地と仕向地市場の両方で残留基準が整合していることを確認する必要があるためです。これにより、圃場での性能が優れている場合でも、貿易に敏感な作物システムでの採用が遅くなります。商業的リスクが個々の圃場ではなく出荷全体にかかるためです。
過剰使用された作用機序からの耐性交差リスク
IRAC 30 殺虫剤市場には旧来の化学クラスへの交差耐性の記録はありませんが、その優位性は同じ作用機序への繰り返しの依存ではなく、規律ある使用に依存しています。グループ30に対するIRACスチュワードシップガイダンスはすでにこのリスクを想定しており、商業的な初期段階での過剰使用を防ぐためにローテーション計画、施用制限、および感受性モニタリングを要求しています。農業者がグループ30をローテーションの一部としてではなく単独の解決策として扱う場合、IRAC 30 殺虫剤市場は今日の需要を牽引している差別化の一部を失う可能性があります。この阻害要因は、圃場での結果が良好になると同じ効果的な製品を使い続ける圧力が急速に高まる可能性がある、害虫の世代が繰り返される作物において最も重要です。商業的な影響は即時ではなく段階的すが、耐性管理価値がそもそも農業者がこの化学クラスに注目している主な理由の一つであるため、重要です。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
施用方法別:
葉面散布が主導し、種子処理が加速葉面散布は最大の施用方法であり、2025年のIRAC 30殺虫剤市場シェアの55.2%を占めています。これは、速効性と残効性の両方が求められる野菜、綿花、果樹、豆類における広範な使用を反映しています。メリーランド大学エクステンションは、新しいイソシクロセラム葉面散布製品がコナガ、ファーンプラントバグ、コロラドハムシなどの害虫向けに位置付けられていることを指摘しており、これはIRAC 30殺虫剤場における葉面散布プログラムの商業的重要性を裏付けています。葉面散布はまた、同一シーズン内に旧来の化学クラスと直接性能比較が可能であることから、高付加価値作物システムへのグループ30化学物質を導入する最も可視性の高い経路であり続けています。BASF SEはブロフラニリドが複数の生育ステージにわたって有効であると示しており、これが葉面散布プログラムがIRAC 30殺虫剤市場において依然として最大のポジションを維持している理由を説明しています。土壌処理、灌漑施用、くん蒸は、グループ30製剤がそれらの形態で現在確立されているものが少ないため、引き続き小規模にとどまっています。
種子処理は最も成長の速い施用方法であり、種子処理向けのIRAC 30殺虫剤市場規模は2031年までに6.8%のCAGRで拡大すると予測されています。成長の根拠は、シーズン中に対応する機が生じる前にコムギムシ(ワイヤーワーム)の被害が作物の定着を損なう可能性がある穀物・畑作物において最も強くなっています。Syngenta Group Co., Ltd.は春小麦試験においてEquentoがワイヤーワームを最大97%防除したと報告しており、これはIRAC 30殺虫剤市場に初期シーズン保護における強力な採用論拠を与えています。精密施用はプレミアム種子処理プログラムの経済性も向上させる一方、Atexzoを通じたイソシクロセラムの芝生への展開は、IRAC 30殺虫剤市場が最初の中核的な畑作物用途を超えて拡大し始めていることを示しています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能


作物タイプ別:
シリアルが基盤を固め、豆類・油糧種子が成長を牽引穀物・シリアルは最大の作物タイプであり、2025年に41.2%のシェアを占めました。これは、コムギ、オオムギ、トウモロコシおよび関連システムにおける播種段階の害虫管理にIRAC 30殺虫剤市場がいかに強く結びついているかを示しています。米国環境保護庁(EPA)は2025年11月に小粒穀物シリアルに対する種子処理および葉面散布の両方についてイソシクロセラムの登録を最終決定し、IRAC 30殺虫剤市場においてシリアルが最初の大規模商業基盤として位置付けられることを強化しました。果物・野菜は、葉面散布製品がアブラナ科作物、ジャガイモ、タマネギ、果樹、柑橘類の主要害虫を標的にできることから、次の主要な使用分野であり続けています。商業作物、芝生、観賞用途は規模は小さいものの戦略的に有用な需要を加え、この化学クラスの使用期間を季節および最終用途にわたって広げています。これにより、IRAC 30殺虫剤産業は広域作物において安定した基盤を持ちながら、高付加価値用途が価格設定を支える構造となっています。
豆類・油糧種子は最も成長の速い作物セグメントであり、豆類・油糧種子向けのIRAC 30殺虫剤市場規模は2031年までに6.6%のCAGRで拡大すると予測されています。成長経路は、カナダおよび米国北部平原でのキャノーラ作付面積の拡大と、鱗翅目害虫の圧力が葉面散布需要を支える南アジアの一部における豆類栽培の強化から生まれています。2025年の農業統合学術誌(Journal of Integrative Agriculture)におけるシプロフラニリドに関する研究も、クロラントラニリプロール耐性のChilo suppressalis個体群において交差耐性が報告されなかったことか、輪作プログラムにおける長期使用を支持しています。Syngenta Group Co., Ltd.は米国においてOpelloおよびEquentoをトウモロコシ、シリアル、豆類向けに位置付けており、最も成長の速い作物セグメントがパイプライン議論だけでなく、すでに具体的な商業製品によって支えられていることを示しています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
北米 IRAC 30 農薬市場
北米は最大の地域セグメントであり、2025年における IRAC 30 農薬市場シェアの37.6%を占めていますこの地位は、米国の穀物および特殊作物基盤、カナダにおける種子処理の重要な役割、そして2025年11月に環境保護庁(EPA)が10種のイソシクロセラム製品の最終登録を行ったことによる商業的推進力を反映しています。カナダは、キャノーラおよび春小麦の輪作において、生育初期のコガネムシ幼虫防除が必要であり、ネオニコチノイド中心のプログラムとは異なる農薬オプションを求める生産者を通じて、相当な需要を加えています。米国内では、コーンベルトが種子処理需要を支え、南東部および南西部の綿花・野菜産地が葉面散布の需要を支えています。メキシコは、輸出志向の野菜セクターがグループ30葉面散布製品によってすでに対象とされている害虫プロファイルと一致しているため、IRAC 30 農薬市場にとって隣接する機会として残っています。
アジア太平洋 IRAC 30 農薬市場
アジア太平洋は最も成長の速い地域であり、アジア太平洋における IRAC 30 農薬市場規模は2031年までに6.7%の CAGR で拡大すると予測されています。この地域は、水稲・野菜・綿花において大規模な需要基盤を有しており害虫圧力が高く輪作オプションが重要な場面での新規農薬に対する安定した需要を生み出しています。クロップライフジャパンは、2025年農業年度において日本の農薬出荷額が5.3%増加したと報告しており、ブロフラニリド製品はすでに三井化学クロップ&ライフソリューションズ株式会社によって BROFREYA ブランドで販売されています。PI Industries Limited もインドで BROFREYA を販売しており、IRAC 30 農薬市場がすでに南アジアの確立された国内流通チャネルを通じて展開していることを示しています。
EMEA および南米 IRAC 30 農薬市場
欧州は依然として重要な市場であり、強力な抵抗性管理の実践と旧来の有効成分に対する継続的な見直しが、野菜および穀物における新しい農薬クラスの参入余地を生み出しています。南米は、輸出農業において大豆および綿花生産者が追加の輪作ツールを求めていることから重要性が高まっていますが、IRAC 30 農薬市場がより速く拡大するためには残留基準の整合が引き続き重要となります。中東・アフリカはまだ発展の初期段階にありますが、2025年に世界保健機関(WHO)がロフラニリド水和剤をベクターコントロール用途で事前認定したことにより、公衆衛生チャネル全体でこの農薬の認知度が高まっています。この広範な認知度の向上は、有効成分の認知がまだ発展途上にあるサブサハラアフリカの一部地域において、将来の農業登録経路を支援する可能性があります。

競合環境
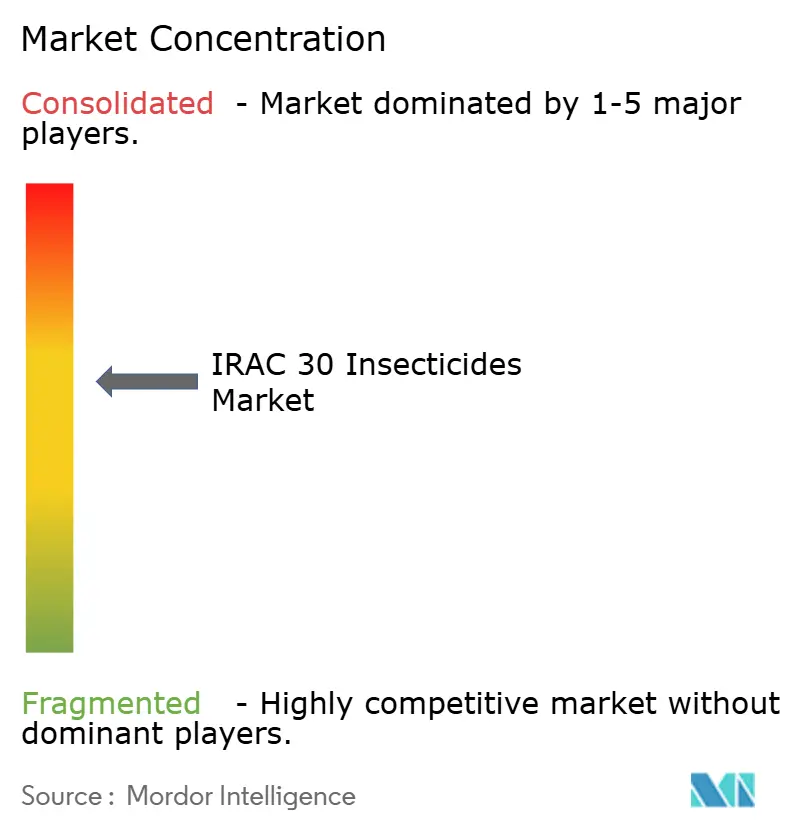
IRAC 30 殺虫剤市場は2025年において中程度の集中度を示しており、ソース資料に記載されている現在商業化または高度に開発されたグループ30分子を5のオリジネーター企業が占めています。これらの企業はBASF SE、Syngenta Group Co., Ltd.、FMC Corporation、Bayer AG、およびCorteva, Inc.です。この構造は、製剤、チャネルアクセス、および国レベルの製品拡大がより広範であり得るにもかかわらず、IRAC 30 殺虫剤市場が狭いイノベーション基盤を持つことを意味しています。BASF SEはMitsui Chemicals, Inc.との取り決めの下で西側市場においてブロフラニリドの主要な商業化権を保有しており、Mitsui Chemicals, Inc.は日本とアジアにおける主要な役割を維持しています。この権利の分割により、市場は完全に独立した競合他社の広いフィールドではなく、少数の技術所有者を中心に組織されています。
Syngenta Group Co., Ltd.は、環境保護庁(EPA)が2025年11月に葉面、種子処理、芝生、観賞用、および屋内害虫管理用途にわたる10種のイソシクロセラム製品の最終登録を付与した際に、最も目に見える市場開拓の動きを行いました。同社は2025年4月にIncipio、Vertento、Zivalgoのブランド発表でチャネルをすでに準備しており、続いて2025年2月にOpelloとEquentoを発表しており、単一の発売イベントではなく段階的な商業化計画を示しています。BASF SEとMitsui Chemicals, Inc.はブロフラニリドを中心に商業化権を整合させることで早期の戦略的な動きを行い、この化学物質が協調的な所有権の下で西側とアジアの作物システムに参入するのを助けました。Mitsui Chemicals Crop and Life Solutions, Inc.は、世界保健機関の事前認定プログラムがベクター防除用ブロフラニリド水和剤の仕様を採用した2025年に別の認知度向上を得ました[3]出典:世界保健機関事前認定プログラム、「ブロフラニリド水和剤仕様」、世界保健機関、who.int。
デジタル作物ツールがプレミアム化学物質のタイミング、標的設定、スチュワードシップを改善するため、技術統合はIRAC 30 殺虫剤市場における実際的な差別化要因となっています。Syngenta Group Co., Ltd.はAtexzoを通じてこのクラスをプロフェッショナル芝生にも拡大しており、畑作物と野菜を超えた収益基盤を広げています。同時に、スチュワードシップルールは競争の構造的な部分であり続けており、登録者は規模拡大が責任ある形で行われる前に感受性モニタリングとローテーションガイダンスを必要とするためです。その結果、分子の所有権が厳格で、商業化が選択的であり、競争優位性が登録範囲、農業的サート、および時間をかけて効果を維持する能力から生まれる市場となっています。
IRAC 30 殺虫剤産業リーダー
FMC Corporation
Syngenta Group Co., Ltd.
BASF SE
Bayer AG
Corteva, Inc.
- *免責事項:主要選手の並び順不同
IRAC 30 農薬市場
- FMC Corporation
- Syngenta Group Co., Ltd.
- BASF SE
- Bayer AG
- Corteva, Inc.
- Helm Agro US, Inc.
- UPL Limited
- Sumitomo Chemical Co., Ltd.
- Nufarm Limited
- Rotam Global AgroSciences Ltd.
- Mitsui Chemicals, Inc.
- ISAGRO S.p.A.
- PI Industries Limited
- Gharda Chemicals Limited
- Arysta LifeScience

Recent Industry Developments in IRAC 30 農薬市場
- 2026年3月:Syngenta Group Co., Ltd.は、米国のプロフェッショナル芝生用途における年生ブルーグラスゾウムシ管理のために、Atexzo(イソシクロセラム、IRAC グループ30)を含むWeevilTrak Plusを発売しました。この製品は成虫と全幼虫ステージに対する広域スペクトル防除を提供し、他の化学物質との既知の交差耐性がなく、旧来のグループ1およびグループ3製品への耐性が十分に記録されている高付加価値のプロフェッショナル芝生セグメントにグループ30の商業プラットフォームを拡大しています。
- 2026年2月:殺虫剤耐性行動委員会(IRAC)は作用機序分類バージョン11.5を発表し、ブロフラニリド、フルキサメタミド、イソシクロセラム、シプロフラニリドの更新されたエントリーでグループ30を維持し、製剤業者、登録者、および規制当局向けの改訂された耐性管理ガイダンスを提供しました。
- 2025年2月:Syngenta Group Co., Ltd.は、米国においてトウモロコシ、シリアル、豆類のコメツキムシ幼虫、タネバエ、および初期シーズンの鱗翅目管理のためにイソシクロセラムを含む2つの新しい種子処理・初期シーズン殺虫剤製品、OpelloとEquentoを発売しました。


グローバル IRAC 30 殺虫剤市場レポートの範囲
殺虫剤は、昆虫を殺傷、忌避、または防除するために特別に製剤化された化学的または生物学的物質です。農業において作物を保護し、昆虫媒介疾患の蔓延を防ぐために広く使用されています。ケミゲーション、葉面散布、燻蒸、種子処理、および土壌処理が施用方法別セグメントとしてカバーされています。商業作物、果物・野菜、穀物・シリアル、豆類・油糧種子、芝生・観賞用が作物タイプセグメントとしてカバーされています。北米、欧州、アジア太平洋、南米、中東、アフリカが対象地域です。
| ケミゲーション |
| 葉面散布 |
| 燻蒸 |
| 種子処理 |
| 土壌処理 |
| 商業作物 |
| 果物・野菜 |
| 穀物・シリアル |
| 豆類・油糧種子 |
| 芝生・観賞用 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| その他の北米 | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| ロシア | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| オーストラリアおよびニュージーランド | |
| その他のアジア太平洋 | |
| 中東 | サウジアラビア |
| アラブ首長国連邦 | |
| その他の中東 | |
| アフリカ | 南アフリカ |
| エジプト | |
| その他のアフリカ |
| 施用方法 | ケミゲーション | |
| 葉面散布 | ||
| 燻蒸 | ||
| 種子処理 | ||
| 土壌処理 | ||
| 作物タイプ | 商業作物 | |
| 果物・野菜 | ||
| 穀物・シリアル | ||
| 豆類・油糧種子 | ||
| 芝生・観賞用 | ||
| 地域 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| その他の北米 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| ロシア | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| オーストラリアおよびニュージーランド | ||
| その他のアジア太平洋 | ||
| 中東 | サウジアラビア | |
| アラブ首長国連邦 | ||
| その他の中東 | ||
| アフリカ | 南アフリカ | |
| エジプト | ||
| その他のアフリカ | ||


レポートで回答される主要な質問
2031年までのIRAC 30 殺虫剤の市場規模予測は?
成長は主に耐性管理需要、旧来の化学物質よりも新しい承認タイムライン、およびシリアルと畑作物における種子処理使用の強化に結びついています。市場は2026年の6億5,009万米ドルから2031年までに8億7,821万米ドルへとCAGR 6.20%で上昇すると予測されています。
現在の需要をリードしている施用方法は?
葉面散布は2025年に55.2%のシェアを持つ最大の施用方法であり、速効性と残効性の両方が重要な野菜、綿花、果樹での広範な使用によって支援されています。
最も急速に拡大している作物セグメントは?
豆類・油糧種子は最も成長の速い作物セグメントであり、キャノーラ作付面積の拡大と南アジアの一部における豆類栽培の強化に支えられ、2031年までに6.6%のCAGRで成長すると予測されています。
北米が最大の地域市場である理由は?
北米は2025年に37.6%のシェアを保有しており、シリアルおよび特殊作物基盤、確立された種子処理需要、および2025年における環境保護庁(EPA)による10種のイソシクロセラム製品の登録によるものです。
最終更新日:



