
産業用空気ろ過市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 市場規模 (2026) | 16.92 十億米ドル |
| 市場規模 (2031) | 21.68 十億米ドル |
| Growth Rate (2026 - 2031) | 5.08 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
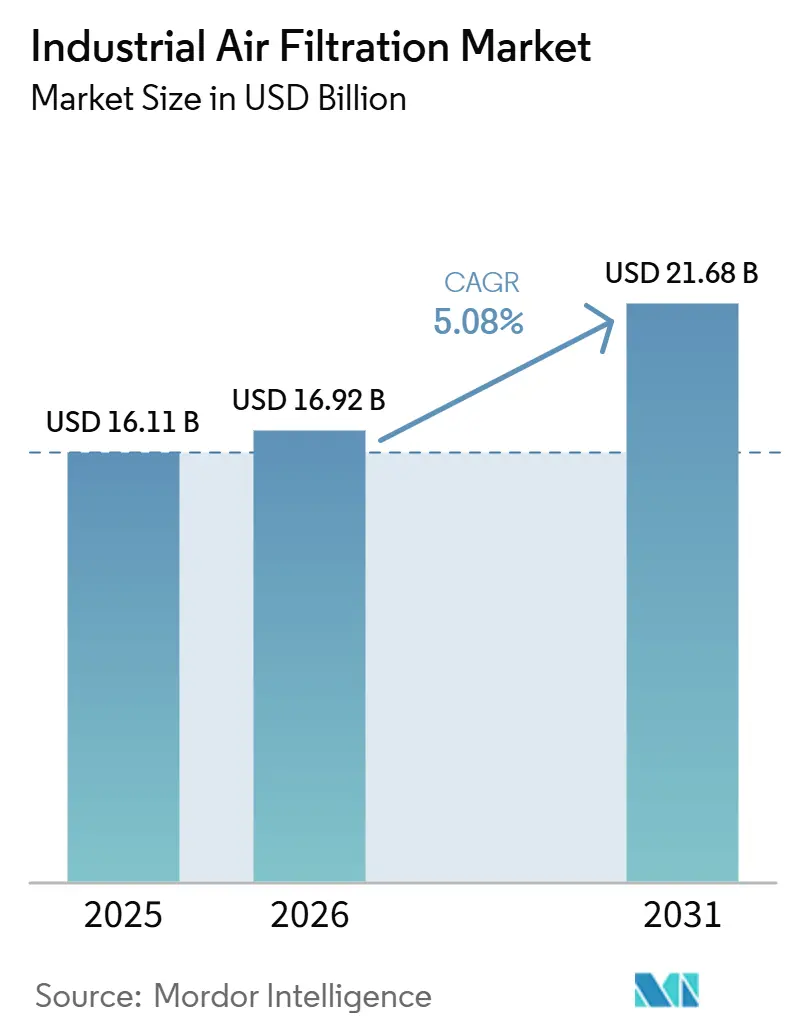
Mordor Intelligenceによる産業用空気ろ過市場分析
産業用空気ろ過市場は2025年に161.1億米ドルと評価され、2026年の169.2億米ドルから2031年には216.8億米ドルに達すると推定されており、予測期間(2026年~2031年)中のCAGRは5.08%です。需要は、排出規制への適合、産業生産高、および重工業・規制対象生産環境全体でろ過性能をリアルタイムで監視するシステムによってますます形成されています。購買者は高効率機器とセンサー搭載システムをより重視しており、これが交換需要を支え、設置済みシステムの価値を高め、フィルターの初期価格を超えた購買決定の変化をもたらしています。規制上の義務により、多くの重工業においてろ過は任意の設備投資ではなく操業上の要件となっており、サプライヤーにとってより安定したコンプライアンス関連需要の基盤を提供しています。これにより、サプライヤーは顧客が設備の耐用年数にわたって信頼性の高い運用を求める中で、機器、交換メディア、性能検証、サービスサポートを組み合わせる機会も得ています。既存サプライヤーが買収を通じて製品ポートフォリオとアプリケーション専門知識を拡大する一方、地域メーカーはより標準化された製品において引き続き強力に競争しており、競争活動が活発化しています。
主要レポートのポイント
- 製品タイプ別では、集塵フィルターが2025年の産業用空気ろ過市場シェアの32.47%をリードし、HEPAフィルターは2031年までに6.21%のCAGRで拡大すると予測されています。
- フィルターメディア別では、合成ポリマーメディアが2025年の産業用空気ろ過市場シェアの31.66%をリードし、ナノファイバーコーティングメディアは2031年までに7.28%のCAGRで拡大すると予測されています。
- ろ過技術別では、機械的ろ過が2025年の産業用空気ろ過市場シェアの26.04%をリードし、膜・ナノファイバーろ過は2031年までに6.78%のCAGRで拡大すると予測されています。
- 最終用途産業別では、化学・石油化学が2025年の産業用空気ろ過市場シェアの14.73%をリードし、製薬・バイオテクノロジーは2031年までに8.32%のCAGRで拡大すると予測されています。
- 地域別では、アジア太平洋が2025年の産業用空気ろ過市場シェアの41.93%をリードし、2031年までに5.91%のCAGRで拡大すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連 | 影響の時間軸 |
|---|---|---|---|
| 厳格な産業排出規制および職場安全規制による空気ろ過導入の促進 | +1.3% | 世界全体、特にアジア太平洋とヨーロッパに集中 | 短期(2年以内) |
| 粉塵集約型製造業および産業加工活動の拡大 | +1.1% | アジア太平洋が中核、中東・アフリカおよび南米への波及 | 中期(2〜4年) |
| 製薬、半導体、食品加工産業におけるクリーンルーム空気ろ過の需要増大 | +0.9% | 世界全体、特に北米、アジア太平洋、ヨーロッパに集中 | 中期(2〜4年) |
| セメント、鉄鋼、発電所における産業用空気ろ過システムの改修・近代化の増加 | +0.7% | アジア太平洋(中国、インド)、ヨーロッパ | 短期(2年以内) |
| デジタルモニタリングおよび予知保全を備えたスマート空気ろ過システムの採用拡大 | +0.5% | 北米とヨーロッパ、アジア太平洋での早期採用 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
厳格な産業排出規制および職場安全規制による空気ろ過導入の促進
より厳格な排出規制により、持続的な環境・職場パフォーマンスを実証しなければならない産業施設全体で、ろ過アップグレードが継続的な投資ニーズへと変わっています。2025年に発効したヨーロッパの要件は、規制対象用途に使用される産業機器における検証済み高効率ろ過性能の重要性を高めています。ドイツのセメント、冶金、バイオマス施設に対する厳格な粒子状物質規制は、低排出を維持できる効率的なバグフィルターへの旧式システムの交換を後押ししています。改訂された産業排出指令はまた、汚染制御機器を評価し既存設備のアップグレードを検討する必要がある施設の範囲を拡大しています。これにより、新規機器と交換メディアの両方を含む産業用空気ろ過市場のコンプライアンス主導の受注プールが拡大しています。チリの2026年7月の職場ガイダンスも、南米の産業環境における確立された高効率ろ過基準との広範な整合を示しています[1]チリ公衆衛生研究所、「ISP、職場環境における高効率フィルターの使用を規制するガイドラインを公表」、Alerta Prevención、alertaprevencion.cl。
粉塵集約型製造業および産業加工活動の拡大
化学品、建設資材、金属加工は、高い粒子状物質負荷を管理できる集塵・ファブリックろ過システムへの需要を引き続き生み出しています。南アジアおよび東南アジアにおけるセメント増設、ならびに中東における鉄鋼・アルミニウムプロジェクトは、機器受注パイプラインを延長し、新規システム設置を支援しています。各新規集塵機はまた、収集効率を維持するために必要なメディア交換を含む、その稼働期間中の交換フィルターに対する継続的な需要を生み出しています。この継続的な要件により、収益は単一プロジェクトのタイミングへの依存度が低下し、機器サプライヤーの継続的なアフターマーケットを支援しています。インドにおける精密自動車生産は、プロセス要件がより厳格な金属加工施設においてHEPAグレードのカートリッジろ過への需要を追加しています。食品・飲料事業も生産エリアでのろ過を必要としており、産業用空気ろ過市場を重工業用途を超えて拡大させ、衛生に敏感なサイトからの需要を追加しています。
製薬、半導体、食品加工産業におけるクリーンルーム空気ろ過の需要増大
クリーンルーム用途は、ろ過性能が製品品質と施設認定に密接に関連しているため、産業用空気ろ過市場内でより高い価値の需要を支援しています。モノクローナル抗体、メッセンジャーRNA(mRNA)ワクチン、細胞・遺伝子治療のためのバイオ医薬品製造は、検証済みHEPAろ過と定義された汚染制御手順を備えた管理された環境を必要とします。これらの環境はフィルターの文書化された認定と定期的な交換を必要とし、状態に基づく購買に従う多くの一般産業用途よりも需要をより予測可能にしています。韓国、日本、ドイツ、米国の半導体施設も、非常に小さな粒子が歩留まりと機器の信頼性に影響を与える可能性があるため、高度に管理されたクリーンルームを必要としています。食品・飲料企業は、直接生産エリアにおける汚染、バッチ不合格、および回避可能な中断を減らすために充填ゾーンにHEPAろ過を追加しています。これらの用途は、いくつかの規制対象セクターにわたる高効率システムへの継続的な需要を支援し、検証能力を持つ専門サプライヤーの余地を生み出しています。
セメント、鉄鋼、発電所における産業用空気ろ過システムの改修・近代化の増加
旧式のセメント、鉄鋼、発電施設は、レガシーシステムがより厳格な排出規制を満たせなくなったり、許容できる信頼性レベルで稼働できなくなったりした場合にろ過アップグレードを必要とします。バグハウスとカートリッジコレクターは、オペレーターが低い粒子状物質排出、信頼性の高いパフォーマンス、および操業許可を維持するための実用的な経路を必要とする場合に選択されています。中国では、鉄鋼プラントが地域の超低排出要件の下で非常に低い粒子状物質規制を満たすために、旧式の電気集塵機をバグハウスに転換しています。近代化プロジェクトはまた、老朽化した機器とフィルター状態への可視性が限られたサイトでの監視、洗浄、制御、保守の実践を改善することができます。これらのプロジェクトは、交換機器、エンジニアリングアップグレード、認定メディア、および継続的なサービスを提供できるサプライヤーに機会を生み出しています。産業用空気ろ化市場は、グリーンフィールド産業投資が鈍化したり、プロジェクト承認に時間がかかったりする場合でも、改修需要が継続できるため恵を受けています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 産業用空気ろ過システムの高い設置費用、エネルギー消費、および保守コスト | -1.0% | 世界全体、特に南米と中東・アフリカで顕著 | 中期(2〜4年) |
| 低コスト地域メーカーからの激しい価格競争 | -0.8% | アジア太平洋、南米 | 短期(2年以内) |
| 高度なフィルターメディアおよび電子部品のサプライチェーンリスク | -0.6% | 世界全体 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
産業用空気ろ過システムの高い設置費用、エネルギー消費、および保守コスト
ライフサイクルコストは、サイト要件を満たすためにろ過アップグレードが必要な場合でも、中小規模の産業オペレーターにとって主要な障壁であり続けています。セメントまたは化学サイト向けの高効率集塵機は、継続的な電力および保守費用の前に、50万米ドルから200万米ドルの設置費用を必要とする場合があります。エネルギー使用は、圧力損失集約型ファブリックろ過システムのライフタイムコストの15%から25%を占める可能性があり、運用経済性を購入価格と同様に重要にしています。より厳格なエネルギー効率要件により、メーカーはモーターとファンを再設計することを余儀なくされており、機器コストが増加し、購買者の評価プロセスが延長される可能性があります。南米、中東・アフリカの購買者は、資金が限られている場合や、エネルギーコストが購買決定に完全に反映されていない場合に交換を延期することがあります。これにより、産業用空気ろ過市場での受注が遅延し、性能不足、保守延期、および操業中断のリスクが高まる可能性があります。
低コスト地域メーカーからの激しい価格競争
標準バグフィルター、汎用カートリッジフィルター、エントリーレベルの集塵機は、産業用空気ろ過市場において激しい価格競争に直面しています。中国、インド、東南アジアの地域サプライヤーは、性能要件がそれほど専門的でなく、購買決定が初期機器コストに集中する製品において強力に競争しています。グローバルサプライヤーは、標準交換フィルターの供給を超えた接続システム、検証済み文書、アプリケーションエンジニアリング、およびサポートを通じて対応しています。これらの機能は、クリーンルーム性能や許可コンプライアンスを文書化しなければならない要求の厳しい産業用途では、同じ価格で匹敵することが困難です。コンソリデーターは2024年以降、地域メーカーを買収し、より広い製品ラインナップ、地域流通、サービスカバレッジを持つ中堅サプライヤーを構築しています。性能が低い低コスト製品は是正保守ニーズを生み出す可能性がありますが、中断はオペレーターの信頼性、生産一貫性、コンプライアンス記録に影響を与える可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
集塵フィルターが収益を支え、HEPAフィルターがプレミアム成長を牽引集塵フィルターは2025年の産業用空気ろ過市場シェアの32.47%を占め、最大の製品セグメントとなっています。その地位は、高い粒子状物質負荷と操業許可への直接的な影響を持つセメント、鉄鋼、化学、食品加工プラントでの広範な使用を反映しています。構成は、レガシープラントで使用されるシンプルなシェーカーシステムから、現代の設備で使用される高効率パルスジェットバグハウスおよびカートリッジユニットまで多岐にわたります。この範囲は、異なる施設タイプにわたる交換需要を支援し、サプライヤーが新規プロジェクトと設置済み機器の両方にサービスを提供できるようにしています。集塵機は粒子状物質制御がコンプライアンスに結びついている場所で引き続き重要であり、活性炭フィルターは揮発性有機化合物(VOC)の捕捉が大気質要件の一部である化学加工および廃棄物エネルギー化用途に使用されています。
HEPAフィルターは2026年から2031年にかけて6.21%のCAGRで成長すると予測されており、製品タイプの中で最高の成長率です。その需要は、施設の運用と認定の一部としてH13およびH14性能を必要とするバイオ医薬品クリーンルームおよび半導体施設から来ています。ミスト収集フィルターとヒューム収集フィルターは、生産エリアでオイルミスト、ヒューム、微粒子を管理する必要があるアジア太平洋の金属加工能力増強を支援しています。2026年7月、MANN+HUMMELは自社開発のナノファイバー層を特徴とし、99.98%の粒子分離効率を達成した商用車向けナノファイバーフィルターを発売しました。この製品の方向性は、ナノファイバー技術が、より高い効率を必要としながらもサービス寿命を犠牲にしない用途を含むフィルターカテゴリー全体で差別化されたオファリングへと移行していることを示しています。
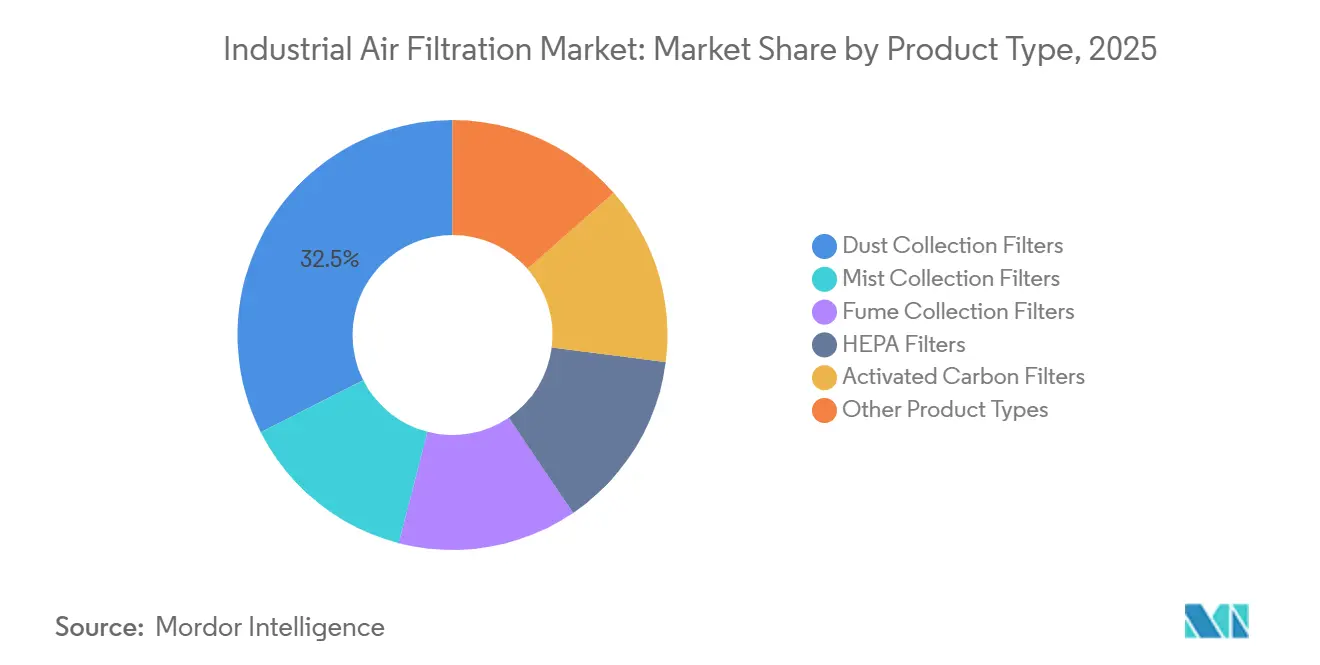
注記: 個別セグメントのシェアはレポート購入後に入手可能


フィルターメディア別:
合成ポリマーメディアがリード、ナノファイバーコーティングメディアが効率を再定義合成ポリマーメディアは2025年の世界収益の31.66%を占め、産業用空気ろ過市場において最大のフィルターメディアポジションを持っています。管理可能なコストで信頼性の高い粒子収集を必要とする用途を含む標準産業用途に対して、確立された製造能力と馴染みのあるコストパフォーマンスプロファイルを組み合わせています。ガラス繊維メディアは、熱安定性がそれらの設定で重要であるため、セメントキルン排気や発電所排煙処理などの高温用途に使用されています。不織布は一般的な集塵用途の広いグループに使用され、金属・セラミックメディアは高温および化学的に攻撃的なプロセスに選択されています。セルロースベースのメディアは、合成代替品に対する歴史的な価格優位性を弱めるコスト圧力に直面しており、顧客が初期コストと稼働寿命の両方を比較するメディア選択に影響を与える可能性があります。
ナノファイバーコーティングメディアは2026年から2031年にかけて7.28%のCAGRで拡大すると予測されており、最も成長の速いフィルターメディアカテゴリーとなっています。その成長は、従来のアプローチと同程度にエネルギー使用を増加させることなく収集性能を改善できる、より低い圧力損失でより高い粒子除去の必要性に結びついています。2026年のJournal of Polymer Research誌の研究では、制御可能な細孔サイズを持つポリフッ化ビニリデン/ポリアミド66(PVDF/PA66)ナノファイバー膜が、従来のメディアと比較して圧力損失を低減しながら粒子除去を改善したと報告されています。より長いサービス間隔は、より厳格な排出要件を満たしながらフィルター交換のための中断を最小化しなければならないユーザーの運用経済性を改善することができます。サプライヤーにとって、ナノファイバーコーティングは測定可能な効率と耐久性の利点を提供する場合に高い価格を支援でき、産業用空気ろ過業界をより明確な性能差別化を持つ製品へと移行させています。
ろ過技術別:
機械的ろ過が支配、膜・ナノファイバーろ過が加速機械的ろ過は2025年の産業用空気ろ過市場収益の26.04%を占め、その長い設置履歴と粒子状物質制御用途全体で広範な使用によって支えられています。バグハウスとパルスジェットシステムによるファブリックろ過は、大量のガスと厳格なスタック規制が信頼性の高い収集性能を必要とするセメント、発電、鉄鋼サイトで一般的です。これらのシステムは、低い粒子状物質排出が必要な場合にコスト効果の高いコンプライアンスを提供でき、その確立されたサービスベースが継続的な交換メディアビジネスを支援しています。湿式スクラビングは水溶性ガス流に適用され、汚染物質特性が液体ベースの除去を好むプロセスに関連しています。活性炭吸着は、オペレーターがVOCおよび臭気発生化合物の標的制御を必要とする特殊化学プロセスの有機蒸気流に使用されています。
膜・ナノファイバーろ過は2026年から2031年にかけて6.78%のCAGRで成長すると予測されており、産業用空気ろ過市場の技術カテゴリーの中で最高の成長率です。ハイブリッドろ過システムは、施設が粒子、VOC、ガス状汚染物質に同時に対処しなければならない場合、特にサイトが別々の制御トレインのためのスペースや資本を欠いている場合に分離方法を組み合わせます。この統合アプローチは、複数の排出源を持つ産業オペレーターの機器フットプリントを削減し、複雑な汚染物質流の制御を簡素化することができます。排出規制がより厳格になり、ユーザーがより強力な粒子捕捉性能を必要とする場合、レガシー電気集塵機もバグハウスに転換されています。
最終用途産業別:
化学・石油化学産業がシェアでリード、製薬・バイオテクノロジーが市場成長を上回化学・石油化学セグメントは2025年の産業用空気ろ過市場規模の14.73%のシェアを占め、最大の最終用途産業セグメントとなっています。精製所、石油化学クラッカー、特殊化学プラントは、腐食性材料と継続的な操業を含む可能性のある生産工程全体でプロセスガス制御、粒子状物質封じ込め、VOC削減を必要とします。セメントは、プラントが粒子状物質制御システムを更新する際にキルンテールバグフィルター転換と新規設置が相当な機器支出を必要とするため、大きな調達エリアであり続けています。金属・鉱業サイトは、焼結、製錬、破砕、材料取り扱い操業を含むいくつかの施設タイプで集塵・湿式スクラビングシステムを使用しています。発電オペレーターは要件が厳格化するにつれて電気集塵機をファブリックろ過に交換し続けており、食品・飲料プラントは汚染制御が製品の完全性に影響する直接生産ゾーンでHEPAグレードのろ過を必要としています。
製薬・バイオテクノロジーは2026年から2031年にかけて8.32%のCAGRで成長すると予測されており、産業用空気ろ過市場で最も成長の速い最終用途産業となっています。このセグメントは、モノクローナル抗体、mRNAワクチン、細胞・遺伝子治療製造のためにISOクラス5またはそれ以上のクリーンな環境を必要とします。検証済みHEPAフィルターは、オペレーターの裁量だけでなく品質システム要件の下で交換されるため、交換サイクルは通常の購買遅延に対してより回復力があります。石油・ガス用途には、長い機器寿命と厳格な仕様がプレミアムソリューションを好むオフショア設備における燃焼排煙制御とタービン入口ろ過が含まれます。管理された環境は文書化された性能、検証記録、および繰り返しの交換活動を必要とするため、このセグメントは多くのコモディティ産業フィルターよりもユニットあたりの高い価値を提供しています。
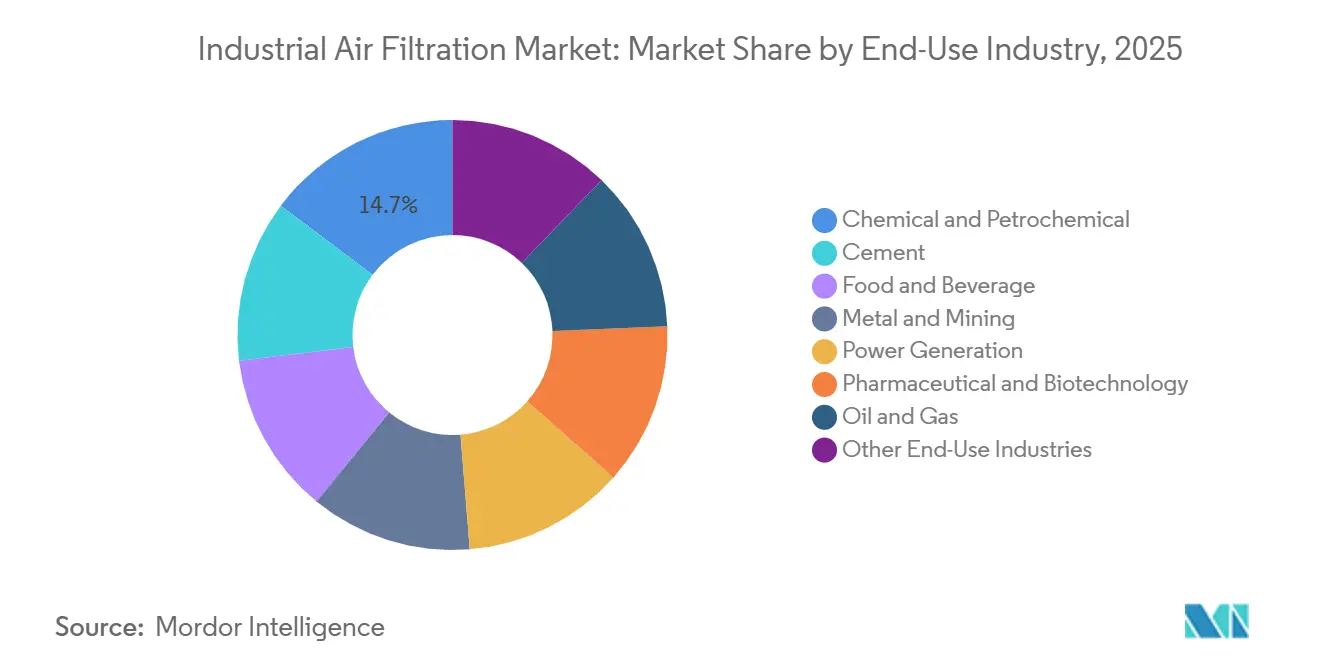
注記: 個別セグメントのシェアはレポート購入後に入手可能
地域分析
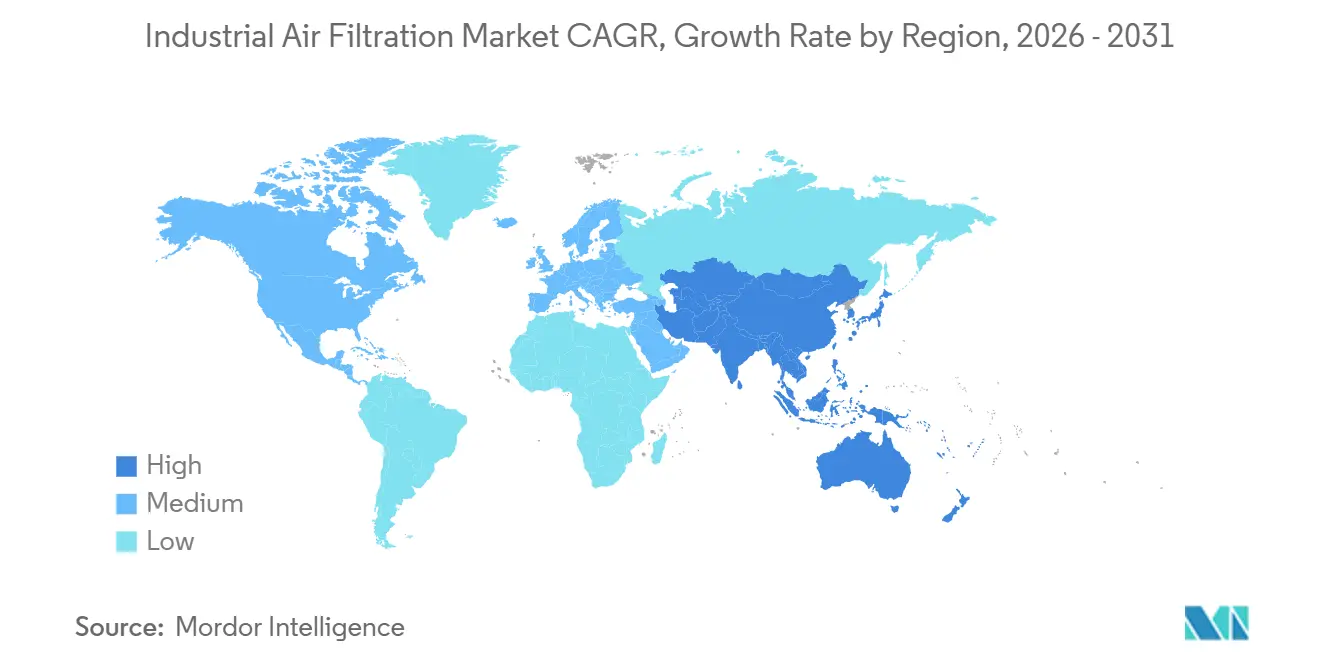
アジア太平洋地域の産業用空気ろ過市場
アジア太平洋地域は2025年の産業用空気ろ過市場シェアの41.93%を占め、2031年までに5.91%のCAGRで成長すると予測されている。中国は大規模な重工業基盤と厳格な排出規制の執行を組み合わせており、セメント、鉄鋼、化学品、その他の高排出活動にわたる改修および新設購入を持続させている。インドの国家クリーンエアプログラムは、未達成都市における粒子状物質制御へのさらなる注目を支援し、適合した産業機器の重要性を高めている。2026年5月、Camfilはマレーシアの複合施設に隣接する14,400 m²の製造拡張を開始し、地域の生産能力を強化した。日本と韓国は、半導体および精密電子器施設からの需要を加え、厳格なクリーンルーム要件と一貫して検証された高効率フィルターの必要性を有している。
北米および欧州の産業用空気ろ過市場
北米では、製油所、化学プラント、食品加工施設における交換および改修工事が、長い運転サイクルにわたって設備性能が評価される地域の老朽化した既設設備全体の需要を支えている。連邦大気質要件は、重工業バイヤーに対する継続的なコンプライアンスの基盤を提供し、必要な管理措置の遅延余地を縮小している。北米はまた、産業オートメーションが確立されているため、他の多くの地域よりも早期に接続型モニタリングおよび予知保全システムを採用している。欧州はドイツ、英国、フランスに支えられており、これらの国の産業施設は環境および職場要件のもとで高効率技術および改修ニーズを評価している。欧州の需要には、事業者が既存施設をアップグレードし、文書化されたろ過性能を持続させる耐久的な方法を求める中で、プレミアムメンブレンシステムおよびナノファイバー強化メディアが含まれる。
中東・アフリカおよび南米の産業用空気ろ過市場
南米、ならびに中東・アフリカは、産業用空気ろ過市場において規模は小さいながらも重要な成長エリアを形成している。ブラジルとアルゼンチンは南米における中心的な需要拠点であり、鉱業、農産物加工、エネルギープロジェクトにおいて、産業事業者は粉塵、ヒューム、およびプロセスエアの管理を必要としている。ペルーの2025年大気質措置は、施設が変化する要件に適応するにつれて産業公害防止投資につながり得る政策の方向性を示している。中東・アフリカでは、大型プロジェクトがサウジアラビアの産業多角化および南アフリカ、コンゴ民主共和国、ガーナにおける鉱業活動と結びついている。2026年のSABICのジュバイルサイトにおける供給混乱は、地域バイヤーの資材調達を複雑にし、特殊メディアに対する安定した供給体制の価値を浮き彫りにした。プロジェクト主導の需要、不均一な規制、および供給リスクのこの組み合わせは、サプライヤーが信頼性の高いローカルサポート、実用的な交換アクセス、およびサービス能力を維持することを求めている

競争環境
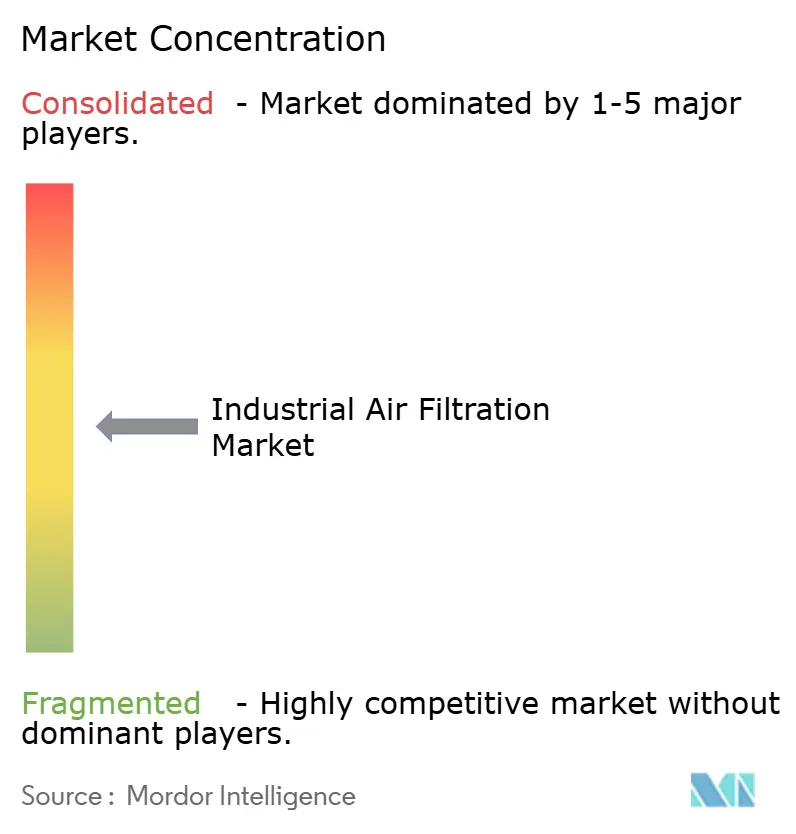
産業用空気ろ過市場は中程度に集中しており、上位5社にはCamfil、Donaldson Company, Inc.、MANN+HUMMEL、American Air Filter Company, Inc.、Koch Filter Corporationが含まれます。大手サプライヤーは、内部で開発するには時間がかかる技術、用途、継続的な消耗品、サービス能力を追加するために買収を通じて拡大しています。2026年5月、Donaldsonは8億2,900万米ドルのFacet Filtration買収を完了しました。この取引により、ミッションクリティカルな燃料・流体ろ過と高い継続的消耗品ミックスを持つビジネスが追加され、特殊ろ過におけるDonaldsonのポジションが強化されました。Parker Hannifinも2026年2月にFiltration Group Corporationを92億5,000万米ドルで買収することに合意し、産業、ライフサイエンス、空気、液体、ガスのポートフォリオを拡大することになります。これらの取引は、規模、技術的な幅、および継続的な交換需要が主要サプライヤー間の競争戦略の中心であることを示しています。
デジタル接続性、検証済み性能文書、および独自のメディア技術は、産業用空気ろ過市場における競争の主要分野です。MANN+HUMMELの2026年7月のナノファイバーフィルター発売は、その細繊維層を通じて検証された分離性能の優位性を確立するように設計された製品の例を示しました。Camfilはまた、アジア太平洋の顧客への供給サポートを改善し地域需要に対応するためにマレーシアの製造能力に投資しています[2]Camfil、「Camfilマレーシア、新拡張サイトの起工式を実施」、Camfil、mynewsdesk.com。これらの動きは、障害のコストがサプライヤー間の価格差を超える可能性がある規制対象・特殊用途にサービスを提供する既存サプライヤーの能力を強化しています。性能検証はますます重要になっており、顧客はサプライヤー認定に正式なろ過要件を含めています。これにより、規制対象の最終用途エリアにおける小規模企業の参入障壁が高まり、確立されたテスト、エンジニアリング、サポート能力の価値が高まっています。
プライベートエクイティが支援するプラットフォームは、地域買収を通じてより大きな中堅層を形成しています。このグループは、単一サプライヤーを求める顧客にアピールできる広い製品カバレッジ、地域流通、ローカルサービスリーチを通じてグローバルプロバイダーと競争しています。小規模な専門企業は、グローバルな規模、明確な技術的優位性、または要求の厳しい用途の文書を提供する能力のいずれかを欠く場合に圧力に直面しています。特にライフサイクルコストがアップグレードを遅らせる新興市場において、中小規模の産業オペレーターが手頃な価格で利用できる高効率ろ過に対する未充足のニーズが依然として存在しています。また、フィルター寿命の最適化、リモートモニタリング、より良い保守計画を通じてエネルギーと消耗品の節約を実証するステムの余地もあります。
産業用空気ろ過業界リーダー
Camfil
Donaldson Company, Inc.
MANN+HUMMEL
American Air Filter Company, Inc.
Koch Filter Corporation
- *免責事項:主要選手の並び順不同
産業用空気ろ過市場
- American Air Filter Company, Inc.
- Atlas Copco AB
- Camfil
- CECO Environmental Corp.
- Donaldson Company, Inc.
- Filtration Group Industrial
- Freudenberg Filtration Technologies GmbH & Co
- Koch Filter Corporation
- MANN+HUMMEL
- Nederman Holding AB
- PARKER HANNIFIN CORP
- Thermax Limited

Recent Industry Developments in 産業用空気ろ過市場
- 2026年7月:MANN+HUMMELは商用車向けナノファイバー空気フィルターを発売しました。平均繊維径0.13〜0.15µmの自社開発ナノファイバー層を特徴とし、99.98%の粒子分離効率を達成しました(ベースメディア単体の40%と比較)。この発売は、吸気性能と耐久性が主要要件である商用製品ラインにおけるナノファイバー技術の応用を実証しました。
- 2026年5月:Donaldson Company, Inc.はジェット燃料およびミッションクリティカルな流体ろ過の専門企業であるFacet Filtrationの買収を完了しました。この取引により、継続的な交換需要を持つ特殊ろ過ビジネスが追加され、規制対象用途におけるDonaldsonのプレゼンスが拡大しました。


世界の産業用空気ろ過市場レポートの範囲
産業用空気ろ過システムは、産業プロセス中に発生する粉塵、ヒューム、ミスト、煙、有害ガスなどの空気中の汚染物質を除去し、清浄な空気と安全な作業環境を維持するように設計されています。これらのシステムは、作業者の健康と安全の改善、機器の保護、製品品質の向上、排出削減、および環境・職業大気質規制への適合確保に役立ちます。
産業用空気ろ過市場は、製品タイプ、フィルターメディア、ろ過技術、最終用途産業、および地域別にセグメント化されています。製品タイプ別では、市場は集塵フィルター、ミスト収集フィルター、ヒューム収集フィルター、HEPAフィルター、活性炭フィルター、その他の製品タイプにセグメント化されています。フィルターメディア別では、市場は合成ポリマーメディア、不織布、ガラス繊維、セルロース、活性炭、金属・セラミックメディア、ナノファイバーコーティングメディアにセグメント化されています。ろ過技術別では、市場は機械的ろ過、ファブリックろ過、電気集塵、湿式スクラビング、活性炭吸着、膜・ナノファイバーろ過、ハイブリッドろ過システムにセグメント化されています。最終用途産業別では、市場は化学・石油化学、セメント、食品・飲料、金属・鉱業、発電、製薬・バイオテクノロジー、石油・ガス、その他の最終用途産業にセグメント化されています。レポートはまた、主要地域の16カ国における産業用空気ろ過の市場規模と予測もカバーしています。各セグメントについて、市場規模と予測は金額(米ドル)ベースで行われています。
| 集塵フィルター |
| ミスト収集フィルター |
| ヒューム収集フィルター |
| HEPAフィルター |
| 活性炭フィルター |
| その他の製品タイプ |
| 合成ポリマーメディア |
| 不織布 |
| ガラス繊維 |
| セルロース |
| 活性炭 |
| 金属・セラミックメディア |
| ナノファイバーコーティングメディア |
| 機械的ろ過 |
| ファブリックろ過 |
| 電気集塵 |
| 湿式スクラビング |
| 活性炭吸着 |
| 膜・ナノファイバーろ過 |
| ハイブリッドろ過システム |
| 化学・石油化学 |
| セメント |
| 食品・飲料 |
| 金属・鉱業 |
| 発電 |
| 製薬・バイオテクノロジー |
| 石油・ガス |
| その他の最終用途産業 |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| その他のアジア太平洋 | |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| ヨーロッパ | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| ロシア | |
| その他のヨーロッパ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| 南アフリカ | |
| その他の中東・アフリカ |
| 製品タイプ別 | 集塵フィルター | |
| ミスト収集フィルター | ||
| ヒューム収集フィルター | ||
| HEPAフィルター | ||
| 活性炭フィルター | ||
| その他の製品タイプ | ||
| フィルターメディア別 | 合成ポリマーメディア | |
| 不織布 | ||
| ガラス繊維 | ||
| セルロース | ||
| 活性炭 | ||
| 金属・セラミックメディア | ||
| ナノファイバーコーティングメディア | ||
| ろ過技術別 | 機械的ろ過 | |
| ファブリックろ過 | ||
| 電気集塵 | ||
| 湿式スクラビング | ||
| 活性炭吸着 | ||
| 膜・ナノファイバーろ過 | ||
| ハイブリッドろ過システム | ||
| 最終用途産業別 | 化学・石油化学 | |
| セメント | ||
| 食品・飲料 | ||
| 金属・鉱業 | ||
| 発電 | ||
| 製薬・バイオテクノロジー | ||
| 石油・ガス | ||
| その他の最終用途産業 | ||
| 地域別 | アジア太平洋 | 中国 |
| インド | ||
| 日本 | ||
| 韓国 | ||
| その他のアジア太平洋 | ||
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| ヨーロッパ | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| ロシア | ||
| その他のヨーロッパ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||


レポートで回答される主要な質問
産業用空気ろ過市場の規模はどのくらいですか?
産業用空気ろ過市場は2026年に169.2億米ドルであり、2031年までに216.8億米ドルに達すると予測されています。
2025年に最大のシェアを持った製品タイプはどれですか?
集塵フィルターは2025年に32.47%で最大の製品タイプシェアを持ち、セメント、鉄鋼、化学、食品加工施設体での使用によって支えられています。
2031年までに最も速く成長すると予想されるフィルターメディアカテゴリーはどれですか?
ナノファイバーコーティングメディアは、圧力損失を低減しながら粒子除去を改善できるため、2031年までに7.28%のCAGRで成長すると予測されています。
2031年までに最も速く成長すると予想される最終用途産業はどれですか?
製薬・バイオテクノロジーは、先進バイオ医薬品製造におけるクリーンルームニーズに支えられ、2031年までに8.32%のCAGRで成長すると予測されています。
最終更新日:



