
インドネシアSTEM教育市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
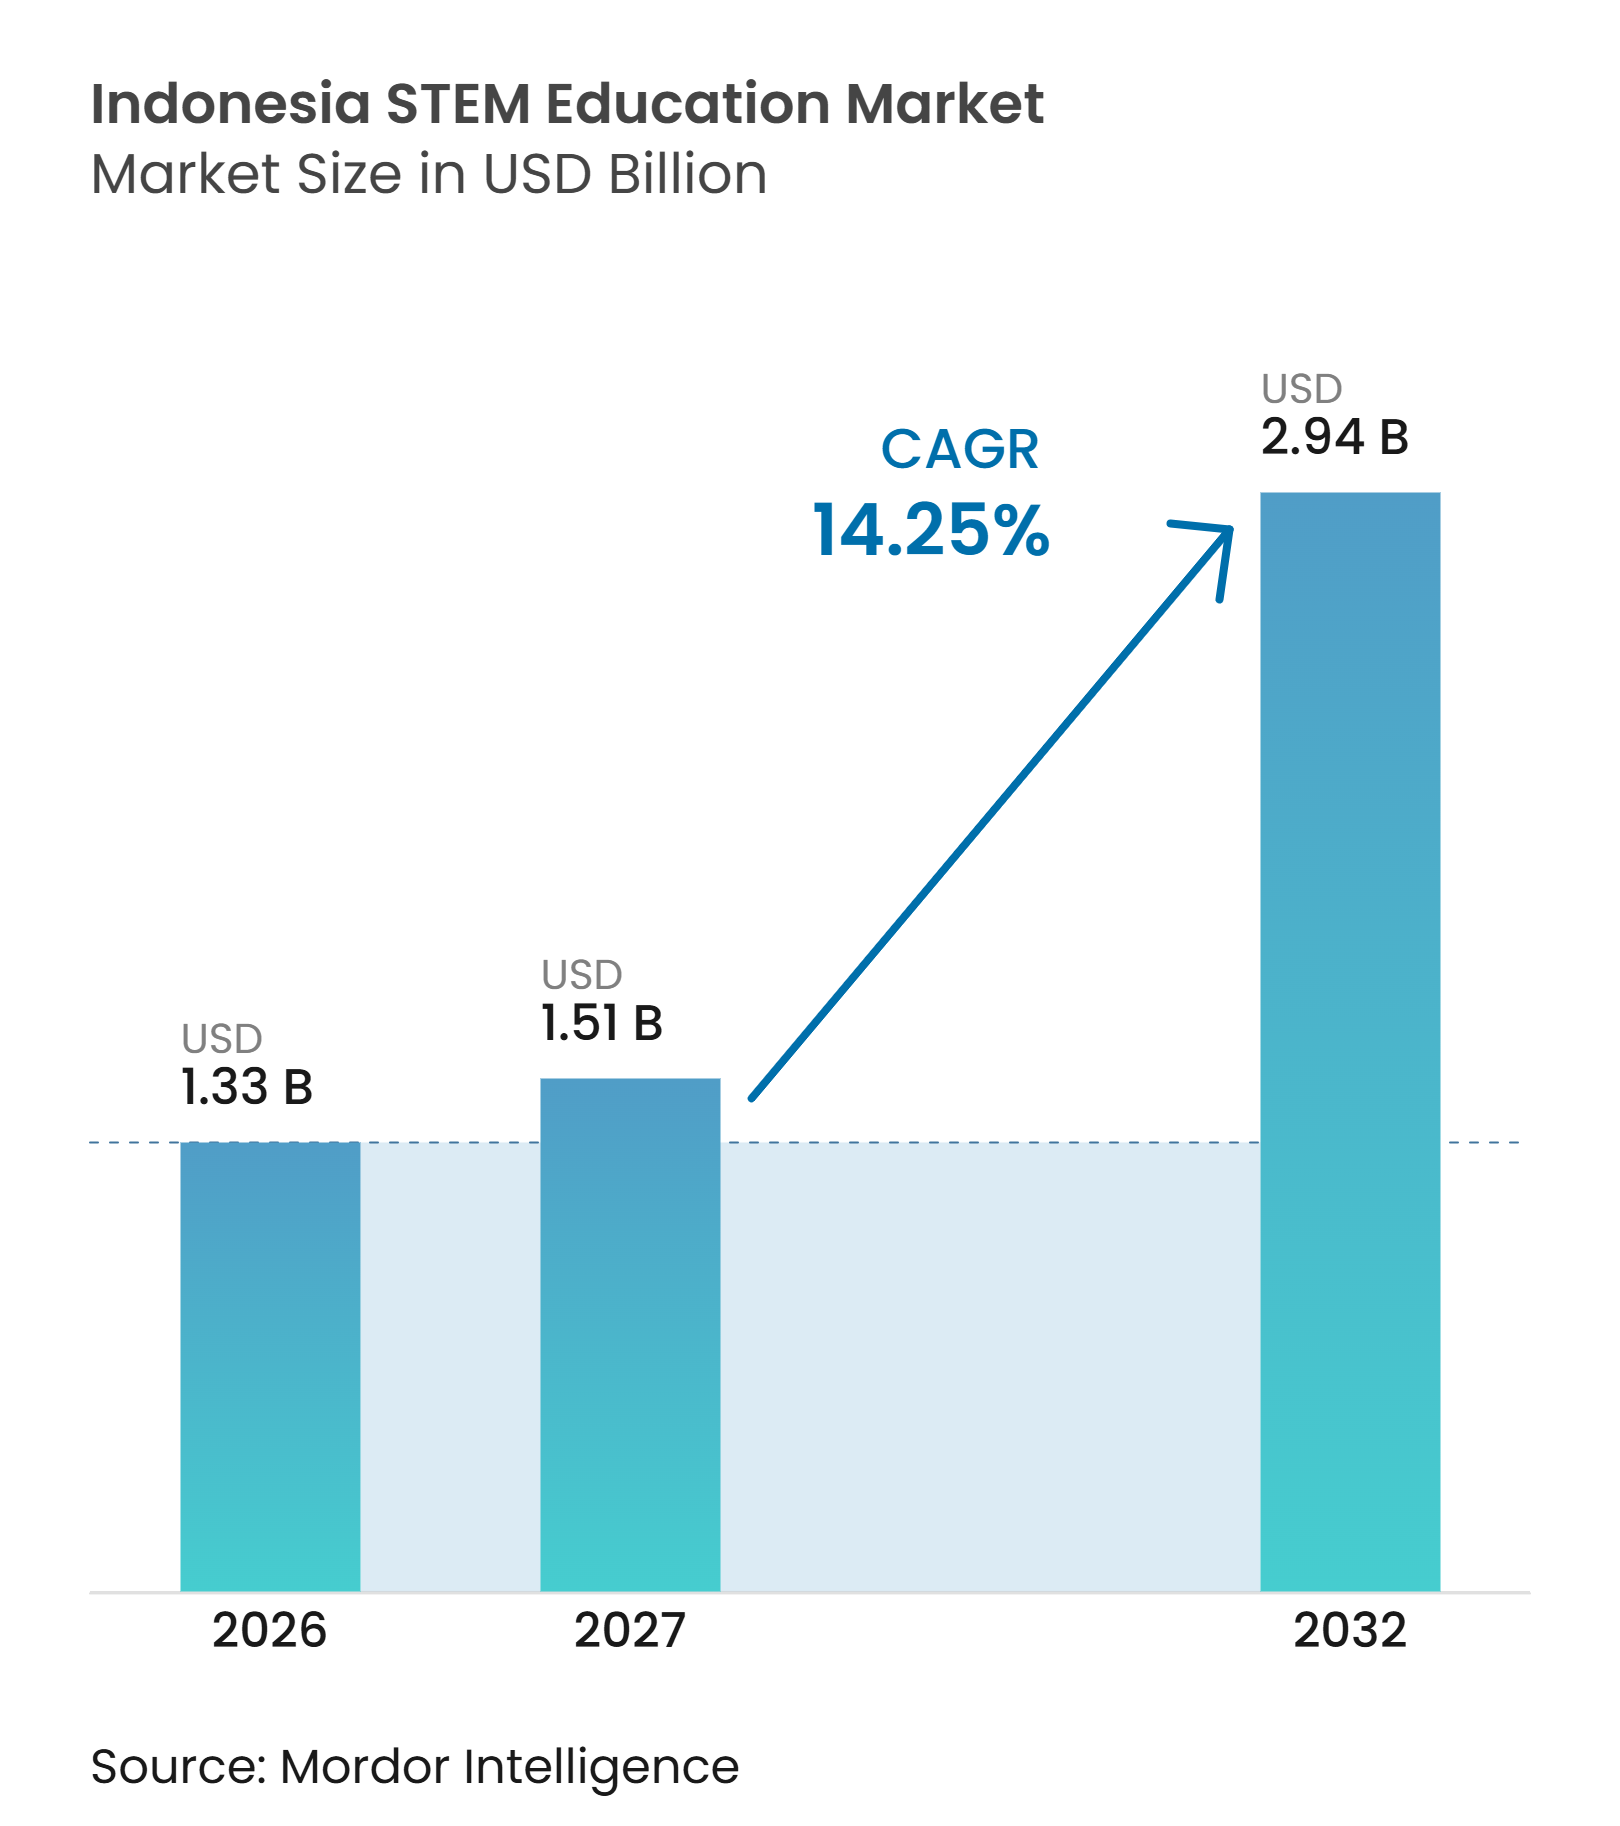
| 基準年の市場規模 (2026) | 1.33 十億米ドル |
| 市場規模 (2027) | 1.51 十億米ドル |
| 市場規模 (2032) | 2.94 十億米ドル |
| 成長率 (2027 - 2032) | 14.25 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor IntelligenceによるインドネシアのSTEM教育市場分析
インドネシアのSTEM教育市場は2026年に1.33 ビリオン 米ドルと評価され、2027年の1.51 ビリオン 米ドルから2032年には2.94 ビリオン 米ドルに達すると推定され、予測期間(2027年~2032年)のCAGRは14.25%となっています。インドネシアのPermendikdasmen第13号(2025年)は、コーディングおよび人工知能を初等・中等教における選択科目として導入しました。段階的な実施は2025年~2026年度から開始されました。政府は当初、これらの科目を提供するために40,000の教育機関を準備し、コーディングおよびAI学習コンテンツ、教員研修、デジタル機器、および教室ツールに対する潜在的な需要を生み出しました[1]。 政府支出および民間プログラムへの資金提供により、学校、マドラサ、および職業訓練機関へのアクセスが改善されました。しかし、ブロードバンド、デバイス、実験室、および資格を持つ教員への不均等なアクセスは依然として主要な制約となっています。プロバイダーは、低接続環境でも機能する、手頃な価格でカリキュラムに沿ったモバイル対応かつオフライン対応のソリューションを提供する必要があります。
主要レポートのポイント
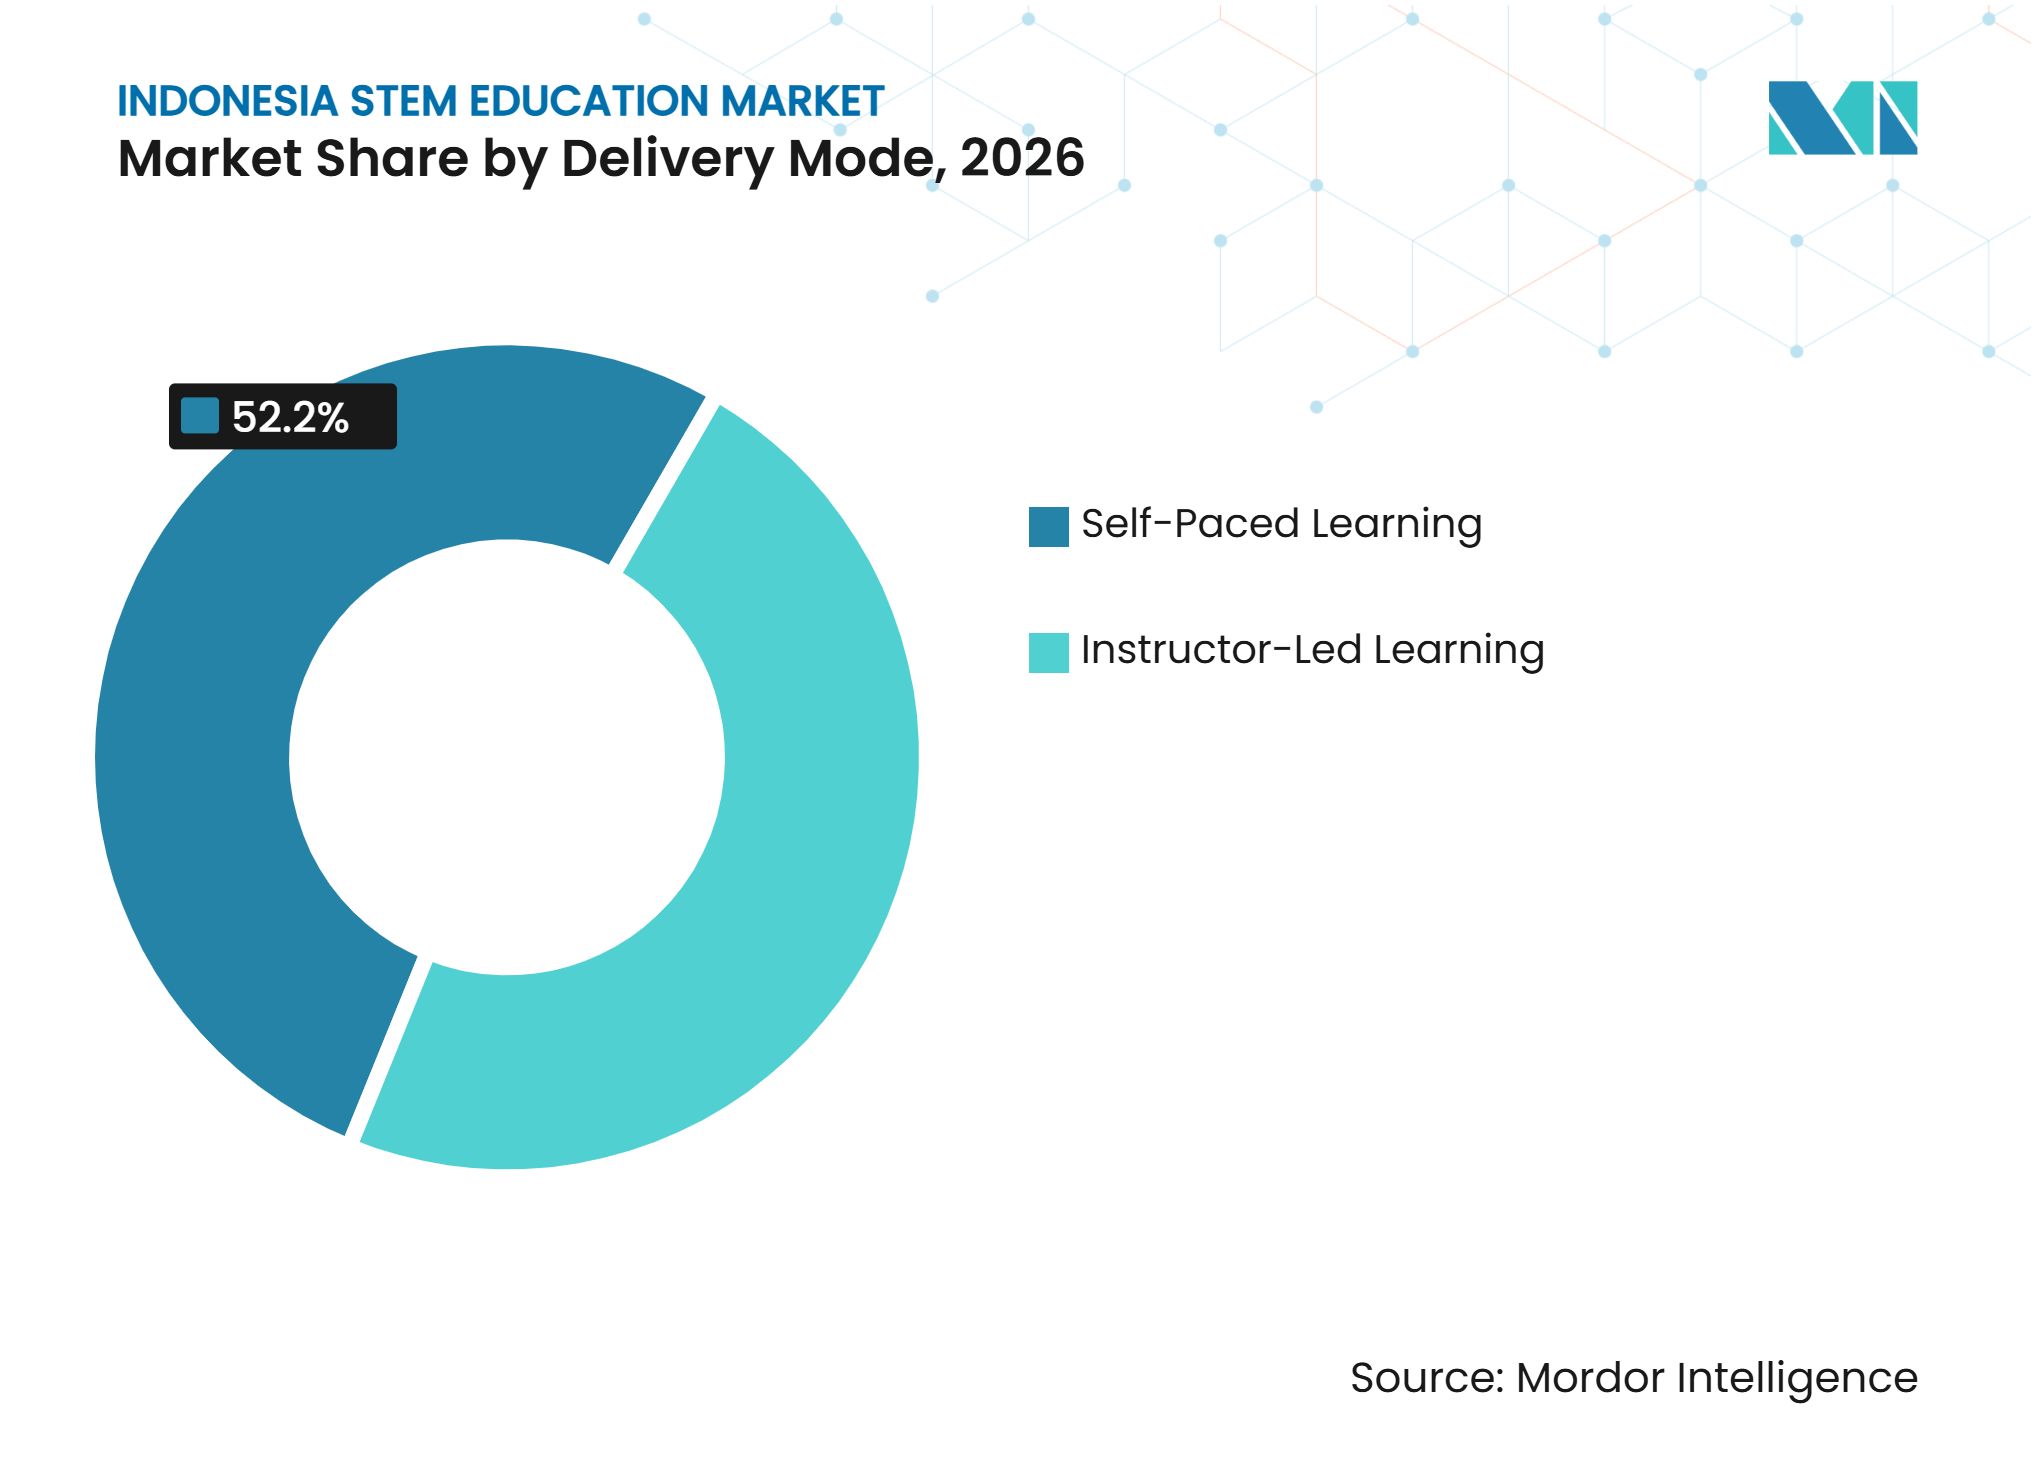
- 提供形式別では、自己ペース学習が2026年のインドネシアSTEM教育市場シェアの52.20%を占め、2032年までに16.62%のCAGRで成長すると予測されています。
- 提供内容別では、カリキュラムおよび教授コンテンツが2026年のインドネシアSTEM教育市場シェアの38.60%を占め、STEM学習ソフトウェアは2032年までに14.49%のCAGRで成長すると予測されています。
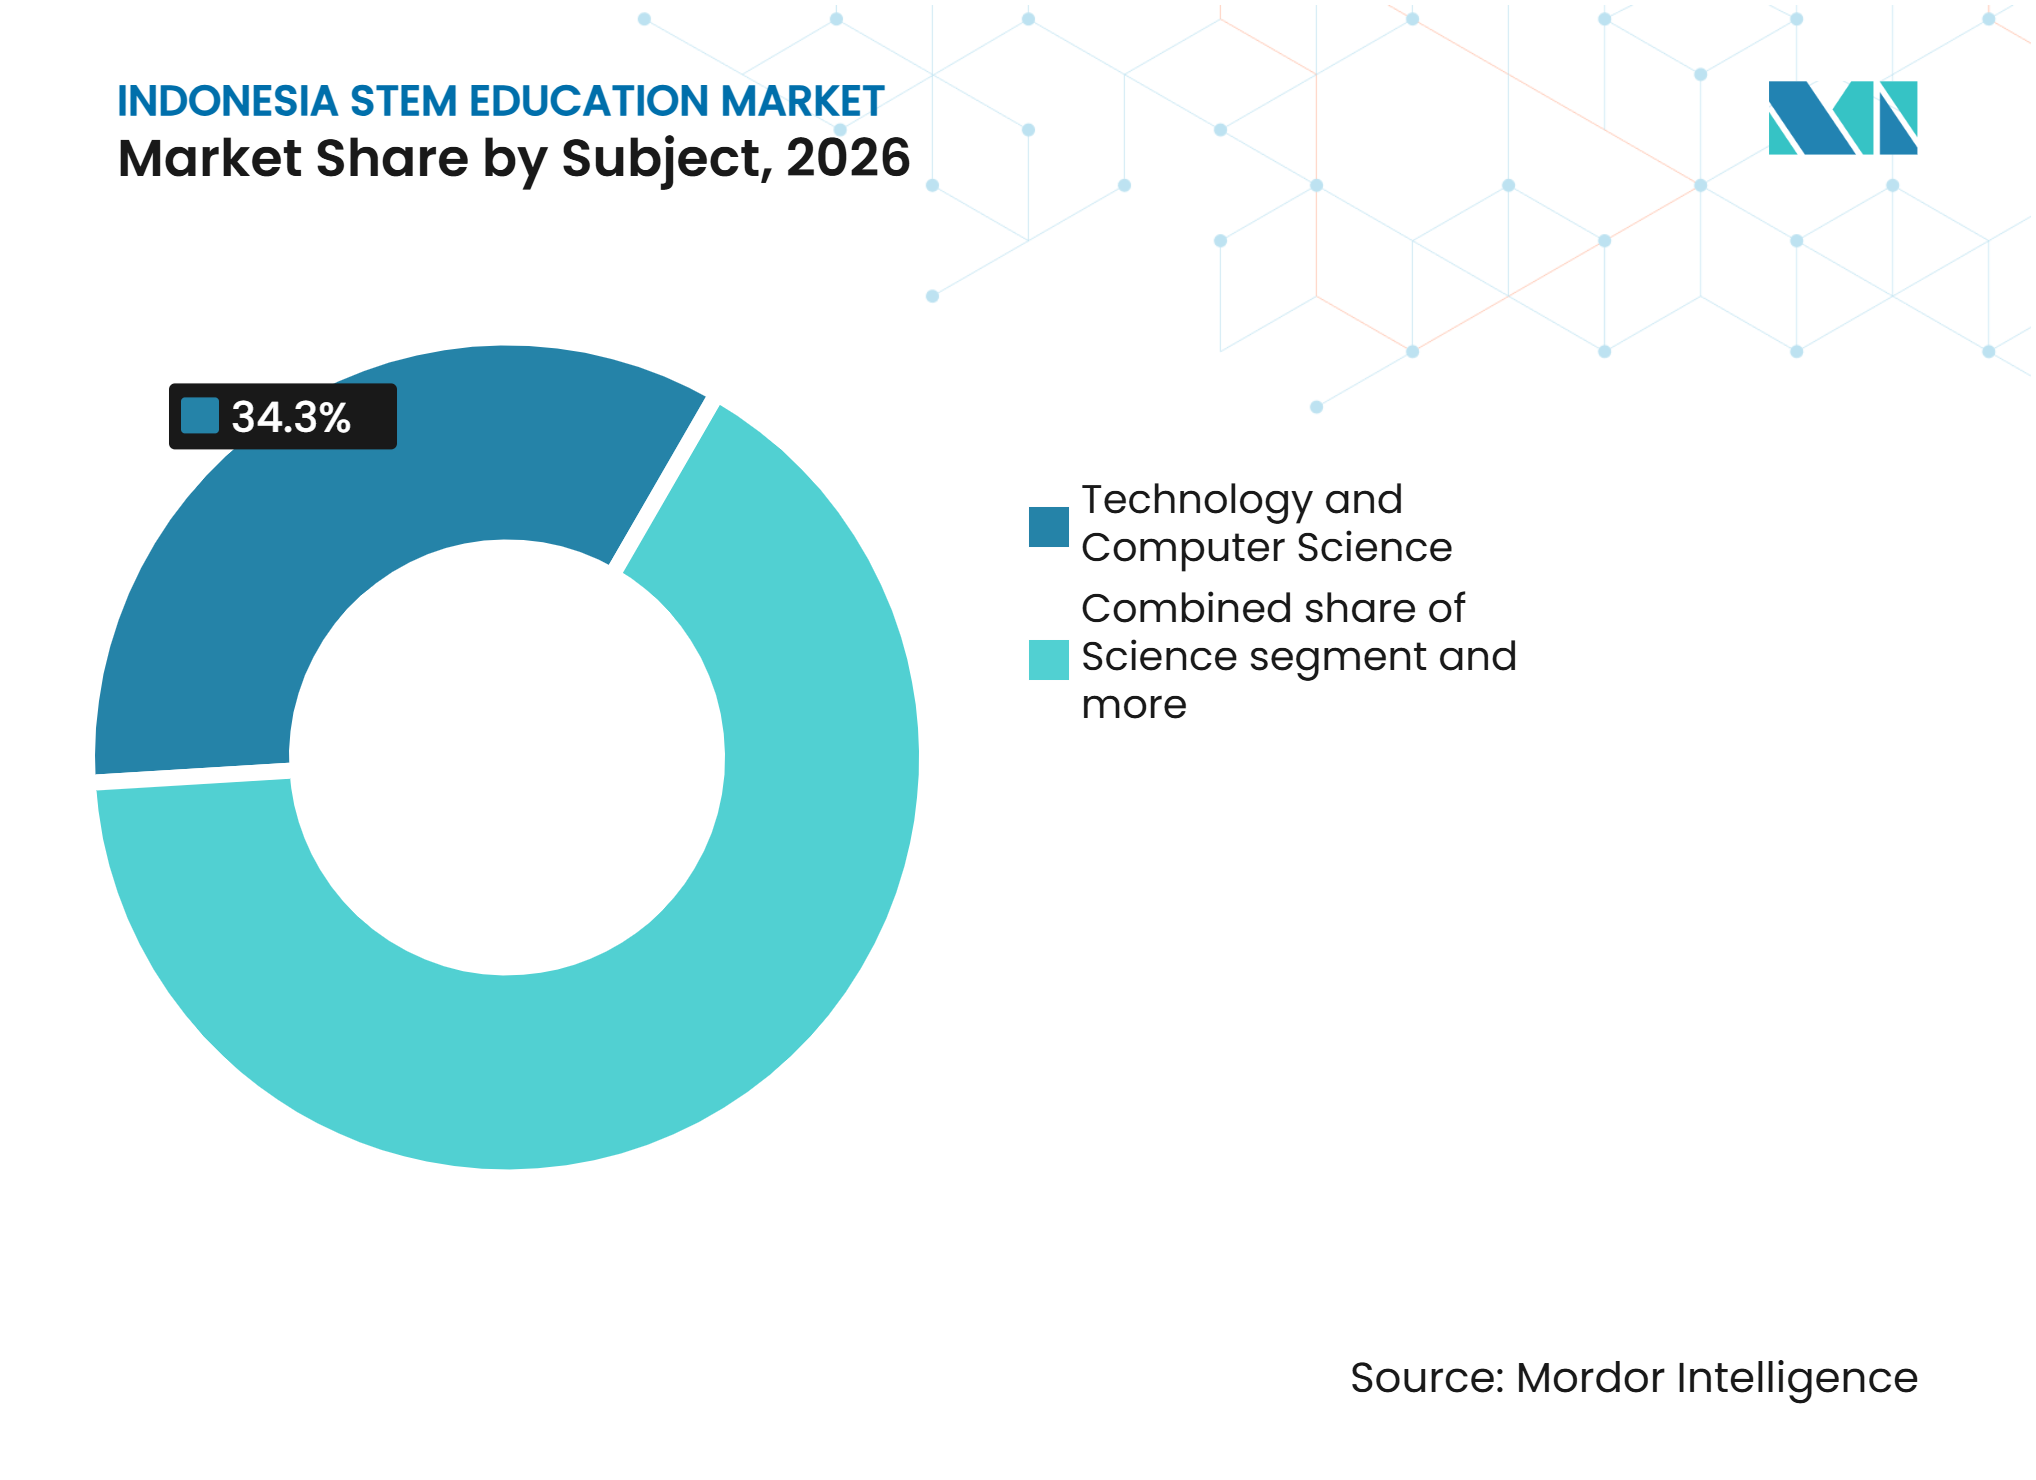
- 科目別では、テクノロジーおよびコンピュータサイエンスが2026年のインドネシアSTEM教育市場シェアの34.30%を占め、2032年までに14.72%のCAGRで成長すると予測されています。
- エンドユーザー別では、放課後・補習学習センターが2026年のインドネシアSTEM教育市場シェアの27.40%を占め、企業・専門職トレーニングは2032年までに15.52%のCAGRで成長すると予測されています。
- 地域別では、ジャワが2026年のインドネシアSTEM教育市場シェアの63.40%を占め、カリマンタンは2032年までに15.96%のCAGRで成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 政府によるコーディングおよび人工知能カリキュラムの展開 | +3.5% | 全国規模、ジャワおよびスマトラでの普及加速 | 短期(2年以内) |
| デジタルおよびグリーンスキルに対する雇用主の需要 | +2.8% | 全国規模、ジャカルタ、スラバヤ、マカッサルで最も高い | 中期(2~4年) |
| 官民によるSTEM資金調達と国家プログラムの拡大 | +2.2% | 全国規模、東インドネシアおよびカリマンタンへの波及効果あり | 中期(2~4年) |
| 実践的なロボティクス、コーディング、メーカーベース学習の成長 | +1.8% | ジャワ、スマトラおよびスラウェシへの波及効果あり | 中期(2~4年) |
| 学校および放課後デジタル学習プラットフォームの拡大 | +1.5% | ジャワ、カリマンタン、および都市部スマトラ | 短期(2年以内) |
| 群島向けオフラインファーストおよびモバイルファースト提供 | +0.9% | 東インドネシア、農村部カリマンタン、外縁スラウェシ | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
政府によるコーディングおよび人工知能カリキュラムの展開
インドネシアのPermendikdasmen第13号(2025年)は、コーディングおよび人工知能(AI)を選択科目として導入し、2025年~2026年度から段階的な実施が開始されました。教育省のガイドラインは、インターネットベース、オフラインデジタル、およびアンプラグド学習をサポートし、学校が利用可能なリソースに合わせて提供方法を適応できるようにしています。カリキュラムは、計算論的思考、プログラミング、データ分析、および責任あるAI利用を重視しています。これにより、理科・技術・工学・数学(STEM)プロバイダーがカリキュラムに沿ったコンテンツ、実践的な学習ツール、および教員研修を提供する機会が生まれます。教育省はまた、教室での実施に向けた継続的な教員能力開発を重視しています。この政策は、インフラレベルが異なる学校全体でデジタルリソース、実践的な活動、および教育者サポートを組み合わせた柔軟なSTEM教育ソリューションへの需要を支えています。
デジタルおよびグリーンスキルに対する雇用主の需要
STEM教育への需要は、ソフトウェア職にとどまらず、グリーンジョブ、技術的業務、および応用工学にまで広がっています。Bappenasはグリーン人材育成を国家優先事項として位置づけ、専用の人材育成ロードマップを公表しています[2]。 労働省もグリーンジョブへの需要を記録しており、環境科学、工学、およびエネルギー関連スキルの必要性を支持しています。国家デジタルスキルアジェンダは、プログラミング、データ分析、および人工知能能力への需要を高めています。これらのトレンドは、学生から正式なスキルアップを求める労働者へと対象学習者の裾野を広げ、学習成果を職務関連の技術スキルに結びつけるプロバイダーに対する企業契約を支援します。
官民によるSTEM資金調達と国家プログラムの拡大
インドネシアの国家教育アジェンダは、公的実施と民間セクターのプログラム支援を組み合わせています。コーディングおよび人工知能に関する政策フレームワークは、学校が関連する学習コンテンツおよびトレーニングプログラムを選択するための共通基盤を提供します。このアプローチにより、主流の都市部の学校を超えた普及が可能になります。2025年の教育予算は、憲法で義務付けられた20%の配分を維持し、中央および地域プログラムを通じて学校運営とインフラを支援しました。この資金は、実験室の改修、デジタル教室、学習コンテンツ、および教員育成を支援しました。官民の提供モデルは、家計支出への依存を軽減し、サプライヤーに機関需要へのアクセスを提供します。
実践的なロボティクス、コーディング、メーカーベース学習の成長
ロボティクス、コーディング、およびメーカープログラムは、補習学習における実践的なプロジェクト活用を増加させています。これらの形式には、物理的なキット、構造化された演習、および実験やトラブルシューティングを指導できる教員が必要です。国家コーディングおよび人工知能カリキュラムは、プロジェクトベースの学習を支援し、教室用教材への需要を強化しています。政府の教員優先プログラムには、教員向けのSTEM学習サポートが含まれています。プロバイダーは、ビジュアルコーディングから高度なプログラミングおよび工学タスクへの明確な進行を通じて提供内容を差別化できます。この形式は、機関予算を通じて機器を調達できる放課後センターや学校に適しています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 接続環境、デバイス、および実験室アクセスの不均等 | -1.5% | 東インドネシア、農村部カリマンタン、外縁スラウェシ、および国境地域 | 長期(4年以上) |
| 資格を持つ学際的STEM教員の不足 | -1.2% | 全国規模、辺境・遠隔・未開発地域で深刻 | 中期(2~4年) |
| 断片的なカリキュラム整合性と弱い成果エビデンス | -0.8% | 全国規模、民間補習セクターで最も顕著 | 中期(2~4年) |
| ジャワ以外での手頃な価格と調達上の制約 | -0.7% | スマトラ、スラウェシ、カリマンタン、東インドネシア | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
接続環境、デバイス、および実験室アクセスの不均等
接続環境の不均等は、全国規模でのSTEM学習展開における最も根強い障壁であり続けています。2025年6月、インドネシアのデジタル通信省は、学校の86%、すなわち約190,000機関が固定ブロードバンドアクセスを欠いていると報告しました。2025年3月には、27,650の教育機関がインターネットアクセスを欠き、3,323の学校が電力を欠いており、オフライン対応のSTEM学習リソースの必要性が高まっています[3]。 これらの状況は、主要都市以外でのライブ映像授業および高帯域幅シミュレーションを制限しています。プロバイダーは、断続的な接続環境でも効果的に機能する手頃な価格の形式を提供する必要があります。
資格を持つ学際的STEM教員の不足
教員の確保と科目対応能力が、教室での普及ペースを制約しています。教育省の教員育成資料は、STEM学習サポートを全国および地域のファシリテーターの優先事項として位置づけています。この不足は、認定STEM教員および情報通信技術教員が少ない辺境・遠隔・未開発地域でより深刻です。政府の研修プログラムは、全国および地域のファシリテーターを通じて教員能力の強化を目指しています。しかし、カスケード研修モデルは、研修の質が地域によって異なる場合、教室での実施が不均一になる可能性があります。遠隔専門能力開発、標準化された授業計画、および実践的な指導ガイドは、プロバイダーがこの実施ギャップに対処するのに役立ちます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
学生・学習者行動分析
インドネシアの5,335万人の学生基盤は、年に適したSTEMカリキュラム、コーディングコース、および実践的な学習リソースの機会を生み出しています。需要は教育レベル、手頃な価格、およびデジタルインフラへのアクセスによって異なるため、異なる学生グループをターゲットとするプロバイダーにとって柔軟な学習形式が重要です。
この大規模な学生基盤は、教室での授業を補完し、段階的なスキル開発を促進するリソースへの需要を支えています。手頃な価格とデジタルアクセスもSTEM学習の選択に影響します。スマートインドネシアプログラムは2026年に1,948万人の学生を対象とし、対象学習者が教育にアクセスできるよう支援しました。インドネシアの2025年国際学習到達度調査(PISA)の結果では、53%の学生が少なくとも週1回AIチャットボットを学習に使用しており、AI支援学習への親しみが高まっていることが示されました。これらのトレンドは、手頃な価格のデジタルサブスクリプション、ガイド付きAI学習ツール、および技術を測定可能なスキル開発に変換する実践的なSTEM活動への需要を支えています。
教育パフォーマンスインテリジェンス
インドネシアは、初等中等教育省の検証済み教育データによると、2025年に正規および非正規教育カテゴリー全体で5,335万人の学生を記録しました。この数字は、幼児教育、初等教育、中等教育、職業教育、特別支援教育、および非正規教育を対象としています。この広範な学習者基盤はSTEM学習製品への潜在的な需要を示していますが、購買力および教育インフラへのアクセスは地域によって異なります。
デジタルスキルの普及は初期段階にとどまっています。2026年10月、インドネシアの教育大臣は、コーディングおよび人工知能を選択科目として提供している学校は約25%にすぎないと報告しました。これは、国家カリキュラム政策と教室での提供との間のギャップを反映しています。国際学習到達度調査(PISA)2022年の結果では、数学の基礎習熟度を達成した学生はわずか18%、理科の基礎習熟度を達成した学生は34%にとどまりました。これらの知見は、基礎数学リソース、コーディングプラットフォーム、実践的な理科キット、および測定可能な学習評価への需要を支えています。
セグメント分析
提供形式別:
自己ペース学習が柔軟なアクセスを通じてリードする自己ペース学習は2026年に52.20%のシェアを占め、2032年までに16.62%のCAGRで成長すると予測されています。その地位は、インドネシアの複数のタイムゾーンと不均等な接続環境全体でのダウンロード可能な非同期学習の実用性を反映しています。モバイルネイティブのレッスン、録画動画、クイズ、およびオフラインリソースにより、ライブセッションが実施できない場合でも学習が可能です。Asosiasi Penyelenggara Jasa Internet Indonesia(APJII)による2025年の調査では、全国的にインターネットの広範な利用が示されましたが、地域によって状況は異なります。したがって、低データ設計は主要都市以外の学習者にサービスを提供するために不可欠です。
講師主導型学習は2026年の収益の残り47.80%を占め、実践的なワークショップ、ロボティクス、企業研修、およびブートキャンプにとって引き続き重要です。直接的なフィードバックを提供し、学校、雇用主、または家庭が構造化されたセッションに資金を提供する場合、より高い料金を設定できます。このモデルは、確立された学習センターと利用可能な講師を持つ都市部で最も強力です。デジタルモジュールと対面プロジェクト作業を組み合わせたブレンド型プログラムを通じて、自己ペースコンテンツを補完します。両方の形式を提供するプロバイダーは、接続環境、収入、および科目の複雑さに応じて提供方法を適応させることができます。インドネシアのSTEM教育市場は、どちらの形式もすべてのアクセスおよび教授要件を満たすわけではないため、このような分割を維持する可能性が高いです。



提供内容別:
カリキュラムコンテンツが収益基盤を提供するカリキュラムおよび教授コンテンツは2026年のインドネシアSTEM教育市場の38.60%のシェアを占めました。このセグメントは、コーディングおよび人工知能選択科目とKurikulum Merdekaに沿った教材への需要から恩恵を受けています。学校は、新しい科目を一貫して導入するために、構造化された授業計画、演習、教授補助教材、および評価が必要です。接続環境とアンプラグド環境の両方で機能するコンテンツは、全国展開を支援します。40,000校への初期展開は、さまざまな教員能力レベルに適応可能なコンテンツへの需要を促進します。
STEM学習ソフトウェアは、適応型アクティビティ、教員サポート、および能力追跡によって推進され、2032年までに14.49%のCAGRで成長すると予測されています。普及はデバイスの可用性、接続環境、および継続的なユーザーサポートに依存します。評価・分析ツールは、機関が学生の学習進捗のエビデンスを求めるにつれて重要性を増しています。ロボティクス、工学キット、および実験室機器は、施設改善を含む公立学校の活性化イニシアチブおよびプロジェクトベースの授業をサポートします。教授教材が成果を出すには適切な教室能力が必要なため、インドネシアのSTEM教育市場において教員研修サービスは引き続き不可欠です。
科目別:
テクノロジーおよびコンピュータサイエンスが政策と雇用需要を結びつけるテクノロジーおよびコンピュータサイエンスは2026年に34.30%のシェアを占め、2032年までに14.72%のCAGRで成長すると予測されています。この地位は、学校でのコーディングおよび人工知能の正式な導入と、プログラミング、データ分析、および人工知能スキルへの需要を反映しています。このセグメントは、インドネシアのSTEM教育市場において、入門的な計算論的思考から高度なコーディングおよびデータサイエンスまでの提供内容をカバーし、学校、放課後、職業、および専門職の学習者にサービスを提供します。
工学およびロボティクスセグメントは、実践的な学習プログラムと実践的なプロジェクトへの需要から恩恵を受けています。理科は実験室機器および探究型教材への需要を支えています。数学は基礎的なものであり続けますが、通常の学校カリキュラムがその授業の多くを提供します。適応型数学ツールは、学習者のニーズに基づいた個別練習を提供できます。数学と理科をコーディングおよび工学プロジェクトと統合することで、カリキュラムプロバイダーは問題解決スキルを強化する学際的な学習体験を提供することもできます。

エンドユーザー別:
放課後センターが収益をリードし、企業研修が拡大する放課後・補習学習センターは2026年のインドネシアSTEM教育市場規模の27.40%を占めました。これらのセンターは、標準的な学校教育と保護者および雇用主が重視する技術的能力との間のギャップを埋めます。公的機関が正式な調達サイクルの下で運営するよりも速く、プログラムを更新し新しいツールを導入できます。都市部は、コーディング、ロボティクス、および短期スキルプログラムの最大の基盤を提供します。しかし、このモデルは、特にジャカルタおよびその他の主要都市以外では、家計の手頃な価格に敏感なままです。これらのセンターは、より広い機関展開の前に新しいコースをテストすることもできます。
企業・専門職トレーニングは、雇用主が実践的なデジタルおよびグリーンスキルを求めるにつれて、2032年までに15.52%のCAGRで成長すると予測されています。人材育成およびグリーンジョブ政策は、データ分析、ソフトウェア、環境科学、および技術的業務のトレーニングを支援します。K-12学校は大規模な学習者基盤を持ちますが、予算、教員能力、およびカリキュラム整合性の制約に直面しています。高等教育機関はプログラムを拡大しています。マドラサ、プサントレン、コミュニティ学習センター、およびその他の非正規プロバイダーは、より広い包摂を支援し、純粋に消費者向けの教育モデルよりも多様な顧客基盤を生み出します。
地域分析
ジャワは2026年に63.40%のシェアを占めました。インターネット普及率は2025年に84.7%に達し、ソフトウェアサブスクリプション、接続型学習プラットフォーム、および講師主導型プログラムを支援しています。ジャカルタおよびその他の主要都市部には、学校、大学、雇用主、および学習センターの密なネットワークがあります。UOBはジャカルタでMy Digital Spaceを立ち上げ、38州の500校にサービスを提供する国家プログラムとしました。ジャワは、接続環境の低い地域よりも高度なハードウェア、専門教員、および有料補習プログラムをより容易にサポートできます[4]。学校にサービスを提供するプロバイダーは、Kurikulum Merdekaおよび教育省の実施基準に準拠する必要があります。ジャワは、新しいコンテンツ、評価プラットフォーム、およびハイブリッド提供モデルの主要なテスト市場であり続けます。
カリマンタンは2032年までに15.96%のCAGRで成長すると予測されています。インターネット普及率は2025年に78.7%に達し、中部および東カリマンタンで高い普及率を示しています。ヌサンタラの開発により、技術スキル、公共インフラ、およびデジタルサービスへの注目が高まっています。州のデジタル化計画は、接続型教室ツールを支援しています。河川沿いおよび農村コミュニティは依然としてオフラインオプションを必要としています。プロバイダーは、地域のインフラ条件に合わせて提供モデルと価格設定を適応させる必要があります。
スマトラはメダン、パレンバン、ペカンバルでの放課後STEM需要を支援しており、スラウェシは特にマカッサル周辺で工学および技術プログラムの職業・海事応用から恩恵を受けています。インターネット普及率は2025年にスマトラで77.1%、スラウェシで71.6%に達しました。東インドネシアは、接続環境の低さと衛星アクセス、電力、デバイス、および教員サポートの必要性から、オフラインファースト製品を必要としています。
教育インフラおよび開発インテリジェンス
インドネシアは2025年の国家予算において教育に724.26兆インドネシアルピア(43.21 ビリオン 米ドル)を配分し、国家支出の20%を占めました。地域移転および学校活性化プログラムは教育施設の改善を支援し、STEMカリキュラムプロバイダー、実験室機器サプライヤー、およびデジタル学習プラットフォームプロバイダーに調達機会をもたらしました。ただし、教育予算は教員サポート、奨学金、およびその他のプログラムにも充当されており、専用のSTEM支出を意味するものではありませんでした。国家カリキュラムおよび公共調達要件に沿ったサプライヤーは、機関需要に応えるためにより有利な立場にありました。
民間セクターのパートナーシップにより、デジタルスキルおよびSTEM教育へのアクセスが拡大しました。United Overseas Bank(UOB)とRuangguru のMy Digital Spaceプログラムは、6~17歳の学生向けにデジタル学習ツールとコーディングおよび計算論的思考カリキュラムを組み合わせました。インドネシアのデジタル社会指数スコアは2024年に100点満点中43.34点であり、 基礎的なデジタルスキルを強化する必要性を浮き彫りにしています。デジタル通信省は、2025年6月に約190,000校が固定ブロードバンドアクセスを欠いていると報告しました。これらの状況は、特にオフラインまたは低帯域幅環境で機能する製品において、年齢に適したコーディングコンテンツ、教員サポート、および実践的なSTEMキットの機会を生み出しました。
競合環境
市場集中度
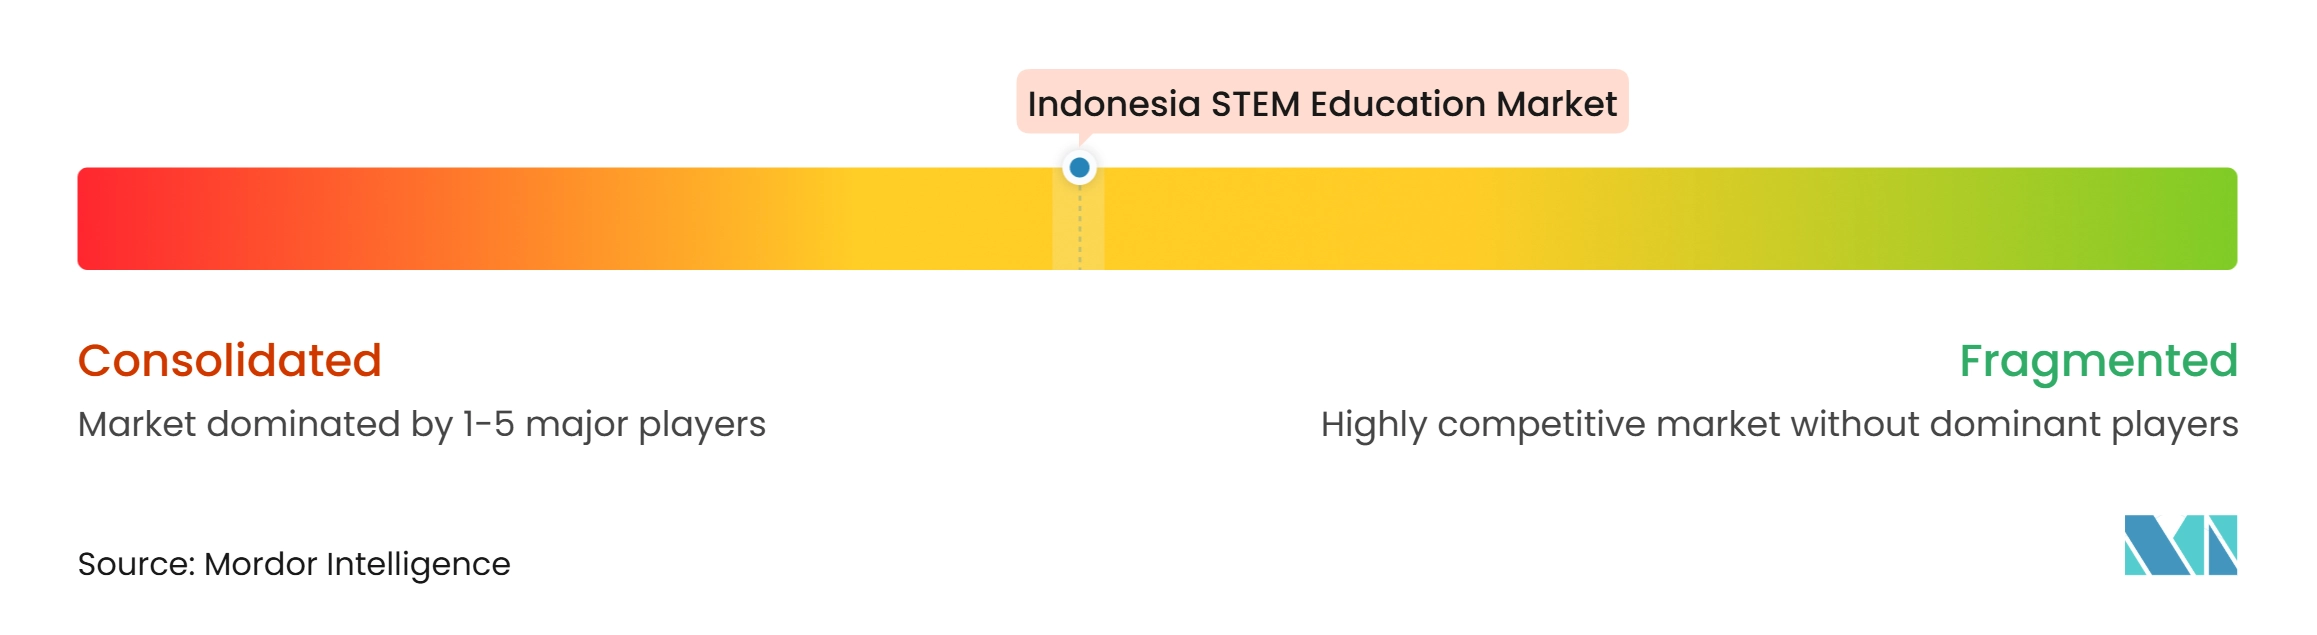
インドネシアのSTEM教育市場には、幅広い教育プラットフォーム、コーディングプロバイダー、ロボティクスプログラム、ハードウェアサプライヤー、およ機関研修パートナーが含まれます。Ruangguru はデジタルコンテンツとパートナーシップにおいて規模を持ち、Koding Next とEducourse.id は教育省のアジェンダに沿ったコーディング教育と教員研修を支援しています。新しいカリキュラムにより、コンテンツ、教員研修、および実践的な学習リソースを整合させるプロバイダーへの需要が高まっています。政府および機関契約は、消費者向けサブスクリプション販売と並んで重要性を増しています。これは、コンプライアンス能力、実施経験、および全国的な提供能力を持つ企業に有利です。小規模プロバイダーは、地域サービス、特定の年齢層、および手頃な価格の実践的なプログラムを通じて競争しています。
Dicoding はDBS財団およびSekolah Menengah Kejuruan(SMK)局とのCoding Camp 2026の提供パートナーとなりました。これらのパートナーシップは、資金、コンテンツ、教員エンゲージメント、および国家プログラムへのアクセスを組み合わせています。機関パートナーシップを持たない企業は、家計資金による需要と地域学習センターの拡大により依存する可能性があります。競合環境は、サービスが不十分な地域および信仰ベースの非正規教育チャネルにおいて引き続き開かれています。国際ハードウェアプロバイダーはロボティクスおよび実験室アプリケーションをサポートしていますが、高価格が主要都市以外でのアクセスを制限する可能性があります。地域サプライヤーは、低コストキット、地域サービス、およびオフライン対応コンテンツを通じて競争しています。品質保証は、カリキュラム整合性、教員サポート、および実証された学習成果に依存します。市場は、教育の質を損なうことなく都市部の機関と地方の学校にサービスを提供するプロバイダーに報いています。
インドネシアSTEM教育産業のリーダー企業
-
Ruangguru
-
Quipper Indonesia
-
Koding Next
-
Cakap
-
Dicoding Indonesia
- 注:主要企業の掲載順は順位を示すものではありません。
インドネシアSTEM教育市場 このレポートでカバーされる企業
- Ruangguru
- Quipper Indonesia
- Koding Next
- Cakap
- Dicoding Indonesia
- Kelas Pintar
- PINTAR
- KodingYuk!
- CoLearn
- Gredu
- Sekolah.mu
- Educourse.id
- Codero Education
- PT Telkom Indonesia (Persero) Tbk
- Educourse.id
- LEGO Education
- VEX Robotics, Inc.
- Labster ApS
- Pythaverse
- PT IndoSterling Technomedia Tbk
最近の産業開発事情 インドネシアSTEM教育市場
- 2026年9月:CoLearn は、世界中のデータサイエンティストを招待し、手書き数学における学生の誤解を診断できる人工知能モデルを構築するグローバルKaggleコンペティションを開始しました。
- 2026年8月:Dicoding Indonesia とDBS財団は、354の高等教育機関および144の職業学校が参加したCoding Camp 2026を通じて3,000人以上の学習者を修了させました。このプログラムでは、107人の職業学校教員がコーディング、データサイエンス、およびAI教育のトレーニングを受けました。
- 2025年11月:職業高校局、DBS財団、およびDicoding Indonesia は、全国の70,000人の職業学校生徒および教員を産業関連の技術・ソフトスキルでトレーニングするCoding Camp 2026を開始しました。
- 2025年8月:UOBとRuangguru は共同でUOB My Digital Spaceを立ち上げました。これは、38州すべての500校を対象に年間90,000人の学生にリーチする5年間のプログラムです。
インドネシアSTEM教育市場レポートの範囲
インドネシアSTEM教育市場レポートは、学校ベース、高等教育、企業、および補習学習を含むインドネシア全体のSTEM学習ソリューションを分析します。市場は提供形式、提供内容、科目、エンドユーザー、および地域別にセグメント化されています。本調査は、政府主導のコーディングおよびAIカリキュラムイニシアチブ、デジタルおよびグリーンスキルに対する雇用主の需要、官民教育投資、実践的なロボティクスおよびメーカーベース学習、デジタル学習プラットフォームの拡大、モバイルファースト提供などの主要促進要因を検討します。また、不均等な接続環境および実験室アクセス、資格を持つSTEM教員の不足、断片的なカリキュラム整合性、限られた成果エビデンス、ジャワ以外での手頃な価格の制約などの抑制要因も評価します。レポートは、教育インフラ、機関入学者数、学生・教員比率、技術普及、競合ポジショニング、プロバイダー戦略、および地域需要パターンを評価します。市場規模と成長予測、市場シェア分析、競合環境評価、戦略的展開、および主要STEM教育プロバイダーのプロファイルを提供します。また、手頃な価格のロボティクスキット、マドラサおよびプサントレン向けモジュール型STEMプログラム、サービスとしての実験室モデル、および未開拓地域向けのアクセス可能な学習ソリューションの機会も探ります。市場の推定と予測は、対象とするすてのセグメントにわたって金額(米ドル)で提示されます。
セグメンテーション概要
レポートで回答される主要な質問
インドネシアSTEM教育市場の予測成長率は?
インドネシアSTEM教育市場は2027年から2032年にかけて14.25%のCAGRで成長し、2032年までに2.94 ビリオン 米ドルに達すると予測されています。
インドネシアでSTEM学習をリードする提供形式は何ですか?
自己ペース学習は2026年に52.20%のシェアでリードし、2032年までに16.62%のCAGRで成長すると予測されています。
インドネシアでコーディングおよび人工知能教育を推進しているものは何ですか?
Permendikdasmen第13号(2025年)は、コーディングおよび人工知能を選択科目として導入し、40,000の教育機関への初期展開が行われました。
最も強い成長見通しを持つ科目はどれですか?
テクノロジーおよびコンピュータサイエンスは2026年に34.30%のシェアを保持し、2032年までに14.72%のCAGRで成長すると予測されています。
最も速く成長すると予想される地域はどこですか?
カリマンタンは、デジタル化の取り組みとヌサンタラ関連の開発に支えられ、2032年までに15.96%のCAGRで成長すると予測されています。
主要都市以外でのSTEM学習へのアクセスを制限しているものは何ですか?
不均等なブロードバンド、デバイス、実験室アクセス、および資格を持つ教員の確保が、遠隔地域での普及を引き続き制約しています。