
インドの種子処理機械市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
| 基準年の市場規模 (2026) | 312.11 百万米ドル |
| 市場規模 (2027) | 335.71 百万米ドル |
| 市場規模 (2032) | 484.32 百万米ドル |
| 成長率 (2027 - 2032) | 7.61 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるインドの種子処理機械市場分析
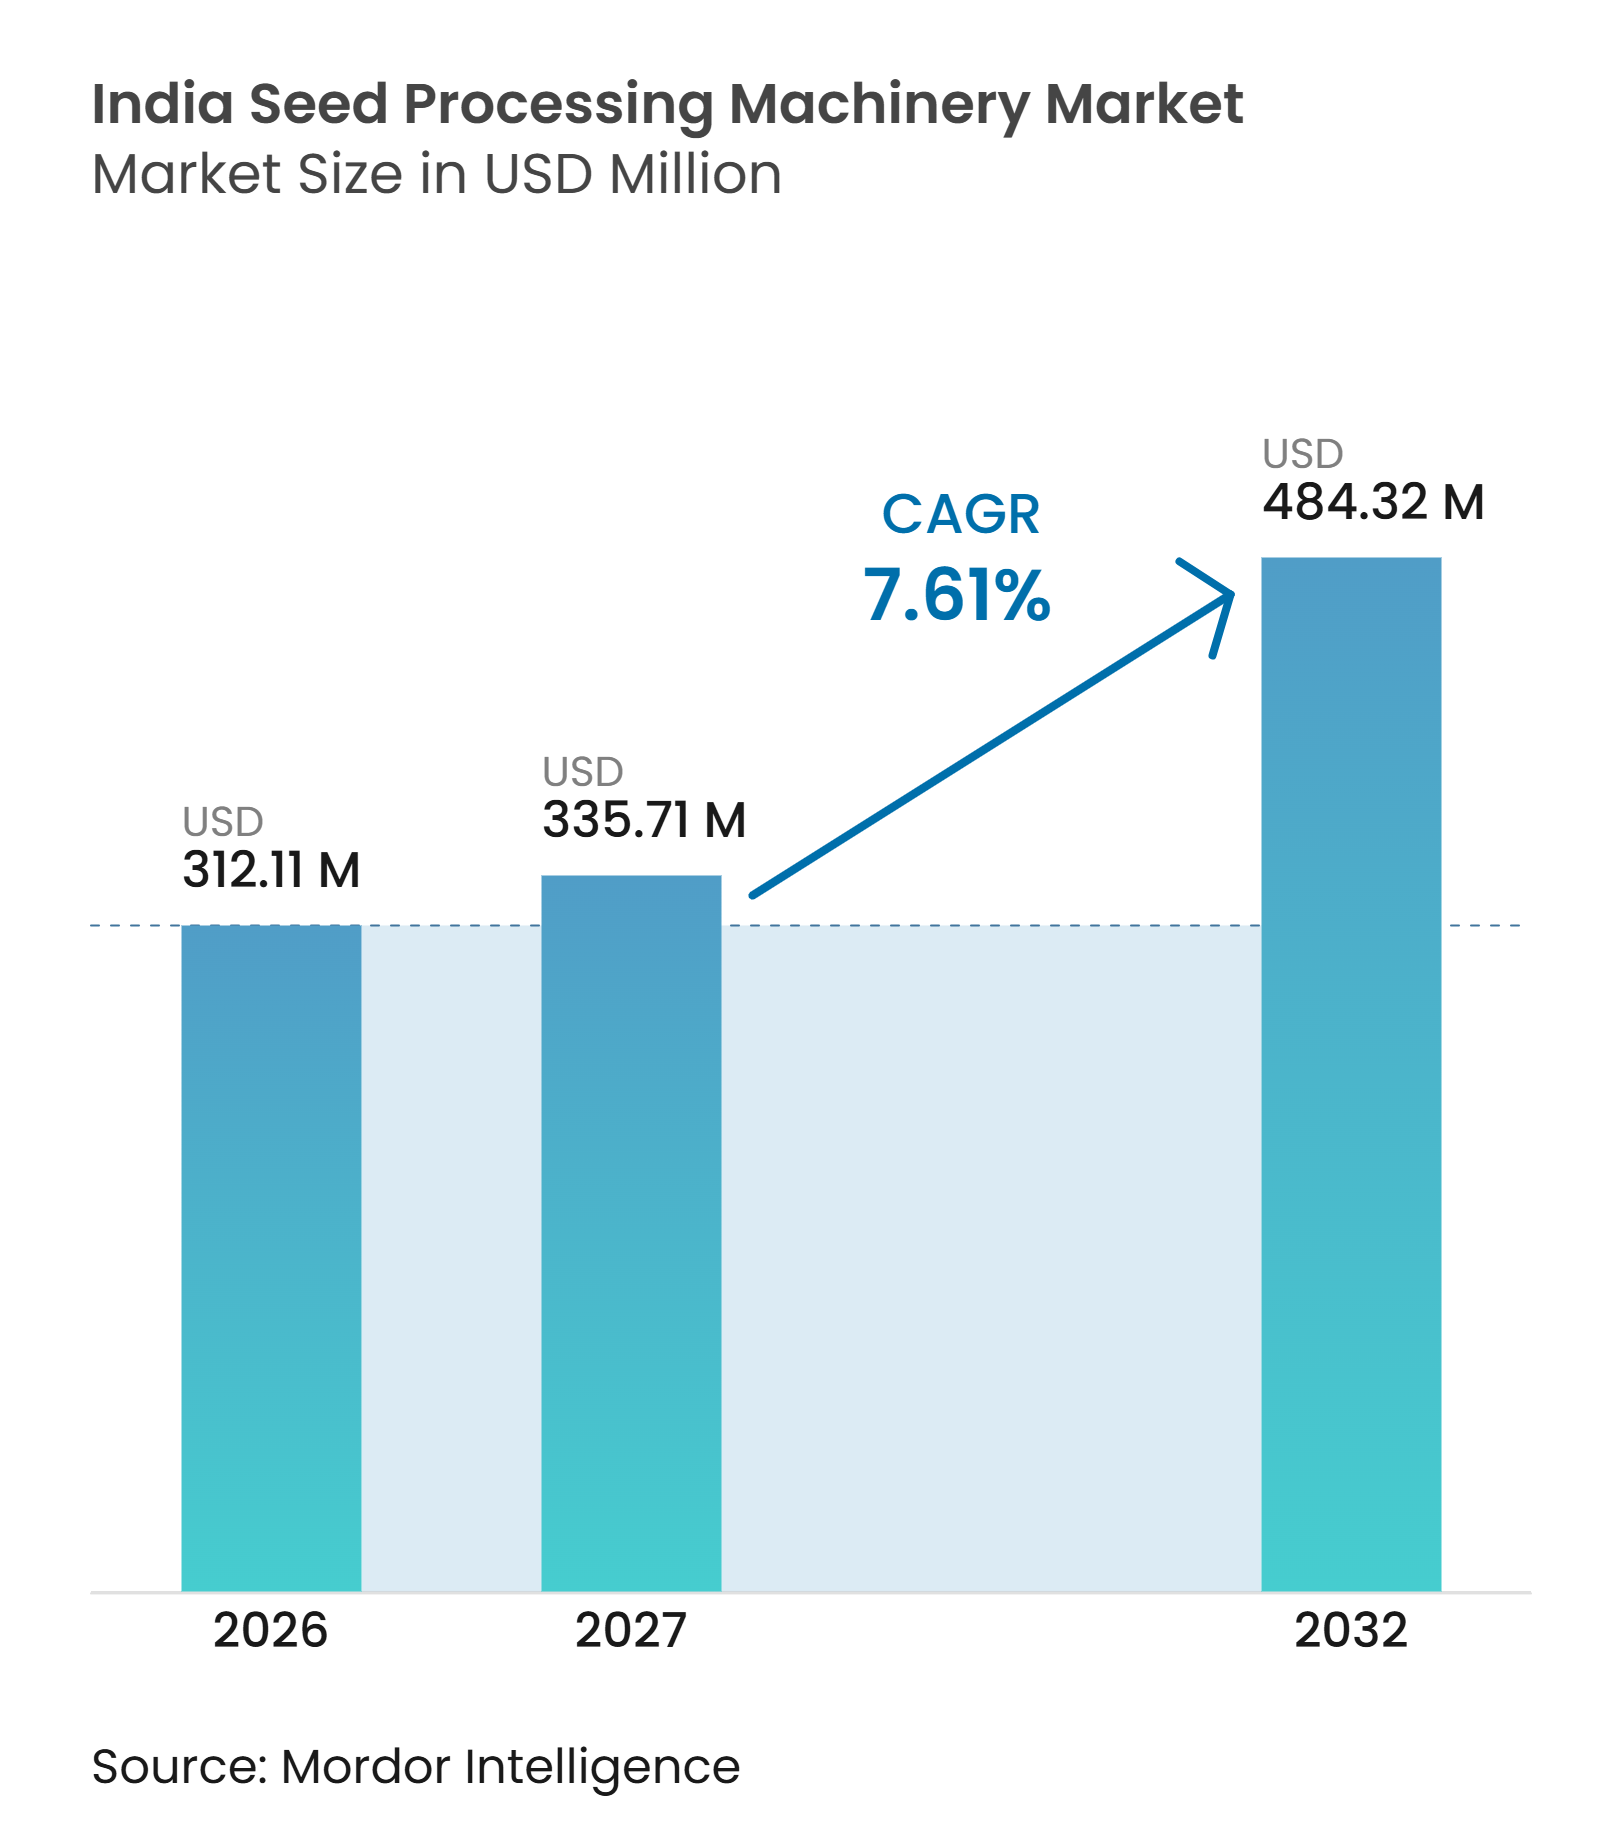
インドの種子処理機械市場規模は、2026年の312.11 ミリオン 米ドルおよび2027年の335.71 ミリオン 米ドルから拡大し、2032年までに484.32 ミリオン 米ドルに達すると予測されており、予測期間(2027年~2032年)中にCAGR 7.61%を記録する見込みです。世界第3位の種子市場としてのインドの地位は、処理機器に対する安定した需要基盤を提供しています。認定種子、ハイブリッド種子、輸出グレード種子の生産に対する政府支援が、洗浄、選別、乾燥、処理、包装能力への投資を促進しています。2024年~2025年の食用油・油糧種子に関する国家ミッションは65か所の種子ハブと50か所の専門種子貯蔵ユニットを導入し、公共部門の種子インフラを強化しました[1]。一方、農業機械化イニシアチブは共有機械および処理施設へのアクセスを拡大しました。SATHIポータルの開設により種子認証とトレーサビリティがさらに強化され、接続型・自動化処理ラインの採用を支援しています。
レポートの主要ポイント
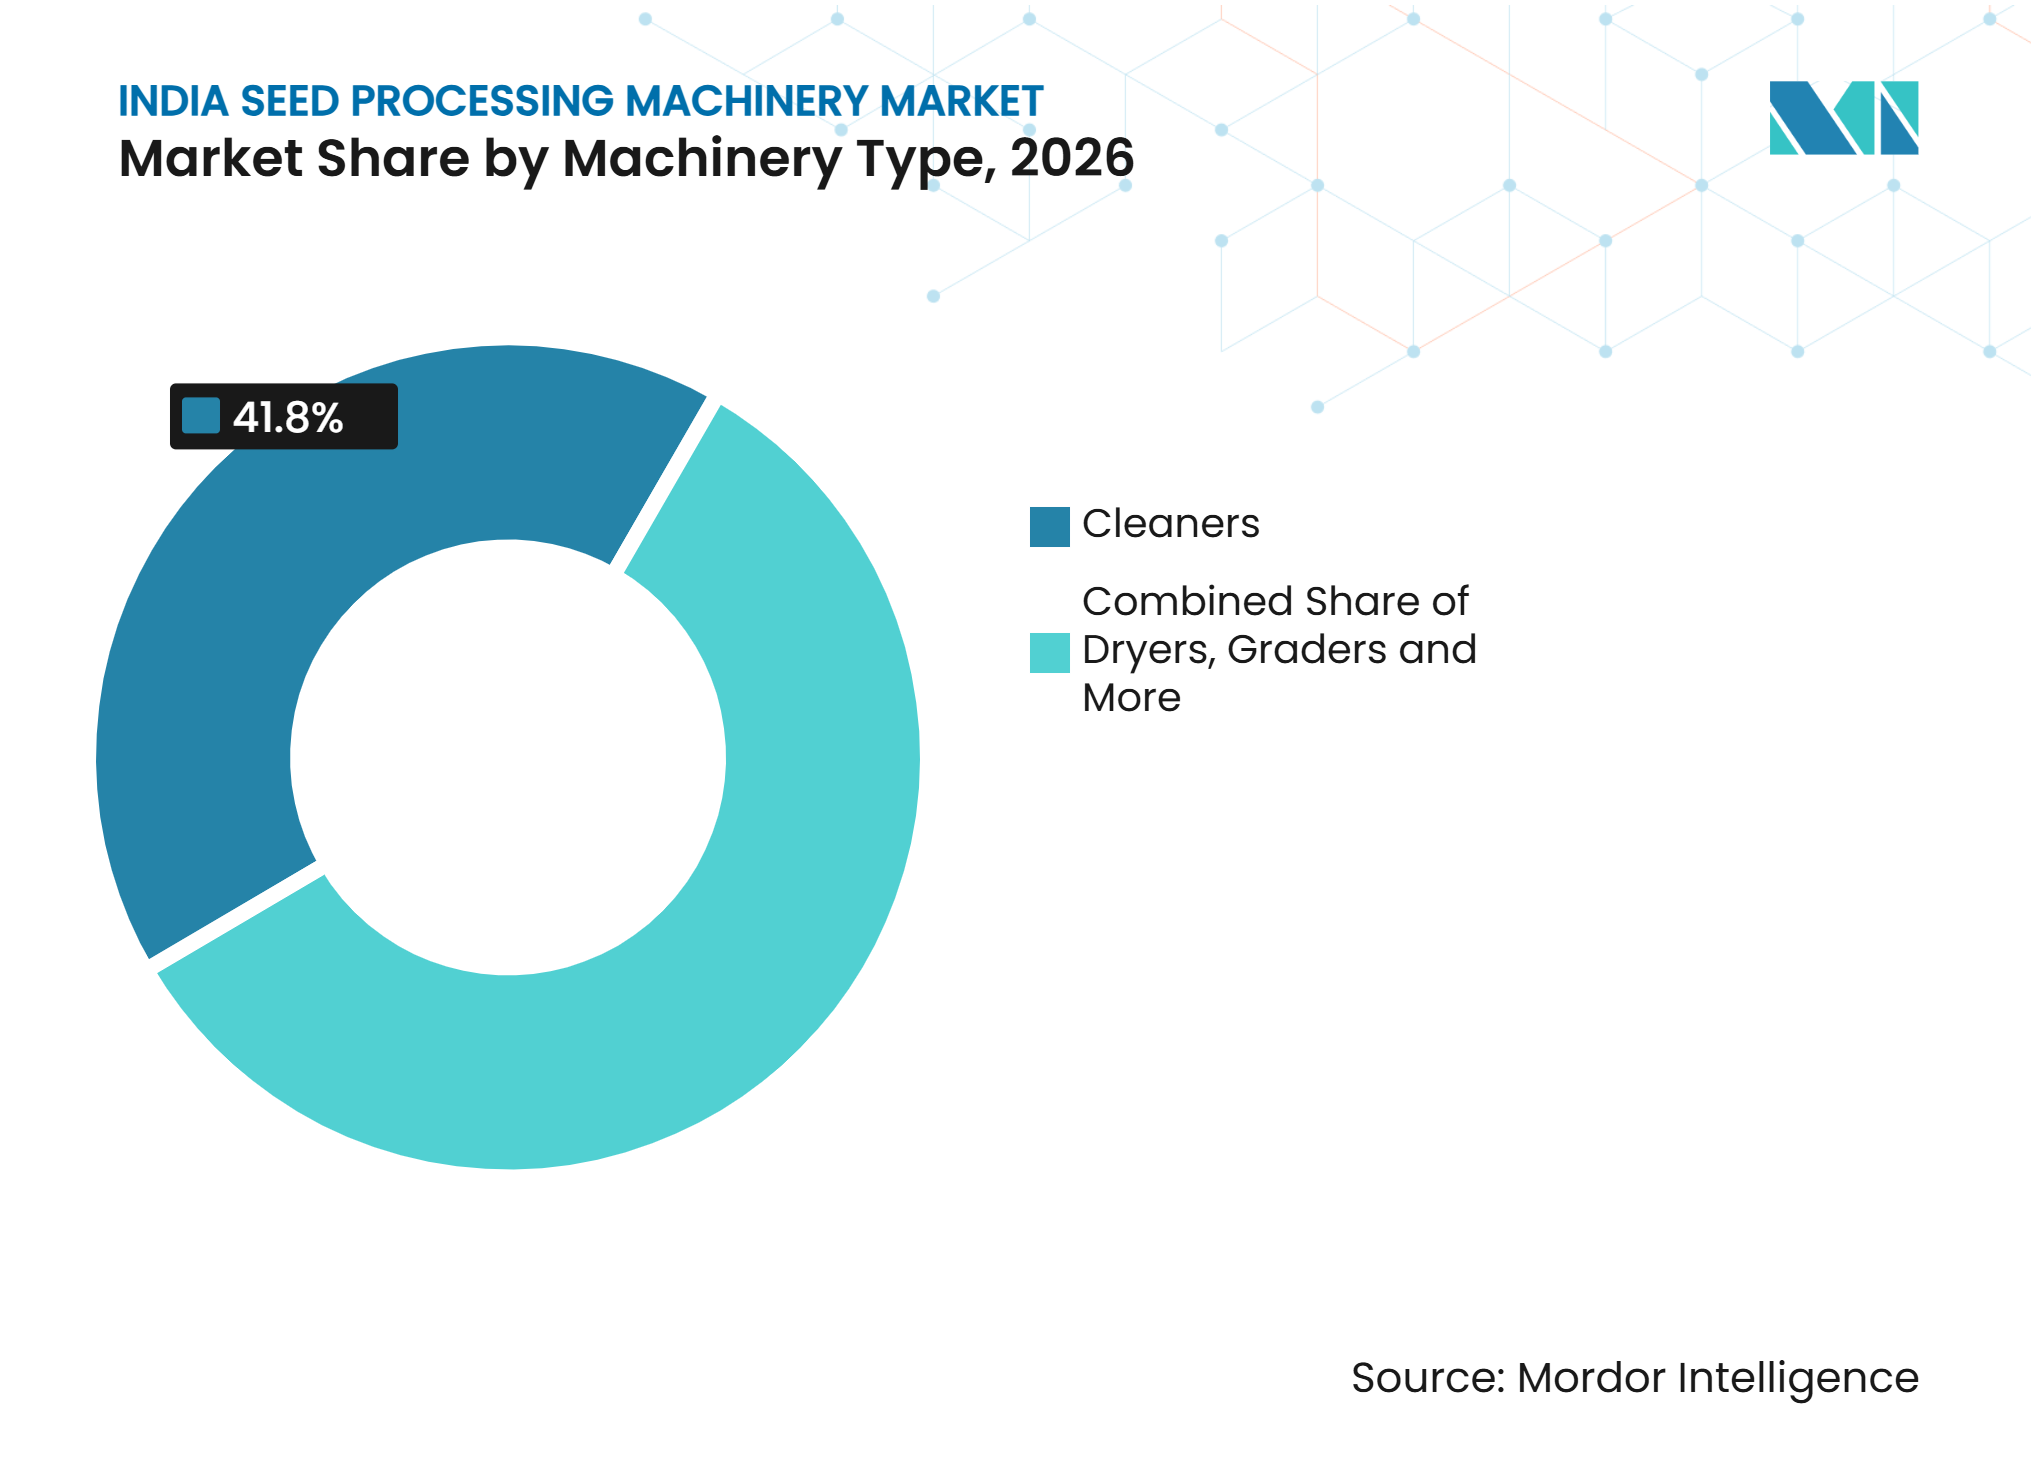
- 機タイプ別では、クリーナーが2026年のインドの種子処理機械市場シェアの41.8%を占め、光学式ソーターは2027年から2032年にかけて最も高いCAGR 8.8%で成長すると予測されています。
- 運転モード別では、自動システムが2026年のインドの種子処理機械市場規模の68.4%のシェアを占め、2027年から2032年にかけて最も高いCAGR 9.1%で成長すると予測されています。
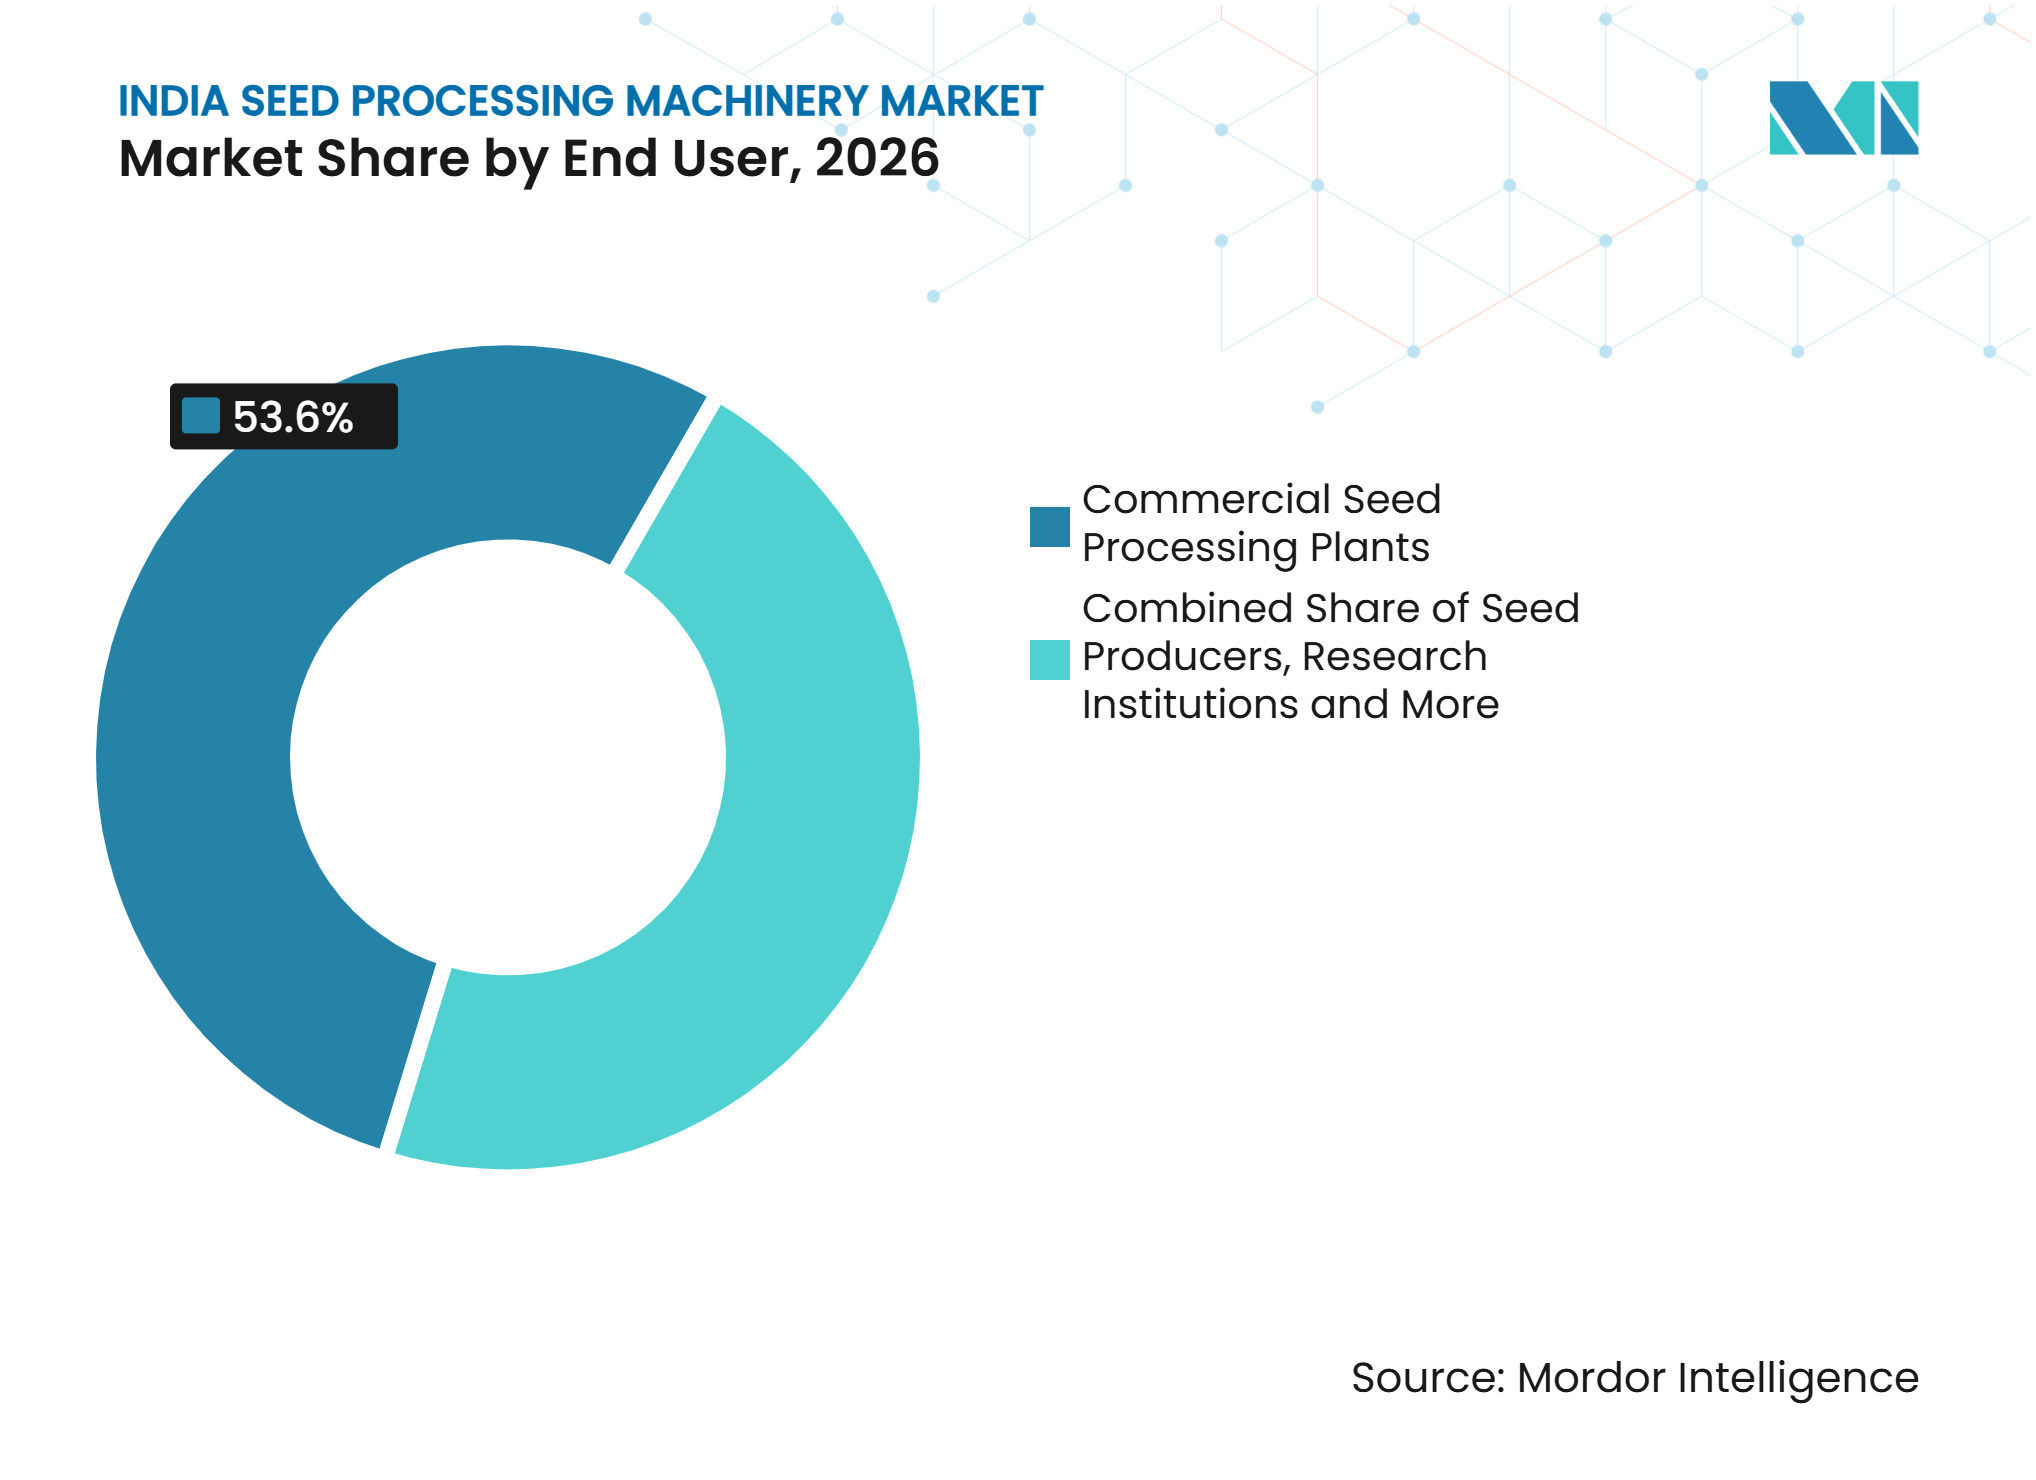
- エンドユーザー別では、商業用種子処理プラントが2026年のインドの種子処理機械市場の53.6%を占め、種子生産者は2027年から2032年にかけて最も高いCAGR 7.9%で成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 種子ハブおよび農業機械化に対する政府支援 | +1.80% | インド全土、特に北インド、中央インド、油糧種子生産州に集中 | 短期(2年以内) |
| 認定種子およびハイブリッド種子生産の拡大 | +1.60% | 北インド、西インド、南インド | 中期(2年~4年) |
| 自動洗浄・選別ラインの採用拡大 | +1.40% | インド全土、テランガーナ州およびマハラシュトラ州の商業クラスターでの早期普及 | 中期(2年~4年) |
| 光学式選別および品質保証への需要増加 | +1.20% | 南インドおよび西インド(グジャラート州、マハラシュトラ州を含む) | 短期(2年以内) |
| 高付加価値種子の低損傷ハンドリングへの需要増加 | +0.80% | 南インド、北インド、西インド | 中期(2年~4年) |
| デジタルトレーサビリティシステムとの種子処理統合 | +0.60% | インド全土、種子認証・トレーサビリティ・総合在庫ポータルを活用する州での早期採用 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
種子ハブおよび農業機械化に対する政府支援
公共プログラムはインドの種子処理機械市場における主要な需要源です。食用油・油糧種子に関する国家ミッションは、選定された農業大学およびインド農業研究評議会の研究所に65か所の新たな種子ハブを必要としています[2]。これらの施設では、育種家種子および認定種子の生産を開始する前に、クリーナー、グレーダー、乾燥機、処理機、包装機が必要です。このミッションはまた50か所の専門種子貯蔵ユニットを提供しており、種子生産の拡大と収穫後処理の改善を結びつけています。高収量種子に関する国家ミッションは、2025年度連邦予算において1億インドルピー(1,180万米ドル相当)の配分を受けました。新品種は物理的特性が既存の種子ロットと異なる場合があるため、より慎重な処理が必要になることが多いです。近隣の商業処理業者が同等の能力にアップグレードする際、公共発注は民間の購買サイクルを短縮することもできます。この政策支援により、機器サプライヤーには明確な受注基盤が与えられ、インドの種子処理機械市場には持続的な需要への明確な道筋が示されます。
認定種子およびハイブリッド種子生産の拡大
認定種子およびハイブリッド種子の生産は、処理プラントに課される技術的要件を高めています。ハイブリッドトウモロコシ、水稲、綿花、野菜の種子は、バルク商品種子よりも精密な分離と丁寧な取り扱いを必要とします。物理的な損傷や汚染は発芽性能と商業的価値を低下させる可能性があります。2025年のハイブリッド技術に関する全国シンポジウムでは、豆類および油糧種子におけるハイブリッド技術の迅速な採用が強調されました。この転換は、重力選別機、光学式ソーター、および制御されたハンドリング向けに設計された機器を優位にします。インドは2025年~2026年までにインド農業研究評議会の速成育種施設を7か所に拡大し、育種サイクルを6年から2年~3年に短縮しました。品種の回転が速くなることで、処理業者には繰り返しの適格性確認作業が生じ、機械の較正ニーズも頻繁になります。種子ポートフォリオがより専門化するにつれ、インドの種子処理機械市場は純度と一貫性を保護する機器へと移行しています。
自動洗浄・選別ラインの採用拡大
処理業者が信頼性の高いコンプライアンス記録と高いスループットを必要としているため、自動化が普及しています。自動化ラインは各処理段階でデジタルロット記録を作成できます。種子認証・トレーサビリティ・総合在庫ポータルは、クイックレスポンスコード付きパケット、リアルタイム在庫更新、ブロックチェーンによる認証を使用して、核種子生産から認定流通まで種子ロットを追跡します[3]。Fowler Westrup India Pvt. Ltd.は2025年および2026年にテランガーナ州でターンキーラインを稼働させました。これにはワランガルでの1時間当たり6トンのトウモロコシラインと、ニザーマーバードでの1時間当たり4トンの水稲・トウモロコシラインが含まれます。これらの設置事例は、商業処理業者が主要な種子クラスターで半自動構成を置き換えていることを示しています。接続されたラインは、季節に敏感な認証ワークフローにおける迅速な文書化と不確実性の低減を支援できます。したがって、自動化は運用上のメリットに加えてコンプライアンス上の目的も果たします。この組み合わせがインドの種子処理機械市場全体の需要を強化しています。
光学式選別および品質保証への需要増加
光学式ソーターは予測期間中に最も高い成長率を示すと推定されています。カメラベースおよびマルチスペクトルシステムは、手動検査では除去が困難な欠陥を識別できます。この能力は、認定種子回廊および輸出志向のアプリケーションにおいてますます重要になっています。グジャラート州を拠点とする認定種子輸出業者は、経済協力開発機構の品種純度プロトコルを満たすためにマルチスペクトルイメージングを使用しています。マハラシュトラ州の処理業者は、食品グレード種子輸出に関する欧州連合のマイコトキシン基準を満たすためにカメラベースの選別を使用しています。光学式選別はまた、買い手が検証済みの純度記録を要求する場合に、処理業者がロット品質を文書化するのに役立ちます。この技術が大規模プラントで標準化されるにつれ、旧来の機械的分離システムでは小規模処理者が品質面で不利になる可能性があります。その結果、高度な選別機器への需要を支える更新サイクルが生まれます。
制約要因の影響分析*
| 制約要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 自動化・光学機械の高い初期費用 | -1.80% | インド全土、特に東インドおよび中央インドで深刻 | 短期(2年以内) |
| 中小規模種子処理業者による断片的な購買 | -1.40% | インド全土、小規模協同組合や農家生産者組織が多い州で顕著 | 中期(2年~4年) |
| 専門的な設置・サービス技術者の不足 | -1.20% | インド全土、特に北東インド、東インド、小規模州で深刻 | 中期(2年~4年) |
| 輸入精密部品および電子制御の価格変動 | -0.80% | インド全土、国際サプライヤーから調達する購買者に影響 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
自動化・光学機械の高い初期費用
高い購入コストはインドの種子処理機械市場における最大の構造的障壁です。光学式選別、処理、シリアル化包装を備えた完全装備のプラントは、多くの中小規模処理業者の財務能力を超える可能性があります。これらの企業は認定種子量の相当な割合を処理していますが、正式な資金調達へのアクセスが限られていることが多いです。農業インフラファンドは種子処理施設の設立とアップグレードへの支援を提供しています[4]。その担保要件とプロジェクト文書基準は、依然として小規模事業者を排除する可能性があります。高度なラインに資金を調達できない処理業者は、引き続き機械的分離技術を使用しています。この選択は製品品質を制限し、輸出または機関供給契約の適格性を制限する可能性があります。したがって、資金調達のギャップは高付加価値機器へのシフトを遅らせ、インドの種子処理機械市場の近期的な到達範囲を制限します。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
機械タイプ別:
クリーナーが市場を牽引し、光学式ソーターが成長をリードクリーナーは2026年のインドの種子処理機械市場規模の41.8%を占め、最大の機械カテゴリーとなりました。最初の処理段階における普遍的な役割が、認定種子作物全体の需要を支えています。グレーダーはクリーナーに次ぐ機械構成であり、ハイブリッドアプリケーション向けの均一な種子サイジングを支援します。分離機・石抜き機、乾燥機、光学式ソーター、プレクリーナー、コーター・処理機、種子包装機はより専門的な処理ニーズに対応しています。ポリッシャーおよびその他の専門機器は最小のカテゴリーを占めています。この分布は、市場が依然としてコアとなる洗浄活動を中心としていることを示しています。
光学式ソーターは2027年から2032年にかけてインドの種子処理機械産業において最も高いCAGR 8.8%で成長すると推定されています。カメラベースの選別はハイブリッドおよび輸出グレード種子アプリケーションでの使用が拡大しています。コーター・処理機は、貯蔵と発芽を保護するポリマーコーティング処理に支えられて続きます。種子包装機は、シリアル化がクイックレスポンスコード対応の包装ラインを必要とするため成長しています。プレクリーナーは一次洗浄を必要する新しい種子ハブから恩恵を受けています。分離機・石抜き機、乾燥機、グレーダー、クリーナーはより安定したペースで拡大すると予測されています。ポリッシャーおよび専門機器は安定を維持します。このパターンは機械需要を維持しながら品質管理機器を優位にします。


注記: 全セグメントの個別シェアはレポート購入後にご確認いただけます
運転モード別:
自動化が半自動構成を上回る自動システムは2026年のインドの種子処理機械市場規模の68.4%を占め、主要な運転モードとなりました。その地位は、テランガーナ州、マハラシュトラ州、パンジャブ州における大規模商業施設の存在を反映しています。これらのプラントは高いスループット、一貫したロット品質、信頼性の高い記録を必要とします。自動ラインは1時間当たり4トン以上で稼働する施設に適しています。Bühler AGは分析機能と機器モニタリングを通じて接続型処理を支援しています。PETKUS Technologie GmbHは2025年5月にインドで1時間当たり5トンの自動水稲種子処理プラントを稼働させました。これらの動向は統合システムを支援しています。
自動システムは2027年から2032年にかけてインドの種子処理機械産業において最も高いCAGR 9.1%で成長すると推定されています。デジタルロット追跡と迅速な認証ワークフローが成長を支援します。半自動システムはより緩やかな成長が見込まれます。半自動システムは中央インド、東インド、北東インドの中規模州支援センターおよび協同組合に引き続き関連性を持ちます。完全自動化はより複雑な試運転をもたらす可能性があります。半自動機器は、豆類における自給自足ミッションの下で農場内および農家生産者組織連携の協同組合に対応しています。成長格差は自動システムがシェアを拡大することを示しています。プラント能力、技術サポート、トレーサビリティニーズが選択を導くでしょう。
エンドユーザー別:
商業プラントがリード、種子生産者が加速商業用種子処理プラントは2025年に53.6%のシェアを保有し、インドの種子処理機械市場において最大のグループを形成しました。これらは1時間当たり4トンから20トンで稼働し、処理ラインを必要とします。その機器はインド最低種子認証基準を満たす必要があります。政府契約プラントは種子認証・トレーサビリティ・総合在庫に連携したロット記録を必要とします。これが機械投資を促進します。G.D. Agro IndustriesおよびSpectrum Industriesは1時間当たり1トンから25トンのターンキーソリューションを提供しています。研究機関、農場内施設、穀物取扱施設は、より小規模なグループで特定のニーズを持っています。
種子生産者は2027年から2032年にかけてインドの種子処理機械産業において最も高いCAGR 7.9%で成長すると推定されています。民間および協同組合企業は、契約処理業者への依存を減らすために社内処理を追加しています。社内処理は認証タイミングを支援できます。インド農業研究評議会の速成育種施設はよりくの品種導入と検証作業を支援します。商業プラントは種子量を処理するため、引き続き主要な需要センターです。研究機関は実験室規模の需要を提供します。農場内施設は油糧種子および豆類クラスタープログラムの下で成長しています。穀物取扱施設はクリーナーと石抜き機を使用します。この組み合わせが最も速い成長を種子生産者に向けています。

地域分析
北インドは特にパンジャブ州、ハリヤーナー州、西ウッタル・プラデーシュ州において確立された種子処理インフラを有しており、小麦、水稲、マスタード種子プログラムが安定した需要を生み出しています。機器購入は主に既存のエアスクリーンクリーナーと石抜き機の更新、および完全自動システムと光学式選別能力への投資によって推進されています。パンジャブ州とハリヤーナー州の小規模協同組合は統合処理ラインではなく個別機械を購入することが多く、平均プロジェクト価値は比較的控えめに保たれていますが、確立された公共・商業施設は引き続き機器をアップグレードしています。西インドはグジャラート州とマハラシュトラ州におけるハイブリッド綿花と大豆の種子生産から恩恵を受けており、光学式ソーター、コーター、種子処理システムへの投資を促進しています。輸出志向プログラムはまた、経済協力開発機構の基準に沿った純度文書化を支援する機器への需要を生み出しています。マハラシュトラ・ラジャ・ビージ・マハマンダルは20か所以上の施設にわたる公共部門の種子処理ネットワークを運営しており、水稲、小麦、大豆、豆類を取り扱い、洗浄、選別、処理機器への繰り返しの需要を生み出しています。
南インドはテランガーナ州、アーンドラ・プラデーシュ州、カルナータカ州にわたるハイブリッドトウモロコシ、綿花、野菜種子の生産に支えられ、種子処理インフラへの投資を引き続き引き付けています。Fowler Westrup India Pvt. Ltd.は2025年および2026年にテランガーナ州で1時間当たり4トンから6トンの能力を持つ複数のターンキー処理ラインを設置しました。PETKUS Technologie GmbHおよびSatake Corporationもこの地域で自動処理プラントを稼働させています。これらの投資は、スループット、種子品質、運用効率を向上させる統合システムへの需要の高まりを反映しています。中央インドもまた、マディヤ・プラデーシュ州、チャッティースガル州、東ラジャスタン州の油糧種子および豆類生産クラスターを中心に処理インフラを発展させています。これらの農業活動は、機器サプライヤーが種子処理業者に洗浄、選別、ソリューションを提供する機会を生み出しています。
東インドはビハール州、オディシャ州、西ベンガル州を中心に、地域農業生産を中心に種子処理能力が発展するにつれ、水稲種子の洗浄・選別機器への需要を生み出しています。北東インドもアッサム州、メガーラヤ州、マニプール州にわたる新規機械設置の機会を見出しています。農業機械化サブミッションの下での政府資金支援は、北東部の対象受益の機械調達コストを削減し、処理機器への投資を促進します。これらの地域全体で、需要は種子生産プログラムの拡大、既存施設の近代化、処理効率の向上の必要性によって形成されています。これらの動向は、個別機械と異なる運用規模に合わせた統合処理ラインの両方を提供するサプライヤーに機会をもたらします。
競争環境
市場集中度
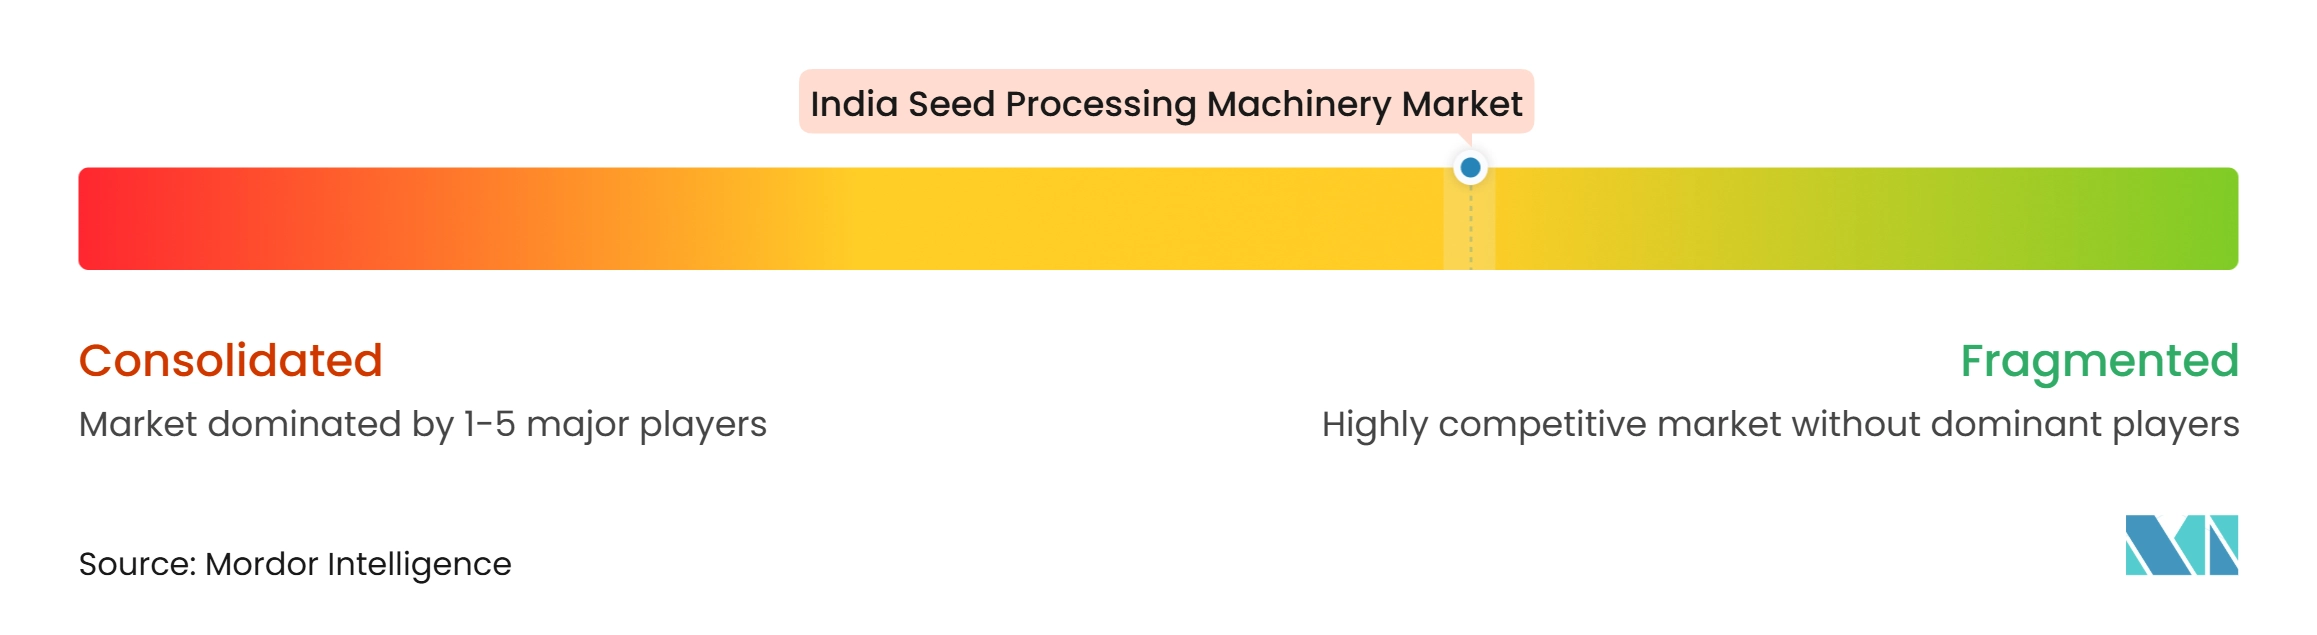
インドの種子処理機械市場は適度に断片化されており、上位5社のサプライヤーが2025年に限られたシェアを保有しています。Bühler AG、PETKUS Technologie GmbH、Satake Corporationは高仕様の光学式選別、完全自動化、ターンキー統合ラインで競合しています。その地位は技術差別化とアフターサービスへのコミットメントによって支えられています。Fowler Westrup India Pvt. Ltd.、Osaw Industrial Products Pvt. Ltd.、Agrosaw、Spectrum Industries、G.D. Agro Industriesは標準的なクリーナー、グレーダー、石抜き機、半自動処理ラインで強力に競合しています。インド国内サプライヤーはローカルサービスカバレッジ、価格設定、特定作物へのシステムカスタマイズ能力から恩恵を受けています。国際サプライヤーは、プラントが高度な選別または完全自動化構成を必要とする分野で引き続き強みを持っています。したがって、競争バランスはプロジェクト規模と技術的複雑さによって異なります。
PETKUS Technologie GmbHは2026年7月にレーバー研究所テストセンターでOS Röber光学式ソーターを実演しました。この機械は特殊作物および小粒品種向けにAI統合欠陥分類を使用しています。Satake Corporationは2026年4月にSatake India Engineering Pvt. Ltd.を通じてインドでREZXカラーソーターを発売しました。Fowler Westrup India Pvt. Ltd.は南インドでの拡大を継続し、ターンキー水稲・トウモロコシ種子処理施設を稼働させました。Grain and Protein Technologies、Spectrum Industries、Fowler Westrup India Pvt. Ltd.は完全なプラント設計、機器供給、試運転を通じて競合しています。このモデルは複雑なプロジェクトに対して買い手に単一のサプライヤーを提供します。またプロジェクト実行能力を重要な競争要因にします。
インド国内のインテグレーターは、種子認証・トレーサビリティ・総合在庫対応のデータキャプチャモジュールを国内の洗浄・選別ラインと組み合わせています。Agrosaw、SK Agro Industries、B.S. Agro Industriesはこの低資本コンプライアンスモデルの運用化を始めています。New Tech Agro Industries、Agrova Machinery Pvt. Ltd.、Goldin (India) Equipment Private Limitedはより狭い地理的またはアプリケーションニーズに対応しています。したがって、競争は製品仕様に限定されません。サービスの可用性、資金調達支援、コンプライアンス対応力がインドの種子処理機械市場全体のサプライヤー選択を形成します。この構造はグローバル技術リーダーと国内専門業者間の継続的な競争を支援します。
インドの種子処理機械産業リーダー
-
Bühler AG
-
Indosaw (Osaw Industrial Products Pvt. Ltd.)
-
Fowler Westrup India Pvt. Ltd.
-
Spectrum Industries
-
Ag Growth International Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
インドの種子処理機械市場 このレポートでカバーされる企業
- Bühler AG
- Fowler Westrup India Pvt. Ltd.
- Indosaw (Osaw Industrial Products Pvt. Ltd.)
- Agrosaw
- Spectrum Industries
- Ag Growth International Inc.
- G.D. Agro Industries
- PETKUS Technologie GmbH
- Satake Corporation
- New Tech Agro Industries
- Goldin (India) Equipment Private Limited
- B.S. Agro Industries
- SK Agro Industries
- Agrova Machinery Pvt. Ltd.
- Grain & Protein Technologies (American Industrial Partners)
最近の産業開発事情 インドの種子処理機械市場
- 2026年4月:Satake CorporationはSatake India Engineering Pvt. Ltd.を通じてインドでREZXカラーソーターを発売し、高度な光学精度を適用して穀物・種子ロットから欠陥を除去します。この製品はバスマティ米、小麦、認定種子処理アプリケーションにわたるインドにおけるSatake Corporationのカラーソーティングポートフォリオを拡大します。
- 2025年12月:Satake CorporationはSatake India Engineering Pvt. Ltd.を通じてテランガーナ州のSartree Rice Industriesに1時間当たり8トンのターンキー統合処理プラントを稼働させ、洗浄、選別、光学式選別、計量、包装を1つの統合構成でカバーしました。
- 2024年8月:Bühler AGはBühler Indiaを通じてインド農業研究評議会のNUTRIHUB-IIMRと協力し、Bühler AGのインド処理プラットフォーム内で人工知能分析、モノのインターネット対応モニタリング、予知保全能力を向上させました。
インドの種子処理機械市場レポートの範囲
種子処理機械は農業において種子の洗浄、選別、等級付け、乾燥、処理、包装に使用される機器を包含し、種子の品質と活力を向上させます。これらの機械は不純物の除去、均一性の確保、害虫や病気からの種子保護において重要な役割を果たします。インドの種子処理機械市場レポートは、機械タイプ別(プレクリーナー、クリーナー、乾燥機、グレーダー、コーター・処理機、分離機・石抜機、ポリッシャー、光学式ソーター、種子包装機、その他の専門種子処理機器)、運転モード別(自動および半自動)、エンドユーザー別(商業用種子処理プラント、種子生産者、研究機関、農場内施設、穀物取扱施設)に区分されています。市場予測は金額ベース(米ドル)で提供されます。
セグメンテーション概要
| プレクリーナー |
| クリーナー |
| 乾燥機 |
| グレーダー |
| コーター・処理機 |
| 分離機・石抜き機 |
| ポリッシャー |
| 光学式ソーター |
| 種子包装機 |
| その他の専門種子処理機器 |
| 自動 |
| 半自動 |
| 商業用種子処理プラント |
| 種子生産者 |
| 研究機関 |
| 農場内施設 |
| 穀物取扱施設 |
| 機械タイプ別 | プレクリーナー |
| クリーナー | |
| 乾燥機 | |
| グレーダー | |
| コーター・処理機 | |
| 分離機・石抜き機 | |
| ポリッシャー | |
| 光学式ソーター | |
| 種子包装機 | |
| その他の専門種子処理機器 | |
| 運転モード別 | 自動 |
| 半自動 | |
| エンドユーザー別 | 商業用種子処理プラント |
| 種子生産者 | |
| 研究機関 | |
| 農場内施設 | |
| 穀物取扱施設 |
レポートで回答される主要な質問
2032年までのインドの種子処理機械販売の予測値は?
インドの種子処理機械市場は2032年までに484.32 ミリオン 米ドルに達すると推定されており、2027年からCAGR 7.61%で成長します。
インドで種子処理機器の需要をリードする機械カテゴリーは何ですか?
クリーナーは2026年に41.8%のシェアで需要をリードしました。これは認定種子ロットの最初の処理ステップであるためです。
自動種子処理システムの採用が進んでいる理由は何ですか?
自動システムは高いスループット、一貫したロット品質、デジタル追跡、認証ワークフローを支援します。
インドにおける高度な種子処理機器の採用を制限する要因は何ですか?
高い初期費用、断片的な購買、専門サービスサポートの不足、輸入部品の不確実性が自動化・光学機器の採用を抑制しています。