
インド油圧プレス市場規模・シェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
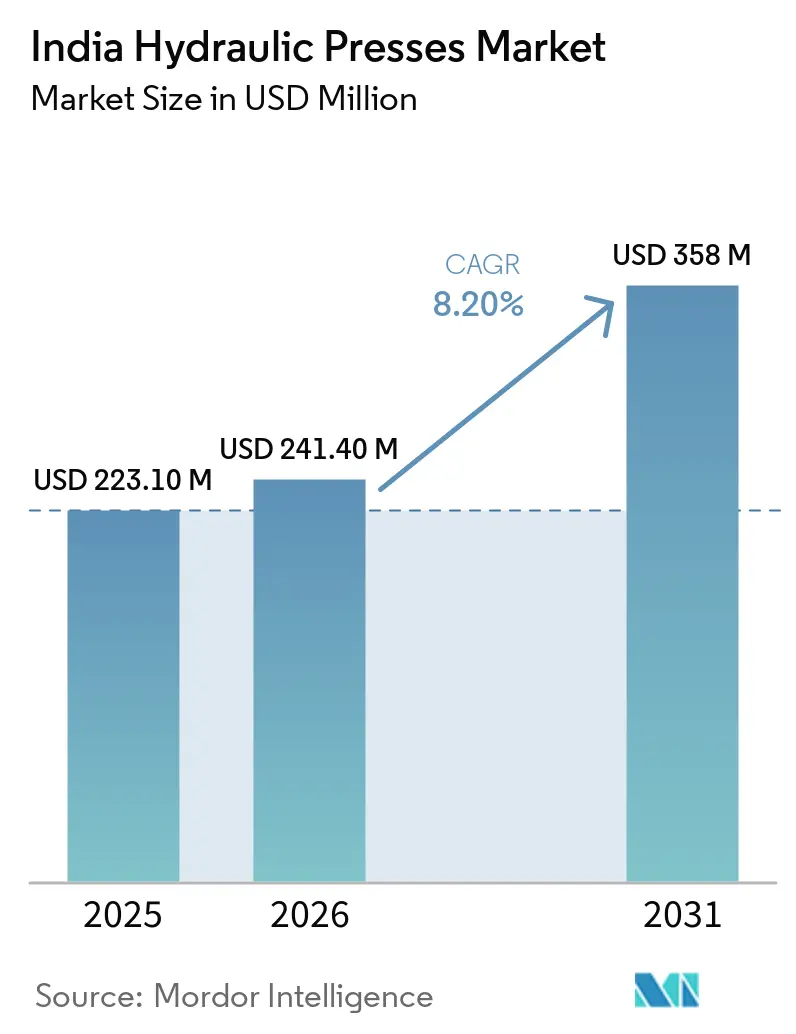
| 基準年の市場規模 (2025) | 223.10 百万米ドル |
| 市場規模 (2026) | 241.40 百万米ドル |
| 市場規模 (2031) | 358 百万米ドル |
| Growth Rate (2026 - 2031) | 8.20 % |
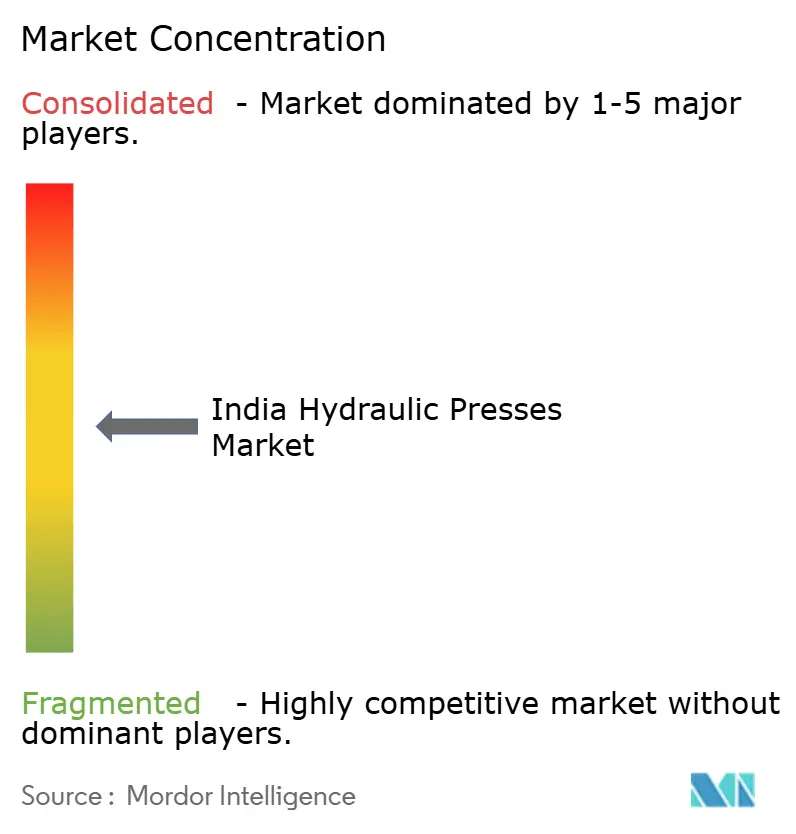
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるインド油圧プレス市場分析
インド油圧プレス市場規模は、2025年の223.10 ミリオン 米ドルおよび2026年の241.40 ミリオン 米ドルから、2031年までに358 ミリオン 米ドルへと拡大し、2026年から2031年にかけてCAGR 8.20%を記録する見込みです。
需要は、自動車ボディスタンピング、防衛鍛造、電気自動車部品、および一般機械加工における製造投資によって支えられています。自動車の生産能力増強により、マハラシュトラ州、タミル・ナードゥ州、ハリヤーナー州、グジャラート州での設備需要が活発に推移しています。インドはまた、大規模な国内製造基盤と拡大する輸出志向型生産を兼ね備えており、複数の顧客グループにわたる設備購入を支えています。防衛、航空宇宙、電気自動車プログラムは、標準的な金属成形加工を超えた需要の拡大をもたらしています。先進システムへの輸入依存と、中小規模の購入者にとっての資本アクセスの制限が、一部の購入ペースを依然として制約しています。部品製造の拡大と現地化イニシアチブも、製造ラインに近い成形能力の追加・近代化を製造業者に促しています。これにより、スタンピング、深絞り、鍛造、曲げ加工、その他の高力成形用途に使用される油圧プレスの需要が高まっています。さらに、老朽化した設備の更新と、自動化生産安定性・エネルギー効率の向上を目的とした投資が、既存製造業者からの継続的な需要を生み出しています。
レポートの主要ポイント
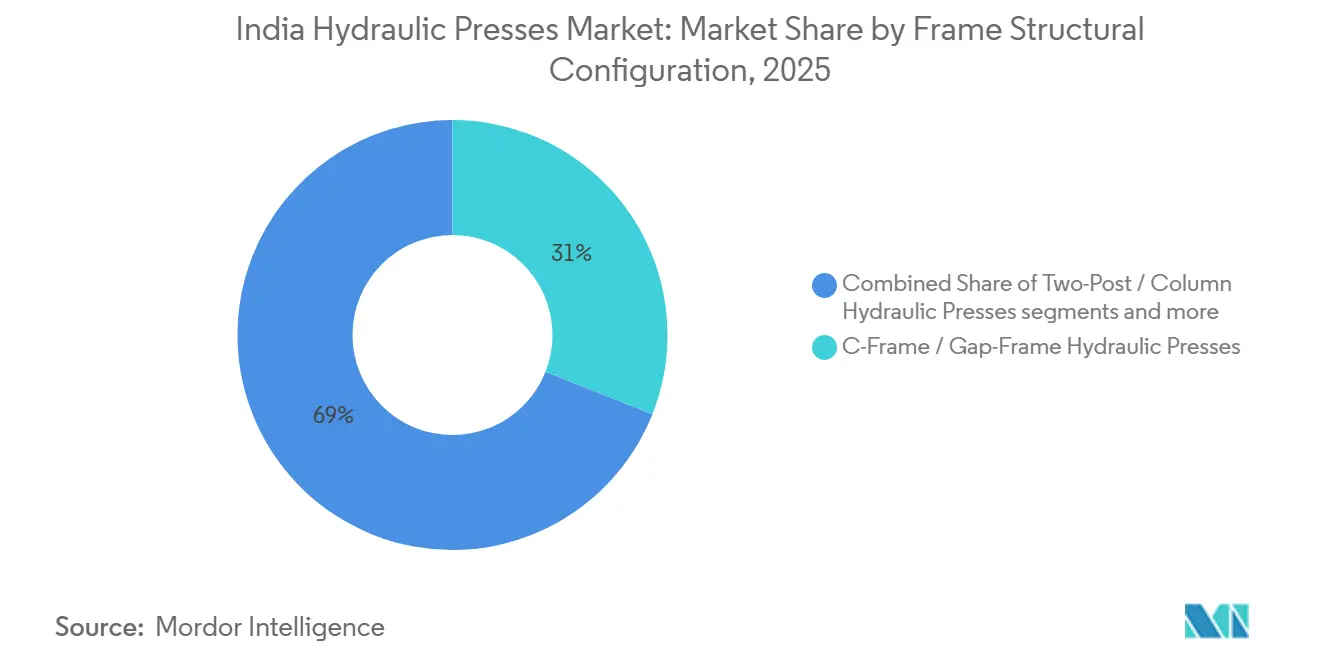
- フレーム構成別では、C型またはギャップフレーム油圧プレスが2025年のインド油圧プレス市場シェアの31%を占め、ハイブリッド油圧電動プレスは2031年にかけてCAGR 10.7%で成長すると予測されています。
- トン数別では、101~500トンの範囲が2025年のインド油圧プレス市場シェアの42%を占め、2,000トン超のプレスは2031年にかけてCAGR 10.4%で拡大すると予測されています。
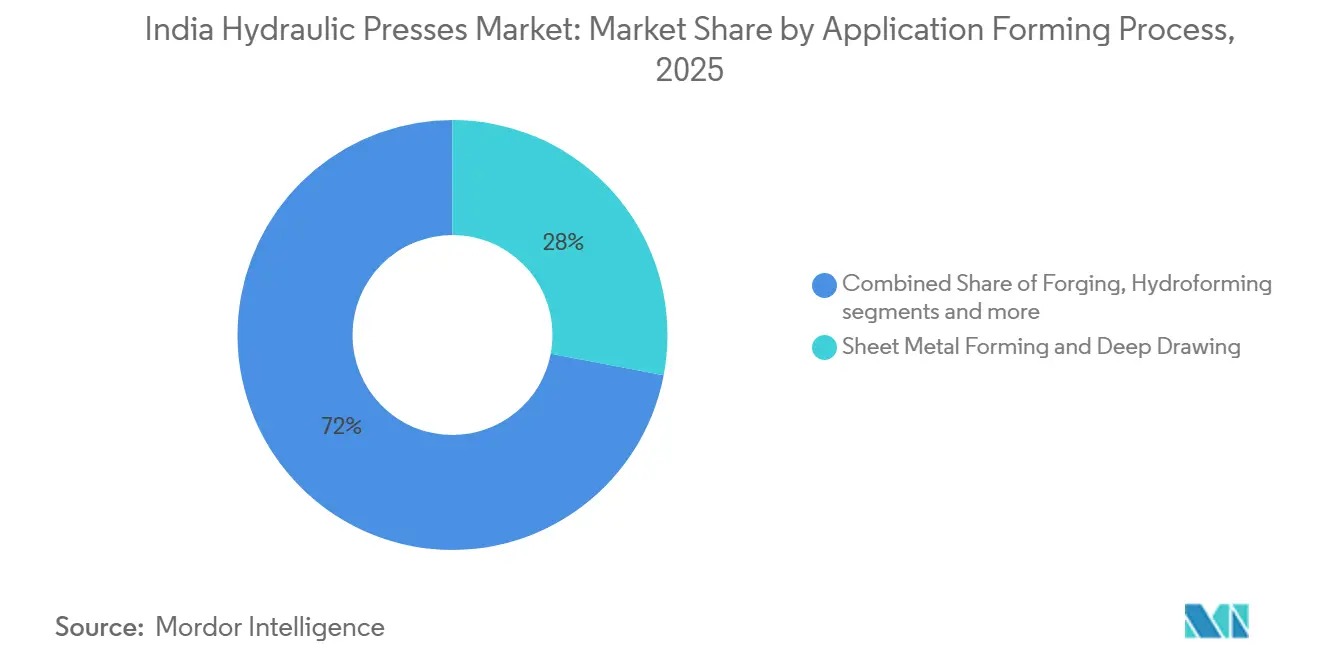
- 用途別では、板金成形および深絞りが2025年のインド油圧プレス市場規模の28%を占め、圧縮成形は2031年にかけてCAGR 10.1%で拡大すると予測されています。
- 最終用途産業別では、自動車・輸送が2025年のインド油圧プレス市場規模の34%を占め、航空宇宙・防衛は2031年にかけてCAGR 9.7%で成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
インド油圧プレス市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 自動車・自動車部品の生産能力拡大 | +2.2% | マハラシュトラ州、タミル・ナードゥ州、ハリヤーナー州、グジャラート州 | 短期(2年以内) |
| 電気自動車・バッテリー部品成形 | +1.8% | マハラシュトラ州、グジャラート州、カルナータカ州 | 中期(2~4年) |
| 防衛・航空宇宙・重鍛造の国産化 | +1.5% | カルナータカ州、オディシャ州、ウッタル・プラデーシュ州 | 中期(2~4年) |
| 自動化・精密制御・コネクテッドプレスの 導入 | +1.2% | 全インド、特に第1層自動車クラスターに集中 | 短期(2年以内) |
| 高トン数・高精度サプライの現地化 | +1% | ハリヤーナー州、ウッタル・プラデーシュ州、グジャラート州 | 長期(4年以上) |
| 老朽プレスのエネルギー・制御システム改修需要 | +0.8% | 全インド、特にマハラシュトラ州・グジャラート州の中小企業 クラスター | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
自動車・自動車部品の生産力拡大
インドの大手乗用車メーカー4社は2030年までに年間200万台超の生産能力を追加しており、計画中の新モデル投入に伴い、新設・拡張施設でのスタンピング、ブランキング、成形、組立設備が必要とされています。マルチ・スズキは2026年7月にグジャラート州ハンサルプールの第4工場で生産を開始し、同サイトの年間生産能力を100万台に引き上げました。これはスズキのグローバル拠点として初めてこの規模に達した工場です。インド油圧プレス市場は、車両組立メーカーおよび部品サプライヤーがグジャラート州やその他の確立された製造回廊でボディスタンピング能力を追加する際に恩恵を受けます。PLI自動車スキームの受益企業にはタタ・モーターズ、マヒンドラ・アンド・マヒンドラ、バジャジ・オート、TVSモーター、オラ・エレクトリックが含まれ、自動車サプライヤー基盤全体への投資を支援しています。50%の国内付加価値要件により、サプライヤーにとって自社内成形能力の重要性が高まり、直接的なOEMグリーンフィールドスケジュールへの依存度が低い購入が生まれています。IATF 16949要件と老朽プレスの改修ニーズが、成熟したクラスターにおける認定自動車サプライヤーによる調達を強化しています。
電気自動車・バッテリー部品成形
インドの電気自動車セクターは2020年から2025年の間に累計2兆2,300億ルピー(25,593.1 ミリオン 米ドル)の投資を受け、2030年に向けて特定された資本需要の18%をカバーしました。[1]IEEFA、「インドのEVセクターへの2兆2,300億ルピーの投資(2020年~2025年)、しかし必要資本の82%は依然として未充足」、エネルギー経済・財務分析研究所、ieefa.org。 この資金調達により、電気自動車サプライチェーンを支えるプレスを含む、バッテリーラインおよび部品設備への相当規模の投資が後年に残されています。圧縮成形プレスは、寸法トレーサビリティを必要とする複合材バッテリーエンクロージャーおよびモーターハウジング向けに、加熱・圧力制御された硬化サイクルを実施します。アショク・レイランドは、自動車およびグリッド蓄電用途をカバーする国内バッテリー生産のためにCALBグループとの20年間の技術パートナーシップに5,000億ルピー(573.8 ミリオン 米ドル)超を投じると発表しました。マヒンドラのチャカン電気自動車施設は1,000台超のロボットを稼働させ再生可能エネルギーを使用しており、設備サプライヤーに対する自動化とトレーサビリティへの期待を高めています。インド油圧プレス市場は、コネクテッド制御、安定した硬化サイクル、バッテリー・エンクロージャー・モーターハウジング・複合材パネル向け生産設備を必要とする購入者によって形成されています。
防衛・航空宇宙・重鍛造の国産化
防衛・航空宇宙プログラムは、要求の厳しい材料に対応する高力・制御加熱・文書化されたプロセス能力を備えた特殊油圧鍛造システムへの需要を拡大しています。これらの用途は従来の自動車プレス仕様とは異なり、実証済みのエンジニアリング能力、認定技術パートナー、機械・工具・制御・製造プロセスの検証が必要です。PTC Industriesの子会社であるAerolloy Technologiesは、2026年3月にラクナウで4,500/5,100トンのインテリジェント開放型ダイ鍛造システムの熱間・冷間試験を完了し、この力レベルでの民間セクターによる国内チタン鍛造能力を確立しました。iDEXエコシステムは2026年3月までに676社のスタートアップおよびMSMEを取り込み、551件の契約を締結し、国産代替プログラムにおける小型特殊プレスへの並行ルートを創出しました。[2]IBEF、「インドの防衛製造産業」、インド・ブランド・エクイティ財団、ibef.org。 防衛調達における国内コンテンツ要件により、必要な技術・品質基準を満たすことができるサプライヤーにとって、各認定プラットフォームプログラムが重要となっています。インド油圧プレス市場は、大規模な公共調達と、より小規模な防衛関連製造プログラムの両方から需要を取り込むことができます。
自動化・精密制御・コネクテッドプレスの導入
自動車・電子機器の購入者は、新規プレス発注においてクローズドループ力・位置制御、部品トレーサビリティ、リアルタイムエネルギー監視をますます要求するようになっています。サーボ油圧ドライブと産業用コネクティビティが標準仕様となりつつあり、プレスサプライヤーの設備・試運転・トレーニング・サービス要件が変化しています。従来のC型およびH型設備は、アクティブな力サイクル中のみポンプを稼働させるサーボ油圧パッケージを搭載でき、新規設備購入と並行したアップグレードパスを提供します。VDMA HRレポート2025では、インドの中小製造業者の60%が、高度な自動化を独立して管理できる従業員は少数に過ぎないと回答しています。IS 17277 第3部:2021はISO 16092-3:2017に準拠し、正式な品質フレームワークに対して検証可能な安全インターロックとプロセス監視を要求しています。インド油圧プレス市場には、認定安全機能、デジタル制御統合、試運転サポート、および設備全体の交換を必要とせずに制御アップグレードを組み合わせるサプライヤーの余地があります。
制約要因の影響分析*
| 制約要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高い資本コストと中小企業向け資金調達の制限 | -1.5% | 全インド、特に第2層・第3層製造都市で深刻 | 短期(2年以内) |
| 先進部品・大型プレスへの輸入依存 | -1.2% | 全インド、特に精密・高トン数 セグメント | 長期(4年以上) |
| 長い認定サイクルと限られたプロセス 検証 | -0.8% | マハラシュトラ州、カルナータカ州、ハリヤーナー州 | 中期(2~4年) |
| 油圧・制御・試運転専門家の不足 | -0.5% | 全インド、特に第1層ハブ以外 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
高い資本コストと中小企業向け資金調達の制限
インドのMSMEの信用格差は2025年3月時点で25兆ルピー(286.9 ビリオン 米ドル)に達し、正規チャネルが中小企業の負債需要の30%から40%しか満たしていませんでした。2026年の国立公共財政政策研究所の研究では、製造業企業の53.64%が完全に信用制約を受けており、小規模な板金加工・一般機械加工・ジョブショップ購入者における段階的な設備投資を制限していることが明らかになりました。[3]国立公共財政政策研究所、「インドの非法人企業における信用制約」、ワーキングペーパー449、nipfp.org.in。 SIDBIの2025年セクター調査では、製造業固有の対応可能な信用格差が需要の20%と推定され、プレス購入に利用可能な資金調達に直接影響しています。購入者は交換注文を延期し、既存設備の使用を延長するか、プレス全体の交換よりも制御・エネルギー改修を優先する場合があります。インド油圧プレス市場は、標準設備カテゴリーおよび中小規模製造都市における資金調達条件の影響を受けます。試運転能力の制限がこの制約を複合化させており、購入者は設置・オペレーター訓練・保守サポートの費用も予算に組み込む必要があります。
先進部品・大型プレスへの輸入依存
インドはFY2026上半期に1兆1,464億ルピー(1,315.7 ミリオン 米ドル)の工作機械を輸入し、中国・日本・ドイツが輸入額の63%を供給しました。プレス、縦型マシニングセンター、横型マシニングセンターが輸入上位3カテゴリーであり、同期間の工作機械輸入の38%にあたる4,574億ルピー(524.9 ミリオン 米ドル)を占めました。重要な不足分野には、5ミクロン未満の公差を持つサーボバルブ、高圧比例バルブアセンブリ、大型シリンダーシーリングシステムが含まれ、国内リードタイムは10週間から20週間に及びます。機械カテゴリーの資本財輸入はFY2025に前年比15.3%増加し、高仕様設備における持続的な格差を確認しています。2026-27年度連邦予算には、高付加価値資本機械の国内製造強化のためのスキームが盛り込まれました。インド油圧プレス市場が最先端の需要を国内で対応するためには、認定された現地サプライ、プロセス検証能力、および熟練した専門家が必要です。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
フレーム/構造構成別:C型が設置基盤をリード
C型プレスは2025年のインド油圧プレス市場シェアの31%を占め、多様な生産作業に対応するオープンスロート設計と迅速な金型交換によって支えられています。このフォーマットは、ハイミックス・低量産スケジュールで稼働する分散した自動車部品・一般機械加工サプライヤーに適しています。H型および四柱プレスは、フレーム剛性が寸法公差を支える深絞りおよび重鍛造向けの追加設備としてより一般的です。C型設備への需要は、確立された製造クラスター全体での標準成形作業と、アクセスしやすい工具を重視する購入者によって維持されています。インド油圧プレス市場は、実用的なサービスサポートと柔軟な操業が購入決定の中心となる場合に、C型プレスの購入を引き続き支えています。
ハイブリッド油圧電動フォーマットは2031年にかけてCAGR 10.7%で成長すると予測されており、最も成長の速い構成となっています。自動車第1層サプライヤーはエネルギー効率とプロセストレーサビリティの向上を求めており、それらの要件が設備仕様に反映されています。サーボ油圧改修パッケージは既存のC型およびH型プレスに設置でき、新規設備購入と並行したアップグレードパスを提供します。ボッシュ・レックスロスは、インドのサイトを含むBSHグループの拠点で使用されているコクテッドプレスシステムとして、スマート・ファンクション・キット・プレッシングを説明しています。IS 17277 第3部:2021も、認定安全機能と検証済みプレス性能を文書化できるサプライヤーに向けて正式な購入者を誘導しています。
注記: 全個別セグメントのセグメントシェアはレポート購入後に入手可能


トン数/プレス力別:中間レンジの量が防衛需要と並存
101~500トンの範囲は2025年のインド油圧プレス市場規模の42%を占め、自動車ボディ・シャシー加工、板金成形、家電製品生産によって支えられています。この範囲内では、OEM組立要件の高度化に伴い、300~500トンプレにサーボドライブとクローズドループ制御が仕様として増加しています。501~1,000トンの範囲は、産業ユーザー向けの重構造曲げ加工と大型複合材プレスに対応しています。1,001~2,000トンの範囲は、産業設備製造と大型構造製造タスクを支えています。これらの中間レンジシステムへの需要は、少数の特殊プロジェクトではなく、幅広い製造活動に結びついています。
2,000トン超のプレスは2031年にかけてCAGR 10.4%で成長すると予測されており、最も成長の速いトン数範囲となっています。ラクナウのAerolloyの4,500/5,100トンシステムは、高力設備の国内運用を実証しています。超大型プレスへの需要は、文書化されたプロセス制御を伴う航空宇宙・防衛部品の生産ニーズを反映しています。この範囲はユニット量では小さいものの、契約価値とエンジニアリングの複雑さの点で重要です。インドのパートナーを持つグローバルサプライヤーは、これらのプロジェクトに対する国内単独サプライが限られているため、近期において優位性を持ちます。
用途/成形プロセス別:板金がリード、圧縮成形が前進
板金成形および深絞りは2025年のインド油圧プレス市場規模の28%を占めました。れは自動車生産がスタンピングされた鋼・アルミニウムのボディ・イン・ホワイトおよびシャシーアセンブリに依存しているためです。家電・電気エンクロージャー生産も大量の成形板金を必要とし、この用途の顧客基盤を広げています。鍛造は自動車クランクシャフト、コネクティングロッド、防衛部品にわたる稼働時間で第2位にランクされています。曲げ・矯正プレスは構造鉄鋼製造業者と鉄道サプライヤーに対応し、打ち抜き・ブランキング・コイニングはファスナーおよび精密スタンピング顧客を支えています。インド油圧プレス市場は、複数の製造産業にわたるこれらの加工プロセスから継続的な需要を引き出しています。
圧縮成形は2031年にかけてCAGR 10.1%で成長すると予測されており、最も成長の速い用途となっています。バッテリートレイ、モーターハウジング、炭素繊維強化ポリマーパネルには加熱・高圧硬化サイクルが必要です。油圧プレスは、制御された圧力とプラテン平行度を提供するため、これらの産業用電気自動車生産要件において機械式代替品よりも適しています。ハイロフォーミングは、専用ダイセットに資金を投じることができる第1層サプライヤーの間で、複雑なアルミニウム構造部材向けのプレミアム自動車プログラムでの使用が増加しています。粉末圧縮も、プラテン平坦度が粉末金属部品・切削工具・磁性部品にとって重要であるため、高仕様サーボプラットフォームを必要とします。
注記: 全個別セグメントのセグメントシェアはレポート購入後に入手可能
最終用途産業別:自動車が量を牽引、航空宇宙・防衛が要件を引き上げ
自動車・輸送は2025年のインド油圧プレス市場規模の34%を占め、ボディスタンピング、シャシー製造、パワートレイン鍛造、最終組立プレス嵌合をカバーしています。この業務の幅広さが、自動車を国内で最も多様なプレス消費カテゴリーにしています。プネー・チャカン・ナーシク、チェンナイ・オラガダム・ホスール、マネサール・バワル、サナンド・アーメダバードの各回廊は、密度の高い顧客基盤と実用的なサービスルートを提供しています。電気・電子ユーザーは、拡大する電子機器製造活動に支えられ、2番目に活発なグループです。インド油圧プレス市場は、確立された産業回廊におけるこれらの顧客の集中によって支えられています。
航空宇宙・防衛は2031年にかけてCAGR 9.7%で成長すると予測されており、仕様と契約価値において最も成長の速い最終用途カテゴリーとなっています。これらのシステムはAS9100を含む防衛品質フレームワークを満たす必要があり、多くの場合、高度な制御、加熱能力、プロジェクト固有の検証が必要です。電気自動車製造の拡大と車両アーキテクチャにおけるポリマー系部品の増加に伴い、プラスチック・ゴム・複合材の顧客がより重要になっています。産業機械・一般製造、継続的な加工作業のために幅広い標準プレスを引き続き吸収しています。インド油圧プレス産業は、高量の自動車需要と、より複雑なエンジニアリングを必要とする建設・エネルギー・鉄道・海洋用途における特殊プロジェクトを組み合わせています。
地理的分析
マハラシュトラ州、タミル・ナードゥ州、グジャラート州、ハリヤーナー州・首都圏地域回廊が、2025年のインド油圧プレス市場の主要需要地域を形成しました。マハラシュトラ州のプネー・チャカン・ランジャンガオン・タレガオン回廊は成熟した自動車・精密機械加工基盤を持ち、同州の製造活動は国内GDPの14%を占めました。グジャラート州は輸出志向型生産を支える港湾アクセスと貨物回廊インフラの恩恵を受けており、マルチ・スズキの100万台規模のハンサルプール工場がそのクラスターを強化しています。タミル・ナードゥ州のスリペルンブドゥール、オラガダム、ホスールの工業団地は、自動車・電子機器サプライチェーンにおけるスタンピングおよび精密成形需要を支えています。
ウッタル・プラデーシュ州とカルータカ州は、高仕様システムにとって重要な新興需要地域です。ラクナウのAerolloyの4,500/5,100トンシステムは、ウッタル・プラデーシュ州防衛産業回廊における高トン数活動の拠点となっています。カルナータカ州は、特殊成形・鍛造設備を必要とする確立された航空宇宙製造基盤を持っています。これらの地域における防衛・航空宇宙需要は、西インドの自動車主導の量産センターとは異なります。インド油圧プレス市場における高度に特殊化された需要のシェアは、認定・エンジニアリング要件がより高い防衛・航空宇宙拠点に集中しています。
アーンドラ・プラデーシュ州、テランガーナ州、ラジャスターン州、マディヤ・プラデーシュ州は、PLI連動投資と工業団地が製造業を既存ハブを超えて拡大するにつれ、第2層を形成しています。プネー、アーメダバード、ラージコート、スーラト、コインバトールには中小規模のプレスユーザーが密集しています。プネー、チェンナイ、アーメダバードのサービスインフラは、アフターセールス業務と改修契約において、中小規模製造都市を含むベンダーに位性をもたらしています。この優位性により、国内インテグレーターは高仕様の新規設備において競争力が低い場合でも顧客を維持できます。インド油圧プレス市場はサービスカバレッジと設備能力の両方に依存しており、地理的多様性が自動車・航空宇宙・防衛・一般製造センター全体に需要を分散させています。
競合環境
インド油圧プレス市場は、エンジニアリング能力が集中している一方で標準設備サプライヤー基盤が分散しているため、中程度の市場集中度を示しています。ANDRITZ Schuler India Private Limitedは、自動車・バッテリー製造顧客向けの上位層システムにおいて差別化されたポジションを持っています。ANDRITZは2025年にシューラーのデジタル顧客ソリューションをMetrisプラットフォームに統合し、コネクテッドシステムの提供を拡大しました。ISGEC Heavy Engineeringは、複数の重機械加工用途に対応する機械製造活動を持つ確立された国内重プレスメーカーとして存在感を維持しています。地域の製造業者と自動化インテグレーターは、価格・納期・現地サービスカバレッジ・実用的な改修能で競争しています。
サーボ改修パッケージと産業用コネクティビティダッシュボードは一般的な競争機能となりつつあり、地域サプライヤー間での差別化の持続性が低下しています。インド油圧プレス市場は、国内サプライが依然として限られている2,000トン超の鍛造システムに最も明確な機会があります。大型の防衛・航空宇宙案件は、多くの場合、海外の元の設備製造業者との技術パートナーシップを必要とします。この要件は、実証済みのエンジニアリング深度と現地プロジェクト納入・サービスサポートを組み合わせることができる企業に有利です。インド油圧プレス市場はまた、IS 17277 第1部:2019に基づく旧来の制御・エネルギーシステム・安全アップグレードの改修においても機会があります。
制御・エネルギーシステムの交換は、プレス全体の交換コストを下回る実行可能なアップグレード経済性を提供できます。国内インテグレーターは、プレス製造と独自のSCADAプラットフォームを組み合わせ、より低コストでプロセスの透明性を提供しています。このアプローチは、試運転人材が上するにつれて中間トン数セグメントで拡大できます。インド油圧プレス市場は、開示された支配的な合計シェアを持つサプライヤーが存在せず、地域の製造業者が標準設備需要の大部分に対応しているため、競争が続いています。
インド油圧プレス産業リーダー
ANDRITZ Schuler India Private Limited
ISGEC Heavy Engineering Limited
Santec Exim Pvt. Ltd.
Incredible Machines Private Limited
Presstech Machine India Pvt. Ltd.
- *免責事項:主要選手の並び順不同

最近の業界動向
- 2026年7月:マルチ・スズキがジャラート州ハンサルプールの第4工場で年間25万台の生産を開始し、同施設の年間生産能力を100万台に引き上げました。これはインド最大の単一拠点乗用車工場であり、スズキのグローバル史上初めてこの規模に達した工場であり、グジャラートクラスターにおける大型ボディスタンピングプレス需要を持続させています。
- 2026年3月:PTC Industriesの子会社であるAerolloy Technologiesが、ウッタル・プラデーシュ州防衛産業回廊ラクナウの戦略材料技術複合施設において、4,500/5,100トンのインテリジェント開放型ダイ鍛造システムの熱間・冷間試験を完了し、この力レベルでのインド初の民間セクターによるチタン・超合金航空宇宙鍛造能力を確立しました。
- 2025年9月:アショク・レイランドが、自動車およびグリッド蓄電用途をカバーするCALBグループとの20年間の技術パートナーシップを通じた国内電気自動車バッテリー生産に5,000億ルピー(573.8 ミリオン 米ドル)超を投じると発表しました。


インド油圧プレス市場レポートの範囲
インド油圧プレス市場レポートは、フレーム/構造構成別(C型/ギャップフレーム油圧プレス、H型/ストレートサイド、その他)、トン数/プレス力別(100トン以下、101~500トン、その他)、用途別(鍛造、ハイドロフォーミング、その他)、最終用途産業別(自動車・輸送、電気・電子、その他)にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
| C型/ギャップフレーム油圧プレス |
| H型/ストレートサイド/ギブガイド油圧プレス |
| 四柱油圧プレス |
| 二柱/コラム油圧プレス |
| 卓上型/ワークショップ油圧プレス |
| その他の特殊油圧プレス構成 |
| 100トン以下 |
| 101~500トン |
| 501~1,000トン |
| 1,001~2,000トン |
| 2,000トン超 |
| 板金成形および深絞り |
| 鍛造 |
| 曲げ加工および矯正 |
| 打ち抜き、ブランキング、コイニング |
| 圧縮成形 |
| 粉末圧縮 |
| ハイドロフォーミング |
| 組立、プレス嵌合、一般プレス加工 |
| その他の特殊用途 |
| 自動車・輸送 |
| 航空宇宙・防衛 |
| 産業機械・一般製造 |
| 電気・電子 |
| プラスチック・ゴム・複合材 |
| 建設・重機械 |
| エネルギー・電力設備 |
| 鉄道・海洋 |
| 粉末冶金・セラミックス・先進材料 |
| その他の最終用途産業 |
| フレーム/構造構成別 | C型/ギャップフレーム油圧プレス |
| H型/ストレートサイド/ギブガイド油圧プレス | |
| 四柱油圧プレス | |
| 二柱/コラム油圧プレス | |
| 卓上型/ワークショップ油圧プレス | |
| その他の特殊油圧プレス構成 | |
| トン数/プレス力別 | 100トン以下 |
| 101~500トン | |
| 501~1,000トン | |
| 1,001~2,000トン | |
| 2,000トン超 | |
| 用途/成形プロセス別 | 板金成形および深絞り |
| 鍛造 | |
| 曲げ加工および矯正 | |
| 打ち抜き、ブランキング、コイニング | |
| 圧縮成形 | |
| 粉末圧縮 | |
| ハイドロフォーミング | |
| 組立、プレス嵌合、一般プレス加工 | |
| その他の特殊用途 | |
| 最終用途産業別 | 自動車・輸送 |
| 航空宇宙・防衛 | |
| 産業機械・一般製造 | |
| 電気・電子 | |
| プラスチック・ゴム・複合材 | |
| 建設・重機械 | |
| エネルギー・電力設備 | |
| 鉄道・海洋 | |
| 粉末冶金・セラミックス・先進材料 | |
| その他の最終用途産業 |


レポートで回答される主要な質問
インドにおける油圧プレスの予測は?
インド油圧プレス市場規模は2025年に223.10 ミリオン 米ドルに達し、2031年までに358.00 ミリオン 米ドルに達すると予測されており、CAGR 8.20%となっています。見通しは自動車、電気自動車、防衛、一般機械加工設備需要によって支えられています。
インドで最大の設置基盤を持つプレス構成はどれですか?
C型プレスは、ハイミックス製造作業に対応する迅速な金型交換を支えるため、2025年最大の設置構成基盤を持っていました。H型および四柱フォーマットは、深絞りおよび重鍛造においてより高い剛性が必要な場合に引き続き重要です。
インドにおける大型鍛造プレスへの需要を牽引しているものは何ですか?
防衛・航空宇宙プログラムが特殊鍛造システムへの需要を牽引しており、Aerolloyの4,500/5,100トンの設置が高力設備の国内使用を示しています。このようなシステムには制御、プロセス検証、および認定されたプロジェクト納入能力が必要です。
油圧プレスの必要性を高めている用途はどれですか?
板金成形および深絞りが需要をリードし、圧縮成形はバッテリートレイ、モーターハウジング、複合材パネル向けに成長しています。ハイドロフォーミングと粉末圧縮も、より高仕様のプレスプラットフォームへの要件を支えています。
中小規模のプレス購入者が設備購入を延期している理由は何ですか?
MSMEの資金調達の制限と高い資本コストが、設備全体の購入を遅らせ、旧来のプレスの改修を促す場合があります。購入者はまた、設置・訓練・保守・利用可能な試運転サポートの費用も確保する必要があります。
油圧プレスへの需要が最も強い地域はどこですか?
マハラシュトラ州、タミル・ナードゥ州、グジャラート州、ハリヤーナー州・首都圏地域回廊が主要な需要センターであり、ウッタル・プラデーシュ州、カルナータカ州、オディシャ州は防衛・航空宇宙プロジェクトにとって重要です。ベンダーのサービスカバレッジも、中小規模製造都市での改修作業において重要です。
最終更新日:



