
インドのクラウドソーシング(ギグエコノミー宅配便)配送サービス市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
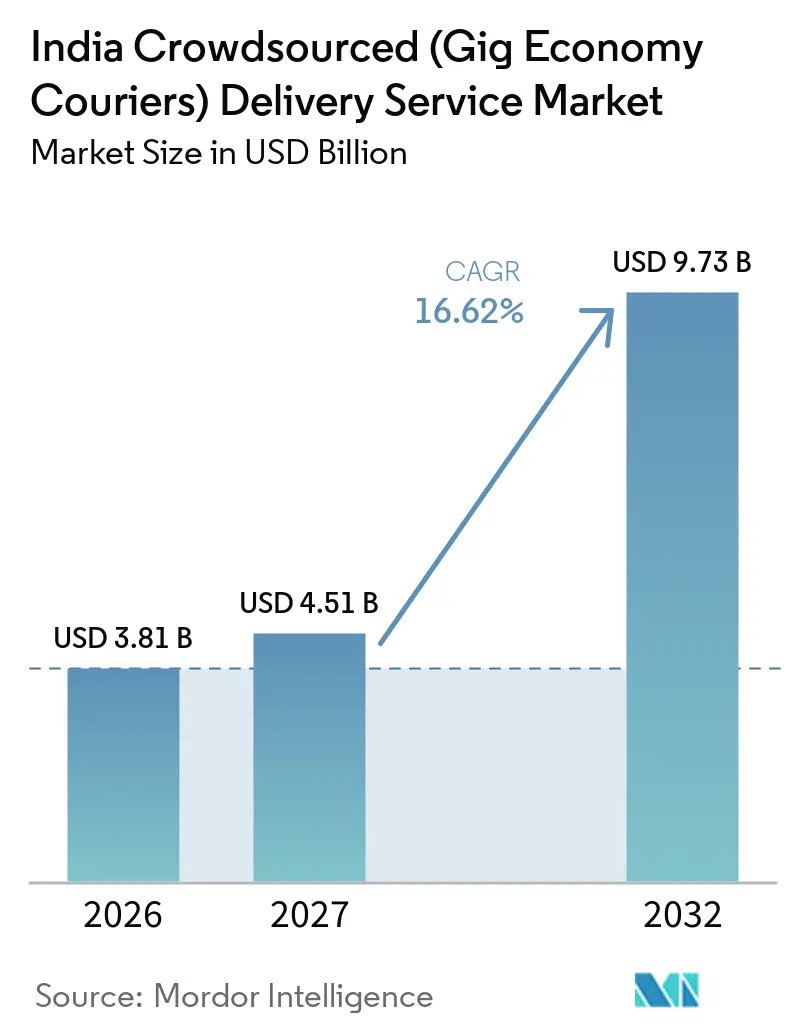
| 基準年の市場規模 (2026) | 3.81 十億米ドル |
| 市場規模 (2027) | 4.51 十億米ドル |
| 市場規模 (2032) | 9.73 十億米ドル |
| 成長率 (2027 - 2032) | 16.62 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるインドのクラウドソーシング(ギグエコノミー宅配便)配送サービス市場分析
インドのクラウドソーシング(ギグエコノミー宅配便)配送サービス市場規模は、2026年の3.81 ビリオン 米ドル、2027年の4.51 ビリオン 米ドルから、2032年までに9.73 ビリオン 米ドルへと拡大する見込みであり、2027年から2032年の間にCAGR 16.62%を記録すると予測されています。
成長の基盤は、デジタルコマース、フードデリバリー、クイックコマースが時間的制約のある注文フローを生み出す中で、柔軟なラストマイル容量に対するニーズにあります。このモデルにより、プラットフォームは完全に固定された労力を抱えることなく宅配便の容量を追加することができ、需要が高い時期においても重要な役割を果たします。ダークストア、決済インフラ、配車ツール、配送ネットワークへの投資が、インドのクラウドソーシング配送サービス市場の事業基盤を拡大しています。同じ事業モデルは、労働者の福祉コスト、宅配便の離職、および密集した都市部以外での不均一な経済性という課題にもプロバイダーをさらしています。[1] 大手事業者は、競争が激化する中で、テクノロジー、コンプライアンスシステム、および顧客との関係を活用してサービスの信頼性を強化することができます。
主要レポートの要点
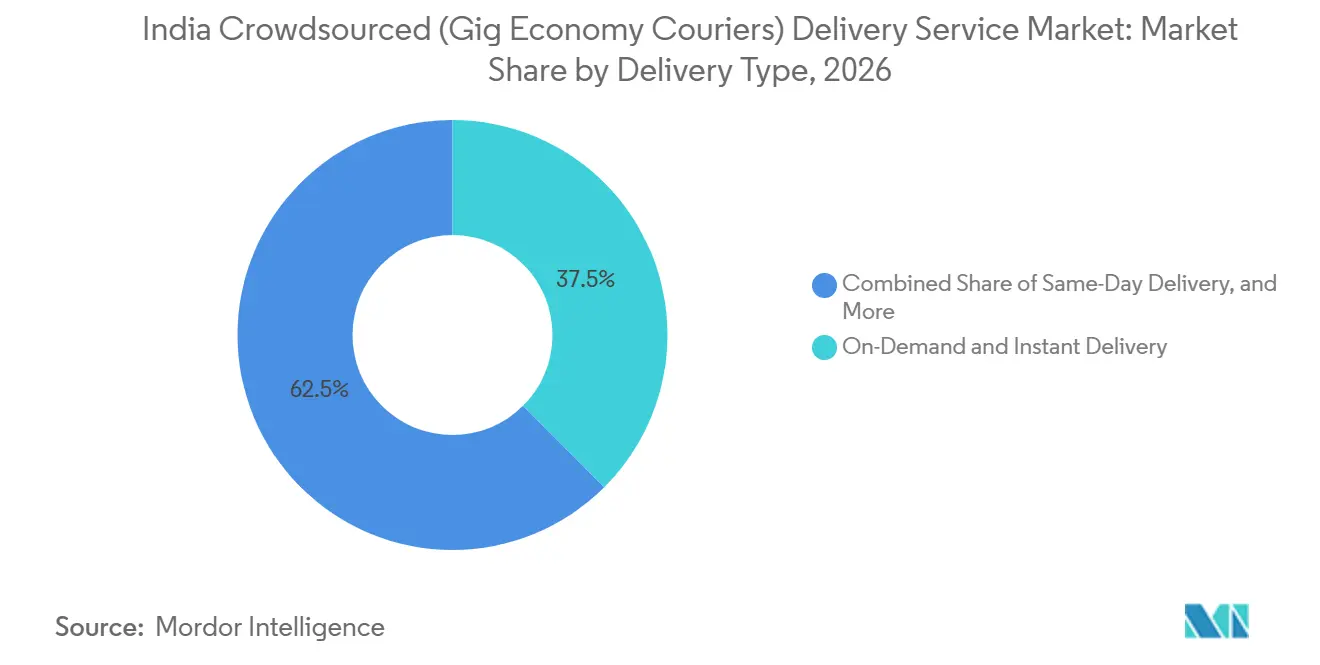
- 配送タイプ別では、オンデマンドおよびインスタント配送が2026年のインドのクラウドソーシング(ギグエコノミー宅配便)配送サービス市場シェアの37.52%を占め、当日配送は2032年までに19.12%のCAGRで成長すると予測されています。
- ビジネスモデル別では、企業対消費者(B2C)が2026年のインドのクラウドソーシング(ギグエコノミー宅配便)配送サービス市場規模の57.83%を占め、2032年までに20.90%のCAGRで拡大すると予測されています。
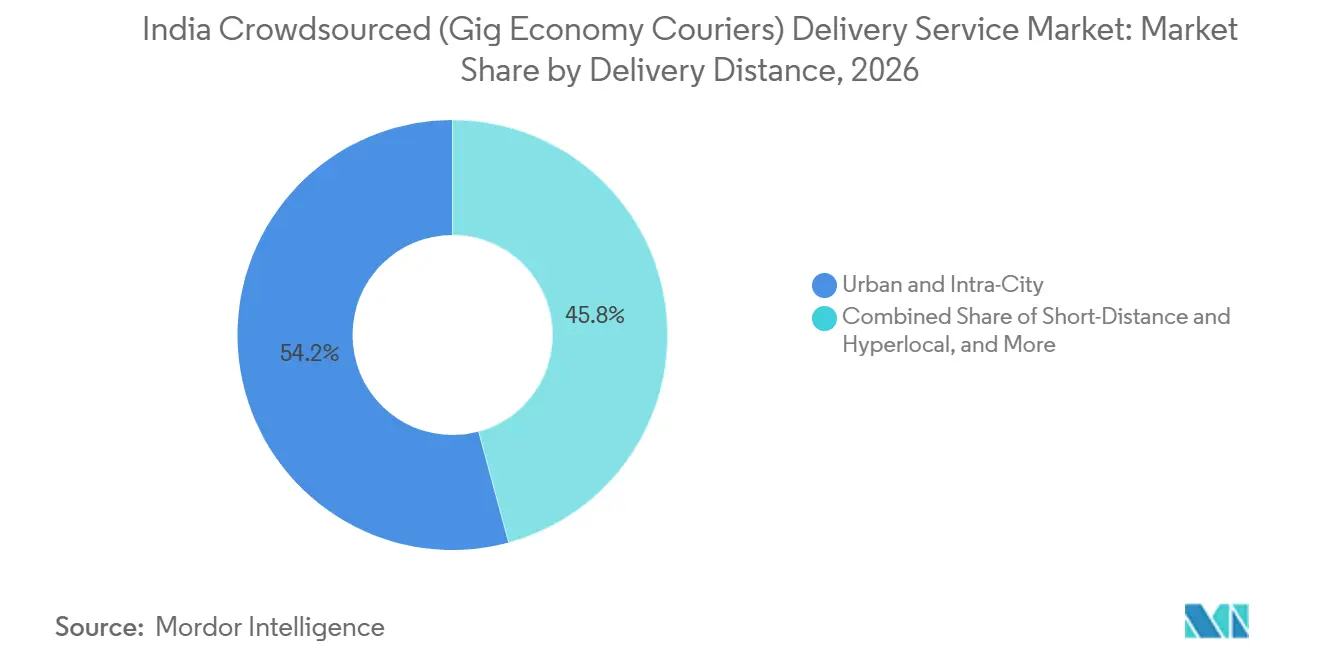
- 配送距離別では、都市部および市内配送が2026年のインドのクラウドソーシング(ギグエコノミー宅配便)配送サービス市場の54.21%のシェアを占め、拡張都市部および準都市部配送は2032年までに19.26%のCAGRで成長すると予測されています。
- 宅配便エンゲージメントモデル別では、独立系ギグ宅配便が2026年のインドのクラウドソーシング(ギグエコノミー宅配便)配送サービス市場規模の61.70%のシェアを占め、パートタイム契約ドライバーは2032年までに17.58%のCAGRで成長すると予測されています。
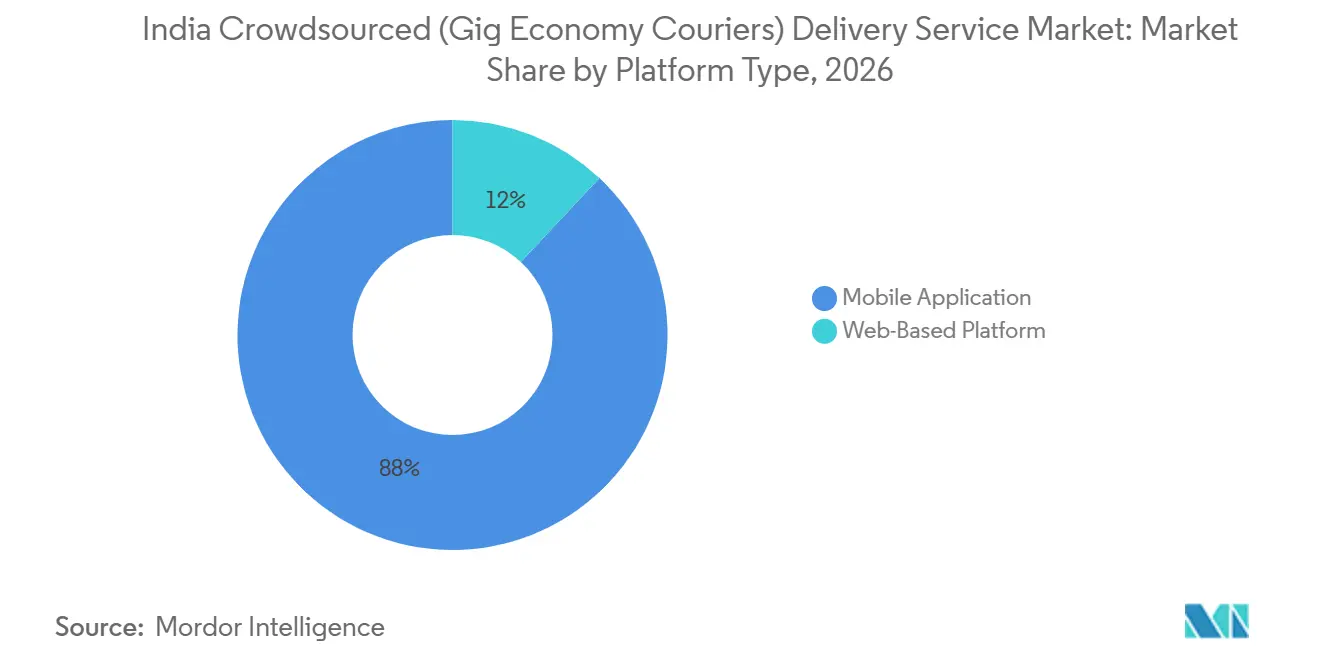
- プラットフォームタイプ別では、モバイルアプリケーションが2026年のインドのクラウドソーシング(ギグエコノミー宅配便)配送サービス市場規模の88.03%を占め、ウェブベースのプラットフォームは2032年までに17.07%のCAGRで成長すると予測されています。
- 車両タイプ別では、二輪車が2026年のインドのクラウドソーシング(ギグエコノミー宅配便)配送サービス市場シェアの76.65%を占め、ドローンおよび自律走行車は2032年までに26.96%のCAGRで成長すると予測されています。
- エンドユーザー別では、Eコマースおよびオンライン小売が2026年のインドのクラウドソーシング(ギグエコノミー宅配便)配送サービス市場シェアの34.98%を占め、クイックコマースは2032年までに24.73%のCAGRで成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| EコマースおよびD2C出荷の成長 | +4.8% | 全国規模、デリーNCR、ベンガルール、ムンバイ、および第2層都市に集中 | 中期(2〜4年) |
| クイックコマースの注文密度 | +4.3% | 主要都市および第1層都市、100以上の町へ拡大中 | 短期(2年以内) |
| MSMEの可変容量配送に対する需要 | +1.8% | 全国規模、第2層および第3層の製造クラスターで深化 | 中期(2〜4年) |
| スマートフォン、UPI、およびアプリベースの配車導入 | +2.2% | 全国規模、第2層および第3層都市で加速 | 短期(2年以内) |
| ダークストアおよびマイクロフルフィルメントネットワークの拡大 | +2.5% | 上位10〜15都市の都市部および準都市部ベルト、第2層都市への選択的拡大 | 短期(2年以内) |
| マルチプラットフォーム宅配便による柔軟な供給 | +1.2% | 全国規模、マルチアプリのギグ普及率が高い主要都市で最も高い | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
EコマースおよびD2C出荷の成長がクラウドソーシング需要を支える
EコマースおよびD2C出荷は、インドのクラウドソーシング(ギグエコノミー宅配便)配送サービス市場に広範な需要基盤を生み出しています。注文量が不均一な販売者は、自社の車両を維持するのではなく、柔軟な宅配便ネットワークを活用することができます。これは特に、固定車両や給与制の配送スタッフを正当化できない小規模ブランドに関連しています。その結果生じる需要は、最も密度の高い大都市圏を超えて、二次的な商業センターにまで広がっています。[2] これらの地域では、インドのクラウドソーシング(ギグエコノミー宅配便)配送サービス市場が、従来の運送業者の地域カバレッジが少ない場所のギャップを埋めることができます。このモデルはまた、販売者が一つの運営ネットワークを通じて返品、ローカルフルフィルメント、および短期間の発送を管理する方法を提供します。
クイックコマースの注文密度がより高い宅配便採用の下限を生み出す
クイックコマースは、小さなサービスエリア内での配送タスク数を増加させ、より定期的な宅配便の活用を支援します。インドのクラウドソーシング(ギグエコノミー宅配便)配送サービス市場は、注文が一日中稼働する店舗周辺に集中している場合に恩恵を受けます。ダークストアは、散発的なマーケットプレイスの出荷のみに依存するのではなく、配送パートナーに対して繰り返しの需要を生み出します。これにより、注文密度が安定している場合、ピーク時と非ピーク時の稼働率のギャップを縮小することができます。[3] また、配車速度と宅配便の可用性をサービス提案の中心に置きます。このモデルの成長は、競争の焦点をローカルキャパシティプランニング、インセンティブ設計、および配送の一貫性へとシフトさせます。
MSMEの可変容量配送に対する需要がローカルネットワークを支援する
MSMEは多くの場合、販売サイクル、クライアントの注文、および季節的なイベントに応じて変化する配送容量を必要とします。インドのクラウドソーシング(ギグエコノミー宅配便)配送サービス市場は、これらの企業に恒久的な車両コミットメントを必要とせずにドライバーへのアクセスを提供します。市内の書類移動、交換部品、小口貨物、および販売者から顧客への配送はすべて、同じネットワークを通じて処理することができます。これにより、プロバイダーはフードおよび消費者小注文以外の需要を開拓することができます。製造クラスターおよびローカル商業地区は、注文量がより予測可能になると、繰り返しの配送ルートを支援することができます。明確な価格設定と信頼性の高い追跡を提供するプロバイダーは、これらのビジネスユーザーにとって優先パートナーになることができます。
スマートフォン、UPI、およびアプリベースの配車導入がプラットフォームの摩擦を解消する
スマートフォンベースの配車は、単一の運営インターフェースを通じて顧客、商業者、および宅配便をつなぎます。インドのクラウドソーシング(ギグエコノミー宅配便)配送サービス市場は、注文受付、ルーティング、配送証明、および収益の可視性にモバイルツールを使用しています。UPIはより迅速な決済を支援し、宅配便の信頼を損なう可能性のある現金取り扱いの問題を軽減します。通信省は2025年8月に、UPIベースのデジタル決済とリアルタイム追跡機能を含む先進郵便技術を1.64ラーク(164,000)の郵便局に展開したことを報告しました。このようなデジタルインフラは、小規模都市や半都市部でのサービス提供を容易にすることができます。また、配車計画、顧客サポート、および宅配便管理のためのプラットフォームデータの価値を向上させます。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ギグワーカーの福祉コストとコンプライアンスの複雑性 | -2.3% | 全国規模、カルナータカ州での短期的影響が最も大きい | 短期(2年以内) |
| 宅配便の離職とピーク時の容量不足 | -1.9% | 全国規模、マルチアプリの宅配便競争が激しい主要都市に集中 | 短期(2年以内) |
| 低密度マイクロ市場のユニットエコノミクスへの圧力 | -1.1% | 第2層および第3層都市、農村部および半都市部地域 | 中期(2〜4年) |
| 交通渋滞、天候、および道路安全リスク | -0.8% | 都市部、デリーNCR、ムンバイ、ベンガルールで最も高いリスク | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
ギグワーカーの福祉コストとコンプライアンスの複雑性がプラットフォーム経済に圧力をかける
労働者の福祉要件はコストを引き上げ、プラットフォーム事業者に報告義務を追加する可能性があります。2020年社会保障法典は、ギグおよびプラットフォームワーカーへの支払額の5%を上限として、年間売上高の1%〜2%のアグリゲーター拠出を社会保障基金に規定しています。2025〜26年度連邦予算では、ギグワーカー向けのIDカード、e-Shram登録、およびAB-PMJAYによる医療支援も発表されました。したがって、インドのクラウドソーシング(ギグエコノミー宅配便)配送サービス市場は、国家および州レベルのプログラムが発効するにつれて、より高いコンプライアンスニーズに直面しています。州をまたいだ異なる実施慣行は、小規模プラットフォームに追加の作業を生み出す可能性があります。大手プロバイダーは、これらのコストをより広範な業務に分散させ、構造化された宅配便記録を使用してコンプライアンスを管理することができます。
宅配便の離職とピーク時の容量不足が供給ギャップを露呈する
複数のプラットフォームが同じアクティブな配送パートナーを競い合う場合、宅配便の可用性が逼迫する可能性があります。インドのクラウドソーシング(ギグエコノミー宅配便)配送サービス市場は、商業者にとって最も価値の高い時期にサービス障害が発生する祭典需要のピーク時に特に脆弱です。ドライーは、より強力なボーナス、より良いルート密度、またはより予測可能な日次収益を提供するプラットフォームに移動する可能性があります。これにより、顧客需要が高い場合でも、プロバイダーが未履行の注文を抱える可能性があります。サービスの信頼性は、正確な人員配置予測と的を絞ったインセンティブに依存します。[4] 長期的な定着には、公正な支払い、迅速なサポート、および柔軟性と収入の安定性の間の実行可能なバランスが必要です。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
配送タイプ別:
インスタントコマースがオンデマンドの集中を牽引するオンデマンドおよびインスタント配送は、2026年のインドのクラウドソーシング(ギグエコノミー宅配便)配送サービス市場シェアの37.52%を占めました。このセグメントは、食料品、食品、および日常的な家庭用品の迅速なフルフィルメントに対する消費者の受容を反映しています。ダークストアの運営は、需要の高い地域の近くに在庫を保持することでこのモデルを支援します。プラットフォームはこれらのサイトを中心に宅配便プールを構築し、短い配送時間を維持します。翌日配送および速達配送は、電子機器やアパレルなどの高価値カテゴリーに引き続き対応しています。スケジュール配送は、購入者やビジネスクライアントが速度よりも定義された配送時間を優先する場合に引き続き関連性があります。
当日配送は、2027年から2032年にかけて19.12%のCAGRで成長すると予測されています。このサービスは、顧客がより迅速なフルフィルメントを望んでいるが、10分配送が財務的に実用的でない都市に適しています。アパレル、健康サプリメント、電子機器、および即時発送を必要としないその他のカテゴリーに対応することができます。DTDCは2025年にRaftaarをD2Cブランド向けの2〜6時間のラピッドコマース配送サービスとして立ち上げ、ベンガルールから始まり、その年のうちに複数の都市に拡大しました。この配送層は、インスタント注文と従来の翌日サービスの間のギャップを埋めることができます。消費者がより迅速な配送に慣れるにつれて、プロバイダーは信頼性とカテゴリーカバレッジを通じてサービスを差別化する必要があるかもしれません。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
ビジネスモデル別:
B2Cが支配し、予測成長をリードする企業対消費者は、2026年のインドのクラウドソーシング(ギグエコノミー宅配便)配送サービス市場規模の57.83%占めました。消費者向けコマースプラットフォームは大量の小口注文を集約しており、これは柔軟な宅配便ネットワークに適しています。その注文フローは、需要が現れるにつれてドライバーをタスクにマッチングできるため、動的な配車を支援します。このモデルは、専用の車両構造と比較した場合、固定配送コストを制限することができます。企業対企業配送は、書類、ローカル在庫移動、およびMSMEの出荷に引き続き有用です。消費者対消費者サービスは、ピアツーピア販売、返品、およびローカル転送もサポートします。
企業対消費者は、2027年から2032年にかけて20.90%のCAGRで成長すると予測されています。クイックコマース、フードデリバリー、およびオンライン小売チャネルは、配送を顧客体験の中心に置き続けています。プラットフォームは、フラクショナルな宅配便エンゲージメントを使用して、配送容量をトランザクション量に合わせることができます。このアプローチは、需要が一日を通じてまたは季節を通じて変化する場合に優位性を生み出します。プロバイダーはまた、近接したルートに沿って複数の顧客注文をまとめることができる場合にも恩恵を受けます。インドのクラウドソーシング配送サービス市場は、これらの消費者向け配送体験の質に引き続き依存する可能性があります。
配送距離別:
都市部の密度が経済性を支え、準都市部がフロンティアを定義する都市部および市内配送は、2026年のインドのクラウドソーシング(ギグエコノミー宅配便)配送サービス市場シェアの54.21%を占めました。大都市圏および第1層エリアは、高い商業者密度、大規模なデジタル顧客基盤、およびより発達した配車インフラを提供しています。これらの条件は宅配便の稼働率を高め、より短いルートを支援します。ダークストアも、需要が継続的な活動を維持できる場所に集中しています。3〜5km以内のハイパーローカルな移動は、クイックコマース業務の中心であり続けています。密集した都市ルートは、プロバイダーが各完了配送のコストを管理するのに役立ちます。
拡張都市部および準都市部配送は、2027年から2032年にかけて19.26%のCAGRで成長すると予測されています。衛星都市および拡大する都市の縁辺部は、典型的なハイパーローカルな移動よりも長いルートの需要を生み出します。これらの配送は、中心部の地区以外では宅配便の可用性が一貫していないため、より強力なキャパシティプランニングを必要とします。プロバイダーはまた、密集した店舗中心のルートからより分散したサービスエリアへの移行にも直面しています。市場は、ルート最適化とローカルな宅配便のオンボーディングを組み合わせることでこのニーズに対応することができます。成功は、地理的拡大を十分な商業者活動と繰り返しの需要に合わせることにかかっているかもしれません。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
宅配便エンゲージメントモデル別:
独立系ギグ宅配便がリード、パートタイム契約が加速独立系ギグ宅配便は、2026年のインドのクラウドソーシング(ギグエコノミー宅配便)配送サービス市場規模の61.70%を占めました。この構造は、労働者が時間を選択し、複数のプラットフォームで業務を行う自由を与えます。また、配送会社に対して、同じレベルの長期固定コストなしに拡大できるスケーラブルな労働力プールを提供します。このモデルは、一日を通じて増減する消費者向け配送に適しています。フルタイムのパートナードライバーは、機密性の高い、規制された、または時間的に重要な商品に引き続き有用です。これらの役割は、説明責任がより重要な医薬品や機密文書などのカテゴリーをサポートすることができます。
パートタイム契約ドライバーは、2027年から2032年にかけて17.58%のCAGRで成長すると予測されています。構造化されたパートタイムの取り決めは、従来の雇用よりも柔軟性を維持しながら、より大きな供給の安定性を提供することができます。Shadowfaxは、SEBIへの届出において、2025年9月時点での平均四半期ユニーク取引配送パートナー数が205,864人であることを報告しました。この規模により、大手プラットフォームはインセンティブと構造化されたプログラムを使用して可用性を向上させることができます。福祉および登録要件も、より明確な労働者記録と支払いプロセスを促進します。したがって、インドのクラウドソーシング(ギグエコノミー宅配便)配送サービス市場は、ギグワークの柔軟性を維持しながら、より正式なエンゲージメントの取り決めへと移行する可能性があります。
プラットフォームタイプ別:
モバイルアプリケーションが配車を支配し、ウェブアクセスが企業リーチを拡大するモバイルアプリケーションは、2026年のインドのクラウドソーシング(ギグエコノミー宅配便)配送サービス市場シェアの88.03%を占めました。モバイルインターフェースは、消費者の注文、宅配便の受付、ナビゲーション、ステータス更新、および配送証明をサポートします。プラットフォームに対して、価格、インセンティブ、およびサービス変更を伝えるための直接チャネルを提供します。宅配便にとっては、ルート情報と収益およびタスク管理を組み合わせます。これにより、モバイルアクセスが運営モデルの基本となっています。その広範な使用は、プロバイダーが配車決定のためのリアルタイム情報を収集するのにも役立ちます。
ウェブベースのプラットフォームは、2027年から2032年にかけて17.07%のCAGRで成長すると予測されています。ブラウザベースのダッシュボードは、複数の注文や運送業者オプションを管理するMSMEや企業クライアントに有用です。このようなシステムは、専用の消費者アプリケーションを必要とせずに、配送予約、追跡、支払い照合、および顧客サービスをサポートすることができます。また、スタッフがオフィスシステムからビジネスワークフローを管理することも可能にします。これにより、消費者フルフィルメントだけでなく、ビジネス配送におけるインドのクラウドソーシング(ギグエコノミー宅配便)配送サービス市場の役割を拡大することができます。モバイルツールは主要な運営レイヤーであり続ける可能性がありますが、ウェブアクセスはアカウント管理と企業統合を拡大することができます。
車両タイプ別:
二輪車がリード、ドローンが自律配送の弧を示す二輪車は、2026年のインドのクラウドソーシング(ギグエコノミー宅配便)配送サービス市場シェアの76.65%を占めました。二輪車は運営コストが低く、混雑した都市部での機動性に優れています。小口荷物、調理済み食品、食料品の注文、および日常的なローカル配送に適しています。四輪車、バン、および小型商用車は、大型商品、複数荷物のルート、およびビジネス出荷に引き続き必要です。車両の選択は、積載量、ルートの長さ、天候、および配送の約束によって異なります。市場は、密集した都市配送の実際的な要件に合致しているため、二輪車と密接に結びついています。
ドローンおよび自律走行車は、2027年から2032年にかけて26.96%のCAGRで成長すると予測されています。民間航空総局は、航空基準に沿った交通管理アプローチを含む、ドローンおよびeVTOL運航の安全作業を進めています。Delhiveryは2025年12月にウッタル・プラデーシュ州デオリアで自律型物流ドローンテストを完了し、12分で12kmをカバーしました。FedExとIIT Madrasも2026年4月にベンガルールで都市型ドローン物流試験を完了し、53kmの道路移動を21分に短縮しました。これらの例は、特定の専門的および農村ルートの可能性を示していますが、規制承認、安全性、および運営経済性は依然として重要な制約です。
エンドユーザー別:
Eコマースが収益を支え、クイックコマースが速度の必要性を再定義するEコマースおよびオンライン小売は、2026年のインドのクラウドソーシング(ギグエコノミー宅配便)配送サービス市場規模の34.98%のシェアを占めました。オンライン販売者は、様々な荷物サイズ、発送時間、および返品フローに対応できる配送オプションを必要としています。このセグメントは、クラウドソーシング宅配便プラットフォームに大量の注文基盤を提供します。また、小規模販売者やD2Cブランドのローカルフルフィルメントにおける機会もサポートします。フードサービスおよびレストラン配送は、独立系宅配便の確立されたユースケースであり続けています。医療、医薬品、および書類配送は、信頼性と取り扱い基準が重要な高価値タスクを提供することができます。
クイックコマースは、2027年から2032年にかけて24.73%のCAGRで成長すると予測されています。このセグメントは、高いローカル注文密度、短い発送時間、およびフルフィルメント場所の近くに安定した宅配便プールを必要とします。食料品および伝統的な小売は、商業者がより迅速なローカル配送オプションを求めるにつれて需要を追加するこができます。インドのクラウドソーシング(ギグエコノミー宅配便)配送サービス市場は、プラットフォームが食品や日用品を超えてアソートメントを拡大する場合に恩恵を受けることができます。ただし、高速配送は安全性、現実的なサービスの約束、および規律あるインセンティブ支出の重要性も高めます。信頼性の高いローカル業務を持つプロバイダーは、クイックコマースを使用して一日を通じてより強力な宅配便稼働率を構築することができます。
地理的分析
主要都市は、高い注文密度、デジタル決済、商業者の集中、およびダークストアのカバレッジを組み合わせているため、インドのクラウドソーシング(ギグエコノミー宅配便)配送サービス市場の中心であり続けています。デリーNCR、ムンバイ、ベンガルール、ハイデラバード、チェンナイ、およびコルカタは、迅速な配送モデルにとって最も発達した環境を提供しています。これらの都市では、宅配便ネットワークが1つの勤務シフト内でより多くの仕事を完了することができます。ベンガルールとデリーNCRは、クイックコマース活動と配送イノベーションにとって特に重要です。アクティブな宅配便をめぐる競争もこれらの市場で最も激しいです。オンボーディングが成熟するにつれて、プロバイダーはインセンティブ、サービス品質、および配車精度を通じてますます競争しています。
第2層および第3層都市は、オンライン購買とローカルコマースが最大の主要都市を超えて拡大するにつれて、インドのクラウドソーシング配送サービス市場においてより重要にっています。Porterは2025年に、二輪車配送サービスから始めて、コジコード、ティルプール、ラジコートに拡大したと発表しました。Rapidoは2025年1月に120都市から500都市への拡大を発表しました。これらの動きは、事業者が地域都市での存在感を構築していることを示しており、そこではローカルな商業者のニーズと顧客の期待が大都市圏の市場とは異なります。不動産コストの低さと宅配便競争の少なさは業務をサポートすることができますが、密度の低さは依然として生産性を制限する可能性があります。2〜6時間の配送時間は、インスタント配送の約束よりもこれらの市場でより実行可能かもしれません。成長は、容量を広げすぎるのではなく、集中したサービスゾーンを構築することにかかっているかもしれません。
農村部および半都市部地域は、宅配便密度と商業者の集中が低いため、普及が進んでいません。Delhiveryのデオリアでのドローンテストは、道路移動が遅い場所での配送接続性を改善する可能な方法を示しました。インド郵便の1.64ラーク(164,000)の郵便局への先進郵便技術の展開は、広範な全国ネットワークでのデジタル決済とリアルタイム追跡をサポートすることができます。Blue DartはDHLグループのインド投資プログラムの一環として、2025年にパタウディにグリーン統合地上ハブを開設しました。これらの資産は、大規模な速達ネットワークと半都市部のフィーダー市場との間の接続を改善することができます。インドのクラウドソーシング(ギグエコノミー宅配便)配送サービス市場は、これらの地域を大規模に提供するために、ローカルパートナーシップ、適切なルート経済性、および実用的なテクノロジーの展開を必要とする可能性があります。
競争環境
インドのクラウドソーシング(ギグエコノミー宅配便)配送サービス市場では、大手物流事業者の間で統合が進む一方、多くの専門プラットフォームがローカル需要をめぐって競争し続けています。Delhiveryは2025年7月に、インド競争委員会の承認を受けて、Ecom Expressを1,407クロールピー(1.675億 米ドル)で買収しました。この取引はDelhiveryの荷物ネットワークを強化し、ネットワーク統合プログラムを開始しました。ShadowfaxはSEBIのドラフト・レッド・ヘリング目論見書において、2026年度の市場シェアが23%であることを開示しました。その届出はまた、Flipkart、Zepto、およびZomatoが収益の74%を占めていることを示しており、主要プラットフォームクライアントの重要性を浮き彫りにしています。したがって、競争上の地位は、ネットワーク規模、クライアントの集中度、配送の信頼性、およびアクティブな宅配便へのアクセスに依存します。
インフラ投資は、インドのクラウドソーシング配送サービス市場における重要な競争ツールになっています。DHLグループは2030年までにインドのビジネス全体で10億ユーロ(10.5億 米ドル)をコミットしました。このプログラムには、ビワンディのヘルスケア物流ハブ、ハリヤーナー州の統合地上ハブ、およびデリーの自動仕分けセンターが含まれます。Delhiveryのドローンテストは、道路での提供が困難なルートへの配送技術への投資のもう一つの例を提供しています。これらの動きは、資産軽量の宅配便供給だけでは長期的な差別化に十分でない可能性があることを示しています。プロバイダーはますます、サービスコミットメントをサポートするために物理的インフラ、デジタル配車システム、および運営データを必要としています。
半都市部および農村部のラストマイル配送には機会が残っており、単一のプロバイダーがすべての場所で収益性の高い密度を確立していません。インドのクラウドソーシング(ギグエコノミー宅配便)配送サービス市場はまた、すべての労働者を従来の雇用に転換することなく供給の安定性を向上させるパートタイム宅配便プログラムの余地も提供しています。宅配便のマッチング、配送スロットの計画、支払い、および労働者サポートを効果的に管理する企業は、企業クライアントにとってフルフィルメントをより信頼性の高いものにすることができます。2020年社会保障法典は、支払いを記録し、福祉コンプライアンスをサポートするシステムの価値を高めます。Blue DartのデリーとメーラトのNamo Bharatコリドーでの荷物移動を探るNCRTCとの2026年10月の覚書は、事業者が道路のみの配車を超えて検討していることを示しています。競争は、プロバイダーが宅配便の可用性、顧客の信頼、およびルートレベルの運営規律を組み合わせることができる場所で最も激しくなる可能性があります。
インドのクラウドソーシング(ギグエコノミー宅配便)配送サービス業界リーダー
-
Delhivery Limited
-
Shadowfax Technologies Limited
-
Porter
-
Borzo India
-
LoadShare Networks Private Limited
- 注:主要企業の掲載順は順位を示すものではありません。
インドのクラウドソーシング(ギグエコノミー宅配便)配送サービス市場 このレポートでカバーされる企業
- Shadowfax Technologies Limited
- Porter
- Delhivery Limited
- Borzo India
- LoadShare Networks Private Limited
- Rapido
- Pidge
- Xpressbees
- Blue Dart Express Limited
- DTDC Express Limited
- Ekart Logistics
- Valmo
- Lalamove India
- ElasticRun
- Prozo Distribution Private Limited
- Blitz
- Mahindra Logistics Limited
- TVS Supply Chain Solutions Limited
- BigBasket (BBNow)
- Swiggy Limited
- Blink Commerce Private Limited (Blinkit)
- Zepto
最近の産業開発事情 インドのクラウドソーシング(ギグエコノミー宅配便)配送サービス市場
- 2026年10月:Blue Dart Express LimitedとNCRTC(首都圏交通公社)が、デリー・メーラット間のNamo Bharatラピッドレールコリドーでの速達荷物輸送を探るための覚書に署名しました。
- 2026年10月:Blue Dart Express Limitedがインド郵便とパートナーシップを締結し、現在の56,400拠点ネットワークを超えた地域へのラストマイル配送リーチを拡大しました。
- 2025年11月:DHLグループが2030年までにDHLサプライチェーンインド、Blue Dart、およびDHLエクスプレスインドに10億ユーロ(10.5億 米ドル)をコミットしました。計画されているインフラには、ビワンディのインド初のDHLヘルスロジスティクスハブ、ハリヤーナー州のBlue Dartの最大の低排出統合地上ハブ、およびデリーのDHLエクスプレスインド初の自動仕分けセンターが含まれます。
- 2025年7月:Delhivery Limitedが、2025年6月のインド競争委員会の承認を受けて、Ecom Expressを1,407クロールピー(1.675億 米ドル)で買収し、完全希薄化ベースで同社の99.87%を取得しました。
インドのクラウドソーシング(ギグエコノミー宅配便)配送サービス市場レポートの範囲
セグメンテーション概要
| オンデマンドおよびインスタント配送 |
| 当日配送 |
| 翌日および速達配送 |
| スケジュール配送 |
| その他の配送タイプ |
| 企業対企業(B2B) |
| 企業対消費者(B2C) |
| 消費者対消費者(C2C) |
| 短距離およびハイパーローカル |
| 都市部および市内 |
| 拡張都市部および準都市部 |
| 独立系ギグ宅配便 |
| パートタイム契約ドライバー |
| フルタイムパートナードライバー |
| モバイルアプリケーション |
| ウェブベースのプラットフォーム |
| 二輪車 |
| 四輪車 |
| バンおよび小型商用車 |
| ドローンおよび自律走行車 |
| その他の車両タイプ |
| Eコマースおよびオンライン小売 |
| クイックコマース(Qコマース) |
| フードサービスおよびレストラン |
| 食料品および伝統的な小売 |
| 医療および医薬品 |
| ビジネス、書類、および専門宅配便サービス |
| その他の商業および専門配送 |
| 配送タイプ別 | オンデマンドおよびインスタント配送 |
| 当日配送 | |
| 翌日および速達配送 | |
| スケジュール配送 | |
| その他の配送タイプ | |
| ビジネスモデル別 | 企業対企業(B2B) |
| 企業対消費者(B2C) | |
| 消費者対消費者(C2C) | |
| 配送距離別 | 短距離およびハイパーローカル |
| 都市部および市内 | |
| 拡張都市部および準都市部 | |
| 宅配便エンゲージメントモデル別 | 独立系ギグ宅配便 |
| パートタイム契約ドライバー | |
| フルタイムパートナードライバー | |
| プラットフォームタイプ別 | モバイルアプリケーション |
| ウェブベースのプラットフォーム | |
| 車両タイプ別 | 二輪車 |
| 四輪車 | |
| バンおよび小型商用車 | |
| ドローンおよび自律走行車 | |
| その他の車両タイプ | |
| エンドユーザー別 | Eコマースおよびオンライン小売 |
| クイックコマース(Qコマース) | |
| フードサービスおよびレストラン | |
| 食料品および伝統的な小売 | |
| 医療および医薬品 | |
| ビジネス、書類、および専門宅配便サービス | |
| その他の商業および専門配送 |
レポートで回答される主要な質問
インドのクラウドソーシング配送サービスセクターの価値はいくらですか?
インドのクラウドソーシング(ギグエコノミー宅配便)配送サービス市場は2026年に3.81 ビリオン 米ドルと評価されており、2032年までに9.73 ビリオン 米ドルに達すると予測されており、CAGR 16.62%(2027〜2032年)を記録します。この成長経路は、消費者およびビジネス配送における柔軟なラストマイル容量の継続的な役割を反映しています。
インドで最大のシェアを持つ配送タイプはどれですか?
オンデマンドおよびインスタント配送は2026年に37.52%のシェアを保有しています。ローカルフルフィルメントサイトと専用の宅配便の可用性が、食料品、調理済み食品、および日常的な家庭用品の迅速な配送をサポートしています。プロバイダーはまた、これらのサイトを使用して注文のピックアップと最終配送の間の移動時間を短縮しています。
クラウドソーシング配送サービスをリードするビジネスモデルはどれですか?
企業対消費者は2026年に57.83%のシェアを保有しており、2032年までに20.90%のCAGRでビジネスモデルの中で最も高い成長率を持っています。消費者向けコマースプラットフォームによって生成される繰り返しの注文フローと、需要の変化に応じてライダーを追加する能力から恩恵を受けています。
クラウドソーシング配送で最もよく使用される車両タイプはどれですか?
二輪車は2026年の車両構成の76.65%を占めており、混雑した都市ルートを効率的に移動でき、小口荷物配送に適しているためです。大型車両は、大型商品、複数荷物のビジネス移動、およびより大きな積載要件を持つ配送ルートに引き続き関連しています。
インドの配送プラットフォームが直面する主な課題は何ですか?
労働者の福祉コンプライアンス、宅配便の離職、低密度ルートの経済性、交通渋滞、天候、および道路安全リスクがコストとサービスの信頼性に影響を与える可能性があります。プロバイダーは、これらの制約を管理するために、信頼性の高い支払いシステム、実用的なルーティング、現実的な配送時間、および労働力サポートを必要としています。
インドの配送エコシステムでドローンはどのように使用されていますか?
ドローンは2032年までに26.96%のCAGRで最も急成長している車両セグメントです。DelhiveryとFedExおよびIIT Madrasによるテストは、特定の都市および農村ルートの可能性を示していますが、安全規則、飛行許可、天候条件、およびルート経済性が依然として広範な展開を形成しています。