
水耕栽培灌漑システム市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
| 市場規模 (2027) | 7.5 十億米ドル |
| 市場規模 (2032) | 12.25 十億米ドル |
| 成長率 (2027 - 2032) | 10.30 % |
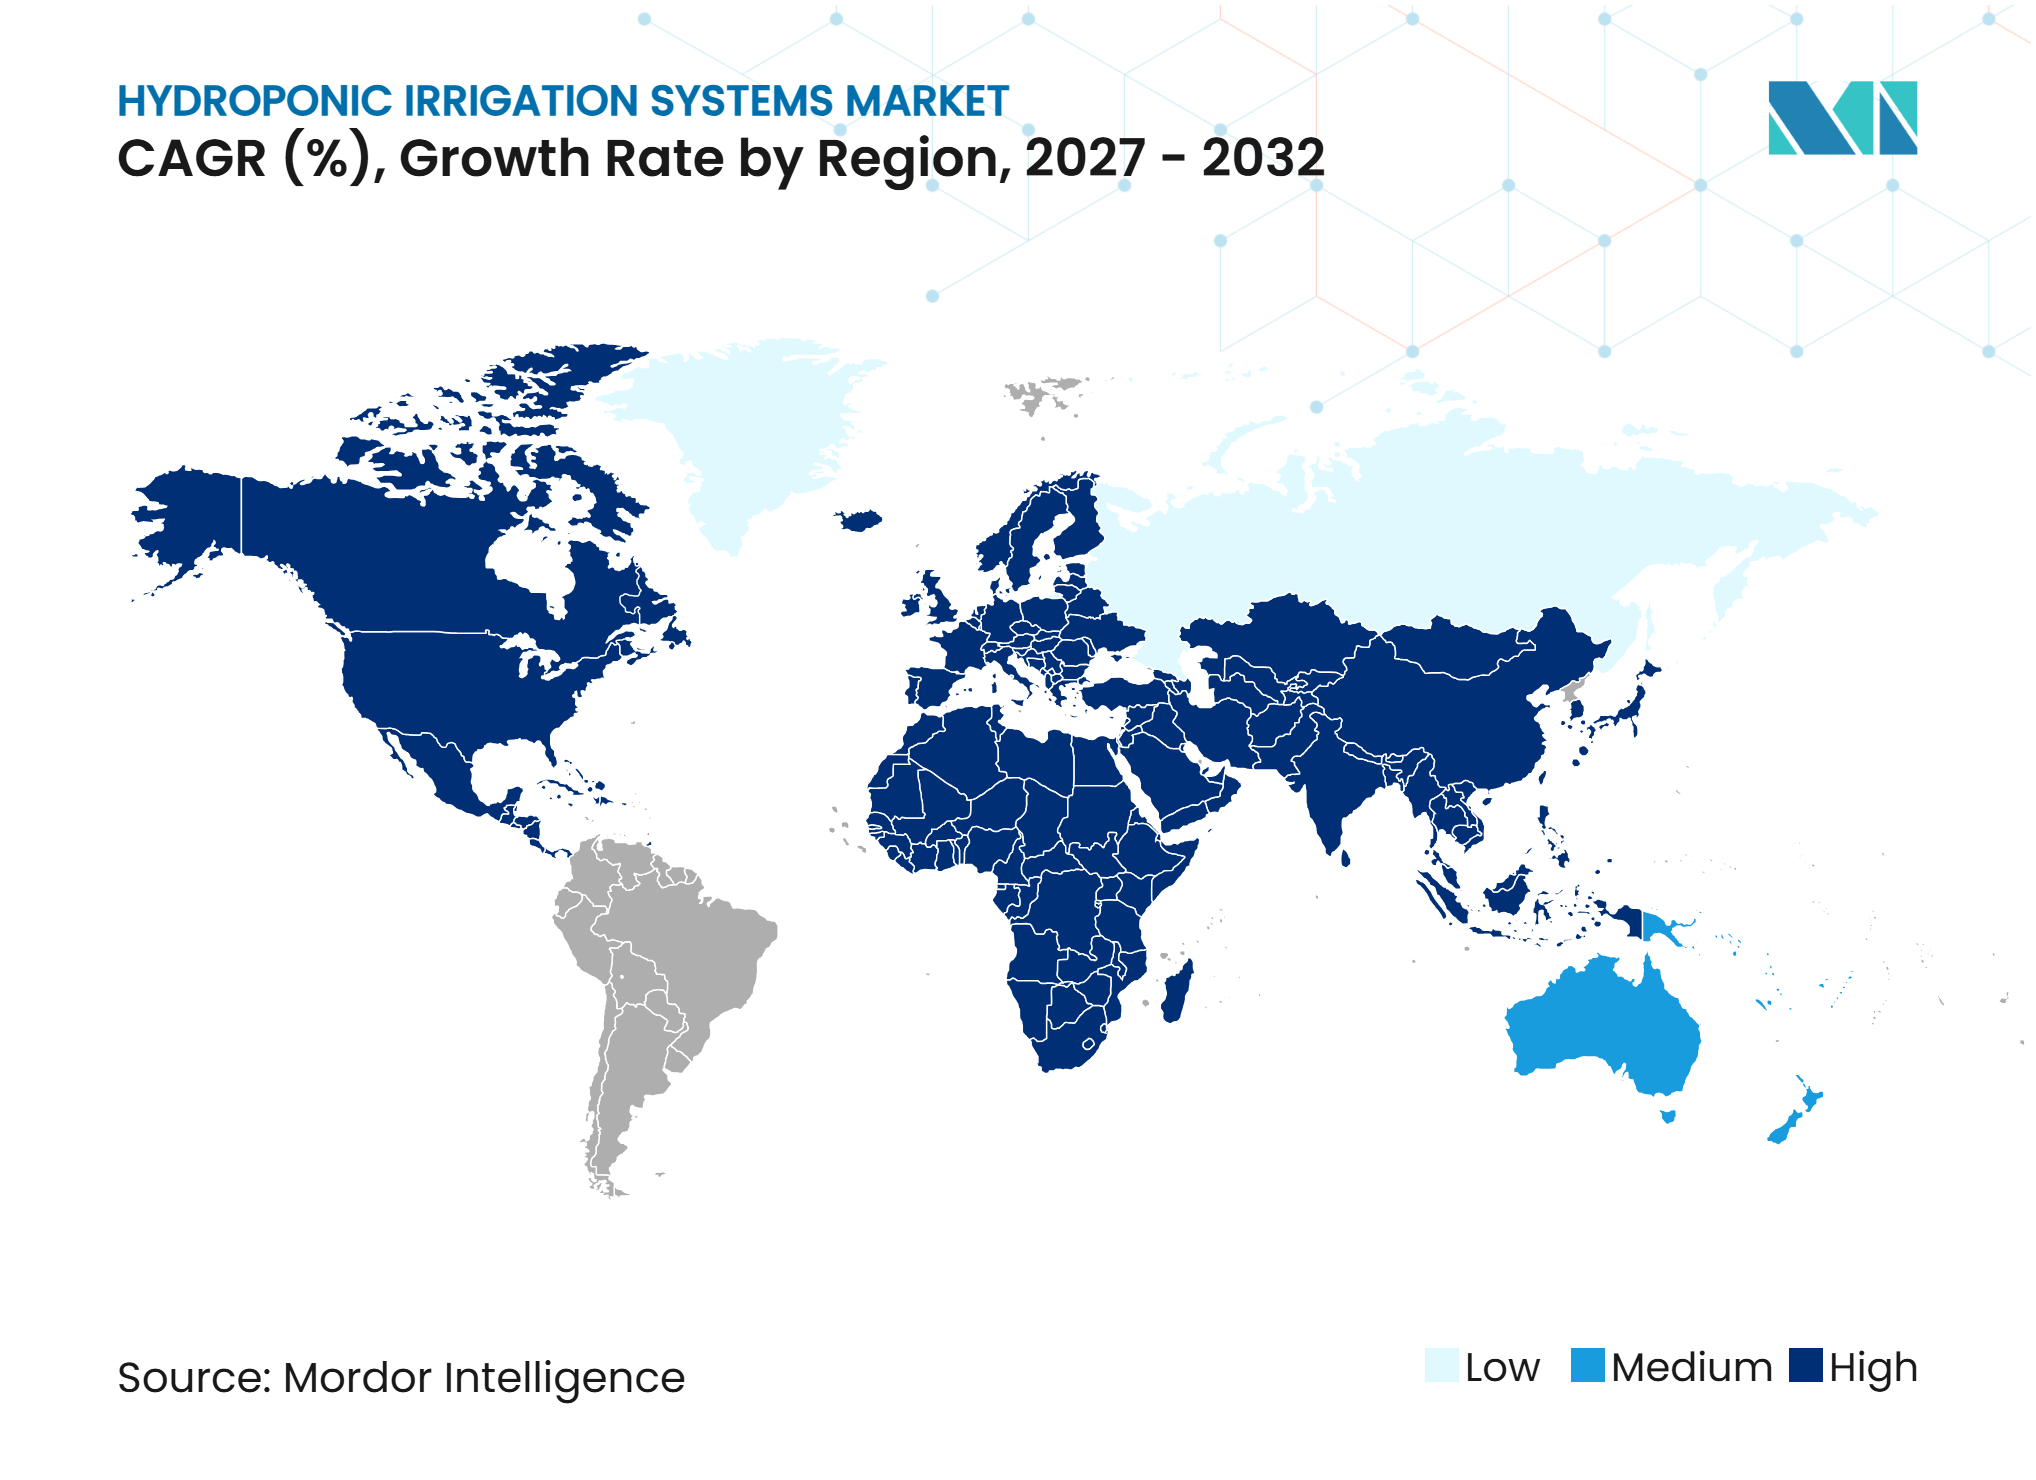
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる水耕栽培灌漑システム市場分析
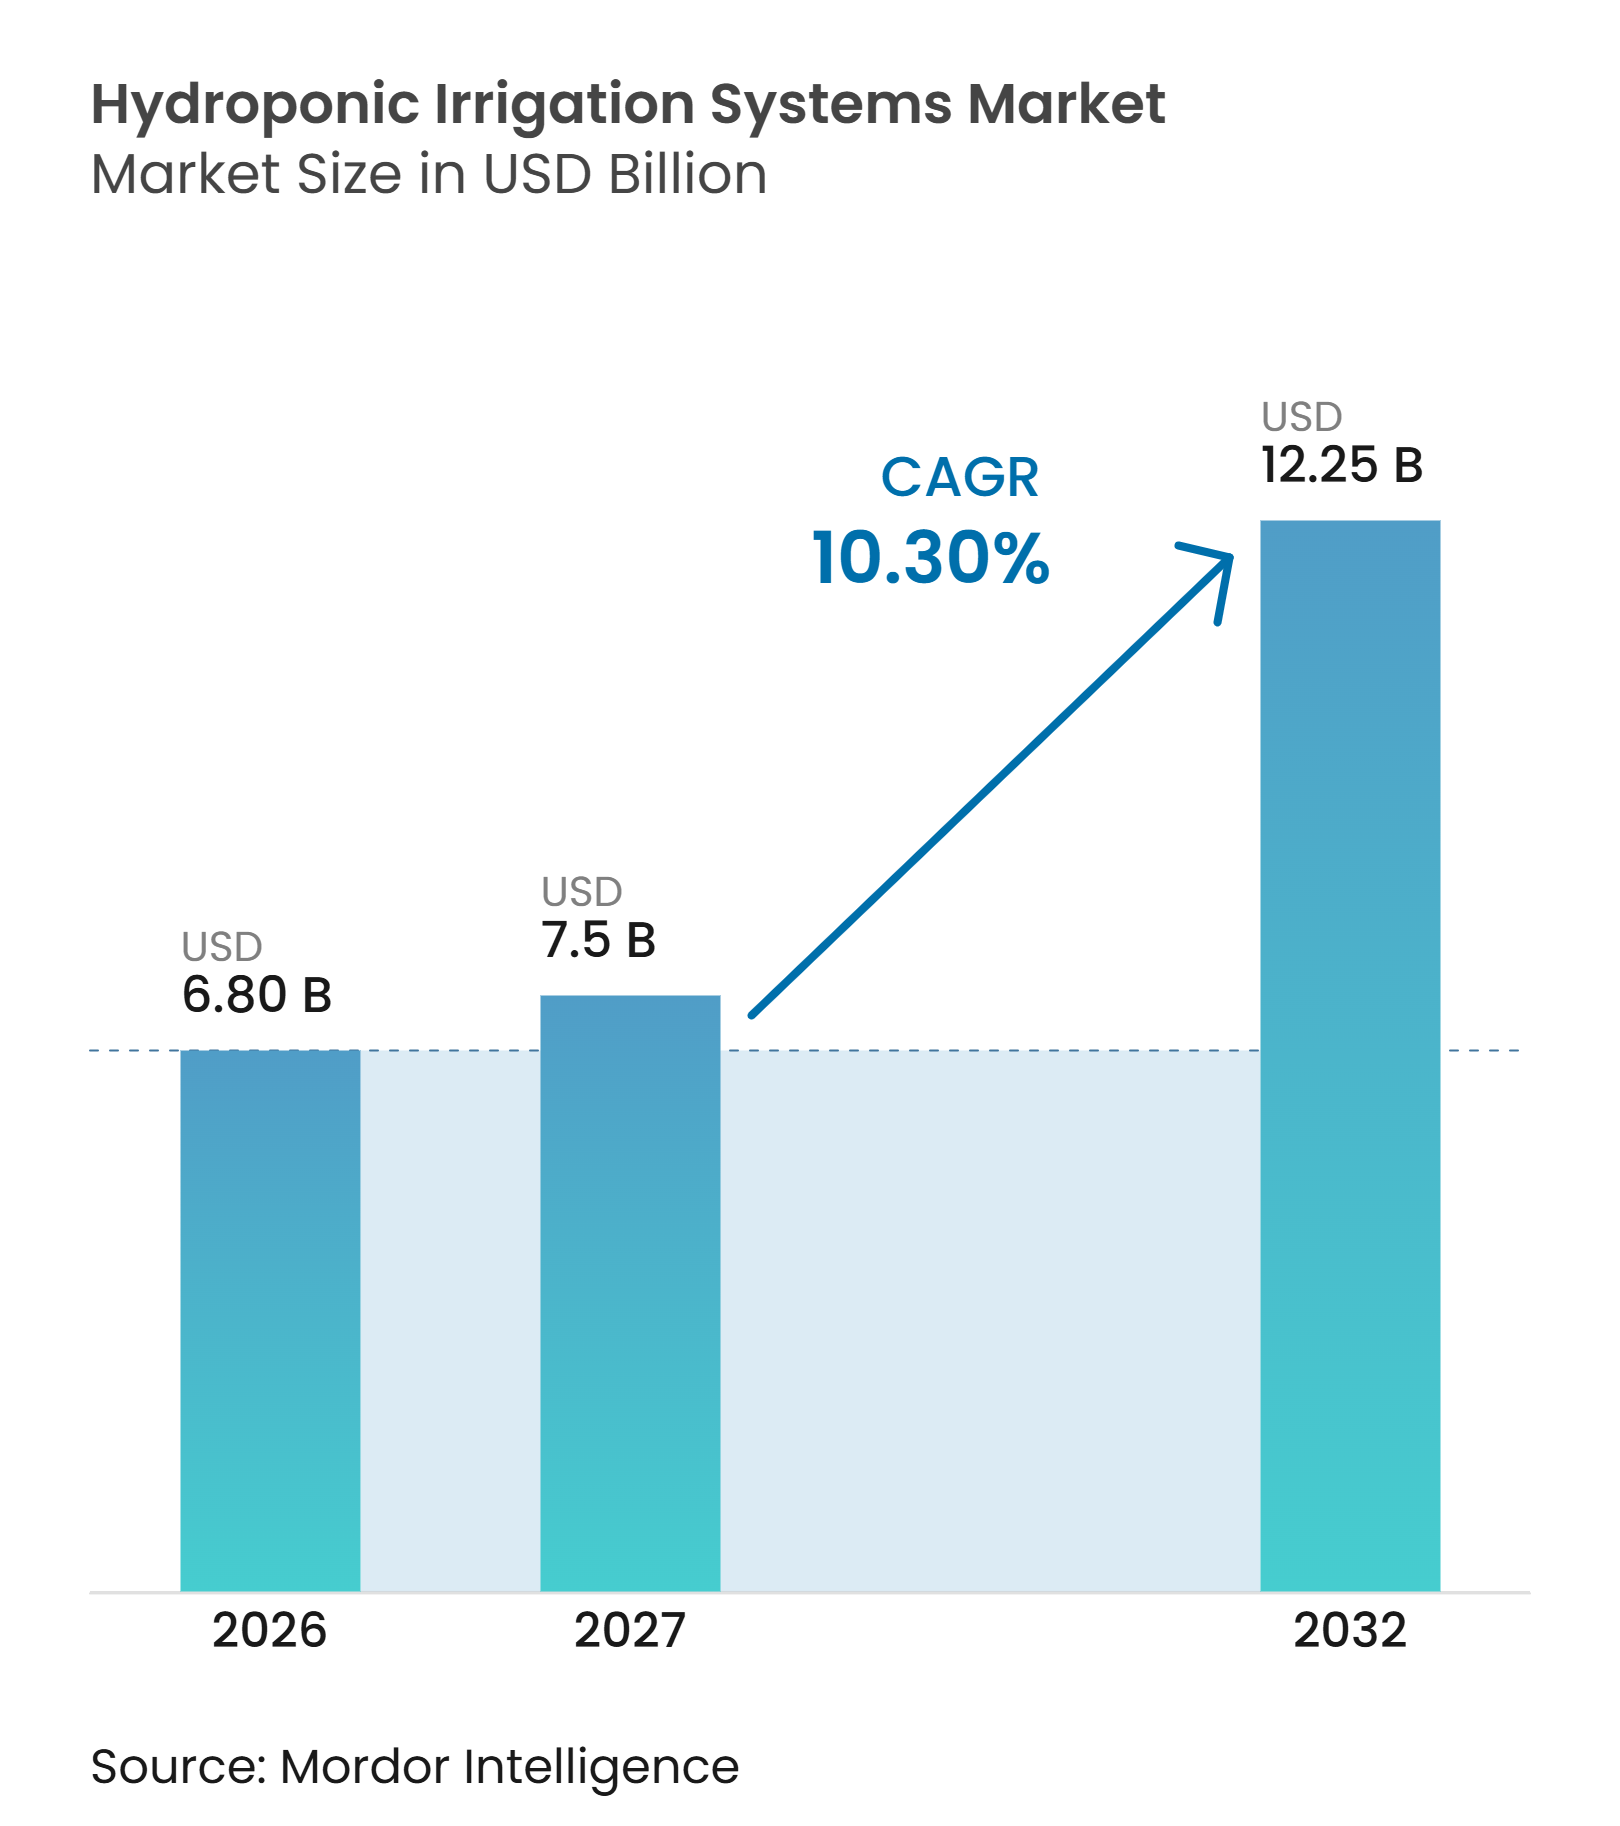
水耕栽培灌漑システムの市場規模は、2026年の6.80 ビリオン 米ドルから2027年には7.50 ビリオン 米ドルへと拡大し、2032年までに12.25 ビリオン 米ドルに達すると予測されており、2027年から2032年にかけてCAGR 10.3%を記録する見込みです。水耕栽培灌漑システム市場は、水の利用可能性と使用可能な農地が圧迫を受ける中、生産者が土壌ベースの生産から循環型システムへと移行していることに支えられています。農業は世界の淡水取水量の約70%を占めており、商業生産における精密な養液・水供給の必要性を高めています。施設型農業は、温室や屋内施設において安定した作物品質を提供できる灌漑システムへの需要を生み出しています。トレーサビリティと安定供給に関する小売要件も、養液投与量、酸度、灌漑活動を記録するシステムを後押ししています。サプライヤーは、農場運営が変化する作物ポートフォリオ、季節的生産計画、施設レイアウト、オペレーター研修要件に応じて拡大するにつれてアップグレード可能な、接続型施肥灌漑設備、モジュール設計、データプラットフォームで対応しています。
レポートの主要ポイント
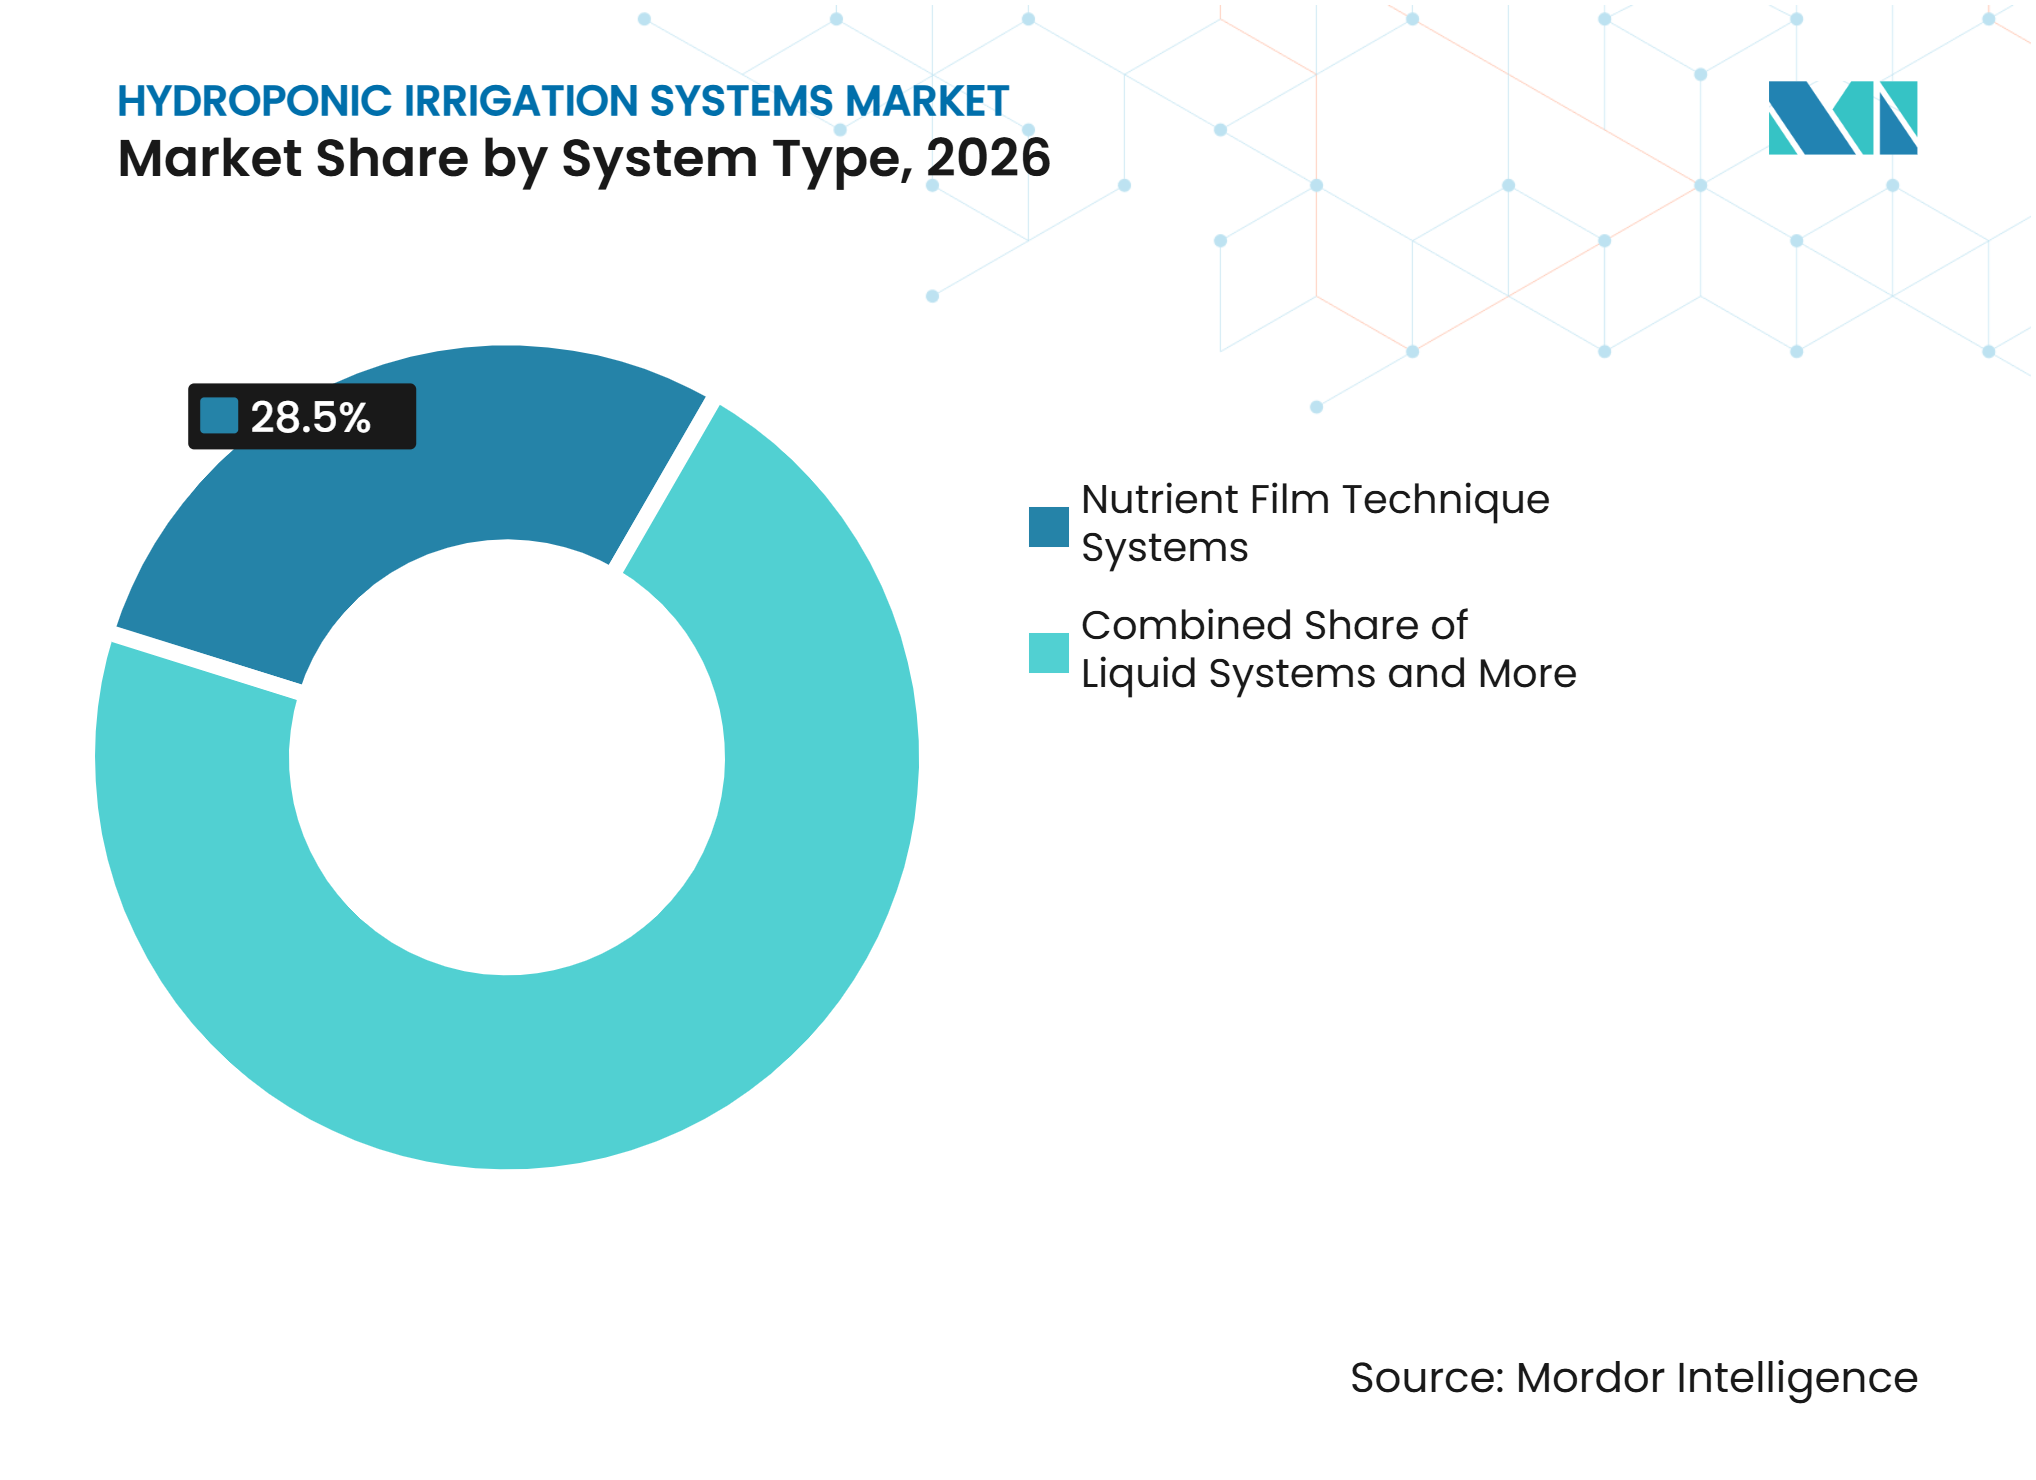
- システムタイプ別では、養液薄膜技術システムが2026年に28.5%の収益シェアで最大セグメントとなり、液体システムが2027年から2032年にかけてCAGR 14.2%と最も急成長するセグメントとなっています。
- コンポーネント別では、灌漑コンポーネントおよびポンプが2026年に32.7%の収益シェアで最大セグメントとなり、2027年から2032年にかけてCAGR 12.8%と最も急成長するセグメントでもあります。
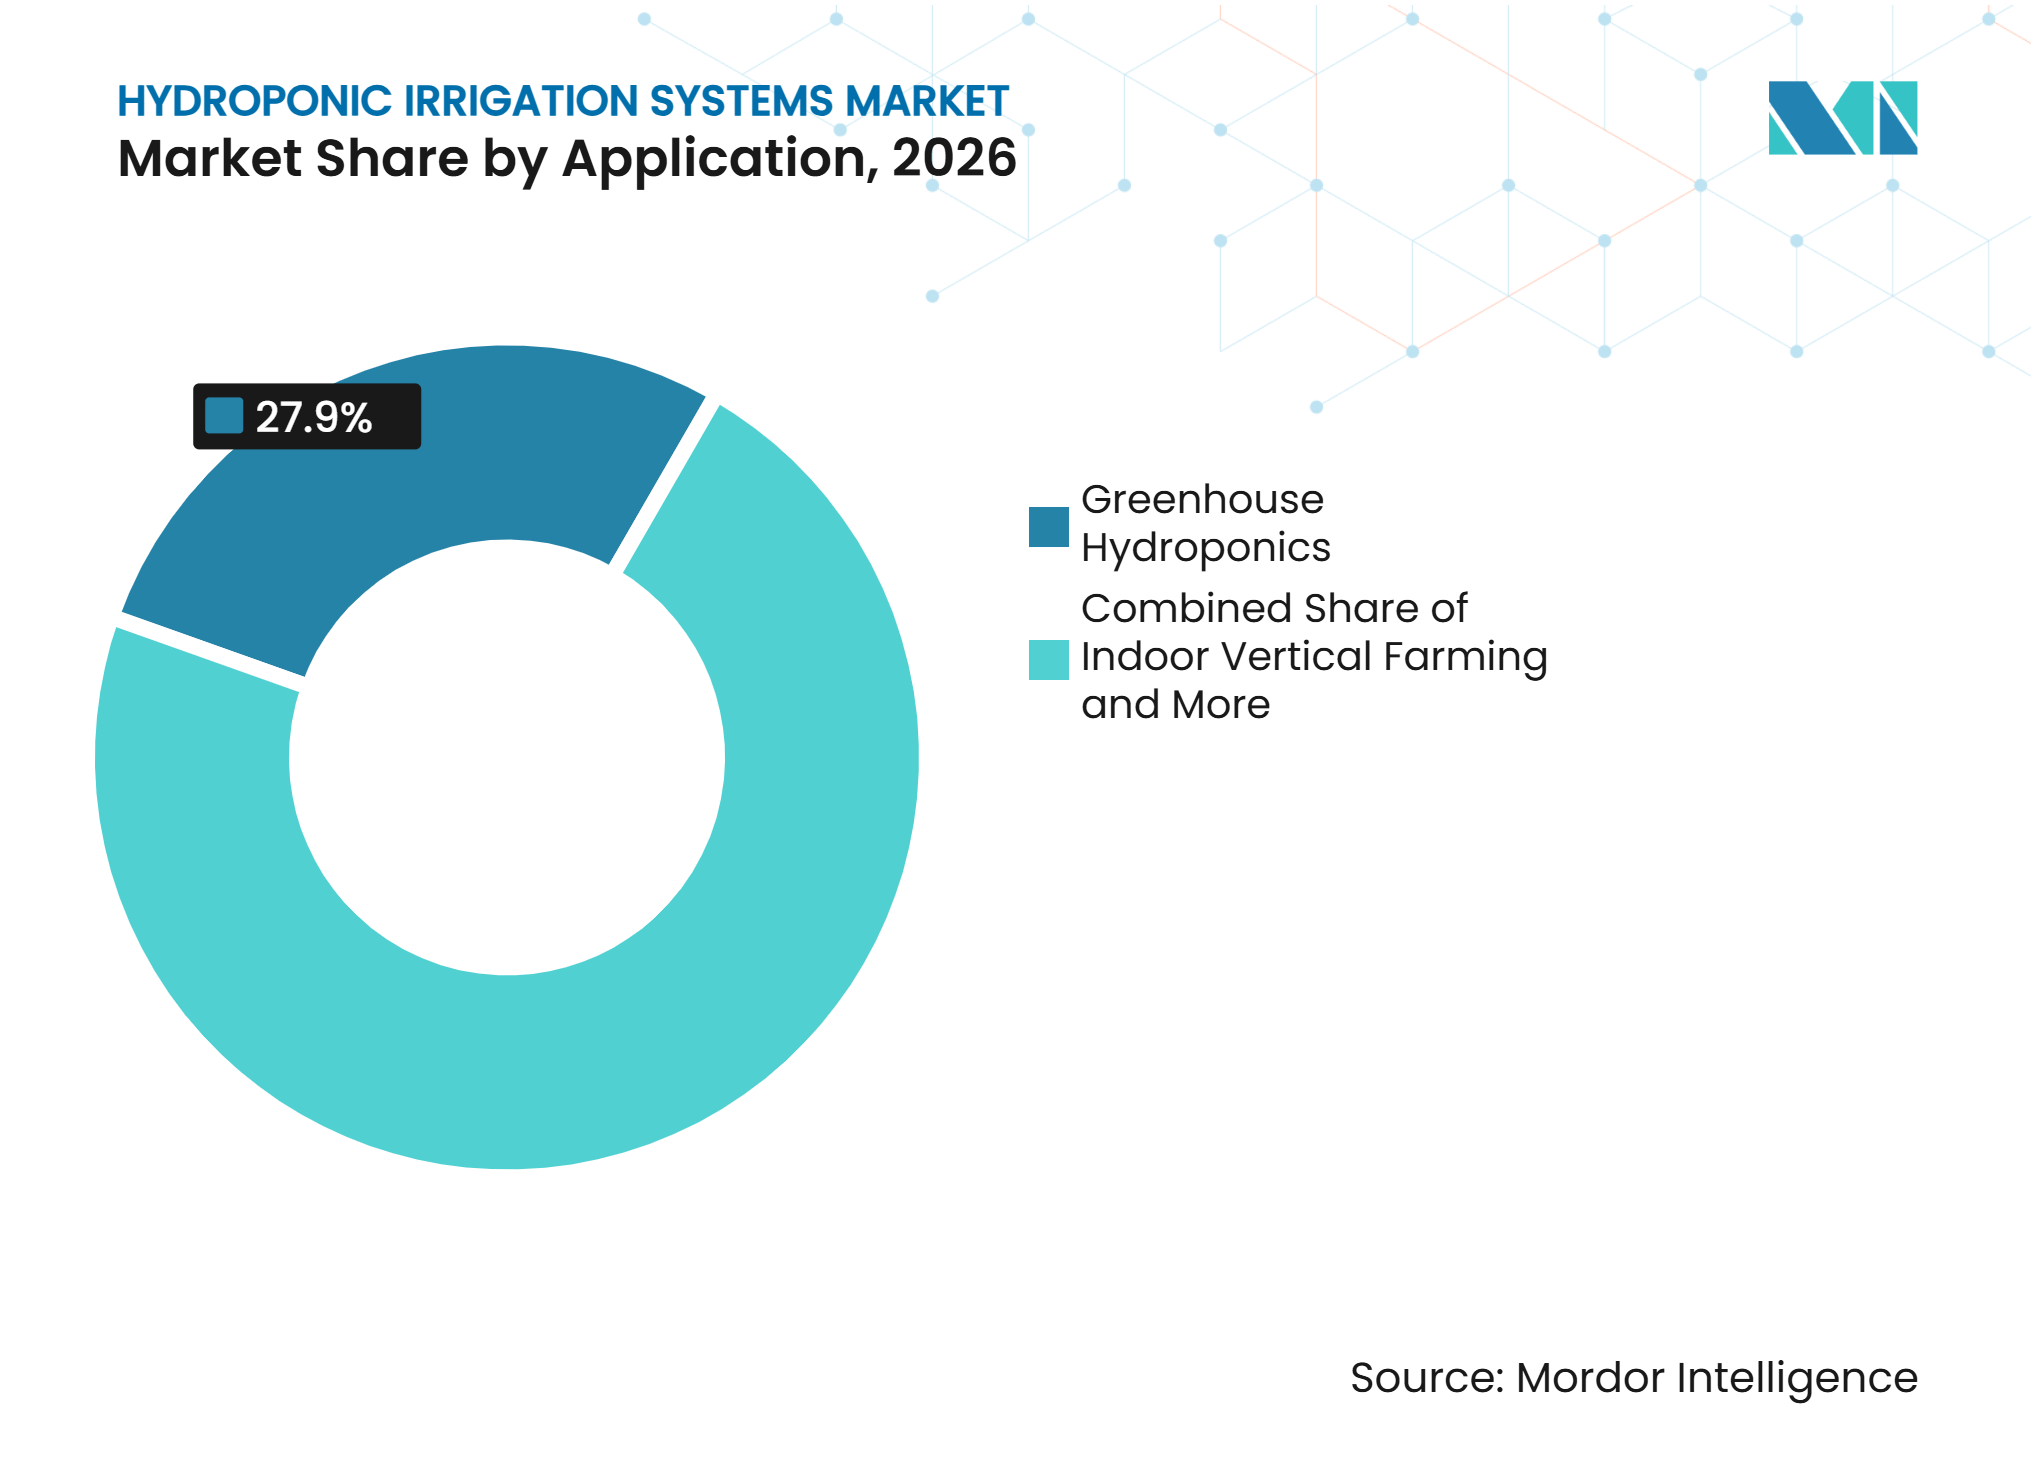
- 用途別では、温室水耕栽培が2026年に27.9%の収益シェアで最大セグメントとなり、屋内垂直農業が2027年から2032年にかけてCAGR 13.4%と最も急成長するセグメントとなっています。
- 作物タイプ別では、葉物野菜が2026年に47.2%の収益シェアで最大セグメントとなり、ハーブおよびマイクログリーンが2027年から2032年にかけてCAGR 12.6%と最も急成長するセグメントとなっています。
- 地域別では、北米が2026年に36.02%の収益シェアで最大セグメントとなり、アジア太平洋地域が2027年から2032年にかけてCAGR 12.2%と最も急成長するセグメントとなっています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 水資源と耕作可能地の制約 | +1.8% | グローバル | 長期(4年以上) |
| 施設型農業の拡大 | +2.2% | グローバル | 中期(2〜4年) |
| 周年産地産消需要 | +1.5% | 北米およびヨーロッパ | 中期(2〜4年) |
| 精密施肥灌漑と資源最適化 | +1.4% | グローバル | 中期(2〜4年) |
| 閉鎖型養液回収と水の再利用 | +1.2% | ヨーロッパおよびアジ太平洋 | 長期(4年以上) |
| 小売トレーサビリティと作物品質の一貫性要件 | +0.9% | 北米およびヨーロッパ | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
水資源と耕作可能地の制約
農業は世界の淡水取水量の約70%を使用しており、商業生産者の投資判断において水管理が中心的な位置を占めています[1]。水耕栽培灌漑システム市場は、循環型設計が水と養液を植物の根に直接供給できるため恩恵を受けています。これにより劣化した土壌への依存を低減し、耕作可能地が限られた場所でも生産を可能にします。国連気候技術センター・ネットワークは、ナイジェリア北部において困難な栽培条件下で150平方メートルの土地での生産を支援する太陽光発電式閉鎖型水耕温室を記録しています[2]。これらのシステムは、圃場条件が予測しにくくなった場合でも生産者が生産量を維持するのに役立ちます。同様の資源圧力が、ポンプ、フィルター、投与設備、水処理ハードウェアへの投資を促しています。
施設型農業の拡大
施設型農業への投資が、温室および垂直農場における灌漑システムへの需要を高めています。Total Constructionは2025年1月、年間340万キログラムのハーブおよび葉物野菜の生産を目的とした150 ミリオン 米ドル規模の10,000平方メートルの屋内農場であるStacked Farm Melbourne Airport施設の工事を開始しました[3]。このプロジェクトは、水耕栽培灌漑システム市場が長い設備ライフサイクルを持つ大規模施設にますます対応していることを示しています。大規模施設では、個別の設備販売ではなく、協調的な設計、試運転、保守、更新計画が必要となります。これにより調達は、ポンプ、フィルター、投与ユニット、コントロールを接続できるシステムへと移行しています。コア灌漑インフラを再構築することなく拡張可能なモジュール設備を提供できるサプライヤーが有利となります。
周年産地産消需要
一貫した地元産農産物への需要が、年間を通じて収穫できる農場を支えています。GoodLeaf Farmsは2025年11月に5,200万 米ドルを調達し、アルバータ州とケベック州の生産能力を拡大し研究開発センターを建設しました。これは水耕栽培で育てたベビーグリーンの需要が2025年上半期にほぼ倍増したことを受けたものです。これらの事業における灌漑システムは、連続するサイクルにわたって再現可能な栽培件を支援する必要があります。小売バイヤーも文書化された生産慣行を求めており、施肥灌漑コントロールに連携した作物管理システムの価値を高めています。電気伝導度、酸度、灌漑タイミングの記録はバッチトレーサビリティを支援できます。水耕栽培灌漑システム市場は、したがって、安定した供給に対するバイヤー需要と設備更新需要の両方から恩恵を受けています。
精密施肥灌漑と資源最適化
接続型投与設備は、技術スタッフが限られた農場でも複雑な養液管理を容易にしています。Orbia Netafim Ltd.は2026年2月に、電気伝導度と酸度の自動安定化機能を備えたNetaJet 5GおよびFertiKit 5G製品を含むDosing 5Gシリーズを発表しました。農業科学技術評議会は、精密灌漑が農場の条件と管理方法に応じて均一システムと比較して10%から50%の節水が可能であると報告しています。センサーはほぼリアルタイムで電気伝導度、酸度、溶存酸素、流量、養液状態を測定できます。Priva B.V.は2025年10月にPIM灌漑データインフラをSource.agの作物モデルと連携させ、気候コンピューターを通じた灌漑決定の自動化を実現しました。これらのシステムはハードウェア販売に加え、ソフトウェア、サポート、システムアップグレードからの継続的な収益を生み出すことができます。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| システムの設置・統合コストの高さ | -1.8% | グローバル | 短期(2年以内) |
| 施設管理型事業におけるエネルギー消費 | -1.2% | ヨーロッパおよびアジア太平洋 | 中期(2〜4年) |
| 養液の病原体循環リスク | -0.7% | グローバル | 短期(2年以内) |
| 水耕栽培作物の遺伝資源と農学的専門知識の不足 | -0.6% | アジア太平洋および南米 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
システムの設置・統合コストの高さ
初期費用の高さは、水耕栽培灌漑の導入を検討する小規模生産者にとって依然として障壁となっています。ハードウェア、保守、コントロール、農場データシステムは長い回収期間をもたらす可能性があります。農業科学技術評議会は、設備コスト、保守、データ管理を精密灌漑の普及における障壁として挙げています。複数のベンダーのポンプ、センサー、投与設備、循環ユニット、気候コントロールを接続する場合、コストは上昇します。Orbia Netafim Ltd.は2026年8月に、よりシンプルな設置と接続型コントロールを備えた小規模農家および中規模農場向けのGrowSphere FLEXを発表しました。米国食品医薬品局食品安全近代化法に基づく食品安全記録は、水質と衛生に関連する作業も追加する安全規則を生み出しています。
施設管理型事業におけるエネルギー消費
エネルギーコストは完全密閉型屋内農場への投資を制限する可能性があります。垂直型施設は人工照明、換気、冷却、水循環に依存しているのに対し、温室は自然光を利用でき、機械的な気候制御が少なくて済みます。この違いが、温室生産が水耕栽培灌漑システム市場において引き続き重要である理由の一つです。2025年のSustainability誌の研究によると、アラブ首長国連邦において太陽光発電式逆浸透と閉鎖型水耕システムを組み合わせることで、灌漑水コストを1立方メートルあたり1.05米ドルに削減できたと報告されています。再生可能エネルギーは、海水淡水化と冷却が必要な温暖な気候においてプロジェクト経済性を改善できます。設備サプライヤーは、低消費電力ポンプ、精密投与、利用可能なエネルギーに合わせて灌漑を調整するコントロールを提供することで対応できます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
システムタイプ別:
養液薄膜技術システムが首位、液体システムが最速成長養液薄膜技術システムは2026年に水耕栽培灌漑システム市場シェアの28.5%を占め、最大のシステムタイプとなりました。葉物野菜生産における使用は、基材の必要性が少なく、植物の根への薄い養液膜の効率的な供給を反映しています。この設計は根域での酸素暴露を支援しながら、循環溶液の量を制限します。商業温室および屋内農場は、一貫した高密度生産が必要な場所でこのシステムを使用しており、水耕栽培灌漑システム市場全体の需要を支えています。点滴灌漑システムは、ロックウールとヤシ殻繊維基材で栽培されるトマト、ピーマン、キュウリに広く使用されています。これらのシステムは、基材ベースの作物管理を支援する標的型給水を生産者に提供します。干満式システムは、バッチ処理が有用な苗床および育苗事業で使用されています。エアロポニック灌漑システムは、細かいミスト噴霧が根の露出を支援できる研究およびプレミアム垂直農場用途に使用されています。
液体システムは最も急成長するシステムタイプであり、このセグメントの水耕栽培灌漑システム市場規模は2032年までCAGR 14.2%で拡大すると予測されています。深水培養およびその他の液体循環設計は、屋内農場でのハーブおよび特産作物の周年生産を支援します。その拡大は、大規模で信頼性の高い養液循環を必要とする都市型施設への投資を反映しています。ハイブリッド水耕栽培灌漑システムも、単一の供給方法への依存を減らしたいオペレーターの間で普及しています。ハイブリッド設計は、別々の生産エリアで点滴と養液薄膜技術システムを組み合わせることができます。これにより同一施設内で異なる作物要件に対応できます。日本は農場が労働力制約と高齢化するオペレーターに対処するにつれてスマート農業への投資を増やしており、システムタイプ全体にわたる自動化された養液供給への需要を支えています。設備サプライヤーは、したがって、シンプルさ、自動化、異なる灌漑アプローチを接続する能力で競争しています。



コンポーネント別:
灌漑コンポーネントおよびポンプが支出をリード、自動化が価値を向上灌漑コンポーネントおよびポンプは2026年に水耕栽培灌漑システム市場シェアの32.7%を占め、最大のコンポーネントカテゴリーとなりました。ポンプ、バルブ、フィルター、エミッター、ドリッパー、パイプ、チューブ、チャンネル、貯水槽は養液を循環させるための物理的なネットワークを形成しています。システムが複数の栽培ゾーンにわたって水を移動、ろ過、投与、返送しなければならないため、その役割は不可欠です。これにより水耕栽培灌漑システム市場内で耐久性のある支出カテゴリーとなっています。施設設置の交換需要も継続的な販売を支えています。フィルターとパイプは、一貫した流量を確保し汚染リスクを低減するために保守が必要です。貯水槽は養液の貯蔵と混合容量を提供します。エミッターとドリッパーは、果菜類の温室生産において特に重要です。
灌漑コンポーネントおよびポンプは最も急成長するコンポーネントセグメントでもあり、2032年までCAGR 12.8%が予測されています。新規設置と既存農場のアップグレードの両方が油圧設備を必要とします。コントローラーとセンサーは、電気伝導度、酸度、溶存酸素、流量を監視することで運用上の価値を付加します。Orbia Netafim Ltd.は2025年2月に、手動穴あけとリスク漏れを低減する内蔵出口を備えたハイブリッドドリップラインを発売しました。投与および施肥灌漑設備は、自動管理機能を含む場合により高い価格を実現できます。水処理設備も、病原体リスクを管理するために消毒と衛生管理が必要な循環型事業においてますます重要になっています。水耕栽培灌漑システム産業は、したがって、個別コンポーネントの購入ではなく統合型ハードウェアパッケージへと移行しています。
用途別:
温室水耕栽培が規模をリード、屋内垂直農業が最速成長温室水耕栽培は2026年に水耕栽培灌漑システム市場の27.9%を占め、最大の用途セグメントとなりました。オランダ、スペイン、米国、カナダ、モロッコにおける長年の温室インフラが大規模な設置基盤を支えています。これらの事業は継続的な灌漑アップグレード、施肥灌漑の改善、水処理システムを必要としています。温室は自然光を活用できるため、完全密閉型農場と比較してエネルギー要件を低減できます。オランダで開発された高技術温室慣行も、他の生産地域における灌漑システム設計に影響を与えています。この生産基盤が水耕栽培灌漑システム市場における継続的な需要を支えています。点滴システムは、基材で栽培されるトマト、ピーマン、キュウリに広く使用されています。この設置済みインフラが温室生産をサプライヤー需要の中心に置き続けています。
屋内垂直農業は最も急成長する用途であり、2032年までCAGR 13.4%が予測されています。都市の食料安全保障プログラムと近隣供給に対する小売業者の需要が新たな屋内生産能力を支援しています。照明と作物管理の改善が施設の運用条件をより精密に管理するのに役立っています。80 Acres FarmsとSoli Organicは2025年8月に合併を発表し、初年度収益が200 ミリオン 米ドル近くと予測される17,000以上の米国小売拠点にサービスを提供するネットワークを形成しました。コンテナベース水耕栽培は、輸送可能な栽培ユニットが価値を持つ孤立したコミュニティや施設用途に対応しています。苗床および育苗事業は、大規模温室が大量の苗と挿し木を必要とするため安定した需要を提供しています。研究・教育施設は新興の灌漑設計をテストし、住宅・趣味用水耕栽培は消費者に設備カテゴリーを紹介しています。

作物タイプ別:
葉物野菜が最大、ハーブおよびマイクログリーンが最速成長葉物野菜は2026年に水耕栽培灌漑システム市場シェアの47.2%を占め、最大の作物タイプとなりました。レタス、ほうれん草、ケール、ルッコラは、生育サイクルが短く平方メートルあたりの収量が高いため水耕栽培に適しています。専用施設は適切な葉物作物で年間20〜26回の収穫を支援できます。小売および外食産業の需要も水耕栽培灌漑システム市場における継続的な生産を支えています。米国農務省農業研究局が水耕栽培葉物野菜における主要リスクとしてピシウム根れ病を特定しているため、商業生産者は信頼性の高い衛生管理を必要としています。これにより、フィルター、消毒ユニット、水質モニタリングが作物の経済性において重要となっています。葉物野菜事業は、したがって、コア灌漑設備の重要な需要源であり続けています。
ハーブおよびマイクログリーンは最も急成長する作物タイプであり、2032年までCAGR 12.6%が予測されています。バジル、コリアンダー、特産マイクログリーンは賞味期限が短いため地元供給から恩恵を受けています。外食産業の需要と直接消費者向け販売がこれらの作物への投資を支えています。トマト、キュウリ、ピーマンは温室複合施設での点滴灌漑に大きく依存する主要な果菜類グループを形成しています。Davaはサウジアラビアの210エーカーの水耕栽培ガラス温室で1日あたり135メトリックトンのトマト、キュウリ、ピーマン、レタス、ハーブを生産し、同国のトマト需要の約13%を供給しています。イチゴおよびその他のソフトフルーツも施設環境で注目を集めています。Nazca Capitalは2025年10月にSanSanとパートナーシップを締結し、ベリー生産における持続可能な栽培ソリューションへの関心を示しました。花卉・観賞植物、ならびに薬用・特産作物は、作物価値が高度なコントロールを支える場合に精密な施肥灌漑を引き続き必要としています。
地域分析
地域別:北米がリード、アジア太平洋が最速成長
北米は2026年に水耕栽培灌漑システム市場シェアの36.02%を占め、最大の地域セグメントとなりました。大規模な商業温室基盤と屋内農業への投資が接続型灌漑システムへの需要を支えています。米国は中西部と南東部で屋内生産者が生産能力を拡大するにつれて地域支出の多くを占めています。GoodLeaf Farmsは2025年11月に52 ミリオン 米ドルを調達し、アルバータ州とケベック州のカナダ生産能力を拡大し研究開発センターを開発しました。メキシコは点滴灌漑に依存する輸出志向のトマトおよびピーマン温室を通じて貢献しています。米国食品医薬品局食品安全近代化法に基づく食品安全要件が水質記録と衛生管理への需要を支えています。これらの要因は、灌漑パフォーマンスをトレーサビリティと結びつけることで水耕栽培灌漑システム市場を強化しています。地域のサプライヤーは、灌漑コントロールを農場データおよびトレーサビリティ要件に連携させるシステムで対応しています。
アジア太平洋は最も急成長する地域セグメントであり、2032年までCAGR 12.2%が予測されています。都市人口の増加、食料安全保障目標、施設型農業への政府支援が中国、日本、インド、韓国、シンガポール、オーストラリアでの活動を推進しています。日本は自動化を通じて労働力不足を管理するのに役立つスマート農業技術を推進しています。シンガポール食品庁の藻類、バイオフィルム、ピシウム、フザリウムに関するガイダンスは、閉鎖型システムにおけるバイオセキュリティの地域的重要性を強調しています。Stacked Farm Melbourne Airportプロジェクトは年間340万キログラムの葉物野菜とハーブを生産するよう設計されており、設備への持続的な需要を生み出しています。Oishiiは2026年5月にシリーズCファイナンシングの150 ミリオン 米ドルの最初のクロージングを完了し、米国と日本の事業全体で生産能力、ロボティクス、研究開発を拡大しました。この地域の発展は、大規模温室への高い需要と高密度屋内施設への投資を組み合わせいます。
ヨーロッパは、オランダが温室技術と輸出の世界的中心地であるため引き続き重要です。オランダの生産者は水排出規制に対応して閉鎖型養液回収アプローチを開発しており、Dutch Greenhouse Deltaは2025年末に北アフリカでパートナーズ・フォー・インターナショナル・ビジネス・イニシアチブを立ち上げました。中東は、特にサウジアラビアとアラブ首長国連邦において食料安全保障プログラムの下で水耕栽培生産を推進しています。アフリカでは、ケニアの花卉産業とエジプトの温室トマト輸出が灌漑ハードウェアへの需要シグナルを提供しています。ブラジル、アルゼンチン、チリは南米で輸出作物向けの点滴ベースシステムを拡大しています。これらの多様な地域は、モジュール型システムが水制約、気候条件、地域の技術的能力の違いに対応できる水耕栽培灌漑システム市場に機会をもたらしています。
競合環境
市場集中度
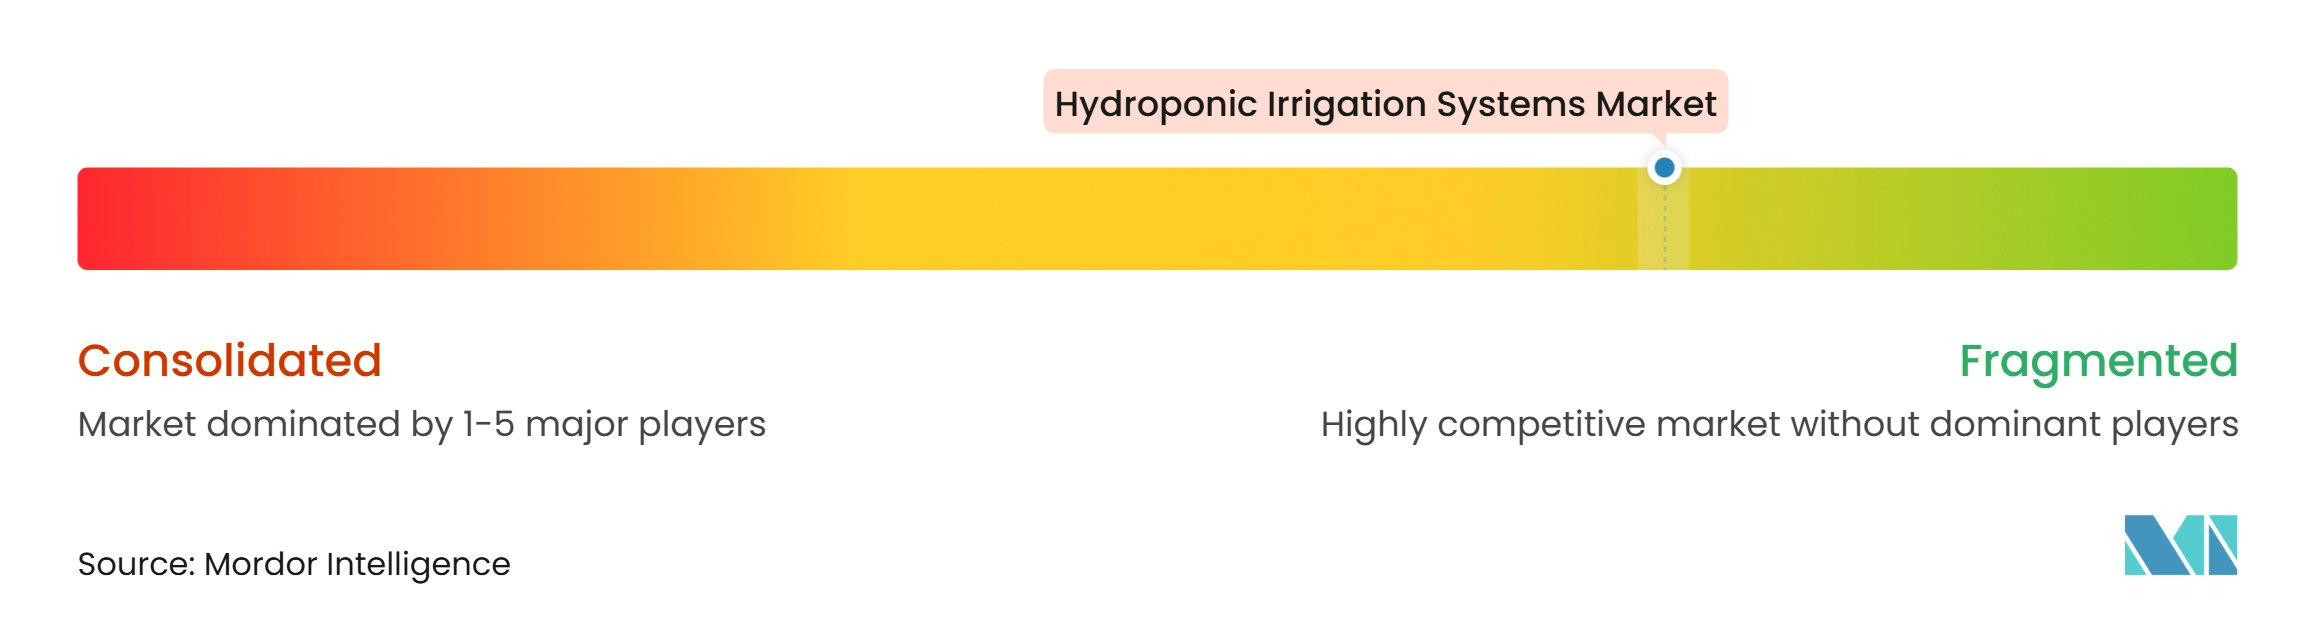
水耕栽培灌漑システム市場は中程度に分散しています。Netafim Ltd.(Orbia Advance Corporation, S.A.B. de C.V.)は、Priva B.V.、Jain Irrigation Systems Limited、The Toro Company、Valmont Industries, Inc.とともに精密灌漑分野で競争し、2026年に水耕栽培設備チャンネルにサービスを提供しています。競争は、エンジニアリング能力、流通リーチ、接続型コントロール、サービスカバレッジの違いを反映しています。確立された設置ネットワークを持つサプライヤーは、大規模な温室および屋内農業プロジェクトで優位性を持ちます。専門技術プロバイダーは、大規模な技術チームを持たない農場の養液管理を容易にすることで競争しています。これにより水耕栽培灌漑システム市場には、グローバルメーカーと施設型農業に特化したプロバイダーの両方に余地が生まれています。
企業は製品ラインナップとチャンネルリーチを拡大するためにパートナーシップと買収の活用を増やしています。GrowGeneration Corporationは2025年6月にViagrownを買収し、大型量販店およびホームガーデニングチャンネルへのアクセスを拡大しました。GrowGeneration CorporationとOrbia Netafim Ltd.はまた、北米における施設型農業向けの2026年2月の共同マーケティングおよび販売協力を発表しました。この協力は施肥灌漑、基材、養液、技術教育、灌漑設計サポートを組み合わせています。Orbia Netafim Ltd.は2026年2月に電気伝導度と酸度の安定化を自動化するDosing 5Gシリーズを発表しました。これらの動きは、水耕栽培灌漑システム市場が個別製品だけでなく統合ソリューションを通じて競争していることを示しています。
デジタル統合は水耕栽培灌漑システム市場における別の競争上の焦点となっています。Priva B.V.とSource.agは灌漑データ収集と作物モデルを連携させ、自動化された灌漑決定を支援しています。サプライヤーはこれらの能力を使用して作物の一貫性を改善し、システムサポートの価値を高めることができます。遠隔地向けコンテナベース灌漑と循環型施設向け病原体管理設備には機会が残っています。イチゴやソフトフルーツなどの果菜類も専門的な施肥灌漑システムを必要しています。適応型投与と多パラメーターセンシングにおける特許活動は継続的な製品開発を示しています。
水耕栽培灌漑システム産業リーダー
-
Netafim Ltd. (Orbia Advance Corporation, S.A.B. de C.V.)
-
Jain Irrigation Systems Limited
-
The Toro Company
-
Priva B.V.
-
Valmont Industries, Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
水耕栽培灌漑システム市場 このレポートでカバーされる企業
- Netafim Ltd. (Orbia Advance Corporation, S.A.B. de C.V.)
- Valmont Industries, Inc.
- Jain Irrigation Systems Limited
- The Toro Company
- Priva B.V.
- Richel Group SAS
- Signify N.V.
- Argus Control Systems Limited
- American Hydroponics, Inc.
- CropKing, Inc.
- Hydrofarm Holdings Group, Inc.
- Haifa Group
- Nelson Irrigation Corporation
- Rain Bird Corporation
- AeroFarms, Inc.
最近の産業開発事情 水耕栽培灌漑システム市場
- 2026年8月:Orbia Netafim Ltd.は、小規模農家および中規模農場事業向けに設計されたスマート灌漑・施肥灌漑コントローラーであるGrowSphere FLEXを発売しました。このデバイスはセルラー接続を備え、遠隔灌漑管理のためのGrowSphere Workspaceクラウドプラットフォームと統合されています。
- 2026年3月:Jain Irrigation Systems Limitedは、インドの農業連合大臣の立会いのもと、ICAR国立バナナ研究センターと覚書を締結しました。この協定は、Jain IrrigationのジャルガオンにおけるJain Irrigationの施設での新たに開発された2品種のバナナの組織培養増殖をカバーしており、インドの高付加価値作物システム全体にわたって精密灌漑とバイオテクノロジー由来の植栽材料を統合するという同社の戦略を示しています。
- 2025年10月:Priva B.V.はSource.agとのAI統合パートナーシップを発表し、PrivaのPIM灌漑データ収集ハードウェアとSource.agのAI作物管理プラットフォームを接続しました。この統合により、生産者はPrivaの気候コンピューターを通じて実行される自動化されたデータ駆動型灌漑決定を利用でき、運用の複雑さの低減と作物品質の一貫性の向上を目指しています。
世界の水耕栽培灌漑システム市場レポートの調査範囲
水耕栽培灌漑システムは、土壌を使用せずに植物の根に直接栄養豊富な水溶液を供給する高度な栽培方法です。水耕栽培灌漑システム市場は、点滴灌漑システム、養液薄膜技術システム、深水培養システム、干満式システム、エアロポニック灌漑システム、ハイブリッド水耕栽培灌漑システムを含むシステムタイプ別に区分されています。また、コントローラー、ポンプ、バルブ、フィルター、エミッターおよびドリッパー、センサー、パイプ、チューブ、チャンネル、貯水槽、投与および施肥灌漑設備、水処理設備、その他の補助ハードウェアを含むコンポーネント別にも区分されています。用途カバレッジには、温室水耕栽培、屋内垂直農業、コンテナベース水耕栽培、苗床および育苗、研究・教育施設、住宅・趣味用水耕栽培が含まれます。作物カバレッジには、葉物野菜、トマト、キュウリ、ピーマン、ハーブおよびマイクログリーン、イチゴおよびソフトフルーツ、花卉・観賞植物、薬用・特産作物が含まれます。地理的カバレッジには、北米、南米、ヨーロッパ、アジア太平洋、中東、アフリカが含まれます。市場予測は米ドルで提供されています。
セグメンテーション概要
| 点滴灌漑システム |
| 養液薄膜技術システム |
| 深水培養システム |
| 干満式システム |
| エアロポニック灌漑システム |
| ハイブリッド水耕栽培灌漑システム |
| コントローラー |
| ポンプ |
| バルブ |
| フィルター |
| エミッターおよびドリッパー |
| センサー |
| パイプ、チューブおよびチャンネル |
| 貯水槽および混合タンク |
| 投与および施肥灌漑設備 |
| 水処理設備 |
| 温室水耕栽培 |
| 屋内垂直農業 |
| コンテナベース水耕栽培 |
| 苗床および育苗事業 |
| 研究・教育施設 |
| 住宅・趣味用水耕栽培 |
| 葉物野菜 |
| トマト |
| キュウリ |
| ピーマン |
| ハーブおよびマイクログリーン |
| イチゴおよびその他のソフトフルーツ |
| 花卉・観賞植物 |
| 薬用・特産作物 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 北米その他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 | |
| ヨーロッパ | ドイツ |
| フランス | |
| オランダ | |
| 英国 | |
| スペイン | |
| イタリア | |
| ロシア | |
| ヨーロッパその他 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| オーストラリア | |
| シンガポール | |
| アジア太平洋その他 | |
| 中東 | アラブ首長国連邦 |
| サウジアラビア | |
| イスラエル | |
| カタール | |
| トルコ | |
| 中東その他 | |
| アフリカ | 南アフリカ |
| ケニア | |
| エジプト | |
| モロッコ | |
| アフリカその他 |
| システムタイプ別 | 点滴灌漑システム | |
| 養液薄膜技術システム | ||
| 深水培養システム | ||
| 干満式システム | ||
| エアロポニック灌漑システム | ||
| ハイブリッド水耕栽培灌漑システム | ||
| コンポーネント別 | コントローラー | |
| ポンプ | ||
| バルブ | ||
| フィルター | ||
| エミッターおよびドリッパー | ||
| センサー | ||
| パイプ、チューブおよびチャンネル | ||
| 貯水槽および混合タンク | ||
| 投与および施肥灌漑設備 | ||
| 水処理設備 | ||
| 用途別 | 温室水耕栽培 | |
| 屋内垂直農業 | ||
| コンテナベース水耕栽培 | ||
| 苗床および育苗事業 | ||
| 研究・教育施設 | ||
| 住宅・趣味用水耕栽培 | ||
| 作物タイプ別 | 葉物野菜 | |
| トマト | ||
| キュウリ | ||
| ピーマン | ||
| ハーブおよびマイクログリーン | ||
| イチゴおよびその他のソフトフルーツ | ||
| 花卉・観賞植物 | ||
| 薬用・特産作物 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 北米その他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
| ヨーロッパ | ドイツ | |
| フランス | ||
| オランダ | ||
| 英国 | ||
| スペイン | ||
| イタリア | ||
| ロシア | ||
| ヨーロッパその他 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| オーストラリア | ||
| シンガポール | ||
| アジア太平洋その他 | ||
| 中東 | アラブ首長国連邦 | |
| サウジアラビア | ||
| イスラエル | ||
| カタール | ||
| トルコ | ||
| 中東その他 | ||
| アフリカ | 南アフリカ | |
| ケニア | ||
| エジプト | ||
| モロッコ | ||
| アフリカその他 | ||
レポートで回答される主要な質問
水耕栽培灌漑システムの予測成長率はどのくらいですか?
水耕栽培灌漑システム市場は2027年から2032年にかけてCAGR 10.30%で成長し、2032年までに12.25 ビリオン 米ドルに達すると予測されています。
最も高い収益シェアを持つシステムタイプはどれですか?
養液薄膜技術システムが最大のシステムタイプであり、2026年に28.5%の収益シェアを保有しています。
最も急速に拡大している用途はどれですか?
屋内垂直農業が最も急成長する用途であり、2032年までCAGR 13.4%が予測されています。
生産者が水耕栽培灌漑システムを使用する理由は何ですか?
循環型システムは、土壌品質が限られた土地での水使用、養液供給、作物品質の一貫性、生産管理に役立ちます。
水耕栽培生産において最も重要な作物タイプはどれですか?
葉物野菜が最大の作物タイプであり、2026年に47.2%の収益シェアを占めています。
循環型システムにおける主な技術的リスクは何ですか?
ピシウムなどの病原体が養液ループを通じて拡散する可能性があるため、ろ過、消毒、衛生管理が重要です。