
水素充填ステーション市場規模・シェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 市場規模 (2026) | 2.01 十億米ドル |
| 市場規模 (2031) | 4.89 十億米ドル |
| 成長率 (2026 - 2031) | 19.46 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
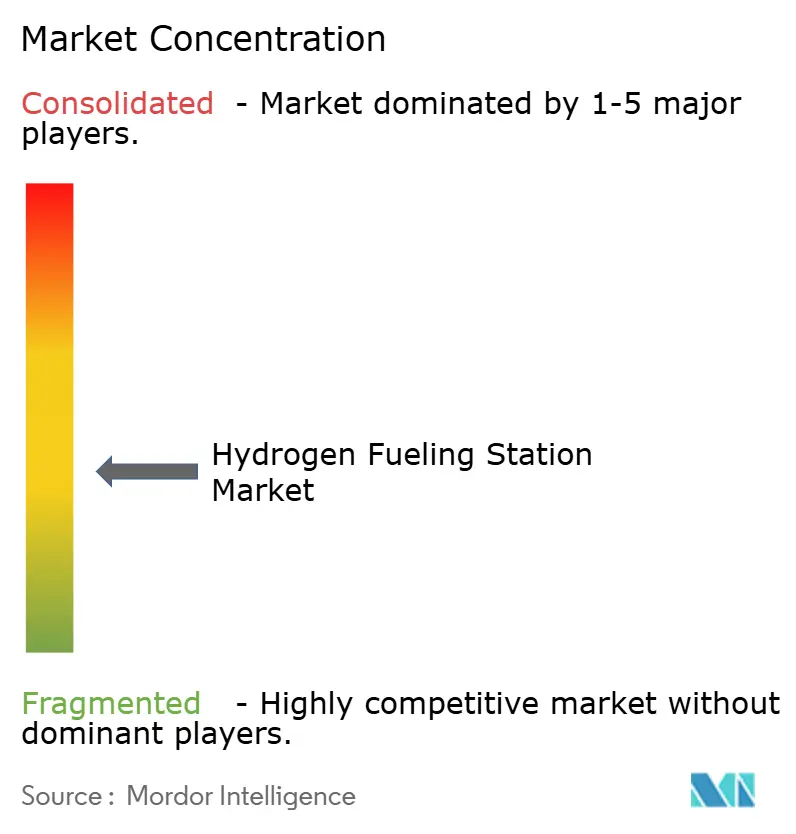
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる水素充填ステーション市場分析
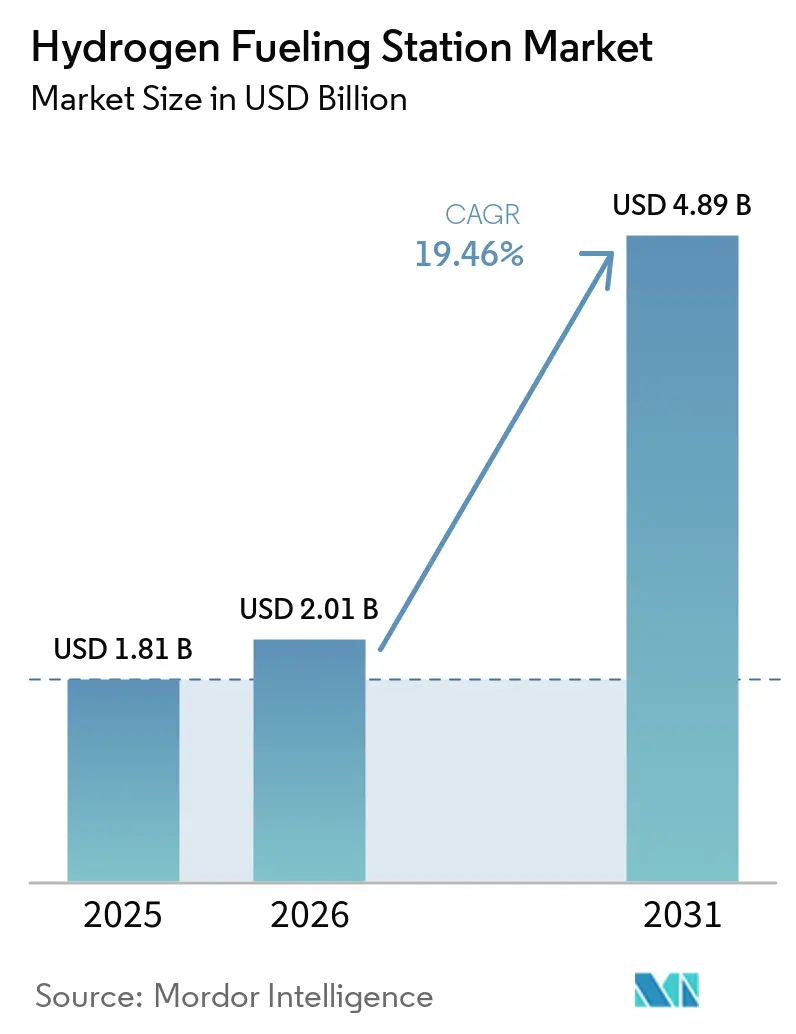
水素充填ステーション市場規模は、2025年の1.81 ビリオン 米ドルから2026年には2.01 ビリオン 米ドルへと拡大し、2031年までに4.89 ビリオン 米ドルに達する見込みで、2026年~2031年にかけてCAGR 19.46%で成長すると予測されています。フレートコリドーにおけるフリート契約は、明確な燃料需要源を提供することで、ステーションプロジェクトの資金調達を容易にしています。公的プログラムは依然として重要ですが、開発事業者は新規サイトへの投資前に長期的な車両・燃料コミットントをますます必要としています。水素充填ステーション市場はまた、小売乗用車需要よりも日常利用が予測しやすい商業拠点へとシフトしています。供給体制、流通能力、ステーションの信頼性は、車両政策と同様にネットワーク拡大のペースを左右します。したがって、水素充填ステーション市場は、水素供給、ディスペンシング資産、フリート関係を組み合わせることができる事業者に有利に働きます。
主要レポートのポイント
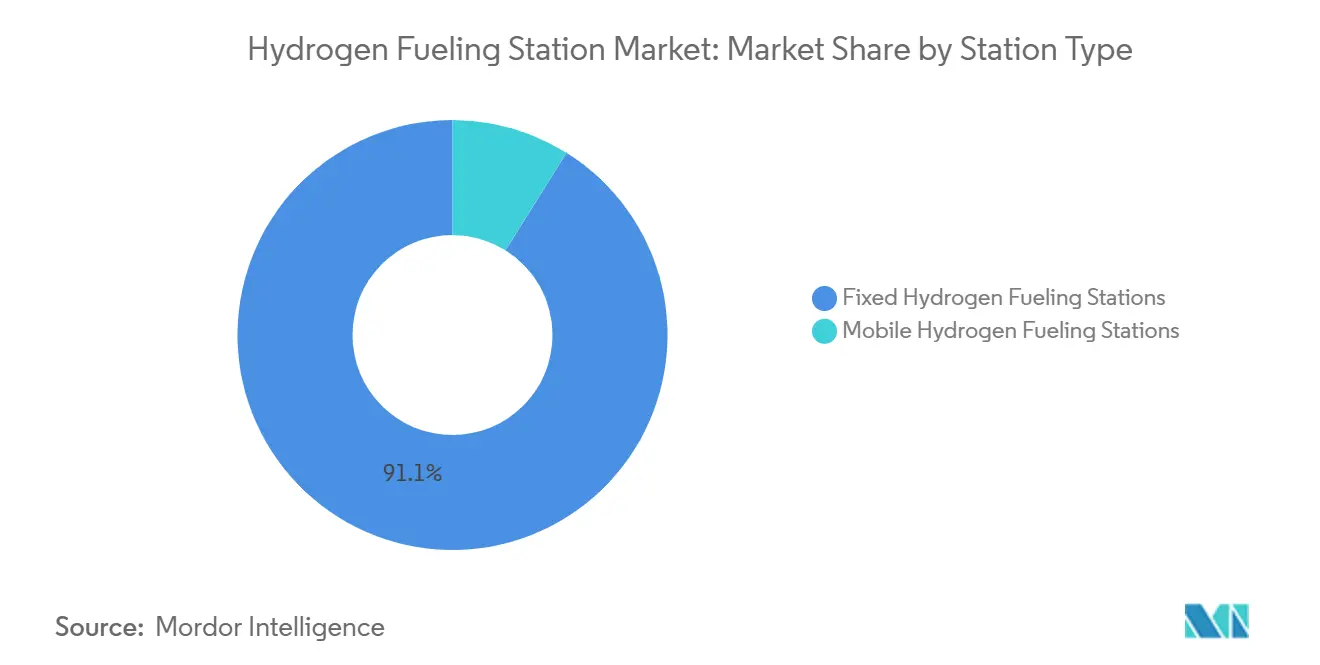
- ステーションタイプ別では、固定式ステーションが2025年の水素充填ステーション市場シェアの91.1%を占め、移動式ステーションは2031年にかけてCAGR 22.3%で成長すると予測されています。
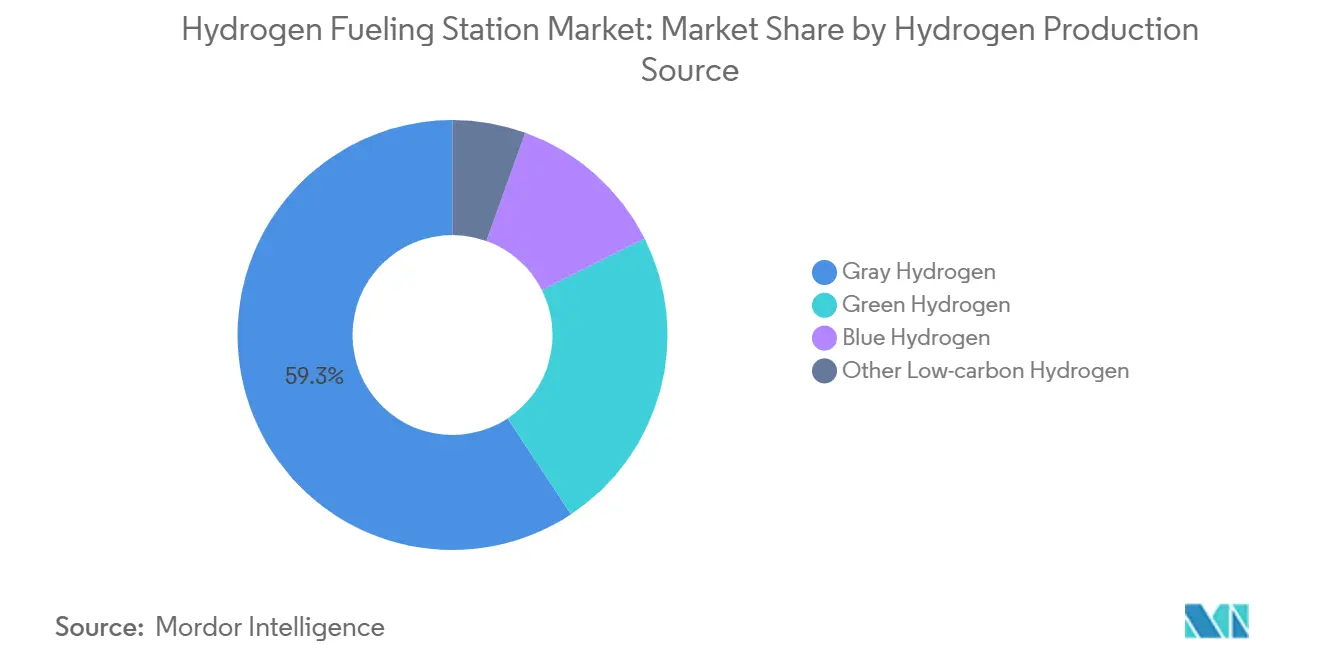
- 水素製造源別では、グレー水素が2025年の水素充填ステーション市場シェアの59.3%を占め、グリーン水素は2031年にかけてCAGR 31.4%で成長すると予測されています。
- 最終用途別では、乗用車が2025年に39.5%のシェアを占め、大型トラックは2031年にかけてCAGR 27.3%で成長すると予測されています。
- 地域別では、アジア太平洋が2025年に45.3%のシェアを占め、2031年にかけてCAGR 29.7%で成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因影響分析*
| 促進要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 大型フレートコリドーにおけるフリート主導の水素需要 | +4.20% | 北米、欧州、アジア太平洋中核地域 | 中期(2~4年) |
| ゼロエミッション車規制と水素インフラ資金調達 | +3.50% | カリフォルニア州、ドイツ、韓国での短期的な恩恵を含むグローバル | 短期(2年以内) |
| 固定路線バスおよびデポフリートの成長 | +2.80% | アジア太平洋および欧州 | 短期(2年以内) |
| グリーン水素とオンサイト電解槽の統合 | +3.10% | 欧州および東アジア | 長期(4年以上) |
| 港湾、空港、物流ハブの脱炭素化 | +1.90% | 欧州、南アジアおよび東アジア、中東・アフリカへの波及を含む | 中期(2~4年) |
| モジュール式・移動式展開によるステーションポートフォリオの最適化 | +1.80% | グローバル | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
大型フレートコリドーにおけるフリート主導の水素需要
水素充填ステーション市場における最も強い需要シグナルは、定められたフレートルートで確実な燃料アクセスを必要とする物流事業者から来ています。ドイツは2026年1月、TEN-Tコアネットワーク路線上の最大40か所の水素ステーションと400台の燃料電池トラックを支援するため、2億2,000万ユーロのプログラムを開始しました。2026年6月の締め切りまでに、プログラムは利用可能な資金の2倍以上となる4億5,500万ユーロを求める526件の申請を受け付けました。[1] 韓国はソウル~釜山間、ソウル~光州間、仁川~忠北間のフレートコリドーを設定しています。これらのプログラムは、車両を特定の場所に結びつけ、ステーションの予想スループットを高めるフリート契約を優遇します。デポやコリドーに予測可能な需要がある場合、水素充填ステーション市場は恩恵を受けます。なぜなら、そのパターンが広範な小売顧客基盤が形成される前に運営コストの回収を支援するからです。
ゼロエミッション車規制と水素インフラ資金調達
公的支援は実証プロジェクトから商業的な水素インフラへと移行しています。カリフォルニア州は2026年、軽量・中量・大型車両向けの水素充填インフラを対象としたGFO-25-607の下で4,500万米ドルを提供しました。同州はまた、中量・大型用途向けのZEVインフラブループリント2.0プログラムを通じて4,000万米ドルを提供しました。韓国は2025年に燃料電池車購入補助金として7,218億ウォン(5億3,000万米ドル相当)を配分し、水素バス燃料補助金を1キログラムあたり5,000ウォンに引き上げました。AFIRは、定められた期限までにTEN-Tコアネットワークコリドー上に公衆がアクセス可能な水素充填ポイントを設置することを義務付けています。これらの要件により、許認可および安全距離承認がより重要となります。承認の遅延はプロジェクトが初期コリドークラスターに参加できなくなる可能性があるためです。水素充填ステーション市場は、資金調達が車両展開とコリドーアクセスに結びついている場合、需要への明な経路を持ちます。
グリーン水素とオンサイト電解槽の統合
オンサイト電気分解は水素供給の中断リスクへのエクスポージャーを低減できるが、低排出供給のコスト課題を完全に解消するものではない。低排出水素の生産量は2025年に20%増加し、約1 ミリオン トンに達した。国際エネルギー機関は、2026年に初めて生産量が世界の水素総産出量の1%を超えると予測している。L'Air Liquide S.A.は2025年8月、ロッテルダムにおける200 MW ELYgatorエレクトロライザーへの最終投資決定を行い、同設備は産業用および重量輸送用途向けに年間最大23,000トンの再生可能水素を生産する見込みである。[2] ITM Power plcは2026年に、Chronosエレクトロライザースタックの製造に向けて4,650 ミリオン 英ポンドの政府助成金を受領した。米国エネルギー省は、2031年までにクリーン水素の生産コストを1キログラム当たり1 米ドルとする目標を掲げている。水素充填ステーション市場は、地産地消型の生産によって供給信頼性が向上し、新規ステーションの稼働開始が新たなエレクトロライザー容量と整合することで恩恵を受けられる可能性がある。
モジュール式・移動式展開によるステーションポートフォリオの最適化
移動式・モジュール式設備により、事業者は恒久的なプロジェクトが完成する前にフリートにサービスを提供できます。HYKITは2026年5月、顧客サイトでの土木工事なしに稼働できるトレーラー搭載型ユニット、MHR-X75移動式充填機を発売しました。MoviaTecが運営しLhyfeが供給する移動式ステーションは、2025年12月から恒久的なステーションの建設中にニーダーザクセン州で6台の燃料電池バスを支援しています。FASTECHは2026年1月、350バールおよび700バールのディスペンシング能力を持つFASTMAX輸送可能システムを最終組立段階に移行しました。Hexagon Purusは、同社の移動式システムが1日最大360kgを供給でき、24時間以内に稼働開始できると述べています。これらの形式は、開発事業者が恒久的な設備に資本を投入する前に実際のフリート需要を観察する手段を水素充填ステーション市場に提供します。また、暫定的な供給を必要とするバスデポ、港湾、物流サイトへの実践的な経路も生み出します。
抑制要因影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 高い初期投資コストと低い初期稼働率 | -2.10% | 北米および欧州で最も深刻なグローバル | 短期(2年以内) |
| 水素供給・流通ネットワークの限界 | -1.80% | 北米および欧州 | 中期(2~4年) |
| 水素品質と供給信頼性に対するステーション稼働率の露出 | -0.90% | グローバル | 短期(2年以内) |
| 許認可、安全距離、管轄横断的な承認の摩擦 | -0.80% | 欧州および北米 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
高い初期投資コストと低い初期稼働率
車両台数が少なく燃料販売が不確実な場合、ステーション経済性は依然として困難です。国際水素エネルギージャーナルの2026年の研究は、稼働率と割引率が大型水素充填ステーションの主要なコスト要因であることを特定しました。同研究は、低稼働率のケースでは小規模構成において均等化水素コストが1キログラムあたり50ユーロを超える可能性があることを明らかにしました。カリフォルニア州の以前の評価でも、メンテナンスと水素品質に関連するネットワーク稼働率の課題が記録されています。これらの条件は、供給が中断されたり製品品質が変動したりした場合にステーションをより脆弱にします。ドイツのプログラムは、燃料電池トラックとのステーション資金調達を連携させることでこのリスクに対処し、当初から稼働率を改善できます。水素充填ステーション市場は、需要がコミット済みフリートによって固定されるまで、資金調達コストに対して敏感であり続けるでしょう。
水素供給・流通ネットワークの限界
流通システムは水素製造プロジェクトと同じペースで拡大していません。ヘリオット・ワット大学に関連する研究は、パイプライン、液化能力、チューブトレーラーインフラが製造能力の半分のペースで発展していることを明らかにしました。オランダ会計検査院は2025年、国家水素ネットワークのコストが25億ユーロに上昇した一方、助成金の枠組みは8億5,700万ユーロのプロジェクト向けに設計されていたと報告しました。[3] このギャップは、製造拠点の近くに立地していないステーションの選択肢を制限し、供給燃料コストを増加させる可能性があります。また、ネットワーク接続を遅らせ、地域をまたいだ追加の承認作業を生み出します。水素充填ステーション市場は、製造、輸送、貯蔵、ディスペンシング資産を実行可能な順序で開発する必要があるという調整問題に直面しています。ステーション容量を信頼性の高い供給・配送体制に結びつけるプロジェクトは、稼働不足を回避するうえで有利な立場にあります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
ステーションタイプ別固定式インフラが量を支え、移動式形式がリーチを拡大
固定式ステーションは2025年の水素充填ステーション市場の91.1%を占めました。このリードは、確立された商業ルートおよび大規模フリートサイトにおける高スループットの必要性を反映しています。固定式設備は、車両が繰り返し給油でき、開発事業者が圧縮、貯蔵、ディスペンシング設備を正当化できるコリドーに適しています。水素充填ステーション産業は、信頼性の高いネットワークのバックボーンを提供するためにこれらのサイトに依存しています。移動式形式は2025年の設置容量の8.9%を占めましたが、初期フリート展開に燃料を届けるという異なる役割を果たしています。提供されたソース資料によると、アジア太平洋は2024年末時点で849か所のステーションを有しており、中国、韓国、日本に大きな集中が見られます。
移動式ステーションは2026年~2031年にかけてCAGR 22.3%で成長すると予測されています。初期コミットメントが小さいため、開発事業者はフリート需要が大規模サイトを正当化するかどうかをテストできます。水素充填ステーション市場は、バス、トラック、港湾設備、建設中の一時的な用途にこれらの設備を活用できます。トレーラー搭載型システムはまた、フリートの車両納入から燃料利用可能までの時間を短縮します。異なるメーカーの車両にサービスを提供するためには、規格準拠のディスペンシングが引き続き重要です。固定式と移動式資産の混合ポートフォリオは、需要に先行して恒久的な設備を建設するリスクを制限できます。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能です
水素製造源別:
グレー水素が量を維持、グリーン水素が投資をリードグレー水素は2025年のセグメントの59.3%を占め、現在のステーション量が依然として確立された化石燃料由来の供給に大きく依存していることを示しています。その地位は現在の低い製造コストと広範な入手可能性に結びついています。ブルー水素は、天然ガス改質に炭素回収・貯留を加えるため移行期の選択肢ですが、依然としてガス価格と炭素管理インフラに依存しています。その他の低炭素経路も水素充填ステーション市場の供給ミックスの一部を形成しています。このミックスにより、低排出製造が拡大される間、事業者はより即時的な調達オプションを持てます。また、ステーションの環境プロファイルはディスペンサー単体ではなく、供給される水素源に依存することを意味します。
グリーン水素は2031年にかけてCAGR 31.4%で成長すると予測されています。再生可能電力、電解槽の展開、引き取りを支援する政策がその拡大を後押ししています。水素充填ステーション産業は、オンサイトよび近隣の電解を活用して長距離配送への依存を低減できます。また、ステーション稼働開始が新たな製造能力の近くで行われる場合、供給計画を強化できます。ただし、グリーン供給の追加タイミングはフリートの転換とステーション稼働開始に合わせる必要があります。これにより、供給契約と電力アクセスが商業的根拠の中心となります。
最終用途別:
乗用車シェアが構造的ストレスを隠蔽、大型トラックが将来の経済性を規定乗用車は2025年に39.5%のシェアで最終用途需要をリードしました。この地位は、車両需要が不均一な小売志向のステーションネットワークへの圧力を取り除くものではありません。日本のJHyMは2026年4月30日時点で148か所の稼働ステーションを報告しており、乗用車中心のネットワークを維持することの課題を示しています。[4] 水素充填ステーション市場は、運営・保守コストをカバーするために定期的なステーション利用が必要です。乗用車需要は特定の場所でその利用を支援できますが、閉鎖型フリートスケジュールほど予測可能ではありません。韓国は車両補助金とフリート志向の展開とステーション拡大を組み合わせ、異なる需要プロファイルを生み出しています。
大型トラックは2031年にかけてCAGR 27.3%で成長すると予測されており、最終用途カテゴリーの中で最も高い成長率です。ルートスケジュールと高い燃料需要により、コリドーステーションでより安定した量を生み出せます。商用車、路線バス、鉄道、海運用途、産業用車両が追加の需要源を提供します。デポベースのバスと倉庫フォークリフトは、給油サイクルが事前に把握できるため特に有用なアンカーです。水素充填ステーション市場は、主に乗用車向けに構築された小売モデルではなく、商用車運営を中心に設計されるようになっています。この変化は、デュアル圧力能力、フリートアクセス、高い日常利用に適した供給体制を持つステーションに有利に働きます。
地域分析
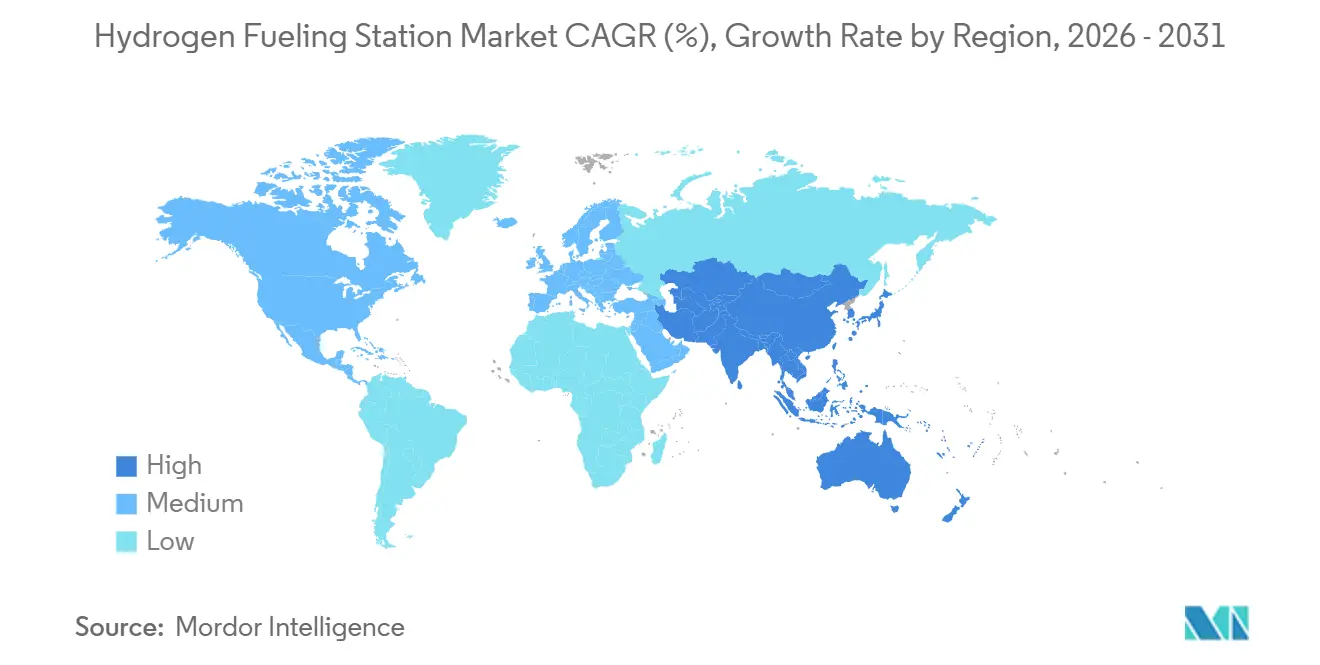
アジア太平洋地域の水素充填ステーション市場
アジア太平洋地域は2025年の水素充填ステーション市場において45.3%のシェアを占め、2031年までに29.7%のCAGRで成長すると予測されている。中国、韓国、日本が同地域の主要な導入拠点であり続けている。韓国は車両補助金の支援を受け、ステーション数を2022年の170か所から2025年には400か所へと拡大した。日本は政府目標を下回る稼働ネットワーク規模にとどまっており、乗用車主導の充填需要を持続させることの難しさを示している。
ヨーロッパの水素充填ステーション市場
ヨーロッパは第2位の地域であり、ステーション計画を貨物輸送ルートと連携させる政策的枠組みを有している。ドイツの資金調達公募は、TEN-Tコリドー上でのトラックとステーションの一体的な導入支援を目指している。TEAL Mobilityは2025年末までにヨーロッパ5か国で17か所のステーションを運営した。ヨーロッパの水素充填ステーション市場は、ロッテルダムのELYgatorなどの大規模供給プロジェクトからも恩恵を受けている。クライペダ港は2026年に、船舶・トラック・港湾業務向けのリトアニア初のグリーン水素施設を開設した。
南北アメリカおよびMEAの水素充填ステーション市場
北米、南米、中東・アフリカは規模は小さいものの、明確な発展経路を有している。カリフォルニア州の2026年資金調達は、複数の重量クラスにわたる車両向け水素充填に重点を置いている。北米では、孤立した拠点よりもネットワーク化されたコリドープロジェクトの方が実現可能性が高い。ブラジルのスアペ港は2030年の稼働を目指し、150億8,000万ブラジルレアル(約30億9,000万ドル)規模のグリーン水素ハブ拡張計画を発表しているが、南米における充填インフラは依然として限定的である。中東は輸出向けのグリーン水素生産能力の構築を進めており、国内充填は初期段階にとどまっている。これらの地域は、生産開発を港湾・物流センター・初期フリートコミットメントと連携させることで恩恵を得られる可能性がある。
競合環境
水素充填ステーション市場は、統合型産業ガス・エネルギー企業の間で中程度の集中度を示す一方、設備供給と専門ステーション運営は分散したままです。Air Liquide、Linde、Air Productsは、供給、処理、ステーション能力を組み合わせられるため優位性を持っています。水素充填ステーション市場は、同一拠点で供給と運営を管理できる事業者に付加価値を与えます。この統合により、サプライヤー間の引き継ぎを減らし、稼働率に対する説明責任を向上させることができます。
TEAL MobilityはTotalEnergiesとAir Liquideのネットワーク能力を組み合わせ、2025年末までに欧州5か国で17か所のステーションを運営しました。Air Liquideはまた、産業・輸送顧客向けのより大きな再生可能水素源を生み出すELYgatorプロジェクトに5億ユーロ(約5億7,603万米ドル)を投入することを約束しました。Nel ASAは2026年4月、欧州の水素充填および産業用途向けのコンテナ型PEM設備に対して700万米ドルの受注を獲得しました。これらの動きは、製造設備とステーション供給を組み合わせた統合型オファリングを支援します。サプライヤーはまた、設備が製造とステーション運営の両方に対応できるポジションを模索しています。
Hydrogen Refueling Solutions、Maximator Hydrogen、Ataweyなどの中小企業は、1日50~500kgの範囲のモジュール式ステーション案件で競争できます。港湾、空港、物流ハブは複数の輸送需要を集中させることができるため、関連性の高いサイトです。ポーランドのHySPARKプロジェクトは、製造、トラック充填、空港地上設備、鉄道を一つのクラスターに組み合わせています。水素充填ステーション市場は専門サプライヤーに開かれていますが、大規模なコリドープロジェクトは強力な供給、資本、フリート関係を持つ企業を優遇するでしょう。したがって、ネットワーク事業者が統合モデルを追求する中でも、より広い競合環境は多様なままである可能性が高いです。
水素充填ステーション産業リーダー
-
Linde plc
-
L'Air Liquide S.A.
-
Air Products and Chemicals, Inc.
-
China Petroleum and Chemical Corporation
-
Nel ASA
- 注:主要企業の掲載順は順位を示すものではありません。
水素充填ステーション市場 このレポートでカバーされる企業
- Air Products and Chemicals, Inc.
- Atawey SAS
- Chart Industries, Inc.
- China Petroleum and Chemical Corporation
- ENEOS Corporation
- FirstElement Fuel, Inc.
- H2 MOBILITY Deutschland GmbH & Co. KG
- Hydrogen Refueling Solutions SA
- ITM Power plc
- Iwatani Corporation
- Korea Gas Corporation
- L'Air Liquide S.A.
- Linde plc
- Maximator Hydrogen GmbH
- Nel ASA
- PDC Machines, Inc.
- Plug Power Inc.
- Shell plc
- TotalEnergies SE
最近の産業開発事情 水素充填ステーション市場
- 2026年7月:ドイツ連邦デジタル・交通省(BMV)は、水素充填ステーションおよび燃料電池トラックを対象とした2億2,000万ユーロのプログラムに対し、2026年6月30日の締め切りまでに4億5,500万ユーロを申請する526件の申請を受理した。最終的な助成決定は2026年後半に予定されており、TEN-Tコアネットワーク回廊沿いの40ステーションおよび400台の車両を対象としている。
- 2026年7月:ITM Power plcは、シェフィールドにおける次世代Chronosエレクトロライザースタックの製造資金として、英国エネルギー安全保障・ネットゼロ省から4,650 ミリオン 英ポンドの助成金の正式交付決定を発表した。
- 2026年6月:Plug Power Inc.は、デンマーク・エスビャウにあるEuropean EnergyのMåde Power-to-X施設において、5 MW GenEco PEM電気分解システムの試運転を完了した。同システムは年間550メトリックトンのRFNBO認定グリーン水素を生産する見込みである。
- 2026年4月:Nel ASAは、欧州の水素充填および産業用途向けコンテナ型PEM電気分解装置について、Mesure Processから700 ミリオン 米ドルの発注を受領した。
世界の水素充填ステーション市場レポートスコープ
水素充填ステーション(HFS)市場とは、燃料電池電気自動車(FCEV)およびその他の水素動力輸送用途に水素燃料を貯蔵、圧縮、供給、ディスペンシングするインフラの設計、製造、設置、運営、保守に関わる世界的な産業を指します。これらのステーションは、水素動力の乗用車、バス、トラック、鉄道、マテリアルハンドリング機器の安全かつ効率的な充填を可能にし、低排出モビリティへの移行を支援します。
世界の水素充填ステーション市場は、ステーションタイプ、水素製造源、最終用途、地域別にセグメント化されています。ステーションタイプ別では、市場は固定式水素充填ステーションと移動式水素充填ステーションにセグメント化されています。水素製造源別では、市場はグリーン水素、ブルー水素、グレー水素、その他低炭素水素にセグメント化されています。最終用途別では、市場は乗用車、商用車、路線バス、大型トラック、鉄道、海運、産業用車両にセグメント化されています。レポートはまた、主要地域の26か国にわたる世界の水素充填ステーション市場の市場規模と予測もカバーしています。各セグメントについて、市場規模と予測は金額ベース(米ドル)で提供されています。
| 固定式水素充填ステーション |
| 移動式水素充填ステーション |
| グリーン水素 |
| ブルー水素 |
| グレー水素 |
| その他低炭素水素 |
| 乗用車 |
| 商用車 |
| 路線バス |
| 大型トラック |
| 鉄道 |
| 海運 |
| 産業用車両(フォークリフト、鉱業、港湾) |
| その他 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| フランス | |
| イタリア | |
| スペイン | |
| 英国 | |
| ポーランド | |
| ロシア | |
| その他欧州 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| オーストラリア | |
| インドネシア | |
| ベトナム | |
| タイ | |
| その他アジア太平洋 | |
| 南米 | ブラジル |
| アルゼンチン | |
| チリ | |
| その他南米 | |
| 中東・アフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| エジプト | |
| 南アフリカ | |
| モロッコ | |
| その他中東・アフリカ |
| ステーションタイプ別 | 固定式水素充填ステーション | |
| 移動式水素充填ステーション | ||
| 水素製造源別 | グリーン水素 | |
| ブルー水素 | ||
| グレー水素 | ||
| その他低炭素水素 | ||
| 最終用途別 | 乗用車 | |
| 商用車 | ||
| 路線バス | ||
| 大型トラック | ||
| 鉄道 | ||
| 海運 | ||
| 産業用車両(フォークリフト、鉱業、港湾) | ||
| その他 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| フランス | ||
| イタリア | ||
| スペイン | ||
| 英国 | ||
| ポーランド | ||
| ロシア | ||
| その他欧州 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| オーストラリア | ||
| インドネシア | ||
| ベトナム | ||
| タイ | ||
| その他アジア太平洋 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| チリ | ||
| その他南米 | ||
| 中東・アフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| エジプト | ||
| 南アフリカ | ||
| モロッコ | ||
| その他中東・アフリカ | ||
レポートで回答される主要な質問
2031年までの水素充填ステーションの予測は?
水素充填ステーション市場は2026年の2.01 ビリオン 米ドルから2031年までに4.89 ビリオン 米ドルに達すると予測されており、CAGR 19.46%で成長します。
最も急成長しているステーション形式は?
移動式ステーションは2031年にかけてCAGR 22.3%で成長すると予測されており、固定式ステーションは2025年に91.1%のシェアを占めました。
大型トラックが水素充填にとって重要な理由は?
大型トラックはCAGR 27.3%で成長すると予測されており、コリドーおよびデポでの定期的な燃料需要を提供できます。
最も急速に拡大している水素源は?
グリーン水素は2031年にかけてCAGR 31.4%で成長すると予測されており、グレー水素は2025年に59.3%のシェアを占めました。
水素ステーション展開をリードしている地域は?
アジア太平洋は2025年に45.3%のシェアを占め、2031年にかけてCAGR 29.7%で拡大すると予測されています。
新規ステーション投資を制限する要因は?
初期稼働率の低さ、供給・流通のギャップ、稼働率リスク、許認可の遅延がプロジェクト経済性を弱める可能性があります。