
塩酸電解市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
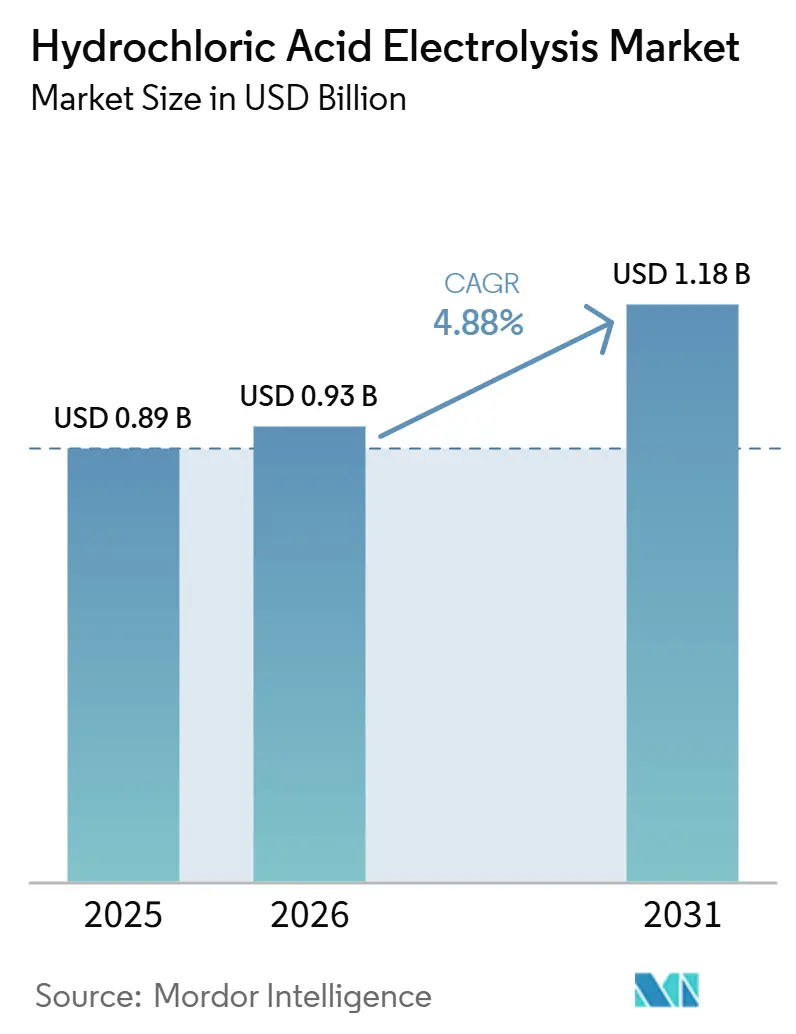
| 市場規模 (2026) | 0.93 十億米ドル |
| 市場規模 (2031) | 1.18 十億米ドル |
| 成長率 (2026 - 2031) | 4.88 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる塩酸電解市場分析
塩酸電解市場規模は、2025年の8.9億米ドルから2026年には9.3億米ドルに成長し、2026年から2031年にかけてCAGR 4.88%で2031年までに11.8億米ドルに達すると予測されています。大規模な化学サイトでは、ホスゲン化および関連する塩素系プロセスの副産物として塩化水素が引き続き発生しており、多くの統合プラントでは中和処理のコストと環境負荷が回収よりも高くなっています。また、市場は酸素脱分極カソード(ODC)および膜システムの恩恵を受けており、これらは従来の水溶液構成と比較してエネルギー使用量を最大30%削減できるため、最大規模の複合施設だけでなく、より幅広い生産者にとってオンサイト塩素回収が実用的になっています。ただし、プロジェクトの工期が着工から塩素生産開始まで最長24ヶ月に及ぶ場合があるため、市場は依然として大規模事業者に有利であり、サイトが操業上の収益を得るまでの長期間、資本が拘束されます。市場はさらに、厳格な環境コンプライアンス、化学工業団地内の塩・水回収プログラム、欧州およびアジア太平洋地域における循環型原料利用への広範な推進によって支えられています。市場に対する主な制約は電力コストであり、各設備は購入塩素を内部回収出力で代替する経済性を維持するために安定した電力価格に依存しています。
レポートの主要ポイント
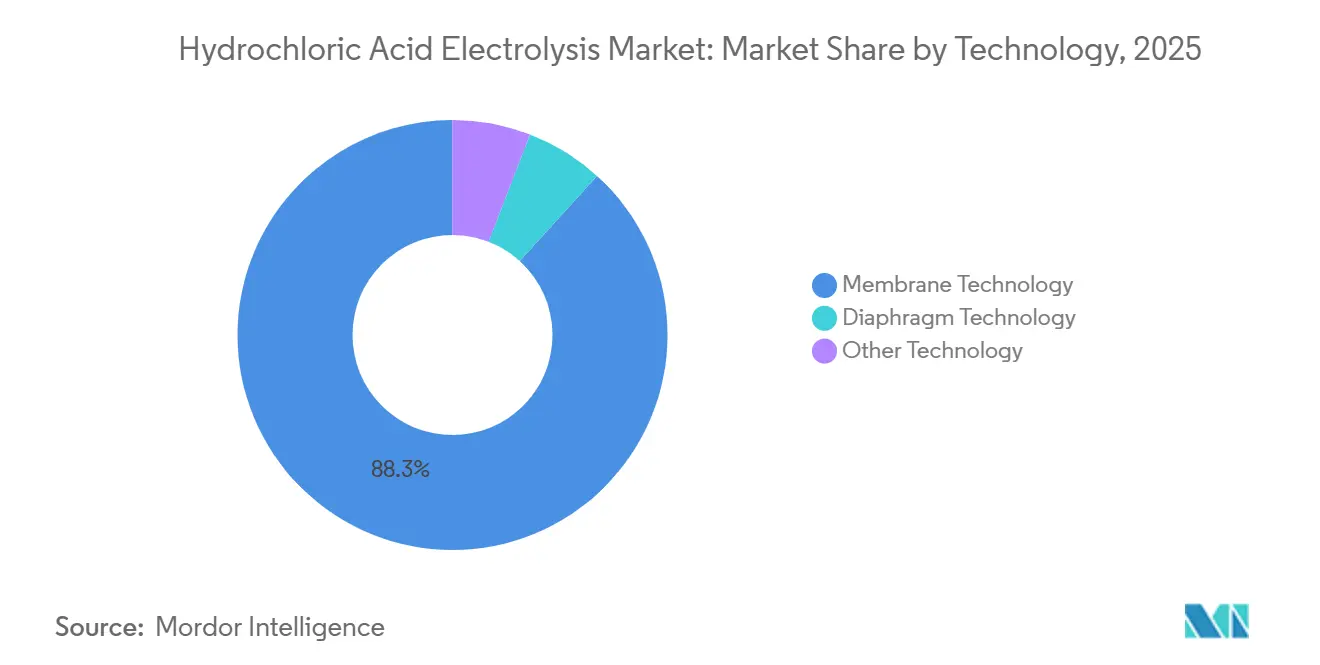
- 技術別では、膜技術が2025年の塩酸電解市場シェアの88.26%を占め、2031年までCAGR 5.12%で成長すると予測されています。
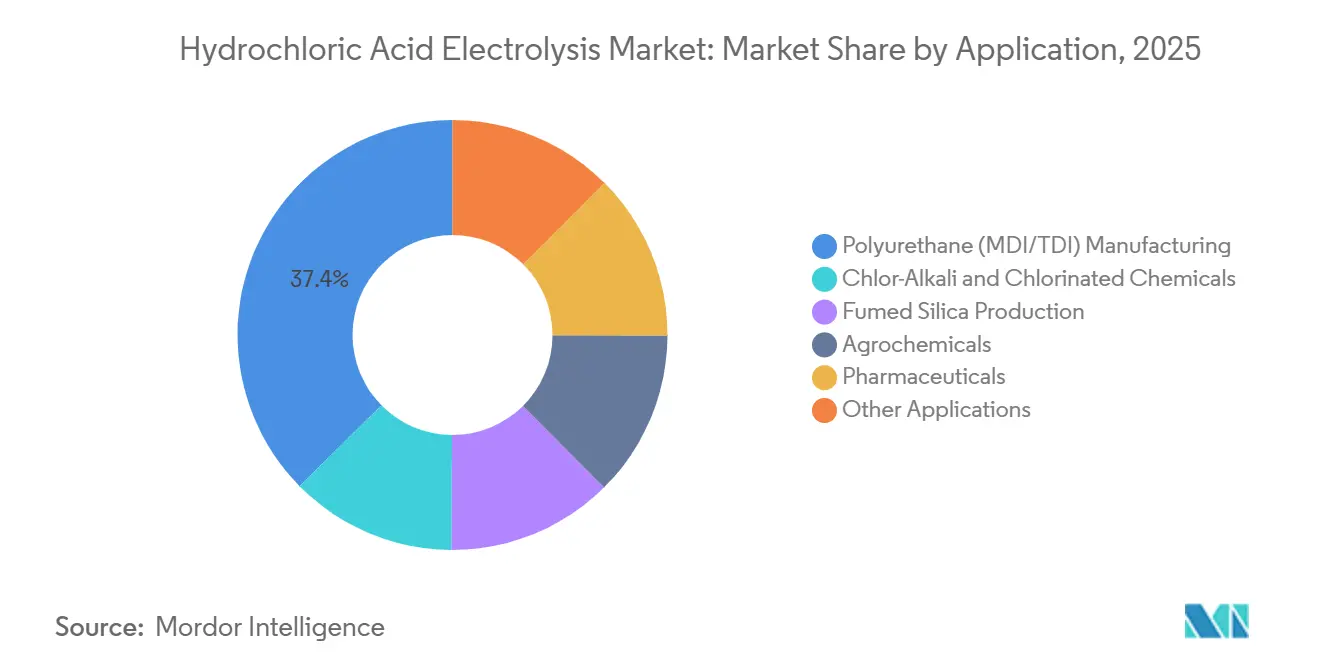
- 用途別では、ポリウレタン(MDI/TDI)が2025年の塩酸電解市場規模の37.41%を占め、医薬品は2031年までCAGR 5.64%で拡大すると予測されています。
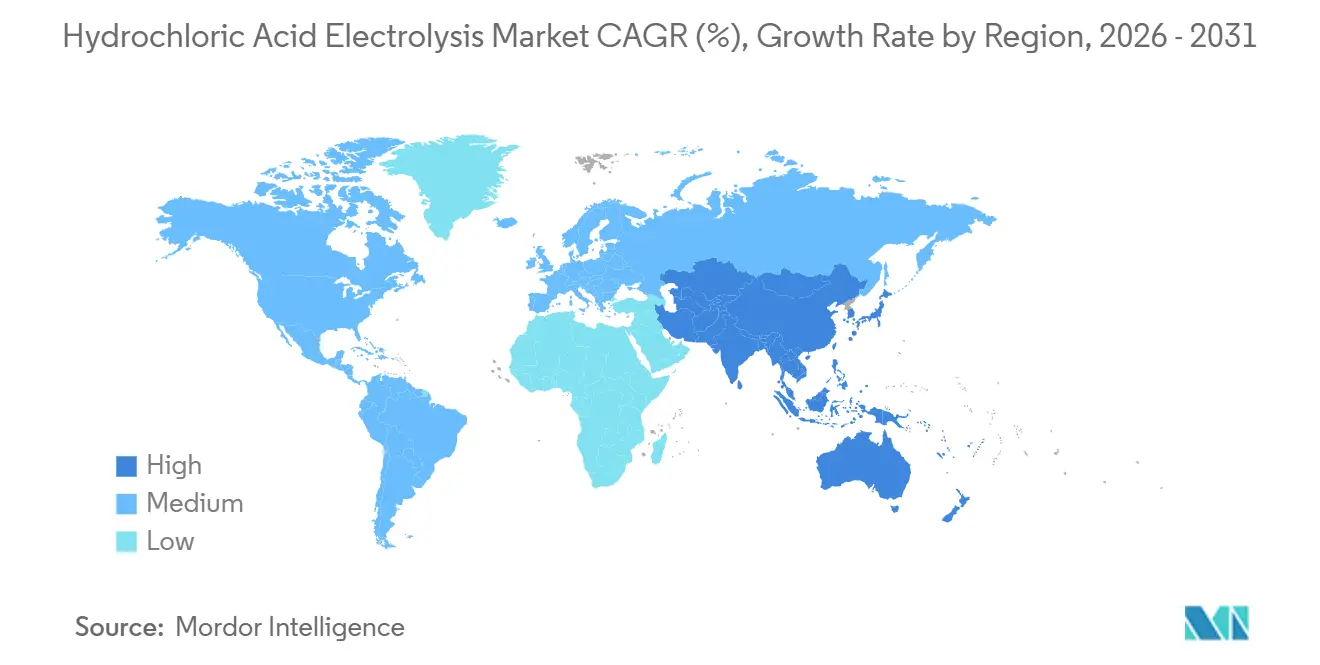
- 地域別では、アジア太平洋が2025年の塩酸電解市場シェアの42.18%を占め、2031年までCAGR 5.36%で最も速い地域成長率を記録すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)% CAGRへの影響 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| オンサイト塩素回収のためのODCおよび膜技術の採用拡大 | +1.0% | 欧州およびアジア太平洋主導のグローバル | 中期(2〜4年) |
| ポリウレタンおよび化学製造における持続可能な塩素生産への需要増加 | +1.2% | グローバル、アジア太平洋および欧州で最も強い | 中期(2〜4年) |
| 農薬および高付加価値産業分野における塩酸電解の利用拡大 | +0.7% | アジア太平洋中心、北米および中東・アフリカへの波及 | 長期(4年以上) |
| 医薬品および電子機器における高純度塩素使用の拡大 | +0.5% | アジア太平洋および北米 | 長期(4年以上) |
| 水銀セルおよび隔膜プロセスを段階的に廃止する厳格な環境規制 | +0.8% | 欧州が主、中国が副、グローバルへの波及あり | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
ODCおよび膜技術の採用拡大が電解経済性を再定義
酸素脱分極カソード(ODC)システムはパイロット段階を超え、産業用塩素回収において測定可能な操業上のケースを提供するようになっています。thyssenkrupp Nuceraは、そのODC構成が従来の水溶液塩酸電解と比較してエネルギー消費量を最大30%削減し、水素副産物の生成を回避することで、塩素回収のみを必要とするサイトの原料効率を向上させると述べています。この性能向上は注目に値します。なぜなら、電力は塩酸電解市場においてプロジェクト経済性を迅速に変化させることができる数少ない操業変数の一つだからです。また、技術の転換は既存設備内に交換サイクルを生み出します。旧式の膜ユニット、電極、および関連するスタック部品は、効率性とメンテナンスの面で競争力が低下しつつあります。その結果、塩酸電解市場は新規プラントの追加だけでなく、既存の化学サイトからの継続的なサービス、改修、およびアップグレード需要によっても支えられています。膜と電極の安定したアフターマーケットは、確立されたサプライヤーの収益の可視性を高め、この市場において技術的専門知識が引き続き価格決定力を持つ理由を説明しています。
持続可能な塩素回収への需要増加がMDI/TDIバリューチェーンを再形成
塩酸電解市場は、MDIおよびTDIプラントがホスゲン化中に生成される化学量論的な塩化水素をどのように管理するかと密接に関連しています。塩素をオンサイトで再利用できる場合、回収は廃棄よりもますます効率的になっています。これが、市場が原料バランスと環境性能の両方をより厳密に管理しようとする統合化学複合施設に引き続き支えられている理由です。CovestroのKrefeld-Uerdingen(クレーフェルト=ウアーディンゲン)サイトはこのアプローチを示しており、そのリサイクルプログラムはプロセスストリームから年間19,000トンの塩と223,200トンの脱塩水を回収し、それらの資源をクロルアルカリ操業に戻しています[1]。このレベルのサイト統合は外部調達の原料への依存を低減し、循環性を独立した持続可能性の取り組みではなく、実用的な操業モデルにします。したがって、塩酸電解市場は、同一の資産基盤内で廃棄物処理とユーティリティ効率を改善しながら、市販塩素の購入へのエクスポージャーを削減しようとする生産者によって支えられています。より多くのポリウレタン生産者が回収コストと中和コストを比較するにつれて、市場は自己供給とプロセスロスの低減を中心に設計されたプロジェクトから引き続き恩恵を受けるはずです。
塩素化中間体需要に牽引された農薬分野での利用拡大
塩酸電解市場は農薬分野においても追加的な支持を見出しており、塩素系中間体合成が十分なプラント規模でリサイクル可能な定期的な塩化水素ストリームを生成しています。これにより、ポリウレタンおよびベースクロルアルカリ生産を超えた別の産業的出口が提供され、単一の最終用途チェーンへの依存が低減されます。プラント事業者が回収を供給保証と廃棄物削減の一部として扱い始めると、塩素価格が特に高くない場合でも電解を正当化しやすくなります。同じパターンは他の高付加価値産業環境にも当てはまり、制御された塩素回収がサイト効率を改善し、処理負荷を低減できます。塩酸電解市場はこの転換から恩恵を受けています。なぜなら、需要は短命な裁量的支出ではなく、安定したプロセス化学によって牽引されているからです。長期的には、農薬および特殊産業生産全体での採用拡大により、市場の統合化学製造との中核的な結びつきを変えることなく、顧客構成が広がる可能性があります。
水銀セル廃止を加速する厳格な環境規制
塩酸電解市場は環境圧力から恩恵を受けており、従来の水銀セルおよび隔膜ルートは排出、廃棄物ストリーム、エネルギー使用に関してますます厳しい監視に直面しています。Journal of Materials Chemistry Aの2024年のレビューは、膜ベースのODCシステムが従来の代替手段よりもエネルギー要件を削減し、よりクリーンな塩素生産目標に合致していることを指摘しています。この技術的方向性は、Kem OneのFos-sur-Mer(フォス=シュル=メール)クロルアルカリサイトの隔膜からバイポーラ膜電解への近代化を含むプラントのアップグレードにすでに見られており、同社は2024年後半に進捗を報告し、2025年にはよりエネルギー効率の高い構成に移行しつつあると述べています。塩酸電解市場はこれらの転換から恩恵を受けています。なぜなら、規制が従来のプロセスルートを抑制し、廃棄物が少なくより効率的に操業する資産に向けて資本を誘導しているからです。同じ圧力はまた、コンプライアンス要件がより厳格で品質管理がより大きな商業的重みを持つ医薬品および電子機器用途における高純度塩素への需要を強化しています。この環境圧力と純度に敏感な需要の組み合わせにより、塩酸電解市場は単純な塩素価格サイクルが示唆するよりも安定した長期的な基盤を持っています。
制約の影響分析*
| 制約 | (~)% CAGRへの影響 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 特殊電解インフラへの高い資本投資 | -0.4% | グローバル、中東・アフリカおよび南米の一部で最も深刻 | 長期(4年以上) |
| 炭素集約型グリッドにおける操業コストを引き上げる大幅なエネルギー消費 | -0.3% | グローバル、欧州およびエネルギー制約のある新興市場で最も深刻 | 中期(2〜4年) |
| 高仕様の膜および電極材料への依存がサプライの柔軟性を制限 | -0.2% | グローバル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高い資本投資要件が中規模事業者の採用を制約
塩酸電解市場は中規模事業者にとって依然として困難であり、完全な設置には塩素が生産される前に耐腐食性スタック、ガス処理、酸調整、電力システム、および安全インフラが必要です。資本負担はさらに長い試運転サイクルによって増幅されます。thyssenkrupp nuceraは、プロジェクトが着工から塩素生産まで最長24ヶ月かかる可能性があると示しており、これにより現金回収が遅れ、小規模な購入者の実行リスクが高まります。したがって、市場はより広い化学バリューチェーン全体にプロジェクトコストを分散させ、最初から高い単位稼働率を維持できる大規模な統合生産者に有利です。米国環境保護庁(EPA)のENERGY STARクロルアルカリ操業ガイドも、施設設計が厳密に最適化されていない場合、過大なサイズの整流器、ポンプ、ファンシステムが初期資本コストと長期メンテナンスニーズの両方を増加させる可能性があることを示しています[2]。安定した塩化水素量を持たないサイトは、固定投資の閾値を正当化することが依然として困難であるため、中和または外部処理を継続するインセンティブを保持しています。モジュール形式がより説得力を持って拡大するまで、塩酸電解市場は一貫した内部塩素需要を持つ大規模施設に向けた構造的な偏りを示し続けるでしょう。
大幅なエネルギー消費が中核的な操業上の脆弱性として残存
塩酸電解市場は電力経済性に非常に敏感です。なぜなら、電解性能は時間とともに改善される可能性がありますが、プロセスは依然として大規模で信頼性の高い電力入力に依存しているからです。これは、グリッド料金が高いか炭素集約度が依然として高い場所では特に関連性があり、そのような条件が塩素回収を魅力的にするコスト削減を低下させる可能性があります。BASFの2025年3月のルートヴィヒスハーフェンにおける54 MWの水電解槽の試運転は、産業用電気化学インフラの規模と資金調達支援の重要性を示しており、プロジェクトは最大1億2,430万ユーロ(1億3,400万米ドル)の公的共同資金調達を受けています。塩酸電解市場は、産業用購入者が変動する料金条件の中で自家発電、グリッド電力、および購入塩素を比較するにつれて、同様の経済的圧力に直面しています。高仕様の膜と電極へのサプライ依存は別の層のエクスポージャーを加えており、特殊材料が限られた数のベンダーに集中している場合、交換計画がより困難になります。塩酸電解市場は、電力価格の変動、設備のリードタイム、および支援的な産業政策へのアクセスの不均一性にさらされながらも、着実に成長することができます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
技術別:
膜アーキテクチャが構造的優位性を維持、隔膜は特殊用途の役割を担う膜技術は2025年の収益の88.26%を占め、塩酸電解産業における従来の隔膜システムから高純度・低メンテナンス構成への転換を反映しています。膜技術はまた、2031年までCAGR 5.12%を記録すると予測されており、塩酸電解市場全体を上回り、交換需要が引き続き既存設備を強化していることを確認しています。このセグメントの強みは、より高い製品純度、より低いメンテナンス要件、および大規模化学工業団地における現在の環境基準との整合性にあります。Journal of Materials Chemistry Aの2024年のレビューは、膜ベースの経路として酸素脱分極カソード(ODC)電解がカソードの水素発生を酸素還元に置き換えることでエネルギー消費を削減できることを示すことで、この方向性を支持しています。実際には、膜システムは塩酸電解市場内で塩素回収が信頼性が高く、効率的で、循環型プロセス設計と互換性がある必要がある用途に適しています。
隔膜技術は残りのシェアを占めており、その継続的な役割は水素副産物がサイトレベルで価値を保持するケースと結びついています。これは、隔膜システムが塩酸電解産業に引き続き存在することを意味しますが、主流の新規建設の優先選択肢ではなく、ますます狭い操業要件に限定されています。International Journal of Hydrogen Energyの2025年の比較研究では、80%の変換効率での無水塩酸電解が、よりシンプルな後処理と高純度水素出力により、現在の水溶液ルートよりも経済的に魅力的である可能性があることが示されました。この発見は2026年から2031年の期間における現在のシェア構造を変えるものではありませんが、将来の技術競争が現在の膜対隔膜の分割を超えて拡大する可能性があることを示しています。遠隔地での酸再生のためのよりモジュール的なコンセプトを含む他の技術形式は、現在は小規模ですが、大規模サイト設置を支援できない塩酸電解市場の部分への参入障壁を低下させる可能性があるため、関連性があります。現在、膜システムは純度、効率、および規制コンプライアンスの現行要件を満たしているため、塩酸電解市場における地位維持しています。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
用途別:
MDI/TDI化学が数量を支え、医薬品が価値軌道を再形成ポリウレタン(メチレンジフェニルジイソシアネート/トルエンジイソシアネート〔MDI/TDI〕)製造は2025年の収益の37.41%を占め、塩酸電解市場において最大の単一用途および主要な数量の基盤となっています。このシェアは明確な操業上の現実を反映しています。ホスゲン化はすべてのサイクルで塩化水素を生成し、大規模なイソシアネートプラントはそのストリームを大規模に回収または管理するための信頼性の高い方法を必要としています。その結果、サプライヤーはしばしば塩酸電解市場のプロジェクトをまずポリウレタン複合施設を中心にサイズ設定し、次に追加の下流塩素使用がどのようにリターンを改善できるかを評価します。クロルアルカリおよび塩素化用途はポリウレタンと並んで重要であり、サイトが購入塩素を内部回収出力で補完または代替し、原料管理を改善し、外部価格変動へのエクスポージャーを低減することを可能にします。その結果、塩酸電解市場は引き続き大規模な統合施設から現在の数量の大部分を得ており、そこでは塩素の再利用がオプションの追加としてではなく、プラント設計に組み込まれています。
医薬品は2031年までCAGR 5.64%で成長すると予測されており、塩酸電解市場において最も成長の速い用途セグメントとなっています。このセグメントは、コモディティ化学チャネルよりも純度保証、トレーサビリティ、および文書化の重要性によって区別されており、電解由来の出力に対してより高い価値/トンプロファイルを支持しています。これが塩酸電解市場が異なる成長パターンを示す部分です。最も強い価値拡大は大量の数量だけに依存するのではなく、より厳格な品質管理を必要とする用途にも依存しています。農薬は塩素系中間体化学を通じて安定した需要層を提供し、水処理や特殊合成などの他の用途は小規模ですが有用なバランス数量を提供します。これらの用途を合わせると、ポリウレタンが現在の規模でリードし続けているにもかかわらず、塩酸電解市場の単一の下流垂直市場へのエクスポージャーが低減されます。したがって、用途ミックスは今日の産業的必要性に支えられ、予測期間が進むにつれて高純度需要によって徐々に支持される市場を反映しています。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
アジア太平洋地の塩酸電解市場
アジア太平洋地域は2025年の収益の42.18%を占め、塩酸電解市場において最大の地域市場であるとともに、2031年までのCAGRが5.36%と最も成長の速い地域となっている。この地域的な優位性は、東アジアおよび南アジアの主要製造経済圏全体にわたるポリウレタン生産、クロルアルカリクラスター、および統合型ポリ塩化ビニル(PVC)チェーンの集積を反映している。この市場セグメントは、大規模なプラントスケール、緊密なサプライヤーエコシステム、および同一の産業ゾーン内での副産物回収と直接下流塩素利用の連携能力から恩恵を受けている。また、汎用化学品、高純度用途、および輸出志向型製造がいずれも同一の生産ネットワーク内で稼働していることから、幅広い産業需要の組み合わせからも恩恵を受けている。
欧州および北米の塩酸電解市場
欧州は塩酸電解市場において最も技術集約度の高い地域の一つであり、環境コンプライアンスおよび効率化への圧力は他の多くの地域よりも明確に定義されている。地域需要は、排出量の少ない塩素回収、ユーティリティ消費の削減、および循環型製造目標との整合を追求する統合型化学サイトによって支えられている。Covestroのクレーフェルト=ウアーディンゲン施設は、毎年19,000トンの塩と223,200トンの脱塩水を回収して再利用しており、プロセスの循環性とクロルアルカリ操業を直接結びつけている。Kem Oneのフォス=シュル=メールにおけるバイポーラ膜電解への移行は、地域における膜採用を強化するアセットの近代化のもう一つの例である。北米は、統合型ビニルおよびスペシャリティケミカルベース全体で同様のアプローチをとっているが、採用ペースはプラント固有の電力経済性および内部塩素再利用ニーズと密接に連動したままである。
南米およびMEAの塩酸電解市場
南米、中東、およびアフリカは依然として小規模な市場であるが、産業用塩素利用の拡大に伴い、三地域いずれも塩酸電解市場においてより重要な存在となりつつある。南米は農薬および石油化学活動からの支援を受けており、利用水準がより予測可能になれば、繰り返し発生する塩化水素ストリームが最終的にさらなる回収プロジェクトを正当化る可能性がある。中東およびアフリカは異なるダイナミクスを有しており、一部の湾岸地域における低コスト電力は、現地のイソシアネートおよび塩素連動型製造能力が拡大した場合に、大規模電解資産の長期的な経済性を改善する可能性がある。現時点では、両地域ともアジア太平洋地域や欧州よりも採用サイクルの初期段階にあり、成長は広域的な展開よりも先に選定された産業パークから生じる可能性が高い。
競合環境
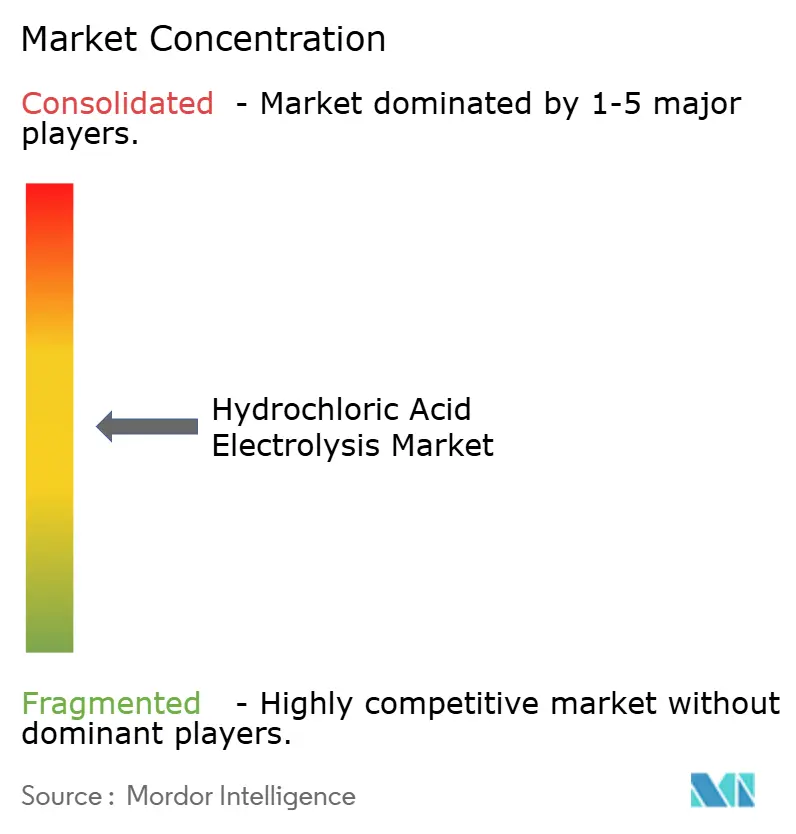
塩酸電解市場は中程度に分散しています。少数のライセンサーグループが、新規参入者が迅速に複製することが困難な主要な膜、電極、およびエンジニアリング能力を管理しています。同時に、より広い市場には、オープンマーケットの技術ベンダーとして直接競合するのではなく、設備を購入して操業する多くのエンドユーザー化学生産者が含まれています。この分割により、主要なライセンサーはプロジェクト設計、サービス契約、および交換サイクルに対して強い影響力を持ち、ほとんどの化学会社は自社の生産チェーン内の操業効率に焦点を当てています。したがって、市場は技術層では明確な集中を示しますが、市場の購入者層ではより広く、集中度が低い基盤を示しています。この構造は、価格決定力が市場の下流所有基盤よりも特殊設備とライフサイクルサービスにおいてより強い理由を説明しています。
塩酸電解市場における戦略的差別化は、ハードウェアだけでなく、サービスの深さ、アップグレード経路、およびサイト統合サポートにますます依存しています。Thyssenkrupp Nuceraの技術的地位は、特に購入者が塩素回収においてより低いエネルギー消費と廃棄物削減を求める場合に、酸素脱分極カソード(ODC)および膜システムの効率性ケースによって支えられています。Kem OneのFos-sur-Mer(フォス=シュル=メール)の近代化は、エンドユーザーが従来の資産をバイポーラ膜電解とより高い操業効率に移行する際にサプライヤーがどのように恩恵を受けるかを示しています。Covestroの循環型塩・水回収作業は、塩素回収の基本的な要件を変えることなく原料ループとユーティリティ性能を改善することで、競争優位性への別のルートを示しています。BASFのルートヴィヒスハーフェンでの大規模電解槽試運転は、電気化学インフラの決定が主要な化学サイト全体でより広範な脱炭素化とプロセス効率計画の一部になりつつあることをさらに示しています。
塩酸電解市場は依然として小規模または地域の参入者に機会を提供していますが、最も現実的な見通しは、支配的な大規模プロジェクトモデルには小さすぎるサイトにサービスを提供するモジュール型の中規模形式にあります。このギャップは関連性があります。なぜなら、多くの潜在的なユーザーが安定した塩化水素ストリームを生成しているものの、長い回収期間を持つ本格的な設置を正当化できないからです。市場は耐腐食性の専門知識、プロセス安全能力、および特殊な膜と電極への信頼性の高いアクセスを要求するため、参入障壁は依然として高いです。市場のリーダーシップは、長いプロジェクトサイクルを管理し、より広いプロセスチェーン全体で価値を獲得できる確立されたライセンサーおよび主要な統合化学事業者に引き続き属しています。
塩酸電解産業のリーダー
-
thyssenkrupp nucera AG & Co. KGaA
-
Covestro AG
-
Huntsman International LLC
-
INEOS AG
-
Solvay
- 注:主要企業の掲載順は順位を示すものではありません。
塩酸電解市場 このレポートでカバーされる企業
- Asahi Kasei Corporation
- BASF SE
- Covestro AG
- Dow
- Eastman Chemical Company
- Formosa Plastics Corporation
- Huntsman International LLC
- INEOS AG
- Kem One
- Nouryon
- Shin-Etsu Chemical Co., Ltd.
- Solvay
- Sumitomo Chemical Co., Ltd.
- thyssenkrupp nucera AG & Co. KGaA
- Tosoh Corporation
- Westlake Chemical Corporation
最近の産業開発事情 塩酸電解市場
- 2026年2月:AGC Vinythaiは、タイのマプタプットにある拡張されたクロルアルカリプラントで商業運転を開始し、thyssenkrupp nuceraのe-BiTAC v7バイポーライオン交換膜電解槽を導入しました。これは東南アジアのビニル生産チェーンにおけるこの技術の最大規模の導入の一つであり、塩化ビニルモノマー(VCM)およびPVC生産に塩素を供給しています。
- 2025年10月:thyssenkrupp nuceraは、ケルンで開催した塩素シンポジウムで新世代のBM2.7 v7および改良型e-BiTAC v7電解槽を発表しました。これらの電解槽は6 kA/m²において1トンのNaOHあたり1,960 kWh未満の電力消費を達成し、より迅速なメンテナンスターンアラウンドのためのREES(弾性要素構造)陰極技術を組み込んでおり、電解槽効率と操業可用性の向上をもたらしています。
世界の塩酸電解市場レポートの範囲
塩酸電解は、HCl溶液に電流を通してそれを分解するプロセスです。この反応中、負の陰極で水素ガス(H₂)が生成され、正の陽極で塩素ガス(Cl₂)が生成されます。
塩酸電解市場は、技術、用途、および地域別にセグメント化されています。技術別では、市場は膜技術、隔膜技術、およびその他の技術にセグメント化されています。用途別では、市場はポリウレタン(MDI/TDI)製造、クロルアルカリおよび塩素化学品、ヒュームドシリカ生産、農薬、医薬品、およびその他の用途にセグメント化されています。レポートはまた、主要地域の16カ国における塩酸電解の市場規模と予測をカバーしています。市場規模と予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| 膜技術 |
| 隔膜技術 |
| その他の技術 |
| ポリウレタン(MDI/TDI)製造 |
| クロルアルカリおよび塩素化学品 |
| ヒュームドシリカ生産 |
| 農薬 |
| 医薬品 |
| その他の用途 |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| その他のアジア太平洋 | |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| ロシア | |
| その他の欧州 | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| 南アフリカ | |
| その他の中東・アフリカ |
| 技術別 | 膜技術 | |
| 隔膜技術 | ||
| その他の技術 | ||
| 用途別 | ポリウレタン(MDI/TDI)製造 | |
| クロルアルカリおよび塩素化学品 | ||
| ヒュームドシリカ生産 | ||
| 農薬 | ||
| 医薬品 | ||
| その他の用途 | ||
| 地域別 | アジア太平洋 | 中国 |
| インド | ||
| 日本 | ||
| 韓国 | ||
| その他のアジア太平洋 | ||
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| ロシア | ||
| その他の欧州 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
塩酸電解市場の現在の市場規模は?
塩酸電解市場規模は、2025年の8.9億米ドルから2026年には9.3億米ドルに成長し、2026年から2031年にかけてCAGR 4.88%で2031年までに11.8億米ドルに達すると予測されています。
塩酸電解においてどの技術がリードしていますか?
膜技術は2025年の収益シェアの88.26%でリードし、2031年までCAGR 5.12%で最も速い技術成長率を記録しています。
なぜMDIおよびTDIプラントはこの分野で重なのですか?
ポリウレタン(MDI/TDI)は2025年の収益の37.41%を占めています。なぜなら、ホスゲン化が塩化水素を生成し、大規模な統合サイトでより効率的に回収・再利用されるからです。
2031年まで最も速く成長している用途はどれですか?
医薬品はCAGR 5.64%で成長すると予測されています。なぜなら、高純度でトレーサブルな塩素関連原料が厳密に管理されたサプライチェーンでより大きな価値を持つからです。