
HATUの市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 市場規模 (2026) | 65.95 百万米ドル |
| 市場規模 (2031) | 88.82 百万米ドル |
| 成長率 (2026 - 2031) | 6.14 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor IntelligenceによるHATU市場分析
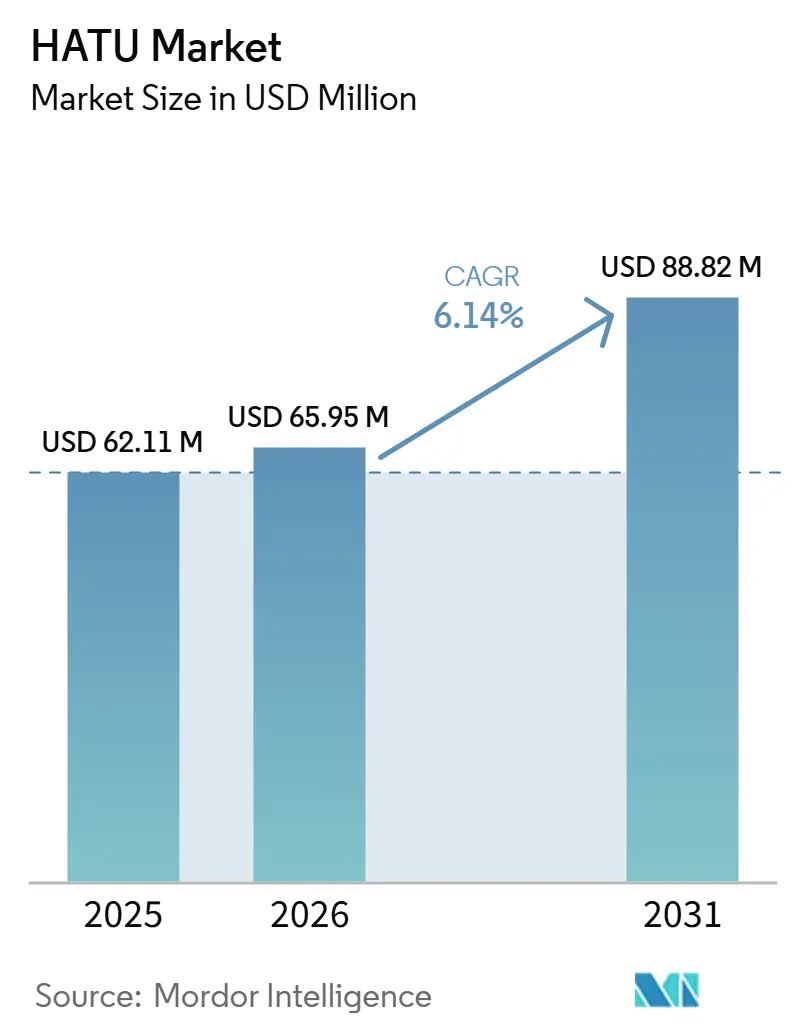
HATU市場の規模は、2025年の6,211万米ドルから2026年には6,595万米ドルに成長し、2026年から2031年にかけてCAGR 6.14%で推移し、2031年までに8,882万米ドルに達すると予測されています。グルカゴン様ペプチド-1(GLP-1)プログラムおよびその他のペプチド療法が複数のカップリング工程を必要とするため、商業的なペプチド製造は拡大しています。このトレンドにより、HATU市場は実験室活動だけでなく、大規模生産キャンペーンとも結びついています。バイヤーは、検証済みの医薬品ワークフローが再現性、不純物管理、および適正製造基準(GMP)業務を支援する文書化を必要とするため、より高純度の材料への需要を高めています。HATUは、特に長いペプチド配列において、より速いアミノリシス速度と低いエピメリ化が求められる場合に引き続き有効であり、段階的な収率の改善が複数のカップリングサイクルにわたってコスト削減につながります。HATU市場における競争は、信頼性で競合するブランド高純度サプライヤーと、規模と価格で競合する低コストのアジア系生産者との間で依然として分かれています。しかし、HATU市場は引き続き供給面およびコンプライアンス面での制約に直面しており、危険物取扱規制と資格を持つ生産者の限られたプールが、エンドユーザーの調達柔軟性を制限し、リードタイムを増加させる可能性があります。
レポートの主要ポイント
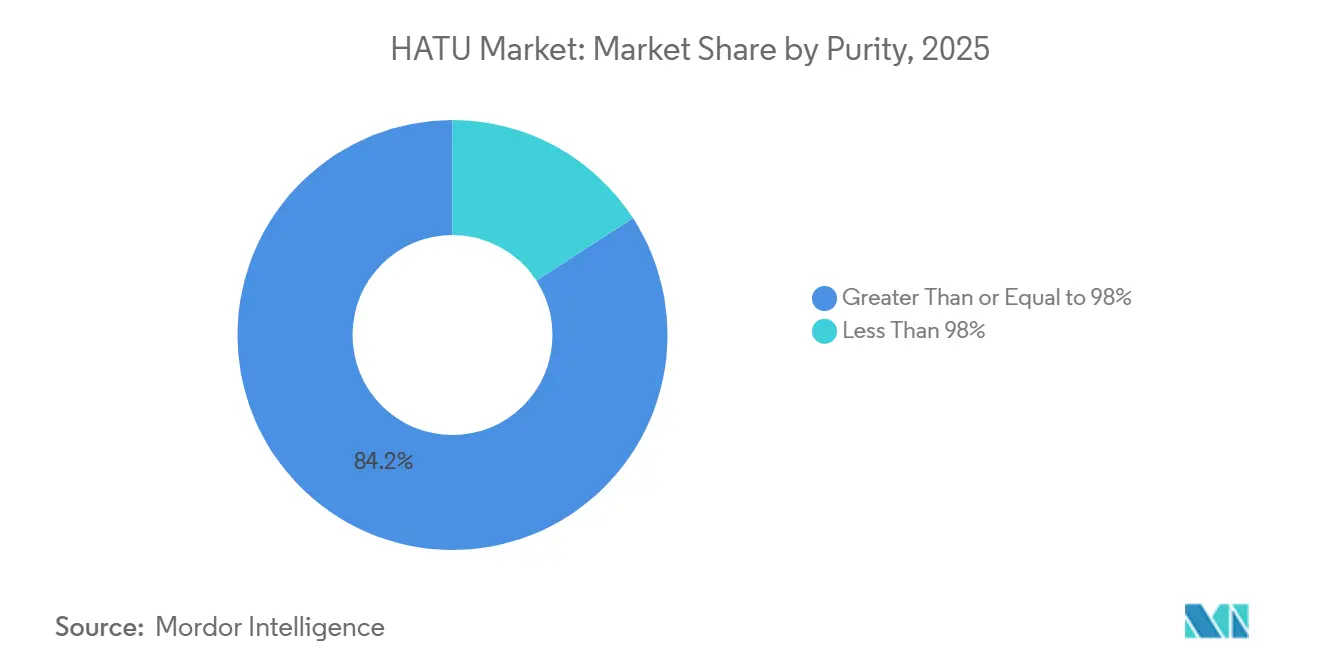
- 純度別では、98%以上の純度が2025年の売上高の84.15%を占め、このセグメントはHATU市場において2031年までにCAGR 6.38%で拡大する見込みです。
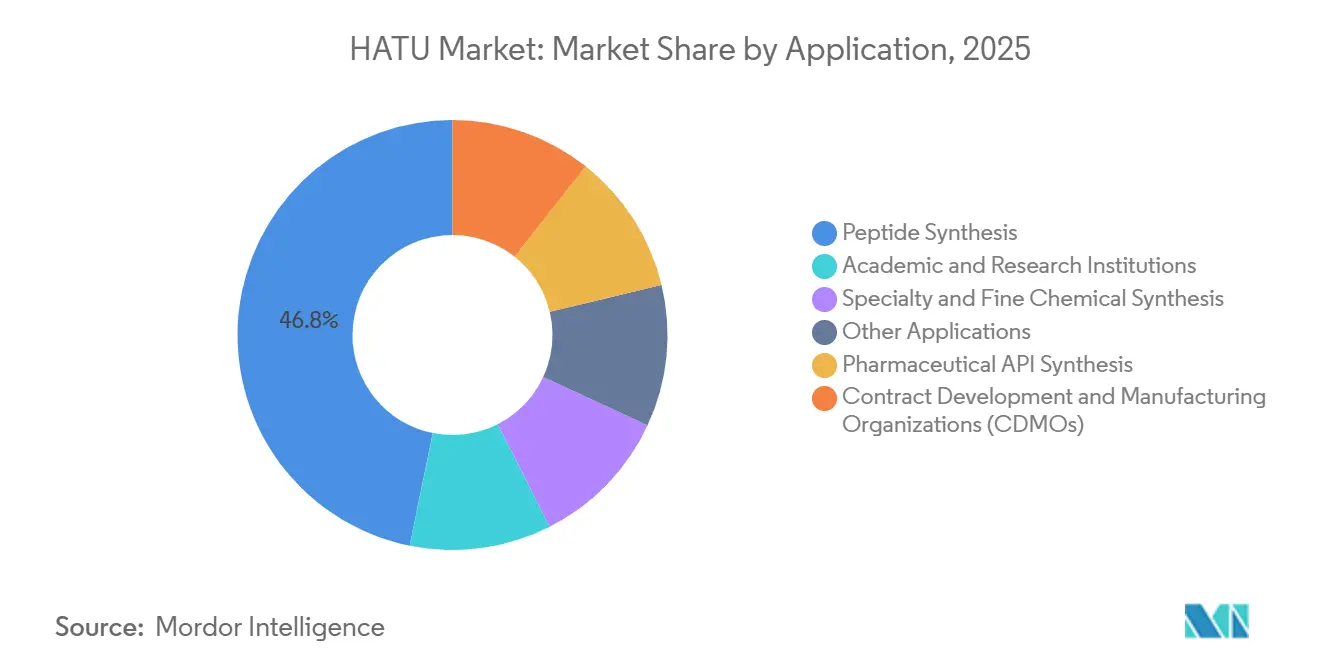
- 用途別では、ペプチド合成が2025年の売上高シェアの46.82%でトップとなり、医薬品受託開発製造機関(CDMO)がHATU市場において2031年までのCAGRが7.21%と最も高い成長率を記録しました。
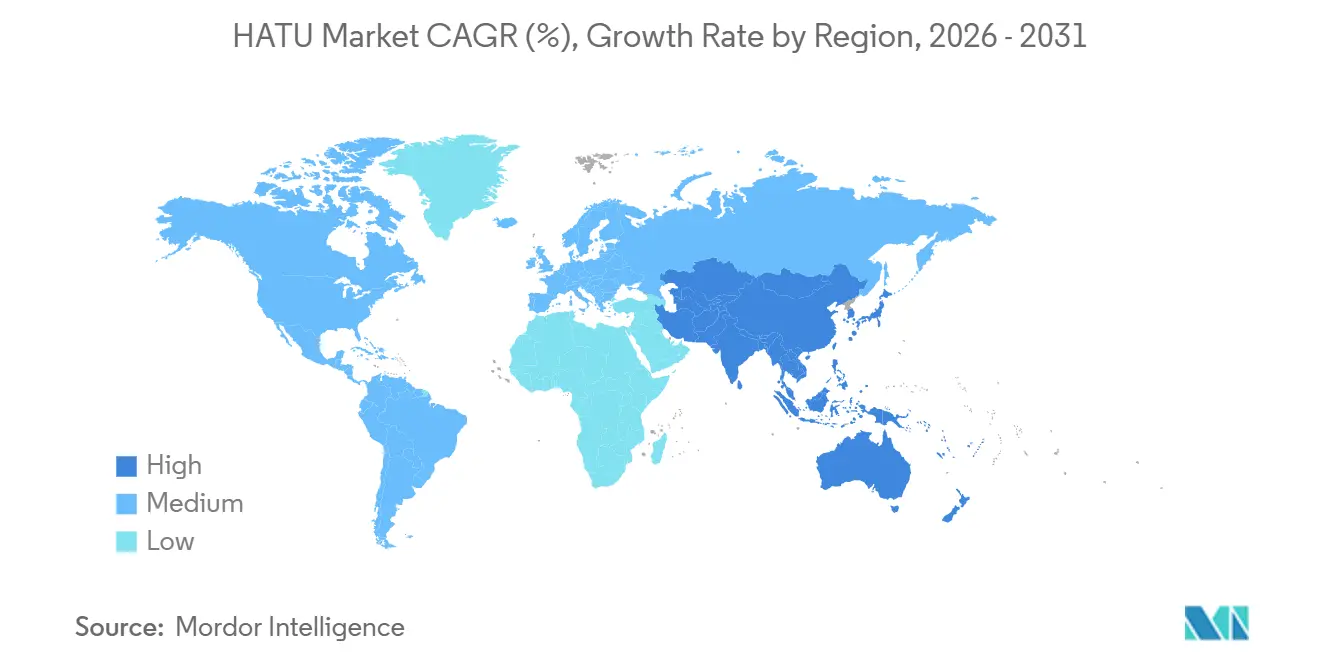
- 地域別では、北米が2025年の世界売上高の39.47%を占め、アジア太平洋地域はHATU市場において2031年までにCAGR 7.15%で拡大する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| GLP-1およびペプチド医薬品需要の増加 | +2.0% | 北米、欧州、アジア太平洋のCDMOクラスターに集中した需要を伴うグローバル | 中期(2〜4) |
| ペプチドおよびAPI開発の拡大 | +1.5% | 北米と欧州での初期成長、アジア太平洋へのスピルオーバーを伴うグローバル | 中期(2〜4年) |
| CDMOの設備拡張 | +1.2% | 主に北米と欧州、アジア太平洋は新興のスケールアップ拠点として | 短期(2年以内) |
| HATUの採用を支援するプロセス効率化ニーズ | +0.9% | 確立されたGMP製造拠点での普及が強いグローバル | 長期(4年以上) |
| 医薬品APIパイプラインの拡大 | +0.5% | 北米と欧州で最も高い臨床的集中度を持つグローバル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
GLP-1およびペプチド医薬品需要の増加
商業的なGLP-1製造は、HATU市場における調達パターンを、小規模な開発注文から持続的な商業規模の購買へとシフトさせています。Ozempic、Wegovy、Mounjaro等の市販製品は、効率的かつ検証済みのカップリング試薬の使用を支援する規模でペプチドAPI需要を牽引しています[1]。各GLP-1配列は通常、複数の固相ペプチド合成(SPPS)カップリングサイクルを必要とするため、段階的なパフォーマンスの改善が大規模製造キャンペーンにおける生産量とコスト効率を支援します。レタトルチドもまた、2026年の申請ガイダンスとともにフェーズ3プログラムに入っており、追加の大量ペプチド製造に向けた近期の商業的展望を広げています。このシフトはHATU市場の需要パターンを変化させており、購買はペプチド候補の数よりも承認製品の投与規模に依存するようになっています。その結果、市場は多くの特殊化学品が通常経験するよりも安定した消費プロファイルを形成しつつあります。
ペプチドおよびAPI開発の拡大
ペプチドおよび原薬(API)開発は、医薬品、バイオテクノロジー、および特殊合成ワークフロー全体にわたってHATU市場の用途基盤を拡大しています。自動化された固相ペプチド合成(SPPS)システムは、高い段階的収率で長い配列をサポートするようになり、検証済みの生産ルートにおける実績あるカップリング試薬の使用を強化しています。製造業者がHATUを検証済みプロセスに組み込むと、変更には追加の開発作業と再検証が必要になる可能性があるため、切り替えに消極的になります。需要はまた、コアとなる治療薬を超えて、信頼性の高いアミド結合形成性能を必要とするペプチドミメティクス、ペプチド薬物複合体、およびその他のファインケミカルワークフローにも拡大しています。このトレンドは、個々のプロジェクトサイクルがエンドユーザー間で異なる場合でも、HATU市場を支援する繰り返しの購買行動を生み出します。また、文書品質とプロセスへの精通が化学的性能と同様に重要であるため、確立されたサプライヤーの地位を強化します。
CDMOの設備拡張
CDMOの拡張は、HATU市場にとって短期的な需要乗数であり、追加されるペプチド製造ラインごとに繰り返しの試薬需要が生まれます。AmbioPharmは2026年3月にサウスオーガスタでの拡張を発表する予定であり、このプロジェクトは商業規模のSPPS、液相ペプチド合成(LPPS)、およびハイブリッド合成向けに設計されています。アジアでは、Space Peptidesが70,000リットル超のSPPSリアクター容量と年間30トン超のペプチドAPI生産量への拡張を進めており、時間をかけてカップリング試薬を消費する大規模な設備基盤を示しています。Lupin Manufacturing Solutionsも2026年3月にダバサでの拡張を発表する予定であり、グローバルなペプチドサプライチェーンを支援するための専用ペプチド製造モジュールを追加します。より多くのリアクターバンクが稼働するにつれて、生産者が製造開始日よりかなり前に試薬供給を計画するため、調達はより可視化され構造化されます。このトレンドは、直接的な量の成長とより正式な長期購買行動を通じてHATU市場を支援します。
プロセス効率化ニーズが採用を促進
プロセス効率化の要件は引き続きHATU市場を支援しており、製造業者は要求の厳しいペプチド配列に対してカップリング速度、低エピメリ化、および再現性の高いパフォーマンスを優先しています。連続フローSPPSは商業用途での関連性を高めており、HATUはサイクルタイムの短縮とスループットの向上を目的としたフロー適応プロトコルをサポートします。Merckの科学者は、連続フローSPPS設備において開発時間と廃棄物削減の利点を持つマルチグラムペプチド生産を報告しており、より速く制御されたカップリング工程の有効性を支持しています。Vapourtecは2025年にPeptide-Builder高速フロー合成装置を発売する予定であり、通常のワークフローにおける高スループットのペプチド生産を可能にします。一部のフロー設備では、サイクルあたりの試薬添加量を減らすことで、グラムあたりのHATU使用量を削減できます。しかし、長く複雑な配列の広範な商業的実行可能性は引き続き総アドレス可能需要プールを拡大しています。したがって、プロセス強化が工程レベルでの材料効率を改善する場合でも、HATU市場は恩恵を受けます。
制約要因の影響分析*
| 制約要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 危険物分類と取扱要件 | -0.7% | 欧州と北米でコンプライアンス負担が最も高いグローバル | 短期(2年以内) |
| 資格を持つ生産者の限定 | -0.6% | 輸入依存の北米および欧州サプライチェーンで深刻なリスクを抱えるグローバル | 中期(2〜4年) |
| ヘキサフルオロリン酸塩駆体における原材料価格の変動 | -0.5% | 生産側のアジア太平洋、グローバルな価格転嫁を伴う | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
危険物分類と取扱要件
危険物分類は、HATUの購入価格を超えた総所有コストを増加させ、HATU市場における広範な使用に影響を与えます。HATUはUN 1325の下で可燃性固体として分類されており、多くの通常の実験室試薬よりも厳格な保管、輸送、および取扱管理が必要です。Merckもまた、この材料をカテゴリー1の可燃性固体として分類し、製品文書において呼吸器および皮膚感作物質として識別しています。大規模な医薬品受託開発製造機関(CDMO)および製薬工場はこれらの要件を管理できますが、専用の安全インフラが不足している小規模企業や学術ユーザーは採用の障壁に直面する可能性があります。代替カップリングシステムが低い取扱要件で技術的要件を満たす場合、一部の小規模ユーザーはHATUの採用を制限する可能性があります。これは需要の減少を示すものではありませんが、十分な設備を持つ製造環境以外での拡大を制限します。
資格を持つ生産者の限定が供給を制約
HATU市場はまた、資格を持つ製造能力が少数の生産者と流通業者に集中しているため、供給リスクに直面しています。サプライチェーンはアザベンゾトリアゾール誘導体とヘキサフルオロリン酸塩の特殊な化学的能力に依存しており、新規参入者が資格を持つ生産量を迅速にスケールアップすることを制限しています。Merck KGaA、FUJIFILM Wako Pure Chemical、Luxembourg Bio Technologiesなどのサプライヤーがブランド流通をリードしており、生産能力はアジアにより集中しています。Apollo ScientificはHATUを2026年に在庫切れとして掲載し、7月下旬までに再入荷予定としており、流通チャネルで供給制約がどのように生じるかを示しています。GMP使用者にとって、予期せぬ在庫切れはSPPS設備を停止させ、計画されたバッチ納品スケジュールを混乱させる可能性があります[2]。その結果、供給の信頼性はHATU市場全体の購買決定において引き続き中心的な役割を果たしています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
純度別:
高純度材料が商業需要を支配純度98%以上のHATUは、2025年のHATU市場シェアの84.15%を占め、2031年までにCAGR 6.38%で拡大する見込みです。この位置は、医薬品グレードの材料がほとんどの商業用途で低グレードの代替品に取って代わった市場を反映しています。CDMOおよび製薬メーカーは、バッチ証明書、不純物管理、およびサプライヤー資格をコア要件として扱っています。この重点により、購買は最高純度帯に集中し、低グレード材料の収益機会を制限しています。したがって、HATU産業は純度分布において明確な品質優先を示しており、監査済みの高グレード供給に対する安定した需要を支援しています。
Suzhou Highfine Biotechは、2024年2月に完成した第2工場棟や全工程にわたるDCS自動制御システムを含む、安徽省施設での自動化生産能力に投資しています。これは、バイヤーが製造の一貫性と監査対応力とともに化学的純度を評価するため、重要な意味を持ちます。FUJIFILM Wako Pure Chemicalなどの日本のサプライヤーも、日本および広域アジア太平洋地域での規制された医薬品業務向けにHPLC純度98.0%のHATUを提供しています。その結果、このセグメントにおける競争では、価格とともに文書の強さと生産規律が影響を与えます。98%未満の帯域は主に初期段階の探索と学術スクリーニングに結びついており、HATU市場全体の純度構成を大きく変える可能性は低いです。



用途別:
ペプチド合成がトップを維持しながらCDMOが最速成長ペプチド合成は2025年のHATU市場の46.82%を占める見込みであり、CDMOセグメントは2031年までにCAGR 7.21%で拡大する見込みです。このシェアは、医薬品およびバイオテクノロジー分野におけるHATU消費とSPPSキャンペーン活動との直接的な結びつきを反映しており、繰り返しの試薬需要基盤を支援しています。医薬品API合成は次の主要な用途プールを代表しており、同じ検証済みカップリング化学に依存していますが、より厳格な不純物管理のもとで運用されています。学術・研究機関は引き続き小規模なユーザーですが、ペプチド化学がプロテオミクス、バイオマーカー研究、および標的薬物設計に拡大するにつれて、ベースラインの需要を生み出し続けています。
医薬品受託開発製造機関(CDMO)セグメントは、大規模な生産ランが長期契約と構造化された数量価格設定を促進するため、サプライヤーのHATU市場へのアプローチを変えています。CDMOが臨床キログラムバッチから商業キャンペーンへとシフトするにつれて、スポットコストだけでなく供給保証と業務継続性を優先するようになっています。特殊・ファインケミカル合成も引き続き関連性を持ち、ペプチドミメティクス中間体やペプチド薬物複合体ワークフローは信頼性の高いアミド結合形成性能を必要とします。したがって、セグメント構成は、繰り返しのカップリング効率とバッチ再現性が生産経済に直接影響する用途を優先しています。このダイナミクスにより、HATU市場全体の需要形成の中心にペプチド製造と外部委託開発が位置し続けています。

地域分析
北米HATU市場
北米は2025年のHATU市場において39.47%を占めると予測されており、最大の地域貢献者となっている。同地域には、商業製造向けに検証済みの固相ペプチド合成(SPPS)ルートを使用するペプチドの受託開発製造機関(CDMO)や革新的医薬品開発企業が集中している。これにより、GMP グレードのカップリング試薬の安定的な調達が支えられ、規模に応じた文書化と供給継続性を提供できるサプライヤーが優位に立つ。AmbioPharmが2026年3月にサウスカロライナ州で計画している拡張は、米国における商業ペプチド製造能力への継続的な投資を示している。このインフラ整備の進展により、米はHATU市場における収益創出の中心的存在であり続ける。
アジア太平洋HATU市場
アジア太平洋地域は最も成長の速い地域ブロックであり、HATU市場は2031年までに同地域でCAGR 7.15%で成長すると予測されている。中国とインドは、新たな反応器容量の拡大、ペプチドアウトソーシング能力の拡充、およびコスト重視のスケールアップ戦略を通じてこの成長を牽引している。Space Peptidesは70,000リットルを超えるSPPS能力の構築と年間30トン以上の生産量達成を計画しており、カップリング試薬への将来的な需要を示している。Lupinもインドにおいてグローバルサプライチェーンの要件を支援するための専用ペプチドモジュールを追加している。日本は、FUJIFILM和光純薬工業などの企業による精密グレード試薬の供給を通じて貢献しており、同地域の需要構成における高品質セグメントを支えている。
欧州HATU市場
欧州は依然として重要な市場であり、ペプチドの専門知識、規制上の規律、および高付加価値製造が高純度原料への需要を引き続き支えている。スイスとドイツは特に重要であり、重要なペチドの生産および開発活動を支援している。その他の地域は規模が小さいものの、追加地域における現地製薬製造能力の向上に伴い需要が発展しつつある。その結果、HATU市場は北米に成熟した需要の中心、アジア太平洋地域に急速に拡大する製造の中心、そして欧州に安定したプレミアムポジションを有する構造となっている。
競合状況
市場集中度
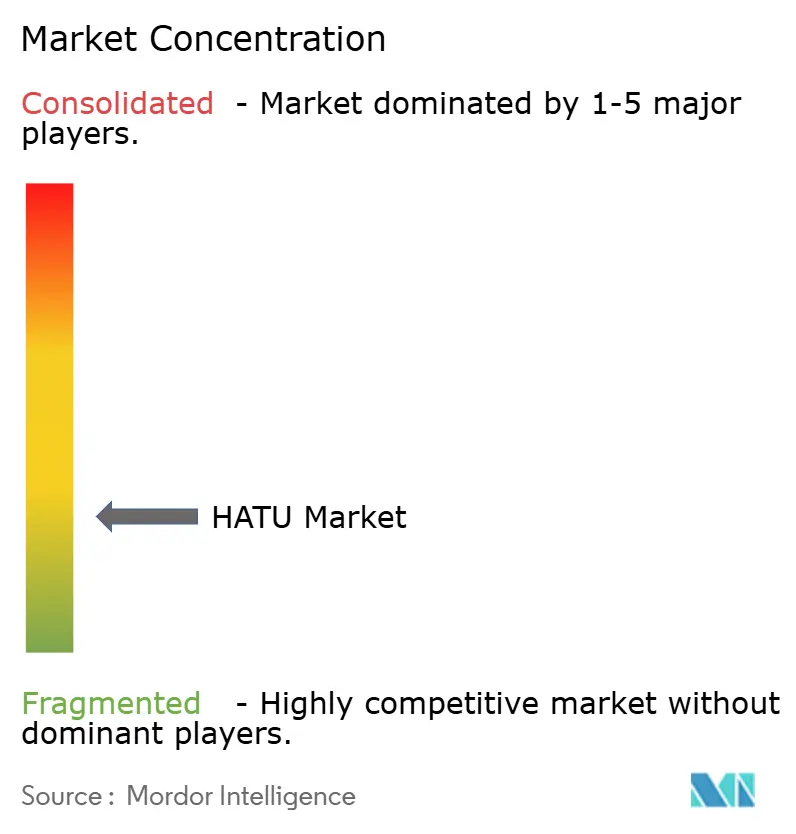
HATU市場は断片化しており、流通層はより広く断片化しています。少数の技術的に有能な生産者がコア製品を供給し、多くのカタログおよびファインケミカルベンダーが再販に参加しています。ブランド高純度層には、NovabiochemラインのMerck KGaA、FUJIFILM Wako Pure Chemical、Luxembourg Bio Technologiesが含まれます。これらの企業は分析サポート、仕様管理、およびバッチ信頼性で競合しています。生産側では、Suzhou Highfine BiotechやWugan Pharmaなどのアジア系サプライヤーが規模と可用性に基づいて競合しています。この階層構造により、HATU市場は純粋なコモディティ市場として機能しておらず、サプライヤーの選定は技術的リスクと価格の両方に依存しています。
HATU市場における戦略的動向は、サプライヤーがこの構造にどのように対応しているかを反映しています。Suzhou Highfine Biotechは、2024年2月に完成した安徽省施設と第2工場棟を通じて生産基盤を強化しました。同社はまた、バッチ一貫性を支援するためにDCS自動制御システムを使用しています。FUJIFILM Wako Pure Chemicalは、日本および広域地域における98.0%の高速液体クロマトグラフィー(HPLC)純度と医薬品グレードの品質基準を中心にポジショニングを継続しています。Merckは、規制された調達要件に合致した厳密に規定された製品文書を通じて高純度層を支援しています。これらの動向は、主要プレイヤーが広範な価格競争だけでなく、製造規律と強固な文書化を通じてポジションを維持していることを示しています。
HATU市場にはまた、将来の競争を形成する明確なギャップがあります。ペプチド製造ネットワークの再編を考慮すると、北米と欧州の地域供給は需要が示唆するよりも依然として逼迫しているように見えます。このギャップは、より現地化された資格を持つ能力に対する機会を生み出します。連続フロー固相ペプチド合成(SPPS)も注目すべき分野であり、高速溶解と制御された使用条件向けにグレードを調整した生産者は、ペプチドプロセスが進化するにつれて関連性を高める可能性があります。HATU市場は依然として狭い生産基盤と広く分布していない前駆体化学に依存しているため、供給の回復力は引き続き重要です。したがって、バイヤーは商業規模での品質、継続性、および業務準備態勢を実証できるサプライヤーを引き続き優遇する可能性が高いです。
HATU産業のリーダー企業
-
Merck KGaA
-
Tokyo Chemical Industry Co., Ltd.
-
FUJIFILM Wako Pure Chemical Corporation
-
Enamine
-
Chem-Impex
- 注:主要企業の掲載順は順位を示すものではありません。
HATU市場 このレポートでカバーされる企業
- Merck KGaA
- AAPPTec
- Bachem Holding AG
- Biosolve Chimie
- Carl Roth
- Chem-Impex
- Enamine
- Fluorochem
- FUJIFILM Wako Pure Chemical Corporation
- Luxembourg Bio Technologies
- Suzhou Highfine Biotech
- Tokyo Chemical Industry Co., Ltd.
- Wugan Pharma
最近の産業開発事情 HATU市場
- 2026年4月:Space Peptides(泰州)は、新型2,000〜3,000リットルクラスのリアクターに支援された、SPPSリアクター総容量70,000リットル超および年間ペプチド原薬(API)生産量30トン超を目標とする数億米ドル規模の設備拡張を発表しました。この拡張によりHATUの消費量が増加します。
- 2026年4月:Asymchemは完全統合型TIDESコマーシャルサプライマトリックスを立ち上げ、TJ4サイトにおいて45,000リットルを超えるSPPSリアクターネットワークを稼働させ、年間ペプチド生産能力は22.5トン超となりました。同社は2026年末までにSPPS総容量が約69,000リットルに達する見込みです。
世界のHATU市場レポートの調査範囲
HATUは、高効率かつ低ラセミ化でアミド結合を形成するために有機化学で使用されるペプチドカップリング試薬です。通常、極性非プロトン性溶媒中でDIPEA(ヒューニッヒ塩基)などの塩基とともに使用されます。
HATU市場は、純度、用途、および地域によってセグメント化されています。純度別では、市場は98%以上と98%未満にセグメント化されています。用途別では、市場はペプチド合成、医薬品API合成、医薬品受託開発製造機関(CDMO)、学術・研究機関、特殊・ファインケミカル合成、およびその他の用途にセグメント化されています。レポートはまた、主要地域の11カ国におけるHATUの市場規模と予測をカバーしています。市場規模と予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| 98%以上 |
| 98%未満 |
| ペプチド合成 |
| 医薬品API合成 |
| 医薬品受託開発製造機関(CDMO) |
| 学術・研究機関 |
| 特殊・ファインケミカル合成 |
| その他の用途 |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| その他のアジア太平洋 | |
| 北米 | 米国 |
| カナダ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| ロシア | |
| その他の欧州 | |
| その他の地域 | 南米 |
| 中東・アフリカ |
| 純度別 | 98%以上 | |
| 98%未満 | ||
| 用途別 | ペプチド合成 | |
| 医薬品API合成 | ||
| 医薬品受託開発製造機関(CDMO) | ||
| 学術・研究機関 | ||
| 特殊・ファインケミカル合成 | ||
| その他の用途 | ||
| 地域別 | アジア太平洋 | 中国 |
| インド | ||
| 日本 | ||
| 韓国 | ||
| その他のアジア太平洋 | ||
| 北米 | 米国 | |
| カナダ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| ロシア | ||
| その他の欧州 | ||
| その他の地域 | 南米 | |
| 中東・アフリカ | ||
レポートで回答される主要な質問
HATU市場の現在の市場規模は?
HATU市場の規模は、2025年の6,211万米ドルから2026年には6,595万米ドルに成長し、2026年から2031年にかけてCAGR 6.14%で推移し、2031年までに8,882万米ドルに達すると予測されています。
HATUがペプチド製造で広く使用される理由は?
HATUは、そのカップリング性能が効率的なペプチド結合形成を支援するため、特に小さな収率向上が重要な長い固相ペプチド合成(SPPS)配列において優れています。これにより、段階的な効率がコストに直接影響する商業ワークフローにおいて価値があります。
どの純度グレードがHATU売上高の大部分を占めていますか?
純度98%以上の材料が2025年に84.15%のシェアでトップとなり、2031年までにCAGR 6.38%で成長する見込みです。医薬品およびCDMOのバイヤーは、検証済みのGMPワークフローが一貫性と強固な文書化に依存しているため、このグレードを好みます。
HATU販売において最も重要な用途分野はどれですか?
ペプチド合成は2025年に売上高の46.82%を占め、最大の用途となりました。CDMOはCAGR 7.21%で最も成長の速い用途分野であり、アウトソーシングがより多くのペプチドプログラムを大規模な商業生産へと移行させています。