
ハードコンブチャ市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
| 市場規模 (2027) | 121.55 百万米ドル |
| 市場規模 (2032) | 294.23 百万米ドル |
| 成長率 (2027 - 2032) | 19.34 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるハードコンブチャ市場分析
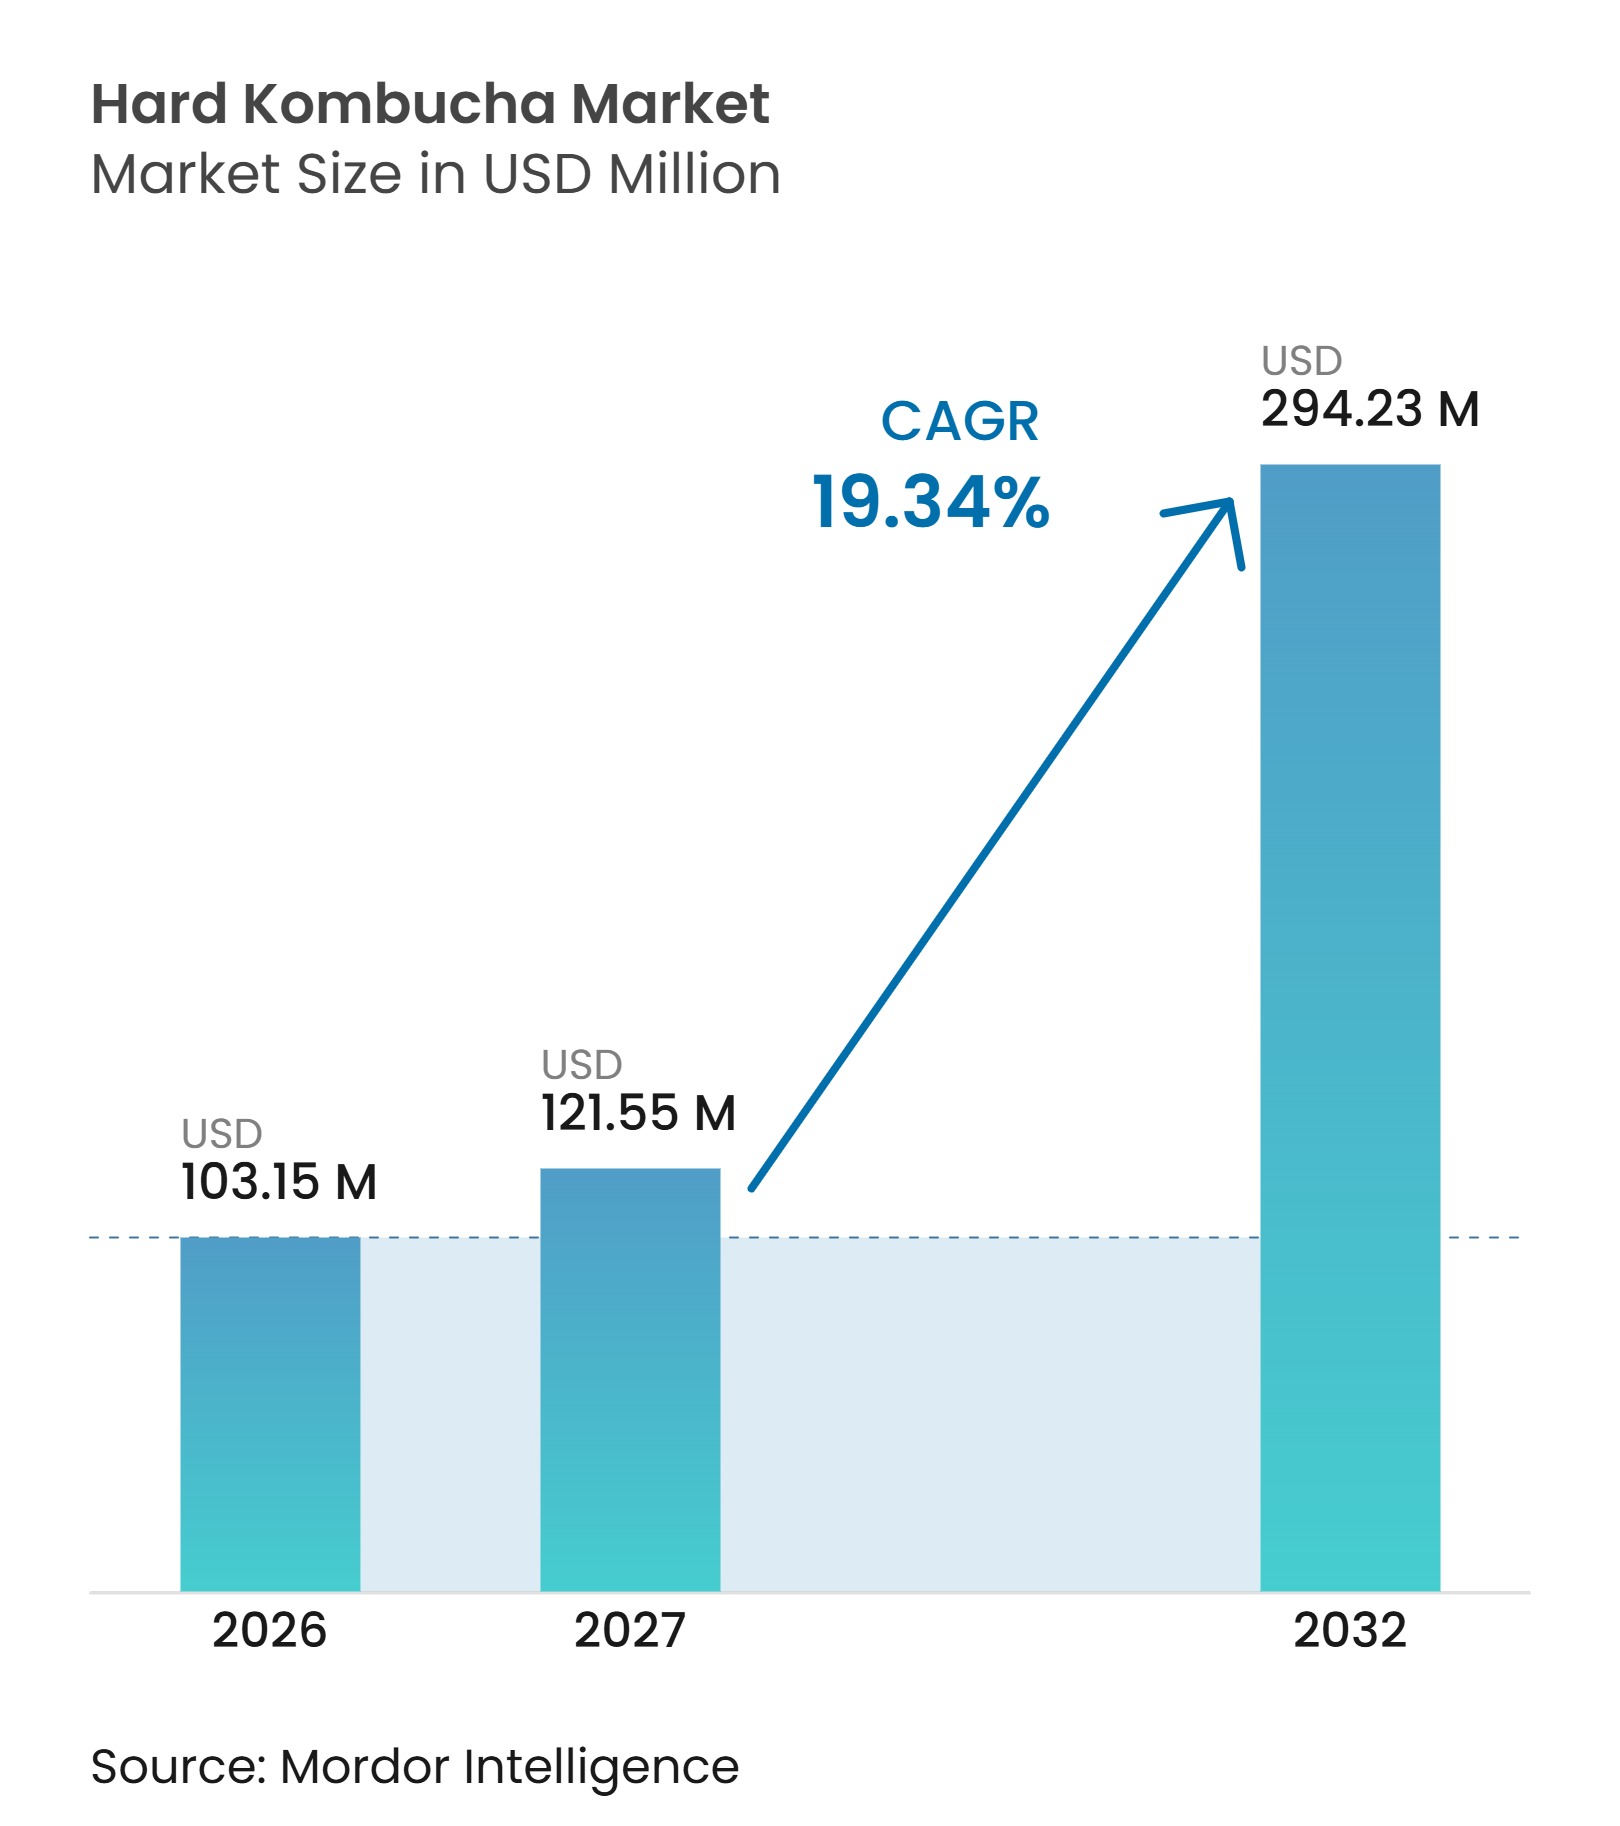
ハードコンブチャ市場規模は、2026年の103.15 ミリオン 米ドルから2027年には121.55 ミリオン 米ドルに成長し、2027年から2032年にかけて19.34%のCAGRで2032年までに294.23 ミリオン 米ドルに達すると予測されています。市場は、発酵アルコール飲料、天然原料、および代替レディ・トゥ・ドリンク形態に対する消費者の関心が高まり続ける中で進化しています。このカテゴリーは、クラフトアルコールと発酵飲料の交差点に位置づけることで注目を集めており、より多様で差別化された飲酒体験を求める消費者にアピールしています。特にフレーバー開発と発酵技術における製品イノベーションが、より幅広い消費者へのアピールを支援し、小売チャネルおよびフードサービスチャネルにおけるプレゼンスを強化しています。プレミアムアルコール飲料および代替発酵ベース製品への関心の高まりが、市場拡大の機会をさらに創出しています。
主要レポートのポイント
-
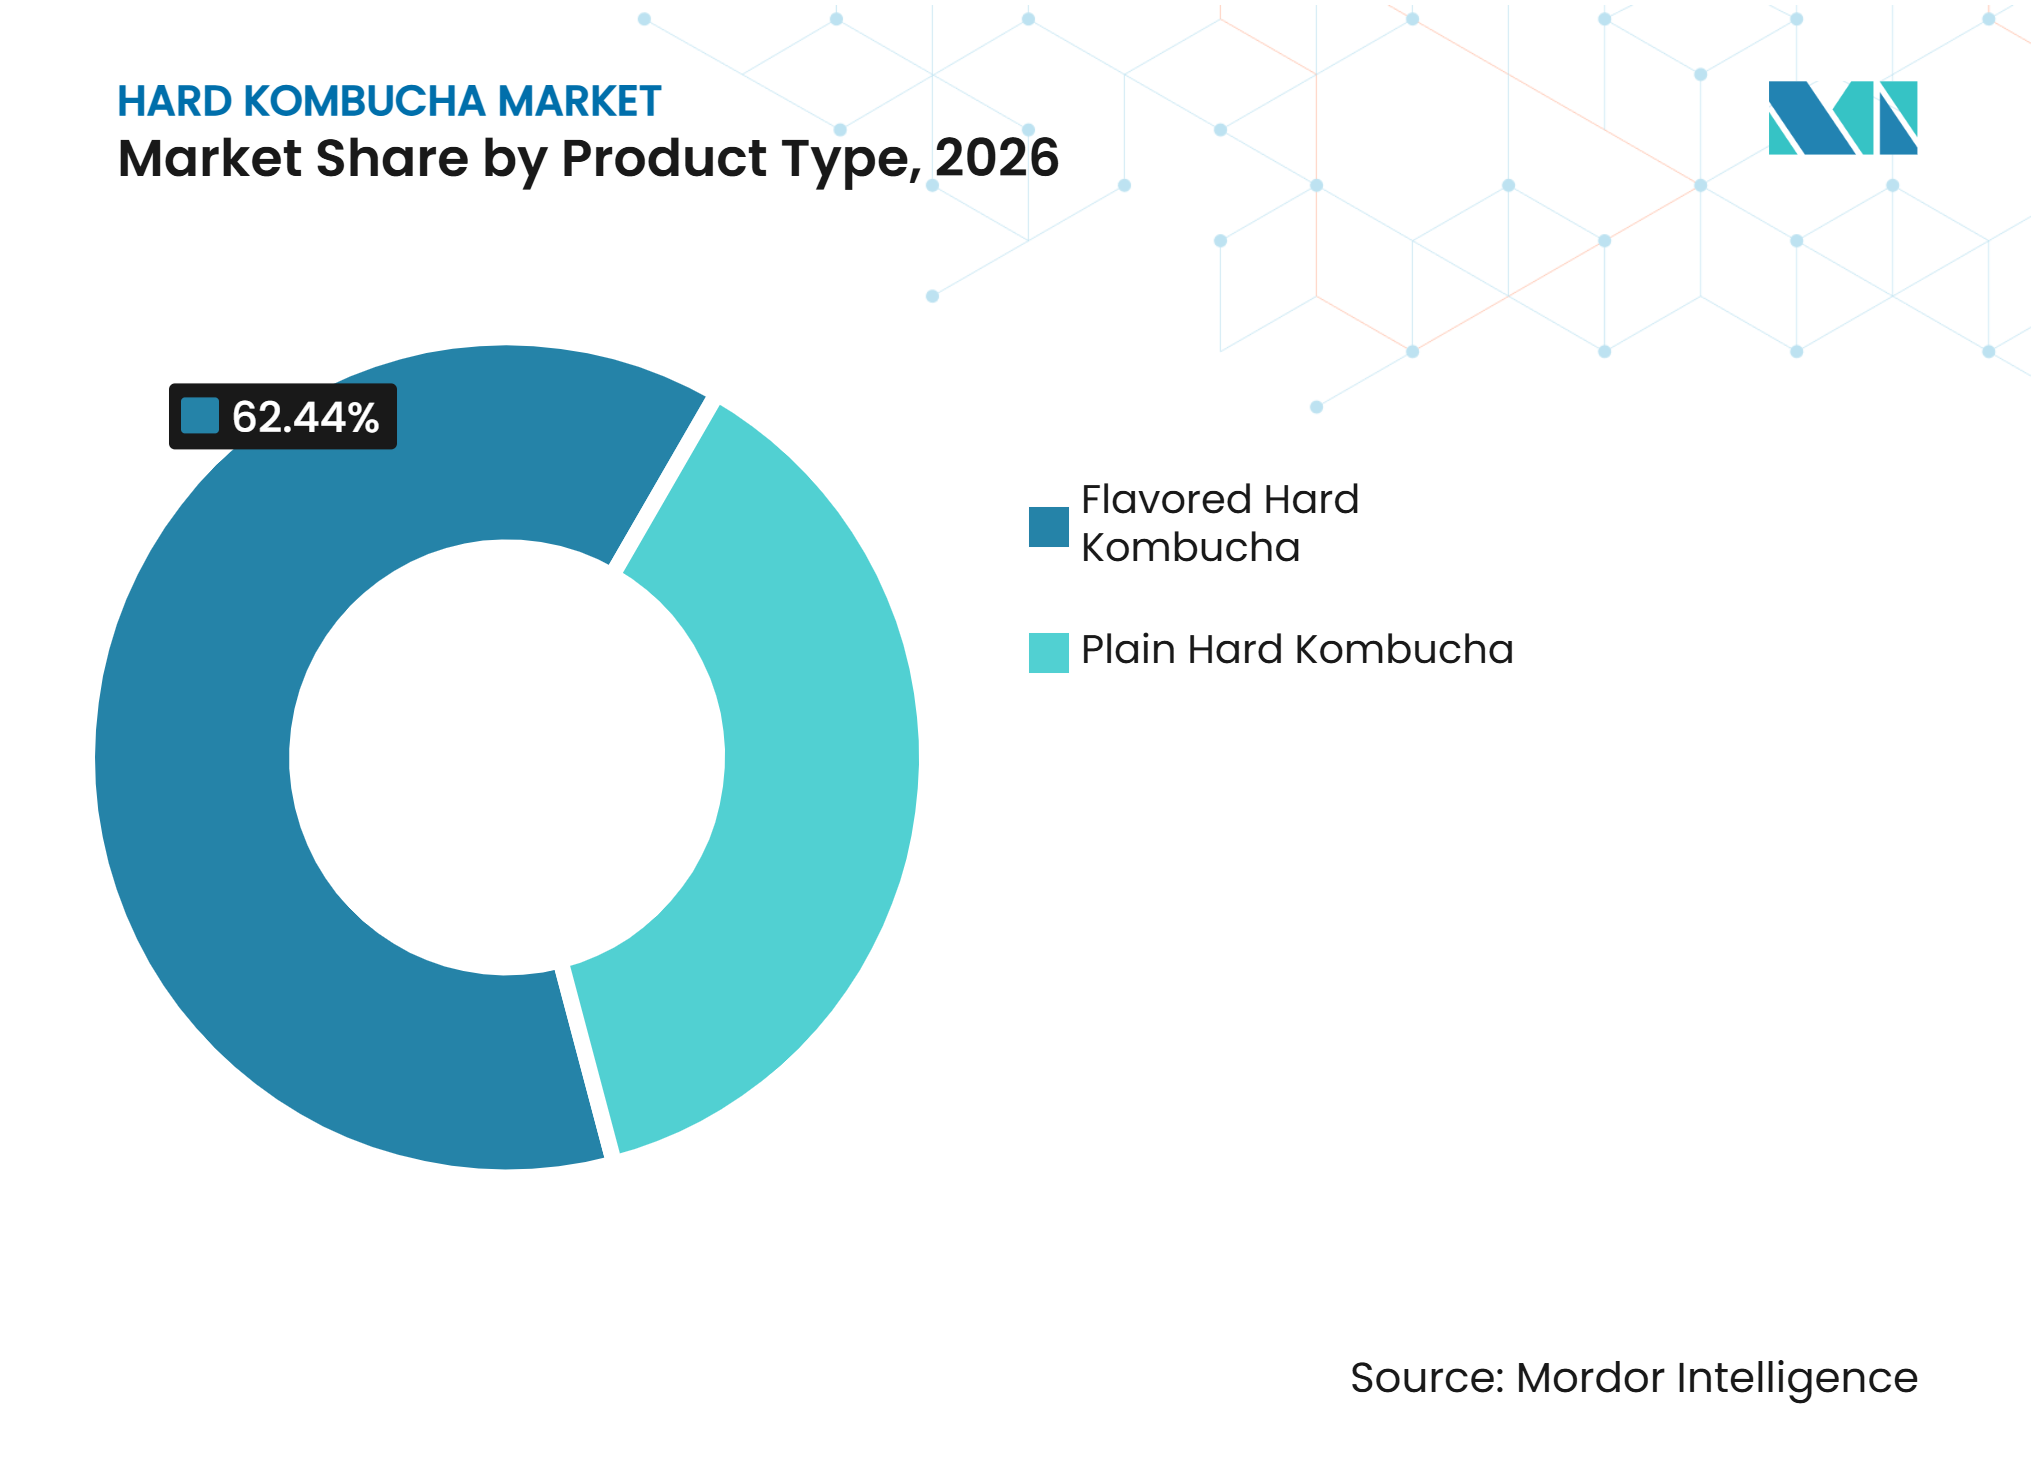
製品タイプ別では、フレーバー付きハード コンブチャが2026年のハード コンブチャ市場の62.44%を占め、2027年から2032年にかけて20.52%のCAGRで成長する見込みです。
-
アルコール度数別では、ABV5.0%下の製品が2026年のハード コンブチャ市場シェアの61.86%を占め、ABV8.0%超の製品は2027年から2032年にかけて21.68%のCAGRで成長すると予測されています。
-
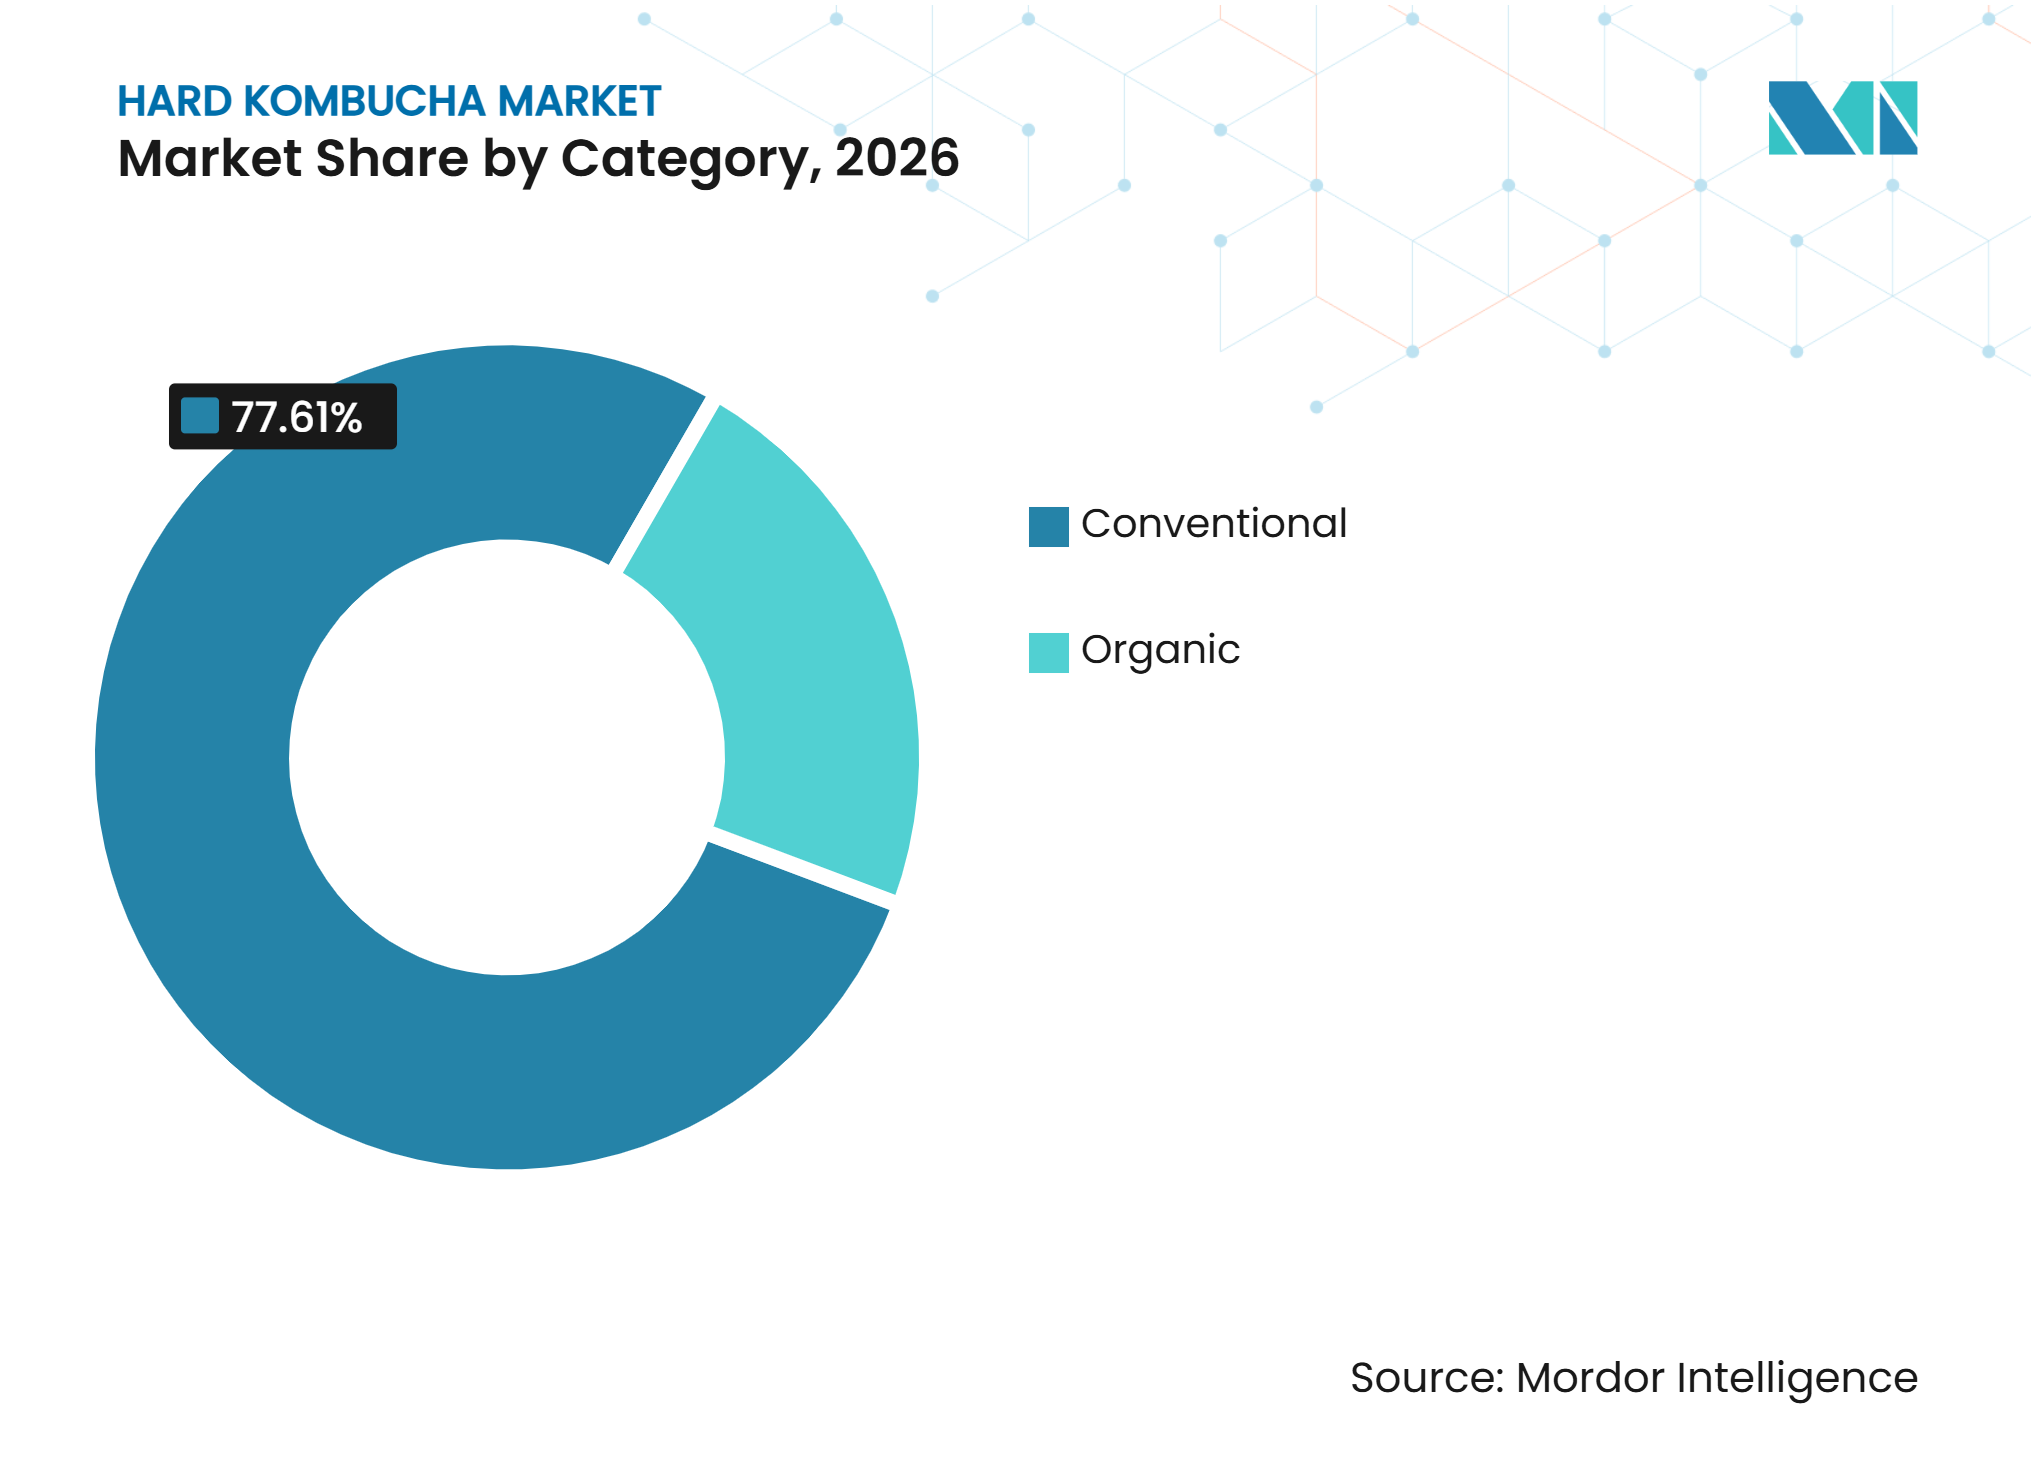
カテゴリー別では、コンベンショナル製品が2026年市場の77.61%を占め、オーガニック製品は2027年から2032年にかけて21.73%のCAGRで拡大すると予測されています。
-
包装タイプ別では、アルミ缶が2026年市場の76.92%を占め、ガラス瓶は2027年から2032年にかけて20.08%のCAGRで成長すると予測されています。
-
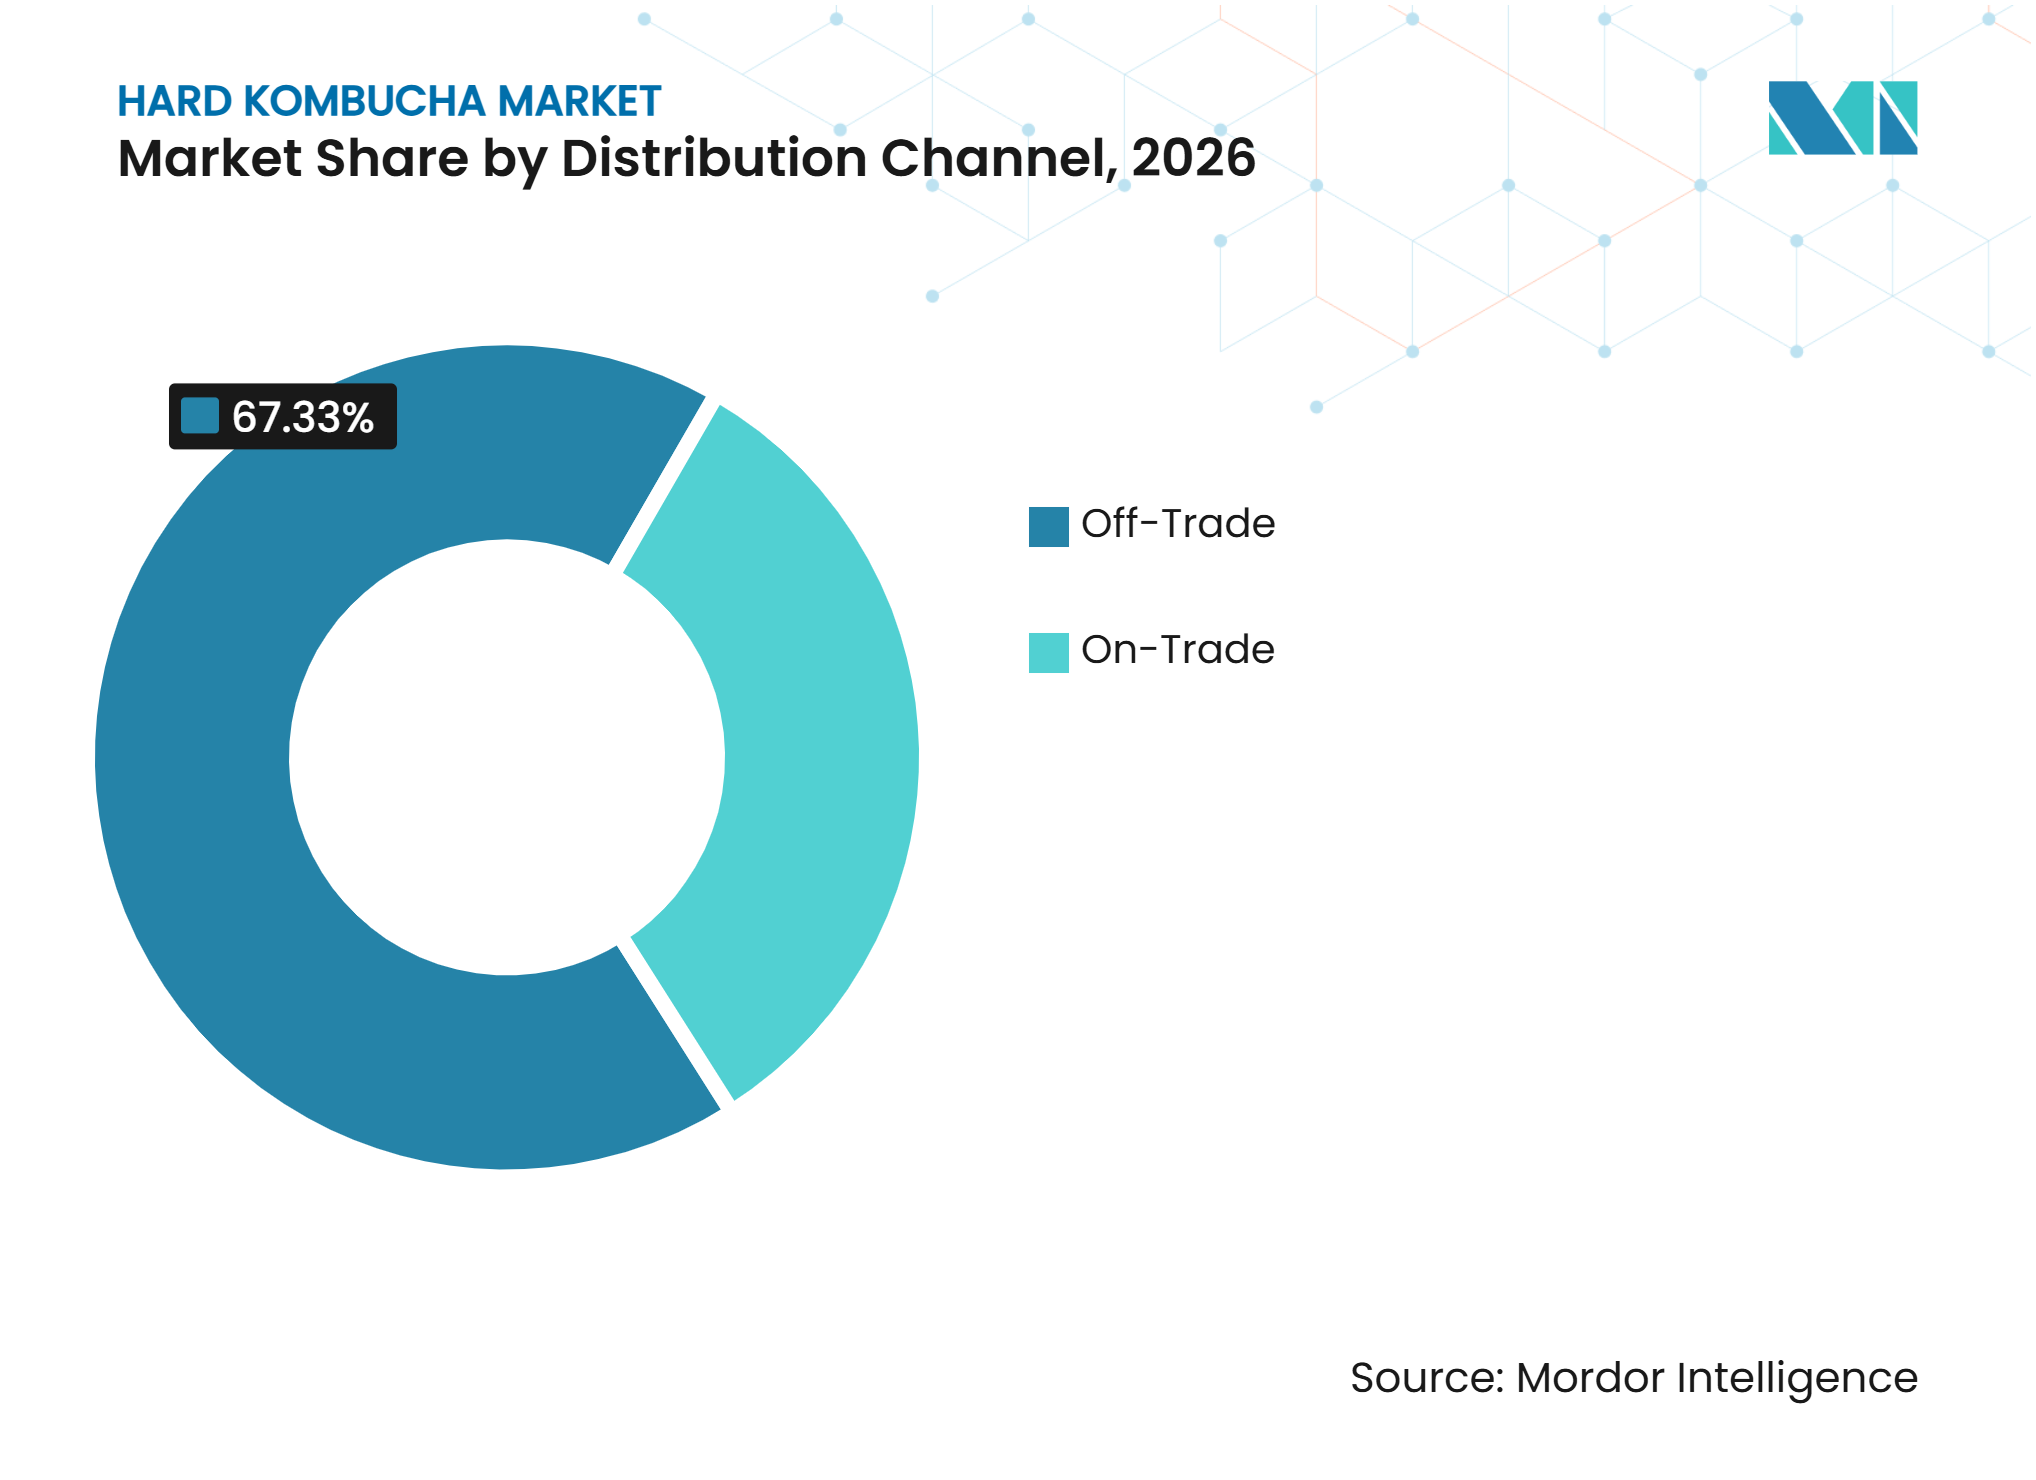
流通チャネル別では、オフトレード店舗が2026年市場の67.33%を占め、オントレード店舗は2027年から2032年にかけて20.66%のCAGRで成長すると予測されています。
-
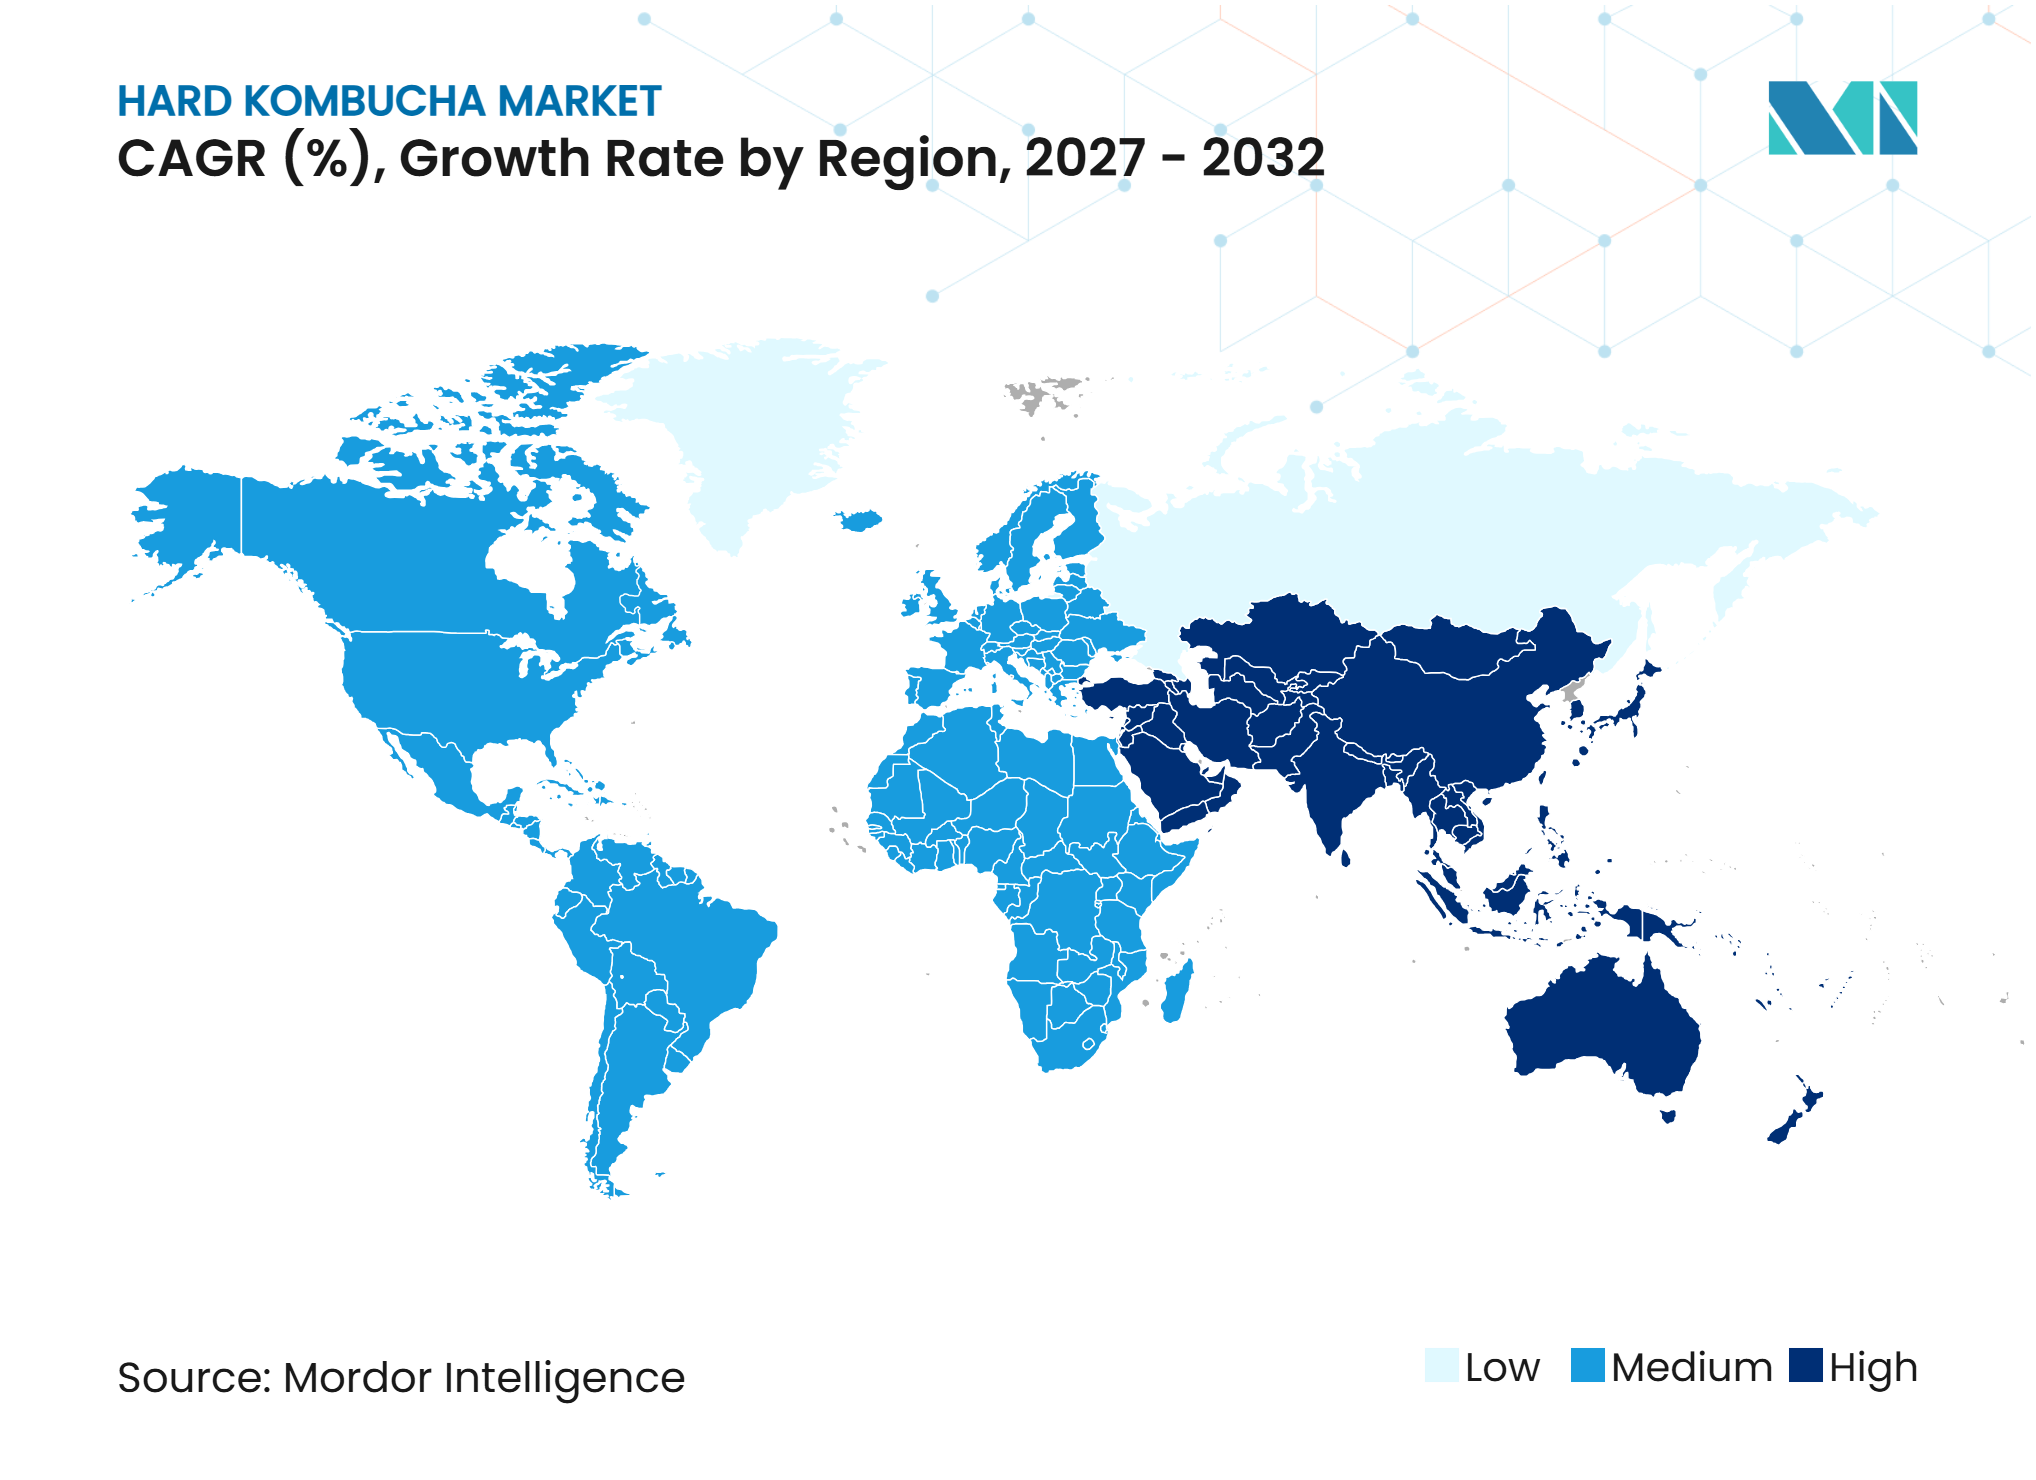
地域別では、北米が2026年市場の48.54%を占め、アジア太平洋地域は2027年から2032年にかけて21.65%のCAGRで成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGRへの影響(%)予測 | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| すぐに飲めるアルコール飲料カテゴリーの拡大 | +4.2% | 北米および西欧に早期集中するグローバル | 中期(2〜4年) |
| フルーツおよびボタニカルフレーバープロファイルに対する消費者の嗜好の高まり | +2.8% | 北米およびアジア太平洋で最も強いグローバル | 短期(2年以内) |
| プレミアムおよびクラフトアルコール飲料に対する消費者の継続的な関心 | +3.3% | 北米、欧州 | 中期(2〜4年) |
| コンブチャおよび発酵茶飲料への親しみの高まり | +2.4% | アジア太平洋中心、中東・アフリカへの波及 | 長期(4年以上) |
| 低アルコールのレディ・トゥ・ドリンクオプションの入手可能性の向上 | +2.0% | 欧州および北米を中心としたグローバル | 短期(2年以内) |
| 包装アルコール飲料の小売アクセスの拡大 | +2.6% | アジア太平洋中心、北米 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
レディ・トゥ・ドリンクアルコール飲料カテゴリーの拡大
レディ・トゥ・ドリンク(RTD)アルコール飲料カテゴリーの拡大は、消費者が利用できる包装アルコール形態の範囲を広げ、ハードコンブチャなどの新興飲料カテゴリーに機会を創出しています。米国蒸留酒協議会(DISCUS)によると、スピリッツベースのRTDを含むプレミックスカクテルは、2025年に16.4%の売上成長を記録しました[1]。この成長は、より広い業界内における包装済みのすぐに消費できるアルコール飲料の商業的重要性の高まりを反映しています。RTDカテゴリーの発展は、飲料メーカーが代替製品形態や発酵ベースの処方を探求することも促しており、ハードコンブチャのり広い商業的ポジショニングを支援しています。
フルーツおよびボタニカルフレーバープロファイルに対する消費者の嗜好の高まり
フルーツ系およびボタニカルなフレーバープロファイルへの消費者の関心の高まりを受け、飲料メーカーは製品処方の多様化と、より個性的なフレーバーの組み合わせの導入を進めています。全米コンビニエンスストア協会(NACS)によると、2026年版キューリグ・ドクターペッパー飲料トレンドレポートの調査結果では、ジェネレーションアルファおよびジェネレーションZの消費者の81%がフルーティーでジューシーな飲料プロファイルを好み、72%がシトラス系フレーバーを好むことが示されています[2]。こうした嗜好は、ハード コンブチャメーカーがフルーツ主体かつボタニカルにインスパイアされたフレーバーの組み合わせを開発し、差別化された味覚体験を提供する機会を支えています。また、より幅広いフレーバーの選択肢は、メーカーが多様な消費者の味覚嗜好に応え、カテゴリーの訴求力を広げるうえでも有効です。
プレミアムおよびクラフトアルコール飲料に対する消費者の継続的な関心
クラフトおよびプレミアムアルコール飲料への消費者の継続的な関与は、独自の製造方法、知覚される品質、および多様な飲酒体験を提供する差別化製品への需要を促進しています。ブルワーズアソシエーションの2026年消費者調査によると、既存のクラフトビール飲用者の85%が毎月クラフトビールを消費しており、これは2019年から2020年以来最高の割合を示しています。さらに、クラフトビール飲用者の50%が月に3ブランド以上のクラフトビールを購入しており、2025年の45%と比較して増加しています [3]。21歳から34歳の消費者の中では、45%が月に数回クラフトビールを消費していると報告しています。クラフト飲料へのこの持続的な関与は、差別化された発酵プロセスとより広いクラフトアルコール飲料カテゴリー内でのポジショニングを通じて、ハードコンブチャの機会を支援しています。
コンブチャおよび発酵茶飲料への親しみの高まり
コンブチャおよびその他の発酵茶飲料に対する消費者の認知の高まりは、発酵ベースの飲料のより広い受容を支援し、ハードコンブチャなどのアルコール変種の機会を創出しています。小売チャネルおよびフードサービスアウトレット全体での製品の視認性の向上は、消費者をコンブチャの独特の味、原料、および発酵プロセスにさらしています。この親しみは、よく知られた飲料形態を基盤とすることで、ハードコンブチャの導入を容易にする可能性がります。さらに、コンベンショナルコンブチャの存在感の高まりは、カテゴリー認知を強化し、メーカーが追加の発酵飲料形態と処方を探求することを促しています。
抑制要因の影響分析*
| 抑制要因 | (~)CAGRへの影響(%)予測 | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 発酵制御、アルコール含有量の一貫性、および賞味期限の課題 | -1.7% | コールドチェーンのギャップがある新興市場で最も影響が大きいグローバル | 長期(4年以上) |
| プレミアム価格設定と確立されたアルコール飲料カテゴリーとの競争 | -2.1% | 価格に敏感な市場(南米)で最も顕著なグローバル | 中期(2〜4年) |
| 健康関連および機能性製品ポジショニングに関する規制上の制限 | -1.3% | 主に北米および欧州 | 中期(2〜4年) |
| アルコール飲料流通チャネルにおける規制および免許要件 | -1.1% | 北米(販売業者のライセンス)、欧州(各国のアルコール法) | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
発酵制御、アルコール含有量の一貫性、および賞味期限の課題
一貫した発酵条件を維持することは、ハードコンブチャメーカーにとって主要な運営上の課題であり、発酵活動の変動がアルコール含有量、フレーバー特性、および全体的な製品品質に影響を与える可能性があります。酵母と細菌の継続的な活動は、製造、保管、および流通を通じて安定したアルコールレベルを維持することを困難にする場合もあります。メーカーは、バッチ全体で一貫した製品仕様を達成するために、発酵パラメーターと微生物活動を慎重に管理する必要があります。さらに、飲料の意図した味、炭酸、および品質を保持しながら棚の安定性を維持するには、適切な加工、包装、および保管管理が必要です。これらの要件は、製造の複雑さを増大させ、サプライチェーン全体の品質保証に追加の負担をかける可能性があります。
プレミアム価格設定と確立されたアルコール飲料カテゴリーとの競争
ハードコンブチャメーカーは、プレミアムアルコール飲料セグメント内に製品を位置づけながら競争力のある価格設定を維持するという課題に直面しています。特殊な発酵プロセス、原料要件、および製造管理は製造コストを増加させる可能性があり、これが小売価格の上昇につながる場合があります。これは、より広い製品ポートフォリオと強力な規模の経済を持つ確立されたアルコール飲料カテゴリーと競合する場合、特に価格に敏感な消費者のアクセシビリティを制限する可能性があります。さらに、ハードコンブチャは、消費者がより馴染みのあるアルコール飲料オプションと並んで検討するよう促すために、明確な価値提案を確立する必要があります。したがって、プレミアムポジショニングと競争力のある価格設定のバランスを取ることは、市場拡大にとって重要な考慮事項であり続けています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
フレーバー形態がカテゴリーの商業的アイデンティティを確立フレーバーハードコンブチャは2026年に最大の市場シェアである62.44%を占め、2027年から2032年にかけて20.52%のCAGRで最も速い成長を記録すると予測されています。その主導的な地位は、発酵アルコール飲料の魅力を広げる多様でアクセスしやすいフレーバープロファイルに対する消費者の嗜好を反映しています。フレーバー処方はまた、メーカーが多様な原料の組み合わせと製品イノベーションを通じて製品を差別化することを可能にします。継続的なフレーバーの多様は、セグメントの拡大を支援し、ハードコンブチャ市場における主要製品カテゴリーとしての地位を強化すると予想されます。メーカーは、新しいフレーバーの組み合わせを導入し、進化する消費者の嗜好に合わせて既存の処方を適応させることで、この地位をさらに強化することができます。
プレーンハードコンブチャは残りの製品セグメントを代表し、追加のフレーバーなしに発酵茶の特徴的な味を好む消費者に対応しています。その魅力は、コンブチャの独特の発酵プロファイルにあり、フレーバー処方の代替を提供しています。このセグメントは、より伝統的なコンブチャの飲酒体験を求める消費者にサービスを提供するオプションをメーカーに提供しますが、そのより狭いフレーバーの多様性は、より多様な味のプロファイルを求める消費者へのアピールを制限する可能性があります。その継続的な存在は、より広いフレーバー製品ポートフォリオを補完しながら、元の発酵茶の特性を中心とした製品提供を維持することをメーカーに可能にします。


アルコール度数別:
低ABV製品が市場をリード、高ABV製品が勢いを増す5.0%以下のアルコール度数(ABV)セグメントは2026年に最大の市場シェアである61.86%を占め、アクセスしやすいセッショナブルなアルコール飲料としてのカテゴリーのポジショニングを反映しています。この範囲内の製品は、ハードコンブチャの特徴的な味と発酵プロファイルを保持しながら、適度なアルコール含有量を求める消費者にアピールします。このポジショニングはまた、コンベンショナルビールやその他の低アルコール飲料に親しんでいる消費者にカテゴリーをアピールすることを可能にします。セグメントの主導的なシェアは、より広い消費者の受容を確立し、定期的な消費を支援するための中程度の強度の処方の重要性を強調しています。
8.0% ABV超のセグメントは、2027年から2032年にかけて21.68%のCAGRで最も速い成長を記録すると予測されています。この成長は、より強いアルコール変種とより多様な飲料体験を求める消費者に対応する機会を反映しています。高アルコール処方はまた、メーカーがカテゴリー内の異なる消費嗜好を対象とした製品ポートフォリオを拡大することを可能にします。継続的な製品開発と発酵制御の改善が、このセグメントの拡大を支援し、メーカーが差別化されたアルコール強度の製品を探求することを可能にすると予想されます。
カテゴリー別:
コンベンショナルが価値を確立し、オーガニックがギャップを縮小コンベンショナルハードコンブチャは2026年に最大の市場シェアである77.61%を占め、カテゴリー内での確立されたプレゼンスとより広い商業的アクセシビリティを反映しています。コンベンショナル処方は、より広い原料調達オプションと少ない認証要件の恩恵を受け、メーカーが製造と価格設定においてより大きな柔軟性を維持することを可能にします。その確立された市場プレゼンスはまた、流通チャネル全体でのより広い製品の入手可能性を支援し、より幅広い消費者の嗜好に対応します。セグメントの主導的な地位は、全体的なカテゴリー売上促進し、市場のアクセシビリティを維持するためのコンベンショナル処方の継続的な重要性を強調しています。
オーガニックハードコンブチャは、2027年から2032年にかけて21.73%のCAGRで最も速い成長を記録すると予測されています。有機的に調達された原料への関心の高まりと製品組成への注目の増加が、このセグメントの機会を創出しています。オーガニック認証はまた、メーカーに製品を差別化し、原料の調達と製造基準を優先する消費者にアピールするための追加手段を提供します。継続的な製品開発と認証原料のより広い入手可能性が、セグメントの拡大を支援し、ハードコンブチャ市場内でのオーガニック処方の地位を強化すると予想されます。

包装タイプ別:
缶が主導し、ガラス瓶がオンプレミスのプレミアム化を示すアルミ缶は2026年に最大の市場シェアである76.92%を占め、ハードコンブチャのレディ・トゥ・ドリンクの性質への適合性を反映しています。その軽量な構造、携帯性、および利便性は、個人消費の機会と小売チャネル全体での流通に適しています。缶はまた、より重い包装形態と比較して、保管、輸送、および製品取り扱いにおける実用的な利点を提供します。包装アルコール飲料全体での確立された使用は、消費者の親しみと製品のアクセシビリティをさらに支援します。これらの特性は、ハードコンブチャ市場内での主要包装形態としてのアルミ缶の地位を強化します。
ガラス瓶は、2027年から2032年にかけて20.08%のCAGRで最も速い成長を記録すると予測されています。その成長は、プレミアム飲料プレゼンテーションとの関連性と、差別化された消費機会を対象とした製品への適合性によって支援されています。ガラス包装はまた、メーカーに製品の外観、ブランディング、およびプレゼンテーションを強調する機会を提供します。さらに、多様なサービング形態への適合性は、小売およびフードサービスアプリケーション全体での使用を支援します。製品の多様化の増加と差別化された包装への需要が、セグメントの拡大に貢献すると予想されます。
流通チャネル別:
オフトレードが価値を確立し、オントレードが発見を促進オフトレードチャネルは2026年に最大の市場シェアである67.33%を占め、包装ハードコンブチャを消費者にアクセスしやすくする小売アウトレットの重要性を強調しています。スーパーマーケット、酒販店、および専門小売業者は、消費者がさまざまな製品を探索し、個人または家庭での消費のために購入する機会を提供します。他の包装アルコール飲料と並んだハードコンブチャの入手可能性は、製品の視認性を向上させ、消費者の認知を支援します。確立された小売流通ネットワークは、メーカーがより広い範囲のアウトレット全体で製品の入手可能性を拡大することをさらに可能にします。これらの要因は、ハードコンブチャの主要流通ルートとしてのオフトレードチャネルの地位を強化します。
オントレードチャネルは、2027年から2032年にかけて20.66%のCAGRで最も速い成長を記録すると予測されています。バー、レストラン、およびその他のホスピタリティ施設は、消費者が直接的な製品体験とメニュー提供を通じてハードコンブチャを発見する機会を提供します。これらの施設はまた、消費者が社交的な場でカテゴリーを探索し、他のアルコール飲料オプションと比較することを可能にします。ホスピタリティメニュー全体での差別化された発酵飲料のより大きな包含が、チャネルの拡大を支援すると予想されます。オントレード流通はまた、製品認知を強化し、小売アウトレットを通じたその後の購入を促進することができます。
地域分析
北米
北米は2026年にハードコンブチャ市場の最大シェアである48.54%を占め、米国とカナダの確立されたクラフトアルコール産業と発達した小売・流通インフラに支えられています。米国は地域の主要市場を代表し、コンブチャへの確立された消費者の親しみと、小売およびホスピタリティチャネル全体でのクラフトアルコール飲料の入手可能性の恩恵を受けています。州レベルのアルコール流通システムはまた、カテゴリーに参入する生産者に確立された市場へのルートを提供します。カナダは、コンブチャブランドが商業的プレゼンスと製品ポートフォリオを拡大するにつれて追加の機会を提供します。メキシコは新興市場であり、現代的な小売チャネルの発展と差別化された包装飲料の入手可能性の向上に機会があります。
アジア太平洋
アジア太平洋は、2027年から2032年にかけて21.65%のCAGRを記録し、最も速く成長する地域市場になると予測されています。成長機会は、いくつかの市場での発酵茶飲料への確立された親しみと、現代的な小売およびホスピタリティチャネルの拡大によって支援されています。日本はコンブチャの重要な市場を代表し、飲料カテゴリーへの消費者の親しみと発酵茶製品の確立された市場によって支援されています。オーストラリア、中国、および韓国もまた、飲料市場と差別化されたアルコール製品の入手可能性の拡大を通じてカテゴリー開発の機会を提供します。コンブチャと発酵飲料を巡る商業活動の増加が、地域全体でのハードコンブチャの導入とより広い受容を支援すると予想されます。
欧州、南米、中東・アフリカ
欧州はハード コンブチャにとって確立された機会を有する地域であり、特にコンブチャの消費と差別化されたアルコール飲料への需要がカテゴリーの発展を支える英国およびドイツにおいてその傾向が顕著です。アイルランドなどの市場における専業ハード コンブチャブランドの台頭も、カテゴリーが地域全体で徐々に拡大していることを示しています。南米は市場発展の初期段階にあり、都市部の飲料市場とクラフトアルコールセグメントの拡大を背景に、ブラジルが主要な機会を提供しています。中東・アフリカでは、アルコール規制と市場アクセスの差異により、市場発展は引き続き不均一となる見込みです。南アフリカ、アラブ首長国連邦、トルコは、確立されたプレミアムアルコール飲料市場が差別化された発酵アルコール製品の導入基盤となる潜在的な機会を提供しています。
競合環境
市場集中度
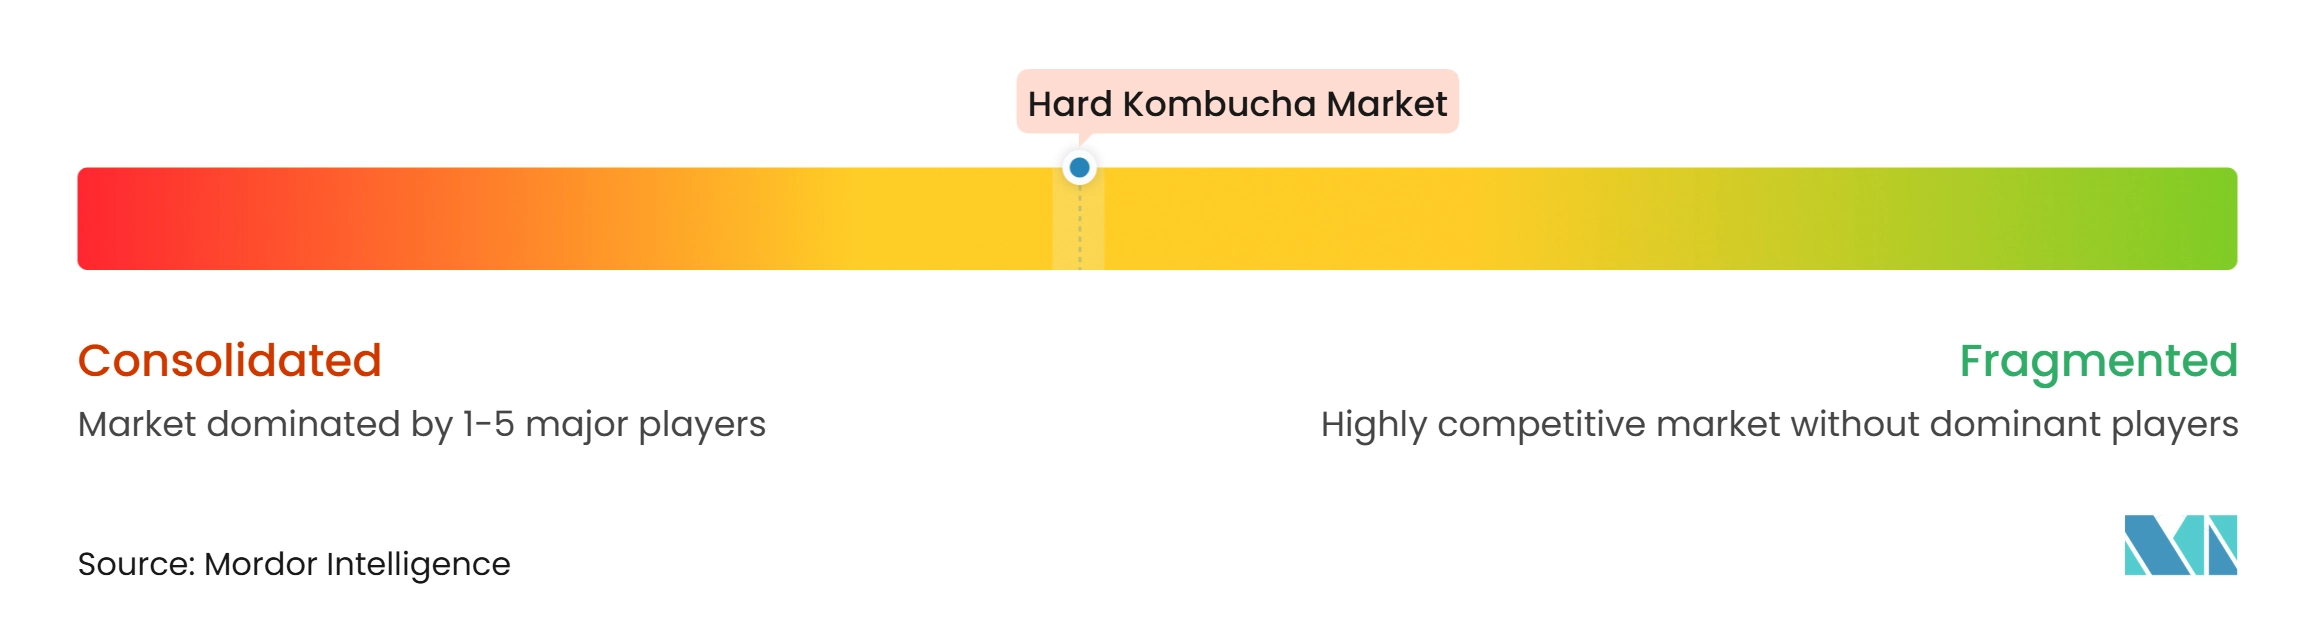
ハードコンブチャ市場は中程度に集中しており、確立されたブランドのグループが市場活動の大きなシェアを占める一方、より小規模で新興のメーカーがプレゼンスを拡大し続けています。主要プレイヤーには、JuneShine、Dr. Hops、Boochcraft、KYLA、およびWild Tonicが含まれ、差別化された製品ポートフォリオ、ブランド認知、および流通ネットワークを通じて地位を確立しています。競争は、製品の多様性、アルコール含有量、フレーバーイノベーション、ブランドポジショニング、および小売・ホスピタリティチャネルへのアクセスによって形成されています。ただし、地域生産者と新規参入者の存在は、市場がさらなる競争に開かれていることを示しています。
主要プレイヤーは、製品ポートフォリオの拡大、流通パートナーシップ、およびより広い小売の入手可能性を通じて市場ポジションを強化することに注力しています。その戦略には、新しいフレーバーバリアントの導入、異なるアルコール含有量の嗜好への対応、および関連する販売チャネル全体での製品の視認性の向上も含まれます。確立されたブランドはまた、ブランド開発と差別化された製品ポジショニングを通じて消費者認知を強化しようとしています。これらの活動は、企業が変化する消費者の嗜好や他のレディ・トゥ・ドリンクアルコール飲料との競争に対応することを可能にしながら、より広い市場リーチを支援します。
新興プレイヤーは、差別化された処方、特殊な製造アプローチ、および地域固有のブランドポジショニングで市場に参入しています。アイルランドのKombeara、英国のStiff Teaなどの企業は、確立された北米市場を超えた新興ブランドの出現を示しています。他の参入者は、小売業者や専門飲料アウトレットとのパートナーシップ、および契約製造の取り決めを含む代替市場へのルートを探索しています。これらの発展は、より広い競争基盤に貢献し、より小規模な生産者が製品の差別化とターゲットを絞った流通戦略を通じて市場プレゼンスを確立する機会を創出しています。
ハードコンブチャ業界のリーダー
-
JuneShine
-
Dr. Hops
-
Boochcraft
-
KYLA
-
Wild Tonic
- 注:主要企業の掲載順は順位を示すものではありません。
ハード コンブチャ市場 このレポートでカバーされる企業
- JuneShine
- Dr. Hops
- Boochcraft
- Bauer Wine & Spirits
- KYLA
- Wild Tonic
- Just Booch
- Kōma
- BUCI
- Luna Bay
- Unity Vibration Kombucha
- Stiff Tea
- Nova Easy Kombucha
- Local Roots Kombucha
- Remedy Drinks
- Mate Maker Co.
- Rudy's Kombucha
- Beach Booch
- Kombeara
- Hoocha Brewing
最近の産業開発事情 ハード コンブチャ市場
- 2026年11月:Stiff Teaが英国アルディとの小売取引契約を締結しました。「アルディ:ネクスト・ビッグ・セラー」コンペティションの優勝者として選出されたことを受け、Stiff Teaは英国内の1,080店舗以上のアルディ店舗をカバーするサプライ契約を締結しました。取引対象には、アルコール度数3.4%のハード コンブチャ製品「イン・ア・ピクル」および「グレープ・クーラー」が含まれます。
- 2026年3月:JuneShineが生産の外部委託への移行を発表しました。JuneShine Brandsは、ブランドポートフォリオ全体にわたる製造の外部委託と、自社運営の生産施設の閉鎖計画を発表しました。この変更は、改訂された製造体制の一環として、生産活動をサードパーティメーカーへ移管するものです。
- 2025年7月:Luna Bayがスプラウツ・ファーマーズ・マーケットを通じた小売流通を拡大しました。同ブランドはカリフォルニア州、ジョージア州、ワシントン州、フロリダ州、テキサス州、アリゾナ州にわたる約450の小売拠点を追加しました。この拡大により、米国内の追加小売拠点におけるハード コンブチャ製品の入手可能性が向上しました。
- 2025年5月:Boochcraftが流通パートナーシップを通じてペンシルベニア州に参入しまた。同社はサリーン・クラフトビア・ディストリビューターズと提携し、ペンシルベニア州全域でハード コンブチャ製品を流通させることになりました。この契約は同州内の小売店、バー、レストランを対象としています。
グローバルハードコンブチャ市場レポートの範囲
ハードコンブチャ市場は、コンブチャ培養物で甘くした茶を発酵させて作られたアルコール飲料をカバーしています。市場は製品タイプ別にフレーバーとプレーンに、アルコール度数別に5.0% ABV以下、5.0%〜8.0% ABV、および8.0% ABV超に、カテゴリー別にコンベンショナルとオーガニックに、包装タイプ別にアルミ缶、ガラス瓶、その他に、流通チャネル別にオントレードとオフトレードに、地域別に北米、欧州、アジア太平洋、南米、中東・アフリカにセグメント化されています。市場予測は金額(米ドル)および数量(リットル)で提供されます。
セグメンテーション概要
| プレーンハードコンブチャ |
| フレーバーハードコンブチャ |
| 5.0% ABV以下 |
| 5.0%超〜8.0% ABV |
| 8.0% ABV超 |
| コンベンショナル |
| オーガニック |
| アルミ缶 |
| ガラス瓶 |
| その他 |
| オントレード |
| オフトレード |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| その他の北米 | |
| 欧州 | ドイツ |
| 英国 | |
| イタリア | |
| フランス | |
| スペイン | |
| オランダ | |
| ポーランド | |
| ベルギー | |
| スウェーデン | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| オーストラリア | |
| インドネシア | |
| 韓国 | |
| タイ | |
| シンガポール | |
| その他のアジア太平洋 | |
| 南米 | ブラジル |
| アルゼンチン | |
| コロンビア | |
| チリ | |
| ペルー | |
| その他の南米 | |
| 中東・アフリカ | 南アフリカ |
| サウジアラビア | |
| アラブ首長国連邦 | |
| ナイジェリア | |
| エジプト | |
| モロッコ | |
| トルコ | |
| その他の中東・アフリカ |
| 製品タイプ別 | プレーンハードコンブチャ | |
| フレーバーハードコンブチャ | ||
| アルコール度数別 | 5.0% ABV以下 | |
| 5.0%超〜8.0% ABV | ||
| 8.0% ABV超 | ||
| カテゴリー別 | コンベンショナル | |
| オーガニック | ||
| 包装タイプ別 | アルミ缶 | |
| ガラス瓶 | ||
| その他 | ||
| 流通チャネル別 | オントレード | |
| オフトレード | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| その他の北米 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| イタリア | ||
| フランス | ||
| スペイン | ||
| オランダ | ||
| ポーランド | ||
| ベルギー | ||
| スウェーデン | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| オーストラリア | ||
| インドネシア | ||
| 韓国 | ||
| タイ | ||
| シンガポール | ||
| その他のアジア太平洋 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| コロンビア | ||
| チリ | ||
| ペルー | ||
| その他の南米 | ||
| 中東・アフリカ | 南アフリカ | |
| サウジアラビア | ||
| アラブ首長国連邦 | ||
| ナイジェリア | ||
| エジプト | ||
| モロッコ | ||
| トルコ | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
2026年のハードコンブチャ市場の規模はどのくらいですか?
市場は2026年に103.15 ミリオン 米ドルと評価されており、19.34%のCAGRで2032年までに294.23 ミリオン 米ドルに達すると予測されています。
最大のシェアを持つハードコンブチャの製品タイプはどれですか?
フレーバーハードコンブチャが2026年に62.44%のシェアでリードしています。
最も速く拡大しているアルコール強度セグメントはどれですか?
8.0% ABV超の製品は、2027年から2032年にかけて21.68%のCAGRで成長すると予測されています。
ハードコンブチャ流通をリードしている販売チャネルはどれですか?
オフトレードアウトレットが2026年の売上の67.33%を占め、オントレードアウトレットは2032年まで20.66%のCAGRでより速く成長すると予想されています。