
GPUクーリングソリューション市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 11.86 十億米ドル |
| 市場規模 (2031) | 35.60 十億米ドル |
| 成長率 (2026 - 2031) | 24.59 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor IntelligenceによるGPUクーリングソリューション市場分析
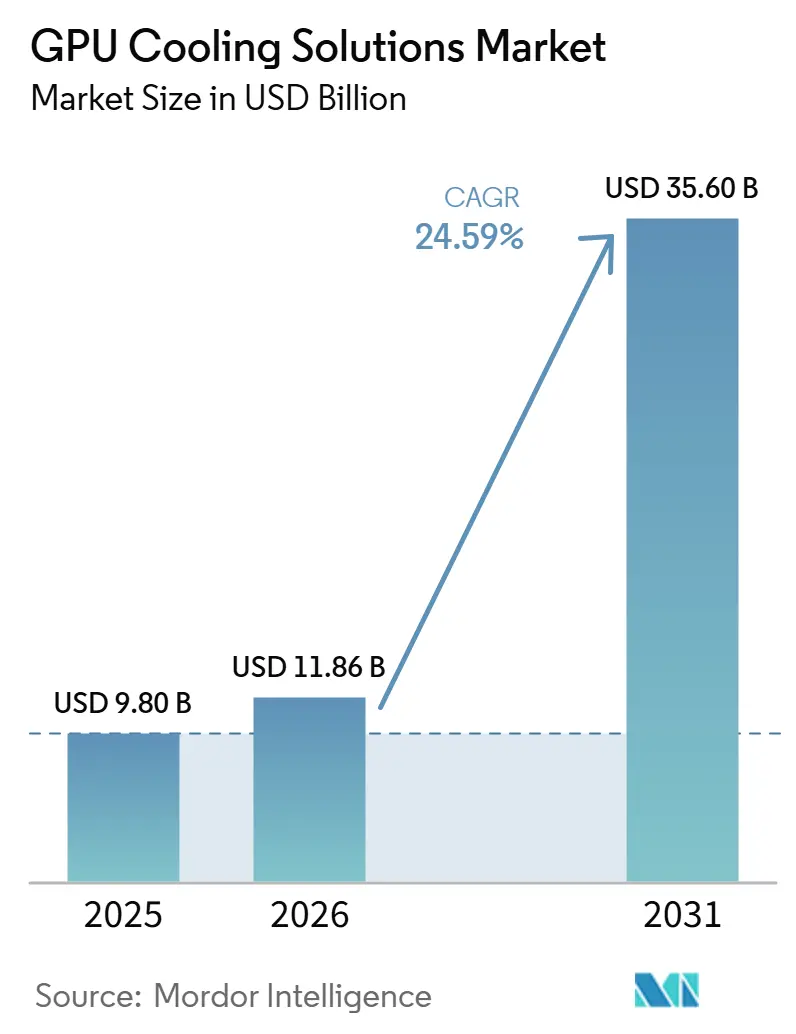
GPUクーリングソリューション市場規模は、2025年の98.0 ビリオン 米ドル、2026年の118.6 ビリオン 米ドルから、2031年には356.0 ビリオン 米ドルへと拡大する見込みであり、2026年から2031年にかけてCAGR 24.59%を記録すると予測されます。GPU電力密度の急上昇、エネルギー効率に関する規制強化、および人工知能ワークロードの採用拡大が、従来の空冷ヒートシンクから直接チップ液冷・浸漬アーキテクチャへの移行を加速させています。かつて300Wのアクセラレーターを管理していたオペレーターは、現在1,400W定格のNvidia Blackwell Ultraデバイスに直面しており、データセンターのホワイトスペースの全面的な再設計を余儀なくされています。規制上の圧力も同様に決定的な要因となっており、欧州、シンガポール、北米の基準は現在、電力使用効率(PUE)目標1.5未満を評価し、従来の気流設計を事実上排除しています。これに対応して、ハイパースケール事業者はラックレベルの液冷を優先し、エッジプロバイダーは二重床を必要としないモジュール式浸漬ポッドへと傾いています。
主要レポートのポイント
- 冷却技術別では、空冷が2025年のGPUクーリングソリューション市場シェアの45.50%をリードし、一方で浸漬冷却は2031年にかけてCAGR 25.50%を記録すると予測されます。
- 冷却レベル別では、サーバー・ラックレベルシステムが2025年のGPUクーリングソリューション市場規模の60.10%を占め、CAGR 26.10%で拡大すると予測されます。
- 導入形態別では、ハイパースケール・クラウドの設置が2025年のGPUクーリングソリューション市場シェアの62.30%を占め、エンタープライズセグメントは2026年から2031年にかけてCAGR 26.30%で成長する見込みです。
- GPU電力密度別では、300W~700Wの区分が2025年のGPUクーリングソリューション市場シェアの51.70%を占め、700W超のアクセラレーターはCAGR 27.80%で成長すると予測されます。
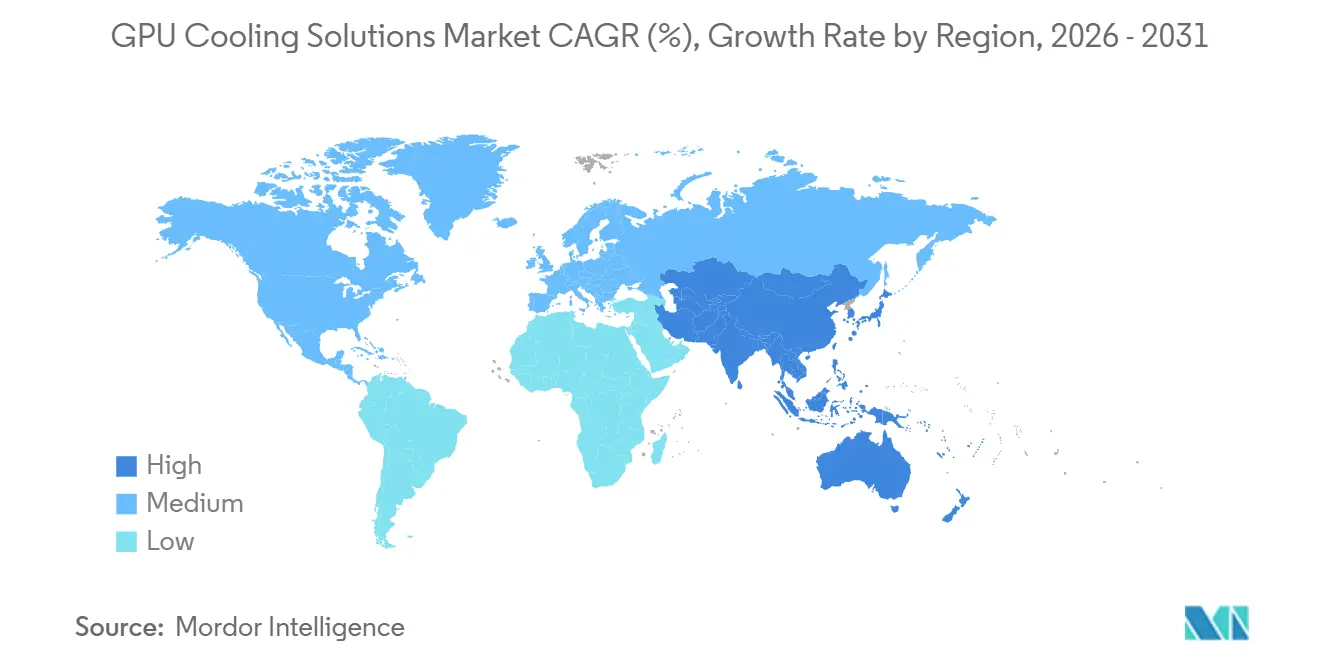
- 地域別では、アジア太平洋地域がグラフィックス処理ユニット(GPU)クーリングソリューション市場において2025年に66.90%のシェアで首位を占め、CAGR 28.20%で成長すると予測されており、全地域の中で最も高い成長率となっています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高度な熱管理を必要とするGPU電力密度の増大 | +6.8% | グローバル、特に北米およびアジア太平洋のハイパースケールクラスター | 中期(2~4年) |
| GPU加速ワークロードを伴うハイパースケールデータセンターの拡大 | +5.2% | 北米、アジア太平洋、欧州 | 短期(2年以内) |
| HPCおよびAIクラスターにおける液冷採用の増加 | +4.9% | 北米、欧州、アジア太平洋の政府研究施設 | 中期(2~4年) |
| データセンターに対する政府のエネルギー効率規制 | +3.7% | 欧州、北米、シンガポール、韓国 | 長期(4年以上) |
| エッジマイクロデータセンター向けモジュール式浸漬冷却ポッドの台頭 | +2.6% | グローバル、北米およびアジア太平洋のエッジ展開での早期採用 | 中期(2~4年) |
| 予測的冷却最適化を推進するAIベースの熱テレメトリの統合 | +2.3% | 北米および欧州、アジア太平洋へ拡大 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高度な熱管理を必要とするGPU電力密度の増大
NVIDIAのBlackwell Ultraはデバイスあたり1,400W TDPを実現し、次世代のRubinシリーズは1,950Wを目標としており、空冷ヒートシンクで長らく想定されてきた400Wの上限を大幅に超えています。ラックレベルの密度は2024年の15kWから2028年には240kW超の予測へと上昇しており、レトロフィットの余地は極めて限られ、液冷はオプションから必須へと変わりつつあります。[1] Microsoftの750W Maia 200アクセラレーターはすでに85°C以下を維持するためにクローズドループプレートに依存しており、この技術的転換点により、今後10年の終わりまでに空冷はCPU専用またはストレージ用途に限定される可能性があります。
GPU加速ワークロードを伴うハイパースケールデータセンターの拡大
Metaのルイジアナ州における400万平方フィートのHyperionキャンパスと、Microsoftのアトランタにおける1GW Azure AI超工場は液冷ラック専用に設計されており、2028年までに合計1.3GWのGPU容量を提供する予定です。公共プログラムもこのトレンドを反映しており、例えばカナダのソブリンコンピュートイニシアチブは2025年に20億カナダドル(14.8 ビリオン 米ドル)を液冷義務付きで確保し、英国のDAWNアップグレードは浸漬冷却によりPUE 1.12を達成しました。これらの建設プロジェクトは、冷媒分配ユニット、カスタムプレート、誘電体流体に対する複数年にわたる需要を保証します。
HPCおよびAIクラスターにおける液冷採用の増加
EuroHPCのHammerHAIスーパーコンピューターは、20MWのエンベロープ内でエクサスケール性能を達成するために直接チップループを指定しており、コンピュート主権と持続可能性の間の政策的整合を体現しています。[2] 2026年1月に稼働したKDDIの50MWクラスターは、Nvidia GB200 NVL72サーバーでPUE 1.15を達成し、[3]シンガポールの58MWのNxera施設は熱帯環境でPUE 1.25を達成しました。相互運用性のギャップは依然として残っており、KDDIはOpen Compute Projectの寸法とは異なる専用プレートジオメトリを必要とし、ベンダーロックインのリスクが継続していることを示しています。
データセンターに対する政府のエネルギー効率規制
EUの委任規則2024/1364は、1MWを超える新規施設に対して2030年までにPUE≤1.5および水使用効率≤0.4L/kWhを達成することを義務付けています。[4] シンガポールのSS 715:2025規格はエネルギー監査を義務付け、浸漬投資に対する加速償却を提供しています。更新された米国連邦ガイドラインは熱効率指標を組み込み、ライフサイクルコスト削減に基づいて液冷展開を正当化できるようにしています。施行スケジュールは異なりますが、規制の方向性は空冷GPUクラスターを明らかに不利にしています。
制約の影響分析*
| 制約 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 液冷・浸漬冷却インフラの高い設備投資 | -3.4% | グローバル、特にエンタープライズおよび中堅オペレーター | 短期(2年以内) |
| レガシーサーバーラックおよび施設レイアウトとの互換性の問題 | -2.8% | 北米および欧州のエンタープライズ施設 | 中期(2~4年) |
| 冷媒流体の業界標準の不足 | -1.9% | グローバル、マルチベンダー調達シナリオ | 長期(4年以上) |
| 高度なコールドプレートおよびポンプコンポーネントのサプライチェーン制約 | -1.5% | グローバルな不足、特に北米および欧州 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
液冷・浸漬冷却インフラの高い設備投資
ターンキー浸漬システムの費用は通常1kWあたり800~1,200米ドルであり、これは空冷システムのほぼ2倍のコストです。さらに、直接チップ冷却キットはサーバー価格を20%~40%引き上げます。これらの高い初期費用にもかかわらず、5年間の総所有コスト削減額は15%を超えることが多いです。しかし、多くの中堅オペレーターは手頃な資金調達オプションへのアクセスに課題を抱えています。この財務的障壁は、より信頼性の高い回収モデルが確立されるまで、これらの高度な冷却ソリューションの採用を遅らせます。その結果、広範な手頃な価格と資金調達メカニズムの欠如により、市場の成長が妨げられています。
レガシーサーバーラックおよび施設レイアウトとの互換性の問題
浸漬ポッドは従来のラックの10~15倍の重量になることがあり、2020年以前に建設されたデータセンターで標準的な1,200kg/m²の床荷重容量を超えることが多いです。10MWのホールをこれらのシステムに対応させるためのレトロフィットには、200万~500万米ドルの構造補強費用が必要になる場合があります。さらに、このプロセスにはプレートとマニホールドの設置のためにラックあたり約72時間のダウンタイムが伴います。これらの要因は重大な運用リスクをもたらし、企業が浸漬冷却システムを採用することを躊躇させる可能性があります。エネルギー節約が大幅であっても、高い初期費用と潜在的な混乱が実装のペースを遅らせます。その結果、多くのオペレーターは長期的なメリットにもかかわらず慎重な姿勢を保っています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
冷却技術別:
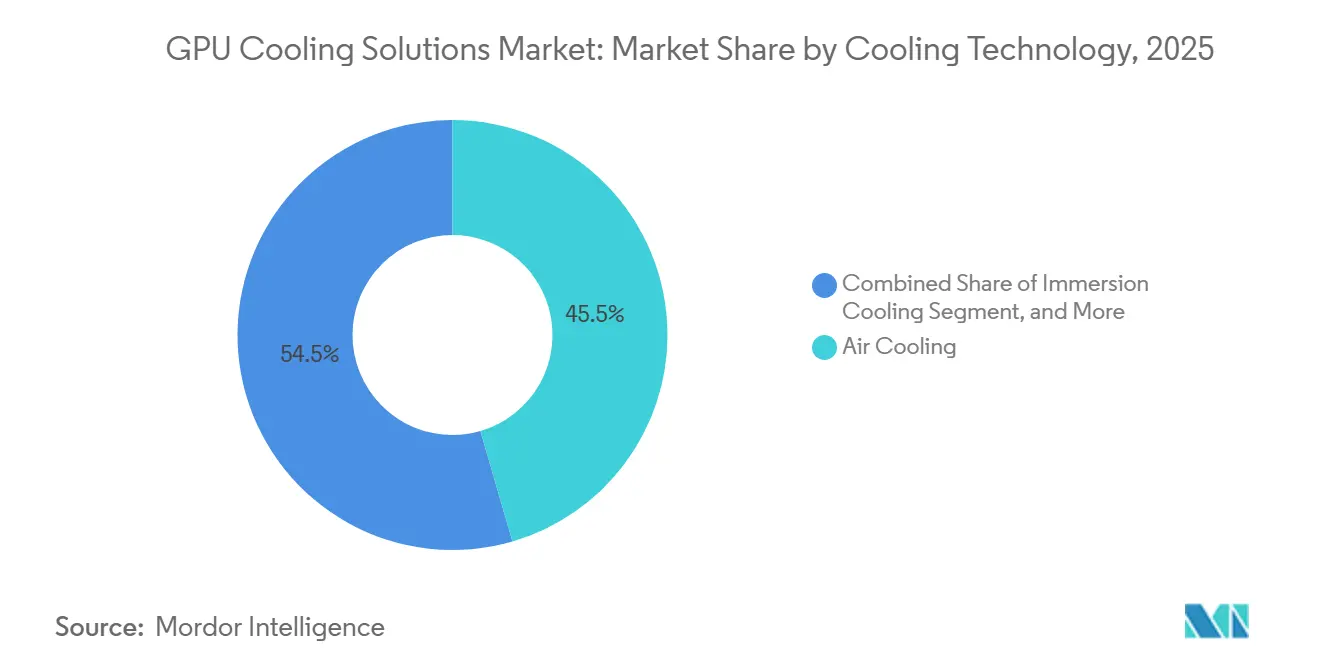
空冷の優位性が続く中、浸漬システムが注目を集める空冷は2025年のグラフィックス処理ユニット(GPU)クーリングソリューション市場シェアの45.50%を占めました。これは既存の施設を活用でき、初期投資が低いためです。この方法は、既存のインフラを活用しながらコストを最適化しようとする企業にとって引き続き好まれる選択肢です。しかし、浸漬ソリューションが注目を集めるにつれ、このセグメントの成長はGPUクーリングソリューション市場全体を下回っています。浸漬ソリューションは、ホットアイルを排除しデータセンターのフットプリントを最大60%削減できる能力に牽引され、2031年にかけてCAGR 25.50%で成長すると予測されています。Submerの2025年インドでのSmartPodロールアウトはこれらの利点を効果的に実証しました。これらのメリットにもかかわらず、流体廃棄規制や統一された誘電体基準の欠如などの課題が広範な採用を妨げ続けていますが、進行中の研究開発の取り組みがこれらの問題に対処することを目指しています。
ラックレベルのコールドプレートは、Open Compute Projectラックとシームレスに統合し、配管をより少ないホースアセンブリに集約することで設置時間を30%短縮できるため、最も急速に拡大しています。これらのシステムは、その効率性と現代のデータセンター設計との互換性から、ますます支持されています。CPUに空冷、GPUに液冷を使用するハイブリッド設計も注目を集めています。このアプローチは、ワークロードの段階的な移行を好む企業にとって魅力的であり、イノベーションとリスク管理のバランスを取ります。このようなハイブリッドシステムの採用は、企業の慎重かつ進歩的な戦略を反映しています。市場が進化するにつれ、これらのソリューションは効率的なGPU冷却技術への高まる需要に対応する上で重要な役割を果たすと期待されています。


注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
冷却レベル別:
コンポーネント冷却がニッチな注目を集める中、ラックレベルソリューションが優位サーバー・ラックレベル冷却は2025年のグラフィックス処理ユニット(GPU)クーリングソリューション市場の60.10%を占め、CAGR 26.10%が見込まれています。これはオペレーターがOpen Compute Projectラックに対応したモジュール式冷媒分配ユニットをますます好むためです。これらのシステムはラックレベルの展開をサポートし、データセンターオペレーターがより高い熱負荷をより効率的に管理するのに役立ちます。冷媒分配ユニット1台あたり最大40台のサーバーに対応することでコスト削減が実現し、広範な配管インフラの必要性を減らし、継続的なメンテナンスのオーバーヘッドを低減します。
コンポーネントレベルのコールドプレートは、サブミリ秒のレイテンシが最重要視され、精密なデバイスレベルの熱制御が必要な展開において引き続き重要です。Frore Systemsの1,950W GPU向けに生成的に設計されたプレートなどの技術は、局所的な熱最適化を可能にし、高性能GPU動作をサポートしながらハードウェアの寿命を延ばすのに役立ちますが、ノードあたりの複雑さが増します。長期的な成長は、2026年後半に予定されているIEEE相互運用性標準に依存しており、これによりコールドプレートインターフェースのマルチベンダー互換性がサポートされ、異種インフラ環境全体での採用が改善される可能性があります。
導入形態別:
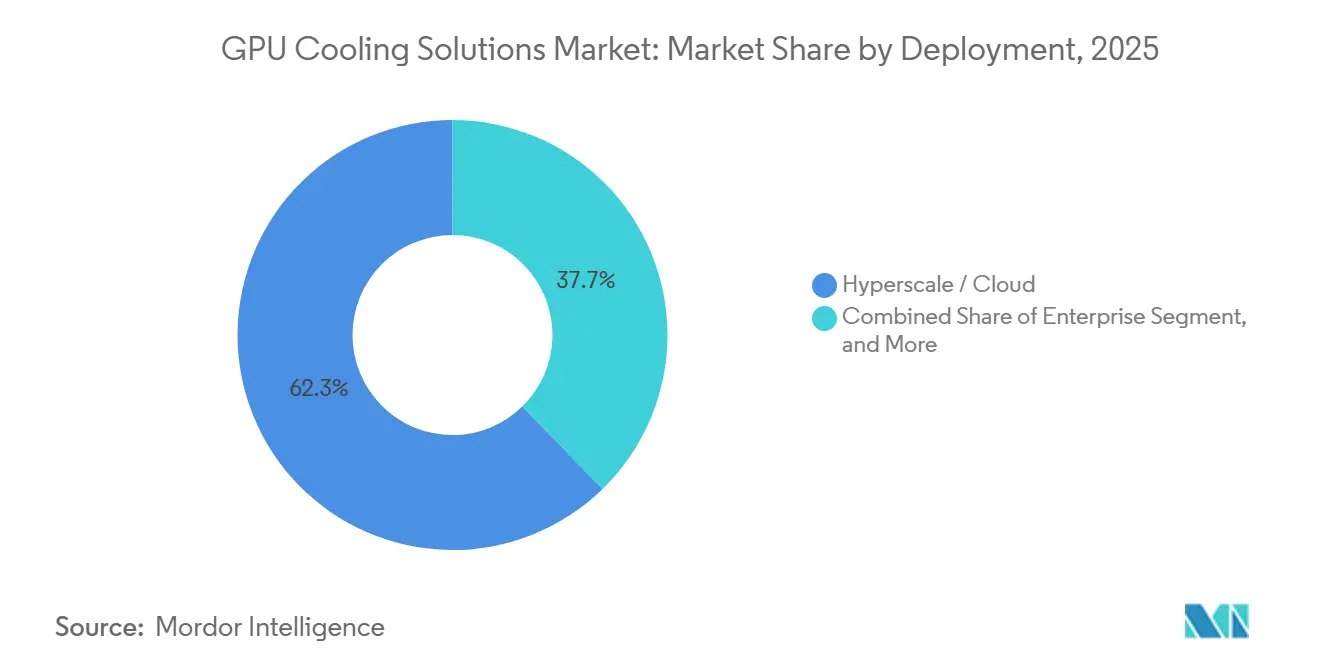
ハイパースケールがリードを維持する中、エンタープライズセグメントが加速ハイパースケール・クラウドオペレーターは2025年のGPUクーリングソリューション市場シェアの62.30%を占め、垂直統合、大規模調達、カスタム冷媒配合を活用してワットあたりの冷却コストを削減する能力に支えられています。これらのオペレーターは、インフラ設計、ラック構成、熱管理システムをより厳密に制御することで、高密度GPU環境全体の運用効率を向上させ続けています。今後、エンタープライズ展開は、中堅企業がAIワークロードと高いコンピュート密度をサポートするために既存のデータセンターインフラをレトロフィットするにつれ、CAGR 26.30%でGPUクーリングソリューション市場全体を上回ると予測されています。
ベンダーロックインは、より広範なエンタープライズ採用の障壁として残っています。Dell、HPE、Lenovoからの互換性のない冷媒分配アーキテクチャが混合ラック構成を妨げ、企業は単一ベンダーから機器を調達するか、複数のプラットフォームをサポートするために配管を複製するかを余儀なくされています。この制限により、展開の複雑さ、設備投資、メンテナンス要件が増加する可能性があります。エッジ展開は全体的な市場シェアでは小さいものの、高成長のニッチを代表しています。48時間で設置できるコンテナ型ポッドは、迅速な展開をサポートし、コンピュート容量をユーザーに近づけ、地理的近接性を改善し、レイテンシに敏感なアプリケーションを可能にするため、通信事業者にとって魅力的です。

注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
GPU電力密度別:
超高ワットアクセラレーターが冷却イノベーションを牽引300W~700Wの区分は2025年のグラフィックス処理ユニット(GPU)クーリングソリューション市場規模の51.70%を占め、データセンター環境全体でのNvidia H100およびAMD MI300の大規模設置に支えられています。このワット数範囲は、現在のAIおよび高性能コンピューティングワークロードの熱的・性能要件に合致していたため、主要な展開カテゴリーであり続けました。しかし、GPU電力密度が上昇し続けるにつれ、700W超のアクセラレーターは2031年にかけてCAGR 27.80%の軌道をたどっています。従来の空冷はASHRAEガイドライン内で1,000Wの熱エンベロープを維持できないため、これらの高ワットデバイスには直接チップ冷却が必須です。
ダイヤモンド強化コールドプレートなどの技術は、接合部度を二桁台で低下させる熱伝導率の改善を実証しており、オペレーターがシリコン限界を超えることなく電力を過剰供給するための追加的な余裕を与えています。これらの熱的向上は、より高密度なGPU構成をサポートし、オペレーターが増大する熱負荷をより効果的に管理するのに役立ちます。300W未満のセグメントは、パッケージレベルの冷却統合が外部熱管理ソリューションへの需要を減少させるにつれ、毎年縮小し続けています。このトレンドは、次世代GPU展開向けに設計された高密度冷却ソリューションへの市場のシフトを強化しています。
地域分析
アジア太平洋地域GPU冷却ソリューション市場
アジア太平洋地域は2025年に世界収益の66.90%を占め、2031年までの28.20%のCAGRは他のすべての地域を上回り、GPU冷却ソリューション需要における同地域の主導的役割を裏付けている。日本、韓国、シンガポールにおける国家AIマンデートは厳格なエネルギー効率目標を満たす必要がある国内GPUクラスターへの資金提供を継続しており、大規模AIインフラにおいて液冷を事実上の優先ベストプラクティスとしている。日本のNTTは品川において浸漬冷却を用いた1GWのGPU容量を誓約し、シンガポールの58MWのNxeraの展開は高温多湿な熱帯性気候においてPUE 1.25の運用を実証し、先進的な冷却システムが過酷な気象条件下でも高密度コンピューティング環境を支援できることを示した。
北米GPU冷却ソリューション市場
北米は収益において第2位にランクされており、Meta HyperionおよびMicrosoftのアトランタ超大型工場などのハイパースケールプロジェクトに支えられている。これらのプロジェクトは2028年以前に合計1.5 GWを超えるGPU容量を追加する見込みであり、高密度AIおよびアクセラレーテッドコンピューティングワークロードを支援できる高性能冷却アーキテクチャに対する地域需要を引き続き強化している。カナダのソブリンコンピュートイニシアティブを含む政府の取り組みが需要のさらなる層を加えているが、コールドプレートおよびポンプの24間のリードタイムは供給側の制約として残っており、収益認識が2027年後半にずれ込む可能性がある。
EMEA GPU冷却ソリューション市場
欧州はアジア太平洋地域および北米に後れを取っているものの、2030年までにPUEの上限を1.5に設定し、オペレーターをより効率的な熱管理へと促す委任規則2024/1364のもとで勢いを増し続けている。EuroHPCのHammerHAIなどのエクサスケールプログラムは次世代高性能コンピューティングインフラにおける液冷の役割を強化し、ドイツの地域暖房インセンティブはオペレーターが廃熱を収益化し投資収益率を改善することを可能にしている。中東およびアフリカは依然として黎明期にあるが、アラブ首長国連邦およびサウジアラビアにおけるソブリンAIプロジェクトが2027年以降に向けた専用施設を計画しており、地域のAIインフラ投資が拡大するにつれてアップサイドの可能性を示している。
競合状況
市場集中度
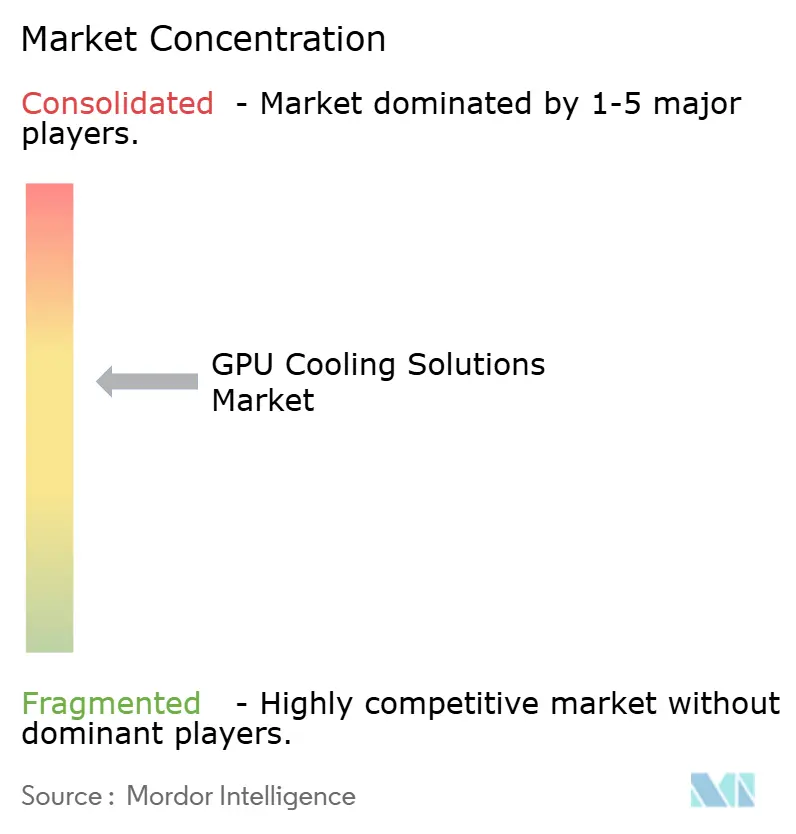
グラフィックス処理ユニット(GPU)クーリングソリューション市場は中程度に集中しており、NoctuaやCorsairなどの空冷の既存プレイヤーがコンシューマーおよび中小企業のニッチで優位を維持しています。一方、Asetek、CoolIT、LiquidStackなどの液冷スペシャリストがハイパースケールセグメントで大きな市場シェアを獲得しています。業界は2026年に統合が激化し、Trane TechnologiesがLiquidStackを買収し、EcolabがCoolIT Systemsを47.5 ビリオン 米ドルで買収しました。これらの買収は、業界が一回限りのハードウェア販売から、特に冷媒モニタリングと廃棄のための定期的なサービス契約へとシフトしていることを示しており、粗利益率は40%を超えています。
市場の破壊者はAI駆動のテレメトリを活用して競争上の優位性を獲得しています。例えば、2025年に更新されたSiemens Building Xは最大72時間前に熱負荷を予測でき、エネルギー消費を最大18%削減します。しかし、Open Compute Project内の不整合がマルチベンダーラックの採用を妨げ続けており、既存プレイヤーが市場ポジションを維持するために活用する摩擦を生み出しています。この競争の激しさは、Frore Systemsの2025年における生成的コールドプレート設計に関する14件の特許出願や、液冷を義務付けるNvidiaのBlackwell仕様などの知的財産申請によってさらに強調されており、これにより優先熱パートナーを指定できるGPUメーカーへと交渉力がシフトしています。
技術的進歩と規制上の課題がGPUクーリングソリューション市場の将来を形成しています。液冷はその効率性と高い熱負荷を処理する能力から注目を集めていますが、流体廃棄規制や統一された誘電体基準の欠如などの障害は依然として重大です。進行中の研究開発の取り組みはこれらの課題に対処し、コストと規制上のハードルを潜在的に削減することを目指しています。市場が進化するにつれ、CPUに空冷、GPUに液冷を組み合わせたハイブリッド設計が、ワークロードを段階的に移行する企業の間で人気を集めています。これらの動向は、イノベーションと戦略的パートナーシップによって推進されるダイナミックな市場ランドスケープを示しています。
GPUクーリングソリューション業界リーダー
-
CoolIT Systems Inc.
-
Asetek A/S
-
Nvidia Corporation
-
Noctua GmbH
-
Advanced Micro Devices, Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
GPU冷却ソリューション市場 このレポートでカバーされる企業
- CoolIT Systems Inc.
- Asetek A/S
- Noctua GmbH
- EKWB d.o.o.
- Nvidia Corporation
- Advanced Micro Devices, Inc.
- Dell Technologies Inc.
- Hewlett Packard Enterprise Company
- Lenovo Group Limited
- Super Micro Computer, Inc.
- Corsair Gaming, Inc.
- Arctic GmbH
- ASUStek Computer Inc.
- Giga-Byte Technology Co., Ltd.
- Alphacool International GmbH
- Phanteks Company B.V.
- Thermaltake Technology Co., Ltd.
- Fujitsu Limited
- Inspur Systems Inc.
- LiquidStack Inc.
- Submer Technologies S.L.
最近の産業開発事情 GPU冷却ソリューション市場
- 2026年6月:SupermicroはIntelと協力し、Intel Gaudi アクセラレーターおよび高度なGPU構成をサポートする液冷AIサーバープラットフォームを検証し、AIインフラ全体での液冷採用を拡大しました。
- 2026年6月:Asetek は、次世代NVIDIAおよびAMD GPUを使用するエンタープライズAIサーバー向けに設計された新しいラックスケール液冷技術を発表し、エネルギー効率の向上と冷却電力消費の削減に注力しました。
- 2026年5月:Schneider Electricは、高密度GPU展開をサポートするために冷媒分配ユニット(CDU)、漏洩検知、熱モニタリングを統合した、プレハブ液冷AIデータセンターソリューションの拡張ポートフォリオを発表しました。
- 2026年3月:VertivはNVIDIAとの協力を拡大し、冷媒分配ユニット(CDU)、リアドア熱交換器、統合熱管理システムを含む、NVIDIA Blackwell Ultra展開向けに検証されたAI対応液冷インフラを導入しました。
グローバルGPUクーリングソリューション市場レポートの範囲
GPUクーリングソリューション市場は、高性能コンピューティング環境においてグラフィックス処理ユニット(GPU)が発生する熱を放散するために使用される熱管理技術およびシステムの設計、製造、統合、展開を含みます。これらのソリューションは、AI、機械学習、クラウドコンピューティング、データセンター、科学的コンピューティング、エッジインフラ全体にわたって最適なGPUパフォーマンス、エネルギー効率、信頼性、運用寿命を維持するために不可欠です。
GPUクーリングソリューション市場レポートは、冷却技術(空冷、液冷、浸漬冷却、ハイブリッド冷却)、冷却レベル(コンポーネントレベル冷却、サーバー・ラックレベル冷却)、導入形態(ハイパースケール・クラウド、エンタープライズ、政府・研究HPC、エッジ)、GPU電力密度(300W未満、300W~700W、700W超)、地域(北米、欧州、アジア太平洋、中東・アフリカ)別にセグメント化されています。市場予測は金額ベース(米ドル)で提供されます。
セグメンテーション概要
| 空冷 |
| 液冷(直接チップ冷却) |
| 浸漬冷却 |
| ハイブリッド冷却 |
| コンポーネントレベル冷却 |
| サーバー・ラックレベル冷却 |
| ハイパースケール・クラウド |
| エンタープライズ |
| 政府・研究(HPC) |
| エッジ |
| 300W未満 |
| 300W~700W |
| 700W超 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| 日本 | |
| 韓国 | |
| インド | |
| 東南アジア | |
| アジア太平洋その他 | |
| 中東・アフリカ |
| 冷却技術別 | 空冷 | |
| 液冷(直接チップ冷却) | ||
| 浸漬冷却 | ||
| ハイブリッド冷却 | ||
| 冷却レベル別 | コンポーネントレベル冷却 | |
| サーバー・ラックレベル冷却 | ||
| 導入形態別 | ハイパースケール・クラウド | |
| エンタープライズ | ||
| 政府・研究(HPC) | ||
| エッジ | ||
| GPU電力密度別 | 300W未満 | |
| 300W~700W | ||
| 700W超 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| 韓国 | ||
| インド | ||
| 東南アジア | ||
| アジア太平洋その他 | ||
| 中東・アフリカ | ||
レポートで回答される主要な質問
現在のGPUクーリングソリューション市場規模はどのくらいで、どのくらいの速さで成長していますか?
Mordor Intelligenceによると、GPUクーリングソリューション市場規模は2026年に118.6 ビリオン 米ドルに達し、CAGR 24.59%で2031年までに356.0 ビリオン 米ドルに達すると予測されています。
最も急速に拡大している冷却技術はどれですか?
浸漬冷却は最も急成長している技術であり、オペレーターがエッジおよび高密度展開を追求するにつれ、CAGR 25.50%で進展すると予測されています。
なぜアジア太平洋のデータセンターは液冷をこれほど積極的に採用しているのですか?
日本、韓国、シンガポールの主権AIマンデートはPUE 1.5未満を要求しており、オペレーターを高温多湿な気候での効率基準を満たす液冷・浸漬ソリューションへと促しています。
液冷と空冷の設備投資はどのように比較されますか?
浸漬システムは1kWあたり800~1,200米ドルの範囲であり、空冷建設の1kWあたり400~600米ドルのコストのほぼ2倍ですが、5年間のエネルギー節約がプレミアムを相殺できます。
GPUクーリングソリューションプロバイダーの主なサプライチェーンリスクは何ですか?
カスタムコールドプレートで最大24週間、ポンプコンポーネントで28週間のリードタイムが展開の遅延をもたらし、特に北米と欧州で顕著です。
競合ダイナミクスを形成している企業はどこですか?
Asetek、CoolIT、LiquidStackが液冷ソリューションをリードし、Trane TechnologiesとEcolabによる最近の買収は、コングロマリットがエンドツーエンドの熱サービス収益に向けてポジショニングしていることを示しています。