
Eコマース ラストマイル配送市場の規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 231.61 十億米ドル |
| 市場規模 (2031) | 387.69 十億米ドル |
| 成長率 (2026 - 2031) | 10.85 % |
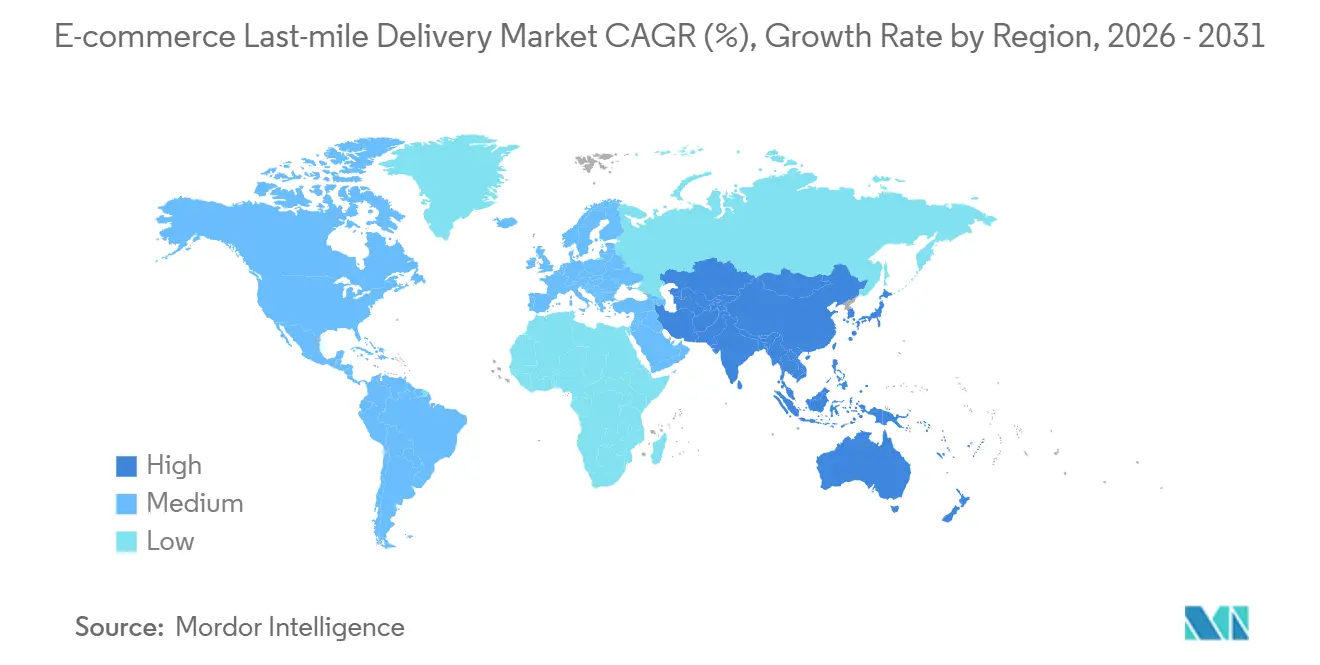
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
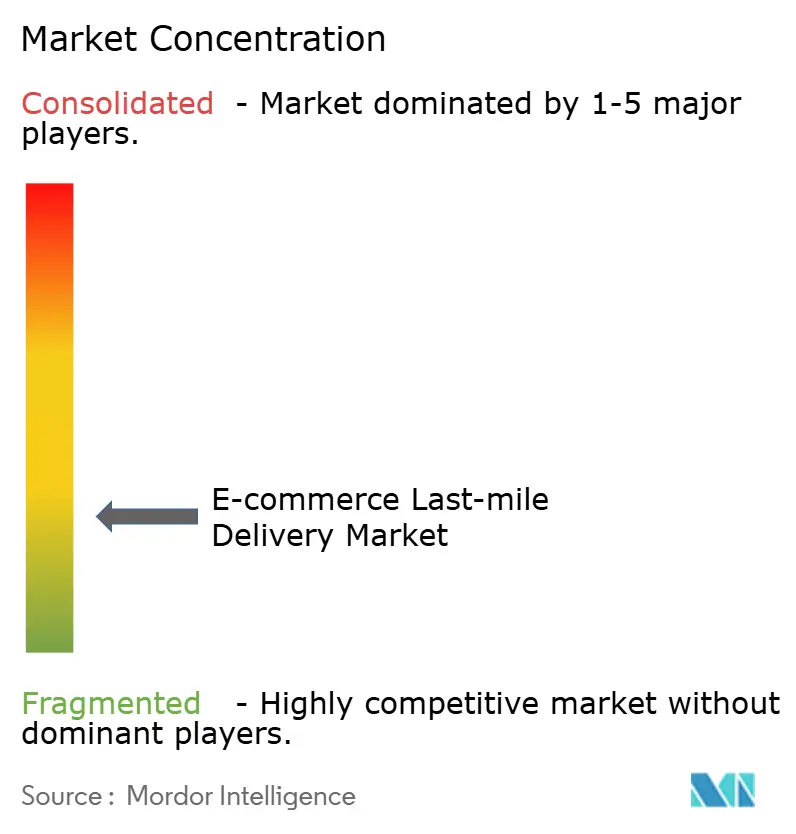
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor IntelligenceによるEコマース ラストマイル配送市場分析
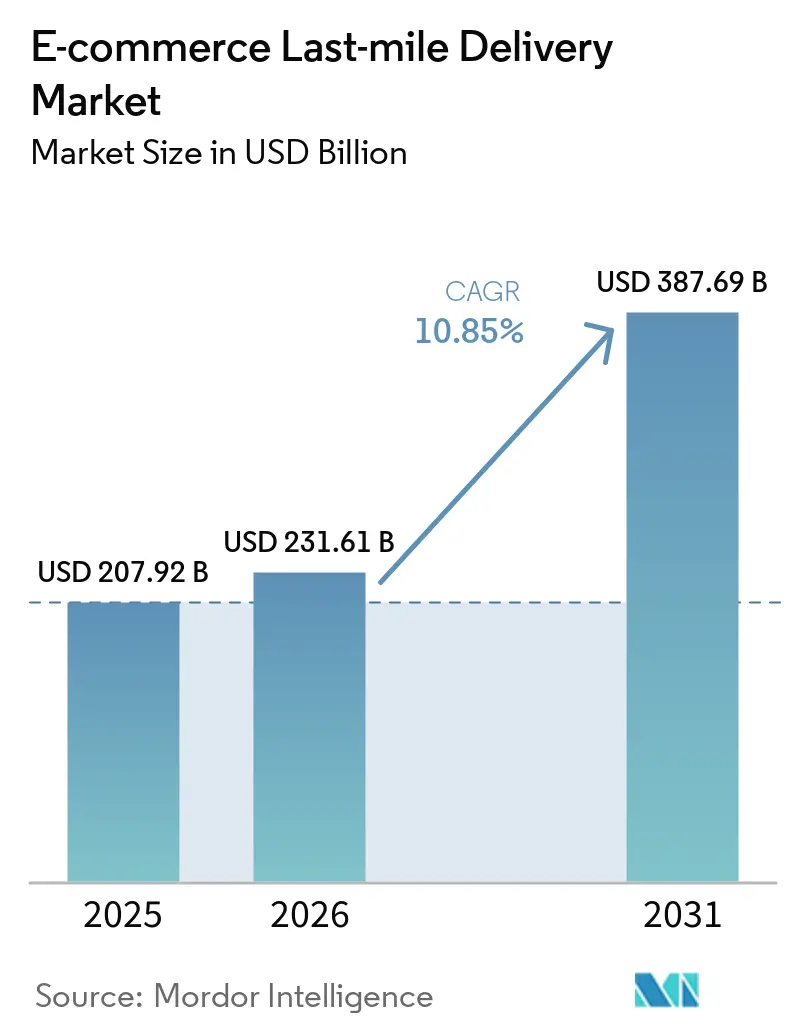
グローバルEコマース ラストマイル配送市場は2025年に207.92 ビリオン 米ドルと評価され、2026年には231.61 ビリオン 米ドルに成長し、2026年から2031年にかけてCAGR 10.85%で2031年までに387.69 ビリオン 米ドルに達すると予測されています。
グローバルEコマース ラストマイル配送市場は、都市部の回廊における荷物密度の向上、当日配送インフラの迅速な展開、そして通信事業者ネットワーク全体でのルート最適化ツールの広範な採用によって勢いを増しています。グローバルEコマース ラストマイル配送市場の現在のフェーズは、以前のパンデミック急増期よりも構造的なものとなっています。これは、通信事業者が物流資産を収益製品として扱うようになったためであり、この変化はAmazonが2026年5月に自社のフルフィルメントおよび配送ネットワークを外部企業に開放した際に顕著になりました。ドライバー不足が依然として深刻であるため、市場ではコスト圧力も引き続き重要な課題となっています。
主要レポートのポイント
- 配送タイプ別では、標準配送が2025年のグローバルEコマース ラストマイル配送市場シェアの58.20%を占め、当日配送は2031年にかけてCAGR 14.30%で拡大すると予測されています。
- 配送モデル別では、B2Cが2025年のグローバルEコマース ラストマイル配送市場規模の66.56%を占め、C2Cは2031年にかけて最高のCAGR 16.97%を記録すると予測されています。
- 都市ティア別では、ティア2都市が2025年のグローバルEコマース ラストマイル配送市場シェアの38.02%を占め、ティア3以下は2031年にかけてCAGR 13.90%で成長すると予測されています。
- 製品タイプ別では、家電・家庭用電化製品が2025年のグローバルEコマース ラストマイル配送市場規模の24.50%を占め、食品・飲料は2031年にかけてCAGR 13.10%で拡大すると予測されています。
- 地域別では、アジア太平洋が2025年のグローバルEコマース ラストマイル配送市場シェアの38.41%を占め、2031年にかけてCAGR 11.93%という最速の地域成長率を記録しました。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバー影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 都市部回廊におけるEコマース注文密度の成長 | +2.1% | アジア太平洋と北米に最も高い集中度を持つグローバル | 短期(2年以内) |
| 当日・翌日サービスの普及 | +1.8% | アジア太平洋中核、北米および西欧への波及 | 短期(2年以内) |
| 越境小包ネットワークの拡大 | +1.5% | 欧州・アジア間および南北アメリカの貿易ルートに最も高い強度を持つグローバル | 中期(2〜4年) |
| 小売業者所有の配送ネットワークおよび自社フリート | +1.2% | 北米と中国、インドおよび東南アジアでの初期成果 | 中期(2〜4年) |
| 配送オーケストレーションソフトウェアおよびルート最適化の採用 | +1.0% | 北米、EU、オーストラリアで高度な採用が進むローバル | 長期(4年以上) |
| マイクロフルフィルメントおよびダークストアの近接経済性 | +0.9% | インド、中国、英国で最も急速な普及が見られる世界の都市中心部 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
都市部回廊におけるEコマース注文密度の成長
都市部における注文集中度の上昇により、グローバルEコマース ラストマイル配送市場における1配送停車あたりのコストが低下しています。密度の高いルートは車両稼働率を向上させ、短い配送半径内でのルート計画をより予測可能にします。インドのクイックコマースプラットフォームは2026年初頭までに約1,900のダークストアを運営しており、その数は年末までに5,000を超えると予測されていました[1]。これらのネットワークは10〜15分以内に注文を処理するため、小売業者は従来のハブ・アンド・スポークモデルではなく、超ローカルなフルフィルメント能力を必要としています。Amazonの2026年5月のAmazon Supply Chain Servicesの開始は、大手通信事業者が物流ネットワークを外部ブランドと自社小売量の両方に対応できる商業製品として捉えるようになったことを示しています。グローバルEコマース ラストマイル配送市場において、この変化は依然としてレガシーコスト構造とネットワーク再設計の遅れに依存している通信事業者への圧力を高めています。
当日・翌日サービスの普及
グローバルEコマース ラストマイル配送市場において、当日・翌日配送は多くの都市市場でプレミアムオプションから標準的な期待へと移行しています。この変化により、通信事業者はエンドユーザーの近くに在庫を移動させ、配送時間枠の管理を強化することを余儀なくされています。Aramexは2025年4月にShipsyとマスターサービス契約を締結し、当日サービスの展開に向けてAI搭載のルート最適化、テリトリー管理、タイムスロットツールを導入しました。最も強い需要は、食品、返品、補充主導のカテゴリーなど、配送価格よりも緊急性が重要な用途から生まれています。Geopostは2025年に欧州8カ国で温度管理活動が11%成長したと報告しており、これは生鮮品や繊細な荷物における迅速配送の役割を裏付けています。グローバルEコマース ラストマイル配送市場において、より迅速な配送はもはやサービスのアップグレードにとどまらず、ネットワーク設計の原則となりつつあります。
越境小包ネットワークの拡大
越境フローはグローバルEコマース ラストマイル配送市場の主要な量の源泉となりつつあります。これにより、通信事業者は幹線輸送規模と通関専門知識だけに依存するのではなく、現地配送能力を構築することが求められています。JD Logisticsは2026年2月に英国、ドイツ、オランダ、フランスでJoyExpressを開始し、欧州全体で60以上の倉庫とデポを展開しました。このサービスは主要都市での当日・翌日配送を追加しており、越境事業者が荷物が目的地市場に入った後も国内レベルのサービス品質を必要としていることを示ています。グローバルEコマース ラストマイル配送市場において、このパターンは国際輸送、現地フルフィルメント、ラストマイル配送を単一のネットワーク論理の下で統合できる事業者に有利に働きます。また、強力な通関・航空ネットワークを持ちながら目的地市場での現地密度が限られている既存事業者にとっての競争リスクも高まっています。
マイクロフルフィルメントおよびダークストアの近接経済性
マイクロフルフィルメントは、需要地点の近くに在庫を配置することでグローバルEコマース ラストマイル配送市場を強化しています。その価値は表面的なスピードよりも、密集した都市部における配送距離の短縮、配送失敗の削減、繰り返しの取り扱いの軽減にあります。インドのダークストアの設置数は2026年初頭にすでに約1,900拠点に達していました。経済性は立地に非常に敏感であり、需要中心地から離れた拠点は、倉庫の生産性だけでは相殺できない構造的なラストマイルコストのペナルティを被ります。そのため、迅速配送カテゴリーは広域の地域フルフィルメントカバレッジだけでなく、ローカルノードの配置に集中しています。グローバルEコマース ラストマイル配送市場において、近接経済性はスピード、ルート密度、リピート注文の利便性を支える小規模都市資産への投資を着実にシフトさせています。
制約要因影響分析*
| 制約要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 都市部の路肩アクセス制約と配送スロットの不足 | -1.5% | 西欧および北米の主要都市市場で最も深刻なグローバル | 短期(2年以内) |
| ドライバー不足と高いラストマイル労働集約度 | -1.2% | 欧州が労働力の13%という最高の不足率を示すグローバル | 中期(2〜4年) |
| 配送失敗、返品、逆物流コスト | -0.9% | 英国、ドイツ、東南アジアなど返品率の高い市場で最も高い影響を持つグローバル | 中期(2〜4年) |
| 住宅地の電動化とデポの充電準備不足 | -0.7% | インド、東南アジア、アフリカを含む新興市場、北米農村部および南欧への二次的影響 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
都市部の路肩アクセス制約と配送スロットの不足
都市部のアクセス規制により、密集した都市中心部でEコマース ラストマイル配送を収益性高くスケールすることが困難になっています。低排出ゾーン、制限された時間枠、車両制限はルートの複雑さを増し、配送の柔軟性を低下させます。2026年のSpringer Natureによる都市ラストマイルルーティングに関する研究では、ゼロエミッションゾーンの施行により、電動化のコスト削減効果が完全に実現される前に、事業者が制限ルートに電気自動車フリートを専用化することを余儀なくされる可能性があることが示されました。これにより、複数の管轄区域にまたがって混合車両ベースを運用するフリートに対して、前払いの資本負担が生じます。充電アクセス、路肩スペース、現地の運用規則が都市ごとに異なる場合、この問題はより深刻になります。グローバルEコマース ラストマイル配送市場において、これらの摩擦は荷物需要が依然として強い場合でもサービスの柔軟性を制限しています。
ドライバー不足と高いラストマイル労働集約度
労働集約度はグローバルEコマース ラストマイル配送市場の主要な制約要因であり続けています。国際道路輸送連合は2025年に調査対象18市場で290万件のトラックドライバーの未充足ポジションを報告し、これは労働力の11%に相当し、欧州は13%という最高の不足率を示しました[2]。この問題は今や賃金を超えて広がっており、在宅時間、安全な駐車場、運転室の環境、スケジュールの予測可能性が主要な定着要因となっています。つまり、通信事業者は賃上げや一時的な採用強化だけでは問題を解決できません。対応策は、自動化パイロット、より効率的なルーティング、手動による中断を最小限に抑えながら制限された都市部で運用できるクリーンなフリートへとシフトしています。グローバルEコマース ラストマイル配送市場において、労働力の確保はサービスの信頼性、ルート経済性、拡張能力と直接結びついています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
配送タイプ別:
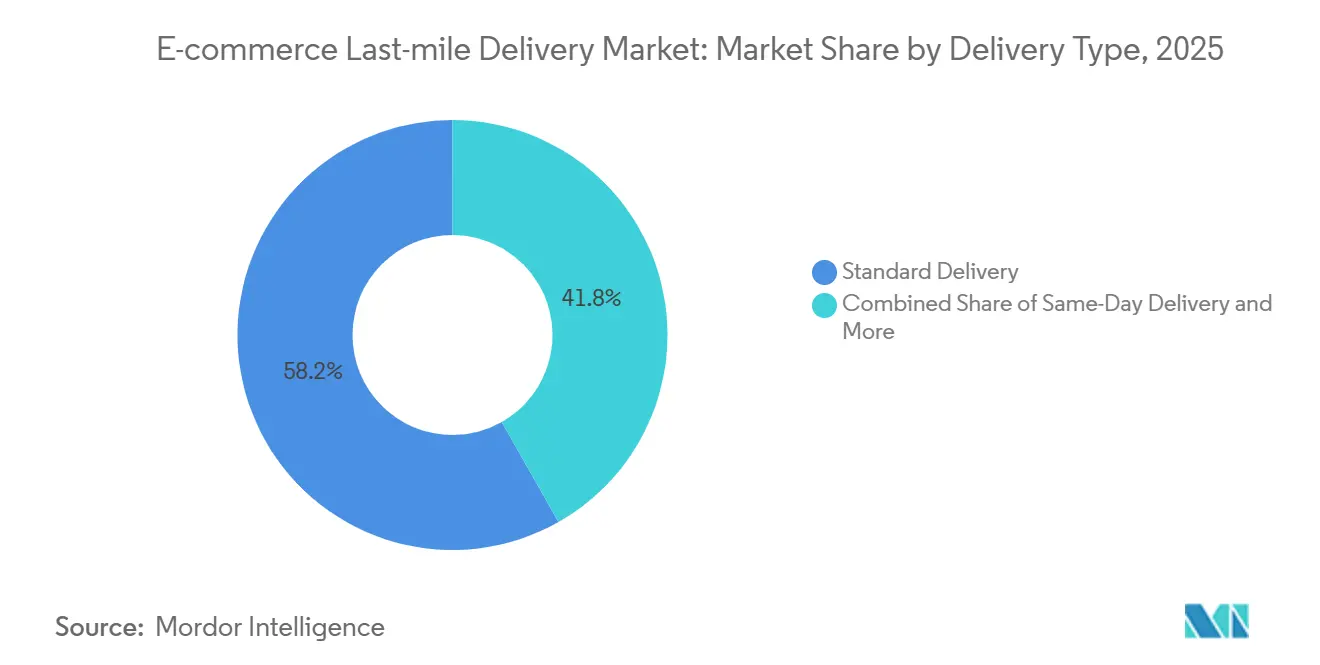
当日配送量が通信事業者のネットワーク設計を再形成標準配送は2025年のグローバルEコマース ラストマイル配送市場シェアの58.20%を占めており、価格に敏感な消費者と大量指向の荷送人が依然として予測可能で低コストのサービス窓口を重視していることを示しています。グローバルEコマース ラストマイル配送市場は依然としてこの基盤に依存しており、標準配送量はより広いネットワーク稼働率を支える密度を提供しています。標準サービスは、配送の緊急性が低く、荷物バスケットが大きいか時間的制約が少ない場合に特に関連性が高いです。翌日配送はサービススペクトルの中間点に位置し続けており、標準化された配送期待と郊外フルフィルメントカバレッジの拡大から恩恵を受けています。
当日配送は2031年にかけてCAGR 14.30%で拡大すると予測されており、その成長にはエンドカスタマーの短い運用半径内に在庫を配置することが必要です。そのため、通信事業者は長距離輸送能力を増やすだけでなく、ダークストア、マイクロフルフィルメントノード、よりスマートなディスパッチングを必要としています。Aramexは2025年4月にShipsyのAI搭載テリトリーおよびルート最適化ツールを導入し、当日製品の展開をサポートすることでこれに対応しました。Geopostの欧州でのアウト・オブ・ホーム量は2025年に31%増加し、小包ショップとロッカーが高コストの玄関先サービスを必要とする需要の一部を取り込んでいることを示しています。この緩和効果は重要です。なぜなら、当日ネットワークは収益性を維持するために高い稼働率が必要であり、アウト・オブ・ホームオプションはサービス速度と配送コスト規律のバランスを取るのに役立つからです。
注記: 個別セグメントのすべてのセグメントシェアはレポート購入時に入手可能
配送モデル別:
B2Cの規模とC2Cの破壊B2Cは2025年のグローバルEコマース ラストマイル配送市場規模の66.56%を占めており、市場全体のルート密度構築における小売業者、ファッションプラットフォーム、電子機器販売業者の中心的な役割を反映しています。グローバルEコマース ラストマイル配送市場の消費者側は、ほとんどの通信事業者の稼働率モデルが構築される基盤となる小包フローであり続けています。B2B量も、オムニチャネルおよび迅速配送モデルをサポートするより小規模で分散したフルフィルメントノードをブランドが補充するにつれて増加しています。Vinted、Poshmark、Shopeeなどのプラットフォームはこのパターンに適合しており、大量の小規模な繰り返し個人出荷を生み出しています。
C2Cは2031年にかけてCAGR 16.97%で成長すると予測されており、グローバルEコマース ラストマイル配送市場において最も明確な拡大経路の一つとなっています。これらの小包は通常、軽量で寸法が標準化されており、重い取り扱いを必要とする配送モデルよりも住宅地またはアウト・オブ・ホームの集荷ネットワークに適しています。これにより、C2Cは配送失敗率を低下させ、停車効率を向上させるロッカーおよび小包ショップシステムと構造的に適合しています。B2Bは目立ちにくいものの、分散した保管場所への補充が従来の大量補充よりも頻繁で時間的制約のある移動を必要とするため、重要性が増しています。
都市ティア別:
ティア3の成長がインフラ整備を上回るティア2都市は2025年のグローバルEコマース ラストマイル配送市場シェアの38.02%を占めており、主要都市圏よりも低いフルフィルメント不動産コストとともに強いデジタルコマース採用を反映しています。グローバルEコマース ラストマイル配送市場はこれらの都市で実用的な規模のバランスを見出しており、需要は大きいです。同時に、運用上の制約はトップティアの都市中心部よりも管理しやすいままです。ティア1都市は依然として当日サービスのプレミアム価格設定をサポートしていますが、より重い路肩制限と量の効率を制限する労働圧力に直面しています。
ティア3以下は2031年にかけてCAGR 13.90%で成長すると予測されていますが、これらの場所での配送成功は依然として、より良いルート密度、明確な住所、より地形に適した車両に依存しています。標準化された住所システムが弱く、停車密度がまだ発展途上の場合、初回配送失敗率が上昇する傾向があります。DelhiveryとBajaj Autoは2026年6月にティア2およびティア3ルートに200台のBajaj RIKI eCartを展開するパートナーシップを発表し、第2フェーズでは2026〜2027年にかけて1,500台の電動3輪車を対象としています。この動きは、密集した都市圏外での従来のフリート設計を非効率にする混合地形と狭い道路に直接対応しています。グローバルEコマース ラストマイル配送市場において、非都市圏への拡大は需要の話だけでなく、車両設計と運用モデルの話でもあります。
製品タイプ別:
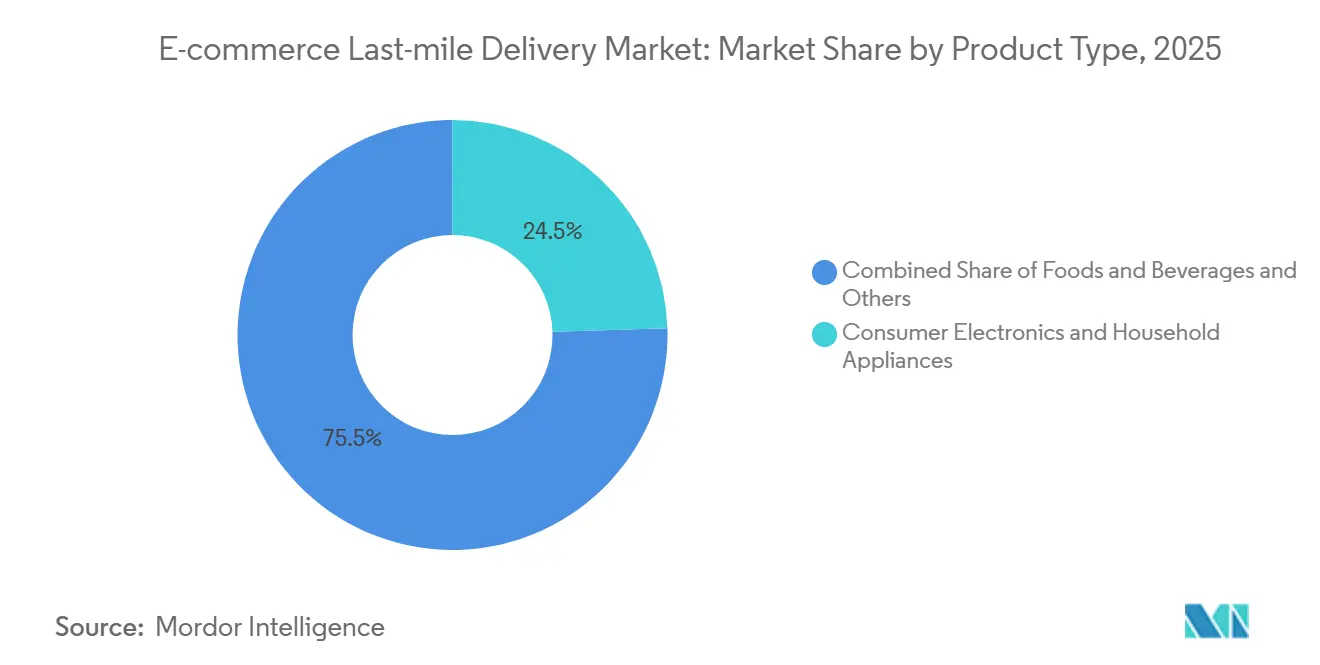
食品コマースが最速成長、電子機器が量を支える家電・家庭用電化製品は2025年のグローバルEコマース ラストマイル配送市場規模の24.50%を占めており、プレミアム配送と専門的な取り扱いを吸収できる高い注文価値によって支えられています。このカテゴリーは、高額購入がサービスのアップグレード、設置サポート、より強力な配送可視性を正当化するため、グローバルEコマース ラストマイル配送市場の重要な部分を支えています。ファッションとライフスタイルは、高い注文頻度と高い返品率が逆物流需要を高く持するため、運用上重要であり続けています。家具は容積重量、配送調整、設置ニーズを通じて別の複雑さの層を加えています。JD Logisticsは2026年2月の欧州でのJoyExpressの開始から配送・設置能力を組み込み、通信事業者が大型で取り扱いに注意が必要なカテゴリーで競争するためにサービスの深さを活用していることを示しています。
食品・飲料は最も成長の速い製品タイプであり、2031年にかけてCAGR 13.10%で、グローバルEコマース ラストマイル配送市場における急速に高まる役割を反映しています。このカテゴリーは、従来の小売フルフィルメントがうまく対応できないダークストアの成長、迅速なピッキング、短い配送窓口に依存しています。インドのダークストアの設置数は2026年初頭に約1,900に達し、年末までに5,000を超えると予測されており、これらのノードの多くは食品および日用消費財のフルフィルメントに向けられています。食品配送はコールドチェーンの完全性と衛生管理がセグメントに参入する通信事業者の運用基準を引き上げるため、より厳格なコンプライアンスも必要とします。グローバルEコマース ラストマイル配送市場において、食品・飲料は最も明確な成長分野の一つですが、実行面でも最も負荷の高いサービスカテゴリーの一つでもあります。
地域分析
アジア太平洋地域 Eコマース ラストマイル配送市場
アジア太平洋地域は、2025年における世界のEコマース ラストマイル配送市場シェアの38.41%を占め、2031年までのCAGRが11.93%と最も成長速度の速い地域でもある。世界のEコマース ラストマイル配送市場において、アジア太平洋域は特にダイナミックであり、規模と成長が相反するのではなく、相互に強化し合っている。中国の主要物流事業者は、国内の運営モデルを東南アジア、ヨーロッパ、南北アメリカへと拡大しており、これにより、より緩やかでより分散した配送システムが持っていた歴史的優位性が縮小しつつある。Cainiao Networkは2026年初頭にアメリカ合衆国とメキシコを結ぶ貿易ルートを開設し、日本に専用の物流テクノロジーオフィスを設置するとともに、広東省の業務においてZeeBot倉庫ロボットを導入した。Australia Postは2026年7月より、オンデマンド当日配送サービスを68の郵便番号区域にわたる372の新たな郊外地区へと拡大し、アジア太平洋地域における地域戦略が、密集した都市部向けの手法だけでなく、柔軟なサービスモデルを必要とする広大な地理的エリアも対象としていることを示した。
北米 Eコマース ラストマイル配送市場
北米は、世界のEコマース ラストマイル配送市場において、協業と直接競争の両面から再編が進む重要な事業領域であり続けている。United States Postal Service(USPS)は、低密度ルーを重複させることなく広範な全国カバレッジを求める民間事業者にとって、共有のファイナルマイルインフラとしての存在感を高めている。DHL eCommerceは2026年5月、USPSとの間で100億米ドル超の価値を持つ複数年にわたる独占契約を締結し、41,550以上のZIPコードおよび1億7,000万の配送拠点へのファイナルマイル配送をカバーする内容となっている。Canada Postは2026年4月、複数年にわたる事業変革に向けた予備的作業を開始し、2026年末から2027年初頭にかけて約136,000件の住所を戸別配送からコミュニティメールボックスへ移行する計画を含んでいる[3]。これらの動きは、北米の事業者がすべてのルートを単一の所有構造に依存するのではなく、ハイブリッドモデルを通じてリーチ、コスト、配送密度のバランを取っていることを示している。
ヨーロッパ・中東・南米 Eコマース ラストマイル配送市場
ヨーロッパは、世界のEコマース ラストマイル配送市場において最も複層的な競争環境を呈しており、汎欧州インテグレーター、各国の郵便システム、および中国系新規参入者が同一の小包市場をめぐって競合している。FedEx Corporationが2026年2月にコンソーシアムとの連携のもとでInPost SAの買収に動いたのは、ヨーロッパ全域にわたる宅配小包の経済性をロッカーインフラとより緊密に結びつけることを目的としたものである。Geopost(DPDgroup)のネットワークは2025年に宅配便受取拠点およびロッカーが150,000か所を超え、域外配送(アウト・オブ・ホーム配送)が地域の運営モデルにいかに強く組み込まれているかを示している。中東および南米は絶対的な規模では依然として小さい。しかし、急速な都市部での普及とクロスボーダー需要は、サービスモデルが現地のインフラ実態に適応された場合に、ネットワーク拡大を支えることができるため、両地域は将来の成長において重要な位置を占めている。
競争環境
グローバルEコマース ラストマイル配送市場は断片化が少なく、少数の大規模な国際事業者が先進市場で強固なポジションを保持し、いくつかの地域チャンピオンが深い現地の強みを維持しています。Amazon Logistics、DHL Group、UPS、FedExは重要な規模のプレイヤーであり続け、JD Logistics、SF Express、Delhivery、J&T Express、Geopostはそれぞれの本拠地地域で影響力を持っています。グローバルEコマース ラストマイル配送市場における競争優位性は、ルートオーケストレーション、需要可視性、資産生産性が基本的なフットプリントの主張よりも直接的にマージンを形成するようになったため、純粋なネットワーク規模からネットワークインテリジェンスへとシフトしています。Amazonの2026年5月のAmazon Supply Chain Servicesの展開はこのシフトを示しており、同社のフルフィルメントおよび配送ネットワークを外部ブランドに開放し、内部物流能力をスタンドアロンのサービス提供に変えました[4]。FedExの2026年2月のInPost取引は別の角度から同じ論理を示しており、ロッカー密度を使用して欧州全体での住宅配送コストを削減し、サービスの柔軟性を向上させています。
グローバルEコマース ラストマイル配送市場における戦略は、通事業者が守ろうとする小包セグメントに基づいて分岐しています。UPSは2026年1月の決算発表で、2026年上半期にAmazon関連の1日あたりの量を約100万個削減し、中小企業、B2B、医療出荷に焦点を移したと述べました。この動きは、一部の既存通信事業者が全体的な小包量よりも収益品質をますます優先していることを示しています。Geopostの2025年のアウト・オブ・ホーム量の31%増加は別の経路を示しており、通信事業者が玄関先配送ではなくロッカーや小包ショップへの消費者トラフィックを移動させることで経済性を改善しています。グローバルEコマース ラストマイル配送市場は、プレミアムサービスの守護者、消費者密度の最適化者、そして元のコアビジネスを超えて物流能力を収益化したいネットワーク構築者に分かれています。
中国の事業者は、国内の実行プレイブックと海外展開を組み合わせているため、グローバルEコマース ラストマイル配送市場において特に重要な競争力となっています。JD Logisticsは2026年2月にJoyExpressで欧州の4つの主要市場に参入し、Cainiao は2026年に自動化と越境能力の深化を続けました。これにより、ネットワーク適応が遅いか消費者向けの利便性インフラが弱い既存事業者への圧力が生まれています。データ保護や通関管理などのコンプライアンス要件は依然として参入障壁を生み出しています。それでも、グローバルEコマース ラストマイル配送市場における競争の方向性は、より密な消費者ネットワーク、より多くの自動化、越境小包の引き渡しのより厳格な管理に向かっていることは明らかです。
Eコマース ラストマイル配送業界リーダー
-
Amazon Logistics
-
United Parcel Service (UPS)
-
FedEx Corporation
-
DHL Group
-
United States Postal Service (USPS)
- 注:主要企業の掲載順は順位を示すものではありません。
Eコマース ラストマイル配送市場 このレポートでカバーされる企業
- Amazon Logistics
- United Parcel Service (UPS)
- FedEx Corporation
- DHL Group
- United States Postal Service (USPS)
- Geopost (DPDgroup)
- GLS Group
- JD Logistics
- SF Express
- Cainiao Network
- Yamato Holdings
- J&T Express
- Delhivery
- Aramex
- Ninja Van
- Australia Post
- Canada Post
- Poste Italiane
- Sagawa Express
- Blue Dart Express
- InPost SA
- XpressBees
最近の産業開発事情 Eコマース ラストマイル配送市場
- 2026年6月:DelhiveryとBajaj Autoは、DelhiveryのティアおよびTier 3ラストマイルネットワークに200台のBajaj RIKI eCartを展開するパートナーシップを発表し、2026〜2027年にかけて1,500台のBajaj電動3輪車を対象とするプログラムのフェーズ1を開始しました。この展開は、従来の配送車両が地形と充電インフラの課題に直面する地域での燃料コスト削減と車両信頼性の向上を目的としています。
- 2026年5月:JR西日本とSagawa Expressは「顧客体験価値の共創」に関する協力協定を締結し、鉄道と物流ネットワークを統合しました。京都・大阪と広島・博多間の当日手荷物配送サービスが2026年6月22日に開始され、インバウンド観光客を対象とし、JR西日本の鉄道パス保有者向けのバンドル提供も行われています。この新興のリアルコマースモデルは、Sagawaを旅行物流の交差点に位置づけています。
- 2026年5月:DHL eCommerceとUnited States Postal Serviceは、25年間の関係における最大の契約となる100億 ビリオン 米ドル以上の価値を持つ独占的な複数年契約を締結し、米国全土でのラストマイル小包配送サービスを提供します。USPSは契約に基づき、週6日、41,550以上のZIPコードと1億7,000万の配送ポイントに配送し、DHLは上流の集荷、19の自動化ハブにわたる仕分け、幹線輸送を担当します。
- 2026年5月:Amazonは、海上、道路、鉄道、航空にまたがるエンドツーエンドの物流ネットワークを外部企業に開放するAmazon Supply Chain Servicesを開始しました。このサービスは、すべての販売チャネルにわたる在庫予測、流通、フルフィルメント、2〜5日間配送を提供し、AmazonをUPS、FedEx、DHLと並ぶ世界第4位の物流インテグレーターとして位置づけています。
グローバルEコマース ラストマイル配送市場レポートの範囲
セグメンテーション概要
| 標準配送 |
| 当日配送 |
| 翌日配送 |
| 企業間消費者取引(B2C) |
| 企業間取引(B2B) |
| 消費者間取引(C2C) |
| ティア1 |
| ティア2 |
| ティア3以下 |
| 食品・飲料 |
| パーソナルケアおよびホームケア |
| ファッションとライフスタイル(アクセサリー、アパレル、フットウェア) |
| 家具 |
| 家電・家庭用電化製品 |
| その他の製品 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| ペルー | |
| チリ | |
| アルゼンチン | |
| 南米その他 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| オーストラリア | |
| 東南アジア | |
| アジア太平洋その他 | |
| 欧州 | 英国 |
| ドイツ | |
| フランス | |
| スペイン | |
| イタリア | |
| ベネルクス(ベルギー、オランダ、ルクセンブルク) | |
| 北欧諸国(デンマーク、フィンランド、アイスランド、ノルウェー、スウェーデン) | |
| 欧州その他 | |
| 中東・アフリカ | アラブ首長国連邦 |
| サウジアラビア | |
| 南アフリカ | |
| ナイジェリア | |
| 中東・アフリカその他 |
| 配送タイプ別 | 標準配送 | |
| 当日配送 | ||
| 翌日配送 | ||
| 配送モデル別 | 企業間消費者取引(B2C) | |
| 企業間取引(B2B) | ||
| 消費者間取引(C2C) | ||
| 都市ティア別 | ティア1 | |
| ティア2 | ||
| ティア3以下 | ||
| 製品タイプ別 | 食品・飲料 | |
| パーソナルケアおよびホームケア | ||
| ファッションとライフスタイル(アクセサリー、アパレル、フットウェア) | ||
| 家具 | ||
| 家電・家庭用電化製品 | ||
| その他の製品 | ||
| 地域・国別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| ペルー | ||
| チリ | ||
| アルゼンチン | ||
| 南米その他 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| オーストラリア | ||
| 東南アジア | ||
| アジア太平洋その他 | ||
| 欧州 | 英国 | |
| ドイツ | ||
| フランス | ||
| スペイン | ||
| イタリア | ||
| ベネルクス(ベルギー、オランダ、ルクセンブルク) | ||
| 北欧諸国(デンマーク、フィンランド、アイスランド、ノルウェー、スウェーデン) | ||
| 欧州その他 | ||
| 中東・アフリカ | アラブ首長国連邦 | |
| サウジアラビア | ||
| 南アフリカ | ||
| ナイジェリア | ||
| 中東・アフリカその他 | ||
レポートで回答される主要な質問
グローバルEコマース ラストマイル配送の2031年予測値は?
ローバルEコマース ラストマイル配送市場は、2026年から2031年にかけてCAGR 10.85%で2026年の231.61 ビリオン 米ドルから2031年までに387.69 ビリオン 米ドルに達すると予測されています。
グローバルEコマース ラストマイル配送をリードする地域はどこですか?
アジア太平洋は2025年に38.41%のシェアでリードし、2031年にかけてCAGR 11.93%という最速成長地域でもあります。
Eコマースのラストマイル配送で最も成長が速い配送サービスはどれですか?
当日配送は最も成長の速い配送タイプであり、2031年にかけてCAGR 14.30%が予測されています。ただし、標準配送は2025年において最大のセグメントであり続けています。
ダークストアが小包配送の成長にとって重要な理由は何ですか?
ダークストアは配送距離を短縮し、10〜15分のフルフィルメントモデルをサポートし、密集した都市部での当日配送の経済性を向上させます。
配送事業者にとって最大の労働リスクは何ですか?
ドライバー不足は依然として主要な制約であり、IRUは2025年に調査対象18市場で290万件のトラックドライバーの未充足ポジションを報告しています。
Eコマース ラストマイル配送で最も急速に拡大している製品カテゴリーはどれですか?
食品・飲料は最も成長の速い製品タイプであり、クイックコマースと近接フルフィルメントモデルに支えられ、2031年にかけてCAGR 13.10%が予測されています。