
呼吸法と瞑想療法市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
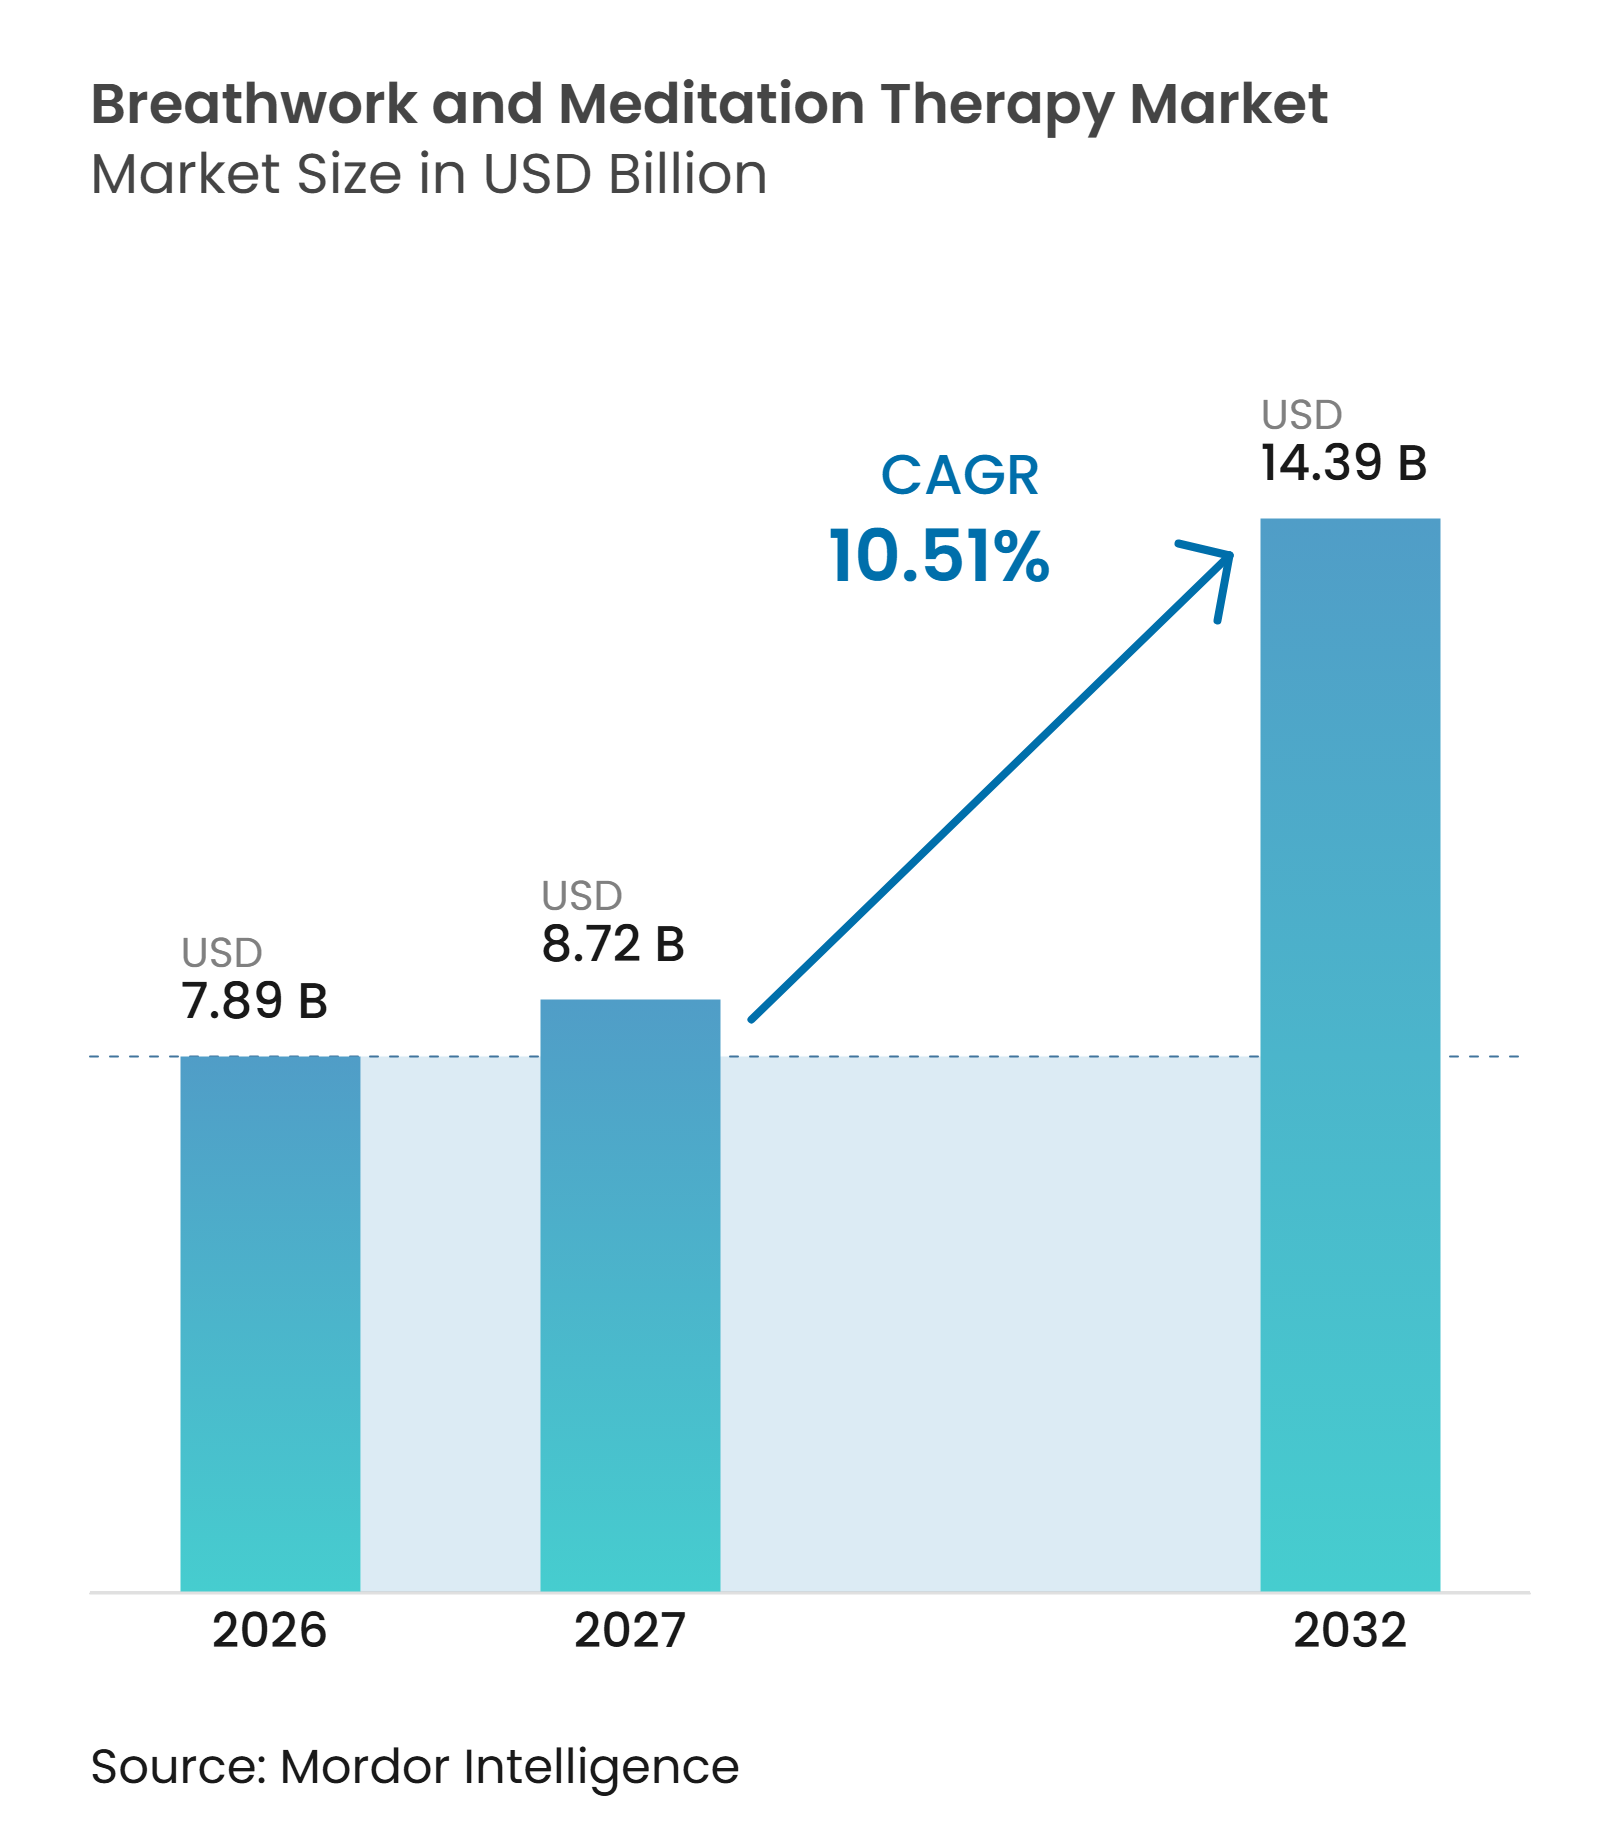
| 市場規模 (2027) | 8.72 十億米ドル |
| 市場規模 (2032) | 14.39 十億米ドル |
| 成長率 (2027 - 2032) | 10.51 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceにる呼吸法と瞑想療法市場分析
グローバル呼吸法と瞑想療法市場規模は2026年に7.89 ビリオン 米ドルと評価され、2027年の8.72 ビリオン 米ドルから2032年には14.39 ビリオン 米ドルに達すると推定され、予測期間(2027年~2032年)中のCAGRは10.51%です。グローバル呼吸法と瞑想療法市場は、精神保健サービスに対する大規模かつ持続的なニーズに支えられており、2025年には世界中で10億人以上が精神疾患を抱えて生活しています[1]。雇用主と医療システムは、治療を超えて予防、早期介入、ストレス管理を含む取り組みへと焦点を拡大しています。デジタル提供により、プロバイダーは低コストで自宅でのガイド付き実践を求める消費者にサービスを提供できる一方、ライブおよび対面形式はサポートと安全性において引き続き重要です。その結果、市場はオンデマンドコンテンツと人的ガイダンスを組み合わせたハイブリッドサービスモデルへとシフトしています。エビデンスに基づいたサービス、プライバシー保護、および持続的なユーザーエンゲージメントが、どのプロバイダーがトライアルユーザーを継続的な収益に転換できるかを決定します。
主要レポートのポイント
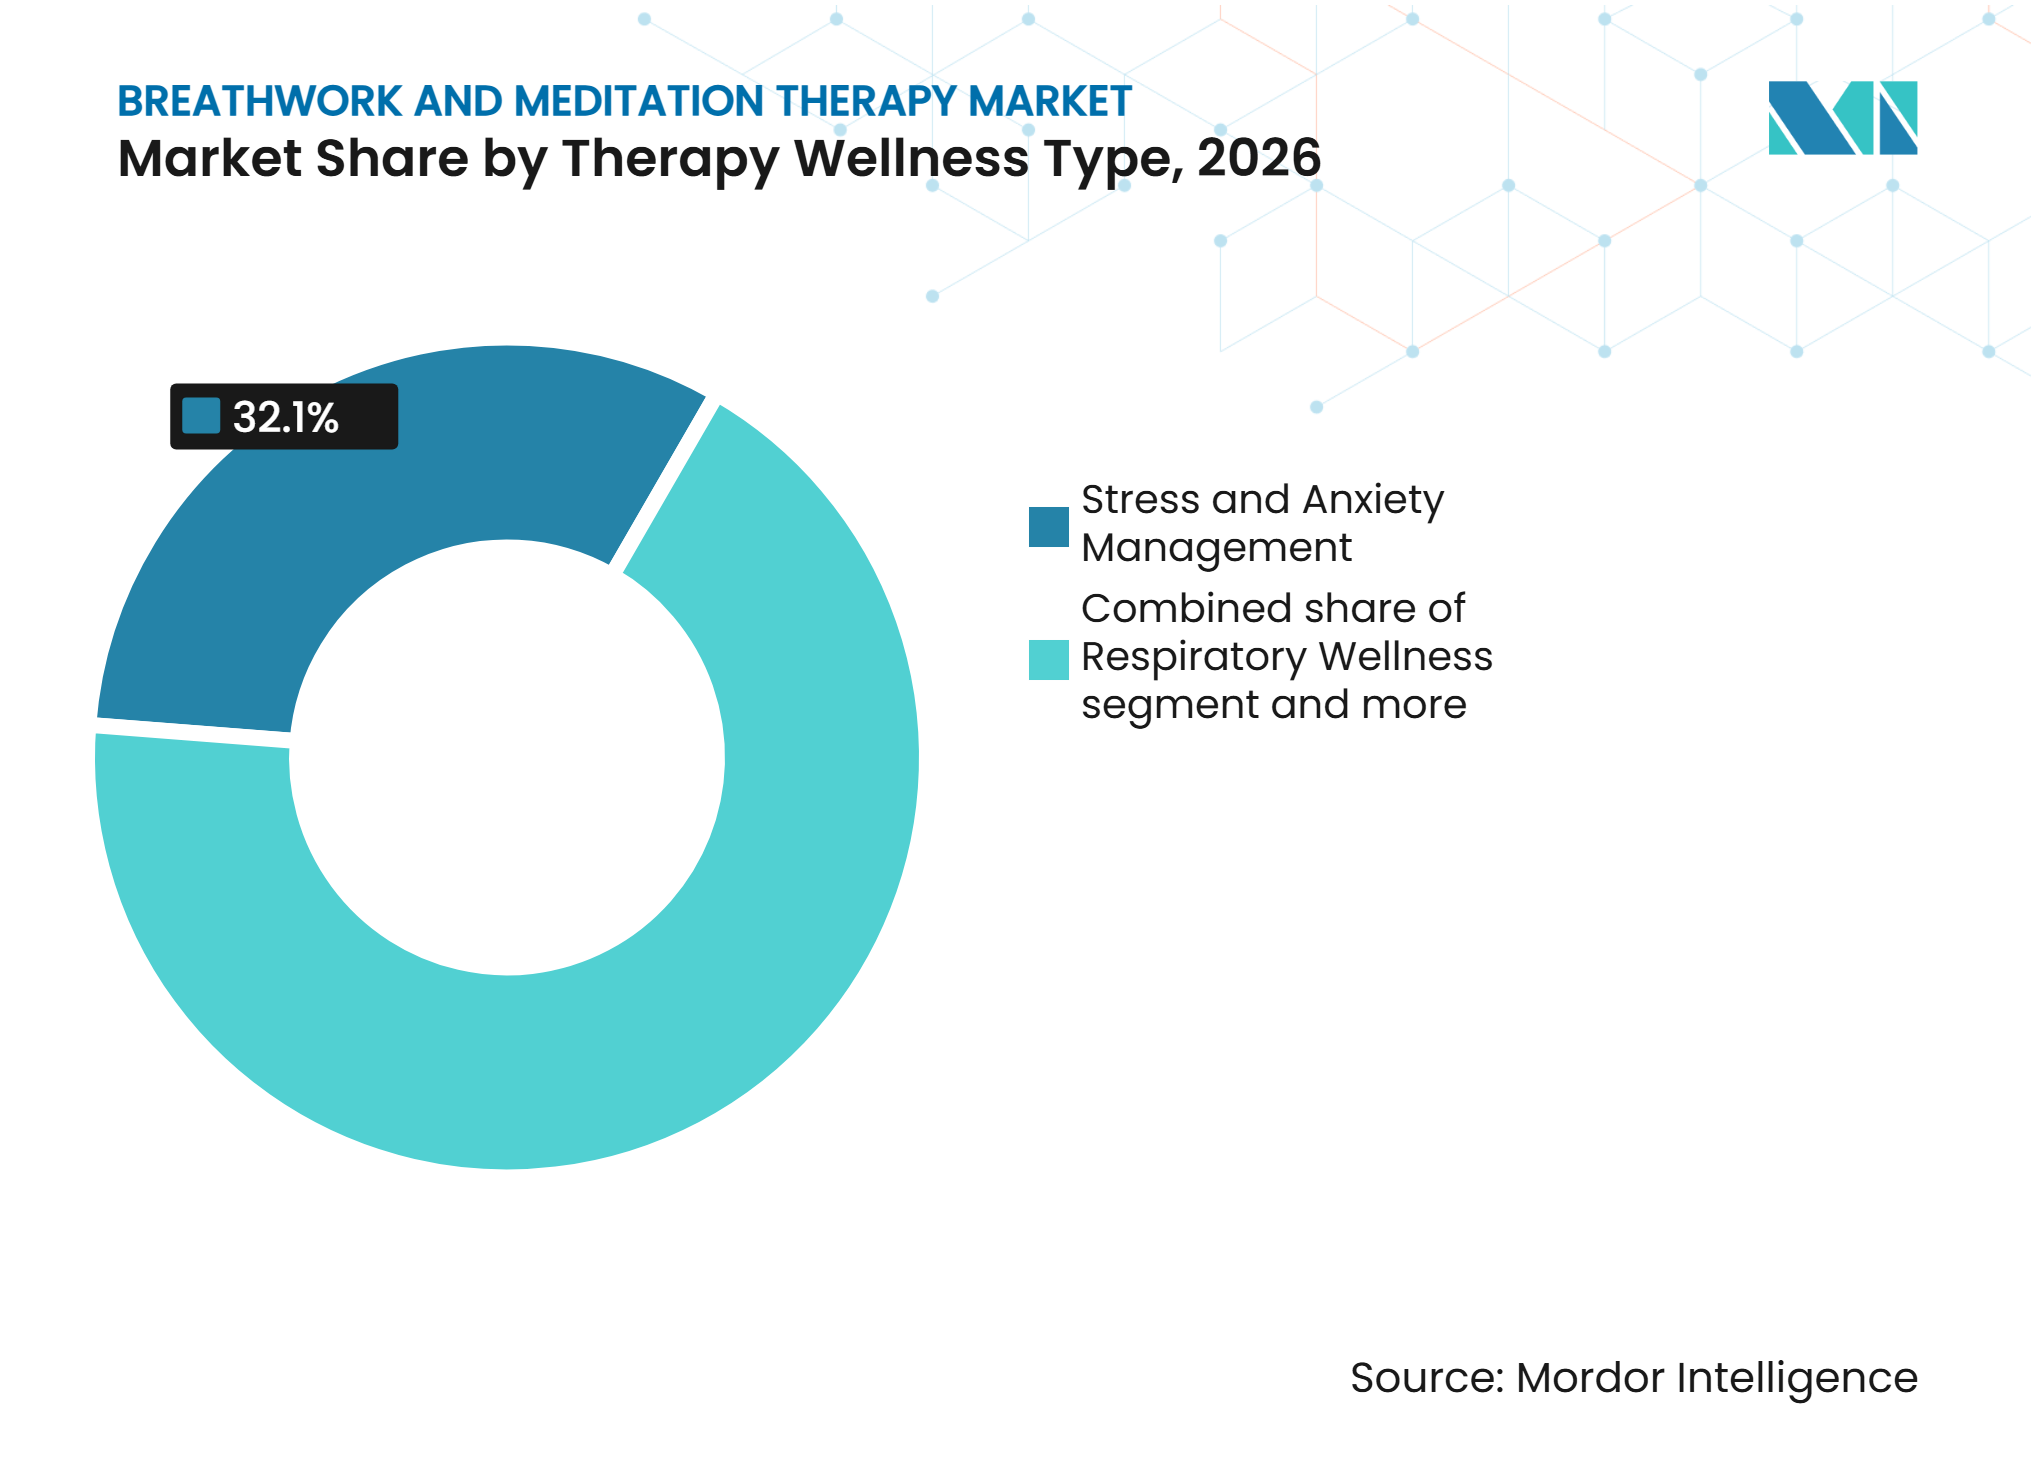
- 療法・ウェルネスタイプ別では、ストレスと不安の管理が2026年のグローバル呼吸法と瞑想療法市場シェアの32.10%を占め、睡眠改善とリラクゼーションは2032年までに11.03%のCAGRで成長すると予測されています。
- テクニック・実践タイプ別では、マインドフルネスと呼吸意識瞑想が2026年のグローバル呼吸法と瞑想療法市場シェアの36.70%を占め、ボディスキャンと漸進的リラクゼーションは2032年までに10.90%のCAGRで成長すると予測されています。
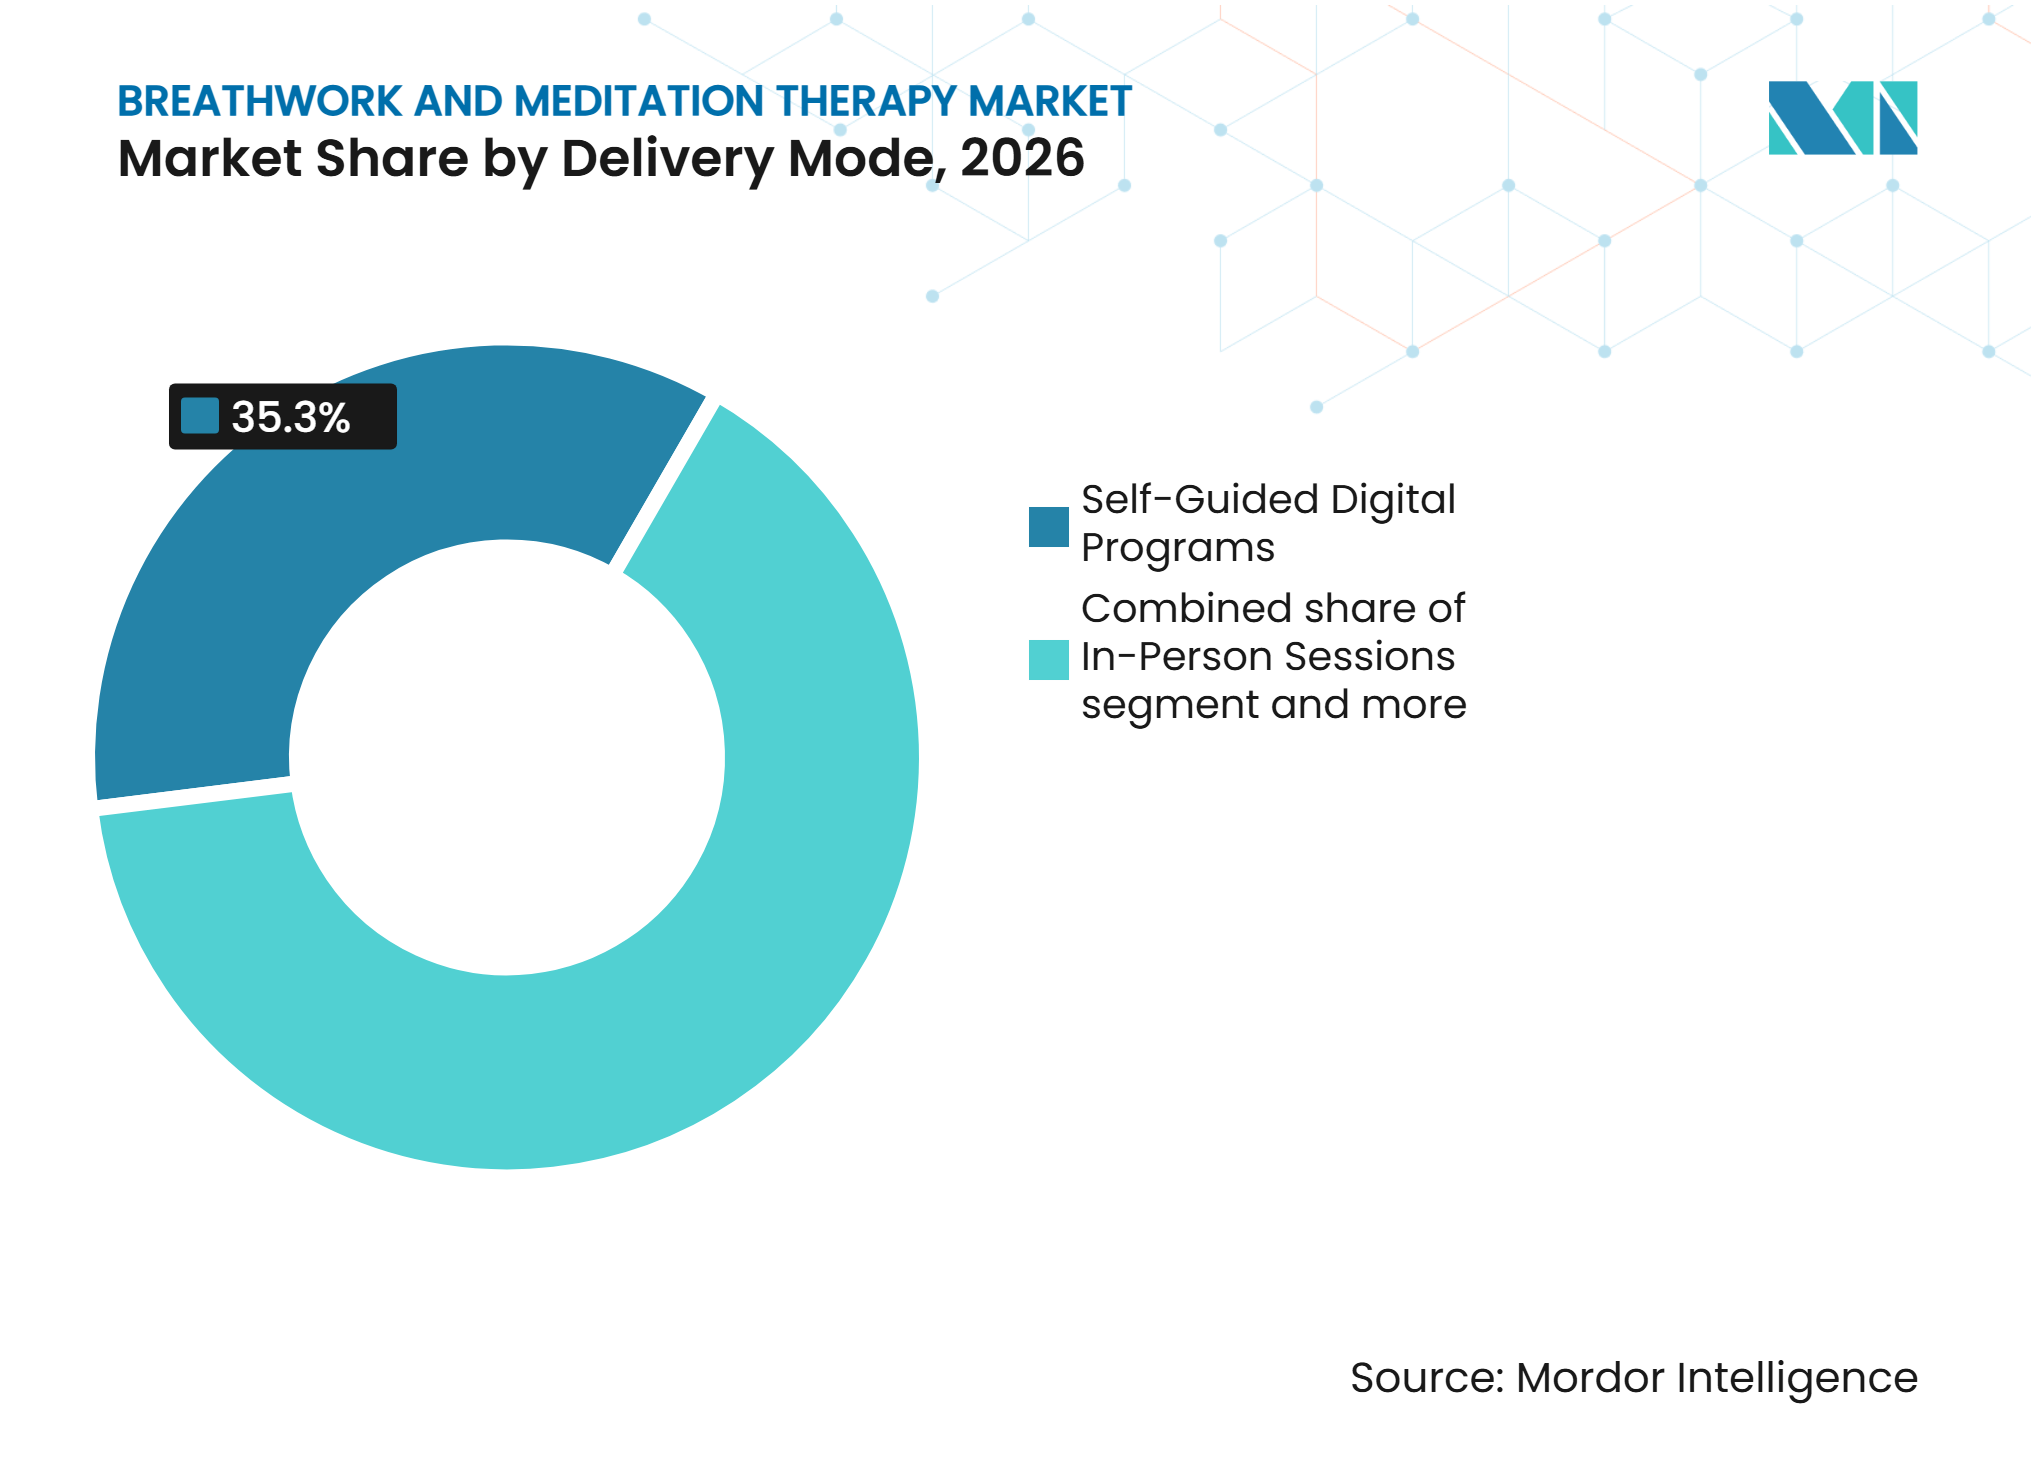
- 提供モード別では、セルフガイドデジタルプログラムが2026年のグローバル呼吸法と瞑想療法市場シェアの35.30%を占め、ハイブリッドプログラムは2032年までに11.88%のCAGRで成長すると予測されています。
- エンドユーザー別では、個人消費者が2026年のグローバル呼吸法と瞑想療法市場シェアの60.60%を占め、企業組織は2032年までに10.88%のCAGRで成長すると予測されています。
- 地域別では、北米が2026年のグローバル呼吸法と瞑想療法市場シェアの54.70%を占め、アジア太平洋は2032年までに13.10%のCAGRで成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(~%)予測 | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| ストレス、不安、燃え尽き症候群、睡眠障害の増加 | +2.8% | グローバル、特に北米、欧州、都市化されたアジア太平洋地域で強度が高い | 短期(2年以内) |
| 非薬理学的な心身療法への受容拡大 | +1.9% | グローバル、特に北米、英国、オーストラリア、日本での集中的な採用 | 中期(2〜4年) |
| デジタル瞑想・呼吸法プラットフォームの拡大 | +2.1% | グローバル、特にアジア太平洋と南米での急速な採用 | 短期(2年以内)から中期(2〜4年) |
| 精神的ウェルネスプログラへの企業・機関による採用の増加 | +1.4% | 北米と欧州、東南アジアおよび湾岸協力会議への拡大 | 中期(2〜4年) |
| ウェアラブル、バイオフィードバック、パーソナライズドトレーニングの統合 | +0.9% | 北米、韓国、日本、西欧 | 中期(2〜4年)から長期(4年以上) |
| パーソナライズされた没入型の心身体験への需要拡大 | +0.6% | 北米、西欧、オーストラリア、アラブ首長国連邦 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
ストレス、不安、燃え尽き症候群、睡眠障害の増加
呼吸法と瞑想療法市場は、ストレス、不安、燃え尽き症候群、睡眠障害の有病率の上昇によって牽引されています。不安障害は2025年に世界で推定4億7,000万人に影響を与えましたが、ケアを必要とする人のうち治療を受けたのはわずか27.6%でした。国際労働機関は、職場の心理社会的リスクが2026年に84万件の死亡と4,500万の障害調整生存年に関連していると指摘しました。この負担は、特に臨床サービスが限られているか利用が困難な地域において、アクセスしやすいプログラムへの需要を高めています。2025年に発表されたメタ分析では、18件の無作為化比較試験と4,870人の参加者を対象に、スタンドアロンのデジタルマインドフルネス介入が睡眠の健康を改善し、ヘッジのgが0.38であることが示されました[2]。
非薬理学的な心身療法への受容拡大
補完的なウェルネス実践への関心の高まりが、個人のウェルネスおよび企業のウェルビーイングプログラム全体で呼吸法と瞑想療法への需要を牽引しています。2025年のシステマティックレビューでは、517人の患者を対象とした6件の無作為化比較試験において、プラナヤマが精神的健康症状の重症度を軽減し、受動的コントロールと比較した意図的治療分析での効果量が-0.27であることが示されました[3]。別途、683人の参加者を対象とした7件の試験のメタ分析では、標準化平均差-0.43による心拍数の低下が報告されました。これらの知見は、構造化された呼吸実践のエビデンスベースを強化し、ストレス管理プログラム、ガイド付き瞑想サブスクリプション、ウェルネスサービスへの統合を支持する可能性があります。インドでは、ヨガとプラナヤマへの広範な親しみが消費者エンゲージメントの確立した基盤を提供し、デジルプラットフォームが対面セッションを超えたアクセスを拡大しています。プロバイダーは、ガイド付きプログラム、柔軟な提供形式、資格を持つ指導者を提供することでこの関心を活用できます。
デジタル瞑想・呼吸法プラットフォームの拡大
デジタルプラットフォームは、クリニックやスタジオへの訪問を必要とせずにガイド付きセッションを提供することで、呼吸法と瞑想療法市場のリーチを拡大しています。2025年にアメリカン・サイコロジストが発表したレビューでは、上位10の瞑想アプリが合計3億回以上ダウンロードされ、うつ病と不安に対して控えめながら一貫した改善をもたらしたことが報告されました。このレビューはまた、デジタル製品は対面サービスよりも対人サポートが少ないことが多く、ライブコーチングとモデレーション形式の必要性を強調しました。プロバイダーは、CalmのAndroid XRアプリケーションやShiftバイラテラルオーディオ製品を含む没入型およびバイオフィードバック対応の体験をテストしています。採用は透明なデータ慣行と明確な消費者価値に依存していま。
精神的ウェルネスプログラムへの企業・機関による採用の増加
企業の需要は、雇用主が職場のメンタルヘルスとウェルネス福利厚生を拡大するにつれて、グローバル呼吸法と瞑想療法市場に機会を生み出しています。従業員福利厚生研究所(EBRI)の2025年雇用主メンタルヘルス調査では、約400社の米国雇用主を対象に、74%がマインドフルネスまたは瞑想アプリを提供し、54%がウェルネスプログラムを提供していることが示されました。しかし、福利厚生の利用可能性は従業員の認知や参加を保証するものではありません。東南アジア6カ国の15,302人の従業員を対象とした2025年の横断研究では、雇用主提供の従業員支援プログラムへのアクセスを認識していたのはわずか29.04%でした。このギャップは、呼吸法と瞑想療法プロバイダーが雇用主とガイド付きセッション、デジタルプログラム、ファシリテーター主導のワークショップでパートナーシップを結ぶ機会を生み出しています。明確なコミュニケーション、アクセスしやすい提供形式、プライバシーの保証が従業員の認知とエンゲージメントを向させることができます。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(~%)予測 | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 臨床的検証と償還カバレッジの不均一性 | -0.5% | グローバル、特に欧州と米国での関連性が高い | 中期(2〜4年) |
| プライバシー、データセキュリティ、デジタルエンゲージメントへの懸念 | -0.3% | グローバル、特に欧州と北米での関連性が高い | 短期(2年以内)から中期(2〜4年) |
| 高換気呼吸法における安全リスクと禁忌 | -0.1% | グローバル、ファシリテーター規制が限られている地域でリスクが高い | 短期(2年以内) |
| ファシリテーターのトレーニングの断片化とセッション品質の不一致 | -0.1% | グローバル、新興アジア太平洋および中東・アフリカ市場を含む | 中期(2〜4年)から長期(4年以上) |
| 情報源: Mordor Intelligence | |||
臨床的検証、安全性、償還カバレッジの不均一性
呼吸法と瞑想療法市場は、臨床的検証の不均一性と限られた償還という制約に直面しています。2025年のアメリカン・サイコロジストのレビューでは、多くの瞑想アプリケーションが対人サポートと堅牢なプライバシーおよび大規模データ収集の実践を欠いていることが示されました。2025年の消費者グレードのニューロフィードバックデバイスのメタ分析では、16件の無作為化比較試験にわたってコントロールと比較した認知、マインドフルネス、または生理的健康の改善のエビデンスが見つかりませんでした。これらのエビデンスのギャップは、特に健康関連の主張をする製品に対して、支払者のカバレッジを妨げる可能性があります。高換気実践には、参加者のスクリーニング、インフォームドコンセント、訓練されたファシリテーション、および苦痛を経験している個人のための明確なエスカレーションプロトコルが必要です。一貫性のないファシリテーターのトレーニングは、消費者が施術者の資格を評価できない可能性がある断片化されたローカル市場において、特にサービス品質リスクを生み出します。
プライバシー、データセキュリティ、デジタルエンゲージメントへの懸念
プライバシーへの懸念と持続的なエンゲージメントの低さは、呼吸法と瞑想療法市場の収益成長を抑制する可能性があります。2025年に発表さたウィスコンシン大学マディソン校の研究では、瞑想アプリケーションがメンタルヘルスを改善できるが、プライバシーとユーザーエンゲージメントの改善が必要であることが示されました。5カ国の536人のユーザーを対象とした2025年の横断研究では、定期的なアプリ使用が教育、経験への開放性、およびアプリの有効性に対するユーザーの信念と関連していることが示されました。これらの要因は、ユーザーが即時の価値を認識しないか、プロバイダーが個人データをどのように使用するかを理解していない場合に、広範なユーザー維持を妨げる可能性があります。欧州一般データ保護規則の要件は、プロバイダーが感情的、健康関連、またはバイオメトリックデータを収集する際に、明示的な同意と堅牢なコントロールの必要性を高めます。インドのプロバイダーは、明確な同意プロセス、最小限のデータ収集、アクセスしやすいプライバシー通知、および雇用主報告と識別可能な従業員情報の分離を通じて信頼を構築する必要があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
消費者の好みと支出パターン
グローバル呼吸法と瞑想療市場における消費者の好みは、睡眠の質、精神的ウェルビーイング、利便性、および信頼できる成果にますます焦点を当てています。2025年のグローバル健康・ウェルネス状況調査では、19カ国の約19,000人の消費者を対象に、63%が5年前よりも質の高い睡眠とメンタルヘルスをより重視していることが示されました。また、35%がヨガと瞑想への参加を増やす予定であると回答しました。信頼は依然として主要なコンバージョン障壁であり、25%がウェルネス製品とサービスの有効性への疑念を健康的な選択への障害として挙げました。一方、82%がより明確な健康関連情報を求めていました。インドでは、2025年の10都市の1,000人以上の回答者を対象としたユーガブ・アマゾンアレクサ調査で、54%が定期的なルーティンによって睡眠が改善されたと報告し、50%以上が瞑想を含むウェルネス活動を将来のルーティンに追加する意向を示しました。プロバイダーは、短い睡眠重視のセッション、透明な効果の主張、および日常習慣に合わせたローカル関連コンテンツを通じてこれらの好みに対応できます。
サービス市場パォーマンスインテリジェンス
市場の価格構造は、無料アクセスから定期サブスクリプションまで多岐にわたります。Insight Timerは30万件以上のガイド付き実践を無料で提供し、MemberPlusプランは月額9.99米ドルまたは年額59.99米ドルで、年間プランでは月額コストが約50%削減されます。このフリーミアムモデルはトライアル障壁を下げながら、コース、オフラインダウンロード、および独占コンテンツを有料ユーザー向けに確保しています。プロバイダーは、無料ユーザーを転換し、サブスクリプション収益を維持するために、構造化されたプログラム、パーソナライゼーション、および専門家主導のセッションを通じて測定可能な価値を実証する必要があります。
2025年に発表された混合研究法による研究「従業員のメンタルヘルスプログラムの好みと使用:混合研究法」では、ドイツの1,134人の従業員を対象に、58.73%がデジタル職場メンタルヘルスプログラムを好み、52.03%がセルフガイド介入を好むことが示されました。費用負担(30.42%)と使いやすさ(29.72%)が主要な採用促進要因でした。この研究は場メンタルヘルスプログラムを広く対象としていましたが、その知見は、雇用主が後援するデジタル提供が呼吸法プロバイダーの定義されたオーディエンスへのリーチを助け、有料消費者広告への依存を減らすことができることを示しています。シンプルなオンボーディング、無料の入門セッション、および雇用主が資金提供するアクセスが獲得をサポートし、ポジティブな職場文化と継続的なエンゲージメントが持続的な使用に重要です。
セグメント分析
療法・ウェルネスタイプ別:
ストレス管理が量を牽引し、睡眠が成長を促進ストレスと不安の管理は、2026年の呼吸法と瞑想療法市場の32.10%を占め、アクセスしやすいサポートへの需要を反映しています。世界保健機関は、不安障害が2025年に4億7,000万人に影響を与えたと報告しましたが、治療カバレッジは限られたままでした。デジタルおよびガイド付き実践は低障壁の入口を提供できますが、専門的なサポートが必要な場合に臨床的評価や治療に取って代わるべきではありません。長期的な価値は実践的な成果と持続的な参加に依存しています。
睡眠改善とリラクゼーションは2032年までに11.03%のCAGRで成長すると予測されています。2025年の18件の無作為化比較試験のレビューでは、スタンドアロンのデジタルマインドフルネスベース介入が睡眠の健康を適度に改善することが示されました。感情調整と精神的ウェルビーイングは日常的なサポートに引き続き関連しています。呼吸器系ウェルネスは、プラナヤマが高血圧集団における心拍数低下のエビデンスに支えられ、確立されたケアを補完する場合に注目を集める可能性があります。認知的集中と個人開発は、デジタル要求の高い業務ルーティンを管理するユーザーをサポートします。


注記: 個別セグメントのすべてのセグメントシェアはレポート購入時に入手可能
テクニック・実践タイプ別:
マインドフルネスがリード、身体的実践が加速マインドフルネスと呼吸意識瞑想は、2026年のテクニックセグメントの36.70%を占めました。強い消費者の親しみと豊富な学術研究が、この実践カテゴリーの呼吸法と瞑想療法市場規模を支えています。2025年のレビューでは、瞑想アプリケーションの広範な採用とうつ病および不安に対する控えめながら一貫した効果が報告されました。マインドフルネスプロトコルは説明が容易で、デジタル提供が可能であり、短い日常セッションに適応できます。雇用主や教育機関もこれらを低複雑性の介入として使用しています。インドでは、プロバイダーは異なる伝統を互換性があるものとして扱うことなく、確立されたヨガの実践と並行してマインドフルネスを位づけることができます。
ボディスキャンと漸進的リラクゼーション技法は2032年までに10.90%のCAGRで成長すると予測されています。2025年の無作為化比較試験では、マインドフルネス瞑想と漸進的筋弛緩を組み合わせることで、サルコペニアを伴う血液透析患者の睡眠の質、不安、および生活の質が改善されることが示されました。集中注意とオープンモニタリングの実践は経験豊富なユーザーに対応し、スタンドアロンの呼吸法は体験的ウェルネスユーザーに訴求します。プロバイダーは禁忌とエビデンスの限界を伝える必要があります。超越瞑想、ヴェーダ、禅の方法は献身的な実践者コミュニティを維持していますが、専門的な教師が必要な場合があります。
提供モード別:
デジタルがリード、ハイブリッドがギャップを縮小セルフガイドデジタルプログラムは、2026年の提供モード価値の35.30%を占めました。これらは比較的低い提供コストでストレス、睡眠、および日常的な回復のための短いセッションへの柔軟なアクセスを提供します。しかし、アメリカン・サイコロジストのレビュでは、アプリが対人サポートを欠くことが多く、エンゲージメントを制限する可能性があることが示されました。プロバイダーは、機密性の高い感情的または健康関連情報のオンボーディング、コンテンツ発見、紹介、およびプライバシー慣行を改善する必要があります。
ハイブリッドプログラムは2032年までに11.88%のCAGRで成長すると予測されています。これらはセルフガイドコンテンツと、説明責任とサポートを提供するライブオンラインまたは対面のタッチポイントを組み合わせています。バーチャルセッションは移動なしでスケジュールされた実践を可能にし、対面セッションはより高いタッチのガイダンスを提供します。ハイブリッドモデルはアプリ使用を中断したユーザーを再エンゲージする可能性があります。リトリートベースのプログラムは最も集中的な提供モデルであり、入口または更新ポイントとして機能する可能性があります。プロバイダーは、特に慎重なファシリテーションを必要とする実践に対して、ユーザーのニーズに合わせた提供モデルを調整する必要があります。

注記: 個別セグメントのすべてのセグメントシェアはレポート購入時に入手可能
エンドユーザー別:
個人が支配、企業が最速で加速個人消費者は2026年のエンドユーザー別呼吸法と瞑想療法市場の60.60%を占め、消費者向け瞑想コンテンツと直接アプリサブスクリプションの長期的な利用可能性を反映しています。彼らはストレス管理、睡眠、リラクゼーション、および個人開発のためにこれらのサービスを使用し、多くの場合、無料コンテンツから始めて追加アクセスのために支払います。多様なニーズには多様な価格設定とコンテンツが必要です。持続的なエンゲージメントは、ユーザーの認知された有効性とアプリ体験への開放性に依存しています。
企業組織は2032年までに10.88%のCAGRで成長すると予測されており、労働力のストレス、燃え尽き症候群、定着率、およびメンタルヘルス福利厚生への懸念によって牽引されています。2025年には、調査対象の米国雇用主の74%がマインドフルネスまたは瞑想アプリケーションを提供しました。職場プログラムを通じた成長は機密性と明確なコミュニケーションに依存しています。医療プロバイダー、ウェルネス施設、および教育機関も、適切なエビデンスと安全基準を備えた補完的、回復、定着、および予防プログラムを通じた拡大機会を提供しています。
地域分析
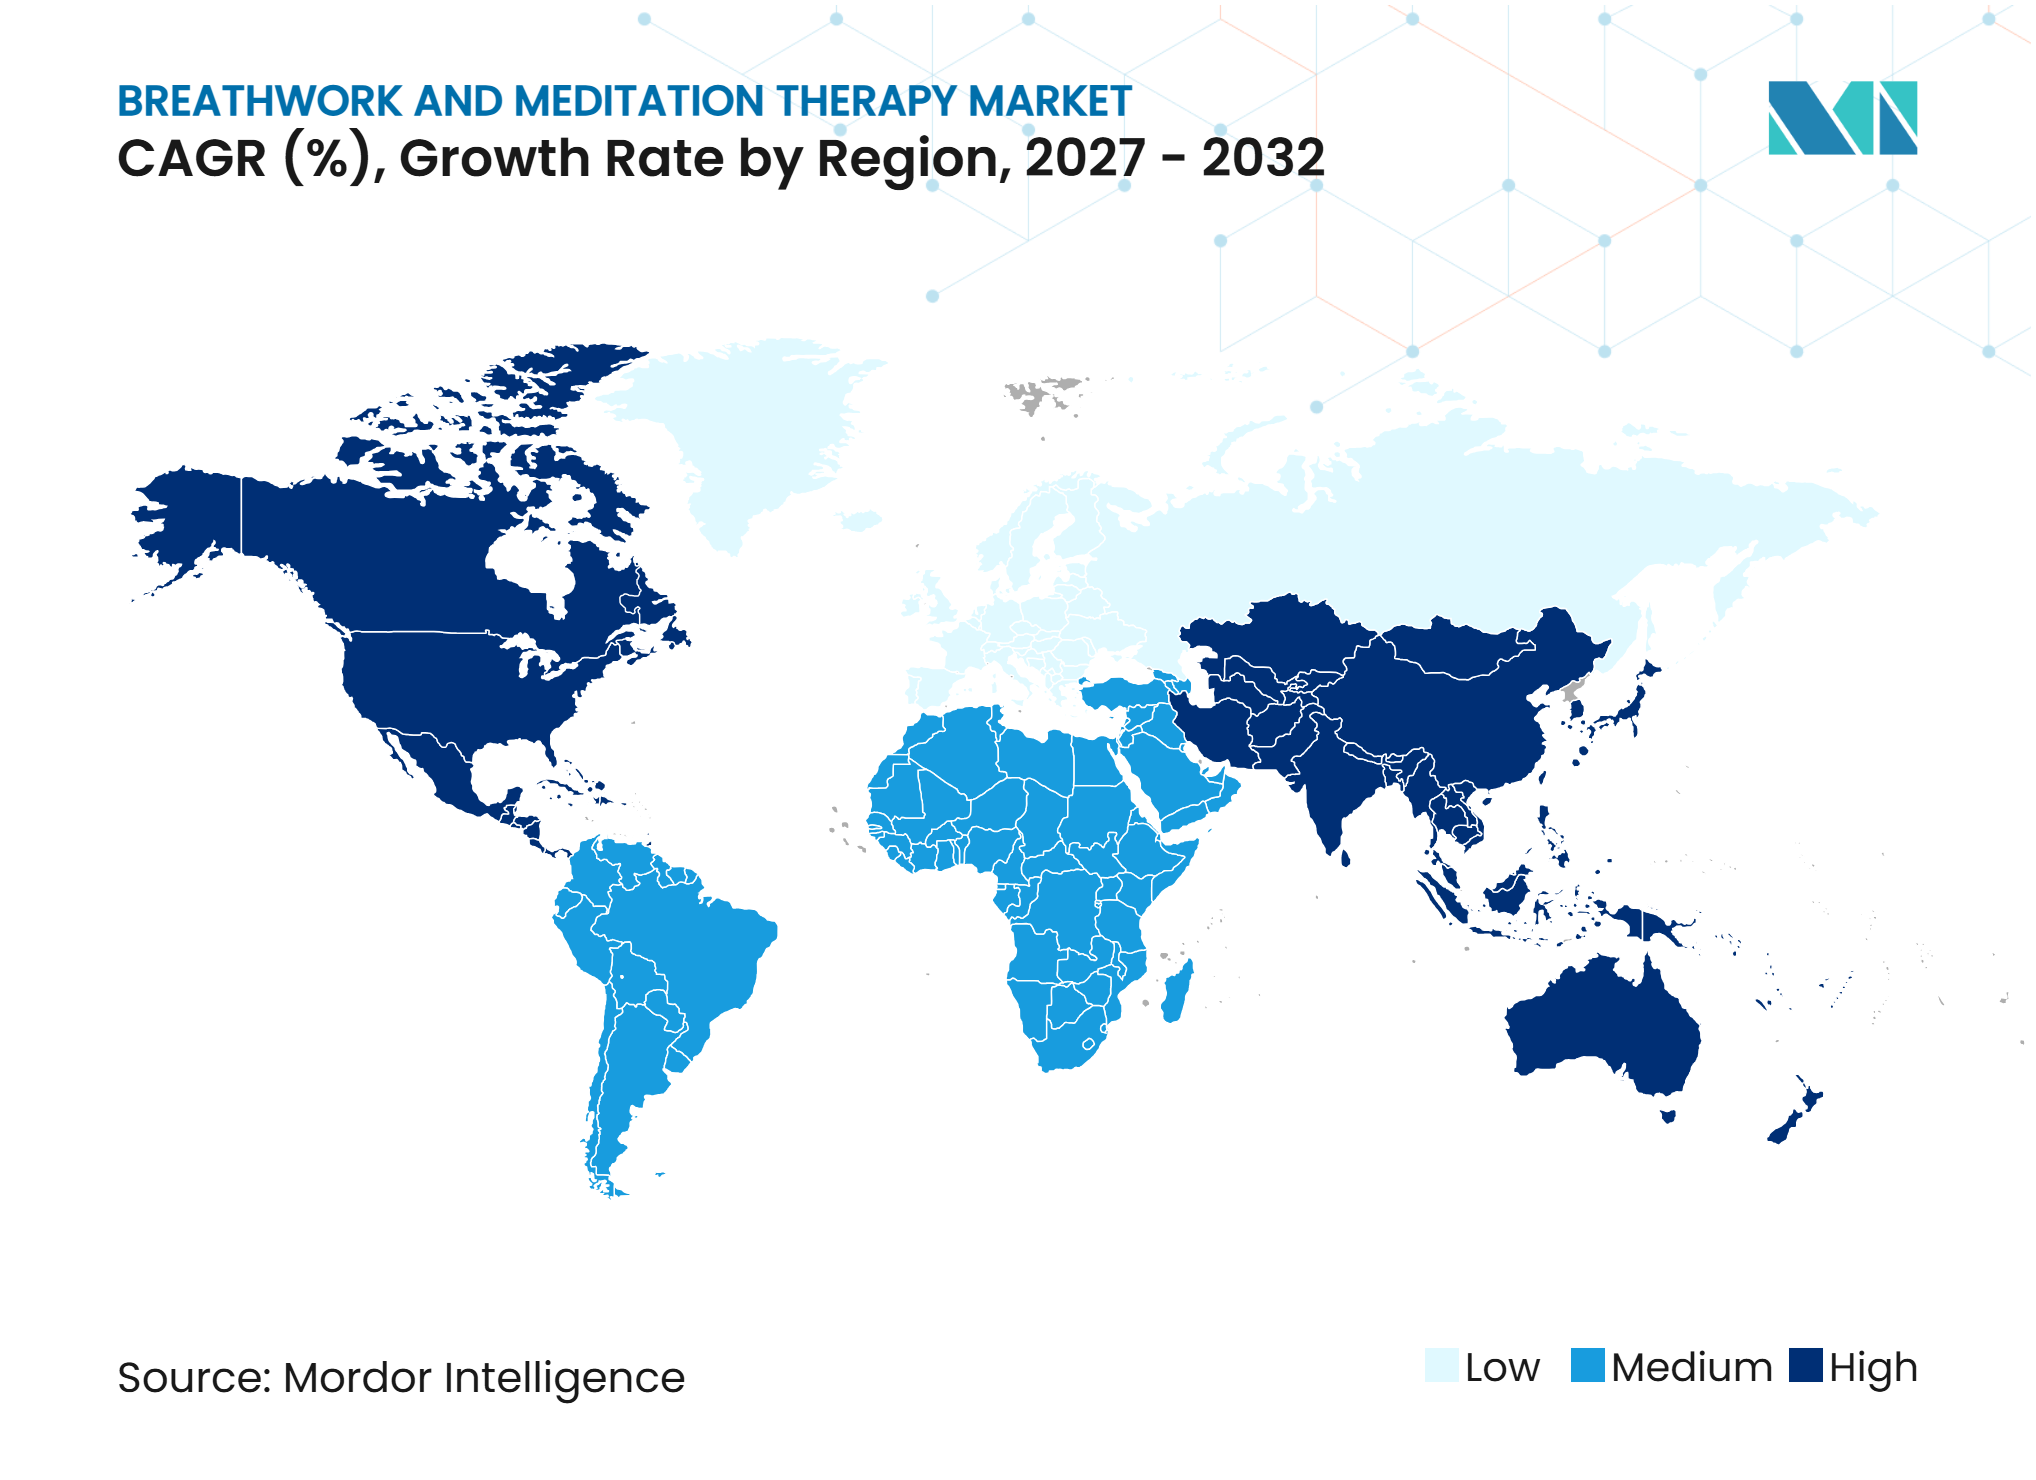
北米は2026年のグローバル価値の54.70%を占め、確立されたアプリ採用、企業ウェルネス福利厚生、および消費者ウェルネス企業に支えられています。2025年には、調査対象の米国雇用主の74%がマインドフルネスまたは瞑想アプリを提供しました。企業配布、サブスクリプション、およびスタジオが支出を支えています。PelotonによるBreathwrkの買収とCalmのAndroid XRローンチは、コネクテッドフィットネスと没入型デジタル形式のノベーションを反映しています。持続的な参加と個人データ取り扱いへの信頼が主要な制約として残っています。
アジア太平洋は2032年までに13.10%のCAGRで成長すると予測されています。成長は精神的ウェルビーイングへの意識、モバイル利用、ヨガと瞑想の伝統に支えられています。インドは機会を提供していますが、デジタルサービスはローカルの価格設定と言語ニーズに合わせる必要があります。Insight Timerは2026年3月にインドでローンチし、20,000人以上のインストラクターから30万件以上の無料ガイド付き瞑想を提供しました[4]。2025年には、調査対象のシンガポール企業の90%以上が少なくとも1つの精神的ウェルビーイングイニシアチブを実施していました。欧州は機密データに対して明確な同意と一般データ保護規則(GDPR)への準拠を必要とします。南米はデジタルおよびデスティネーションベースのサービスをサポートしていますが、基準は異なります。中東・アフリカはウェルネスホスピタリティとクロスボーダーサブスクリプションを通じた初期需要を示しています。
サービスプロバイダーネットワークと拡大インテリジェンス
グローバル呼吸法と瞑想療法市場には、サブスクリプションアプリ、無料コンテンツプラットフォーム、ウェルネススタジオ、リトリートオペレーター、および企業プログラムが含まれます。競争はコンテンツの深さ、アクセシビリティ、およびユーザーエンゲージメントにますます依存しています。Insight Timerは2026年3月にインドに参入し、20,000人以上の教師から30万件以上のガイド付き瞑想、音楽トラック、トークを提供しました。その無料アクセスモデルは価格障壁を下げ、インストラクターが新しいオーディエンスにリーチするのを助けます。
Calmは50以上のオーディオ体験、没入型360度環境、および3D呼吸エクササイズを備えたAndroid XRを通じて拡大しました。これらのアプローチは、スケールへの2つのルートを反映しています:広範で低コストのコンテンツアクセスと差別化された体験です。スタジオとリトリートはインストラクターとのインタラクション、構造化された実践、およびコミュニティを通じて競争し、デジタルプロバイダーはコンテンツライブラリを持続的なエンゲージメントと有料サブスクリプションに転換する必要があります。市場拡大はパートナーシップ、バンドルサブスクリプション、および新しい提供形式にますます依存しています。PelotonはBreathwrkを2025年10月に買収し、対象となるAll-AccessおよびApp+メンバーに追加料金なしでアプリへのアクセスを含めました。これらの展開は市場における3つの拡大戦を強調しています:サブスクリプションバンドリング、テクノロジー主導の差別化、および無料ローカライズドアクセス。持続可能な成長はローカライズドコンテンツ、流通パートナーシップ、繰り返し使用、および有料エンゲージメントに依存しています。
競合環境
市場集中度
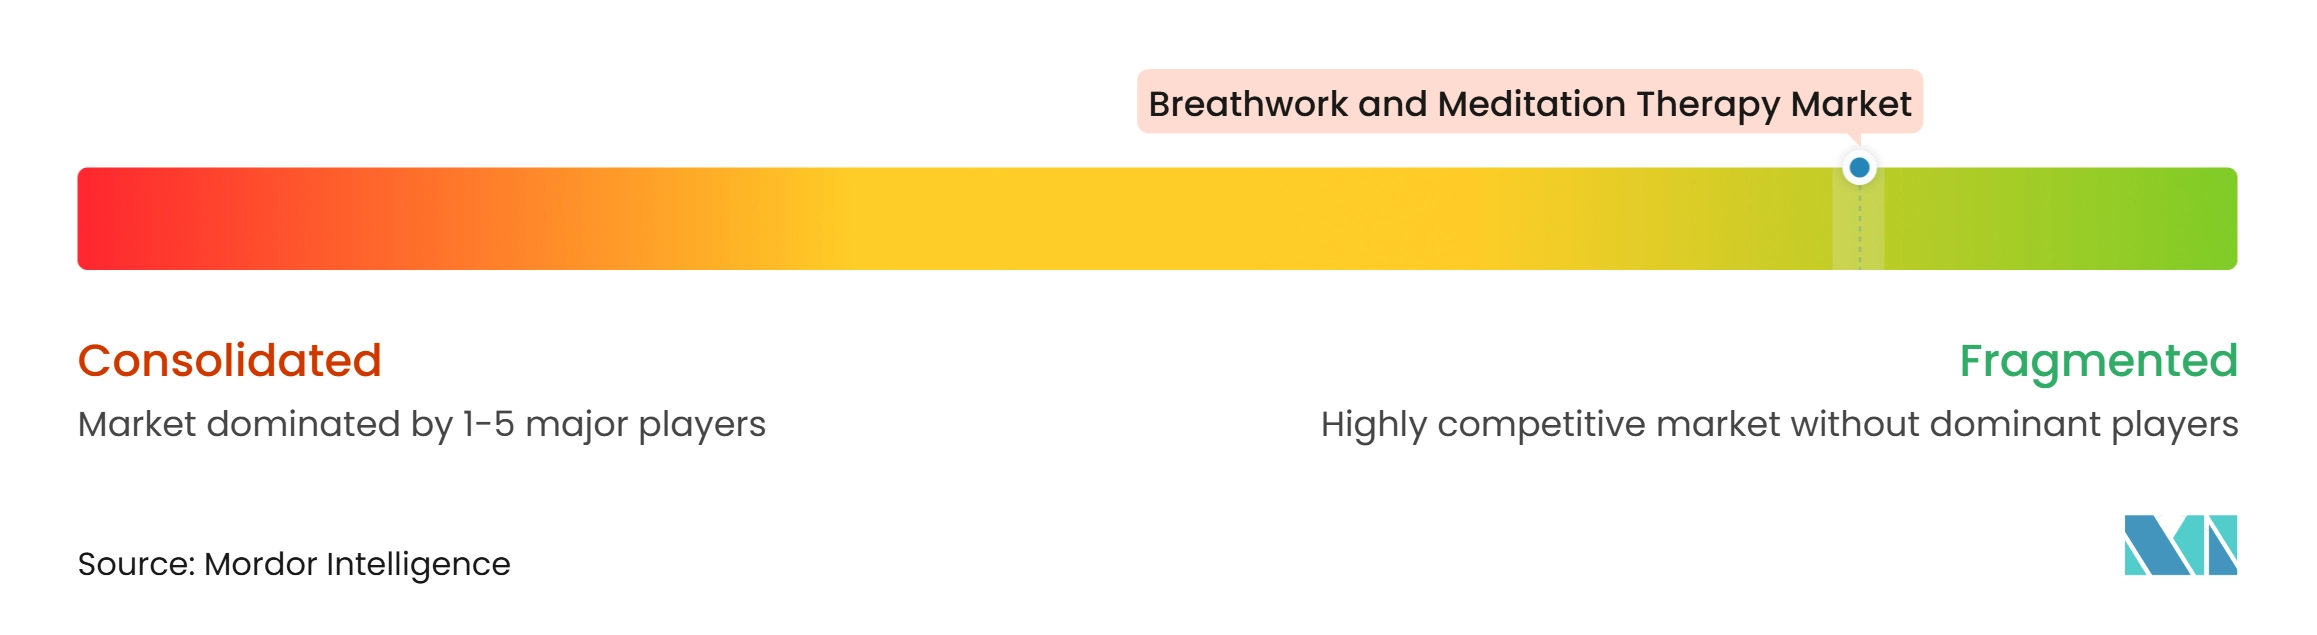
グローバル呼吸法と瞑想療法市場は高度に断片化されています。競合他社にはCalm、Headspace、Insight Timer、Aura、ファシリテーテッドプロバイダー、およびテクニック主導のブランドが含まれます。低い乗り換えコストはコンテンツの幅だけの価値を制限します。プロバイダーはエンタープライズチャネル、臨床的エビデンス、コミュニティ、ハードウェア統合、および専門的な形式を通じて差別化しています。
PelotonはBreathwrkを2025年10月に買収し、メンバーオファリングにガイド付き呼吸を追加しました。Kodeon Inc.はBreetheの買収を2026年8月に発表しました。Breetheは1,800万ダウンロードと生涯収益5,000万米ドルに達していました。Calmは2025年にAndroid XR、2026年にShiftを通じて拡大しました。インドでは、グローバルプラットフォームはロカルウェルネスエコシステムに直面しており、地域コンテンツ、アクセスしやすい価格設定、およびエビデンスに基づいたコミュニケーションが必要な場合があります。
紹介モデル、地域言語サービス、およびプライバシーを意識したバイオフィードバックに機会が残っています。デジタルサービスは、根拠のない医療的主張をすることなくコンテンツを適応させる必要があります。アプリ研究はガイド付き実践を支持していますが、一部のユーザーに対する対人サポートの必要性を強調しています。プロバイダーの競争力は、繰り返し使用、明確な安全手順、プライバシー条件、施術者の資格、および意図された使用に依存しています。
呼吸法と瞑想療法業界リーダー
-
Headspace Inc.
-
Calm.com, Inc.
-
Gaia, Inc.
-
Aura Health Inc.
-
Insight Network, Inc. (Insight Timer)
- 注:主要企業の掲載順は順位を示すものではありません。
呼吸法と瞑想療法市場 このレポートでカバーされる企業
- Headspace Inc.
- Calm.com, Inc.
- Insight Network, Inc. (Insight Timer)
- Aura Health Inc.
- Meditopia
- Breethe, Inc.
- Ten Percent Happier, Inc.
- Waking Up, LLC
- Unplug Meditation, LLC
- Sattva Life Pvt. Ltd.
- Yoga International
- Prana Breath
- Breathwrk, Inc.
- Othership Inc.
- SOMA Breath
- Wim Hof Method
- Open, Inc.
- Gaia, Inc.
- HeartMath LLC
- Chopra Global, LLC
最近の産業開発事情 呼吸法と瞑想療法市場
- 2026年10月:CalmはShiftをローンチしました。これはフォーカス、リリース、アップリフト、スリープ状態を備えたアプリ内バイラテラルオーディオ体験です。この製品には米国のプレミアムサブスクライバー向けに20以上のカスタムトラックが含まれています。
- 2026年8月:Kodeon AIはBreetheの買収を最大規模の取引として発表しました。Breetheは1,800万ダウンロードと生涯収益5,000万米ドルを達成していました。同社はKodeonのAIネイティブウェルネスアプリケーションポートフォリオに加わりました。
- 2026年3月:Insight Timerは20,000人以上のグローバルインストラクターから30万件の無料ガイド付き瞑想へのアクセスを提供してインドでローンチしました。このサービスはインドのユーザーベース向けに無ライブラリフリーミアムモデルを使用しました。
- 2026年2月:Founders RowとJamie WeeksがOhm Healthへの戦略的投資を発表しました。Ohm HealthのResonance Lampは、スクリーンフリーデバイスで光、音、タッチキューを通じて共鳴呼吸バイオフィードバックを提供します。
グローバル呼吸法と瞑想療法市場レポートスコープ
グローバル呼吸法と瞑想療法市場レポートは、デジタルプラットフォーム、ライブセッション、ウェルネス施設、企業プログラム、および世界中のリトリートを通じて提供される呼吸法、瞑想および関連する心身ウェルネスサービスを分析しています。市場は療法・ウェルネスタイプ、テクニック、提供モード、エンドユーザー、および地域によってセグメント化されています。この研究は、ストレスと睡眠への懸念の増加、非薬理学的療法の受容、デジタルプラットフォームの拡大、企業ウェルネスの採用、ウェアラブル統合、パーソナライズされた体験への需要などの主要ドライバーと、臨床的検証の不均一性、限られた償還、データプライバシーへの懸念、安全リスク、一貫性のないファシリテーターのトレーニングなどの抑制要因を検討しています。サービスプロバイダーネットワーク、新規ローンチ、地理的拡大、価格設定、顧客獲得、消費者の好み、および支出パターンを評価しています。レポートは市場規模と成長予測、競合環境分析、市場集中度とシェア評価、戦略的展開、および主要プロバイダーのプロファイルを提供しています。また、臨床的に情報に基づいたウェルネスプログラム、雇用主が後援するサービス、ローカライズされたデジタルコンテンツ、ウェアラブル対応の実践、および没入型体験の機会も探っています。市場の推定と予測は、カバーされているすべてのセグメントにわたって価値(米ドル)で提示されています。
セグメンテーション概要
レポートで回答される主要な質問
呼吸法と瞑想療法サービスへの需要を牽引しているものは何ですか?
ストレス、不安、睡眠障害の増加、およびケアへのアクセスの制限が主要な需要要因です。世界保健機関は、2025年に4億7,000万人が不安障害を抱えて生活していたと報告しました。
呼吸法と瞑想療法セクターの規模はどのくらいですか?
2026年の7.89 ビリオン 米ドルおよび2027年の8.72 ビオン 米ドルから2032年には14.39 ビリオン 米ドルに成長すると予測されており、CAGRは10.51%です。
呼吸法と瞑想療法において最も急速に成長している提供形式はどれですか?
ハイブリッドプログラムは、デジタルアクセスと人的サポートを組み合わせているため、2032年までに11.88%のCAGRで成長すると予測されています。
インドにおける呼吸法と瞑想療法の機会は何ですか?
インドはヨガとプラナヤマへの文化的親しみと成長するデジタルウェルネスユーザーベースを組み合わせています。Insight Timerの2026年インドローンチは、リーチを構築するために30万件以上の無料瞑想を使用しました。
呼吸法と瞑想療法プロバイダーの主なリスクは何ですか?
臨床的エビデンスの不均一性、高換気テクニックの安全上の懸念、低いユーザー維持率、およびプライバシーリスクが採用と支払者の受け入れを制限する可能性があります。