
ガラスカーテンウォール市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 市場規模 (2026) | 60.22 十億米ドル |
| 市場規模 (2031) | 81.14 十億米ドル |
| 成長率 (2026 - 2031) | 6.14 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるガラスカーテンウォール市場分析
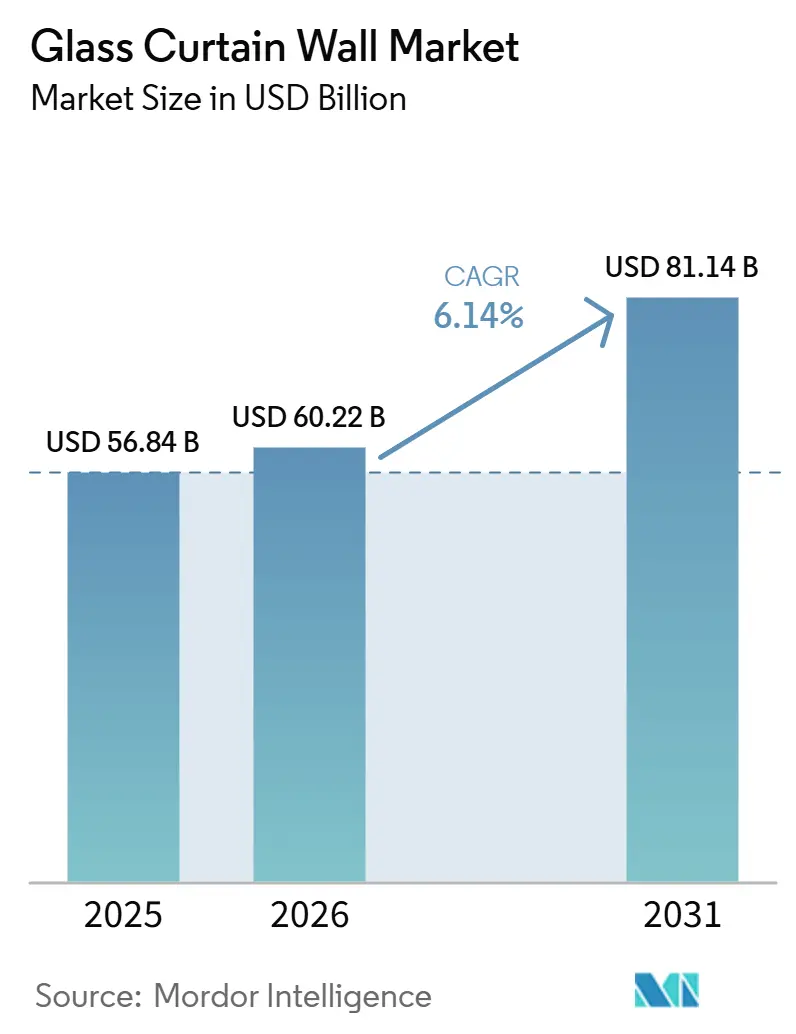
ガラスカーテンウォール市場は2025年に56.84 ビリオン 米ドルと評価され、2026年の60.22 ビリオン 米ドルから2031年には81.14 ビリオン 米ドルに達すると推定されており、予測期間(2026年~2031年)中のCAGRは6.14%です。ガラスカーテンウォール市場は、商業建築設計においてエンベロープ性能を中心に据えるより厳格なエネルギー規制によって形成されつつあります。カリフォルニア州の2025年建築エネルギー効率基準は2026年1月に施行され、非住宅建築物に対してより強化されたエンベロープ要件を設定しており、同州は30年間でエネルギーコスト48億米ドルの節約と400万メトリックトンの温室効果ガス排出削減を見込んでいます。2026年3月30日から施行されたニューヨーク市の2025年エネルギー保全基準も商業用建具の要件を強化しており、熱性能をより重要な調達要素としています。したがって、ガラスカーテンウォール市場は、デベロッパーがファサードを運営コスト、法令遵守、建物品質に響する資産として扱う場合に恩恵を受けます。工場製造システム、高効率グレージング、および改修工事は、オーナーが労働力の制約、材料コスト、より厳格な基準に対応するにつれて、ガラスカーテンウォール市場の中心であり続けるでしょう。
主要レポートのポイント
- システムタイプ別では、ユニット式システムが2025年のガラスカーテンウォール市場シェアの66.41%を占め、2031年までに6.84%のCAGRで成長すると予測されています。
- ガラスタイプ別では、複層ガラスが2025年のガラスカーテンウォール市場シェアの38.74%を占め、Low-Eガラスは2031年までに7.57%のCAGRで成長すると予測されています。
- 建設タイプ別では、新築が2025年のガラスカーテンウォール市場シェアの58.32%を占め、改修は2031年までに7.02%のCAGRで成長すると予測されています。
- 最終用途産業別では、商業が2025年のガラスカーテンウォール市場シェアの62.33%を占め、公共・機関は2031年までに6.77%のCAGRで成長すると予測されています。
- 地域別では、アジア太平洋が2025年のガラスカーテンウォール市場シェアの45.61%を占め、2031年までに6.82%のCAGRで成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| エネルギー効率の高い持続可能な建築エンベロープへの需要拡大 | +1.5% | グローバル、特に北米・EU・中国で顕著 | 長期(4年以上) |
| 高層商業・複合用途建設の急速な成長 | +1.4% | APACが中心(中国、インド、東南アジア)、中東・アフリカへの波及 | 中期(2~4年) |
| プレハブ式ユニット式カーテンウォールシステムの採用拡大 | +1.1% | グローバル、北米およびAPACで最も進展 | 中期(2~4年) |
| プレミアム商業・住宅開発におけるガラスファサードへの需要増加 | +0.8% | 中東・アフリカ、アジア太平洋、北米 | 中期(2~4年) |
| 低炭素・リサイクル可能なファサード材料の採用拡大 | +0.6% | EU、北米、アジア太平洋 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
エネルギー効率の高い持続可能な建築エンベロープへの需要拡大
より厳格なエネルギー基準が、商業建設におけるガラスカーテンウォール市場の仕様策定方法を変えています。欧州委員会は、建築物がEUの総エネルギー使用量の40%以上、エネルギー関連温室効果ガス排出量の3分の1を占めると述べています。欧州委員会の復興・強靭化ファシリティは、非住宅床面積7,600万平方メートルの改修に向けて660億ユーロ(約756億米ドル)を投じています[1]。カリフォルニア州の2025年基準は、新規商業プロジェクトにおいてより低いU値と日射熱取得の制御をより重要にしています[2]。これらの要件は、熱的に遮断されたフレーム、複層ガラスユニット、および低放射率コーティングへの需要を支えています。ガラスカーテンウォール市場はまた、採光、熱性能、および内包炭素をプロジェクト選定の一部とする任意の建築フレームワークからも恩恵を受けています。
高層商業・複合用途建設の急速な成長
高層商業・複合用途建設は、アジア太平洋および中東のガラスカーテンウォール市場における重要な需要源であり続けています。大規模プロジェクトは、風圧、熱、日射制御、および施工要件を大規模に満たすことができるファサードシステムを必要とします。サウジアラビアのビジョン2030プログラムは、NEOM、紅海開発、キディヤを含む1,500以上のプロジェクトにわたるインフラに1兆米ドルを投じることを約束しています。このパイプラインは、大量に製造・設置できるエンジニアリングされたユニット式ファサードへの需要を支えています。インドおよび東南アジアも、認知された環境配慮型建築認証を求める複合用途プロジェクトを通じて需要を追加しています。UAEのアル・サファット評価システムおよびサウジ建築基準は、熱的遮断と複層ガラスを地域のプロジェクト仕様においてより関連性の高いものにしています。
プレハブ式ユニット式カーテンウォールシステムの採用拡大
工場でプレハブ化されたユニット式パネルは、ガラスカーテンウォール市場全体の施工方法を変えています。これらのパネルはクレーン設置の準備が整った状態で現場に届くため、施工業者は現場での組み立て時間を短縮し、内部を天候にさらされることから保護することができます。このアプローチは、パネルの許容誤差と耐風性を現場グレージングで管理することが困難な高層建築物において特に有用です。2025年に発表されたプレハブ式カーテンウォールシステムに関する研究では、デジタル設計の統合がこのような作業に必要な精度と複雑な形状を支えることが明らかになりました。製造施設はパネル生産を現場設置から切り離すことができ、企業が専門的な現場労働力の不足を管理するのに役立ちます。ガラスカーテンウォール市場は、設計調整、製造管理、および信頼性の高い現場設置を組み合わせたサプライヤーを引き続き優遇するでしょう。
プレミアム商業・住宅開発におけるガラスファサードへの需要増加
プレミアム商業・住宅プロジェクトは、採光、眺望、および室内快適性を支えるためにガラスを多用したファサードを使用しています。この傾向は、テナントの魅力と建物品質に焦点を当てたデベロッパー戦略においてガラスカーテンウォール市場に役割を与えています。建物一体型太陽光発電システムは、グレージングユニットが現場に送られる前に太陽電池をその中に組み込むことができます。このオプションにより、ファサードは建物の単なる外皮としてではなく、エネルギー戦略の一部となり得ます。デベロッパーは、運営コスト、建物認証、および設計上の期待がシステムの複雑さの増加を正当化する場合にこのアプローチを採用することがあります。低炭素・リサイクル可能な材料は、ライフサイクルへの影響が意思決定プロセスの一部となっているプロジェクトにおいて、より高性能なファサード仕様の魅力をさらに高めています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ユニット式カーテンウォールおよび高性能グレージングシステムの高い初期コスト | -0.8% | グローバル、特に価格感応度の高い市場(南米、アジア太平洋の一部)で顕著 | 中期(2~4年) |
| 熟練した設置技術者およびファサードエンジニアリングの制約 | -0.6% | 北米およびEUが最も影響を受ける | 中期(2~4年) |
| 建築用ガラス、アルミニウム、シーラントの価格変動とサプライチェーンの混乱 | -0.9% | グローバル、EUおよび北米で特に顕著 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
ユニット式カーテンウォールおよび高性能グレージングシステムの高い初期コスト
高い初期コストは、特にデベロッパーがプロジェクト支出の最初の段階に注目する場合に、ガラスカーテンウォール市場の抑制要因であり続けています。ユニット式システムは、スケジュール上のメリットが実現される前に、製造能力、エンジニアリング作業、輸送計画、および専門的な設置機器を必要とします。高性能ガラスは、高度なコーティング、真空断熱、およびスマートガラス機能によってさらなる費用を追加する可能性があります。これは、低い労働コストが依然として現場施工の代替手段を支えている価格感応度の高い地域で最も困難です。デベロッパーはまた、地域の基準がより高い性能を要求しているにもかかわらず、プロジェクトファイナンスがライフサイクル全体のメリットを認識していない場合に困難な選択に直面することがあります。したがって、ガラスカーテンウォール市場はこれらの地域において、旗艦的な商業、機関、ホテル、およびプレミアム住宅プロジェクトに集中したままとなる可能性があります。
熟練した設置技術者およびファサードエンジニアリングの制約
ファサード工事には、専門的な設計、製作、試験、および設置技術が必要です。プロジェクト需要が増加しても、現場作業員には相当な技術訓練が必要なため、これらの能力を迅速に拡大することはできません。北米および欧州は、グレージング、エンジニアリング、および現場調整に影響する労働力不足において特に影響を受けています。複雑なユニット式システムはまた、正確な測量作業、揚重計画、および構造・内装工事との調整にも依存しています。これらの分野のいずれかにおける遅延は、ファサードの施工順序とプロジェクトの完成に影響を与える可能性があります。この制約は工場管理システムのより広い使用を支えますが、複雑な工事を受注できる企業の数を制限する可能性もあります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
システムタイプ別:
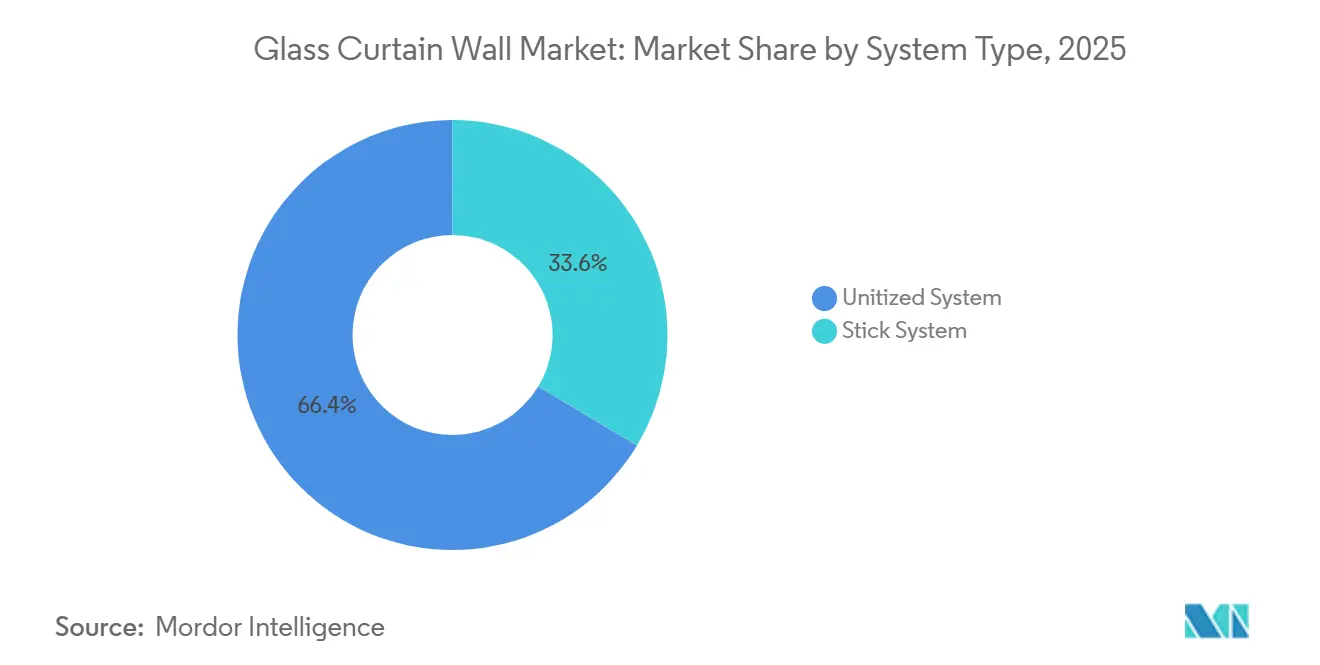
ユニット式システムが二重のリーダーシップを維持ユニット式システムは2025年のガラスカーテンウォール市場シェアの66.41%を占め、2031年まで6.84%のCAGRで成長すると予測されています。このリーダーシップの地位は、高層建築物および複雑な商業プロジェクトにおける工場生産の価値を反映しています。ユニット式パネルは、現場に到着する前に設計、組み立て、品質検査を行うことができます。これにより、位置合わせ、耐候性、および外観の一貫性のより厳格な管理が可能になります。このシステムはまた、高所で完了しなければならない作業量を削減します。これらのメリットは、建設スケジュールが圧縮され、現場労働力が限られている場合に重要です。
スティック式システムは、低層建築物、不規則な形状のプロジェクト、および現場労働力が比較的経済的な地域において引き続き関連性を持っています。プロジェクトの繰り返しがユニット式の工具を正当化するには不十分な場合に柔軟性を提供できます。しかし、ガラスカーテンウォール産業は、天候への露出を減らし、現場設置を簡素化するシステムへと移行しています。デジタルモデリングは、曲線および特注の建築エンベロープのパネル調整を支えています。設計ツールがより利用しやすくなるにつれて、中規模プロジェクトもユニット式ソリューションをより頻繁に使用するようになるかもしれません。製作と設置の両方を管理するサプライヤーは、ガラスカーテンウォール市場のこの部分でより有利な立場に置かれるでしょう。


ガラスタイプ別:
性能基準がLow-Eガラスの仕様採用を加速複層ガラスは2025年の収益シェアの38.74%を占め、ガラスタイプの中でリーダーシップの地位を維持しています。熱性能、視認性、およびコストの実用的な組み合わせを支えるため、商業・機関プロジェクトにとって馴染みのある選択肢であり続けています。Low-Eガラスは2031年までに7.57%のCAGRで成長すると予測されており、記載されているガラスタイプの中で最も速い成長率です。この性能は、熱伝達と日射熱取得に対してより厳格な制限を設ける基準の影響を反映しています。2025年カリフォルニア州エネルギーコードは、商業・非住宅建築物のエンベロープ要件を強化しました。ニューヨーク市の現行エネルギーコードも、建具の性能をより直接的な設計上の考慮事項としています。
強化ガラスと合わせガラスは、カーテンウォールアセンブリにおいて異なる安全性と性能ニーズを満たしています。強化ガラスは熱応力と破損後の安全要件の管理に役立ちます。合わせガラスは構造的な連続性を追加し、遮音性能を向上させることができます。どちらも頭上グレージング、大型視野パネル、および安全基準が適用される場所において引き続き関連性を持っています。高度なグレージング製品は、グレージングの厚さを大幅に増加させることなく熱性能を向上させることができます。これにより、フレームの深さ、パネルの重量、および建築的外観を管理する必要がある場合に、ファサード設計者はより多くの柔軟性を得ることができます。オーナーエネルギー規制を満たしながら採光とファサード設計の選択肢を維持するグレージングを求めるにつれて、ガラスカーテンウォール市場は恩恵を受けることができます。
建設タイプ別:
改修が新築と並行して加速新築は2025年のガラスカーテンウォール市場の58.32%を占めました。高層商業タワー、複合用途開発、および交通施設は引き続き最大の個別ファサード受注を生み出しています。これらのプロジェクトは、スピード、繰り返し性、および一貫した性能を必要とするため、日射制御が統合されたユニット式グレージングをますます使用しています。新築建物はまた、設計チームがプロジェクトの早い段階でファサードの決定を建物システムと統合する機会を与えます。これにより、ガラス、フレーミング、遮蔽、および建物制御を一緒に検討することができます。したがって、ガラスカーテンウォール市場の成長は、主要な都市建設パイプラインと引き続き結びついています。
改修は2031年までに7.02%のCAGRで成長すると予測されており、最も成長の速い建設タイプとなっています。改訂されたEU建築物エネルギー性能指令は、加盟国に対して2030年までに最もエネルギー性能の低い非住宅建築物の16%を、2033年までに26%を改修することを求めています。この要件は、現在のエネルギーおよび炭素の期待を満たさなくなった古いファサードの交換サイクルを生み出しています。改修には、ファサードの完全な交換、または既存パネルの撤去、修理、および再設置が含まれる場合があります。Permasteelisaの2026年7月のロンドン、クイーン・ビクトリア・ストリート60番地への任命には、新しい交換パネルとともに既存ファサードの撤去、改修、および再設置が含まれています。このような工事は、ガラスカーテンウォール市場に新築サイクルへの依存度が低い成長への道筋を与えています。
最終用途産業別:
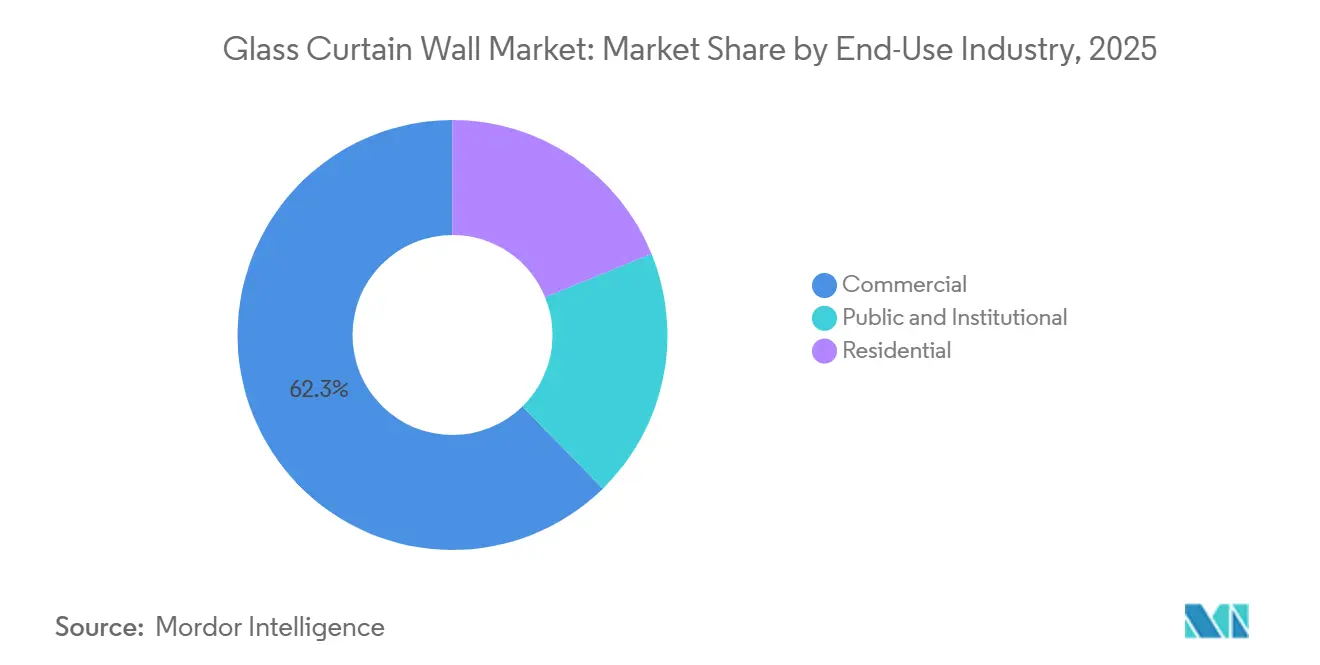
公共・機関産業が高成長の対抗軸として台頭商業産業は2025年の市場需要の62.33%を占めました。オフィス、ホテル、小売物件、および複合用途建築物は、採光、眺望、および現代的な外観を支えるためにカーテンウォールを使用しています。プレミアム商業建築物はまた、室内快適性とエネルギー管理を向上させるために高性能グレージングに依存しています。これは、大規模な商業プロジェクトが依然として重要な設置源であるアジア太平洋および中東において特に関連性があります。商業オーナーは、ファサードの品質、建設のタイミング、およびテナントの魅力がすべて重要な場合にユニット式システムを選択することが多いです。したがって、ガラスカーテンウォール市場は商業不動産投資と都市再開発と密接に結びついたままです。
公共・機関産業は2031年までに6.77%のCAGRで成長すると予測されており、最終用途産業の中で最も速い成長率です。病院、教育施設、および交通プロジェクトは、長い耐用年数、明確な案内表示、採光、および耐久性のあるエンベロープ性能を必要とする場合があります。Staticusは2025年に、ヨーテボリのエストラ病院IVA(集中治療室)向けに低炭素ユニット式ファサードを設計・納入するために選定されました。2026年3月、ミシガン州にパイン・レスト小児行動健康センターが開設され、その治療的設計の一部として高性能窓とカーテンウォールが採用されました。EFCOのカーテンウォールシステムは2025年にデュケイン大学骨格医学部に設置されました。これはLEED(エネルギーと環境デザインにおけるリーダーシップ)シルバー認証の学術施設です。これらのプロジェクトは、公共・機関の需要がガラスカーテンウォール市場に安定した工事源を提供できる理由を示しています。

注記: 個別セグメントのすべてのセグメントシェアはレポート購入時に入手可能です
地域分析
アジア太平洋地域ガラスカーテンウォール市場
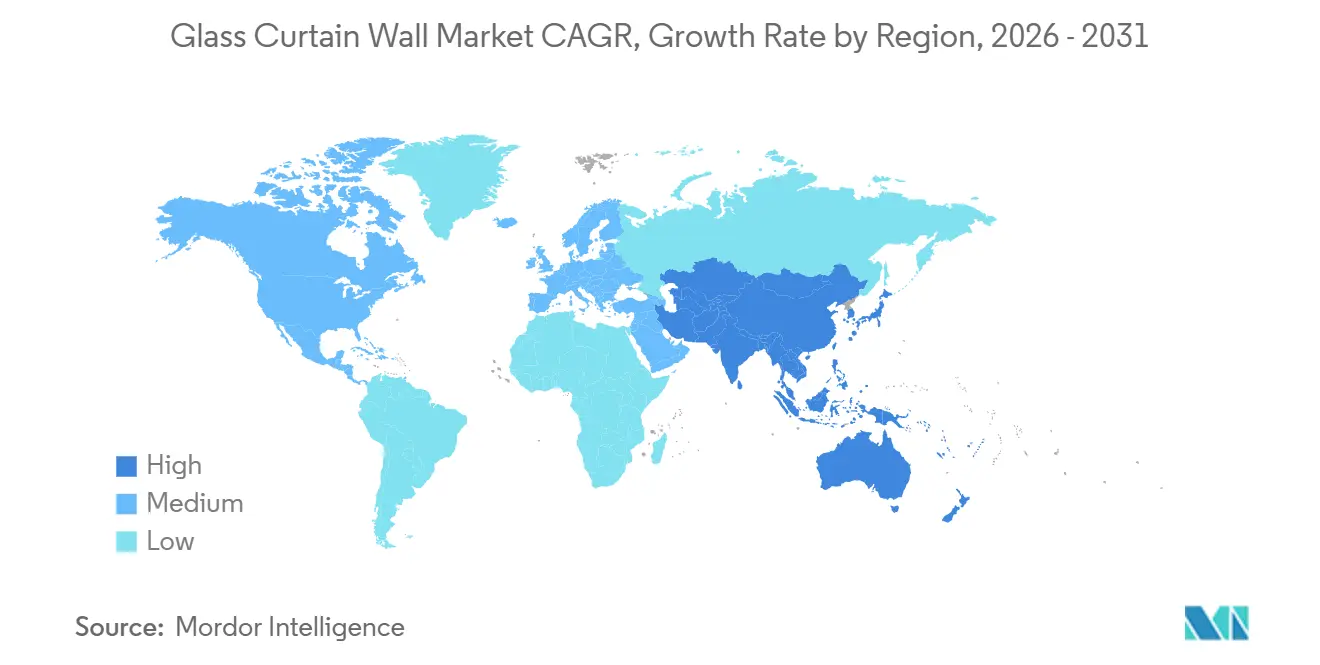
アジア太平洋地域は2025年の世界収益の45.61%を占め、2031年にかけて6.82%のCAGRで成長すると予測されている。これにより、同地域は掲載された地域の中で最大のポジションと最も速い成長を兼ね備えている。地域のガラスカーテンウォール市場は、商業用高層建築、複合用途開発、および大規模インフラプロジェクトによって支えられている。中国は広範な商業建設基盤を背景に、ファサード需要の重要な供給源であり続けている。インドは都市部の商業回廊およびインフラ支出を通じて成長に貢献している。日本と韓国は成熟市場であり、改修工事、高仕様の商業プロジェクト、および耐震性能がシステム選定に影響を与えている。
北米ガラスカーテンウォール市場
北米では、米国が商業タワー、複合用途インフィル、ライフサイエンスキャンパス、およびデータセンターエリアにおける設置活動をリードしている。カリフォルニア州のエネルギーコードは2026年1月に施行され、ニューヨーク市のコードは2026年3月30日から執行された。これらの規制により、主要な商業拠点における仕様策定においてファサードの断熱性能が中心な要素となっている。カナダは商業建設パイプラインを通じてユニット化システムの需要に貢献し、メキシコは製造・工業施設からの需要を加えている。Permasteelisa Groupは、26億米ドルの改修・拡張プロジェクトの一環として、サンフランシスコ国際空港ターミナル3において30,157平方フィートのユニット化カーテンウォールの設計・施工を行っている。このプロジェクトはLEEDプラチナ認証を目指しており、地域のガラスカーテンウォール市場における公共インフラ案件の規模を示している。
欧州・中東・アフリカおよび南米ガラスカーテンウォール市場
欧州のガラスカーテンウォール市場は、新規商業建設よりも改修工事によって牽引されている。EUの指令は、非住宅建築物のうち性能が最も低いものについて2030年および2033年までの改修を義務付けており、復興基金は適格な改修活動に対して660億ユーロを拠出することを約束している。ドイツの建築規制は、新築および大規模改修において熱橋を抑制するファサードシステムを優遇している。英国とフランスは商業不動産における重要な改修市場であり続けている。中東・アフリカ地域は、サウジアラビアのビジョン2030の大規模プロジェクトパイプラインおよびUAEにおける継続的な商業開発によって支援を受けている。南米は依然として規模が小さく、需要は主要都市の商業不動産に集中しており、マクロ経済の不安定さによって制約されている。
競合環境
市場集中度
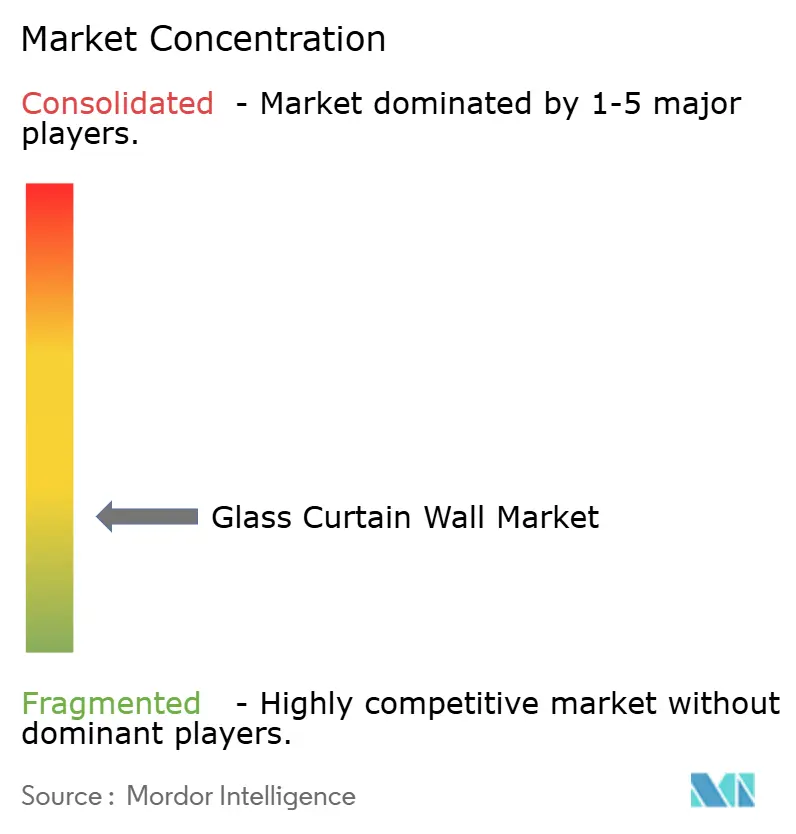
ガラスカーテンウォール市場は高度に断片化されており、上位5社にはAGC Inc.、Nippon Sheet Glass Co., Ltd、Saint-Gobain、Guardian Industries、EFCO Groupが含まれています。Permasteelisa、Schüco、およびKawneerは設計、エンジニアリング、製造、および設置能力を通じて競争しています。彼らのポジションは、プロジェクトが複雑な形状、厳しい性能目標、および広範な調整を必要とする場合に最も強くなります。AGC、Saint-Gobain、Guardian Industriesなどのガラスメーカーは、グレージング材料と製品開発を通じて仕様に影響を与えています。この構造により、地域のインテグレーターは多くの中規模および地域に特化したプロジェクトで競争することになります。したがって、ガラスカーテンウォール市場は、集中した高複雑度の工事と、より広い地域の施工会社グループを組み合わせています。
競争上の優位性は、エンジニアリング能力、管理された製造、信頼性の高い設置、および要求の厳しいプロジェクトでの実績に依存しています。デジタルモデルを製作および現場作業と調整できる施工業者は、設計変更の遅延リスクを軽減できます。この能力は、個々のパネルが構造および隣接するパネルと正確に位置合わせされなければならないユニット式プロジェクトにおいて重要です。企業はまた、ファサードの安全性や性能を損なうことなく低炭素改修工事を提供する能力においても競争しています。Permasteelisaのクイーン・ビクトリア・ストリート60番地での工事は、可能な限り既存のファサード要素を保持・再設置する循環型改修アプローチの例です。このタイプの契約は、建物オーナーがエネルギー性能とともに内包炭素に取り組むにつれてより関連性が高まっています。
Jangho GroupやYuanda China Holdingsを含む中国の地域製作業者は、国内供給から国際プロジェクト施工へと拡大しています。彼らの存在は、プロジェクトがよりコスト重視の国際入札において価格圧力を加えています。最大の機会領域は、低炭素改修工事、建物一体型太陽光発電ユニット式システム、および東南アジアとアフリカにおける中間市場の施工であり続けています。YKK APやNippon Sheet Glassなどの日本のサプライヤーは、気密性、熱制御、およびより低いライフサイクル影響への需要に合致した材料とエンジニアリング能力を持っています。ガラスカーテンウォール市場は、オーナーのプロジェクトの複雑さを増大させることなくこれらの要件を満たすことができる企業を報いる可能性が高いです。主要企業が最大のプロジェクトに影響力を持っているものの、地域企業が他の設置の相当なシェアを引き続き担っているため、市場集中度は中程度のままです。
ガラスカーテンウォール産業のリーダー企業
-
AGC Inc.
-
Nippon Sheet Glass Co., Ltd
-
Saint-Gobain
-
Guardian Industries
-
EFCO Group
- 注:主要企業の掲載順は順位を示すものではありません。
ガラスカーテンウォール市場 このレポートでカバーされる企業
- AGC Inc.
- EFCO GROUP
- G. James Group
- Guardian Industries
- Jansen AG
- Kawneer Company, Inc.
- Nippon Sheet Glass Co., Ltd
- Oldcastle BuildingEnvelope
- Permasteelisa Group
- Saint-Gobain
- Schüco International KG
- Vitro S.A.B. de C.V.
- YKK AP Inc.
最近の産業開発事情 ガラスカーテンウォール市場
- 2026年4月:Kawneerは、中高層商業用途向けに設計された新しいユニット式ガラスカーテンウォールシステムを発表しました。2500 UT PLUSは、1インチの複層ガラスユニットを使用して、ガラス中央値0.20でシステム全体のU値を0.25まで低下させることを達成し、ボストンやシアトルなど厳格なエネルギーコードを持つ市場における高いエネルギー性能要件を支えながら、そのユニット式設計により設置を効率化しました。
- 2026年1月:Permasteelisa North America Bensonは、26億米ドルの改修・拡張プロジェクトの一環として、サンフランシスコ国際空港ターミナル3の新しいファサードの設置を開始しました。30,157平方フィートのユニット式カーテンウォールはLEEDプラチナ認証と産業ベースラインに対して内包炭素25%削減を目標とし、2029年1月の完成が予定されています。
グローバルガラスカーテンウォール市場レポートの範囲
ガラスカーテンウォールは、通常アルミニウムの軽量フレームによって支持されたガラスパネルを使用して建物を覆う、非耐荷重の外部ファサードシステムです。自然採光、断熱、耐候性、および建築的美観を提供しながら、現代建築においてエネルギー効率と居住者の快適性を向上させます。
ガラスカーテンウォール市場は、システムタイプ、ガラスタイプ、建設タイプ、最終用途産業、および地域によってセグメント化されています。システムタイプ別では、市場はユニット式システムとスティック式システムにセグメント化されています。ガラスタイプ別では、市場は複層ガラス、強化ガラス、合わせガラス、Low-Eガラス、およびその他のガラスタイプにセグメント化されています。建設タイプ別では、市場は新築と改修にセグメント化されています。最終用途産業別では、市場は商業、公共・機関、および住宅にセグメント化されています。レポートはまた、主要地域の16カ国におけるガラスカーテンウォールの市場規模と予測もカバーしています。各セグメントについて、市場規模と予測は金額(米ドル)ベースで行われています。
セグメンテーション概要
| ユニット式システム |
| スティック式システム |
| 複層ガラス |
| 強化ガラス |
| 合わせガラス |
| Low-Eガラス |
| その他のガラスタイプ |
| 新築 |
| 改修 |
| 商業 |
| 公共・機関 |
| 住宅 |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| アジア太平洋その他 | |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| ロシア | |
| 欧州その他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 | |
| 中東・アフリカ | サウジアラビア |
| 南アフリカ | |
| 中東・アフリカその他 |
| システムタイプ別 | ユニット式システム | |
| スティック式システム | ||
| ガラスタイプ別 | 複層ガラス | |
| 強化ガラス | ||
| 合わせガラス | ||
| Low-Eガラス | ||
| その他のガラスタイプ | ||
| 建設タイプ別 | 新築 | |
| 改修 | ||
| 最終用途産業別 | 商業 | |
| 公共・機関 | ||
| 住宅 | ||
| 地域別 | アジア太平洋 | 中国 |
| インド | ||
| 日本 | ||
| 韓国 | ||
| アジア太平洋その他 | ||
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| ロシア | ||
| 欧州その他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
| 中東・アフリカ | サウジアラビア | |
| 南アフリカ | ||
| 中東・アフリカその他 | ||
レポートで回答される主要な質問
ガラスカーテンウォール市場の規模はどのくらいですか?
ガラスカーテンウォール市場は2026年に60.22 ビリオン 米ドルであり、2031年までに81.14 ビリオン 米ドルに達すると予測されています。
2025年に市場シェアをリードしたシステムタイプはどれですか?
ユニット式システムが2025年の収益シェアの66.41%をリードしました。工場での組み立てにより、スケジュール管理、品質の一貫性、および専門的な現場労働力の不足への対応が可能になります。
2031年までに最も速く成長すると予測されているガラスタイプはどれですか?
Low-Eガラスは、より強化された熱・日射制御要件に支えられ、2031年までに7.57%のCAGRで成長すると予測されています。
2031年までに最も速く成長すると予測されている建設タイプはどれですか?
改修は、建物オーナーが現在のエネルギーおよび炭素の期待を満たすために老朽化したファサードを改善しなければならないため、2031年までに7.02%のCAGRで成長すると予測されています。