
メディアローカライゼーションおよび多言語コンテンツ生成における生成AI市場の規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
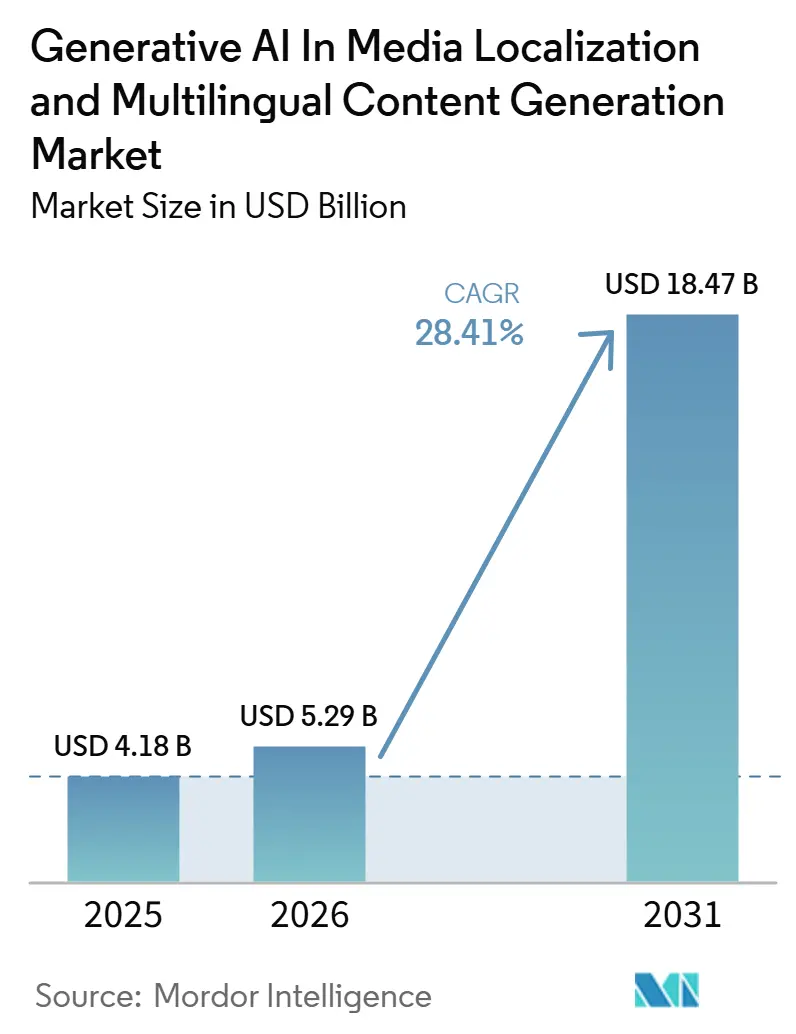
| 市場規模 (2026) | 5.29 十億米ドル |
| 市場規模 (2031) | 18.47 十億米ドル |
| 成長率 (2026 - 2031) | 28.41 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるメディアローカライゼーションおよび多言語コンテンツ生成における生成AI市場分析
メディアローカライゼーションおよび多言語コンテンツ生成における生成AI市場規模は、2025年の41.8 ビリオン 米ドルから2026年には52.9 ビリオン 米ドルに拡大し、2031年までに184.7 ビリオン 米ドルに達すると予測されており、2026年から2031年にかけてCAGR 28.41%で成長する見込みです。市場は、多言語でコンテンツを公開・配信する企業にとって、プロジェクト主導のサポート機能から、より継続的なオペレーティングレイヤーへと移行しつつあります。成長は、大規模言語モデル、ニューラルテキスト音声合成システム、およびマルチモーダルワークフローの複合的な活用によって支えられており、翻訳、吹き替え、コンテンツ適応全体のターンアラウンドタイムを短縮しています。グローバルプラットフォームがコンテンツパイプラインと同じ速度で完全に人手によるローカライゼーションを拡張できないため、バイヤーも支出ロジックを転換しています。ハイパースケーラー、言語サービスプロバイダー、AI特化型ローカライゼーションプラットフォーム、音声スペシャリスト間の競争が激化しており、製品投入の加速とより包括的なエンタープライズ向けオファリングが促進されています。それでも、感情的に複雑な音声における品質の限界、学習データや合成音声に関する未解決の権利問題、エンタープライズバイヤーの予算圧力が、採用が収益に転換するスピードを引き続き左右しています。
主要レポートのポイント
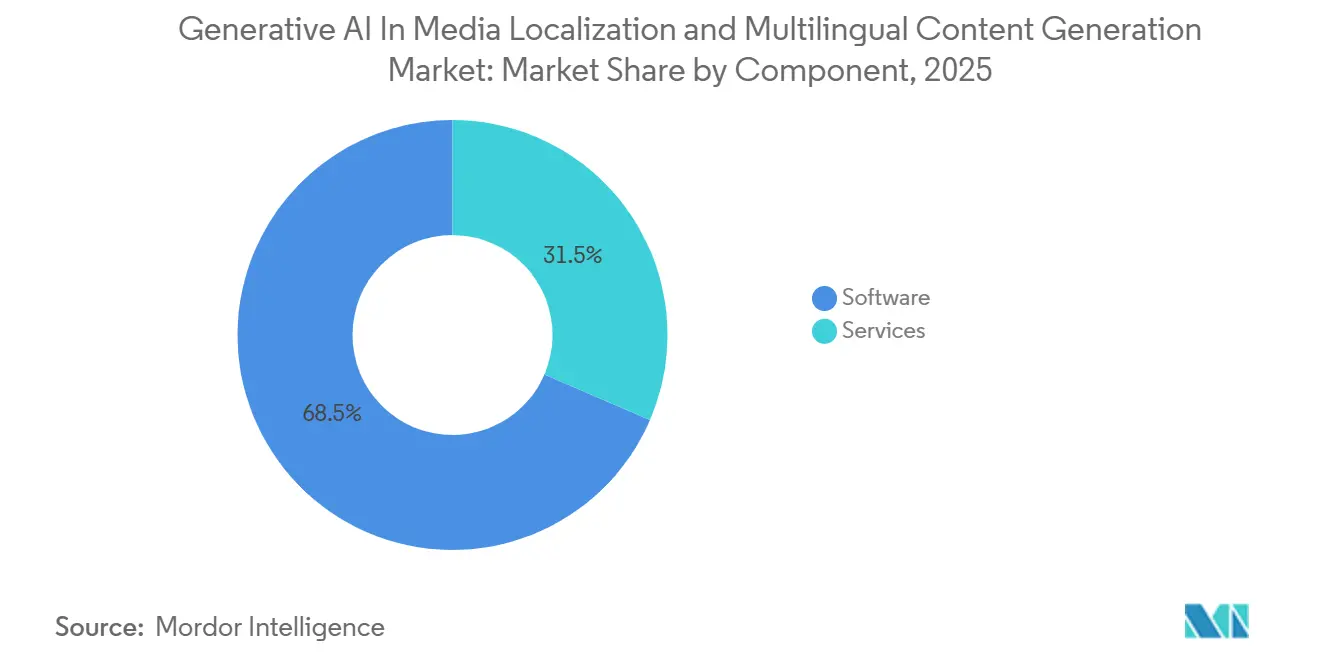
- コンポーネント別では、ソフトウェアが2025年のメディアローカライゼーションおよび多言語コンテンツ生成における生成AI市場シェアの68.54%を占め、サービスは2031年にかけてCAGR 29.06%で拡大する見込みです。
- 展開モード別では、クラウドが2025年の収益の72.18%を占め、ハイブリッドは2031年にかけて最高のCAGR 29.84%を記録する見込みです。
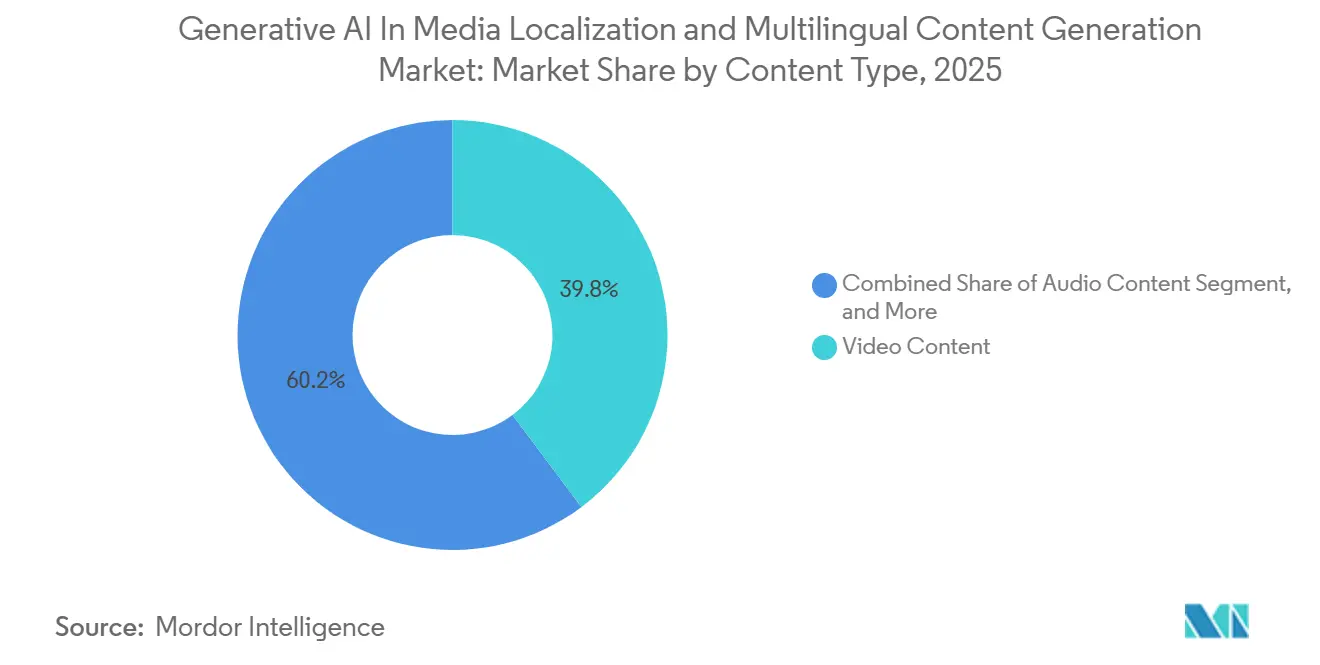
- コンテンツタイプ別では、動画コンテンツが2025年の収益の39.76%を占め、マルチモーダルおよびインタラクティブコンテンツは2031年にかけてCAGR 31.27%で成長する見込みです。
- アプリケーション別では、翻訳とトランスクリエーションが2025年の収益の35.94%を占め、AIによる吹き替えと音声合成は2031年にかけてCAGR 30.64%で拡大する見込みです。
- エンドユーザー別では、メディア・エンターテインメントが2025年の収益の31.82%を占め、教育・eラーニングは2031年にかけてCAGR 30.21%で成長する見込みです。
- 地域別では、北米が2025年の収益の37.84%を占め、アジ太平洋地域は2031年にかけてCAGR 30.58%で拡大する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| より迅速かつコスト効率の高いコンテンツローカライゼーションへの需要拡大 | +9.2% | グローバル | 短期(2年以内) |
| 多言語動画、ストリーミング、ショートフォームコンテンツの急速な成長 | +7.4% | グローバル(北米、アジア太平洋、欧州での早期成長) | 短期(2年以内) |
| スケーラブルな多言語・マルチフォーマットコンテンツ生成に対するエンタープライズ需要の増加 | +5.8% | 北米および欧州、アジア太平洋へのスピルオーバー | 中期(2〜4年) |
| AI吹き替え、字幕生成、音声クローニングのユースケースの成長 | +3.6% | グローバル(北米、インド、韓国、ブラジルに集中) | 短期(2年以内) |
| ロングテールおよびサービスが行き届いていない言語のスケールでのローカライゼーション | +2.9% | アジア太平洋、中東・アフリカ、南米 | 長期(4年以上) |
| コンテンツ制作、ローカライゼーション、品質保証、パブリッシングワークフロー全体にわたる生成AIの統合の深化 | +1.8% | 北米および欧州 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
多言語デジタルコンテンツ消費への需要拡大
メディアローカライゼーションおよび多言語コンテンツ生成における生成AI市場は、まず英語圏以外のオーディエンスにおけるデジタルコンテンツ消費の急速な拡大によって押し上げられています。ストリーミング、ゲーミング、ソーシャルプラットフォームは現在、従来のスタジオや翻訳ワークフローでは対応できないスピードで吹き替え、字幕、適応コンテンツを必要としています。これは特に南米、欧州、アジア太平洋地域において重要であり、現地語でのエンゲージメントが視聴時間とプラットフォームの継続率をますます左右しています。Amazon Prime Videoは2025年3月に、これまで吹き替えに対応していなかった12本のライセンスタイトルを対象にAI支援吹き替えパイロットを開始し、AIローカライゼーションが副次的な実験にとどまらず主流の制作工程に移行しつつあることを示しました。リリースサイクルが短縮されるにつれ、コンテンツの速度は、すべてのアセットを完全に手動プロセスで処理すべきかという従来の問いよりも強力な支出トリガーになりつつあります。この転換は、バイヤーが個別言語ごとの実行よりもスケーラブルな多言語配信をますます必要としているため、メディアローカライゼーションおよび多言語コンテンツ生成における生成AI市場全体での広範な採用を後押ししています。
多言語エンタープライズコミュニケーションの急速な成長
メディアローカライゼーションおよび多言語コンテンツ生成における生成AI市場は、エンタープライズバイヤーが言語オペレーションをバックオフィス業務ではなく商業機能として扱うようになったことからも恩恵を受けています。スタンフォードHAIは、2024年に組織の78%が少なくとも1つのビジネス機能でAIを活用しており、2023年の55%から増加したと報告しており、翻訳とコンテンツ生成は最も広く採用されたワークフローカテゴリーの一つでした。[1] TransPerfectは2026年5月に、エンタープライズリーダーの74%がAI戦略と自動化を優先し、65%がすでにローカライゼーションパイプラインでAIまたは機械支援翻訳を活用していると述べました。[2] このパターンは、バイヤーが製品ローンチ、カスタマーサポート、トレーニングコンテンツ、社内コミュニケーション全体でより迅速な多言語実行を求めていることを示しています。また、手動レビュー層、レガシー自動化、または断片化したガバナンス構造で運営している組織にサービスを提供できるメディアローカライゼーションおよび多言語コンテンツ生成における生成AI市場のベンダーにとって大きな機会を残しています。そのため、セキュリティ、監査可能性、ワークフロー制御は、エンタープライズの購買決定において生の翻訳品質と同様に重要になりつつあります。
AI吹き替えおよび音声合成技術の成長
メディアローカライゼーションおよび多言語コンテンツ生成における生成AI市場では、AI吹き替えと音声合成において最も急速な技術的変化が見られます。Deepdubは2026年3月にPhantom X 3.2を発表し、1秒の音声からのゼロショット音声クローニング、拡張された感情スタイル制御、リアルタイム音声エージェントのユースケース向けにエンドツーエンドのレイテンシー125ミリ秒を実現しました。これらの仕様は、この技術が創造的な実験のためだけでなく、エンタープライズグレードのパフォーマンスを目的として設計されていることを示しています。バイヤーは現在、特に音声ツールがカスタマーサポート、バーチャルアシスタント、プレミアム動画コンテンツに使用される場合、同一ワークフロー内でプロソディ制御、話者の一貫性、低レイテンシー配信を期待しています。これにより、基本的な翻訳だけでは高価値ユースケースにおける競争力の基準を満たせなくなっているため、メディアローカライゼーションおよび多言語コンテンツ生成における生成AI市場全体のベンダーに対する能力の閾値が引き上げられています。その結果、製品の差別化は音声のリアリズム、制御機能、およびライブオペレーティング環境内での信頼性の高い展開へとシフトしています。
スケールでの長尺動画およびストリーミングコンテンツのローカライゼーション
メディアローカライゼーションおよび多言語コンテンツ生成における生成AI市場は、ストリーミングおよび長尺動画配信のスケール要件から引き続き恩恵を受けています。大規模プラットフォームは高量の繰り返しローカライゼーション需要を生み出しており、字幕生成、音声合成、同期された多言語配信の実証の場となっています。Amazon Prime Videoの2025年3月のパイロットは、プラットフォーム事業者が従来のローカライゼーション経済では魅力的でなかった分野で吹き替えカバレッジを拡大するためにヒューマン・AIハイブリッドワークフローを活用する意欲があることを確認しました。Amazon Web Servicesも音声合成とリップシンクロナイゼーションを備えたメディアローカライゼーションパイプラインを公開し、ローカライゼーションが本番対応の水平スケーラブルなクラウド機能としてパッケージ化されていることを示しました。これにより、すべてのコンポーネントを内部で構築することなく多言語ワークフローを組み込みたいプラットフォーム事業者の参入障壁が低下します。また、メディアローカライゼーションおよび多言語コンテンツ生成における生成AI市場が、基本的なローカライゼーションインフラがより標準化されるモデルへと移行しつつあり、価値が文化的に繊細な言語ペアの品質とプレミアムブランド実行へとシフトしていることも意味しています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 感情的・文化的適応における品質リスク | -1.8% | グローバル | 短期(2年以内) |
| 知的財産および音声クローニングのコンプライアンスリク | -1.4% | 北米および欧州 | 中期(2〜4年) |
| 確立されたローカライゼーションベンダーの代替への抵抗 | -0.9% | 北米および欧州 | 中期(2〜4年) |
| レガシーシステムおよびワークフロー統合の複雑性 | -0.7% | グローバル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
感情的文脈および文化的適応における品質リスク
メディアローカライゼーションおよび多言語コンテンツ生成における生成AI市場は、コンテンツが感情的なニュアンス、文化的に特有の対話、自然な話者アイデンティティの保持に依存する場合、依然として意味のある品質の上限に直面しています。2025年にEngineering Reportsに掲載された研究は、リップシンクロナイゼーションの精度と話者アイデンティティの保持を、自動化された多言語吹き替えシステムにおける最も困難な技術的問題の一つとして特定しました。[3] 同研究は、80ミリ秒を超える同期エラーは視聴者の大多数に不自然と認識されることも指摘しました。この課題は、学習カバレッジとパフォーマンスの一貫性が依然として成熟していない声調言語や低リソース言語ペアでより深刻になります。自動化のみに依存するベンダーは、プレミアムエンターテインメント、ブランド主導のマーケティング、文化的に繊細な教コンテンツで苦戦する可能性があります。これにより、自動化が拡大する中でも、メディアローカライゼーションおよび多言語コンテンツ生成における生成AI市場全体で人間によるレビュー、ネイティブスピーカーによる検証、ポストエディティングが引き続き重要であり続けます。
知的財産および音声クローニング権利からの法的リスク
メディアローカライゼーションおよび多言語コンテンツ生成における生成AI市場は、学習データ、音声権利、AI生成アウトプットの所有権ステータスに関する未解決の法的問題によっても形成されています。EU AI法の学術的分析は、欧州市場で事業を展開する汎用AIモデルプロバイダーに影響する透明性義務、著作権コンプライアンスの期待、オプトアウトメカニズムを強調しました。米国では、コンテンツ起源保護および編集・ディープフェイクメディアからの完全性に関する法律が2025年4月に再提出され、透明性を高め、コンテンツ所有者がAIコンテキストにおける保護著作物の使用に対してより強力な管理権を持てるようにしました。[4] これらの枠組みは、音声クローニング、多言語吹き替え、学習データの取り込みがすべてコンテンツ制作の複数の層にわたる明確な権利に依存しているため重要です。コンプライアンスコストは、大規模テクノロジーベンダーの法務、ライセンス、調達インフラを持たない小規模スペシャリストにとって高くなる可能性があります。これにより、需要が依然として強い中でも、メディアローカライゼーションおよび多言語コンテンツ生成における生成AI市場での無制限な拡大のペースが遅くなります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
コンポーネント別:
ソフトウェアプラットフォームがスケールの経済を獲得ソフトウェアは2025年の収益の68.54%を占め、メディアローカライゼーションおよび多言語コンテンツ生成における生成AI市場の主要コンポーネントとなっています。このリードは、翻訳メモリ、用語管理、AI翻訳、品質推定を単一のオペレーティング環境に組み合わせたプラットフォームサブスクリプションへの、プロジェクト主導のアウトソーシングからの転換を反映しています。バイヤーは、それらのプラットフォームに蓄積されたデータが時間とともにより価値を持ち、繰り返しワークフロー全体の一貫性を向上させるため、統合システムをますます好むようになっています。これにより、ソフトウェアベンダーはより狭いタスクカバレッジを持つポイントソリューションプロバイダーよりも強い顧客維持の優位性を持ちます。また、蓄積されたワークフローデータが製品価値の一部となるメディアローカライゼーションおよび多言語コンテンツ生成における生成AI市場のプラットフォームロジックを強化します。
サービスは2026年から2031年にかけてCAGR 29.06%で成長する見込みであり、自動化が管理された実行と専門家によるレビューの必要性を排除していないことを示しています。多くの企業は、規制された環境やブランドに敏感な環境でAIアウトプットをスケールで使用できるようになる前に、ポストエディティング、言語品質レビュー、実装サポート、ガバナンスアドバイスを依然として必要としています。RWSは2026年3月にCohereとのパートナーシップでLanguage Weaver Proを発表し、1,000 ビリオンパラメーターを超えるモデルアーキテクチャでテストした32言語のうち31言語でベンチマーク1位を獲得しました。この発表は、ソフトウェア機能のアップグレードが付随するサービス品質と統合の深さへの期待も高めていることを示しています。メディアローカライゼーションおよび多言語コンテンツ生成における生成AI市場では、ソフトウェアとサービスが単純な代替パスをたどるのではなく、共に成長しています。
展開モード別:
ハイブリッドアーキテクチャがクラウドの優位性に挑戦クラウドは2025年の収益の72.18%を占め、メディアローカライゼーションおよび多言語コンテンツ生成における生成AI市場で最大の展開シェアを持っています。クラウドの優位性は、SaaS配信が変動するローカライゼーション量、分散したーム、迅速な実装サイクルにいかに適合しているかを反映しています。主要クラウドプロバイダーのマネージドサービスも、専用インフラへの投資なしに翻訳、音声合成、コンテンツ処理を展開しやすくしています。このモデルは、複数言語にわたって柔軟なスループットを必要とするメディアプラットフォームやエンタープライズバイヤーにとって特に魅力的でした。クラウドのリーダーシップは、この市場の運営実態と密接に一致しているため、依然として強固です。
ハイブリッドは2031年にかけてCAGR 29.84%で成長する見込みであり、最も成長の速い展開モードとなっています。ハイブリッド環境への需要は、多くのバイヤーがクラウドスケールの処理を望みながらも、機密コンテンツ、知的財産、または地域固有のデータをより厳格に管理したいと考えているため高まっています。オンプレミスはセキュリティ主導および主権主導の環境で引き続き関連性を持ちますが、ハイブリッドはコンプライアンス、レイテンシー、オペレーショナルスケールのバランスをとるのにより適した位置にあります。DeepLは2026年6月にシリコンバレーに進出し、Mixhaloのチームとリアルタイム音声技術を追加し、その動きをエンタープライズユースケース向けDeepL Voiceのスケーリングに結びつけました。この動きは、メディアローカライゼーションおよび多言語コンテンツ生成における生成AI市場が、単一の展開モデルに依存することなく低レイテンシー音声ワークフローをサポートできるアーキテクチャをますます好むようになっていることを反映しています。
コンテンツタイプ別:
動画がリードし、マルチモーダルが制作スタックを再定義動画コンテンツは2025年の収益の39.76%を占め、メディアローカライゼーションおよび多言語コンテンツ生成における生成AI市場でリーダーポジションを獲得しました。動画は、ストリーミングプラットフォーム、eラーニングプロバイダー、ゲーミングスタジオ、リッチメディアを主要配信フォーマットとして使用するエンタープライズコミュニケーションチームのローカライゼーション需要の中心にあります。そのスケールの優位性は、1つのローカライズされたアセットが複数の市場に同時にサービスを提供でき、コア適応作業が完了すると配信の経済性が向上するという事実から生まれています。音声とテキストは、既存のワークフローがすでに確立されている放送、出版、企業コミュニケーションにとって引き続き重要です。それでも、動画は最も広い商業ユースケースに対応しているため、最も強力な収益の柱であり続けています。
マルチモーダルおよびインタラクティブコンテンツは2026年から2031年にかけてCAGR 31.27%で成長する見込みであり、最も成長の速いコンテンツカテゴリーとなっています。そのペースは、単一の制作チェーン内でテキスト、画像、音声、動画生成を組み合わせるワークフローの利用拡大を反映しています。Runwayは2026年に開発者プラットフォームを発表し、広告ローカライゼーションとマルチショット動画機能を制作レシピに直接組み込みました。Aurora MobileのGPTBots.aiは2026年7月に、動画生成向けModellix Seedance 2.0と画像生成ツールをAIエージェントワークフローに統合することでエンタープライズマルチモーダルAI機能を拡張しました。これらの展開は、メディアローカライゼーションおよび多言語コンテンツ生成における生成AI市場が孤立した翻訳タスクを超えて、より広範な多言語アセット制作へと移行していることを示しています。また、コンテンツローカライゼーションが最終的な下流編集としてではなく、エンドツーエンドのメディア制作の一部としてますます扱われていることも示唆しています。

アプリケーション別:
翻訳が収益を支え、AI吹き替えが急成長翻訳とトランスクリエーションは2025年の収益の35.94%を占め、メディアローカライゼーションおよび多言語コンテンツ生成における生成AI市場で最大のアプリケーションとなっています。文書、コンプライアンス資料、製品情報、デジタルマーケティングはすべて信頼性の高いテキストワークフローに依存しているため、書面コンテンツは依然としてエンタープライズローカライゼーションの基盤となっています。このセグメントはまた、翻訳管理システム、用語集管理、品質保証の実践への長年の先行投資から恩恵を受けており、これらは完全に置き換えるよりもAIで拡張する方が容易です。このレガシーにより、翻訳とトランスクリエーションは、より新しい音声主導のカテゴリーがより速く拡大する中でも安定した収益基盤を持ちます。また、AI対応ローカライゼーションを採用する多くのバイヤーにとって、テキストが最も成熟したエントリーポイントであり続ける理由も説明しています。
AI吹き替えと音声合成は2031年にかけてCAGR 30.64%で拡大する見込みであり、最も成長の速いアプリケーションとなっています。この成長はストリーミングの拡大、多言語企業動画の利用増加、音声生成技術のコスト低下と結びついています。Deepdubは2026年4月にエージェンティック吹き替えコワーカーを発表し、受動的なユーティリティとしてではなく、プロフェッショナルな吹き替えワークフローの積極的な参加者として位置づけました。この発表は、プロバイダーが制御、レビュー、コラボレーションを必要とする制作環境に適合しながらターンアラウンドタイムを短縮しようとしていることを示しています。このセグメントでは、AIのパフォーマンスはアウトプット品質だけでなく、より広範なメディアローカライゼーションおよび多言語コンテンツ生成におけ生成AI市場のワークフロースタック内でいかに機能するかによっても評価されるようになっています。
エンドユーザー別:
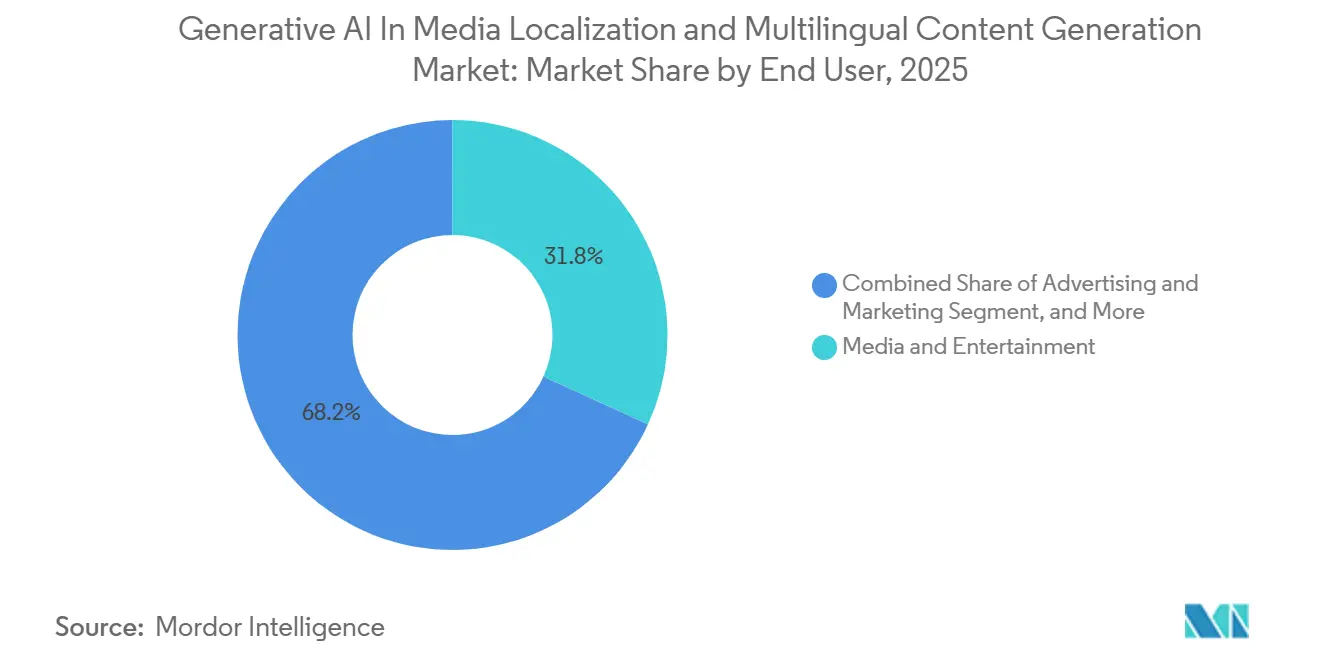
メディア・エンターテインメントがリードし、教育が加速メディア・エンターテインメントは2025年の収益の31.82%を占め、メディアローカライゼーションおよび多言語コンテンツ生成における生成AI市場で最大のエンドユーザーポジションを獲得しました。ストリーミングサービス、放送局、ゲーミングスタジオは、言語サポートが国内市場以外でのオーディエンス成長の中心となっているため、最も高い繰り返しの需要量を生み出しています。広告・マーケティング、ゲーミング、企業・エンタープライズバイヤーも、ブランドコンテンツ、トレーニング資料、多言語コミュニケーションを通じて意味のある収益に貢献しています。小売・eコマースは、製品リストのローカライゼーションと多言語カスタマーインタラクションがAI対応プラットフォームに移行するにつれてより関連性を持つようになっています。これにより、メディア・エンターテインメントがリードを維持しながら、市場の商業基盤が広がっています。
教育・eラーニングは2031年にかけてCAGR 30.21%で成長する見込みであり、最も成長の速いエンドユーザーセグメントとなっています。需要は、コンテンツリーチが言語アクセスに大きく依存する南アジア、東南アジア、南米、サブサハラアフリカ全体で現地語配信を必要とするデジタル学習プラットフォームから来ています。この分野では、バイヤーはテキストを翻訳するだけでなく、音声・動画形式で講義、解説、サポート資料をローカライズしています。これにより、教育はメディアローカライゼーションおよび多言語コンテンツ生成における生成AI市場にとって重要な拡大パスとなっており、特に歴史的なローカライゼーションインフラが限られていた地域においてそうです。メディアローカライゼーションおよび多言語コンテンツ生成における生成AI市場は、より少ない予算と短い制作サイクルで多くの言語コミュニティに適応できるスケーラブルな学習コンテンツにおいて、最も明確な成長機会の一つを見出しています。
地域分析
北米のメディアローカライゼーションおよび多言語コンテンツ生成における生成AI市場
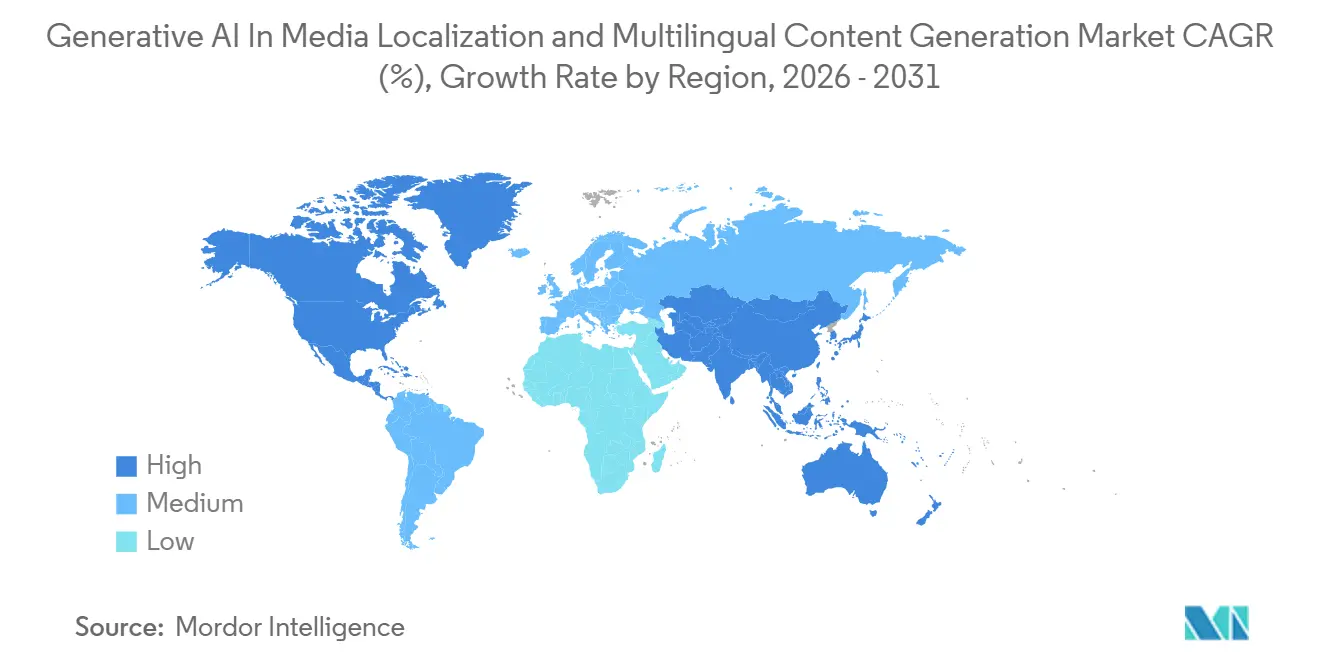
北米は2025年の世界収益の37.84%を占め、メディアローカライゼーションおよび多言語コンテンツ生成における生成AI市場でのリードを維持しています。同地域は、特に米国において、ストリーミングプラットフォーム、エンタープライズソフトウェアベンダー、クラウドプロバイダー、AIボイススペシャリストが高密度に集積しており、その恩恵を受けています。この集積により、プラットフォームのニーズとベダーの能力が共に進化する需要と供給が同一地域内で完結する環境が形成されています。Amazon Web Servicesはすでに音声合成と口元同期を備えたメディアローカライゼーションパイプラインを公開しており、これは同地域における本番環境向けインフラの成熟度を反映しています。カナダはバイリンガルの業務要件を通じて安定した需要を加え、メキシコはスペイン語デジタルメディアの活発な活動を通じて地域基盤を拡大しています。
欧州のメディアローカライゼーションおよび多言語コンテンツ生成における生成AI市場
欧州は、メディアローカライゼーションおよび多言語コンテンツ生成における生成AI市場において、商業的・規制的に最も重要な地域の一つであり続けています。ドイツ、英国、フランス、イタリア、スペインが一体となって、強力なエンタープライズ需要と多言語コンテンツ運用の大規模な既存基盤を持つ高密度なローカライゼーション環境を形成しています。DeepLは2026年6月に、Fortune 500企業の約50%がユーザーであると発表しており、欧州発の言語AIプラットフォームに対するエンープライズ需要の規模を示しています。EU AI法はまた、欧州のバイヤーにサービスを提供するベンダーにとって、透明性、著作権コンプライアンス、および市場参入準備の重要性を高めています。アクセシビリティに関する義務規定は、字幕およびキャプション需要をさらに後押しし、純粋に裁量的なクリエイティブ支出よりもコンプライアントなローカライゼーション支出を先送りしにくくしています。
アジア太平洋、南米、中東・アフリカのメディアローカライゼーションおよび多言語コンテンツ生成における生成AI市場
アジア太平洋地域は2026年から2031年にかけて30.58%のCAGRで拡大すると予測されており、最も成長の速い地域として、メディアローカライゼーションおよび多言語コンテンツ生成における生成AI市場規模の主要な牽引役となっています。同地域の成長は、中国、インド、日本、韓国、東南アジアにおける自国語デジタル経済によって牽引されており、需要は従来の欧米のワークフローから輸入されたものではなく、ますます地域内で生まれるものとなっています。これにより、旧来のーカライゼーション構造に依存することなく多くの言語環境にわたってスケールできるAIファーストのベンダーにとってグリーンフィールドの機会が生まれています。日本と韓国は、アニメ、ゲーム、Kコンテンツの輸出が吹き替えおよびアダプテーション品質に対する高付加価値の要件を維持しているため、引き続き重要な市場です。南米もポルトガル語およびスペイン語のユースケース、特に教育およびエンターテインメント分野で相当な需要をもたらしており、中東・アフリカは2025年時点では規模が小さいものの、スケーラブルなAI対応ローカライゼーションに有利な大きな言語カバレッジのギャップが依然として存在しています。これらの地域全体において、メディアローカライゼーションおよび多言語コンテンツ生成における生成AI市場は、単なる翻訳の代替にとどまらず、これまで能力が不足していたかコストが高すぎた多言語コンテンツアクセスの創出を通じて拡大しています。
競合環境
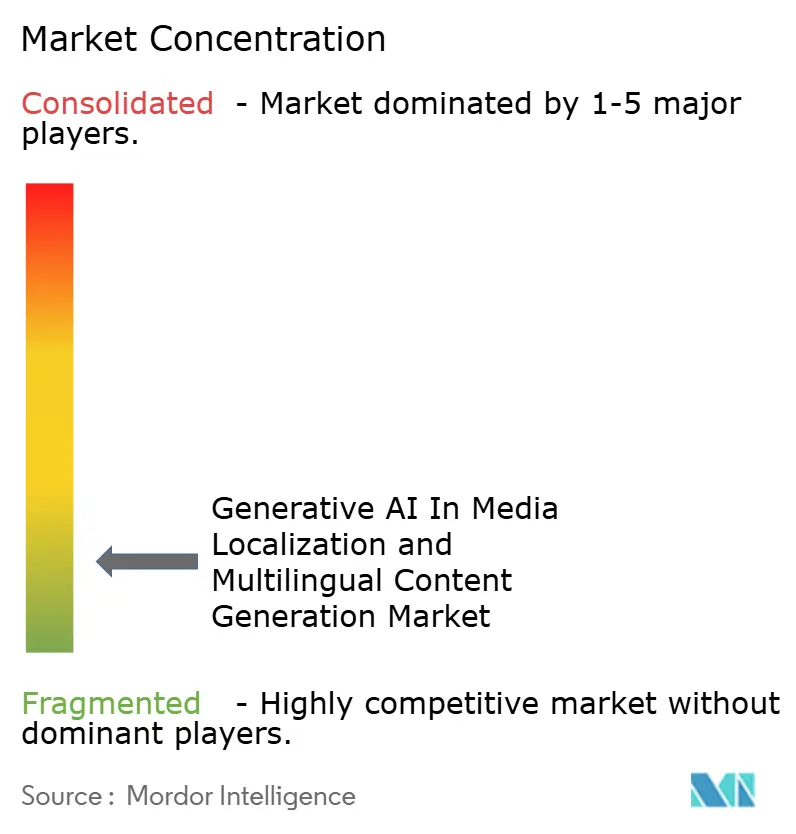
メディアローカライゼーションおよび多言語コンテンツ生成における生成AI市場は依然として断片化していますが、複数のプロバイダーグループにわたって競争圧力が明らかに高まっています。競争は、ハイパースケーラーインフラプロバイダー、従来の言語サービスプロバイダー、AIネイティブローカライゼーションプラットフォーム、音声・吹き替えスペシャリストにわたっています。このミックスは、単一のビジネスモデルがすべてのエンタープライズおよびメディアユースケースにわたってまだ支配的になっていないため、市場をオープンに保っています。また、ベンダーがコアモデル、ワークフローツール、マネージドサービス、制作実行を含むスタックの異なる層で競争していることも意味しています。
メディアローカライゼーションおよび多言語コンテンツ生成における生成AI市場における主要な競争ラインは、狭い機能からより広いワークフロー所有権への移行の取り組みです。RWSは2026年3月にCohereとのパートナーシップでLanguage Weaver Proを発表し、製品をTradosポートフォリオに直接結びつけ、確立されたプロバイダーがエンタープライズローカライゼーション環境内でソフトウェア機能深化させていることを示しました。DeepLは2026年6月にシリコンバレーに進出し、Mixhaloのチームとリアルタイム音声技術を追加し、テキスト主導の翻訳から音声対応エンタープライズコミュニケーションへの推進を示しました。Deepdubは2026年4月にエージェンティック吹き替えコワーカーを発表し、スタンドアロンの自動化レイヤーとして位置づけるのではなく、AIをプロフェッショナルな吹き替えオペレーションにより直接組み込みました。これらの動きは、ベンダーが製品の深さ、隣接する能力の拡張、エンタープライズおよびスタジオワークフローとのより緊密な統合を通じて競争していることを示しています。
信頼インフラは、メディアローカライゼーションおよび多言語コンテンツ生成における生成AI市場においてもう一つのコアな差別化要因になりつつあります。TransPerfectは2026年に、組織の25%が多言語コンテンツのビジネスインパクトをまったく測定していないと報告しており、ガバナンス、レポーティング、オペレーショナルアカウンタビリティにおける継続的なギャップを指摘しています。監査可能性、品質管理、測定可能なビジネス成果を示せるベンダーは、規制された環境やブランドに敏感な業務を獲得するのに有利な立場にあります。同時に、自動化と人間によるレビューを組み合わせたプロバイダーは、AIのみの配信が依然として信頼しにくいプレミアムエンターテインメントや文化的に複雑な言語タスクで優位性を保っています。これにより、市場が純粋な規模だけでなく、専門性、統合の幅、実行の信頼性を依然として評価しているため、競争フィールドはオープンなままです。
メディアローカライゼーションおよび多言語コンテンツ生成における生成AI産業リーダー
-
Google LLC
-
Microsoft Corporation
-
Amazon Web Services, Inc.
-
DeepL SE
-
RWS Holdings plc
- 注:主要企業の掲載順は順位を示すものではありません。
メディアローカライゼーションおよび多言語コンテンツ生成における生成AIの市場 このレポートでカバーされる企業
- Google LLC
- Microsoft Corporation
- Amazon Web Services, Inc.
- DeepL SE
- RWS Holdings plc
- TransPerfect Translations International, Inc.
- Lionbridge Technologies, LLC
- Smartling, Inc.
- Phrase GmbH
- Lokalise, Inc.
- Unbabel, Inc.
- Lilt, Inc.
- Crowdin LLC
- memoQ Zrt.
- Synthesia
- ZOO Digital Group plc
- Iyuno
- Dubverse AI Pvt. Ltd.
- Deepdub, Inc.
- Elevenlabs
最近の産業開発事情 メディアローカライゼーションおよび多言語コンテンツ生成における生成AIの市場
- 2026年7月:Aurora MobileのGPTBots.aiは、動画生成向けModellix Seedance 2.0とGPT Image 2を搭載したModellix画像生成を統合することでエンタープライズマルチモーダルAI機能を拡張し、企業がローカライズされたクリエイティブアセットを含む画像・動画コンテンツ生成をAIエージェントワークフローとビジネスプロセスに直接組み込めるようにしました。
- 2026年7月:DeepLはシリコンバレーに進出し、サンフランシスコに初のオフィスを開設し、Mixhaloのチームとリアルタイム音声技術を統合して、大規模イベント、カスタマーサポートワークフロー、フロントラインビジネスオペレーション向けのDeepL Voiceの機能を加速させました。Fortune 500企業の約50%がDeepLのユーザーです。
- 2026年4月:Deepdubは業界初のエージェンティック吹き替えコワーカーを発表し、ハリウッドで検証された吹き替え・ローカライゼーションワークフローにネイティブに組み込まれました。このシステムは積極的なローカライゼーション専門家として機能し、すでにエンタープライズクライアントチームと並んで展開されており、プロフェッショナルなメディアローカライゼーションにおける人間とAIのコラボレーションの新しいカテゴリーを定義しています。
- 2026年3月:RWSはCohereとのパートナーシップでLanguage Weaver Proを発表しました。1,000 ビリオンパラメーターを超えるモデルアーキテクチャで、DeepLやGeminiを含む競合他社との比較で32言語ベンチマークのうち31言語で1位を獲得し、エンタープライズローカライゼーションワークフロー向けにTradosポートフォリオにネイティブ統合されています。
グローバルメディアローカライゼーションおよび多言語コンテンツ生成における生成AI市場レポートの調査範囲
メディアローカライゼーションおよび多言語コンテンツ生成における生成AI市場レポートは、コンポーネント(ソフトウェア、サービス)、展開モード(クラウド、オンプレミス、ハイブリッド)、コンテンツタイプ(動画コンテンツ、音声コンテンツ、テキストコンテンツ、マルチモーダルおよびインタラクティブコンテンツ)、アプリケーション(翻訳とトランスクリエーション、AI吹き替えと音声ローカライゼーション、字幕・キャプション生成、多言語コンテンツ生成・適応、その他のアプリケーション)、エンドユーザー(メディア・エンターテインメント、広告・マーケティング、ゲーミング、教育・eラーニング、企業・エンタープライズコミュニケーション、小売・eコマース、その他のエンドユーザー産業)、地域(北米、南米、欧州、アジア太平洋、中東、アフリカ)別にセグメント化されています。市場予測は金額ベース(米ドル)で提供されます。
セグメンテーション概要
| ソフトウェア |
| サービス |
| クラウド |
| オンプレミス |
| ハイブリッド |
| 動画コンテンツ |
| 音声コンテンツ |
| テキストコンテンツ |
| マルチモーダルおよびインタラクティブコンテンツ |
| 翻訳とトランスクリエーション |
| AI吹き替えと音声ローカライゼーション |
| 字幕・キャプション生成 |
| 多言語コンテンツ生成・適応 |
| その他のアプリケーション |
| メディア・エンターテインメント |
| 広告・マーケティング |
| ゲーミング |
| 教育・eラーニング |
| 企業・エンタープライズコミュニケーション |
| 小売・eコマース |
| その他のエンドユーザー産業 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| ロシア | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| オーストラリア | |
| アジア太平洋その他 | |
| 中東 | サウジアラビア |
| アラブ首長国連邦 | |
| トルコ | |
| 中東その他 | |
| アフリカ | 南アフリカ |
| エジプト | |
| アフリカその他 |
| コンポーネント別 | ソフトウェア | |
| サービス | ||
| 展開モード別 | クラウド | |
| オンプレミス | ||
| ハイブリッド | ||
| コンテンツタイプ別 | 動画コンテンツ | |
| 音声コンテンツ | ||
| テキストコンテンツ | ||
| マルチモーダルおよびインタラクティブコンテンツ | ||
| アプリケーション別 | 翻訳とトランスクリエーション | |
| AI吹き替えと音声ローカライゼーション | ||
| 字幕・キャプション生成 | ||
| 多言語コンテンツ生成・適応 | ||
| その他のアプリケーション | ||
| エンドユーザー別 | メディア・エンターテインメント | |
| 広告・マーケティング | ||
| ゲーミング | ||
| 教育・eラーニング | ||
| 企業・エンタープライズコミュニケーション | ||
| 小売・eコマース | ||
| その他のエンドユーザー産業 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| ロシア | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| オーストラリア | ||
| アジア太平洋その他 | ||
| 中東 | サウジアラビア | |
| アラブ首長国連邦 | ||
| トルコ | ||
| 中東その他 | ||
| アフリカ | 南アフリカ | |
| エジプト | ||
| アフリカその他 | ||
レポートで回答される主要な質問
メディアローカライゼーションおよび多言語コンテンツ生成における生成AI市場の2026年の規模はどのくらいですか?
2026年には52.9 ビリオン 米ドルと評価されており、CAGR 28.41%で2031年までに184.7 ビリオン 米ドルに達すると予測されています。
2025年のグローバル収益をリードしている地域はどこですか?
北米が2025年のグローバル収益の37.84%でリードしており、ストリーミング、クラウド、エンタープライズAIベンダーの集積によって支えられています。
2031年にかけて最も成長の速いアプリケーションはどれですか?
AI吹き替えと音声合成が最も速く成長すると予測されており、2026年から2031年にかけてCAGR 30.64%となっています。
ソフトウェアが最大のコンポーネントシェアを持つ理由は何ですか?
ソフトウェアは2025年の収益の68.54%でリードしており、バイヤーが翻訳メモリ、用語管理、AI翻訳、品質ツールを組み合わせた統合プラットフォームを好むためです。
エンタープライズバイヤーの採用を促進しているものは何ですか?
企業がカスタマーコミュニケーション、トレーニング、製品コンテンツ、グローバルオペレーション全体でより迅速な多言語実行を求めるにつれてエンタープライズ需要が高まっており、2026年にはリーダーの74%がAI戦略を優先しました。
最も速く拡大しているエンドユーザーグループはどれですか?
教育・eラーニングが最も成長の速いエンドユーザーセグメントであり、スケーラブルな現地語コンテンツ配信の必要性によって牽引され、2031年にかけてCAGR 30.21%が予測されています。